
GRC-Verkleidungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
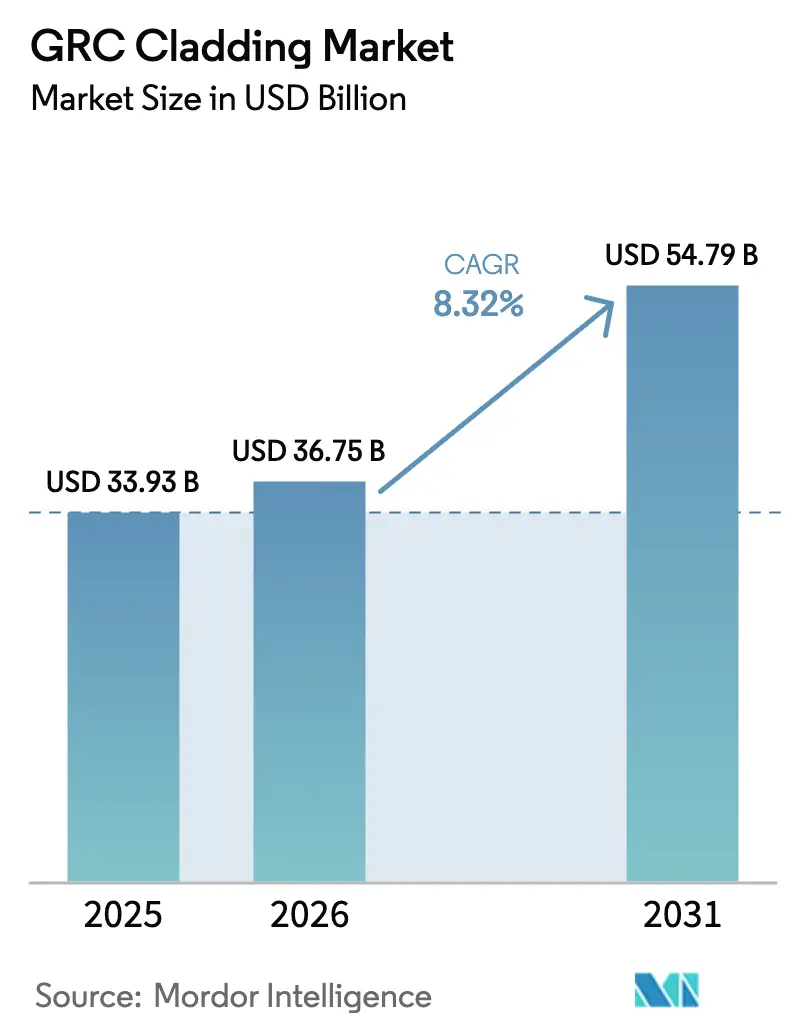
| Marktgröße (2026) | 36.75 Milliarden US-Dollar |
| Marktgröße (2031) | 54.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.32 % |
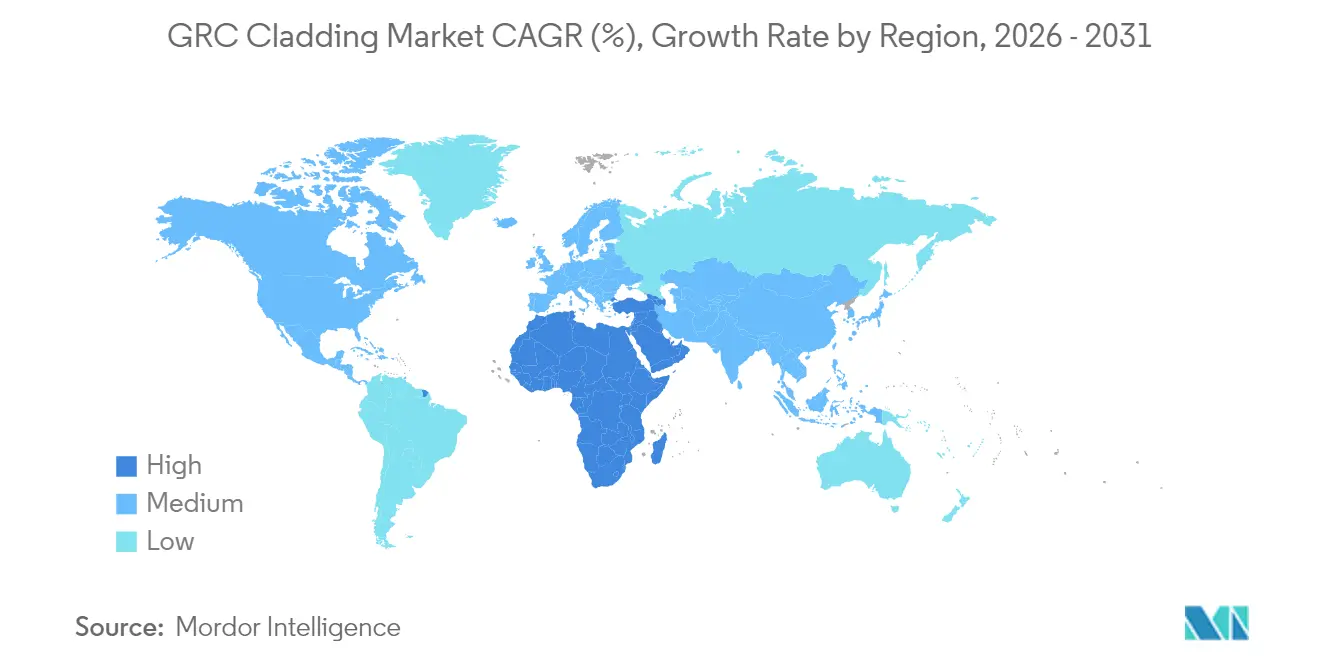
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
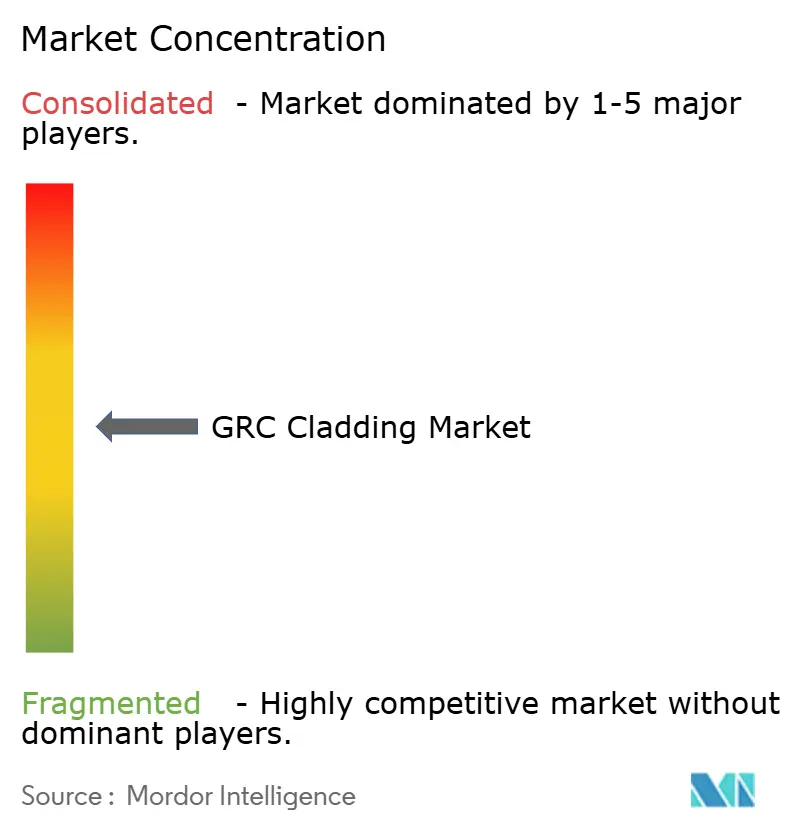
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GRC-Verkleidungsmarkt Analyse von Mordor Intelligence
Die Größe des GRC-Verkleidungsmarktes wird voraussichtlich von 33,93 Milliarden USD im Jahr 2025 auf 36,75 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,32 % über 2026–2031 einen Wert von 54,79 Milliarden USD erreichen. Die wachsende Präferenz für leichte, nicht brennbare Fassaden in Verbindung mit strengeren Brandschutzvorschriften positioniert glasfaserverstärkten Beton (GRC) als bevorzugte Alternative, wo traditionelle Betonfertigteile zu schwer oder unflexibel sind. Bauträger schätzen den Gewichtsvorteil des Materials von einem Viertel gegenüber Beton, was die Strukturlasten reduziert und die Bauzyklen verkürzt. Investitionen in Smart-City-Projekte im asiatisch-pazifischen Raum, die rasche Einführung des modularen Bauens im Nahen Osten und das Streben nach niedrigeren Lebenszykluskosten in Nordamerika stärken die Nachfrage. Gleichzeitig beschleunigen Branchenakteure kohlenstoffarme Formulierungen, um aufkommenden Vorschriften für den eingebetteten Kohlenstoffgehalt gerecht zu werden, und halten den GRC-Verkleidungsmarkt auf einem Innovationspfad.[1]https://www.wbdg.org/resources/seismic-safety-building-envelope.
Wichtigste Erkenntnisse des Berichts
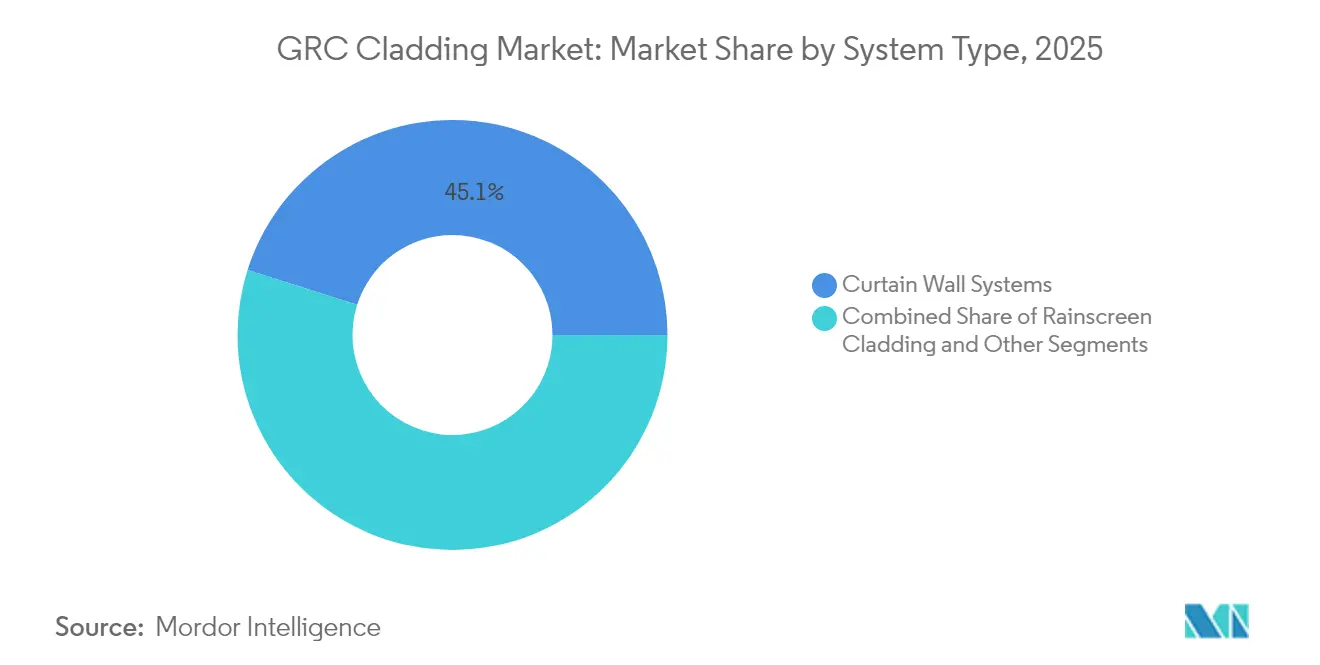
- Nach Systemtyp führten Vorhangfassadensysteme mit einem Umsatzanteil von 45,12 % im Jahr 2025, während die Kategorie „Sonstige” – hauptsächlich Denkmalschutz-Fassaden und Modulbaugruppen – bis 2031 die schnellste CAGR von 9,12 % verzeichnete.
- Nach Anwendung kontrollierten Gewerbegebäude 51,88 % des GRC-Verkleidungsmarktanteils im Jahr 2025; der Wohnungsbau ist auf dem Weg, bis 2031 mit einer CAGR von 9,74 % zu expandieren.
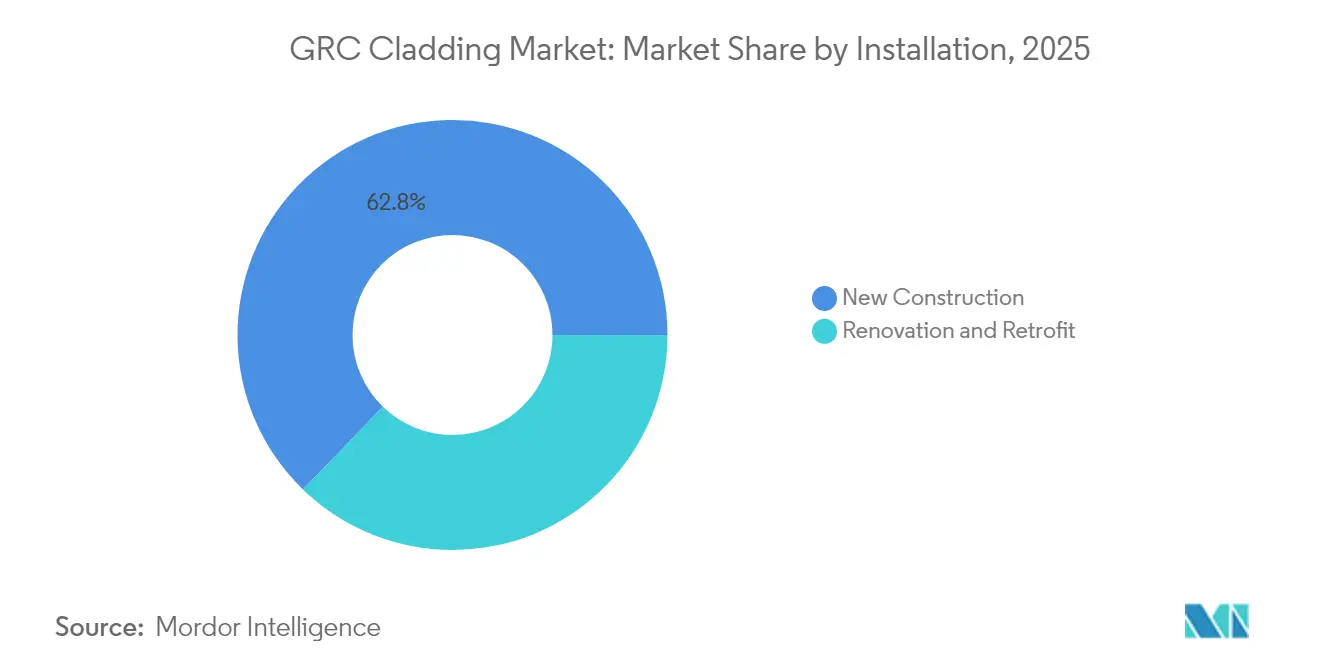
- Nach Installation erfassten Neubauvorhaben 62,76 % der Nachfrage im Jahr 2025, während Renovierungs- und Nachrüstungsaktivitäten mit der höchsten CAGR von 9,76 % voranschreiten, da die Brandschutzsanierung beschleunigt wird.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit 42,98 % der Umsätze im Jahr 2025; der Nahe Osten & Afrika wächst mit der höchsten CAGR von 9,71 % bis 2031 am schnellsten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Rasche Urbanisierung & Smart-City-Bauboom | 2.1% | APAC-Kern, Übertragung auf MEA | Mittelfristig (2–4 Jahre) |
| Hochhausnachfrage nach leichten, hochfesten Fassaden | 1.8% | Global, konzentriert in APAC & Nordamerika | Langfristig (≥ 4 Jahre) |
| Strengere Brandschutz- und Erdbebenvorschriften für Verkleidungen | 1.5% | Australien, Vereinigtes Königreich, Nordamerika mit globaler Übernahme | Kurzfristig (≤ 2 Jahre) |
| Überlegene Haltbarkeit & niedrige Lebenszykluskosten | 1.2% | Global | Langfristig (≥ 4 Jahre) |
| Einführung des außerbetrieblichen modularen Bauens | 0.9% | Nordamerika & EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Denkmalgerechte Fassadennachrüstung mit ultradünnen GRC-Fassadenhäuten | 0.3% | Europa, historische Stadtteile Nordamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Urbanisierung & Smart-City-Bauboom
Stark wachsende Stadtbevölkerungen in China, Indien und Südostasien belasten die lokale Infrastruktur und beleben die Nachfrage nach leistungsstarken Fassaden. Indiens Bau-BIP stieg im dritten Quartal 2024 im Jahresvergleich um 13,3 %, da Smart-Cities- und Make-in-India-Initiativen öffentliche Ausgaben in gemischt genutzte Hochhäuser und Verkehrsknotenpunkte lenkten. Städtische Gestaltungsvorschriften prämieren zunehmend energieeffiziente Gebäudehüllen und lenken Architekten zu GRC-Baugruppen, die thermische Masse, aufwendige Formen und Kompatibilität mit gebäudeintegrierten Photovoltaiksystemen vereinen. Der Umsatzanstieg von China National Building Materials um 15,14 % im Jahr 2024 signalisiert einen dauerhaften Appetit auf innovative Verkleidungen im Großprojektportfolio der Region[2]https://www.tipranks.com/news/company-announcements/china-national-building-material-reports-strong-financial-growth-for-bnbm-in-2024. Über die erstklassigen Städte hinaus schreiben Bauträger in Indiens Mittelstädten und Vietnams aufstrebenden Industriezonen GRC-Verkleidungsmarktlösungen vor, um die Projektabwicklung zu beschleunigen, ohne die Ästhetik zu beeinträchtigen.
Strengere Brandschutz- und Erdbebenvorschriften für Verkleidungen
Die Regulierung nach dem Grenfell-Brand hat die Fassadenbeschaffung grundlegend verändert. Victorias Prüfprogramm kennzeichnete mehr als 800 Gebäude für sofortige Sanierungsmaßnahmen und befeuerte die Nachfrage nach nicht brennbaren, geprüften und zertifizierten Paneelen. GRC besteht die NFPA 285 ohne aufwendige Brandschutzdetails, was die Normkonformität für nordamerikanische Projekte vereinfacht. Akkreditierte Hersteller aus den Vereinigten Arabischen Emiraten, geführt von International Fire Consultants, exportieren nun in mehrere Jurisdiktionen und signalisieren eine globale Standardisierung. Regierungen von Australien bis Kanada planen stufenweise Verbote brennbarer Fassaden und sichern damit einen mehrjährigen Rückenwind für den GRC-Verkleidungsmarkt.
Überlegene Haltbarkeit & niedrige Lebenszykluskosten
Serviceerwartungen von fünfzig Jahren, UV-Stabilität und geringe Wasseraufnahme minimieren den Wartungsaufwand. Bewährte Produkte wie Rieders Betonfassadenserie erfordern nur gelegentliche Reinigung und umgehen die Neustreichzyklen, die Metallpaneele belasten. Lebenszyklusstudien zeigen, dass nach 15–20 Jahren die Gesamtbetriebskosten Alternativen unterbieten, sobald Neuanstrich, Erneuerung von Dichtmitteln oder Korrosionsschutz in die Kalkulation einfließen. Wenn ergänzende zementhaltige Materialien wie Flugasche den eingebetteten Kohlenstoffgehalt um bis zu 40 % senken, erfüllen Eigentümer Haltbarkeits- und Nachhaltigkeitsziele in einer einzigen Spezifikation. Diese Eigenschaften festigen den GRC-Verkleidungsmarkt als erstklassige und zugleich wirtschaftliche Wahl für langfristige Anlagen.
Denkmalgerechte Fassadennachrüstung mit ultradünnen GRC-Fassadenhäuten
Denkmalpflegearchitekten setzen 12–15 mm dünne Paneele ein, um historisches Steinmauerwerk an viktorianischen, Beaux-Arts- und Art-déco-Baudenkmälern zu replizieren, ohne die alternden Unterkonstruktionen zu überlasten. Europäische Förderprogramme finanzieren Energiesanierungen, bei denen hinterlüftete GRC-Regenschirmfassaden mit Wärmedämmung kombiniert werden und Denkmalpflege mit Leistung vereinen. Spezialisierte Hersteller erzielen Premiumpreise durch die Beherrschung individueller Formen und farblich abgestimmter Oberflächenbehandlungen. Da Kommunen Nachrüstungsanreize ausweiten, gewinnt der GRC-Verkleidungsmarkt eine resiliente Nische in kulturell sensiblen Stadtteilen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Höhere Anfangsinvestition gegenüber konventionellen Betonpaneelen | -1.8% | Global, insbesondere preissensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch kostengünstige Metall-Verbundverkleidungen | -1.2% | Schwellenmärkte, Wertoptimierungsprojekte | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Zement und Glasfasern | -0.9% | Global, lieferkettenabhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Eingebetteter Kohlenstoff-Prüfung zementhaltiger Fassaden | -0.6% | Europa, Nordamerika mit Anforderungen an grünes Bauen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangsinvestition gegenüber konventionellen Betonpaneelen
Gespritze GRC-Verkleidung erfordert alkalibeständige Glasfasern und qualifizierte Verarbeiter, was Material- und Arbeitskostenaufschläge erhöht. Die strukturellen Einsparungen durch leichtere Gebäudehüllen verringern jedoch den Unterschied, wenn die gesamte Projektökonomie bilanziert wird. Bei geometrisch komplexen Fassaden – gebogenen oder perforierten – unterbietet die Formbarkeit von GRC häufig Stein oder individuelles Metall, was Eigentümer nach Wertoptimierungsübungen wieder zum GRC-Verkleidungsmarkt zurückführt.
Wettbewerb durch kostengünstige Metall-Verbundverkleidungen
Aluminium-Verbundsysteme sind in der Erstausschreibung 40–60 % günstiger, insbesondere dort, wo die Durchsetzung von Brandschutzvorschriften hinterherhinkt. Versicherungsgesellschaften erheben jedoch mittlerweile Aufschläge auf brennbare Fassaden und mindern damit die langfristigen Einsparungen. Da Regierungen flächendeckende Verbote einführen, verengt sich die preisgetriebene Auswahl und lenkt Projekte trotz Kapitalkostensensitivität in Richtung GRC-Verkleidungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp:
Vorhangfassaden-Integration treibt KomplexitätVorhangfassaden erfassten 45,12 % der GRC-Verkleidungsmarktgröße im Jahr 2025, was ihre Verbreitung an hochgeschossigen Gewerbefassaden widerspiegelt, wo Architekten leichte Paneele mit großzügiger Verglasung für eine Tageslichtstrategie kombinieren. Die anspruchsvollen Toleranzen und konstruktiven Verankerungen des Segments erhöhen die Markteintrittsbarrieren und belohnen Gesamtdienstleister, die Design-Unterstützung und technische Teams vor Ort anbieten. Hinterlüftete Fassadenverkleidungen folgen und nutzen die Dampfdurchlässigkeit von GRC, um Kondensation in feuchten Zonen zu steuern, während ultradünne Denkmalschutz-Fassadenhäute und Moduleinheiten die am schnellsten wachsende Kategorie „Sonstige” mit einer CAGR von 9,12 % bilden. Planungsbüros erkunden zunehmend perforierte Paneele, die gleichzeitig als Sonnenschutzeinrichtungen dienen, und frühe Prototypprojekte integrieren Dünnfilm-Photovoltaik direkt in GRC-Substrate, um energiepositiv Fassaden zu schaffen.
Im längerfristigen Ausblick erlebt der GRC-Verkleidungsmarkt eine Systemkonvergenz, bei der hybride Vorhangfassaden-Regenschirmsysteme Anforderungen an Erdbebensicherheit, Wärme- und Schallschutz in einem einzigen Paket erfüllen. Hersteller investieren in digitale Zwillinge und CNC-Formenproduktion, um maßgefertigte Geometrien in großem Maßstab bedienen zu können. Ingenieurbüros bevorzugen GRC gegenüber schwerem Beton auf kranschwierigen Stadtbaustellen, und technische Merkblätter der GRCA (Glass Fibre Reinforced Concrete Association) standardisieren Prüfverfahren, um Zulassungen zu beschleunigen. Nachhaltigkeitsvorgaben fördern demontierbare Vorhangfassaden-Rahmensysteme, die eine künftige Materialtrennung und -verwertung ermöglichen – ein Gestaltungsansatz, der gut zur zementhaltigen Recyclingfähigkeit von GRC passt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Gewerbliche Dominanz steht vor Disruption durch den WohnungssektorGewerbegebäude hielten 51,88 % des GRC-Verkleidungsmarktanteils im Jahr 2025, angetrieben durch Unternehmenshauptsitze, Life-Science-Labors und öffentliche Gebäude, bei denen ausdrucksstarke Fassaden die Markenidentität stärken. Rekonfigurierbare Formen und farblich abgestimmte Oberflächenbehandlungen liefern markante Erscheinungsbilder ohne die Kosten für handwerklichen Naturstein und halten GRC auf den Shortlists der Architekten für repräsentative Atrien und Lobbyerweiterungen. Gesundheitseinrichtungen und Bildungsgebäude tragen institutionelles Volumen bei, da sie nicht brennbare Verkleidungen suchen, die hohem Fußgängerverkehr und strengen Hygieneanforderungen standhalten.
Der Wohnungsbau wächst mit einer starken CAGR von 9,74 %, da Bauträger von mittelhohen Gebäuden fabrikseitig installierte Wandpaneele einsetzen, die Bauzeitpläne verkürzen und Nachbarschaftsstörungen minimieren. Modulare Wohnblöcke in Londons Sanierungsgebieten und Tokios Innenentwicklungsgebieten schreiben GRC bereits als Standard-Modulabschluss vor. Rechenzentrumsbetreiber, die unter „Sonstige” eingestuft sind, übernehmen GRC für brandschutzgeprüfte Wände, die auch elektromagnetische Störungen abschirmen. Da die globale Hyperscale-Kapazität bis 2026 voraussichtlich verdoppelt wird, könnte die Nachfrage aus dieser Nische traditionelle institutionelle Segmente überholen und die gesamte adressierbare Basis des GRC-Verkleidungsmarktes erweitern.
Nach Installation:
Nachrüstungsmarkt gewinnt an DynamikNeubauaktivitäten beanspruchten 62,76 % der GRC-Verkleidungsmarktgröße im Jahr 2025, unterstützt durch die frühzeitige Integration von paneelisierten Gebäudehüllen in BIM-Arbeitsabläufe. Ingenieure optimieren Anschlussplatten und geschosshohe Paneele vor dem Spatenstich und reduzieren so Nacharbeit und Eventualverbindlichkeiten. Dennoch stützen Nachrüstungsprogramme die schnellste CAGR von 9,76 %, angetrieben durch den obligatorischen Austausch brennbarer Aluminium-Verbundwerkstoffe. In Australien gleichen öffentliche Fördermittel die Austauschkosten aus, und Spezialunternehmer bieten schlüsselfertige Austauschpakete an, die es den Bewohnern ermöglichen, in ihren Einheiten zu verbleiben.
Denkmalgerechte Nachrüstungen stützen sich auf ultradünne GRC-Fassadenhäute, die über das ursprüngliche Mauerwerk mit rostfreien geteilten Stiften befestigt werden und Belüftungsspalten erhalten. Dieser Ansatz verbessert die Wärmeschutzleistung um 20–30 %, während Denkmalschutzvorschriften eingehalten werden. Nachrüstungen erschließen auch Gutschriften für eingebetteten Kohlenstoff durch Lebenszeitverlängerung, was für Investoren interessant ist, die ESG-Kennzahlen verfolgen. Da immer mehr Versicherungsgesellschaften die Deckung für risikobehaftete Verkleidungen ablehnen, könnten Nachrüstungsvolumen bis Anfang der 2030er-Jahre Parität mit der Neubaununachfrage erreichen und die Umsatzverteilung im GRC-Verkleidungsmarkt neu gestalten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC GRC-Verkleidungsmarkt
Der asiatisch-pazifische Raum dominierte 2025 mit einem Umsatzanteil von 42,98 %, gestützt durch Chinas Pipeline an Megastädten und Indiens Bauinfrastruktur-Roadmap im Wert von 1,4 Billionen USD bis 2025. Lokale Hersteller wie CNBM steigern ihre Produktion durch automatisierte Spritzlinien und robotergestütztes Beschneiden, wodurch die Vorlaufzeiten für grenzüberschreitende Projekte in der ASEAN-Region verkürzt werden. Smart-City-Konzepte schreiben kohlenstoffarme Fassaden und integrierte erneuerbare Energien vor, was mit der Weiterentwicklung von GRC-Paneelen, die PV-Laminate aufnehmen, einhergeht. Steigende Arbeitskosten in den Küstenregionen Chinas verlagern einen Teil der Fertigung nach Vietnam und Indonesien, was das regionale Angebot verbreitert und den Preiswettbewerb im GRC-Verkleidungsmarkt intensiviert.
MEA GRC-Verkleidungsmarkt
Der Nahe Osten und Afrika verzeichnen mit 9,71 % die höchste jährliche Wachstumsrate (CAGR), da Saudi-Arabiens NEOM, die Kulturmuseen der VAE und Ägyptens neue Verwaltungshauptstadt nicht brennbare Fassaden vorschreiben, die Sommerhitze von bis zu 50 °C standhalten. Inländische Marktführer in Oman und Katar nutzen ihre GRCA-Mitgliedschaft, um öffentliche Ausschreibungen zu gewinnen, während europäische Akteure lokale Partnerschaften eingehen, um Importzölle und Herausforderungen durch Hydratationswärme zu bewältigen. Im Jahr 2025 erlassene neue Zivilschutznormen werden mit NFPA 285 harmonisiert, verschärfen die Brandprüfungen für Gebäudehüllen und erhöhen die Attraktivität von GRC als Risikominderungslösung.
GRC-Verkleidungsmarkt Nordamerika und Europa
Nordamerika und Europa verzeichnen ein geringeres, aber stetiges Wachstum, das eher durch regulatorische Anforderungen als durch Volumen getrieben wird. US-amerikanische Behörden übernehmen auf NFPA 285 basierende Ausnahmeregelungen für nicht brennbare Systeme, was die Genehmigung von GRC-Regenschirmsystemen gegenüber herkömmlichen Hohlraumbarriere-Konstruktionen vereinfacht. Europas Obergrenze für den eingebetteten Kohlenstoff ab 2027 beschleunigt die Entwicklung klinkerarmer Formulierungen, da Akteure Umweltproduktdeklarationen anstreben, um öffentliche Aufträge zu sichern. Die Nachfrage nach Sanierungen steigt im Vereinigten Königreich, Irland und Frankreich stark an, wo brennbare Paneele gesetzlichen Entfernungsfristen unterliegen, was die Auftragsbücher im reifen, aber lukrativen GRC-Verkleidungsmarkt robust hält.

Regulatorisches Umfeld
Die Regulierung für GRC/GFRC-Verkleidungen wird durch Anforderungen an das Brandverhalten und zunehmend präskriptive Material- und Produktionsstandards geprägt. In den Vereinigten Staaten ist die NFPA 285-Prüfung ein gängiger Weg für Außenwandsysteme, während Kalifornien die technische Bezugnahme für GFRC im Rahmen der Aufsicht über öffentliche Schulen und wesentliche Einrichtungen verschärft hat: Die Division of the State Architect (DSA) IR 19-2 für den California Building Code (CBC) 2025 verweist GFRC-Paneele zur Spezifikation und Abnahme auf ANSI/PCI 128 (einschließlich der Ausgabe 2024). Standards wie ASTM C1666 für alkalibeständige Glasfasern verankern ebenfalls zentrale Materialinputs und die Leistungsverifizierung, zusammen mit Prüfmethoden, die in der GRCA-Dokumentation verwendet werden (zum Beispiel ASTM C948 für Absorption/Dichte, ASTM C1230 für das Zugverhalten und ASTM C1560 für beschleunigte Alterung).
Außerhalb Nordamerikas legen europäische und internationale Rahmenwerke mehr Gewicht auf die werkseigene Produktionskontrolle und eine einheitliche Konformität für glasfaserverstärkte Zementprodukte. BS EN 1169 dient als Referenzpunkt für die werkseigene Produktionskontrolle glasfaserverstärkter Zementprodukte, während EN 15422 für alkalibeständige Glasfasern in an GRCA angelehnten Spezifikationen herangezogen wird. Über alle Regionen hinweg beeinflussen GRCA-Richtlinien und Qualitätssysteme von Vollmitgliedern (üblicherweise an ISO 9001 angelehnt) weiterhin Projektspezifikationen und Präqualifikationen, insbesondere dort, wo Bauherren und Berater rückverfolgbare Prüfungen, dokumentierte Mischungskontrolle und reproduzierbare Paneelleistung für Hochbauten und Sanierungsprojekte fordern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für GRC-Verkleidungen beginnt mit vorgelagerten Inputs wie Weißzement und zusätzlichen zementären Materialien, alkalibeständigen Glasfasern (üblicherweise gemäß ASTM C1666/EN 15422 spezifiziert), Zusatzmitteln und Pigmenten, Ankern und Edelstahlbefestigungen sowie Formmaterialien. Diese fließen in die spezialisierte Fertigung, typischerweise per Sprühverfahren oder Premix-Herstellung, gefolgt von Aushärtung, Zuschnitt und Endbearbeitung sowie Qualitätskontrolle gegenüber Projekt- und Verbandsspezifikationen (zum Beispiel GRCA und ANSI/PCI 128 für GFRC-Paneele). Der Wertschöpfungsanteil im mittleren Bereich der Kette entsteht zunehmend durch digitale Design-to-Manufacture-Workflows, einschließlich BIM-gestützter Detaillierung, CNC-gefräster Formen und werkseigener Produktionskontrolle, die die Variabilität bei architektonisch komplexen Fassaden reduziert.
Nachgelagert verläuft die Kette über Logistik, Montage vor Ort und die Inbetriebnahme der Gebäudehülle, wobei Toleranzen, Befestigungstechnik und Schnittstellenmanagement mit Verglasung, Dämmung und Luft-Wasser-Sperren die erzielte Leistung bestimmen. Die Integration außerhalb der Baustelle ist ein wichtiges Unterscheidungsmerkmal. Clark Pacific hebt werkseitig gefertigte Fassadenliefermodelle hervor, die die Paneelproduktion mit dem Aufbringen der Dämmung und dem Fenstereinbau koordinieren, um den Arbeitsaufwand vor Ort zu reduzieren und die Zeitpläne zu verkürzen. Auf der Materialseite prägen auch vertikal integrierte Zement- und Vertriebsplattformen die Verfügbarkeit und Reaktionsfähigkeit; UltraTech Cement etwa verbindet Zementkapazität mit mehr als 4.400 UltraTech-Building-Solutions-Verkaufsstellen (Stand Anfang 2025) und unterstützt damit schnellere Zyklen von der Spezifikation bis zur Lieferung für zementbasierte Fassaden- und Fertigteil-Ökosysteme in seinen bedienten Märkten.
Wettbewerbslandschaft
Der GRC-Verkleidungsmarkt bleibt mäßig fragmentiert. Die fünf größten Akteure machen rund 35–40 % des weltweiten Umsatzes aus, während Dutzende von regionalen Spezialisten inländische Pipelines bedienen. Europäische Platzhirsche differenzieren sich durch farbkonsistente, durchgefärbte Fassadenhäute und kohlenstoffneutrale Formulierungen. Nahost-Hersteller glänzen bei der Logistik übergroßer Paneele und liefern 6 m lange Einheiten mit integrierten Hebeösen für Wüsten-Megaprojekte[4]https://www.grca.online/grca-memberships/full-members/zanette-srl. Asiatische Hersteller setzen auf Kosteneffizienz und vertrauen auf hochvolumige Wohnhochhäuser, um Kapazitäten auszulasten.
Technologische Verschiebungen bestimmen die Wettbewerbsreihenfolge. Unternehmen, die digital gesteuerte Formenfräsung einsetzen, können Vorlaufzeiten um 25–30 % verkürzen und gewinnen Ausschreibungsterminpläne, die Verzögerungen sanktionieren. Die Einführung dreidimensionaler Glasfasergewebe verbessert die Biegesteifigkeit außerhalb der Ebene, ermöglicht dünnere Paneele mit gleicher Spannweite und erschließt Versandeinsparungen. GRCA-Vollmitglied-Zertifizierungen, die von mehreren Werken im Januar 2025 erneuert wurden, bleiben ein Qualitätsmerkmal und beeinflussen Ausschreibungskurzlisten. Strategische Rückzüge unterstreichen den Spezialisierungsdruck: Ibstocks Rückzug im März 2025 gab kontinentalen Marktanteil für Rieder und SigmaRocs Verkleidungssparten frei. Im April 2025 schloss SigmaRoc eine Partnerschaft mit Adaptavate, um kohlenstoffarme Wandplattenchemie zu kommerzialisieren, die in GRC-Mischungen einfließen könnte, was eine Querfertilisierung zwischen Fassaden- und Innenplattentechnologien anzeigt. Die Gesamtrivalität orientiert sich an Nachhaltigkeitsnachweisen, Fabrikautomatisierung und schlüsselfertigen Installationspaketen, die das Gesamtprojektrisiko für Bauträger senken.
GRC-Verkleidungsbranche Marktführer
Clark Pacific
Ultratech Cement Pvt Ltd
BB Fiberbeton
Sto Group
Rieder Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GRC-Verkleidungsmarkt
- UltraTech Cement Ltd
- Clark Pacific
- BB Fiberbeton
- ASAHI BUILDING-WALL CO. LTD
- Willis Construction Co. Inc.
- Loveld
- Fibrobeton
- GB Architectural Cladding Products Ltd
- Ibstock Telling
- BCM GRC Limited
- Sto Group
- Rieder Group
- GRC UK Ltd
- Panel Systems Ltd
- Permastone
- Pennine Stone Ltd
- Delta Panels
- GRC Arabia
- EuroGRC
- FCP Pre-fabricados

Marktchancen und Zukunftsaussichten
Ein kurzfristiges Whitespace liegt im baugruppenweiten Konformitätsnachweis und im Vertrauen der Planer in nicht brennbare Fassaden, wo standardisierte GFRC-Spezifikationen Genehmigungen verkürzen und Nachbesserungen reduzieren können. Die Auslegung des California Building Code 2025 durch die DSA, die GFRC-Paneele auf ANSI/PCI 128 verweist, formalisiert einen klareren Zulassungsweg für regulierte Projekte und schafft Chancen für Hersteller, die dokumentierte Prüfungen, rückverfolgbare werkseigene Produktionskontrolle und an diese Referenzen angepasste Design-Assist-Pakete bieten können. Produzenten, die eine an GRCA angelehnte Qualitätssicherung mit projektspezifischer Ingenieurleistung (Anker, Bewegungsfugen und Feuchtigkeitsmanagement) kombinieren, erzielen bei Renovierungs- und Sanierungsprogrammen eine stärkere Marktdurchdringung, da Bauherren dort vorhersehbare Leistung und schnellere Genehmigungsverfahren wünschen.
Ausführungsgetriebene Chancen zeigen sich auch bei hochwertigen Gebäudetypen, die Geschwindigkeit, Brandverhalten und Reproduzierbarkeit der Gebäudehülle priorisieren, insbesondere im Gesundheitswesen, in den Life Sciences und bei Rechenzentren. Das Portfolio von Clark Pacific verweist auf diesen Wandel: Kalifornische Kliniken und Forschungseinrichtungen haben vorgefertigte Fassadenansätze mit integrierten Lochfenstern und maßgeschneiderten GFRC-Rahmenkonstruktionen genutzt, und ein Rechenzentrum in Nevada verwendete Ende 2025 außerhalb der Baustelle gefertigte gedämmte Wandpaneele, was die Beschaffungsnachfrage nach werkseitig geliefertem Gebäudehüllenumfang widerspiegelt. Auf der Designseite zeigen wegweisende gemischt genutzte Entwicklungen wie Mission Rock in San Francisco die Nachfrage nach komplexen Texturen und Geometrien, die sich mit schwereren Fertigteilen schwerer replizieren lassen, was Premiumanwendungen unterstützt, bei denen GRC sowohl aus ästhetischen als auch aus baukonstruktiven Gründen spezifiziert wird.
Recent Industry Developments in GRC-Verkleidungsmarkt
- Juni 2026: Clark Pacific meldete einen wichtigen Installationsmeilenstein für das Fassadenprojekt UC Santa Barbara Infinite Facade und verzeichnete Fortschritte bei den letzten Paneelen im Rahmen des vorgefertigten Fassadenumfangs. Das Update unterstreicht die Rolle außerhalb der Baustelle gefertigter Paneelsysteme bei der Beschleunigung des Gebäudehüllenabschlusses und der Senkung des Zeitplanrisikos bei großen institutionellen Projekten.
- April 2026: Clark Pacific stellte das Fassadensystem von Mission Rock Building G in der Frühjahrsausgabe des Magazins Ascent vor und präsentierte den architektonischen Fertigteil-/GFRC-Ansatz, der bei einer hochkarätigen Entwicklung in San Francisco eingesetzt wurde. Die öffentliche Sichtbarkeit der umgesetzten komplexen Geometrie stärkt das Vertrauen der Planer in GRC bei prestigeträchtigen Gewerbeprojekten, bei denen Form, Brandverhalten und Baukonstruktivität gemeinsam bewertet werden.
- März 2025: Ibstock gab einen strategischen Rückzug aus dem GRC-Verkleidungsgeschäft bekannt, um sich wieder auf Kernmauerwerksprodukte zu konzentrieren. Dieser Schritt veränderte die Lieferantenoptionen in Teilen Europas und schuf kurzfristig Raum für Marktanteilsgewinne für verbleibende GRC-Hersteller und Verkleidungsabteilungen, die den regulierten Fassadenersatz und die Neubaunachfrage bedienen.


GRC-Verkleidungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Glasfaserbeton (GRC)-Verkleidungen, die an Gebäudeaußenflächen verwendet werden, einschließlich Paneele und Fassadenelemente, die für Neubauten sowie für Renovierungs- und Sanierungsarbeiten geliefert werden.
Ausgeschlossener Umfang: Nicht berücksichtigt werden der Gesamtwert des Gebäudebaus, allgemeine Betonarbeiten oder nicht-GRC-Fassadenmaterialien wie Metall, Holz, Vinyl oder reine Glasvorhangfassaden.
Segmentierungsübersicht
- Nach Systemtyp
- Hinterlüftete Fassadenverkleidung
- Vorhangfassadensysteme
- Sonstige
- Nach Anwendung
- Wohngebäude
- Gewerbegebäude
- Sonstige
- Nach Installation
- Neubau
- Renovierung & Nachrüstung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten & Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung, woher die Nachfrage nach GRC-Verkleidungen kommt und wie sie typischerweise in Projekten spezifiziert wird, und verknüpft dies dann mit Bauaktivität und Fassadensanierungszyklen. Wir bezogen uns auf öffentliche Quellen wie die Veröffentlichungen des US Census Bureau zu Bauausgaben, die Baustatistik von Eurostat, UN-Comtrade-Handelsstatistiken für relevante Zement- und Faserinputs, IEA-Tracker für Gebäude und Energieeffizienz sowie Brandschutz- und Bauvorschriftenveröffentlichungen, die die Wahl nicht brennbarer Fassaden beeinflussen.
Um diese Signale in nutzbare Modelleingaben umzuwandeln, haben wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen, Nachrichten über Projektvergaben aus angesehener Baufachpresse sowie Seiten von Verbänden und Normungsorganisationen überprüft, die Anwendungsfälle und Leistungserwartungen für GRC beschreiben. Eine kostenpflichtige Abonnementquelle für Unternehmensfinanzdaten und eine Patentdatenbank wurden selektiv genutzt, um die Größenordnung der Lieferanten und die Produktausrichtung gegenzuprüfen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und viele weitere öffentliche Dokumente wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde eingesetzt, um Aspekte zu validieren, die die Sekundärforschung nicht eindeutig aufzeigen kann, insbesondere den typischen Projektmix, Ersatzzyklen und wie sich die Preisgestaltung mit den Inputkosten und der Fertigungskomplexität verändert. Wir sprachen mit einer Mischung aus Herstellern, Fabrikanten, Installateuren, Fassadenberatern und Beschaffungsverantwortlichen in den wichtigsten Bauregionen, damit Nachfragetreiber und Annahmen bestätigt und angepasst werden konnten, bevor die endgültigen Gesamtwerte festgelegt wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 16 % | APAC: 52 % |
| Mittleres Segment: 56 % | Funktions-/Bereichsleiter: 40 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 44 % | Amerika: 19 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, der den adressierbaren Nachfragepool aus Bauleistung, Anteil der Fassadenausgaben und der Durchdringung von GRC in Verkleidungsspezifikationen rekonstruiert, der dann nach Neubau versus Renovierung und nach wichtigen Regionen aufgeteilt wird. Die Gesamtwerte werden durch selektive Bottom-up-Prüfungen abgesichert, wie beispielsweise stichprobenhafte Muster von Projekt-Leistungsverzeichnissen, Diskussionen über Lieferantenkapazität und -auslastung sowie eine Plausibilitätsprüfung anhand von Durchschnittspreis mal Volumen für gängige Paneelkategorien.
Zu den wichtigsten Modelleingaben zählen neue gewerbliche Flächenzuwächse, die Intensität von Renovierung und Sanierung (insbesondere für Energie- und Fassadenauffrischungen), durch Brandschutz getriebene Materialsubstitution, Kosten- und Installationsdruck bei Arbeitskräften sowie die Entwicklung wichtiger Inputkosten wie Zement, Sand und alkalibeständiger Glasfaser. Die Prognose nutzt eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsebene, wobei Baubeginne und Trends bei gewerblichen Baugenehmigungen helfen, den grundlegenden Wachstumspfad zu erklären, und anschließend Expertenfeedback verwendet wird, um Annahmen zu Akzeptanz und Preisgestaltung nach Region zu justieren. Wo Bottom-up-Signale lückenhaft sind, werden Lücken durch konservative Adoptionsbereiche behandelt und anschließend wieder an den verifizierten Top-down-Nachfragepool angeglichen, damit die Schätzung reproduzierbar und nachvollziehbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Prüfungen, damit die Ergebnisse mit den realen Signalen übereinstimmen. Wir vergleichen die implizierten Ausgaben für GRC-Verkleidungen mit unabhängigen Indikatoren wie dem Wachstum der Bauleistung, Renovierungszyklen und dem beobachteten Anteil nicht brennbarer Fassadenspezifikationen, und untersuchen anschließend etwaige starke Abweichungen nach Geografie oder Anwendung.
Vor der endgültigen Freigabe wird das Modell in mehreren Analystendurchläufen überprüft, wobei Ausreißer eine erneute Prüfung der Annahmen und bei Bedarf Nachgespräche mit den Befragten auslösen. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Bauaktivität, die Inputkosten oder die vorschriftenbedingte Nachfrage verändern. Vor der Auslieferung führt ein Analyst einen aktuellen Update-Durchlauf durch, damit die endgültigen Zahlen die neuesten verfügbaren Informationen widerspiegeln.
Marktgröße von GRC-Verkleidungen laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für GRC-Verkleidungen variieren häufig, da jede Studie ihre eigenen Einschlussregeln, ihren Zeitrahmen und ihre Preislogik festlegt, und diese Entscheidungen können den Gesamtwert erheblich verändern. Die größten Unterschiede ergeben sich in der Regel daraus, ob benachbarte Fassadenmaterialien mit einbezogen werden, wie Sanierungsarbeiten behandelt werden und wie schnell die Preisgestaltung aktualisiert wird, wenn sich die Kosten für Zement, Fasern und Arbeit ändern.
Die Hauptabweichung ergibt sich aus einer Ausweitung des Anwendungsbereichs auf breitere Fassadensysteme und Mischmaterialverkleidungen, wobei Mordor Intelligence ausschließlich den GRC-spezifischen Verkleidungswert erfasst und die Preisgestaltung an die projektgetriebene Paneelnachfrage koppelt, anstatt einen durchschnittlichen Anteil der Fassadenausgaben über alle Gebäudehüllen hinweg zuzuweisen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,75 Mrd. USD (2026) | |
| Branchenbericht A | 38,59 Mrd. USD (2026) | Diese Zahl scheint eher näher an einem breiteren Pool von Fassaden- und Verkleidungsausgaben zu liegen, mit einer höher angesetzten kurzfristigen Adoptionsrate von GRC in großen Gewerbeprojekten und einer weniger expliziten Trennung von reinen GRC-Paneelen von benachbarten Systemen. |
| Branchenbericht B | 3,38 Mrd. USD (2025) | Diese Schätzung verwendet wahrscheinlich einen enger gefassten Umfang, was auftreten kann, wenn nur ausgewählte Regionen, nur Paneelverkäufe (ohne Installationswert) oder nur eine Teilmenge der Anwendungen berücksichtigt werden, und wenn die zeitliche Erfassung der Währung und die Preisaktualisierungen nicht auf dasselbe Basisjahr abgestimmt sind. |
Insgesamt lässt sich die Spannbreite dadurch erklären, was als GRC-Verkleidung gezählt wird und wie Nachfrage und Preisgestaltung aus der Bauaktivität rekonstruiert werden. Indem die Schritte nachvollziehbar an Bauleistung, Adoptionssignale und realistische Preisaktualisierungen gekoppelt bleiben, bleibt das Modell leichter reproduzierbar und über Regionen und Endanwendungen hinweg überprüfbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der GRC-Verkleidungsmarkt bis 2031 erreichen?
Der GRC-Verkleidungsmarkt soll bis 2031 einen Wert von 54,79 Milliarden USD erreichen, was einer CAGR von 8,32 % über 2026–2031 entspricht.
Welche Region hat den größten Anteil an der GRC-Verkleidungsnachfrage?
Der asiatisch-pazifische Raum hielt 42,98 % der globalen Umsätze im Jahr 2025, angetrieben durch rasche Urbanisierung und Infrastrukturausgaben.
Warum wechseln Bauträger von Aluminium-Verbundwerkstoffen zu GRC-Fassaden?
Strengere Brandschutzvorschriften und steigende Versicherungsprämien auf brennbare Paneele veranlassen Eigentümer, auf nicht brennbare GRC-Systeme umzusteigen, die die Normkonformität vereinfachen und das langfristige Risiko senken.
Wie unterstützt GRC den modularen Bau?
Leichte Paneele werden in fabrikseitig gefertigte volumetrische Module integriert, was Projektterminpläne um bis zu 50 % verkürzt und unter kontrollierten Bedingungen eine gleichbleibende Qualität gewährleistet.
Seite zuletzt aktualisiert am:



