
Indischer Draht- und Kabelmarkt Größe und Marktanteil
Analyse des indischen Draht- und Kabelmarkts von Mordor Intelligence
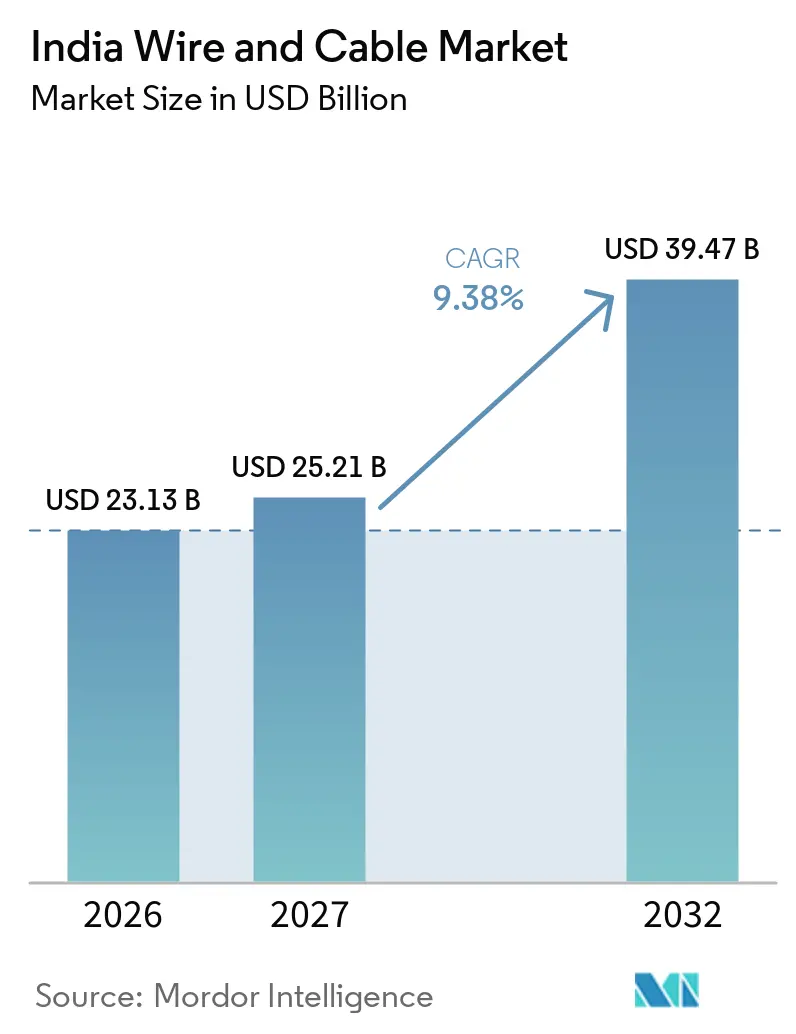
Die Größe des Indien Draht- und Kabelmarkts wird voraussichtlich von 23,13 Milliarden USD im Jahr 2026 auf 25,21 Milliarden USD im Jahr 2027 steigen und bis 2032 39,47 Milliarden USD erreichen, mit einer CAGR von 9,38 % über 2027–2032.
Fertiggestellte Bauprojekte, Installationen erneuerbarer Energien und Upgrades öffentlicher Netze verbinden die Nachfrage in Indien sowohl mit Haushaltsverkabelung als auch mit Projektkabeln. Diese Kräfte veranlassen Hersteller, eine breite Distribution mit dedizierter institutioneller Kundenbetreuung zu kombinieren. Der Einsatz von Glasfaser schafft Chancen bei der Netzerweiterung und -modernisierung, während der Bau von Rechenzentren einen weiteren Nachfragekanal eröffnet. Die Volatilität der Metallkosten kann die Umwandlung von Infrastrukturaktivitäten in profitable Umsätze erschweren, wenn Hersteller Kostensteigerungen schrittweise an Kunden weitergeben. Der Einzelhandelsverkauf von Haushaltsdrähten und institutionelle Strom- oder Glasfaserpakete erfordern separate Vertriebswege zu den Käufern, wobei die Metallpreiserholung bestimmt, wie viel Nachfragewachstum den Gewinn erreicht.
Wichtigste Erkenntnisse des Berichts
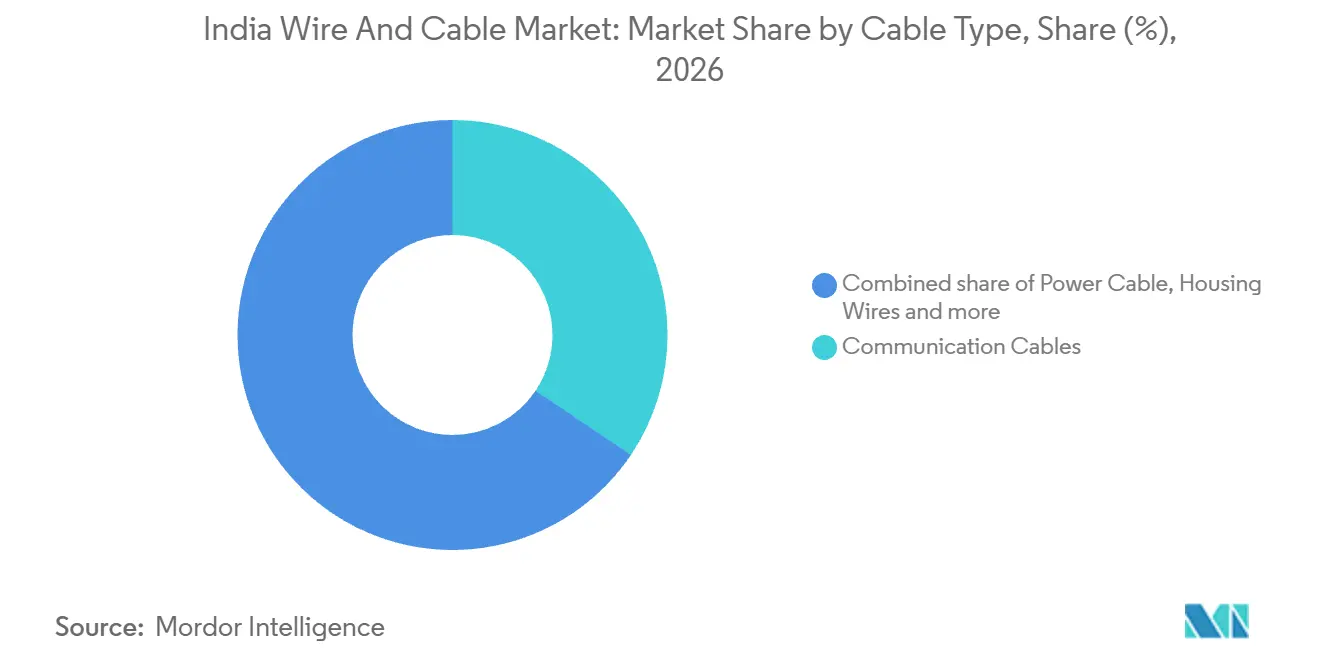
- Nach Kabeltyp hielten Kommunikationskabel im Jahr 2026 einen Marktanteil von 34,43 % am Indien Draht- und Kabelmarkt und werden voraussichtlich mit einer CAGR von 12,45 % über 2027–2032 am schnellsten wachsen.
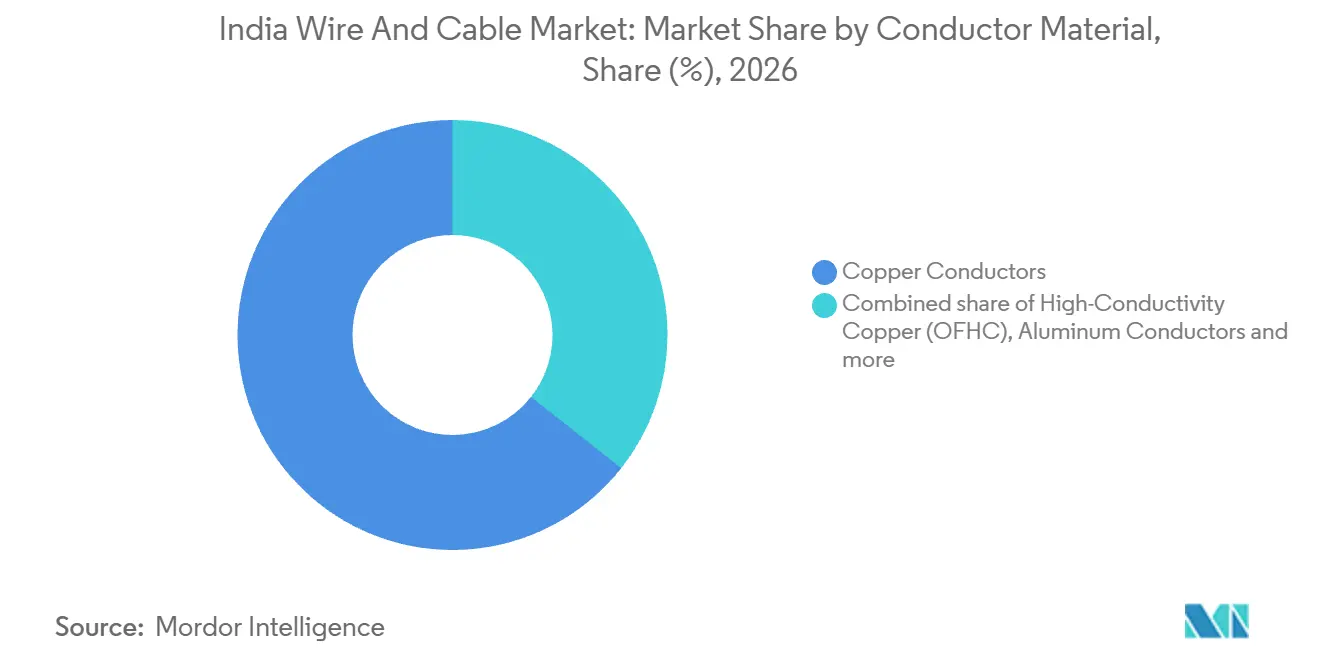
- Bei den Leitermaterialien entfielen Kupferleiter im Jahr 2026 auf einen Anteil von 64,37 % an der Marktgröße des Indien Draht- und Kabelmarkts, während hochleitfähiges Kupfer (OFHC) voraussichtlich mit einer CAGR von 10,2 % über 2027–2032 am schnellsten wächst.
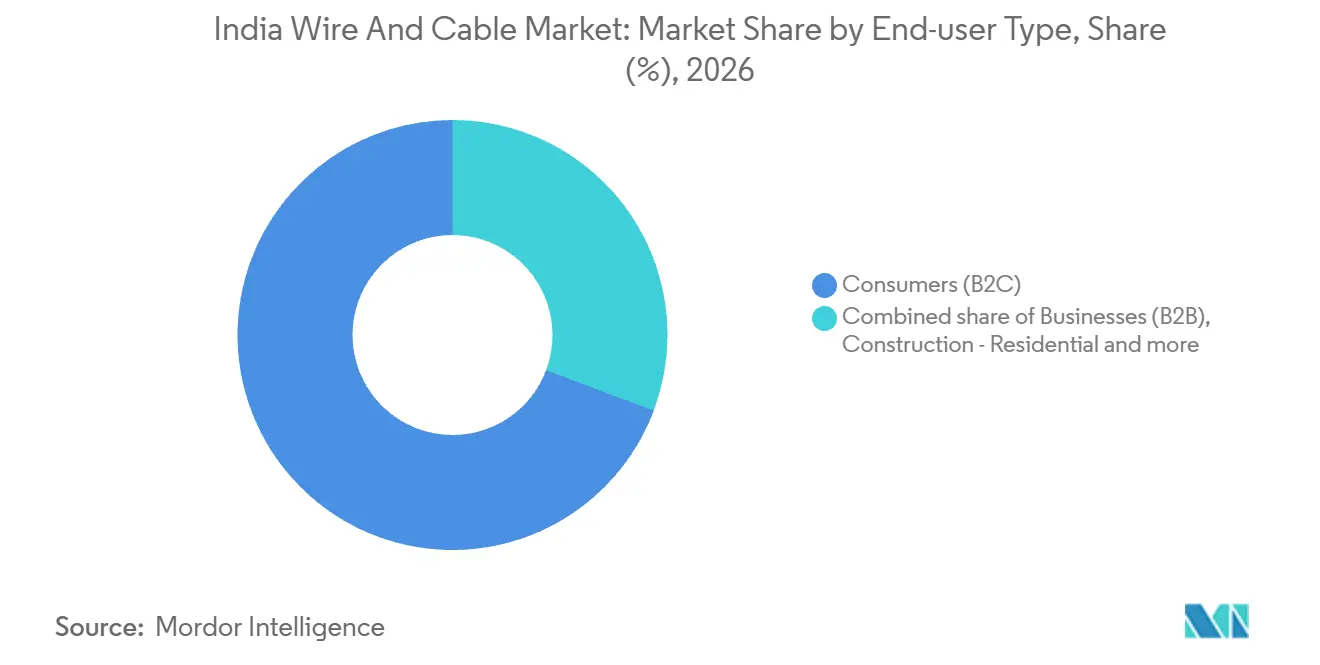
- Verbraucher (B2C) führten die Endverbrauchernachfrage mit 69,28 % des Marktwerts im Jahr 2026 an, und IT und Telekommunikation wird voraussichtlich mit einer CAGR von 10,4 % über 2027–2032 am schnellsten wachsen.
- Geografisch gesehen ist Maharashtra der größte Verbrauchsstaat, während die östlichen Bundesstaaten das schnellste Wachstum von einer kleineren Basis aus bieten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Fertigstellungen im Wohn- und Gewerbeimmobilienbereich | +3.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung des Ausbaus erneuerbarer Energien im Versorgungsmaßstab | +3.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Landesweite 5G-Glasfaserausbau und Turm-Backhaul-Upgrades | +2.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatlicher Vorstoß zur Elektrifizierung ländlicher Haushalte | +1.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| KI-fähiges Hyperscale-Rechenzentrum-Rennen treibt Nachfrage nach verlustarmen optischen Faserkabeln | +1.2% | Visakhapatnam, Andhra Pradesh | Langfristig (≥ 4 Jahre) |
| Reduzierter Importzoll auf Kupferschrott ermöglicht kosteneffizientes Umschmelzen | +0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Fertigstellungen im Wohn- und Gewerbeimmobilienbereich
Elektrische Ausbauten verbinden fertiggestellte Gebäude mit der Nachfrage nach der Verkabelung, die diesen Raum nutzbar macht. CBRE berichtete im dritten Quartal 2026 über rund 19 Millionen Quadratfuß fertiggestellter indischer Büroentwicklungen, ein Anstieg von 26 % gegenüber dem Vorjahr. Separat berichtete das Ministerium für ländliche Entwicklung von 2,66 Millionen im Rahmen von PMAY-G fertiggestellten ländlichen Häusern im Geschäftsjahr 2025–26, einschließlich in früheren Geschäftsjahren genehmigter Häuser. Im Rahmen von PMAY-G bauen die Begünstigten ihre Häuser selbst oder beaufsichtigen den Bau. Büroausbauten und begünstigtengeführter Wohnungsbau geben Kabellieferanten daher Zugang zu unterschiedlichen Projektgrößen und Nachfragekanälen. Die Bedienung beider Bereiche kann das Bauengagement zwischen konzentrierten gewerblichen Entwicklungen und verteilten Haushaltsverkabelungsanforderungen aufteilen.
Beschleunigung des Ausbaus erneuerbarer Energien im Versorgungsmaßstab
Indien hat im Geschäftsjahr 2025-26 eine Rekordsolarkapazität von 44,61 GW hinzugefügt, darunter 16,31 GW dezentrale Solarenergie, und verfügte am 31. März 2026 über eine Versorgungskapazität von 110,4 GW, was die der Nachfrage nach Infrastruktur zugrunde liegende Größe des indischen Draht- und Kabelmarkts unterstützt. Am 13. Oktober 2026 lud die Gujarat Industries Power Company (GIPCL) zu Angeboten für Solar-Gleichstromkabel für ihr 40-MW-Grundstück 1 im Gujarat Charanka Solar Park ein. Die Ausschreibung sah den 27. Oktober als Einreichungsfrist vor, und GIPCL behielt sich das Recht vor, die Mengen vor der Bestellung zu ändern oder die Lieferung auf mehrere Anbieter aufzuteilen. Diese Beschaffung verbindet die Infrastruktur zur Stromerzeugung mit einem spezifischen Bedarf an isolierten Kabeln. Für die indische Draht- und Kabelbranche schafft die Ausschreibungsaktivität einen Weg zur Nachfrage, lässt die Auftragsvergabe jedoch bedingt. Bei diesem Grundstück macht das Recht des Käufers zur Aufteilung der Lieferung die endgültige Anbieterzuteilung – und nicht die Projektkapazität – zur relevanten Grundlage für die Kabelproduktion.
Landesweite 5G-Glasfaserausbau und Turm-Backhaul-Upgrades
Indiens installiertes 5G-Netz erreichte im Juni 2026 563.000 Basisstationen und schuf damit eine erhebliche Infrastrukturbasis für den Backhaul-Bereich. Im Dezember 2025 berichtete die Telecom Regulatory Authority of India (TRAI), dass die Anzahl der mit Glasfaser versorgten Mobilfunk-Basisstationen im Laufe der Zeit gestiegen sei. Insgesamt waren laut Daten des Ministeriums für Telekommunikation, die von TRAI zitiert wurden, im März 2025 46,09 % aller Mobilfunk-Basisstationen mit Glasfaser versorgt. Mikrowellen-Backhaul war weiterhin erforderlich, da Glasfaserverbindungen an einigen Standorten schwierig, zeitaufwendig oder unwirtschaftlich sein konnten. Der Glasfaserausbau kann daher parallel zum drahtlosen Backhaul wachsen, wenn Betreiber Funkkapazitäten hinzufügen, was die Investitionsmuster in die Infrastruktur widerspiegelt, die die Trends im indischen Draht- und Kabelmarkt prägen. Die daraus resultierende Kabelchance hängt von realisierbaren optischen Routen innerhalb eines gemischten Backhaul-Netzes ab, wobei Aufträge davon abhängen, wo Betreiber den Glasfaserausbau rechtfertigen können.
Staatlicher Vorstoß zur Elektrifizierung ländlicher Haushalte
Gezielte Haushaltsstromerzeugung kann die Kabelnachfrage in Gemeinden ausdehnen, die ein rein kommerzieller Ausbau möglicherweise langsamer erreichen würde. Bis Februar 2026 hatte Indien Netzstromerzeugungsarbeiten für 1,37 Millionen Haushalte im Rahmen des Revamped Distribution Sector Scheme genehmigt, darunter identifizierte Stammes-, Scheduled-Caste- und Ferngebietshaushalte. Die Abdeckung umfasste Begünstigte unter PM-JANMAN, DA-JGUA, PM-AJAY und dem Vibrant Village Program, mit Netzstromerzeugung wo immer möglich. Für Lieferanten schafft diese genehmigte Arbeitslast einen potenziellen Weg zu Haushaltsanschlüssen durch öffentliche Verteilungsinvestitionen. Die Umwandlung in Kabelaufträge hängt von der Umsetzung ab, sodass sich die kommerzielle Chance mit der Anschlusslieferung entwickelt. Die Nachfrage aus diesen gezielten Anschlüssen kann die Reichweite eines Lieferanten über die Wirtschaftlichkeit der Bedienung dicht besiedelter Kunden hinaus erweitern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Kupfer- und Aluminiumpreise komprimieren Margen | -1.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionsausgaben für EHV-Erdkabelnetze | -1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Verbreitung von gefälschten minderwertigen Drähten in Tier-3-Märkten | -0.6% | Meerut, Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| Importengpässe bei Spezial-XLPE-Verbindungen | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kupfer- und Aluminiumpreise komprimieren Margen
Schnelle Metallpreisanstiege können Kabelhersteller dazu zwingen, zwischen sofortiger Preisanpassung und dem Schutz der Kundennachfrage abzuwägen. Polycab führte den Druck auf die Segmentrentabilität im dritten Quartal des Geschäftsjahres 2026 hauptsächlich auf Rohstoffinflation und Rupienentwertung zurück. Zwischen September und Dezember 2025 stiegen die Kupfer- und Aluminiumpreise in Rupienrechnung sequenziell um etwa 21 % bzw. 11 %.[1] Eine derart komprimierte Kostensteigerung lässt weniger Zeit, die Verkaufspreise an die Wiederbeschaffungskosten der Vorleistungen anzupassen. Im dritten Quartal des Geschäftsjahres 2026 gab Polycab Preiserhöhungen schrittweise weiter, um Nachfrageunterbrechungen zu vermeiden, und akzeptierte kurzfristigen Margendruck auf Unternehmensebene mit dem Ziel, die Volumina zu schützen. Die ungelöste Kostenfrage ist das Intervall der nicht zurückgewonnenen Inflation, sodass der Schutz der Nachfrage das kurzfristige Margenrisiko des Herstellers nicht beseitigt.
Hohe Investitionsausgaben für EHV-Erdkabelnetze
Die Kosten für unterirdische EHV-Trassen können den Kabelbedarf begrenzen, den ein festes Übertragungsbudget unterstützt. In seiner parlamentarischen Antwort vom August 2025 stellte das Ministerium für Energie in einem indikativen Vergleich auf Basis früherer Erfahrungen die Verlegekosten für unterirdische 400-kV-Doppelstromkreise über kurze Distanzen über die aufgeführten normalen Freileitungsoptionen. Der Vergleich schloss Grundstückskosten aus. Der Ausschluss dieser Kosten hält den Vergleich auf die Leitungsverlegung fokussiert und macht die Installation zu einer eigenständigen Kapitalrestriktion. Für Versorgungsunternehmen, die sich für den unterirdischen Bau entscheiden, kann höherer Installationsaufwand pro Kilometer weniger Mittel für Streckenkilometer und damit kleinere Kabelaufträge bedeuten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kabeltyp:
Kommunikationsnetze verbinden Skalierung mit ExpansionKommunikationskabel hatten 2026 einen Anteil von 34,43 % an der Größe des indischen Draht- und Kabelmarkts und sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,45 % über den Zeitraum 2027-2032. Das Ministerium für Telekommunikation berichtete, dass bis August 2026 im Rahmen des geänderten BharatNet-Programms 55.780 Kilometer Glasfaserkabel verlegt worden waren, wobei 28.700 Gram Panchayats aufgerüstet und angeschlossen wurden.[2] Das Programm kombiniert Upgrades des bestehenden BharatNet-Netzes mit inkrementeller Infrastruktur für zusätzliche Gram Panchayats. Diese Mischung gibt Kabellieferanten Zugang sowohl zur Netzmodernisierung als auch zur erweiterten Abdeckung und verbindet das kommerzielle Ausmaß des Segments mit mehr als einer einzigen Art von Bauarbeiten.
Der indische Draht- und Kabelmarkt verbindet Hersteller mit Investitionen in Stromnetze, einschließlich Verteilungsaufrüstungen, die durch das Revamped Distribution Sector Scheme unterstützt werden. Finolex Cables berichtete im Geschäftsjahr 2025-26 von einem Volumenwachstum von knapp 21 % im Stromkabelgeschäft und verknüpfte die starke Nachfrage nach Nieder- und Hochspannungskabeln mit diesem Programm. Dies schafft einen separaten Nachfragemechanismus gegenüber der Kommunikationsinfrastruktur, wobei die Kabelversorgung an Stromverteilungsarbeiten gebunden ist. Ein Hersteller, der beide Produktgruppen bedient, kann durch sein Portfolio unterschiedliche Infrastrukturanforderungen erfüllen. Das volumenbasierte Ergebnis weist auf eine größere physische Lieferbelastung für Finolex hin, über jeden Preiseffekt auf den Umsatz hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Leitermaterial:
Kupferskalierung unterstützt spezifikationsbasierte DifferenzierungKupferleiter repräsentierten im Jahr 2026 einen Marktanteil von 64,37 % am Indien Draht- und Kabelmarkt und sind damit das größte Segment. Im Geschäftsjahr 2025–26 berichtete Finolex Cables von der Entwicklung von Kapazitäten für verzinnte Kupferleiter durch die Installation einer neuen elektrolytischen Verzinnungsanlage. Die Entwicklung zielte auf Anforderungen in Solar-, Spezial- und Autokabeln ab und verband die Leiterverarbeitung mit mehreren Fertigkabelanwendungen. Für Kabelproduzenten gibt diese Anwendungsbreite einer Investition in einen Leiterprozess mehr als einen potenziellen Weg zur kommerziellen Nutzung. Solar-, Spezial- und Autokabelaufträge würden die Auslastung der Verzinnungsanlage bestimmen und ihre Rendite an die Anwendungsnachfrage statt an das aggregierte Kupfervolumen knüpfen.
Hochleitfähiges Kupfer (OFHC) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,2 % über 2027–2032. Aurubis beschreibt die Wasserstoffversprödungsbeständigkeit in sauerstofffreiem Kupferdrahtwalzgut, das in seiner Anlage in Olen, Belgien, hergestellt wird. Seine technische Erklärung identifiziert Elektrotechnik, flexible Automobildrähte und -litzen sowie feuerfeste Kabel als Anwendungen. Die Beständigkeit gegen Wasserstoffversprödung gibt diesem Vorleistungsmaterial eine spezifische Rolle bei der Verarbeitung und im Betrieb in wasserstoffhaltigen Atmosphären bei erhöhten Temperaturen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchertyp:
Verbraucherreichweite und Telekommunikationsausbau erfordern unterschiedliche KanäleVerbraucher (B2C) hatten 2026 einen Anteil von 69,28 % am Marktanteil des indischen Draht- und Kabelmarkts und sind damit das größte Segment. In seinem Bericht für das Geschäftsjahr 2025-26 beschrieb Finolex über 215.000 Einzelhändler, rund 5.000 Kanalpartner und 26 Depots mit einer Abdeckung in 28 Bundesstaaten und 8 Unionsterritorien. Die Verbraucheransprache konzentrierte sich auf Haushaltsdrähte und die Auswahl flammhemmender Produkte, die Sicherheitsstandards erfüllen. Diese Kombination aus Vertriebsumfang und Produktauswahl verbindet Hersteller über mehrere Zwischenhändler mit Entscheidungen zur Haushaltsverkabelung.
IT und Telekommunikation ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,4 % über den Zeitraum 2027-2032. Indiens kumulatives Glasfaserkabelnetz erreichte laut dem Ministerium für Kommunikation zum 31. Dezember 2025 4,25 Millionen Streckenkilometer und bildet damit eine erhebliche installierte Infrastrukturbasis. Landesweit wurden von April 2022 bis März 2025 850.284 Streckenkilometer verlegt, was den terrestrischen Netzausbau widerspiegelt. Am 27. März 2025 landete Bharti Airtel 2Africa Pearls in Indien als Landungspartner mit den Investoren center3 und Meta und brachte damit über 100 Tbps internationale Kapazität. Terrestrische Streckenerweiterungen und internationale Landungen geben Telekommunikationslieferanten 2 unterschiedliche Infrastrukturanwendungen und knüpfen die Expansion an physische Netzausbauten über den installierten inländischen Bestand hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Maharashtra Draht- und Kabelmarkt
Maharashtra ist der größte Verbrauchsstaat, unterstützt durch Mumbais Rechenzentrum-Korridor und dichte städtische Sanierungsaktivitäten. Cushman & Wakefield berichtete, dass Mumbai in der ersten Jahreshälfte 2026 über eine operative Rechenzentrumskapazität von 890 MW und eine Versorgungspipeline von 1.726 MW verfügte – die größte in Indien.[3] Die Betriebsbasis identifiziert eine etablierte Konzentration von Käufern digitaler Infrastruktur, während die Pipeline auf zusätzliche potenzielle Baunachfrage hinweist. Für Kabelhersteller schafft diese Kombination eine Exposition gegenüber einer konzentrierten Gruppe von Einrichtungen mit erheblichen elektrischen und kommunikationstechnischen Verbindungen.
Östliche Bundesstaaten Draht- und Kabelmarkt
Die östlichen Bundesstaaten bieten das schnellste Wachstum von einer kleineren Verbrauchsbasis aus, mit einem geringeren Pro-Kopf-Verbrauch als entwickeltere Staatsmärkte. Das Ministerium für Kommunikation berichtete von 26.406 Streckenkilometern Glasfaserkabel, die in Odisha von April 2022 bis März 2025 verlegt wurden. Bihars Ausbau belief sich im gleichen Zeitraum auf 17.210 Streckenkilometer und stellt eine separate Kommunikationsinstallationsarbeitslast dar. Odishas Ergänzungen waren in diesem Zeitraum etwa 1,5-mal so groß wie Bihars. Ihre kumulativen Netze waren zum 31. Dezember 2025 in der Größenordnung näher beieinander, mit 156.298 Streckenkilometern in Odisha und 129.992 in Bihar.
Gujarat hatte zum 31. Dezember 2025 290.429 Streckenkilometer Glasfaserkabel, darunter 24.235, die von April 2022 bis März 2025 verlegt wurden. Tamil Nadu hatte zum gleichen Datum 308.907 Streckenkilometer, darunter 102.865, die in diesem Zeitraum verlegt wurden. Rajasthans Gesamtzahl betrug 239.458 Streckenkilometer, mit Ergänzungen von 45.058 im gleichen Zeitraum. Uttar Pradesh hatte insgesamt 406.697 Streckenkilometer, darunter 55.672, die im Zeitraum hinzugefügt wurden. Tamil Nadus größere Ergänzungen platzierten in diesen 3 Jahren mehr neue Glasfaserbauaktivitäten dort, trotz Uttar Pradeshs größerem installierten Netz.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen, Indien und Maharashtra, aus der Perspektive von Kabellieferanten, die Kunden im Bereich elektrischer Installationen bedienen. Nationale Sicherheitsvorschriften verlangen, dass flexible Kabel, die mit tragbaren oder transportablen Geräten verwendet werden, eine spannungsgerechte Isolierung und ausreichenden mechanischen Schutz aufweisen. Ab dem 1. April 2027 fügt eine verabschiedete Änderung der Central Electricity Authority (CEA) Brandschutzprüfungspflichten für Eigentümer von Batteriespeicheranlagen hinzu, die oberhalb von 650 V angeschlossen sind. Innerhalb von 3 Monaten nach Inkrafttreten werden unabhängige Brandschutzprüfungen durch Dritte einem von der Behörde herauszugebenden Verfahren folgen, und Eigentümer werden Berichte bei Elektroinspektoren zur Inspektion einreichen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Central Electricity Authority | Electrical Licensing Board und Electrical Inspectorate |
| Schlüsselinstrumente oder Richtung | CEA-Sicherheitsvorschriften 2023, Vorschriften 23 und 31 | Elektrische Lizenzierungsregeln mit Änderungen von 2019 und Dienstleistungsplan 2025 |
| Kommerzielle Auswirkung | Geschützte, spannungsgeeignete flexible Kabel und qualifiziertes Personal für abgedeckte Installationsarbeiten | Auftragnehmer-Lizenzierung durch benannte Beamte und kategoriespezifische Dienstleistungsgrenzen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt klare Kabelnutzungsanforderungen neben einem qualifizierten Installationstor wider, wobei Arbeiten, die gegen die abgedeckte Auftragnehmerregel verstoßen, von der Inbetriebnahme ausgeschlossen sind. Maharashtras mittlere Bewertung spiegelt ebenfalls seinen definierten Lizenzierungsprozess wider, dessen gesetzliche Fristen 45 Arbeitstage betragen, wenn Eigentümer und Aufseher dieselbe Person sind, und 60, wenn sie sich unterscheiden. Ab dem 1. April 2027 fällt die Prüfungspflicht auf Eigentümer von Batteriespeicheranlagen, die oberhalb von 650 V angeschlossen sind, und fügt eine Inspektionsanforderung für diese Gruppe von Kabelinstallationskunden hinzu. Dieser zusätzliche Compliance-Schritt unterstützt die Verschärfung für Lieferanten, die diese Installationen in Indien und durch dieselbe nationale Regel in Maharashtra bedienen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Versorgung mit Leitermaterialien, die Kabelherstellung und den Großhandelsvertrieb anhand ihrer Erträge und betrieblichen Einschränkungen. Hindalco berichtete in seinem Bericht für das Geschäftsjahr 2025–26 über eine Produktionskapazität von 0,54 Millionen Tonnen Kupfer-Stranggussstäben. Hindalcos Kapazität veranschaulicht den Umfang der Stabversorgung als vorgelagerte Stufe, getrennt von der Kabelherstellung. Der nachgelagerte Vertrieb fügt lokale Reichweite hinzu, wobei der Wert durch eine separate Wiederverkaufstransaktion erfasst wird.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Leitermaterialversorgung | Kupferstabproduzenten wie Hindalco | Stabverkäufe | Konsistenz der Leitervorleistungen | Alternative Lieferungen gegen dieselben Materialanforderungen qualifizieren |
| Kabelherstellung | Draht- und Kabelhersteller wie Polycab India Ltd und Finolex Cables Ltd | Fertigdraht- und Kabelverkäufe | Rohstoffvolatilität während der Umwandlung | Preisüberprüfungen und Absicherung koordinieren |
| Großhandelsvertrieb | Draht- und Kabelgroßhändler wie New India Cables Trading | Großhandels-Wiederverkaufsspannen | Lokale Produktverfügbarkeit mit unterschiedlichen Kundennutzungen abstimmen | Nachschub mit Herstellern und lokaler Nachfrage koordinieren |
| Quelle: Mordor Intelligence | ||||
Polycab berichtete, dass seine Kabel- und Drahtsparte im Geschäftsjahr 2025–26 trotz Rohstoffvolatilität eine Marge vor Zinsen, Steuern, Abschreibungen und Amortisation von 13,6 % aufrechterhalten hat, unterstützt durch Absicherung und Preismaßnahmen. KEI berichtete von einem Netzwerk von 2.125 Distributoren im Geschäftsjahr 2025–26. Polycabs Absicherungs- und Preismaßnahmen unterstützten seine Marge, während KEIs Netzwerk den Umfang des nachgelagerten Kanals zeigt, den die Fabrikproduktion erreichen muss.
Wettbewerbslandschaft
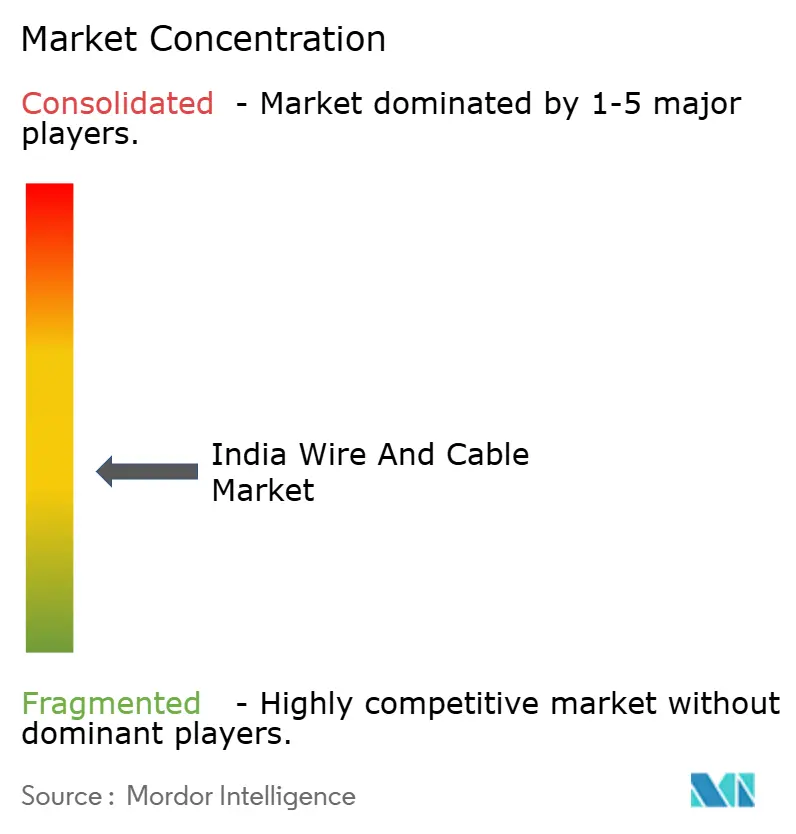
Die Branche hat eine mäßig fragmentierte Lieferantenstruktur, die Haushaltsverkabelung und institutionelle Projekte umfasst, und ihre führenden Lieferanten sind Finolex Cables Ltd, V-Guard Industries Ltd, Havells India Ltd, Polycab India Ltd und KEI Industries Ltd. V-Guards Jahresbericht für das Geschäftsjahr 2025–26 beschrieb seinen Fokus auf inländische Haushaltsverkabelung, mit etwa 90 % bis 95 % des Umsatzes über den Einzelhandel und vollständig integrierter Eigenproduktion in Coimbatore und Kashipur. Finolexs Umsatz im Elektrogeschäft und das Ergebnis vor Zinsen und Steuern wuchsen im Geschäftsjahr 2025–26 um 22 % bzw. 18 %. Havells berichtete von einem höheren konsolidierten Kabelsegmentumsatz im Geschäftsjahr 2025–26 als im Geschäftsjahr 2024–25. Finolexs Ergebnis im Elektrogeschäft blieb hinter seinem Umsatzwachstum zurück, sodass die erhöhte Skalierung einen schwächeren Ertragseffekt hatte, als das Verkaufsergebnis allein vermuten lässt.
Im Geschäftsjahr 2025–26 wuchs Polycabs inländisches Draht- und Kabelsegment um 33 %, während sein institutionelles Geschäft um über 50 % wuchs, begleitet von einem dedizierten Management von Großkunden. Die Änderung im Kontomanagement adressiert, wie Polycab große Käufer erreicht, und macht die Kundenbetreuung neben den hergestellten Kabeln zu einer Wettbewerbsvariablen. KEI fügte im Geschäftsjahr 2025–26 80.232 Kilometer Kabelkapazität hinzu, während seine inländischen institutionellen Hochspannungskabelverkäufe um 82 % stiegen. Polycabs Wachstum im Geschäftsjahr 2025–26 ging mit einer Änderung in der Verwaltung von Großkunden einher, während KEIs Wachstum mit zusätzlicher Kapazität und steigenden inländischen institutionellen EHV-Kabelverkäufen verbunden war.
Die Produktqualifizierung stellt eine andere Wettbewerbsanforderung als die Fertigungsskalierung dar. PVC-isolierte Kabel, die unter Qualitätskontrollanordnungen gemäß IS 694 fallen und bis einschließlich 1.100 V bewertet sind, erfordern das Standardzeichen des Bureau of Indian Standards (BIS). Hersteller müssen Qualitätspläne definieren und einreichen sowie Prüfaufzeichnungen führen, während BIS regelmäßige Tests und prozessbegleitende Kontrollen erwartet. Kleine, mittlere und Kleinstunternehmen können gemeinsame, anerkannte oder angemessen akkreditierte Routineprüfeinrichtungen nutzen, während große Hersteller Routineprüfkapazitäten vorhalten oder gemeinsame Einrichtungen gemäß BIS-Leitlinien nutzen müssen. Für kleine, mittlere und Kleinstunternehmen trennen gemeinsame Routineprüfeinrichtungen den Zugang zu Laborausrüstung vom Eigentum, während Qualitätsplan- und Prüfaufzeichnungspflichten eine gemeinsame Konformitätsanforderung aufrechterhalten.
Marktführer im indischen Draht- und Kabelbereich
-
Finolex Cables Ltd
-
V-Guard Industries Ltd
-
Havells India Ltd
-
Polycab India Ltd
-
KEI Industries Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Draht- und Kabelmarkt Unternehmen in diesem Bericht
- Polycab India Ltd
- Havells India Ltd
- RR Kabel Ltd
- KEI Industries Ltd
- Finolex Cables Ltd
- V-Guard Industries Ltd
- Syska Group
- Panasonic Life Solutions India
- Plaza Wires Ltd
- Sterlite Technologies Ltd (STL)
- HFCL Ltd
- Universal Cables Ltd
- Paramount Communications Ltd
- Dynamic Cables Ltd
- Ram Ratna Wires Ltd
- CMI Ltd
- Ultracab (India) Ltd
- V-Marc India Ltd
- Adani Copper Tubes and Cables (new entrant)
- Birla Cable Ltd
Lesen Sie die Analyse der indischer Draht- und Kabelmarkt-Unternehmen
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen Kabelanwendungen im Zusammenhang mit dem Bau digitaler Infrastruktur und der Planung von Kommunikationsnetzen. Google begann im April 2026 mit dem Bau seines KI-Hubs in Visakhapatnam und startete ein Projekt, das für Gigawatt-skaliges Computing mit AdaniConneX und Nxtra by Airtel ausgelegt ist. Ein solcher Campus schafft unterschiedliche potenzielle Anwendungen für elektrische Verteilung und Kommunikationskonnektivität. Lieferanten können diese Anforderungen durch unterschiedliche Produktpakete adressieren und gleichzeitig Lieferungen mit den Bauphasen der Entwicklung abstimmen.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Elektrische Campusverteilung | KI-Hub-Bau begann im April 2026 | Elektrische Infrastruktur von Rechenzentren | Isolierte Stromkabelversorgung um Bauphasen herum bündeln | Abstimmung mit elektrischen Installationsmeilensteinen | Qualifizierte Stromkabelhersteller |
| Campus-Kommunikationsverbindungen | Grundsteinlegung des KI-Campus im April 2026 | Kommunikationsinfrastruktur von Rechenzentren | Kommunikationskabelversorgung mit Netzinstallation koordinieren | Koordinierung von Netz- und Gebäudeschnittstellen | Kommunikationskabelhersteller |
| Unterseeische Kommunikationssysteme | Ministerium berichtete im März 2026 von 3 Systemen in Planung | Telekommunikationsdienstleister | Systementwickler einbinden, wenn Kabelanforderungen Gestalt annehmen | Projektdefinition und Lieferzeitplan | Spezialisierte Unterseeekabelhersteller |
| Quelle: Mordor Intelligence | |||||
Im August 2026 sagte Googles Infrastruktur- und Energieleiter, dass die erste Phase des Visakhapatnam-Hubs voraussichtlich Ende 2028 in Betrieb gehen würde. Google hoffte, den Bau abzuschließen und den Betrieb über alle Phasen hinweg innerhalb von 5 Jahren nach dieser August-Aussage aufzunehmen. Für Kabellieferanten macht dieser phasenweise Horizont den Installationszeitplan relevanter als die Behandlung des gesamten Campus als eine einzige kurzfristige Anforderung.
Neueste Industrielle Entwicklungen in Indischer Draht- und Kabelmarkt
- September 2026: UltraTech Cement nahm die kommerzielle Produktion in seinem Draht- und Kabelwerk in Bharuch, Gujarat, auf.
- Dezember 2025: KEI Industries nahm Phase I seiner Greenfield-Anlage in Sanand, Gujarat, für Nieder- und Hochspannungskabel in Betrieb.
Indischer Draht- und Kabelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Draht- und Kabelmarkt misst den jährlichen Fabrikabgabewert in USD von hergestellten isolierten elektrischen Drähten und Kabeln sowie optischen Glasfaser-Kommunikationskabeln, die in Indien verkauft werden. Verbraucher und Unternehmen kaufen diese für den Wohn- und Gewerbebau, Telekommunikation, Energieübertragung und -verteilung, Öl und Gas sowie andere Branchen.
Ausschlüsse aus dem Geltungsbereich: Reparaturdienstleistungen, blanke Freileitungsleiter, fertige Kabelbaumsätze und separat verkauftes Zubehör sind ausgeschlossen.
Segmentierungsübersicht
- Nach Kabeltyp
- Starkstromkabel
- Niederspannung (NS)
- Mittelspannung (MS)
- Hoch- und Ultrahochspannung (HS/UHS)
- Haushaltsdrähte
- 90-m-Haushaltsdrähte
- 180-m- und 200-m-Haushaltsdrähte
- Kommunikationskabel
- Koaxialkabel
- Glasfaserkabel
- Daten- und Ethernet-Kabel
- Twisted-Pair-Kabel
- Instrumentierungs- und Steuerkabel
- Flexible und Spezial-Industriekabel
- Starkstromkabel
- Nach Leitermaterial
- Kupferleiter
- Hochleitfähigkeitskupfer (OFHC)
- Aluminiumleiter
- Aluminiumlegierungsleiter
- Nach Endverbrauchertyp
- Verbraucher (B2C)
- Unternehmen (B2B)
- Bauwesen – Wohnbau
- Bauwesen – Gewerbebau
- IT und Telekommunikation
- Energie und Strom Übertragung und Verteilung
- Öl und Gas
- Sonstige Bereiche (Luft- und Raumfahrt und Verteidigung, Fertigung usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie der Index der Industrieproduktion des Ministeriums für Statistik und Programmumsetzung, die jährlichen Leistungsindikatoren der Telecom Regulatory Authority of India und Veröffentlichungen des Ministeriums für Energie, die vom Presseinformationsbüro zu Verteilungsarbeiten und der Digitalisierung von DISCOMs veröffentlicht wurden, liefern Kontext zu Produktion, Netz und Infrastrukturnachfrage. Diese öffentlichen Reihen helfen Analysten, Kabelnachfragesignale mit Industrieaktivität, Telekommunikationsausbau und Investitionen in Stromnetze in Indien zu vergleichen. Sie beschreiben verwandte Aktivitäten und nicht die Marktgesamtheit, sodass die Schätzung auf Herstellerumsatznachweisen verankert und anhand dieser unabhängigen Indikatoren überprüft wird.
Jahresberichte von Unternehmen, Börsenmeldungen, Investorenmaterial und seriöse Finanzpresse können die öffentlichen Quellen durch Produktumsätze, Kapazitätsänderungen, Exporte, Vorleistungspreisbewegungen und Kanalinformationen ergänzen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews mit indischen Kabelherstellern, Distributoren, OEM-Käufern, Auftragnehmern sowie Beschaffungsspezialisten von Versorgungs- oder Telekommunikationsunternehmen testen die Sekundärnachweise zu Produktmix, realisierten Verkaufspreisen, Kanalmargen und Nachfragezeitpunkt. Sobald die Befragten die Annahmen hinter den Prognosetreibern und Segmentanteilen überprüft haben, erfassen Analysten Lücken für die Nachverfolgung und gleichen diese mit Unternehmensoffenlegungen, öffentlichen Projektdaten, Handelsströmen und anderen unabhängigen Marktsignalen ab. Wo Aussagen in Konflikt stehen, gleichen Analysten die Nachweise ab, indem sie Produktumfang, Transaktionsstufe, Wert gegenüber physischer Nachfrage und den von jeder Beobachtung abgedeckten Zeitraum trennen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 30 % | |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den jährlichen indischen Fabrikabgabeumsatzwert in USD von oben nach unten und verteilt diesen Gesamtwert dann auf Kabeltyp, Leitermaterial und Endnutzergruppen unter Verwendung von Produktoffenlegungen der Unternehmen, gemeldeten Umsatzmischungen, Ausschreibungs- und Projektaktivitäten sowie Kanalnachweisen. Baufertigstellungen und Wohnbauarbeiten zeigen die Nachfrage nach Haushaltsdrähten an, während Netz- und Investitionen in erneuerbare Energien die Nachfrage nach Stromkabeln verfolgen. Der Glasfaserausbau in der Telekommunikation und der Rechenzentrumsbau informieren die Nachfrage nach Kommunikationskabeln, während Kupfer- und Aluminiumpreise Wertänderungen pro Einheit erklären helfen. Hersteller- und Zolloffenlegungen helfen dabei, Inlandsverkäufe von Exporten und Importen zu unterscheiden. Prognosen verwenden multivariate Regression, um diese Nachfrage- und Preisindikatoren mit dem Marktwert in Beziehung zu setzen, mit Szenarioanalysen für Metallkosten- und Projektzeitänderungen. Selektive Bottom-up-Prüfungen vergleichen offengelegte Lieferantenumsatz-Rollups und Stichproben von Schätzungen aus Verkaufspreis mal Volumen mit dem Top-down-Gesamtwert. Experten auf Produktebene überprüfen die Richtung und den Zeitpunkt jeder Treiber-Prognose. Fehlende Beobachtungen werden aus benachbarten Jahren und unabhängigen Projekt- oder Unternehmensnachweisen eingegrenzt, dann für gezielte Nachverfolgung markiert.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Herstellerumsätze, Projekt- und Endnutzungsindikatoren, Handelsdaten und Käufer-Kanal-Nachweise und testen dann Jahresveränderungen und Segmentgesamtwerte auf Ausreißer oder unerklärliche Abweichungen. Ein zweiter Analyst überprüft Quelldefinitionen, Periodenabgleich, Berechnungen und Anomalieauflösungen vor der Überprüfung und Freigabe durch einen leitenden Analysten. Wesentliche Inkonsistenzen lösen eine erneute Kontaktaufnahme mit dem betreffenden Befragten oder Quelleigentümer aus. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche politische, rohstoffbezogene, kapazitätsbezogene oder projektbezogene Ereignisse den Ausblick verändern, und vor der Lieferung einer neuen Überprüfung unterzogen.
Schätzung des indischen Draht- und Kabelmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indische Draht- und Kabelmarkt misst den jährlichen Fabrikabgabewert in USD von hergestellten isolierten elektrischen Drähten und Kabeln sowie optischen Glasfaser-Kommunikationskabeln, die in Indien verkauft werden.
Zu den wesentlichen Unterschiedstreibern gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Prognosen verwenden multivariate Regression, um diese Nachfrage- und Preisindikatoren mit dem Marktwert in Beziehung zu setzen, mit Szenarioanalysen für Metallkosten- und Projektzeitänderungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,13 Milliarden USD (2027) | |
| Regionale Beratungsgesellschaft A | 10,25 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 59,3 % unter dem Wert dieses Berichts für 2027 von 25,21 Milliarden USD, 2 Jahre später. Die veröffentlichte PrognoseRate von 7,9 % ist langsamer als der genehmigte Ausblick. |
| Globale Beratungsgesellschaft B | 7,5 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 70,2 % unter dem Wert dieses Berichts für 2027 von 25,21 Milliarden USD, 1 Jahr später. Die veröffentlichte Prognoserate von 5,31 % ist langsamer als der genehmigte Ausblick. |
Die Analysten von Mordor Intelligence triangulieren Herstellerumsätze, Projekt- und Endnutzungsindikatoren, Handelsdaten und Käufer-Kanal-Nachweise und testen dann Jahresveränderungen und Segmentgesamtwerte auf Ausreißer oder unerklärliche Abweichungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Draht- und Kabelmarkt und wie ist die Wachstumsprognose?
Der Markt wird voraussichtlich 2027 25,21 Milliarden USD und bis 2032 39,47 Milliarden USD erreichen, mit einer CAGR von 9,38 % über 2027–2032.
Was treibt die Nachfrage nach Drähten und Kabeln in Indien an?
Bau, Solarinstallationen und Netzupgrades unterstützen die Nachfrage. Indien hat im Geschäftsjahr 2025–26 eine Rekordsolarkapazität von 44,61 GW hinzugefügt, darunter 16,31 GW dezentrale Solarenergie.
Welcher Kabeltyp führt die Branchennachfrage an?
Kommunikationskabel hielten im Jahr 2026 einen Anteil von 34,43 % am Marktwert und werden voraussichtlich mit einer CAGR von 12,45 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wichtige Draht- und Kabellieferanten?
Zu den wichtigsten Lieferanten gehören Finolex Cables Ltd, V-Guard Industries Ltd, Havells India Ltd, Polycab India Ltd und KEI Industries Ltd. Havells berichtete von einem höheren konsolidierten Kabelsegmentumsatz im Geschäftsjahr 2025–26 als im Geschäftsjahr 2024–25.
Was ist eine wichtige Margenherausforderung für Kabelhersteller?
Metallpreisvolatilität kann Margen komprimieren. Polycab verknüpfte den Druck auf die Segmentrentabilität im dritten Quartal des Geschäftsjahres 2026 mit Rohstoffinflation und Rupienentwertung.
Wo ist der Draht- und Kabelverbrauch in Indien am stärksten?
In Indien ist Maharashtra der größte Verbrauchsstaat, während die östlichen Bundesstaaten das schnellste Wachstum von einer kleineren Basis aus bieten.