
Marktgröße und -anteil für Nahtankervorrichtungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
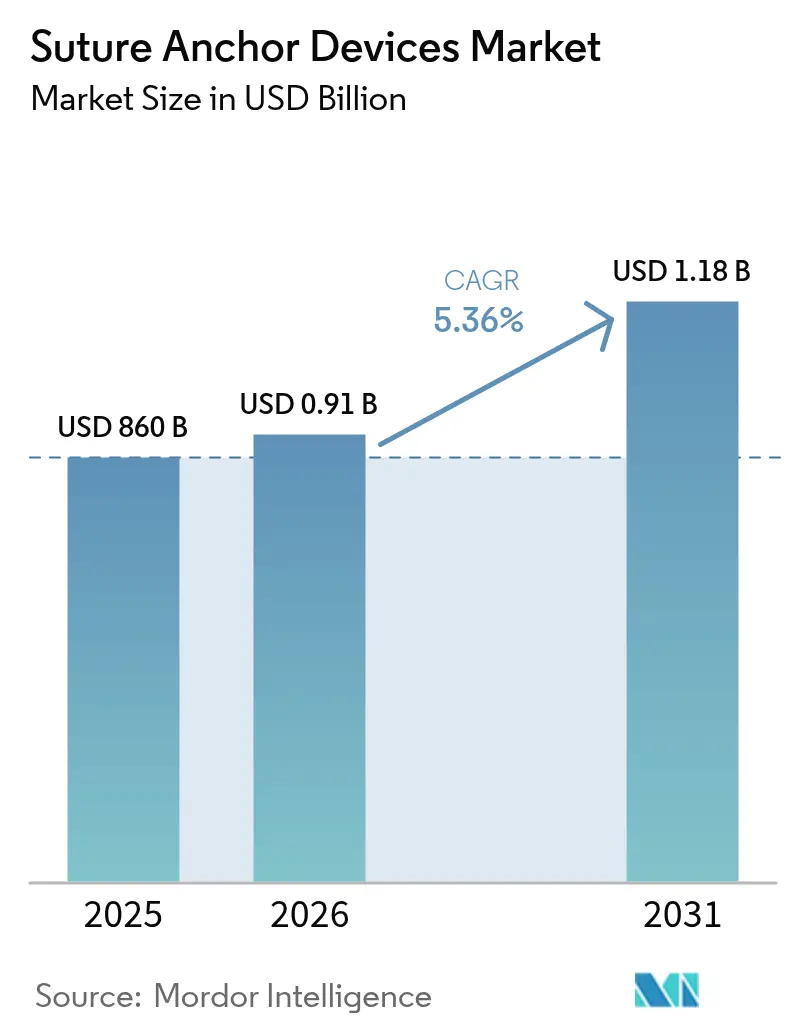
| Marktgröße (2026) | 0.91 Milliarden US-Dollar |
| Marktgröße (2031) | 1.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.36 % |
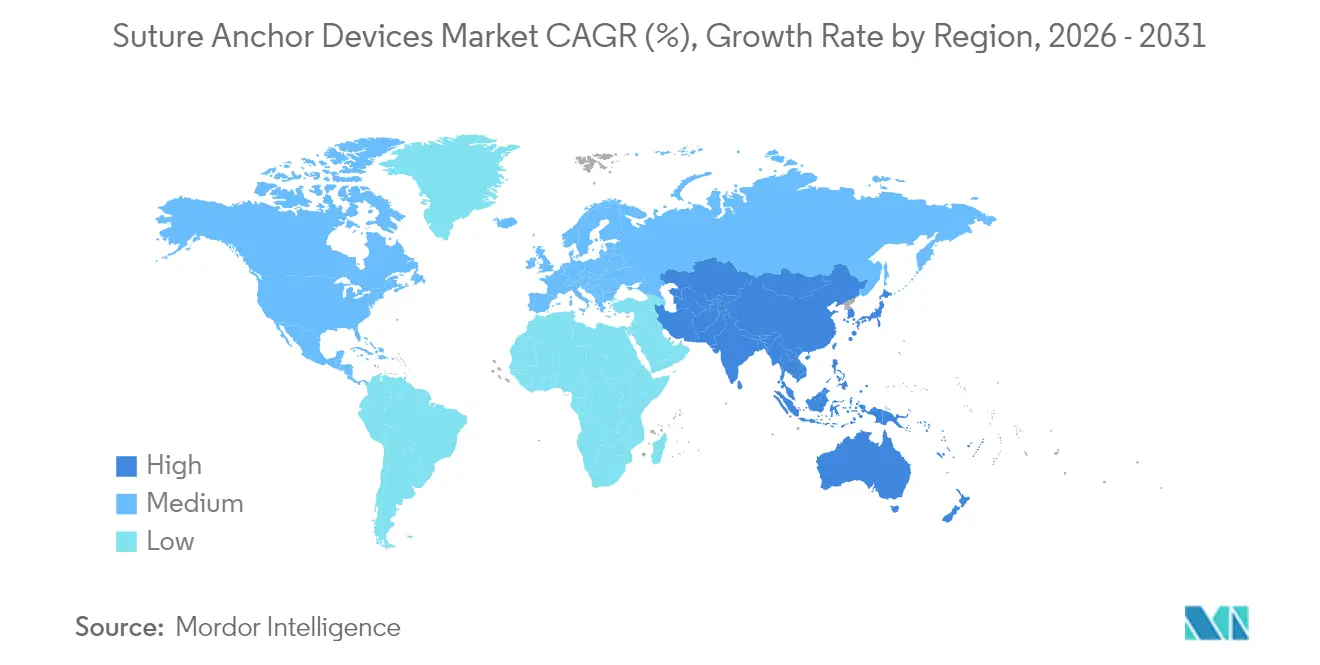
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
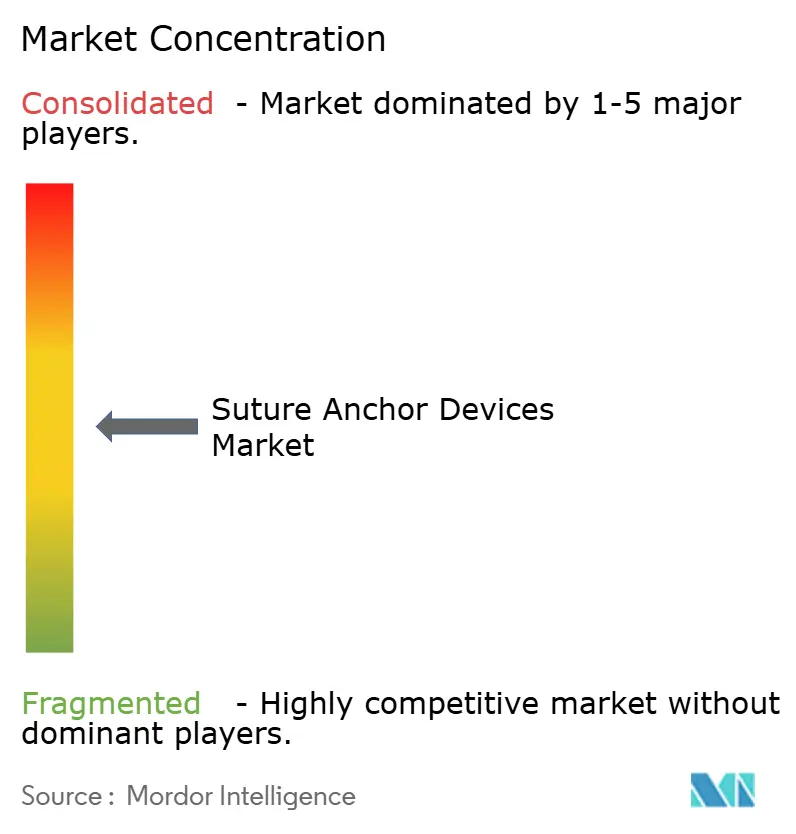
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nahtankervorrichtungen von Mordor Intelligence
Die globale Marktgröße für Nahtankervorrichtungen wurde im Jahr 2025 auf USD 860 Millionen bewertet und wird voraussichtlich von USD 906,1 Millionen im Jahr 2026 auf USD 1.176,74 Millionen bis 2031 wachsen, bei einer CAGR von 5,36 % während des Prognosezeitraums (2026–2031). Das Wachstum spiegelt die breitere Einführung ambulanter chirurgischer Zentren, Fortschritte in der minimal-invasiven Arthroskopie und eine alternde Bevölkerung wider, die aktiv elektive orthopädische Versorgung sucht. Knotenlose Fixierung, bioabsorbierbare Materialien und bandbasierte Konstrukte prägen die Produktdifferenzierung, da Chirurgen Lösungen bevorzugen, die die Technik vereinfachen und gleichzeitig die postoperative Bildqualität erhalten. Regulatorische Klarheit rund um ASTM-anerkannte absorbierbare Polymere beschleunigt Produktzulassungen, und Erstattungsrichtlinien, die ambulante Zahlungen im Jahr 2025 um 2,9 % anheben, stimulieren das Verfahrensvolumen weiter[1]Centers for Medicare & Medicaid Services, "CY 2025 Medicare Hospital Outpatient Prospective Payment System and Ambulatory Surgical Center Payment System Final Rule (CMS 1809-FC)," cms.gov. Die Wettbewerbsintensität ist moderat: Etablierte multinationale Unternehmen erweitern ihre Portfolios, anstatt disruptive Durchbrüche einzuführen, während Rohstoffrisiken in der PEEK-Versorgung und bevorstehende Mikroplastikbeschränkungen Lieferketten- und Compliance-Herausforderungen schaffen. Die Nachfrage im asiatisch-pazifischen Raum beschleunigt sich aufgrund der wachsenden Gesundheitsausgaben der Mittelschicht und positioniert die Region als den am schnellsten wachsenden Beitragenden zum Markt für Nahtankervorrichtungen bis 2030.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten nicht resorbierbare Anker mit einem Marktanteil von 53,02 % am Markt für Nahtankervorrichtungen im Jahr 2025, während resorbierbare Varianten voraussichtlich mit einer CAGR von 8,13 % bis 2031 wachsen werden.
- Nach Material erfassten PEEK und kohlenstofffaserverstärktes PEEK 35,12 % der Marktgröße für Nahtankervorrichtungen im Jahr 2025; bioabsorbierbare Polymere schreiten mit einer CAGR von 8,03 % bis 2031 voran.
- Nach Fixierungsmechanismus machten knotenlose Systeme im Jahr 2025 44,18 % des Umsatzes aus, während bandbasierte Plattformen voraussichtlich mit einer CAGR von 8,01 % expandieren werden.
- Nach Anwendung hielten Schulterreparaturen im Jahr 2025 37,25 % der Marktgröße für Nahtankervorrichtungen; Hüfteingriffe sind das am schnellsten wachsende Segment mit einer CAGR von 9,08 %.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 67,05 %, während ambulante chirurgische Zentren mit einer CAGR von 10,06 % bis 2031 wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 40,33 % des Umsatzes, während der asiatisch-pazifische Raum mit einer CAGR von 9,14 % bis 2031 voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Nahtankervorrichtungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg altersbedingter orthopädischer Verletzungen | +1.2% | Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach minimal-invasiver Arthroskopie | +0.9% | Nordamerika & asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Häufigkeit von Sport- und Freizeitunfällen | +0.7% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu bioabsorbierbaren Ankern zur Reduzierung von MRT-Artefakten | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Fortschritte bei knotenlosen, bandbasierten Ankerplattformen | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Änderungen der ASC-Erstattung in den USA zugunsten ankerbasierter Reparaturen | +0.4% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg altersbedingter orthopädischer Verletzungen
Eine wachsende Kohorte von Erwachsenen über 65 Jahren treibt nun etwa die Hälfte der 18,5 Millionen orthopädischen Eingriffe an, die jährlich in den Vereinigten Staaten durchgeführt werden. Höhere Lebenserwartung und aktive Lebensstile bedeuten, dass mehr Patienten mit Rotatorenmanschettenrissen, Osteoarthritis und Hüftfrakturen vorstellig werden, die alle routinemäßig eine Ankerfixierung erfordern. Deutschland erwartet, dass die Inzidenz von Kniearthroplastiken bis 2040 um 55 % steigen wird, was den demografischen Sog in ganz Europa verdeutlicht. Parallel dazu machen ambulante Erstattungserhöhungen in den USA ankerbasierte Reparaturen in nicht-akuten Umgebungen rentabel und verstärken das Volumenwachstum. Diese sich überschneidenden Trends untermauern eine dauerhafte Nachfrage nach dem Markt für Nahtankervorrichtungen.
Wachsende Nachfrage nach minimal-invasiver Arthroskopie
Die Nano-Arthroskopie hat die Portalgröße auf 2 mm reduziert und ermöglicht Eingriffe unter Lokalanästhesie, die vollwertige Operationssäle umgehen. Arthrex' NanoScope-Plattform exemplifiziert diesen Wandel mit Einweg-1-mm-Bildsensoren, die auch als MRT-Alternativen dienen. Klinische Daten zeigen, dass die Nadelarthroskopie im Vergleich zu Standardtechniken niedrigere postoperative Schmerzwerte erzeugt, während ambulante chirurgische Zentren solche Fälle zu 26 % niedrigeren Kosten als stationäre Krankenhausabteilungen durchführen können. Da die Präferenz für minimal-invasive Eingriffe zunimmt, werden die Verfahrenszahlen – und damit der Markt für Nahtankervorrichtungen – steigen.
Zunehmende Häufigkeit von Sport- und Freizeitunfällen
Strukturierte Überwachungsaufzeichnungen verzeichnen 128.761 Verletzungen der unteren Extremitäten im US-amerikanischen Leichtathletikbereich im vergangenen Jahrzehnt, wobei Verstauchungen und Zerrungen fast die Hälfte der Vorfälle ausmachen. Fußball fügt 843.063 Fälle hinzu und betont das ständige Bänder- und Sehnentrauma bei Jugend- und Erwachsenensportlern. VKB-Rekonstruktionen übersteigen jährlich 400.000; fortschrittliche Anker und aufkommende magnesiumbasierte Fixierungslösungen sind für die frühe Mobilisierung unerlässlich. Solche Verletzungsstatistiken schaffen eine wiederkehrende, verfahrensgetriebene Nachfrage nach dem Markt für Nahtankervorrichtungen.
Verlagerung hin zu bioabsorbierbaren Ankern zur Reduzierung von MRT-Artefakten
Permanente Metallimplantate verzerren die Nachsorgebildgebung und veranlassen Chirurgen, auf absorbierbare Poly(lactid-co-glykolid)-Anker umzusteigen, die nun unter den ASTM-F2579-18-Standards abgedeckt sind[2]US-amerikanische Behörde für Lebens- und Arzneimittel, "Anerkannte Konsensstandards: Medizinprodukte," fda.gov. Die Beseitigung von Artefakten erleichtert eine genaue Neubewertung und sekundäre Eingriffe. Klinische Studien bestätigen kontrollierte Abbauprofile und Knochensubstitution innerhalb von 24 Monaten, obwohl Polyglykolsäureanker bei 4,3 % der Patienten noch entzündliche Ereignisse auslösen. Der Kompromiss zwischen Bildgebungsklarheit und Biokompatibilität hält die Materialinnovation im Mittelpunkt des Marktes für Nahtankervorrichtungen.
Analyse der Hemmnisse-Auswirkungen auf den Markt für Nahtankervorrichtungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unerwünschte Gewebereaktionen auf bestimmte absorbierbare Polymere | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Premiumpreise im Vergleich zu konventionellen Fixierungsmethoden | -0.6% | Preissensible Märkte | Langfristig (≥ 4 Jahre) |
| Aufkommende Mikroplastikvorschriften für abbauende Polymere | -0.4% | Europa | Langfristig (≥ 4 Jahre) |
| Konzentration der PEEK-Lieferkette erhöht das Rohstoffrisiko | -0.3% | Fertigungsregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unerwünschte Gewebereaktionen auf bestimmte absorbierbare Polymere
Polyglykolsäureanker lösen in 6,3 % der Fälle granulomatöse Entzündungen aus, die eine chirurgische Drainage erfordern, wobei die Krankenhausaufenthalte durchschnittlich 18 Tage betragen[3]Bone & Joint Journal, "Fremdkörperreaktionen auf Frakturfixationsimplantate aus biologisch abbaubaren synthetischen Polymeren," boneandjoint.org.uk. Osteolytische Tunnel können 12 Wochen postoperativ auftreten und die Fixierungsintegrität beeinträchtigen. Kohlenstofffaser-PEEK-Platten setzen ebenfalls Partikel frei, die die lokale Zytokinreaktion erhöhen. Diese Biokompatibilitätshürden dämpfen die kurzfristige Einführung neuerer Materialien im Markt für Nahtankervorrichtungen.
Premiumpreise im Vergleich zu konventionellen Fixierungsmethoden
Fortschrittliche Anker können mehr als doppelt so viel kosten wie Edelstahlschrauben, was die Einführung dort erschwert, wo zentralisierte Beschaffung auf Niedrigstgebote setzt, wie zuletzt in Chinas volumenbasierten Einkaufsrunden beobachtet. Kosteneffektivitätsstudien bevorzugen nach wie vor langfristige Vorteile, aber ASC-Einrichtungsleiter zögern oft ohne klare Erstattungsausgleiche, was zu Reibungsverlusten bei der Expansion des Marktes für Nahtankervorrichtungen führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Nahtankervorrichtungen
Nach Produkttyp:
Resorbierbare Dynamik nimmt zuResorbierbare Anker repräsentieren die Innovationsavantgarde. Im Jahr 2025 behielten nicht resorbierbare Anker den größten Block mit 53,02 % des Umsatzes, doch resorbierbare Anker werden voraussichtlich mit einer CAGR von 8,13 % übertreffen. Diese Divergenz erhöht direkt die vom Markt für Nahtankervorrichtungen erfasste Marktgröße durch abbaubare Formate, da Krankenhäuser auf MRT-freundliche postoperative Protokolle umstellen. Smith & Nephews REGENESORB-Plattform, die sich innerhalb von zwei Jahren in Knochen umwandelt, verkörpert das klinische Argument für die Resorption. Chirurgen bleiben vorsichtig, da 4,3 % der Biopolymerfälle unerwünschte Reaktionen zeigen, aber die fortlaufende Polymerwissenschaft senkt die Komplikationsraten. Regierungsstandards wie ASTM F2579-18 zertifizieren Leistungskriterien, erleichtern die Ausschreibungsteilnahme und stärken das Vertrauen in den Markt für Nahtankervorrichtungen.
Die nicht resorbierbare Kategorie behält die Loyalität der Chirurgen, wo hohe Belastbarkeit und langfristige Sicherheit von größter Bedeutung sind. Metallische Anker zeichnen sich in Revisionsszenarios aus, während erweiterte PEEK-Linien eine knochenähnliche Steifigkeit liefern, um Stressabschirmung zu mindern. Da Wettbewerber absorbierbare Spitzen mit nicht resorbierbaren Kernen kombinieren, werden Hybriddesigns kategoriale Grenzen verwischen und eine breite Auswahl im Markt für Nahtankervorrichtungen aufrechterhalten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material:
PEEK-Dominanz trifft auf Biopolymer-HerausforderungPEEK und kohlenstofffaserverstärktes PEEK bildeten im Jahr 2025 35,12 % des Gesamtumsatzes und gaben diesem Hochleistungspolymer den größten einzelnen Materialfußabdruck im Marktanteil für Nahtankervorrichtungen. Bearbeitbarkeit und CT-Kompatibilität machen PEEK zu einem Standard bei komplexen Schulter- und Hüftarbeiten. Evonik's VESTAKEEP i4 3DF ermöglicht nun ASTM-F2026-konforme 3D-gedruckte Implantate und erschließt chirurgenspezifische Geometrien. Dennoch beschleunigen sich Biopolymere wie PLLA und PLGA mit einer CAGR von 8,03 %, unterstützt durch Abbaubarkeit und osteokonduktive Füllstoffe.
Titan und Edelstahl behalten Nischen in der Trauma- und Hartknochenfixierung, wo dauerhafte Festigkeit Bildgebungsbedenken überwiegt. Korallentransplantat-Verbundwerkstoffe und biphasisches Kalziumphosphat-dotiertes PEEK bieten Mittellösungen, die das Einwachsen von Knochen fördern. Im Prognosezeitraum wird die Materialvielfalt voraussichtlich zunehmen, da Lieferanten gegen die PEEK-Versorgungskonzentration absichern und den Markt für Nahtankervorrichtungen gegen Rohstoffschocks abpuffern.
Nach Fixierungsmechanismus:
Knotenlos führt, Band gewinnt an BodenKnotenlose Anker erzielten im Jahr 2025 44,18 % des Umsatzes und verdeutlichen die Verlagerung hin zu optimierten Arbeitsabläufen im Markt für Nahtankervorrichtungen. Designs wie Strykers CinchLock eliminieren Knotenstapel, reduzieren subakromiale Reizungen und beschleunigen Verschlüsse. Bandbasierte Varianten steigen mit einer CAGR von 8,01 %, vergrößern die Kontaktfläche, die Stress verteilt und die Biologie unterstützt; retrospektive Studien berichten von 11 % Rissraten, vergleichbar mit geknoteten Reparaturen, jedoch mit dickerer Sehnenregeneration.
Geknotete Anker bleiben für Chirurgen bestehen, die taktile Kontrolle schätzen oder die Spannung intraoperativ anpassen müssen. Zweite-Generation-Vollnahtplattformen zeigen eine Erfolgsrate von 96,4 % nach sechs Monaten und validieren weiche Anker bei knöchernen Ausrissreparaturen. Über alle Mechanismen hinweg wird das Ringen um geistiges Eigentum rund um selbstsperrende Hülsen und expandierbare Geflechte den Wettbewerb im Markt für Nahtankervorrichtungen verschärfen.
Nach Anwendung:
Schultervolumen, HüftgeschwindigkeitDie Rotatorenmanschettenreparatur hielt im Jahr 2025 37,25 % des Umsatzes und bestätigt die Schulter als Volumenmotor der Marktgröße für Nahtankervorrichtungen. Komplexe Doppelreihen-„Nahtbrücken”-Konfigurationen erfordern mehrere Anker und multiplizieren den Einheitsverbrauch pro Fall. Dennoch zeigen Hüftlabrum-Rekonstruktionen und Korrekturen femoroacetabulärer Impingements eine CAGR von 9,08 %, die schnellste über alle Gelenke hinweg. Chirurgen führen den Schwung auf frühere MRT-Erkennung und wachsende Athletenpopulationen zurück, die korrektive Hüftarbeit suchen.
Meniskus-, MCL- und Sprunggelenkstabilisierungsverfahren verlassen sich zunehmend auf miniaturisierte Anker, die mit engen Gelenkräumen kompatibel sind. In der Entwicklung befindliche robotergestützte arthroskopische Systeme integrieren automatisierte Ankerlieferung und versprechen erhöhte Genauigkeit und geringere Variabilität. Diese Fortschritte werden den Verfahrensmix im Markt für Nahtankervorrichtungen weiter verbreitern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhausskala versus ASC-AgilitätKrankenhäuser machten im Jahr 2025 noch 67,05 % des globalen Umsatzes aus und profitierten von integrierten Versorgungspfaden und Traumafallzufluss. Dennoch werden ambulante chirurgische Zentren voraussichtlich mit einer CAGR von 10,06 % wachsen, was Zahleranreize und die Patientenpräferenz für die Entlassung am selben Tag widerspiegelt. Die CMS fügte 21 Codes – einschließlich Rotatorenmanschettenreparaturen – zur ASC-abgedeckten Liste für 2025 hinzu und verankerte Anker in einer höheren ambulanten Nutzung. Spezialisierte orthopädische Kliniken fragmentieren die Nachfrage weiter und zielen auf Sportmedizin- und geriatrische Nischen ab.
Da Krankenhäuser Robotersuiten und gebündelte Zahlungen einführen, werden sie Ankersysteme betonen, die mit Effizienzmetriken und digitalem Tracking kompatibel sind. Im Gegenzug werden ambulante chirurgische Zentren volumenbasierte Verträge aushandeln, die auf knotenlose, resorbierbare Linien ausgerichtet sind, die den Durchsatz optimieren, und gemeinsam den Markt für Nahtankervorrichtungen erweitern.
Geografische Analyse
Markt für Nahtankervorrichtungen in Nordamerika
Nordamerika erwirtschaftete 40,33 % des Umsatzes im Jahr 2025 und bleibt der technologische Vorreiter im Markt für Nahtankervorrichtungen. Der Anstieg der Medicare-Erstattung für ambulante Schulterarthroplastiken um 36,2 % sowie ein einrichtungsweiter Aufschlag von 2,9 % stärken die Wirtschaftlichkeit von Krankenhäusern und ambulanten Operationszentren. Die kanadische Universalversorgung gewährleistet konstante Basisvolumina, während die Korridore des mexikanischen Medizintourismus den regionalen Patientenpool erweitern.
Markt für Nahtankervorrichtungen in Europa
Europa verzeichnet ein stabiles, jedoch langsameres Wachstum, da nationale Gesundheitssysteme eine strenge Kostendämpfung durchsetzen. Die Medizinprodukteverordnung (EU) 2017/745 verpflichtet zur Neuzertifizierung älterer Anker, was zwar Compliance-Kosten verursacht, jedoch die Produktqualität erhöht. Die Prognosen für Knie- und Hüftgelenkersatz in Deutschland stützen die Nachfrage nach Eingriffen, während Mikroplastik-Vorschriften, die ab Oktober 2029 gelten, die Materialwahl in Richtung umweltkonformer Polymere lenken werden.
Markt für Nahtankervorrichtungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum befindet sich auf einem CAGR-Wachstumspfad von 9,14 % und übertrifft damit alle anderen Regionen. Japan zeigt eine frühe Akzeptanz robotergestützter Arthroplastik und resorbierbarer Anker zur Versorgung einer alternden Bevölkerung. Indien und die ASEAN-Staaten priorisieren Kapazitätsinvestitionen; Änderungen bei der Aufnahme in Referenzmärkte in Australien vereinfachen die Gerätezulassung und beschleunigen die grenzüberschreitende Einführung. Hersteller mit regionaler Montage oder Preisband-Portfolios werden im Markt für Nahtankervorrichtungen in diesem wachstumsstarken Marktbereich überproportional profitieren.

Regulatorisches Umfeld
In den Vereinigten Staaten werden Nahtanker in der Regel als Klasse-II-Produkte gemäß 21 CFR 888.3030/888.3040 reguliert und durchlaufen im Allgemeinen den FDA-510(k)-Zulassungsweg mit Produktcodes wie MAI und MBI. Die Zulassungszeiträume sind eng mit der Auswahl des Prädikats und dem Prüfstandspaket verknüpft, einschließlich Leistungsprüfungen für resorbierbare Materialien. Ein wichtiger Meilenstein im Qualitätsmanagementsystem ist die Aktualisierung der FDA Quality Management System Regulation (QMSR), die ISO 13485:2016 per Verweis in 21 CFR Part 820 aufnimmt und ab dem 2. Februar 2026 in Kraft tritt. Dies erhöht den Schwerpunkt auf ISO-konforme Dokumentation, Risikomanagement und Lieferantenkontrollen in globalen Fertigungsnetzwerken.
In Europa regelt die Verordnung (EU) 2017/745 (MDR) die Klassifizierung und Konformitätsbewertung von implantierbaren und invasiven Produkten basierend auf ihrem Verwendungszweck. Für Hersteller von Nahtankern erhöht dies den Compliance-Aufwand für bestehende Portfolios und hält Benannte Stellen sowie klinische Bewertungen im Zentrum der Zulassungsanträge. In den wichtigsten Märkten fungiert ISO 13485:2016 weiterhin als zentrale Referenz für das Qualitätsmanagement, während von der US-amerikanischen FDA anerkannte Konsensnormen für resorbierbare Polymere, einschließlich ASTM-Normen, die innerhalb von FDA-Programmen referenziert werden, standardisiertere Nachweispakete für die Prüfung resorbierbarer und biokompositer Anker unterstützen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei Smith & Nephew, Johnson & Johnson, Arthrex und Zimmer Biomet durch breite Kataloge anstatt durch einzelne Blockbuster-Geräte einen Mehrheitsanteil kontrollieren. Plattform-Ökosysteme binden Anker an proprietäre Einführinstrumente und Nähte und vertiefen die Wechselkosten. Jüngste Beispiele umfassen Smith & Nephews Fuß-und-Knöchel-Spannungsanpassungssuite und Strykers USD-4,9-Milliarden-Akquisition von Inari Medical zur Diversifizierung in die venöse Versorgung, beides Maßnahmen, die den Cross-Selling-Hebel stärken.
Aufkommende Marktteilnehmer nutzen Materialnischen – wie vollständig biokomposite Anker – oder setzen additive Fertigung für patientenspezifische Geometrien ein. Tetrous' EnFix-Patente erweitern Vorspannungserhaltungsmechanismen und heben IP-Auseinandersetzungen rund um Fixierungsbiomechanik hervor. Technische FDA-Änderungen, die vorher festgelegte Änderungskontrollpläne ermöglichen, reduzieren regulatorische Reibung bei iterativen Upgrades – ein Vorteil für agile Wettbewerber.
Risikofaktoren umfassen die PEEK-Harzkonzentration bei einer Handvoll Lieferanten und intermittierende Engpässe, die die Vorlaufzeiten beeinflussen. Darüber hinaus können Biokompatibilitätsereignisse bei Biopolymeren Rückrufe auslösen und den Markenruf in der Branche für Nahtankervorrichtungen beeinträchtigen. Strategische Absicherung durch Mehrquellvereinbarungen und diversifizierte Materialwissenschafts-Pipelines ist daher zentral für die Aufrechterhaltung der Führungsposition.
Branchenführer für Nahtankervorrichtungen
Smith & Nephew plc
Zimmer Biomet Holdings
ConMed Corporation
Arthrex, Inc.
Johnson and Johnson (DePuy Synthes, Inc.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Nahtankervorrichtungen
- Smiths Group
- Johnson & Johnson
- Arthrex
- Stryker
- Zimmer Biomet
- Conmed
- Medtronic
- Parcus Medical LLC
- Wright Medical Group
- Teknimed
- Enovis (DJO)
- Integra LifeSciences
- Double Medical
- Anika Therapeutics
- Medartis
- Orthomed SAS
- B. Braun
- OrthAlign Inc.
- Ceterix Orthopaedics
- Teleflex Medical
Lesen Sie die Analyse der Nahtankervorrichtungen-Unternehmen

Marktchancen und Zukunftsaussichten
Die Produkterweiterung im Bereich knotenloser, All-Suture- und biointegrativer Konstrukte schafft kurzfristigen Freiraum in Weichgewebe-zu-Knochen-Reparaturabläufen, bei denen Chirurgen vereinfachte Techniken und bildgebungsfreundliche Materialien bevorzugen. Aktuelle Produkt- und Regulierungssignale umfassen die Markteinführung des TightRope-SB-All-Suture-Implantats von Arthrex zur ACL-Fixierung (Februar 2026) sowie die FDA-510(k)-Zulassung für Bioabsorbable PushLock Suture Anchors (Mai 2026). Parallel dazu erhielt OSSIO die FDA-510(k)-Zulassung für den OSSIOfiber Suture Anchor (Februar 2026). Zusammen verschärfen diese Maßnahmen den Wettbewerb um metallfreie und resorbierbare Designs, die die Fixierungsstärke aufrechterhalten und gleichzeitig Artefakte und Bedenken hinsichtlich der Implantatdauerhaftigkeit reduzieren sollen.
Cross-Selling-Möglichkeiten erweitern sich auch durch M&A-Aktivitäten und Plattformbündelung, die Anker an breitere Reparatur-Ökosysteme knüpfen, insbesondere bei hochvolumigen Schulteroperationen und wachsenden ambulanten Behandlungsumgebungen. Smith+Nephew schloss die Übernahme von Integrity Orthopaedics ab (Januar 2026) und ergänzte damit das Tendon-Seam-Rotatorenmanschetten-Reparatursystem in sein Schulterreparaturportfolio, während das Unternehmen weiterhin Produktlinienaktualisierungen wie die Einführung des Q-FIX KNOTLESS All-Suture Anchor (Juli 2025) vornimmt. Da CMS Codes einschließlich Rotatorenmanschettenreparaturen für 2025 in die ASC-abgedeckte Liste aufgenommen hat, haben Anbieter, die Anker mit kompatibler Instrumentierung und standardisierten Arbeitsabläufen bündeln, einen klareren Weg, um die Nutzung in ambulanten Operationszentren zu vertiefen, ohne auf disruptive Einzelprodukt-Durchbrüche angewiesen zu sein.
Aktuelle Branchenentwicklungen im Markt für Nahtankervorrichtungen
- Mai 2026: Smith+Nephew hob in seinem Handelsupdate für das erste Quartal 2026 zweistelliges Wachstum in seinem Schulterreparaturportfolio hervor und verwies dabei auf die Leistung, die den Q-FIX KNOTLESS All-Suture Anchor einschließt. Das Update positionierte knotenlose All-Suture-Plattformen als zentrale Wachstumstreiber des Portfolios und schärfte den Wettbewerbsfokus auf vereinfachte arthroskopische Arbeitsabläufe.
- Dezember 2025: CONMED kündigte das Hercules-XE-Kit mit BioBrace-Implantat für die Augmentation der lateralen Bänder von Fuß und Sprunggelenk an. Die Markteinführung spiegelt die fortschreitende Konvergenz von mechanischer Fixierung mit ergänzenden Weichgewebe-Unterstützungslösungen wider und erweitert die Verkaufsmöglichkeiten für Systeme bei Stabilisierungsverfahren des Sprunggelenks, die Anker und zugehörige Fixierungskomponenten verwenden.
- Juni 2025: CONMED erhielt die FDA-510(k)-Zulassung für den Argo Knotless Anchor (K251530) gemäß 21 CFR 888.3040. Die Zulassung fügt eine weitere knotenlose Option im Klasse-II-Zulassungsweg hinzu und verstärkt eine überfüllte Innovationsspur, in der schrittweise Design- und Applikationsvorteile die Konversion und Vertragsvergabe beeinflussen.


Markt für Nahtankervorrichtungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Nahtanker-Geräten, die zur Fixierung von Weichgewebe an Knochen bei orthopädischen und sportmedizinischen Eingriffen verwendet werden, einschließlich arthroskopischer und offener Reparaturen, erfasst am Verkaufspunkt des Geräts in den wichtigsten Regionen.
Umfangsausschlüsse: Interferenzschrauben, Trauma-Platten und andere Bandfixierungsimplantate sind ausgeschlossen, selbst wenn sie im selben Schulter- oder Knieverfahren verwendet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Resorbierbar
- Nicht resorbierbar
- Nach Material
- Metall (Titan / Edelstahl)
- Bioabsorbierbares Polymer (PLLA, PLGA)
- PEEK & kohlenstofffaserverstärktes PEEK
- Hybrid / Biokomposit
- Nach Fixierungsmechanismus
- Geknotet
- Knotenlos
- Bandbasiert
- Nach Anwendung
- Schulter – Rotatorenmanschette
- Hüfte – Labrum & FAIS
- Knie – Meniskus & MCL
- Fuß & Knöchel
- Ellenbogen & Handgelenk
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren (ASCs)
- Spezialisierte orthopädische Kliniken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Erstellung einer klaren Verfahrens- und Gerätekarte, damit nur das dimensioniert wird, was tatsächlich ein Nahtanker-Gerät ist. Öffentliche Quellen werden verwendet, um den Nachfragepool zu verankern, wie etwa Verfahrensrichtlinien und Sicherheitsmitteilungen der US-amerikanischen FDA, Nutzungs- und Versorgungsumgebungssignale der US-amerikanischen CDC sowie von CMS veröffentlichte Erstattungs- und Kodierungsreferenzen.
Um das Modell regional realistisch zu halten, überprüfen wir auch klinische und Akzeptanzsignale in begutachteten orthopädischen Fachzeitschriften sowie Fachgesellschafts- oder Verbandsmaterialien wie AAOS-Publikationen und Tagungsabstracts sowie staatliche Gesundheitsstatistiken in großen Märkten. Diese werden durch Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte ergänzt, um Verschiebungen im Produktmix zu interpretieren (zum Beispiel die Verbreitung knotenloser Systeme und die Akzeptanz von Biokompositen). Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um Portfolios und Preisentwicklungen zu klären. Die hier aufgeführten Quellen dienen nur als Beispiele, und viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die reale Aufteilung zwischen Ankertypen zu validieren und zu bestätigen, wie Krankenhäuser und ambulante Operationszentren diese Geräte beschaffen und standardisieren. Wir sprechen mit einer Mischung aus Klinikern, Beschaffungsleitern, Distributoren und Produktspezialisten in APAC, EMEA und Amerika, sodass Preisgestaltung, Nutzung nach Verfahren und kurzfristige Veränderungen in der Technik in das endgültige Modell einfließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 17% | APAC: 43% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 24% | EMEA: 33% |
| Kleinere Akteure: 17% | Manager: 59% | Amerika: 24% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau des Nachfragepools, bei dem Verfahrensvolumina und Versorgungsumgebungen nach wichtigen Ländern rekonstruiert und dann mit der typischen Nahtanker-Nutzung pro Verfahren verknüpft werden. Sobald diese Struktur stabil ist, bestätigen wir die Gesamtsummen mit selektiven Bottom-up-Prüfungen, wie etwa der Aggregation eines Stichprobensatzes von Lieferantenumsätzen nach Region und der Plausibilitätsprüfung der implizierten durchschnittlichen Verkaufspreise anhand von Kanal-Feedback.
Zu den wichtigsten Inputs zählen Trends bei Arthroskopie- und Sportmedizinverfahren (Rotatorenmanschetten- und Labrumreparaturen sind besonders wichtig), Ankerraten pro Fall bei Schulter- und Kniereparaturen, Verschiebungen im Mix zwischen geknoteten und knotenlosen Systemen, Materialpräferenzen (Metall, Polymer, PEEK und Biokomposit) sowie Preisbewegungen im Zusammenhang mit Vertrags- und Ausschreibungsverhalten. Wo die Unternehmensberichterstattung unvollständig ist, werden Lücken durch die Nutzung von Vergleichsgruppen-Verhältnissen, Distributoraufteilungen und regionalen Verfahrensintensitäten geschlossen, um eine Überbewertung kleinerer Länder zu vermeiden.
Prognosen werden mittels Szenarioanalyse erstellt, da sich die Erholung der Verfahren, die Verlagerung zu ambulanten Behandlungen und der Produktmix je nach Region unterschiedlich schnell verändern können. Der endgültige Ausblick wird festgelegt, nachdem Expertenfeedback eine Einigung über die wahrscheinliche Richtung der Verfahrensvolumina, der Implantatnutzung pro Fall sowie der Preiserosion oder Premiumisierung über den Prognosezeitraum erzielt hat.
Datenvalidierung & Aktualisierungszyklus
Vor der endgültigen Freigabe werden die Ergebnisse aus drei Blickwinkeln trianguliert: verfahrensbasierte Nachfrage, Angemessenheit der Lieferantenumsätze und implizierte Preisgestaltung nach Ankertyp. Ausreißer werden auf Länder- und Regionsebene gekennzeichnet und dann überarbeitet, wenn eine Diskrepanz zu bekannten Operationstrends, Erstattungsverschiebungen oder Kanalstrukturen auftritt.
Ein zweiter Analyst überprüft Annahmen, Berechnungen und Einheitenlogik, gefolgt von einer abschließenden Konsistenzprüfung über alle Tabellen und Textaussagen hinweg. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren regulatorischen Maßnahmen oder sprunghaften Veränderungen der Verfahrensvolumina. Vor der Auslieferung führen wir eine erneute Überprüfung der wichtigsten Indikatoren durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der globalen Marktgröße für Nahtanker-Geräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Nahtanker-Geräte können unterschiedlich aussehen, da die Umfangsabgrenzung nicht auf dieselbe Weise gezogen wird und da Verfahrens- und Preisannahmen nach unterschiedlichen Zeitplänen aktualisiert werden. Unterschiede ergeben sich auch daraus, wie Unternehmen die Verlagerung zu ambulanten Behandlungen, die Akzeptanz knotenloser Systeme handhaben und wie sie klinische Volumensignale in Gerätenachfrage übersetzen.
Interferenzschrauben sind in einigen Schätzungen ein häufiger Zusatz, doch dieser Posten liegt außerhalb des Umfangs von Mordor Intelligence für den Markt für Nahtanker-Geräte, was die Zählung auf Anker beschränkt, die zur Wiederbefestigung von Weichgewebe verwendet werden. Eine weitere häufige Lücke ist das für die Währungsumrechnung verwendete Jahr und ob die Werte konstant gehalten oder mit dem Wechselkurs schwanken gelassen werden, sowie die Frage, wie aggressiv Anker-pro-Fall und ASP mit der Markteinführung neuer Systeme nach oben getrieben werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,91 Mrd. USD (2026) | |
| Fachzeitschrift A | 0,87 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und stützt sich tendenziell auf von Herstellern gemeldete Marktgesamtwerte, mit begrenzter Klarheit darüber, ob der Mix ambulanter Verfahren und die Umrechnung zu konstanten Wechselkursen konsistent angewendet werden. |
| Globale Beratungsgesellschaft B | 0,87 Mrd. USD (2025) | Beginnt mit einem breiten Pool orthopädischer Reparaturausgaben und wendet Durchdringungsannahmen an, was Variationen bei der Geräteanzahl pro Fall unterbewerten und angrenzende Fixierungsimplantate in denselben Bereich einordnen kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was neben Ankern einbezogen wird, wie das Verfahrensvolumen in Ankernachfrage übersetzt wird und welches Währungsjahr für die Umrechnung verwendet wird. Indem die Zählung an die verfahrensgetriebene Nutzung geknüpft und dann die implizierte Preisgestaltung und die Umsatzgesamtwerte überprüft werden, bleibt die Endzahl an praktische Inputs rückverfolgbar, die überarbeitet werden können, wenn sich die klinische Praxis ändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Nahtankervorrichtungen und wie schnell wächst er?
Der Markt wird im Jahr 2026 auf USD 906,1 Millionen bewertet und soll bis 2031 USD 1.176,74 Millionen erreichen, mit einem Wachstum von 5,36 % CAGR.
Welche Produkttypen expandieren am schnellsten?
Resorbierbare Anker zeigen die stärkste Dynamik und wachsen mit einer CAGR von 8,13 %, da Chirurgen MRT-freundliche, resorbierbare Lösungen bevorzugen.
Warum gewinnen knotenlose und bandbasierte Fixierungssysteme an Popularität?
Sie verkürzen die Operationszeit, reduzieren Weichteilreizungen und bieten eine Lastverteilung, die eine bessere Heilung unterstützt, was eine CAGR von 8,01 % für bandbasierte Designs antreibt.
Welche Region bietet das höchste Wachstumspotenzial bis 2031?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 9,14 %, gestützt durch den Ausbau der Gesundheitsinfrastruktur und die steigende Nachfrage der Mittelschicht nach fortschrittlicher orthopädischer Versorgung.
Welche Schlüsselfaktoren könnten das Marktwachstum hemmen?
Unerwünschte Gewebereaktionen auf bestimmte Biopolymere, Premiumpreisdruck in kostenempfindlichen Märkten und bevorstehende Mikroplastikvorschriften könnten die Einführung dämpfen.
Seite zuletzt aktualisiert am:



