
Tamanho e Participação do Mercado de Dispositivos de Âncora de Sutura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
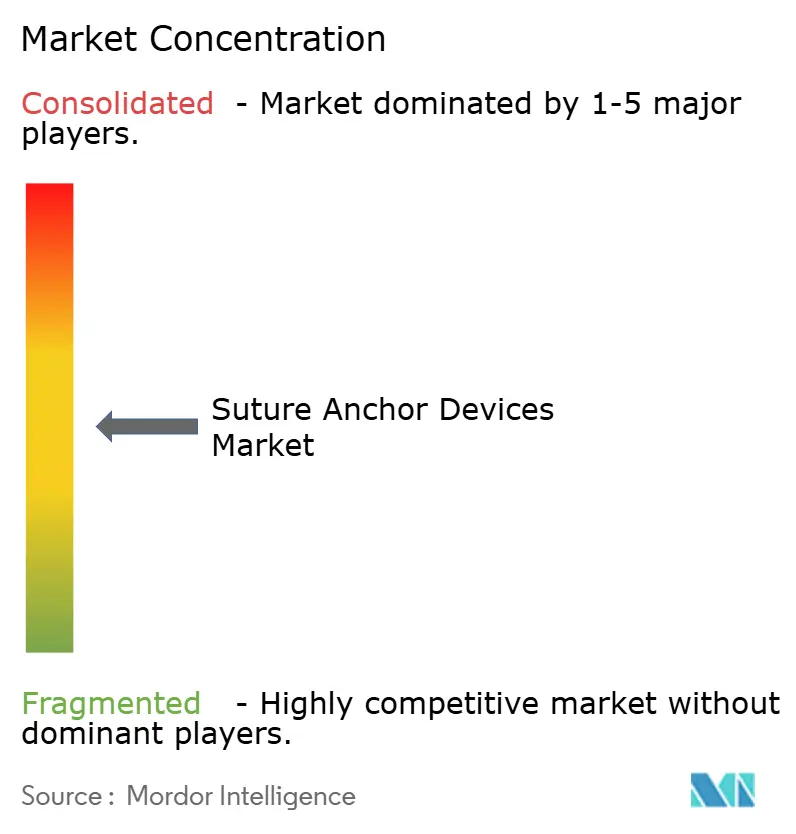
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Âncora de Sutura por Mordor Intelligence
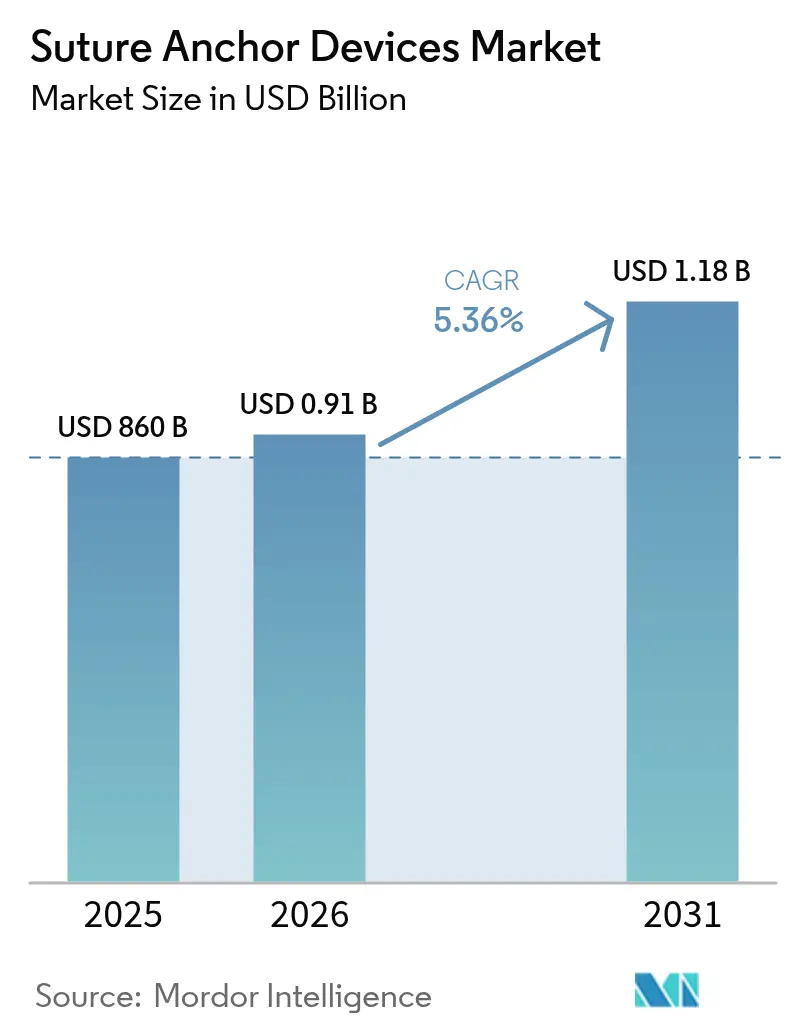
O tamanho do mercado global de dispositivos de âncora de sutura foi avaliado em USD 860 milhões em 2025 e estima-se que cresça de USD 906,1 milhões em 2026 para atingir USD 1.176,74 milhões até 2031, a um CAGR de 5,36% durante o período de previsão (2026-2031). O crescimento reflete a adoção mais ampla de centros cirúrgicos ambulatoriais, os avanços na artroscopia minimamente invasiva e uma população envelhecida que busca ativamente cuidados ortopédicos eletivos. A fixação sem nó, os materiais bioabsorvíveis e as construções baseadas em fita estão moldando a diferenciação de produtos, à medida que os cirurgiões preferem soluções que simplificam a técnica enquanto preservam a qualidade de imagem pós-operatória. A clareza regulatória em torno dos polímeros absorvíveis reconhecidos pela ASTM está acelerando as aprovações de produtos, e as políticas de reembolso que elevam os pagamentos ambulatoriais em 2,9% em 2025 estimulam ainda mais os volumes de procedimentos[1]Centros de Serviços Medicare e Medicaid, "Regra Final do Sistema de Pagamento Prospectivo para Pacientes Ambulatoriais de Hospitais Medicare e do Sistema de Pagamento de Centros Cirúrgicos Ambulatoriais do Ano Civil 2025 (CMS 1809-FC)," cms.gov. A intensidade competitiva é moderada: as multinacionais estabelecidas estão ampliando seus portfólios em vez de introduzir avanços disruptivos, enquanto o risco de matéria-prima no fornecimento de PEEK e as iminentes restrições a microplásticos criam desafios na cadeia de suprimentos e de conformidade. A demanda na Ásia-Pacífico está se acelerando com base na expansão dos gastos com saúde da classe média, posicionando a região como a contribuinte de crescimento mais rápido para o mercado de dispositivos de âncora de sutura até 2030.
Principais Conclusões do Relatório
- Por tipo de produto, as âncoras não absorvíveis lideraram com 53,02% da participação do mercado de dispositivos de âncora de sutura em 2025, enquanto as variantes absorvíveis têm projeção de crescimento a um CAGR de 8,13% até 2031.
- Por material, PEEK e PEEK reforçado com carbono capturaram 35,12% do tamanho do mercado de dispositivos de âncora de sutura em 2025; os polímeros bioabsorvíveis estão avançando a um CAGR de 8,03% até 2031.
- Por mecanismo de fixação, os sistemas sem nó representaram 44,18% da receita em 2025, enquanto as plataformas baseadas em fita têm previsão de expansão a um CAGR de 8,01%.
- Por aplicação, os reparos de ombro mantiveram 37,25% do tamanho do mercado de dispositivos de âncora de sutura em 2025; os procedimentos de quadril são o segmento de crescimento mais rápido, com CAGR de 9,08%.
- Por usuário final, os hospitais detinham 67,05% da participação de receita em 2025, enquanto os centros cirúrgicos ambulatoriais estão crescendo a um CAGR de 10,06% até 2031.
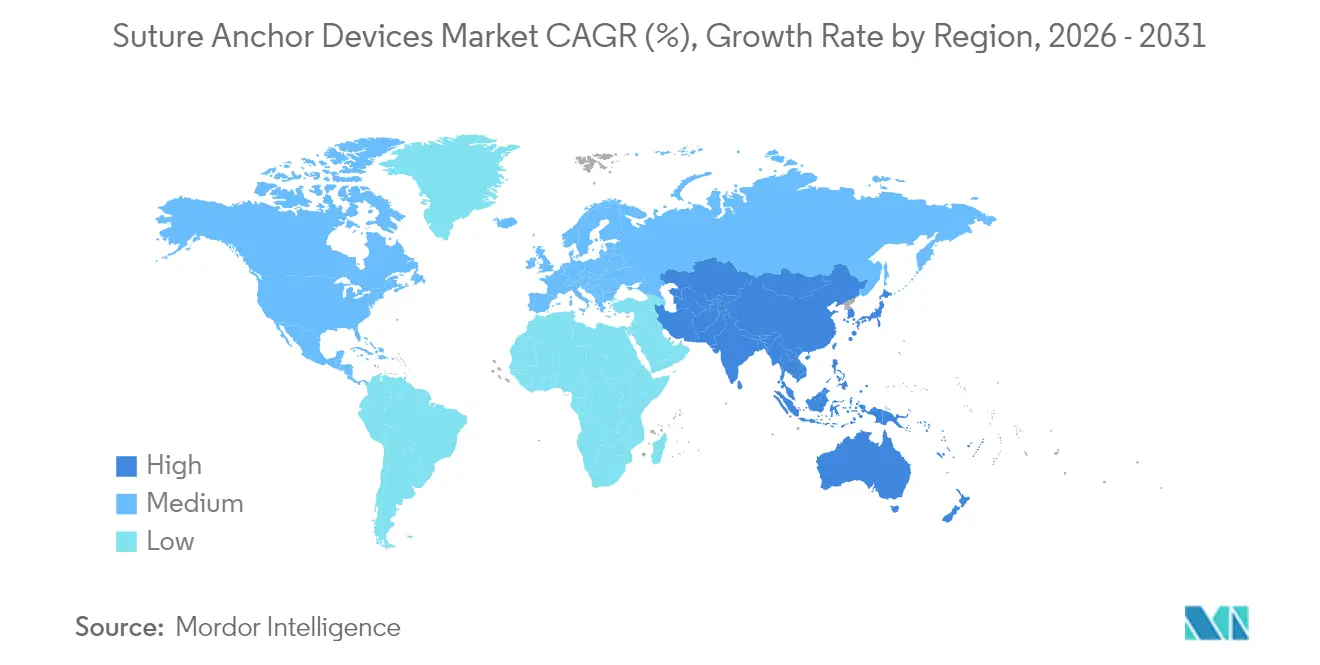
- Por geografia, a América do Norte detinha 40,33% da receita de 2025, enquanto a Ásia-Pacífico avança a um CAGR de 9,14% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Dispositivos de Âncora de Sutura*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de lesões ortopédicas relacionadas ao envelhecimento | +1.2% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente demanda por artroscopia minimamente invasiva | +0.9% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento da incidência de acidentes esportivos e recreativos | +0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Mudança para âncoras bioabsorvíveis para reduzir artefatos de ressonância magnética | +0.6% | Global | Médio prazo (2-4 anos) |
| Avanços em plataformas de âncoras sem nó e baseadas em fita | +0.5% | Global | Curto prazo (≤ 2 anos) |
| Mudanças no reembolso de centros cirúrgicos ambulatoriais nos EUA favorecendo reparos baseados em âncoras | +0.4% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Lesões Ortopédicas Relacionadas ao Envelhecimento
Um grupo crescente de adultos acima de 65 anos impulsiona atualmente cerca de metade dos 18,5 milhões de procedimentos ortopédicos realizados anualmente nos Estados Unidos. A maior expectativa de vida e os estilos de vida ativos significam que mais pacientes apresentam rupturas do manguito rotador, osteoartrite e fraturas de quadril, todas as quais rotineiramente requerem fixação com âncora. A Alemanha prevê que a incidência de artroplastia de joelho aumente 55% até 2040, ilustrando a pressão demográfica em toda a Europa. Em paralelo, os aumentos no reembolso ambulatorial nos EUA tornam os reparos baseados em âncoras viáveis em ambientes não agudos, reforçando o crescimento do volume. Essas tendências convergentes sustentam uma demanda duradoura para o mercado de dispositivos de âncora de sutura.
Crescente Demanda por Artroscopia Minimamente Invasiva
A nano-artroscopia reduziu o tamanho do portal para 2 mm, permitindo procedimentos sob anestesia local que dispensam salas de cirurgia de grande porte. A plataforma NanoScope da Arthrex exemplifica essa mudança com sensores de imagem de uso único de 1 mm que também servem como alternativas à ressonância magnética. Dados clínicos mostram que a artroscopia por agulha produz pontuações de dor pós-operatória mais baixas em comparação com as técnicas padrão, enquanto os centros cirúrgicos ambulatoriais podem realizar esses casos com um custo 26% menor do que os departamentos ambulatoriais hospitalares. À medida que as preferências minimamente invasivas se aprofundam, as contagens de procedimentos — e, por extensão, o mercado de dispositivos de âncora de sutura — estão destinadas a crescer.
Aumento da Incidência de Acidentes Esportivos e Recreativos
A vigilância estruturada registra 128.761 lesões de membros inferiores no atletismo dos EUA na última década, com entorses e distensões formando quase metade dos incidentes. O futebol acrescenta 843.063 casos, enfatizando o trauma constante de ligamentos e tendões em atletas jovens e adultos. As reconstruções do ligamento cruzado anterior superam 400.000 anualmente; âncoras avançadas e soluções emergentes de fixação à base de magnésio são vitais para a mobilização precoce. Essas estatísticas de lesões criam uma demanda recorrente e orientada por procedimentos para o mercado de dispositivos de âncora de sutura.
Mudança para Âncoras Bioabsorvíveis para Reduzir Artefatos de Ressonância Magnética
Implantes metálicos permanentes distorcem as imagens de acompanhamento, levando os cirurgiões a optarem por âncoras absorvíveis de poli(lactídeo-co-glicolídeo) agora cobertas pelas normas ASTM F2579-18[2]Administração de Alimentos e Medicamentos dos EUA, "Normas de Consenso Reconhecidas: Dispositivos Médicos," fda.gov. A eliminação de artefatos facilita a reavaliação precisa e as intervenções secundárias. Estudos clínicos confirmam perfis de degradação controlada e substituição óssea dentro de 24 meses, embora as âncoras de ácido poliglicólico ainda desencadeiem eventos inflamatórios em 4,3% dos pacientes. A troca entre clareza de imagem e biocompatibilidade mantém a inovação em materiais em primeiro plano em todo o mercado de dispositivos de âncora de sutura.
Análise de Impacto das Restrições do Mercado de Dispositivos de Âncora de Sutura*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reações adversas de tecidos a certos polímeros absorvíveis | -0.8% | Global | Médio prazo (2-4 anos) |
| Preços premium em comparação com métodos de fixação convencionais | -0.6% | Mercados sensíveis a preços | Longo prazo (≥ 4 anos) |
| Regulamentações emergentes sobre microplásticos direcionadas a polímeros em degradação | -0.4% | Europa | Longo prazo (≥ 4 anos) |
| Concentração da cadeia de suprimentos de PEEK elevando o risco de matéria-prima | -0.3% | Regiões de fabricação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reações Adversas de Tecidos a Certos Polímeros Absorvíveis
As âncoras de ácido poliglicólico provocam inflamação granulomatosa que requer drenagem cirúrgica em 6,3% dos casos, com internações hospitalares com média de 18 dias[3]Bone & Joint Journal, "Reações de corpo estranho a implantes de fixação de fraturas de polímeros sintéticos biodegradáveis," boneandjoint.org.uk. Túneis osteolíticos podem aparecer 12 semanas após a cirurgia, comprometendo a integridade da fixação. As placas de PEEK com fibra de carbono também liberam partículas que elevam a resposta local de citocinas. Esses obstáculos de biocompatibilidade moderam a adoção de curto prazo de materiais mais novos no mercado de dispositivos de âncora de sutura.
Preços Premium em Comparação com Métodos de Fixação Convencionais
As âncoras avançadas podem custar mais do que o dobro dos parafusos de aço inoxidável, dificultando a adoção onde a aquisição centralizada enfatiza as licitações de menor preço, como observado recentemente nas rodadas de compras baseadas em volume da China. Os estudos de custo-efetividade ainda favorecem os benefícios de longo prazo, mas os gestores de instalações de centros cirúrgicos ambulatoriais frequentemente hesitam sem compensações claras de reembolso, criando atrito na expansão do mercado de dispositivos de âncora de sutura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Dispositivos de Âncora de Sutura
Por Tipo de Produto:
O Impulso dos Absorvíveis CresceAs âncoras absorvíveis representam a vanguarda da inovação. Em 2025, as não absorvíveis mantiveram o maior bloco com 53,02% da receita, mas as absorvíveis têm projeção de superar com um CAGR de 8,13%. Essa divergência aumenta diretamente o tamanho do mercado de dispositivos de âncora de sutura capturado por formatos degradáveis, à medida que os hospitais migram para protocolos pós-operatórios compatíveis com ressonância magnética. A plataforma REGENESORB da Smith & Nephew, que se converte em osso em dois anos, incorpora o argumento clínico para a reabsorção. Os cirurgiões permanecem cautelosos porque 4,3% dos casos com biopolímeros apresentam reações adversas, mas a ciência de polímeros em andamento está reduzindo as taxas de complicações. Normas governamentais como a ASTM F2579-18 certificam critérios de desempenho, facilitando a participação em licitações e reforçando a confiança no mercado de dispositivos de âncora de sutura.
A categoria não absorvível ainda comanda a lealdade dos cirurgiões onde a alta capacidade de carga e a certeza de longo prazo são primordiais. As âncoras metálicas se destacam em cenários de revisão, enquanto as linhas expandidas de PEEK oferecem módulo semelhante ao osso para mitigar o escudo de tensão. À medida que os fornecedores competitivos combinam pontas absorvíveis com núcleos não absorvíveis, os designs híbridos irão borrar as linhas categóricas, sustentando uma ampla escolha dentro do mercado de dispositivos de âncora de sutura.


Por Material:
Dominância do PEEK Encontra o Desafio dos BiopolímerosPEEK e PEEK reforçado com carbono formaram 35,12% da receita total em 2025, conferindo a este polímero de alto desempenho a maior participação individual de material no mercado de dispositivos de âncora de sutura. A usinabilidade e a compatibilidade com tomografia computadorizada tornam o PEEK um padrão em trabalhos complexos de ombro e quadril. O VESTAKEEP i4 3DF da Evonik agora permite implantes impressos em 3D em conformidade com a ASTM F2026, desbloqueando geometrias específicas para cada cirurgião. No entanto, os biopolímeros como PLLA e PLGA estão acelerando a um CAGR de 8,03%, sustentados pela degradabilidade e por cargas osteocondutoras.
O titânio e o aço inoxidável mantêm nichos em trauma e fixação de osso duro, onde a resistência permanente supera as preocupações com imagem. Os compósitos de enxerto coralino e o PEEK dopado com fosfato de cálcio bifásico oferecem soluções intermediárias que incentivam o crescimento ósseo. Ao longo do período de previsão, a diversidade de materiais tende a se intensificar à medida que os fornecedores se protegem contra a concentração do fornecimento de PEEK, amortecendo o mercado de dispositivos de âncora de sutura contra choques de matéria-prima.
Por Mecanismo de Fixação:
Sem Nó Lidera, Baseado em Fita Ganha TerrenoAs âncoras sem nó coletaram 44,18% da receita em 2025, exemplificando a mudança em direção a fluxos de trabalho simplificados dentro do mercado de dispositivos de âncora de sutura. Designs como o CinchLock da Stryker eliminam pilhas de nós, reduzindo a irritação subacromial e acelerando os fechamentos. As variantes baseadas em fita escalam a um CAGR de 8,01%, ampliando a área de contato que difunde o estresse e apoia a biologia; estudos retrospectivos relatam taxas de re-ruptura de 11%, comparáveis aos reparos com nó, mas com cicatrização mais espessa do tendão.
As âncoras com nó persistem para cirurgiões que valorizam o controle tátil ou precisam ajustar a tensão intraoperatoriamente. As plataformas de sutura total de segunda geração demonstram 96,4% de sucesso em seis meses, validando as âncoras macias em reparos de avulsão óssea. Em todos os mecanismos, espera-se que a disputa por propriedade intelectual em torno de mangas autobloqueantes e tranças expansíveis agucem a concorrência dentro do mercado de dispositivos de âncora de sutura.
Por Aplicação:
Volume no Ombro, Velocidade no QuadrilO reparo do manguito rotador manteve 37,25% da receita em 2025, confirmando o ombro como o motor de volume do tamanho do mercado de dispositivos de âncora de sutura. As configurações complexas de dupla fileira em "ponte de sutura" exigem múltiplas âncoras, multiplicando o consumo unitário por caso. No entanto, as reconstruções labrais do quadril e as correções de impacto femoroacetabular mostram um CAGR de 9,08%, o mais rápido entre as articulações. Os cirurgiões atribuem o impulso ao reconhecimento precoce por ressonância magnética e ao crescimento das populações de atletas que buscam cirurgia corretiva do quadril.
Os procedimentos de estabilização meniscal, do ligamento colateral medial e do tornozelo dependem cada vez mais de âncoras miniaturizadas compatíveis com espaços articulares estreitos. Os sistemas artroscópicos robóticos em desenvolvimento integram a entrega automatizada de âncoras, prometendo maior precisão e menor variabilidade. Esses avanços continuarão a ampliar o mix de procedimentos dentro do mercado de dispositivos de âncora de sutura.

Por Usuário Final:
Escala Hospitalar Versus Agilidade dos Centros Cirúrgicos AmbulatoriaisOs hospitais ainda representaram 67,05% da receita global em 2025, beneficiando-se de vias de cuidado integradas e do fluxo de casos de trauma. No entanto, os centros cirúrgicos ambulatoriais têm projeção de crescimento de 10,06% de CAGR, refletindo os incentivos dos pagadores e a preferência dos pacientes pela alta no mesmo dia. Os Centros de Serviços Medicare e Medicaid adicionaram 21 códigos — incluindo reparos do manguito rotador — à lista coberta pelos centros cirúrgicos ambulatoriais para 2025, consolidando as âncoras em maior utilização ambulatorial. As clínicas ortopédicas especializadas fragmentam ainda mais a demanda, visando nichos de medicina esportiva e geriátrica.
À medida que os hospitais adotam suítes robóticas e pagamentos agrupados, eles enfatizarão sistemas de âncoras compatíveis com métricas de eficiência e rastreamento digital. Por sua vez, os centros cirúrgicos ambulatoriais negociarão contratos baseados em volume ancorados em torno de linhas sem nó e absorvíveis que agilizam o giro, expandindo coletivamente o mercado de dispositivos de âncora de sutura.
Análise Geográfica
Mercado de Dispositivos de Âncora de Sutura na América do Norte
A América do Norte gerou 40,33% da receita de 2025 e permanece o referencial tecnológico para o mercado de dispositivos de âncora de sutura. O aumento de 36,2% do Medicare no reembolso de artroplastia de ombro em regime ambulatorial, juntamente com um incremento de 2,9% em toda a unidade, reforça a economia dos hospitais e dos centros cirúrgicos ambulatoriais. A cobertura universal canadense garante volumes de base consistentes, enquanto os corredores de turismo médico mexicanos ampliam o conjunto regional de pacientes.
Mercado de Dispositivos de Âncora de Sutura na Europa
A Europa contribui com um crescimento estável, porém mais lento, à medida que os sistemas nacionais de saúde impõem rígido controle de custos. O Regulamento de Dispositivos Médicos (UE) 2017/745 obriga a recertificação de âncoras legadas, acrescentando custos de conformidade, mas elevando a qualidade dos produtos. As projeções de substituição de joelho e quadril na Alemanha sustentam a demanda por procedimentos, ao passo que as normas sobre microplásticos, com vigência a partir de outubro de 2029, direcionarão as escolhas de materiais para polímeros ecologicamente conformes.
Mercado de Dispositivos de Âncora de Sutura na APAC
A Ásia-Pacífico está em uma trajetória de CAGR de 9,14%, superando todas as regiões. O Japão demonstra adoção precoce de artroplastia robótica e âncoras absorvíveis para atender a uma demografia envelhecida. Índia e nações da ASEAN priorizam investimentos em capacidade; as mudanças na inclusão de mercados de referência na Austrália simplificam as aprovações de dispositivos, acelerando a introdução transfronteiriça. Fabricantes com montagem regional ou portfólios por faixa de preço capturarão ganhos expressivos neste mercado de alto crescimento de dispositivos de âncora de sutura.

Panorama regulatório
Nos Estados Unidos, as âncoras de sutura são tipicamente regulamentadas como dispositivos de Classe II sob 21 CFR 888.3030/888.3040 e geralmente seguem o caminho FDA 510(k) com códigos de produto como MAI e MBI. Os prazos de aprovação estão intimamente ligados à seleção de predicados e ao pacote de testes de bancada, incluindo testes de desempenho para materiais absorvíveis. Um marco importante do sistema de qualidade é a atualização do FDA Quality Management System Regulation (QMSR), que incorpora a ISO 13485:2016 por referência ao 21 CFR Part 820, com vigência a partir de 2 de fevereiro de 2026, o que aumenta a ênfase na documentação alinhada à ISO, na gestão de riscos e nos controles de fornecedores em toda a rede global de fabricação.
Na Europa, o Regulamento (UE) 2017/745 (MDR) rege a classificação e a avaliação de conformidade para dispositivos implantáveis e invasivos com base na finalidade pretendida. Para os fabricantes de âncoras de sutura, isso aumenta a carga de conformidade para portfólios legados e mantém os organismos notificados e a avaliação clínica como elementos centrais das submissões. Nos principais mercados, a ISO 13485:2016 continua a funcionar como a referência central para gestão da qualidade, enquanto as normas de consenso reconhecidas pela FDA dos EUA para polímeros absorvíveis, incluindo normas ASTM referenciadas em programas da FDA, apoiam pacotes de evidências mais padronizados para as avaliações de âncoras reabsorvíveis e biocompósitas.
Cenário Competitivo
A concentração do mercado é moderada, com Smith & Nephew, Johnson & Johnson, Arthrex e Zimmer Biomet controlando uma participação majoritária por meio de catálogos amplos em vez de dispositivos blockbuster singulares. Os ecossistemas de plataforma vinculam as âncoras a inseridores e suturas proprietários, aprofundando os custos de troca. Exemplos recentes incluem o conjunto de ajuste de tensão para pé e tornozelo da Smith & Nephew e a aquisição de USD 4,9 bilhões da Inari Medical pela Stryker para diversificar nos cuidados venosos, ambos os movimentos aprimorando a alavancagem de venda cruzada.
Os novos entrantes exploram nichos de materiais — como âncoras totalmente biocompósitas — ou aproveitam a manufatura aditiva para geometrias específicas para cada paciente. As patentes EnFix da Tetrous estendem os mecanismos de retenção de pré-carga, destacando as disputas de propriedade intelectual em torno da biomecânica de fixação. As emendas técnicas da Administração de Alimentos e Medicamentos dos EUA que permitem planos de controle de mudanças predeterminados reduzem o atrito regulatório para atualizações iterativas, um benefício para os concorrentes ágeis.
Os fatores de risco incluem a concentração de resina PEEK entre um punhado de fornecedores e escassez intermitente que afeta os prazos de entrega. Além disso, eventos de biocompatibilidade de biopolímeros podem desencadear recalls, impactando a reputação da marca em todo o setor de dispositivos de âncora de sutura. A proteção estratégica por meio de acordos de múltiplas fontes e pipelines diversificados de ciência de materiais é, portanto, central para sustentar a liderança.
Líderes do Setor de Dispositivos de Âncora de Sutura
Smith & Nephew plc
Zimmer Biomet Holdings
ConMed Corporation
Arthrex, Inc.
Johnson and Johnson (DePuy Synthes, Inc.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas do Mercado de Dispositivos de Âncora de Sutura Cobertas neste Relatório
- Smiths Group
- Johnson & Johnson
- Arthrex
- Stryker
- Zimmer Biomet
- Conmed
- Medtronic
- Parcus Medical LLC
- Wright Medical Group
- Teknimed
- Enovis (DJO)
- Integra LifeSciences
- Double Medical
- Anika Therapeutics
- Medartis
- Orthomed SAS
- B. Braun
- OrthAlign Inc.
- Ceterix Orthopaedics
- Teleflex Medical

Oportunidades de mercado e perspectivas futuras
A expansão de produtos em torno de construções sem nó, all-suture e bio-integrativas está criando espaço de curto prazo nos fluxos de reparo de tecido mole ao osso, em que os cirurgiões preferem técnicas simplificadas e materiais compatíveis com imagem. Sinais recentes de produto e regulatórios incluem o lançamento pela Arthrex do implante all-suture TightRope SB para fixação de LCA (fevereiro de 2026) e a obtenção da autorização FDA 510(k) para as Âncoras de Sutura Bioabsorvíveis PushLock (maio de 2026). Paralelamente, a OSSIO recebeu autorização FDA 510(k) para a Âncora de Sutura OSSIOfiber (fevereiro de 2026). Em conjunto, essas ações intensificam a concorrência em torno de designs sem metal e absorvíveis que visam manter a força de fixação, ao mesmo tempo em que reduzem preocupações com artefatos e permanência do implante.
As oportunidades de venda cruzada também estão se ampliando por meio de fusões e aquisições e agrupamento de plataformas que vinculam âncoras a ecossistemas de reparo mais amplos, especialmente em procedimentos de ombro de alto volume e na expansão de ambientes ambulatoriais. A Smith+Nephew concluiu a aquisição da Integrity Orthopaedics (janeiro de 2026), adicionando o sistema de reparo do manguito rotador Tendon Seam ao seu portfólio de reparo de ombro, ao mesmo tempo em que continua atualizações de linha de produtos, como o lançamento da âncora all-suture sem nó Q-FIX KNOTLESS (julho de 2025). Com a CMS adicionando códigos, incluindo reparos do manguito rotador, à lista coberta pela ASC para 2025, os fornecedores que agrupam âncoras com instrumentação compatível e fluxos de trabalho padronizados têm um caminho mais claro para aprofundar a utilização em centros cirúrgicos ambulatoriais, sem depender de avanços disruptivos de dispositivo único.
Desenvolvimento Recente do Setor no Mercado de Dispositivos de Âncora de Sutura
- Maio de 2026: a Smith+Nephew destacou crescimento de dois dígitos em seu portfólio de reparo de ombro em sua atualização comercial do 1º trimestre de 2026, citando desempenho que inclui a âncora all-suture sem nó Q-FIX KNOTLESS. A atualização posicionou as plataformas sem nó e all-suture como impulsionadores centrais de crescimento do portfólio, aguçando o foco competitivo em fluxos de trabalho artroscópicos simplificados.
- Dezembro de 2025: a CONMED anunciou o Kit Hercules XE com Implante BioBrace para aumento de ligamento lateral do pé e tornozelo. O lançamento reflete a contínua convergência entre fixação mecânica e soluções auxiliares de suporte de tecido mole, ampliando as oportunidades de venda de sistemas para procedimentos de estabilização de tornozelo que usam âncoras e componentes de fixação relacionados.
- Junho de 2025: a CONMED recebeu autorização FDA 510(k) para a Âncora Sem Nó Argo (K251530) sob 21 CFR 888.3040. A autorização adiciona mais uma opção sem nó no caminho de Classe II, reforçando um segmento de inovação já concorrido, em que vantagens incrementais de design e ferramenta de entrega influenciam conversão e contratação.


Mercado de Dispositivos de Âncora de Sutura Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita proveniente de dispositivos de âncora de sutura usados para fixar tecido mole ao osso em procedimentos ortopédicos e de medicina esportiva, incluindo reparos artroscópicos e abertos, contabilizada no ponto de venda do dispositivo nas principais regiões.
Exclusões de escopo: parafusos de interferência, placas de trauma e outros implantes de fixação de ligamento são excluídos, mesmo quando usados no mesmo procedimento de ombro ou joelho.
Visão geral da segmentação
- Por Tipo de Produto
- Absorvível
- Não Absorvível
- Por Material
- Metal (Titânio / Aço Inoxidável)
- Polímero Bioabsorvível (PLLA, PLGA)
- PEEK e PEEK Reforçado com Carbono
- Híbrido / Biocompósito
- Por Mecanismo de Fixação
- Com Nó
- Sem Nó
- Baseado em Fita
- Por Aplicação
- Ombro — Manguito Rotador
- Quadril — Labral e FAIS
- Joelho — Meniscal e Ligamento Colateral Medial
- Pé e Tornozelo
- Cotovelo e Punho
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Ortopédicas Especializadas
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de um mapa claro de procedimentos e dispositivos, para que dimensionemos apenas o que é, de fato, um dispositivo de âncora de sutura. Fontes públicas são utilizadas para ancorar o conjunto de demanda, como orientações de procedimentos e comunicações de segurança do FDA dos EUA, sinais de utilização e ambiente de atendimento do CDC dos EUA, e referências de reembolso e codificação publicadas pela CMS.
Para manter o modelo realista por região, também revisamos sinais clínicos e de adoção em periódicos ortopédicos revisados por pares, juntamente com materiais de sociedades ou associações, como publicações e resumos de congressos da AAOS, além de estatísticas de saúde governamentais em grandes mercados. Estas são complementadas com registros de empresas, apresentações a investidores e imprensa de reputação para interpretar mudanças no mix de produtos (por exemplo, adoção de sistemas sem nó e de bio-compósitos). Quando necessário, utilizamos assinaturas pagas para dados financeiros de empresas e bases de patentes, a fim de esclarecer portfólios e direção de preços. As fontes listadas aqui são meramente ilustrativas, e muitas outras referências públicas também foram revisadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
O trabalho primário é usado para validar a divisão real entre os tipos de âncoras e confirmar como hospitais e centros cirúrgicos ambulatoriais compram e padronizam esses dispositivos. Conversamos com uma combinação de clínicos, líderes de compras, distribuidores e especialistas de produto em APAC, EMEA e Américas, de modo que preços, utilização por procedimento e mudanças de curto prazo em técnica alimentem o modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos: 17% | APAC: 43% |
| Nível médio: 48% | Líderes funcionais/de unidade: 24% | EMEA: 33% |
| Empresas menores: 17% | Gerentes: 59% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir da construção de um conjunto de demanda top-down, em que os volumes de procedimentos e ambientes de atendimento são reconstruídos por principais países e, em seguida, vinculados ao uso típico de âncoras de sutura por procedimento. Uma vez que essa estrutura esteja estável, corroboramos os totais com verificações seletivas bottom-up, como a consolidação de uma amostra de receitas de fornecedores por região e a verificação de sanidade dos preços médios de venda implícitos em relação ao feedback do canal.
As principais entradas incluem tendências de procedimentos de artroscopia e medicina esportiva (o reparo do manguito rotador e labral é especialmente importante), normas de âncoras por caso para reparos de ombro e joelho, mudanças no mix entre sistemas com nó e sem nó, preferências de material (metálico, polímero, PEEK e biocompósito), e movimentos de preço vinculados a contratações e comportamento de licitações. Quando os relatórios das empresas estão incompletos, as lacunas são tratadas usando razões de conjuntos de pares, divisões de distribuidores e intensidade de procedimentos em nível regional, para evitar superestimar países menores.
As previsões são construídas usando análise de cenários, uma vez que a recuperação de procedimentos, a mudança para ambulatorial e o mix de produtos podem mudar em ritmos diferentes por região. A perspectiva final é definida após o feedback de especialistas alinhar a direção provável dos volumes de procedimentos, o uso de implantes por caso e a erosão ou premiumização de preços ao longo do período de previsão.
Validação de dados e ciclo de atualização
Antes da aprovação final, os resultados são triangulados sob três perspectivas: demanda baseada em procedimentos, razoabilidade de receita do lado do fornecedor e precificação implícita por tipo de âncora. Os valores atípicos são sinalizados em nível de país e região, e depois retrabalhados quando surge uma incompatibilidade em relação a tendências cirúrgicas conhecidas, mudanças de reembolso ou estrutura de canal.
Um segundo analista revisa premissas, cálculos e lógica de unidades, seguido de uma verificação final de consistência em todas as tabelas e afirmações narrativas. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como ações regulatórias importantes ou mudanças abruptas nos volumes de procedimentos. Antes da entrega, fazemos uma nova revisão dos principais indicadores para que os clientes recebam a visão mais atualizada disponível.
Tamanho do mercado global de dispositivos de âncora de sutura da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para dispositivos de âncora de sutura podem parecer diferentes porque a linha de escopo não é traçada da mesma forma, e porque as premissas de procedimento e preço são atualizadas em cronogramas diferentes. As diferenças também surgem da forma como as empresas tratam a migração para ambulatório, a adoção de sistemas sem nó e como traduzem os sinais de volume clínico em demanda de dispositivos.
Os parafusos de interferência são um item adicional frequente em algumas estimativas, mas esse item está fora do escopo da Mordor Intelligence para o mercado de dispositivos de âncora de sutura, o que restringe a contagem às âncoras usadas para reanexação de tecido mole. Outra lacuna comum é o ano usado para conversão cambial e se os valores são mantidos constantes ou flutuam com o câmbio, além da questão de quão agressivamente a razão âncora por caso e o ASP são elevados à medida que novos sistemas são lançados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,91 bilhão de USD (2026) | |
| Periódico Comercial A | 0,87 bilhão de USD (2025) | Usa um ano-base diferente e tende a se basear em totais de mercado relatados pelos fabricantes, com pouca clareza sobre se o mix de procedimentos ambulatoriais e a conversão a câmbio constante são aplicados de forma consistente. |
| Consultoria Global B | 0,87 bilhão de USD (2025) | Parte de um amplo conjunto de gastos com reparo ortopédico e aplica premissas de penetração, o que pode subestimar a variação de dispositivos por caso e pode misturar implantes de fixação adjacentes na mesma categoria. |
A diferença na tabela é explicada principalmente pelo que é incluído junto com as âncoras, pela forma como o volume de procedimentos é traduzido em demanda de âncoras e pelo ano cambial usado para conversão. Ao vincular a contagem ao uso impulsionado por procedimentos e, em seguida, verificar os preços implícitos e os totais de receita, o número final permanece rastreável a insumos práticos que podem ser revisitados à medida que a prática clínica muda.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de dispositivos de âncora de sutura e qual é a sua taxa de crescimento?
O mercado é avaliado em USD 906,1 milhões em 2026 e tem previsão de atingir USD 1.176,74 milhões até 2031, crescendo a um CAGR de 5,36%.
Quais tipos de produto estão se expandindo mais rapidamente?
As âncoras absorvíveis mostram o impulso mais rápido, avançando a um CAGR de 8,13%, à medida que os cirurgiões preferem soluções reabsorvíveis e compatíveis com ressonância magnética.
Por que os sistemas de fixação sem nó e baseados em fita estão ganhando popularidade?
Eles reduzem o tempo operatório, diminuem a irritação dos tecidos moles e proporcionam distribuição de carga que apoia uma melhor cicatrização, impulsionando um CAGR de 8,01% para os designs baseados em fita.
Qual região oferece o maior potencial de crescimento até 2031?
A Ásia-Pacífico lidera com um CAGR projetado de 9,14%, impulsionada pela expansão da infraestrutura de saúde e pela crescente demanda da classe média por cuidados ortopédicos avançados.
Quais fatores-chave podem restringir o crescimento do mercado?
Reações adversas de tecidos a certos biopolímeros, pressões de preços premium em mercados sensíveis a custos e as próximas regulamentações sobre microplásticos podem moderar a adoção.
Página atualizada pela última vez em:



