
Marktgröße und Marktanteil für chirurgische Nähte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
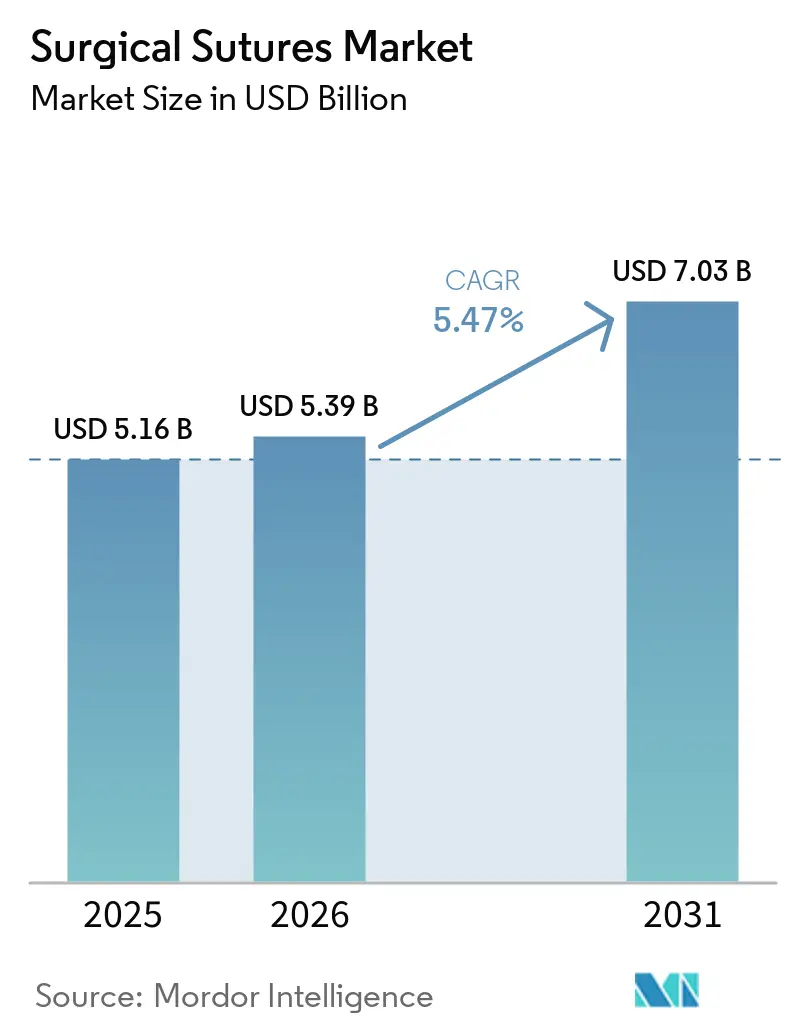
| Marktgröße (2026) | 5.39 Milliarden US-Dollar |
| Marktgröße (2031) | 7.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chirurgische Nähte von Mordor Intelligence
Die Marktgröße für chirurgische Nähte soll von USD 5,16 Milliarden im Jahr 2025 auf USD 5,39 Milliarden im Jahr 2026 steigen und bis 2031 USD 7,03 Milliarden erreichen, mit einer CAGR von 5,47 % über den Zeitraum 2026–2031.
Das Marktwachstum ist eng mit der Einführung resorbierbarer, antimikrobiell beschichteter und schnell absorbierender Filamente in Krankenhäusern und ambulanten Operationszentren verknüpft, die die Kosten für die Infektionsüberwachung senken und die Umschlagzeiten im Operationssaal verkürzen. Resorbierbare Polyglykolsäure- und Polydioxanon-Nähte, einsträngige Monofilamente und vorhersehbare synthetische Polymere verdrängen herkömmliche Optionen, da sie Nahtentfernungsbesuche überflüssig machen, Infektionsrisiken senken und in wertbasierte Versorgungsmodelle passen. Gleichzeitig erweitern die mit chronischen Erkrankungen verbundenen elektiven Eingriffe, eine alternde Weltbevölkerung und robuste Investitionen in die Krankenhauskapazität des Privatsektors im asiatisch-pazifischen Raum die adressierbare Basis für den Markt für chirurgische Nähte kontinuierlich. Die Konsolidierung der Lieferkette in Nordamerika und Europa drängt Anbieter zu Bündelverträgen, die Nähte mit Klammergeräten und Hämostatika kombinieren, was die Einzelmargen drückt, aber gleichzeitig Produktinnovationen zur Sicherung der Preissetzungsmacht fördert. Gegenläufige Kräfte entstehen durch robotergestützte Klammerplattformen, Gewebekleber und Rohstoffvolatilität, doch haben diese Faktoren die allgemeine Expansionsdynamik des Marktes für chirurgische Nähte bisher nicht aufgehalten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt erfassten resorbierbare Nähte im Jahr 2025 einen Marktanteil von 53,24 % am Markt für chirurgische Nähte und sollen bis 2031 mit einer CAGR von 7,56 % wachsen.
- Nach Filamentstruktur hielten Monofilament-Designs im Jahr 2025 einen Umsatzanteil von 58,46 % und entwickeln sich über den Prognosezeitraum mit einer CAGR von 8,02 %.
- Nach Quelle beherrschten synthetische Polymere im Jahr 2025 68,68 % des Umsatzes und bleiben mit einer CAGR von 6,46 % bis 2031 die am schnellsten wachsende Kategorie.
- Nach Beschichtung entfielen auf antimikrobiell beschichtete Nähte im Jahr 2025 64,24 % des Umsatzes, und sie entwickeln sich über den Projektionszeitraum mit einer CAGR von 7,01 %.
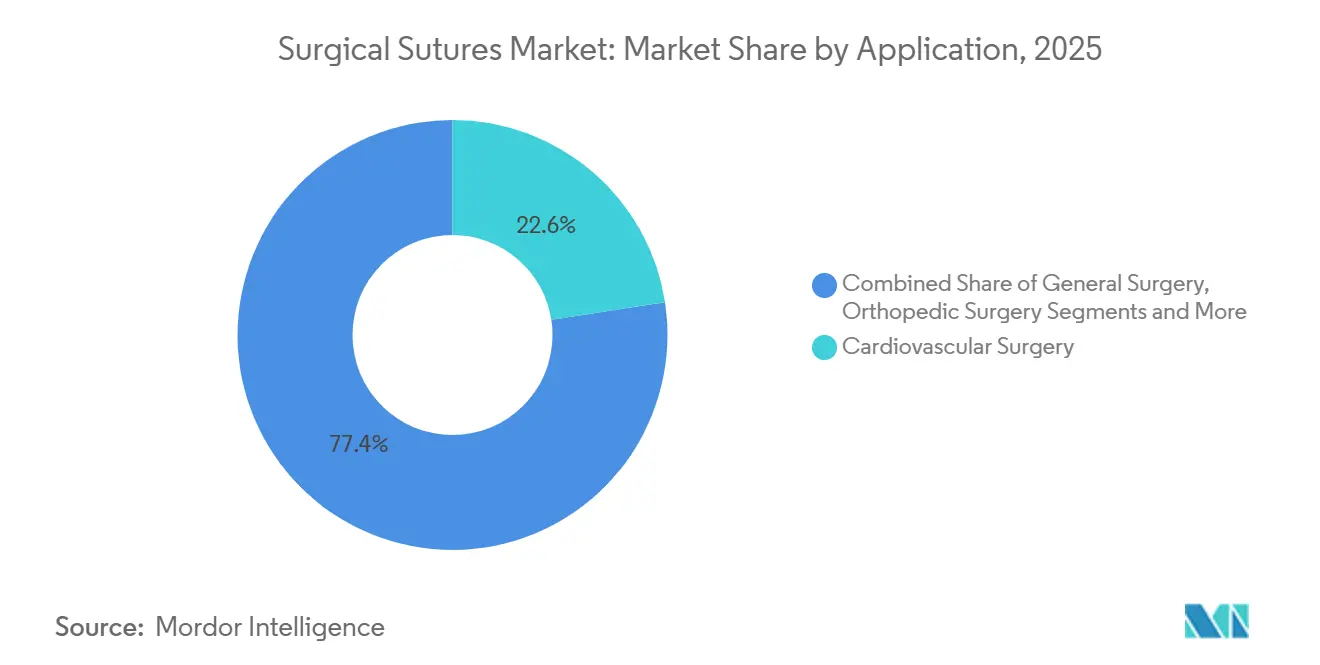
- Nach Anwendung führte die Herzchirurgie im Jahr 2025 mit einem Anteil von 22,57 %, während die plastische und rekonstruktive Chirurgie mit einer CAGR von 8,73 % bis 2031 das stärkste Wachstum verzeichnet.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 65,36 %, während ambulante Operationszentren bis 2031 die höchste CAGR von 8,46 % aufweisen.
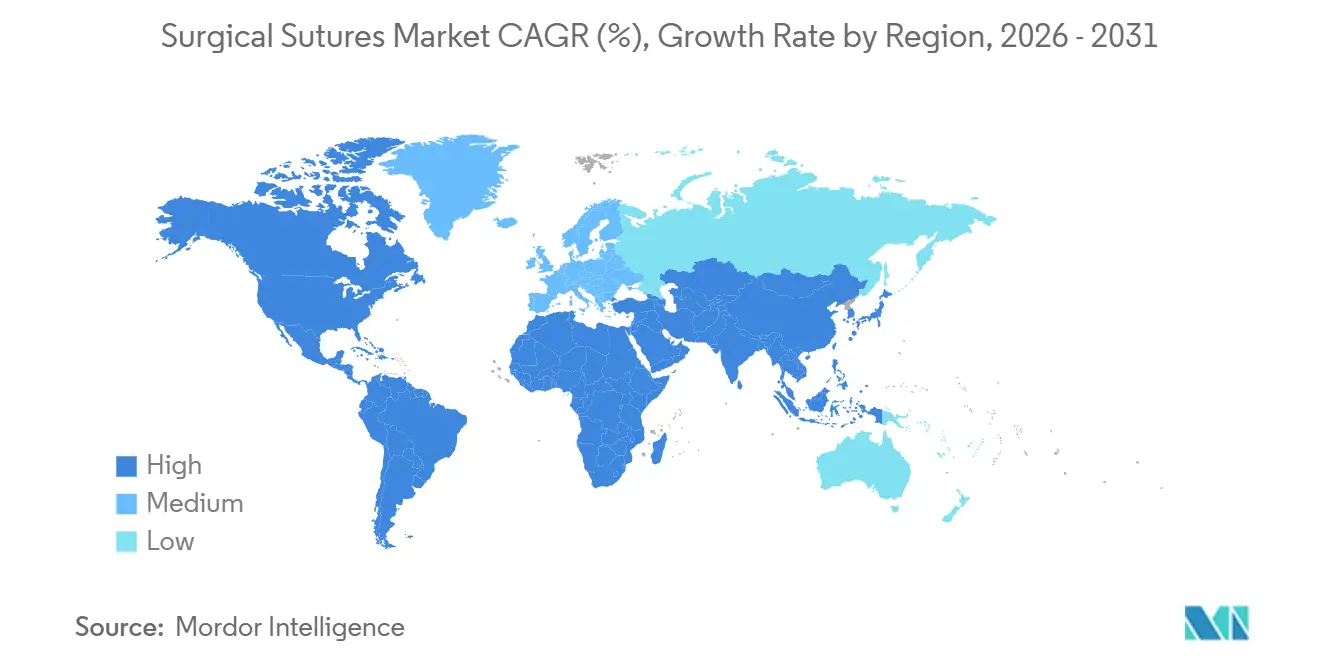
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 37,47 %, doch verzeichnet der asiatisch-pazifische Raum mit einer CAGR von 7,36 % bis 2031 das schnellste Wachstum.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Volumina chirurgischer Eingriffe bei alternden Bevölkerungen | +1.2% | Nordamerika, Europa, Japan | Langfristig (≥4 Jahre) |
| Wachsende Belastung durch chronische Erkrankungen, die elektive Eingriffe antreibt | +0.9% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei bioabsorbierbaren und antimikrobiellen Garnen | +0.8% | Nordamerika, Europa, Ausstrahlungseffekte asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Ausbau der Gesundheitsinfrastruktur in Schwellenländern | +1.0% | China, Indien, Naher Osten und Afrika, Südamerika | Langfristig (≥4 Jahre) |
| Boom bei ambulanten Eingriffen, der schnell absorbierende Nähte erfordert | +0.7% | Nordamerika, Europa, städtischer asiatisch-pazifischer Raum | Kurzfristig (≤2 Jahre) |
| Frühe Forschung und Entwicklung bei intelligenten sensorgestützten Nähten | +0.3% | Nordamerika, Europa | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Volumina chirurgischer Eingriffe bei alternden Bevölkerungen
Die demografische Entwicklung der älteren Bevölkerung verändert die Nachfrage nach Nähten, indem sie das Volumen orthopädischer, spinaler und kardiovaskulärer Eingriffe steigert, einschließlich Verfahren, die herzchirurgische Nähte erfordern, und gleichzeitig länger haltbare resorbierbare Fäden verlangt, die die Zugfestigkeit 60–90 Tage lang behalten. US-amerikanische Erwachsene im Alter von ≥65 Jahren werden bis 2040 21,6 % der Bevölkerung ausmachen, wodurch die jährlichen Hüft- und Kniearthroplastiken auf bis zu 4,7 Millionen Eingriffe ansteigen werden. Über 90 % der Arthroplastiepatienten im Untersuchungszeitraum waren 50 Jahre oder älter. Das Durchschnittsalter der Patienten bei totalem Hüftgelenkersatz (THR) betrug 70 Jahre, bei totalem Kniegelenkersatz (TKR) 67 Jahre. Prognosen deuten auf einen Anstieg der totalen Hüftarthroplastiken um 65 % und der Kniearthroplastiken um 49 % bis 2036 hin.[1]Katie St John, Andrew Hughes und Joseph Queally, „Eine Studie zu Bevölkerungstrends und zukünftigen Prognosen für den Hüft- und Kniearthroplastie-Dienst in der Republik Irland”, The Surgeon, sciencedirect.com Im Jahr 2023 verzeichnete die Nationale Klinische Datenbank Japans 895.606 gastroenterologische und abdominale chirurgische Eingriffe. Die laparoskopische Cholezystektomie führte mit 118.825 Eingriffen, gefolgt von der laparoskopischen Leistenhernienoperation (82.669) und der offenen Leistenhernienoperation (63.234).[2]Takehito Yamamoto et al., „Jahresbericht 2023 der Nationalen Klinischen Datenbank der Japanischen Chirurgischen Gesellschaft”, Surgery Today, ncbi.nlm.nih.gov Infektionsraten verdoppeln sich bei Patienten über 75 Jahren, was Krankenhäuser dazu veranlasst, Triclosan-beschichtete Nähte für risikoreiche geriatrische Eingriffe vorzuschreiben.
Wachsende Belastung durch chronische Erkrankungen, die elektive Eingriffe antreibt
Diabetes, Adipositas, Herz-Kreislauf-Erkrankungen und Krebs treiben vorhersehbare, hochvolumige Eingriffe voran, die standardisierte Nahtlinien bevorzugen. Bariatrische Eingriffe in den Vereinigten Staaten erreichten im Jahr 2023 270.089 und verbrauchten 30 % mehr Nahtmaterial als standardmäßige Abdominaleingriffe.[3]Amerikanische Gesellschaft für Metabolische und Bariatrische Chirurgie, „Schätzung der Anzahl bariatrischer Eingriffe, 2011–2023”, Amerikanische Gesellschaft für Metabolische und Bariatrische Chirurgie, asmbs.org Koronare Bypass-Operationen beliefen sich im Jahr 2024 auf insgesamt 371.000 und sichern die Nachfrage nach geflochtenen Polyester-Gefäßnähten. Onkologische Resektionen stützen sich zunehmend auf resorbierbare subkutikuläre Verschlüsse, die eine Nachsorge zur Nahtentfernung bei immunsupprimierten Patienten überflüssig machen.
Technologische Fortschritte bei bioabsorbierbaren und antimikrobiellen Garnen
Mit Silbernanopartikeln dotierte Poly(3-Hydroxybutyrat-co-4-Hydroxybutyrat)-Nähte reduzierten die Besiedlung durch Staphylococcus aureus um 94 %, während sie nach 28 Tagen noch 80 % der Zugfestigkeit beibehielten. Faropenem-freisetzende Fäden geben 14 Tage lang bakterizide Konzentrationen ab und verlängern das antimikrobielle Wirkungsfenster über die Erstgenerations-Triclosan-Beschichtungen hinaus. Polybutylensuccinat-Formulierungen, die sich in der klinischen Erprobung befinden, versprechen einen CO₂-neutralen Fußabdruck, der den Nachhaltigkeitsvorgaben von Krankenhäusern entspricht.
Ausbau der Gesundheitsinfrastruktur in Schwellenländern
Indien fügte im Jahr 2024 10.000 private Krankenhausbetten hinzu und vereinfachte die Gerätezulassungen durch das MedTech-Mitra-Programm. Die Privatisierung von 290 Krankenhäusern im Rahmen von Saudi-Arabiens Vision 2030 erfordert eine Gerätebeschaffung im Wert von USD 65 Milliarden, einschließlich Nähten. Chinas 14. Fünfjahresplan sieht ein Budget von USD 75 Milliarden für neue Krankenhäuser auf Kreisebene vor und genehmigte im Jahr 2024 23 inländische Nahtmittelhersteller, was den Preiswettbewerb verschärft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu Klammergeräten, Dichtmitteln und robotergestützten Verschlusssystemen | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Infektionsrisiken, die zur Umstellung auf Klebeverband-Systeme führen | -0.3% | Globale pädiatrische und ophthalmologische Chirurgie | Kurzfristig (≤2 Jahre) |
| Verstärkte Überprüfung von antimikrobiell beschichteten Filamenten | -0.2% | Nordamerika, Europa | Kurzfristig (≤2 Jahre) |
| Geopolitische Störungen in der Rohstoffversorgungskette | -0.4% | Globale Regionen mit Einzelquellen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu Klammergeräten, Dichtmitteln und robotergestützten Verschlusssystemen
Robotergestütztes Klammern auf da-Vinci-Plattformen reduzierte den Nahtverbrauch pro kolorektalem Eingriff im Jahr 2024 um 20 %, als die Eingriffszahlen 2,289 Millionen erreichten. Fibrin-Dichtmittel und Cyanoacrylat-Kleber ersetzen Nähte bei pädiatrischen und hepatischen Eingriffen, unterstützt durch FDA-Zulassungen von acht neuen Gewebeklebevarianten im Jahr 2024. Das CMS erhöhte die Erstattungen für geklammerte bariatrische Eingriffe um USD 220 und stärkte damit die Substitutionsökonomie.
Infektionsrisiken, die zur Umstellung auf Klebeverband-Systeme führen
Die CDC-Überwachung erfasste im Jahr 2024 157.500 chirurgische Wundinfektionen, wobei Nähte in 18 % der Fälle beteiligt waren. Multifilament-Fäden weisen ein 2,3-fach höheres Infektionsrisikoprofil auf, was zu Leitlinienrevisionen führt, die Monofilamente bei kontaminierten Wunden bevorzugen. JAMA Surgery zeigte, dass sauber-kontaminierte Abdominaleingriffe, die mit Klebern verschlossen wurden, die Infektionsrate von 4,7 % auf 2,9 % im Vergleich zu resorbierbaren Nähten reduzierten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
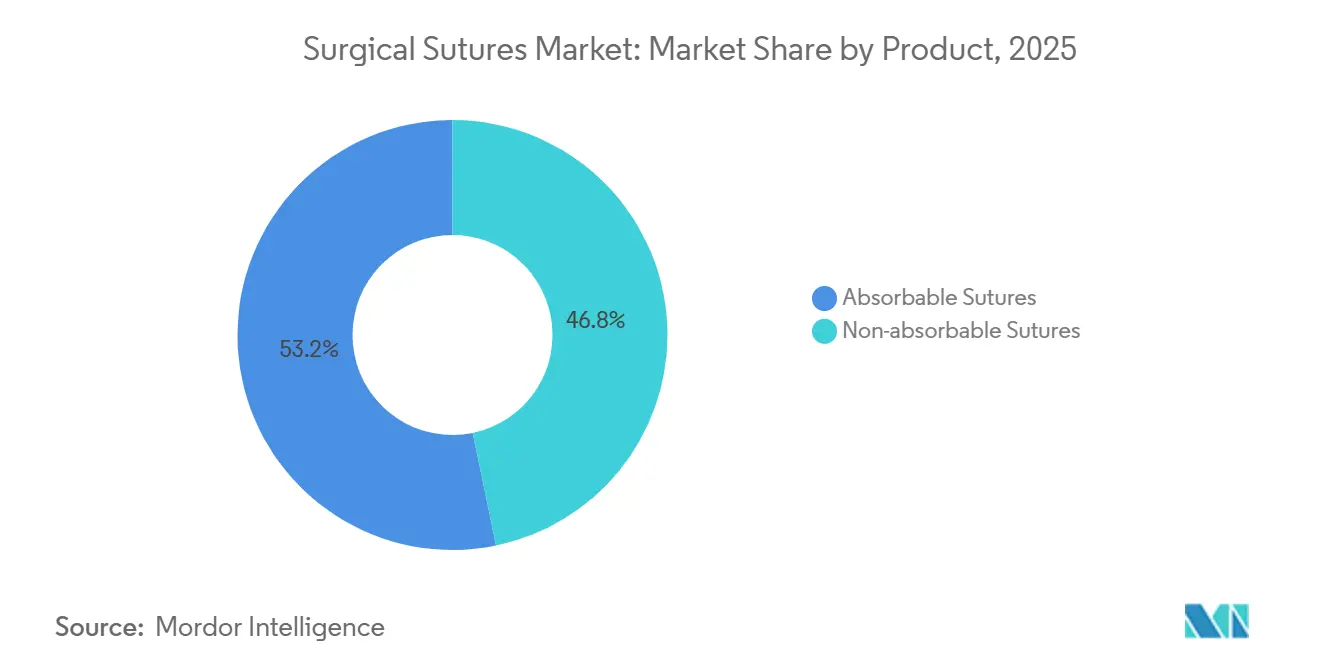
Resorbierbare Nähte dominieren, da die Erstattung die Eliminierung von Nachsorgebesuchen begünstigtDer Marktanteil resorbierbarer Nähte von 53,24 % im Jahr 2025 unterstreicht eine strukturelle Erstattungsverschiebung. Der Ärztliche Gebührenplan von Medicare für 2024 kürzte die Zahlungen für Nahtentfernungsbesuche, was Chirurgen zu Polyglykolsäure- und Polydioxanon-Optionen drängt. Innerhalb der Marktgröße für chirurgische Nähte im Bereich der resorbierbaren Nähte verkürzten Stacheldraht-Designs die OP-Zeit um 6–9 Minuten, und die Akzeptanz bei orthopädischen Reparaturen stieg um 14 %. Nicht resorbierbare Nähte bleiben in vaskulären und kornealen Anwendungen bestehen, die dauerhafte Zugfestigkeit erfordern, doch ihre CAGR von 3,12 % hinkt hinterher, da Kostenträger die Eliminierung von Nachsorgeterminen honorieren.
ISO-13485-Zertifizierungen stiegen im Jahresvergleich um 9 % auf 1.247 Nahtmittelhersteller im Jahr 2024, was die Qualitätskonformität zu einer Voraussetzung für GPO-Verträge macht. CO₂-neutrale biobasierte Resorbierbare könnten die Beschaffungskriterien trotz Preisaufschlägen von 40 %–60 % neu schreiben, was die frühe Akzeptanz auf akademische Zentren beschränkt.


Nach Filamentstruktur:
Monofilament gewinnt durch Vorgaben zur InfektionskontrolleMonofilament-Nähte erzielten im Jahr 2025 einen Umsatzanteil von 58,46 % und entwickeln sich mit einer CAGR von 8,02 %, da Krankenhausprotokolle Multifilamente in kontaminierten Umgebungen verbieten. Eine Lancet-Metaanalyse mit 47.000 Patienten bewies, dass einsträngige Verschlüsse Infektionen bei kolorektalen und biliären Eingriffen um 52 % reduzierten. Multifilamente sind nach wie vor für die Knotensicherheit in der Mikrochirurgie attraktiv, doch antimikrobielle Beschichtungen auf geflochtenen Fäden sind Übergangslösungen angesichts der Vorgaben zur Infektionskontrolle. Stacheldraht-Designs verwischen strukturelle Grenzen, indem sie knotenlose Verschlüsse bieten, die OP-Minuten einsparen und die Handschuhermüdung bei repetitiven Verschlüssen reduzieren.
Nach Quelle:
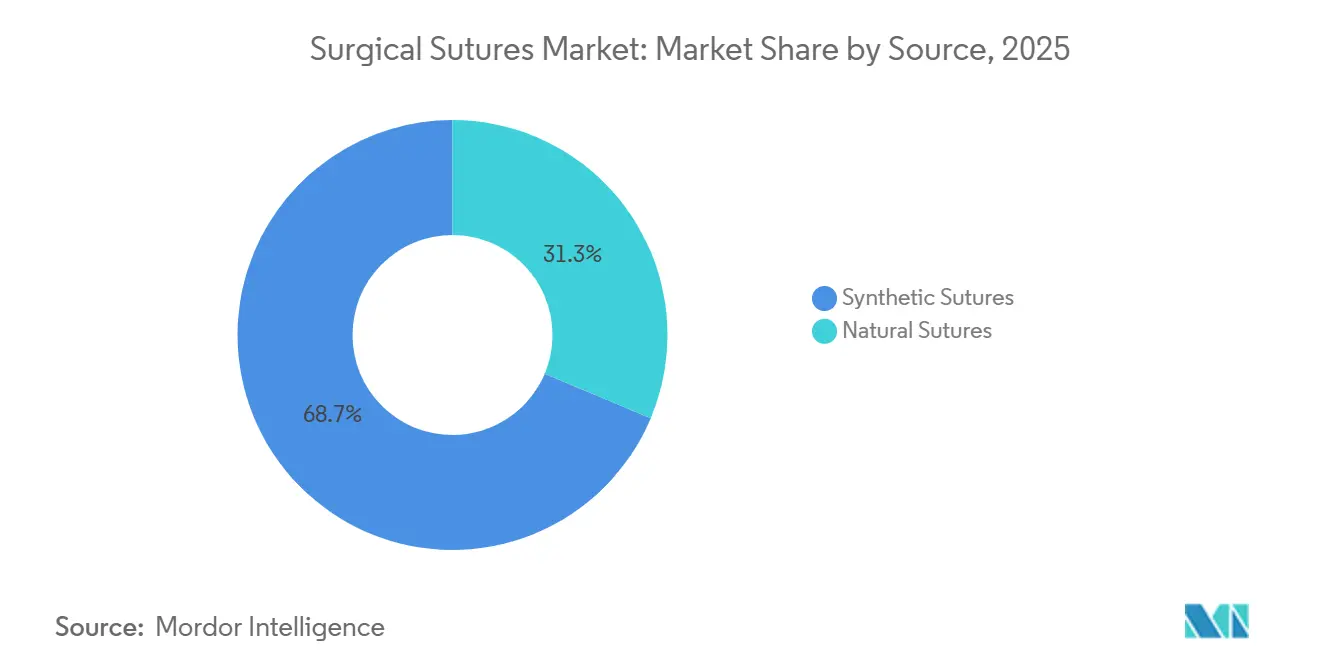
Synthetische Polymere verdrängen natürliche MaterialienSynthetische Nähte nehmen 68,68 % des Umsatzes im Jahr 2025 ein und wachsen mit einer CAGR von 6,46 %, dank einer technisch gesteuerten Hydrolyse, die den Gewebeheilungszeiträumen entspricht. Polydioxanon behält nach 28 Tagen 70 % der Zugfestigkeit und eignet sich perfekt für Faszienreparaturen. Natürliches Catgut, das für Schleimhautschichten noch bevorzugt wird, sieht sich einer Angebotskontraktion von 18 % infolge von EU-Beschaffungsverboten gegenüber, was seine CAGR von 3,87 % begrenzt. Die hohe Gewebereaktivität von Seide fördert ebenfalls ihre schrittweise Verdrängung durch geflochtenes Polyester.
Nach Beschichtung:
Antimikrobielle Formulierungen sehen sich regulatorischen Gegenwind ausgesetztBeschichtete Nähte hielten im Jahr 2025 einen Umsatzanteil von 64,24 %, und ihre CAGR von 7,01 % hält an, da Krankenhäuser Erstattungen an Infektionsratenkennzahlen knüpfen. Triclosan-beschichtete Formulierungen reduzierten das Infektionsrisiko in einer Cochrane-Metaanalyse von 2024 mit 15.000 Patienten um 31 %. Dennoch veranlassen FDA-Resistenzwarnungen die Entwicklung von Beschichtungen der nächsten Generation wie Silbernanopartikel und Faropenem-freisetzende Schichten, die darauf ausgelegt sind, die langfristige antimikrobielle Exposition zu mindern.
Nach Anwendung:
Plastische Chirurgie steigt, da Ästhetik zur Normalität wirdDer Anteil der Herzchirurgie von 22,57 % bleibt durch 371.000 jährliche koronare Bypass-Operationen verankert, die Polyester-Nähte erfordern. Die plastische und rekonstruktive Chirurgie beschleunigt sich mit einer CAGR von 8,73 % auf 28,2 Millionen US-amerikanische Eingriffe im Jahr 2024. Stacheldraht-Polydioxanon ermöglicht knotenlose Facelifts, während resorbierbare subkutikuläre Verschlüsse die Narbenbildung bei Brustrekonstruktionen minimieren. Orthopädische Eingriffe profitieren vom Schwung bei Gelenkersatzoperationen mit einer CAGR von 6,89 % in Japan und den Vereinigten Staaten.

Nach Endnutzer:
Ambulante Operationszentren gewinnen, da die Verlagerung in den ambulanten Bereich zunimmtKrankenhäuser halten einen Anteil von 65,36 %, sehen sich jedoch durch gebündelte Einkaufsvereinbarungen einem Margendruck ausgesetzt. Ambulante Operationszentren wachsen mit einer CAGR von 8,46 % und verlangen vorsterilisierte Packungen und 90-tägige Zahlungsziele. Fachkliniken expandieren mit einer CAGR von 5,23 % durch dermatologische und Krampfaderbehandlungen in der Praxis.
Geografische Analyse
Markt für chirurgische Nähte in Nordamerika
Der Nordamerikaanteil von 37,47 % ist auf 51 Millionen jährliche Eingriffe und die verstärkte Nutzung von beschichteten und gezahnten Nähten zurückzuführen. Einkaufsgemeinschaften (GPOs), die Verträge im Wert von 84 Milliarden USD verwalten, setzen Bündelangebote durch, die die Margen für einzeln bezogene Nähte bis 2025 um 200–300 Basispunkte gesenkt haben.
Markt für chirurgische Nähte in APAC, EMEA und Südamerika
Asien-Pazifik verzeichnet eine CAGR von 7,36 %, beflügelt durch den Ausbau der Bettenkapazitäten in Indien, den Krankenhausbau in China und die steigende orthopädische Nachfrage durch Japans alternde Bevölkerung. Europa wird durch die Hürden der MDR-Neuzertifizierung gebremst, die 14 % der Hersteller aus dem Markt gedrängt haben, sowie durch EMA-Überprüfungen, die den Einsatz von Triclosan einschränken. Der Nahe Osten und Afrika wächst, da die Privatisierungsinitiative im Rahmen von Saudi-Arabiens Vision 2030 die zentralisierte Beschaffung vorantreibt. Der Anteil Südamerikas bleibt preissensibel, da Brasiliens SUS-Ausschreibungen auf die kostengünstigste Versorgung ausgerichtet sind.

Regulatorisches Umfeld
Chirurgisches Nahtmaterial folgt etablierten, standardgetriebenen regulatorischen Pfaden, wobei die Anforderungen auf Biokompatibilität, Sterilitätssicherung und Qualitätsmanagementsysteme ausgerichtet sind. In den Vereinigten Staaten reguliert die FDA Nahtmaterial in erster Linie als Medizinprodukt im Rahmen des 510(k)-Verfahrens (mit höheren Hürden für ausgewählte Produkte), und antimikrobiell beschichtetes Nahtmaterial kann aufgrund seiner Wirkstoffkomponente zusätzlicher Prüfung unterliegen. Weltweit bleibt die biologische Bewertung nach ISO 10993-1 innerhalb eines Risikomanagementprozesses gemäß ISO 14971 eine zentrale Erwartung, um die Sicherheit sowohl bei resorbierbaren als auch bei nicht resorbierbaren Materialien nachzuweisen.
In Europa wird Nahtmaterial als etablierte Technologie im Rahmen der EU-Medizinprodukteverordnung (MDR) behandelt, die Konformitätsbewertungsverfahren unterstützt, die sich stark auf etablierte klinische Bewertungen, Post-Market-Surveillance und anerkannte Monografien (einschließlich Referenzen des Europäischen Arzneibuchs) stützen, statt auf de-novo-klinische Prüfungen. Über die Regeln für Medizinprodukte hinaus gewinnt die Handelspolitik zunehmend an Relevanz für Compliance und Preisgestaltung globaler Anbieter, wobei eine im September 2025 eingeleitete Section-232-Untersuchung des US-Handelsministeriums zu Importen medizinischer Verbrauchsgüter und ein im Juni 2026 vorgelegter Section-301-Vorschlag des USTR potenzielle zusätzliche Zölle auf Importe von Medizintechnik aus Teilen Europas einführen könnten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für chirurgisches Nahtmaterial reicht von vorgelagerten Polymer- und Edelstahl-Inputs über die präzise Verarbeitung zu Fäden und Nadeln bis hin zur nachgelagerten sterilen Endfertigung, Verpackung und Distribution an Krankenhäuser, ambulante Operationszentren und Ausschreibungsteilnehmer. Viele Hersteller betreiben mehrere spezialisierte Standorte, an denen Polymerproduktion, Nadelherstellung und Endmontage (Nadelbefestigung) sowie Sterilisation und Etikettierung getrennt erfolgen, um strenge Reinraum- und Sterilitätsanforderungen zu erfüllen. Dieser Aufbau erhöht die Wechselkosten für kritische Inputs wie spezielle Monomere für synthetische Resorbierbare (einschließlich Polyglykolsäure und PDO) und eng tolerierte Nadeln, und er unterstreicht die Bedeutung validierter Verpackungsmaterialien und temperaturgeführter Logistik.
Nachgelagert wird die Beschaffung zunehmend durch konsolidierten Einkauf und Bündelverträge geprägt, was den Preis für eigenständiges Nahtmaterial unter Druck setzen kann und Anbieter mit breiteren Katalogen und einheitlichen Servicelevels begünstigt. Aktuelle Signale zur Versorgungskontinuität zeigen, wo sich Engpässe bilden: Die NHS Supply Chain wies auf anhaltende Versorgungsprobleme bei chirurgischem Nahtmaterial von Johnson & Johnson Medical Limited hin, wobei Aktualisierungen im Juni 2026 Fertigungsverzögerungen, Rohstoffknappheit und Kapazitätsengpässe nannten und eine Lösung bestimmter Engpässe bis zum 31. Juli 2026 anstrebten. Auf Anbieterseite verstärken FDA-Mitteilungen zu Produktknappheiten operative Reaktionen wie die Schonung von Beständen und die Diversifizierung von Bezugsquellen für kritische chirurgische Verbrauchsmaterialien bei Störungen.
Wettbewerbslandschaft
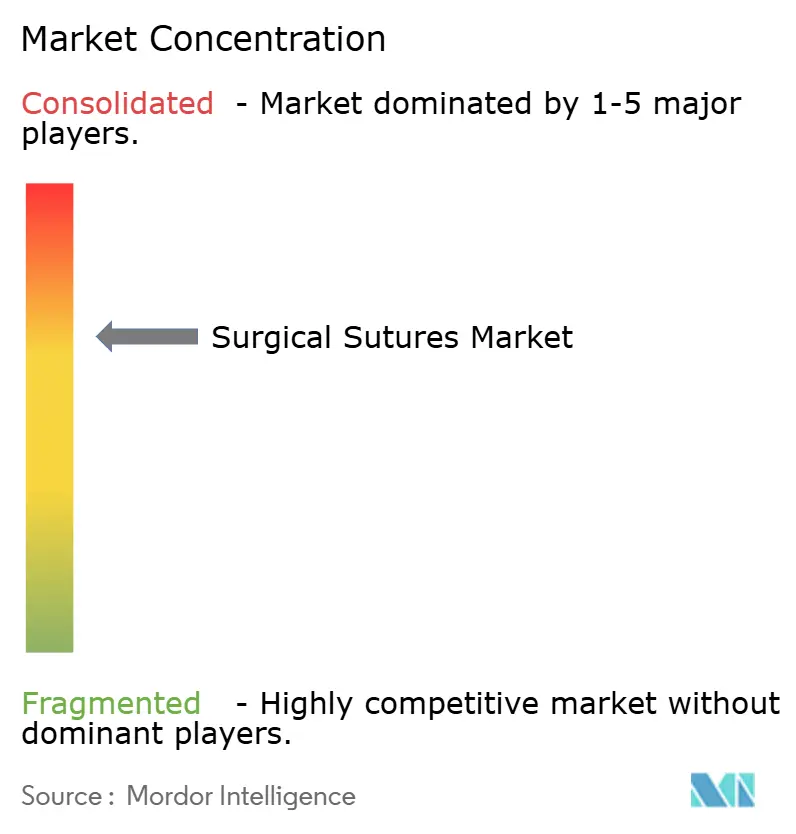
Ethicon, Medtronic und B. Braun beherrschen fast die Hälfte des globalen Umsatzes, doch lokale Hersteller in Indien und China unterbieten Importe bei öffentlichen Ausschreibungen um 30 %–40 %, was die Fragmentierung aufrechterhält. Ethicons Integration der Rohstoffversorgung unterstützt Margenprämien von 15 %–20 %, während Medtronics Covidien-Akquisition die Breite der kardiovaskulären Nische gestärkt hat. B. Brauns malaysisches Werk senkt die Einstandskosten für die asiatisch-pazifische Nachfrage um 25 %. Surgical Specialties' Sharpoint dominiert ultrafeine ophthalmologische Kategorien mit Toleranzen von ±2 µm, und DemeTechs Direktvertriebsmodell an ambulante Operationszentren hält einen US-amerikanischen ambulanten Marktanteil von 8 %. Siebenundvierzig neue 510(k)-Zulassungen im Jahr 2024 signalisieren schnelle Innovationszyklen, doch sechs Rückrufe der Klasse II legen Herstellungsrisiken offen.
Marktführer im Bereich chirurgische Nähte
B. Braun Melsungen AG
Johnson & Johnson Services, Inc.
Medtronic plc
Smith & Nephew plc
Teleflex Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chirurgische Nähte
- Assut Medical Sàrl
- B. Braun
- Boston Scientific
- Conmed
- DemeTech Corporation
- Internacional Farmacéutica
- Johnson & Johnson
- Kono Seisakusho Co., Ltd.
- Lotus Surgicals Pvt Ltd
- Medtronic
- Mellon Medical
- Meril Life Sciences
- Peters Surgical
- Samyang Biopharm
- Smiths Group
- Surgical Specialties
- Sutures India (Healthium)
- Teleflex
- W. L. Gore & Associates

Marktchancen und Zukunftsaussichten
Verfahrensoptimiertes und plattformkompatibles Nahtmaterial bleibt eine praktische Marktlücke, da Operationssäle zunehmend Mikrochirurgie-Robotik und zeitsparende Verschlussabläufe einsetzen. Im April 2026 gab Medical Microinstruments (MMI) die kommerzielle Einführung eines Robotic Suture für das Symani Surgical System in den USA bekannt, das gemeinsam mit Kono Seisakusho (Crownjun) entwickelt wurde und Produktformate signalisiert, die auf robotergestützte Handhabung, Nadelgeometrie und konsistente Handhabung in sehr kleinen Maßstäben zugeschnitten sind. Dies unterstützt Nahtmaterial-Portfolios, die für robotergestützte Mikrochirurgie und hochpräzise Fachgebiete konzipiert sind, wo Leistungskonsistenz und Instrumentenkompatibilität zu den Beschaffungskriterien zählen.
Ein zweiter Chancenbereich konzentriert sich auf multifunktionale, infektionshemmende und wirkstofffreisetzende Nahtmaterialdesigns, die auf den Druck durch Infektionen im OP-Bereich reagieren, während die verstärkte Prüfung antimikrobieller Beschichtungen berücksichtigt wird. Die Forschungsaktivität hat sich rund um biodegradierbares, mehrfach wirkstofffreisetzendes Nahtmaterial und alternative antimikrobielle Beschichtungen ausgeweitet, mit dem Ziel, eine lokalisierte Freisetzung von Antibiotika und entzündungshemmenden Wirkstoffen zu ermöglichen, ohne sich ausschließlich auf herkömmliche Triclosan-Ansätze zu verlassen. Kommerzielle Geräteinnovationen in angrenzenden Nahtmaterial-Workflows unterstützen zudem die Nachfrage nach verbesserter Handhabung und Fixierungskonstrukten, einschließlich neuer All-Suture- und knotenloser Fixierungsprodukte in den Jahren 2025-2026 für Sportmedizin und Weichteileingriffe, was die Anreize für Anbieter verstärkt, Nahtmaterial, Anker und Durchführungsinstrumente als Workflow-Bündel für Chirurgen und ambulante Einrichtungen gemeinsam zu entwickeln.
Recent Industry Developments in Markt für chirurgische Nähte
- Juni 2026: Medtronic schloss die Übernahme von Scientia Vascular für 550 Millionen USD ab und erweiterte damit sein Portfolio um neurovaskuläre Zugangsfähigkeiten. Obwohl das Zielunternehmen kein Nahtmaterialhersteller ist, erweitert die Transaktion Medtronics prozeduralen Fußabdruck und unterstützt umfassendere Vertragsverhandlungen über interventionelle und chirurgische Produktkategorien hinweg, was Einfluss darauf haben kann, wie Wundverschlusslinien in Bündelverhandlungen positioniert werden.
- Mai 2026: Medtronic erhielt die FDA-510(k)-Zulassung (K253530) für das monofile synthetische resorbierbare Nahtmaterial Trexon. Die Zulassung fügt ein neues synthetisches resorbierbares Angebot hinzu, das mit der Marktverschiebung zu monofilen Designs für Infektionskontrollprotokolle übereinstimmt, und verschafft Medtronic eine aktuellere Plattform für den Wettbewerb in Krankenhaus- und ASC-Konten mit hohem Volumen.
- Oktober 2025: Mesh Suture, Inc. erhielt EU-MDR- und MDSAP-Zertifizierungen für DURAMESH. Die Zertifizierungen erweitern die Fähigkeit des Unternehmens, in Europa und anderen regulierten Märkten, die MDSAP anerkennen, zu vermarkten, was die Wettbewerbsintensität in verfahrensspezifischen und verstärkten Nahtmaterialkategorien erhöht, in denen klinische und Qualitätsdokumentation eine wesentliche Eintrittsbarriere darstellen kann.


Markt für chirurgische Nähte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus chirurgischen Nähten, die zum Verschluss chirurgischer Schnitte sowie zur Ligatur von Blutgefäßen oder Gewebe nach Eingriffen verwendet werden. Der Wert wird am Verkaufspunkt für Nahtmaterialien erfasst, die in gängigen chirurgischen Umgebungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Klammern, chirurgische Dichtmittel, topische Klebstoffe und Wundverbände sind ausgeschlossen. Nahtgeräte werden nur dann berücksichtigt, wenn sie in der Verkaufseinheit mit Nähten gebündelt sind.
Segmentierungsübersicht
- Nach Produkt
- Resorbierbare Nähte
- Nicht resorbierbare Nähte
- Nach Filamentstruktur
- Monofilament-Nähte
- Multifilament-Nähte
- Nach Quelle
- Natürliche Nähte
- Synthetische Nähte
- Nach Beschichtung
- Beschichtete Nähte
- Unbeschichtete Nähte
- Nach Anwendung
- Herzchirurgie
- Allgemeinchirurgie
- Orthopädische Chirurgie
- Gynäkologie & Geburtshilfe
- Ophthalmologische Chirurgie
- Zahnchirurgie
- Plastische & rekonstruktive Chirurgie
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Fachkliniken
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau des Nachfrage- und Angebotskontexts für chirurgische Nähte und ordnet diesen dann den Eingriffvolumina, Versorgungsumgebungen und der Gesundheitsaktivität auf Länderebene zu. Wir stützen uns auf offene Quellen wie die Weltgesundheitsorganisation, die Weltbank, OECD-Gesundheitsstatistiken, CDC-Veröffentlichungen und nationale Gesundheitsministerien für Chirurgie- und Gesundheitssystemindikatoren, die den Nahtverbrauch beeinflussen.
Auf der Industrieseite prüfen wir öffentliche Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen, Produktbroschüren und Referenzen von medizinischen Fachgesellschaften oder Krankenhausverbänden, die Nutzungsmuster nach Fachgebiet beschreiben. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenberichterstattung, Patentrecherchen sowie Import- und Exportprüfungen auf Sendungsebene genutzt, um die Verfügbarkeit und Preisentwicklung auf Länderebene zu validieren. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend; weitere Referenzen wurden ebenfalls verwendet, um Daten zu erheben, Ergebnisse zu validieren und Annahmen zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Größenlogik zu überprüfen und Lücken zu schließen, wo öffentliche Daten nicht granular genug sind, beispielsweise bei Verschiebungen im Mix zwischen resorbierbaren und nicht resorbierbaren Nähten sowie beim typischen Einheitsverbrauch pro Eingriff. Wir sprechen mit einer breiten Auswahl an Herstellern, Distributoren, Beschaffungsteams, Chirurgen und Interessenvertretern ambulanter chirurgischer Zentren in den wichtigsten Regionen, sodass regionale Preisspannen, Ausschreibungsverhalten sowie die Einführung beschichteter und spezieller Nähte mit der tatsächlichen Bestellpraxis abgeglichen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 16 % | APAC: 44 % |
| Mittlere Ebene: 44 % | Funktions-/Einheitsleiter: 37 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 47 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einer Top-down-Logik, bei der Eingriffvolumina und der Fachgebietsmix in einen adressierbaren Nahtbedarfspool umgerechnet und anschließend nach Versorgungsumgebung und Länderzugang gefiltert werden. Sobald der Bedarfspool aufgebaut ist, werden die durchschnittlich verwendeten Nähte pro Eingriff, der Mix aus resorbierbaren und nicht resorbierbaren Nähten sowie die Durchdringung beschichteter gegenüber unbeschichteter Nähte angewendet, was dann in eine regionale Schicht der durchschnittlichen Verkaufspreise einfließt.
Um das Modell praktikabel zu halten, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch in Einreichungen offengelegte Umsatzaufteilungen von Lieferanten, Distributionskanalprüfungen und Stichprobenpreise aus der Beschaffung von Krankenhäusern und ambulanten chirurgischen Zentren. Wenn einige Länder keine zuverlässigen Eingriffsdatenreihen aufweisen, werden Näherungswerte verwendet, wie stationäre und ambulante Operationsraten, Trends bei Kaiserschnitten, Signale zur orthopädischen und kardiovaskulären Fallbelastung sowie das Wachstum der Gesundheitsausgaben, die dann nach Expertenfeedback angepasst werden. Prognosen werden mithilfe multivariater Regression erstellt, wobei Annahmen zu Eingriffswachstum, alternder Bevölkerung, Ausbau der Krankenhausinfrastruktur und Preisentwicklung kombiniert und anschließend durch Szenarioanalysen für Schwankungen bei elektiven Eingriffen und inflationsbedingte Veränderungen des durchschnittlichen Verkaufspreises überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Überprüfung, ob die modellierte Marktentwicklung mit unabhängigen Signalen übereinstimmt, einschließlich Eingriffswachstum, Import- und Exportbewegungen sowie berichteten Preiskommentaren aus dem Markt. Ausreißer werden länderspezifisch überprüft, und wenn eine Abweichung nicht durch Mix oder Preis erklärt werden kann, werden Annahmen überarbeitet und Befragte zur Klärung erneut kontaktiert.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrstufige Analytikerprüfungen mit Schwerpunkt auf Konsistenz bei Eingaben, Einheiten und Währungsumrechnungen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie bedeutende regulatorische Änderungen, starke Nachfrageverschiebungen bei elektiven Eingriffen oder nennenswerte Preisbewegungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für chirurgische Nähte von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für chirurgische Nähte können stark variieren, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Nähte gilt, welches Basisjahr verwendet wird und wie Preise fortgeschrieben werden. Unterschiede zeigen sich auch je nachdem, ob ein Modell stärker auf eingriffsbezogenen Nachfrageaufbauten oder auf gemeldeten Umsätzen und breiteren Gruppierungen medizinischer Verbrauchsmaterialien basiert.
Die Vergleichstabelle zeigt einen niedrigeren Wert für 2025 als eine externe Zahl und einen höheren Wert als eine andere. Im Modell von Mordor Intelligence wird diese Spanne hauptsächlich dadurch erklärt, dass ausschließlich Nahtmaterialien für den chirurgischen Verschluss und die Ligatur gezählt werden, anstatt angrenzende Verschlussprodukte wie Klammern, Dichtmittel und topische Klebstoffe einzubeziehen. Weitere Unterschiede ergeben sich daraus, wie schnell die durchschnittlichen Verkaufspreise in ausschreibungsgesteuerten Krankenhauskanälen steigen dürfen und ob das Volumenwachstum ambulanter chirurgischer Zentren im gleichen Tempo wie stationäre Eingriffe skaliert wird.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,16 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 6,03 Milliarden USD (2025) | Verwendet einen breiteren Verschlussrahmen, der angrenzende Ausgaben für Wundverschluss einschließen kann, und wendet zudem eine höhere Preissteigerung in Regionen an, in denen Ausschreibungen jährliche Erhöhungen häufig begrenzen. |
| Branchenpublikation B | 4,75 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen langsameren Wachstumspfad und stützt sich stark auf eine übergeordnete Aufteilung in resorbierbare und nicht resorbierbare Nähte, ohne den Eingriffsmix und die Expansion des ambulanten Volumens vollständig nach Ländern zu skalieren. |
Zusammenfassend lässt sich die Spanne hauptsächlich durch Einbeziehungsentscheidungen bei angrenzenden Verschlussprodukten, die Wahl des Basisjahres und die Art der Preisaktualisierung im Zeitverlauf erklären. Unsere Methode bleibt nachvollziehbar, da Eingriffsnachfrage, Mix und Preisgestaltung in klaren Schritten verknüpft und anschließend vor der Finalisierung der Gesamtwerte anhand unabhängiger Signale überprüft werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für chirurgische Nähte?
Die Marktgröße für chirurgische Nähte beläuft sich im Jahr 2026 auf USD 5,39 Milliarden.
Wie schnell wird das globale Umsatzwachstum erwartet?
Der Umsatz soll bis 2031 USD 7,03 Milliarden erreichen, was einer CAGR von 5,47 % entspricht.
Welcher Produkttyp führt die Verkäufe an?
Resorbierbare Nähte hielten im Jahr 2025 einen Anteil von 53,24 % und sollen nicht resorbierbare Nähte mit einer CAGR von 7,56 % bis 2031 übertreffen.
Warum gewinnen Monofilament-Nähte an Bedeutung?
Monofilamente reduzieren chirurgische Wundinfektionen um mehr als 50 % im Vergleich zu geflochtenen Alternativen.
Welcher Anwendungsbereich wächst am schnellsten?
Plastische und rekonstruktive Eingriffe sollen bis 2031 mit einer CAGR von 8,73 % wachsen.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 7,36 % wachsen, getragen durch den Ausbau der Krankenhauskapazitäten.
Seite zuletzt aktualisiert am:


