
Marktgröße und Marktanteil für verarbeitete Metallprodukte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
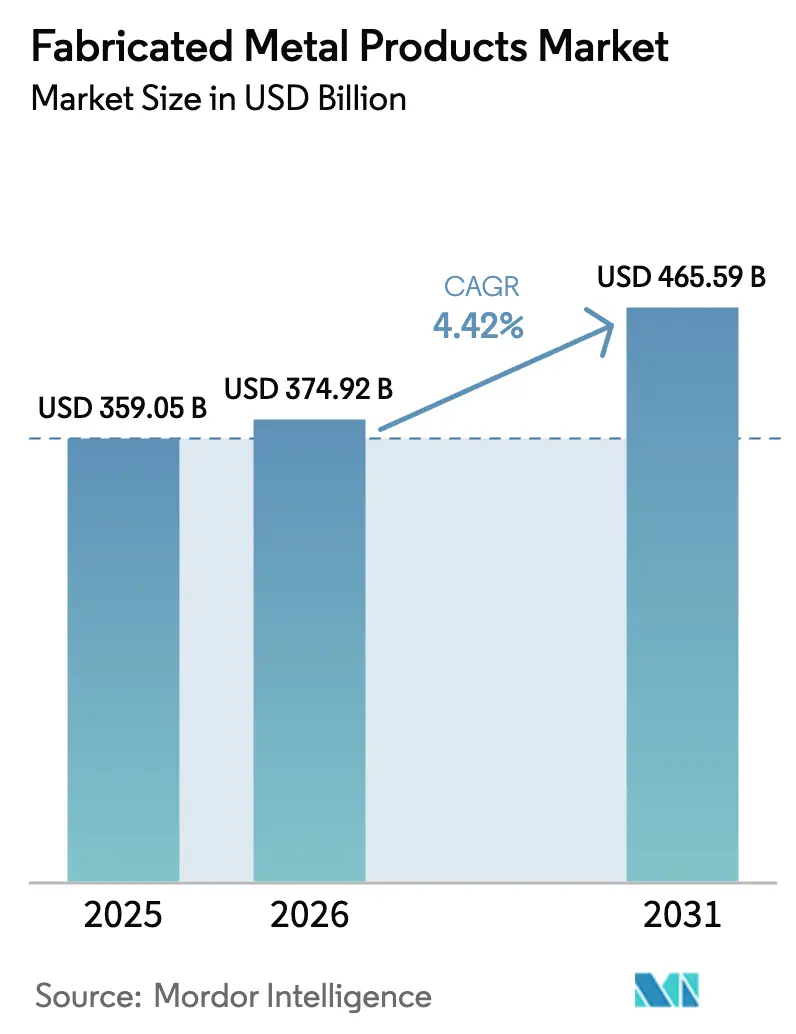
| Marktgröße (2026) | 374.92 Milliarden US-Dollar |
| Marktgröße (2031) | 465.59 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
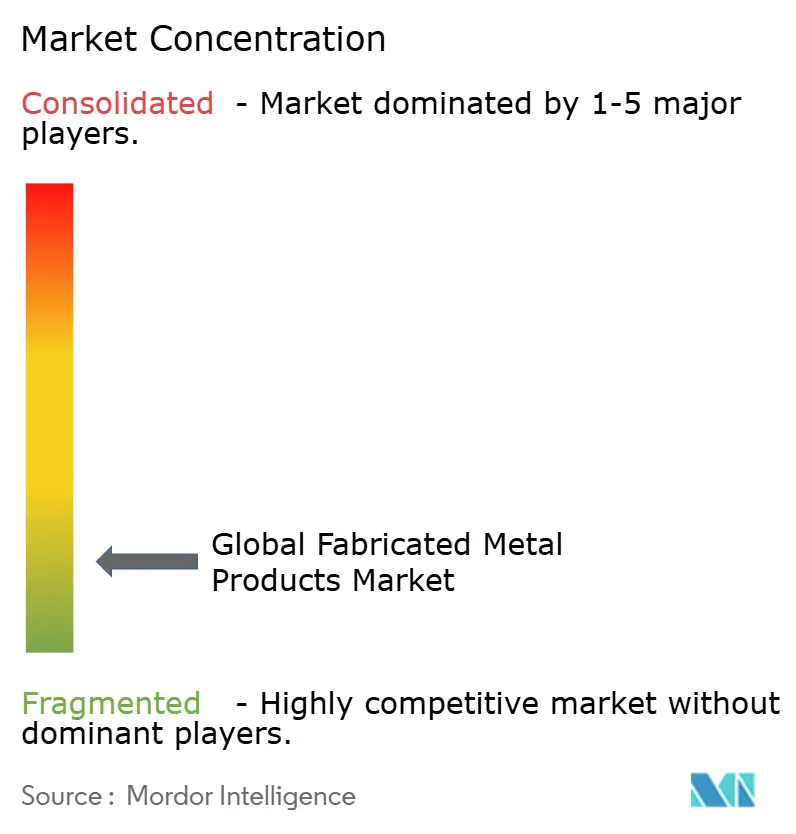
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verarbeitete Metallprodukte von Mordor Intelligence
Die Marktgröße für verarbeitete Metallprodukte wurde im Jahr 2025 auf USD 359,05 Milliarden geschätzt und wird voraussichtlich von USD 374,92 Milliarden im Jahr 2026 auf USD 465,59 Milliarden bis 2031 anwachsen, bei einer CAGR von 4,42 % während des Prognosezeitraums (2026–2031). Die Rückverlagerung der Fertigung in Hochkostenländer, Anreize im Rahmen des US-amerikanischen Inflation Reduction Act sowie Chinas Ausbau des Ultrahochspannungsnetzes sind die wesentlichen Kräfte, die diese Expansion aufrechterhalten. Unternehmenskunden priorisieren die Sicherheit der Lieferzeiten gegenüber reiner Lohnkostenoptimierung, was Investitionen in inländische oder nahe gelegene Fertigungskapazitäten umlenkt. Leichtbautrends im Transportwesen, verbunden mit einer verstärkten Pipeline an Projekten im Bereich erneuerbare Energien, erweitern die Anwendungsbasis für präzisionsgefertigte Komponenten und ermöglichen es dem Markt für verarbeitete Metallprodukte, Mehrwert durch Design, Zerspanung und Oberflächenveredelung zu monetarisieren. Das Wettbewerbsverhalten wird weiterhin durch eine Mischung aus regionalen Kundennähe-Anforderungen und technologischen Investitionssprüngen in Automatisierung, digitale Zwillinge und additive Fertigung geprägt, die alle die Produktivitätsobergrenze anheben und die Lieferzyklen für Sonderteile verkürzen.
Wesentliche Erkenntnisse des Berichts
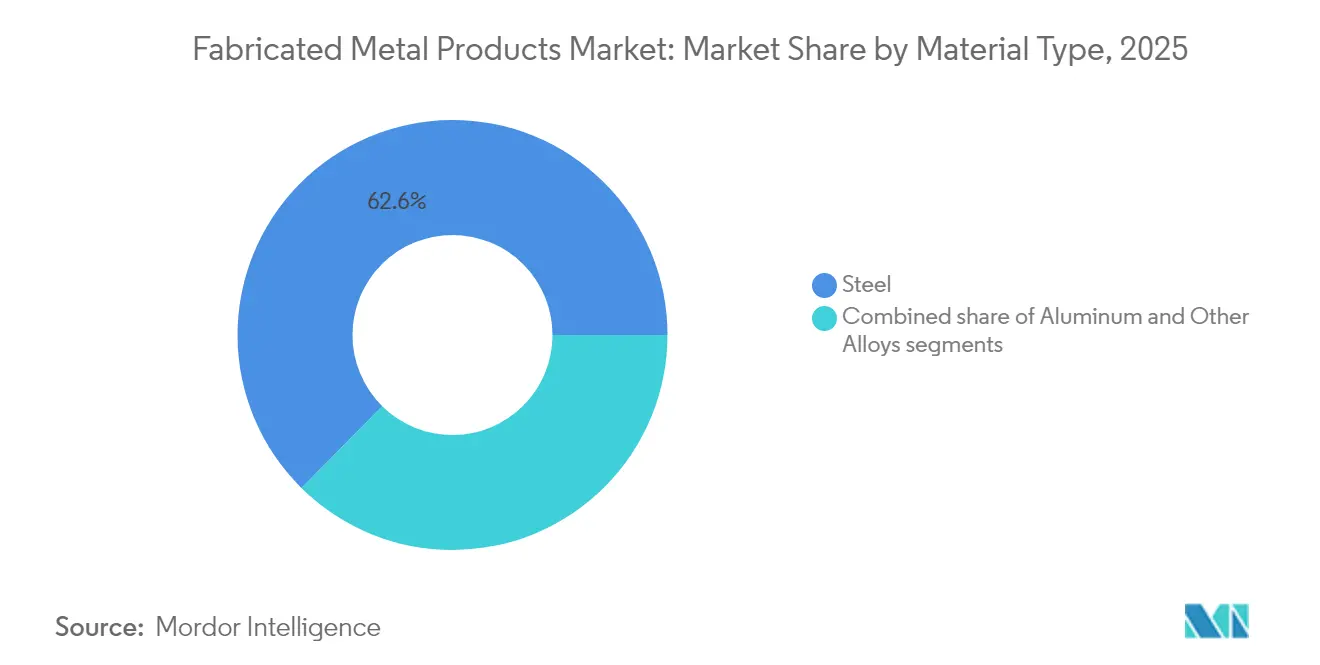
- Nach Materialart dominierte Stahl mit einem Marktanteil von 62,60 % am Markt für verarbeitete Metallprodukte im Jahr 2025, während Aluminium bis 2031 voraussichtlich mit einer CAGR von 5,66 % expandieren wird.
- Nach Fertigungsverfahren entfiel auf die Zerspanung ein Anteil von 41,85 % an der Marktgröße für verarbeitete Metallprodukte im Jahr 2025, während additive Fertigung und Stanzen bis 2031 mit einer CAGR von 6,62 % voranschreiten.
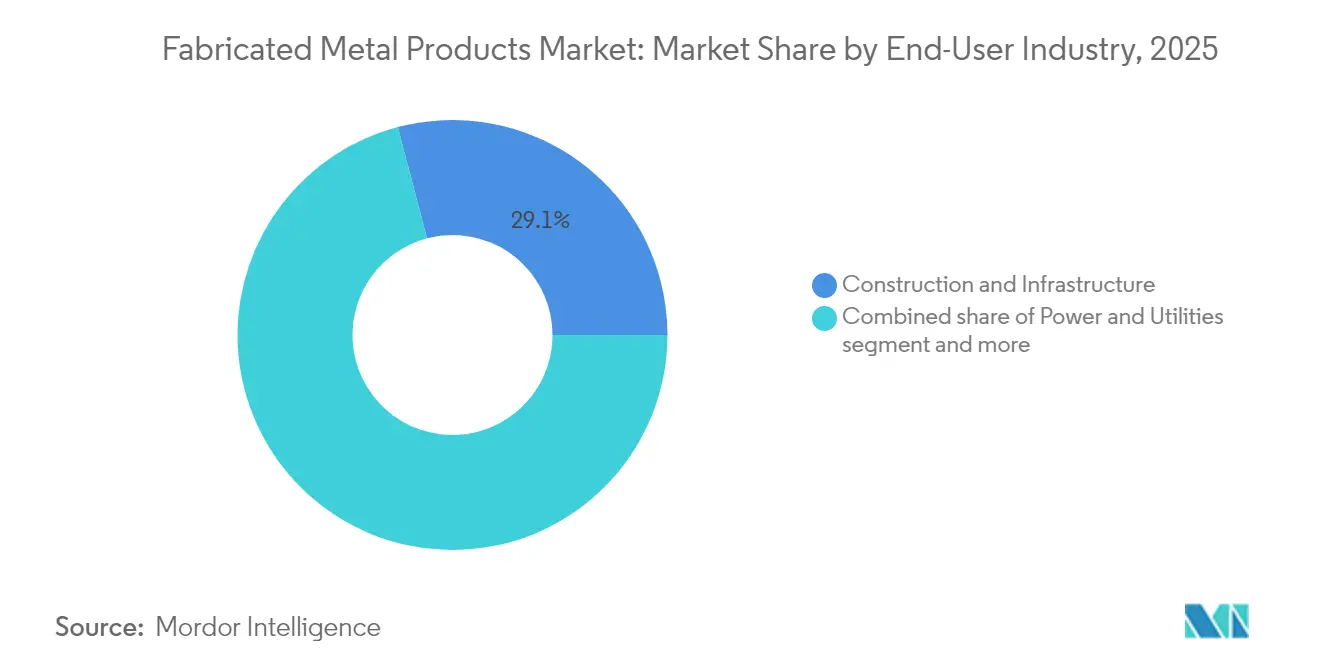
- Nach Endverbrauchsbranche führte Bau und Infrastruktur mit einem Umsatzanteil von 29,10 % im Jahr 2025; das Segment Energie und Versorgung wird voraussichtlich bis 2031 mit einer CAGR von 6,12 % wachsen.
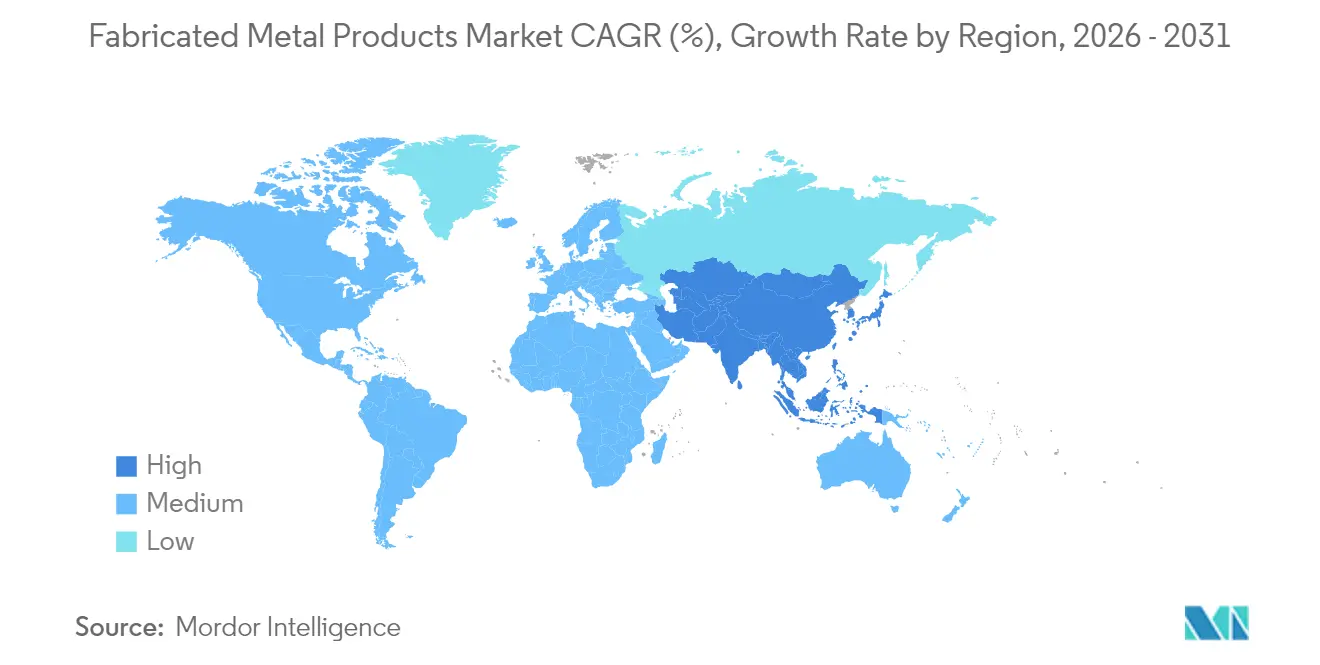
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Marktanteil von 48,35 % am Markt für verarbeitete Metallprodukte und ist auf die schnellste CAGR von 4,71 % im Prognosezeitraum ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Nachfrage aus dem Bausektor nach Tragwerkselementen | +1.2% | Global, mit stärkster Auswirkung in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum bei Anlagen für erneuerbare Energien, die verarbeitete Metallteile erfordern | +0.9% | Global, konzentriert in Asien-Pazifik, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Wiederbelebung der Fertigungsaktivität und Reshoring-Initiativen | +0.8% | Nordamerika und EU, Ausstrahlungseffekte auf Mexiko | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in der CNC-Bearbeitung und additiven Fertigung | +0.6% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Zwillinge zur Ermöglichung der Design-zu-Fertigung-Integration in kleinen und mittleren Unternehmen | +0.4% | Nordamerika und EU, schrittweise Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz modularer vorgefertigter Rechenzentrumsgestelle | +0.3% | Global, konzentriert in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage aus dem Bausektor nach Tragwerkselementen
Präzisionsgefertigter Baustahl, architektonische Metallarbeiten und modulare Bauelemente halten den Bausektor zum wichtigsten Abnahmekanal für den Markt für verarbeitete Metallprodukte. Infrastrukturstimuli in den Vereinigten Staaten, Indien und Indonesien synchronisieren sich mit der Urbanisierung in Südostasien und heben die Auftragsrückstände für Träger, Fachwerke und kaltgeformte Profile an. Auftragnehmer verkürzen Projektzyklen und setzen verstärkt auf vorgefertigte Baugruppen, die schraubfertig angeliefert werden, wodurch die Fertigungskomplexität und die Margen steigen. Strenge Erdbeben- und Energieeffizienznormen erfordern engere Toleranzen und zertifizierte Schweißverfahren, was die Stärken technologisch anspruchsvoller Betriebe begünstigt, die Qualität durch zerstörungsfreie Prüfung nachweisen können. Obwohl Bauausgaben zyklisch sein können, stützen demografische Anforderungen an Wohnungsbau und Verkehrserneuerung eine mehrjährige Nachfrageentwicklung, die gelegentliche Abschwächungen ausgleicht.
Wachstum bei Anlagen für erneuerbare Energien, die verarbeitete Metallteile erfordern
Wind-, Solar- und Netzausbau-Projekte beschleunigen den Bedarf an Präzisionsturmsegmenten, Montagesystemen und kupferintensiver elektrischer Hardware. Die Internationale Energieagentur erwartet, dass Solaranlagen im Jahr 2025 mehr als 60 % der neu hinzukommenden globalen erneuerbaren Kapazität ausmachen werden, und jedes Megawatt an Photovoltaikkapazität erfordert rund 5,5 Tonnen Kupferleiter. Die Ausschreibung von State Grid China für 1,757 Millionen Tonnen Stahlgittermasten im Jahr 2025 übersteigt das Vorjahresvolumen von 460.000 Tonnen bei weitem und sorgt für einen kontinuierlichen Durchsatz in Fertigungsbetrieben für Schwerprofil-Träger und Winkelstahlprofile. Der Bau von Offshore-Windkraftanlagen ist auf XL-Monopfähle und Gondelhäuser angewiesen, die extreme dynamische Belastungen aufnehmen müssen, was Fertigungsbetriebe begünstigt, die mit mehrlagigem Unterpulverschweißen vertraut sind. Batterie-Energiespeicheranlagen erweitern den Anwendungsbereich zusätzlich, da sie thermisch verwaltete Gehäuse aus Aluminiumblech und rostfreien Tragwerkskomponenten erfordern[1]Fatih Birol, „Erneuerbare Energien 2025: Analyse und Prognose bis 2030”, Internationale Energieagentur, iea.org.
Wiederbelebung der Fertigungsaktivität und Reshoring-Initiativen
Reshoring hebt die inländischen Auftragsbücher strukturell an, da Erstausrüster die Gesamtbetriebskosten einschließlich Logistikrisiken, Zollbelastungen und im Seetransit gebundenem Umlaufkapital berechnen. Zwischen 2010 und 2023 wurden kumulativ 1,898 Millionen Arbeitsplätze für die Rückkehr in die USA angekündigt, begleitet von jährlichen Fertigungsbauinvestitionen in Höhe von USD 234 Milliarden im Mai 2024. Ausrüstungsintensive Projekte, wie etwa Sumitomo Drive Technologies' robotergestützte Schweißlinie im Wert von USD 22 Millionen, zeigen, wie Automatisierung lokale Lohnunterschiede ausgleicht und gleichzeitig Lieferzeiten reduziert. Bundesgesetze wie der CHIPS and Science Act bieten Steuergutschriften auf Investitionsgüter und katalysieren die steigende Nachfrage nach verarbeiteten Halbleiterwerkzeugrahmen, Reinraumgehäusen und Versorgungsgestellen. Ausstrahlungseffekte erfassen mexikanische Grenzstaaten, wo Maquiladoras logistikempfindliche Unterbaugruppen für die Lieferung am nächsten Tag an US-amerikanische Systemintegratoren übernehmen[2]Robert Ivie, „Wert der abgeschlossenen Bautätigkeit: Fertigung”, US-Volkszählungsbüro, census.gov.
Technologische Fortschritte in der CNC-Bearbeitung und additiven Fertigung
Fortschritte bei konversationellen CNC-Steuerungen, Werkzeugwegautomatisierung und Echtzeit-Spindelüberwachung verkürzen Rüstzeiten und reduzieren Ausschuss, wodurch die Kapazitätsauslastung verbessert wird. Die Plasma-Gaszerstäubung produziert inzwischen Titanpulver mit bis zu 1.500 kg/h, senkt die Rohstoffkosten für additive Verfahren und ebnet den Weg für luftfahrtqualifizierte 3D-gedruckte Halterungen und Verteiler. Das Stack-Forging-Verfahren von Alloy Enterprises verkürzt Prototyp-zu-Serienfertigung-Zyklen auf vier Wochen für Aluminium-Kühlkörper und zeigt, wie neue Fertigungsprozessparadigmen die Erstellung komplexer Geometrien demokratisieren. Metalldrucker, die mit In-situ-Inspektion integriert sind, schließen die Rückkopplungsschleife und gewährleisten die Maßgenauigkeit, bevor Teile die Kammer verlassen. Mittlere Betriebe nutzen diese Fähigkeiten zunehmend über Dienstleistungspartnerschaften oder Geräteleasing, wodurch sie die hohe Kapitalhürde umgehen und gleichzeitig die Marktakzeptanz für gedruckte Teile testen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatilität bei Stahl- und Aluminiumpreisen | -0.7% | Global, am stärksten in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel bei Schweißern aufgrund der Verrentungswelle | -0.6% | Nordamerika und EU, aufkommend in entwickelten Asien-Pazifik-Ländern | Langfristig (≥ 4 Jahre) |
| Hohe Investitionsausgaben für fortschrittliche Fertigungsanlagen | -0.5% | Global, besonders herausfordernd für kleine und mittlere Unternehmen | Mittelfristig (2–4 Jahre) |
| Druck der Scope-3-Emissionsberichterstattung auf Fertigungsbetriebe | -0.3% | EU und Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Stahl- und Aluminiumpreisen
Warmgewalztes Coil pendelte Ende 2024 bei rund USD 700 pro Tonne, gestützt durch chinesische Konjunkturmaßnahmen, jedoch begrenzt durch schwache westliche Nachfrage und aufgeblähte Lagerbestände bei Servicezentren. Die US-amerikanischen Antidumpingzölle auf Aluminiumprofile aus 14 Ländern entzogen dem Markt 400.000 Tonnen Importe, verstärkten inländische Preisschwankungen und verengten die Margen von Lohnfertigungsbetrieben. Während größere Fertigungsbetriebe Futures-Absicherungen oder Kostenplus-Verträge einsetzen, um die Volatilität zu dämpfen, haben kleine und mittlere Unternehmen Schwierigkeiten, Aufpreise weiterzugeben, was die Annahme langfristiger Kaufaufträge verzögert. Projektauftraggeber, die Budgetüberschreitungen fürchten, verschieben manchmal stahlintensive Bauten, was zu ungleichmäßigen Auslastungsraten im Markt für verarbeitete Metallprodukte führt. Digitale Beschaffungsplattformen und transparente Indexierungsmechanismen mildern, aber beseitigen nicht die Eingangsunsicherheit, sodass Preisschwankungen als dauerhaftes Hemmnis bestehen bleiben.
Fachkräftemangel bei Schweißern aufgrund der Verrentungswelle
Rund 21,4 % der aktuellen Schweißerbelegschaft in den Vereinigten Staaten ist mindestens 55 Jahre alt, und die Amerikanische Schweißgesellschaft (American Welding Society) prognostiziert bis 2027 einen jährlichen Fachkräftemangel von 90.000 Arbeitskräften. Miller Fabrication Solutions reaktivierte 2024 seine vierwöchige interne Akademie und graduierte nach einer COVID-bedingten Pause 11 Mitarbeiter, doch der aggregierte Durchsatz bleibt hinter dem demografischen Rückgang zurück. Berufsbildungskanäle können nicht schnell genug skalieren, was die Lohninflation anheizt, da kleine Betriebe Sozialleistungspakete aufwerten, um Mitarbeiter zu halten. Roboterschweißzellen, einst die Domäne von Tier-1-Automobilzulieferern, haben sich zu mittleren Stückzahl-Strukturbetrieben verlagert; die Integration erfordert jedoch Kapital und Programmierkenntnisse, die viele Betreiber nicht besitzen. Das Arbeitsungleichgewicht treibt den Markt für verarbeitete Metallprodukte in Richtung Plattformtechnologien, die Teach-Pendant-Aufgaben vereinfachen und es einem einzelnen Techniker ermöglichen, mehrere Kobot-Stationen zu überwachen[3]John Douglass, „Schweißermangel: Bericht zur Arbeitskräftesituation 2025”, Amerikanische Schweißgesellschaft, aws.org.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialart:
Leichtmetalle verändern den MixStahl hielt im Jahr 2025 einen Marktanteil von 62,60 % am Markt für verarbeitete Metallprodukte, gestützt durch sein günstiges Kosten-zu-Festigkeit-Verhältnis für Automobilrahmen, I-Träger und Gehäuse für schwere Maschinen. Dennoch steigen die Aluminiumumsätze mit einer CAGR von 5,66 %, was das leichtere Metall zum am schnellsten wachsenden Beitrag zur Marktgröße für verarbeitete Metallprodukte im Prognosezeitraum macht. Die Nachfrage stammt aus Elektrofahrzeugchassis, Luft- und Raumfahrtzellenblechen und Photovoltaik-Montagesystemen, bei denen Gewichtseinsparungen in Kraftstoffeffizienz oder einfachere Feldinstallation umgesetzt werden. Plasmabasierte Pulverzerstäubung senkte die Titanrohstoffpreise und erschloss Nischen für Turbinen und medizinische Implantate, während Kupfermengen parallel zu Hochstrom-Erneuerbare-Energien-Schaltkreisen steigen. Umwelt-Scorecards leiten Käufer zu Edelstahllegierungen mit 95 % Recyclinganteil und einem CO2-Fußabdruck von 1,52 kg CO2-Äquivalent pro kg, was die Verbindung zwischen Materialwahl und Scope-3-Zusagen verstärkt.
Downstream reagieren Legierungssubstitutionsstrategien auf Rohstoffpreisschwankungen und Überarbeitungen der Erdbebenvorschriften. Stahlproduzenten bauen die Elektrolichtbogenofen-Kapazität aus, um Schrottrecyclingkreisläufe zu erweitern, während Strangpressbetriebe Solaranlagenhersteller mit korrosionsbeständigen 6000er-Profilen umwerben. Unabhängig vom Kostenkalkül erschließen die Biokompatibilität und die hohe spezifische Festigkeit von Titan orthopädische Implantat- und raumfahrtqualifizierte Anwendungen, die Premiummargen erzielen. Die überlegene Leitfähigkeit von Kupfer macht es trotz Preissprüngen für Elektrofahrzeug-Sammelschienen und Wechselrichter-Kühlkörper unverzichtbar, was Fertigungsbetriebe dazu veranlasst, die Ausbeute durch Nestingalgorithmen und Einschmelzpartnerschaften zu optimieren. In digitale Zwillinge eingebettete Lebenszyklus-Bewertungstools ermöglichen es Ingenieuren, die Kohlenstoffintensität bereits in der Angebotsphase zu simulieren und dem Markt für verarbeitete Metallprodukte zu helfen, die Einhaltung von Nachhaltigkeitsanforderungen in einen Verkaufshebel umzuwandeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fertigungsverfahren:
Automatisierung wertet bewährte Techniken aufDie Zerspanung repräsentierte im Jahr 2025 41,85 % der Marktgröße für verarbeitete Metallprodukte, gestützt durch Mehrachsen-CNC-Fräsmaschinen und Drehmaschinen, die Mikrometergenauigkeit für Luft- und Raumfahrtvorrichtungen und Halbleiterwerkzeuge erreichen. Additive Fertigung kombiniert mit progressivem Stanzen, zusammengefasst unter „Sonstiges”, eilt mit einer CAGR von 6,62 % voran und beweist die Agilität des Near-Net-Shape-Drucks für komplizierte Leitungen und topologieoptimierte Halterungen. Hochgeschwindigkeitszerspanungszentren mit integrierter Werkzeugzustandsüberwachung verkürzen Zykluszeiten und verlängern die Einsatzlebensdauer, sodass ein einzelner Bediener mehrere Spindeln überwachen kann. Servopressen in Stanzlinien optimieren Hubprofile, verringern das Rückfedern bei hochfesten Stahlteilen und reduzieren Nacharbeit.
Guss und Schmieden bleiben für großflächige Motorblöcke und Getrieberohlinge unverzichtbar, treten aber bei Prototypenarbeiten gegenüber Binder-Jetting- und gerichteten Energieabscheidungsplattformen zurück, die Designs ohne Werkzeugkosten iterieren. Roboterschweißen überbrückt den Fachkräftemangel durch die Automatisierung mehrlagiger Nähte, insbesondere im Unterwasser- und Druckbehälterbau. Unterdessen paaren Laser-Rohrschneidezellen Biegeroboter, um modulare Rahmensets in einem kontinuierlichen Fluss herzustellen und Umlaufbestände zu reduzieren. Konsolidierer wie Nano Dimension mit der USD 115 Millionen schweren Übernahme von Markforged und der anschließenden Desktop Metal-Fusion zeigen, wie durch Fusionen gebündeltes Kapital geistiges Eigentum erwirbt, Pulverportfolios erweitert und hybride Druck-und-Zerspanungs-Workflows im Querverkauf anbietet.
Nach Endverbrauchsbranche:
Die Energiewende ordnet Prioritäten neuBau und Infrastruktur behielten im Jahr 2025 mit 29,10 % der Marktgröße für verarbeitete Metallprodukte die höchste Gewichtung, gestützt durch Straßen-, Bahn- und öffentliche Bauprogramme. Dennoch ist der Bereich Energie und Versorgung auf eine CAGR von 6,12 % ausgerichtet, angetrieben durch Windturm-Flansche, Solartracker und netzstabilisierende Hardware. Hochtemperatur-Wasserstoffleitungen, Batterie-Energiespeicherschränke und Umspannwerk-Sammelschienen-Rahmen stützen sich auf normkonforme Schweißnähte und korrosionsbeständige Legierungen. Fertigung, Automobilindustrie und Luft- und Raumfahrt stützen die Basisnachfrage durch Kapazitätserweiterungen; Elektrofahrzeugplattformen verlagern die Stücklisten in Richtung Aluminium-Strangpressprofile und Batteriegehäuse, was die Zusammenarbeit mit Mehrprozess-Fertigungsbetrieben intensiviert.
Öl und Gas beauftragen weiterhin Bohrkopfgestelle, Druckbehälter und LNG-Module, obwohl der langfristige Anteil unter Dekarbonisierungsagenden langsam sinkt. Rechenzentrumsentwickler beschaffen vorgefertigte Stromverteilungsgestelle und Heißgang-Einhausungen und belohnen Fertigungsbetriebe, die mit engtoleranziger Edelstahlblechbiegung und Pulverbeschichtung vertraut sind. In allen Segmenten ermöglichen digitalisierte Bestellportale und Echtzeit-Fertigungssteuerungsübersichten Käufern, den Fortschritt der Zuschnittelisten und Materialbescheinigungen zu verfolgen, was die Transparenz und das Vertrauen zwischen Erstausrüstern und dem Markt für verarbeitete Metallprodukte verbessert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Metallverarbeitungsprodukte
Der Anteil von Asien-Pazifik von 48,35 % am Marktanteil für Metallverarbeitungsprodukte im Jahr 2025 spiegelt seine Rolle als Fertigungszentrum und Infrastrukturbaustelle wider. Chinas Ausschreibung für UHV-Masten mit 1,757 Millionen Tonnen sichert die Walzwerksproduktion, während Indiens Smart Cities Mission multimodale Terminals, Stadtbahnen und Überführungen finanziert, die große Mengen an gewalzten und geschweißten Profilen erfordern. Südostasiatische Länder wie Vietnam gewinnen rückverlagerte Elektronikmontagen und fördern die Nachfrage nach Präzisions-Blechgehäusen, Serverracks und Kühlkörpern. Japan und Südkorea, obwohl reife Märkte, beliefern den Export mit hochpräzisen Halbleiterausrüstungsrahmen und Roboter-Unterbaugruppen und nutzen dabei schlanke Produktionssysteme, die Bearbeitung, Schleifen und Metrologie unter einem Dach vereinen. Innerasiatische Handelskorridore verkürzen die Transportwege und ermöglichen Direktlieferungen von Coils und Stäben ab Walzwerk an regionale Verarbeiter, was die Wettbewerbsfähigkeit im Markt für Metallverarbeitungsprodukte stärkt.
Markt für Metallverarbeitungsprodukte in Amerika und EMEA
Die Aussichten für Nordamerika werden durch mehr als 2 Billionen USD an Bundeskonjunkturprogrammen gestützt, die für saubere Energie, fortschrittliche Halbleiter und Verkehrskorridore vorgesehen sind. Die US-amerikanische Fertigungsbauproduktion erreichte im Mai 2024 annualisiert 234 Milliarden USD, ein Anstieg von 217 % gegenüber 2019, was auf mehrjährige Auftragsrückstände für Zwischengeschosse, HLK-Plenum-Systeme und Tragwerke hindeutet. Kanadas Strategie für kritische Mineralien lenkt Kapital in Verarbeitungsanlagen für Batteriematerialien und erhöht die Aufträge für Edelstahlreaktoren und Fördersysteme aus legiertem Stahl. Mexiko profitiert von der Nahverlagerung der Haushaltsgerätmontage und automobiler Tier-2-Unterbaugruppen, was Investitionen in Rohrlaser-Linien und robotergestützte MIG-Schweißzellen ankurbelt. Grenzüberschreitende Lieferketten nutzen die zollfreien USMCA-Regelungen und bewahren gleichzeitig die geografische Nähe, die das Logistikrisiko für gefertigte Unterbaugruppen minimiert. Europa kämpft mit der Volatilität der Energiepreise, kompensiert dies jedoch durch hochwertige Nischen in Offshore-Wind-Monopfählen, Wasserstoff-Elektrolyseuren und Medizingerätegehäusen. Deutschlands Mittelstand zeichnet sich durch die Umformung von Dünnblech-Edelstahl aus, während Italien sich auf Boutique-Bearbeitung für den Luxusautomobilbereich ausrichtet. Der CO₂-Grenzausgleichsmechanismus der EU bevorzugt Walzwerke, die Elektrolichtbogenöfen und hohe Schrottanteile einsetzen, und beeinflusst die Beschaffung in Richtung kohlenstoffarmen Stahls. Nordische Produzenten nutzen Wasserkraft zur Verhüttung umweltfreundlicherer Aluminiumknüppel für Offshore-Solaranlagenstrukturen. Der Nahe Osten und Afrika profitieren von öffentlichen Großprojekten – der Riad-Metro und Ägyptens neuer Verwaltungshauptstadt – die Brückenträger und architektonische Fassaden erfordern. Südamerikas Modernisierung von Bergbauförderanlagen und schwimmende LNG-Hubs halten die Nachfrage nach schweren Platten- und Rohrfabrikationen trotz makroökonomischer Volatilität aufrecht und unterstreichen die geografische Breite des Marktes für Metallverarbeitungsprodukte.

Regulatorisches Umfeld
Die Einhaltung von Umweltvorschriften ist ein zentraler regulatorischer Treiber für Fertigungs- und Veredelungsbetriebe, insbesondere dort, wo Schweiß-, Bearbeitungs-, Strahl- und Beschichtungsprozesse gefährliche Luftschadstoffe erzeugen. In den Vereinigten Staaten decken die EPA National Emission Standards for Hazardous Air Pollutants gemäß 40 CFR Part 63 Subpart XXXXXX neun Quellkategorien der Metallfertigung und -veredelung ab, wobei die Compliance-Verpflichtungen an Schadstoffe wie Cadmium, Chrom, Blei, Mangan, Nickel und damit verbundene Prozessschritte gebunden sind. Betroffene Anlagen müssen innerhalb von 120 Tagen nach Inbetriebnahme regulierter Vorgänge eine Meldung über den Compliance-Status einreichen.
Über die Luftreinhaltungsgenehmigung hinaus wird die regulatorische Agenda durch Rechtsetzungsvorhaben im Fertigungssektor und Umsetzungsrichtlinien auf Bundesstaatenebene geprägt. Die Fabricators and Manufacturers Association (FMA) wies auf zusätzliche geplante und finale EPA-Vorschriften hin, die Hersteller im Jahr 2026 betreffen (mit Aktivitäten bis Juli 2026). Umweltbehörden der Bundesstaaten, wie etwa die Leitlinien des Indiana Department of Environmental Management für den Sektor, übersetzen Bundesvorgaben in praktische Compliance-Pfade, die Ausrüstungsentscheidungen wie Filtration, Erfassungssysteme und emissionsärmere Veredelungstechnologien beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Eisen- und Nichteisen-Inputs, darunter Stahlcoils, -bleche, -stäbe, -rohre, Aluminiumbleche und -profile sowie Speziallegierungen, gefolgt von Distributions- und Servicezentren, die Lagerbestand, Zuschnitt und Kitting bereitstellen, um die Lieferzeiten für Verarbeiter zu glätten. Berichte der World Steel Association unterstreichen die Bedeutung vorgelagerter Materialien für die gesamte Wertschöpfung in der Stahlindustrie. Die Verschiebung des Sektors hin zu einer auf Elektrolichtbogenöfen basierenden Produktion verknüpft die Verfügbarkeit von Schrott und die inländische Schmelzkapazität enger mit nachgelagerten Fertigungsclustern, die Versorgungssicherheit und kürzere Nachschubzyklen priorisieren.
Midstream-Hersteller von Fertigmetallprodukten wandeln Inputs durch Bearbeitung, Schweißen und Rohrherstellung, Stanzen, Umformen, Gießen/Schmieden und Veredelung (Beschichtung, Wärmebehandlung und Oberflächentechnik) um, unterstützt von Anbietern von Werkzeugen, Automatisierung, Software und Messtechnik. Die nachgelagerte Nachfrage wird von projekt- und OEM-getriebenem Einkauf in Bau und Infrastruktur, Energie und Versorgung, Fertigung und Transport dominiert. Die Beschaffung bündelt zunehmend Fertigung mit Dokumentation wie Materialrückverfolgbarkeit, Schweißverfahrensqualifikation und Prüfaufzeichnungen sowie mit Lieferkoordination. Vertikale Integration bleibt bei großen Stahlkonzernen sichtbar, die die Stahlerzeugung mit nachgelagerten wertschöpfenden Angeboten verbinden, während Servicezentrum-Plattformen ihre Fertigungs- und Verarbeitungspräsenz ausweiten, um einen größeren Anteil der Ausgaben vom Zuschnitt bis zum installierten Bauteil zu erfassen.
Wettbewerbslandschaft
Das Wettbewerbsgefüge bleibt fragmentiert: Tausende regional verankerte Spezialisten bedienen näheempfindliche Kunden, während eine Handvoll Roll-up-Plattformen Skaleneffekte durch Akquisitionen anstreben. Mayville Engineering Company führte die Bestenliste des The Fabricator von 2024 mit einem Umsatz von USD 588,4 Millionen an, was jedoch weniger als 0,2 % der weltweiten Marktgröße für verarbeitete Metallprodukte entspricht und zeigt, wie unkonzentriert der Markt ist. Cadrex mit USD 485 Millionen und BTD mit USD 360 Millionen runden die Spitzengruppe ab, doch keines der Unternehmen verfügt über die geografische Reichweite, um alle globalen Erstausrüster-Standorte zu bedienen. Das Private-Equity-Engagement nimmt zu: Arlington Capital Partners gründete Keel Holdings durch die Zusammenführung von Pegasus Steel, Metal Trades LLC und Merrill Technologies Group zu einem neun Werke umfassenden, 92.900 m² großen, auf Verteidigung ausgerichteten Netzwerk. Die Deal-Rationale konzentriert sich auf Querverkauf, Beschaffungshebel und gemeinsame Best Practices in der Automatisierung.
Technologie ist ein entscheidender Differenzierungsfaktor. Betriebe, die industrielles IoT zur Maschinengesundheitsüberwachung einsetzen, reduzieren Ausfallzeiten um bis zu 20 % und liefern prädiktive Analysen, die enge Terminverträge absichern. Additive-Fertigungsfähigkeit stärkt die Wettbewerbsfähigkeit bei Ausschreibungen für kleinseriige, komplexgeometrische Teile und schreckt Mitbewerber ab, die an die Hartwerkzeugökonomie gebunden sind. Der Exportlizenzrahmen des US-Büros für Industrie und Sicherheit für additive Systeme kann ausländische Wettbewerber behindern und US-Betreibern effektiv einen technologischen Heimvorteil verschaffen. Mittelgroße Käufer verfolgen auch Nischen-Prozess-Know-how – Explosionsschweißen von plattierten Platten, Reibrührschweißen von Aluminium-Schienenwagenaufbauten oder Elektropolieren von biomedizinischen Geräten –, um sich durch Qualität statt durch Preis zu differenzieren. Die Spezialisierung auf Endmärkte – von modularen Rechenzentrumsgestellen bis hin zu kryogenen Kraftstofftanks – ermöglicht eine wertbasierte statt tonnagebasierte Preisgestaltung im Markt für verarbeitete Metallprodukte.
Nachhaltigkeitsnachweise gewinnen bei der RFQ-Bewertung an Bedeutung. Fertigungsbetriebe, die erneuerbare Energie, Rohstoffe mit hohem Recyclinganteil und nachprüfbare Scope-3-Daten integrieren, erfüllen die Dekarbonisierungsfahrpläne der Erstausrüster und können potenziell den Status eines bevorzugten Lieferanten erlangen. Gerätehersteller bieten energieeffiziente Laserschneider an, die den kWh-Verbrauch pro laufendem Schnittmeter um zweistellige Prozentwerte senken können, während Pulverbettdrucker nahezu das gesamte nicht verwendete Metall zurückgewinnen und den Materialabfall drastisch reduzieren. Fortschritte in der virtuellen Schweißsimulation reduzieren physische Prototypen und sparen Kosten und verkörperten Kohlenstoff. Zusammen verändern diese Entwicklungen die Wettbewerbsbasis von reiner Kapazität zu einer Trias aus Agilität, Technologie und Nachhaltigkeit und gestalten die Hierarchie innerhalb des Marktes für verarbeitete Metallprodukte neu.
Marktführer für verarbeitete Metallprodukte
ArcelorMittal
Nucor Corporation
China Steel Corporation
Howmet Aerospace
Parker-Hannifin Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Metallverarbeitungsprodukte
- ArcelorMittal
- Nucor Corporation
- China Steel Corporation
- Howmet Aerospace
- Parker-Hannifin Corporation
- Ametek Inc.
- Ball Corporation
- Generac Holdings Inc.
- Inner Mongolia Baotou Steel Union Co., Ltd.
- Toyota Tsusho Corporation
- Voestalpine AG
- United States Steel Corporation
- JFE Holdings Inc.
- Thyssenkrupp AG
- BlueScope Steel Ltd.
- Reliance Steel & Aluminum Co.
- O’Neal Manufacturing Services
- Mayville Engineering Company Inc.
- BTD Manufacturing
Lesen Sie die Analyse der Metallverarbeitungsprodukte-Unternehmen

Marktchancen und Zukunftsaussichten
Ein Weißraum bildet sich rund um kohlenstoffarmen und rückverfolgbaren Stahl und Aluminium, der in bauintensiven Fertigbaugruppen verwendet wird, da Käufer den Druck der Scope-3-Berichterstattung in Ausschreibungsanforderungen für recycelte Inhalte, Emissionsdokumentation und zertifizierte Prozesse umsetzen. ArcelorMittal formalisierte diesen Wandel durch seine mehrjährige Rahmenlieferungsvereinbarung vom Juni 2026, die XCarb-Baustahl für Amazon-Anlagen und AWS-Rechenzentren in Europa und im Vereinigten Königreich bereitstellt und die Nachfrage nach Fertigungsunternehmen verstärkt, die kohlenstoffarme Eingangsmaterialien mit dokumentierter Veredelungsqualität und verlässlicher Lieferung kombinieren können.
Die Chance erstreckt sich auch auf leistungsfähigere beschichtete Stähle und eine stärker regionalisierte Versorgung, die das Lieferzeitrisiko für strukturell- und bewehrungsintensive Projekte verringert. Die Eröffnung der Bewehrungsstahl-Mikrohütte von Nucor in Lexington, North Carolina (Jahreskapazität von 430.000 Tonnen) im Mai 2026 stärkt die marktnahe Verfügbarkeit von Bewehrungsstahl für nachgelagerte Fertigungs- und Einbauzyklen, während die Einführung von Zagnelis Protect durch ArcelorMittal Nippon Steel India im Juni 2026 den OEM-Bedarf an differenzierten Zink-Aluminium-Magnesium-Beschichtungen unterstreicht, die die Haltbarkeit in Automobil- und Industrieumgebungen verlängern. Parallel dazu weisen die Ausblicke von worldsteel und der OECD für 2026 auf eine Konzentration der Aktivität in Indien, Südostasien und Teilen des Nahen Ostens und Nordafrikas hin, was Weißraum für Kapazität, Qualitätssysteme und Multiprozessfähigkeiten in der Nähe schnell wachsender Infrastruktur- und Industriebauprogramme schafft.
Recent Industry Developments in Markt für Metallverarbeitungsprodukte
- Juni 2026: ArcelorMittal ist eine strategische Zusammenarbeit mit AWS eingegangen, um die industrielle Automatisierung zu beschleunigen, und unterzeichnete eine mehrjährige Rahmenlieferungsvereinbarung zur Bereitstellung von XCarb-Baustahl für Amazon-Anlagen und AWS-Rechenzentren in Europa und im Vereinigten Königreich. Die Zusammenarbeit signalisiert eine Verschiebung hin zu digitalisierter, standortnaher Automatisierung und nachhaltiger Stahlbeschaffung für Großanlagen. Die Vereinbarung könnte europäische Lieferketten für XCarb-Stahl umgestalten, indem sie die Produktionskapazität mit hochkarätigen Cloud- und Logistikanforderungen abstimmt.
- Juni 2026: ArcelorMittal Nippon Steel India führte Zagnelis Protect ein, eine Premium-Marke für Zink-Aluminium-Magnesium-beschichteten Stahl für Automobilanwendungen. Die neue Beschichtung stärkt die Materialdifferenzierung bei der Beschaffung von Automobilstahl und könnte durch verbesserte Haltbarkeit und Korrosionsbeständigkeit Preismacht ermöglichen. Der Schritt könnte die OEM-Qualifizierung unterstützen und die Auswahl inländischer Lieferanten für Automobilprogramme erweitern.
- Mai 2026: Nucor Corporation eröffnete offiziell eine Bewehrungsstahl-Mikrohütte im Wert von 440 Millionen in Lexington, North Carolina, und fügte 430.000 Tonnen jährliche Bewehrungsstahlkapazität hinzu. Die Erweiterung verbessert die inländische Versorgungssicherheit und die standortnahen Fertigungsfähigkeiten für Bauprojekte. Die Anlage unterstützt die regionale Projektnachfrage und könnte Nucor helfen, Marktanteile im US-amerikanischen Bewehrungsstahlmarkt zu gewinnen.


Markt für Metallverarbeitungsprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Metallfertigprodukte fertige und halbfertige Metallkomponenten, die durch Schneiden, Umformen, Bearbeiten, Schweißen und ähnliche Fertigungsprozesse hergestellt und in industrielle und Bau-Wertschöpfungsketten in allen wichtigen Regionen verkauft werden.
Ausgeschlossene Bereiche: Wir schließen die Primärmetallerzeugung und den Verkauf grundlegender Rohstoffe (wie Rohstahl und Primäraluminium) aus, ebenso wie eigenständige Metallbearbeitungsmaschinen und -werkzeuge.
Übersicht der Segmentierung
- Nach Materialart
- Stahl
- Aluminium
- Andere Legierungen (Titan, Kupfer usw.)
- Nach Fertigungsverfahren
- Gießen
- Schmieden
- Zerspanung
- Schweißen und Rohrleitungen
- Sonstiges (Stanzen, additive Fertigung)
- Nach Endverbrauchsbranche
- Fertigung
- Energie und Versorgung
- Bau und Infrastruktur
- Öl und Gas
- Automobilindustrie
- Luft- und Raumfahrt sowie Verteidigung
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Peru
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam)
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Türkei
- Ägypten
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die äußeren Grenzen des Marktes festzulegen, die Terminologie abzustimmen und eine erste Sicht auf regionale Nachfragetreiber zu entwickeln. Wir stützten uns auf öffentliche Produktions-, Industrieproduktions- und Handelssignale, die gut mit dem grenzüberschreitenden Transport von Fertigwaren und deren Verwendung in Endanwendungen korrespondieren. Beispiele für Inputs sind öffentliche Quellen wie die Organisation der Vereinten Nationen für industrielle Entwicklung (Industriestatistiken), das US Census Bureau (Fertigungs- und Baureihen), Eurostat (Industrieproduktion und Handel), die World Steel Association (Stahlnachfrageindikatoren) und die Internationale Energieagentur (Signale zum Ausbau von Energie und erneuerbaren Energien).
Wir haben außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte geprüft, um Kapazitätsbewegungen, Preisverhalten und die Exposition gegenüber Endmärkten nach Geografie zu verstehen. Wo öffentliche Unterlagen dünn waren, ergänzten wir mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentdatenbanken für Prozessverschiebungen und Import- und Exportdaten auf Sendungsebene, um regionale Ströme zu überprüfen. Die hier aufgeführten Quellen der Sekundärforschung sind nur beispielhaft, und viele weitere öffentliche und kostenpflichtige Quellen wurden verwendet, um Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um das Sekundärmodell einem Belastungstest zu unterziehen und breite Indikatoren in realistische Annahmen zu Auslastung, Bestellmustern und Preisrealisierung in den Regionen zu übersetzen. Wir sprachen mit Herstellern, Vertriebshändlern, Fertigungsunternehmen und Großabnehmern und prüften anschließend Unterschiede zwischen APAC, EMEA und Amerika, damit nicht überall dieselbe Variable einheitlich angewendet wurde. Bei widersprüchlichen Angaben wurden Folgegespräche mit weiteren Befragten durchgeführt, bis sich der Annahmensatz für das endgültige Modell stabilisierte.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 18% | APAC: 42% |
| Mid-Tier: 41% | Funktions-/Bereichsleiter: 27% | EMEA: 35% |
| Kleinere Akteure: 21% | Manager: 55% | Amerika: 23% |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Fertigungsproduktions- und Handelsdaten verwendet werden, um den Pool der Nachfrage nach Metallfertigprodukten nach Region zu rekonstruieren, und die Summen werden anschließend mithilfe von Intensitätsprüfungen nach Endverwendung für Bau, Maschinenbau, Transportausrüstung und Energieprojekte angepasst. Um die Summen praxisnah zu halten, gleichen wir sie mit selektiven Bottom-up-Näherungen aus Stichprobenumsätzen von Lieferanten, Kanalprüfungen und einfacher ASP-mal-Volumen-Logik für gängige Fertigungskategorien ab und stimmen die Summen dort ab, wo die beiden Sichtweisen nicht übereinstimmen.
Mehrere Modellinputs prägten die Ergebnisse wiederholt, da sie den Markt sichtbar bewegen. Dazu gehören regionale Industrieproduktionsindizes, Trends bei den Bauausgaben, Stahlverbrauchsmuster, die den Fertigungsdurchsatz beeinflussen, Import- und Exportströme von Fertigwaren sowie Auslastungsänderungen bei sich verkürzenden oder verlängernden Lieferzeiten. Für die Prognose wurde eine Szenarioanalyse verwendet, mit jahresweisen Annahmen für die Weitergabe von Rohstoffkosten, Kapazitätserweiterungen und Wachstumspfade in den Endmärkten, die dann mit Branchenexperten überprüft wurden, um aggressive und konservative Fälle einzugrenzen, bevor der Basisfall finalisiert wurde. Wo Bottom-up-Belege für kleinere oder stärker fragmentierte Kategorien unvollständig waren, füllten wir Lücken mit Proxy-Intensitätsverhältnissen, die an die Industrieproduktion gekoppelt und anhand von Handels- und Produktionsrichtungen validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt über eine Reihe strukturierter Prüfungen, damit sich die endgültigen Zahlen nicht auf ein einziges Signal verlassen. Modellergebnisse werden mit unabhängigen Kennzahlen wie der Richtung der regionalen Wertschöpfung im verarbeitenden Gewerbe, Verschiebungen der Handelsbilanz und sichtbaren Bau- und Industrie-Investitionszyklen verglichen, und Ausreißer werden untersucht, bis der zugrunde liegende Treiber klar ist. Vor der endgültigen Freigabe durchlaufen die Ergebnisse mehrstufige Analystenprüfungen, die Probleme bei der Zeitpunktwahl der Währungsumrechnung, ungewöhnliche regionale Aufteilungen und plötzliche Sprünge, die nicht durch tatsächliche Nachfrage erklärt werden, überprüfen.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa bedeutende politische Änderungen, starke Schwankungen der Inputkosten oder bedeutende Kapazitätsankündigungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit der Datensatz, die Annahmen und die Erzählung die neuesten verfügbaren Informationen widerspiegeln.
Marktgröße für Metallfertigprodukte weltweit von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Metallfertigprodukte können sich unterscheiden, selbst wenn das Thema ähnlich erscheint, da jede Schätzung davon abhängt, wie die Wertschöpfungskette definiert wird und wie Preisgestaltung und regionale Abdeckung behandelt werden. Unterschiede ergeben sich auch daraus, wie der Handel behandelt wird, wie schnell Annahmen aktualisiert werden und ob das Modell an produktionsbezogene Indikatoren oder hauptsächlich an die Abbildung von Unternehmensumsätzen gekoppelt ist.
In der Praxis sind die größten Treiber für Abweichungen meist Entscheidungen zum Umfang, wie etwa das Einbeziehen von Metallbearbeitungsmaschinen, Primärmetallerzeugung oder nachgelagerten Installationsdienstleistungen, was die Summen erhöhen kann, obwohl diese keine Fertigungsleistung darstellen. Ein weiterer häufiger Treiber ist die Preislogik, bei der manche Schätzungen eine gemischte Preiskurve über Regionen anwenden oder ein älteres Zeitfenster für Währung und Inflation verwenden, was Jahr-zu-Jahr-Vergleiche verzerren kann, wenn die Weitergabe der Stahlpreise uneinheitlich ist.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 359,05 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 522,50 Mrd. USD (2025) | Diese Zahl scheint einen breiteren Umfang zu verwenden, der benachbarte Metallverarbeitung und breitere Fertigungskategorien einschließen kann, was die Summen im Vergleich zu einem reinen Fertigungsaufbau erhöht, und verwendet zudem ein anderes Studienfenster. |
| Fachzeitschrift B | 305,40 Mrd. USD (2025) | Diese Sichtweise scheint näher an einem engeren Zuschnitt zu liegen, der mehrere höherwertige Fertigungsleistungen ausschließen kann und konservativere Annahmen zur Preisrealisierung anwendet, was die Gesamtsumme für 2025 im Vergleich zu einem regionsübergreifenden Weitergabe-Ansatz senkt. |
Die Streuung erklärt sich hauptsächlich dadurch, was als Fertigungsleistung gezählt wird und wie die regionale Preisweitergabe zeitlich eingeordnet wird, und weniger durch Meinungsverschiedenheiten über das allgemeine industrielle Wachstum. Indem die Summen an Produktions- und Handelssignale gekoppelt und anschließend mit Endverwendungsintensität und interviewgestützter Auslastungslogik überprüft werden, bleibt der Wert für 2025 auf die von Mordor Intelligence beschriebenen wiederholbaren Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Marktes für verarbeitete Metallprodukte im Jahr 2026?
Die Marktgröße für verarbeitete Metallprodukte beträgt im Jahr 2026 USD 374,92 Milliarden.
Wie schnell wird die Nachfrage nach Aluminiumfertigungsteilen voraussichtlich wachsen?
Aluminiumkomponenten werden voraussichtlich bis 2031 eine CAGR von 5,66 % erzielen, die schnellste unter allen Materialsegmenten.
Welche Region führt sowohl beim Marktanteil als auch beim Wachstum?
Asien-Pazifik hält im Jahr 2025 einen Marktanteil von 48,35 % am Markt für verarbeitete Metallprodukte und wird voraussichtlich mit einer CAGR von 4,71 % voranschreiten.
Welche Rolle spielt erneuerbare Energie bei der künftigen Nachfrage?
Investitionen in Wind, Solar und Netzmodernisierung tragen rund 0,9 Prozentpunkte zur Gesamt-CAGR bei, indem sie die Nachfrage nach Masten, Montagesystemen und Leitern steigern.
Seite zuletzt aktualisiert am:



