
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2025) | 1.09 Milliarden US-Dollar |
| Marktgröße (2027) | 1.15 Milliarden US-Dollar |
| Marktgröße (2032) | 1.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.06 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Metallverarbeitungsanlagen in Kanada von Mordor Intelligence
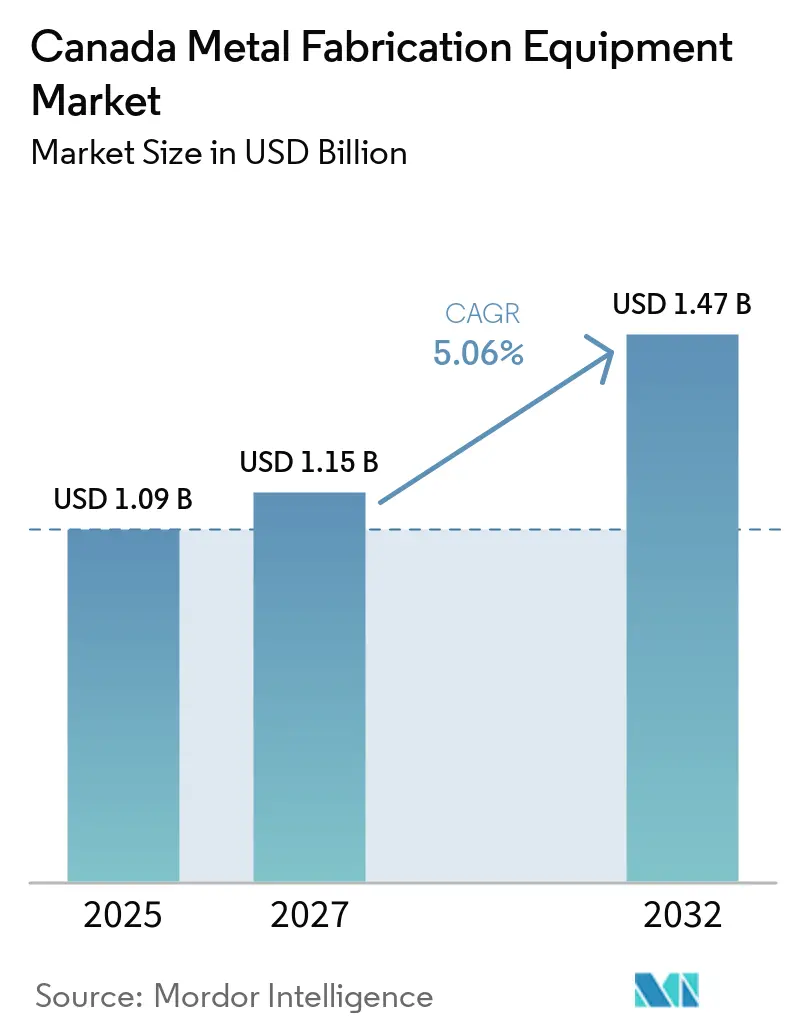
Die Marktgröße des kanadischen Marktes für Metallbearbeitungsmaschinen wird voraussichtlich von 1,09 Milliarden USD im Jahr 2026 und 1,15 Milliarden USD im Jahr 2027 auf 1,47 Milliarden USD bis 2032 anwachsen, was einer CAGR von 5,06 % zwischen 2027 und 2032 entspricht.
Der kanadische Markt für Metallbearbeitungsmaschinen wird durch Investitionen in die Lieferkette für Elektrofahrzeuge, öffentliche Infrastrukturprogramme, Beschaffungsmaßnahmen im Verteidigungsbereich sowie Projekte im Ressourcensektor gestützt. Diese Nachfragequellen erfordern von Metallbearbeitungsbetrieben eine Erweiterung der Produktionskapazitäten bei gleichzeitiger Einhaltung strengerer Anforderungen an Qualität, Rückverfolgbarkeit, Materialien und Lieferfristen. Die Ausweitung der inländischen Fertigung und Reshoring-Initiativen veranlassen Metallbearbeitungsbetriebe zudem dazu, veraltete Maschinen zu ersetzen und in produktivere Anlagen zu investieren, insbesondere dort, wo importierte Komponenten und grenzüberschreitende Lieferunterbrechungen Kapazitätsrisiken aufzeigen. Die Maschinennachfrage verlagert sich hin zu Faserlaserschneidanlagen, elektrischen Abkantpressen, CNC-Bearbeitungszentren und Roboterschweißzellen, was den Bedarf an schnellerer Verarbeitung, höherer Präzision, geringerem Energieverbrauch und reduzierter Abhängigkeit von manueller Arbeit widerspiegelt. Automatisierung wird insbesondere für repetitive Schneid-, Biege-, Schweiß- und Materialhandhabungsvorgänge immer relevanter und ermöglicht es Metallbearbeitungsbetrieben, den Durchsatz zu steigern, ohne die Belegschaft proportional zu vergrößern. Dies erhöht den Wert eines typischen Maschinenauftrags und begünstigt Anbieter, die Maschinen, Software, Automatisierung, Finanzierung und lokalen Service kombinieren. Die Nachfrage verlagert sich auch hin zu integrierten Produktionssystemen, die Maschinenüberwachung, Produktionsplanung, vorausschauende Wartung und digitale Qualitätsverfolgung bieten, anstatt auf Einzelmaschinen zu setzen.
Wichtigste Erkenntnisse des Berichts
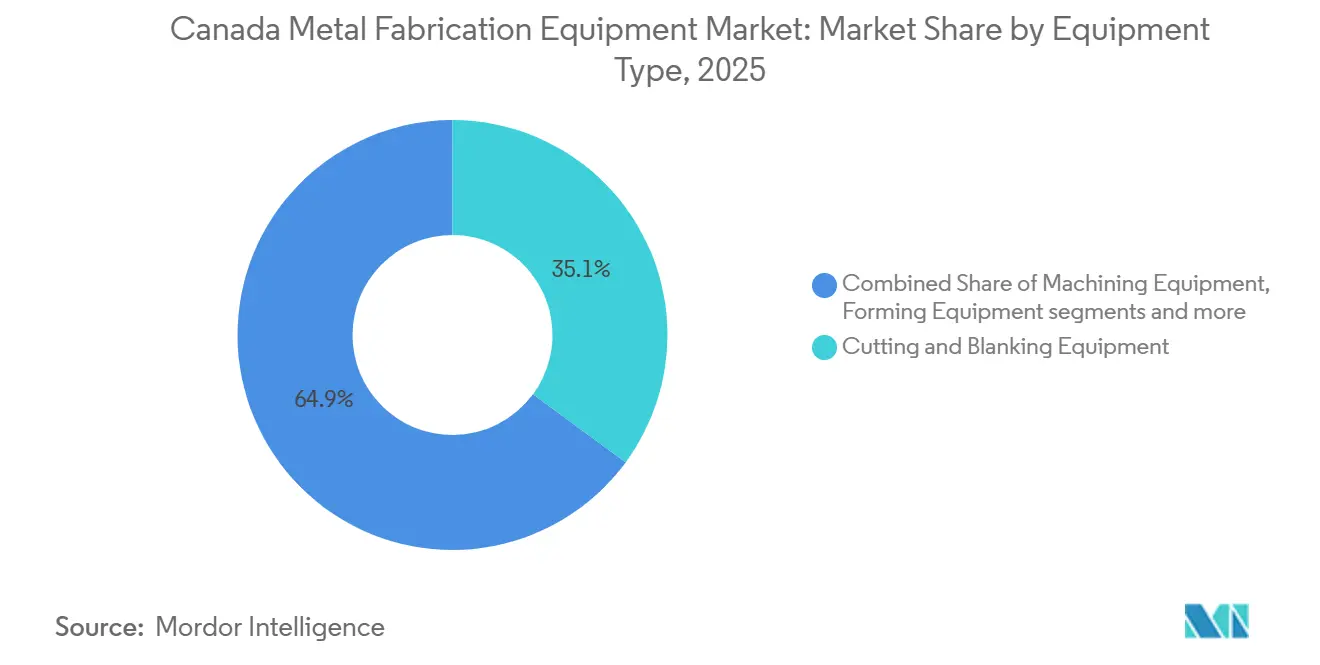
- Nach Maschinentyp hielt Schneid- und Stanzmaschinen im Jahr 2026 einen Marktanteil von 35,1 % am kanadischen Markt für Metallbearbeitungsmaschinen, während Oberflächen- und Nachbearbeitungsmaschinen bis 2032 voraussichtlich mit einer CAGR von 7,0 % wachsen werden.
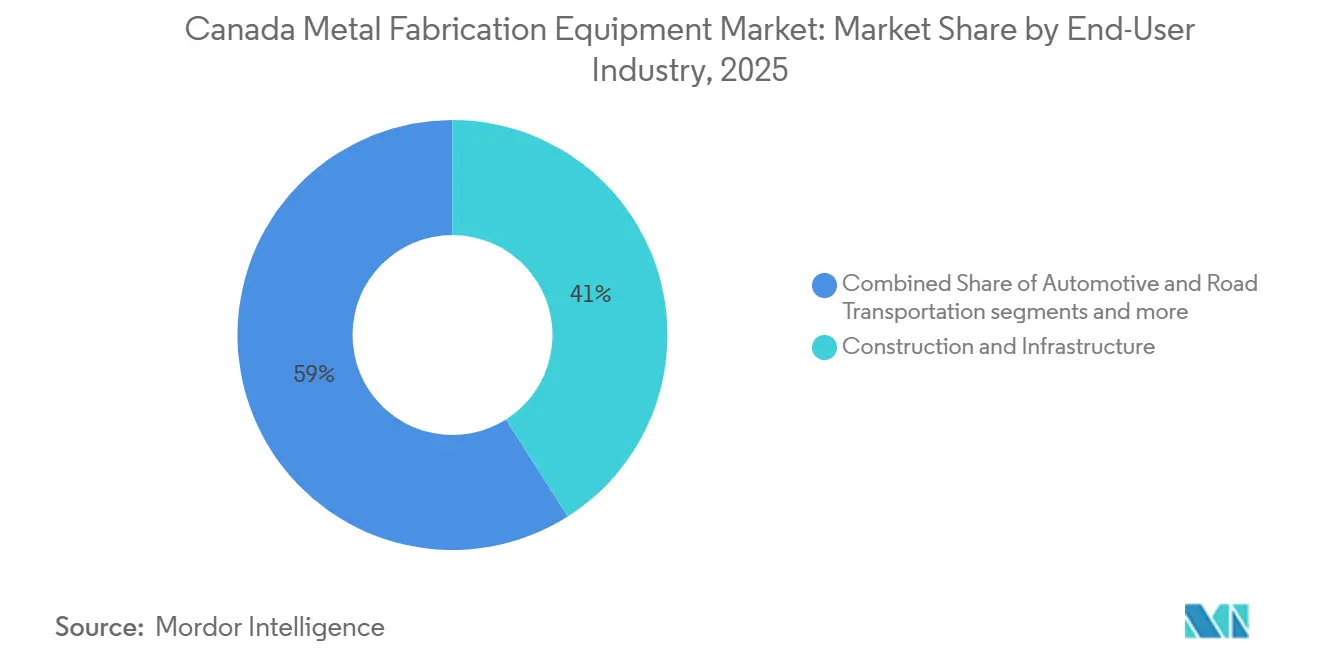
- Nach Endverbraucherbranche hielt Bau und Infrastruktur im Jahr 2026 einen Anteil von 41,0 % an der Marktgröße des kanadischen Marktes für Metallbearbeitungsmaschinen, während Sonstige Branchen bis 2032 voraussichtlich mit einer CAGR von 6,2 % wachsen werden.
- Nach Provinz hielt Ontario im Jahr 2026 einen Anteil von 44,0 % an der Nachfrage, während British Columbia bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für Metallverarbeitungsanlagen in Kanada
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach gefertigten Komponenten aus Kanadas Automobil- und Elektrofahrzeug-Lieferketten | +1.2% | Ontario, einschließlich Windsor, Guelph und Oshawa | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturerneuerung treibt Nachfrage nach Maschinen für die Strukturstahlbearbeitung | +1.0% | National, konzentriert in Ontario, British Columbia und Québec | Mittelfristig (2–4 Jahre) |
| Ausbau der Fertigungskapazitäten für Luft- und Raumfahrt sowie Verteidigung in Kanada | +0.8% | Québec, Ontario und Manitoba | Mittelfristig (2–4 Jahre) |
| Bergbau- und Energieprojektentwicklung unterstützt die Schwerstmetallbearbeitungsaktivität | +0.7% | Alberta und British Columbia | Langfristig (≥ 4 Jahre) |
| Staatlich geführte Investitionen in inländische Fertigungskapazitäten und industrielle Automatisierung | +0.6% | National, mit frühen Gewinnen in Ontario, British Columbia und Québec | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Hochpräzisionsbearbeitung in der fortgeschrittenen Fertigung | +0.5% | Ontario, Québec und Alberta | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach gefertigten Komponenten aus Kanadas Automobil- und Elektrofahrzeug-Lieferketten
Der Automobilcluster in Ontario durchläuft eine erhebliche Kapitalumrüstung, was die Nachfrage nach Schneid-, Umform- und Roboterschweißmaschinen im kanadischen Markt für Metallbearbeitungsmaschinen steigert. Linamar kündigte im Januar 2025 eine Investition von 1,1 Milliarden CAD (0,8 Milliarden USD) in Ontarios Elektrofahrzeug-Antriebsstrang-, eAxle- und Halbleiterverpackungsbetriebe an. Minth Group verpflichtete sich ebenfalls zu einer Investition von 300 Millionen USD für ein Batteriegehäusewerk in Windsor, das voraussichtlich Ende 2026 oder Anfang 2027 mit der Massenproduktion beginnen soll.[1] Die Produktion von Batteriegehäusen erfordert präzises Aluminiumumformen und Laserstanzen. Die strengeren Spezifikationen können ältere Maschinen ungeeignet machen, selbst wenn das Produktionsvolumen konstant bleibt. Dies erzeugt Ersatznachfrage im kanadischen Markt für Metallbearbeitungsmaschinen und weitet die Maschinenausgaben über reine Kapazitätserweiterungen hinaus aus.
Infrastrukturerneuerung treibt Nachfrage nach Maschinen für die Strukturstahlbearbeitung
Kanadas Haushalt 2025 sieht 115 Milliarden CAD (84,0 Milliarden USD) über 5 Jahre für Infrastruktur vor und unterstützt damit Stahlbauarbeiten, die Schneid-, Umform- und Schweißmaschinen erfordern.[2] Das Ministerium für Verkehr Ontario erließ im November 2025 ein Grundsatzschreiben, das die Verwendung von kanadischem Stahl für Verkehrsprojekte bevorzugt.[3] Die Richtlinie unterstützt die inländische Fertigungskapazität und erhöht die Relevanz zertifizierter Schweißsysteme. Öffentliche Projekte erfordern zudem detailliertere Material- und Schweißnachweise. Metallbearbeitungsbetriebe, die diese Projekte bedienen, haben einen stärkeren Anreiz, in Faserlaserschneidanlagen und elektrische Abkantpressen zu investieren, die die Prozesskontrolle unterstützen. Dieses Muster fördert den Maschinenersatz und eine höhere Auslastung installierter Maschinen im kanadischen Markt für Metallbearbeitungsmaschinen.
Ausbau der Fertigungskapazitäten für Luft- und Raumfahrt sowie Verteidigung in Kanada
Die Beschaffung im Bereich Luft- und Raumfahrt sowie Verteidigung steigert die Nachfrage nach Präzisionsbearbeitungs- und Schweißsystemen im kanadischen Markt für Metallbearbeitungsmaschinen. Kanada vergab im Dezember 2025 einen Vertrag im Wert von 753 Millionen CAD (550,0 Millionen USD) an Bombardier für 6 Global-6500-Mehrzweckflugzeuge, wobei die erste Lieferung für 2027 geplant ist. Boeing verpflichtete sich im Oktober 2025 zu einer Investition von 110 Millionen CAD (80,3 Millionen USD) in Québecs Innovationszone Espace Aéro. Diese Programme stärken Montréals Rolle in der Präzisionsfertigung. Zulieferer, die an qualifizierten Luft- und Raumfahrtprogrammen arbeiten, benötigen 5-Achs-CNC-Bearbeitungszentren und Laserschweißsysteme mit konsistenten Prozessaufzeichnungen. Frühzeitige Maschineninvestitionen können Metallbearbeitungsbetrieben helfen, sich zu qualifizieren, bevor langfristige Liefervereinbarungen getroffen werden.
Bergbau- und Energieprojektentwicklung unterstützt die Schwerstmetallbearbeitungsaktivität
Bergbau- und Energieprojekte stützen die Nachfrage nach Schwerstblechschneid-, Druckbehälterfabrikations- und Strukturmontageausrüstung. Die kanadische Energiebehörde berichtete, dass LNG Canada im Juni 2025 mit dem kommerziellen LNG-Export aus Kitimat begann. Natural Resources Canada listet 138 bergbaubezogene Projekte mit einem potenziellen Investitionsvolumen von 117,1 Milliarden CAD (85,5 Milliarden USD) in seinem Projektinventar für 2024 bis 2034 auf. Gold-, Kupfer- und Nickelprojekte erfordern Maschinen, die für schwere Strukturen und druckgeprüfte Fertigung geeignet sind. Diese Aktivität stärkt die Nachfrage nach Plasmaschneidanlagen, Unterpulverschweißanlagen und Hochkapazitätsmontagesystemen im kanadischen Markt für Metallbearbeitungsmaschinen. Sie gibt inländischen Metallbearbeitungsbetrieben auch einen Anreiz, Kapazitäten zu entwickeln, die großen Ressourcenprojekten dienen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Schweißern und Metallbearbeitungstechnikern schränkt die Maschinenauslastung ein | -0.7% | National, am stärksten ausgeprägt in Ontario und British Columbia | Langfristig (≥ 4 Jahre) |
| Hohe Anschaffungskosten für CNC-, Laser- und Roboterbearbeitungssysteme | -0.5% | National, insbesondere in KMU-geprägten Regionen Ontario und Québec | Mittelfristig (2–4 Jahre) |
| Begrenzte Automatisierungsbudgets bei kleinen und mittelgroßen Metallbearbeitungsbetrieben in Kanada | -0.4% | National, konzentriert in Ontario, Alberta und Québec | Kurzfristig (≤ 2 Jahre) |
| Hohe Strom- und Betriebskosten für energieintensive Metallbearbeitungsprozesse | -0.3% | Ontario, Alberta und British Columbia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Schweißern und Metallbearbeitungstechnikern schränkt die Maschinenauslastung ein
Der Mangel an qualifiziertem Schweißpersonal begrenzt, wie schnell Metallbearbeitungsbetriebe installierte Maschinen mit voller Kapazität nutzen können. Employment and Social Development Canada prognostiziert 25.600 Stellenangebote für Schweißer und verwandte Maschinenbediener von 2024 bis 2033 gegenüber 25.000 prognostizierten Stellensuchenden. Die CWB Group erwartet, dass die Zertifizierungsanforderungen die Abschlüsse in vielen Provinzen zwischen 2024 und 2028 übersteigen werden. Kanadas Job Bank bewertet die Aussichten für Metallbearbeitungsschweißer in Ontario und British Columbia für 2025 bis 2027 als begrenzt. Die Lücke ist nicht nur eine Frage der Kopfzahl, da erfahrene zertifizierte Schweißer auch benötigt werden, um integrierte CNC-Schweißzellen effizient zu betreiben. Dies fördert Automatisierungsausgaben im kanadischen Markt für Metallbearbeitungsmaschinen, obwohl der Mangel die Installation und den Hochlauf verzögern kann.
Hohe Anschaffungskosten für CNC-, Laser- und Roboterbearbeitungssysteme
Faserlaser, automatisierte CNC-Abkantpressen und Roboterschweißzellen erfordern erhebliche Kapitalinvestitionen. Der Haushalt 2025 schlägt einen Produktivitäts-Superabzug vor, der den effektiven Grenzsteuersatz für Fertigung und Verarbeitung von 8,6 % auf 0,4 % senken und eine 100-prozentige Sofortabschreibung für förderfähige Maschinen, die vor 2030 angeschafft werden, ermöglichen würde. Die Regierung schätzt eine durchschnittliche jährliche Unterstützung von 2,7 Milliarden CAD (2,0 Milliarden USD) durch beschleunigte Abschreibung. Diese Maßnahmen senken die Investitionskosten nach Steuern, beseitigen jedoch nicht die anfängliche Liquiditätsbelastung für kleinere Betriebe. Der kanadische Markt für Metallbearbeitungsmaschinen bietet daher Raum für Leasing- und Maschinen-als-Dienstleistung-Angebote, die große Anschaffungen in wiederkehrende Betriebszahlungen umwandeln. Anbieter mit Finanzierungs-, Installations- und Serviceunterstützung können eine wesentliche Hürde für kleine und mittelgroße Metallbearbeitungsbetriebe senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Schneidmaschinen führen, Oberflächenbearbeitungssysteme wachsen am schnellsten
Schneid- und Stanzmaschinen hielten im Jahr 2026 einen Anteil von 35,1 % am kanadischen Markt für Metallbearbeitungsmaschinen. Faserlaser haben viele CO₂-Plattformen verdrängt, da sie weniger Strom und Verbrauchsmaterialien verbrauchen und gleichzeitig Aluminium und reflektierende Legierungen verarbeiten. Der Maschinentyp bedient Automobilzulieferer, Stahlbaubetriebe und allgemeine Metallbearbeitungsbetriebe. Zerspanungsmaschinen sind die zweitgrößte Kategorie und umfassen CNC-Bearbeitungszentren, Drehmaschinen und Schleifmaschinen. Umformmaschinen belegen den dritten Platz und umfassen CNC-Abkantpressen, Stanzpressen und Rollformlinien.
Im kanadischen Markt für Metallbearbeitungsmaschinen wird für Oberflächen- und Nachbearbeitungsmaschinen eine CAGR von 7,0 % von 2027 bis 2032 prognostiziert. Bundesbeschaffungsanforderungen und Ontarios Metallbearbeitungsvorschriften machen Oberflächenbehandlung und digitale Rückverfolgbarkeit für die Vertragsfähigkeit wichtiger. Strahlreinigungsanlagen, Anodisierungslinien, Wärmebehandlungsöfen und Entgratungszellen werden zunehmend in Anfragen für Fertigungslinien einbezogen. Schweiß- und Fügetechnik umfasst Lichtbogen-, Widerstands-, Laser- und mechanische Fügeplattformen, während kollaborative Roboter dort an Bedeutung gewinnen, wo Arbeitskräfte knapp sind. Die kanadische Metallbearbeitungsmaschinenbranchen verzeichnet daher Nachfrage über mehrere Technologien hinweg, anstatt von einem einzigen Maschinenformat abhängig zu sein.



Nach Endverbraucherbranche: Infrastruktur behauptet den größten Anteil
Bau und Infrastruktur machten im Jahr 2026 41,0 % der Marktgröße des kanadischen Marktes für Metallbearbeitungsmaschinen aus. Verkehrskorridore, Brückenerneuerungen und Projekte für saubere Energienetze unterstützen den Einsatz großer Schneidtische, Rollformlinien und Mehrlagen-Schweißstationen. Allgemeine Metallbearbeitung und Lohnfertiger bilden die zweitgrößte Nutzergruppe und erzeugen wiederkehrenden Bedarf an Werkzeugen und Verbrauchsmaterialien. Maschinenbau, Automobil und Energieverbraucher benötigen unterschiedliche Maschinenkonfigurationen. Maschinenhersteller verwenden Mehrspindel-Bearbeitungszentren, Automobilzulieferer verwenden Präzisionslaserstanzen und Energieprojekte verwenden druckgeprüfte Schweißzellen.
Sonstige Branchen wird voraussichtlich mit einer CAGR von 6,2 % von 2027 bis 2032 wachsen. Die Kategorie umfasst Hardware für saubere Technologien, Infrastruktur für Wasserstofftankstellen, Stahlbau für Rechenzentren und Fertigung modularer Gebäude für abgelegene Standorte. Diese Anwendungen erzeugen Metallbearbeitungsnachfrage, die traditionelle Endverbraucherklassifikationen nicht vollständig erfassen. Boeings Erweiterung der Gefrieranlage in Winnipeg im Wert von 20 Millionen CAD (14,6 Millionen USD) im Juni 2025 unterstützte eine höhere Produktion von Luft- und Raumfahrtstrukturgruppen. Luft- und Raumfahrt, Verteidigung, Elektrotechnik, Schiffbau und Marineaktivitäten erfordern ebenfalls spezialisierte Metallbearbeitung. Die kanadische Metallbearbeitungsmaschinenbranchen profitiert, wenn Metallbearbeitungsbetriebe 3 oder mehr Endmärkte bedienen, da diversifizierte Betriebe weniger anfällig für eine Pause in einem einzelnen Beschaffungszyklus sind.

Geografische Analyse
Im kanadischen Markt für Metallbearbeitungsmaschinen macht British Columbias CAGR von 6,5 % von 2027 bis 2032 es zum am schnellsten wachsenden Provinzmarkt. LNG-Aktivitäten, Wasserstoffprojekte und modularer Bau stützen die Nachfrage nach kryogenem Rohrleitungsbau, Druckbehälterskids und Orbitalschweißsystemen. Daten der kanadischen Energiebehörde bestätigen, dass im Juni 2025 kommerzielle LNG-Exporte aus Kitimat begannen. Albertas Tiefe im Energiesektor stützt eine stetige Nachfrage nach Schwerstblechschneiden und Druckbehälterschweißen. Alberta meldete im Februar 2025 Fertigungsumsätze von 8,6 Milliarden CAD (6,3 Milliarden USD).
Ontario hielt im Jahr 2026 einen Anteil von 44,0 % an der Nachfrage und bleibt das primäre Wettbewerbszentrum für den kanadischen Markt für Metallbearbeitungsmaschinen. Projekte in der Elektrofahrzeug-Lieferkette unterstützen einen Ersatzzyklus bei Umform-, Schneid- und Präzisionsschweißmaschinen. Minth Groups Windsor-Projekt liefert ein direktes Beispiel für neue regionale Nachfrage nach Aluminiumumformen und Laserstanzen. Statistics Canada verzeichnete im Februar 2025 Fertigungsumsätze von 32 Milliarden CAD (23,4 Milliarden USD) in Ontario. Québec ergänzt Ontario mit luft- und raumfahrtorientierter Nachfrage nach Präzisions-CNC-Bearbeitung und rückverfolgbarem Laserschweißen.
Manitoba, Saskatchewan und Atlantikkanada bilden kleinere, aber stabile Nachfragezentren. Manitobas Brückenpipeline unterstützt Schwerstträger-Plasmaschneiden und Mehrlagen-Schweißen bei regionalen Metallbearbeitungsbetrieben. Ein Manitobaer Brückenvertrag für Stahlblechträger vom Mai 2025 zeigt anhaltende Projektaktivität. Saskatchewans Bergbaubasis erzeugt wiederkehrenden Bedarf an Druckbehälter- und Förderkonstruktionsfertigung. Atlantikkanada unterstützt Edelstahlschweißen und Oberflächenbearbeitungsnachfrage durch Verteidigungsinfrastruktur und Modernisierung der Fischverarbeitungsindustrie. Diese Regionen benötigen spezialisierte Konfigurationen anstelle der in Ontario üblichen Hochvolumen-Laser- und Abkantpressensysteme.
Wettbewerbslandschaft
Marktkonzentration
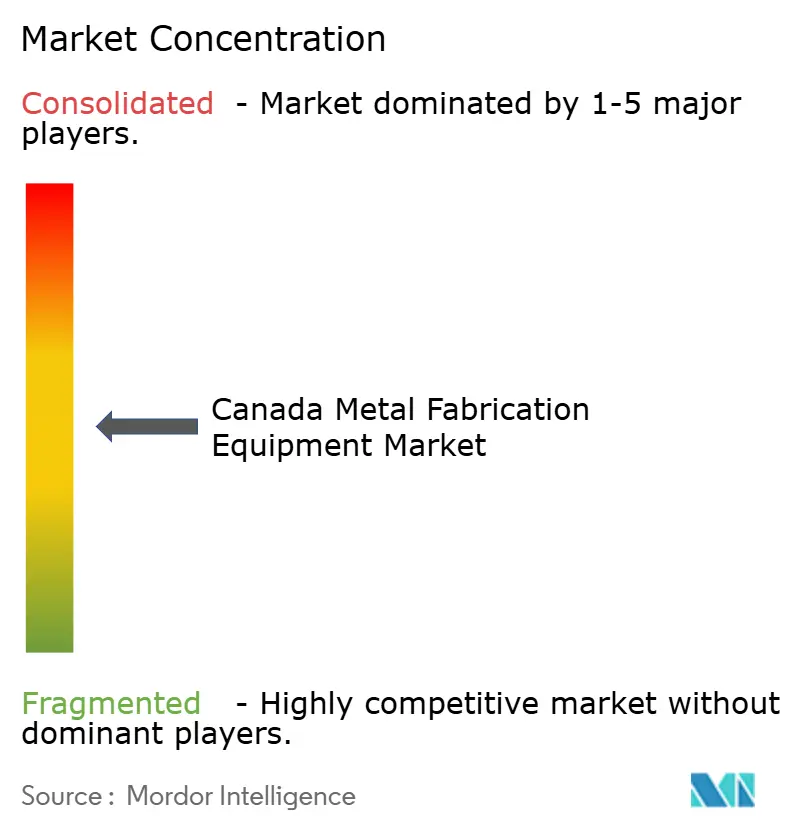
Der kanadische Markt für Metallbearbeitungsmaschinen weist ein mittleres Maß an Marktkonzentration auf. TRUMPF, AMADA, Bystronic AG, DMG MORI Inc. und Lincoln Electric bilden die führende Wettbewerbsgruppe. Der Wettbewerb hängt zunehmend von der Automatisierungsintegration, den Softwarefähigkeiten und der Dichte des Servicenetzes ab, nicht nur von den Maschinenspezifikationen. TRUMPF stellte die TruLaser 3040 Bevel Cut Edition auf der FABTECH Canada 2026 vor und kombinierte automatisiertes Schweißvorbereitungsschneiden mit einem reduzierten nachgelagerten Nachbearbeitungsschritt. Starker lokaler technischer Support ist wichtig, da kleinere Metallbearbeitungsbetriebe häufig Hilfe bei Inbetriebnahme, Wartung und Programmierung benötigen.
TRUMPF kündigte Pläne an, ab Sommer 2026 Abkantpressen für nordamerikanische Käufer in einer Smart Factory in Connecticut zu montieren. Dies kann die Lieferzeiten für kanadische Kunden im Vergleich zu reinen Vertriebslieferanten verkürzen. Lincoln Electric und FANUC erweitern die adressierbare Basis für Roboterschweißen durch kollaborative Systeme, die für kleinere Metallbearbeitungsbetriebe geeignet sind. Hypertherm Associates stellte im Juli 2026 die Hyamp-Kartusche für das Powermax125 vor, die auf das Schneiden dicker Metalle mit einem einteiligen Verbrauchsmaterial abzielt. Diese Schritte adressieren Arbeitskräftemangel und Betriebskonsistenz neben der Maschinenkapazität.
Maschinen-als-Dienstleistung und Aftermarket-Optimierung sind Chancen für kleine Metallbearbeitungsbetriebe ohne Budget für Direktkäufe. Machitech Automation und Westway Machinery Ltd können diesen Bedarf durch regionale Unterstützung und kapazitätsbasierte Geschäftsmodelle decken. Öffentliche Strukturverträge erfordern zunehmend zertifiziertes Schweißen und digital rückverfolgbare Qualitätsnachweise. Dies begünstigt vernetzte Softwareplattformen gegenüber Einzelmaschinenlieferanten. Der kanadische Markt für Metallbearbeitungsmaschinen bleibt wettbewerbsintensiv, da Kunden Technologie, Finanzierung, Installationsunterstützung und langfristigen Service in derselben Kaufentscheidung vergleichen.
Marktführer für Metallverarbeitungsanlagen in Kanada
-
TRUMPF Inc.
-
AMADA CO., LTD
-
Bystronic AG
-
DMG MORI Inc.
-
Lincoln Electric
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: FANUC America demonstrierte auf der FABTECH 2026 fortschrittliches automatisiertes Schweißen, kollaborative CRX-Robotik und LR-10iA/10-Laserbearbeitungszellen und positionierte KI-gestützte Robotersysteme als praktikable Durchsatzlösungen für Metallbearbeitungsbetriebe, die durch den Mangel an qualifizierten Schweißern eingeschränkt sind.
- Juli 2026: Hypertherm Associates brachte die Hyamp-Kartusche für das Powermax125-Plasmasystem auf den Markt, ein einteiliges Verbrauchsmaterial, das für das Schneiden dicker Metalle bei intensivem Einsatz entwickelt wurde und Einrichtungsfehler reduziert sowie die Bedienerausbildung für Stahlbaubetriebe in ganz Kanada vereinfacht.
- Juni 2026: TRUMPF präsentierte die TruBend 3000 Abkantpresse, die TruLaser 3040 Bevel Cut Edition und die TruPunch 5000 auf der FABTECH Canada 2026 in Toronto und festigte damit seinen Produkterneuerungszyklus für den kanadischen Markt.
- Dezember 2025: Kanadas Verteidigungsinvestitionsbehörde vergab einen Vertrag im Wert von 753 Millionen CAD (550,0 Millionen USD) an Bombardier für 6 Global-6500-Mehrzweckflugzeuge mit erster Lieferung im Jahr 2027 und leitete damit einen mehrjährigen Zyklus für Verteidigungspräzisionsbearbeitung und Strukturfertigung in den Lieferketten von Ontario und Québec ein.
Berichtsumfang für den Markt für Metallverarbeitungsanlagen in Kanada
Der Bericht zum kanadischen Markt für Metallbearbeitungsmaschinen ist segmentiert nach Maschinentyp (Schneid- und Stanzmaschinen, Zerspanungsmaschinen, Umformmaschinen, Schweiß- und Fügetechnik und weitere), nach Endverbraucherbranche (Automobil und Straßenverkehr, Luft- und Raumfahrt sowie Verteidigung, Schiffbau und Marine und weitere) sowie nach Provinz (Ontario, Québec, Alberta, British Columbia und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Nach Automatisierungsgrad
| Automatisch |
| Halbautomatische Anlagen |
| Manuelle Anlagen |
Nach Anlagentyp
| Schneiden (Laser, Plasma, Wasserstrahl, Autogenschneiden usw.) |
| Bearbeitung (Drehmaschinen, Fräsen, Bohren usw.) |
| Umformen (Abkantpressen, Biegemaschinen usw.) |
| Schweißen (Lichtbogenschweißen, Laserschweißen usw.) |
| Sonstige Anlagentypen (Oberflächen-, Handhabungs-, Werkzeugausrüstung usw.) |
Nach Endverbraucherbranche
| Automobil und Transport |
| Bau und Infrastruktur |
| Öl und Gas / Energie |
| Luft- und Raumfahrt und Verteidigung |
| Schwermaschinenbau und Industrieanlagen |
| Sonstige (Elektronik, allgemeine Fertigung, Marine, Schiene usw.) |
Nach Provinz
| Ontario |
| Québec |
| Alberta |
| British Columbia |
| Sonstige |
| Nach Automatisierungsgrad | Automatisch |
| Halbautomatische Anlagen | |
| Manuelle Anlagen | |
| Nach Anlagentyp | Schneiden (Laser, Plasma, Wasserstrahl, Autogenschneiden usw.) |
| Bearbeitung (Drehmaschinen, Fräsen, Bohren usw.) | |
| Umformen (Abkantpressen, Biegemaschinen usw.) | |
| Schweißen (Lichtbogenschweißen, Laserschweißen usw.) | |
| Sonstige Anlagentypen (Oberflächen-, Handhabungs-, Werkzeugausrüstung usw.) | |
| Nach Endverbraucherbranche | Automobil und Transport |
| Bau und Infrastruktur | |
| Öl und Gas / Energie | |
| Luft- und Raumfahrt und Verteidigung | |
| Schwermaschinenbau und Industrieanlagen | |
| Sonstige (Elektronik, allgemeine Fertigung, Marine, Schiene usw.) | |
| Nach Provinz | Ontario |
| Québec | |
| Alberta | |
| British Columbia | |
| Sonstige |
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den kanadischen Markt für Metallbearbeitungsmaschinen?
Der Sektor wird voraussichtlich von 1,09 Milliarden USD im Jahr 2026 auf 1,47 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 5,06 %. Die Nachfrage wird durch Investitionen in die Elektrofahrzeug-Lieferkette, öffentliche Infrastrukturausgaben, Beschaffungsmaßnahmen im Bereich Luft- und Raumfahrt sowie Verteidigung sowie Kapitalprogramme im Bergbau und Energiesektor gestützt.
Welche Maschinenkategorie hat den größten Anteil in Kanada?
Schneid- und Stanzmaschinen führen mit einem Anteil von 35,1 % im Jahr 2026. Faserlasersysteme werden weit verbreitet eingesetzt, da sie Aluminium, Baustahl und reflektierende Legierungen mit geringerem Strom- und Verbrauchsmaterialbedarf als ältere CO₂-Maschinen verarbeiten.
Welche Maschinenkategorie wächst am schnellsten?
Oberflächen- und Nachbearbeitungsmaschinen werden voraussichtlich bis 2032 mit einer CAGR von 7,0 % wachsen. Oberflächenbehandlung, Entgraten, Wärmebehandlung und digitale Rückverfolgbarkeit werden dort immer wichtiger, wo Metallbearbeitungsbetriebe öffentliche und höherspezifizierte Aufträge anstreben.
Welcher Endverbrauchersektor kauft die meisten Metallbearbeitungsmaschinen?
Bau und Infrastruktur hält im Jahr 2026 einen Anteil von 41,0 % an der Nachfrage. Verkehrs-, Brückenerneuerungs- und Netzprojekte unterstützen Aufträge für große Schneidtische, Rollformlinien und Mehrlagen-Schweißmaschinen.
Welche Provinz ist der größte Käufer von Metallbearbeitungsmaschinen?
Ontario hält im Jahr 2026 einen Anteil von 44,0 % an der Nachfrage aufgrund seiner Automobil-Lieferkette, breiten Fertigungsbasis und Konzentration von Metallbearbeitungsbetrieben. British Columbia ist die am schnellsten wachsende Provinz mit einer CAGR von 6,5 % bis 2032, wobei LNG-, Wasserstoff- und modulare Bauaktivitäten spezialisierte Metallbearbeitungsanforderungen unterstützen. Québec bleibt wichtig, da Luft- und Raumfahrtzulieferer Präzisions-CNC-Bearbeitung und rückverfolgbare Schweißprozesse benötigen.
Was schränkt die Maschinenakzeptanz bei kleineren kanadischen Metallbearbeitungsbetrieben ein?
Hohe Maschinenkosten und der Mangel an qualifizierten Schweißern schränken die Akzeptanz ein. Steuerliche Maßnahmen, Leasing, Automatisierung und Maschinen-als-Dienstleistung-Modelle können die anfänglichen Kapital- und Betriebshürden für kleinere Metallbearbeitungsbetriebe senken.