
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
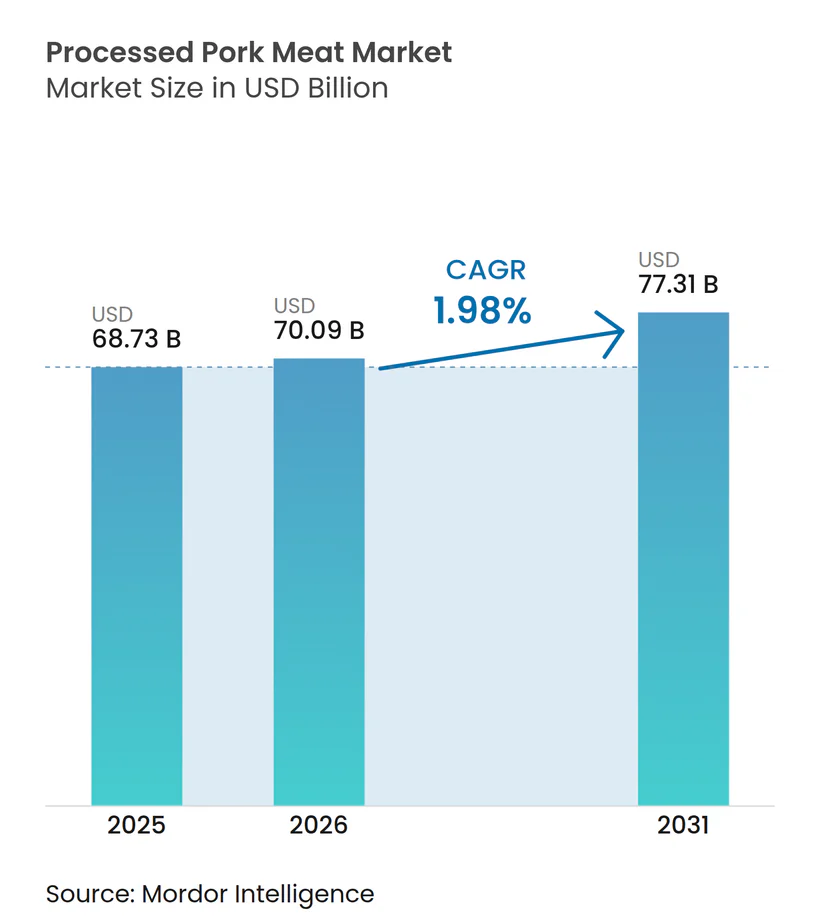
| Marktgröße (2026) | 70.09 Milliarden US-Dollar |
| Marktgröße (2031) | 77.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 1.98 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verarbeitetes Schweinefleisch von Mordor Intelligence
Der globale Markt für verarbeitetes Schweinefleisch wird voraussichtlich von USD 68,73 Milliarden im Jahr 2025 auf USD 70,09 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 1,98 % über den Zeitraum 2026–2031 USD 77,31 Milliarden erreichen. Der Markt wird durch Urbanisierung, steigende verfügbare Einkommen und eine zunehmende Nachfrage nach praktischen, verzehrfertigen Lebensmitteloptionen angetrieben. Die Region Asien-Pazifik hält aufgrund ihrer großen Bevölkerung und der wachsenden Präferenz für tierisches Protein einen bedeutenden Anteil. Regierungsinitiativen wie Indiens PMKSY-Programm, das bis März 2026 verlängert wurde, unterstützen das Marktwachstum zusätzlich[1]. Fortschritte in der Lebensmittelverarbeitungstechnologie, einschließlich automatisierter Systeme und verbesserter Kühlketteninfrastruktur, verbessern die Produktqualität und die Haltbarkeit. Im Jahr 2025 führte Olymel eine neue Linie kanadischer Schweinefleischprodukte ein, während Creta Farm Premium-Schweinefleischprodukte mit einem höheren Omega-3-Gehalt auf den Markt brachte. Prairie Fresh erweiterte sein Angebot ebenfalls um gemischte Schweinefleisch-Chubs. Trotz der Herausforderungen durch gesundheitliche Bedenken und alternative Proteine treiben Innovation und Einzelhandelsexpansion das Wachstum weiter voran.
Wesentliche Erkenntnisse des Berichts
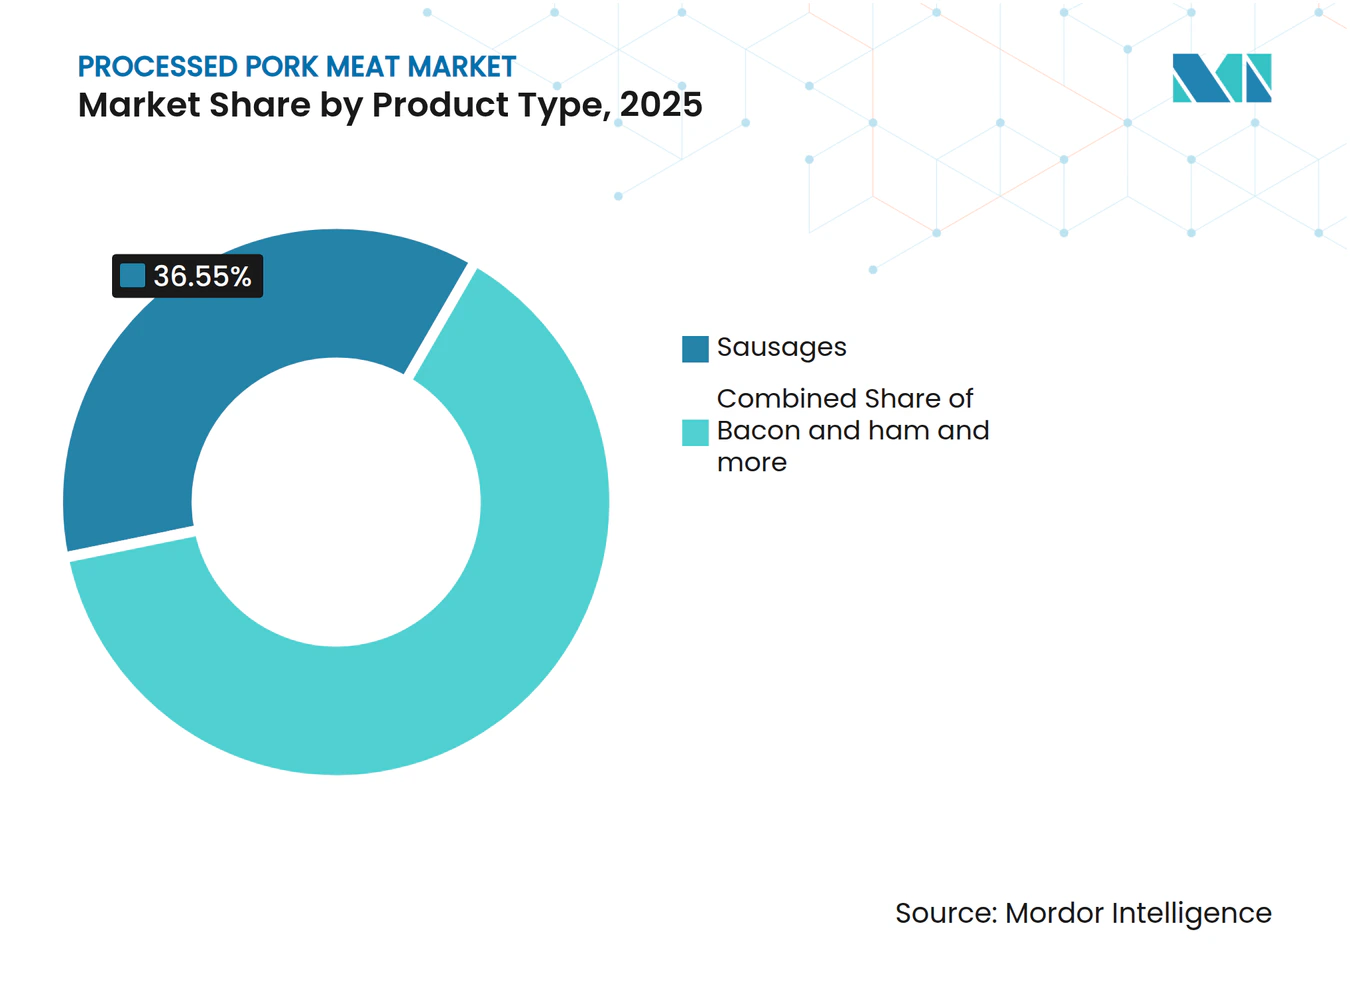
- Nach Produkttyp hielten Würste im Jahr 2025 einen Marktanteil von 36,55 % am Markt für verarbeitetes Schweinefleisch. Speck- und Schinkenproduke werden voraussichtlich bis 2031 mit einer CAGR von 4,61 % wachsen.
- Nach Art entfiel auf die konventionelle Verarbeitung im Jahr 2025 ein Anteil von 89,20 % an der Marktgröße für verarbeitetes Schweinefleisch. Bio-Alternativen werden voraussichtlich bis 2031 mit einer CAGR von 5,68 % wachsen.
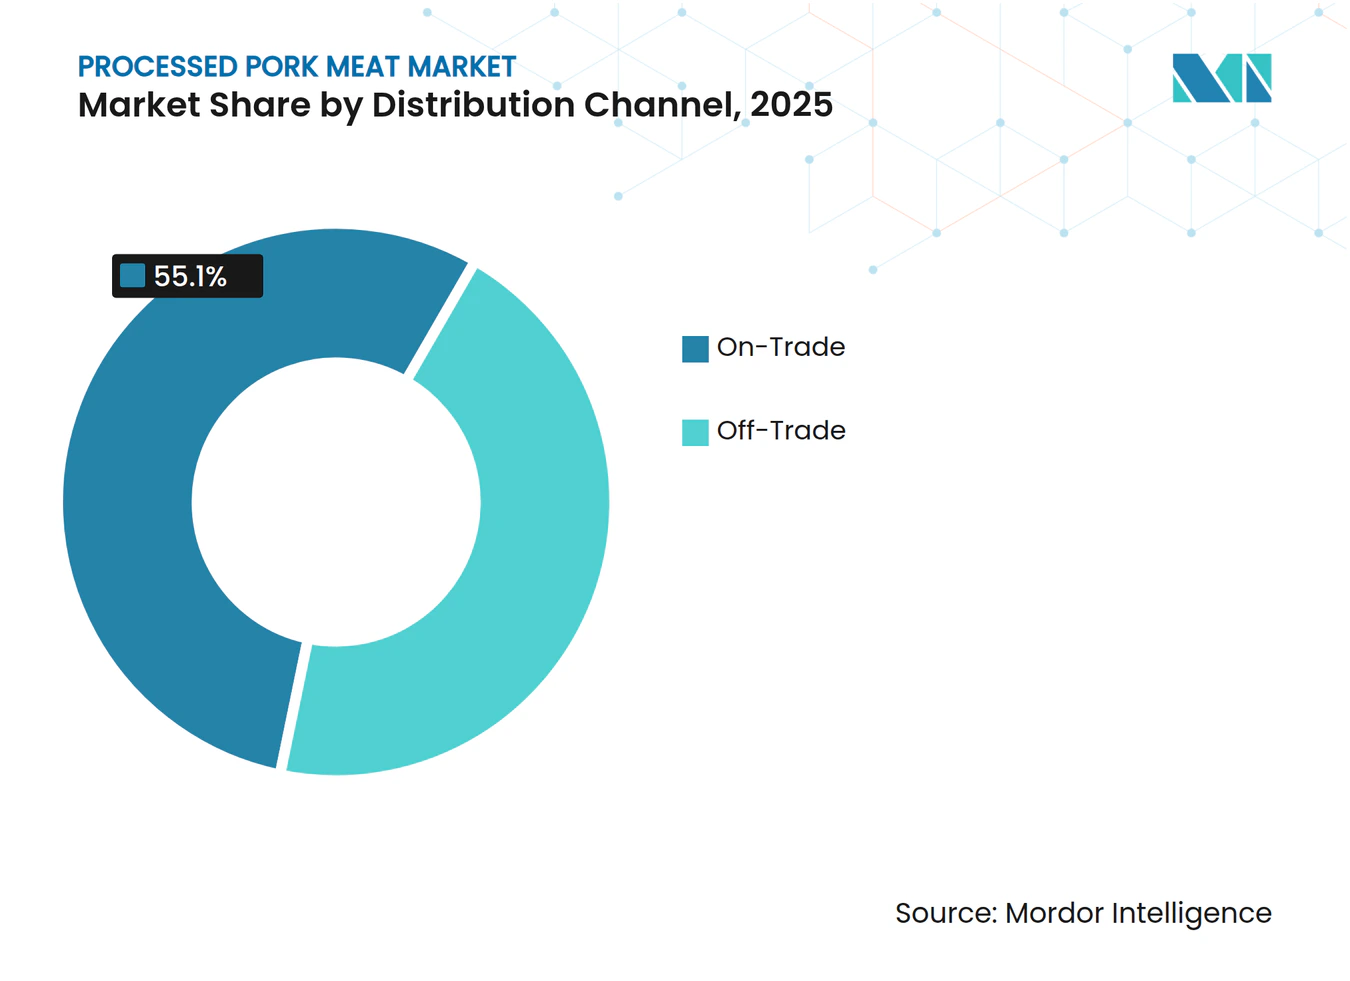
- Nach Vertriebskanal sicherten sich Außer-Haus-Betriebe im Jahr 2025 einen Umsatzanteil von 55,10 %. Innenhandelskanäle werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 4,59 % wachsen.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Anteil von 35,10 % an der Marktgröße für verarbeitetes Schweinefleisch. Für Europa wird die höchste CAGR von 4,41 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Ausbau der Kühlketteninfrastruktur | +0.4% | Asien-Pazifik und Naher Osten und Afrika, Übertragungseffekte auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in Verarbeitung und Verpackung | +0.3% | Global, mit frühen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Veränderliche kulinarische Trends und Geschmacksinnovation | +0.2% | Global, konzentriert auf städtische Märkte | Mittelfristig (2–4 Jahre) |
| Fokus auf Transparenz und „Clean Labels” | +0.3% | Nordamerika und Europa als Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Gastronomiebranche (HoReCa) | +0.5% | Global, angeführt von der Erholung des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Verbraucherinteresse an Ernährung und proteinreichen Diäten | +0.2% | Global, am stärksten in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Kühlketteninfrastruktur
Der Ausbau der Kühlketteninfrastruktur ist ein wesentlicher Treiber für den globalen Markt für verarbeitetes Schweinefleisch und hat erhebliche Auswirkungen auf Produktqualität, Sicherheit, Zugänglichkeit und Handel. Durch die Aufrechterhaltung der Temperaturkontrolle vom Verarbeitungsprozess bis zum Verbrauch minimiert eine robuste Kühlkette Verderb, verlängert die Haltbarkeit und hemmt das Wachstum pathogener Mikroorganismen, wodurch das Vertrauen der Verbraucher gestärkt und der Konsum angekurbelt wird. Dies ermöglicht es Herstellern, eine größere Vielfalt an gekühlten und tiefgefrorenen verarbeiteten Schweinefleischprodukten über größere Entfernungen zu vertreiben und neue Märkte zu erschließen. Der Aufstieg des organisierten Einzelhandels, von E-Commerce-Plattformen und des Gastgewerbesektors in städtischen Gebieten und aufstrebenden Volkswirtschaften wie Indien und China hat die Nachfrage nach zuverlässiger Kühlkettenlogistik gesteigert. So genehmigte das indische Ministerium für Lebensmittelverarbeitungsindustrien (MoFPI) im Februar 2025 im Rahmen des PMKSY-Programms 394 neue Kühlkettenprojekte, um die Infrastruktur für den Fleisch- und Geflügelsektor zu verbessern. Ebenso hob ein Bericht des Landwirtschafts- und Gartenbau-Entwicklungsboards (AHDB) vom Juli 2025 die verbesserte Wettbewerbsfähigkeit Brasiliens auf dem globalen Schweinefleischmarkt dank staatlicher Unterstützung für Kühlkettenkapazitäten hervor[2]. Diesen Trend widerspiegelnd erwarb der Logistikgigant Lineage im April 2025 vier Kühllagerhäuser von Tyson Foods und erweiterte damit seine temperaturgesteuerte Lagerkapazität. Technologische Innovationen spielen ebenfalls eine Rolle, wobei Unternehmen wie Candor Expedite im Mai 2024 wiederverwendbare Kühlverpackungslösungen einführten, um Mehrtemperatur-Lieferungen zu ermöglichen und die Effizienz zu verbessern. Der Ausbau der Kühlkette ist somit eine entscheidende Säule, die das Wachstum des Marktes für verarbeitetes Schweinefleisch stützt.
Technologische Fortschritte in Verarbeitung und Verpackung
Technologische Fortschritte in Verarbeitung und Verpackung sind wesentliche Treiber des globalen Marktes für verarbeitetes Schweinefleisch. Sie adressieren die Anforderungen der Verbraucher an Sicherheit, Qualität und Komfort und verbessern gleichzeitig die Produktionseffizienz. Automatisierung, Robotik und KI in Verarbeitungsanlagen steigern die Produktion, die Konsistenz und die Hygiene bei gleichzeitiger Reduzierung des manuellen Arbeitsaufwands. So präsentierte Marel auf seiner Pork ShowHow 2024 in Kopenhagen Roboter, die Aufgaben wie Entbeinen und Trimmen automatisieren, um die Effizienz zu steigern. Ebenso kündigte Olymel im Juni 2025 eine Erweiterung seines Werks in Québec im Wert von CAD 142 Millionen an, mit KI-optimierten Geräten für autonomes Schneiden und Verpacken. Innovationen in der Verpackung, wie Hochdruckverarbeitung (HPP) und Schutzgasverpackung (MAP), verlängern die Haltbarkeit und gewährleisten die Sicherheit, während die Produktqualität erhalten bleibt. Intelligente Verpackungsmerkmale wie QR-Codes verbessern die Rückverfolgbarkeit und das Verbrauchervertrauen. Regierungsinitiativen wie Indiens PMKSY- und PLISFPI-Programme unterstützen technologische Aufrüstungen im Sektor. Partnerschaften und Übernahmen treiben den Fortschritt ebenfalls voran, wie die Übernahme der Kühllagereinrichtungen von Tyson Foods durch Lineage Logistics im Mai 2025 zeigt, wobei Tyson die automatisierten Lagerhäuser von Lineage nutzt, um die Logistik zu verbessern. Diese Fortschritte ermöglichen es Herstellern, den sich wandelnden Verbrauchererwartungen an hochwertige, sichere und praktische verarbeitete Schweinefleischprodukte gerecht zu werden.
Veränderliche kulinarische Trends und Geschmacksinnovation
Veränderliche kulinarische Trends und Geschmacksinnovation sind wesentliche Treiber im globalen Markt für verarbeitetes Schweinefleisch und treiben Hersteller dazu an, ihr Angebot zu diversifizieren und moderne Verbrauchergeschmäcker anzusprechen. Das wachsende Interesse an internationalen Küchen hat zur Übernahme internationaler Geschmacksrichtungen geführt, mit Produkten wie Olymels Chimichurri-Schweineflanken-Steak, das im April 2025 eingeführt wurde. Premiumisierung und Komfort treiben ebenfalls das Wachstum voran, mit verzehrfertigen Optionen mit einzigartigen Geschmacksrichtungen, wie der Boden-Schweinswurst-Linie von Coleman All Natural Meats, die im August 2024 eingeführt wurde. Clean-Label- und Bio-Produkte gewinnen an Bedeutung, wie Creta Farms Premium-Schweinefleischlinie von mit Olivenölextrakt gefütterten Schweinen zeigt, die im März 2025 eingeführt wurde. Kooperationen mit Geschmacksunternehmen und Verbänden wie dem Nationalen Schweinefleischverband unterstützen Innovation weiter. Diesen Trend widerspiegelnd erwarb die OSI Group im Februar 2025 die Karnova Food Group, um ihre europäischen Schweinefleischverarbeitungskapazitäten auszubauen und ein vielfältiges Produktangebot einzuführen.
Fokus auf Transparenz und „Clean Labels”
Der globale Markt für verarbeitetes Schweinefleisch wird zunehmend durch einen Fokus auf Transparenz und Clean Labels
angetrieben, was einen Wandel in den Verbraucherprioritäten hin zu Gesundheit, Authentizität und ethischer Produktion widerspiegelt. Verbraucher, insbesondere Millennials und die Generation Z, priorisieren Produkte, die frei von künstlichen Zusatzstoffen und Konservierungsmitteln sind. So kauften im Jahr 2023 beispielsweise 29 % der US-amerikanischen Befragten regelmäßig Lebensmittel mit dem Label „Clean Ingredients”[3]. Dieser Trend hat Hersteller dazu veranlasst, Rezepte zu vereinfachen und natürliche Konservierungsmethoden einzusetzen. Im September 2025 kündigte Tyson Foods an, bis Jahresende synthetische Zusatzstoffe aus seinen US-amerikanischen Produkten zu entfernen und damit seine Clean-Label-Strategie zu stärken. Darüber hinaus werden Technologien wie die Blockchain genutzt, um Transparenz bei der Beschaffung und Verarbeitung zu gewährleisten. Regierungsvorschriften, wie das Mandat der FSSAI Indiens vom Juli 2025 für klarere Etiketten auf der Vorderseite der Verpackung, treiben diesen Trend weiter voran. Der Fokus auf saubere Zutaten und Transparenz gestaltet den Markt neu und zwingt Hersteller, sich an die sich wandelnden Verbraucher- und regulatorischen Anforderungen anzupassen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Wettbewerb durch alternative Proteine | -0.3% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Krankheitsausbrüche (z. B. Afrikanische Schweinepest – ASF) | -0.4% | Global, konzentriert in Asien und Europa | Kurzfristig (≤ 2 Jahre) |
| Umwelt- und Tierschutzbedenken | -0.2% | Europa und Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Gesundheitsbedenken und negative Wahrnehmung von verarbeitetem Fleisch | -0.3% | Global, am stärksten in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch alternative Proteine
Der globale Markt für verarbeitetes Schweinefleisch sieht sich wachsendem Wettbewerb durch alternative Proteine gegenüber, angetrieben durch Gesundheitsbewusstsein, ethische Bedenken und Umweltbewusstsein. Diese Alternativen, wie pflanzliche und fermentierte Produkte, verbessern sich in Geschmack, Textur und Nährwert. So führte Lypid beispielsweise im Januar 2025 einen pflanzlichen Schweinebauch mithilfe der PhytoFat-Technologie ein, der traditionelle Schweinefleischprodukte direkt herausfordert. Große Marktteilnehmer wie Tyson Foods passen sich an, indem sie in Unternehmungen mit alternativen Proteinen wie Raised and Rooted investieren. Während die Inflation die Verkäufe von alternativem Fleisch vorübergehend verlangsamt hat, bleibt der langfristige Trend eine erhebliche Herausforderung. Dieser Wettbewerb drängt Hersteller von verarbeitetem Schweinefleisch zur Innovation mit „Clean Labels” und Transparenz, um Marktanteile zu halten.
Krankheitsausbrüche (z. B. Afrikanische Schweinepest – ASF)
Krankheitsausbrüche wie die Afrikanische Schweinepest (ASF) hemmen den globalen Markt für verarbeitetes Schweinefleisch erheblich, indem sie Lieferketten stören, Schweinepopulationen durch Massentötungen reduzieren und das Verbrauchervertrauen untergraben. Da es kein kommerzielles Heilmittel oder keinen Impfstoff gibt, verursachen ASF-Ausbrüche Preisanstiege und veranlassen Verbraucher, auf alternative Proteine umzusteigen, was den Markt destabilisiert. Handelsbeschränkungen für Schweinefleisch aus betroffenen Ländern fragmentieren die Lieferketten weiter und erhöhen die Kosten für Verarbeiter. Kleinbauern sind mit wirtschaftlichen Folgen konfrontiert, was zu einer Konsolidierung der Branche führt. Im August 2025 führten ASF-Ausbrüche in Vietnam dazu, dass über 330.000 Schweine gekeult wurden, was sich auf die Viehwirtschaft auswirkte und auf Preisvolatilität hindeutete. Ein USDA-Bericht aus Ende 2024 hob ASF-bedingte Handelsbeschränkungen der EU als Faktor für den Rückgang der globalen Schweineproduktion im Jahr 2025 hervor. Regierungen, wie das indische Ministerium für Fischerei, Tierhaltung und Milchwirtschaft, haben Nationale Aktionspläne einschließlich Entschädigungen für Landwirte umgesetzt, wie im April 2025 bestätigt wurde. Trotz neuer Impfstoffe, wie der Einführung auf den Philippinen im Jahr 2024, hemmt die anhaltende Bedrohung durch die ASF das Marktwachstum weiterhin und legt die Fragilität der globalen Lieferkette für verarbeitetes Schweinefleisch offen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp
Würste behalten mit einem Anteil von 36,55 % im Jahr 2025 die Marktführerschaft, begünstigt durch ihre Vielseitigkeit, die Geschmacksexperimente und Premium-Positionierungsstrategien ermöglicht. Speck- und Schinkenproduke weisen mit einer CAGR von 4,61 % bis 2031 die stärkste Wachstumsdynamik auf, angetrieben durch die Erholung des Gastronomiesektors und die Diversifizierung des Frühstücksangebots, die eine konsistente Nachfrage über alle Tageszeiten hinweg schafft. Tyson Foods führte 2025 Wright Brand Premium Smoked Sausage Links ein, mit drei Lagerhaltungseinheiten mit einem Proteingehalt von 12 bis 13 Gramm pro Portion, die auf gesundheitsbewusste Verbraucher abzielen, die praktische Mahlzeitlösungen suchen. Die Hähnchenwürste für ein besseres Wohlbefinden von The Sausage Project erreichten einen um 35 % niedrigeren Fettgehalt als führende Wettbewerber, während sie Geschmacksprofile beibehielten, die Premium-Marktsegmente ansprechen.
Aufschnitt steht unter Margendrück durch den Wettbewerb mit Einzelhandels-Eigenmarken, behält aber durch handwerkliche Positionierung und Clean-Label-Neuformulierungen seine Relevanz. Konserven und haltbar gemachte Produkte profitieren von den Vorteilen einer längeren Haltbarkeit, die im Bereich Notfallvorsorge und Erschließung ländlicher Märkte attraktiv sind, wo die Kühlketteninfrastruktur noch begrenzt ist. Andere verarbeitete Produkte, darunter Spezialitäten wie Schweineschwarte, erleben eine Premiumisierung, da Marken wie 4505 Meats durch humane Haltung und Freiheit von Antibiotika höhere Preise erzielen, was bei bewussten Verbrauchern Anklang findet, die bereit sind, für wahrgenommene Qualitätsverbesserungen zu zahlen.



Nach Art:
Bio-Wachstum beschleunigt sichDie konventionelle Verarbeitung dominiert mit einem Marktanteil von 89,20 % im Jahr 2025, gestützt durch etablierte Lieferketten und Kostenvorteile, die eine Erschließung des Massenmarktes ermöglichen. Bio-Alternativen expandieren jedoch mit einer CAGR von 5,68 % bis 2031 schnell, angetrieben durch gesundheitsbewusste Verbraucher, die bereit sind, Aufpreise für Produkte zu zahlen, die den Bio-Zertifizierungsanforderungen des USDA entsprechen. Das Bio-Segment profitiert von strengeren Tierschutzstandards und antibiotikafrei en Produktionsmethoden, die mit den sich entwickelnden Verbraucherwerten rund um Transparenz bei der Lebensmittelproduktion im Einklang stehen.
Biologisch verarbeitetes Schweinefleisch erzielt Preisaufschläge von 25–40 % gegenüber konventionellen Alternativen, was attraktive Margenchancen für Verarbeiter schafft, die bereit sind, in zertifizierte Lieferketten und spezialisierte Handhabungsanforderungen zu investieren. Die Wachstumsdynamik des Segments spiegelt breitere Premiumisierungstrends wider, bei denen Verbraucher Lebensmittelkäufe zunehmend als Gesundheitsinvestitionen und nicht als Warentransaktionen betrachten. Faktoren der regulatorischen Konformität, einschließlich der USDA-Bio-Zertifizierung und Tierschutzaudits durch Dritte, schaffen Markteintrittsbarrieren, die etablierte Bio-Verarbeiter vor Wettbewerbsdruck schützen, während sie den Marktzugang für konventionelle Akteure ohne Zertifizierungsfähigkeiten einschränken.
Nach Vertriebskanal:
Innenhandel gewinnt an SchwungAußer-Haus-Betriebe halten im Jahr 2025 einen Marktanteil von 55,10 %, was die Erholung des Gastronomiesektors von den pandemiebedingten Störungen und die anhaltende Bedeutung von Restaurants, Hotels und Cateringbetrieben für die Verbrauchsmuster bei verarbeitetem Schweinefleisch widerspiegelt. Innenhandelskanäle wachsen mit einer CAGR von 4,59 % bis 2031 schneller, angetrieben durch die Modernisierung des Einzelhandels und die Durchdringung des E-Commerce, die neue Kontaktpunkte mit Verbrauchern schafft, die nach praktischen Mahlzeitlösungen suchen. Supermärkte und Verbrauchermärkte behalten innerhalb des Innenhandels die Dominanz bei und nutzen Skalenvorteile und Werbemöglichkeiten, die kleinere Facheinzelhändler nicht bieten können.
Die Wachstumsdynamik der HoReCa-Branche stützt die Widerstandsfähigkeit des Außer-Haus-Kanals, wobei Gastronomiebetreiber zunehmend nach wertgesteigerten verarbeiteten Produkten suchen, die den Küchenarbeitsaufwand reduzieren und gleichzeitig die Qualitätsstandards der Speisekarte aufrechterhalten. Convenience-Stores erweitern ihr Angebot an verarbeitetem Fleisch, um Impulskäufe und Mahlzeitenersatzgelegenheiten zu nutzen, insbesondere in städtischen Märkten, wo zeitlich belastete Verbraucher Zugänglichkeit über Preisoptimierung stellen. Spezialitätenfleischgeschäfte behalten ihre Nischenpositionierung durch handwerkliche Produkte und fachkundige Kuration bei, die wohlhabende Verbraucher anspricht, die bereit sind, Aufpreise für einzigartige Geschmacksprofile und Produktionsgeschichten zu zahlen.

Geografische Analyse
APAC Verarbeitetes Schweinefleisch Markt
Die Marktführerschaft der Region Asien-Pazifik spiegelt die demografischen Vorteile der Region und die wirtschaftlichen Entwicklungsmuster wider, die die Einführung verarbeiteter Lebensmittel in verschiedenen kulturellen Kontexten begünstigen. Chinas Schweinefleischimporte ohne Innereien sanken im ersten Quartal 2024 um 52,1 % auf 253.000 Tonnen, während die Innereienimporte um 1,6 % auf 276.800 Tonnen stiegen, was auf veränderte Nachfragemuster hin zu Anwendungen mit höherer Wertschöpfung hindeutet. JBS's Investition von 100 Millionen USD in zwei vietnamesische Verarbeitungsanlagen zeigt das Vertrauen in die Wachstumsaussichten Südostasiens, wobei die Anlagen für die Verarbeitung importierter brasilianischer Rohstoffe für die regionale Distribution ausgelegt sind. Die Wachstumsdynamik der Region profitiert von Urbanisierungstrends, die die Nachfrage nach praktischen Mahlzeitenlösungen steigern, während steigende Einkommen die Einführung von Premiumprodukten ermöglichen.
Europa und Amerika Verarbeitetes Schweinefleisch Markt
Europas beschleunigtes Wachstum resultiert aus Nachhaltigkeitsinitiativen und Premium-Positionierungsstrategien, die regionale Produzenten von globalen Rohstofflieferanten abheben. Das regulatorische Umfeld der Region, einschließlich Tierschutzstandards und Anforderungen zur Einhaltung von Umweltvorschriften, schafft Wettbewerbsvorteile für Verarbeiter, die bereit sind, in nachhaltige Produktionsmethoden zu investieren, die höhere Margen erzielen. Die Schweinefleischexporte der Europäischen Union stehen vor Herausforderungen durch die Antidumping-Untersuchung Chinas, wobei eine Entscheidung bis Juni 2025 erwartet wird, was Unsicherheiten schafft, die Handelsströme umgestalten und Nicht-EU-Lieferanten wie Brasilien und die Vereinigten Staaten begünstigen könnten. Die Übernahme von drei nordamerikanischen Verarbeitungsbetrieben durch Premium Brands Holdings für 66 Millionen USD im Jahr 2025 verdeutlicht Konsolidierungstrends, die Skalenvorteile und eine Erweiterung des Marktzugangs ermöglichen.
Nordamerika und Südamerika weisen gegensätzliche Dynamiken auf: Nordamerika konzentriert sich auf die Premiumisierung des Inlandsmarktes, während Südamerika Kostenvorteile für die Erschließung von Exportmärkten nutzt. Brasiliens Schweinefleischlieferungen wuchsen im ersten Quartal 2025 um 16,4 % und erreichten 336.800 Tonnen, wobei die Einnahmen um 32,0 % auf 789 Millionen USD stiegen, was die Exportwettbewerbsfähigkeit der Region unterstreicht. Mexikos Verlängerung der zollfreien Behandlung für importiertes Schweinefleisch bis 2024 schafft Chancen für effiziente Lieferanten und unterstützt gleichzeitig die Stabilität der inländischen Lebensmittelpreise. Die gegensätzlichen regionalen Strategien spiegeln unterschiedliche Wettbewerbsvorteile wider, wobei entwickelte Märkte Qualität und Innovation betonen, während Schwellenmärkte auf Kosteneffizienz und Produktionsumfang setzen.
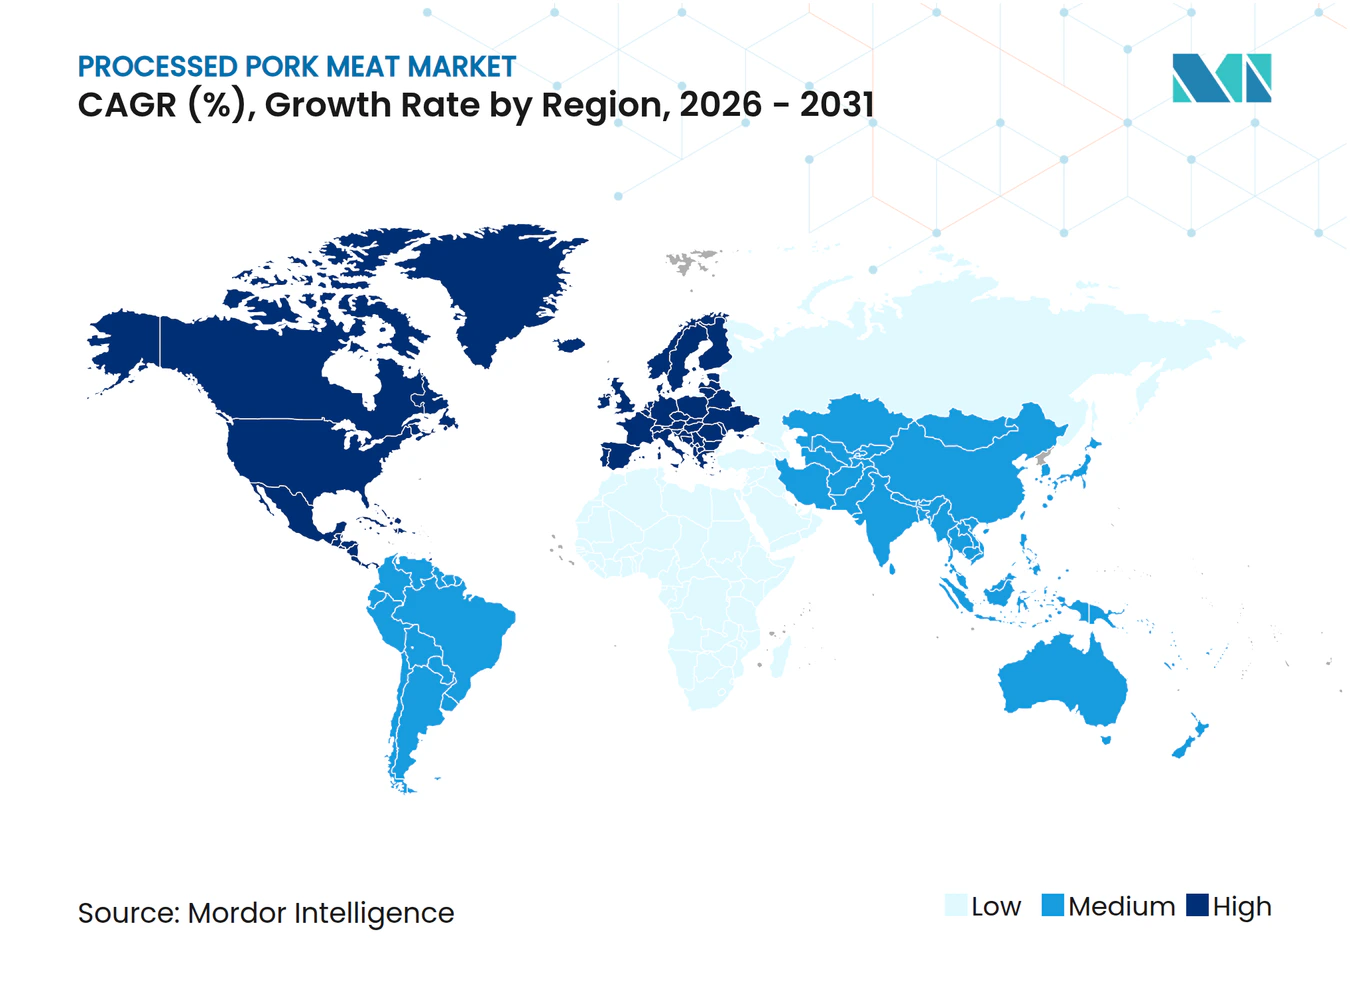
Regionale Ausgaben
Wettbewerbslandschaft
Marktkonzentration
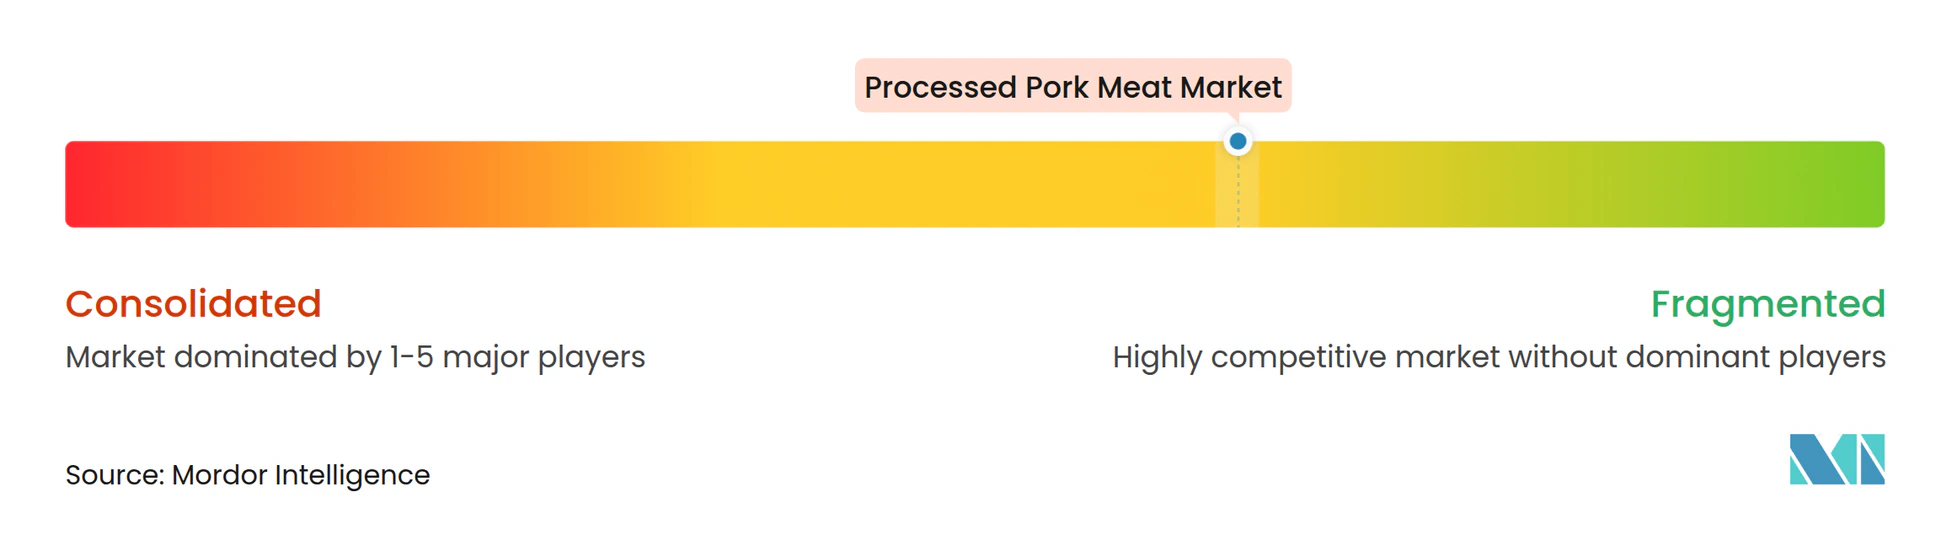
Der globale Markt für verarbeitetes Schweinefleisch weist eine fragmentierte, aber wettbewerbsintensive Landschaft auf, die von großen Akteuren dominiert wird, die diversifizierte Wachstumsstrategien verfolgen und gleichzeitig Marktherausforderungen durch alternative Proteine und Lieferkettenrisiken bewältigen. Marktführer wie WH Group (mit ihrer Tochtergesellschaft Smithfield Foods), JBS S.A. und Tyson Foods nutzen vertikale Integration, um Kosten zu kontrollieren und die Qualität entlang ihrer umfangreichen Wertschöpfungsketten sicherzustellen. Eine wichtige Wachstumsstrategie in den Jahren 2024 und 2025 war die Expansion durch strategische Übernahmen und Anlagenaufrüstungen zur Verbesserung der Produktionskapazitäten und der globalen Reichweite. So erwarb Clemens Food Group im Mai 2024 Kunzler & Company, um sein Angebot an wertgesteigerten Fleischprodukten und seine Kapazitäten in den USA zu stärken. In ähnlicher Weise erweiterte die OSI Group im Februar 2025 ihre europäische Präsenz durch die Übernahme der Karnova Food Group. Große Konzerne investieren auch in Lebensmitteltechnologien der nächsten Generation, wie verbesserte Automatisierung und Verarbeitungseffizienz, um wettbewerbsfähig zu bleiben.
Neben der Ausweitung der Produktion konzentrieren sich Unternehmen stark auf Produktinnovationen, um den sich ändernden Verbraucherpräferenzen gerecht zu werden, einschließlich der Nachfrage nach praktischen, Clean-Label- und Premium-Produkten. Im April 2025 führte Olymel eine neue Linie kanadischer Schweinefleischprodukte in Québecer Lebensmittelgeschäften ein, die praktische, wertgesteigerte Artikel umfasst. Mit einem spezialisierteren Ansatz führte Creta Farm im März 2025 eine neue Linie von Schweinefleisch aus mit Olivenölextrakt gefütterten Schweinen ein, die auf gesundheitsbewusste Verbraucher mit einem einzigartigen Angebot abzielt. Akteure stärken auch ihre Marken und bedienen verschiedene Marktsegmente, indem sie Qualität, Nachhaltigkeit und Rückverfolgbarkeit betonen, um das Vertrauen der Verbraucher angesichts des Wettbewerbs durch alternative Proteine und anhaltender Gesundheitsbedenken zu stärken.
Darüber hinaus erweitern Unternehmen ihren Vertrieb über Außer-Haus-Kanäle (Gastronomie), die eine Renaissance erleben, und das schnell wachsende Online-Einzelhandelssegment, indem sie sich auf Werbemaßnahmen konzentrieren und transparente Produktinformationen bereitstellen. Diese vielfältigen Strategien demonstrieren ein dynamisches Wettbewerbsumfeld, in dem führende Akteure in Innovation, Marktkonsolidierung und Betriebseffizienz investieren, um Wachstum zu sichern.
Branchenführer für verarbeitetes Schweinefleisch
-
JBS SA
-
Tyson Foods Inc.
-
WH Group Limited
-
Danish Crown A/S
-
Hormel Foods Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Verarbeitetes Schweinefleisch Markt Unternehmen in diesem Bericht
- WH Group Ltd. (Smithfield Foods)
- Danish Crown A/S
- Tyson Foods Inc.
- JBS S.A. (Seara Alimentos)
- Hormel Foods Corp.
- NH Foods Ltd.
- Seaboard Corporation
- Maple Leaf Foods
- BAADER Group
- Cherkizovo Group
- Tönnies Holding
- BRF S.A.
- Kunming Shuangliang Pork
- Campofrío Food Group
- Fresh Mark Inc.
- Kraft Heinz Co. (Oscar Mayer)
- Vion Food Group
- ADM (Meat Solutions)
- Cranswick plc
- Fletcher Building Ltd. (Pork Brands)
Neueste Industrielle Entwicklungen in Verarbeitetes Schweinefleisch Markt
- Juli 2025: Prairie Fresh trat offiziell in die Speck-Kategorie ein mit einer neuen Linie natürlich hartholzgeräucherter Produkte, die auf den Einzelhandelsmarkt abzielt. Dieser Schritt erweitert das Angebot des bewährten Schweinefleischproduzenten, um auf dem Speckmarkt zu konkurrieren, mit Betonung auf gleichbleibende Qualität und reichhaltigen Geschmack.
- April 2025: Der kanadische Schweine- und Geflügelverarbeiter führte eine neue Linie innovativer Schweinefleischprodukte in Lebensmittelgeschäften in ganz Québec ein. Die neuen Artikel umfassten global inspirierte Geschmackskombinationen und Zuschnitte, wie Chimichurri-Schweineflanken-Steak und griechisch inspirierte Schweinelendenschaschliks, und bieten Verbrauchern praktische, hochwertige und schmackhafte Optionen für das Kochen zu Hause.
- August 2024: Daily's führte zwei neue Dickschnitt-Speck-Geschmacksrichtungen ein, Hot Honey und Spicy Maple, als Reaktion auf die wachsende Verbrauchernachfrage nach kräftigen, süß-scharfen Geschmacksprofilen. Diese Innovation zielt darauf ab, das Speck-Erlebnis über eine einfache Zutat hinaus zu erhöhen.
- Juli 2024: Coleman All Natural Meats führte Ground Pork Sausage ein und debütierte eine erweiterte Linie gemahlener Schweinswürste in fünf neuen Geschmacksrichtungen: mild-italienisch, scharf-italienisch, mild-Frühstück, scharf-Frühstück und Chorizo. Diese Einführung bediente die wachsende Verbrauchernachfrage nach schmackhaften und vielseitigen verarbeiteten Schweinefleischprodukten für verschiedene Mahlzeitenanlässe.
Berichtsumfang des globalen Marktes für verarbeitetes Schweinefleisch
Innenhandel und Außer-Haus-Konsum werden als Segmente nach Vertriebskanal abgedeckt. Afrika, Asien-Pazifik, Europa, Naher Osten, Nordamerika und Südamerika werden als Segmente nach Region abgedeckt.
Segmentierungsübersicht
Nach Produkttyp
| Würste |
| Speck und Schinken |
| Aufschnitt |
| Konserven und Haltbarmachungen |
| Andere verarbeitete Produkte |
Nach Art
| Konventionell |
| Bio |
Nach Vertriebskanal
| Außer-Haus-Konsum | Hotels |
| Restaurants | |
| Catering | |
| Innenhandel | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Spezialitätenfleischgeschäfte | |
| Andere Innenhandels-Vertriebskanäle |
Nach Geografie
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Rest Nordamerikas | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Rest Südamerikas | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Rest Europas | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Rest Asien-Pazifik | |
| Naher Osten und Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Rest Naher Osten und Afrika |
| Nach Produkttyp | Würste | |
| Speck und Schinken | ||
| Aufschnitt | ||
| Konserven und Haltbarmachungen | ||
| Andere verarbeitete Produkte | ||
| Nach Art | Konventionell | |
| Bio | ||
| Nach Vertriebskanal | Außer-Haus-Konsum | Hotels |
| Restaurants | ||
| Catering | ||
| Innenhandel | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Spezialitätenfleischgeschäfte | ||
| Andere Innenhandels-Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Rest Nordamerikas | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Rest Südamerikas | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Rest Europas | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Rest Asien-Pazifik | ||
| Naher Osten und Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Rest Naher Osten und Afrika | ||
Marktdefinition
- Fleisch - Fleisch ist definiert als das Fleisch oder andere essbare Teile eines Tieres, die als Nahrungsmittel verwendet werden. Der Endverbrauch der Fleischindustrie umfasst ausschließlich den menschlichen Konsum. Fleisch wird in der Regel über Einzelhandelsgeschäfte zum Kochen und Verzehr zu Hause erworben. Für den untersuchten Markt wurde nur ungekochtes Fleisch berücksichtigt. Dieses kann in verschiedenen Formen verarbeitet werden, die unter der Kategorie „Verarbeitet” erfasst wurden. Der weitere Kauf von Fleisch erfolgt durch den Verzehr in Gastronomieeinrichtungen (Restaurants, Hotels, Catering usw.).
- Andere Fleischsorten - Das Segment der anderen Fleischsorten umfasst Kamel-, Pferde-, Kaninchenfleisch usw. Diese sind nicht so weit verbreitete Fleischsorten, haben aber dennoch in bestimmten Teilen der Welt eine Präsenz. Obwohl es sich um rotes Fleisch handelt, wurden diese Fleischsorten für ein besseres Verständnis des Marktes separat berücksichtigt.
- Geflügelfleisch - Geflügelfleisch, auch als weißes Fleisch bezeichnet, stammt von Vögeln, die kommerziell oder häuslich für den menschlichen Konsum gezüchtet werden. Dazu gehören Hühner, Truthähne, Enten und Gänse.
- Rotes Fleisch - Rotes Fleisch hat im rohen Zustand typischerweise eine rote Farbe und wird im gekochten Zustand dunkel. Es umfasst jedes Fleisch, das von Säugetieren stammt, wie Rind, Lamm, Schwein, Ziege, Kalb und Hammel.
| Schlagwort | Begriffsbestimmung |
|---|---|
| A5 | Es ist ein japanisches Bewertungssystem für Rindfleisch. Das „A” bedeutet, dass die Schlachtkörperausbeute auf dem höchstmöglichen Niveau liegt, und die numerische Bewertung bezieht sich auf Rindfleischmarmorierung, Farbe und Helligkeit des Fleisches, seine Textur und Farbe, Glanz und Fettqualität. A5 ist die höchste Note, die Wagyu-Rindfleisch erreichen kann. |
| Schlachthof | Es ist ein weiterer Name für einen Schlachtbetrieb und bezeichnet die Räumlichkeit, die für oder im Zusammenhang mit der Schlachtung von Tieren verwendet wird, deren Fleisch für den menschlichen Verzehr bestimmt ist. |
| Akute hepatopankreatische Nekrosekrankheit (AHPND) | Es ist eine Krankheit, die Garnelen befällt und durch hohe Sterblichkeitsraten gekennzeichnet ist, die in vielen Fällen innerhalb von 30–35 Tagen nach der Besetzung von Aufzuchtteichen 100 % erreichen. |
| Afrikanische Schweinepest (ASF) | Es ist eine hochansteckende Viruserkrankung bei Schweinen, die durch ein doppelsträngiges DNA-Virus aus der Familie der Asfarviridae verursacht wird. |
| Weißer Thunfisch | Es ist eine der kleinsten Thunfischarten, die in sechs weltweit bekannten Beständen im Atlantischen, Pazifischen und Indischen Ozean sowie im Mittelmeer vorkommt. |
| Angus-Rindfleisch | Es ist Rindfleisch, das von einer bestimmten Rasse aus Schottland stammenden Rindern gewonnen wird. Es erfordert eine Zertifizierung der American Angus Association, um das Qualitätssiegel „Certified Angus Beef” zu erhalten. |
| Speck | Es ist gesalzenes oder geräuchertes Fleisch, das vom Rücken oder den Seiten eines Schweins stammt. |
| Black Angus | Es ist Rindfleisch, das von einer schwarzgehäuteten Rinderrasse ohne Hörner gewonnen wird. |
| Bologna | Es ist eine italienische Räucherwurst aus Fleisch, typischerweise groß und aus Schweine-, Rind- oder Kalbfleisch. |
| Bovine spongiforme Enzephalopathie (BSE) | Es ist eine fortschreitende neurologische Erkrankung bei Rindern, die durch eine ungewöhnliche übertragbare Substanz namens Prion verursacht wird. |
| Bratwurst | Es bezeichnet eine Art deutsche Wurst aus Schweine-, Rind- oder Kalbfleisch. |
| BRC | Britisches Einzelhandelskonsortium (British Retail Consortium) |
| Brisket | Es ist ein Fleischstück aus der Brust oder dem unteren Brustbereich von Rind- oder Kalbfleisch. Das Rinderbrisket ist einer der neun Rindfleisch-Hauptschnitte. |
| Masthähnchen | Es bezeichnet jedes Huhn (Gallus domesticus), das speziell für die Fleischproduktion gezüchtet und aufgezogen wird. |
| Scheffel | Es ist eine Maßeinheit für Getreide und Hülsenfrüchte. 1 Scheffel = 27,216 kg. |
| Schlachtkörper | Es bezeichnet den aufbereiteten Körper eines Fleischtieres, von dem Metzger das Fleisch abtrennen. |
| CFIA | Kanadische Lebensmittelinspektionsbehörde (Canadian Food Inspection Agency) |
| Hähnchentender | Es bezeichnet Hähnchenfleisch, das aus den Musculus pectoralis minor eines Hähnchens zubereitet wird. |
| Chuck-Steak | Es bezeichnet ein Fleischstück vom Rind, das Teil des Chuck-Grundschnitts ist, einem großen Fleischabschnitt aus dem Schulterbereich einer Kuh. |
| Corned Beef | Es bezeichnet in Salzlake eingelegtes und gekochtes Rinderbrisket, das typischerweise kalt serviert wird. |
| CWT | Auch als Hundredweight (Zentner) bekannt, ist es eine Maßeinheit zur Mengenbestimmung von Fleisch. 1 CWT = 50,80 kg. |
| Hähnchenschenkel | Es bezeichnet ein Hähnchenkeule ohne den Oberschenkel. |
| EFSA | Europäische Behörde für Lebensmittelsicherheit (European Food Safety Authority) |
| ERS | Wirtschaftsforschungsdienst des USDA (Economic Research Service) |
| Mutterschaf | Es ist ein erwachsenes weibliches Schaf. |
| FDA | Lebensmittel- und Arzneimittelbehörde (Food and Drug Administration) |
| Filet Mignon | Es ist ein Fleischstück, das vom schmaleren Ende des Lendenfilets geschnitten wird. |
| Flank-Steak | Es ist ein Rindfleischsteak, das aus der Flanke geschnitten wird, die sich vor dem Hinterviertel einer Kuh befindet. |
| Gastronomie | Es bezeichnet den Teil der Lebensmittelindustrie, der Unternehmen, Institutionen und Gesellschaften umfasst, die Mahlzeiten außerhalb des Hauses zubereiten. Dazu gehören Restaurants, Schul- und Krankenhausmensen, Cateringbetriebe und viele andere Formate. |
| Futtermittel | Es bezeichnet Tierfutter. |
| Vorderhesse | Es ist der obere Teil des Vorderbeins von Rindern. |
| Frankfurter | Auch als Frankfurter Würstchen oder Würstchen bekannt, ist es eine Art stark gewürzte Räucherwurst, die in Österreich und Deutschland beliebt ist. |
| FSANZ | Lebensmittelstandards Australien Neuseeland (Food Standards Australia New Zealand) |
| FSIS | Lebensmittelsicherheits- und Inspektionsdienst (Food Safety and Inspection Service) |
| FSSAI | Behörde für Lebensmittelsicherheit und -standards in Indien (Food Safety and Standards Authority of India) |
| Muskelmagen | Es bezeichnet ein Organ im Verdauungstrakt von Vögeln. Es wird auch als mechanischer Magen eines Vogels bezeichnet. |
| Gluten | Es ist eine Familie von Proteinen, die in Getreide vorkommt, darunter Weizen, Roggen, Dinkel und Gerste. |
| Getreidemastrindfleisch | Es ist Rindfleisch von Rindern, die mit einer Diät aus Soja, Mais und anderen Zusatzstoffen gefüttert wurden. Getreidemastkühe können auch Antibiotika und Wachstumshormone erhalten, um sie schneller zu mästen. |
| Grasmastrindfleisch | Es ist Rindfleisch von Rindern, die ausschließlich mit Gras gefüttert wurden. |
| Schinken | Es bezeichnet Schweinefleisch vom Bein eines Schweins. |
| HoReCa | Hotels, Restaurants und Cafés |
| Jerky | Es ist mageres, zugeschnittenes Fleisch, das in Streifen geschnitten und getrocknet (dehydriert) wurde, um Verderb zu verhindern. |
| Kobe-Rindfleisch | Es ist Wagyu-Rindfleisch speziell von der Kuroge-Washu-Rinderrasse in Japan. Um als Kobe-Rindfleisch klassifiziert zu werden, muss die Kuh in der Präfektur Hyōgo in der Stadt Kobe in Japan geboren, aufgezogen und geschlachtet worden sein. |
| Leberwurst | Es ist eine Art deutsche Wurst aus Rind- oder Schweineleber. |
| Lende | Es bezeichnet die Seiten zwischen den unteren Rippen und dem Becken sowie den unteren Teil des Rückens einer Kuh. |
| Mortadella | Es ist eine große italienische Wurst oder ein Aufschnitt aus fein gehacktem oder gemahlenem hitzegegartem Schweinefleisch, das mindestens 15 % kleine Würfel Schweinefett enthält. |
| Pastrami | Es bezeichnet stark gewürztes geräuchertes Rindfleisch, das typischerweise in dünnen Scheiben serviert wird. |
| Pepperoni | Es ist eine amerikanische Variante einer scharfen Salami aus gepökeltem Fleisch. |
| Plate | Es bezeichnet einen Vorquarterschnitt vom Bauch einer Kuh, knapp unterhalb des Rippenbereichs. |
| Porzines Reproduktions- und Atemwegssyndrom (PRRS) | Es ist eine Erkrankung bei Schweinen, die zu Reproduktionsstörungen in der Spätträchtigkeit und schwerem Lungenentzündung bei Neugeborenenläufern führt. |
| Grundschnitte | Es bezeichnet die Hauptabschnitte des Schlachtkörpers. |
| Quorn | Es ist ein Fleischersatzprodukt, das Mykoprotein als Zutat verwendet, bei dem die Pilzkultur getrocknet und mit Eialbumin oder Kartoffelprotein als Bindemittel gemischt und dann in der Textur angepasst und in verschiedene Formen gepresst wird. |
| Kochfertig (RTC) | Es bezeichnet Lebensmittelprodukte, die alle Zutaten enthalten, bei denen jedoch eine gewisse Vorbereitung oder Zubereitung gemäß den auf der Verpackung angegebenen Anweisungen erforderlich ist. |
| Verzehrfertig (RTE) | Es bezeichnet ein im Voraus zubereitetes oder gekochtes Lebensmittelprodukt, das vor dem Verzehr keiner weiteren Zubereitung bedarf. |
| Retortenverpackung | Es ist ein Verfahren zur aseptischen Verpackung von Lebensmitteln, bei dem das Lebensmittel in einen Beutel oder eine Metalldose gefüllt, versiegelt und dann auf extrem hohe Temperaturen erhitzt wird, wodurch das Produkt kommerziell steril wird. |
| Round-Steak | Es bezeichnet ein Rindfleischsteak aus dem Hinterbein der Kuh. |
| Rumpsteak | Es bezeichnet ein Fleischstück vom Rind aus dem Bereich zwischen Bein und Wirbelsäule. |
| Salami | Es ist eine gepökelte Wurst aus fermentiertem und luftgetrocknetem Fleisch. |
| Gesättigte Fettsäuren | Es ist eine Fettart, bei der die Fettsäureketten ausschließlich Einfachbindungen aufweisen. Sie wird allgemein als ungesund angesehen. |
| Wurst | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und dann in der Regel in eine Hülle gefüllt wird. |
| Jakobsmuschel | Es ist eine essbare Meeresfrüchte, eine Muschel mit gerippter Schale in zwei Teilen. |
| Seitan | Es ist ein pflanzlicher Fleischersatz aus Weizengluten. |
| Selbstbedienungskiosk | Es bezeichnet ein Selbstbestellungs-Kassensystem (POS), über das Kunden ihre Bestellungen an Kiosken aufgeben und bezahlen können, was einen vollständig kontaktlosen und reibungslosen Service ermöglicht. |
| Sirloin | Es ist ein Fleischstück vom unteren und seitlichen Teil des Rückens einer Kuh. |
| Surimi | Es ist eine Paste aus entgräteten Fischen. |
| Lendenstück | Es bezeichnet ein Fleischstück vom Rind, das den gesamten Lendenmuskel einer Kuh umfasst. |
| Tigergar nele | Es bezeichnet eine große Garnelenart aus dem Indischen und Pazifischen Ozean. |
| Transfettsäuren | Auch als trans-ungesättigte Fettsäuren oder Transfettsäuren bezeichnet, ist es eine Art ungesättigter Fettsäuren, die natürlich in geringen Mengen in Fleisch vorkommt. |
| Vannamei-Garnelen | Es bezeichnet tropische Garnelen und Shrimps, die in Gebieten in der Nähe des Äquators, im Allgemeinen entlang der Küste in künstlichen Teichen, gezüchtet werden. |
| Wagyu-Rindfleisch | Es ist Rindfleisch von einer der vier Stämme einer Rasse schwarzer oder roter japanischer Rinder, die für ihr stark marmoriertes Fleisch geschätzt werden. |
| Zoosanitär | Es bezeichnet die Sauberkeit von Tieren oder tierischen Produkten. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik aufzubauen, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums für jedes Land konstant.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktdaten, Variablen und Analystenaussagen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erhalten.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




