
Tamaño y Cuota del Mercado de Venta de Entradas para Eventos en Línea
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 88.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 105.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.55 % |
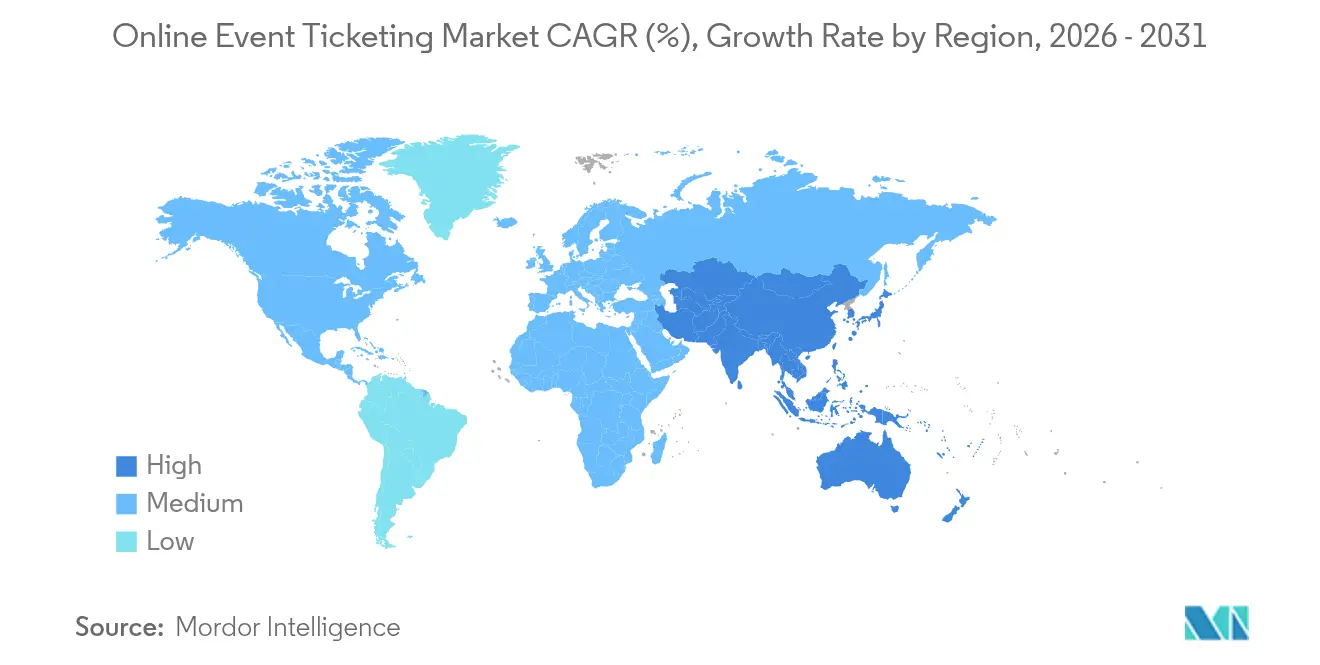
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
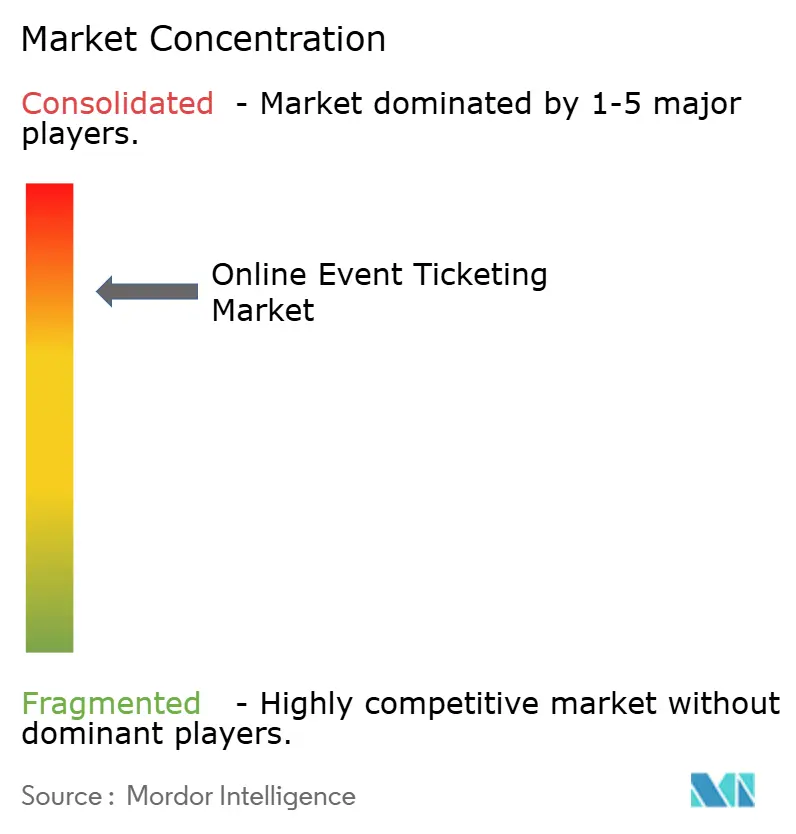
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Venta de Entradas para Eventos en Línea por Mordor Intelligence
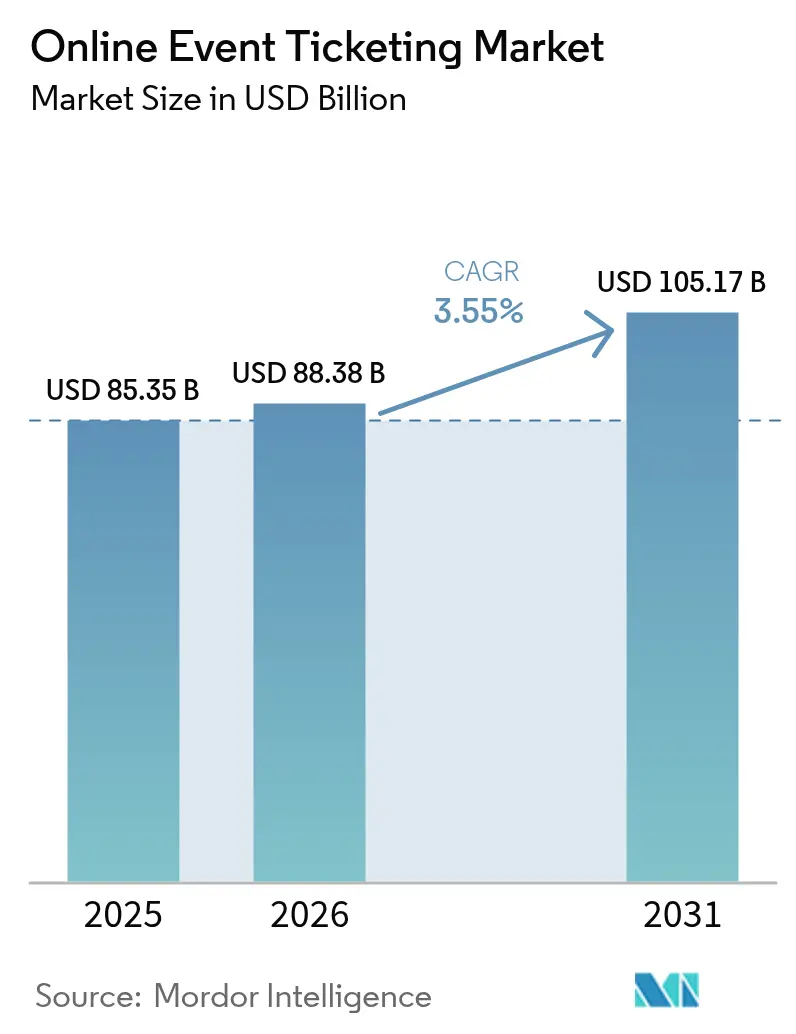
El tamaño del mercado de venta de entradas para eventos en línea en 2026 se estima en USD 88.380 millones, creciendo desde el valor de 2025 de USD 85.350 millones, con proyecciones para 2031 que muestran USD 105.170 millones, creciendo a una CAGR del 3,55% durante el período 2026-2031. Esta expansión se produce en un ecosistema digital donde las compras con enfoque móvil, los complementos premium y la fijación de precios impulsada por IA anclan los flujos de ingresos, mientras que el escrutinio antimonopolio y los mandatos de transparencia de tarifas restringen el alza de los márgenes. Los dispositivos móviles ya representan el 58,95% del total de transacciones, y su CAGR del 4,65% subraya cómo la cobertura 5G, las billeteras digitales y el descubrimiento social refuerzan las compras sin fricciones. Los conciertos de música y festivales recuperaron impulso tras la disrupción de la pandemia y ahora representan el 36,73% de los ingresos de 2024, impulsados por las giras internacionales y la disposición de los fanáticos a pagar por experiencias inmersivas. América del Norte mantiene la mayor presencia regional con una cuota del 38,76% en 2024, aunque Asia Pacífico genera la trayectoria más rápida con una CAGR del 3,99%, debido a la amplia adopción de teléfonos inteligentes y los sistemas de pago en tiempo real. La intensidad competitiva aumenta a medida que SeatGeek y los especialistas regionales implementan precios con IA, autenticación NFT y ofertas verticalmente integradas para erosionar las ventajas de incumbencia de Ticketmaster, CTS Eventim y StubHub.
Conclusiones Clave del Informe
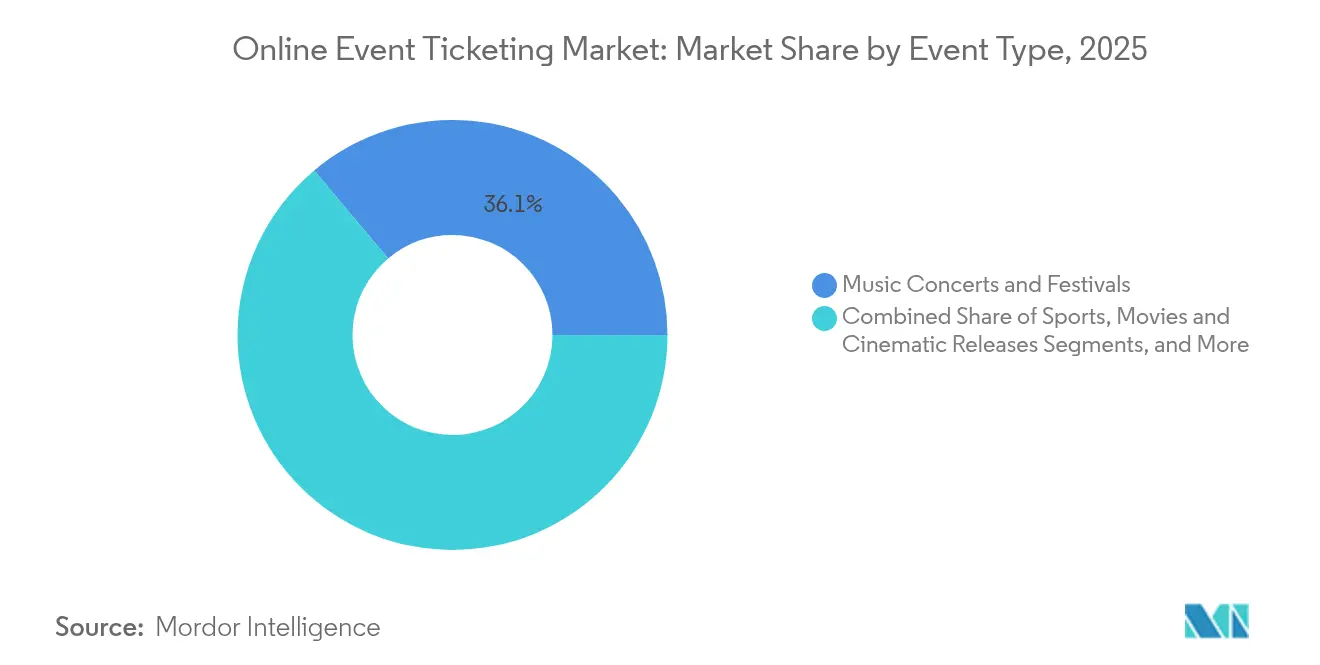
- Por tipo de evento, los conciertos de música y festivales capturaron el 36,12% de la cuota del mercado de venta de entradas para eventos en línea en 2025 y avanzan a una CAGR del 3,92% hasta 2031.
- Por plataforma, los canales móviles controlaron el 58,40% del tamaño del mercado de venta de entradas para eventos en línea en 2025 y se proyecta que se expandan a una CAGR del 4,42%.
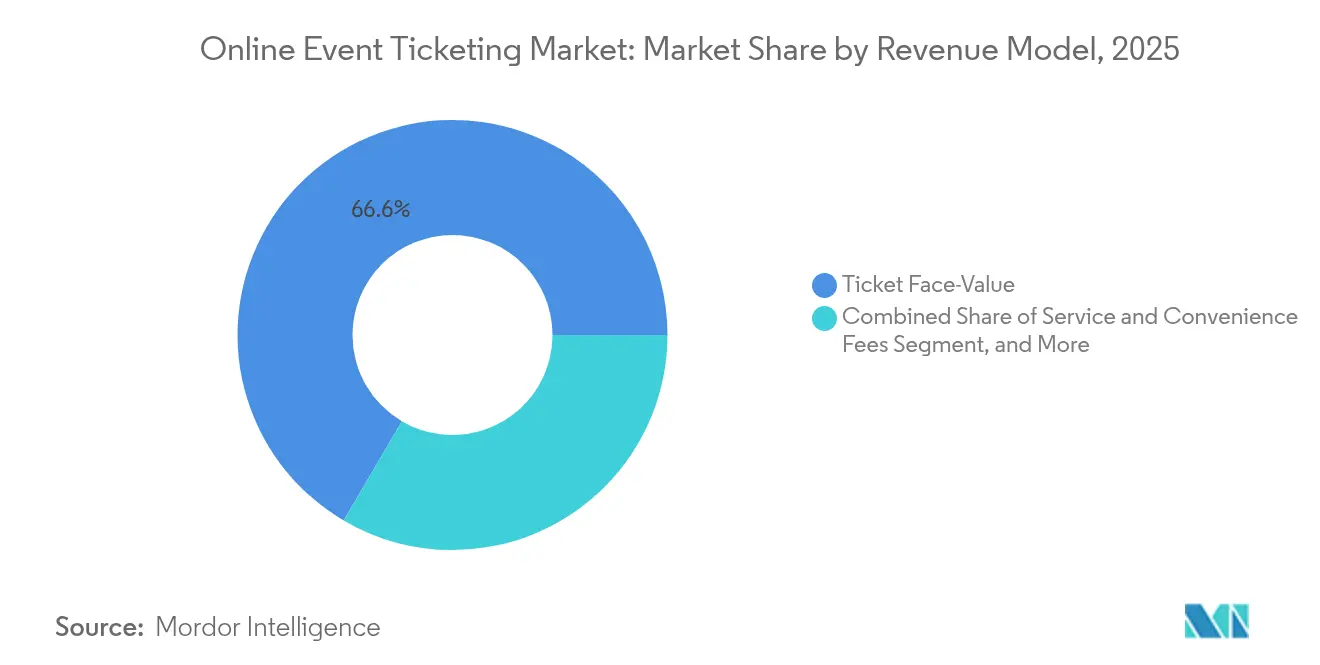
- Por modelo de ingresos, los paquetes VIP y premium registraron la CAGR más rápida del 4,51%, mientras que el flujo de valor nominal de la entrada retuvo el 66,55% de los ingresos de 2025 en el mercado de venta de entradas para eventos en línea.
- Por usuario final, los consumidores individuales representaron el 57,05% de la demanda de 2025, mientras que los clientes corporativos y de MICE se aceleran a una CAGR del 4,25% en el mercado de venta de entradas para eventos en línea.
- Por geografía, Asia Pacífico avanza a una CAGR del 3,84% en el mercado de venta de entradas para eventos en línea, aun cuando América del Norte preservó el 38,20% de la cuota de 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación del internet móvil de alta velocidad y adopción del 5G | +1.2% | Global, con APAC y América Latina a la cabeza | Mediano plazo (2-4 años) |
| Creciente penetración de teléfonos inteligentes en economías emergentes | +0.8% | Núcleo APAC, con expansión a MEA y América Latina | Largo plazo (≥ 4 años) |
| Crecimiento de mega-eventos de música en vivo y deportes post-COVID | +0.6% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fijación de precios dinámica e impulsada por IA que potencia el ROI del organizador | +0.5% | América del Norte y UE, con expansión a APAC | Mediano plazo (2-4 años) |
| Entradas NFT basadas en cadena de bloques que mejoran el compromiso del fanático | +0.4% | América del Norte y Europa como adoptantes tempranos | Largo plazo (≥ 4 años) |
| Demanda corporativa de eventos híbridos de compromiso de empleados | +0.3% | Global, más fuerte en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación del Internet Móvil de Alta Velocidad y Adopción del 5G
La expansión de las redes 5G hace posible las pujas en tiempo real, la fijación de precios basada en la ubicación y la confirmación instantánea, lo que impulsa la conversión durante los picos de ventas. Los dispositivos 5G asequibles abren estratos de consumidores no explotados, especialmente en todo el Sudeste Asiático, donde muchos usuarios prescinden por completo de los equipos de escritorio. Las conexiones globales 5G alcanzaron 1.700 millones en 2024, con Asia Pacífico aportando el 61% de las nuevas líneas.[1]GSMA, "Informe Global de Conexiones 5G 2024," gsma.com Las velocidades más rápidas admiten listados multimedia más enriquecidos que aumentan la participación del usuario e impulsan las compras por impulso. Los organizadores de eventos superponen motores de IA sobre los datos de la red en vivo para micro-segmentar audiencias y optimizar el precio de los asientos minuto a minuto. El vínculo entre el acceso de alto ancho de banda y las API de pago flexibles ya ha reducido las tasas de abandono del carrito, fortaleciendo el ROI de la plataforma.
Creciente Penetración de Teléfonos Inteligentes en Economías Emergentes
Los teléfonos inteligentes con precio inferior a USD 150 con seguridad biométrica integrada normalizan los pagos desde el móvil entre los compradores primerizos en India, Indonesia y Nigeria. La Interfaz de Pagos Unificada de India por sí sola procesó 13.400 millones de transferencias por valor de USD 200.000 millones en marzo de 2025, lo que subraya la escala de los pagos móviles.[2]Corporación Nacional de Pagos de India, "Estadísticas de Transacciones UPI Marzo 2025," npci.org.in Dicha ubicuidad significa que los usuarios esperan compras de entradas con un solo toque y descubrimiento a través de redes sociales en lugar de navegación desde escritorio. Los promotores de eventos regionales explotan esta primacía móvil comercializando directamente a través de súper-aplicaciones de mensajería, evitando la costosa distribución física. La ola de teléfonos inteligentes amplía así la base total de mercado direccionable e incorpora micro-eventos, festivales universitarios y deportes locales al comercio formal de entradas.
Crecimiento de Mega-Eventos de Música en Vivo y Deportes Post-COVID
El apetito reprimido por las experiencias compartidas obliga a ampliar las ventanas de reserva y a elevar los techos de precios. La Serie de Londres de la MLB promedió 55.000 asistentes e impulsó un crecimiento del 133% en el compromiso social del Reino Unido en 2024. Las giras internacionales de grupos de K-pop, las rotaciones del Gran Premio de F1 y las finales globales de esports siguen una plantilla transfronteriza similar. Las plataformas deben ahora gestionar pagos en múltiples divisas, cumplimiento fiscal y soporte en idiomas localizados. Las corporaciones incorporan el acceso al entretenimiento dentro de suites de hospitalidad para profundizar los vínculos con los clientes, lo que eleva aún más el gasto promedio en entradas. El resultado es una curva de demanda resiliente que sustenta el crecimiento general del mercado de venta de entradas para eventos en línea incluso cuando las condiciones macroeconómicas se suavizan.
Fijación de Precios Dinámica e Impulsada por IA que Potencia el ROI del Organizador
Los modelos de aprendizaje automático ingieren conversaciones en redes sociales, listados del mercado secundario y estadísticas de ocupación del lugar para actualizar los valores nominales cada pocos segundos. La suite Premium de Live Nation registra incrementos del 300–500% sobre la admisión base para los niveles VIP.[3]Live Nation Entertainment, "Descripción General de Servicios Premium," livenation.com Los recintos más pequeños adquieren herramientas SaaS estándar para emular esta sofisticación sin necesidad de equipos de datos internos, democratizando la optimización de ingresos. Los niveles dinámicos suprimen el arbitraje de los revendedores porque las brechas de precios se reducen entre los canales primarios y secundarios. Una mejor utilización de la capacidad apoya los márgenes brutos de los promotores, fomentando la toma de riesgos en eventos de nicho o debuts, lo que amplía la oferta para los consumidores en el mercado de venta de entradas para eventos en línea.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor escrutinio antimonopolio y de transparencia de tarifas | -0.7% | América del Norte y UE, con expansión global | Corto plazo (≤ 2 años) |
| Fraude cibernético y actividad de reventa mediante bots | -0.4% | Global, concentrado en mercados de alto valor | Mediano plazo (2-4 años) |
| Cláusulas de exclusividad de recintos que limitan a los nuevos participantes | -0.3% | América del Norte y Europa, mercados selectivos de APAC | Mediano plazo (2-4 años) |
| Calendarios de eventos volátiles ante choques macroeconómicos | -0.2% | Global, con los mercados emergentes más vulnerables | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor Escrutinio Antimonopolio y de Transparencia de Tarifas
La Norma de Tarifas Basura de la FTC, vigente desde mayo de 2025, obliga a la divulgación anticipada de todos los cargos de las entradas, eliminando los ingresos que antes se obtenían de cargos adicionales sorpresa.[4]Comisión Federal de Comercio, "Implementación de la Norma de Tarifas Basura de la FTC," ftc.gov La litigación paralela del Departamento de Justicia contesta los pactos de exclusividad de Live Nation, mientras que los reguladores del Reino Unido investigan las prácticas de recargo en el mercado secundario. El cumplimiento requiere una facturación renovada, un rediseño de la interfaz de usuario y asesoría legal, lo que infla los gastos generales justo cuando los techos de precios se consolidan. Los actores más pequeños obtienen inicialmente oxígeno competitivo, pero la ambigüedad legal aún disuade a los nuevos participantes, moderando la expansión agregada del mercado de venta de entradas para eventos en línea en el corto plazo.
Fraude Cibernético y Actividad de Reventa Mediante Bots
Los scripts automatizados vacían rutinariamente bloques enteros de entradas en cuestión de segundos, para luego relistarse con importantes recargos que erosionan la confianza del consumidor. Las plataformas contrarrestan esto con CAPTCHA, identificación de dispositivos y detección de anomalías mediante IA, lo que incrementa el gasto en infraestructura sin una compensación directa en ingresos. Los usuarios frustrados por las ventas agotadas causadas por bots retrasan futuras compras, alargando los ciclos de ventas. Las posiciones regulatorias divergen: la Ley BOTS de Estados Unidos contempla multas, mientras que varias naciones de APAC enfatizan la autogobernanza de la industria, lo que complica el cumplimiento multinacional. El riesgo persistente de fraude resta por tanto puntos a la CAGR del mercado de venta de entradas para eventos en línea hasta que las tecnologías de autenticación maduren.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Evento:
La Música Domina la Trayectoria de CrecimientoLos conciertos de música y festivales controlaron el 36,12% de los ingresos de 2025, la mayor porción del tamaño del mercado de venta de entradas para eventos en línea, y se proyecta que asciendan a una CAGR del 3,92% hasta 2031. Los deportes con abono de temporada retienen bases leales, pero los límites de capacidad de los recintos moderan las ganancias de volumen. Los formatos cinematográficos premium ofrecen diferenciación frente al streaming, aunque siguen siendo un nicho. La comedia, el teatro y los esports amplían colectivamente el alcance demográfico y mejoran la utilización de los asientos entre semana.
El sostenido apetito de los fanáticos impulsa las preventas con meses de anticipación a las fechas del espectáculo, lo que favorece el flujo de caja del promotor. Los cohortes más jóvenes de entre 18 y 34 años pagan en promedio USD 70 más por artistas en vivo y asisten 1,4 veces más frecuentemente que los asistentes de mayor edad. Los paquetes híbridos que otorgan acceso virtual al backstage o coleccionables NFT inflan aún más los rendimientos. En consecuencia, la demanda del mercado de venta de entradas para eventos en línea se concentra en torno a la música, incluso a medida que los nuevos géneros nutren el volumen incremental.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Plataforma:
La Supremacía Móvil se AceleraLos dispositivos móviles representaron el 58,40% de las transacciones de 2025, el canal dominante dentro del tamaño del mercado de venta de entradas para eventos en línea, y se prevé que crezcan a una CAGR del 4,42% hasta 2031. El uso del escritorio se contrae a medida que la Generación Z prefiere aplicaciones que permiten la autenticación por huella dactilar y el pago instantáneo desde la billetera. Los botones de compra de entradas en televisores inteligentes que aparecen dentro de los avances de Netflix o Apple TV ilustran la convergencia omnicanal.
Las alertas de inventario en tiempo real, las referencias en redes sociales y los descuentos por geolocalización otorgan a los canales móviles una ventaja en términos de compromiso. Las funciones de pase enriquecidas de Apple Wallet, desde mapas del recinto hasta sellos de fidelidad, mejoran el flujo de entrada y las ventas adicionales posteriores al evento. Combinados con la aceptación de BNPL y criptomonedas, los canales móviles desbloquean nuevos cohortes, consolidando su centralidad estratégica en todo el mercado de venta de entradas para eventos en línea.
Por Modelo de Ingresos:
Las Experiencias Premium Impulsan los MárgenesEl valor nominal de la entrada aún representó el 66,55% de los ingresos de 2025, pero los paquetes VIP exhiben la CAGR más veloz del 4,51% a medida que los consumidores pagan más por la exclusividad. Las normas de tarifas transparentes comprimen la monetización de las tarifas de conveniencia, empujando a las plataformas hacia experiencias de valor agregado, tales como encuentros con los artistas o asientos de lujo.
El análisis de datos personaliza las escalas de ofertas, aprovechando el historial de gasto y la afinidad social, para maximizar los ingresos por asistente. Los pases vinculados a patrocinadores alinean las marcas con grupos de fanáticos seleccionados, inyectando ingresos complementarios y preservando la claridad de precios exigida por los reguladores. Este giro hacia la monetización experiencial sustenta el crecimiento futuro del mercado de venta de entradas para eventos en línea a pesar de los límites en las tarifas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
El Segmento Corporativo se AceleraLos individuos generaron el 57,05% del volumen de entradas de 2025, aunque la demanda corporativa y de MICE muestra una perspectiva de CAGR más sólida del 4,25%. El trabajo híbrido impulsa a los empleadores a fomentar la cultura mediante salidas a eventos en vivo, lo que genera compras en bloque a precios premium. Los organizadores se benefician de plazos de entrega predecibles y valores de pedido promedio más elevados, lo que suaviza la volatilidad de los ingresos.
Las compras en bloque también generan información a partir de datos, como géneros preferidos por departamento, que impulsan las oportunidades de venta cruzada. Las tendencias de desintermediación ven a los festivales ofrecer portales empresariales directos, reduciendo la dependencia de los intermediarios generalistas. El efecto neto es un mercado de venta de entradas para eventos en línea más diversificado, con afluencias B2B que equilibran los ciclos de consumo.
Análisis Geográfico
Mercado de Venta de Entradas para Eventos en Línea en América del Norte
América del Norte concentró el 38,20% de los ingresos globales de 2025, respaldada por densas redes de recintos y un alto ingreso disponible. Sin embargo, la saturación y las investigaciones antimonopolio limitan el potencial alcista, impulsando a las plataformas a innovar en torno a ecosistemas de fidelización en lugar de un volumen puro. Las reuniones corporativas híbridas que combinan conciertos presenciales con transmisión virtual ganan terreno, sosteniendo el flujo de entradas a pesar de las fricciones regulatorias.
Mercado de Venta de Entradas para Eventos en Línea en Asia-Pacífico
Asia Pacífico registra el CAGR más rápido del 3,84% a medida que el uso de teléfonos inteligentes supera el 80% en India, Indonesia y Tailandia. Solo UPI procesó 200 mil millones de USD en pagos en marzo de 2025, lo que ejemplifica la madurez de las billeteras digitales. Las superaplicaciones chinas integran descubrimiento, chat y pago, estableciendo referentes experienciales que los competidores occidentales se esfuerzan por emular. El aumento de los ingresos de la clase media y las apuestas gubernamentales por el turismo deportivo, como el MotoGP de Indonesia, amplían la oferta de inventario.
Mercado de Venta de Entradas para Eventos en Línea en Europa, América del Sur y Oriente Medio
Europa mantiene ganancias moderadas gracias al turismo cultural y la diversidad de festivales. Sin embargo, los costos de cumplimiento aumentan a medida que cada nación endurece las políticas de protección al consumidor y divulgación de tarifas. Las fricciones posteriores al Brexit añaden complejidad cambiaria y de liquidación para las ventas cruzadas entre el Reino Unido y la Unión Europea. Las regiones emergentes como Brasil y Arabia Saudita ofrecen potencial alcista, condicionado a contextos macroeconómicos estables y una inversión continua en banda ancha y enlaces de transporte.

Panorama regulatorio
La regulación se centra cada vez más en la transparencia de las tarifas y la política de competencia, lo que da forma a cómo las plataformas muestran los precios y estructuran los cargos por servicio. En Estados Unidos, la Comisión Federal de Comercio finalizó un enfoque de precios "todo incluido" para la venta de entradas a eventos en vivo mediante su normativa sobre tarifas ocultas (emitida en diciembre de 2024 y con vigencia a partir de mayo de 2025 según el contexto del informe), mientras que el Departamento de Justicia de EE. UU. y varios fiscales generales estatales han emprendido acciones antimonopolio contra Live Nation Entertainment y Ticketmaster desde mayo de 2024, manteniendo bajo escrutinio activo la exclusividad de recintos y las prácticas de venta condicionada.
Fuera de Estados Unidos, la aplicación de la normativa también se está intensificando en torno a la protección del consumidor y el comportamiento en el mercado secundario. La Autoridad de Competencia y Mercados del Reino Unido obtuvo compromisos de Ticketmaster en septiembre de 2025 sobre una divulgación de precios y un etiquetado más claros, y Canadá añadió salvaguardas a nivel provincial, con Quebec dando su consentimiento al Proyecto de Ley 10 en junio de 2026 para abordar prácticas abusivas en la reventa de entradas y ciertas renovaciones de suscripciones en línea (con vigencia a finales de 2026). Juntas, la acción antimonopolio y los mandatos de divulgación de precios están impulsando a los proveedores de venta de entradas y a los mercados a rediseñar los flujos de pago, actualizar la presentación de tarifas y reforzar los controles contra listados de reventa engañosos en todas las regiones.
Panorama Competitivo
La concentración del mercado es alta: el modelo verticalmente integrado de Ticketmaster asegura recintos y promociones clave, lo que permite sinergias de datos y poder de negociación. La litigación del Departamento de Justicia y la investigación de la Autoridad de Competencia y Mercados del Reino Unido podrían exigir desinversiones o acceso abierto, remodelando los canales competitivos. SeatGeek aprovecha su algoritmo Deal Score para clasificar el valor, ganando contratos con equipos de la NFL y el Barclays Center. El S-1 presentado por StubHub en marzo de 2025 para la reincorporación al NYSE reaviva el interés de los inversores en los mercados secundarios a pesar de los límites en las tarifas.
Los participantes regionales se centran en la especialización: Interpark de Corea destaca en el K-pop, mientras que Eventim Latin America de Brasil localiza las herramientas de pago y antifraude para superar las restricciones nacionales. La consolidación continúa: Victory Live adquirió Logitix para fusionar el software de entradas y gestión de recintos, y Zomato adquirió la unidad de entradas de Paytm por USD 244 millones para integrar el entretenimiento en su súper-aplicación de estilo de vida. La diferenciación tecnológica —precios con IA, pases NFT y entrada biométrica— define las ventajas de próxima generación a medida que las cargas de costos regulatorios escalan.
De cara al futuro, las plataformas con una arquitectura de cumplimiento sólida, compromiso multicanal y diseño de experiencias premium deberían mantener poder de fijación de precios incluso si las tarifas principales se reducen. En contraste, los nuevos participantes fragmentados corren el riesgo de erosión de márgenes ante las inversiones en ciberseguridad y los crecientes costos de adquisición. En general, el mercado de venta de entradas para eventos en línea favorece la escala combinada con la innovación.
Líderes de la Industria de Venta de Entradas para Eventos en Línea
Bigtree Entertainment Pvt. Ltd
Zoonga
Ticketmaster Entertainment LLC (Live Nation Entertainment Inc.)
Eventbrite Inc.
SeatGeek Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Venta de Entradas para Eventos en Línea
- Ticketmaster Entertainment LLC (Live Nation Entertainment Inc.)
- Eventbrite Inc.
- Zoonga
- SeatGeek Inc.
- StubHub Holdings Ltd.
- Viagogo Entertainment Inc.
- Bigtree Entertainment Pvt. Ltd
- TickPick LLC
- AXS (Ticketing)
- CTS Eventim AG and Co. KGaA
- See Tickets (Vivendi)
- TEG Ticketek Pty Ltd
- Vivid Seats Inc.
- Fandango Media LLC
- TicketSpice
- Ticket Tailor
- Cvent Holding Corp.
- Hopin / RingCentral Events
- Oveit (NFT ticketing)
- Tixr Inc.
- Humanitix Ltd.
- ShowClix (Leap Event Technology)

Oportunidades de mercado y perspectivas futuras
El descubrimiento basado en billeteras digitales y en interfaces conversacionales se está convirtiendo en una vía más directa hacia la compra, lo que crea espacio en blanco para las plataformas que puedan vincular el descubrimiento de entretenimiento, la identidad y el pago en un solo flujo. Ticketmaster lanzó pases interactivos de Google Wallet en EMEA en junio de 2026 (empezando con OVO Hydro en Glasgow), añadiendo actualizaciones en tiempo real e interacción dentro del pase, mientras que SeatGeek amplió el descubrimiento más allá de la búsqueda tradicional mediante una integración con Spotify en febrero de 2026 y un lanzamiento dentro de ChatGPT en marzo de 2026. Estos movimientos refuerzan las asociaciones de distribución y el acceso al inventario mediante API como palanca competitiva, particularmente en un mercado donde las aplicaciones y la web móvil ya impulsan la mayoría de las transacciones.
La presión regulatoria sobre los precios ocultos progresivos y los recargos de reventa también está abriendo oportunidades de producto en torno a la reventa controlada, la identidad y las herramientas de cumplimiento normativo que pueden empaquetarse como capacidades de plataforma para recintos y organizadores. Ticketmaster, por ejemplo, amplió las opciones de reventa a valor nominal mediante integraciones como CashorTrade (abril de 2026), y están entrando al mercado nuevos conceptos de venta de entradas vinculados a la identidad. Los enfoques de Distribución Abierta también están avanzando, incluida la integración de TicketSocket con listados de StubHub y viagogo en julio de 2026. Con Asia-Pacífico identificada como la región de más rápido crecimiento según el contexto del informe, la localización en torno a los pagos en tiempo real, las defensas contra el fraude y la presentación de tarifas conforme a la normativa sigue siendo un espacio en blanco práctico tanto para los líderes globales como para los especialistas regionales.
Recent Industry Developments in Mercado de Venta de Entradas para Eventos en Línea
- Julio de 2026: Ticketmaster se asoció con Seated para dirigir el inventario de entradas de lanzamiento tardío a los aficionados a través de listas de espera gestionadas por los artistas. La medida aborda un problema persistente para los espectáculos de alta demanda, convirtiendo las reservas de última hora en ventas verificadas a aficionados y mejorando la captación en el mercado primario sin depender de listados secundarios amplios.
- Mayo de 2026: Ticketmaster y SM Prime lanzaron SM Ticketmaster, marcando la entrada de Ticketmaster en Filipinas con una oferta de venta de entradas de extremo a extremo. Esto amplía el alcance del inventario primario en un mercado centrado en dispositivos móviles y eleva el estándar competitivo en materia de pagos locales, prevención de fraude y capacidades de cumplimiento.
- Junio de 2024: El Departamento de Justicia de EE. UU. y varios fiscales generales estatales intensificaron el escrutinio antimonopolio sobre Live Nation Entertainment y Ticketmaster tras la demanda de mayo de 2024, manteniendo el foco en la exclusividad de recintos y las prácticas integradas de promoción y venta de entradas. La medida reforzó las necesidades de inversión en cumplimiento normativo en las principales plataformas y aumentó la importancia comercial de la transparencia de precios y las opciones de distribución abierta.


Mercado de Venta de Entradas para Eventos en Línea Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado se define como los ingresos obtenidos por la venta de entradas para eventos a través de canales en línea, incluidos los flujos de reserva web y móvil, para eventos dirigidos al consumidor.
Exclusiones del alcance: se excluyen de la base de ingresos la venta de entradas exclusivamente en taquilla física, el hardware de control de acceso a recintos y el software de eventos que no monetiza directamente la venta de entradas.
Descripción general de la segmentación
- Por Tipo de Evento
- Deportes
- Conciertos de Música y Festivales
- Películas y Estrenos Cinematográficos
- Otros Espectáculos en Vivo (Comedia, Teatro, Esports)
- Por Plataforma
- Dispositivos Móviles (Aplicaciones y Web Móvil)
- Escritorio / Portátil
- Televisores Inteligentes e Interfaces OTT
- Por Modelo de Ingresos
- Valor Nominal de la Entrada
- Tarifas de Servicio y Conveniencia
- Paquetes VIP y Premium
- Pases Vinculados a Patrocinadores
- Por Usuario Final
- Consumidores Individuales
- Clientes Corporativos y de MICE
- Organizadores y Promotores de Eventos
- Por Geografía
- América del Norte
- América del Sur
- Europa
- Asia Pacífico
- Oriente Medio y África
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer límites claros y hacer seguimiento de las señales de demanda año tras año. Nos basamos en fuentes públicas como oficinas nacionales de estadística (para el consumo de los hogares y el comercio digital), reguladores de telecomunicaciones e indicadores tipo UIT (para la adopción de internet y smartphones), la OCDE y el Banco Mundial (para referencias macroeconómicas), y bases de datos de comercio de la ONU cuando ofrecían indicadores indirectos de actividad de servicios. Para la intensidad de eventos y el comportamiento de venta de entradas, también revisamos publicaciones de asociaciones y organizadores, como organismos de entretenimiento en vivo, comunicados de asistencia de ligas deportivas y actualizaciones de operadores de recintos.
Por el lado de la oferta, se utilizaron informes anuales, transcripciones de llamadas de resultados y presentaciones para inversores con el fin de mapear la lógica de ingresos, las tasas de comisión y la principal exposición geográfica de las plataformas y promotores líderes. Se examinaron bases de datos de patentes para comprender la dirección de las funciones de pagos, verificación de identidad y venta de entradas móviles, lo que ayuda a fijar supuestos realistas de PVP y conversión. También utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, noticias e información financiera, y contratos y licitaciones globales cuando la divulgación pública era limitada. Estas fuentes son ilustrativas y no exhaustivas, y se emplearon referencias adicionales para recopilar, validar y aclarar los datos a lo largo del estudio.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué impulsa los ingresos por venta de entradas en la práctica, incluidas las tarifas de servicio habituales, el impacto de los reembolsos y contracargos, y la proporción en línea del total de ventas de entradas por categoría de evento. Hablamos con líderes del lado de las plataformas, equipos de recintos y promotores, y actores del ámbito de pagos y prevención de fraude en América, EMEA y Asia-Pacífico, de modo que los supuestos pudieran someterse a prueba tanto en mercados maduros como de rápido crecimiento.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Altos directivos: 18% | Asia-Pacífico: 42% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 27% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 55% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de la construcción de un grupo de demanda utilizando el comportamiento de compra digital y la actividad de eventos como puntos de referencia, y después los ingresos se reconstruyen multiplicando los volúmenes de entradas en línea por los patrones de tarifas y precios observados. En la práctica, utilizamos un enfoque descendente en una primera etapa, convirtiendo las señales de asistencia y frecuencia de eventos, junto con la penetración del canal en línea, en transacciones de entradas y valor implícitos en todas las regiones. Después de eso, se realizan verificaciones ascendentes selectivas mediante una consolidación limitada de las divulgaciones de grandes plataformas, precios de eventos muestreados y verificaciones de canal con recintos y promotores, lo que ayuda a ajustar los totales donde la información pública es desigual.
Entre los factores que influyen de manera significativa en el modelo se incluyen el número de eventos con venta de entradas y la intensidad de asistencia, la proporción en línea de las compras de entradas (comportamiento web frente a móvil), la evolución del precio medio de las entradas por principales categorías de eventos, los rangos de tarifas de servicio y comodidad, y las tasas de reembolso durante periodos de interrupción. Cuando no se dispone de recuentos directos de transacciones, las brechas se cubren mediante proporciones sustitutas validadas en entrevistas, como entradas por día de evento para grandes recintos y rangos de conversión para los flujos de descubrimiento a compra.
Para la previsión, nos basamos principalmente en regresión multivariante con análisis de escenarios, ya que la demanda responde a una combinación de factores macroeconómicos y de adopción digital, y no a una única tendencia temporal. Los factores clave incluyen el crecimiento de la renta real, la dirección de la población urbana y el turismo, la adopción de smartphones y pagos móviles, y la esperada normalización del calendario de eventos. Se utilizan aportes de expertos para mantener realistas los supuestos de evolución de tarifas y penetración en línea en cada región.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples puntos de control para que los totales se mantengan vinculados a señales del mundo real. Comparamos los resultados del modelo con indicadores independientes, como rangos de ingresos de venta de entradas divulgados, patrones de asistencia a grandes eventos y cambios reportados en el comportamiento de compra en línea, y luego investigamos las variaciones que se salen de los rangos esperados. Cuando surgen anomalías, se revisan los supuestos y se activa un seguimiento para confirmar si el motivo es el alcance, el momento de conversión de divisas o un cambio real del mercado.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión de analistas en varias etapas, de modo que los cálculos puedan replicarse y rastrearse hasta sus datos de origen. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos relevantes, como cambios importantes de política que afecten las tarifas, cambios abruptos en el comportamiento de reembolsos o interrupciones importantes en el calendario de eventos. Antes de la entrega, se completa una nueva revisión por parte de los analistas para que los clientes reciban la visión más actualizada.
Tamaño del mercado global de venta de entradas para eventos en línea de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la venta de entradas de eventos en línea pueden diferir incluso cuando el nombre del tema parece el mismo, porque las reglas de cálculo subyacentes no siempre son coherentes. Los principales motivos son el alcance de eventos contabilizado, el tratamiento de las tarifas e impuestos dentro de los ingresos, y hasta qué punto las previsiones se extienden más allá del último año validado.
La evidencia procedente de las notas de ingresos divulgadas por las plataformas, los patrones de reserva de recintos y promotores, y las verificaciones observadas de penetración de compra en línea es lo que mantiene a Mordor Intelligence alineada con los ingresos por venta de entradas que realmente se transaccionan en línea para eventos con entrada, en lugar del gasto más amplio en eventos en vivo. Las diferencias también surgen cuando algunas estimaciones incorporan elementos adyacentes, como software de gestión de eventos, la economía de la reventa secundaria o supuestos de migración de fuera de línea a en línea que no se reconcilian con las señales de asistencia y precio de las entradas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 88,38 mil millones de USD (2026) | |
| Comunicado de Prensa del Sector A | 56,70 mil millones de USD (2024) | Utiliza un año de referencia anterior y no indica claramente si los ingresos incluyen el valor total de la entrada, solo las tarifas de la plataforma, o los impuestos, lo que puede alterar considerablemente los totales al recalcularlos sobre una base diferente. |
| Comunicado de Prensa del Sector B | 58,73 mil millones de USD (2023) | Parte de un año previo a la normalización de los eventos en vivo y aplica una trayectoria de crecimiento agresiva hasta 2032, con una visibilidad limitada sobre cómo se validan la penetración en línea, las tasas de reembolso y las tasas de comisión en las distintas regiones. |
La dispersión en las cifras publicadas se debe principalmente al año de referencia elegido y a lo que se contabiliza como ingresos de venta de entradas (valor bruto de la entrada frente a monetización de la plataforma). Al vincular los supuestos a verificaciones repetibles, como la intensidad de asistencia a eventos, la proporción en línea y los rangos de tarifas, mantenemos la estimación trazable y práctica para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de venta de entradas para eventos en línea para 2031?
Se espera que el tamaño del mercado de venta de entradas para eventos en línea alcance USD 105.170 millones para 2031.
¿Qué categoría de eventos se expande más rápidamente?
Los conciertos de música y festivales lideran el crecimiento, avanzando a una CAGR del 3,92% hasta 2031.
¿Por qué Asia Pacífico atrae la atención de las plataformas de venta de entradas?
La penetración de teléfonos inteligentes superior al 80% y los pagos en tiempo real maduros como la Interfaz de Pagos Unificada están impulsando a Asia Pacífico hasta la región de CAGR más rápida del 3,84%.
¿Cómo influirá la Norma de Tarifas Basura de la FTC en la fijación de precios?
Las plataformas deben revelar todas las tarifas por adelantado, comprimiendo los ingresos por tarifas ocultas y acelerando el cambio hacia paquetes VIP de valor agregado.
¿Qué tecnologías están transformando la emisión de entradas?
La fijación de precios dinámica impulsada por IA, las entradas NFT basadas en cadena de bloques y las billeteras móviles biométricas agilizan la compra y fortalecen la prevención del fraude.
Última actualización de la página el:


