
Größe und Marktanteil des Next-Generation-Sequencing-(NGS)-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.81 Milliarden US-Dollar |
| Marktgröße (2031) | 22.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Next-Generation-Sequencing-(NGS)-Markts von Mordor Intelligence
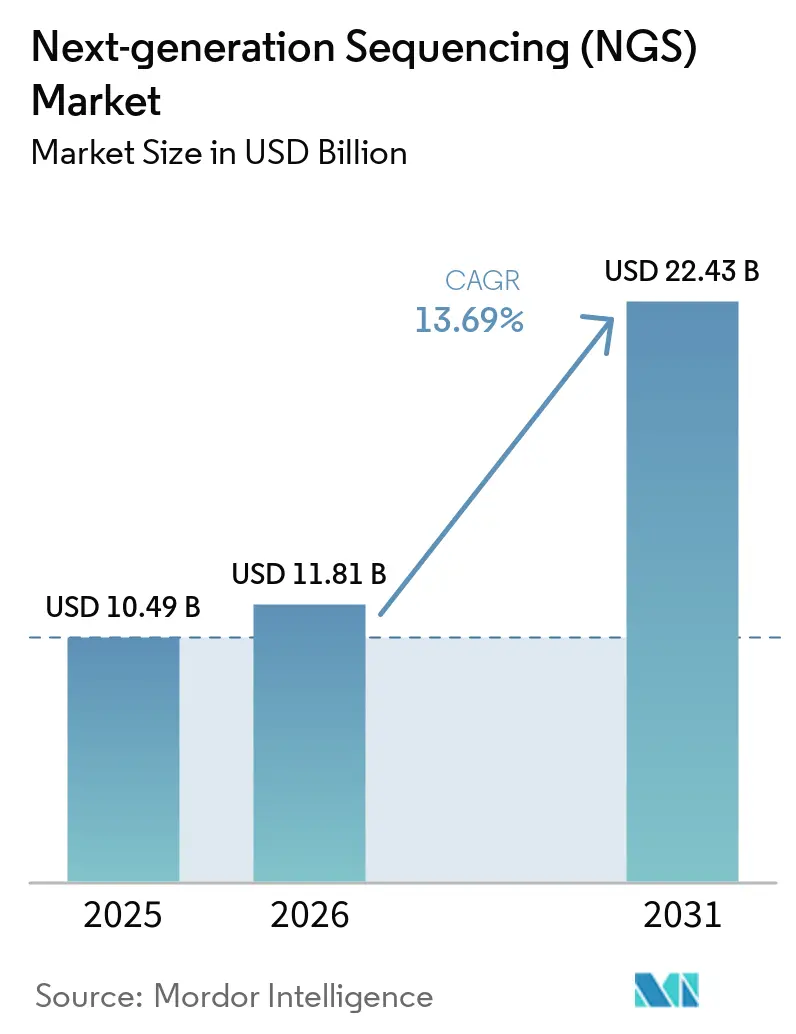
Die Größe des Next-Generation-Sequencing-(NGS)-Markts wird für 2025 auf 10,49 Milliarden USD, für 2026 auf 11,81 Milliarden USD geschätzt und soll bis 2031 22,43 Milliarden USD erreichen, mit einer CAGR von 13,69 % von 2026 bis 2031.
Die steigende Nachfrage nach souveräner Genominfrastruktur, On-Cartridge-Workflows zur Verkürzung der Durchlaufzeiten sowie nationale Beschaffungsrichtlinien zur CO₂-Neutralität verändern die Einkaufsprioritäten in Forschungs-, klinischen und öffentlichen Gesundheitsumgebungen. Mandate zur Präzisionsmedizin beschleunigen den routinemäßigen Einsatz von Begleitdiagnostika. Gleichzeitig legen Exportkontrollen für Halbleiterkomponenten und Reagenzvorläufer Lieferkettenabhängigkeiten offen, die von mehreren Regierungen inzwischen als strategische Schwachstellen eingestuft werden. Von öffentlichen Stellen finanzierte Biobanken integrieren CO₂-Bilanzierung in Lieferantenbewertungen und veranlassen Anbieter, ihren Energieverbrauch pro Terabase offenzulegen. Unterdessen ziehen offene Chemieinstrumente, die den Kauf von Verbrauchsmaterialien und Hardware entkoppeln, Kunden aus proprietären Ökosystemen ab, verschärfen den Wettbewerb und komprimieren die Reagenzmargen.
Wichtigste Erkenntnisse des Berichts
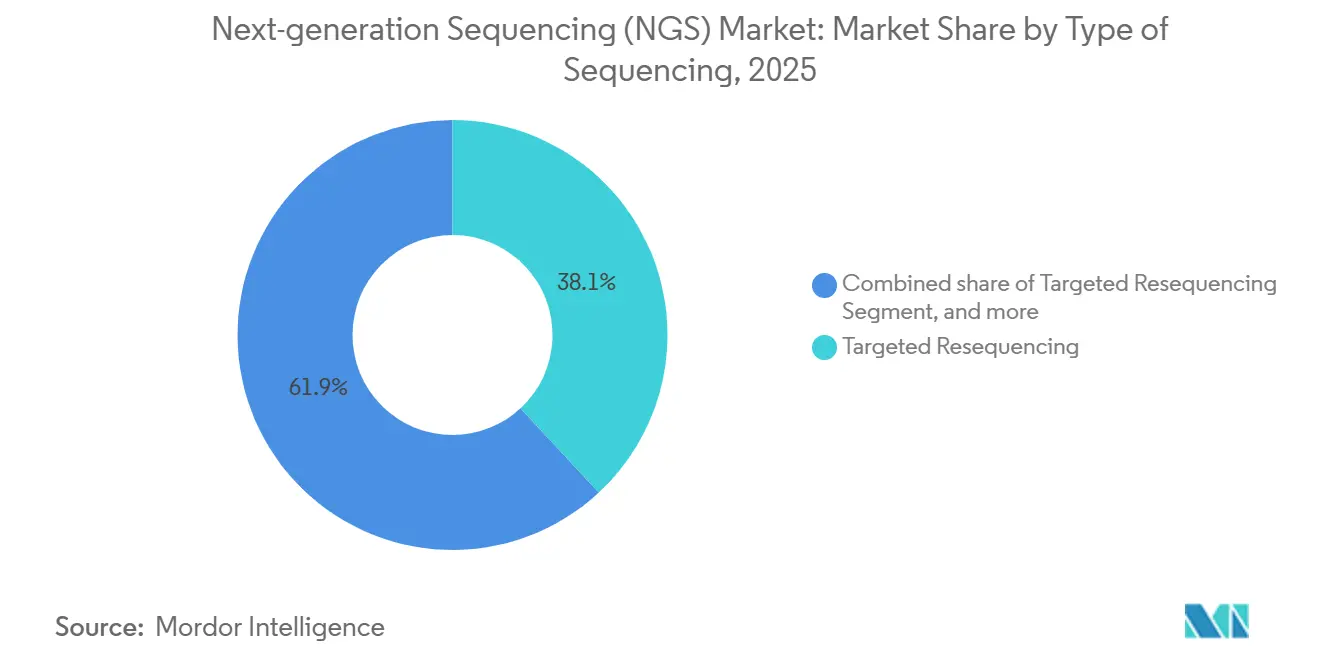
- Nach Sequenzierungstyp führte die gezielte Resequenzierung den Next-Generation-Sequencing-Markt im Jahr 2025 mit einem Anteil von 38,09 % an. Die Gesamtexomsequenzierung wird bis 2031 voraussichtlich mit einer CAGR von 14,23 % wachsen – dem höchsten Wert unter allen Sequenzierungstypen.
- Nach Produkt entfielen Reagenzien und Verbrauchsmaterialien im Jahr 2025 auf einen Anteil von 69,88 % am Marktvolumen des Next-Generation-Sequencing-Markts. Instrumente werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,39 % wachsen und damit alle anderen Produktkategorien übertreffen.
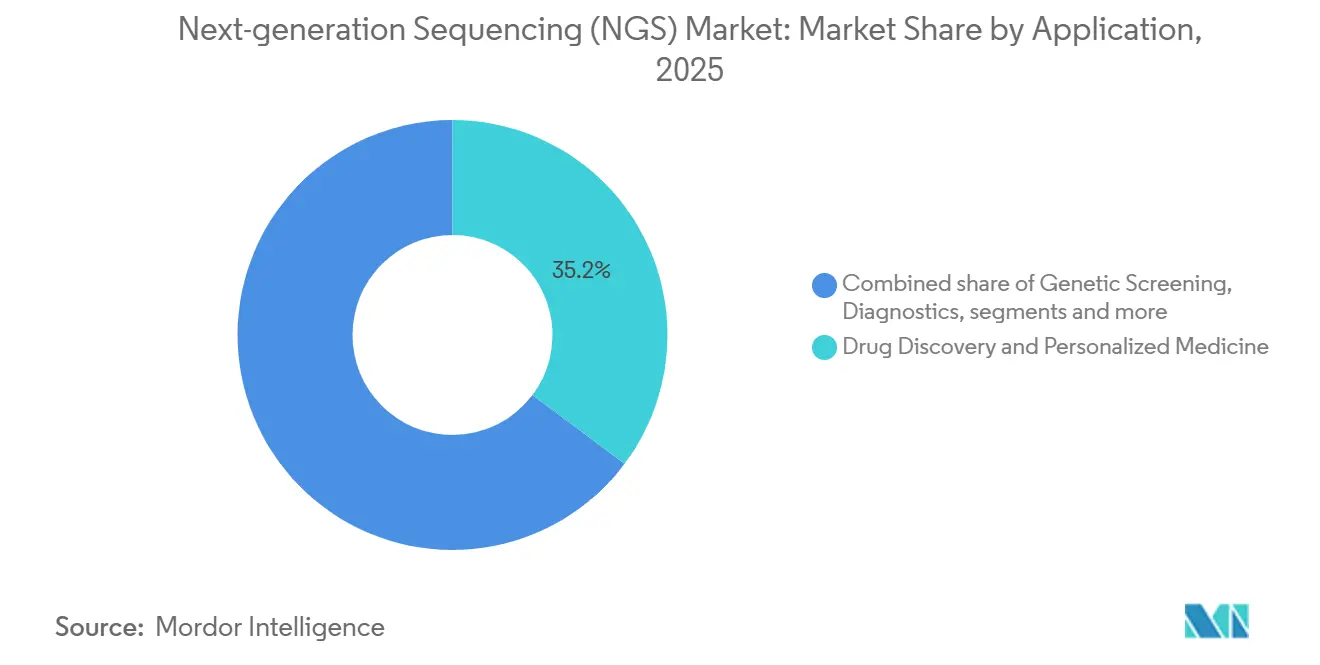
- Nach Anwendung entfielen Arzneimittelentdeckung und personalisierte Medizin im Jahr 2025 auf einen Umsatzanteil von 35,23 %. Das genetische Screening wächst bis 2031 mit einer CAGR von 14,33 % – dem höchsten Wert unter allen Anwendungen.
- Nach Endnutzer entfielen im Jahr 2025 48,44 % der Ausgaben auf akademische Einrichtungen, die eine jährliche Wachstumsrate von 13,98 % aufrechterhalten.
- Nach Geografie entfielen im Jahr 2025 41,9 % des Umsatzes auf Nordamerika, während für die Region Asien-Pazifik von 2026 bis 2031 eine CAGR von 14,21 % erwartet wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Einführung von Präzisionsmedizin und Begleitdiagnostika | +3.2% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kontinuierlicher Rückgang der Kosten pro Genom und Durchsatzgewinne | +2.8% | Global, insbesondere Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau bevölkerungsweiter Genomikprogramme | +2.4% | Asien-Pazifik als Kern; Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| On-Cartridge-Sequenzierungs-Workflows für Point-of-Care-Tests | +1.9% | Nordamerika, Europa, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Souveräne Genomrechenzentren mit Bedarf an lokalisierter NGS-Kapazität | +1.6% | China, Indien, Vereinigte Arabische Emirate, Saudi-Arabien, Brasilien | Langfristig (≥ 4 Jahre) |
| CO₂-neutrale Sequenzierungsinitiativen mit Einfluss auf die Beschaffung | +0.9% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung von Präzisionsmedizin und Begleitdiagnostika
Begleitdiagnostika, die mit zielgerichteten Therapien verknüpft sind, integrieren die Next-Generation-Sequenzierung in onkologische Workflows und wandeln die Technologie von einem Forschungsinstrument in einen erstattungsfähigen klinischen Dienst um. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erteilte 2024–2025 14 NGS-basierten Begleitdiagnostika den Breakthrough-Status, der solide Tumoren wie Lungen-, Brust- und Melanomtumoren abdeckt[1]U.S. Food and Drug Administration, "Aktualisierungen des Breakthrough-Devices-Programms 2025," fda.gov. Die Medicare-Deckungserweiterung 2025 für umfassendes genomisches Profiling beseitigte Hürden bei der Vorabgenehmigung und steigerte das Testvolumen in Krankenhauslabors. Flüssigbiopsie-Assays, die zirkulierende Tumor-DNA nachweisen, werden in frühere Behandlungslinien integriert, wobei Guardant Health und Foundation Medicine im Jahr 2025 ein zweistelliges Wachstum bei den Anforderungen meldeten. Obwohl europäische Zulassungen langsamer voranschreiten, signalisiert der Vorschlag der Europäischen Kommission von 2024 zur Straffung der In-vitro-Diagnostik-Regulierung schnellere Zulassungswege nach 2027. Insgesamt etablieren diese regulatorischen Trends die NGS als klinischen Eckpfeiler und nicht als experimentelle Option.
Kontinuierlicher Rückgang der Kosten pro Genom und Durchsatzgewinne
Die Kosten für die Gesamtgenomsequenzierung sanken im Jahr 2025 auf Hochdurchsatz-Instrumenten auf unter 500 USD, wodurch das Bevölkerungs-Screening für öffentliche Gesundheitssysteme wirtschaftlich realisierbar wurde. Ultima Genomics validierte im Jahr 2024 ein Genom für 100 USD in von Fachleuten begutachteten Studien, was etablierte Anbieter dazu zwang, die Reagenzienpreise aufzuschlüsseln und Erlösmodelle zu überdenken. Illuminas NovaSeq X liefert 16 Terabasen pro Lauf und ermöglicht es Laboratorien, wöchentlich Tausende von Proben zu verarbeiten. Die halbleiterbasierte AVITI-Plattform von Element Biosciences reduziert den Reagenzienverbrauch um 30 %, was Kosteneinsparungen direkt an die Nutzer weitergibt. Diese Effizienzgewinne beschleunigen die Einführung in Ländern mit mittlerem Einkommen, die die Gesamtgenomsequenzierung zuvor als zu teuer für die Routinediagnostik betrachteten.
Ausbau bevölkerungsweiter Genomikprogramme
China, Japan, Indien und das Vereinigte Königreich streben jeweils Kohorten von mehr als 1 Million Genomen an. Chinas Nationales Genbank Shenzhen sequenzierte bis Mitte 2025 800.000 Genome und legte dabei den Schwerpunkt auf Variantendatenbanken der Han-Abstammung. Japans Gesamtjapanisches Programm für Genommedizin schreibt die inländische Datenspeicherung vor und bevorzugt damit die Vor-Ort-Sequenzierung gegenüber reinen Cloud-Lösungen. Indiens Genome-India-Projekt schloss 2024 10.000 Genome aus 99 ethnischen Gruppen ab und plant, bis 2028 100.000 zu erreichen. Diese Initiativen konsolidieren den Einkauf über nationale Ausschreibungen und belohnen Anbieter, die Technologietransfer und lokale Fertigungspartnerschaften anbieten.
On-Cartridge-Sequenzierungs-Workflows für Point-of-Care-Tests
Integrierte Kartuschen, die Bibliotheksvorbereitung, Amplifikation und Detektion kombinieren, reduzieren die Durchlaufzeiten von Tagen auf Stunden. Oxford Nanopores VolTRAX automatisiert Proben-zu-Sequenz-Workflows für Infektionskrankheiten-Panels. Roche demonstrierte 2025 einen Prototyp eines Sepsis-Panels, das auf Notaufnahmen abzielt, wo die empirische Antibiotikatherapie häufig der Kulturbestätigung vorausgeht. Regulatorische Unsicherheit im Rahmen von CLIA schafft Zulassungsmehrdeutigkeiten, doch die Aussicht auf genomische Ergebnisse noch während desselben Besuchs adressiert Transportverzögerungen, die die RNA-Qualität bei der zentralisierten Testung beeinträchtigen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte globale Regulierungslandschaft für klinische NGS | −1.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hoher Kapitalbedarf für Langlesungs- und Spatial-Plattformen | −1.4% | Global, insbesondere akademische Labors | Kurzfristig (≤ 2 Jahre) |
| Schwachstellen in der Lieferkette für Verbrauchsmaterialien nach Exportkontrollen | −1.1% | Asien-Pazifik und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Algorithmische Verzerrung bei KI-basierter Variantenidentifikation und Haftungsrisiken | −0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte globale Regulierungslandschaft für klinische NGS
Unterschiedliche Zulassungswege bei der FDA, der EU-IVDR und den Behörden im Asien-Pazifik-Raum erfordern regionsspezifische Validierungen, die die Markteinführungszeit und die Kosten erhöhen. Der FDA-Entwurf von 2024 zu laborentwickelten Tests fügt eine Aufsicht hinzu, die akademische medizinische Zentren als potenziell innovationshemmend kritisieren[2]U.S. Food and Drug Administration, "Vorgeschlagene Regel zu laborentwickelten Tests," fda.gov. Die IVDR-Verlängerungen in Europa bis 2027 lassen Hunderte von Assays in der Schwebe, während chinesische Regulierungsbehörden inländische klinische Studien fordern und Markteinführungen um bis zu 24 Monate verzögern. Japans 2025 eingeführter bedingter Zulassungsweg enthält noch keine präzisen Anforderungen für die Marktüberwachung, was kleinere Unternehmen abschreckt. Die Pflege mehrerer Assay-Versionen verwässert Skaleneffekte und begünstigt Unternehmen mit umfangreichen Regulierungsressourcen.
Hoher Kapitalbedarf für Langlesungs- und Spatial-Plattformen
Langlesungs-Sequenzierer wie PacBios Sequel IIe haben Preisschilder zwischen 150.000 und 350.000 USD – Beträge, die die Kapitalbudgets der meisten Krankenhauslabors übersteigen. Spatial-Transkriptomik-Plattformen wie 10x Genomics' Xenium und NanoStrings CosMx verursachen zusätzliche Hardwarekosten von 250.000 bis 500.000 USD und erfordern spezialisiertes Histologiepersonal. Verbrauchsmaterialien mit Preisen von 800 bis 1.200 USD pro Probe beschränken den Routineeinsatz auf die pharmazeutische Forschung und Entwicklung sowie eine Handvoll Referenzzentren. Leasing- oder Reagenzmietsysteme verlagern die Vorabkosten auf Betriebsausgaben, lösen jedoch weder den Personalmangel noch die Workflow-Komplexität, sodass die Einführung auf gut finanzierte Institute beschränkt bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sequenzierungstyp:
Klinische Exome übertreffen gezielte PanelsWhole-Exom-Sequenzierung wird voraussichtlich bis 2031 mit einem CAGR von 14,23 % wachsen, da Versicherer sie für die Diagnostik seltener Krankheiten einsetzen und Budgets von Einzelgen-Tests auf umfassende Panels umleiten. Gezielte Resequenzierung hielt 2025 einen Anteil von 38,09 % am Next-generation-Sequenzierung-Markt, angetrieben durch Onkologie-Panels, doch sinkende Exom-Kosten unter 200 USD pro Probe schmälern ihren Preisvorteil. Whole-Genom-Sequenzierung bleibt der Maßstab für strukturelle Varianten, obwohl das 30-fache Datenwachstum die IT-Ressourcen der Krankenhäuser belastet. RNA-Sequenzierung gewinnt in der Immun-Onkologie an Bedeutung, und die räumliche Transkriptomik erzielte 2025 einen Umsatz von 180 Millionen USD.
Der Next-generation-Sequenzierung-Markt erlebt, wie Wege für seltene Krankheiten vom Forschungsbereich in die erstattungsfähige Versorgung übergehen, was Exom-Tests als erstrangige Diagnostika validiert. Die FDA-Zulassung des ersten Exom-basierten neuronalen Entwicklungstests im Jahr 2025 festigte diesen Übergang. Anbieter, die schlüsselfertige Analyse-Pipelines anbieten, gewinnen gegenüber jenen, die ausschließlich Rohkapazitäten verkaufen, an Gunst, da Gemeinschaftskrankenhäuser zunehmend Next-generation-Sequenzierungsdienste mit vereinfachten Bioinformatik-Workflows einsetzen.


Nach Produkttyp:
Instrumente gewinnen durch Automatisierung und reduzierte AbhängigkeitReagenzien und Verbrauchsmaterialien erfassten 2025 69,88 % des Marktvolumens des Next-Generation-Sequencing-Markts, doch Instrumente werden bis 2031 mit einer CAGR von 14,39 % schneller wachsen. Tischgeräte, die die Probenvorbereitung integrieren, reduzieren den manuellen Aufwand und senken die Einführungshürden für Point-of-Care-Anwendungen. Element Biosciences und Singular Genomics setzen auf offene Reagenzdesigns, die proprietäre Rasierer-und-Klingen-Modelle unterbieten. Illuminas reagenzneutraler Modus von 2025 trägt der wachsenden Nachfrage nach Interoperabilität Rechnung.
Dienstleistungen sind zwar das kleinste Segment, expandieren jedoch, da pharmazeutische Auftraggeber die Großsequenzierung an Hochdurchsatzzentren auslagern. Automatisierungsplattformen von Tecan und Hamilton reduzieren den Reagenzabfall und komprimieren das Wachstum der Verbrauchsmaterialumsätze. Der Wandel hin zu offener Chemie komprimiert die Margen, verbreitert jedoch die Nutzerbasis, insbesondere bei ressourcenbeschränkten akademischen Einrichtungen.
Nach Anwendung:
Genetisches Screening steigt durch Neugeborenen-MandateArzneimittelentdeckung und personalisierte Medizin machten 2025 35,23 % des Umsatzes aus, doch das genetische Screening wird voraussichtlich mit der höchsten Rate von 14,33 % CAGR wachsen, da Regierungen die Neugeborenen-Screening-Panels ausweiten. Der britische National Health Service plant, 2025 die Gesamtgenomsequenzierung für alle Neugeborenen zu erproben und möglicherweise auf jährlich 700.000 Säuglinge auszuweiten. Japan genehmigte 2024 das NGS-basierte Screening auf spinale Muskelatrophie und veranlasste Präfekturen, Mittel für Sequenzierungsinfrastruktur einzuplanen.
Landwirtschaft und Tiergenomik verzeichneten 2025 zwar einen kleineren, aber mit 120 Millionen USD bedeutenden Sequenzierungsaufwand, da Züchter die genomische Selektion einsetzen. Multi-Omics-Workflows, die DNA-, RNA- und epigenetische Daten zusammenführen, werden auf einheitlichen Plattformen zunehmend realisierbar und erweitern die Zielnutzer über traditionelle Molekularlabors hinaus.
Nach Endnutzer:
Akademische Einrichtungen behaupten Dominanz durch souveräne FinanzierungAkademische Einrichtungen machten 2025 48,44 % der Ausgaben aus und werden voraussichtlich weiterhin mit 13,98 % wachsen, da nationale Genomikprogramme Mittel über Universitäten leiten. Das US-amerikanische National Institutes of Health (NIH) stellte 2025 290 Millionen USD für das All-of-Us-Programm bereit, wobei Sequenzierungsverträge an akademische medizinische Zentren vergeben wurden. China leitete 2024–2025 180 Millionen USD an universitäre Genomik-Hubs.
Krankenhäuser bleiben das zweitgrößte Segment, angetrieben durch Tumorprofiling und Tests auf Erbkrankheiten, jedoch durch begrenztes bioinformatisches Personal eingeschränkt. Pharmazeutische und biotechnologische Unternehmen geben mehr pro Kunde aus, repräsentieren jedoch eine kleinere Anzahl von Konten. Sequenzierung-als-Dienstleistung-Angebote richten sich an Krankenhäuser ohne interne Kapazitäten, während akademische Nutzer Open-Source-Tools und Dateninteroperabilität fordern.
Geografische Analyse
Next-generation Sequencing (NGS) Markt Nordamerika
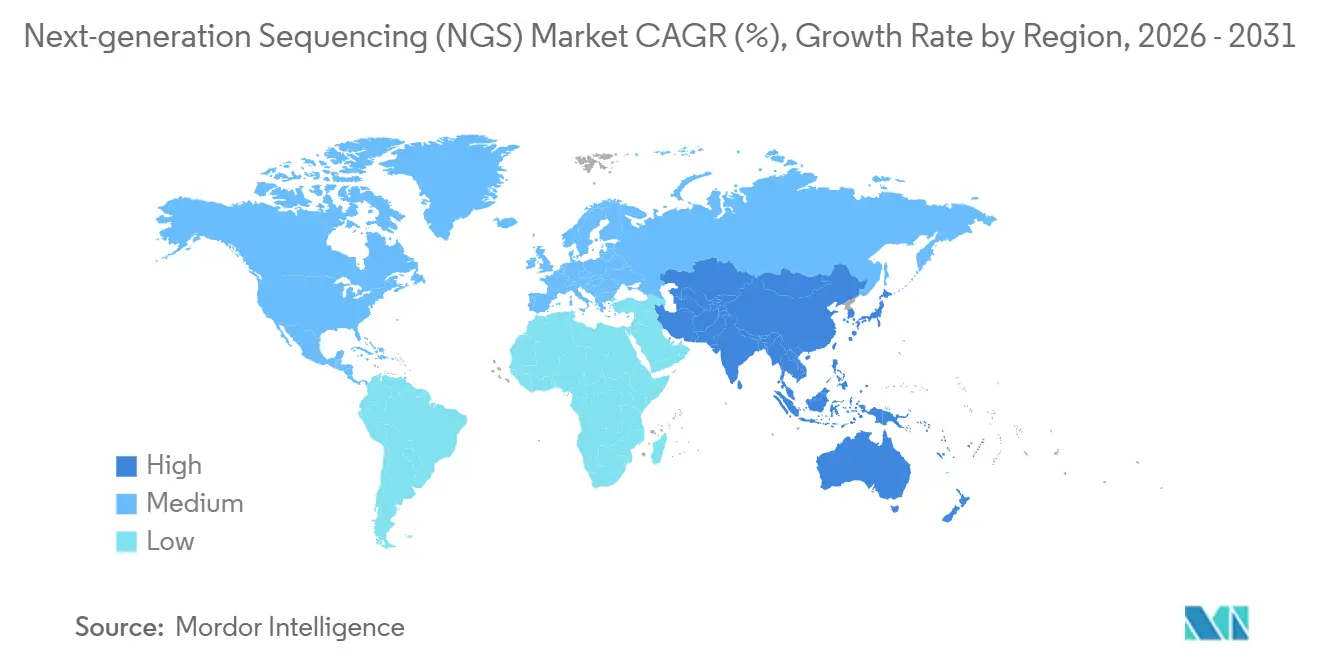
Nordamerika trug 41,90 % zum Umsatz 2025 bei, unterstützt durch die Medicare-Abdeckung für umfassendes genomisches Profiling und den beschleunigten Zulassungsweg der FDA für Begleitdiagnostika. Kanada investierte 2025 45 Millionen CAD (ca. 33 Millionen USD) in die Sequenzierung seltener pädiatrischer Erkrankungen, während Mexiko seine pharmakogenomischen Kapazitäten ausbaute. Die Erstattung bleibt jedoch eine Herausforderung bei der Bewältigung forschungsorientierter Arbeitskräftemangel in der genetischen Beratung und Bioinformatik, was das Wachstum dämpft.
Next-generation Sequencing (NGS) Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 14,21 % wachsen, dem höchsten weltweit. Chinas 14. Fünfjahresplan stellte bis 2027 1,2 Milliarden USD für die genomische Infrastruktur bereit, und die Shenzhen National Gene Bank überschritt Mitte 2025 die Marke von 800.000 Genomen. Japan schreibt die inländische Datenspeicherung vor, was den Instrumentenverkauf auf lokale Einrichtungen lenkt, während Indien plant, bis 2028 100.000 sequenzierte Genome zu erreichen. Australien und Südkorea haben 2024–2025 die Erstattungsrichtlinien für die Sequenzierung erblicher Erkrankungen weiterentwickelt, was die regionale Nachfrage weiter ankurbelt.
Next-generation Sequencing (NGS) Markt Europa
Das Wachstum in Europa wird durch Verzögerungen beim IVDR-Übergang gebremst, die bis 2025 Hunderte von laboreigenen Tests in einen regulatorischen Schwebezustand versetzt haben. Deutschland weitete 2024 die gesetzliche Krankenversicherungsabdeckung für Tumorprofiling aus und fügte jährlich 80.000 Tests hinzu, doch die Erstattungssätze bleiben unter der Kostendeckung. Der britische Genomic Medicine Service schloss 2025 100.000 Gesamtgenome ab und plant eine Verdoppelung bis 2027[3]NHS England, "Genomic Medicine Service Fortschrittsbericht 2025," england.nhs.uk. Frankreichs nationaler Plan verpflichtete sich zu 670 Millionen EUR (730 Millionen USD) für 12 regionale Plattformen, obwohl Beschaffungsverzögerungen die Installationen in das späte Jahr 2025 verschoben.
Next-generation Sequencing (NGS) Markt Naher Osten und Lateinamerika
Der Nahe Osten und Lateinamerika liegen bei den absoluten Volumina zurück, verzeichnen jedoch eine rasche projektbasierte Akzeptanz. Das Genomprogramm Saudi-Arabiens und die Datensouveränitätsregeln der VAE schaffen Anreize für lokale Kapazitäten. Brasilien pilotierte 2024 NGS-basierte Tests auf TB-Arzneimittelresistenz und demonstrierte damit potenzielle Anwendungen im öffentlichen Gesundheitswesen, sofern die Finanzierung stabil bleibt.

Regulatorisches Umfeld
Die klinische NGS wird weiterhin durch regionsspezifische Zulassungswege geprägt, die zusätzliche Validierungsschritte erfordern und die globale Ausweitung von Assays verlangsamen. In den Vereinigten Staaten erließ die FDA eine ab dem 11. September 2024 gültige Klassifizierungsanordnung, die Bestandteilgeräte für die Sequenzierung des gesamten Exoms unter Klasse-II-Sonderkontrollen (510(k)) stellt. Die Behörde schafft außerdem stufenweise den weitgehenden Ermessensspielraum bei der Durchsetzung für laborentwickelte Tests ab, wobei Stufe 1 am 6. Mai 2025 beginnt. Diese Schritte lenken die Entwicklungsprioritäten hin zu dokumentierter analytischer Validität, Softwareversionskontrolle und bioinformatischer Verifizierung für den regulierten klinischen Einsatz.
In Europa verschärft der IVDR-Rahmen weiterhin die Anforderungen an Leistungsbewertung und Konformitätsbewertung, und die Verordnung (EU) 2024/1860 der Kommission (9. Juli 2024) verlängerte die Übergangsfristen für bestimmte Bestands-IVDs, um Versorgungsunterbrechungen während der IVDR-Umstellung abzumildern. China hat die Spezifität für NGS-bezogene IVD-Reagenzien erhöht, einschließlich Klassifizierungs- und technischer Prüfungsanforderungen, mit einer NMPA-Leitlinie vom 16. Juni 2025 und zusätzlichen technischen Prüfpunkten für Testreagenzien zur Erkennung von Tumor-Genvariationen, die am 15. Juni 2026 veröffentlicht wurden. Insgesamt steigt die Compliance-Belastung für Anbieter, die in den Regelwerken von FDA, EU-IVDR und NMPA tätig sind, bei zunehmender Prüfung von Companion-Diagnostika und zugehörigen Reagenziensätzen.
Wettbewerbslandschaft
Illumina hält rund 60 % der weltweiten Instrumenteninstallationen. Dennoch erodieren Herausforderer mit offener Chemie wie Element Biosciences, Singular Genomics und Ultima Genomics diesen Vorsprung mit niedrigeren Kapitalkosten und interoperablen Verbrauchsmaterialien. Oxford Nanopores tragbare Geräte adressieren die Feldepidemologie, während PacBio trotz Instrumentenpreisen über 350.000 USD bei hochpräzisen Langlesungen dominiert. Patentabläufe in den Jahren 2024–2025 ermöglichen biosimilare Reagenzien, die proprietäre Chemien unterbieten und die Margen drücken.
Etablierte Anbieter bündeln mehrjährige Verbrauchsmaterialverträge und proprietäre Analysesoftware, um Nutzer zu binden; akademische Konsortien lehnen die Bindung an Ökosysteme jedoch zunehmend ab. Disruptoren betonen die Vereinfachung von Workflows und die Einhaltung nationaler Datenspeicherungsgesetze und umwerben souveräne Genomikprogramme. Die FDA-Zulassung bleibt eine Hürde, die bis zu 10 Millionen USD pro Plattform kostet, doch die 2024 veröffentlichten Behördenleitlinien klären die Wege und verringern die regulatorische Unsicherheit für Neueinsteiger.
Marktführer im Next-Generation-Sequencing-(NGS)-Bereich
-
Illumina Inc.
-
Thermo Fisher Scientific Inc.
-
BGI Genomics Co. Ltd.
-
F. Hoffmann-La Roche Ltd.
-
Oxford Nanopore Technologies Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Next-generation Sequencing (NGS) Markt
- 10x Genomics Inc.
- Agilent Technologies
- BGI Genomics Co. Ltd.
- Bio-Rad Laboratories
- Element Biosciences Inc.
- Eurofins
- Roche
- Fulgent Genetics Inc.
- Guardant Health
- Illumina
- Macrogen
- Oxford Nanopore Technologies Plc
- Pacific Biosciences Of California Inc.
- PerkinElmer
- QIAGEN
- Singular Genomics Systems Inc.
- SOPHiA GENETICS SA
- Thermo Fisher Scientific
- Twist Bioscience Corp.
- Ultima Genomics Inc.
Lesen Sie die Analyse der Next-generation Sequenzierung (NGS)-Unternehmen

Marktchancen und Zukunftsaussichten
Marktchancen entstehen zunehmend rund um integrierte Sample-to-Answer-Workflows, die den Personal- und Informatikaufwand für routinemäßige Sequenzierungen außerhalb großer Referenzzentren reduzieren. Im Mai 2026 stellten Illumina und SPT Labtech die Automatisierungsplattform fireflyGO für schnellere, einfachere zielgerichtete onkologische Forschungsworkflows vor, was die Nachfrage nach schlüsselfertiger Automatisierung widerspiegelt, die die manuelle Bearbeitungszeit reduziert und die Durchführung standardisiert. Illumina veröffentlichte im April 2026 außerdem DRAGEN v4.5, um die Analyseleistung über komplexe Regionen und Multiomik-Workflows hinweg zu erweitern und Laboren zu helfen, die diagnostische Ausbeute zu verbessern, ohne die Pipelines bei jedem Chemie-Update neu aufzubauen.
Eine zweite Chance liegt bei Plattformen und Assays, die über die standardmäßige Short-Read-Abdeckung hinausgehen und eine höher aufgelöste Interpretation ermöglichen, einschließlich schwer kartierbarer Regionen und breiterer Multiomik-Inhalte. Illumina brachte im Februar 2026 TruPath Genome auf den Markt, um die Einblicke in genomische Dunkelregionen und Phasing zu verbessern, während Roche im Juni 2026 die Sequenzierplattform AXELIOS 1 auf Basis ihrer SBX-Technologie-Roadmap einführte, die Anwendungsfälle vom Ganzgenom bis zur Einzelzell-RNA abdeckt. Auf der Nachfrageseite verschieben Krebsvorsorgeuntersuchungen und frühere Interventionsworkflows das Sequenzierungsvolumen hin zu blutbasierten Ansätzen, und Caris Life Sciences brachte im Juli 2026 Caris Detect auf den Markt, einen Bluttest zur Früherkennung mehrerer Krebsarten mittels ultratiefer Ganzgenom- und Transkriptomsequenzierung in Kombination mit KI. Diese Produktrichtung steigert den Wert von Hochdurchsatzreagenzien und Interpretationsebenen innerhalb des Marktumfangs.
Recent Industry Developments in Next-generation Sequencing (NGS) Markt
- Juni 2026: Roche brachte die Sequenzierplattform AXELIOS 1 auf Basis der Sequencing-by-Expansion-Technologie (SBX) auf den Markt und positioniert sie für Ganzgenom- und Einzelzell-RNA-Workflows. Die Einführung erhöht den Wettbewerbsdruck auf etablierte Short-Read-Systeme durch eine neue Hochdurchsatzplattform-Option und verstärkt den Wandel hin zu flexiblen, multianwendungsfähigen Instrumenten-Roadmaps.
- Mai 2026: Illumina und SPT Labtech stellten fireflyGO vor, eine Automatisierungslösung, die zur Beschleunigung und Vereinfachung zielgerichteter onkologischer Forschungsworkflows entwickelt wurde. Durch die Kombination von Sequenzierungsworkflows mit spezialisierter Automatisierung unterstützt die Ankündigung eine breitere Akzeptanz in Laboren, die einen höheren Durchsatz bei weniger manuellem Aufwand und standardisierterer Durchführung anstreben.
- April 2024: NewBiologix SA stellte eine fortschrittliche Sequenzier- und optische Mapping-Plattform vor, die auf umfassende genomische Analysedienstleistungen für biopharmazeutische Kunden ausgerichtet ist. Diese erweiterte Servicekapazität stärkt die ausgelagerte Sequenzierungskapazität für komplexe Modalitäten wie die Entwicklung von Gentherapien und die Qualitätscharakterisierung.


Next-generation Sequencing (NGS) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Next-generation Sequencing (NGS) Markt als Umsatz aus Sequenzierungsinstrumenten, Sequenzierungsreagenzien und Verbrauchsmaterialien sowie sequenzierungsbezogenen Dienstleistungen erfasst, die hochdurchsatzfähige DNA- oder RNA-Auslesungen aus biologischen Proben erzeugen.
Ausschlüsse aus dem Umfang: Wir schließen klassische Sanger-Sequenzierungsplattformen, eigenständige Microarray-Systeme und Bioinformatik-Software aus, die ohne Sequenzierungskapazität verkauft wird.
Segmentierungsübersicht
-
Nach Sequenzierungstyp
- Gesamtgenomsequenzierung
- Gezielte Resequenzierung
- Gesamtexomsequenzierung
- RNA-Sequenzierung
- ChIP-Sequenzierung
- De-novo-Sequenzierung
- Methylsequenzierung
-
Nach Produkttyp
- Instrumente
- Reagenzien und Verbrauchsmaterialien
- Dienstleistungen
-
Nach Anwendung
- Arzneimittelentdeckung und personalisierte Medizin
- Genetisches Screening
- Diagnostik
- Landwirtschaft und Tierforschung
- Sonstige Anwendungen (Epigenomik, Metagenomik, Transkriptomik)
-
Nach Endnutzer
- Krankenhäuser und Gesundheitseinrichtungen
- Akademische Einrichtungen
- Pharmazeutische und Biotechnologieunternehmen
-
Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
-
Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau des Nachfrage- und Angebotskontexts für NGS und schließt dann das Marktmodell ab. Wir haben öffentliche und reproduzierbare Quellen wie die Weltgesundheitsorganisation, die US-amerikanische Lebensmittel- und Arzneimittelbehörde, die US-amerikanischen Nationalen Gesundheitsinstitute, die Weltbank und OECD-Gesundheitsindikatoren genutzt, um Testaktivitäten, Finanzierungsintensität und politische Ausrichtung zu verstehen, die die Akzeptanz fördern oder verlangsamen können.
Um das Modell zu erden, haben wir auch Jahresberichte und Investorenpräsentationen, Veröffentlichungen von Branchenverbänden, begutachtete Genomik-Fachzeitschriften und glaubwürdige Presseberichterstattung über neue Plattformeinführungen und Laborerweiterungen ausgewertet. Parallel dazu wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie Patentdatenbanken genutzt, um Produktumsatzangaben und Technologieaktivitäten auf konsistente Weise über Regionen hinweg zu überprüfen. Die hier genannten Desk-Quellen sind illustrativ; wir haben viele weitere Referenzen für Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Akzeptanz- und Preislogik zu überprüfen, die in öffentlichen Quellen oft nur teilweise sichtbar ist. Wir haben mit einer Mischung aus Anbietern von Sequenzierungsinstrumenten und Verbrauchsmaterialien, Dienstleistern, klinischen und Forschungslabors sowie Beschaffungs- oder Laborbetriebsleitern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, um Nutzungsmuster, typische Beschaffungszyklen und das tatsächliche Tempo von Preisänderungen zu verifizieren.
Diese Gespräche halfen auch dabei zu bestätigen, wie sich Workflows zwischen klinischer und Forschungsnutzung verschieben und wo die Auslagerung gegenüber der internen Sequenzierung zunimmt. Diese Erkenntnisse wurden dann genutzt, um Annahmen zu präzisieren und Lücken in den Desk-Daten zu schließen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 18 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 32 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 50 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde zunächst mithilfe eines Top-down-Ansatzes rekonstruiert, bei dem Sequenzierungsnachfragepools aus Indikatoren wie der Akzeptanz klinischer Tests, der Forschungsfinanzierungsintensität und der Erweiterung des Labordurchsatzes abgeleitet wurden. Diese Pools wurden dann mithilfe einer kategorienspezifischen Preislogik in Ausgaben umgerechnet. Die Gesamtwerte wurden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. den mit geschätzten Laufvolumina multiplizierten durchschnittlichen Verkaufspreisen, Kanalprüfungen zum Verbrauchsmaterialverbrauch pro installiertem Instrument und Plausibilitätsprüfungen der Dienstleistungserlöse, wo Auslagerung üblich ist.
Einige Markteingaben wurden als wichtige Fingerabdrücke behandelt: das Wachstum der installierten Basis von Sequenzierern, der durchschnittliche Verbrauchsmaterialverbrauch pro Lauf und Probentyp, Verschiebungen bei Leselänge und Durchsatz, die die Kosten pro Genom beeinflussen, Mixveränderungen zwischen Forschungs- und klinischen Workflows sowie die Ausbreitung von Erstattungs- oder nationalen Genomik-Initiativen, die Testvolumina beschleunigen können. Wenn Daten lückenhaft waren, wurden Lücken mithilfe verankerter Spannen aus Interviews gefüllt und Annahmen durch das, was Beschaffungszyklen und Auslastungsgrenzen in realen Labors realisierbar machen, eingeschränkt.
Für die Prognose verwendeten wir eine Szenarioanalyse und verknüpften Szenarien mit Variablen, die Praktiker plausibel überprüfen können, darunter erwartete Finanzierungszyklen, die Erweiterung klinischer Leitlinien und Kapazitätserweiterungen in wachstumsstarken Regionen. Der endgültige Prognosepfad wurde ausgewählt, nachdem bestätigt wurde, dass die implizierten Volumen- und Preisänderungen mit dem übereinstimmen, was die Befragten als im Betrachtungszeitraum erreichbar beschrieben haben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schritten, damit die endgültige Zahl nicht von einem einzigen Datenstrom abhängt. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie z. B. Kommentaren zu Instrumentenlieferungen, beobachtbaren Preisbewegungen bei Verbrauchsmaterialien und öffentlich kommunizierten Laborerweiterungsplänen; Abweichungen werden vor der Freigabe untersucht.
Wenn ein Ausreißer gefunden wird, überprüfen wir Annahmen und nehmen bei Bedarf erneut Kontakt zu Interviewpartnern auf, um zu bestätigen, ob die Verschiebung real ist oder durch Timing, Währungsumrechnung oder Umfangsinterpretation verursacht wurde. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum Zeitpunkt der Lieferung erhalten.
Mordor Intelligence's globale Next-generation Sequencing (NGS) Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für NGS zu sehen, da die Grenzen dessen, was gezählt wird, nicht immer gleich sind und weil Preis- und Nutzungsannahmen die Gesamtsumme schnell verschieben können. Unterschiede entstehen auch dadurch, wie Unternehmen Dienstleistungen gegenüber Produkten behandeln, ob sie angrenzende Tools einbeziehen und welches Jahr als Hauptbasis für die Prognose gilt.
Durch die Überprüfung des Wachstums der installierten Basis, des Verbrauchsmaterialverbrauchs pro Lauf und der Dienstleistungsmix-Aufteilungen nach Region verknüpft Mordor Intelligence die Gesamtsumme mit der Sequenzierungskapazität und -nutzung, anstatt eine einzige Ausgabenwachstumsrate für alle Workflows anzunehmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,49 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 11,26 Milliarden USD (2025) | Diese Schätzung scheint ein breiteres Workflow- und Anwendungsuniversum zusammenzufassen und ist weniger explizit beim Ausschluss eigenstndiger Bioinformatik oder nicht-sequenzierungsbezogener angrenzender Tools, was die Gesamtsumme erhöhen kann. |
| Branchenpublikation B | 10,44 Milliarden USD (2025) | Diese Schätzung liegt wertmäßig nahe, aber Unterschiede können daher rühren, wie Dienstleistungen gegenüber Produktumsätzen erfasst werden und wie Plattformmix und Preisentwicklung über Regionen hinweg angewendet werden. |
Die Streuung der veröffentlichten Werte erklärt sich hauptsächlich durch Umfangsgrenzen und die Art und Weise, wie Auslastung und Preisgestaltung in Ausgaben übersetzt werden. Unsere Methode bleibt auf Kapazitäts- und Verbrauchstreiber zurückverfolgbar, was die Marktgröße leichter reproduzierbar und aktualisierbar macht, wenn sich Akzeptanz- oder Preissignale ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Next-Generation-Sequencing-Markt im Jahr 2026?
Er wird auf 11,81 Milliarden USD geschätzt, mit einer Prognose, bis 2031 bei einer CAGR von 13,69 % einen Wert von 22,43 Milliarden USD zu erreichen.
Welcher Sequenzierungstyp wächst bis 2031 am schnellsten?
Die Gesamtexomsequenzierung wird voraussichtlich mit einer CAGR von 14,23 % wachsen, da Versicherer sie für die Diagnostik seltener Krankheiten erstatten.
Welche Region wird das höchste Wachstum verzeichnen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 14,21 % wachsen, angetrieben durch nationale Genomik-Hubs in China, Japan und Indien.
Welche Produktkategorie dominiert derzeit die Ausgaben?
Reagenzien und Verbrauchsmaterialien halten 69,88 % des Umsatzes von 2025, obwohl Instrumente nun die am schnellsten wachsende Kategorie sind.
Warum investieren Regierungen in souveräne Genominfrastruktur?
Exportkontrollrisiken und Datensouveränitätsmandate veranlassen Nationen, Sequenzierungskapazitäten und bioinformatische Ressourcen zu lokalisieren.
Was ist die wichtigste Wettbewerbsherausforderung für etablierte Anbieter?
Plattformen mit offener Chemie, die Hardware- und Verbrauchsmaterialkäufe trennen, komprimieren die Reagenzmargen und nagen am etablierten Marktanteil.
Seite zuletzt aktualisiert am:


