
Größe und Marktanteil des Saftemarktes
Analyse des Saftemarktes durch Mordor Intelligence
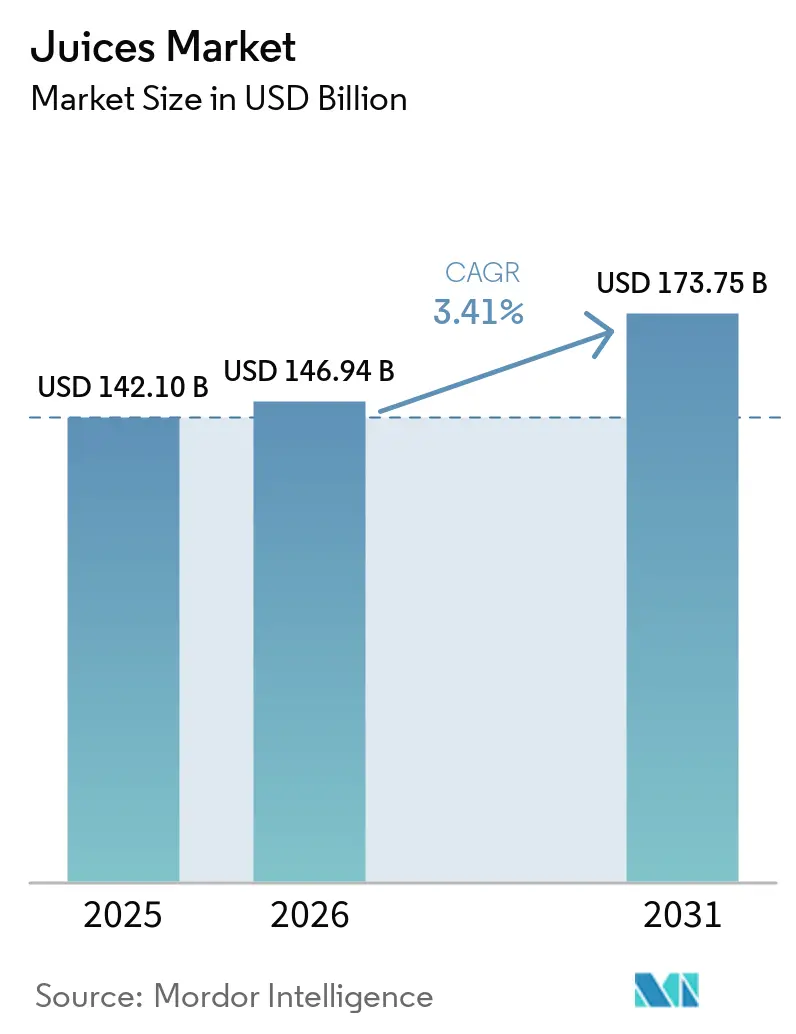
Die Säftemarktgröße soll von 161,7 Milliarden USD im Jahr 2026 auf 167,2 Milliarden USD im Jahr 2027 steigen und bis 2032 195 Milliarden USD erreichen, mit einem CAGR von 3,12% über 2027–2032.
Das Wachstum hängt davon ab, Saft in mehr Konsumkontexten nutzbar zu machen und dabei ein spezifisches Produktversprechen sowie tragfähige Verarbeitungsökonomie aufrechtzuerhalten. Funktionale Rezepturen und aseptische Verpackungen verbinden die Ernährungspositionierung mit der Produktion im kommerziellen Maßstab. Wettbewerbsreaktionen erfordern Zugang zu Kapital und Vertrieb, während die Nährstofferhaltung bei Orangensaft und die tarifempfindliche Fruchtbeschaffung in Brasilien die Umsetzung erschweren. Das Wachstum begünstigt daher Produzenten, die eine differenzierte Rezeptur und Verpackung gemeinsam skalieren können, während brasilianische Orangensaftlieferanten Spielraum in den Beschaffungsplänen für tarifbedingte Vertragsverzögerungen benötigen.
Wichtigste Erkenntnisse des Berichts
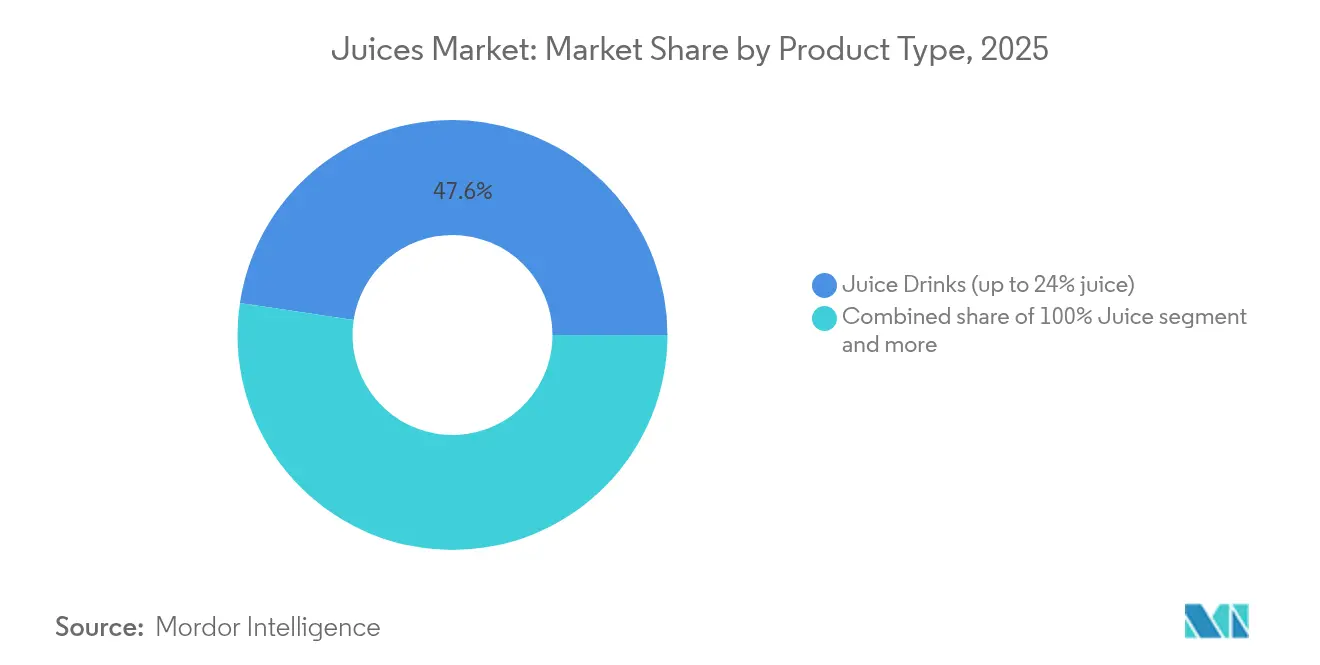
- Nach Produkttyp führte 100% Saft mit einem Säftemarktanteil von 38,51% im Jahr 2026, während Saftgetränke mit bis zu 24% Saftanteil mit einem CAGR von 3,7% über 2027–2032 am schnellsten wachsen sollen.
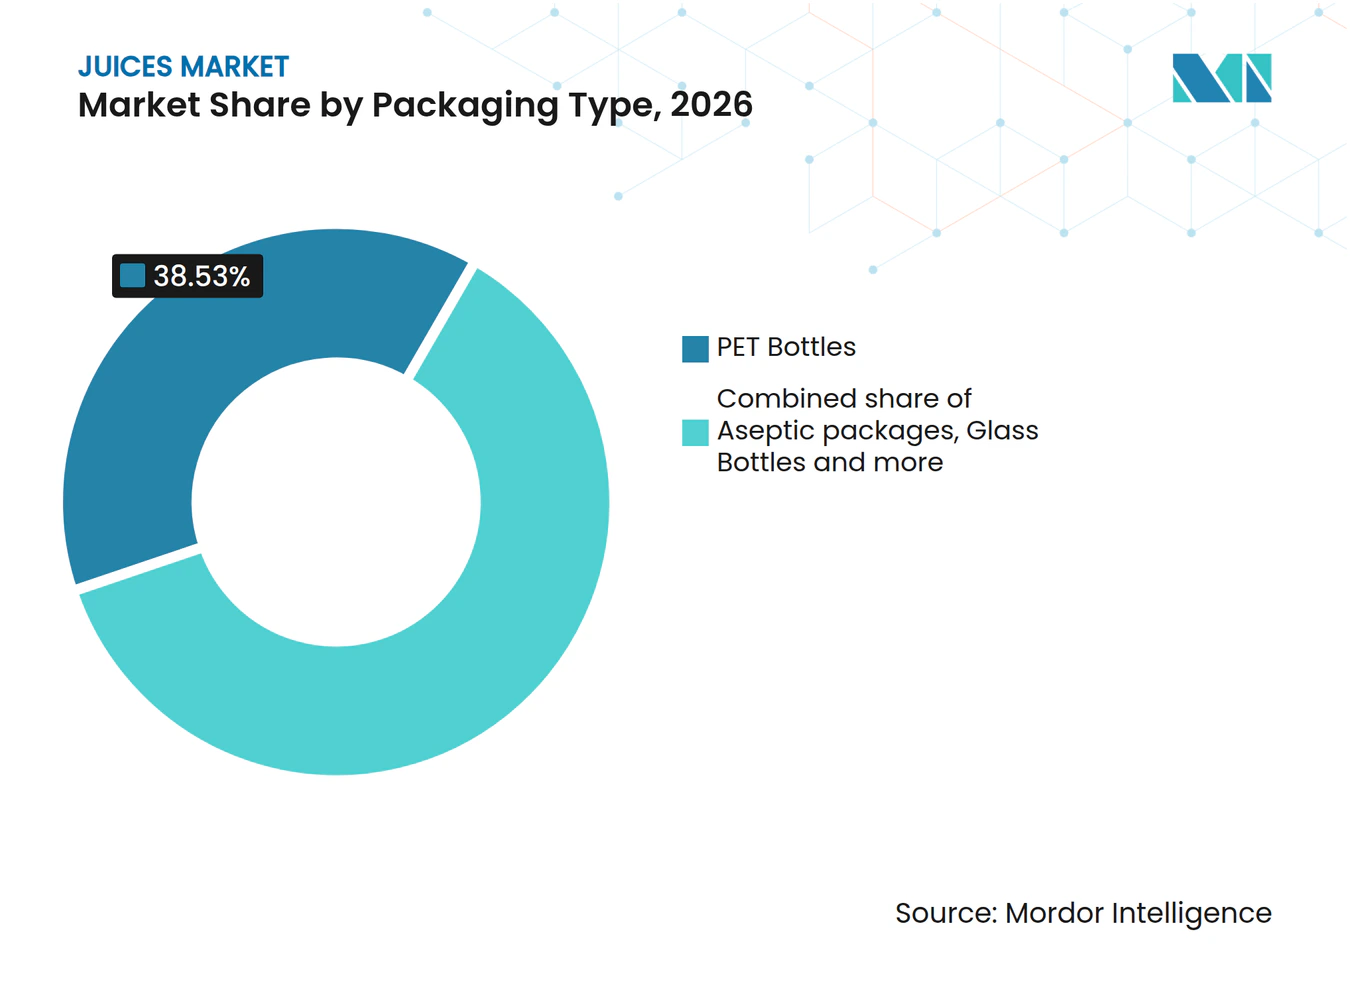
- Beim Verpackungstyp wird für aseptische Verpackungen das schnellste Wachstum mit einem CAGR von 4,1% über 2027–2032 prognostiziert, während PET-Flaschen mit einem Anteil von 38,53% an der Säftemarktgröße im Jahr 2026 führten.
- Nach Kategorie führte konventioneller Saft mit 68,3% des globalen Verkaufswerts der Saftproduzenten im Jahr 2026, und Bio-Saft soll mit einem CAGR von 5,3% über 2027–2032 am schnellsten wachsen.
- Die Vertriebskanäle wurden vom Außer-Haus-Handel mit 70,76% des globalen Verkaufswerts der Saftproduzenten im Jahr 2026 angeführt, wobei der Gastronomiebereich mit einem CAGR von 4,05% über 2027–2032 am schnellsten wachsen soll.
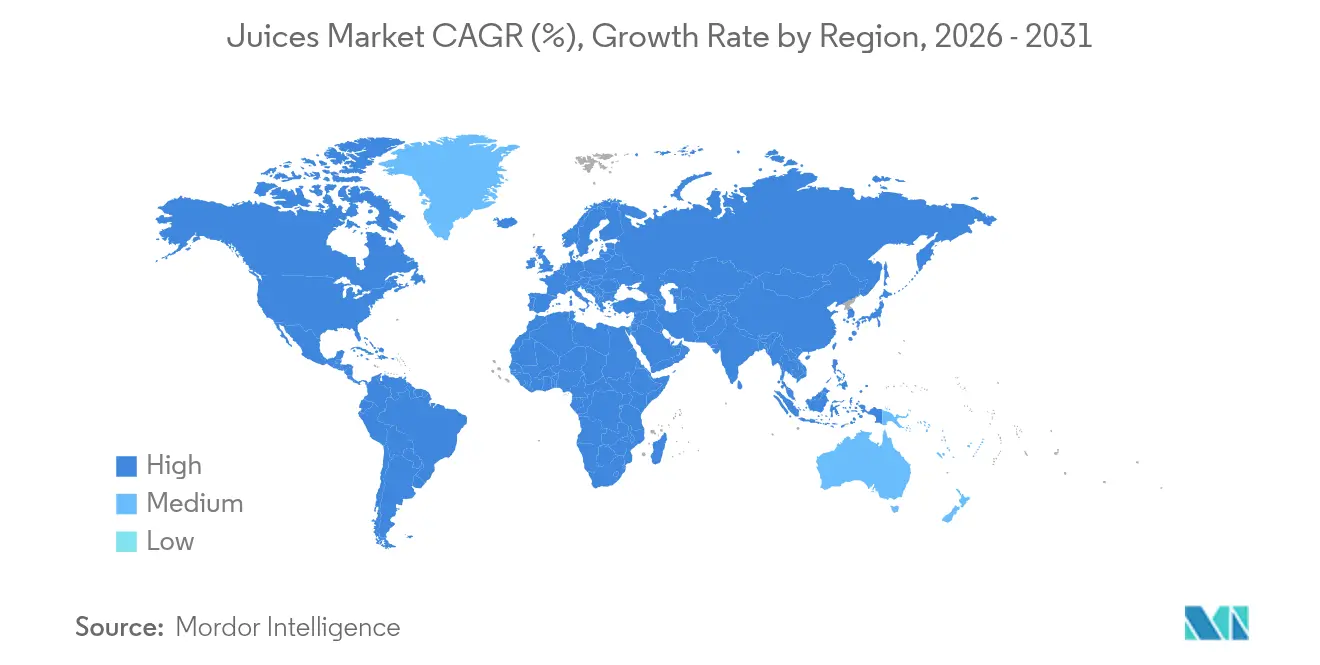
- Unter den Regionen soll Asien-Pazifik mit einem CAGR von 4,6% über 2027–2032 am schnellsten wachsen, während Nordamerika mit 27,71% des globalen Verkaufswerts der Saftproduzenten im Jahr 2026 führte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Produktinnovation und funktionelle Anreicherung | +1.4% | Vereinigtes Königreich und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Zuckeraverser Wandel hin zu 100%- und NFC-Säften | +1% | Chinas Einzelhandelsmärkte | Kurzfristig (≤ 2 Jahre) |
| Einführung nachhaltiger und recycelbarer Getränkekartons | +0.8% | Deutschland und Italien | Mittelfristig (2–4 Jahre) |
| Digitale D2C-Abonnementplattformen für Saft-Shots | +0.6% | Festland-Spanien Liefergebiet | Mittelfristig (2–4 Jahre) |
| Rascher Aufbau von Kühlketten- und HPP-Kapazitäten in Asien-Pazifik | +0.4% | Chinas Saftproduktionsstandorte | Mittelfristig (2–4 Jahre) |
| Wachstum bei Portionskontrolle und Einzelportionsverpackungen | +0.3% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktinnovation und funktionelle Anreicherung
Funktionale Anreicherung kann die Saftnachfrage steigern, wenn die hinzugefügte Funktion einen Grund schafft, das Getränk für einen bestimmten Ernährungszweck zu wählen. Für Produzenten macht dies die Wahl der Funktion zu einer kommerziellen Entscheidung ebenso wie zu einer Formulierungsentscheidung. Aldi brachte ab dem 24. September 2025 im Vereinigten Königreich eine 3-Geschmacks-Reihe seines The Juice Company Functional Juice Drink mit zugesetzten Vitaminen und Kalzium auf den Markt. Sunsweet Growers brachte im Mai 2025 PlumGood auf den Markt, ein in Kalifornien angebautes Pflaumengetränk mit Ballaststoffen, Zink und Vitamin C, über US-Einzelhändler und online. Diese Eigenmarken- und Herstellermarkenangebote eröffnen der Anreicherung mehr als einen kommerziellen Weg in den Saftkonsum. Eine funktionale Rezeptur gibt Einzelhändlern und Marken daher eine weitere Grundlage, um Saftgetränke im Regal zu differenzieren, jenseits des bloßen Austauschs eines Fruchtgeschmacks gegen einen anderen.
Zuckeraverser Wandel hin zu 100%- und NFC-Säften
Das USDA berichtete im Juni 2025, dass gesundheitsbewusste Verbraucher in China 100% reinen Saft mit niedrigem Zuckergehalt bevorzugten. Der Bericht identifizierte auch gesundheitsbewusste Nachfrage nach nicht aus Konzentrat hergestelltem (NFC) und hochdruckverarbeitetem (HPP) Saft. Nongfu Spring berichtete, dass seine Saftgetränkeprodukte insgesamt im Jahr 2025 26,7% mehr Umsatz erzielten als im Jahr 2024. Ein 100%-Saft-Versprechen betrifft die Zusammensetzung, während die NFC-Positionierung eine Verarbeitungsentscheidung beschreibt. Für Produzenten, die zuckerbewusste Käufer in China ansprechen, bietet die Reinsaft-Rezeptur das Einstiegsversprechen, wobei NFC und HPP eine Premium-Verarbeitungsunterscheidung bieten.
Einführung nachhaltiger und recycelbarer Getränkekartons
Für Eigenmarken-Saftlieferanten kann ein Karton-Redesign einen Weg zur Einzelhändlerakzeptanz durch eine Änderung des abgefüllten Produkts schaffen. Im Jahr 2025 brachte ALDI Rio d'oro Traubensaft in aluminiumfreien aseptischen SIG Terra MidiBloc-Kartons in Deutschland auf den Markt, wobei Italiens Quargentan die Packungen befüllte.[1] SIG beschrieb das Material als bis zu 81% Papier enthaltend und nur 2 Hauptrohstoffe verwendend. Die Materielvereinfachung kann die Nachfrage nach diesem Saft unterstützen, indem sie Eigenmarken-Käufern eine Verpackungsspezifikation mit potenziellen Recyclingprozessvorteilen bietet. Da die Kommerzialisierung auch ein abgefülltes Getränk erfordert, verbindet die Gelegenheit Kartonlieferanten mit Produzenten, die das vom Einzelhändler vorgegebene Format umsetzen können.
Digitale Direkt-an-Verbraucher-Abonnementplattformen für Saft-Shots
Digitale Abonnements können die Nachfrage nach Saft-Shots unterstützen, indem sie ein Produktangebot mit einer wiederkehrenden Lieferentscheidung verbinden. BeBo Cold Press bietet monatliche Abonnements für 30, 60, 90 oder 120 kaltgepresste Shots an, die alle 4 Wochen im gesamten Festland-Spanien geliefert werden. Diese Mengen ermöglichen es einem Käufer, die Größe eines wiederkehrenden Sortiments zu wählen, anstatt jeden Shot-Kauf einzeln zu arrangieren. Für den Produzenten kann das Sortiment und der Lieferzyklus einzelne Portionen mit einer regelmäßigen Haushaltsroutine verbinden. Die Nachfrage kann sich daher durch häufigere Nachbestellung eines bestehenden Käufers entwickeln, wobei die gewählte Shot-Menge bestimmt, wie viel Produkt jede Lieferung in diese Routine einbringt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Geopolitische Zollschwankungen bei Saftkonzentraten | -0.5% | Brasilien und die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Verlust des Nährwerts durch Verarbeitung für verlängerte Haltbarkeit | -0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung der Zuckersteuer auf Saftgetränke in mehreren Ländern | -0.3% | Vereinigtes Königreich und Katar | Mittelfristig (2–4 Jahre) |
| Klimabedingte Volatilität bei Zitrus- und Apfelversorgung | -0.2% | Apfelanbauregionen der Türkei | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geopolitische Zollschwankungen bei Saftkonzentraten
CitrusBR schätzte im April 2025, dass ein zusätzlicher US-Zoll von 10% brasilianische Orangensaftproduzenten 100 Millionen USD kosten würde, wenn er das gesamte Jahr 2025 aufrechterhalten würde. Die Berechnung verwendete die Ernte 2024/25 und prognostizierte Exporte von konzentriertem oder gefrorenem Saft. CEPEA berichtete im August 2025 über eine schleppende brasilianische Orangenernte-Vertragsgestaltung für 2025/26, hauptsächlich aufgrund später Ernte und nach März fallender Preise, wobei Zollunsicherheit dazu beitrug. Orangensaft wurde von dem im August 2025 angewandten zusätzlichen Aufschlag von 40% ausgenommen, während Zitrusöle und -zellen mit 50% belastet wurden. Der 10%ige Aufschlag gemäß Abschnitt 122 endete um 00:01 Uhr EDT am 24. Juli 2026, und der Zollplan gemäß Abschnitt 301 dieses Tages befreite HTSUS 2009.11.00 von Zöllen auf Waren brasilianischen Ursprungs, ohne die ordentlichen Zölle aufzuheben. Für Orangensaftproduzenten kann Zollunsicherheit Fruchtlieferverpflichtungen verzögern, während eine klassifikationsspezifische Befreiung die ordentlichen Zölle weiterhin zahlbar lässt.
Verlust des Nährwerts durch Verarbeitung für verlängerte Haltbarkeit
Ernährungsbasierte Orangensaftangebote hängen von der Kontrolle der Sauerstoffexposition während der Rekonstitution und Weiterverarbeitung ab. Das Orange Book von Tetra Pak verknüpft sauerstoffbedingte Vitamin-C-Degradation mit Nährwertverlust, wobei Temperatur und Sauerstoffverfügbarkeit die Reaktionswege beeinflussen. Es beschreibt im Allgemeinen vernachlässigbare Verluste von der Frucht bis zum Gefrierkonzentrat unter korrekten Verarbeitungsbedingungen mit kurzen Verweilzeiten vor der Konzentration und dem Einfrieren sowie sehr geringe Pasteurisierungsverluste. Während der Lagerung sind sowohl sauerstoffabhängige als auch sauerstoffunabhängige Vitamin-C-Abbauwege relevant. Die Nährstofferhaltung erfordert daher Aufmerksamkeit für Lagertemperatur und Sauerstoffexposition über das gesamte Verkaufsfenster hinaus, über den kurzen Verarbeitungsschritt hinaus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Reinsaft führt, während Saftgetränke schneller wachsen100% Saft hatte im Jahr 2026 einen Anteil von 38,51% an der Säftemarktgröße und war damit das größte Produktsegment. In seinem Jahresbericht 2025 berichtete die Malee Group von einem 16%igen Mengenwachstum für Thailands 100% Premium-Fruchtsaftkategorie in den vorangegangenen 12 Monaten. Die erfassten Mengen deckten Premium-Fruchtsaft in allgemeinen Ladenkanälen ab. Für Premium-Saftproduzenten gibt das Mengenwachstum im allgemeinen Ladenhandel dem Einzelhandelsvertrieb eine spezifische Rolle bei der Expansion, neben der breiten Verkaufsbasis des Produktsegments.
Saftgetränke (bis zu 24% Saft) sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 3,7% über 2027–2032. Ihr Erschwinglichkeitsversprechen gibt Produzenten einen Weg zu Masseneinzelhändlern durch die Geschmacks- und Preiskombination des fertigen Getränks. Im Vereinigten Königreich unterliegen verpackte Saftgetränke der Soft Drinks Industry Levy, wenn sie zugesetzten Zucker und mindestens 5 g Gesamtzucker pro 100 Milliliter enthalten, trinkfertig oder verdünnt. Saft ohne anderen zugesetzten Zucker ist befreit, sodass Produzenten und Importeure einer formulierungsabhängigen Abgabe gegenüberstehen, die den Preisvorteil eines gesüßten Getränks ausgleichen kann. Der Wettbewerb um preissensible Käufer erfordert daher eine Rezeptur, deren endgültiger Regalpreis die jeweilige Abgabenbehandlung berücksichtigen kann.



Nach Verpackungstyp:
PET-Skalierung trifft auf Expansion der aseptischen ProduktionPET-Flaschen repräsentierten im Jahr 2026 einen Säftemarktanteil von 38,53%. Japans mittelgroße PET-Flaschen machten laut der Japan Soft Drink Association im Jahr 2025 677.107 Kiloliter der Fruchtsaftgetränkeproduktion aus. Mittelgroße PET-Flaschen waren das größte Behälterformat in Japans Fruchtsaftgetränkeproduktion 2025, vor Papiercontainern mit 375.348 Kilolitern. Für einen PET-Flaschenlieferanten richtet die Priorisierung mittlerer Formate die Entwicklungsarbeit auf Japans volumenstärkstes Fruchtsaftgetränke-Abfüllformat aus.
Aseptische Verpackungen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,1% über 2027–2032. Im Januar 2025 betrieb China Resources Beverage 3 aseptische Linien in Yixing und Chengdu für Tee, Pflaumensaft und andere Getränke, wobei Sidel die Systeme installierte. Die Linien produzierten 54.000 450-Milliliter-Flaschen pro Stunde und 27.000 1-Liter-Flaschen pro Stunde. Da die Linien auch Tee und andere Getränke abfüllen, ist Saft eines von mehreren Produkten auf gemeinsamer aseptischer Kapazität in diesen Werken.

Nach Kategorie:
Konventionelle Reichweite begleitet Bio-WachstumKonventioneller Saft war das größte Kategoriesegment mit einem Anteil von 68,3% am Produzenten-Verkaufswert im Jahr 2026. Produzenten, die in diesem Segment konkurrieren, können Beschaffung und Abfüllung auf wiederholbare, hochvolumige Rezepturen konzentrieren, anstatt auf ein zertifiziert-biologisches Angebot. Ein Eigenmarkenangebot kann diesen Ansatz auf das gesamte Sortiment eines Einzelhändlers ausweiten, sofern der Produzent dieselbe Saftspezifikation chargenübergreifend reproduzieren kann. Der kommerzielle Vorteil liegt in der Lieferung einer alltäglichen Saftspezifikation im großen Maßstab, mit weniger Spielraum zur Kostendeckung durch einen Zertifizierungsaufschlag.
Bio-Saft ist das am schnellsten wachsende Kategoriesegment mit einem prognostizierten CAGR von 5,3% über 2027–2032. Die US-Verbraucherverkäufe von biologisch haltbarem Saft und Getränken erreichten im Jahr 2025 laut der Organic Trade Association 1,52 Milliarden USD und wuchsen um 11,4%. Für einen Produzenten unterstützen diese Verkäufe die Entwicklung eines Bio-Sortiments innerhalb des haltbaren Kanals, anstatt die Zertifizierung als formatunabhängiges Verkaufsargument zu behandeln. Eine Bio-Linie, die auf diese US-Ausgaben abzielt, benötigt daher Verpackung und Verarbeitung, die Haltbarkeit ohne Kühlkette gewährleisten.
Nach Vertriebskanal:
Einzelhandelsreichweite und Restaurantnetzwerke prägen die NachfrageDer Außer-Haus-Handel war das größte Vertriebssegment und machte im Jahr 2026 70,76% des Saftproduzenten-Verkaufswerts aus. Suja Life berichtete, dass seine Produkte in den 52 Wochen bis zum 27. Dezember 2025 in mehr als 37.000 US-Geschäften in NIQ-erfassten Einzelhandelskanälen erhältlich waren. Dieser Fußabdruck umfasst das gesamte Getränkeportfolio von Suja Life, zu dem Suja Organic und Vive Organic Säfte gehören. Für Saftmarken innerhalb einer breiteren Getränkegruppe bietet ein gemessener Einzelhandels-Fußabdruck neuen Saftlinien einen Weg in die Regale durch etablierte Einzelhändlerbeziehungen.
Der Gastronomiebereich ist das am schnellsten wachsende Vertriebssegment mit einem prognostizierten CAGR von 4,05% über 2027–2032. Die kettenweiten Umsätze von Juice It Up stiegen im Jahr 2025 um mehr als 9% auf 54,5 Millionen USD, und das Unternehmen beendete das Jahr mit 99 Standorten. Das Umsatzmaß umfasste das breitere Menüangebot der Kette aus Säften, Smoothies, Açaí-Bowls und anderen Artikeln. Da die Marke fast vollständig franchisiert ist und ihre Standortanzahl um 6,5% gestiegen ist, erreicht ein Lieferant diesen Kanal durch Franchise-Neueröffnungen sowie durch Menünachfrage.
Geografische Analyse
Nordamerika Saftmarkt
Nordamerika hatte im Jahr 2026 einen Säftemarktanteil von 27,71% und war damit der größte regionale Markt nach Produzenten-Verkaufswert. Die US-Orangensaftimporte beliefen sich von Oktober 2025 bis Juli 2026 auf etwa 431 Millionen Gallonen in Einzelstärke-Äquivalent, was einem saisonalen Rückgang von 10% entspricht. Brasilien und Mexiko waren die wichtigsten Lieferanten in 2025/26 und machten zusammen etwa 90% des US-Orangensaft-Importvolumens aus. Für Importeure und Verarbeiter, die diese regionale Verkaufsbasis bedienen, konzentriert der erhebliche Handelskanal die Beschaffung auf 2 Länder, darunter einen wichtigen Lieferanten außerhalb Nordamerikas.
Saftmarkt Asien-Pazifik
Asien-Pazifik ist das am schnellsten wachsende regionale Segment mit einem prognostizierten CAGR von 4,6% über 2027–2032. Nongfu Spring berichtete, dass der Umsatz aus seinem Saftgetränkegeschäft im ersten Halbjahr 2026 um 14% im Jahresvergleich gestiegen ist.[2] Das Unternehmen berichtete, mehrere Produktspezifikationen zu verwenden, um die Nachfrage nach Clean-Label und Präzisionsernährung in diesem Geschäft zu bedienen. Separat lieferte Letone am 31. Mai 2026 eine zweite 612-Liter-HPP-Einheit für das jährliche 60.000-Tonnen-Premium-Frucht-und-Gemüsesaft-Projekt von Henan Zanyang Beverage Co., Ltd. in China. Die Lieferung vom 31. Mai folgte auf eine erste Einheit desselben Modells, die am 3. Januar 2026 geliefert wurde.
In Europa liefert Österreichs AUSTRIA JUICE, dessen verbleibende Anteile AGRANA im Oktober 2025 erwarb, Konzentrate, NFC-Säfte, Getränkebasen und natürliche Aromen, während die EU in den Teiljahresdaten MY 2025/26 Brasiliens wichtigstes Orangensaft-Zielland war. Die Exportrolle Südamerikas umfasst Brasiliens prognostizierte 973.276 Tonnen gefrorenes konzentriertes Orangensaft-Äquivalent bei 66 Brix für MY 2025/26. Ecuadors Passionsfrucht-Saft-Exportwert stieg von Januar bis Juli 2025 um 44% auf 13,45 Millionen USD gegenüber 9,36 Millionen USD von Januar bis Juli 2024. Im Nahen Osten und Afrika berichtete Almarai im Jahr 2025 über saudi-arabische Premium-Saftnachfrage, expandierende Gastronomie-Angebote und Abhängigkeit von importierten Früchten. Katars Verbrauchsteuer trat am 6. Juli 2026 für Säfte mit zugesetztem Zucker und konvertierbare Produkte mit Zucker oder Süßungsmitteln in Kraft und gab der Formulierung eine direkte steuerliche Konsequenz.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsordnungen werden aus der Perspektive von Nicht-Einzelhandels-Produzenten verglichen, die verpackte Saftprodukte im Inland verkaufen. US-amerikanische Verarbeiter benötigen schriftliche Gefahrenanalysen für jeden Safttyp und Gefahrenanalyse- und kritische Kontrollpunkt-Pläne (HACCP), wenn Gefahren vernünftigerweise wahrscheinlich sind. Der Eintrag für das Vereinigte Königreich behandelt die Zusammensetzungsregeln Englands und geplante optionale Saftänderungen im Rahmen der UK-EU-Vereinbarungen. Von Unternehmen werden noch keine detaillierten Änderungen erwartet, und der geplante Start Mitte 2027 bleibt Verhandlungen vorbehalten.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | Singapur | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration (FDA) | Lokale Lebensmittelrechtsbehörden in England | Gesundheitsministerium und Health Promotion Board für die Kennzeichnung | Ministerium für Landwirtschaft und Viehzucht (MAPA) | Gesundheitsministerium und kommunale Umweltgesundheitsbeauftragte |
| Wichtige Instrumente oder Ausrichtung | 21 CFR Teil 120; Regel für pasteurisierten Orangensaft, wirksam ab 19. August 2026 | Englands Fruchtsaft- und Nektarregeln von 2013; geplante optionale Saftkategorien | Lebensmittelverordnung 171(3); Nutri-Grade-Getränkeregeln; allgemeine Änderungen der Vorverpackungskennzeichnung | Dekret 12.709/2025; Saftregistrierungsanforderungen; begrenzte Übergangsregelung für geänderte Bezeichnungen | R. 146 Verpackungsangaben; vorgeschlagene R. 3337 Frontseiten-Kennzeichnungen |
| Kommerzielle Auswirkung | Gefahrenanalyse nach Safttyp und bedingter HACCP; pasteurisierter Orangensaft-Mindestwert von 10,5° auf 10° Brix gesenkt und zulässiger Anteil von Citrus reticulata oder Hybridsaft von 10% auf 15% nach Volumen erhöht | Reservierte Bezeichnungen, Zusammensetzungsstandards und zulässige Behandlungen in England | Aus Konzentrat verdünnten Saft in Buchstaben von mindestens 3 mm Höhe kennzeichnen; C/D-Frontmarkierungen obligatorisch und A/B-Markierungen optional auf betroffenen Vorverpackungen | Saft und Produktionsbetrieb registrieren; „integral” erfordert keinen zugesetzten Zucker und natürliche Konzentration, ausgenommen rekonstituierter, gesüßter, konzentrierter und dehydrierter Saft | Anwendbare Inhalts- und Zusammensetzungsangaben in der Nähe des Produktnamens auf der Hauptseite; zusätzliche zusammensetzungsabhängige Frontseiten-Kennzeichnungen vorgeschlagen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verbesserung | Verbesserung | Keine Änderung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | |||||
Die Verarbeitungskontrollen der Vereinigten Staaten und die reservierten Bezeichnungen Englands verankern die Compliance-Belastungen, während die in Kraft getretenen US-Orangensaftänderungen und die geplanten optionalen UK-Kategorien durch größere Formulierungsflexibilität einen Verbesserungsausblick unterstützen. Singapurs operative Getränkeklassen und die Änderungen der Vorverpackungskennzeichnung vom 30. Januar 2026 unterstützen die Kontinuität, ebenso wie Brasiliens Registrierungs- und „integral”-Pflichten mit einem 730-tägigen Übergang für Registrierungsinformationen ab dem 3. November 2025 für umbenannte Getränke. Südafrikas R.146 verlangt anwendbare Inhalts- und Zusammensetzungsangaben in der Nähe des Produktnamens auf der Hauptseite, während R.3337, am 21. April 2023 zur Kommentierung veröffentlicht, im Oktober 2026 ein Entwurf ohne Inkrafttreten war. Die vorgeschlagenen Frontseiten-Kennzeichnungen für vorverpackte Lebensmittel mit zugesetzten gesättigten Fetten, Zucker oder Natrium über Nährstoffgrenzwerten oder künstlichen Süßungsmitteln gemäß Verordnung 55(1) untermauern den Verschärfungsausblick.
Wertschöpfungskettenstufen
Der Vergleich folgt der Kartonversorgung, der Saftherstellung und -abfüllung sowie dem Markenvertrieb, um separate Quellen von Lieferanteneinnahmen zu identifizieren. Im Dezember 2025 brachten Tetra Pak und García Carrión einen 200-Milliliter Tetra Brik Aseptic Slim Leaf Saftkarton mit papierbasierter Barriere unter Don Simón in Spanien auf den Markt.[3] Tetra Pak beschrieb ihn als weltweit erste Saft-Portionspackung, die diese Barriere verwendet. Die Paarung zeigt, wie eine Materialänderung einen vorgelagerten Verpackungslieferanten mit dem Produzenten verbindet, der den abgefüllten Saft vermarktet.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Kartondesign und -versorgung | Verpackungslieferanten wie Tetra Pak | Kartonverkäufe | Qualifizierung einer neuen Barriere und Packungsspezifikation | Materialdesign mit dem Abfüllbetrieb des Saftproduzenten koordinieren |
| Saftherstellung und -abfüllung | Getränkeproduzenten und Abfüller wie García Carrión | Abgefüllte-Saft-Verkäufe | Durchführung eines Übergangs zu einer neuen Saftpackung | Packungseinführung mit Abfüllkapazitäten abstimmen |
| Markenmanagement und Vertrieb | Saftmarken-Portfolio-Betreiber wie Tropicana Brands Group; Getränkemarken- und Vertriebsbetreiber wie The Coca-Cola Company | Markenproduktverkäufe | Koordinierung von Markenoperationen und Partnervertrieb | Verantwortlichkeiten über eigene und Partneroperationen hinweg definieren |
| Quelle: Mordor Intelligence | ||||
Verpackungsverkäufe und abgefüllte-Saft-Verkäufe belohnen unterschiedliche Fähigkeiten, selbst innerhalb einer Produkteinführung. Eine papierbasierte Barriere schafft eine Rolle für den Verpackungslieferanten, während die Produktionsausführung bestimmt, ob der Saftproduzent diese Unterscheidung vermarkten kann. Der Markenvertrieb fügt einen dritten Einnahmepool hinzu, und die Chance des Kartonlieferanten hängt davon ab, dass Marken eine neue Barriere in wiederholte Käufe abgefüllter Packungen umwandeln.
Wettbewerbslandschaft
Marktkonzentration
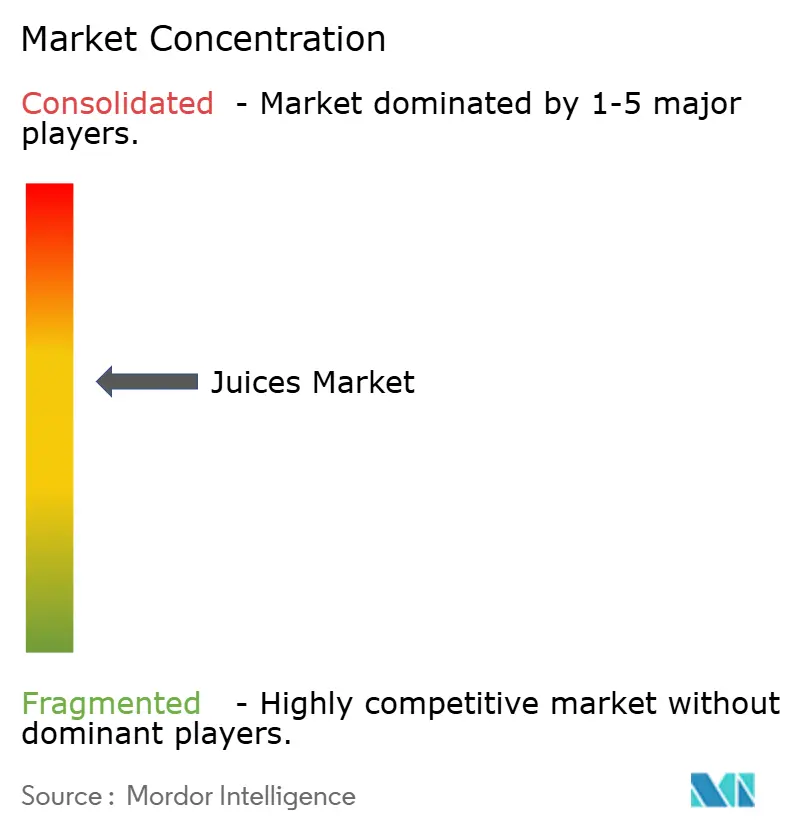
Die Branche hat eine mäßig fragmentierte Struktur, wobei große Getränkesysteme neben saftfokussierten Markenportfolios konkurrieren. The Coca-Cola Company betrieb Minute Maid im Jahr 2025 in Nordamerika, während Tropicana Brands Group ein Multi-Marken-Saftportfolio als Joint Venture zwischen PepsiCo Inc. und PAI Partners hielt. Keurig Dr Pepper Inc. berichtete für 2025 von einem unternehmensweiten Umsatz von mehr als 16 Milliarden USD und identifizierte Saft und Mott's innerhalb seines Getränkeportfolios. Suntory Holdings Ltd. war im Jahr 2025 die Muttergesellschaft von Suntory Beverage & Food Limited. Sein GB&I-Geschäft kündigte im Februar 2026 safthaltige Ribena Summer Fruits Squash- und trinkfertige Produkte für den britischen Lebensmitteleinzelhandel, Convenience- und Großhandels-Rollout ab dem 3. März an.
Tropicana Brands Group, ein Unternehmen für frische und gekühlte Getränke, schloss im Mai 2025 einen privaten Schuldenumtausch und eine Neufinanzierung von 400 Millionen USD ab. Der Jahresbericht 2025 von PepsiCo beschrieb Investitions- und Forderungsexponierungen im Zusammenhang mit dem Verkauf von Tropicana, Naked und anderen ausgewählten Saftmarken. Im August 2025 führte Tropicana Brands Group Tropicana Essentials ein, eine Mischung aus Orangen-, Apfel- und Birnensäften zu einem empfohlenen Preis von 3,89 USD pro 46-Flüssigunzen-Flasche über große US-Einzelhändler. Die Mischung bietet preissensiblen Haushalten eine Alternative zu Premium-Orangensaft.
Regionale Ergebnisse machen die Portfolio-Ausführung zu einem zentralen Wettbewerbsthema. Im Jahr 2025 sank das kombinierte Einheitenvolumen von Coca-Cola für Saft, Mehrwert-Milchprodukte und pflanzliche Getränke in Nordamerika um 2% und in Asien-Pazifik um 6%, stieg jedoch in Lateinamerika um 1%. Der Jahresbericht 2025 des Unternehmens besagte auch, dass das Unternehmen erwartet, dass seine Betriebe, Abfüllpartner und Vertragsmanufakturer Produktsicherheits- und Qualitätsstandards für alle Produkte erfüllen. Dies verbindet eine marktbezogene Herausforderung ungleichmäßiger regionaler Leistung mit einer betrieblichen Herausforderung der Verwaltung von Produktstandards über separate Produktionsbeziehungen hinweg. In EMEA stieg sein Einheitenvolumen 2025 insgesamt um 3%, während die kombinierte Kategorie Saft, Mehrwert-Milchprodukte und pflanzliche Getränke um 4% fiel, beides auf Basis des durchschnittlichen Tagesumsatzes.
Säfteindustrie-Marktführer
-
The Coca-Cola Company
-
Tropicana Brands Group
-
PepsiCo Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Holdings Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Säfte-Markt Unternehmen in diesem Bericht
- The Coca-Cola Company
- PepsiCo Inc.
- Tropicana Brands Group
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Nongfu Spring Co. Ltd.
- Britvic Limited
- Eckes-Granini Group GmbH
- Thai Beverage PCL
- Uni-President Enterprises Corp.
- Rauch Fruchtsäfte GmbH & Co OG
- The Kraft Heinz Company
- Tingyi (Cayman Islands) Holding Corp.
- Ocean Spray Cranberries Inc.
- Del Monte Pacific Ltd.
- Nestlé S.A.
- Suja Life LLC
- Bolthouse Farms Inc.
- Welch Foods Inc.
- The Campbell's Company
Neueste Industrielle Entwicklungen in Säfte-Markt
- Aug 2026: Der überarbeitete Standard der FDA für pasteurisierten Orangensaft trat am 19. August in Kraft und senkte die Mindestlöslichfeststoffe von 10,5° auf 10° Brix und erhöhte den zulässigen Anteil von Citrus reticulata oder Hybridsaft von 10% auf 15% nach Volumen.
- Jul 2026: Katars Verbrauchsteuer auf gesüßte Getränke trat am 6. Juli in Kraft und umfasst Säfte mit zugesetztem Zucker sowie konvertierbare Getränkeprodukte mit Zucker oder Süßungsmitteln, einschließlich Konzentrate und Pulver.
- Mai 2026: Letone lieferte am 31. Mai eine zweite 612-Liter-HPP-Sterilisierungseinheit für das jährliche 60.000-Tonnen-Premium-Frucht-und-Gemüsesaft-Projekt von Henan Zanyang Beverage Co., Ltd. in China.
Umfang und Methodik
Segmentierungsübersicht
| 100% Saft |
| Saftgetränke (bis zu 24% Saftanteil) |
| Saftkonzentrate |
| Nektare |
| Aseptikverpackungen |
| Glasflaschen |
| Metalldosen |
| PET-Flaschen |
| Einwegbecher und -beutel |
| Konventionell |
| Biologisch |
| Off-Trade | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle | |
| On-Trade |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | 100% Saft | |
| Saftgetränke (bis zu 24% Saftanteil) | ||
| Saftkonzentrate | ||
| Nektare | ||
| Nach Verpackungstyp | Aseptikverpackungen | |
| Glasflaschen | ||
| Metalldosen | ||
| PET-Flaschen | ||
| Einwegbecher und -beutel | ||
| Nach Kategorie | Konventionell | |
| Biologisch | ||
| Nach Vertriebskanal | Off-Trade | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| On-Trade | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Marktdefinition
- Kohlensäurehaltige Erfrischungsgetränke (CSDs) - Kohlensäurehaltige Erfrischungsgetränke (CSDs) bezeichnen alkoholfreie Getränke, die kohlensäurehaltig und typischerweise aromatisiert sind und gelöstes Kohlendioxid zur Erzeugung von Kohlensäure enthalten. Diese Getränke umfassen üblicherweise Cola, Zitronen-Limetten-, Orangen- und verschiedene fruchtaromatisierte Limonaden. Sie werden in Dosen, Flaschen oder als Zapfgetränk vermarktet.
- Säfte - Wir haben abgepackte Säfte berücksichtigt, die alkoholfreie Getränke umfassen, die aus Früchten, Gemüse oder einer Kombination davon gewonnen werden und in verschiedenen Verpackungsformaten wie Flaschen, Kartons oder Beuteln verarbeitet und versiegelt werden. Ausgenommen sind Frischsäfte; dieses Marktsegment umfasst kommerziell hergestellte und konservierte Säfte, häufig mit zugesetzten Konservierungsmitteln und Aromen.
- Trinkfertige (RTD) Tee- und Kaffeegetränke - Trinkfertige (RTD) Tee- und Kaffeegetränke sind vorverpackte, alkoholfreie Getränke, die gebrüht und zum sofortigen Genuss ohne weitere Verdünnung aufbereitet sind. RTD-Tee umfasst in der Regel verschiedene Teesorten, die mit Aromen und Süßungsmitteln angereichert werden und in Flaschen, Dosen oder Kartons erhältlich sind. Ähnlich verhält es sich mit RTD-Kaffee, der aus vorgebrühten Kaffeeformulierungen besteht, häufig mit Milch, Zucker oder Aromen gemischt und für den unterwegs-Konsum praktisch verpackt ist.
- Energydrinks - Energydrinks sind alkoholfreie Getränke, die darauf ausgelegt sind, einen schnellen Energie- und Wachheitsschub bereitzustellen. Sportgetränke hingegen sind Getränke, die zur Flüssigkeitszufuhr und Wiederauffüllung von Elektrolyten konzipiert sind, insbesondere nach körperlicher Belastung, Sport oder intensiver Aktivität.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kohlensäurehaltige Erfrischungsgetränke | Kohlensäurehaltige Erfrischungsgetränke (CSDs) sind eine Kombination aus kohlensäurehaltigem Wasser und Aromastoffen, gesüßt mit Zucker oder zuckerfreien Süßungsmitteln. |
| Standard-Cola | Standard-Cola ist definiert als der ursprüngliche Geschmack von Cola-Limonade. |
| Diät-Cola | Ein cola-basiertes Erfrischungsgetränk ohne oder mit geringen Mengen an Zucker. |
| Fruchtaromatisierte Kohlensäuregetränke | Ein kohlensäurehaltiges Getränk, das aus Fruchtsaft/Fruchtaroma mit kohlensäurehaltigem Wasser hergestellt wird und Zucker, Dextrose, Invertzucker oder Flüssigglukose einzeln oder in Kombination enthält. Es kann Schalenöl und Fruchtessenzen enthalten. |
| Saft | Saft ist ein Getränk, das durch Extraktion oder Pressen der in Früchten und Gemüse enthaltenen natürlichen Flüssigkeit gewonnen wird. |
| 100% Saft | Frucht-/Gemüsesaft, der aus Früchten in Form ihres Saftes hergestellt wird, ohne dass Wasser zur Auffüllung des Volumens hinzugefügt wird. Es ist nicht gestattet, Fruchtjoghurt Zucker, Süßungsmittel, Konservierungsmittel, Aromen oder Farbstoffe hinzuzufügen. |
| Saftgetränke (bis zu 24% Saftanteil) | Frucht-/Gemüsesaftgetränke mit bis zu 24% Frucht-/Gemüseextrakt. |
| Nektare (25–99% Saftanteil) | Säfte, die zwischen 25 und 99% Fruchtanteil enthalten können, wobei die gesetzlichen Mindestgrenzen je nach Fruchtart festgelegt sind. |
| Saftkonzentrate | Saftkonzentrate sind jene Saftformen, bei denen ein Großteil der Flüssigkeit entfernt wurde, was zu einem dicken, sirupartigen Produkt führt, das als Saftkonzentrat bekannt ist. |
| RTD-Kaffee | Abgepackte Kaffeegetränke, die in einer zubereiteten Form verkauft werden und zum Kaufzeitpunkt trinkfertig sind. |
| Eiskaffee | Eiskaffee ist eine kalte Kaffeeversion, üblicherweise eine Kombination aus heißem Espresso und Milch mit hinzugefügtem Eis. |
| Cold-Brew-Kaffee | Cold Brew, auch als Kaltwasserextraktion oder Kaltpressen bezeichnet, wird durch mehrstündiges Einweichen von gemahlenem Kaffee in Wasser bei Raumtemperatur hergestellt. |
| RTD-Tee | Trinkfertiger (RTD) Tee ist ein abgepacktes Teeprodukt, das ohne Brühen oder Zubereitung sofort konsumiert werden kann. |
| Eistee | Eistee ist ein Getränk aus Tee ohne Milch, aber mit Zucker und manchmal Fruchtaromen, der kalt getrunken wird. |
| Grüner Tee | Grüner Tee ist ein Teegetränk, das geistige Wachheit fördert, Verdauungsbeschwerden lindert und zur Gewichtsabnahme beiträgt. |
| Kräutertee | Kräuterteegetränke werden aus der Aufguss oder dem Absud von Kräutern, Gewürzen oder anderen Pflanzenmaterialien in heißem Wasser hergestellt. |
| Energydrink | Eine Art Getränk, das stimulierende Verbindungen enthält, meist Koffein, das als Mittel zur geistigen und körperlichen Stimulation vermarktet wird. Es kann kohlensäurehaltig oder nicht kohlensäurehaltig sein und kann auch Zucker, andere Süßungsmittel oder pflanzliche Extrakte unter zahlreichen möglichen Inhaltsstoffen enthalten. |
| Zuckerfreie oder kalorienarme Energydrinks | Zuckerfreie oder kalorienarme Energydrinks sind zuckerfreie, künstlich gesüßte Energydrinks mit wenigen oder keinen Kalorien. |
| Klassische Energydrinks | Klassische Energydrinks sind funktionelle Erfrischungsgetränke, die Inhaltsstoffe enthalten, die das Energieniveau des Verbrauchers steigern sollen. |
| Natürliche/Biologische Energydrinks | Natürliche/Biologische Energydrinks sind Energydrinks ohne künstliche Süßungsmittel und synthetische Farbstoffe. Stattdessen enthalten sie natürlich gewonnene Inhaltsstoffe wie grünen Tee, Yerba Mate und botanische Extrakte. |
| Energie-Shots | Ein kleines, aber hochkonzentriertes Energiegetränk, das große Mengen an Koffein und/oder anderen Stimulanzien enthält. Die Menge ist im Vergleich zu Energydrinks relativ gering. |
| Sportgetränke | Sportgetränke sind Getränke, die speziell für die schnelle Versorgung mit Flüssigkeit, Kohlenhydraten und Elektrolyten vor, während oder nach dem Sport konzipiert sind. |
| Isotonisch | Isotonische Getränke enthalten ähnliche Konzentrationen an Salz und Zucker wie der menschliche Körper und sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen, jedoch mit einem Anstieg der Kohlenhydrate. |
| Hypertonisch | Hypertonische Getränke haben eine höhere Konzentration an Salz und Zucker als der menschliche Körper. Sie werden am besten nach dem Sport getrunken, da es wichtig ist, den Glykogenspiegel nach dem Sport schnell wieder aufzufüllen. |
| Hypotonisch | Hypotonische Getränke sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen. Sie haben einen sehr geringen Kohlenhydratgehalt und eine geringere Konzentration an Salz und Zucker als der menschliche Körper. |
| Elektrolytangereichertes Wasser | Elektrolytwasser ist Wasser, dem elektrisch geladene Mineralien wie Natrium, Kalium, Kalzium und Magnesium zugesetzt wurden. |
| Proteinbasierte Sportgetränke | Proteinbasierte Sportgetränke sind jene Sportgetränke, denen Protein zugesetzt wurde, um die Leistung zu verbessern und den Muskelproteinabbau zu reduzieren. |
| On-Trade | On-Trade bezeichnet Orte, die Getränke zum sofortigen Verzehr vor Ort verkaufen, wie Bars, Restaurants und Kneipen. |
| Off-Trade | Off-Trade bezeichnet in der Regel Orte wie Getränkemärkte, Supermärkte und andere Orte, an denen das Getränk nicht sofort konsumiert wird. |
| Convenience-Store | Ein Einzelhandelsgeschäft, das der Öffentlichkeit einen bequemen Standort bietet, um schnell eine breite Palette von Verbrauchsgütern und Dienstleistungen zu kaufen, im Allgemeinen Lebensmittel und Kraftstoff. |
| Fachgeschäft | Ein Fachgeschäft ist ein Laden/Geschäft, das eine tiefe Auswahl an Marken, Stilen oder Modellen innerhalb einer relativ engen Warenkategorie führt. |
| Online-Einzelhandel | Online-Einzelhandel ist eine Form des E-Commerce, bei der ein Unternehmen Waren oder Dienstleistungen direkt über eine Website an Verbraucher verkauft. |
| Aseptische Verpackung | Aseptische Verpackung bezeichnet das Abfüllen eines kalten, handelsüblich sterilen Produkts unter sterilen Bedingungen in einen vorsterilisierten Behälter und Verschluss unter sterilen Bedingungen, um eine Versiegelung zu bilden, die Mikroorganismen wirksam ausschließt. Dazu gehören Tetra Paks, Kartons, Beutel usw. |
| PET-Flasche | PET-Flasche bezeichnet eine Flasche aus Polyethylenterephthalat. |
| Metalldosen | Metallbehälter aus Aluminium oder verzinntem oder verzinktem Stahl, die üblicherweise für die Verpackung von Lebensmitteln, Getränken oder anderen Produkten verwendet werden. |
| Einwegbecher | Einwegbecher bezeichnet einen Becher oder anderen Behälter, der für den einmaligen Gebrauch zum Servieren von Getränken wie Wasser, Kaltgetränken, Warmgetränken und alkoholischen Getränken konzipiert ist. |
| Generation Z | Eine Bezeichnung für die Gruppe von Personen, die in den späten 1990er und frühen 2000er Jahren geboren wurden. |
| Millennial | Jede Person, die zwischen 1981 und 1996 geboren wurde (23 bis 38 Jahre alt im Jahr 2019), gilt als Millennial. |
| Taurin | Taurin ist eine Aminosäure, die die Immungesundheit und die Funktion des Nervensystems unterstützt. |
| Bars und Kneipen | Eine Trinkstätte, die über eine Lizenz zum Ausschank alkoholischer Getränke zum Verzehr vor Ort verfügt. |
| Café | Eine Gastronomieeinrichtung, die Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten anbietet. |
| Unterwegs | Es bedeutet, etwas zu tun/zu erledigen, während man beschäftigt ist, ohne die Pläne dafür zu ändern. |
| Internetdurchdringung | Die Internetdurchdringungsrate entspricht dem Prozentsatz der Gesamtbevölkerung eines bestimmten Landes oder einer bestimmten Region, der das Internet nutzt. |
| Verkaufsautomat | Ein Automat, der kleine Artikel wie Lebensmittel, Getränke oder Zigaretten ausgibt, wenn eine Münze oder ein Token eingeworfen wird. |
| Discountgeschäft | Ein Discountgeschäft oder Discounter bietet ein Einzelhandelsformat, bei dem Produkte grundsätzlich zu Preisen verkauft werden, die unter einem tatsächlichen oder angenommenen „Vollpreis” liegen. Discounter setzen auf Masseneinkauf und effiziente Distribution, um die Kosten niedrig zu halten. |
| Clean Label | Clean-Label-Getränke sind Getränke, die aus wenigen Zutaten natürlichen Ursprungs bestehen und nicht oder nur leicht verarbeitet sind. |
| Koffein | Eine Alkaloidsverbindung, die ein Stimulans des Zentralnervensystems ist. Es wird hauptsächlich zur Freizeitgestaltung eingesetzt, als mildes kognitives Verstärkungsmittel zur Steigerung von Wachheit und Aufmerksamkeitsleistung. |
| Extremsport | Actionsport, Abenteuersport oder Extremsport sind Aktivitäten, bei denen ein hohes Maß an Risiko wahrgenommen wird. |
| Hochintensives Intervalltraining | Es umfasst mehrere Runden, die zwischen mehreren Minuten hochintensiver Bewegungen, die die Herzfrequenz auf mindestens 80% der maximalen Herzfrequenz deutlich erhöhen, und kurzen Phasen mit geringerer Intensität wechseln. |
| Haltbarkeit | Der Zeitraum, in dem ein Artikel verwendbar, konsumierbar oder verkäuflich bleibt. |
| Cream Soda | Cream Soda ist ein süßes Erfrischungsgetränk. Generell mit Vanille aromatisiert und auf der Basis des Geschmacks eines Eisbechers. |
| Root Beer | Root Beer ist ein süßes nordamerikanisches Erfrischungsgetränk, das traditionell aus der Wurzelrinde des Sassafrasbaums Sassafras albidum oder der Rebe Smilax ornata als primärem Aromastoff hergestellt wird. Root Beer ist typischerweise, aber nicht ausschließlich, alkoholfrei, koffeinfrei, süß und kohlensäurehaltig. |
| Vanillelimonade | Ein kohlensäurehaltiges Erfrischungsgetränk mit Vanillearoma. |
| Laktosefrei | Ein Produkt, das keine Milch oder Milchprodukte von Kühen, Schafen oder Ziegen enthält. |
| Koffeinfreie Energydrinks | Koffeinfreie Energydrinks setzen auf andere Inhaltsstoffe, um Energie zu liefern. Beliebte Optionen umfassen Aminosäuren, B-Vitamine und Elektrolyte. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG DER SCHLÜSSELVARIABLEN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren mit verfügbaren historischen Marktzahlen abgeglichen. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: AUFBAU EINES MARKTMODELLS: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums für jedes Land konstant.
- Schritt 3: VALIDIERUNG UND ABSCHLUSS: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erhalten.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




