
Insurtech-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.34 Billionen US-Dollar |
| Marktgröße (2031) | 2.44 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.72 % |
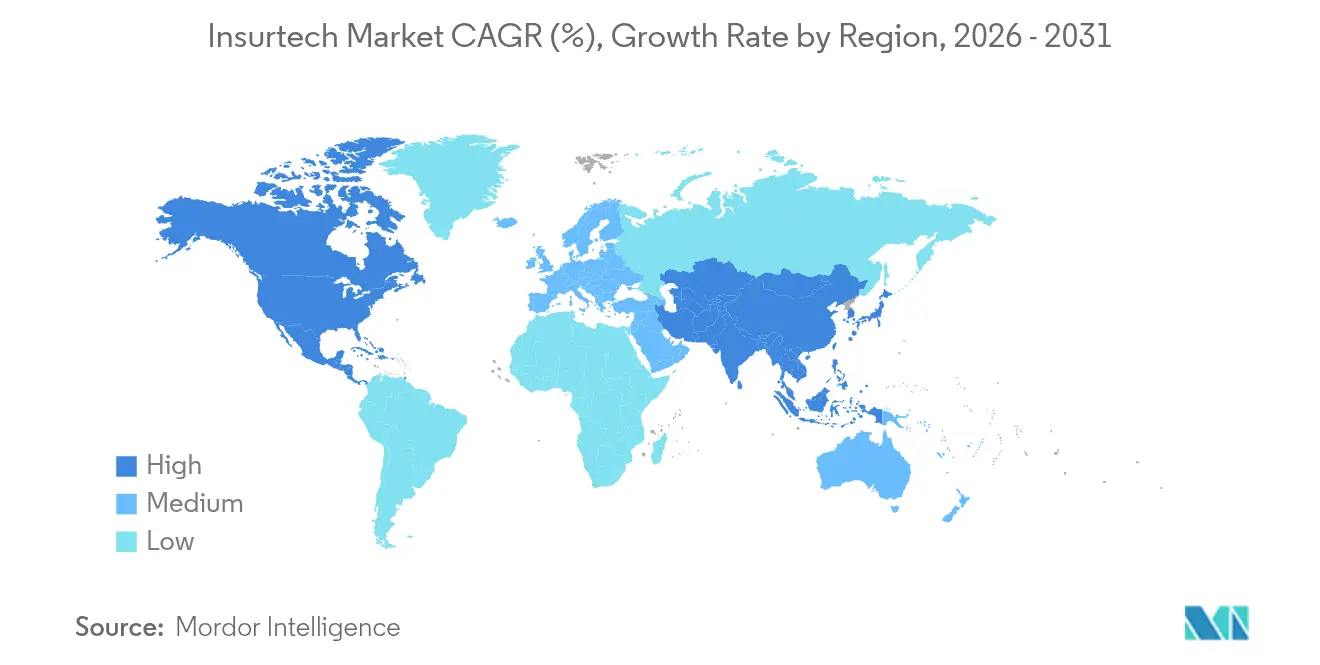
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
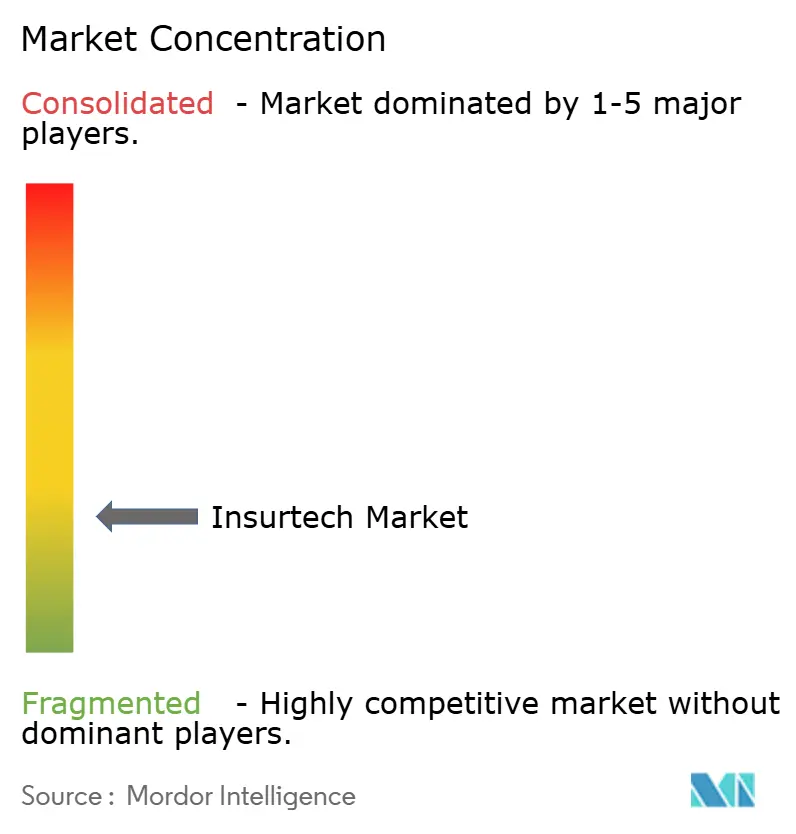
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Insurtech-Marktanalyse von Mordor Intelligence
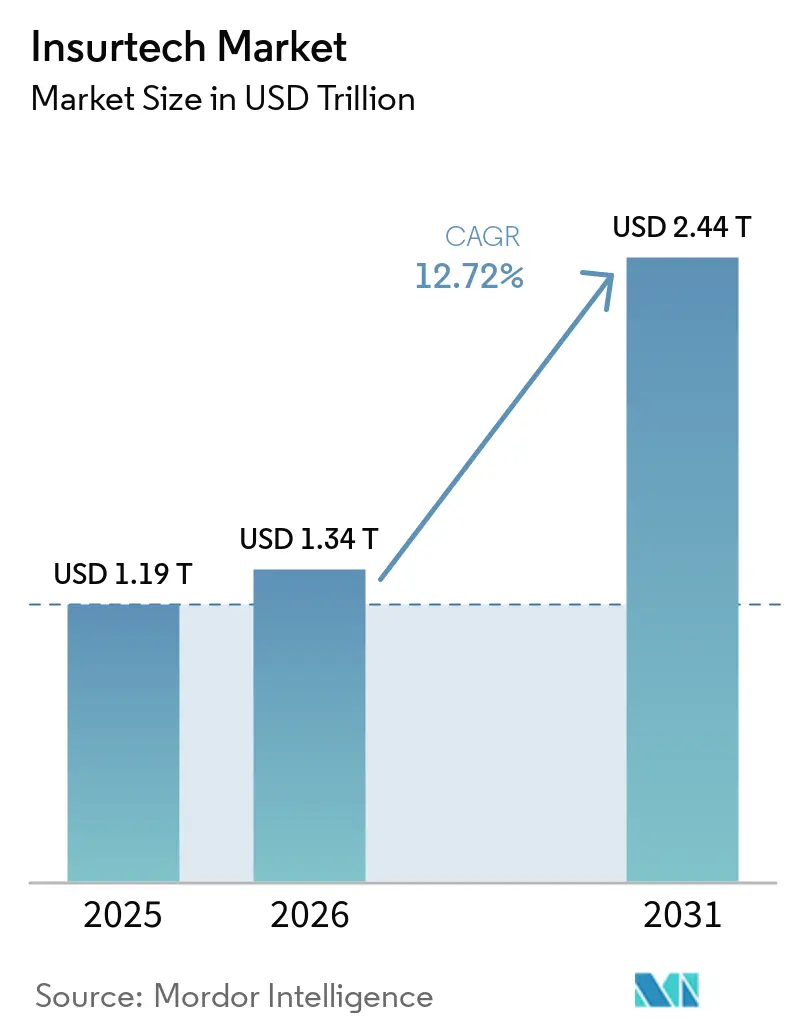
Die Insurtech-Marktgröße soll von 1,19 Bio. USD im Jahr 2025 auf 1,34 Bio. USD im Jahr 2026 steigen und bis 2031 2,44 Bio. USD erreichen, mit einer CAGR von 12,72 % über den Zeitraum 2026–2031.
Das starke Wachstum spiegelt einen strukturellen Wandel in der Art und Weise wider, wie Versicherer Policen gestalten, vertreiben und betreuen, da digitale Erlebnisse als Standard gelten. Cloud-native Migrationen, KI-gestütztes Underwriting und eingebettete Versicherungen haben sich von Pilotinitiativen zu Unternehmensstandards entwickelt, wodurch Versicherer Betriebskosten senken, die Markteinführungsgeschwindigkeit verbessern und neue Kundensegmente erschließen können. Regulatorische Sandboxes in mehr als einem Dutzend Rechtsordnungen haben die Einführung von Lösungen beschleunigt, während strategische Partnerschaften mit Mobilitäts- und IoT-Plattformen die Risikobewertung in den Bereichen Kfz und Sachversicherung neu definieren. Die Wettbewerbsdifferenzierung beruht nun auf Datenzugang, Plattformagilität und der Fähigkeit, Versicherungsschutz nahtlos in versicherungsfremde Kaufprozesse einzubetten, und nicht mehr allein auf der Bilanzsumme.
Wichtigste Erkenntnisse des Berichts
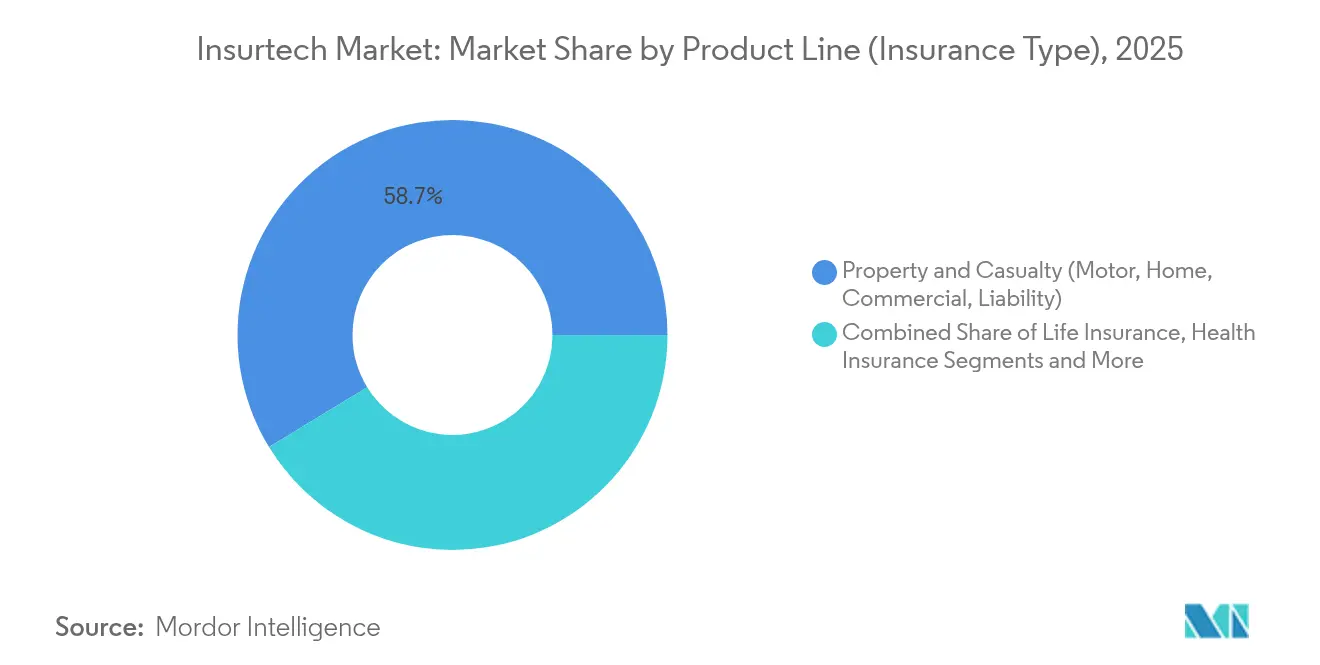
- Nach Produktlinie führte Sach- und Haftpflichtversicherung mit 58,73 % des globalen Insurtech-Marktanteils im Jahr 2025, während Spezialsparten voraussichtlich bis 2031 die höchste CAGR von 18,63 % verzeichnen werden.
- Nach Vertriebskanal hielten traditionelle Agenten/Makler im Jahr 2025 einen Umsatzanteil von 40,62 % am Insurtech-Markt, während eingebettete Versicherungsplattformen bis 2031 mit einer CAGR von 16,78 % wachsen.
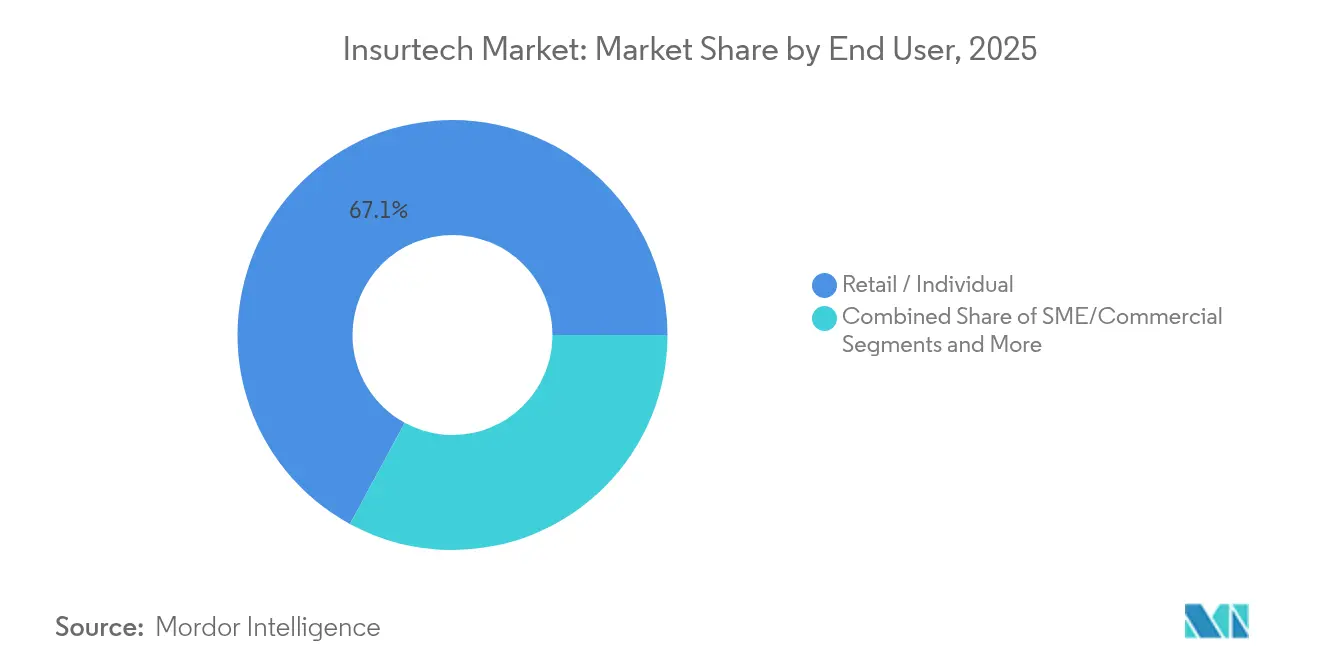
- Nach Endnutzer entfielen 67,08 % der Nachfrage am globalen Insurtech-Markt im Jahr 2025 auf Privat-/Einzelpolicen; das KMU-/Gewerbesegment wird voraussichtlich bis 2031 mit einer CAGR von 15,18 % wachsen.
- Nach Region dominierte Nordamerika im Jahr 2025 mit 37,25 % den Insurtech-Markt, während der asiatisch-pazifische Raum zwischen 2026 und 2031 die höchste CAGR von 16,25 % erzielen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung von KI und maschinellem Lernen für Underwriting und Schadenbearbeitung | 3.2% | Global, mit Nordamerika und Europa als Vorreiter | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach personalisierten, bedarfsorientierten Versicherungsprodukten | 2.8% | Global, besonders stark in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Migration zu Cloud-nativen Kernsystemen | 2.1% | Global, mit Europa und Nordamerika an der Spitze | Mittelfristig (2–4 Jahre) |
| Regulatorische Sandboxes beschleunigen Produkteinführungen | 1.5% | Europa, Asien-Pazifik, ausgewählte nordamerikanische Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Daten- partnerschaften mit Mobilitäts- und IoT-Plattformen | 1.8% | Global, mit Europa als Vorreiter aufgrund des regulatorischen Rahmens | Langfristig (≥ 4 Jahre) |
| Schnelles Wachstum eingebetteter Vertriebsmodelle | 2.4% | Global, mit Asien-Pazifik als Region mit der höchsten Akzeptanz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung von KI und maschinellem Lernen für Underwriting und Schadenbearbeitung
KI-gestützte Entscheidungsmaschinen automatisieren heute große Teile der Policenausstellung und der Schadentriage, verkürzen die durchschnittlichen Bearbeitungszeiten und verbessern die Vorhersagegenauigkeit. Swiss Re berichtete, dass die Verlagerung seiner Schadenanalyse auf Microsoft Azure die Mehrheit der Infrastrukturautomatisierung ermöglichte und die Bewertungszeit halbierte. Versicherer, die überwachtes Lernen auf proprietären Datensätzen beherrschen, gewinnen verteidigungsfähige Underwriting-Vorteile und zwingen Wettbewerber, ihre Datentechnik-Roadmaps zu beschleunigen. Die Technologie erschließt auch neue Produkte mit kurzer Laufzeit, wie nutzungsbasierte Mobilitätsversicherungen, da Risiken in Echtzeit bepreist werden können. Da Regulierungsbehörden mit erklärbaren Modellen vertrauter werden, wird die KI-Durchdringung voraussichtlich am schnellsten in den Bereichen Privat-Kfz, Kleingewerbe und Cyber-Versicherungen steigen. Anbieter-Ökosysteme, die vortrainierte Modelle auf Cloud-Marktplätzen anbieten, senken die Adoptionsbarrieren weiter.
Wachsende Nachfrage nach personalisierten, bedarfsorientierten Versicherungsprodukten
Verbraucher erwarten zunehmend, dass Versicherungen E-Commerce-Kaufprozessen ähneln, bei denen Deckungssummen und Laufzeiten so einfach ausgewählt werden können wie das Hinzufügen von Artikeln in einen Warenkorb. Die Partnerschaft von Allianz mit Cosmo Connected bettet Unfallschutz in vernetzte Helme für eine feste monatliche Gebühr ein und veranschaulicht, wie IoT-Daten eine automatische Policenaktivierung ohne Papierkram auslösen können [1]. Parametrische Produkte füllen ebenfalls Lücken in den Bereichen Reise, Landwirtschaft und Klimarisiko, da sie bei Erreichen vordefinierter Auslöser auszahlen und langwierige Schadenregulierungen umgehen. Marktplätze, die ergänzende Mehrwertdienste wie Gesundheitscoaching oder Cyber-Monitoring bündeln, verzeichnen höhere Erneuerungsraten, da die Angebote alltägliche Bedürfnisse ansprechen. Dieser Wandel zwingt Versicherer, ihre Legacy-Policenverwaltungssysteme neu zu gestalten, damit Zusatzleistungen und Deckungssummen dynamisch angepasst werden können, weg von statischen Jahresverträgen.
Zunehmende Migration zu Cloud-nativen Kernsystemen
Die Modernisierung von Kernsystemen ist zu einem operativen Gebot geworden, da CFOs zweistellige Kosteneinsparungen anstreben und CIOs elastische Rechenkapazitäten für die Skalierung von KI verfolgen. Lincoln Financial Group schloss die schrittweise Migration von 120 On-Premise-Systemen auf eine Multi-Cloud-Architektur in weniger als zwei Jahren ab. AXA Deutschland erzielte nach Abschluss seiner Cloud-Migration eine um 25 % schnellere Stapelverarbeitung und bewies damit, dass regulierte Unternehmen strenge Datenhaltungsvorschriften einhalten und gleichzeitig moderne DevSecOps-Pipelines nutzen können [2]. Schnellere Umgebungsbereitstellungen beschleunigen Produkteinführungen und ermöglichen es Teams, Deckung und Preisgestaltung wöchentlich statt vierteljährlich anzupassen. Die Cloud-Einführung erleichtert auch grenzüberschreitende Rollouts, da Microservices in mehreren Rechtsordnungen wiederverwendet werden können, ohne die Infrastruktur zu duplizieren. Im Prognosezeitraum riskieren Versicherer ohne Cloud-native Kernsysteme nicht wettbewerbsfähige Aufwandsquoten.
Regulatorische Sandboxes beschleunigen Produkteinführungen
Versicherungsaufsichtsbehörden setzen zunehmend auf Sandbox-Regelungen, um Innovation zu fördern, ohne den Verbraucherschutz zu gefährden. Die Sandbox der britischen Finanzaufsichtsbehörde nahm 2025 drei neue Insurtechs auf und ermöglichte begrenzte Pilotprojekte unter aufsichtsbehördlicher Aufsicht. In den Vereinigten Staaten bietet die Insurance Innovation Sandbox des Bundesstaates Kentucky zeitlich begrenzte regulatorische Erleichterungen und zieht Start-ups an, die bundesweite Expansionswege suchen [3]. Sandbox-Kohorten erhalten in der Regel schneller vollständige Lizenzen, da Regulierungsbehörden sich während der Testphasen mit den Produktdesigns vertraut machen. Erfolgreiche Rahmenbedingungen fördern gegenseitige Vereinbarungen, die es Unternehmen ermöglichen, genehmigte Modelle grenzüberschreitend zu übertragen und damit die Markteinführungszeiten zu verkürzen. Da mehr Rechtsordnungen Innovationswege formalisieren, wird das regulatorische Risiko weniger zum Engpass bei der Skalierung digital-nativer Angebote.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Integration von Legacy-Kernsystemen | -2.1% | Global, besonders ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische und Compliance-Fragmentierung | -1.8% | Global, mit grenzüberschreitenden Betrieben am stärksten betroffen | Langfristig (≥ 4 Jahre) |
| Kapazitätsengpässe in der Rückversicherung für MGAs | -1.4% | Nordamerika und Europa, mit Ausbreitung auf andere Regionen | Kurzfristig (≤ 2 Jahre) |
| Investorenwende von "Wachstum um jeden Preis" zur Rentabilität | -2.3% | Global, mit Risikokapitalmärkten am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Legacy-Kernsystemen
Jahrzehnte alte Mainframes verfügen oft über keine modernen APIs, was den Echtzeit-Datenaustausch teuer und risikoreich macht. Versicherer stehen daher vor einem Kompromiss zwischen vollständigem Ersatz und schrittweisen Wrap-and-Renew-Ansätzen. Fehlgeschlagene Konvertierungen können die Policenausstellung oder Schadenzahlungen verzögern, das Kundenvertrauen untergraben und die Aufmerksamkeit der Regulierungsbehörden auf sich ziehen. Integrationsprojekte verursachen auch versteckte Kosten, wenn Datenherkunft und Prüfpfade aus Compliance-Gründen erhalten werden müssen. Infolgedessen gehen einige etablierte Unternehmen Partnerschaften mit Greenfield-Einheiten ein, anstatt ihre Kernsysteme zu renovieren, was den digitalen Wandel im Mutterkonzern verlangsamt.
Regulatorische und Compliance-Fragmentierung
Im Gegensatz zum Bankwesen fehlt der Versicherungsbranche ein globales Basel-ähnliches Abkommen, sodass Kapital-, Solvenz- und Vertriebsregeln stark voneinander abweichen. Unternehmen, die in mehrere Rechtsordnungen expandieren, müssen Policentexte, Offenlegungsformate und Beschwerdeprozesse länderspezifisch anpassen, was die Servicekosten erhöht. Datenlokalisierungsgesetze erschweren Multi-Cloud-Deployments zusätzlich, da Kundendaten innerhalb nationaler Grenzen gespeichert werden müssen. Kleine Insurtechs leiten häufig Ressourcen von der Produktentwicklung zur Rechtsberatung um, was die Innovationsgeschwindigkeit verringert. Der Harmonisierungsfortschritt bleibt langsam, was darauf hindeutet, dass die Compliance-Belastung langfristig bestehen bleiben wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktlinie:
Spezialsparten übertreffen das Wachstum reifer Schaden- und UnfallversicherungenSach- und Haftpflichtversicherung dominierte den Umsatz mit einem Insurtech-Marktanteil von 58,73 % im Jahr 2025, was auf die fest verankerte Nachfragebasis im Kfz- und Wohngebäudebereich zurückzuführen ist. Dennoch wird für Spezialsparten – darunter Cyber-, Tier-, Marine- und Reiseversicherung – bis 2031 eine CAGR von 18,63 % prognostiziert, was den schnellsten inkrementellen Prämienzuwachs darstellt. Eingebettete IoT-Sensoren und parametrische Auslöser ermöglichen es Spezialprodukten, traditionelle Schadenregulierungsverzögerungen zu umgehen und überlegene Kundenerlebnisse zu schaffen, die höhere Margen erzielen. Versicherer wie AXA XL haben bereits generative KI-Cyberdeckungen eingeführt, um Datenvergiftungsrisiken aus unternehmensweiten KI-Einführungen abzudecken. Da Nischenrisiken zunehmen, können Spezialinnovatoren überproportionale Marktanteilsgewinne erzielen, was darauf hindeutet, dass die globale Insurtech-Marktgröße für diese Sparten im Prognosezeitraum erheblich wachsen wird.
Etablierte Sach- und Haftpflichtversicherer nutzen inzwischen Telematik, um die Preisgenauigkeit zurückzugewinnen, doch ihre umfangreichen Altbestände schaffen Change-Management-Hindernisse. Lebens- und Krankenversicherer erproben beschleunigtes Underwriting auf Cloud-Plattformen, doch strengere Sterblichkeits- und Morbiditätsvorschriften bremsen das Tempo im Vergleich zu nicht regulierten Spezialdeckungen. Rückversicherer kooperieren zunehmend mit Cyber-MGAs, um proprietäre Schadendatensätze zu sammeln und die Genauigkeit der Portfoliomodellierung zu verbessern. Angesichts der divergierenden Wachstumskurven könnten Investoren ihre Kapitalallokationen in Richtung Spezialversicherer verlagern, die robuste Risikokontrollen und skalierbare Vertriebsrahmen nachweisen.

Nach Vertriebskanal:
Eingebettete Modelle fordern die Dominanz von Agenten herausTraditionelle Agenten/Makler hielten im Jahr 2025 noch immer 40,62 % der Prämien und bewiesen damit, dass beziehungsbasierte Beratung weiterhin geschätzt wird. Eingebettete Kanäle sollen jedoch mit einer CAGR von 16,78 % wachsen und sich als struktureller Wachstumsmotor des Insurtech-Marktes positionieren. E-Commerce-, Flugticket- und Mitfahrdienst-Apps integrieren nun Ein-Klick-Versicherungsschutz und verkürzen die Angebots-bis-Abschluss-Zeiten im Vergleich zu manuellen Prozessen erheblich. Digitale Makler ergänzen diese Entwicklung, indem sie API-Brücken bereitstellen, die mehrere Versicherungsangebote innerhalb von Partnerplattformen anzeigen und die Abschlussraten verbessern, ohne den Kaufprozess zu belasten. Während Direktvertriebsportale in standardisierten Sparten an Bedeutung gewinnen, haben sie Schwierigkeiten bei komplexen gewerblichen Risiken, bei denen Beratungstiefe wichtig ist, was Agenten relevant hält.
Aggregatoren und Marktplätze nutzen Transparenzvorschriften, um den Preiswettbewerb zu fördern, doch ihre provisionsbasierten Geschäftsmodelle laden zur Disintermediation durch Versicherer ein, die eigene digitale Vertriebskanäle aufbauen. Banken beleben die Bancassurance durch In-App-Angebote, die an Kontotransaktionsauslöser geknüpft sind, und erweitern den Vertrieb ohne Filialnetze. Für Versicherer mindert die Kanalvielfalt das Konzentrationsrisiko und erfasst inkrementelle Daten an jedem Kundenkontaktpunkt. Die dem eingebetteten Vertrieb zugeschriebene Insurtech-Marktgröße soll daher erheblich steigen, auch wenn der absolute Agenturumsatz im Gleichschritt mit der allgemeinen Prämienexpansion weiter wächst.
Nach Endnutzer:
KMUs entwickeln sich zu Katalysatoren der digitalen AkzeptanzPrivat-/Einzelversicherungsnehmer generierten 67,08 % der Prämien im Jahr 2025 und unterstreichen damit den überproportionalen Beitrag des Privatkundengeschäfts. Dennoch ist das KMU-/Gewerbesegment auf Kurs für eine CAGR von 15,18 %, da vertikale SaaS-Integrationen die Akquisitionskosten für Policen unter 5.000 USD Jahresprämie erheblich senken. Cloud-Buchhaltungsplattformen und E-Commerce-Suiten betten Haftpflicht- oder Versandversicherungen bei der Rechnungserstellung ein und machen den Versicherungsabschluss von einem nachträglichen Gedanken zu einem festen Bestandteil des Arbeitsablaufs. Für Großunternehmen bieten Captive-Programme und Risikoanalyseplattformen Selbstversicherungseffizienzen, begrenzen jedoch das Wachstum der Drittprämien und lenken die Versicherungsstrategien auf mittelständische Nischen.
KMU mangelte es historisch gesehen an maßgeschneiderten Produkten aufgrund spärlicher Schadendaten, doch IoT-Geräte und Open-Banking-Feeds liefern nun Underwriting-Signale, die parametrische und nutzungsbasierte Konstrukte ermöglichen. Eingebettete Versicherer, die mit Point-of-Sale-Anbietern kooperieren, können tägliche Mikroprämien sichern und so den Cashflow im Vergleich zu jährlichen Pauschalrechnungen glätten. Auch staatliche Stellen experimentieren mit der digitalen Beschaffung von Infrastruktur- und Ernteschadendeckungen und schaffen damit öffentliche Referenzpunkte für die Akzeptanz des Insurtech-Marktes. Im Prognosezeitraum werden Plattformen, die fragmentierte KMU-Nachfrage bündeln können, voraussichtlich einen wachsenden globalen Insurtech-Marktanteil durch datengestützte Preisgestaltung gewinnen.
Geografische Analyse
Insurtech-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Insurtech-Marktanteil von 37,25 % und profitierte dabei von tiefen Risikokapitalpools und etablierten Innovationszentren. Der regulatorische Wettbewerb auf Bundesstaatsebene, exemplarisch verdeutlicht durch die Kentucky Insurance Innovation Sandbox, beschleunigt Pilotprojekte, die nach erfolgreichen Proof-of-Concept-Ergebnissen und Erfüllung der Solvenzkriterien häufig auf nationaler Ebene ausgeweitet werden. US-amerikanische Kfz-Versicherer gehören zu den frühen Anwendern von Telematik, während kanadische Versicherungsträger Cloud-native Policenverwaltungssysteme einsetzen, um die geografische Dienstleistungsstreuung zu überwinden. Die Fusionen- und Übernahmeaktivität nimmt zu, da etablierte Unternehmen Kompetenzen zukaufen; der Erwerb von Next Insurance durch Munich Re für 2,6 Milliarden USD markierte im Jahr 2025 eine bemerkenswerte Expansion in das US-amerikanische Erstversicherungsgeschäft. Obwohl die Marktreife das nominale Wachstum begrenzt, steigern nordamerikanische Versicherungsträger ihre Rentabilität durch die Reduzierung von Betriebskosten sowie durch Cross-Selling ergänzender Cyber- und Identitätsschutz-Pakete.
Insurtech-Markt Asien-Pazifik
Der asiatisch-pazifische Raum, der bis 2031 voraussichtlich jährlich um 16,25 % wachsen wird, profitiert von einer hohen Smartphone-Durchdringung, staatlich geförderten fintech-Strategien und einem geringen Ballast durch Altsysteme. China und Indien haben die Obergrenzen für ausländische Beteiligungen liberalisiert und ermutigen damit globale Versicherer, KI-gestützte Zeichnungsmaschinen auf Hyperscale-Clouds mit regionalen Rechenzentren zu lokalisieren. Die Monetary Authority of Singapore betreibt eine klar definierte Sandbox und vergibt digitale Komposit-Lizenzen, die Leben, Schaden und Gesundheit abdecken, was die regionale Skalierung beschleunigt. Japanische Versicherungsträger begegnen dem Langlebigkeitsrisiko mit KI-gestützter Rentenpreisgestaltung, und südkoreanische Plattformen integrieren nutzungsbasierte Mobilitätsversicherungen in Ride-Hailing-Super-Apps. Die geringe Versicherungsdurchdringung lässt erheblichen Spielraum für Erstkäufer, sodass eingebettete Mikropolicen, die zusammen mit E-Commerce-Käufen verkauft werden, das Volumen auch bei bescheidenen Ticketgrößen steigern.
Insurtech-Markt Europa
Europa verzeichnet ein stetiges einstelliges Wachstum, das durch DSGVO-konforme Datenverwaltungsrahmen gestützt wird, welche lokalen Insurtechs Glaubwürdigkeit in Datenschutzfragen verleihen. Der bevorstehende EU-Datenakt wird einen standardisierten Fahrzeugdatenzugang vorschreiben und damit die Produktinnovation im Bereich Telematik weiter vorantreiben. Das Vereinigte Königreich verfolgt nach dem Brexit regulatorische Agilität, ermöglicht schnellere Produktzulassungen und bleibt gleichzeitig Solvency-II-äquivalent für grenzüberschreitende Kapitalentlastung. Die industrielle Basis Deutschlands treibt die Nachfrage nach fortschrittlichen Gewerbe- und Cyberrisikolösungen an, während der umfangreiche Privatkundenmarkt Frankreichs Skaleneffekte für verhaltensbasierte Preisgestaltung unterstützt. Da die ESG-Offenlegungsvorschriften strenger werden, entwickeln europäische Versicherungsträger parametrische Klimarisikodeckungen für die Landwirtschaft und Projekte im Bereich erneuerbare Energien und schaffen damit exportierbare Rahmenwerke für andere Regionen.
Insurtech-Markt Naher Osten und Afrika sowie Südamerika
Südamerika sowie der Nahe Osten und Afrika befinden sich noch in einem frühen, aber vielversprechenden Stadium. Mobile-Money-Ökosysteme in Brasilien, Kenia und Nigeria bündeln zunehmend Mikro-Unfall- und Krankenhaustagegeldprodukte und überspringen dabei traditionelle Agenturnetze. Staatliche Zahlungsplattformen für Direktzahlungen an Bürger bieten sofortige Prämieneinzugsschienen und reduzieren das Risiko von Kleinstbetragsangeboten. Staatliche Risikopools in der Karibik und Ostafrika setzen parametrische Hurrikan- und Dürrelösungen ein, die Notfallfonds innerhalb von 24 Stunden auslösen, und validieren damit den Proof of Concept für breitere Katastrophenmärkte. Internationale Entwicklungsorganisationen übernehmen häufig die Mitversicherung früher Portfolios und ermutigen private Versicherungsträger zum Markteintritt, sobald die Schadenhäufigkeitsmodelle ausgereift sind.
Regulatorisches Umfeld
Das regulatorische Umfeld für Insurtech verschärft sich in den Bereichen KI-Governance, operative Resilienz und aufsichtsrechtliche Überwachung, während weiterhin Innovationspfade wie Sandboxes erhalten bleiben. In der Europäischen Union klassifiziert das KI-Gesetz (Verordnung (EU) 2024/1689) bestimmte KI-Anwendungen im Versicherungswesen, einschließlich Risikobewertung und Preisgestaltung in der Lebens- und Krankenversicherung, als Hochrisiko. Diese Einordnung drängt Versicherer und Insurtech-Anbieter zu einer stärkeren Modell-Governance, menschlicher Aufsicht und Kontrollen gegen Verzerrungen.
EIOPA verstärkte diese Richtung im Februar 2026 mit ihrer Generative-AI-Marktumfrage, basierend auf Antworten von 347 Unternehmen aus 25 Ländern, und im März 2026 einigte sich ihr Aufsichtsrat auf gezielte Vorschläge zur Klärung, wie das KI-Gesetz innerhalb der Versicherungsbranche angewendet wird, um eine kohärente Aufsicht zu unterstützen. Weltweit verabschiedete die International Association of Insurance Supervisors (IAIS) im Dezember 2024 den Insurance Capital Standard (ICS) als global vergleichbares, risikobasiertes Kapitalmaß für international tätige Versicherungsgruppen, und ihre Roadmap für 2026-2027 vom Januar 2026 betont die Fertigstellung ICS-bezogener Standards für aufsichtsrechtliche Berichterstattung und öffentliche Offenlegung. Parallel dazu prägen weiterhin länderspezifische Rahmenwerke den Markteintritt und die Skalierung, von EU-Sanierungs- und Abwicklungsvorschriften (Richtlinie (EU) 2025/1) bis hin zu länderspezifischer Versicherungsgesetzgebung wie den föderalen Versicherungsvorschriften der VAE, was zur Fragmentierung der Compliance beiträgt, die Insurtechs bei grenzüberschreitender Expansion bewältigen müssen.
Wertschöpfungskettenanalyse
Die Insurtech-Wertschöpfungskette beginnt mit der Erfassung von Daten- und Vertriebssignalen (Telematik, IoT, Mobilitätsplattformen, E-Commerce und vertikale SaaS-Lösungen) und führt dann über digitale Frontends wie eingebettete Versicherungsplattformen, Vergleichsportale sowie digital unterstützte Vermittler und Makler. Letztlich fließt sie in die von Versicherern und MGAs erbrachten Kernversicherungsfunktionen ein, einschließlich Preisgestaltung, Underwriting, Policenverwaltung und Schadenregulierung. Technologieanbieter stellen die Betriebsinfrastruktur bereit, einschließlich Cloud-Infrastruktur, Plattformen zur Modernisierung von Kernsystemen, KI/ML-gestützte Underwriting- und Schaden-Engines, Identitäts- und Betrugserkennungstools sowie Integrationsebenen (APIs und Middleware). Vorgelagert prägen Rückversicherer und Kapitalgeber die Produktökonomie durch Quotenrückversicherungs- und Excess-of-Loss-Strukturen, während Drittverwalter und weitere Servicepartner (Reparaturnetzwerke, Gesundheitsdienstleister und Cyber-Incident-Response) für Abwicklung und Schadenminderung sorgen.
Engpässe treten zunehmend an Governance- und Integrationspunkten auf und nicht nur bei der Softwareverfügbarkeit allein. Die regulatorische und aufsichtsrechtliche Aufmerksamkeit für KI-Kontrollen und Cyberrisiken zieht sich durch die Kette, einschließlich des NAIC-Pilotprojekts eines AI Systems Evaluation Tool in 12 Bundesstaaten ab Januar 2026 zur Bewertung der KI-Governance während Marktverhaltensprüfungen. Im Jahr 2026 forderten auch NYDFS-Hinweise stärkere Cyberrisikobewertungen, da Frontier-Modelle die Bedrohungsflächen erweitern. In Schwellenmärkten können operative Anforderungen ebenso bindend sein: Nigerias NAICOM erließ Insurtech-Betriebsrichtlinien, die ab dem 1. August 2025 mit einem 30-tägigen Compliance-Fenster galten und die Lizenzbereitschaft, lokale Partnerschaften und Onboarding-Zeitpläne für Plattformen betreffen. Über alle Regionen hinweg bleiben die Integration von Altsystemen, Prüfpfade und Modellrisikomanagement anhaltende Reibungspunkte, die beeinflussen, wie schnell Insurtech-Fähigkeiten von Pilotprojekten in eine skalierte Produktion übergehen.
Wettbewerbslandschaft
Die aktuelle Wettbewerbslandschaft weist eine moderate Fragmentierung auf, wobei die fünf größten Akteure zusammen nur einen begrenzten Marktanteil halten. Dieses Szenario bietet erhebliche Möglichkeiten zur Differenzierung und strategischen Positionierung. Die Akteure lassen sich in drei Archetypen einteilen: etablierte Versicherer, die ihre Kernsysteme digitalisieren, digital-native Vollstack-Versicherer und Technologieanbieter, die SaaS-Module verkaufen. Etablierte Unternehmen nutzen Markenvertrauen und Bilanzkraft, müssen jedoch Legacy-Systeme modernisieren, um mit der Agilität des Insurtech-Marktes mithalten zu können. Digital-native Unternehmen setzen auf schnelle Iteration und spezialisieren sich oft auf eine einzelne Sparte, bevor sie sich durch Multi-Risiko-Plattformen erweitern. Technologieanbieter, darunter DXC Technology und Microsoft-Azure-Partner, monetarisieren Migrations-Toolkits und KI-Beschleuniger, die Versicherern ermöglichen, mehrjährige Wasserfallprojekte zu überspringen.
Die strategische Aktivität intensivierte sich im Jahr 2025, als Rückversicherer in den Erstversicherungsmarkt vordrangen, um Datenzugang und Underwriting-Talente zu sichern; Munich Res Integration von Next Insurance in ERGO veranschaulicht diesen Trend. Gleichzeitig zeigt Zurichs Minderheitsbeteiligung am europäischen Kfz-Versicherer Ominimo, wie etablierte Unternehmen Innovationsrisiken durch optionsähnliche Investitionen absichern, die zukünftige Akquisitionsrechte wahren. Der auf eingebettete Plattformen spezialisierte Anbieter Bolttech erreichte nach seiner Series-C-Runde eine Bewertung von 2,1 Mrd. USD, was das Investorenvertrauen in Orchestrierungsschichten signalisiert, die Versicherer und versicherungsfremde Marken verbinden. Trotz Finanzierungsrückgängen für Frühphasen-Unternehmen ziehen Scale-ups mit positiven Schadenkostenquoten weiterhin Kapital an, insbesondere wenn sie in unterversorgte Märkte in Asien-Pazifik oder Lateinamerika expandieren. Langfristig wird der Wettbewerbsvorteil voraussichtlich Unternehmen zugutekommen, die proprietäre Daten, modulare Technologie-Stacks und umsichtige Rückversicherungspartnerschaften kombinieren und sich so positionieren, um den Insurtech-Marktanteil im Zuge der Konsolidierung auszubauen.
Führende Unternehmen der Insurtech-Branche
-
Lemonade
-
Hippo Insurance
-
Root Insurance
-
Oscar Health
-
Bright Health
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Insurtech-Markt Unternehmen in diesem Bericht
- Lemonade
- Hippo Insurance
- Root Insurance
- Oscar Health
- Bright Health
- Clover Health
- Next Insurance
- ZhongAn
- Wefox
- Alan
- Devoted Health
- Coalition
- Slice Labs
- Metromile
- PolicyBazaar
- Digit Insurance
- ManyPets
- Pie Insurance
- Doma
- Kin Insurance
Marktchancen und Zukunftsaussichten
Kurzfristige Weißräume bündeln sich um drei Aufbaubereiche: (1) produktionsreife KI-Governance und -Kontrollen für Underwriting und Schadenregulierung, (2) eingebettete Vertriebsinfrastruktur, die neue Branchen und Regionen unterstützen kann, und (3) Kernmodernisierungs- und Integrationsdienste, die die Markteinführungszeit für modulare Produkte verkürzen. Regulatorische Veränderungen schaffen zudem Nachfrage nach kontrollierbarer KI. In der EU erhöhen die Hochrisikoeinstufung bestimmter Versicherungs-KI-Systeme im KI-Gesetz und der Fokus von EIOPA auf das GenAI-Risikomanagement im Jahr 2026 den Bedarf an Erklärbarkeit, Bias-Tests, Überwachung und Human-in-the-Loop-Workflows, die über den gesamten Policenlebenszyklus prüfbar sind.
Marktbeobachtungen zeigen, dass Käufer und Anbieter diese Aufbaubereiche finanzieren. Im April 2026 ergab die Insurance Digital Maturity Study von ACORD, dass nur 7 % der größten Versicherer basierend auf End-to-End-Digitalfähigkeiten als Top-Digitalwettbewerber gelten, was Raum für Plattformen und Integratoren lässt, die digitale Fähigkeiten im großen Maßstab von Underwriting bis Schadenregulierung operativ umsetzen können. Auf der Umsetzungsseite übernahm Duck Creek Technologies im Juli 2026 Send Technology Solutions, um agentenbasierte Underwriting-Orchestrierung in eine Kernplattform einzubinden, und Infosys unterzeichnete im März 2026 eine endgültige Vereinbarung zur Übernahme von Stratus, einem Beratungsunternehmen für P&C-Versicherungstechnologie, was die anhaltende Nachfrage nach Umsetzungskapazitäten neben Software unterstreicht. Eingebetteter Versicherungsschutz zieht ebenfalls Finanzierungen für Skalierung und Partnerschaften an: Cover Genius sicherte sich im Juli 2026 eine Finanzierung von 100 Millionen USD zum Ausbau der eingebetteten Versicherung und der KI-Infrastruktur, im Einklang mit einer Verschiebung hin zu One-Click-Versicherungsschutz innerhalb von Kaufprozessen außerhalb der Versicherungsbranche.
Neueste Industrielle Entwicklungen in Insurtech-Markt
- Juli 2026: Duck Creek Technologies übernahm Send Technology Solutions Ltd, um KI-native Underwriting-Orchestrierung mit seiner Kernplattform zu integrieren. Die Übernahme stärkt die Fähigkeit von Duck Creek, agentenbasierte Underwriting-Workflows näher an die Policenverwaltung zu bringen und die Verbindung zwischen Angebot, Bindung und Betreuung für Versicherer und MGAs zu straffen, die modulare Stacks einsetzen.
- Juni 2026: Root, Inc. ging eine Partnerschaft mit Hugo ein, um Root-Versicherungen in die digitale Plattform von Hugo zu integrieren und so den Zugang zu Versicherungsoptionen für Fahrer in 16 Bundesstaaten zu erweitern. Die Partnerschaft treibt den API-gestützten Vertrieb voran und veranschaulicht, wie Insurtech-Versicherer Plattformintegrationen nutzen, um unterversorgte Segmente durch digital orientierte Kaufprozesse zu erreichen.
- Juli 2025: Munich Re übernahm Next Insurance für 2,6 Milliarden USD und verschaffte damit einem großen Rückversicherer über ERGO einen tieferen Zugang zum US-amerikanischen Erstversicherungsgeschäft für kleine Unternehmen. Die Transaktion erweiterte den Zugang von Munich Re zu KMU-Underwriting- und Vertriebsdaten und verstärkte den nachgelagerten Vorstoß der Kapazitätsanbieter, sich technologiegestützte Originierung und Risikoerkenntnisse zu sichern.
Insurtech-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Insurtech-Markt, wie er für diese Studie definiert ist, umfasst technologiegestützte Produkte und Dienstleistungen, die von Versicherern, Intermediären und verbundenen Partnern eingesetzt werden, um die Art und Weise zu verbessern, wie Versicherungen verkauft, gezeichnet und abgewickelt werden – einschließlich Schadenregulierung und Policenverwaltung – in allen wichtigen Regionen.
Abgrenzungen: Diese Größenbestimmung schließt den vollen Wert der Versicherungsprämien aus und berücksichtigt den insurtech-bezogenen Technologiewert nur dann, wenn er direkt mit Versicherungsabläufen verknüpft ist.
Segmentierungsübersicht
- Nach Produktlinie (Versicherungsart)
- Lebensversicherung
- Krankenversicherung
- Schaden- und Unfallversicherung: Kfz, Haus, Gewerbe, Haftpflicht usw.
- Spezialsparten (z. B. Cyber, Tier, Marine, Reise)
- Nach Vertriebskanal
- Direkt-an-Verbraucher (D2C) Digital
- Aggregatoren/Marktplätze
- Digitale Makler/MGAs
- Eingebettete Versicherungsplattformen
- Traditionelle Agenten/Makler (digital unterstützt)
- Bancassurance (digital unterstützt)
- Sonstige Kanäle
- Nach Endnutzer
- Einzelhandel/Privatpersonen
- KMU/Gewerbe
- Großunternehmen/Konzerne
- Staat/Öffentlicher Sektor
- Nach Geografie (Wert, Mrd. USD)
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Recherche beginnt mit öffentlichen Signalen, die den Hintergrund der Versicherungs- und Digitaladoption beschreiben, und wird dann auf das eingegrenzt, was realistischerweise den Insurtech-Ausgaben zugerechnet werden kann. Hierfür verwenden wir Quellen wie Versicherungsaufsichtsbehörden und Zentralbanken für Finanzsystemindikatoren, die OECD für Versicherungsstatistiken, die Weltbank für makroökonomische und digitale Zugangsindikatoren, die ITU für Konnektivitätskennzahlen und die Weltorganisation für geistiges Eigentum für Patentaktivitäten, die dabei helfen, technologische Schwerpunktbereiche zu validieren.
Wir prüfen außerdem Geschäftsberichte, Investorenpräsentationen und Ergebnistranskripte börsennotierter Versicherer und Vertriebsunternehmen, um zu verstehen, wie digitale Budgets eingesetzt werden und wie schnell die operative Modernisierung voranschreitet. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wird zur Standardisierung der Umsatz- und Eigentümerzuordnung verwendet, und eine Patentdatenbank wird genutzt, um zu überprüfen, ob die diskutierten Technologiethemen tatsächlich angemeldet und entwickelt werden. Die obige Liste ist illustrativ, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, welche Teile der Technologieausgaben für Versicherungsprozesse inkrementell sind und welche Bereiche allgemeine IT darstellen, die nicht berücksichtigt werden sollten. Wir befragen Versicherer, Makler und Agenturen, digitale Vertriebsunternehmen sowie Anbieter von Enabling-Technologien. Für eine globale Perspektive beziehen wir auch Standpunkte aus dem asiatisch-pazifischen Raum, EMEA und Amerika ein, damit regionale Adoptionsunterschiede im Modell abgebildet werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXOs): 12 % | Asiatisch-pazifischer Raum: 51 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 43 % | EMEA: 29 % |
| Kleinere Akteure: 19 % | Manager: 45 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmungslogik verwendet zunächst einen Top-down-Ansatz, bei dem Versicherungsaktivitäten und Digitalisierungsindikatoren genutzt werden, um den adressierbaren Technologiewert, der mit Versicherungsabläufen verknüpft ist, zu rekonstruieren; anschließend werden diese Gesamtwerte durch selektive Bottom-up-Prüfungen validiert. Die Prüfungen umfassen in der Regel Stichproben von Anbieterumsatzbereichen, Kanal- und Partneraufteilungen sowie einfache Näherungsrechnungen aus Durchschnittspreis mal Volumen für gängige Software- und Servicepakete, was dabei hilft, Doppelzählungen und fehlende Kategorien zu korrigieren.
Zu den im Modell verwendeten Eingaben gehören Versicherungsdurchdringung und Prämienpools nach Region, der Anteil der Policen, die über digitale Kanäle abgeschlossen oder abgewickelt werden, Schadenhäufigkeit und Automatisierungsintensität (insbesondere in der Sach- und Haftpflichtversicherung), von Versicherern offengelegte Technologieausgabenmuster sowie beobachtete Preisentwicklungen für Software- und Managed-Service-Pakete. Da die Adoption nicht linear verläuft, verwenden wir für die Prognose eine Szenarioanalyse, und die Annahmen sind auf das abgestimmt, was Experten für regulierungsgetriebene Digitalisierung, KI-gestützte Schadenregulierungs- und Betrugsabläufe sowie das Tempo der Cloud-Modernisierung erwarten. Wo die Bottom-up-Transparenz in kleineren Märkten gering ist, schließen wir Lücken mithilfe von Vergleichsmarkt-Proxys auf Basis ähnlicher Versicherungsdichte und digitaler Adoption und überprüfen diese anschließend mit regionalem Interview-Feedback.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfdurchläufe validiert, sodass große Abweichungen nur dann akzeptiert werden, wenn sie mit einem realen Marktsignal erklärt werden können. Wir vergleichen modellierte Werte mit unabhängigen Indikatoren wie der gemeldeten Richtung der IT-Ausgaben in der Versicherungsbranche, digitalen Policen- und Schadenzahlen sowie dem regionalen Investitionsmomentum; ungewöhnliche Sprünge werden vor der Freigabe erneut geprüft.
Das Modell wird auch dann erneut getestet, wenn neue Regulierungen, ein wesentlicher Wandel im Finanzierungszyklus oder eine sichtbare Verschiebung der digitalen Prioritäten von Versicherern eintreten, da diese Ereignisse Adoptionsannahmen schnell verändern können. Berichte werden jährlich aktualisiert, und vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die neuesten Aktualisierungen in den Zahlen enthalten sind, die die Kunden erhalten.
Vergleich der globalen Insurtech-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktwerte für Insurtech können weit auseinanderliegen, selbst wenn sie ähnliche Themen wie digitalen Vertrieb und automatisierte Schadenregulierung beschreiben. In den meisten Fällen ergibt sich die Lücke aus dem, was als Insurtech-Wert gezählt wird, dem als Referenzpunkt verwendeten Jahr und der Frage, ob die Zahlen am Versicherungsprämienwert oder am Technologieanbieterumsatz verankert sind.
Einige externe Schätzungen bleiben eng gefasst und summieren hauptsächlich die Umsätze von Insurtech-Lösungsanbietern und -Plattformen, was den Wert im zweistelligen Milliardenbereich hält. Bei Mordor Intelligence wird die Zahl so aufgebaut, dass sie Insurtech als auf Versicherungssparten und -abläufe angewandte Technologie widerspiegelt; daher wird sie auf der aktivitätsverknüpften Wertschicht bemessen und nicht nur auf Basis des anbieterseitigen Umsatzes.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,34 Bio. USD (2026) | |
| Globales Beratungsunternehmen A | 19,06 Milliarden USD (2025) | Verwendet eine anbieterseitige Umsatzperspektive mit Fokus auf Insurtech-Lösungen und -Plattformen; das Basisjahr weicht ab, was die Größenordnung im Vergleich zur ablaufverknüpften Wertbemessung reduziert. |
| Branchenpublikation B | 17,83 Milliarden USD (2024) | Ausgewiesen als Umsatzerlöse in Millionen US-Dollar und an einem anderen Jahr verankert; es scheint die Erfassung von Produktumsätzen zu betonen statt einer auf Versicherungsaktivitäten basierenden Rekonstruktion. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Unterschiede in Umfang und Messeinheiten, nicht durch eine Meinungsverschiedenheit darüber, dass die Adoption wächst. Wenn der Umfang klar angegeben und mit Versicherungsaktivitäten, digitaler Prozessdurchdringung und Preislogik abgeglichen wird, wird das Ergebnis leichter replizierbar und leichter über Regionen und Zeiträume hinweg vergleichbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Insurtech-Markt derzeit?
Der Insurtech-Markt beläuft sich im Jahr 2026 auf 1,34 Bio. USD und soll bis 2031 bei einer CAGR von 12,72 % 2,44 Bio. USD erreichen.
Welche Produktlinie wächst im Insurtech-Bereich am schnellsten?
Spezialsparten – darunter Cyber, Tier, Marine und Reise – sollen mit einer CAGR von 18,63 % wachsen und damit reife Schaden- und Unfallversicherungsangebote übertreffen.
Wie bedeutend sind eingebettete Versicherungen in den kommenden Vertriebsmodellen?
Eingebettete Plattformen sollen bis 2031 eine CAGR von 16,78 % erzielen und Versicherungsschutz direkt in E-Commerce-, Reise- und SaaS-Workflows integrieren.
Warum gilt Asien-Pazifik als Hochw achstumsregion für Insurtech?
Asien-Pazifik profitiert von Smartphone-affinen Verbrauchern, unterstützenden Fintech-Politiken und geringer bestehender Versicherungsdurchdringung, was eine prognostizierte CAGR von 16,25 % antreibt.
Welche Herausforderungen haben Insurtechs bei der internationalen Skalierung?
Fragmentierte regulatorische Rahmenbedingungen, die Integration von Legacy-Systemen und schwankende Rückversicherungskapazitäten bleiben die größten Hindernisse für eine schnelle grenzüberschreitende Expansion.
Wie fragmentiert ist die Wettbewerbslandschaft?
Moderate Fragmentierung kennzeichnet die aktuelle Wettbewerbssituation; die fünf größten Teilnehmer halten zusammen nur einen begrenzten Anteil, was erheblichen Spielraum für Differenzierung lässt.