
Marktgröße und Marktanteil für Versicherungs-Drittadministratoren
Analyse des Marktes für Versicherungs-Drittadministratoren von Mordor Intelligence
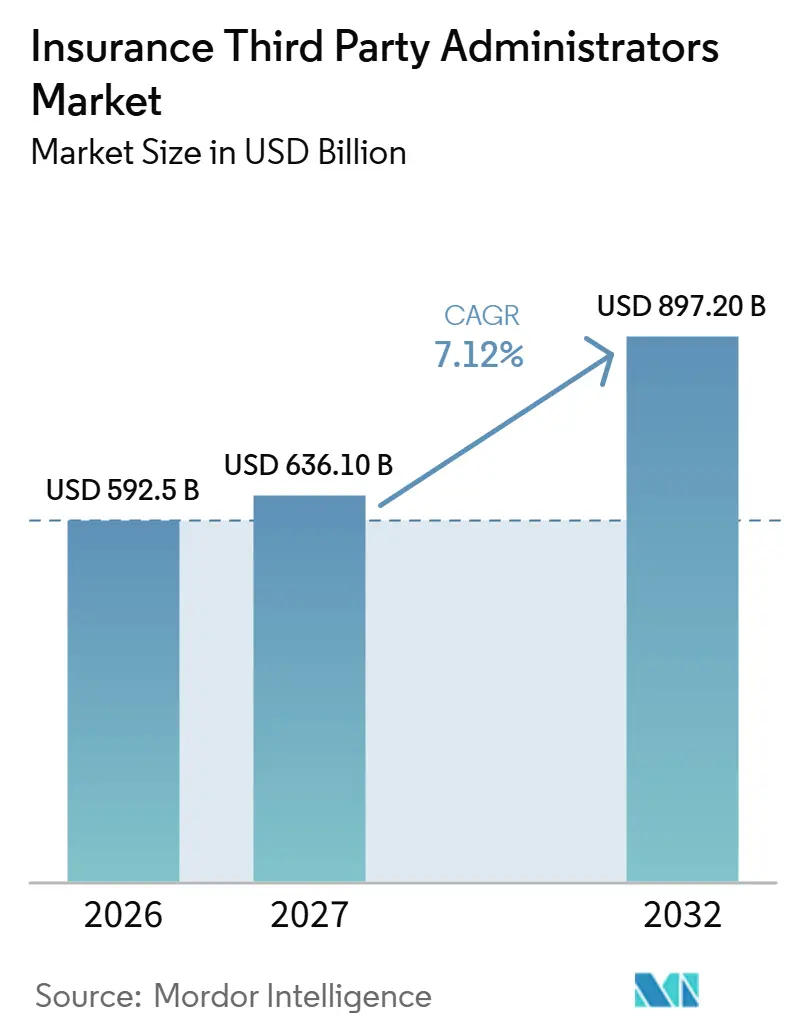
Die Marktgröße der Versicherungs-Drittparteien-Administratoren wird voraussichtlich von 592,5 Milliarden USD im Jahr 2026 auf 636,1 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 897,2 Milliarden USD erreichen, mit einer CAGR von 7,12 % über 2027–2032.
Selbstfinanzierte Krankenversicherungspläne in den Vereinigten Staaten erzeugen Verwaltungsaufwand, während Cloud-Bereitstellung und KI-gestützte Schadenbearbeitung den Anbietern Werkzeuge zur Verfügung stellen, um diesen zu bewältigen. Preistransparenzpflichten steigern den Wert dieser Beziehung, indem sie die Aufgabe von der Schadenzahlung auf die Organisation nutzbarer Plandaten ausweiten. Akquisitionen können die Spezialistenbearbeitung verbreitern, während Cyber-Haftpflicht und bundesstaatsspezifische Compliance-Arbeit die Kontrollanforderungen im Zusammenhang mit der Expansion erhöhen. Für selbstfinanzierte US-amerikanische Plansponsorinnen und -sponsoren bringt ein erweitertes TPA-Mandat daher Schadenzahlung, nutzbare Plandaten und Cyber-Exposition in dieselbe Dienstleistungspreisgestaltungsentscheidung.
Wesentliche Erkenntnisse des Berichts
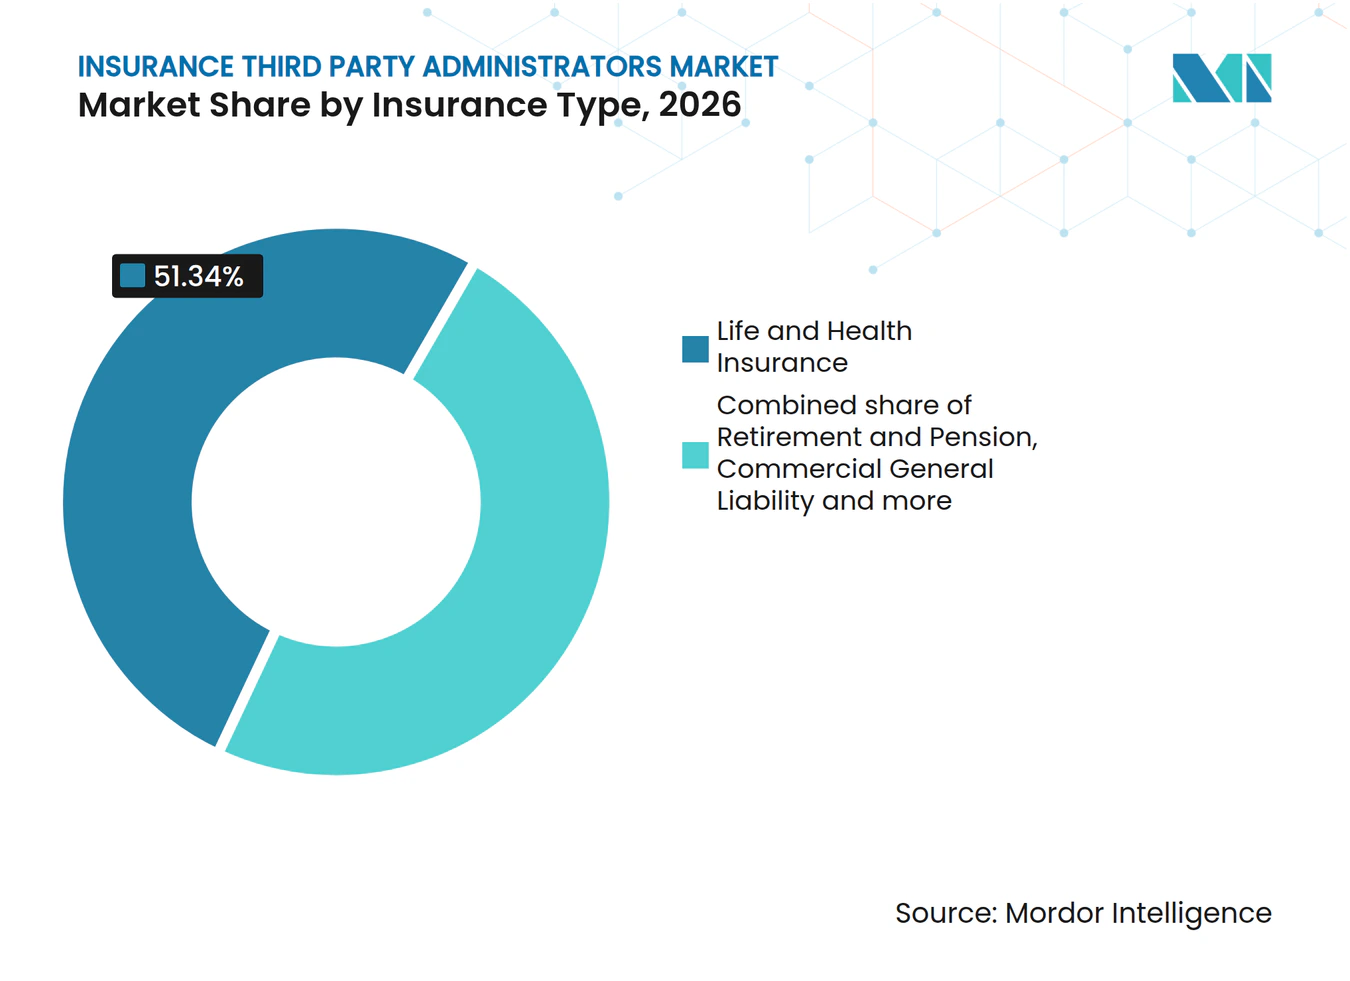
- Nach Versicherungsart hielt die Lebens- und Krankenversicherung im Jahr 2026 einen Anteil von 51,34 % an der Marktgröße der Versicherungs-Drittparteien-Administratoren, während Reiseversicherung mit einer prognostizierten CAGR von 11,05 % über 2027–2032 das am schnellsten wachsende Segment darstellt.
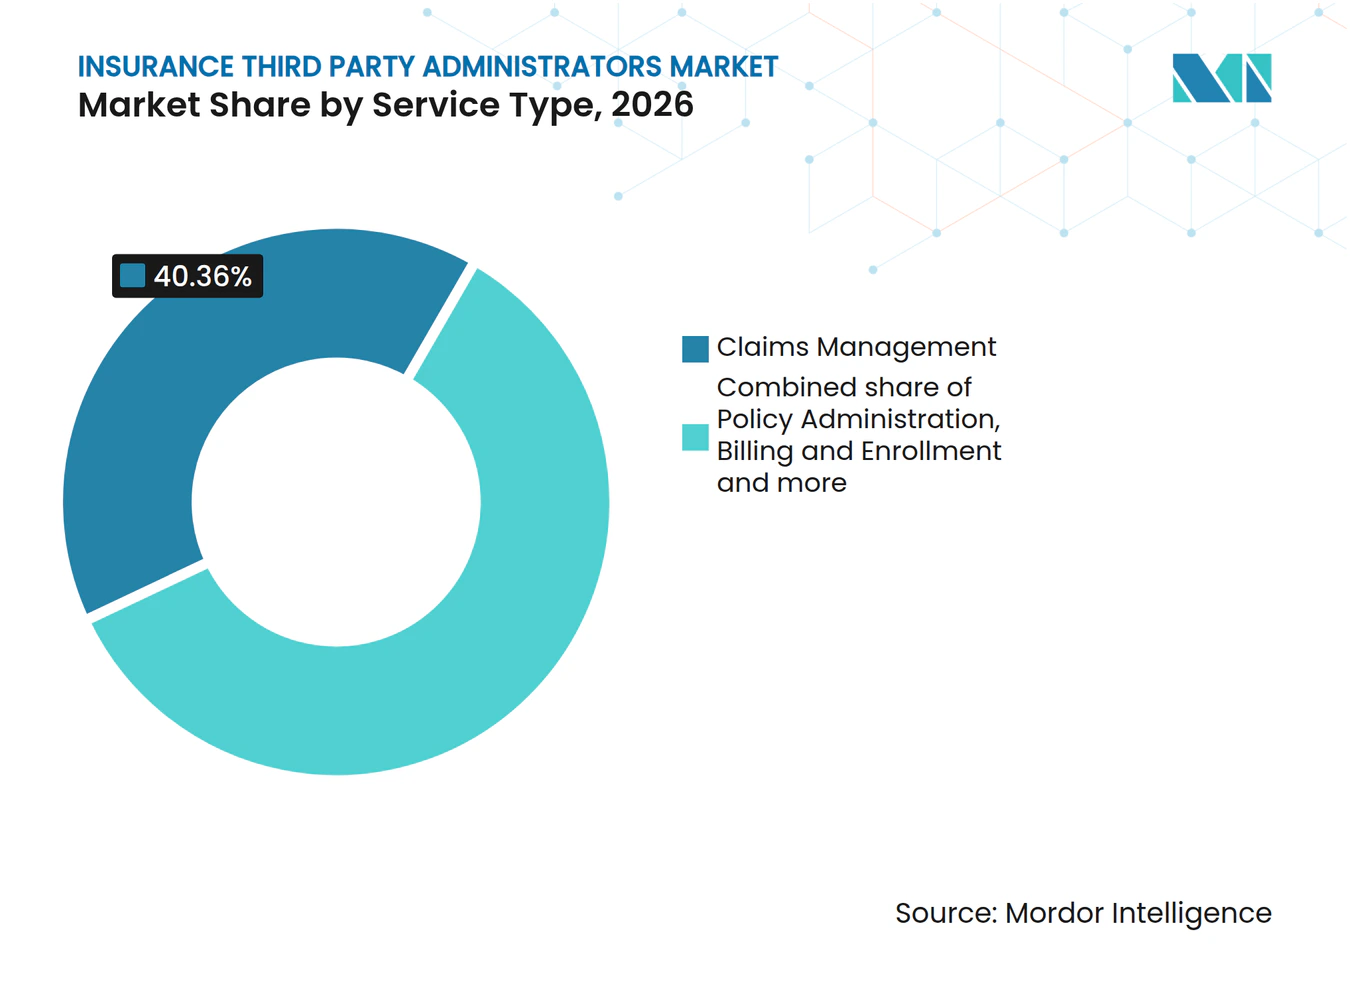
- Nach Serviceart hielt das Schadenmanagement im Jahr 2026 einen Marktanteil von 40,36 % bei Versicherungs-Drittparteien-Administratoren, und das Anbieternetzwerkmanagement wird voraussichtlich mit einer CAGR von 11,65 % über 2027–2032 am schnellsten wachsen.
- In der Endnutzerkategorie führten Versicherungsunternehmen mit einem Anteil von 55,04 % im Jahr 2026, während staatliche Krankenversicherungsprogramme mit einer prognostizierten CAGR von 10,1 % über 2027–2032 am schnellsten wachsen werden.
- Nach Unternehmensgröße führten Großunternehmen mit einem Anteil von 60,89 % im Jahr 2026, während kleine und mittlere Unternehmen mit einer prognostizierten CAGR von 11,25 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
- Cloud-basierte Plattformen führten die Technologiekategorie mit einem Anteil von 47,69 % im Jahr 2026 an, während KI-gestützte TPAs mit einer prognostizierten CAGR von 13,4 % über 2027–2032 am schnellsten wachsen werden.
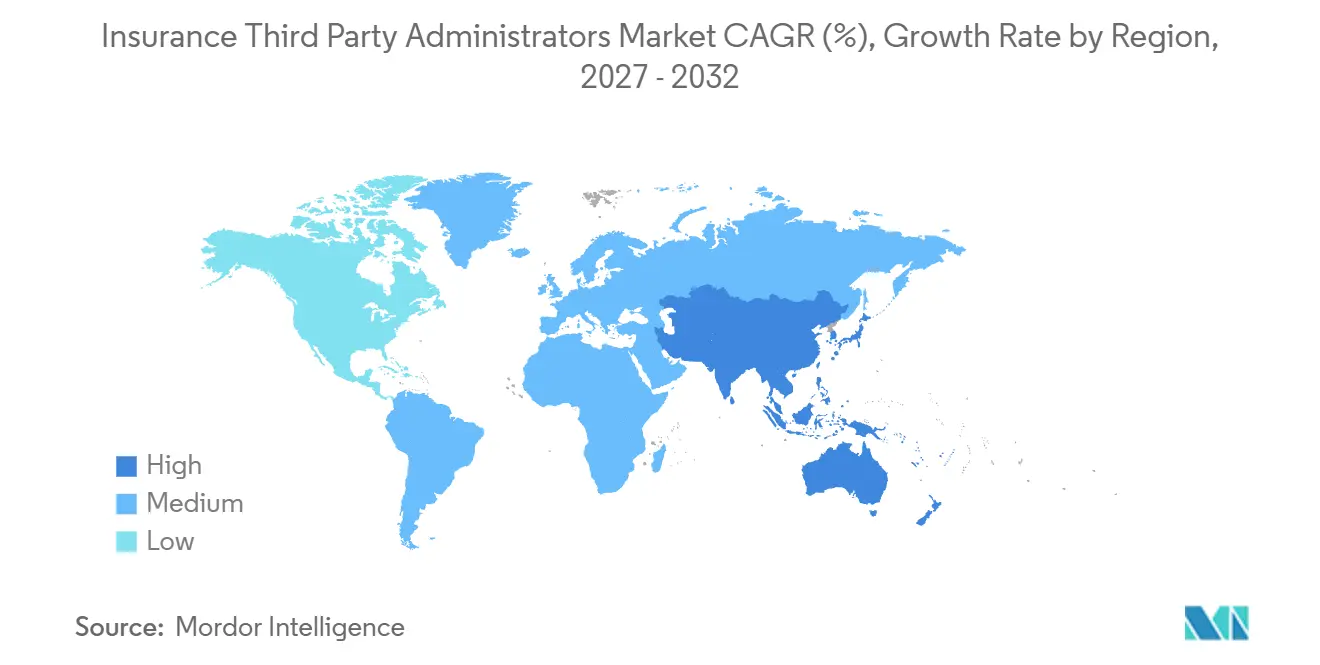
- Geografisch führte Nordamerika mit einem Anteil von 28,78 % im Jahr 2026, und der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 11,05 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum selbstfinanzierter Krankenversicherungspläne bei mittelgroßen Arbeitgebern | +2.5% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Beschleunigung der Digitalisierung und Hyperautomatisierung im Schadenbereich | +2.2% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für Kostentransparenz und wertorientierte Verwaltung | +1.6% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Betrugsanalysen zur Verbesserung der Schadenquoten | +1.4% | Vereinigtes Königreich und andere internationale Märkte | Mittelfristig (2–4 Jahre) |
| Private-Equity-Zusammenschlüsse zur Erschließung nationaler Skaleneffekte | +1.1% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Eingebettete Versicherungsmodelle mit Bedarf an TPA-Unterstützung nach Vertragsabschluss | +0.7% | Länder in Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum selbstfinanzierter Krankenversicherungspläne bei mittelgroßen Arbeitgebern
Selbstfinanzierte Krankenversicherungspläne erzeugen einen Verwaltungsaufwand, während der Arbeitgeber die Verantwortung für die Finanzierung der Schäden trägt. Gallaghers US-amerikanische Umfrage aus dem Jahr 2025 ergab, dass 36 % der befragten Arbeitgeber mit 100 bis 499 Vollzeitbeschäftigten und 61 % derjenigen mit 500 bis 999 Beschäftigten selbstversicherte Krankenversicherungspläne anbieten. Diese Adoptionsraten identifizieren eine etablierte mittelgroße Arbeitgeberbasis für spezialisierte Leistungsverwaltung. Ein Administrator kann den operativen Arbeitsaufwand übernehmen, während der Sponsor seine Finanzierungsverpflichtungen behält, was neben der Finanzierungsentscheidung des Arbeitgebers eine Dienstleistungsmöglichkeit schafft. Ein mittelgroßes Konto bleibt daher nur dann kommerziell tragfähig, solange der Sponsor über den Cashflow verfügt, um seine Krankenversicherungsschäden zu finanzieren, unabhängig von der Belegschaftsgröße.
Beschleunigung der Digitalisierung und Hyperautomatisierung im Schadenbereich
Automatisierung kann die Kapazität der Schadenbearbeitung erweitern, wenn sie Sachbearbeiter in ihrer bestehenden Arbeitsumgebung unterstützt. Bis Mai 2026 hatte Sedgwick seine Sidekick+-Plattform zur Dokumentenzusammenfassung und -analyse um agentische Fähigkeiten zur Unterstützung von Schadenworkflows erweitert. Die Erweiterung wurde entwickelt, um Schadenfachleuten zu helfen, relevante Informationen schneller zu finden. Die Kombination von Abrufsupport mit Dokumentenanalyse kann die externe Schadenbearbeitung attraktiver machen, wenn der Kunde neben seinen bestehenden Systemen verwaltete Kapazität benötigt. Da Sidekick+ entwickelt wurde, um Schadensachbearbeitern bei der Zusammenfassung und Analyse von Dokumenten zu helfen, liegt sein Wert für einen auslagernden Versicherer im Zugang zu technologiegestützter Bearbeitung durch das eigene Personal des Administrators.
Regulatorischer Druck für Kostentransparenz und wertorientierte Verwaltung
US-amerikanische Preistransparenzpflichten liegen bei Plänen und Ausstellern, was TPAs eine Möglichkeit bietet, die erforderliche Datenarbeit zu unterstützen. Für US-amerikanische Planjahre, die am oder nach dem 1. Januar 2024 beginnen, verpflichtete die Transparenz-in-der-Deckung-Regel Pläne und Aussteller dazu, Kostenbeteiligungsschätzungen für alle gedeckten Leistungen und Dienste bereitzustellen. Ausgehandelte Tarife umfassen Beträge, die indirekt über einen TPA gezahlt werden. Am 5. Oktober 2026 finalisierten die Bundesbehörden Änderungen zur Auffindung und Kontextualisierung von Preisdateien, die 60 Tage nach der Veröffentlichung im Bundesregister in Kraft treten. Änderungen an Tarifen und zulässigen Beträgen gelten 5 Monate nach der Veröffentlichung, während neue Änderungen an Kontextdateien nach 11 Monaten gelten. Für Administratoren, die diese Pläne betreuen, bietet die Kombination von Zahlungsaufzeichnungen mit Offenlegungsunterstützung eine eigenständige Dienstleistungsposition, da die Verpflichtung des Kunden über den Abschluss der Transaktion hinausgeht.
KI-gestützte Betrugsanalysen zur Verbesserung der Schadenquoten
Betrugsprüfung gibt Schadenverwaltern eine Möglichkeit, bei der Qualität von Zahlungsentscheidungen sowie bei der Bearbeitungseffizienz zu konkurrieren. Sedgwick führte im Jahr 2025 KI-basierte Betrugsbekämpfungstechnologie in seinen internationalen Schadenbetrugsoperationen ein, die nach eigenen Angaben die frühzeitigere Identifizierung und Lösung verdächtiger Schäden verbesserte.[1] Die frühzeitigere Identifizierung eines verdächtigen Schadens kann die Untersuchung zu einem Teil der Zahlungsentscheidung machen, anstatt sie als spätere Rückforderungsmaßnahme zu behandeln. Das schafft einen kommerziellen Grund für Versicherer, analytische Fähigkeiten neben der ausgelagerten Bearbeitung zu erwerben. Der Wert hängt davon ab, einen markierten Schaden in eine begründete Lösung umzuwandeln, anstatt die Erkennung allein als Einsparung zu behandeln. Verwaltungsgebühren können folglich eine breitere Schadenminderungsfunktion vergüten, ohne die Zeichnungsverantwortung zu übertragen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierendes Cyber-Risiko und Datenschutzhaftung | -0.9% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Mehrstaatenlizenzierung und Compliance | -0.7% | Versicherungsaufsichtsbehörden der US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Hauseigene Verwaltung der Versicherer, die Gebührenmargen unter Druck setzt | -0.5% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Akuter Mangel an KI- und Schadentechnologie-Fachkräften | -0.3% | Vereinigtes Königreich und andere internationale Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierendes Cyber-Risiko und Datenschutzhaftung
Sensible Leistungsunterlagen machen die Cyber-Haftpflicht zu einem potenziellen Kostenfaktor bei der Erbringung von Schadensverwaltungsdienstleistungen und nicht zu einem isolierten Technologieaufwand. WebTPA bearbeitet Schäden und bietet Mitgliederunterstützung für Arbeitgeber-Leistungspläne. Im Januar 2025 einigten sich WebTPA Employer Services und 3 Mitbeklagte auf einen gemeinsamen Vergleichsfonds wegen eines Datenschutzvorfalls aus dem Jahr 2023. Die Parteien einigten sich auf diese Bedingungen ohne ein Urteil oder ein Schuldeingeständnis. Für Arbeitgeber, die eine ausgelagerte Verwaltung in Betracht ziehen, macht diese Exposition den Schutz von Mitgliederinformationen zu einem Teil des wirtschaftlichen Wertes der Dienstleistung. Administratoren müssen daher aus der Bearbeitung von Leistungen genug verdienen, um die verbleibende rechtliche und Sanierungsexposition im Zusammenhang mit diesen Unterlagen zu absorbieren.
Komplexität der Mehrstaatenlizenzierung und Compliance
Die Ausweitung der geografischen Abdeckung eines TPA kann wiederkehrende Compliance-Arbeit hinzufügen, bevor genügend Schäden hinzukommen, um diese Arbeit zu unterstützen. Iowa verlangt von außerstaatlichen TPAs, deren Heimatstaat keine Lizenzierung oder Registrierung an die Produzentendatenbank meldet, bei der Beantragung oder Erneuerung einen alternativen Antragsweg zu nutzen. North Carolina verlangt eine jährliche TPA-Lizenzerneuerung und unabhängige Wirtschaftsprüfer-Jahresabschlüsse für die letzten 2 Geschäftsjahre. Diese Verpflichtungen beziehen sich auf Betriebsgenehmigungen und Berichterstattung und nicht auf einzelne Schäden. Ein kleinerer Administrator, der diese Bundesstaaten in Betracht zieht, steht daher vor der Entscheidung, neben der Dienstleistungserbringung Berichtskapazitäten aufrechtzuerhalten. Der daraus resultierende feste Arbeitsaufwand erhöht das Schadenvolumen, das erforderlich ist, um die geografische Expansion kommerziell lohnend zu machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart:
Gesundheitsschadenvolumen unterstützt integrierte DienstleistungenDie Lebens- und Krankenversicherung hatte im Jahr 2026 einen Anteil von 51,34 % an der Marktgröße der Versicherungs-Drittparteien-Administratoren. Medi Assist bearbeitete im ersten Quartal des Geschäftsjahres 2027 (Stand: 30. Juni 2026) 2,69 Millionen Gruppen- und Einzelschäden.[2] Die Quartalsarbeit umfasste bargeldlose und Erstattungsbearbeitung sowohl für stationäre als auch für ambulante Versorgung. Ein Versicherer, der nur bargeldlose Bearbeitung beauftragt, müsste die Erstattungsarbeit dennoch separat vergeben, selbst innerhalb desselben Versorgungsumfelds.
Reiseversicherung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,05 % über 2027–2032. Charles Taylor Assistance, ein Anbieter von Reiseschadenmanagement und medizinischer Unterstützung, verwaltete im Jahr 2025 ein Rekordvolumen an Reiseversicherungsschäden, was einem Anstieg von 24 % gegenüber dem Vorjahr entspricht.[3] Für die Renten- und Pensionsverwaltung empfiehlt The Pensions Regulator britischen Leitungsgremien betrieblicher Systeme, die TPAs nutzen, Ernennungs- oder Neuausschreibungsverfahren in ihre Verwaltungsrichtlinie aufzunehmen und die Servicequalität gegen die Kosten abzuwägen. Charles Taylors Anstieg bei verwalteten Schäden zeigt, dass Reiseversicherer einem Anbieter, der Schadenmanagement und medizinische Unterstützung kombiniert, mehr Arbeit übertragen.



Nach Serviceart:
Schadenvolumen und Anbieterzugang prägen VerträgeDas Schadenmanagement repräsentierte im Jahr 2026 einen Marktanteil von 40,36 % bei Versicherungs-Drittparteien-Administratoren. Broadspires Schadenmanagement-Servicelinie erhielt im Jahr 2025 394.261 Fälle, 3,3 % mehr als im Jahr 2024. Die Servicelinie umfasste Schadenmanagement für Arbeiterunfallversicherung, Haftpflicht, Sachversicherung, Unfall und Gesundheit sowie Berufsunfähigkeit. Diese Breite macht das größte Segment zu einer operativen Fähigkeit über mehrere Versicherungsprodukte innerhalb des Portfolios eines einzigen Anbieters. Mehrlinienversicherer können eine konsistente Fallbearbeitungskapazität über Produkte hinweg erhalten, und die Servicequalität hängt dann davon ab, wie gut der Prozess die Anforderungen jeder Linie wahrt.
Das Anbieternetzwerkmanagement ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,65 % über 2027–2032. Ab dem 1. Januar 2025 konnten qualifizierende Arbeitgebergruppen, die mit AmeriHealth Administrators abschlossen oder verlängerten, Cigna Healthcare PPO-Zugang über das Payer Solutions-Geschäft von Evernorth Health Services erwerben. Northwesterns selbstversicherte PPO-Pläne wechselten zum 1. Januar 2026 von Blue Cross Blue Shield of Illinois zu UnitedHealthcare. Zu den TPA-Verantwortlichkeiten von UnitedHealthcare gehören Netzwerkmanagement und der tägliche Planbetrieb. Die Netzwerkreichweite kann daher neben der Verwaltung erworben werden und kann bei einem TPA-Wechsel ändern, was den Anbieterzugang zu einem operativen Bestandteil der Art und Weise macht, wie ein Arbeitgeber seine Verwaltungsbeziehung strukturiert und erneuert.

Nach Endnutzer:
Versicherer-Arbeitslasten und staatliche Leistungen sichern MandateVersicherungsunternehmen waren das größte Endnutzersegment und machten im Jahr 2026 55,04 % des Verwaltungsdienstleistungsumsatzes aus. Im Geschäftsjahr 2024–25 regulierten indische Sach- und Krankenversicherer 32,6 Millionen Krankenversicherungsschäden. TPAs regulierten 69 % dieser Schäden nach Anzahl. Das schafft eine Dienstleistungsbeziehung, bei der der Versicherer eine bestehende Schadenarbeitslast bereitstellt und der Administrator die operative Kapazität zur Bearbeitung liefert. Der mehrheitlich ausgelagerte Anteil stellt die Regulierungskontinuität in den Mittelpunkt der Beziehung indischer Krankenversicherer mit TPAs.
Staatliche Krankenversicherungsprogramme sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,1 % über 2027–2032. International Medical Group begann am 17. August 2026 mit der Verwaltung des Unfall- und Krankheitsprogramms für Austauschprogramme des US-amerikanischen Außenministeriums. Der selbstfinanzierte Plan bietet begrenzte Leistungen für berechtigte Austauschteilnehmer bei Notfallunfällen und -erkrankungen während ihrer Gastlandprogramme. Das Außenministerium hat den Plan konzipiert, während International Medical Group seine Schäden und Abrechnung verwaltet. Dienstleistungsanbieter können daher Verwaltungsgebühren rund um eine staatlich definierte Leistung verdienen, wobei der Sponsor die Deckung bestimmt und der TPA Schäden und Abrechnung ausführt.
Nach Unternehmensgröße:
Großkonten unterstützen Skalierung, während kleinere Unternehmen Level-Funding nutzenGroßunternehmen waren das größte Segment nach Unternehmensgröße mit einem Anteil von 60,89 % im Jahr 2026. Die US-amerikanische KFF-Umfrage aus dem Jahr 2025 wies 76 % des Gewichts der versicherten Arbeitnehmer in Arbeitgeber-Krankenleistungen Unternehmen mit 200 oder mehr Beschäftigten zu. Die Verwaltung für solche Käufer kann rund um eine kontinuierliche versicherte Bevölkerung verkauft werden, wobei die Arbeitslast viele einzelne Schäden innerhalb einer einzigen Organisationsbeziehung umfasst. Der kommerzielle Vorteil ist die Vertragsdichte, bei der eine einzige Arbeitgeberbeziehung eine dedizierte Verwaltungsoperation rechtfertigen kann, ohne dass der Anbieter jeden versicherten Arbeitnehmer separat akquirieren muss.
Kleine und mittlere Unternehmen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,25 % über 2027–2032. Unter US-amerikanischen Unternehmen mit 10 bis 199 Beschäftigten, die Krankenleistungen anboten, boten 37 % im Jahr 2025 einen Level-Funded-Plan an. Bei dieser Vereinbarung finanziert eine feste monatliche Zahlung an einen Versicherer oder TPA eine Schadenrücklage, Verwaltungskosten und Stop-Loss-Prämien. Diese Finanzierungsstruktur schafft eine Verwaltungsmöglichkeit für Anbieter, die in der Lage sind, innerhalb einer definierten monatlichen Zahlungsvereinbarung zu operieren. Die Verwaltungsgebühr muss innerhalb dieser einzigen monatlichen Zahlung verdient werden, sodass die Serviceleistung von der Schadenfinanzierung des Plans unterscheidbar bleiben muss.
Nach Technologie:
Cloud-Bereitstellung bietet Infrastruktur, während KI die Arbeitsverteilung verändertCloud-basierte Plattformen waren das größte Technologiesegment und machten im Jahr 2026 47,69 % des Umsatzes aus. Am 27. Februar 2025 gab Integrated Payor Solutions die erfolgreiche Implementierung seiner Salesforce-gestützten Encompass+-Plattform bei Harmony, dem TPA von Evolve Association, bekannt. Harmony war der Administrator, der die Cloud-Plattform nutzte, während Integrated Payor Solutions die Technologie bereitstellte. Diese Trennung gibt Administratoren einen Weg zu einer Betriebsplattform, ohne die Softwareentwicklung zum Kern ihres Dienstleistungsgeschäfts zu machen. Harmonys Dienstleistung läuft daher auf einer Plattform, die Integrated Payor Solutions bereitstellt, sodass die Lieferantenbeziehung im Liefermodell des TPA verankert ist.
KI-gestützte TPAs sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 13,4 % über 2027–2032. Im Mai 2026 erklärte Sedgwick, dass KI bereits in Schadenworkflows für Triage, Priorisierung, Analyse und Lösung eingebettet sei. Diese Funktionen beeinflussen, welche Schäden zuerst Spezialistenaufmerksamkeit erhalten und wie Informationen die für die Lösung verantwortliche Person erreichen. Kommerzieller Wert kann daher aus der Abstimmung des Prüfungsaufwands auf die Arbeit in jeder Akte entstehen, neben der Komprimierung der Zeit einer einzelnen Aufgabe. Die Regeln eines Administrators für die Zuweisung von Expertenaufmerksamkeit können zu einer eigenständigen Servicefähigkeit werden, wenn der Kunde sowohl Triageentscheidungen als auch die endgültige Lösung verstehen muss.
Geografische Analyse
Nordamerika Versicherungsmarkt für Drittanbieter-Administratoren
Nordamerika hatte im Jahr 2026 einen Anteil von 28,78 % an der Marktgröße der Versicherungs-Drittparteien-Administratoren und war damit die größte geografische Region. Im Mai 2025 gab der North Carolina State Health Plan an, mehr als 750.000 Lehrer, Staatsangestellte, Rentner und deren Angehörige zu betreuen. Separat identifiziert der Plan Aetna als seinen TPA, was dieses regionale Käuferprogramm mit ausgelagerter Verwaltung verbindet. Aetnas Auftrag muss daher innerhalb des weiteren Leistungsbetriebs des State Health Plans definiert werden, sodass der Verwaltungsvertrag den Programmumfang in eine spezifische Dienstleistungsverpflichtung umwandelt.
Versicherungs-Drittparteien-Administratoren-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 11,05 % über 2027–2032. Für das am 31. März 2025 endende Jahr betreute MDIndia Health Insurance TPA Pvt. Ltd. eine Regierungskategorie-Police für den Versicherer The New India Assurance Co. Ltd., die 22,43 Millionen Leben abdeckte. Eine Regierungskategorie-Police kann eine große versicherte Bevölkerung innerhalb einer einzigen versicherungsvertraglich gebundenen TPA-Zuweisung konzentrieren, was Nachfrage nach Verwaltungskapazität auf Programmebene schafft. Die Kolkata Mint in Indien begann am 1. September 2026 einen Vertrag zur Bearbeitung von Krankenversicherungsrechnungen mit dem TPA Unique Healthcare & Medical Services Private Limited, mit geplantem Abschluss am 31. August 2027. Der Vertrag der Münzanstalt zeigt, dass eine öffentliche Einrichtung in Indien TPA-Schadenbearbeitung direkt für eine feste Laufzeit beschafft.
Südamerika verfügt über einen lokalen Schadendienstleistungskanal in Brasilien, wo Crawford Drittparteienverwaltung über eine Operation mit 7 Büros anbietet, und in Kolumbien, wo Crawford TPA- und Affinitätsdienstleistungen für Versicherungs- und Hilfsprogramme einschließlich Mikroversicherung erbringt. In Europa bearbeitet Crawfords niederländisches TPA-Team Desktop-Schäden für Versicherer und selbstversicherte Einrichtungen in den Bereichen Sach-, Haftpflicht-, Kraftfahrzeug- und anderen Versicherungslinien. In Saudi-Arabien erklärt die Versicherungsbehörde, dass Anträge auf Krankenversicherungsqualifikation ab dem 4. März 2024 an sie zu richten sind, was eine eigenständige regulatorische Schnittstelle im Nahen Osten und Afrika schafft. Das in Saudi-Arabien lizenzierte Waypoint Systems Arabia verwaltet Schäden, Policenverwaltung und Kundenbetreuung für saudi-arabische Versicherer, während in Bahrain Health 360° Ancillary Services W.L.L. medizinische Schäden für Versicherer und selbstversicherte Unternehmen über ein Anbieternetzwerk verwaltet. Crawfords brasilianisches Büronetzwerk adressiert die Dienstleistungserbringung, während Waypoints saudi-arabische Lizenz und der Antragsweg der Versicherungsbehörde eigenständige Fragen des Lieferantenstatus und des regulatorischen Zugangs adressieren.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen bewertet die politischen Bedingungen für unabhängige Anbieter ausgelagerter Versicherungs- und Krankenleistungsverwaltung. Die relevante rechtliche Schnittstelle unterscheidet sich zwischen direkter Administratorengenehmigung und Aufsicht, die über einen Versicherungskunden ausgeübt wird. VAE-Krankenversicherungs-TPAs dürfen Programme entwickeln, diese jedoch nicht vermarkten oder verkaufen. Die Genehmigung definiert daher, welche Umsatzaktivitäten ein Anbieter verfolgen kann, sowie die mit ihrer Erbringung verbundenen Kontrollen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | Indien | Vereinigte Arabische Emirate |
|---|---|---|---|---|---|
| Primäre Behörde | Texas Department of Insurance | Agência Nacional de Saúde Suplementar | BaFin | Insurance Regulatory and Development Authority of India | Zentralbank der VAE |
| Wesentliche Instrumente oder Richtungen | Texas Insurance Code Kapitel 4151 und Anforderungen an schriftliche Vereinbarungen für bevorzugte Anbieter gemäß 28 TAC §7.1613 | ANS-Genehmigungsverfahren, RN 623/2024 Pflichten zur Begünstigteninformation und genehmigter Agenda 2026–2028 | MaGo-Rundschreiben 09/2025 für Solvency-II-Versicherer-Outsourcing; umfassendere Solvency-II-Aktualisierung für den 30. Januar 2027 geplant | TPA-Gesundheitsdienstleistungen-Änderung 2026, Verordnung 19(12) | Gesundheits-TPA-Anweisungen und Regeln der medizinischen Behörde in jedem operativen Emirat; Dubais Richtlinien ersetzten bestimmte frühere Dokumente, einschließlich Schadenmanagementanweisungen, mit Wirkung vom 27. Oktober 2025 |
| Kommerzielle Auswirkung | Texas-Zertifikatsinhaber reichen jährliche Berichte bis zum 30. Juni ein, und Verträge zwischen bevorzugten Anbietern und Versicherern erfüllen schriftliche Vereinbarungsanforderungen, die ab dem 11. Oktober 2026 wirksam sind | Leistungsadministratoren sind von der Produktregistrierung befreit, wobei die Veröffentlichung der Betriebsgenehmigung nach der Betreiberregistrierung erfolgt, und müssen klare, angemessene und präzise Informationen zu Begünstigtendienstleistungsanfragen bereitstellen | Versicherer behalten die Verantwortung und planen Kontinuität und Qualität beim Ausscheiden des Anbieters, mit Notfallplänen für wichtige ausgelagerte Funktionen und Versicherungsaktivitäten | Transaktionen mit verbundenen Parteien, erforderliche Vorstands- und/oder Ausschussgenehmigungen und Dokumentation, Einhaltung des anwendbaren Rechts, vierteljährliche Berichte über verbundene Parteien, jährliche geprüfte Jahresabschlüsse und Website-Offenlegungen | Registrierte Krankenversicherungs-TPAs zahlen Begünstigte innerhalb der vereinbarten Frist nach Erhalt der Versicherungsgelder und dürfen Gesundheitsprogramme entwickeln, diese jedoch nicht vermarkten oder verkaufen |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Texas und Indien sind als Mittel eingestuft, da Genehmigung, Vertragskontrolle und Berichterstattung über verbundene Parteien wiederkehrende Arbeit auferlegen, wobei Keine Änderung Texasʼ bevorzugte Anbieter-Vertragsregel, die ab dem 11. Oktober 2026 wirksam ist, und Indiens Änderung, die ab dem 30. Juli 2026 wirksam ist, als Basispflichten und nicht als weitere Übergänge behandelt. Brasilien ist als Hoch eingestuft, da die Produktregistrierungsbefreiung für Leistungsadministratoren die Genehmigung vereinfacht, während Keine Änderung das Fehlen eines Punktes in der genehmigten ANS-Agenda 2026–2028 widerspiegelt, der ihre Genehmigungs- oder Begünstigtendienstleistungspflichten spezifisch ändert. Deutschland ist als Mittel eingestuft, da Versichererverantwortung und Austrittsplanung Compliance-Arbeit gemäß MaGo-Rundschreiben 09/2025, das am 14. Oktober 2025 in Kraft trat, vor der umfassenderen Solvency-II-Aktualisierung, die für den 30. Januar 2027 geplant ist, schaffen. Die VAE sind als Mittel eingestuft, da spezialisierte Registrierung und emiratsspezifische medizinische Regeln die Lieferung einschränken, wobei föderale TPA-Anweisungen neben Dubais Richtlinien in Kraft sind, die bestimmte frühere Dokumente mit Wirkung vom 27. Oktober 2025 ersetzten.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Planverwaltung, Anbieterzugang und Schadenausführung als separate Quellen des Verwaltungsdienstleistungswerts. Im Geschäftsjahr 2026 umfasste Medi Assists Netzwerk in Indien mehr als 14.000 Krankenhäuser in 1.631 Städten und Gemeinden in 26 Bundesstaaten und Unionsterritorien. Diese Reichweite veranschaulicht, warum Netzwerkoperationen kommerziellen Wert innerhalb einer breiteren Verwaltungsbeziehung tragen können, anstatt nur als Verzeichnis von Anbietern zu dienen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Plan- und Leistungsverwaltung | Gruppengesundheitsplan-Administratoren wie UMR Inc. (Vereinigte Staaten) und Medi Assist über seine TPA-Tochtergesellschaften (Indien) | Planverwaltungsdienstleistungsgebühren | Risiko einer falschen Einrichtung von Leistungsregeln | Planinstruktionen mit dem Sponsor vor der Bearbeitung validieren |
| Anbieternetzwerkoperationen | Gesundheitsnetzwerkadministratoren wie Medi Assist (Indien) | Verwaltungsgebühren für Netzwerkdienstleistungen | Abstimmung der Anbieterreichweite auf jeden Kundenplan | Mitgliederzugangsanforderungen gegen Anbieterabdeckung abbilden |
| Schadenbearbeitung und Berichterstattung | Schadenverwalter wie Sedgwick Claims Management Services und UMR Inc. | Sedgwick-Gebühren pro Schaden, Festgebühr, volumenbasiert oder ergebnisausgerichtet | Aufrechterhaltung der Entscheidungsqualität durch Regulierung | Eskalierte Fälle überprüfen und nachvollziehbare Regulierungsberichterstattung sicherstellen |
| Quelle: Mordor Intelligence | ||||
Sedgwick bietet vollständig ausgelagerte, hybride und Surge-Support-TPA-Programme an. Diese Alternativen machen die Grenze des beauftragten Dienstleistungsumfangs kommerziell bedeutsam, da ein Käufer verschiedene Teile seiner operativen Arbeitslast zuweisen kann. Da dieselben Programme pro Schaden, zu einem Festpreis, nach Volumen oder gegen Ergebnisse bepreist werden, legt der Teil der Arbeitslast, den ein Käufer zuweist, auch die Basis fest, auf der der Administrator verdient.
Wettbewerbslandschaft
Marktkonzentration
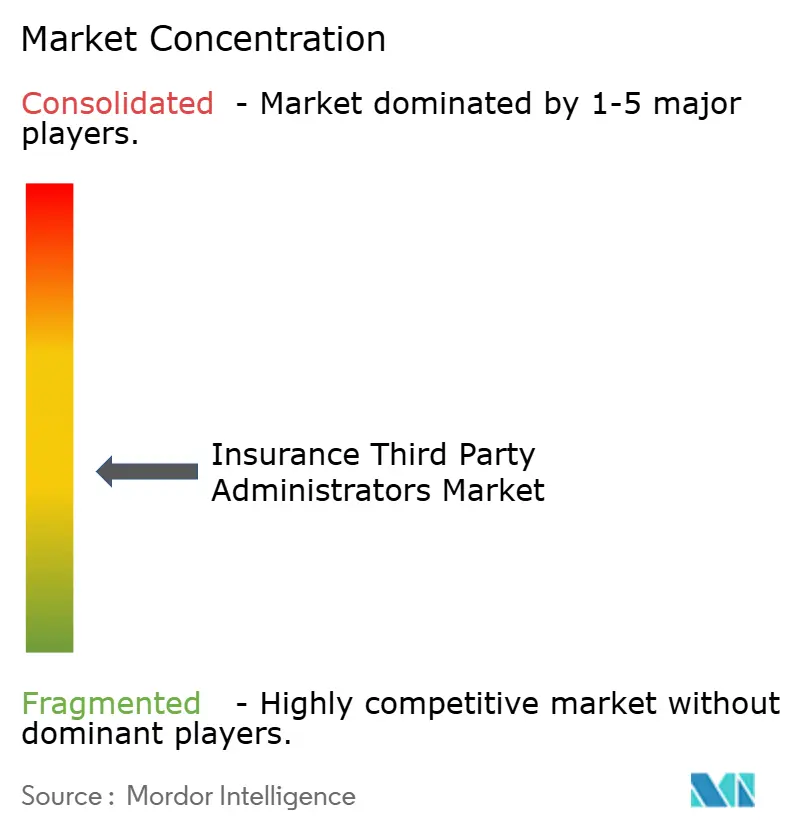
Der Wettbewerb ist mäßig fragmentiert über Dienstleistungsspezialisierungen hinweg, wobei Sedgwick Claims Management Services Schadensverwaltung anbietet. Crawford & Company nimmt über Broadspire teil, das im zweiten Quartal 2026 einen Umsatz von 109,4 Millionen USD vor Erstattungen erzielte. UMR Inc., eine hundertprozentige Tochtergesellschaft von UnitedHealthcare, verwaltet selbstfinanzierte Arbeitgeberpläne. Gallagher Bassett Services bietet Schaden- und Risikomanagement an, während CorVel Corporation Arbeiterunfallversicherungs- und Sach- und Haftpflicht-Risikomanagementdienstleistungen über seine CareMC-Plattform unterstützt. Der erforderliche Umfang eines Käufers bestimmt daher, welche Schadenspezialisierungen und Administratoren selbstfinanzierter Pläne für dieselbe Zuweisung konkurrieren können.
UMR wurde zum Schadeneinreichungsziel für Anbieter, die den NYCE-PPO-Plan der Stadt New York für Leistungen ab dem 1. Januar 2026 bedienen. Der Plan wird über eine Partnerschaft zwischen EmblemHealth und UnitedHealthcare bereitgestellt, mit einem einzigen Anbieterportal unabhängig davon, mit welchem Partner der Anbieter einen Vertrag hat. Für diesen öffentlichen Käufer verbindet ein zentrales Einreichungsziel die operative Rolle des TPA mit einem Plan, der die Anbieterbeziehungen beider Partner umfasst. Ein Herausforderer, der eine vergleichbare Verwaltungszuweisung anstrebt, müsste diese gemeinsame Schadeneinreichungsschnittstelle unterstützen und dabei die separate Verantwortung für Anbieterverträge und Schadenbearbeitung wahren.
Zahlungsgenauigkeit bietet einen eigenständigen Weg, verwaltungsbezogene Arbeit zu gewinnen, indem die Schadenprüfung mit der Ausgabenkontrolle des Zahlers verbunden wird. CorVel meldete mehrere Großzahler-Verkäufe für seine CERIS-Gesundheitsabteilung im Quartal, das am 31. März 2026 endete. CERIS verkauft eine integrierte Zahlungsgenauigkeitsplattform für Vor- und Nachzahlung, die die Prüfung auf beiden Seiten der Zahlung in einen Dienst bringt. CorVels Ankündigung vom Mai 2026 beschrieb Implementierungen im Unternehmensmaßstab als Arbeit, die im Laufe der Zeit eingesetzt und skaliert werden soll. CorVel verknüpfte zusätzliche Umsatztransparenz mit dieser Bereitstellung und Skalierung, sodass der Wettbewerbswert der neuen Zahlungsverträge vom Implementierungstempo abhängt.
Branchenführer im Versicherungs-Drittparteien-Administratoren-Markt
-
Sedgwick Claims Management Services
-
Crawford & Company
-
UMR Inc.
-
Gallagher Bassett Services
-
CorVel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Versicherungs-Drittparteien-Administratoren-Markt Unternehmen in diesem Bericht
- Sedgwick Claims Management Services
- Gallagher Bassett Services
- Crawford & Company
- CorVel Corporation
- Charles Taylor TPA
- UMR Inc.
- ESIS Inc.
- Helmsman Management Services
- Meritain Health
- HealthSCOPE Benefits
- Planned Administrators Inc. (PAI)
- Davies Group
- EXL Service/Xceedance
- Amalgamated Employee Benefits Administrators
- BASIC TPA
- HR Works
- AbsencePlus
- UC Alternative
- Caremark TPA
- TriZetto Provider Solutions
- Key Benefit Administrators
Wesentliche Chancen für Marktteilnehmer
Der Chancenvergleich trennt Vollservice-Verträge für öffentliche Pläne von spezialisierter Einschreibungs- und Rückforderungsarbeit, die innerhalb von Verwaltungsdienstleistungen erbracht wird. Tennessee veröffentlichte am 15. September 2026 eine TPA-Ausschreibung für seine öffentlichen Krankenversicherungspläne, mit Einreichungsfrist am 18. Dezember 2026. Die offene Beschaffung und ihre Bearbeitungsanforderungen machen die Ausführungsbereitschaft kommerziell relevant, bevor Verwaltungsgebühren verdient werden können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| TPA-Leitverträge für den öffentlichen Sektor | Offene Tennessee-Verwaltungsausschreibung | Öffentliche Krankenversicherungspläne in Tennessee | Rechenschaftspflichtige Verwaltung anbieten, die erforderliche operative Funktionen koordiniert | Koordinierung der benutzerdefinierten Einschreibungsbearbeitung und genehmigter Rückforderungen vor dem Start | Etablierte TPAs wie UMR Inc. |
| Einschreibungsdateioperationen innerhalb von TPA-Dienstleistungen | Das Handbuch vom Juli 2026 erfordert angepasste Bearbeitung und Administratorabruf von normalerweise wöchentlichen 834-Einschreibungsdateien | Verwaltungsdienstleistungen für öffentliche Pläne in Tennessee | Staatsspezifische Dateizuordnung, -abruf und -validierung in die Verwaltungsdienstleistung einbeziehen | Anpassung der Systeme an die Dateimerkmale des Bundesstaates | TPAs mit Einschreibungsbearbeitungsteams |
| Subrogations- und Rückforderungsverwaltung | Die Beschaffung spezifiziert die Identifizierung und Lösung von Rückforderungsansprüchen | Öffentliche Krankenversicherungspläne in Tennessee | Rückforderungsidentifizierung, kontrollierte Lösung und erforderliche Berichterstattung kombinieren | Prozessgenehmigung mindestens 30 Kalendertage vor dem Start sichern | TPAs mit Rückforderungs- und Schadenkontrollfähigkeiten |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist ein Verwaltungsdienst, dessen Betriebsmodell vor dem Start für staatsspezifische Daten- und Kontrollanforderungen bereit ist. Tennessees Ausschreibung verlangt, dass der Rückforderungsprozess des Gewinners mindestens 30 Kalendertage vor dem Start vom Staat genehmigt wird und während des gesamten Vertrags unverändert bleibt, es sei denn, eine Änderung des Staatsrechts erfordert Revisionen, die die Parteien genehmigen. Da der Staat den Rückforderungsprozess mindestens 30 Kalendertage vor dem Start genehmigen muss, hängt der Starttermin eines Auftragnehmers davon ab, ein Design zu vereinbaren, das ohne routinemäßige Revisionen durch den Vertrag betrieben werden kann.
Neueste Industrielle Entwicklungen in Versicherungs-Drittparteien-Administratoren-Markt
- Oktober 2026: Das US-amerikanische Gesundheitsministerium, das Arbeitsministerium und das Finanzministerium finalisierten US-amerikanische Änderungen, die Pläne und Aussteller verpflichten, maschinenlesbare Preisdateien leichter auffindbar und kontextualisierbar zu machen. Die Änderungen treten 60 Tage nach der Veröffentlichung im Bundesregister in Kraft, wobei Tarif- und zulässige Betragsänderungen nach 5 Monaten und Kontextdateiänderungen nach 11 Monaten gelten.
- September 2026: Tennessee veröffentlichte am 15. September 2026 die Ausschreibung RFP 31786-00190 für Drittparteien-Administratordienstleistungen für seine öffentlichen Krankenversicherungspläne, mit Einreichungsfrist am 18. Dezember 2026.
- August 2026: International Medical Group begann am 17. August 2026 mit der Verwaltung des Unfall- und Krankheitsprogramms für Austauschprogramme des US-amerikanischen Außenministeriums. Das Programm ist ein selbstfinanzierter, begrenzter Krankenversicherungsleistungsplan für berechtigte Austauschteilnehmer während ihrer Gastlandprogramme.
Versicherungs-Drittparteien-Administratoren-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Versicherungs-Drittparteien-Administratoren-Markt misst die jährlich weltweit von lizenzierten, unabhängigen Drittparteien-Administratoren für die ausgelagerte Verwaltung von Versicherungs- und verwandten Leistungsvereinbarungen verdienten Gebühren. Er erfasst den Verwaltungsdienstleistungsumsatz über Kundentypen, Kundengrößen, Betriebstechnologien und Regionen hinweg.
Umfangsausschlüsse: Hauseigene Versicherer-Servicecenter, Captive-Rückversicherungseinheiten, reine Softwareanbieter und Versicherungsprämien sind ausgeschlossen.
Segmentierungsübersicht
- Nach Versicherungsart
- Lebens- und Krankenversicherung
- Altersvorsorge und Rente
- Allgemeine Unternehmenshaftpflicht
- Kfz
- Unfallversicherung (Workers' Compensation)
- Reiseversicherung
- Sonstige
- Nach Serviceart
- Schadensverwaltung
- Policenverwaltung
- Abrechnung und Registrierung
- Anbieter-Netzwerkmanagement
- Risiko- und Compliance-Dienste
- Nach Endnutzer
- Versicherungsunternehmen
- Selbstversicherte Arbeitgeber
- Staatliche Gesundheitsprogramme
- Makler und Rückversicherer
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Technologie
- Cloudbasierte Plattformen
- Lokale Lösungen
- KI-gestützte TPAs
- Blockchain-gestützte TPAs
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Illustrative öffentliche Quellen wie die Seiten der Centers for Medicare & Medicaid Services zu Versichererdienstleistungen, COBA-Handelspartnern und Arbeitgeberinitiativen sowie die TPA-Berichterstattung des Insurance Journal klären Schadenkoordination, Rückforderung und vertraglich vereinbarte Verwaltungsfunktionen und helfen dabei, Anbietereinführungen, Akquisitionen und operative Entwicklungen zu verfolgen. Die CMS-Materialien unterscheiden Verwaltungs- und Schadenaktivitäten von angrenzenden Unterstützungsfunktionen.
Jährliche Unternehmensberichte, regulatorische Einreichungen, Investorenmaterialien und seriöse Versicherungs- und Leistungspresse liefern ergänzende Belege zu Dienstleistungsportfolios, Finanzoffenlegungen, Kundenaktivitäten und Marktveränderungen. Die genannten öffentlichen Quellen und diese ergänzenden Materialien sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragefragen würden sich an TPA-Führungskräfte und Dienstleistungsleiter, Versicherer- und Arbeitgeber-Leistungsadministratoren, Makler sowie Personal für öffentliche Planbeschaffung oder -betrieb in der Region Asien-Pazifik, EMEA und Amerika richten. Sie würden Sekundärbelege zu ausgelagerten Arbeitslasten, Dienstleistungsgebührenstrukturen, Kunden- und Versicherungslinienmix sowie regionalen Betriebsbedingungen testen und dann helfen, widersprüchliche Definitionen oder fehlende Eingaben durch Nachverfolgung auf Quellenebene und Triangulation mit veröffentlichten Aufzeichnungen zu lösen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 15 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 50 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt von oben nach unten mit dem jährlichen TPA-Dienstleistungsgebührenumsatz weltweit und trennt Verwaltungsgebühren von Versicherungsprämien und eigenständigen Softwareverkäufen. Es setzt den Markt in Beziehung zu versicherten und selbstversicherten versicherten Bevölkerungen, Schaden- und Leistungsverwaltungsarbeitslast, dem Anteil der an unabhängige Anbieter ausgelagerten Verwaltung, realisierten Dienstleistungsgebühren sowie regulatorischer oder dienstleistungsbezogener Komplexität. Die Technologieadoption informiert darüber, wie Arbeit und Gebühren zwischen Schäden, Policenverwaltung, Einschreibung, Netzwerken, Risiko und Compliance sowie verwandten Dienstleistungen verschoben werden. Wenn zuverlässige veröffentlichte Aufteilungen den Gebührenmix nach Dienstleistung, Kunde, Technologie und Versicherungslinie identifizieren, informieren diese Aufteilungen die entsprechenden Anteile. Segment- und regionale Anteile werden aus dem Dienstleistungsmix der Anbieter, dem Kundentyp und der -größe, der Versicherungslinienexposition, dem Liefermodell und der Länderabdeckung aufgebaut, wobei jede Achse mit dem Marktgesamtwert abgestimmt wird. Wenn Schadenausgaben oder Prämien ohne entsprechende TPA-Dienstleistungsgebühren gemeldet werden, verwendet der Analyst sie nur als Nachfragekontext und nicht als Marktumsatz.
Die Szenarioanalyse kann die Prognose erweitern, indem versicherte Bevölkerungen, Auslagerungsraten, Arbeitslast pro versichertem Konto und Gebührenentwicklung gegen die angegebenen Markttreiber und -einschränkungen variiert werden. Selektive Bottom-up-Prüfungen vergleichen den Verwaltungsumsatz oder Konto- und Arbeitslastindikatoren ausgewählter Anbieter, multipliziert mit repräsentativen Gebühren, mit dem relevanten Top-down-Pool, während veröffentlichte Unternehmens- und Regulierungsbelege nicht unterstützte Annahmen einschränken. Wenn ein Anbieter oder Marktinput fehlt, verwendet der Analyst den nächstgelegenen dokumentierten Proxy, erfasst seinen Umfang und testet alternative Werte. Vorgeschlagene Experteninterviews würden die Rolle jeder Variablen und die Angemessenheit der Segment- und regionalen Trajektorien überprüfen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Gebührenmarktschätzungen gegen unabhängige Versicherer-, Arbeitgeberplan-, Schaden-, Regulierungs- und Anbietersignale und überprüfen dann ungewöhnliches Wachstum, Anteilsverschiebungen, Einheitenänderungen und Unterschiede zu früheren Schätzungen vor der Freigabe. Ein zweiter Analyst überprüft Quelldefinitionen, Berechnungen, Geografie und Segmentgesamtwerte, und wesentliche ungelöste Abweichungen lösen eine gezielte Quellennachkontaktierung oder Klärung aus. Schätzungen werden jährlich, nach wesentlichen regulatorischen, Akquisitions- oder operativen Ereignissen und in einer neuen Überprüfung vor der Lieferung aktualisiert.
Mordor Intelligence's globale Schätzung des Versicherungs-Drittparteien-Administratoren-Markts im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Versicherungs-Drittparteien-Administratoren-Markt misst die jährlich weltweit von lizenzierten, unabhängigen Drittparteien-Administratoren für die ausgelagerte Verwaltung von Versicherungs- und verwandten Leistungsvereinbarungen verdienten Gebühren.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Selektive Bottom-up-Prüfungen vergleichen den Verwaltungsumsatz oder Konto- und Arbeitslastindikatoren ausgewählter Anbieter, multipliziert mit repräsentativen Gebühren, mit dem relevanten Top-down-Pool, während veröffentlichte Unternehmens- und Regulierungsbelege nicht unterstützte Annahmen einschränken.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 636,1 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 443,6 Mrd. USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 30,3 % unter dem Wert dieses Berichts von 636,1 Mrd. USD für 2027, 2 Jahre später. Die angegebenen Versicherungsarten sind Kranken-, Renten-, allgemeine Haftpflicht- und andere Versicherungen, und die Länderliste nennt 15 Märkte in fünf Regionen, was der Schätzung eine geringere Linien- und Länderabdeckung als die Berichtsgrenze gibt. |
| Regionales Beratungsunternehmen B | 495,5 Mrd. USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 22,1 % unter dem Wert dieses Berichts von 636,1 Mrd. USD für 2027, 2 Jahre später. Es verwendet einen Ausgangswert von 2025 und prognostiziert mit 6,72 % bis 2034, sodass sein älterer Ausgangspunkt und langsamerer angegebener Wachstumspfad eine zwischenzeitliche Schätzung niedriger lassen können. |
Mordor Intelligence's Analysten triangulieren Gebührenmarktschätzungen gegen unabhängige Versicherer-, Arbeitgeberplan-, Schaden-, Regulierungs- und Anbietersignale und überprüfen dann ungewöhnliches Wachstum, Anteilsverschiebungen, Einheitenänderungen und Unterschiede zu früheren Schätzungen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Versicherungs-Drittparteien-Administratoren-Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 636,1 Milliarden USD im Jahr 2027 auf 897,2 Milliarden USD im Jahr 2032 steigen, mit einer CAGR von 7,12 % über 2027–2032.
Was unterstützt die Nachfrage nach Drittparteien-Versicherungsverwaltungsdienstleistungen?
Selbstfinanzierte Krankenversicherungspläne in den Vereinigten Staaten, KI-gestützte Schadenbearbeitung und Transparenzpflichten schaffen Verwaltungsarbeit.
Welche Versicherungsart hat den größten Verwaltungsanteil?
Die Lebens- und Krankenversicherung hielt im Jahr 2026 51,34 % des Verwaltungsdienstleistungsumsatzes.
Welche Unternehmen sind bedeutende Drittparteien-Versicherungsadministratoren?
Zu den bedeutenden Anbietern gehören Sedgwick Claims Management Services, Crawford & Company, UMR Inc., Gallagher Bassett Services und CorVel Corporation.
Was könnte das Wachstum in der ausgelagerten Versicherungsverwaltung verlangsamen?
Cyber-Haftpflicht und bundesstaatsspezifische Compliance-Arbeit können die Kosten in den Vereinigten Staaten erhöhen. North Carolina verlangt eine jährliche TPA-Lizenzerneuerung und unabhängige Wirtschaftsprüfer-Jahresabschlüsse für die letzten 2 Geschäftsjahre.
Welche Region führt die Drittparteien-Versicherungsverwaltung an und welche wächst am schnellsten?
Nordamerika führte mit 28,78 % des Verwaltungsdienstleistungsumsatzes im Jahr 2026. Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 11,05 % über 2027–2032 am schnellsten wachsen.