
Tamanho e Participação do Mercado de Administradores Terceirizados de Seguros
Análise do Mercado de Administradores Terceirizados de Seguros pela Mordor Intelligence
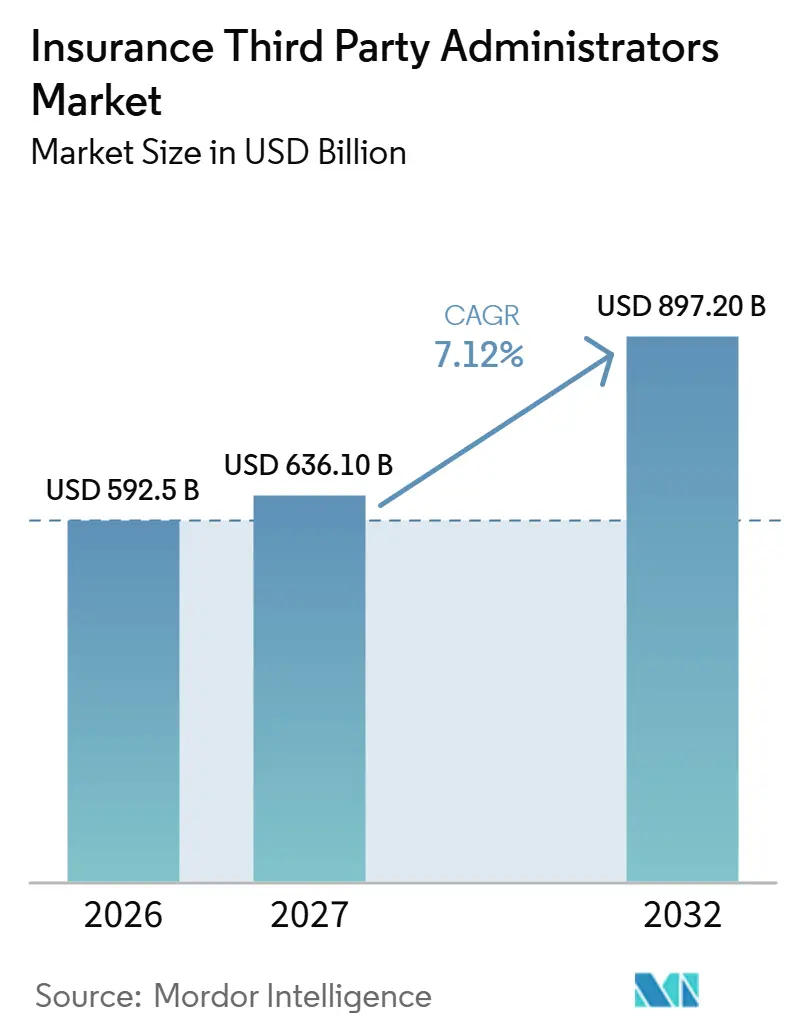
O tamanho do mercado de administradores terceirizados de seguros deve aumentar de 592,5 bilhões de USD em 2026 para 636,1 bilhões de USD em 2027 e atingir 897,2 bilhões de USD até 2032, crescendo a um CAGR de 7,12% no período 2027-2032.
Os planos de saúde autofinanciados nos Estados Unidos geram trabalho administrativo, enquanto a entrega em nuvem e o processamento de sinistros assistido por IA fornecem aos prestadores ferramentas para atendê-lo. As obrigações de transparência de preços agregam valor a esse relacionamento ao ampliar a tarefa do pagamento de sinistros para a organização de dados utilizáveis do plano. Aquisições podem ampliar o atendimento especializado, enquanto a responsabilidade cibernética e o trabalho de conformidade específico por estado elevam os requisitos de controle associados à expanso. Para os patrocinadores autofinanciados nos EUA, um mandato mais amplo de administrador terceirizado de seguros (TPA) incorpora, portanto, o pagamento de sinistros, os dados utilizáveis do plano e a exposição cibernética na mesma decisão de precificação de serviços.
Principais Conclusões do Relatório
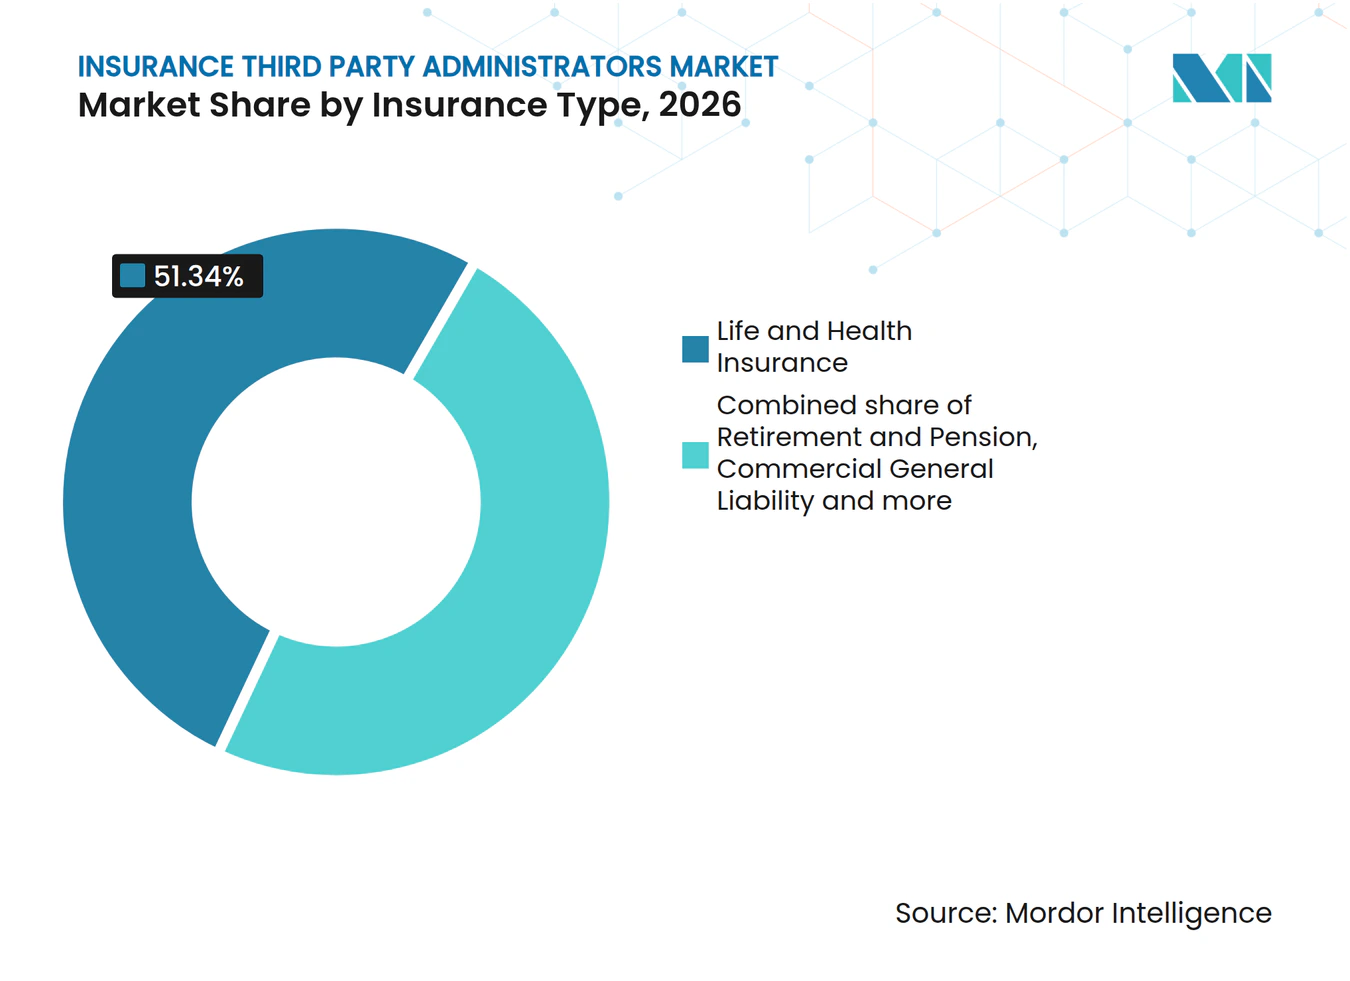
- Por tipo de seguro, o seguro de vida e saúde detinha uma participação de 51,34% no tamanho do mercado de administradores terceirizados de seguros em 2026, enquanto o segmento de viagens é previsto como o de crescimento mais rápido, com um CAGR de 11,05% no período 2027-2032.
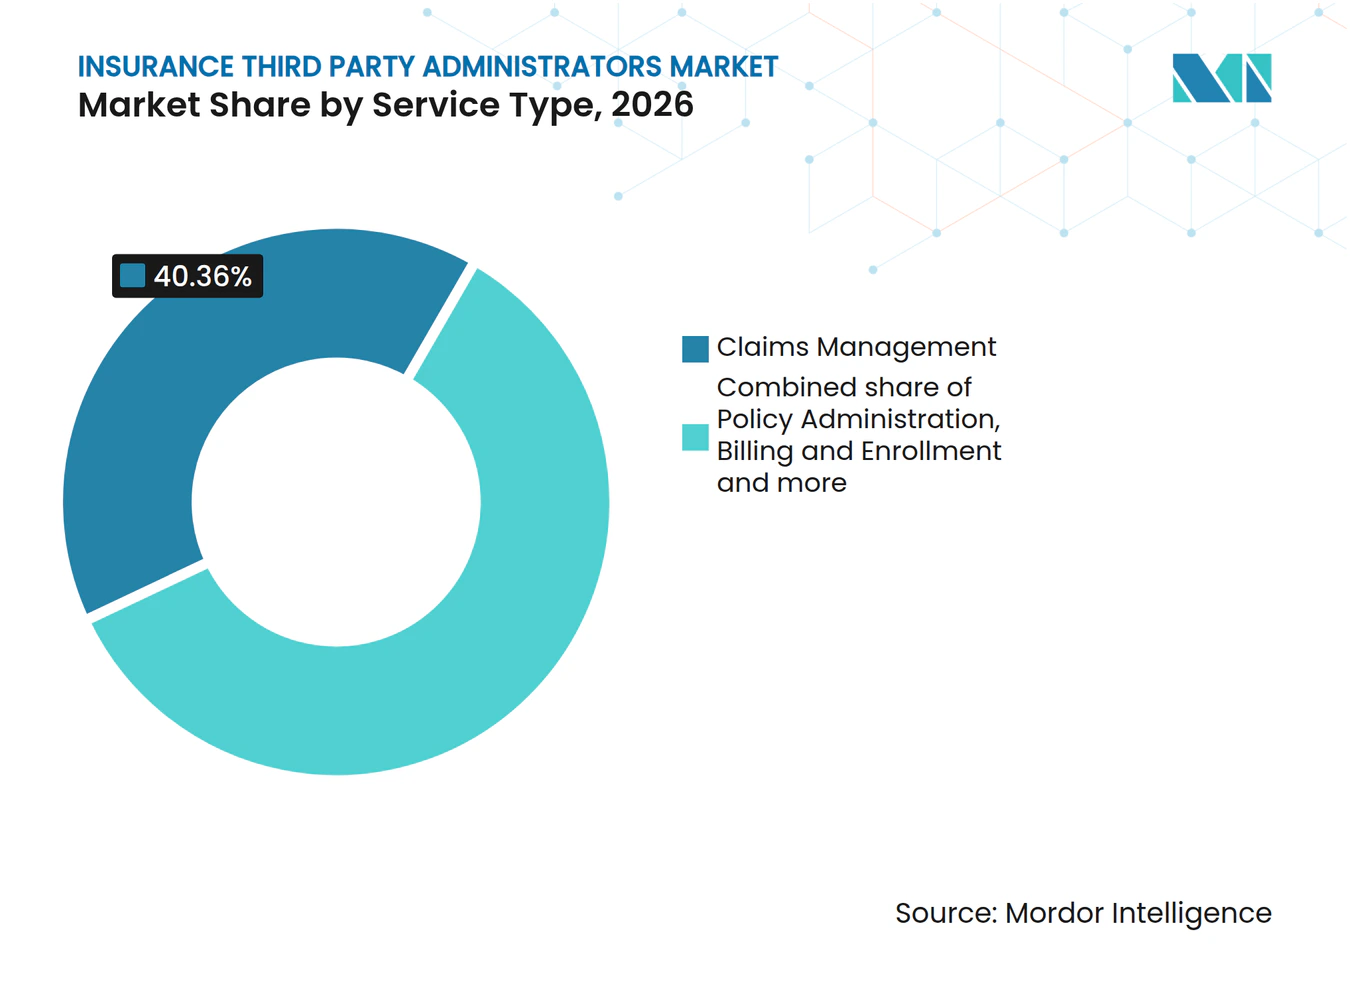
- Entre os tipos de serviço, a gestão de sinistros detinha uma participação de 40,36% no mercado de administradores terceirizados de seguros em 2026, e a gestão de redes de prestadores é prevista como o segmento de crescimento mais rápido, com um CAGR de 11,65% no período 2027-2032.
- Na categoria de usuário final, as seguradoras lideraram com uma participação de 55,04% em 2026, enquanto os programas governamentais de saúde são previstos como o segmento de crescimento mais rápido, com um CAGR de 10,1% no período 2027-2032.
- Por porte de empresa, as grandes empresas lideraram com uma participação de 60,89% em 2026, enquanto as pequenas e médias empresas são previstas como o segmento de crescimento mais rápido, com um CAGR de 11,25% no período 2027-2032.
- As plataformas baseadas em nuvem lideraram a categoria de tecnologia com uma participação de 47,69% em 2026, enquanto os TPAs habilitados por IA são previstos como o segmento de crescimento mais rápido, com um CAGR de 13,4% no período 2027-2032.
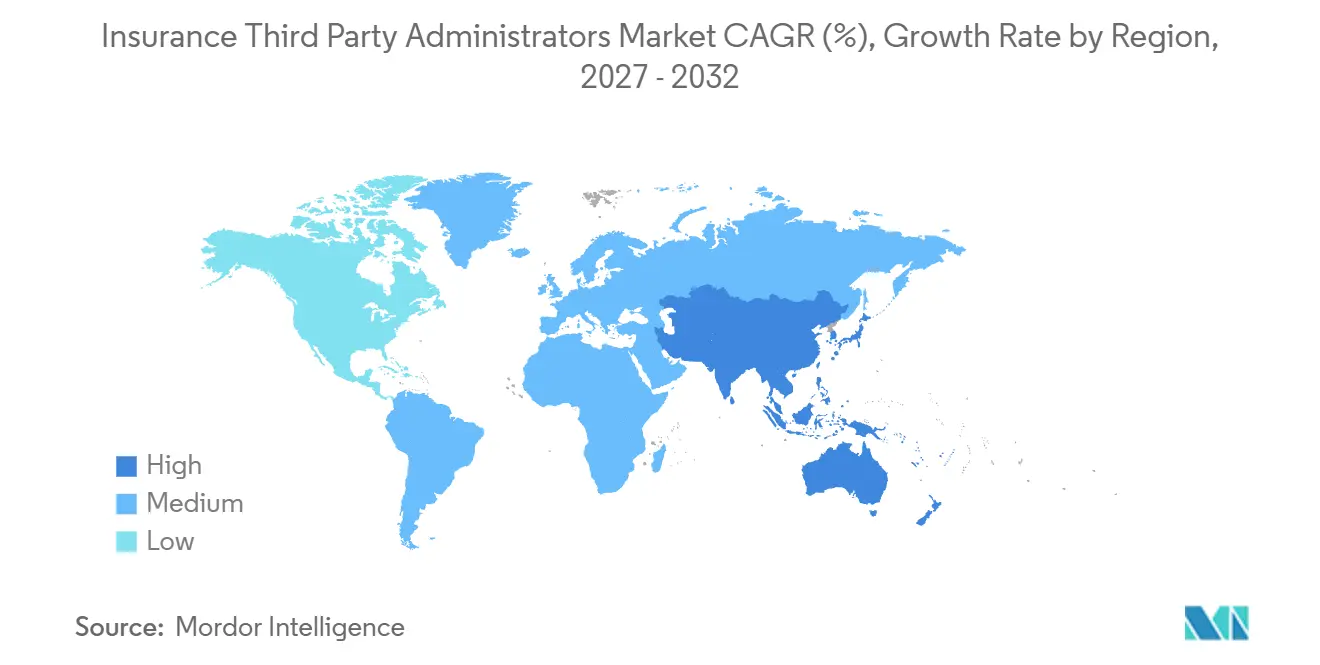
- Geograficamente, a América do Norte liderou com uma participação de 28,78% em 2026, e a Ásia-Pacífico é prevista como a região de crescimento mais rápido, com um CAGR de 11,05% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos planos de saúde autofinanciados entre empregadores de médio porte | +2.5% | Em todo os Estados Unidos | Médio prazo (2 a 4 anos) |
| Aceleração da digitalização e hiper-automação no processamento de sinistros | +2.2% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pressão regulatória por transparência de custos e administração baseada em valor | +1.6% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Análise de fraudes baseada em IA melhorando os índices de sinistralidade | +1.4% | Reino Unido e outros mercados internacionais | Médio prazo (2-4 anos) |
| Consolidações por capital privado desbloqueando economias de escala nacional | +1.1% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Modelos de seguro incorporado que necessitam de suporte de TPA pós-vinculação | +0.7% | Países do Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos planos de saúde autofinanciados entre empregadores de médio porte
Os planos médicos autofinanciados criam uma carga de trabalho administrativa ao mesmo tempo em que deixam o empregador responsável pelo financiamento dos sinistros. A pesquisa realizada pela Gallagher nos EUA em 2025 constatou que planos médicos autofinanciados estavam presentes em 36% dos empregadores respondentes com 100 a 499 funcionários em tempo integral e em 61% daqueles com 500 a 999. Esses níveis de adoção identificam uma base estabelecida de empregadores de médio porte para a administração especializada de benefícios. Um administrador pode atender à carga de trabalho operacional enquanto o patrocinador mantém suas obrigações de financiamento, criando uma oportunidade de serviço paralela à decisão de financiamento do empregador. Uma conta de médio porte, portanto, permanece comercialmente sustentável apenas enquanto o patrocinador dispõe de fluxo de caixa para financiar seus sinistros médicos, independentemente do tamanho da força de trabalho.
Aceleração da digitalização e hiper-automação no processamento de sinistros
A automação pode ampliar a capacidade de processamento de sinistros quando apoia os analistas dentro de seu ambiente de trabalho existente. Em maio de 2026, a Sedgwick havia expandido sua plataforma de sumarização e análise de documentos Sidekick+ com capacidades agênticas de suporte a fluxos de trabalho de sinistros. A expansão foi projetada para ajudar os profissionais de sinistros a encontrar informações relevantes com mais rapidez. Combinar suporte de recuperação com análise de documentos pode tornar o processamento externo de sinistros mais atrativo quando o cliente necessita de capacidade administrada em conjunto com seus sistemas existentes. Como o Sidekick+ foi desenvolvido para ajudar os analistas de sinistros a sumarizar e analisar documentos, seu valor para uma seguradora que terceiriza reside no acesso ao processamento com suporte tecnológico por meio da própria equipe do administrador.
Pressão regulatória por transparência de custos e administração baseada em valor
As obrigações de transparência de preços nos EUA recaem sobre os planos e emissores, criando uma abertura para que os TPAs apoiem o trabalho de dados exigido. Para os anos de plano nos EUA com início em ou após 1º de janeiro de 2024, a regra de Transparência de Cobertura exigiu que planos e emissores fornecessem estimativas de compartilhamento de custos para todos os itens e serviços cobertos. As taxas negociadas incluem valores pagos indiretamente por meio de um TPA. Em 5 de outubro de 2026, os departamentos federais finalizaram emendas para localização e contextualização de arquivos de precificação, com vigência 60 dias após a publicação no Registro Federal. As emendas de taxas e valores permitidos aplicam-se 5 meses após a publicação, enquanto as novas emendas de arquivos contextuais aplicam-se após 11 meses. Para os administradores que atendem a esses planos, combinar registros de pagamento com suporte de divulgação oferece uma proposta de serviço distinta, pois a obrigação do cliente vai além da conclusão da transação.
Análise de fraudes baseada em IA melhorando os índices de sinistralidade
A triagem de fraudes oferece aos administradores de sinistros uma forma de competir pela qualidade das decisões de pagamento, além da eficiência no processamento. A Sedgwick introduziu tecnologia de combate a fraudes baseada em IA em suas operações internacionais de fraude em sinistros durante 2025, o que, segundo a empresa, aumentou a identificação e resolução antecipadas de sinistros suspeitos.[1] Identificar um sinistro suspeito mais cedo pode tornar a investigação parte da decisão de pagamento, em vez de um exercício de recuperação posterior. Isso cria uma razão comercial para que as seguradoras adquiram capacidade analítica junto ao processamento terceirizado. O valor depende de transformar um sinistro sinalizado em uma resolução justificada, em vez de tratar a detecção isolada como uma economia. As taxas de administração podem, consequentemente, remunerar uma função mais ampla de controle de perdas sem transferir a responsabilidade de subscrição.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada do risco cibernético e das responsabilidades de privacidade de dados | -0.9% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Complexidade de licenciamento e conformidade em múltiplos estados | -0.7% | Jurisdições estaduais de seguros dos Estados Unidos | Médio prazo (2-4 anos) |
| Administração interna de seguradoras comprimindo as margens de honorários | -0.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez aguda de talentos em IA e tecnologia de sinistros | -0.3% | Reino Unido e outros mercados internacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada do risco cibernético e das responsabilidades de privacidade de dados
Os registros sensíveis de benefícios tornam a responsabilidade cibernética um custo potencial da prestação de serviços de administração de sinistros, em vez de uma despesa tecnológica isolada. A WebTPA processa sinistros e fornece suporte a membros para planos de benefícios de empregadores. Em janeiro de 2025, a WebTPA Employer Services e 3 corréus concordaram com um fundo de acordo conjunto referente a uma violação de dados ocorrida em 2023. As partes concordaram com esses termos sem adjudicação ou admissão de responsabilidade. Para os empregadores que consideram a administração terceirizada, essa exposição torna a proteção das informações dos membros parte do valor econômico do serviço. Os administradores devem, portanto, auferir receita suficiente com o processamento de benefícios para absorver a exposição legal e de remediação residual associada a esses registros.
Complexidade de licenciamento e conformidade em múltiplos estados
Expandir a cobertura geográfica de um TPA pode adicionar trabalho de conformidade recorrente antes de agregar sinistros suficientes para suportar esse trabalho. Iowa exige que TPAs de outros estados cujo estado de origem não reporte licenciamento ou registro ao Banco de Dados de Produtores utilizem uma rota de solicitação alternativa no momento da solicitação ou renovação. A Carolina do Norte exige renovação anual da licença de TPA e demonstrações financeiras de CPA independente referentes aos últimos 2 exercícios fiscais. Essas obrigações estão vinculadas a permissões operacionais e relatórios, e não a sinistros individuais. Um administrador menor que considere operar nesses estados enfrenta, portanto, uma decisão sobre a manutenção da capacidade de reporte em paralelo à prestação de serviços. A carga de trabalho fixa resultante eleva o volume de sinistros necessário para tornar a expansão geográfica comercialmente viável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Seguro:
A Escala de Sinistros de Saúde Sustenta Serviços IntegradosO seguro de vida e saúde representou uma participação de 51,34% no tamanho do mercado de administradores terceirizados de seguros em 2026. A Medi Assist processou 2,69 milhões de sinistros coletivos e de varejo no 1º trimestre do exercício fiscal 27, encerrado em 30 de junho de 2026.[2] O trabalho do trimestre incluiu o processamento sem dinheiro e de reembolso tanto para cuidados hospitalares quanto ambulatoriais. Uma seguradora que contrate apenas o processamento sem dinheiro ainda precisaria atribuir o trabalho de reembolso separadamente, mesmo dentro do mesmo ambiente de atendimento.
O segmento de viagens é o de crescimento mais rápido, com um CAGR previsto de 11,05% no período 2027-2032. A Charles Taylor Assistance, prestadora de gestão de sinistros de viagem e assistência médica, gerenciou um volume recorde de sinistros de seguro de viagem em 2025, com crescimento de 24% em relação ao ano anterior.[3] Para a administração de aposentadoria e pensão, o Regulador de Pensões do Reino Unido aconselha os órgãos gestores de planos ocupacionais do Reino Unido que utilizam TPAs a incluir procedimentos de nomeação ou relicitação em sua política de administração e a ponderar a qualidade do serviço em relação ao custo. O aumento de sinistros gerenciados pela Charles Taylor demonstra que as seguradoras de viagem estão adicionando trabalho a um prestador que combina gestão de sinistros e assistência médica.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Serviço:
A Escala de Sinistros e o Acesso a Prestadores Moldam os ContratosA gestão de sinistros representou uma participação de 40,36% no mercado de administradores terceirizados de seguros em 2026. A linha de serviços de gestão de sinistros da Broadspire recebeu 394.261 casos em 2025, 3,3% a mais do que em 2024. A linha de serviços abrangeu a gestão de sinistros de compensação de trabalhadores, responsabilidade civil, propriedade, acidentes e saúde, e invalidez. Essa amplitude torna o maior segmento uma capacidade operacional em vários produtos de seguro dentro do portfólio de um único prestador. As seguradoras multirramo podem obter capacidade consistente de tratamento de casos entre produtos, e a qualidade do serviço depende então de quão bem o processo preserva os requisitos de cada ramo.
A gestão de redes de prestadores é o segmento de crescimento mais rápido, com um CAGR previsto de 11,65% no período 2027-2032. A partir de 1º de janeiro de 2025, grupos de empregadores qualificados que assinassem ou renovassem contrato com a AmeriHealth Administrators poderiam adquirir acesso ao PPO da Cigna Healthcare por meio do negócio de Soluções para Pagadores da Evernorth Health Services. Os planos PPO autofinanciados da Northwestern migraram do Blue Cross Blue Shield de Illinois para a UnitedHealthcare com vigência a partir de 1º de janeiro de 2026. As responsabilidades de TPA da UnitedHealthcare incluem gestão de rede e operações diárias do plano. O alcance da rede pode, portanto, ser adquirido junto com a administração e pode mudar em uma transição de TPA, tornando o acesso a prestadores uma parte operacional de como um empregador estrutura e renova seu relacionamento de administração.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
As Cargas de Trabalho das Seguradoras e os Benefícios Governamentais Sustentam os MandatosAs seguradoras foram o maior segmento de usuário final, representando 55,04% da receita de serviços de administração em 2026. No exercício fiscal 2024-25, as seguradoras gerais e de saúde indianas liquidaram 32,6 milhões de sinistros de seguro saúde. Os TPAs liquidaram 69% desses sinistros em quantidade. Isso cria um relacionamento de serviço no qual a seguradora fornece uma carga de trabalho de sinistros existente e o administrador fornece a capacidade operacional para processá-la. A maioria da participação terceirizada coloca a continuidade da liquidação no centro do relacionamento das seguradoras de saúde indianas com os TPAs.
Os programas governamentais de saúde são o segmento de crescimento mais rápido, com um CAGR previsto de 10,1% no período 2027-2032. O International Medical Group começou a administrar o Programa de Acidentes e Doenças para Intercâmbios do Departamento de Estado dos EUA em 17 de agosto de 2026. O plano autofinanciado fornece benefícios limitados para acidentes e doenças emergentes de participantes de intercâmbio elegíveis durante seus programas no país anfitrião. O Departamento de Estado elaborou o plano, enquanto o International Medical Group administra seus sinistros e faturamento. Os prestadores de serviços podem, portanto, auferir honorários de administração em torno de um benefício definido pelo governo, com o patrocinador determinando a cobertura e o TPA executando os sinistros e o faturamento.
Por Porte de Empresa:
Grandes Contas Sustentam a Escala enquanto Empresas Menores Utilizam Financiamento por NívelAs grandes empresas foram o maior segmento por porte de empresa, com uma participação de 60,89% em 2026. A pesquisa realizada pela KFF nos EUA em 2025 atribuiu 76% do peso de trabalhadores cobertos em benefícios de saúde de empregadores a empresas com 200 ou mais funcionários. A administração para esses compradores pode ser comercializada em torno de uma população coberta contínua, com a carga de trabalho abrangendo muitos sinistros individuais dentro de um único relacionamento organizacional. A vantagem comercial é a densidade contratual, em que um único relacionamento com um empregador pode justificar uma operação de administração dedicada sem exigir que o fornecedor adquira cada trabalhador coberto separadamente.
As pequenas e médias empresas são o segmento de crescimento mais rápido, com um CAGR previsto de 11,25% no período 2027-2032. Entre as empresas norte-americanas com 10 a 199 trabalhadores que ofereciam benefícios de saúde, 37% ofereciam um plano de financiamento por nível em 2025. Nesse arranjo, um pagamento mensal fixo a uma seguradora ou TPA financia uma reserva de sinistros, custos administrativos e prêmios de stop-loss. Essa estrutura de financiamento cria uma abertura de administração para prestadores capazes de operar dentro de um arranjo de pagamento mensal definido. O honorário de administração deve ser auferido dentro desse único pagamento mensal, portanto o desempenho do serviço deve permanecer distinguível do financiamento de sinistros do plano.
Por Tecnologia:
A Entrega em Nuvem Fornece Infraestrutura enquanto a IA Muda a Alocação de TrabalhoAs plataformas baseadas em nuvem foram o maior segmento de tecnologia, representando 47,69% da receita em 2026. Em 27 de fevereiro de 2025, a Integrated Payor Solutions anunciou a implementação bem-sucedida de sua plataforma Encompass+ baseada em Salesforce com a Harmony, TPA da Evolve Association. A Harmony era o administrador que utilizava a plataforma em nuvem, enquanto a Integrated Payor Solutions fornecia a tecnologia. Essa separação oferece aos administradores uma rota para uma plataforma operacional sem tornar o desenvolvimento de software o núcleo de seu negócio de serviços. O serviço da Harmony, portanto, opera em uma plataforma fornecida pela Integrated Payor Solutions, de modo que o relacionamento com o fornecedor está inserido no modelo de entrega do TPA.
Os TPAs habilitados por IA são o segmento de crescimento mais rápido, com um CAGR previsto de 13,4% no período 2027-2032. Em maio de 2026, a Sedgwick afirmou que a IA já estava incorporada nos fluxos de trabalho de sinistros para triagem, priorização, análise e resolução. Essas funções afetam quais sinistros recebem atenção especializada primeiro e como as informações chegam à pessoa responsável pela resolução. O valor comercial pode, portanto, advir da correspondência do esforço de revisão ao trabalho em cada processo, além de comprimir o tempo de uma tarefa individual. As regras de um administrador para alocar atenção especializada podem se tornar uma capacidade de serviço distinta quando o cliente precisa compreender tanto as decisões de triagem quanto a resolução final.
Análise Geográfica
Mercado de Administradores Terceirizados de Seguros da América do Norte
A América do Norte representou uma participação de 28,78% no tamanho do mercado de administradores terceirizados de seguros em 2026, tornando-se a maior geografia. Em maio de 2025, o Plano de Saúde do Estado da Carolina do Norte afirmou atender mais de 750.000 professores, funcionários estaduais, aposentados e seus dependentes. Separadamente, o plano identifica a Aetna como seu TPA, vinculando esse programa regional de compradores à administração terceirizada. A designação da Aetna deve, portanto, ser definida dentro da operação de benefícios mais ampla do Plano de Saúde do Estado, de modo que o contrato de administração transforma a escala do programa em uma obrigação de serviço específica.
Mercado de Administradores Terceirizados de Seguros da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR previsto de 11,05% no período 2027-2032. Para o ano encerrado em 31 de março de 2025, a MDIndia Health Insurance TPA Pvt. Ltd. prestou serviços a uma apólice da categoria governamental para a seguradora The New India Assurance Co. Ltd., cobrindo 22,43 milhões de vidas. Uma apólice da categoria governamental pode concentrar uma grande população coberta dentro de uma única designação de TPA contratada por seguradora, criando demanda por capacidade de administração no nível do programa. A Casa da Moeda de Calcutá da Índia iniciou um contrato de processamento de contas de sinistros médicos com o TPA Unique Healthcare & Medical Services Private Limited em 1º de setembro de 2026, com conclusão prevista para 31 de agosto de 2027. O contrato da casa da moeda demonstra um órgão do setor público na Índia adquirindo diretamente o processamento de sinistros de TPA por prazo determinado.
A América do Sul possui um canal local de serviços de sinistros no Brasil, onde a Crawford presta administração terceirizada por meio de uma operação com 7 escritórios, e na Colômbia, onde a Crawford presta serviços de TPA e afinidade para programas de seguros e assistência, incluindo microsseguros. Na Europa, a equipe de TPA da Crawford nos Países Baixos processa sinistros remotamente para seguradoras e entidades autofinanciadas nas linhas de propriedade, responsabilidade civil, automóvel e outros ramos de seguro. Na Arábia Saudita, a Autoridade de Seguros afirma que as solicitações de qualificação de seguro saúde devem ser direcionadas a ela a partir de 4 de março de 2024, fornecendo uma interface regulatória distinta no Oriente Médio e África. A Waypoint Systems Arabia, licenciada na Arábia Saudita, gerencia sinistros, administração de apólices e atendimento ao cliente para seguradoras sauditas, enquanto no Bahrein a Health 360° Ancillary Services W.L.L. administra sinistros médicos para seguradoras e empresas autofinanciadas por meio de uma rede de prestadores. A rede de escritórios brasileiros da Crawford aborda a prestação de serviços, enquanto a licença saudita da Waypoint e a rota de solicitação da Autoridade de Seguros abordam questões distintas de status do fornecedor e acesso regulatório.
Estrutura Regulatória e Perspectivas
A comparação entre jurisdições selecionadas avalia as condições de política para fornecedores independentes de administração terceirizada de seguros e benefícios de saúde. A interface legal relevante difere entre a autorização direta do administrador e a supervisão exercida por meio de um cliente segurador. Os TPAs de saúde dos Emirados Árabes Unidos podem desenvolver programas, mas não podem comercializá-los ou vendê-los. A autorização, portanto, define quais atividades de receita um fornecedor pode exercer, bem como os controles associados à sua prestação.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | Índia | Emirados Árabes Unidos |
|---|---|---|---|---|---|
| Autoridade principal | Departamento de Seguros do Texas | Agência Nacional de Saúde Suplementar | BaFin | Autoridade de Regulação e Desenvolvimento de Seguros da Índia | Banco Central dos Emirados Árabes Unidos |
| Principais instrumentos ou diretrizes | Capítulo 4151 do Código de Seguros do Texas e requisitos de acordo escrito para prestadores preferenciais sob 28 TAC §7.1613 | Processo de autorização da ANS, deveres de informação ao beneficiário da RN 623/2024 e agenda aprovada 2026-2028 | Circular MaGo 09/2025 para terceirização de seguradoras sob Solvência II; atualização mais ampla de Solvência II prevista para 30 de janeiro de 2027 | Emenda de 2026 aos Serviços de Saúde de TPA, Regulamento 19(12) | Instruções de TPA de saúde e regras de autoridade médica em cada emirado operacional; as diretrizes de Dubai substituíram documentos anteriores especificados, incluindo instruções de gestão de sinistros, com vigência a partir de 27 de outubro de 2025 |
| Efeito comercial | Os detentores de certificado do Texas apresentam relatórios anuais até 30 de junho, e os contratos entre seguradoras e TPAs de prestadores preferenciais atendem aos requisitos de acordo escrito com vigência a partir de 11 de outubro de 2026 | Os administradores de benefícios estão isentos do registro de produtos, com a publicação da autorização operacional seguindo o registro do operador, e devem fornecer informações claras, adequadas e precisas sobre as solicitações de serviço ao beneficiário | As seguradoras mantêm a responsabilidade e planejam a continuidade e a qualidade na saída do prestador, com planos de contingência para funções terceirizadas importantes e atividades de seguro | Acordos com partes relacionadas, aprovações e documentação necessárias do conselho e/ou comitê, conformidade com a legislação aplicável, relatórios trimestrais de partes relacionadas, demonstrações financeiras anuais auditadas e divulgações no site | Os TPAs de saúde registrados pagam aos beneficiários dentro do período acordado após o recebimento dos fundos da seguradora e podem desenvolver programas de saúde, mas não podem comercializá-los ou vendê-los |
| Atratividade atual da política | Médio | Alto | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
O Texas e a Índia são classificados como Médio porque a autorização, os controles contratuais e os relatórios de partes relacionadas impõem trabalho recorrente, com Sem alteração tratando a regra de contrato de prestador preferencial do Texas com vigência a partir de 11 de outubro de 2026 e a emenda da Índia com vigência a partir de 30 de julho de 2026 como obrigações de base, e não como transições adicionais. O Brasil é classificado como Alto porque a isenção de registro de produtos dos administradores de benefícios simplifica a autorização, enquanto Sem alteração reflete a ausência de um item na agenda aprovada da ANS para 2026-2028 que altere especificamente suas obrigações de autorização ou serviço ao beneficiário. A Alemanha é classificada como Médio porque a responsabilidade da seguradora e o planejamento de saída criam trabalho de conformidade sob a Circular MaGo 09/2025, com vigência a partir de 14 de outubro de 2025, antes da atualização mais ampla de Solvência II prevista para 30 de janeiro de 2027. Os Emirados Árabes Unidos são classificados como Médio porque o registro especializado e as regras médicas específicas por emirado restringem a entrega, com as instruções federais de TPA em vigor juntamente com as diretrizes de Dubai que substituíram documentos anteriores especificados com vigência a partir de 27 de outubro de 2025.
Etapas da Cadeia de Valor
A cadeia de valor compara a administração de planos, o acesso a prestadores e a execução de sinistros como fontes separadas de valor do serviço de administração. No exercício fiscal 26, a rede da Medi Assist na Índia compreendia mais de 14.000 hospitais em 1.631 cidades e municípios em 26 estados e territórios da união. Esse alcance ilustra por que as operações de rede podem ter valor comercial dentro de um relacionamento de administração mais amplo, em vez de servir apenas como um diretório de prestadores.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Administração de planos e benefícios | Administradores de planos de saúde coletivos como UMR Inc. (Estados Unidos) e Medi Assist por meio de suas subsidiárias de TPA (Índia) | Honorários de serviço de administração de planos | Risco de configuração incorreta das regras de benefícios | Validar as instruções do plano com o patrocinador antes do processamento |
| Operações de rede de prestadores | Administradores de redes de saúde como a Medi Assist (Índia) | Honorários de administração para serviços de rede | Correspondência do alcance do prestador a cada plano do cliente | Mapear as necessidades de acesso dos membros em relação à cobertura do prestador |
| Processamento e reporte de sinistros | Administradores de sinistros como Sedgwick Claims Management Services e UMR Inc. | Honorários da Sedgwick por sinistro, taxa fixa, baseados em volume ou alinhados a resultados | Manutenção da qualidade das decisões durante a liquidação | Revisar casos escalados e preservar o reporte rastreável de liquidação |
| Fonte: Mordor Intelligence | ||||
A Sedgwick oferece programas de TPA totalmente terceirizados, híbridos e de suporte a picos de demanda. Essas alternativas tornam o limite do serviço contratado comercialmente significativo, pois um comprador pode atribuir diferentes partes de sua carga de trabalho operacional. Como os mesmos programas são precificados por sinistro, a taxa fixa, por volume ou contra resultados, a parte da carga de trabalho que um comprador atribui também fixa a base sobre a qual o administrador aufere sua remuneração.
Cenário Competitivo
Concentração do Mercado
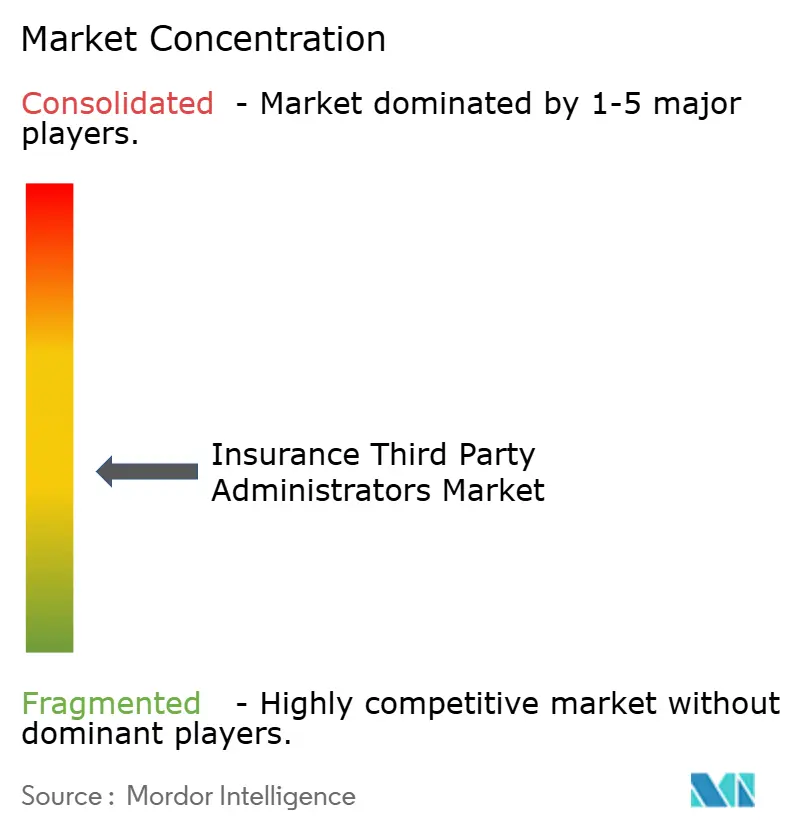
A concorrência é moderadamente fragmentada entre as especialidades de serviço, com a Sedgwick Claims Management Services fornecendo administração de sinistros. A Crawford & Company participa por meio da Broadspire, que gerou 109,4 milhões de USD em receita antes de reembolsos no segundo trimestre de 2026. A UMR Inc., subsidiária integral da UnitedHealthcare, administra planos de empregadores autofinanciados. A Gallagher Bassett Services presta serviços de gestão de sinistros e riscos, enquanto a CorVel Corporation apoia serviços de gestão de riscos de compensação de trabalhadores e de propriedade e acidentes por meio de sua plataforma CareMC. O escopo exigido pelo comprador determina, portanto, quais especialistas em sinistros e administradores de planos autofinanciados podem competir pela mesma designação.
A UMR tornou-se o destino de envio de sinistros para prestadores que atendem ao plano NYCE PPO da cidade de Nova York para serviços com início em 1º de janeiro de 2026. O plano é entregue por meio de uma parceria entre a EmblemHealth e a UnitedHealthcare, com um único portal de prestadores independentemente de com qual parceiro o prestador contrata. Para esse comprador do setor público, um destino central de envio conecta o papel operacional do TPA a um plano que abrange os relacionamentos de prestadores de ambos os parceiros. Um concorrente que busque uma designação de administração comparável precisaria suportar essa interface compartilhada de sinistros, preservando a responsabilidade separada pelo contrato com prestadores e pelo processamento de sinistros.
A precisão de pagamento oferece uma rota distinta para conquistar trabalho relacionado à administração, conectando a revisão de sinistros ao controle de despesas do pagador. A CorVel reportou múltiplas vendas para grandes pagadores em sua divisão de saúde CERIS no trimestre encerrado em 31 de março de 2026. A CERIS comercializa uma plataforma integrada de precisão de pagamento pré e pós-pagamento, reunindo a revisão em ambos os lados do pagamento em um único serviço. O anúncio da CorVel em maio de 2026 descreveu as implementações em escala empresarial como trabalho a ser implantado e escalado ao longo do tempo. A CorVel vinculou maior visibilidade de receita a essa implantação e escalonamento, portanto o valor competitivo dos novos contratos com pagadores depende do ritmo de implementação.
Líderes do Setor de Administradores Terceirizados de Seguros
-
Sedgwick Claims Management Services
-
Crawford & Company
-
UMR Inc.
-
Gallagher Bassett Services
-
CorVel Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Administradores Terceirizados de Seguros Empresas cobertas neste relatório
- Sedgwick Claims Management Services
- Gallagher Bassett Services
- Crawford & Company
- CorVel Corporation
- Charles Taylor TPA
- UMR Inc.
- ESIS Inc.
- Helmsman Management Services
- Meritain Health
- HealthSCOPE Benefits
- Planned Administrators Inc. (PAI)
- Davies Group
- EXL Service/Xceedance
- Amalgamated Employee Benefits Administrators
- BASIC TPA
- HR Works
- AbsencePlus
- UC Alternative
- Caremark TPA
- TriZetto Provider Solutions
- Key Benefit Administrators
Principais Oportunidades para os Participantes do Mercado
A comparação de oportunidades separa os contratos de planos públicos de serviço completo do trabalho especializado de cadastramento e recuperação prestado dentro dos serviços de administração. O Tennessee emitiu uma solicitação de TPA para seus planos de saúde do setor público em 15 de setembro de 2026, com respostas devidas até 18 de dezembro de 2026. A licitação aberta e seus requisitos de processamento tornam a prontidão de execução comercialmente relevante antes que os honorários de administração possam ser auferidos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Contratos principais de TPA para o setor público | Solicitação de administração aberta do Tennessee | Planos de saúde do setor público do Tennessee | Oferecer administração responsável que coordene as funções operacionais exigidas | Coordenar o processamento personalizado de cadastramento e as recuperações aprovadas antes do lançamento | TPAs estabelecidos como UMR Inc. |
| Operações de arquivo de cadastramento dentro dos serviços de TPA | O manual de julho de 2026 exige processamento personalizado e recuperação pelo administrador de arquivos de cadastramento 834 normalmente semanais | Serviços de administração de planos públicos no Tennessee | Incluir mapeamento, recuperação e validação de arquivos específicos do estado no serviço de administração | Adaptar sistemas às características dos arquivos do estado | TPAs com equipes de processamento de cadastramento |
| Administração de sub-rogação e recuperação | A licitação especifica a identificação e resolução de sinistros de recuperação | Planos de saúde do setor público do Tennessee | Combinar identificação de recuperação, resolução controlada e reporte exigido | Garantir a aprovação do processo pelo menos 30 dias corridos antes do início das operações | TPAs com capacidades de recuperação e controle de sinistros |
| Fonte: Mordor Intelligence | |||||
A abertura central é um serviço de administração cujo modelo operacional esteja pronto para os requisitos de dados e controle específicos do estado antes do lançamento. A solicitação do Tennessee exige que o processo de recuperação do contratante vencedor seja aprovado pelo Estado pelo menos 30 dias corridos antes do início das operações e permaneça inalterado durante o contrato, a menos que uma mudança na legislação estadual exija revisões aprovadas pelas partes. Como o Estado deve aprovar o processo de recuperação pelo menos 30 dias corridos antes do início das operações, o cronograma de lançamento de um contratante depende da definição de um modelo que possa operar durante todo o contrato sem revisões de rotina.
Desenvolvimentos industriais recentes em Mercado de Administradores Terceirizados de Seguros
- Out 2026: O Departamento de Saúde e Serviços Humanos, o Departamento do Trabalho e o Departamento do Tesouro dos EUA finalizaram emendas exigindo que planos e emissores tornem os arquivos de precificação legíveis por máquina mais fáceis de localizar e contextualizar. As emendas entram em vigor 60 dias após a publicação no Registro Federal, com as alterações de taxas e valores permitidos aplicando-se após 5 meses e as alterações de arquivos contextuais após 11 meses.
- Set 2026: O Tennessee emitiu a RFP 31786-00190 para serviços de administrador terceirizado para seus planos de saúde do setor público em 15 de setembro de 2026, com respostas devidas até 18 de dezembro de 2026.
- Ago 2026: O International Medical Group começou a administrar o Programa de Acidentes e Doenças para Intercâmbios do Departamento de Estado dos EUA em 17 de agosto de 2026. O programa é um plano de benefícios de saúde limitado e autofinanciado para participantes de intercâmbio elegíveis durante seus programas no país anfitrião.
Mercado de Administradores Terceirizados de Seguros Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de administradores terceirizados de seguros mede os honorários anuais auferidos mundialmente por administradores terceirizados independentes e licenciados pela administração terceirizada de seguros e arranjos de benefícios relacionados. Contabiliza a receita de serviços de administração entre tipos de clientes, portes de clientes, tecnologias operacionais e regiões.
Exclusões do escopo: Centros de serviços internos de seguradoras, unidades de resseguradoras cativas, fornecedores de software puro e prêmios de seguro estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Seguro
- Seguro de Vida e Saúde
- Previdência e Pensão
- Responsabilidade Civil Geral Comercial
- Automóvel
- Compensação dos Trabalhadores
- Viagem
- Outros
- Por Tipo de Serviço
- Gestão de Sinistros
- Administração de Apólices
- Faturamento e Inscrição
- Gestão de Redes de Prestadores
- Serviços de Risco e Conformidade
- Por Usuário Final
- Seguradoras
- Empregadores Autofinanciados
- Programas Governamentais de Saúde
- Corretores e Resseguradoras
- Por Porte da Empresa
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Tecnologia
- Plataformas Baseadas em Nuvem
- Soluções Locais
- TPAs Habilitados por IA
- TPAs Habilitados por Blockchain
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas ilustrativas, como as páginas dos Centros de Serviços Medicare e Medicaid sobre serviços de seguradoras, parceiros comerciais COBA e iniciativas de empregadores, e a cobertura de TPA do Insurance Journal, esclarecem as funções de coordenação de sinistros, recuperação e administração contratada, ao mesmo tempo em que ajudam a acompanhar lançamentos de prestadores, aquisições e desenvolvimentos operacionais. Os materiais do CMS distinguem as atividades de administração e sinistros das funções de suporte adjacentes.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e a imprensa especializada em seguros e benefícios de boa reputação fornecem evidências complementares sobre portfólios de serviços, divulgações financeiras, atividade de clientes e mudanças de mercado. As fontes públicas nomeadas e esses materiais complementares são ilustrativos e não exaustivos, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e as perguntas estruturadas de pesquisa teriam como alvo executivos de TPA e líderes de serviços, administradores de benefícios de seguradoras e empregadores, corretores e equipes de aquisição ou operações de planos públicos na Ásia-Pacífico, EMEA e nas Américas. Elas testariam evidências secundárias sobre cargas de trabalho terceirizadas, estruturas de honorários de serviço, mix de clientes e ramos de seguro, e condições operacionais regionais, e ajudariam a resolver definições conflitantes ou insumos ausentes por meio de acompanhamento no nível da fonte e triangulação com registros publicados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% | Ásia-Pacífico: 45% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 50% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O modelo começa de cima para baixo com a receita anual mundial de honorários de serviços de TPA, separando os honorários de administração dos prêmios de seguro e das vendas de software independente. Ele relaciona o mercado a populações cobertas seguradas e autofinanciadas, carga de trabalho de administração de sinistros e benefícios, participação da administração terceirizada a prestadores independentes, honorários de serviço realizados e complexidade regulatória ou de serviço. A adoção de tecnologia informa como o trabalho e os honorários se distribuem entre sinistros, administração de apólices, cadastramento, redes, risco e conformidade, e serviços relacionados. Quando divisões publicadas confiáveis identificam o mix de honorários por serviço, cliente, tecnologia e ramo de seguro, essas divisões informam as participações correspondentes. As participações de segmentos e regiões são construídas a partir do mix de serviços do prestador, tipo e porte do cliente, exposição ao ramo de seguro, modelo de entrega e cobertura por país, com cada eixo reconciliado ao total do mercado. Quando a despesa com sinistros ou os prêmios são reportados sem os honorários de serviços de TPA correspondentes, o analista os utiliza apenas como contexto de demanda e não como receita de mercado.
A análise de cenários pode estender a previsão variando populações cobertas, taxas de terceirização, carga de trabalho por conta coberta e desenvolvimento de honorários em relação aos fatores impulsionadores e restrições de mercado declarados. Verificações seletivas de baixo para cima comparam a receita de administração amostrada do prestador ou os indicadores de conta e carga de trabalho multiplicados por honorários representativos com o conjunto relevante de cima para baixo, enquanto as evidências publicadas de empresas e reguladores restringem premissas não suportadas. Quando um prestador ou insumo de mercado está ausente, o analista utiliza o proxy documentado mais próximo, registra seu escopo e testa valores alternativos. As entrevistas com especialistas propostas verificariam o papel de cada variável e a razoabilidade das trajetórias de segmentos e regiões.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas do mercado de honorários em relação a sinais independentes de seguradoras, planos de empregadores, sinistros, reguladores e prestadores, e então revisam crescimento incomum, mudanças de participação, alterações de unidade e diferenças em relação a estimativas anteriores antes da aprovação. Um segundo analista verifica as definições de fonte, cálculos, totais geográficos e de segmentos, e variâncias materiais não resolvidas acionam novo contato com a fonte ou esclarecimento. As estimativas são atualizadas anualmente, após eventos regulatórios, de aquisição ou operacionais materiais, e em uma nova revisão pré-entrega.
Estimativa do Mercado Global de Administradores Terceirizados de Seguros da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Verificações seletivas de baixo para cima comparam a receita de administração amostrada do prestador ou os indicadores de conta e carga de trabalho multiplicados por honorários representativos com o conjunto relevante de cima para baixo, enquanto as evidências publicadas de empresas e reguladores restringem premissas não suportadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 636,1 bilhões de USD (2027) | |
| Consultoria Global A | 443,6 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 30,3% abaixo do valor de 2027 deste relatório de 636,1 bilhões de USD, 2 anos depois. Seus tipos de seguro declarados são saúde, aposentadoria, responsabilidade civil geral comercial e outros, e sua lista de países nomeia 15 mercados em cinco regiões, conferindo à estimativa menor cobertura de ramos e países do que o limite do relatório. |
| Consultoria Regional B | 495,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 22,1% abaixo do valor de 2027 deste relatório de 636,1 bilhões de USD, 2 anos depois. Utiliza uma base de 2025 e prevê crescimento a 6,72% até 2034, portanto seu ponto de partida mais antigo e sua trajetória de crescimento declarada mais lenta podem deixar uma estimativa intermediária mais baixa. |
Os analistas da Mordor Intelligence triangulam as estimativas do mercado de honorários em relação a sinais independentes de seguradoras, planos de empregadores, sinistros, reguladores e prestadores, e então revisam crescimento incomum, mudanças de participação, alterações de unidade e diferenças em relação a estimativas anteriores antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de administradores terceirizados de seguros?
O tamanho deve crescer de 636,1 bilhões de USD em 2027 para 897,2 bilhões de USD em 2032, a um CAGR de 7,12% no período 2027-2032.
O que sustenta a demanda por serviços de administração terceirizada de seguros?
Os planos médicos autofinanciados nos Estados Unidos, o processamento de sinistros assistido por IA e as obrigações de transparência criam trabalho administrativo.
Qual tipo de seguro tem a maior participação na administração?
O seguro de vida e saúde detinha 51,34% da receita de serviços de administração em 2026.
Quais empresas são os principais administradores terceirizados de seguros?
Os principais prestadores incluem Sedgwick Claims Management Services, Crawford & Company, UMR Inc., Gallagher Bassett Services e CorVel Corporation.
O que poderia desacelerar o crescimento na administração terceirizada de seguros?
A responsabilidade cibernética e o trabalho de conformidade específico por estado podem elevar os custos nos Estados Unidos. A Carolina do Norte exige renovação anual da licença de TPA e demonstrações de CPA independente referentes aos últimos 2 exercícios fiscais.
Qual região lidera a administração terceirizada de seguros e qual cresce mais rapidamente?
A América do Norte liderou com 28,78% da receita de serviços de administração em 2026. A Ásia-Pacífico é prevista como a região de crescimento mais rápido, com um CAGR de 11,05% no período 2027-2032.