
Marktgröße und Marktanteil für Bildsensoren für Sicherheitsanwendungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.73 Milliarden US-Dollar |
| Marktgröße (2031) | 5.55 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.32 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bildsensoren für Sicherheitsanwendungen von Mordor Intelligence
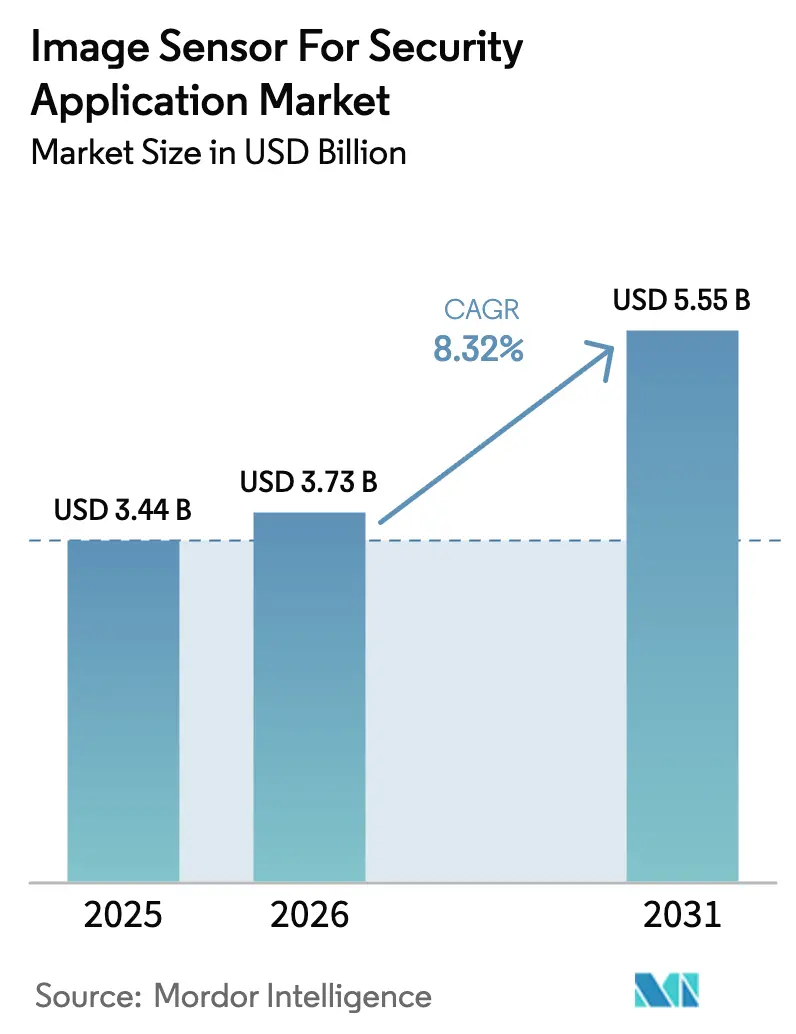
Die Marktgröße für Bildsensoren für Sicherheitsanwendungen wurde im Jahr 2025 auf USD 3,44 Milliarden geschätzt und wird voraussichtlich von USD 3,73 Milliarden im Jahr 2026 auf USD 5,55 Milliarden bis 2031 anwachsen, mit einer CAGR von 8,32 % während des Prognosezeitraums (2026–2031). Das Wachstum stützt sich auf drei Säulen: staatliche KI-Mandate, die Analysen an den Rand verlagern, zunehmender regulatorischer Druck für die Echtzeit-Bedrohungserkennung an Grenzen und kritischer Infrastruktur sowie eine breite Verlagerung von passiver Aufzeichnung hin zu prädiktiver Analytik in kommerziellen und Wohnbereichen. Beschaffungszyklen im Verteidigungsbereich nehmen an Intensität zu, und kommerzielle Integratoren standardisieren auf gestapelte CMOS-Designs, die neuronale Beschleuniger direkt auf den Sensor-Die falten, wodurch Latenz und Netzwerklast reduziert werden. Versorgungsengpässe im Zusammenhang mit 300-mm-Wafern bleiben ein Gegenwind, aber neue Kapazitätsankündigungen führender Halbleiterfertiger signalisieren eine potenzielle mittelfristige Entlastung. Schließlich wirkt die Datenschutzgesetzgebung sowohl als Bremse als auch als Katalysator, indem sie die ausschließliche Verarbeitung am Rand erzwingt und gleichzeitig Käufer dazu veranlasst, von veralteten Analogkameras auf modernere Systeme umzusteigen.
Wichtigste Erkenntnisse des Berichts
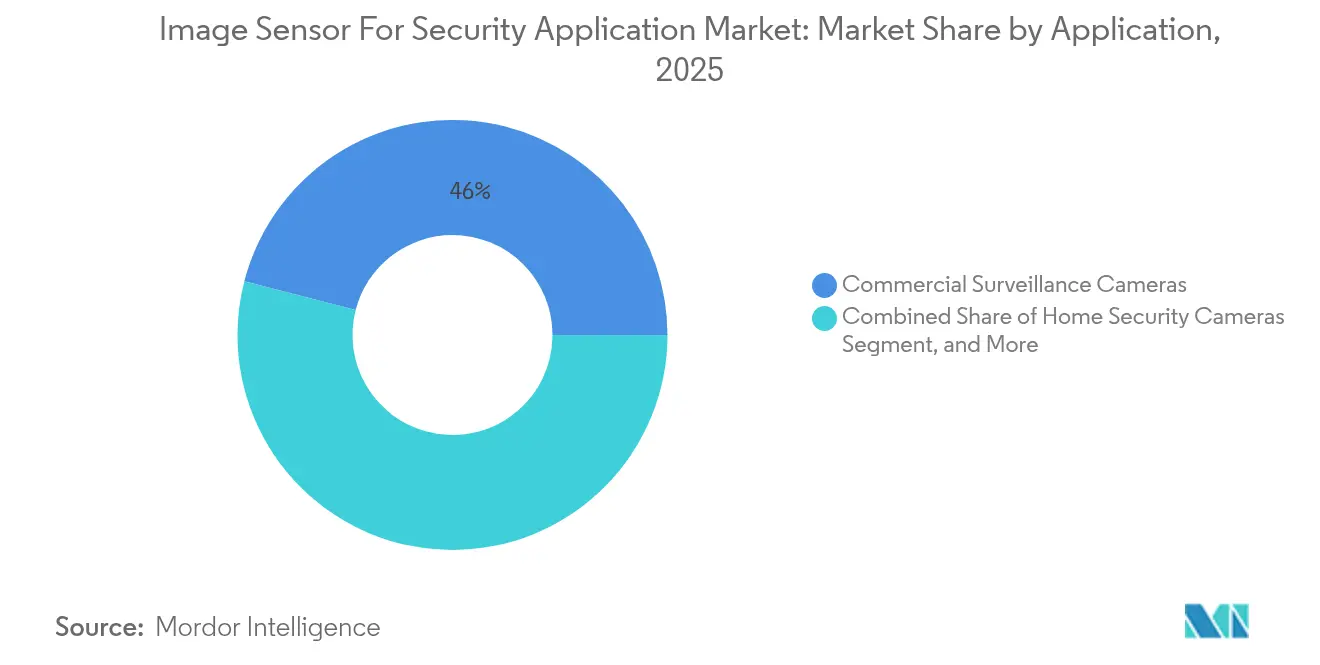
- Nach Anwendung führten kommerzielle Überwachungskameras den Markt für Bildsensoren für Sicherheitsanwendungen mit einem Anteil von 45,98 % im Jahr 2025 an; Kameras für Verteidigungs- und Grenzüberwachung werden bis 2031 voraussichtlich mit einer CAGR von 11,05 % wachsen.
- Nach Technologie dominierte CMOS mit einem Anteil von 91,62 % der Marktgröße für Bildsensoren für Sicherheitsanwendungen im Jahr 2025, während aufkommende Technologien einschließlich InGaAs- und SWIR-Varianten voraussichtlich mit einer CAGR von 9,28 % bis 2031 expandieren werden.
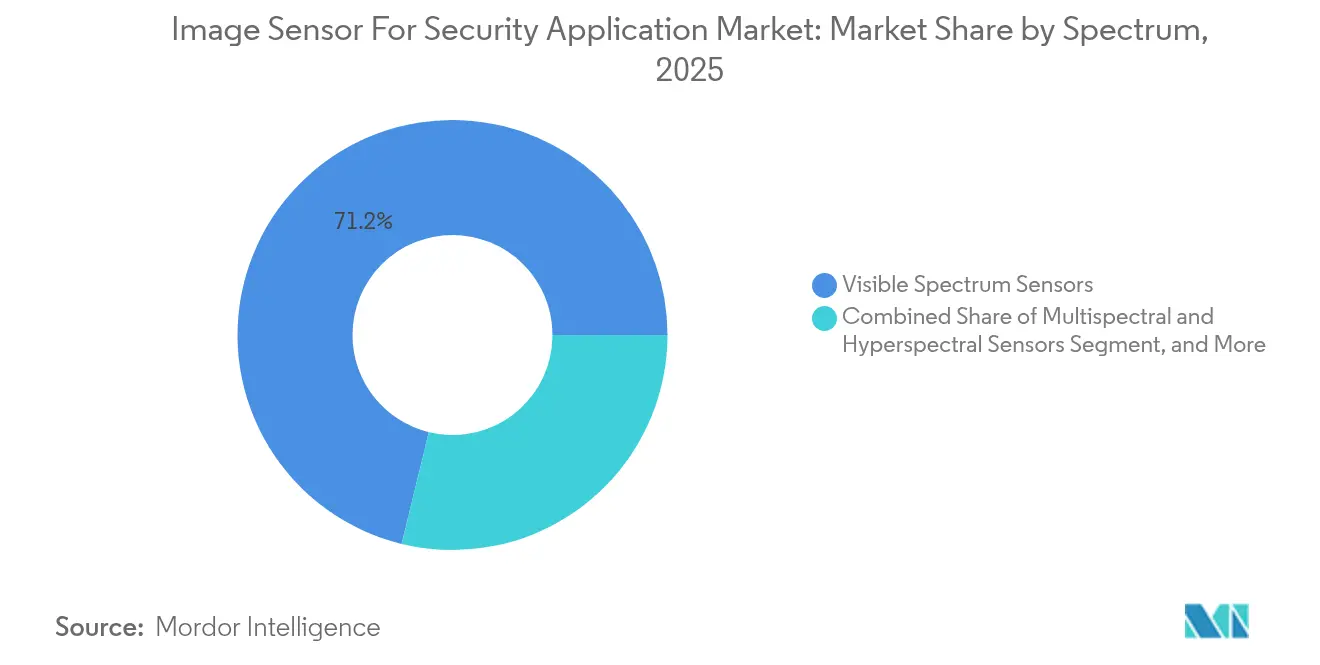
- Nach Spektrum hielten Sensoren für den sichtbaren Spektralbereich einen Anteil von 71,20 % der Marktgröße für Bildsensoren für Sicherheitsanwendungen im Jahr 2025; multispektrale und hyperspektrale Sensoren werden voraussichtlich mit einer CAGR von 10,95 % bis 2031 wachsen.
- Nach Verarbeitungstyp erfassten 2D-Geräte 68,05 % des Marktanteils für Bildsensoren für Sicherheitsanwendungen im Jahr 2025; neuromorphe ereignisbasierte Sensoren werden voraussichtlich mit einer CAGR von 9,63 % über denselben Zeitraum wachsen.
- Nach Endnutzungssektor repräsentierten kommerzielle und industrielle Einsätze 43,89 % der Marktgröße für Bildsensoren für Sicherheitsanwendungen im Jahr 2025, während die Nachfrage aus dem Verteidigungs- und Militärbereich voraussichtlich mit einer CAGR von 11,08 % bis 2031 steigen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum 42,05 % des Marktanteils für Bildsensoren für Sicherheitsanwendungen im Jahr 2025; der Nahe Osten ist auf dem Weg zum stärksten Wachstum mit einer CAGR von 10,42 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Bildsensoren für Sicherheitsanwendungen
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Nachfrage aus Smart Cities | +2.1% | Asiatisch-pazifischer Kernraum, Nahost-Expansion, Ausstrahlungseffekte nach Lateinamerika | Mittelfristig (2–4 Jahre) |
| Integration von KI-gestützter Videoanalytik am Rand | +1.8% | Global, frühe Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von IoT-fähigen Heimsicherheitskameras | +1.4% | Wohnbereich in Nordamerika und Europa, aufstrebendes städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Regulatorische Mandate für Installationen von Kameras zur öffentlichen Sicherheit | +1.3% | Europa, Naher Osten, Indien, ausgewählte US-amerikanische Kommunen | Langfristig (≥ 4 Jahre) |
| Einführung ereignisbasierter neuromorpher Bildsensoren | +0.9% | Global, Nischen-Verteidigungs- und Ferninfrastruktur | Langfristig (≥ 4 Jahre) |
| Wachstum von SWIR- und Multispektral-Sensoren | +1.2% | Verteidigungsorientiert, Nordamerika, Naher Osten, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus Smart Cities
Smart-City-Programme in Riad, Dubai, Shenzhen und Hyderabad setzen jeweils Kameradichten von mehr als 1.000 Knoten pro Quadratkilometer ein, was eine Durchsatzbelastung schafft, die nur Sensoren mit On-Chip-Inferenz und eingebettetem DRAM effektiv bewältigen können.[1]Saudi-Arabien NEOM-Projekt, "Übersicht über intelligente Infrastruktur und Technologie," NEOM.COM Allein das NEOM-Projekt Saudi-Arabiens vergab 2024 Verträge für 50.000 KI-fähige Kameras, die in der Lage sind, Echtzeit-Personenstromanalysen über 26.500 km² durchzuführen. Diese Ausrollungen priorisieren gestapelte CMOS-Architekturen, weil DRAM-Schichten 4K-Streams mit 60 fps ohne Off-Sensor-Speicher puffern und die Backhaul-Bandbreite um 70 % senken. Die Smart Cities Mission Indiens hat INR 480 Milliarden (USD 5,8 Milliarden) bis 2024 budgetiert, und Beschaffungsrichtlinien reservieren bis zu 22 % der Projektausgaben für Sensoren und schaffen damit eine riesige adressierbare Basis. In allen Märkten drängen Datensouveränitätsregeln Architekten zu verschlüsseltem On-Die-Speicher und stellen sicher, dass biometrisches Filmmaterial niemals Grenzen überquert.
Integration von KI-gestützter Videoanalytik am Rand
Die Verlagerung der Inferenz von der Cloud auf die Kamera reduziert die Erkennungslatenz von 800 ms auf unter 50 ms, was für Perimeter entscheidend ist, bei denen Eindringlinge in Sekunden kritische Distanzen überbrücken können.[2]Sony Semiconductor Solutions, "IMX500 Intelligent Vision Sensor Produktübersicht," SONY-SEMICON.COM Sonys IMX500-Sensor veranschaulicht das Modell, indem er MobileNet und EfficientNet mit 12 fps bei weniger als 1 W ausführt und batteriebetriebene Einheiten ermöglicht, 18 Monate mit einer einzigen Ladung zu betreiben. Die Designverschiebung verändert die Marktmacht: Sensorhersteller kooperieren nun mit KI-Softwareunternehmen, um schlüsselfertige Stacks zu liefern, und Kamera-OEMs differenzieren sich über Modellbibliotheken statt über Megapixel. Compliance-Rahmenwerke wie der KI-Akt der Europäischen Union erfordern eingebettete Inferenz-Metadatenprotokolle und sichere Over-Air-Firmware, was den Wert weiter im Silizium statt im Server verankert.
Verbreitung von IoT-fähigen Heimsicherheitskameras
Wohnbereichslieferungen machten 2024 28 % der weltweiten Einheiten aus, angetrieben durch Abonnementpakete von Ring, ADT und anderen Anbietern, die Hardware mit KI-Benachrichtigungen und Cloud-Speicher bündeln. Ring allein lieferte in H1 2024 mehr als 3 Millionen Türklingeln aus, die jeweils einen 5-MP-CMOS-Sensor integrieren, dessen On-Device-Bewegungsfilterung Falschpositive um 40 % reduziert. Datenschutzgesetze, angeführt vom California Consumer Privacy Act, drängen Entwickler dazu, Nur-Rand-Modi zu erstellen, die Cloud-Uploads vermeiden, was Sensoren mit eingebettetem Flash-Speicher von 32 GB bis 64 GB begünstigt. Niedrigere Cloud-Gebühren und weniger rechtliche Verbindlichkeiten gleichen die inkrementellen Stücklistenkosten von USD 8 bis USD 12 aus.
Regulatorische Mandate für Installationen von Kameras zur öffentlichen Sicherheit
Europäische Richtlinien schreiben Kameras zur öffentlichen Sicherheit auf Verkehrskorridoren und stark frequentierten Veranstaltungsorten vor, und Städte wie Mailand und Barcelona reservieren nun Kapitalbudgets speziell für KI-fähige Geräte, die Daten am Sensor anonymisieren können. Lokale Verordnungen in Dubai und Riad schreiben ebenfalls vor, dass jedes neue Gewerbegebäude Kameras integrieren muss, die zur Erkennung von Gesichtsmasken in der Lage sind, was zu Volumenbestellungen für mittelwertige 4-MP-CMOS-Sensoren führt. Kommunen in den Vereinigten Staaten orientieren sich zunehmend am Modell Chicagos, wo Polizeinetzwerke die Kennzeichenerfassung an 400 Kreuzungen integrieren; diese Programme sichern eine stetige Nachfrage, selbst wenn kommerzielle Ausgaben pausieren. Lange Planungshorizonte von vier Jahren oder mehr machen die damit verbundenen Mittel vorhersehbar trotz zyklischer Einbrüche in anderen Branchen.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Herstellungskosten für Bildsensoren mit großem Chip | -0.8% | Global, akut bei hochauflösenden Verteidigungs- und Infrastrukturanwendungen | Mittelfristig (2–4 Jahre) |
| Zunehmende Bedenken hinsichtlich Datenschutz und Überwachungsvorschriften | -1.1% | Europa, Nordamerika, aufstrebendes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Engpass bei 300-mm-Waferkapazität für gestapelte CMOS-Sensoren | -0.6% | Globaler Lieferketten-Engpass | Kurzfristig (≤ 2 Jahre) |
| Schwachstellen in Sensor-Firmware, die zu Cybersicherheitsrisiken führen | -0.4% | Global, Reputations- und Haftungsrisiken für Integratoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Herstellungskosten für Bildsensoren mit großem Chip
Die-Größen über 12 mm × 12 mm weisen auf 300-mm-Wafern oft Ausbeuten unter 60 % auf, was die Stückkosten über USD 40 treibt und preissensible Einsätze unrentabel macht. Gestapelte Architekturen fügen USD 8 bis USD 15 an Verpackungskosten hinzu, sodass die Kapitalrendite nur dann vertretbar wird, wenn Edge-KI oder extrem hohe Bildraten zwingend erforderlich sind. Sony und Tower beherrschen den Großteil der gestapelten Kapazität, und beide priorisieren margenstärkere Kunden aus dem Smartphone- und Automobilbereich, was Sicherheitskäufer in eine Warteschlange einreiht, die in Spitzenquartalen über 26 Wochen hinausgeht. Integratoren prüfen daher kleinere Die-Optionen oder sogar CCD-Designs für Nischen-Schwachlicht-Anforderungen, was zeigt, wie sich Fertigungsökonomien durch das Lösungsdesign fortpflanzen.
Zunehmende Bedenken hinsichtlich Datenschutz und Überwachungsvorschriften
Die DSGVO der Europäischen Union befähigt Regulierungsbehörden, Bußgelder von bis zu EUR 20 Millionen (USD 22,6 Millionen) oder 4 % des Jahresumsatzes für jeden Verstoß zu verhängen. Im Jahr 2024 belegte Italien zwei Kommunen mit Bußgeldern für Pilotprojekte zur Gesichtserkennung, denen Datenschutz-Folgenabschätzungs-Einreichungen fehlten.[3]Europäische Union, "DSGVO-Durchsetzungs-Tracker," ENFORCEMENTTRACKER.COM Californias Delete Act führte eine 45-Tage-Löschverpflichtung ein, die Cloud-Analysefirmen zur Überarbeitung ihrer Datenhaltungsrichtlinien zwingt. Diese Drücke beschleunigen die Nachfrage nach Sensoren mit Hardware-seitiger Anonymisierung und mechanischen Datenschutz-Schiebern, wie Sonys Objektivblockier-Funktion. Budgetzuweisungen umfassen nun USD 50.000 bis USD 200.000 pro Einsatz für rechtliche Prüfungen und Prüfpfade, was kleinere Stadtverwaltungen aus fortgeschrittenen Analyse-Upgrades herausdrängt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Verteidigungsausgaben verändern den Nachfragemix
Aufträge für Verteidigungs- und Grenzüberwachung, obwohl geringer in der Stückzahl, fügen dem Markt für Bildsensoren für Sicherheitsanwendungen Premiumwert hinzu, da Beschaffungen Wärme- und SWIR-Modelle mit Preismultiplikatoren des Drei- bis Fünffachen gegenüber kommerziellem CMOS bevorzugen. Das Segment wird voraussichtlich eine CAGR von 11,05 % verzeichnen, die schnellste unter allen Anwendungsbereichen, was die erhöhten Spannungen in Osteuropa, dem Südchinesischen Meer und dem Nahen Osten widerspiegelt. Kommerzielle Überwachung, die 2025 45,98 % des Marktanteils für Bildsensoren für Sicherheitsanwendungen innehatte, dominiert weiterhin Einkaufszentren, Logistik-Hubs und Unternehmensgelände, reift jedoch in Nordamerika und Europa mit zunehmender Sättigung. Heimsicherheit wuchs 2024 rasant, unterstützt durch Abonnementmodelle, die Hardware subventionieren und wiederkehrende Einnahmequellen hinzufügen, und bleibt ein wichtiger Zubringer für neue Edge-KI-Funktionen. Infrastruktur- und Verkehrsüberwachung stellt eine ausgewogene Wachstumsnische dar: Intelligente Transportsysteme in Singapur, Tokio und Dubai erfordern nun eine 4-MP-Auflösung mit weitem Dynamikbereich, um Kennzeichen bei Blendung und nachts zu erfassen.
Die Leistung des Verteidigungs-Teilsegments spiegelt auch technologische Querbefruchtung wider: Ungekühlte Mikrobolometer-Arrays und InGaAs-Fokalebenen-Geräte sickern aus der Luft- und Raumfahrt in bodengestützte Anwendungen. Verträge des US-amerikanischen Verteidigungsministeriums im Wert von USD 340 Millionen im Jahr 2024 lenken die Nachfrage auf inländisch gefertigte Sensoren und sichern sichere Lieferketten. Kommerzielle Käufer hingegen setzen auf Bildsensoren mit eingebetteten neuronalen Beschleunigern, die Fehlalarme um bis zu 80 % reduzieren und erhebliche Arbeitskosten in Überwachungszentren einsparen. Diese Architekturen erhöhen den durchschnittlichen Verkaufspreis, senken aber die Gesamtbetriebskosten. Das aufkommende Migrationsmuster ist klar: Fortschrittliche Fähigkeiten debütieren im Verteidigungsbereich, kaskadieren in kritische Infrastruktur und gelangen schließlich in Wohngeräte, wenn sich Kostenkurven biegen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Technologie: CMOS-Dominanz verdeckt Nischenstörungen
CMOS erfasste 2025 überwältigende 91,62 % der Marktgröße für Bildsensoren für Sicherheitsanwendungen und verzeichnet weiterhin gesundes Einheitenwachstum, weil die Silizium-Skalierung die Kosten pro Pixel weiter senkt. Doch dieselbe Stärke birgt Risse. InGaAs-Kurzwellen-Infrarot-Geräte, obwohl sie nur einen einstelligen Anteil ausmachen, expandieren mit einer CAGR von 9,28 %, da Grenzbehörden verdeckte Nachtsicht-Optionen spezifizieren. CCD, einst der Marktführer, verzeichnete 2024 einen Rückgang der Lieferungen um 12 %, weigert sich jedoch, vollständig zu verschwinden; seine überlegene Quanteneffizienz untermauert eine anhaltende Nachfrage aus der wissenschaftlichen Überwachung, wo eine quantenlimitierte Erkennung wesentlich ist. Quantenpunkt-Overlays auf CMOS-Wafern debütieren als wirtschaftliche Herausforderung für InGaAs, mit 40 % bis 60 % niedrigeren Stückkosten, wenn auch bei reduzierter Empfindlichkeit.
Teledyne erhöhte die InGaAs-Kapazität 2024 um 30 %, nachdem das Unternehmen eine Tower Semiconductor 300-mm-Linie erworben hatte, was das Vertrauen in Verteidigungsanforderungen signalisiert. Unterdessen zieht gestapeltes CMOS weiterhin Forschungs- und Entwicklungsanstrengungen an, da seine Logik-Pixel-Trennung sowohl hohe Auflösung als auch integrierte KI ermöglicht. Der anhaltende Wafer-Engpass drängt viele mittelgroße Integratoren zurück zu 200-mm-Abläufen, um Kosten, Verfügbarkeit und Leistung auszubalancieren. Wenn Halbleiterfertiger 2026 300-mm-Linien für CMOS-Bildsensoren in Betrieb nehmen, könnte die Lücke zwischen den Kompromissen kleiner werden, aber bis dahin behalten Nischenstörungen strategische Relevanz. Das Nettoergebnis ist, dass CMOS zwar dominant bleibt, die Käuferdiversifikation in Spezialtechnologien jedoch den Wettbewerbsdruck für etablierte Anbieter erhöhen wird.
Nach Spektrum: Multispektrale Gewinne spiegeln Bedrohungskomplexität wider
Geräte für den sichtbaren Spektralbereich lieferten 2025 noch 71,20 % des Gesamtumsatzes, hauptsächlich weil Einzelhandels-, Wohn- und Stadtzentrum-Installationen Farbgenauigkeit und Kompatibilität mit veralteter Analytik priorisieren. Infrarot-Ergänzungen, einschließlich Nah-Infrarot-LED-Arrays, überbrücken nächtliche Lücken, riskieren aber, Sensorstandorte für Gegner mit Nachtsichtgeräten preiszugeben. Multispektrale und hyperspektrale Produkte sind zwar noch in den Anfängen, weisen aber eine prognostizierte CAGR von 10,95 % auf, da Grenzkräfte und Petrochemie-Betreiber die Erkennung chemischer Signaturen auf Distanz benötigen. Wärmekameras auf Basis ungekühlter Mikrobolometer gedeihen in Perimeter-Szenarien, wo Rauch, Nebel oder Vegetation sichtbare Optiken blind macht, obwohl die Auflösungen mit 640 × 480 Pixeln bescheiden bleiben.
Prototyp-Hyperspektral-Rigs von FLIR und Specim unterschritten 2024 2 kg und 15 W, was ihren Einsatz auf Fahrzeugen und Türmen statt nur auf Flugzeugen ermöglicht. Exportregeln verschärfen sich für solche Ausrüstung: US-amerikanische ITAR-Klassifizierungen schränken den Vertrieb von Geräten mit einer Bandauflösung unter 10 nm ein, was globale Käufer auf definierte Lieferketten festlegt und lokale Überholzentren begünstigt. Datenvolumen, die oft ein Gigabit pro Sekunde überschreiten, erschweren die Randverarbeitung, aber da Chiplets Spektral-Entmischungsalgorithmen direkt unter der Pixelebene einbetten, werden diese Systeme über Flughäfen hinaus in industrielle Sicherheitsanwendungen migrieren. Insgesamt erkennt der Markt für Bildsensoren für Sicherheitsanwendungen, dass kein einzelner Spektralbereich alle Bedrohungsvektoren abdeckt, und die Mehrband-Fusion wird schrittweise in Standardausschreibungen einfließen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Verarbeitungstyp: Neuromorphe Sensoren zielen auf Nischen mit begrenzter Leistung ab
2D-rahmenbasierte Produkte machten 2025 68,05 % des Umsatzes aus und bleiben die Standardwahl, weil die meisten Videomanagementsoftware-Lösungen standardmäßige Video-Streams erwarten. Neuromorphe ereignisbasierte Designs wachsen jedoch mit einer CAGR von 9,63 % auf der Grundlage von Anwendungen, die eine Latenz unter 1 ms und Leistungsbudgets unter 100 mW erfordern, wie solargespeiste Zäune und Mikro-UAV-Nutzlasten. Time-of-Flight-3D-Sensoren gewinnen in Zugangskontrollterminals an Zugkraft, wo die Lebendigkeitserkennung Spoofing-Angriffe stoppt, obwohl sie einen Aufpreis von USD 25 bis USD 50 gegenüber 2D-Teilen verursachen. KI-fähige On-Chip-Sensoren wurden 2024 in über 2 Millionen Einheiten ausgeliefert, was auf einen Wendepunkt hin zur Inferenz auf Pixelebene hindeutet.
Prophesees Metavision Gen4 erreichte eine 1-MP-Auflösung mit 10-µs-Latenz und unter 50 mW Verbrauch und veranschaulicht den Leistungssprung, den ereignisbasierte Architekturen bieten. Integrationsbarrieren bestehen weiterhin, einschließlich begrenzter Codec-Unterstützung und mangelnder Expertise in Spik-neuronalen Netzen, was die Einführung auf Nischenmärkte beschränkt. Time-of-Flight-Module integrieren sichere Beleuchtung bei 850 nm für die Gesichtsgeometrie-Kartierung, aber die Sichtbarkeit des Emitters für Smartphones wirft Datenschutzfragen in öffentlichen Räumen auf. OEMs setzen auf hybride Boards, die sowohl rahmenbasierte als auch ereignisbasierte Dies akzeptieren, um Produkte zukunftssicher zu machen, bis sich Standards stabilisieren. Da Algorithmen konvergieren und Toolchains reifen, wird die Verarbeitungstyp-Vielfalt Upgrade-Pfade für Integratoren neu definieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endnutzungssektor: Militärbudgets treiben Premiumsegmente an
Verteidigungs- und Militärprogramme sind auf dem Weg zu einer CAGR von 11,08 %, der höchsten unter allen Endnutzungen, angetrieben durch Beschaffungen für Wärme-, Hyperspektral- und SWIR-Arrays, die zur Zielerkennung durch Rauch, Dunst und elektronische Gegenmaßnahmen geeignet sind. Kommerzielle und industrielle Umgebungen, die 43,89 % des 2025-Umsatzes ausmachten, sehen flachere Wachstumspfade, da viele Einzelhandelsstandorte bereits Mehrkamera-Meshes eingesetzt haben. Wohnsysteme wachsen stetig, da Abonnementgeschäftsmodelle Kapitalausgaben für Hausbesitzer ausgleichen. Betreiber kritischer Infrastruktur wie Stromnetze, Flughäfen und Pipelines verzeichnen mittleres einstelliges Wachstum, das durch regulatorische Mandate für eine 30-tägige Videoaufbewahrung und automatische Vorfallswarnungen aufrechterhalten wird.
Verteidigungskäufer fordern strahlungsgehärtete, verschlüsselte Sensoren, die NSA-Typ-1-Kriterien erfüllen, was die durchschnittlichen Verkaufspreise weit über kommerzielle Sätze treibt. Das Integrated Visual Augmentation System der US-amerikanischen Armee vergab 2024 Verträge im Wert von USD 220 Millionen und schrieb eine Leistungsaufnahme unter 2 W und unübertroffene Schwachlichtempfindlichkeit vor. Kommerzielle Branchen bevorzugen die Metadatenextraktion gegenüber der Speicherung von Roh-Videos, was die rechtliche Exposition unter DSGVO und CCPA verringert. Integratoren erwarten nun, dass Sensoren Objektzählungen, Verweildauer und Warteschlangenlänge ausgeben, nicht nur Frames, was Firmware-Roadmaps neu gestaltet. In allen Sektoren polarisiert sich der Markt für Bildsensoren für Sicherheitsanwendungen weiter: Premiumsegmente im Militär- und analyseintensiven Kommerzialtier gedeihen, während Geräte mittlerer Spezifikation einem Preisdruck durch kostengünstige chinesische fabless-Anbieter ausgesetzt sind.
Geografische Analyse
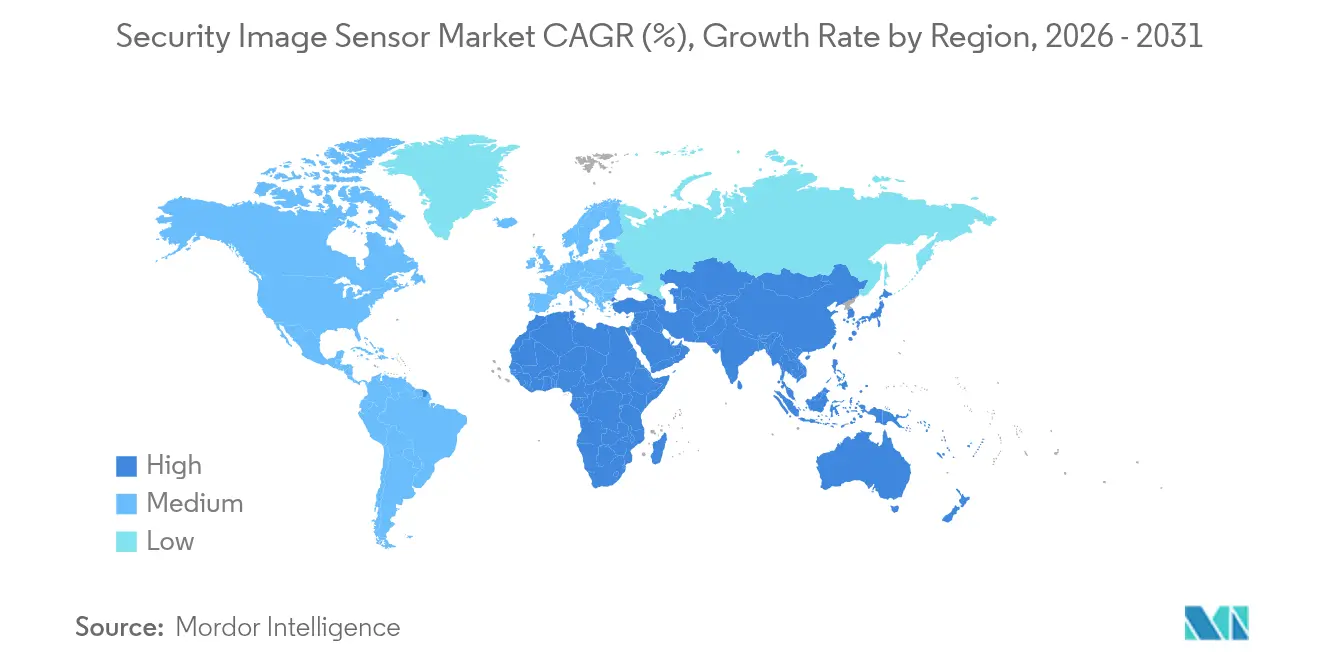
Der asiatisch-pazifische Raum dominierte mit einem Anteil von 42,05 % am Markt für Bildsensoren für Sicherheitsanwendungen im Jahr 2025, gestützt durch Chinas umfangreiches Social-Credit-Kameranetzwerk mit über 700 Millionen Einheiten und Indiens Safe City Mission-Finanzierung von INR 480 Milliarden (USD 5,8 Milliarden). Inländische Lieferanten wie GalaxyCore und SmartSens nutzen Kostenvorteile, indem sie 5-MP-Sensoren zu USD 6 bis USD 8 anbieten und Marktanteile von etablierten Anbietern übernehmen. Japan und Südkorea konzentrieren sich auf KI-gestützte Pflegeeinrichtungseinsätze für ältere Menschen: Tokios 2024-Ausschreibung für 15.000 Sturzerkennnungskameras setzt einen Maßstab für alternde Gesellschaften.
Der Nahe Osten verzeichnet das stärkste Wachstum mit einer CAGR von 10,42 %, angetrieben von Megaprojekten wie dem NEOM-Projekt Saudi-Arabiens und Dubais Smart-City-Programm, die beide KI-Analytik und On-Die-Verschlüsselung zur Einhaltung strenger Datenlokalisierungsregeln vorschreiben. Israel und die Türkei erweitern Verteidigungseinkäufe für Wärme- und SWIR-Kits, die auf die Grenzüberwachung ausgerichtet sind, während Staaten des Golfkooperationsrats Ausschreibungen herausgeben, die die Kameradichte mit Einrichtungsrisikobewertungen verknüpfen. Das Klima, das durch Staub, Hitze und kontrastarme Nachtszenen gekennzeichnet ist, bevorzugt gestapelte CMOS- und InGaAs-Optionen und fügt regionalen Aufträgen Premiumwert hinzu. Nordamerika und Europa machten zusammen 37,55 % des 2025-Umsatzes aus, zeigen aber langsamere Gewinne, da Datenschutzklagen Beschaffungszyklen verlängern. Den Vereinigten Staaten fehlt ein bundesweites Datenschutzgesetz, aber Californias Delete Act und Illinois' BIPA erhöhen die Compliance-Kosten pro Standort um USD 50.000 bis USD 200.000. Europäische Käufer setzen nun auf Nur-Rand-Einsätze, um DSGVO-Strafen zu umgehen, und haben die zentralisierte Gesichtserkennung in mehreren Städten ausgesetzt. Dennoch bleiben Verteidigungs- und Infrastrukturprojekte für kritische Bereiche lebhaft: Das US-amerikanische Ministerium für Innere Sicherheit vergab 2024 USD 420 Millionen für Grenzsysteme, und die NIS2-Richtlinie der EU stützt die Ausgaben für Flughafen-Analytik.

Regulatorisches Umfeld
Die Regulierung von Bildsensoren, die in Sicherheitsanwendungen eingesetzt werden, verlagert sich von elektrischer Sicherheit und Funkkonformität hin zu softwaredefinierter Cybersicherheit, Lifecycle-Patching und Interoperabilitätsanforderungen. In den Vereinigten Staaten trieb die FCC 2024 ein freiwilliges IoT-Cybersicherheits-Kennzeichnungsprogramm (US Cyber Trust Mark) voran, während CISA im Februar 2026 die Binding Operational Directive 26-02 erließ. Die Direktive weist zivile Bundesbehörden an, End-of-Support-Edge-Geräte, einschließlich IoT-Kameras, die keine Sicherheitsupdates der Hersteller mehr erhalten, zu entfernen. Diese Vorgaben heben sicheres Booten, signierte Firmware, Zugangsdatenverwaltung und Aktualisierbarkeit von Differenzierungsmerkmalen zu Beschaffungsvoraussetzungen an und prägen damit BOM-Entscheidungen für Sensoren und Kameramodule.
In den wichtigsten Absatzregionen ist der Marktzugang zunehmend an benannte Normen und Zertifizierungssysteme gebunden. Indien erweiterte die verbindlichen Mindestanforderungen durch die MeitY/STQC-Durchsetzung im April 2025 für CCTV-/Kamerasysteme, die Firmware-Integrität, Netzwerksicherheit und Lieferkettenintegrität abdecken. Südkorea führte über die KATS-Durchsetzung von KS X 3007:2026 (Mai 2026) verbindliche Sicherheitskontrollen für IP-Kameras ein, einschließlich digitaler Signaturprüfung und TLS 1.2 oder höher. In Europa veröffentlichte CEN die EN 62676-4:2026 (Juli 2026), die Interoperabilität kodifiziert, indem sie ab Januar 2027 die Unterstützung von ONVIF Profile T und Profile M für 8K-Edge-Kameras als Voraussetzung für die CE-Kennzeichnungsfähigkeit vorschreibt. Zugleich verstärkt der EU AI Act die Anforderungen an Protokollierung und Kontrollen für Hochrisikoanwendungen, die sich häufig mit Überwachungseinsätzen im öffentlichen Raum überschneiden.
Wettbewerbslandschaft
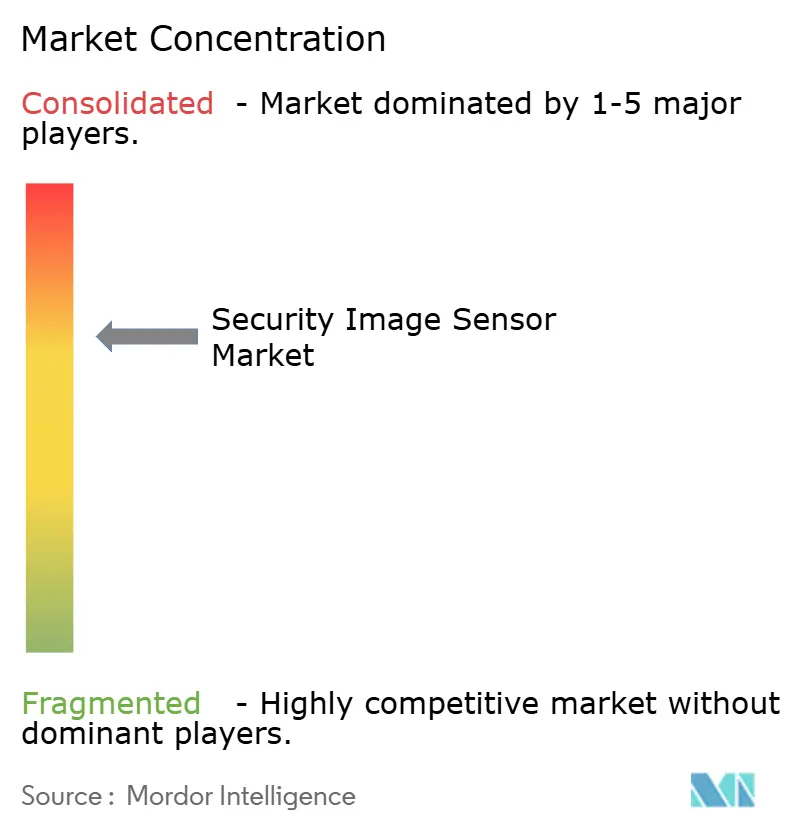
Sony Semiconductor Solutions, Samsung Electronics, OmniVision Technologies, ON Semiconductor und STMicroelectronics besitzen zusammen rund 60 % des Sektorumsatzes, was eine moderate Konzentration veranschaulicht. Chinesische fabless-Herausforderer GalaxyCore, SmartSens Technology und Superpix Micro Technology erodieren die Preisgestaltung im Massenmarkt für 5-MP-CMOS durch Rabatte von 25 % bis 35 % und expandieren ihren Anteil in Lateinamerika und Südostasien. Die Wettbewerbsstrategie hat sich auf die Integration von KI-Beschleunigern und Bildsignalprozessoren auf den Pixel-Die verlagert, sodass die Echtzeit-Objektklassifizierung an der Quelle erfolgt und die Einhaltung von Datenlokalisierungsgesetzen ermöglicht wird.
Sonys IMX500 verkörpert den Wandel, indem er MobileNet und EfficientNet mit 12 fps bei unter 1 W ausführt und das Marketingnarrativ von Pixelanzahl zu Algorithmus-Durchsatz umdefiniert. Samsung und SK hynix haben ihr Engagement für ereignisbasierte Architekturen durch ein gemeinsames Unternehmen mit KRW 180 Milliarden (USD 135 Millionen) vertieft, das bis 2027 auf 2-MP-neuromorphe Sensoren abzielt. Teledynes Erwerb von Towers 300-mm-Linie erweitert den Kurzwellen-Infrarot-Burggraben und signalisiert eine vertikale Expansion in die Substratkontrolle.
Weißraum liegt im Kurzwellen-Infrarot- und neuromorphen Bereich, wo Preisaufschläge oder Leistungsvorteile Raum für neue Marktteilnehmer bieten. Prophesee schloss EUR 50 Millionen in Series-C-Finanzierung ab, um seine Metavision-Gen4-Plattform zu skalieren, während Gpixel 1,2 Millionen Spezialsensoren für industrielle Automatisierung auslieferte. Normungsgremien wie IEEE entwerfen Secure-Boot-Spezifikationen, die Compliance-Kosten erhöhen könnten, was unbeabsichtigt große etablierte Anbieter begünstigt, die bereits Sicherheitszertifizierungsteams unterhalten. Da der Preisdruck auf die Funktionsinnovation trifft, wird sich der Markt für Bildsensoren für Sicherheitsanwendungen wahrscheinlich zwischen kostengünstigen Rohstofflieferanten und Premium-KI-zentrierten Lösungsanbietern polarisieren.
Marktführer für Bildsensoren für Sicherheitsanwendungen
Sony Semiconductor Solutions Corporation
Samsung Electronics Co., Ltd.
OmniVision Technologies, Inc.
ON Semiconductor Corporation
STMicroelectronics N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Edge-Analytics-Programme in Smart Cities und kritischer Infrastruktur schaffen eine Produktchance für Sensoren, die hohen Dynamikumfang, Schwachlichtleistung und Rechenleistung direkt am Gerät kombinieren. Ziel ist es, das Rohvideoaufkommen zu reduzieren und gleichzeitig die Vorgaben zur Bedrohungserkennung zu erfüllen. Die Ankündigung des IMX908 durch Sony Semiconductor Solutions im März 2026, eines 4K-Sicherheitskamera-Bildsensors mit 1,45-Mikrometer-LOFIC-Pixeln, der 96 dB HDR in einer einzigen Belichtung liefert, zeigt, wo sich die OEM-Roadmaps bündeln: kontrastreiche Aufnahmen, die beweisrelevante Details bei Blendlicht, Scheinwerfern und Gegenlichteingängen bewahren, unterstützt durch Architekturen, die mehr Intelligenz an der Kamera ermöglichen. Dies steht im Einklang mit den im Bericht hervorgehobenen Beschaffungsmustern, bei denen Käufer auf gestapelte CMOS- und On-Sensor-Verarbeitung setzen, um Latenz und Netzwerklast zu senken.
Die verschärften Anforderungen an Cybersicherheit und Interoperabilität schaffen zudem Freiraum für Anbieter, die Sicherheitsmerkmale und Compliance-Nachweise in das Angebot aus Sensor und Modul integrieren können. Anforderungen, die sich aus Programmen wie dem FCC-IoT-Label, den indischen STQC-Grundanforderungen und dem südkoreanischen KS X 3007:2026 ergeben, drängen Kamerahersteller dazu, veraltete Analog- und frühe IP-Flotten zu erneuern. Designs benötigen zunehmend signierte Firmware, sichere OTA-Updates und stärkere Transportsicherheit. Das steigert den Wert von Sensoren, die sicherheitsorientierte Funktionen integrieren, darunter authentifizierte Datenpfade, manipulationssensitiven Betrieb und metadatenfreundliche Verarbeitungspipelines. In Europa unterstützt die Kodifizierung ONVIF-bezogener Interoperabilität für höherwertige Einsätze (EN 62676-4:2026 für 8K-Edge-Kameras) Sensorlieferanten, die vorgelagert mit VMS-, Codec- und Profil-Compliance-Stacks zusammenarbeiten. Dies ist besonders relevant für kommerzielle Überwachungskameras, die 2025 einen Anteil von 45,98% hielten und sich von passiver Aufzeichnung hin zu analytiklastigen Einsätzen entwickeln.
Aktuelle Branchenentwicklungen
- März 2026: Sony Semiconductor Solutions kündigte den IMX908 an, einen 4K-CMOS-Bildsensor für Sicherheitskameras mit 1,45-Mikrometer-LOFIC-Pixeln, der 96 dB hohen Dynamikumfang in einer einzigen Belichtung liefert. Die Markteinführung zielt auf schwierige Überwachungsszenen wie Eingänge und Fahrbahnen ab, bei denen gleichzeitige Schatten- und Blenddetails für Identifikation und Beweissicherung wichtig sind.
- Oktober 2025: OMNIVISION brachte den OX05C auf den Markt, einen 5-Megapixel-Global-Shutter-HDR-Sensor für Fahrer- und Insassenüberwachungssysteme im Fahrzeuginneren, mit Serienproduktion ab 2026. Das Programm unterstreicht, wie Global-Shutter- und HDR-Architekturen, die für sicherheitskritische Bildverarbeitungssysteme entwickelt wurden, auf dauerhafte Erfassungsanwendungen skaliert werden, die sich mit Sicherheits- und Zutrittskontrollanforderungen überschneiden.
- Februar 2024: Die MIPI Alliance veröffentlichte Kamerasicherheitsspezifikationen, um flexiblen Ende-zu-Ende-Schutz von Bildsensordatenströmen in Automobilkamerasystemen zu ermöglichen. Der Rahmen unterstützt die branchenweite Abstimmung von Authentifizierungs- und Datenschutzkonzepten, die Kamera- und Sensoranbieter in Sicherheitsanwendungen übertragen können, in denen Firmware-Integrität und vertrauenswürdige Datenpfade zu Beschaffungsanforderungen werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze mit Bildsensoren, die in Sicherheits- und Überwachungskameras und -systeme integriert sind, wobei der Sensor die Schlüsselkomponente zur Erfassung nutzbarer Bilder für Überwachung und Bedrohungserkennung darstellt.
Ausgeschlossen vom Anwendungsbereich: Wir schließen vollständige Kameramodule, Objektive, Rekorder, Videomanagement-Software und Installationsdienstleistungen aus, sofern diese nicht untrennbar mit der bepreisten Bildsensorkomponente verbunden sind.
Übersicht der Segmentierung
- Nach Anwendung
- Heimsicherheitskameras
- Kommerzielle Überwachungskameras
- Infrastruktur- und Verkehrskameras
- Verteidigungs- und Grenzüberwachungskameras
- Nach Technologie
- CMOS-Bildsensoren
- CCD-Bildsensoren
- Aufkommende Technologien (z. B. InGaAs, SWIR)
- Nach Spektrum
- Sensoren für den sichtbaren Spektralbereich
- Infrarot- und Nah-Infrarot-Sensoren
- Wärmesensoren
- Multispektrale und hyperspektrale Sensoren
- Nach Verarbeitungstyp
- 2D-Bildsensoren
- 3D-/Time-of-Flight-Bildsensoren
- KI-fähige On-Chip-Bildsensoren
- Neuromorphe ereignisbasierte Sensoren
- Nach Endnutzungssektor
- Wohnbereich
- Handel und Industrie
- Kritische Infrastruktur
- Regierung und Strafverfolgung
- Verteidigung und Militär
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit einer klaren Abgrenzung dessen, was als Bildsensor für Sicherheitsanwendungen gilt, und ordnete anschließend nach, wie diese Sensoren in Kameras für Wohn-, Gewerbe-, Infrastruktur- und Sicherheitsanwendungen im öffentlichen Bereich einfließen. Wir nutzten öffentliche Quellen wie US-Zensushandelsstatistiken, Eurostat-Handelsdaten, die UN-Comtrade-Datenbank sowie Normen- und Leitfadenseiten von Institutionen wie IEC und IEEE, um Terminologie und Gerätekategorien abzugleichen.
Um den Angebots- und Nachfragekontext zu verankern, prüften wir zudem öffentliche Unternehmensberichte und Investorenpräsentationen, seriöse Presseberichte und Patentdatenbanken, um Verschiebungen bei Sensoreigenschaften zu verstehen (zum Beispiel Schwachlichtleistung und On-Chip-Verarbeitung). Wo hilfreich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen genutzt, um die zeitliche Abstimmung von Produktzyklen und Kapazitätssignalen im Modell konsistent zu halten. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um zu prüfen, was die Schreibtischrecherche nicht eindeutig bestätigen konnte, insbesondere wie Hersteller von Sicherheitskameras und Systemintegratoren Sensortypen für unterschiedliche Licht-, Distanz- und Latenzanforderungen auswählen. Wir sprachen mit einer Mischung aus Komponentenlieferanten, Kamera-OEMs, Distributoren und Sicherheitsprojekt-Stakeholdern aus dem asiatisch-pazifischen Raum, EMEA und Amerika, damit Annahmen zu Preisgestaltung, Einführungsgeschwindigkeit und Austauschzyklen vor der Fertigstellung korrigiert werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 15% | APAC: 46% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 37% | EMEA: 36% |
| Kleinere Akteure: 16% | Manager: 48% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Marktgröße wird mittels eines Top-down- und Bottom-up-Ansatzes ermittelt, wobei der Top-down-Ansatz die Nachfrage aus dem installierten Bestand und dem Versandmix von Sicherheitskameras rekonstruiert und diese dann anhand realistischer Attach-Raten und durchschnittlicher Verkaufspreise in den Sensorwert übersetzt. Sobald der Hauptnachfragepool gebildet ist, wird er mit gezielten Bottom-up-Prüfungen belastungsgetestet, etwa durch Aggregation stichprobenartig erfasster Lieferantenumsätze aus Sicherheitskameraprogrammen und Kanalprüfungen typischer Sensorpreise nach Leistungsklasse.
Zu den Modelleingaben gehören Trends bei Kameraversand nach Anwendungsfall (Heim, Gewerbe, Infrastruktur und Grenzsicherheit), die Anteilsverschiebung hin zu höher auflösenden und schwachlichttauglichen Sensoren, die Aufteilung zwischen sichtbarem und infrarotfähigem Design, Ersatz- und Aufrüstzyklen, die durch Vorschriften und Datenschutzanforderungen getrieben werden, sowie Signale zur Wafer-Versorgung oder Kapazitätsauslastung, die die Preisgestaltung beeinflussen können. Da einige Marktsegmente nicht als eigenständige Position ausgewiesen werden, wurden Lücken durch verhältnisbasierte Zuweisungen geschlossen, die in Expertengesprächen validiert und anschließend gegen unabhängige Kameramarkttrends abgeglichen wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Ausblick widerspiegeln kann, wie schnell sich die Einführung von Edge-Analytics, öffentliche Sicherheitsausgaben und der Ausbau der Infrastrukturüberwachung in den jeweiligen Regionen entwickeln. Annahmen zu Preisverfall und Mix-Aufwertung wurden mit den Erwartungen der Befragten für die nächsten Produktzyklen aktualisiert und dann konsistent über den gesamten Prognosezeitraum angewendet.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation zwischen Kameraversandtrends, Handels- und Produktionssignalen sowie dem impliziten Sensorumsatz pro Kamera kreuzvalidiert, was hilft, Gesamtsummen zu erkennen, die für die tatsächliche Gerätebasis zu hoch oder zu niedrig erscheinen. Bei größeren Abweichungen wurden die sensitiven Eingaben erneut durchgerechnet, der Grund für die Änderung dokumentiert und Quellen erneut kontaktiert, wenn eine Kernannahme nicht durch Belege gestützt werden konnte.
Vor der Freigabe wird ein mehrstufiger interner Überprüfungsprozess durchlaufen, bei dem ein weiterer Analyst den Rechenfluss, die Einheiten und die Jahresabstimmung prüft und dann testet, ob die Wachstumsraten mit den genannten Treibern übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, die Preisgestaltung, Verfügbarkeit der Versorgung oder Sicherheitsausgaben verändern. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden zu diesem Zeitpunkt die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße von Mordor Intelligences globalem Bildsensormarkt für Sicherheitsanwendungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bildsensoren in Sicherheitsanwendungen können weit auseinanderliegen, selbst wenn der Themenname ähnlich erscheint, da Quellen oft unterschiedliche Produktabgrenzungen und Zeitpunkte zugrunde legen. Der andere Hauptgrund ist, dass Preis- und Mix-Annahmen unterschiedlich gehandhabt werden können, insbesondere wenn Sensoren höherer Leistungsklasse an Marktanteil gewinnen.
Die Vergleichstabelle zeigt eine deutliche Streuung, die üblicherweise davon herrührt, was als Sicherheitskamerasensor gezählt wird und was als angrenzende Bildgebungsnachfrage behandelt wird. Im Modell von Mordor Intelligence bleibt der Anwendungsbereich auf Bildsensoren beschränkt, die in Sicherheits- und Überwachungskameras nach Anwendung und Spektrum eingesetzt werden, und die Gesamtsummen werden gegen Kameraversandtrends und realistische Sensor-ASP-Entwicklung geprüft, anstatt Kameramodule, Analysesoftware oder branchenfremde industrielle Bildgebungsnachfrage in dieselbe Zahl einzubeziehen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,73 Mrd. USD (2026) | |
| Fachzeitschrift A | 6,14 Mrd. USD (2024) | Verwendet ein früheres Jahr und dürfte näher an einer Betrachtung der Sicherheitskamera-Lieferkette liegen, wodurch Umsätze auf Kameraebene oder Modulwert in das einfließen können, was als Bildsensormarkt beschrieben wird. |
| Regionale Beratungsgesellschaft B | 2,10 Mrd. USD (2023) | Die engere Definition scheint sich ausschließlich auf CMOS-Sensoren und ein begrenztes Sicherheitssegment zu konzentrieren, wodurch infrarotfähige Designs, Verteidigungs- und Grenzsicherungsprogramme oder höherwertige Verarbeitungstypen ausgeschlossen werden können, die in einer breiteren Abdeckung von Sicherheitsanwendungen enthalten sind. |
Betrachtet man die Zahlen im Überblick, so zeigt sich, dass die Wahl des Jahres und das, was mit dem Sensor gebündelt wird, den Großteil der Abweichung ausmachen. Indem die Annahmen an Kameranachfragesignale, Spektrummix und eine klare, überprüfbare Preislogik gebunden bleiben, bleibt unsere Zahl leichter erklärbar und reproduzierbar, wenn Nutzer die Eingaben im Laufe der Zeit aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bildsensoren für Sicherheitsanwendungen im Jahr 2026?
Die Marktgröße für Bildsensoren beläuft sich im Jahr 2026 auf USD 3,73 Milliarden und wird voraussichtlich mit einer CAGR von 8,32 % bis 2031 wachsen.
Welche Anwendung expandiert am schnellsten?
Verteidigungs- und Grenzüberwachungskameras führen das Wachstum mit einer CAGR von 11,05 % an, angetrieben durch steigende geopolitische Spannungen und die Nachfrage nach SWIR- und Multispektral-Sensoren.
Welchen Umsatzanteil hielt der asiatisch-pazifische Raum im vergangenen Jahr?
Der asiatisch-pazifische Raum hielt 2025 42,05 % des weltweiten Umsatzes, verankert durch umfangreiche Einsätze in China und Indien.
Warum sind gestapelte CMOS-Sensoren jetzt wichtig?
Gestapeltes CMOS kombiniert das Pixel-Array mit einem Logik-Die und ermöglicht On-Chip-KI und höhere Bildraten bei gleichzeitiger Reduzierung der Backhaul-Bandbreite und Einhaltung von Datenlokalisierungsregeln.
Was ist das größte Lieferkettenrisiko?
Ein Engpass bei der 300-mm-Waferkapazität für gestapelte CMOS-Sensoren verlängert die Vorlaufzeiten weiterhin auf über 26 Wochen und zwingt Integratoren dazu, kleinere Wafer oder alternative Technologien in Betracht zu ziehen.
Welche neue Technologie könnte energiearme Perimeterkameras neu gestalten?
Neuromorphe ereignisbasierte Sensoren versprechen eine Latenz unter 1 ms und eine Leistungsaufnahme unter 100 mW, was eine dauerhaft eingeschaltete solarbetriebene Überwachung an abgelegenen Standorten möglich macht.
Seite zuletzt aktualisiert am:



