
Bildsensoren-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 33.12 Milliarden US-Dollar |
| Marktgröße (2031) | 45.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bildsensoren-Marktanalyse von Mordor Intelligence
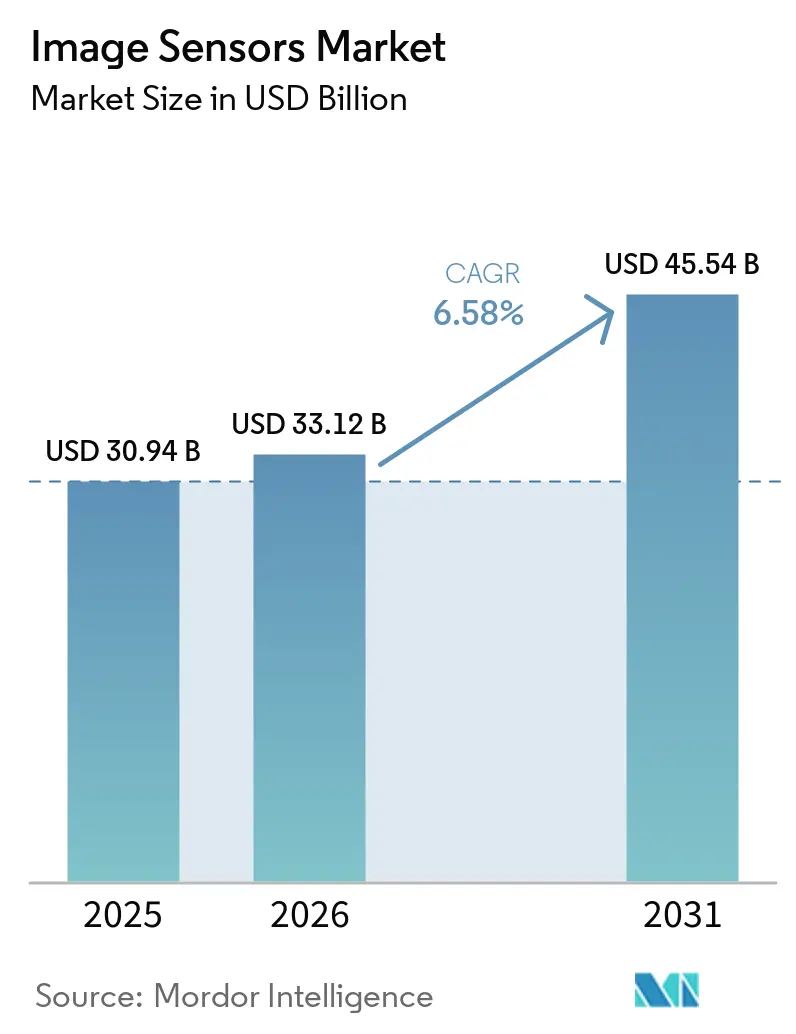
Die Größe des Bildsensoren-Marktes wird voraussichtlich von 30,94 Milliarden USD im Jahr 2025 auf 33,12 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 45,54 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 6,58 % über den Zeitraum 2026–2031 entspricht. Vor einem Jahrzehnt war der Sektor für nahezu alle Volumenzuwächse auf Smartphones angewiesen, doch das Profil des Jahres 2026 zeigt eine ausgewogene Mischung aus Nachfrage nach Fahrzeugsicherheit, Edge-KI-Vision, Präzisionslandwirtschaft und industrieller Qualitätskontrolle. Automobil-Erstausrüster (OEMs) verdoppeln die Kameraanzahl pro Fahrzeug, Edge-Geräte verlagern die Inferenz an den Straßenrand, und die Kurzwellen-Infrarot-Technologie (SWIR) ermöglicht die Erkennung von Feuchtigkeit und Verunreinigungen in Lebensmitteln, Pharmazeutika und Halbleitern. Gleichzeitig treiben Engpässe in der Gießerei bei 300-mm-Komplementär-Metalloxid-Halbleiter-Wafern (CMOS) die durchschnittlichen Verkaufspreise in die Höhe und schützen die Margen, selbst wenn die Stücklieferungen von Smartphones stagnieren. Sony, Samsung und OmniVision verteidigen ihren Marktanteil durch gestapelte rückseitig beleuchtete (BSI) Architekturen und KI-Koprozessoren, während chinesische Herausforderer wie GalaxyCore und SmartSens um den mittleren Überwachungs- und Rückfahrkameramarkt kämpfen.
Wichtigste Erkenntnisse des Berichts
- Nach Verarbeitungstechnologie erfassten rückseitig beleuchtete Architekturen 44,68 % des Umsatzes im Jahr 2025, während gestapelte BSI-Varianten bis 2031 mit 7,34 % voranschreiten.
- Nach Verschlusstyp entfielen 76,72 % der Lieferungen im Jahr 2025 auf Rolling-Shutter-Sensoren; Global-Shutter-Designs wachsen mit 7,51 %, da Level-3- und Level-4-Programme für automatisiertes Fahren skalieren.
- Nach Spektrum hielten sichtbare RGB-Geräte im Jahr 2025 einen Anteil von 68,19 %; SWIR-Sensoren schreiten mit 7,59 % voran, gestützt auf Einsätze in der Präzisionslandwirtschaft und industriellen Qualitätskontrolle.
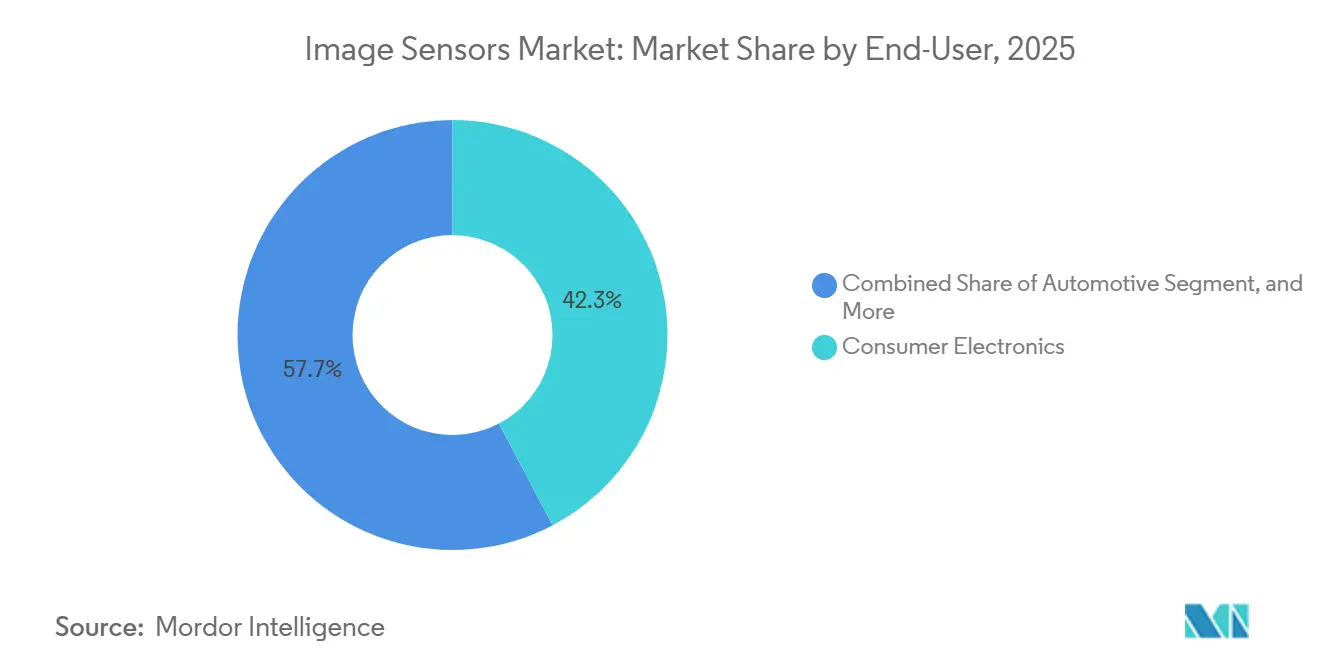
- Nach Endnutzerbranche hielt die Unterhaltungselektronik im Jahr 2025 42,29 % des Umsatzes, doch Automobilanwendungen wachsen mit 7,39 %, da Sicherheitsvorschriften und eine höhere Durchdringung der Fahrerüberwachung die Kameraanzahl pro Fahrzeug erhöhen.
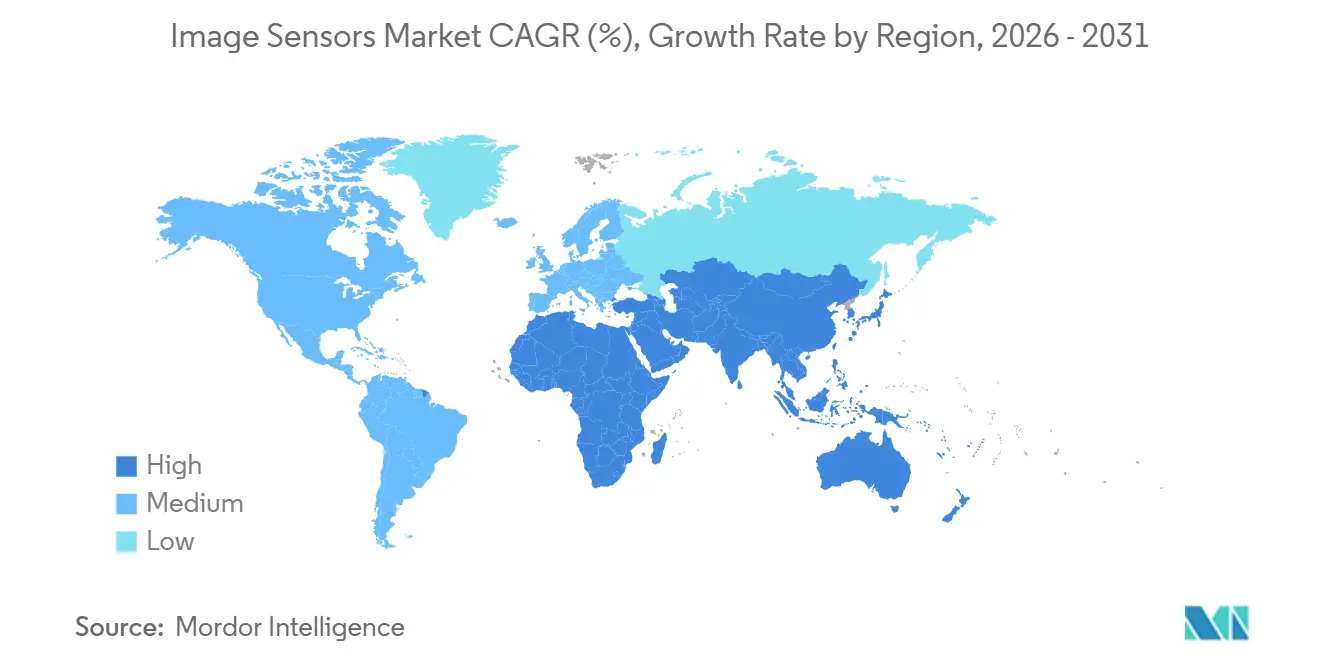
- Nach Geografie führte der asiatisch-pazifische Raum mit 44,21 % des Umsatzes im Jahr 2025, und die Region wird voraussichtlich bis 2031 mit einer CAGR von 7,65 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Proliferation von Smartphone-Mehrkamerasystemen steigert die CMOS-Nachfrage | +1.20% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Automobilgerechte Global-Shutter-Sensoren ermöglichen Level-3+ ADAS | +1.40% | Europa und Nordamerika führend, asiatisch-pazifischer Raum skaliert | Langfristig (≥ 4 Jahre) |
| Edge-KI-Vision-Module katalysieren Investitionen in intelligente Städte | +0.90% | Asiatisch-pazifischer Raum und Naher Osten, selektive europäische Pilotprojekte | Mittelfristig (2–4 Jahre) |
| SWIR-Sensoren dringen in Präzisionslandwirtschaft und industrielle Qualitätskontrolle vor | +0.70% | Nordamerika und Europa Landwirtschaft, asiatisch-pazifischer Raum Fertigungs-Qualitätskontrolle | Langfristig (≥ 4 Jahre) |
| 3D/ereignisbasierte Sensoren treiben nächste Generation von AR/VR-Wearables an | +0.60% | Nordamerika und asiatisch-pazifischer Raum Verbrauchermärkte | Langfristig (≥ 4 Jahre) |
| Staatliche Sicherheitsvorschriften treiben Fahrerüberwachungssystem-Kameras im Fahrzeuginnenraum an | +0.80% | Europa regulatorisch führend, China Nutzfahrzeugvorschrift, Nordamerika freiwillig | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Proliferation von Smartphone-Mehrkamerasystemen steigert die CMOS-Nachfrage
Globale Mobilfunkgerätehersteller lieferten 2025 1,2 Milliarden Smartphones mit drei oder mehr rückseitigen Kameras aus, ein Anstieg von 26 % gegenüber dem Vorjahr, da Mittelklassemodelle Ultra-Weitwinkel- und Teleobjektivmodule übernahmen, die einst Flaggschiffen vorbehalten waren.[1]International Data Corporation, "Worldwide Smartphone Tracker," idc.com Der Wettbewerbsdruck komprimierte die Stücklistenkosten und zwang Sensorlieferanten, Forschung und Entwicklung über massive Volumina zu verteilen, während sie niedrigere durchschnittliche Verkaufspreise akzeptierten. Vertikal integrierte Akteure wie Sony und Samsung mit eigener Waferkapazität und Bildsignalprozessor-Kernen (ISP) sind gut positioniert, um die Rentabilität aufrechtzuerhalten. Computergestützte Fotografie verlagert den Wert weiter von der Optik zu den Pixeln; Algorithmen wie Apple Deep Fusion und Google Night Sight stützen sich auf hohen Dynamikbereich und geringes Ausleserauschen, was gestapelte BSI-Chips mit 14-Bit-Wandlern auf dem Chip, die einen Dynamikbereich von 120 dB liefern, besonders wertvoll macht.
Automobilgerechte Global-Shutter-Sensoren ermöglichen Level-3+ ADAS
Rolling-Shutter-Artefakte werden inakzeptabel, wenn Fahrzeuge mit mehr als 100 km/h fahren, was OEMs dazu veranlasst, für vorwärtsgerichtete und Rundumsichtkameras auf Global-Shutter-CMOS umzusteigen. Mercedes-Benz zertifizierte Drive Pilot Level 3 in Deutschland und Kalifornien im Jahr 2024 unter Verwendung von acht Global-Shutter-Geräten. Die Hyperlux-Plattform von ON Semiconductor integriert 3-µm-Pixel mit einem Dynamikbereich von 140 dB und bewahrt Details in kontrastreichen Szenen.[2]ON Semiconductor, "Hyperlux Automotive Sensors," onsemi.com Die Testprotokolle von Euro NCAP für 2025 erfordern effektiv Fußgängererkennungskameras bei allen Modellen, was die Verbreitung von Global-Shutter-Sensoren beschleunigt.[3]Euro NCAP, "2025 Test Protocols," euroncap.com
Edge-KI-Vision-Module katalysieren Investitionen in intelligente Städte
Kommunale Behörden setzten 2025 45 Millionen Edge-KI-Kameras ein und integrierten neuronale Verarbeitung neben Bildensoren, um die Bandbreite im Vergleich zu Cloud-Pipelines um 80 % zu reduzieren. Das U-Bahn-Netz von Dubai installierte 12.000 solcher Einheiten und erzielte eine Genauigkeit der Menschenmassendichte von 95 % sowie eine schnelle Kapitalrendite.[4]Dubai Roads and Transport Authority, "Smart Mobility Initiatives," rta.ae Die Hardwareanforderungen verlagern sich hin zu Modulen unter 2 W mit Rolling-Shuttern mit geringer Latenz, was die Nachfrage nach hochempfindlichen 8-MP-Sensoren in Kombination mit Qualcomm- und NVIDIA-Edge-Chipsätzen ankurbelt.
SWIR-Sensoren dringen in Präzisionslandwirtschaft und industrielle Qualitätskontrolle vor
Indiumgalliumarsenid-SWIR-Sensoren ermöglichen zerstörungsfreie Qualitätsprüfungen durch Bildgebung bei 1.000–2.500 nm. John Deere integrierte SWIR-Kameras in X9-Mähdrescher und ermöglichte so Echtzeit-Rückmeldungen zur Getreidequalität. Taiwan Semiconductor Manufacturing Company (TSMC) reduzierte den Defektausfall auf Die-Ebene bei 5-nm-Logik dank SWIR-Waferinspektion um 40 %. Trotz Kamerapreisen über 5.000 USD spricht das Kosten-pro-Erkenntnis-Verhältnis für den Einsatz bei hochwertigen Kulturen und fortschrittlichen Verpackungslinien. Siliziumkompatible kolloidale Quantenpunkt-Forschung am MIT verspricht Module unter 500 USD nach 2028.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei 300-mm-CIS-Waferkapazität verursachen Preisvolatilität | -0.60% | Global, akut in asiatisch-pazifischen Gießereizentren | Kurzfristig (≤ 2 Jahre) |
| Thermisches Rauschen in Sub-1-µm-Pixeln behindert das Auflösungsrennen | -0.40% | Global, betrifft Premium-Smartphone- und Automobilsegmente | Mittelfristig (2–4 Jahre) |
| Exportkontrollen für fortschrittliche Bildgebungschips beeinträchtigen chinesische OEMs | -0.50% | Chinesischer Inlandsmarkt, Ausstrahlungseffekte auf Südostasien | Mittelfristig (2–4 Jahre) |
| Hohe Integrationskosten von SWIR-Sensoren verlangsamen die Verbraucherakzeptanz | -0.30% | Nordamerika und Europa Landwirtschaft, asiatisch-pazifischer Raum Industrie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei 300-mm-CIS-Waferkapazität verursachen Preisvolatilität
Bildensoren verbrauchten 2025 180.000 300-mm-Wafer-Starts pro Monat, doch die Nachfrage überstieg das Angebot um 8 %, was die Preise für automobilgerechte Sensoren Anfang 2025 um 12 % in die Höhe trieb. Sony stellte 200 Milliarden JPY (1,34 Milliarden USD) bereit, um sein Kumamoto-Werk um 40.000 Wafer pro Monat zu erweitern, doch die zusätzliche Kapazität steht erst Ende 2026 zur Verfügung. Fabless-Anbieter ohne langfristige Verträge sehen sich mit Lieferzeiten von 16 Wochen und Margendruck konfrontiert.
Thermisches Rauschen in Sub-1-µm-Pixeln behindert das Auflösungsrennen
Pixelabstände unter 1 µm verdoppeln das thermische Rauschen und verschlechtern die Leistung bei schwachem Licht. Samsungs 0,56-µm-ISOCELL-HP3 benötigt ein 16-zu-1-Pixel-Binning für akzeptable Innenaufnahmen, was die effektive Auflösung auf 12,5 MP senkt. Mehrbildrauschreduzierung kompensiert dies teilweise, fügt jedoch On-Chip-Speicherkosten von bis zu 25 % hinzu. Der Automobilstandard ISO 26262 fordert einen Signal-Rausch-Abstand von 40 dB, eine Hürde, die Sub-1-µm-Pixel ohne Einbußen bei der Bildrate nicht erreichen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
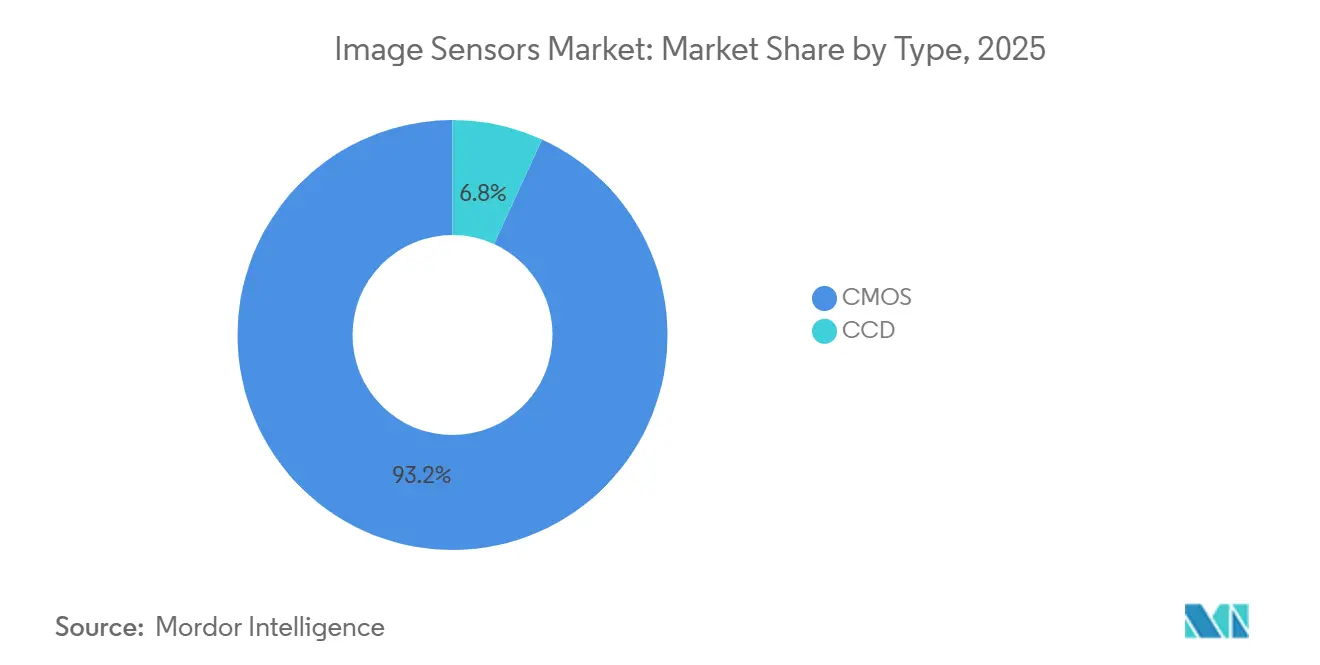
CMOS-Dominanz verankert VolumenwachstumCMOS-Bildsensoren erzielten 2025 einen Umsatzanteil von 93,17 %, was Skaleneffekte festigt und den Marktanteilsvorteil gegenüber ladungsgekoppelten Bauelementen (CCD) im Markt für Bildsensoren stärkt. CMOS integriert Ausleseschaltungen, Analog-Digital-Wandler und sogar neuronale Beschleuniger auf demselben Die, wodurch die Montagekosten um 30 % gesenkt und die Leistungsbudgets unter 500 mW gehalten werden. CCD hielt einen Anteil von 6,83 % in der Astronomie, Pathologie und medizinischen Endoskopie, wo sein Sub-Elektronen-Ausleserauschen gegenüber langsameren Bildraten überwiegt. Wissenschaftliche CMOS-Sensoren, wie der Sony IMX661, liefern heute eine Quanteneffizienz von 95 % und ein Ausleserauschen unter 0,3 e-, was die Nische des CCD zunehmend verdrängt. SWIR-CMOS ist heute zwar noch ein kleines Segment, wächst jedoch jährlich um 7,11 %, da industrielle und landwirtschaftliche Anwendungen von Silizium-CCD auf Indium-Gallium-Arsenid-Photodioden migrieren.
CCD bleibt das bevorzugte Instrument für Tiefraum-Observatorien, die 10-stündige Integrationen mit minimalem Dunkelstrom benötigen. Medizinische Bildgebungsunternehmen schätzen die CCD-Gleichmäßigkeit für die farbtreue Gewebedifferenzierung. Da sich die Marktgröße für Bildsensoren im wissenschaftlichen Bereich jedoch in Richtung gestapelter BSI-CMOS-Sensoren mit einem Rauschen unter 0,5 e- verschiebt, wird das CCD-Volumen voraussichtlich zurückgehen. Nischenanbieter werden durch maßgeschneiderte Produktionsläufe überleben, aber Käufer im Massenmarkt für Mobiltelefone, Automotive und Bildverarbeitungssysteme werden sich auf fortschrittliche CMOS-Lieferketten konsolidieren.


Nach Verarbeitungstechnologie:
Gestapelte Architekturen definieren Integration neuRückseitig beleuchtete Technologien besaßen 44,68 % des Umsatzes im Jahr 2025. Gestapeltes BSI schreitet jedoch mit 7,34 % voran, da Anbieter dynamischen Direktzugriffsspeicher (DRAM) und KI-Kerne unter den Fotodioden einbetten und Sensoren in Prozessoren mit extrem niedriger Latenz umwandeln. Sonys IMX989 stapelt ein 45-nm-Pixel-Array auf einem 28-nm-Logik-Die, reduziert die Bild-zu-Anzeige-Latenz von 50 ms auf 5 ms und ermöglicht 14-Bit-HDR-Aufnahmen. Vorderseitig beleuchtetes CMOS bleibt in preissensitiven Rückfahrkameras, wo eine Einsparung von 15 % bei den Stücklistenkosten immer noch die 40-prozentige Empfindlichkeitseinbuße überwiegt.
Die Bildensoren-Marktgröße im Zusammenhang mit gestapeltem BSI wird weiter wachsen, da die heterogene Integration reift. Canons Oberflächenaktivierungsbonden bei Raumtemperatur erhöht die BSI-Ausbeuten um 12 Prozentpunkte und erfüllt gleichzeitig die Defektschwellenwerte für Automobile. Obwohl die Bildung von Durchkontaktierungen durch Silizium zusätzliche Prozessschritte und 8 % Kosten hinzufügt, akzeptieren OEMs den Aufpreis für Mehrfachbelichtungs-HDR, bildweise KI-Inferenz und Linsenabberationskorrektur, die innerhalb eines 10-mm-Quadratmoduls geliefert werden.
Nach Verschlusstyp:
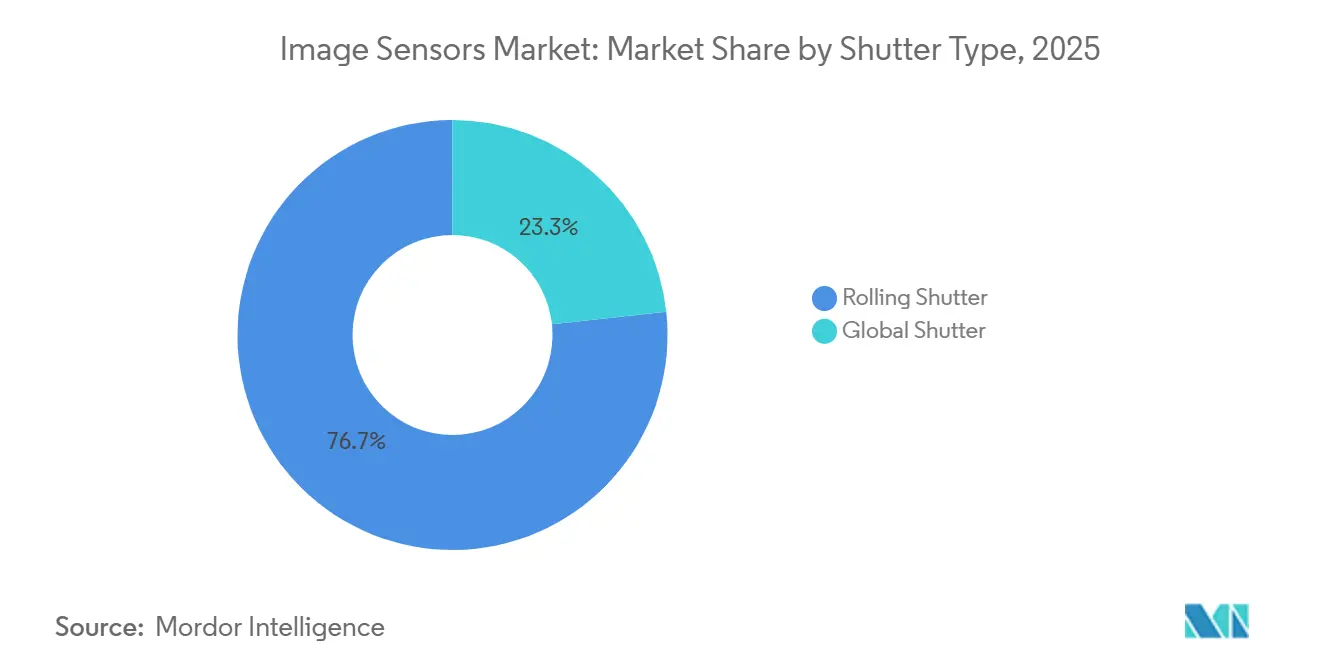
Globale Architekturen gewinnen im Automobilbereich an BedeutungRolling-Shutter-Sensoren wurden 2025 mit 76,72 % der Einheiten geliefert und bedienen Smartphones, Sicherheitskameras und Webcams, bei denen die Szenenbewegung entweder moderat ist oder durch Software korrigiert wird. Doch der Marktanteil des Bildensoren-Marktes für Global-Shutter-Sensoren steigt, angetrieben durch Level-3- und Level-4-Einsätze für automatisiertes Fahren. Automobilzulieferer tauschen einen 30-prozentigen Empfindlichkeitsverlust gegen artefaktfreie 8-MP-Aufnahmen bei 60 fps. Industrierobotik, Drohnen-Photogrammetrie und Hochgeschwindigkeits-Förderbandinspektionen sind ebenfalls auf Global-Shutter-Sensoren angewiesen, um geometrische Verzerrungen zu vermeiden.
Füllfaktoreinbußen werden geringer, da Ingenieure vergrabene Fotodioden und pixelinternes korreliertes Doppelsampling einsetzen. Diese Fortschritte gewinnen 10 Prozentpunkte Quanteneffizienz zurück und steigern die Global-Shutter-Akzeptanz ohne Explosion der Die-Größe. Rolling-Shutter-Sensoren werden statische Szenen und preiskritische Anwendungen dominieren, aber regulatorische und funktionale Sicherheitsregeln garantieren die Global-Shutter-Nachfrage bis 2031.
Nach Spektrum:
SWIR expandiert über die sichtbare Dominanz hinausSichtbare RGB-Sensoren machten 2025 68,19 % des Umsatzes aus. Nahinfrarot (NIR) hat sich bereits in der Gesichtserkennung und Laufzeit-Tiefenmodulen etabliert. Kurzwellen-Infrarot ist der nächste Schritt mit einer CAGR von 7,59 %, angeführt von Präzisionslandwirtschaft, Siliziumwaferinspektion und pharmazeutischer Tablettenanalyse. Hohe Integrationskosten bleiben ein Hindernis, doch der kolloidale Quantenpunkt-Durchbruch des MIT deutet auf SWIR-Module unter 500 USD bis 2028 hin.
Siliziumkompatible Fertigung wird die Massenbereitstellung in der Lebensmittelsortierung und Kunststoffrecycling ermöglichen, wo Feuchtigkeitsdiskriminierung Abfall reduziert. Bis dahin dominieren sichtbare und NIR-Sensoren weiterhin Smartphones und Sicherheitssysteme, während Röntgen- und Ultraviolettsensoren aufgrund strenger regulatorischer und materieller Einschränkungen in der Medizin und Halbleiterlithografie unter 5 % Marktanteil halten.
Nach Auflösung:
Megapixel-Inflation trifft auf rechnerische GrenzenDas 4-bis-12-MP-Band hielt 2025 einen Anteil von 38,11 % und balanciert Detail und Datenvolumen für Mainstream-Mobiltelefone und 1080p-Video. Doch Sensoren über 25 MP schreiten jährlich um 7,61 % voran, da computergestützte Fotografie mehrere kurze Belichtungen für 8K-Video und verlustfreien Zoom stapelt. Dennoch setzen Beugung und thermisches Rauschen Grenzen; ein 0,56-µm-Pixel sammelt weniger Photonen pro Zeiteinheit und erzwingt unter Schwachlichtbedingungen starkes Pixel-Binning.
Professionelle Fotografen und Automobilvisionsteams betonen zunehmend Dynamikbereich und geringes Ausleserauschen gegenüber nominalen Pixelzahlen. Canons 45-MP-EOS-R5-Mark-II mit 15-Stufen-Bereich veranschaulicht diese Präferenz. Mobileye und Tier-1-Zulieferer konvergieren auf 8 MP für vorwärtsgerichtete Kameras, erfüllen die 100-m-Fußgängererkennung und begrenzen die Bandbreite unter 1 GB/s. Ultra-hochauflösende Chips über 50 MP werden in der mittelformatigen Luftbildaufnahme verbleiben, wo größere Die-Flächen 3–5-µm-Pixel ohne thermische Einbußen aufnehmen können.
Nach Endnutzerbranche:
Automobil übertrifft UnterhaltungselektronikDie Unterhaltungselektronik lieferte 2025 42,29 % des Umsatzes, doch ihr Wachstum verlangsamt sich, da die Smartphone-Ersatzzyklen über drei Jahre hinausgehen. Der Automobilbereich, der bis 2031 mit 7,39 % wächst, ist das am schnellsten wachsende Segment, da die Kameraanzahl von sechs Einheiten im Jahr 2024 auf voraussichtlich 12 Einheiten pro Fahrzeug bis 2030 steigt. Industrieroboter, Bin-Picking-Systeme und Edge-KI-Überwachung bilden gemeinsam den nächsten Wachstumsblock.
Gesundheitswesen und Biowissenschaften übernehmen IEC-60601-konforme Sensoren für chirurgische Endoskopie und digitale Pathologie, während die Luft- und Raumfahrt auf strahlungsgehärtete Detektoren für Satelliten angewiesen ist. Initiativen für intelligente Städte und Präzisionslandwirtschaft nutzen SWIR- und NIR-Bildgebung für Verkehrsoptimierung und Dürrebekämpfung. Die Verschiebung im Umsatzmix ist klar: Hochwertige Automobil- und Industrieeinheiten beanspruchen nun bis zu 12 % der Systemkosten gegenüber 3 % bei Smartphones.

Geografische Analyse
APAC-Markt für Bildsensoren
Asien-Pazifik trug 44,21 % zum Umsatz 2025 bei und soll bis 2031 mit einem CAGR von 7,65 % wachsen. China montierte 68 % der Smartphones und 52 % der Sicherheitskameras, was den lokalen Sensorherstellern einen Heimvorteil verschafft, trotz der Gegenwinds durch Exportkontrollen. Japans Sony und Canon hielten die Hälfte des weltweiten Premium-Umsatzes mit gestapelten BSI- und wissenschaftlichen CMOS-Sensoren, während Südkoreas Samsung die LPDDR5-Speicherstapelung nutzte, um die 8K-Aufnahmebarrieren zu durchbrechen.
Markt für Bildsensoren in Europa und Nordamerika
Europa und Nordamerika vereinten 38 % des Umsatzes. Die Allgemeine Sicherheitsverordnung der Europäischen Union, die im Juli 2024 in Kraft trat, schreibt automatische Notbremsung und Spurhalteassistenz vor und steigert den Kameraanteil. STMicroelectronics und ams OSRAM liefern AEC-Q100-Sensoren, die von -40 °C bis +105 °C betrieben werden können, und sichern damit ein verteidigungsfähiges europäisches Geschäftsfeld. Der nordamerikanische Schwung teilt sich zwischen Teslas 12-Kamera-System für vollständiges autonomes Fahren und Amazons 50.000 visionsgeführten Robotern auf.
Markt für Bildsensoren im Nahen Osten, Afrika und Südamerika
Der Nahe Osten, Afrika und Südamerika vereinten die verbleibenden 18 %. Dubai, Riad und Doha führten Edge-Vision für Smart Cities ein, während Saudi-Arabiens NEOM 100.000 KI-Kameras im Wert von 300 Millionen USD bestellte. Südafrikas Bergwerke setzten Wärmebildkameras auf autonomen Muldenkippern ein, und Brasiliens Agrarunternehmen testeten SWIR-gestützte Bewässerung. Infrastrukturengpässe und Devisenkursvolatilität dämpfen die beschleunigte Akzeptanz, doch projektbasierte Spitzen erzeugen lokalisierte Nachfragespitzen.

Regulatorisches Umfeld
Regulierungs- und Normungsaktivitäten rund um KI-gestützte Kameras und fortschrittliche Halbleiter verschärfen die Anforderungen an Leistung, Sicherheit und Handelskonformität, die sich auf die Auswahl von Bildsensoren und die Lieferketten auswirken. In der Europäischen Union prägt der KI-Act-Rahmen (in Kraft seit 2024, mit stufenweiser Anwendbarkeit), wie Anbieter und Betreiber Risiken für KI-Systeme in Bildverarbeitungs-Endpunkten managen, während die 2026 hervorgehobenen Überarbeitungen der ETSI EN 303 645 einen sicherheitsorientierten Compliance-Bezugspunkt für vernetzte Verbraucher- und IoT-Geräte hinzufügen, die zunehmend Kameras integrieren.
In den Vereinigten Staaten erhöht die Handels- und Exportkontrollverwaltung die direkten Kosten und lizenzrechtlichen Reibungen für bestimmte High-End-Halbleiter- und Bildgebungssubsysteme. Eine Proklamation nach Section 232 vom Januar 2026 führte 25% Wertzölle für bestimmte Halbleiterkategorien und Folgeprodukte ein, und das BIS setzt seine Durchsetzungsmaßnahmen für kontrollierte Wärmebildtechnologien im Rahmen der Export Administration Regulations (EAR) fort. Dies unterstreicht die Notwendigkeit der Klassifizierung, Lizenzierung und Wiederausfuhr-Compliance für Sensormodule, die in verteidigungsnahe und grenzüberschreitende Vertriebskanäle verkauft werden.
Wettbewerbslandschaft
Sony, Samsung und OmniVision kontrollierten 2025 rund 65 % des Umsatzes und verleihen dem Bildensoren-Markt ein mäßig konzentriertes Profil. Sony hält einen 40-prozentigen Vorsprung durch die Kombination von gestapeltem BSI und proprietären ereignisbasierten Kernen für AR-Headsets. Samsung integriert LPDDR5-DRAM unter Sensoren und ermöglicht so 8K-60-fps-Video auf Exynos-Telefonen ohne Drosselung. OmniVision bedient die kostensensitive Automobil-Rückfahrkamera-Nische über 1-µm-Pixel und AEC-Q100-Qualifikation.
Chinesische Herausforderer GalaxyCore und SmartSens eroberten 2025 gemeinsam 15 % Marktanteil durch Design-Wins bei Sicherheitskameras und Rückfahrkameras, stehen jedoch vor fortschrittlichen Lithografiebeschränkungen, die die Sub-0,7-µm-Massenproduktion verhindern. Spezialanbieter zielen auf Nischenmöglichkeiten: Prophesee sammelte 54 Millionen USD ein, um ereignisgesteuerte Vision zu kommerzialisieren, die Daten um 90 % reduziert; Teledyne FLIR dominiert die industrielle SWIR- und Langwellen-Infrarot-Inspektion. Canon reichte 127 Patente für Dual-Gain-Architekturen ein, die einen Dynamikbereich von 140 dB unterstützen, was auf eine Verlagerung des Wettbewerbsfokus von Megapixeln zur System-in-Package-Integration hindeutet.
Das strategische Schlachtfeld konzentriert sich nun auf heterogene Integration. Erfolgreiche Anbieter werden Hochgeschwindigkeits-DRAM, KI-Inferenzkerne und Energieverwaltungs-ICs in 10-mm-Modulen zusammenpacken, die Latenz senken und Echtzeit-Analysen ermöglichen. Gießereizugang, Verpackungsausbeute und IP-Portfolios werden Marktanteilsverschiebungen mehr bestimmen als rohe Pixelzahlen.
Marktführer im Bildensoren-Bereich
Sony Group Corp.
Samsung Electronics Co., Ltd.
OmniVision Technologies, Inc.
STMicroelectronics N.V.
ON Semiconductor Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bildsensoren
- Sony Group Corp.
- Samsung Electronics Co., Ltd.
- OmniVision Technologies, Inc.
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- Canon Inc.
- Panasonic Holdings Corporation
- Teledyne DALSA Inc.
- ams OSRAM AG
- SK hynix Inc.
- GalaxyCore Inc.
- Hamamatsu Photonics K.K.
- SmartSens Technology
- PixArt Imaging Inc.
- Himax Technologies, Inc.
- Tower Semiconductor Ltd.
- Teledyne e2v
- Gpixel Inc.
- Forza Silicon Corp.
- Toshiba Electronic Devices and Storage Corp.
- Pyxalis S.A.

Marktchancen und Zukunftsaussichten
Zwei Freiräume erweitern sich, da sich die Nachfrage von der reinen Pixelskalierung bei Standardprodukten hin zu anwendungsspezifischen Fähigkeiten verschiebt: (1) gestapelte BSI-Sensoren, die Logik und DRAM gemeinsam verpacken, um HDR, latenzarme Erfassung und sensornahe Vorverarbeitung für Edge-KI-Kameras in Smart-City-Einsätzen und industrieller Qualitätskontrolle voranzutreiben, und (2) automobiltaugliche Global-Shutter- und High-Dynamic-Range-Sensoren, die den funktionalen Sicherheitsanforderungen für schnellere ADAS-Wahrnehmung entsprechen. Der Markt zeigt bereits einen Zug in diese Integrationsrichtung, mit kommunalen Einsätzen von Edge-KI-Kameras im Jahr 2025 sowie Automobilprogrammen, die die Kameraanzahl pro Fahrzeug erhöhen, was Anbieter begünstigt, die stromsparende Module mit vorhersehbarer Latenz und robuster Leistung in kontrastreichen Szenen liefern können.
Lieferketten- und Fertigungspartnerschaften schaffen zudem Raum für Anbieter, die sich Zugang zu fortschrittlichen Prozessen und Verpackungsausbeuten inmitten der Beschränkungen bei 300-mm-CIS sichern können. Die im Juli 2026 von Sony Semiconductor Solutions und TSMC unterzeichnete unverbindliche Absichtserklärung (MOU) zu einem Gemeinschaftsunternehmen für Bildsensoren der nächsten Generation in Kumamoto ist ein konkretes Beispiel dafür, wie die Branche Designführerschaft mit Foundry-Prozesskompetenz verbindet, um gestapelte Architekturen zu beschleunigen. Auf Produktseite unterstützt die Überführung des LYTIA 610 durch Sony Semiconductor Solutions in die Massenproduktion Ende Juni 2026 sowie die Ankündigung des LYTIA L910 mit LOFIC-ausgestattetem HDR die anhaltende Kommerzialisierungsdynamik für höherwertige Sensoren, die eher über Dynamikumfang, Latenz und systemische Ergebnisse als allein über Megapixelzahlen konkurrieren.
Recent Industry Developments in Markt für Bildsensoren
- Juni 2026: Sony Semiconductor Solutions stellte den LYTIA 610, einen 1/2-Typ-CMOS-Bildsensor mit 64 effektiven Megapixeln für mobile Anwendungen, vor, der über die RB2x2-On-Chip-Lens-Pixelstruktur verfügt, wobei die Massenproduktionslieferungen Ende Juni 2026 begannen. Die Einführung unterstützt den anhaltenden Wandel hin zu gestapelten und optisch optimierten Architekturen, die Empfindlichkeit und Autofokusleistung verbessern, ohne sich allein auf kleinere Pixel zu verlassen.
- Januar 2025: ams OSRAM erhielt die Genehmigung der Europäischen Kommission für einen Investitionszuschuss von 227 Millionen EUR zur Unterstützung des Ausbaus der Halbleiterfertigung in Österreich, als Teil eines Gesamtprogramms, das bis 2030 567 Millionen EUR für Bildsensoren der nächsten Generation erreichen soll. Die Förderung stärkt die regionale Versorgungskapazität für Sensorkomponenten, die in kameranahen Modulen sowie industriellen und automobilen optischen Systemen eingesetzt werden.
- November 2024: Hamamatsu Photonics übernahm BAE Systems Imaging Solutions und benannte das Unternehmen in Fairchild Imaging um, um seine Präsenz im Optohalbleiterbereich zu erweitern und seine Fußspur in Nordamerika zu vertiefen. Die Übernahme erweitert Hamamatsus Positionierung bei spezialisierten Bildgebungsgeräten, die in Verteidigungs-, Industrie- und wissenschaftlichen Anwendungen eingesetzt werden und angrenzend an den breiteren Bildsensormarkt liegen.


Markt für Bildsensoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Diese Studie umfasst den Markt für Bildsensoren hinsichtlich der Umsätze aus dem Verkauf von Festkörper-Bildsensoren, die zur Erfassung von Licht und dessen Umwandlung in digitale Signale in Geräten und Systemen eingesetzt werden. Die Messung erfolgt zum Zeitpunkt des Sensorversands und der Nutzung.
Ausschlüsse aus dem Umfang: Nachgelagerte Kameramodule, Objektive, als eigenständige Chips verkaufte Bildsignalprozessoren sowie Dienstleistungen wie Integration, Kalibrierung und Wartung sind nicht enthalten.
Segmentierungsübersicht
- Nach Typ
- CMOS
- CCD
- Nach Verarbeitungstechnologie
- Vorderseitig beleuchtet (FSI)
- Rückseitig beleuchtet (BSI)
- Gestapeltes BSI
- Nach Verschlusstyp
- Rolling Shutter
- Global Shutter
- Nach Spektrum
- Sichtbar (RGB)
- Nahinfrarot (NIR)
- Kurzwellen-Infrarot (SWIR)
- Röntgen / Ultraviolett
- Nach Auflösung
- Weniger als 1 MP
- 1–3 MP
- 4–12 MP
- 13–24 MP
- Größer oder gleich 25 MP
- Nach Endnutzerbranche
- Unterhaltungselektronik
- Automobil und Transport
- Industrieautomation und Robotik
- Sicherheit und Überwachung
- Gesundheitswesen und Biowissenschaften
- Luft- und Raumfahrt sowie Verteidigung
- Intelligente Stadt, Landwirtschaft, Marine
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research diente dazu, die Marktgrenzen festzulegen und das erste Datengerüst für Angebot, Preisentwicklung und Endmarktnachfrage aufzubauen. Wir stützten uns auf öffentliche Quellen wie staatliche Handelsstatistiken und Zollportale, Zentralbank- und offizielle Inflationsreihen, Normungsgremien und technische Publikationen, Patentdatenbanken sowie begutachtete Fachzeitschriften, die den Fortschritt der Bildgebungstechnologie verfolgen.
Um dieses Fundament in ein praktikables Größenmodell umzuwandeln, haben wir außerdem Geschäftsberichte und Investorenpräsentationen, Produktkurzberichte, Verbandswebsites und seriöse Presseberichte ausgewertet, die die Kameraeinführung in Mobiltelefonen, Fahrzeugen, Fabriken und Sicherheitssystemen thematisieren. Kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und Nachrichtenintelligenz sowie Patent- und Versandebenen-Import- und Exportansichten, wo relevant, wurden genutzt, um das Unternehmensengagement und die Versandströme zu klären. Die obige Liste ist nicht erschöpfend, und viele weitere Quellen wurden zur Datenerhebung, Validierung von Annahmen und Klärung von Forschungsfragen herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Sensorlieferanten, Geräteherstellern, Kanalpartnern und Branchenexperten geführt, die Bildgebungsnachfrage und -preise verfolgen. Wir nutzten diese Gespräche, um die Abgrenzung zwischen Sensoren und angrenzenden Komponenten zu bestätigen und Annahmen zu Auflösungsmix, CMOS- gegenüber CCD-Nachfrage sowie zur Entwicklung des durchschnittlichen Verkaufspreises (ASP) über wichtige Anwendungsfälle und Regionen hinweg zu überprüfen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | CXOs: 19 % | APAC: 41 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 40 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 41 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Geräteproduktions- und Handelssignale in einen Nachfragepool für Sensoren übersetzt und anschließend nach den wichtigsten Technologien und Nutzungsmustern in der Bildgebung aufgeteilt werden. Sobald diese Struktur vorhanden ist, werden selektive Bottom-up-Prüfungen eingesetzt, um die Gesamtwerte realistisch zu halten – beispielsweise durch die Aggregation einer Stichprobe von Lieferantenumsätzen, die Validierung wichtiger Anwendungsvolumina und die Anwendung von ASP-nach-Spezifikation-Annahmen, wo das Interview-Feedback konsistent ist.
Zu den wichtigsten Eingaben im Modell gehören Trends bei der Smartphone- und Verbrauchergeräteproduktion, die Durchdringung von Fahrzeugkameras (insbesondere ADAS und Fahrzeuginnenraum), der Einsatz von Industrie- und Sicherheitskameras sowie die Produktmixverschiebungen nach Auflösungsstufe, Verschlusstyp und Spektralbedarf (beispielsweise sichtbares Licht gegenüber NIR und SWIR). Da sich die Preise bei Sensoren durch Knotenänderungen, Engpässe bei der Waferversorgung und Spezifikations-Upgrades schnell verändern können, wird die ASP-Logik als eigener Bereich behandelt, der nach Auflösung und Verarbeitungstechnologie aktualisiert wird, anstatt einen einheitlichen Pauschalpreis zu verwenden. Für die Prognose verwenden wir eine Szenarioanalyse, die durch einfache multivariate Beziehungen zwischen Endmarktproduktion, Kameradurchdringung und erwarteten ASP-Schritten unterstützt wird, und richten die endgültige Kurve dann an dem aus, was Primärexperten als realistischen Adoptionspfad betrachten.
Wo Bottom-up-Daten lückenhaft sind, werden Lücken durch verhältnisbasierte Allokation mithilfe beobachtbarer Indikatoren geschlossen, wie dem regionalen Gerätebau-Mix und dem in Interviews bestätigten Anwendungsanteil, die dann überprüft werden, damit Ausreißer die Gesamtwerte nicht verzerren.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass die endgültige Zahl nicht von einem einzigen verrauschten Signal abhängt. Wir gleichen das Modell mit unabhängigen Markierungen ab, wie dem gemeldeten Umsatzengagement, der Versandrichtung aus Handelsstatistiken und dem impliziten Sensorinhalt pro Gerät, und überprüfen dann jede Abweichung, die das normale Preis- oder Volumenverhalten verletzt, vor der Freigabe.
Vor der Veröffentlichung wird die Arbeit von Analysten überprüft, um Umfangskonsistenz, Einheitenumrechnungen und Währungsbehandlung zu bestätigen, gefolgt von gezielten Rückkontakten, wenn ein Treiber instabil erscheint (beispielsweise ein plötzlicher ASP-Rückgang oder eine starke Verschiebung im Kamerainhalt von Fahrzeugen). Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere Versorgungsengpässe oder Nachfrageresets. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Schätzung des Marktes für Bildsensoren von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bildsensoren stimmen häufig nicht überein, da Teams unterschiedliche Entscheidungen darüber treffen, was als Sensorverkauf gezählt wird und wie sie mit schnell wechselnden Preisen umgehen. Das verwendete Jahr, der Währungszeitpunkt und die Geschwindigkeit der Aktualisierung von Annahmen spielen hier eine größere Rolle als in vielen stabileren Komponentenmärkten.
Eine häufige Unterscheidung betrifft die Frage, ob angrenzende Elemente einbezogen werden, wie Kameramodule, Objektive oder gebündelte Bildgebungssubsysteme, was die Gesamtwerte erhöhen kann, selbst wenn die Sensorvolumina gleich sind. Der zweite wesentliche Treiber ist die ASP-Modellierung, bei der einige Schätzungen einen breiten gemischten Preis anwenden, während andere die Preisgestaltung nach Auflösung, Verarbeitungsansatz und speziellen Spektralanforderungen trennen und dann für Mixveränderungen anpassen. Die Spanne kann sich auch vergrößern, wenn eine Schätzung an einem älteren Wechselkurssatz oder einer Preiskurve aus dem Vorjahr verankert ist, weshalb der monatliche Währungszeitpunkt und die Aktualisierungsprüfungen im letzten Aktualisierungszyklus ein wesentlicher Grund dafür sind, dass sich die Ansicht für 2026 bei Mordor Intelligence unterscheidet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,12 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 36,94 Milliarden USD (2026) | Die Schätzung scheint einen breiteren Bildgebungsumfang zu verwenden, der mehr gebündelte Bildgebungsinhalte erfassen kann, und impliziert außerdem einen höheren gemischten ASP-Pfad, der weniger durch Auflösungs- und Verarbeitungsmix-Schritte eingeschränkt ist. |
| Branchenpublikation B | 25,07 Milliarden USD (2024) | Die Zahl ist an ein früheres Basisjahr verankert und kann spätere Preis- und Mix-Upgrades unterschätzen, und der Währungszeitpunkt sowie der Aktualisierungsrhythmus zwischen 2024 und 2026 können die Lücke vergrößern, wenn sich Wechselkurse und Komponentenpreise bewegen. |
Zusammengenommen zeigt der Vergleich, dass Umfangsgrenzen und ASP-Mechanismen in der Regel die wichtigsten Einflussfaktoren sind, gefolgt von Basisjahr- und Währungszeitpunktentscheidungen. Indem wir die sensorspezifische Grenze klar halten und Preis- und Mix-Eingaben im Einklang mit realen Adoptionssignalen aktualisieren, können wir eine Marktgröße bereitstellen, die sich leichter auf wiederholbare Treiber zurückführen lässt.


Im Bericht beantwortete Schlüsselfragen
Welcher Umsatz wird für den Bildensoren-Markt im Jahr 2031 prognostiziert?
Der Bildensoren-Markt wird voraussichtlich bis 2031 einen Wert von 45,54 Milliarden USD erreichen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum, der mit einer CAGR von 7,65 % wächst, angetrieben durch die Montage von Unterhaltungselektronik in China und die Automobilnachfrage in Japan und Südkorea.
Warum sind Global-Shutter-Sensoren für das automatisierte Fahren wichtig?
Sie eliminieren Bewegungsartefakte bei Autobahngeschwindigkeiten und erfüllen die funktionalen Sicherheitsanforderungen für Fahrerassistenzsysteme der Level 3 und Level 4.
Was schränkt die Leistung von Sub-1-µm-Pixeln ein?
Das thermische Rauschen verdoppelt sich, wenn die Pixelfläche schrumpft, was die Signal-Rausch-Verhältnisse senkt und bei schwachem Licht starkes Pixel-Binning erzwingt.
Wie wird die gestapelte BSI-Technologie zukünftige Kameramodule beeinflussen?
Durch die Einbettung von KI-Kernen und DRAM unter den Fotodioden reduziert gestapeltes BSI die Latenz von 50 ms auf 5 ms und ermöglicht Echtzeit-HDR- und Tiefenverarbeitung.
Welches Segment wird die Unterhaltungselektronik im Wachstum übertreffen?
Der Automobilbereich, da Sicherheitsvorschriften und steigende Kameraanzahlen eine CAGR von 7,39 % bis 2031 vorantreiben.
Seite zuletzt aktualisiert am:



