
Marktgröße und Marktanteil für Veranstaltungslogistik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 79.33 Milliarden US-Dollar |
| Marktgröße (2031) | 103.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.55 % |
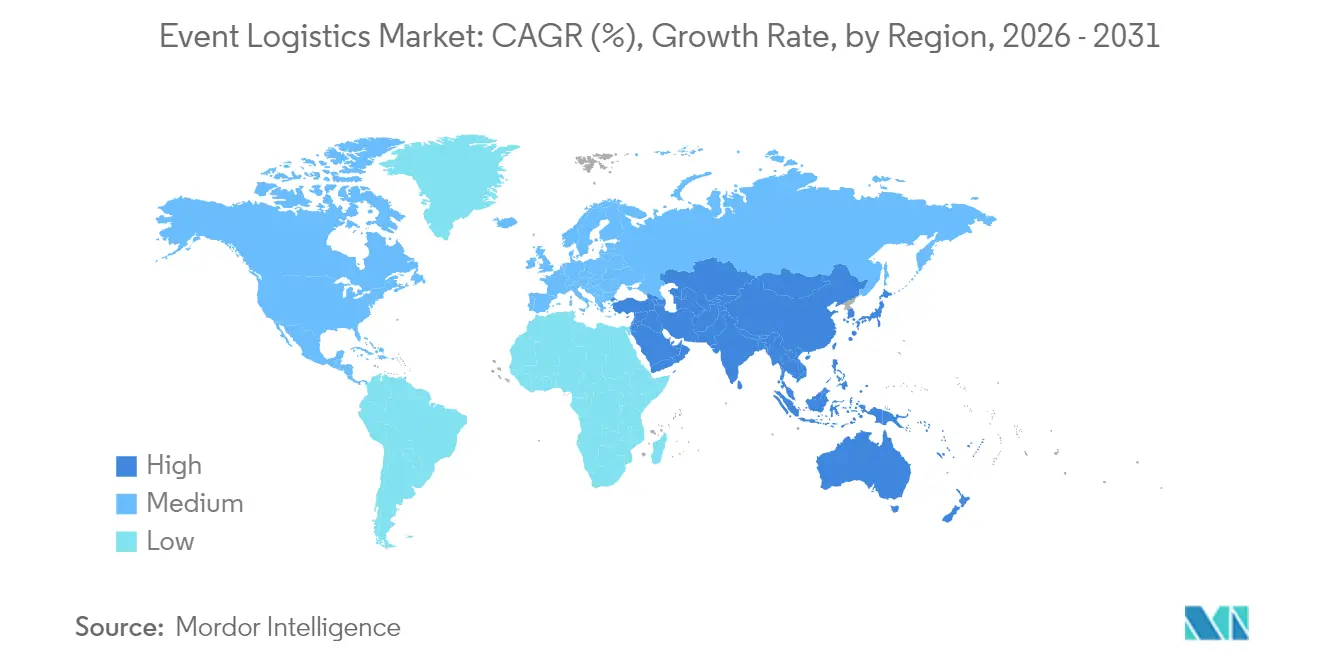
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Veranstaltungslogistik von Mordor Intelligence
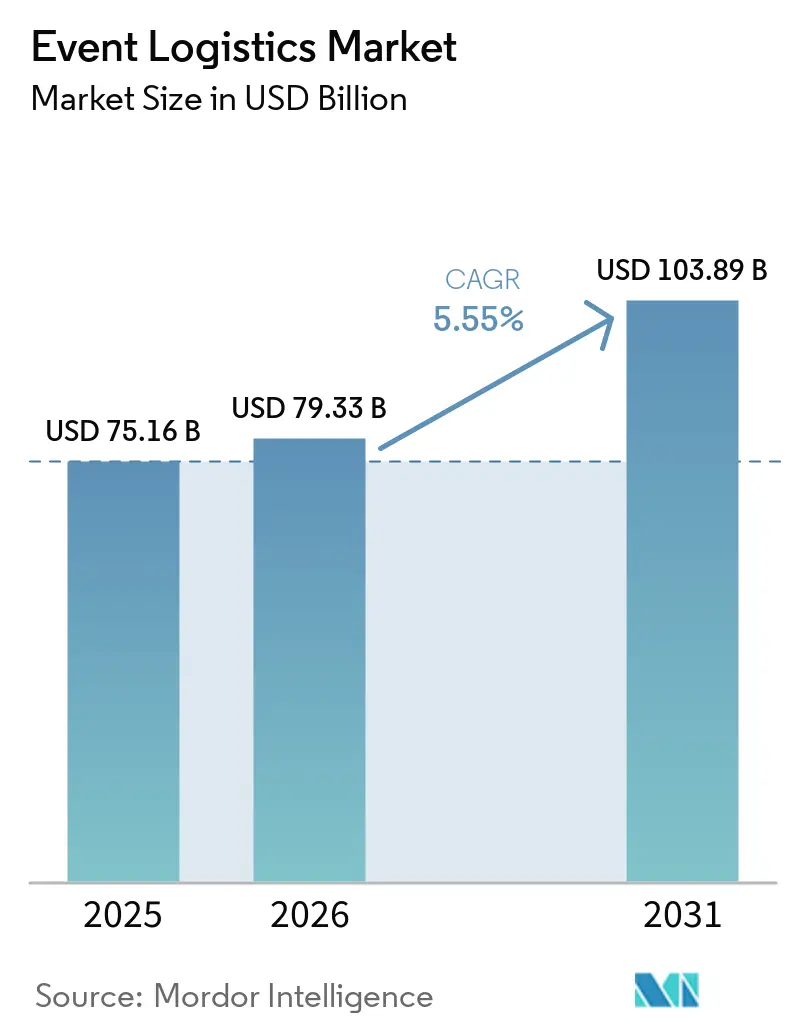
Die Marktgröße im Bereich Eventlogistik wurde im Jahr 2025 auf 75,16 Milliarden USD geschätzt und soll von 79,33 Milliarden USD im Jahr 2026 auf 103,89 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,55 % während des Prognosezeitraums (2026–2031).
Das Wachstum stützt sich auf die stetige Rückkehr von Megaveranstaltungen, die rasche Normalisierung hybrider Formate und den Trend zur Auslagerung an einen einzigen Anbieter, der das Koordinationsrisiko reduziert. Die robuste Nachfrage nach grenzüberschreitenden Frachtdienstleistungen, ein verstärktes erlebnisorientiertes Markenmarketing sowie neue Nachhaltigkeitsvorgaben erweitern die Erlöspools für integrierte Anbieter. Technologieinvestitionen in IoT-gestütztes Tracking und KI-gesteuerte Planung verbessern die Sendungstransparenz, während die Modernisierung der Infrastruktur im Asien-Pazifik-Raum bevorzugte Routenmuster neu gestaltet. Zusammen stärken diese Kräfte die Resilienz des Veranstaltungslogistikmarktes trotz Frachtratenvolatilität und Arbeitskräftemangel.
Wichtigste Erkenntnisse des Berichts
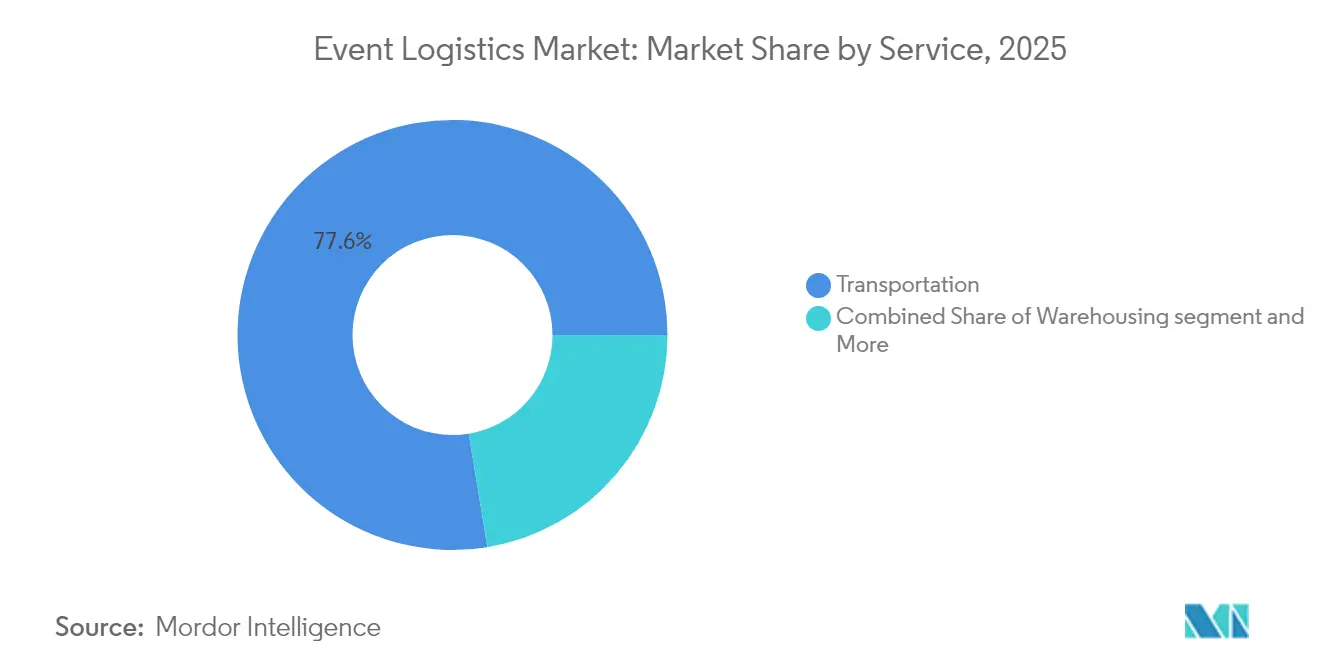
- Nach Dienstleistung führten Transportdienstleistungen im Jahr 2025 mit einem Umsatzanteil von 77,60 % im Veranstaltungslogistikmarkt; Lagerung, Distribution & Bestandsmanagement wird bis 2031 voraussichtlich mit einer CAGR von 6,72 % wachsen.
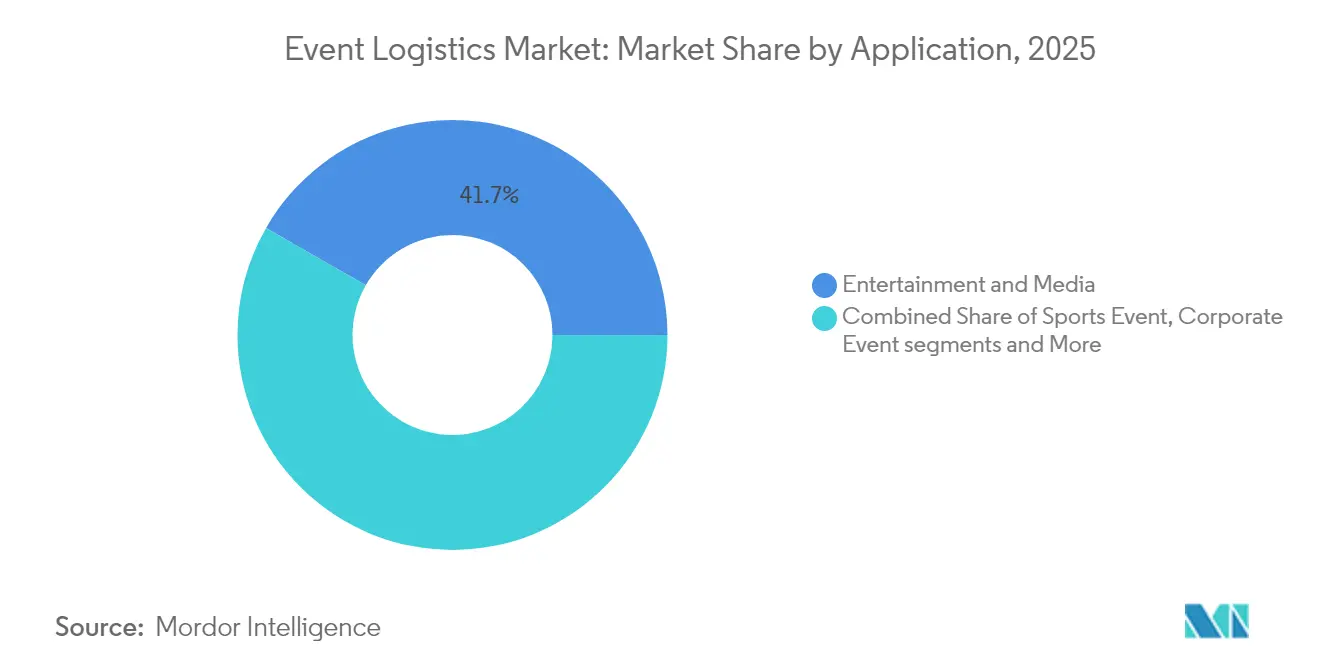
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 41,70 % der Marktgröße für Veranstaltungslogistik auf Unterhaltung & Medien, während Sportveranstaltungen bis 2031 mit einer CAGR von 6,55 % zulegen.
- Nach Geografie hatte Nordamerika im Jahr 2025 einen Marktanteil von 37,75 % am Veranstaltungslogistikmarkt; der Asien-Pazifik-Raum wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,98 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme von Megaveranstaltungen & hybriden Formaten weltweit | +1.2% | Global, Konzentration in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Wachstum bei internationalen Sport- und Kulturtourneekalendern | +0.9% | Global, am stärksten im Asien-Pazifik-Raum & Nordamerika | Langfristig (≥ 4 Jahre) |
| Anstieg erlebnisorientierter Markenmarketingveranstaltungen | +0.8% | Nordamerika & Europa als Kern, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Präferenz für zentrale End-to-End-Auslagerung | +0.7% | Global, angeführt von reifen Märkten | Mittelfristig (2–4 Jahre) |
| Gestiegene Erwartungen an Echtzeit-Sendungstransparenz durch IoT/RFID | +0.6% | Nordamerika & Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Globale Nachhaltigkeitsverpflichtungen beschleunigen die Nachfrage nach CO₂-neutralen Lösungen | +0.5% | Europa & Nordamerika führend, globale Übernahme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme von Megaveranstaltungen und hybriden Formaten erweitert die weltweite Nachfrage
Hybride Veranstaltungen erfordern nun eine parallele Orchestrierung von Frachtströmen und digitaler Infrastruktur. Während der Olympischen Spiele Paris 2024 handhabte CEVA Logistics 170.000 Paletten über drei Hubs mit einer Gesamtfläche von 80.000 m², während gleichzeitig die Verteilung von Übertragungsausrüstung koordiniert wurde – ein Beispiel für das Zwei-Strom-Modell, das Serviceportfolios neu gestaltet. Dieselbe Anforderung taucht auch bei Unternehmenskonferenzen auf, bei denen Standkonstruktionen und Cloud-Streaming-Kits gleichzeitig eintreffen müssen, was Anbieter dazu veranlasst, spezialisierte Multimedia-Teams aufzubauen, die Glasfaserverbindungen, Displayeinrichtungen und Vor-Ort-Techniker in einem einzigen Arbeitsauftrag verwalten.
Kontinuierliches Wachstum bei internationalen Sport- und Kulturtourneekalendern
Tourneekalender haben sich verlängert und globalisiert, was die Komplexität der Zollabwicklung und der Carnet-Verwaltung erhöht. Der grenzüberschreitende LKW-Verkehr zwischen den USA, Kanada und Mexiko überstieg im Jahr 2024 320.000 Fahrten, begünstigt durch USMCA-Bestimmungen, die die Wiedereinreise für Ausrüstung auf dem Weg zu aufeinanderfolgenden Tournee-Stopps vereinfachen. Promoter von Stadionshows verlangen nun, dass Anbieter Ersatzbeleuchtungsrigs und Rigginghardware in Umschlagsdepots in der Nähe wichtiger Grenzübergänge bereitstellen, um das Risiko kurzfristiger Grenzverzögerungen zu verringern.
Anstieg erlebnisorientierter Markenmarketingveranstaltungen steigert ausgelagerte Logistikausgaben
Unternehmensausgaben verlagern sich weiterhin von traditionellen Medien hin zu immersiven Aktivierungen, die einen schnellen Auf- und Abbau erfordern. Der Freeman-Ausstellertrends-Bericht 2024 ergab, dass 75 % der Aussteller ihre Budgets beibehalten oder erhöhen wollen und 79 % eine gleiche oder stärkere Veranstaltungsbeteiligung planen, was anhaltende Logistikvolumina unterstreicht. Anbieter reagieren mit Pop-up-Einsatzeinheiten, die Projektmanager, Schreiner und Bestandsspezialisten integrieren, die in der Lage sind, Mehrstädterollouts innerhalb von Acht-Wochen-Fenstern abzuwickeln.
Wachsende Präferenz der Veranstalter für zentrale End-to-End-Logistikauslagerung
Veranstalter von Messen und Sportspektakeln vergeben zunehmend an einen federführenden Logistikpartner, um das Ausführungsrisiko zu begrenzen. Truelink Capitals Erwerb von GES für 535 Millionen USD bündelte Transport-, Lager- und Veranstaltungsortdienstleistungen unter einem Dach und spiegelt wider, wie Auftraggeber konsolidierte SLAs gegenüber stückweiser Vergabe bevorzugen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile internationale Luft- und Seefrachtraten | -0.8% | Global, akut bei grenzüberschreitenden Veranstaltungen | Kurzfristig (≤ 2 Jahre) |
| Mehrjurisdiktionelle Zoll- und Sicherheitskonformität | -0.6% | Global, konzentriert in grenzüberschreitenden Korridoren | Mittelfristig (2–4 Jahre) |
| Postpandemischer Mangel an qualifizierten Vor-Ort-Logistikarbeitskräften, der eine zuverlässige Ausführung erschwert | -0.5% | Global, am schwerwiegendsten in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Prüfung des CO₂-Fußabdrucks von Veranstaltungen erhöht die Compliance-Kosten | -0.3% | Europa & Nordamerika führend, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltend volatile internationale Luft- und Seefrachtraten
Luftfrachtspot-Preise können sich innerhalb weniger Wochen verdoppeln, was Veranstalter dazu zwingt, Eventualbudgets zu erweitern oder frühzeitige Blockbuchungen auszuhandeln. Grenz-LKW-Raten stiegen im Jahr 2024 infolge von Tarifstörungen um 50–75 %, was den Margendruck bei ohnehin engen Veranstaltungsbudgets erhöhte[1]. Anbieter experimentieren mit Absicherungsverträgen und multimodalen Routings, um Kunden vor Schwankungen zu schützen.
Komplexitäten bei mehrjurisdiktioneller Zoll- und Sicherheitskonformität
Das EU-Einfuhrkontrollsystem 2, das im April 2025 auf den Schienen- und Straßenverkehr ausgeweitet wurde, schreibt Voranmeldedaten vor, die die Abfertigungszeiten verlängern[2]. Brexit-bedingte Kontrollen verzögern nun bestimmte Grenzübergänge im Vereinigten Königreich bei Pflanzen- und Tiererzeugnissen um bis zu 55 Stunden, was einige Spediteure dazu veranlasst, über alternative Häfen umzuleiten. Solche Hürden verpflichten Veranstaltungsplaner dazu, Zeitpläne Monate früher festzulegen und sich auf Broker zu verlassen, die mit temporären Einfuhrregelungen vertraut sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Dominanz des Transports inmitten technologischer IntegrationTransport trug im Jahr 2025 77,60 % zum Veranstaltungslogistikmarkt bei und unterstreicht damit seine Rolle als Rückgrat für die Bewegung spezialisierter Ausrüstung. Trotz Ratenvolatilität besteht anhaltende Premium-Nachfrage nach Luftfrachtverbindungen, die klimatisierte Frachträume für Musikinstrumente und Übertragungsgeräte mit Stoßdämpfungsbedarf garantieren. Integrierte IoT-Sensoren verfolgen nun Standort, Luftfeuchtigkeit und Vibrationen, reduzieren Versicherungsschäden und stärken das Vertrauen zwischen Verladern und Veranstaltern. Lagerung, Distribution & Bestandsmanagement wird voraussichtlich eine CAGR von 6,72 % verzeichnen, was den Kundenwunsch nach Voraustagerung von Gütern in der Nähe von Veranstaltungsortclustern widerspiegelt. Automatisierte Abrufsysteme und RFID-Portale in regionalen Hubs reduzieren die Kommissionier- und Verpackungszeit um 22 %, was Übernacht-Umstationierungen zwischen aufeinanderfolgenden Tourdaten ermöglicht. Infolgedessen wird die Marktgröße des Veranstaltungslogistikmarktes für Lagerlösungen bis 2031 stetig wachsen.
Der Straßentransport dominiert weiterhin die Letzte-Meile-Bewegungen dank flexibler Routenführung, sieht sich jedoch Einschränkungen durch Fahrermangel ausgesetzt, insbesondere in Nordamerika. Eisenbahnkorridore in China und der EU ziehen Massen-Staging-Lasten an, die längere Vorlaufzeiten tolerieren können und gleichzeitig die Emissionen senken. Seefracht bleibt die Option für nicht kritische Standinfrastruktur und bietet Kostenvorteile, die mit Nachhaltigkeitsverpflichtungen in Einklang stehen. Luftfracht behält ihre Nische für zeitkritische Ausrüstung und hat bei interaktiven digitalen Sets zugenommen, die bei Verzögerung schnell an Wert verlieren. Die Veranstaltungslogistikbranche investiert daher in gemischte multimodale Pläne, die die Frachtempfindlichkeit mit dem zuverlässigsten und emissionsärmsten verfügbaren Weg kombinieren.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Anwendung:
Unterhaltung führt, während Sport zulegtUnterhaltungs- & Medienveranstaltungen hielten im Jahr 2025 einen Marktanteil von 41,70 % im Veranstaltungslogistikmarkt, getragen von mehrkontinentalen Konzerttourneen und Filmproduktions-Roadshows. Diese Engagements erfordern präzise Rigging-Lieferungen und redundante Audio-visuelle Bestände, die hemisphärenübergreifend positioniert sind, um überlappende Showabschnitte abzudecken. Hohe Auslastungsfaktoren und strenge Abgabefristen stützen Premium-Tarifstrukturen und stärken die Rentabilität für Unternehmen, die tagegenaue Ankünfte garantieren können.
Sportveranstaltungen mit einer prognostizierten CAGR von 6,55 % gewinnen auf dem Rücken dichter Terminkalender und erhöhter Ausrüstungskomplexität an Dynamik. Allein die Olympischen Spiele Paris 2024 erforderten den Transport von 1,3 Millionen Möbelstücken und 900.000 Sportstücken, was die Anbieterkapazität strapazierte und langfristige Rahmenverträge mit Verbänden bestätigte. Messen und Ausstellungen erholen sich in Asien und Europa, begünstigt durch wiederauflebende Geschäftsreisen und eine Kultur des persönlichen Geschäftsabschlusses vor Ort. Unternehmensveranstaltungen, die auf erlebnisorientiertes Marketing ausgerichtet sind, drängen auf kürzere Aufbauzeiten und fördern Servicemodelle, die Fertigung, Lagerung und Nachveranstaltungsrenovierung umfassen. Hybride Aktivierungen diversifizieren die Nachfrage weiter, da digitale Assets parallel zu physischen Standkörpern transportiert werden und sicherstellen, dass der Veranstaltungslogistikmarkt branchenweit eine breite Aufstellung beibehält.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für Eventlogistik in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 37,75 % am Markt für Eventlogistik und profitierte dabei von einem dichten Netzwerk an Veranstaltungsorten in Las Vegas, Chicago und Toronto, die gleichzeitig als Logistik-Umschlagpunkte fungieren. Die Vereinfachungen durch das USMCA-Abkommen und ausgereifte 3PL-Ökosysteme gewährleisten zuverlässige grenzüberschreitende Warenströme; dennoch belasten Kraftstoffpreisschwankungen und Fahrermangel weiterhin die Margen. Der Unternehmensveranstaltungssektor der Region, gestützt durch stabile Marketingbudgets, sichert ganzjährige Basisvolumina, die Anbieter gegen Saisonalität absichern. Mexikos Aufstieg zum größten Handelspartner der Vereinigten Staaten mit einem Importvolumen von 475,6 Milliarden USD eröffnet Near-Shoring-Möglichkeiten, die Transportstrecken verkürzen und Liegezeiten reduzieren.
Markt für Eventlogistik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,98 % bis 2031. Steigende Ausgaben für Geschäftsreisen, die bis 2027 voraussichtlich 800 Milliarden USD erreichen werden, sowie beschleunigte Infrastrukturausbauten bilden die Grundlage für dieses Wachstum. Chinas robuster inländischer Messekalender, der Themen aus Technologie, Automobil und Fertigung abdeckt, treibt die Nachfrage nach spezialisierten Vor-Ort-Abfertigungsteams an, die mit dem komplexen Standaufbau vertraut sind. Indiens Pipeline an Kongresszentren, von Hyderabad bis Mumbai, erweitert die Möglichkeiten für mehrstädtige Tournee-Pakete, während Japans Investitionen in intelligente Veranstaltungstechnologie die Nachfrage nach IoT-integrierten Logistiklösungen ankurbeln. Infolgedessen wächst die Marktgröße für Eventlogistik im asiatisch-pazifischen Raum weiterhin rasch.
Markt für Eventlogistik in EMEA
Europa verzeichnet eine ausgewogene Entwicklung. Das ICS2-Regime erhöht den Compliance-Aufwand, doch der dichte Veranstaltungskalender des Kontinents – von der Hannover Messe bis zur Mailänder Modewoche – sorgt für konstante Frachtströme. Anbieter, die eine ISO-20121-Zertifizierung vorweisen können, verschaffen sich einen Wettbewerbsvorteil, da Sponsoren an jedem Abschnitt der Lieferkette eine CO₂-Berichterstattung einfordern. Über die drei Kernregionen hinaus bieten der Nahe Osten und Afrika Greenfield-Chancen im Zusammenhang mit Expo-ähnlichen Projekten und dem Aufbau von Entertainment-Städten, wenngleich Infrastrukturlücken eine unmittelbare Volumenskalierung noch hemmen.
Notiz: Der Segmentanteil aller einzelnen Segmente ist nach dem Kauf des Berichts verfügbar
Wettbewerbslandschaft
Marktkonzentration
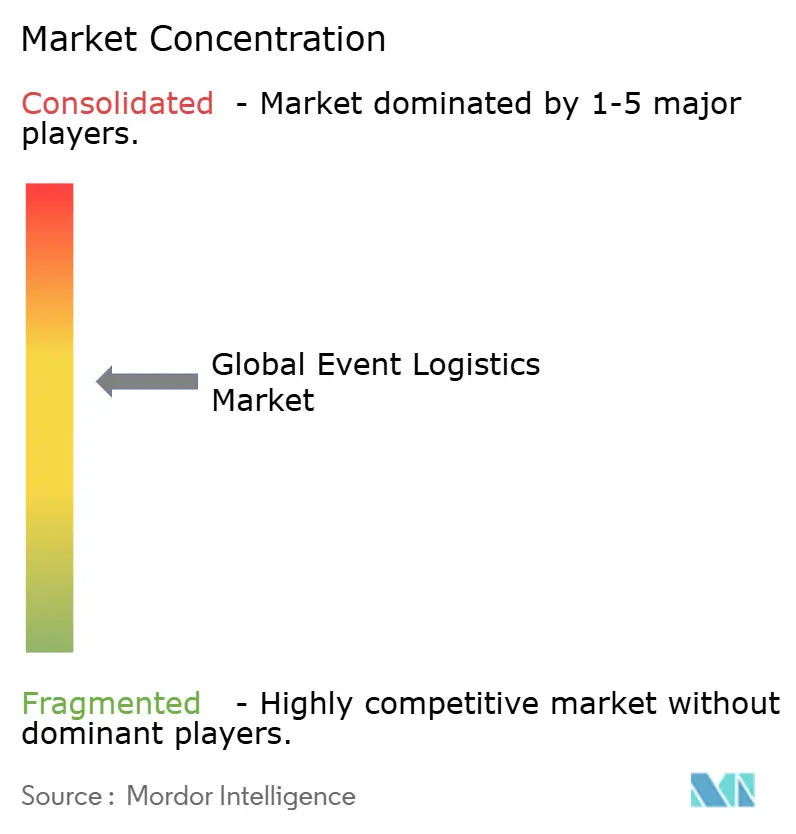
Der Markt für Veranstaltungslogistik ist mäßig konsolidiert. Die führenden Akteure kontrollieren einen erheblichen Anteil des globalen Umsatzes, mit Skalenvorteilen bei Anlagenpools, regulatorischer Expertise und Technologieinvestitionen. Fusionen und Übernahmen blieben im Jahr 2024 aktiv: Truelink Capital gliederte GES in seine Plattform ein, und Legends übernahm ASM Global und bündelte Veranstaltungsortmanagement mit datengetriebenem Merchandising. Der Einstieg von New State Capital beim The Expo Group signalisiert das Interesse von Private-Equity-Investoren an mittelgroßen Spezialisten, die in der Lage sind, jährlich mehr als 500 Messen zu bedienen.
Technologische Wettrüsten setzen sich fort. DHL führte generative KI-Werkzeuge ein, die Rohdaten bereinigen und die Angebotsdurchlaufzeiten um 50 % verkürzen. Avery Dennison präsentierte RFID-Einsätze, die die Bestandsgenauigkeit auf 97 % steigern, was die Adoptionsraten bei Ausstellern hochwertiger Elektronik antreibt. Anbieter mit proprietären Kundenportalen, die Echtzeit-Erschütterungs- und Temperaturmesswerte bieten, gewinnen Mehrjahresaufträge bei Sportverbänden und Luxusmarken.
Nachhaltigkeit ist das nächste Schlachtfeld. CEVA Logistics verpflichtete sich zu Netto-Null bis 2050 und führte die Hälfte der Olympia-Lieferungen über emissionsarme Methoden durch und setzte damit einen Maßstab, den Wettbewerber zu übertreffen versuchen. Kunden vergeben bei Ausschreibungen zunehmend gewichtete Punkte für grüne Nachweise, was Spediteure dazu zwingt, in Biokraftstoffmischungen, Elektrofahrzeugflotten und Containerrecyclingprogramme zu investieren. Marktteilnehmer ohne nachweisbare CO₂-Reduktions-Fahrpläne riskieren die Degradierung auf Spotkrachtrollen, die nicht in der Lage sind, umfassende Veranstaltungszyklen zu unterstützen.
Marktführer in der Veranstaltungslogistikbranche
-
DHL Supply Chain & Global Forwarding
-
Nippon Express
-
C.H. Robinson Worldwide
-
Kuehne + Nagel International AG
-
DSV A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Eventlogistik Unternehmen in diesem Bericht
- DHL Supply Chain & Global Forwarding
- Kuehne + Nagel International AG
- UPS Supply Chain Solutions
- DSV A/S
- Nippon Express
- FedEx Logistics
- C.H. Robinson Worldwide
- Sinotrans Ltd.
- Expeditors International
- CEVA Logistics
- GAC Group
- GEODIS
- Kerry Logistics Network
- Rock-it Cargo
- SOS Global Express
- Freeman Company
- EFI Logistics
- GES (Global Experience Specialists)
- Rhenus Sports & Events Logistics
- CTS Event Logistics
- Messe Frankfurt Exhibition Logistics (Mefex)
Neueste Industrielle Entwicklungen in Markt für Eventlogistik
- Mai 2025: Providence Equity Partners gab eine strategische kontrollierende Investition in Global Critical Logistics (GCL) bekannt und wurde Mehrheitsaktionär, während ATL Partners eine Minderheitsbeteiligung behält. GCL, das Rock-it Cargo, DIETL und CARS betreibt, führt jährlich mehr als 10.000 Projekte in über 160 Ländern durch und plant, die Expansion in der Liveveranstaltungslogistik zu beschleunigen.
- November 2024: Der FIFA-Weltverband ernannte Rock-it Cargo zum offiziellen Logistikpartner für die FIFA Fußball-Weltmeisterschaft 26™, die 48 Teams und 104 Spiele in 16 Austragungsstädten in Kanada, Mexiko und den Vereinigten Staaten umfasst. Der mehrjährige Vertrag beginnt mit Leistungen für die FIFA Klub-Weltmeisterschaft™ 2025 und ist das bislang größte Logistikabkommen für Sportveranstaltungen.
- August 2024: Legends schloss die Übernahme von ASM Global ab und verband Datenanalyse mit umfangreichen Veranstaltungsortportfolios.
- April 2024: CMA CGM und CEVA Logistics fungierten als offizielle Logistikpartner für Paris 2024 und transportierten 1,3 Millionen Möbelstücke und 900.000 Sportstücke.
Markt für Eventlogistik Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckungsbereiche
Unsere Studie definiert den Markt für Eventlogistik als alle spezialisierten Transport-, Lager-, Vor-Ort-Abwicklungs- und Zolldienstleistungen, die für Ausstellungen, Konzerte, Sportveranstaltungen, Unternehmenskonferenzen und andere zeitlich begrenzte öffentliche Veranstaltungen beauftragt werden. Die Erlöse werden zum Zeitpunkt der Rechnungsstellung eines Logistikdienstleisters an einen Veranstalter für End-to-End- oder Einzeldienstleistungen erfasst.
Ausschluss aus dem Geltungsbereich: Reines Veranstaltungsmanagement, Ticketing-Plattformen und allgemeine Kurierdienste, die alltägliche Lieferketten bedienen, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Dienstleistung
- Transport
- Straße
- Schiene
- See/Ozean
- Luft
- Lagerung, Distribution & Bestandsmanagement
- Sonstige Dienstleistungen
- Transport
- Nach Anwendung
- Unterhaltung & Medien
- Sportveranstaltungen
- Messen & Ausstellungen
- Unternehmensveranstaltungen
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Rest von Asien-Pazifik
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir führten strukturierte Interviews mit Spediteuren, Vor-Ort-Rigger-Spezialisten, Zollmaklern und Einkaufsleitern für Konzerttourneen in Nordamerika, Europa, dem Golfraum und dem asiatisch-pazifischen Raum. Ihre Erkenntnisse zu Kosten pro Besucher, Sendungslaufzeiten und aufkommenden Anforderungen an hybride Veranstaltungen schlossen wesentliche Lücken und validierten sekundäre Kennzahlen vor der Modellverabschiedung.
Desk Research
Die Analysten von Mordor begannen mit staatlichen Frachtflussstatistiken, Zollhandelsmeldungen und Luftfrachttonnagetabellen von Behörden wie dem US Bureau of Transportation, Eurostat, UN Comtrade und IATA, die Richtungsvolumina für termingebundene Sendungen im Zusammenhang mit Großveranstaltungen aufzeigen. Branchenspezifische Barometer, darunter das UFI Global Exhibition Barometer, der jährliche Veranstaltungskalender von SportsBusiness und die ICCA-Meetingsdatenbank, halfen dabei, den Veranstaltungspool nach Typ und Geografie zu bemessen. Unternehmensberichte, Investorenpräsentationen und seriöse Wirtschaftsmedien wurden über Dow Jones Factiva ausgewertet, während D&B Hoovers finanzielle Aufschlüsselungen für börsennotierte Logistikanbieter lieferte, die Eventerlöse ausweisen. Diese Quellen bildeten das sachliche Grundgerüst; zahlreiche weitere offene Datensätze und Fachzeitschriften wurden zur Bestätigung herangezogen.
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz. Globale Zählungen großer Ausstellungen, Stadionveranstaltungen und Tourneeproduktionen werden mit repräsentativen Logistikausgaben pro Veranstaltung multipliziert, angepasst an Besucherzahl und Dienstleistungsmix. Ausgewählte Bottom-up-Aggregationen offengelegter Eventerlöse von Stichproben aus Drittlogistikanbietern und Spediteuren werden anschließend überlagert, um Gesamtwerte zu überprüfen und regionale Aufteilungen zu verfeinern. Zu den Eingangsgrößen zählen jährliche Messeflächen, internationale Sportveranstaltungskalender, durchschnittliche Luftfracht-Spotpreise, der Durchdringungsgrad von Drittlogistikanbietern in Live-Event-Lieferketten sowie Budgets für erlebnisorientiertes Unternehmensmarketing. Eine multivariate Regression mit diesen Treibern bildet die Grundlage der Prognose für 2025–2030, während Szenariobänder Frachtpreisvolatilität und Verschiebungen im Veranstaltungskalender berücksichtigen. Wo Anbieterangaben unvollständig waren, wurden Lücken mithilfe von Peer-Kennzahlen aus Primärinterviews geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine dreistufige Prüfung: Trendkohärenz gegenüber historischen Reihen, Varianzwarnungen bei regionalen Wachstumsabweichungen von zwei Standardabweichungen sowie Peer-Review durch leitende Analysten. Berichte werden jährlich aktualisiert, und wesentliche Ereignisse – wie die Ankündigung neuer Megaveranstaltungen oder Frachtpreissprünge – führen zu Zwischenrevisionen vor der Kundenlieferung.
Warum unsere Ausgangsbasis für den Markt für Eventlogistik Vertrauen verdient
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Leistungsumfänge, Veranstaltungstaxonomien, Währungsumrechnungen und Aktualisierungsrhythmen wählen. Unsere sorgfältige Ausrichtung am tatsächlichen Leistungspaket, das Veranstalter einkaufen, sowie die jährliche Neukalibrierung minimieren diese Abweichungen.
Zu den andernorts beobachteten wesentlichen Abweichungsursachen zählen die Einbeziehung von Veranstaltungsmanagementerlösen, die Anwendung aggressiver Frachtpreisinflation oder Projektionen mit fixen Veranstaltungszahlen über bestätigte Kalender hinaus. Mordor vermeidet diese Fallstricke, indem jede Annahme an eine überprüfbare Eingangsgröße oder eine Expertenbestätigung geknüpft wird.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungstreiber |
|---|---|---|
| 75,16 Mrd. USD (2025) | Mordor Intelligence | - |
| 72,10 Mrd. USD (2024) | Globales Beratungsunternehmen A | Schließt Vor-Ort-Abwicklung aus; verwendet statische Währungsumrechnung |
| 68,00 Mrd. USD (2023) | Branchenverband B | Berücksichtigt nur Veranstaltungen mit Ticketverkauf; schließt Unternehmenskonferenzen aus |
| 63,90 Mrd. USD (2024) | Research-Boutique C | Wendet ein einheitliches Frachtkosten-Verhältnis von 4 % ohne regionale Gewichtung an |
Diese Vergleiche zeigen, dass Mordor Intelligence durch die Verankerung von Schätzungen an einem vollständigen Leistungsumfang, aktuellen Wechselkursen und validierten Veranstaltungspipelines eine ausgewogene, transparente Ausgangsbasis liefert, die Entscheidungsträger zuverlässig nachvollziehen und replizieren können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Veranstaltungslogistikmarkt?
Der Markt beläuft sich im Jahr 2026 auf 79,33 Milliarden USD und wird bis 2031 voraussichtlich 103,89 Milliarden USD erreichen, mit einer CAGR von 5,55 %.
Welches Dienstleistungssegment erzielt den höchsten Umsatz?
Transportdienstleistungen tragen 77,60 % des Gesamtumsatzes 2025 bei und unterstreichen die Notwendigkeit, spezialisierte Ausrüstung zuverlässig über Grenzen hinweg zu transportieren.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum führt das Wachstum mit einer CAGR von 6,98 % an, begünstigt durch steigende Geschäftsreiseausgaben, Infrastrukturaufrüstungen und einen robusten Kalender internationaler Veranstaltungen.
Wie beeinflussen hybride Veranstaltungen den Logistikbetrieb?
Hybride Formate erfordern die gleichzeitige Verwaltung von physischer Fracht und digitaler Übertragungsinfrastruktur und treiben die Nachfrage nach Anbietern voran, die in beiden Bereichen kompetent sind.
Welche Rolle spielt Nachhaltigkeit bei der Anbieterauswahl?
Sponsoren schreiben zunehmend CO₂-neutrale Abläufe vor und veranlassen Spediteure, emissionsarme Kraftstoffe, Elektrofahrzeugflotten und Rückwärtslogistikprogramme einzusetzen, um wettbewerbsfähig zu bleiben.
Wie verbessert Technologie die Sendungstransparenz?
IoT-Sensoren, RFID-Etikettierung und KI-gestützte Analysen bieten jetzt Echtzeit-Standort- und Zustandsüberwachung, reduzieren Risiken und verbessern die Ausführungspräzision vor Ort.