
Marktgröße und Marktanteil des Digitalkameramarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.19 Milliarden US-Dollar |
| Marktgröße (2031) | 12.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
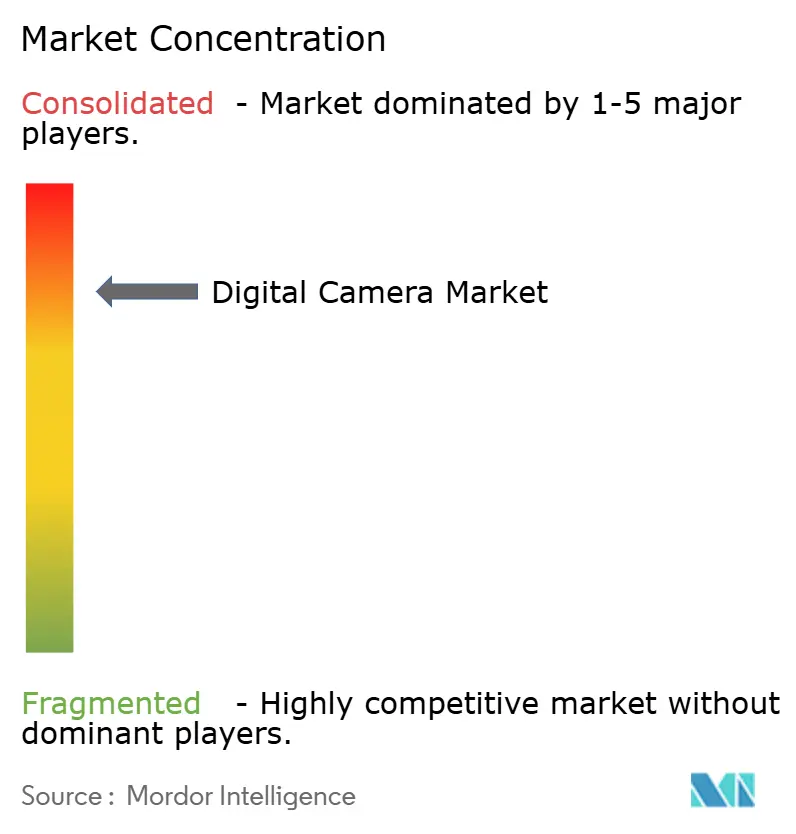
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Digitalkameramarkt-Analyse von Mordor Intelligence
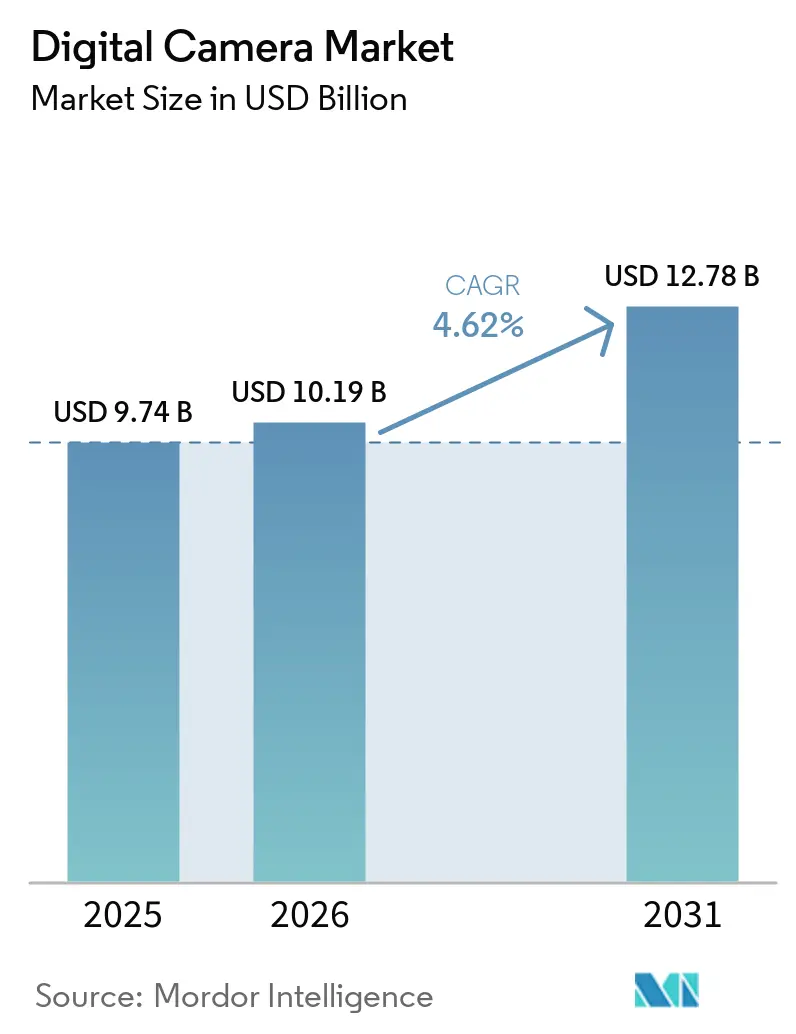
Die Marktgröße des Digitalkameramarktes wird für 2026 auf 10,19 Milliarden USD geschätzt und wächst ausgehend vom Wert 2025 von 9,74 Milliarden USD, mit Prognosen für 2031 von 12,78 Milliarden USD, was einer CAGR von 4,62 % im Zeitraum 2026–2031 entspricht.
Dies signalisiert, dass die Marktgröße schneller wächst als viele benachbarte Bildsegmente. Die Hersteller haben Hardware als zweckorientierte Werkzeuge für Fachleute und Content-Ersteller neu positioniert, wodurch die durchschnittlichen Verkaufspreise steigen konnten, obwohl die Stückzahlen hinter der Smartphone-Verbreitung zurückbleiben. Die Dominanz des Asien-Pazifik-Raums, Canons 22-jährige Objektivführerschaft und die Dynamik der Creator-Economy verdeutlichen gemeinsam, wie Premium-Hardware, KI-gestützte Funktionen und Social-Media-Workflows den Digitalkameramarkt vorantreiben.[1] Der Wettbewerbsdruck konzentriert sich heute auf computergestützten Autofokus und Live-Stream-Integration statt allein auf den Preis, während Lieferkettenunterbrechungen durch Halbleitermangel und US-Zölle von 24–46 % die Einzelhandelspreise bei führenden Marken um 20–40 % in die Höhe getrieben haben. Chinas 213-prozentiger Anstieg bei den Kompaktkamera-Lieferungen, die Erholung des Tourismus und die Verbreitung von Vollformatsensoren unterstreichen, wie der Digitalkameramarkt sein Wertversprechen erfolgreich als Ergänzung zur mobilen Fotografie neu definiert.
Wichtigste Erkenntnisse des Berichts
- Nach Kameratyp hielten spiegellose Systeme im Jahr 2025 einen Marktanteil von 57,85 % am Digitalkameramarkt, und das Segment wächst bis 2031 mit einer CAGR von 6,23 %.
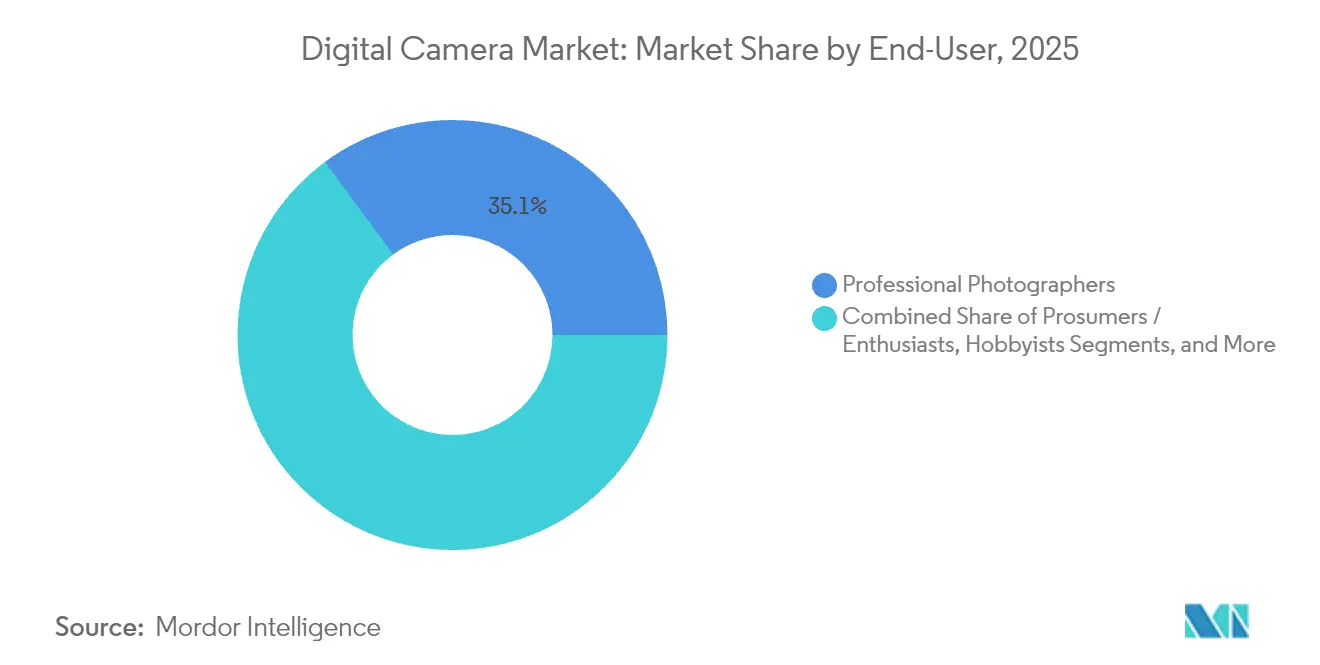
- Nach Endnutzer verzeichneten Content-Ersteller mit einer CAGR von 6,44 % bis 2031 die schnellste Wachstumsdynamik, während Berufsfotografen im Jahr 2025 einen Umsatzanteil von 35,10 % behielten.
- Nach Objektivtyp dominierten Wechselobjektivsysteme im Jahr 2025 mit 59,62 % die Marktgröße des Digitalkameramarktes und sollen im Zeitraum 2026–2031 mit einer CAGR von 5,52 % wachsen.
- Nach Sensorgröße hielt Vollformat im Jahr 2025 einen Anteil von 37,25 % an der Marktgröße des Digitalkameramarktes und wächst bis 2031 mit 5,63 %.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Anteil von 31,42 % am Digitalkameramarkt und wächst bis 2031 mit 5,76 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| TREIBER | (~) % EINFLUSS AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DES EINFLUSSES |
|---|---|---|---|
| Verlagerung von DSLR zu hochmargigen spiegellosen Systemen | +1,8 | Global; Asien-Pazifik führend | Mittelfristig (2–4 Jahre) |
| Nachfrage der Creator-Economy nach hybridem Foto-Video-Equipment | +1,2 | Kernregionen Nordamerika und Europa; Ausweitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Autofokus- und Motivverfolgungsdurchbrüche | +0,9 | Global, Premium-Segment | Kurzfristig (≤ 2 Jahre) |
| Erholung des Post-COVID-Tourismus kurbelt Premium-Kameraverkäufe an | +0,7 | Kernregion Asien-Pazifik; Ausstrahlungseffekte nach Europa | Mittelfristig (2–4 Jahre) |
| Aufstieg von kompakten „Retro”-Festobjektivmodellen unter der Generation Z | +0,6 | Global; China und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| OEM-Partnerschaften zur Bündelung von Kameras mit Live-Stream-Zubehör | +0,4 | Nordamerika und Europa; globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage der Creator-Economy nach hybridem Foto-Video-Equipment
Die Creator Economy ist auf dem Weg, sich zu verdoppeln, und bringt eine Käufergruppe hervor, die kinoreifes 8K60p, livestream-fähige Codecs und nahtlose TikTok-Exporte erwartet.[2] Canons EOS R5 Mark II mit internem 8K RAW und Cinema EOS Workflow-Anbindung richtet sich an diese Prosumer-Zielgruppe. Die anhaltend hohe Nachfrage nach der PowerShot G7X Mark III fünf Jahre nach ihrer Markteinführung zeigt, wie soziale Medien Produktlebenszyklen verlängern, wenn bestimmte Funktionen bei Influencern Anklang finden.[3] B and H Photo Video gab bekannt, dass 42 % der Einnahmen aus Kinokameras im Jahr 2025 unter Einbeziehung von Drittfinanzierungen erfolgten, was verdeutlicht, wie flexible Zahlungsoptionen den Erwerb für freiberufliche Kameraleute und kleinere Agenturen ermöglichen. Da die Grenzen zwischen Foto- und Videoworkflows zunehmend verschwimmen, müssen Hersteller Konnektivität und mobile Apps in jedes Flaggschiffprodukt integrieren.
Verlagerung von DSLR zu hochmargigen spiegellosen Systemen.
Spiegellose Kameras bestätigen, dass der Digitalkameramarkt in Richtung Architekturen migriert, die KI-Firmware-Updates und lautlose Verschlüsse unterstützen.[4] Canons EOS R1 verkörpert diesen Wandel durch die Kombination aus Dual-DIGIC-Prozessoren und 40-fps-Serienbildfunktion, um eine Premium-Preisgestaltung zu rechtfertigen. Die durchschnittlichen Verkaufspreise stiegen in fünf Jahren um 200 %, da die Marken aus weniger, aber besser ausgestatteten Gehäusen höhere Bruttomargen erzielten. Die Software-Hardware-Integration bildet nun die Grundlage des Wettbewerbsvorteils, und die Roadmap für spiegellose Kameras erstreckt sich auf stark wachsende Video-Workflows.
KI-gesteuerte Autofokus- und Motivverfolgungsdurchbrüche
Deep-Learning-Algorithmen verlagern den Autofokus von reaktiv zu prädiktiv. Canons Action Priority AF analysiert Bewegungsvektoren, um einen Athleten noch vor dem Höhepunkt der Aktion zu erfassen.[5] Sonys Camera Verify bettet kryptografische Signaturen ein, die die Bildherkunft zertifizieren und der Bedrohung durch synthetische Medien entgegenwirken. Canons neuronale Netzwerk-Hochskalierung steigert die Auflösung um 400 % und reduziert das Bildrauschen um zwei Blendenstufen, sodass kleinere Sensoren mit der Ausgabequalität von Mittelformataufnahmen mithalten können. Diese Fähigkeiten schaffen schwer angreifbare Marktpositionen und machen computergestützte Fotografie zur Grundvoraussetzung für den Digitalkameramarkt.
Erholung des Post-COVID-Tourismus kurbelt Premium-Kameraverkäufe an
Die Einnahmen aus spiegellosen Kameras stiegen, als chinesische Reisende Auslandsreisen wieder aufnahmen und überlegene Optik für bedeutende Reiseziele suchten. CIPA-Umfragen ergaben, dass 40 % der japanischen Teenager nach der Pandemie stärker motiviert waren, Reisemomente zu fotografieren. Die Erholung des Tourismus kommt überproportional hochmargigen Vollformatkörpern und Premium-Zoomobjektiven zugute und stützt die Premiumisierungsthese des Digitalkameramarktes.
Analyse der Hemmnisse*
| HEMMNISSE | (~) % EINFLUSS AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DES EINFLUSSES |
|---|---|---|---|
| Kannibalisierung durch computergestützte Smartphone-Fotografie | -1,4 | Global; Schwellenländer | Langfristig (≥ 4 Jahre) |
| Ausweitung von Miet- und Abonnementmodellen senkt die Einheitsnachfrage | -0,8 | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Globale Speicherchip-Engpässe erhöhen die Stücklistenkosten | -0,6 | Global; Produktionszentren in Asien | Kurzfristig (≤ 2 Jahre) |
| EU-Nachhaltigkeitsregulierung zur Verschlusszyklusdauerhaftigkeit | -0,3 | Europa; globale Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kannibalisierung durch computergestützte Smartphone-Fotografie
Samsungs Galaxy S23 Ultra verfügt über einen 200-MP-Sensor mit Pixel-Binning, der teilbereite Bilder erzeugt, die Einsteigerkameras ebenbürtig sind, und damit die Nachfrage im Einsteigersegment untergräbt. Vivos X90 Pro ergänzt dies mit einem Zoll-großen Sensor und setzt die Relevanz von Kompaktkameras weiter unter Druck. Kamerahersteller müssen Wechselobjektive, überlegene Schwachlichtleistung und optische Ergonomie betonen, um Kundensegmente zu halten, die von der Bequemlichkeit von Smartphones unberührt bleiben.
Ausweitung von Miet- und Abonnementmodellen senkt die Einheitsnachfrage
GoPros Umsatzschwenk hin zu Abonnements verdeutlicht, wie Abonnements neue Gerätekäufe kannibalisieren können, während Nutzer über die Zeit hinweg weiter monetarisiert werden. Objektivmietplattformen ermöglichen es Freiberuflern, Kino-Objektive im Wert von 3.000 USD für 40 USD pro Wochenende zu nutzen – ein Wertversprechen, das die Einstiegshürden senkt, jedoch den Direktverkauf verringert. Der Digitalkameramarkt muss daher das Volumen gegen den Lebenszeitwert abwägen, indem er markeneigene Miet-Ökosysteme oder gebündelte Finanzierungsmöglichkeiten anbietet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Objektivtyp:
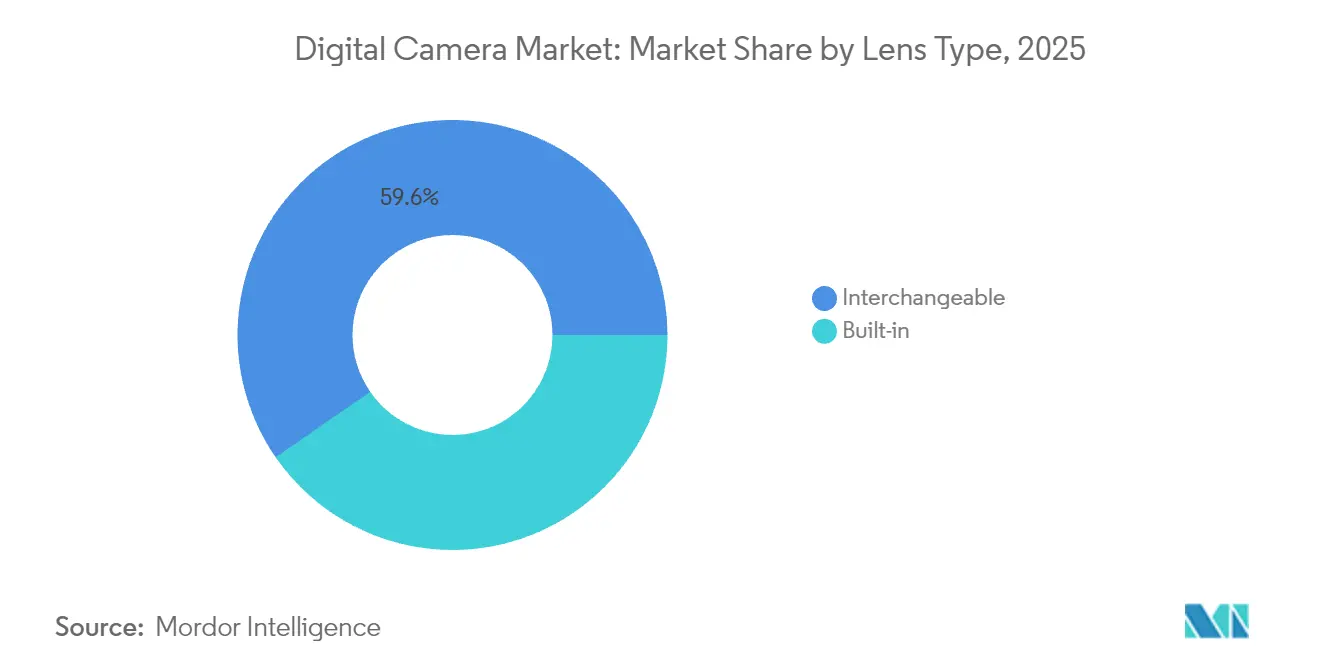
Wechselobjektivsysteme treiben die Premium-Migration voranWechselobjektivsysteme machten im Jahr 2025 59,62 % der Marktgröße des Digitalkameramarktes aus und werden bis 2031 mit einer CAGR von 5,52 % wachsen, da Fotografen Objektivsammlungen als langfristige Vermögenswerte betrachten. Canons 22-jährige Objektivdominanz unterstreicht Lock-in-Effekte, die einen Markenwechsel abschrecken und den Ökosystemwert stärken.
Der Objektivbajonett-Schutzgraben sichert die Margen, da Nutzer über die Lebensdauer eines Gehäuses hinweg mehrere Objektive kaufen, was den Umsatz stabilisiert, selbst wenn die jährlichen Gehäuselieferungen schwanken. Fest eingebaute Objektivmodelle bleiben in den Segmenten Kompakt- und Actionkameras relevant, wo Robustheit und Taschenformat die optische Flexibilität überwiegen, und stellen sicher, dass der Digitalkameramarkt weiterhin sowohl komfort- als auch leistungsorientierte Nischen bedient.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kameratyp:
Die spiegellose Revolution beschleunigt sichSpiegellose Kameras eroberten im Jahr 2025 einen Marktanteil von 57,85 % am Digitalkameramarkt und überholten DSLRs mit einer CAGR von 6,23 % bis 2031. Canon, Nikon und Sony stellten 2024–2025 allesamt Flaggschiff-Spiegellosgehäuse vor und bestätigten damit die vollständige Branchenausrichtung in den USA.
Der Rückgang von DSLRs beschleunigt sich, da die F&E-Budgets vollständig in die spiegellose Technologie verlagert werden. Kompakt- und 360-Grad-Kameras erschließen benachbartes Wachstum durch virale Verbreitung in sozialen Medien: DJIs Pocket 3 verdreifachte den Umsatz in einem einzigen Monat auf 80 Millionen RMB (11,2 Millionen USD). Actionkameras ergänzen daher die Dominanz spiegelloser Systeme, anstatt direkt mit ihnen zu konkurrieren, und halten den Digitalkameramarkt über verschiedene Anwendungsfälle hinweg diversifiziert.
Nach Endnutzer:
Content-Ersteller etablieren sich als WachstumsmotorContent-Ersteller verzeichneten eine CAGR von 6,44 % und gestalten die Wachstumstrajektorie der Marktgröße des Digitalkameramarktes, indem sie livestream-fähige Funktionen zu verbraucherfreundlichen Preisen fordern. Berufsfotografen generieren weiterhin den Großteil der hochpreisigen Gehäuse- und Objektivverkäufe, doch Content-Ersteller liefern Volumen und soziale Sichtbarkeit.
Da Plattformen algorithmisch hochwertige Videos belohnen, wechseln Content-Ersteller von Smartphones zu spiegellosen Systemen, die sauberes HDMI, vertikale Videometadaten und direkte Cloud-Uploads ermöglichen. Canons Live Switcher Mobile-App reagiert auf diese Lücke, indem sie zwei EOS-Gehäuse in ein tragbares Multi-Kamera-Studio verwandelt. Der Digitalkameramarkt teilt sich nun in traditionelle professionelle Workflows und auf Content-Ersteller ausgerichtete Bundles auf.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sensorgröße:
Vollformat-Dominanz spiegelt den Premium-Fokus widerVollformat hielt einen Anteil von 37,25 % und wächst jährlich um 5,63 %, was seinen Status als Premium-Benchmark in der Marktanteilshierarchie des Digitalkameramarktes festigt. Mittelformat lockt mit extremer Auflösung und Gerüchten über ein 247-MP-System für 2025.
APS-C bleibt für Enthusiasten wichtig, die Reichweite und Erschwinglichkeit suchen, während Micro Four Thirds Action- und Vlog-Plattformen unterstützt, bei denen das Gewicht eine Rolle spielt. KI-Hochskalierung könnte wahrgenommene Unterschiede langfristig angleichen, doch die optisch bedingte Schärfentiefe hält Vollformat weiterhin als Aspirationsziel aufrecht. Die Sensorhierarchie bildet daher die Grundlage für die Preisstaffelung innerhalb des Digitalkameramarktes.
Geografische Analyse
APAC-Digitalkamera-Markt
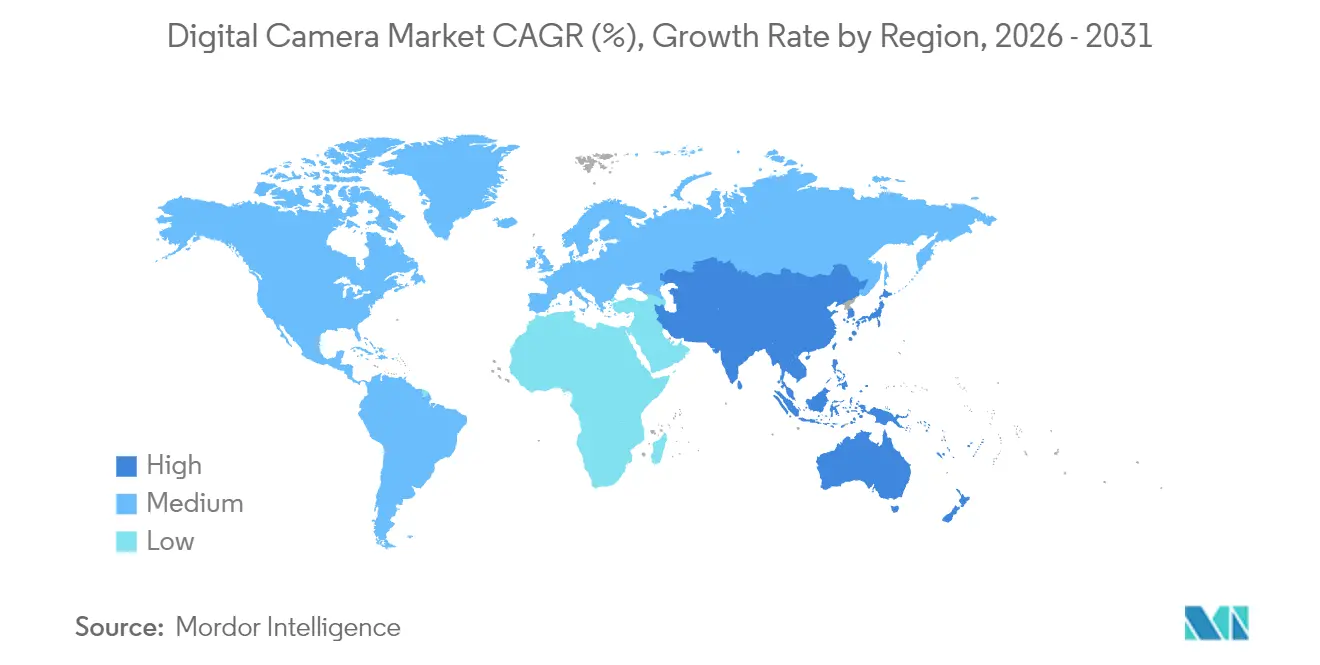
Asien-Pazifik trug 2025 31,42 % zur Größe des Digitalkamera-Marktes bei und wächst bis 2031 mit einer Rate von 5,76 %. China hat sich von einem Produktionsstandort zu einem Konsumzentrum gewandelt, da Xiaohongshu 1,2 Milliarden kamerabezogene Aufrufe generierte und damit die viralen Verkäufe des DJI Pocket 3 ankurbelte. Japan sichert die Führungsposition in Forschung und Entwicklung, und die BCN Awards verdeutlichen, dass Sony und Nikon auf dem heimischen Markt an Boden gewinnen.
Der Digitalkamera-Markt in Nord- und Südamerika, EMEA und APAC
Nordamerika bleibt ein Trendsetter bei Creator-Workflows, obwohl zollbedingte Preissteigerungen im Einzelhandel von 20–40 % auf Importe zu verzeichnen sind. Die ausgereifte installierte Basis der Region wird aufgerüstet, um KI-Funktionen und Broadcast-Codecs zu nutzen. Die europäische Ökodesign-Verordnung 2024/1781 zwingt die Hersteller, die Haltbarkeit der Verschlusszyklen zu verlängern, was die Entwicklungsbudgets in Richtung Reparierbarkeit lenkt. Südamerika, der Nahe Osten und Afrika tragen heute nur bescheidene Anteile bei, doch die Erschwinglichkeit spiegelloser Kameras und die zunehmende Verbreitung sozialer Medien erschließen langfristiges Wachstumspotenzial. Nikon erwartet, dass Indien innerhalb von vier Jahren zu seinen fünf wichtigsten Märkten zählen wird, was die subregionale Divergenz innerhalb Asiens widerspiegelt. Fujifilms Plan, das indische Einzelhandelsnetz auszubauen, untermauert diese These. Der Digitalkamera-Markt verbindet daher gesättigte Reifemärkte mit aufstrebenden Wachstumszentren, die das aggregierte Wachstum aufrechterhalten.

Regulatorisches Umfeld
Digitalkameras unterliegen einem Flickenteppich aus Produktkonformitäts- und Handelsvorschriften, die je nach Markt variieren. In der Europäischen Union schreiben die Common-Charger-Anforderungen USB-C-Ladeanschlüsse und die Entbündelung von Ladegeräten vor, wobei das Compliance-Fenster ab dem 28. Dezember 2024 in Kraft tritt und die Verpackung von Zubehör sowie das Gerätedesign für die Region prägt. Der grenzüberschreitende Handel beeinflusst ebenfalls Preisgestaltung und Beschaffung. Die Branchenklassifizierung nutzt HS-Codes wie 8525.89, 9006.53 und 9006.59, die sich je nach Zielland auf die Zollergebnisse auswirken; die Vereinigten Staaten setzen Section-301-Maßnahmen bei bestimmten Importen mit Ursprung in China durch. In Indien gelten BIS-Zertifizierungsanforderungen für Kameraimporte, während Europa die Verbraucherpolitik in Bezug auf Reparierbarkeit verschärft, wobei die Übernahme von Reparaturregeln durch die Mitgliedstaaten ab dem 31. Juli 2026 die Verfügbarkeit von Ersatzteilen und die Servicebereitschaft erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Digitalkameras beginnt mit vorgelagerten Bildgebungskomponenten (CMOS-Sensoren, optisches Glas und Linsenelemente, Prozessoren, Speicher und Power-Management-ICs) und verläuft über Sensorverpackung, Verschluss- oder IBIS-Module, EVF/LCDs und Objektivgruppen bis zur Endmontage und Firmware-Integration. Die Kontrolle über kritische Komponenten ist ein Differenzierungsmerkmal, wobei Sony Semiconductor Solutions als zentraler Sensorlieferant für viele Marken fungiert und Optik sowie Präzisionsfertigung die Differenzierung in Wechselobjektiv-Ökosystemen untermauern. Die vorgelagerte Fertigung und Montage konzentriert sich auf Ostasien, wobei die Kapazitäten für Kameramodule und zugehörige Montage in China und nahegelegenen Zentren wie Südkorea, Taiwan und Vietnam verankert sind, was eine Anfälligkeit gegenüber Logistik- und Komponentenengpässen schafft. Nachgelagert stützen sich Marken auf eine Mischung aus Direct-to-Consumer-E-Commerce, spezialisiertem Fotoeinzelhandel und professionellen Kanälen, unterstützt durch Kundendienstnetzwerke; aktuelle Lieferbedingungen unterstreichen die Notwendigkeit von Kapazitätsflexibilität bei Optik und Sensoren, da Zulieferer stillgelegte Linien wieder in Betrieb nehmen und Marken auf eine engere Abstimmung zwischen Sensor-, Optik- und Firmware-Roadmaps drängen.
Wettbewerbslandschaft
Canon, Sony und Nikon halten gemeinsam einen Mehrheitsanteil, was den Digitalkameramarkt moderat konzentriert, aber offen für Disruption macht. Canons 22-jährige Führerschaft bei Wechselobjektiven spiegelt die kumulativen Investitionen in den Objektivbajonett-Standard und die Profi-Service-Infrastruktur wider. Sony nutzt die hauseigene Sensorfertigung, um neue Alpha-Modelle schnell auf den Markt zu bringen und mit KI-Autofokus und Herkunftszertifizierungen zu differenzieren, die über die reine Optik hinausgehen.
Nikons Übernahme von RED Cinema demonstriert eine vertikale Expansion in digitale Kino-Workflows und vergrößert den adressierbaren Gesamtmarkt. Chinesische Akteure wie DJI und Insta360 nutzen agile Lieferketten der Unterhaltungselektronik, um Action- und 360°-Nischen zu dominieren und fast 70 % des Anteils am chinesischen Panoramasegment zu erobern. Die Innovationsschwerpunkte aller Akteure umfassen jetzt KI-Hochskalierung, Cloud-Integration und End-to-End-Creator-Suites statt purer Megapixel-Wettbewerbe.
Preisstrategien haben sich in Richtung Premium verschoben, da Chip-Engpässe und Zölle die Kosten inflationieren, doch Marken dämpfen den Gegenwind durch Abonnementvorteile, erweiterte Garantien und Software-Freischaltungen. Canons Einführung automatisierter Objektivfertigungsanlagen im April 2025 verdeutlicht einen operativen Schwenk hin zu flexibler Fertigung. Das Wettbewerbsnarrativ dreht sich daher um Ökosystemtiefe, KI-Differenzierung und Omnichannel-Engagement, das den Digitalkameramarkt dynamisch hält.
Marktführer der Digitalkamerabranche
-
Canon Inc.
-
Sony Group Corporation
-
Nikon Corporation
-
Fujifilm Holdings Corporation
-
Panasonic Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Digitalkameras
- Canon Inc.
- Sony Group Corporation
- Nikon Corporation
- Fujifilm Holdings Corporation
- Panasonic Holdings Corporation
- OM Digital Solutions Corporation
- Leica Camera AG
- Sigma Corporation
- Victor Hasselblad AB
- Eastman Kodak Company
- Ricoh Imaging Company, Ltd.
- GoPro, Inc.
- Insta360 (Arashi Vision Inc.)
- DJI Technology Co., Ltd.
- Blackmagic Design Pty. Ltd.
- Phase One A/S
- RED Digital Cinema, LLC
- Z CAM (Shenzhen ImagineVision Tech)
- Pentax (Brand of Ricoh Imaging)
- Tamron Co., Ltd.
- Carl Zeiss AG (Consumer Imaging)
- Yongnuo Photographic Equipment Co., Ltd.

Marktchancen und Zukunftsaussichten
Premium- und spezialisierte Aufnahmesegmente expandieren, da große Hersteller differenzierte Hardware und Workflows vorantreiben. Canons Mehrzweckkamera MS-510, die um einen 1-Zoll-SPAD-Sensor für Videoaufnahmen bei extrem schwachem Licht in Vollfarbe aufgebaut ist, veranschaulicht diesen Wandel, während Sony die Alpha 7R VI mit einem 66,8-MP-Stacked-Vollformatsensor und KI-Verarbeitung eingeführt hat und die RX10 V als All-in-One-Superzoom die Bedürfnisse integrierter Content-Creator adressiert. Videofunktionen für Creator und kinonahe Bundles erscheinen als Wachstumskanäle, wobei Canon die EOS R6 V und das RF20-50mm F4 L IS USM PZ als Kit für Videocreator positioniert, Nikon sich mit RED für Kinofunktionen im Rahmen seines Plans für die Geschäftsjahre 2026-2030 ausrichtet und die Gesamtkameralieferungen laut CIPA 9,44 Millionen Einheiten im Jahr 2025 und 9,59 Millionen Einheiten im Jahr 2026 erreichen. Die ab Juli 2026 verschärften EU-Reparaturanforderungen stimulieren zusätzlich Ersatzteil-Ökosysteme und Servicenetzwerke.
Recent Industry Developments in Markt für Digitalkameras
- Juli 2026: Sony Electronics stellte die RX10 V vor, eine All-in-One-Superzoomkamera der fünften Generation, die ein 24-600mm-Objektiv mit KI-gestütztem Real-time Recognition AF und einem 1,0-Typ-Stacked-Sensor kombiniert. Die Einführung untermauert die Nachfrage nach Premium-Festobjektivkameras, die Reise- und Wildtierfotografie in einem einzigen Gerät vereinen, wobei die Autofokusleistung ein wesentliches Differenzierungsmerkmal bleibt.
- Mai 2026: Canon kündigte die spiegellose Vollformatkamera EOS R6 V zusammen mit dem RF 20-50mm F4 L IS USM PZ an, seinem ersten RF-L-Serien-Objektiv mit internem Power-Zoom. Die Kombination zielt auf Creator-Workflows ab, die eine sanfte Zoomsteuerung und hybriden Foto-Video-Betrieb priorisieren, und stärkt die Ökosystembindung durch Kamerakörper und Objektive, die als aufeinander abgestimmtes Kit konzipiert sind.
- März 2024: Nikon gab eine Vereinbarung zur Übernahme von RED.com, LLC bekannt, um sein professionelles Digitalkino-Kamerageschäft auszubauen. Der Schritt verbindet Nikons Optik- und Bildgebungserbe mit den Plattformfähigkeiten von RED im Kinobereich und stärkt Nikons Positionierung in der hochwertigen Videoproduktion angrenzend an den breiteren Markt für Wechselobjektivkameras.


Markt für Digitalkameras Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt ist definiert als Umsätze aus dem Verkauf von Digitalkamera-Hardware, bei der Bilder und Videos auf einem digitalen Sensor erfasst und elektronisch gespeichert werden. Die Abdeckung umfasst gängige Verbraucher- und Profikameraformate, die über Online- und Offline-Kanäle in den wichtigsten Regionen vertrieben werden.
Ausschlüsse aus dem Umfang: Diese Marktgröße berücksichtigt keine Smartphones, Webcams, separat kategorisierten Camcorder oder reine Software-Abonnements für die Bildbearbeitung.
Segmentierungsübersicht
- Nach Objektivtyp
- Fest eingebaut
- Wechselbar
- Nach Kameratyp
- Kompakte Digitalkamera
- DSLR (Digitale Spiegelreflexkamera)
- Spiegellos
- Action / 360°
- Nach Endnutzer
- Berufsfotografen
- Prosumer / Enthusiasten
- Hobbyisten
- Content-Ersteller / Streamer
- Nach Sensorgröße
- Mittelformat
- Vollformat
- APS-C
- Micro Four Thirds und kleiner
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die erste Struktur des Modells aufzubauen und die Eingaben an wiederholbaren öffentlichen Signalen zu verankern. Wir haben Quellen wie Versandstatistiken der Kamera- und Bildgebungsbranche von Branchenverbänden, Zoll- und Handelsdatenreihen für Import- und Exportströme sowie Regierungsstatistiken herangezogen, die die Ausgaben für Unterhaltungselektronik und Preisbewegungen widerspiegeln.
Um eine übermäßige Abhängigkeit von einem einzigen Datensatz zu vermeiden, haben wir auch Jahresberichte und Ergebnispräsentationen von Unternehmen, Produkteinführungsankündigungen sowie seriöse Presseberichte zu Bildgebungstrends wie der Akzeptanz spiegelloser Kameras, dem Objektivkaufverhalten und dem Sensorfomatmix ausgewertet. Bei Bedarf haben wir kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten und -informationen, eine Patentdatenbank sowie eine Import-Export-Datenbank auf Sendungsebene genutzt, um Kapazitäten, Produktzuordnungen und Handelsrichtungen zu überprüfen. Diese Quellen sind lediglich illustrativ; wir haben darüber hinaus weitere öffentliche Dokumente und Datenpunkte zur Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der tatsächlichen Kaufentscheidungen und Ersatzzyklen bei Kameras sowie auf die Überprüfung der Annahmen aus der Sekundärforschung, die die Gesamtergebnisse beeinflussen können. Wir haben mit Stakeholdern entlang der gesamten Wertschöpfungskette gesprochen, darunter Marken und Fertigungspartner, Kanal- und Vertriebsverantwortliche sowie professionelle Nutzergemeinschaften, und dabei eine ausgewogene Abdeckung der Regionen APAC, EMEA und Amerika sichergestellt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 17 % | APAC: 48 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 41 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 42 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die globale Nachfrage anhand von Kameraversand- und Handelssignalen rekonstruiert und anschließend nach durchschnittlichen Verkaufspreisbändern sowie dem Verschiebungsmix zwischen den Kameratypen angepasst wird. Sobald der erste Gesamtwert ermittelt ist, wird er durch selektive Bottom-up-Überprüfungen bestätigt – etwa durch Stichproben von Durchschnittlichem Verkaufspreis (ASP) x Volumen nach wichtigen Kameraformaten und Kanalüberprüfungen zu Abverkaufsmustern –, und die Gesamtwerte werden angepasst, wenn die Abweichung erklärbar ist.
Zu den wichtigsten Modelleingaben zählen der Anteil von Wechselobjektiv- gegenüber Festobjektivkameras, der Mix aus spiegellosen Kameras, DSLRs und Kompaktkameras, der Sensorgröße-Mix (Vollformat gegenüber APS-C und anderen), die Timing der Ersatzzyklen sowie regionale Nachfrageverschiebungen, die sich in Handelsströmen und Versandtrends zeigen. Da die Offenlegungen bei kleineren Marken und in einigen Märkten uneinheitlich sind, werden fehlende Datenpunkte durch Proxying mit regionalen Versandaufteilungen und Preisbandverteilungen behandelt und anschließend anhand von Interview-Feedback überprüft.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, die durch Trendglättung bei Versandzahlen und der Entwicklung des durchschnittlichen Verkaufspreises unterstützt wird. Die Annahmen sind auf die Erwartungen von Kanal- und Produktexperten hinsichtlich der Nachfrage in der Mitte des Zyklus, Creator-getriebener Käufe und funktionsgetriebener Upgrades wie 4K- und 8K-Video sowie Konnektivität abgestimmt. Jedes Szenario wird auf interne Konsistenz geprüft, damit das Wachstum eine realistische Erholung der Stückzahlen und das Preisverhalten nicht übersteigt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie gemeldeten Versandgesamtzahlen nach Kategorie, Veränderungen der Handelsrichtung und Preisentwicklungsindikatoren gegengeprüft; anschließend wird das Modell auf Ausreißer nach Region und Kameraformat überprüft. Ist eine Abweichung zu groß, wird die Annahmenkette erneut geöffnet und Folgefragen an die relevante Interviewgruppe gestellt, um den Treiber zu verstehen.
Vor der Freigabe wird ein mehrstufiger Überprüfungsprozess durchgeführt, bei dem Berechnungen, Einheitenumrechnungen und die Behandlung von Wechselkursen erneut geprüft und die Logik von einem weiteren Analysten hinterfragt wird. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Produktzyklusverschiebungen oder plötzliche Nachfrageänderungen. Vor der Auslieferung erfolgt ein abschließender Durchgang, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Digitalkameras von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Digitalkameras stimmen häufig nicht überein, da verschiedene Studien unterschiedliche Produkte berücksichtigen und unterschiedliche Zeitpunkte für ihr Basisjahr und die Währungsumrechnung verwenden. Unterschiede entstehen auch dadurch, wie jeder Herausgeber den Preismix zwischen Kompakt-, DSLR- und spiegellosen Kameras behandelt, da Stückzahltrends und die Entwicklung des durchschnittlichen Verkaufspreises in entgegengesetzte Richtungen wirken können.
In dieser Studie sind die größten Treiber hinter Schätzungsunterschieden die Frage, ob Action- und 360-Grad-Kameras als Teil der Digitalkameras einbezogen werden, ob gebündelte Objektivsets einheitlich bewertet werden und ob Handels- und Versandsignale genutzt werden, um regionale Gesamtwerte realistisch zu halten. Einige Schätzungen stützen sich zudem auf optimistische Stückzahlerholungen oder wenden eine breite Zubehöranknüpfung an, die den Umsatz ohne klare Stückzahllogik aufbläht, was die Gesamtwerte von dem entfernen kann, was der Kanalabverkauf anzeigt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,19 Milliarden USD (2026) | |
| Branchenherausgeber A | 7,16 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und kann in Teilen der Darstellung angrenzende kamerabezogene Peripheriegeräte in die Kategorie einbeziehen, was die Gesamtwerte gegenüber einer reinen Kamera-Hardware-Betrachtung verschiebt. |
| Regionale Unternehmensberatung B | 9,77 Milliarden USD (2025) | Positioniert 2025 als Ankerjahr und erweitert das Prognosefenster weiter in die Zukunft, wobei höhere langfristige Wachstumsannahmen und regionale Mixentscheidungen den implizierten Umsatzpfad anheben können. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Wahl des Basisjahres und die Frage, was als Kameraumsatz gegenüber angrenzenden Positionen wie Kits und Action-Formaten gezählt wird; diese Entscheidungen verändern die Mathematik des durchschnittlichen Verkaufspreises und des Mixes. Indem der Gesamtwert an Versand- und Handelsüberprüfungen geknüpft und der Kameratypumfang explizit gehalten wird, bleibt die Schätzung auf klare Variablen zurückführbar – eine Disziplin, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Digitalkameramarkt bis 2031 sein?
Er wird voraussichtlich 12,78 Milliarden USD erreichen und ab 2026 mit einer CAGR von 4,62 % wachsen.
Welcher Kameratyp wächst am schnellsten?
Spiegellose Gehäuse führen mit einer CAGR von 6,23 % und steigen von einem Anteil von 57,85 % im Jahr 2025 bis 2031 zur dominierenden Kategorie auf.
Warum sind Content-Ersteller für den Kameraabsatz wichtig?
Die Creator-Economy verdoppelt ihren Wert, und Content-Ersteller verlangen hybride Foto-Video-Werkzeuge, was die CAGR des Segments auf 6,44 % treibt.
Welche Regionen treiben das stärkste Wachstum an?
Asien-Pazifik hält einen Anteil von 31,42 % und wächst mit 5,76 %, begünstigt durch Chinas Anstieg bei der Nachfrage nach Kompaktkameras und die regionale Erholung des Tourismus.
Wie hoch ist die Marktgröße im Jahr 2026?
10,19 Milliarden USD im Jahr 2026.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
