
Marktgröße und Marktanteil des DC-Verteilungsnetzes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 21.24 Milliarden US-Dollar |
| Marktgröße (2031) | 31.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DC-Verteilungsnetz-Marktanalyse von Mordor Intelligence
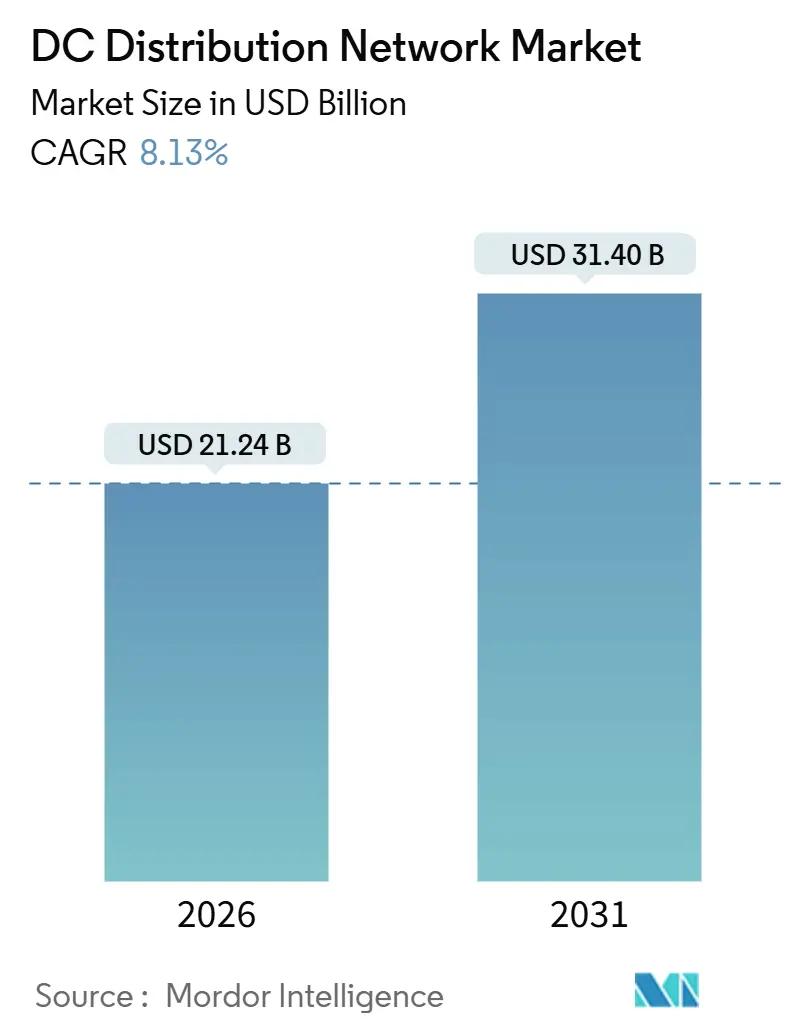
Die DC-Verteilungsnetz-Marktgröße wird im Jahr 2026 auf 21,24 Milliarden USD geschätzt und soll bis 2031 einen Wert von 31,40 Milliarden USD erreichen, bei einer CAGR von 8,13 % während des Prognosezeitraums (2026–2031).
Kostendruck durch Energiepreise, die Umwandlungsverluste in veralteten Wechselstromsystemen sowie der rasche Anstieg nativer Gleichstromlasten – Rechenzentren, EV-Schnellladegeräte, Solaranlagen und große Batteriespeicher – verstärken einen mehrjährigen Wandel hin zu Gleichstrom-Backbone-Infrastrukturen.[1] Internationale Elektrotechnische Kommission, "IEC 63290 Niederspannungs-Gleichstrom-Energieverteilung," iec.ch Hyperscale-Betreiber standardisieren auf 380-V-Niederspannungs-Gleichstrom-Busse (LVDC), um den Kühlaufwand zu senken und Stellfläche zurückzugewinnen, während Industrieanlagen Mittelspannungs-Gleichstrom-Verbindungen (MVDC) nutzen, um Transformatoren zu umgehen und den Kupferverbrauch um bis zu 30 % zu reduzieren.[2]ABB Ltd., "ABB DC-Verteilungsportfolio – Übersicht," abb.com Die Veröffentlichung der IEC 63290 im Jahr 2024 schuf ein Plug-and-Play-Ökosystem für Gewerbegebäude und erweiterte die Akzeptanz erheblich über die Nischen Telekommunikation und Militär hinaus. Gleichzeitig treiben nationale Energieeffizienzvorschriften in Europa und den Vereinigten Staaten sowie ultraschnelle Ladekorrektore für Elektrofahrzeuge frisches Kapital in die Gleichstrominfrastruktur.
Wichtigste Erkenntnisse des Berichts
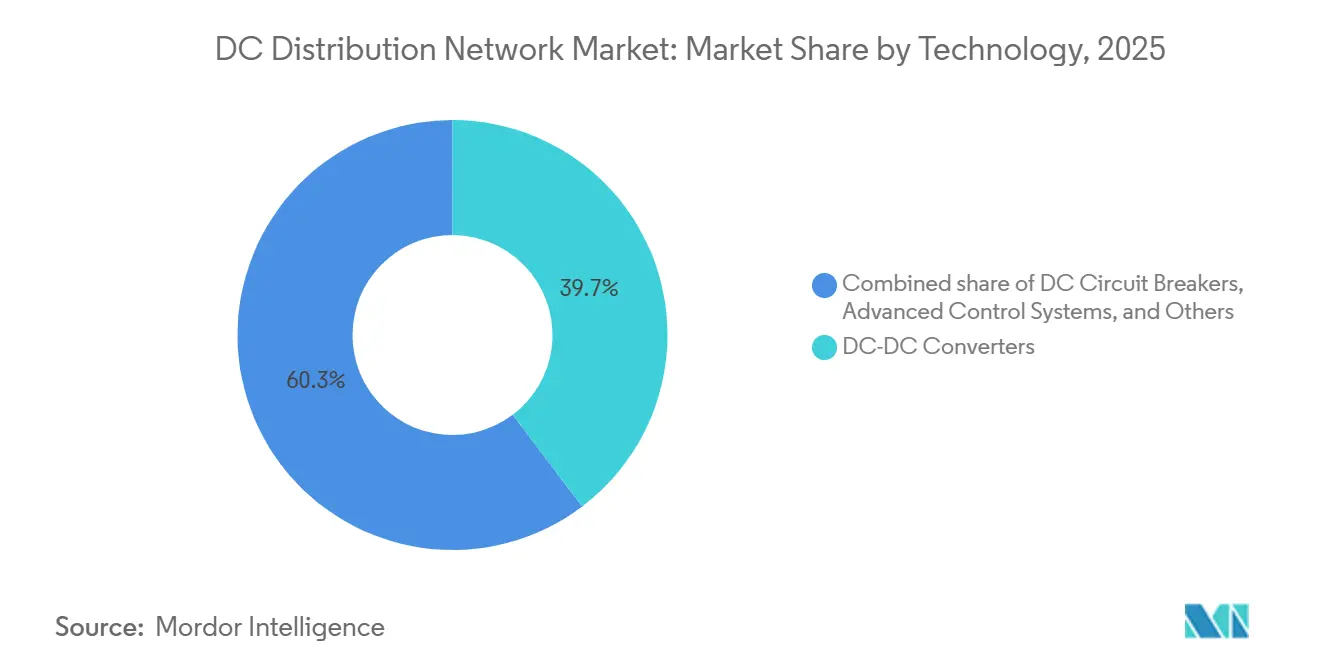
- Nach Technologie führten DC-DC-Wandler im Jahr 2025 mit einem Marktanteil von 39,7 % am DC-Verteilungsnetz-Markt, wobei das Wandlersegment bis 2031 voraussichtlich mit einer CAGR von 8,6 % wächst.
- Nach Spannungsebene entfielen Niederspannungssysteme im Jahr 2025 auf einen Anteil von 49,2 % an der DC-Verteilungsnetz-Marktgröße und werden bis 2031 mit einer CAGR von 8,8 % wachsen.
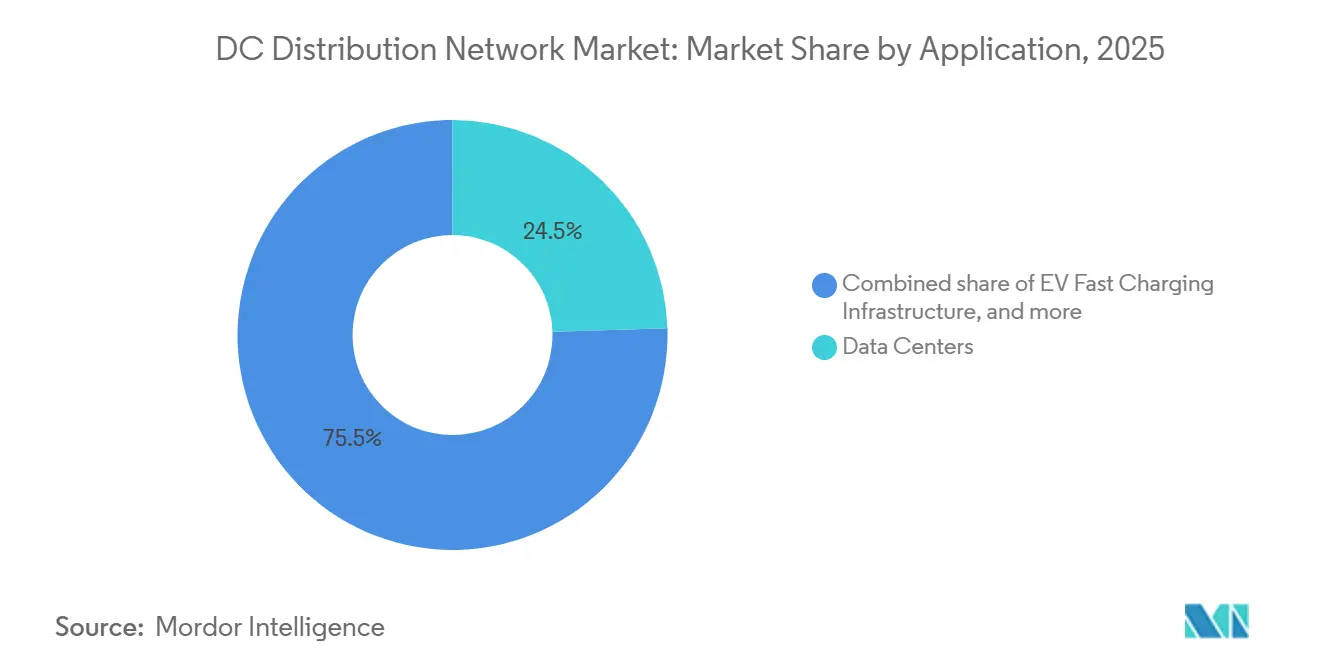
- Nach Anwendung hielten Rechenzentren im Jahr 2025 einen Umsatzanteil von 24,5 %, während die EV-Schnellladeinfrastruktur bis 2031 voraussichtlich mit einer CAGR von 13,5 % wachsen wird.
- Nach Geografie entfiel Europa im Jahr 2025 auf einen Umsatzanteil von 40,8 %, während Asien-Pazifik die schnellste regionale CAGR von 9,6 % bis 2031 erzielen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau erneuerbarer Energien beschleunigt LVDC- und MVDC-Microgrids | +1.8% | Global mit Schwerpunkt Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Hyperscale-Rechenzentrum-Boom übernimmt 380-V-LVDC-Bus-Architekturen | +2.1% | Nordamerika und Europa, Expansion in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Schnellladekorridore für Elektrofahrzeuge erfordern leistungsstarke DC-Backbone-Strukturen | +1.5% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Energieeffizienzvorschriften reduzieren AC/DC-Umwandlungsverluste | +1.2% | Europa, Kalifornien, Japan | Langfristig (≥ 4 Jahre) |
| 380-V-DC-Standardisierung in Gewerbegebäuden (IEC 63290) | +0.9% | Deutschland, Niederlande, Singapur | Langfristig (≥ 4 Jahre) |
| MVDC-Elektrifizierung der Schwerindustrie treibt Kupfer- und Platzeinsparungen voran | +0.6% | China, Deutschland, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau erneuerbarer Energien beschleunigt LVDC- und MVDC-Microgrids
Solar- und Windkraftanlagen werden zunehmend mit Batterien und Gleichstromspeisern kombiniert, um Wechselrichterverluste zu eliminieren, die bei wechselstromgekoppelten Topologien bis zu 12 % betragen können. China installierte im Jahr 2024 217 GW Solarkapazität, ein Großteil davon in abgelegenen Provinzen, wo MVDC-Microgrids lange Wechselstromleitungen und Hochtransformatoren umgehen. Indiens Programm aus dem Jahr 2025 zur Elektrifizierung von 10.000 Dörfern mit LVDC-Microgrids kombiniert Dachanlagen, Lithium-Eisenphosphat-Batterien und Gleichstromgeräte, unterstützt durch Fördermittel in Höhe von 1,2 Milliarden USD. Eine 500-kW-Anlage in Rajasthan erzielte einen um 22 % niedrigeren nivellierten Stromgestehungskosten als ein Wechselstromäquivalent, indem Wechselrichterstufen entfernt und der Kupferquerschnitt reduziert wurden. Inselstaaten folgen diesem Beispiel, um Diesel, Solar und Speicher zu integrieren, ohne Wechselstromphasen synchronisieren zu müssen – ein seit Langem bestehende technische Hürde für kleine Netze. Das Nettoergebnis ist eine beschleunigte Nutzung von DC-Verteilungsnetz-Marktlösungen in Schwellenländern.
Hyperscale-Rechenzentrum-Boom übernimmt 380-V-LVDC-Bus-Architekturen
Meta, Microsoft und Google betreiben jeweils mehrere Hyperscale-Anlagen, die auf 380-V-LVDC migrieren, um Server-Rack-Leistungsverluste und Luftstromanforderungen zu reduzieren.[3]Microsoft Corporation, "Nachhaltigkeitsbericht für Rechenzentren 2025," microsoft.com Das Lawrence Berkeley National Laboratory quantifizierte eine Reduzierung der Verteilungsverluste um 15–20 % im Vergleich zu 480-V-Wechselstrom, was für einen 20-MW-Standort jährliche Einsparungen von 2 Millionen USD bedeutet. Vertiv und Schneider Electric brachten modulare LVDC-Einschübe auf den Markt, die Lithium-Ionen-Batterien direkt in den Bus integrieren und so einen Failover im Submillisekundenbereich ermöglichen sowie den USV-Platzbedarf um 40 % reduzieren. Singapurs Rechenzentrumsvorschriften schreiben nun einen Power Usage Effectiveness-Wert unter 1,3 vor, ein Schwellenwert, der mit LVDC leichter erreichbar ist. Die weit verbreitete Replikation dieser Architektur stärkt die mittelfristige Wachstumsdynamik des DC-Verteilungsnetz-Marktes.
Schnellladekorridore für Elektrofahrzeuge erfordern leistungsstarke DC-Backbone-Strukturen
Ultraschnelle Ladestationen mit einer Nennleistung von 350–500 kW erfordern kontinuierliche Gleichstromspeiser vom Umspannwerk bis zum Abgabepunkt, um kaskadierte AC/DC-Umwandlungen und Spannungseinbrüche zu vermeiden. Electrify America stellte im Jahr 2025 150 Korridorstandorte in Betrieb, jeder mit Solardächern vor Ort und 1-MWh-Batterien zur Lastspitzenabsenkung und zur Bereitstellung von Netzdienstleistungen. Deutschlands Autobahnnetz fügte 200 Hochleistungs-Ladehubs hinzu, die über 10-kV-MVDC-Leitungen gespeist werden und Kabeldurchmesser sowie Grabungskosten reduzieren. Chinas State Grid pilotierte 15-kV-Gleichstrom an 50 Hubs und reduzierte den Kupferverbrauch gegenüber 10-kV-Wechselstrom um 35 %. Durch Skaleneffekte kostet ein Sechs-Stellplatz-350-kW-Standort, der von einem MVDC-Abzweig gespeist wird, 18 % weniger als isolierte Wechselstromspeiser, was die Aussichten des DC-Verteilungsnetz-Marktes stärkt.
Energieeffizienzvorschriften reduzieren AC/DC-Umwandlungsverluste
Die Europäische Gebäudeenergieeffizienz-Richtlinie 2024 verpflichtet große Gewerbegebäude, bis 2030 einen Nahezu-Null-Energiestandard anzustreben, was die Gleichstromverkabelung begünstigt, da LED-Beleuchtung und Dachanlagen bereits mit Gleichstrom betrieben werden. Kaliforniens Title-24-Update 2025 vergibt Konformitätsgutschriften für Gleichstromkreise auf Mieterebene und erkennt eine 15%ige Reduzierung des Gerätestromverbrauchs an, wenn Wechselstromgleichrichter entfernt werden. Japans Förderprogramm deckt 30 % der Gleichstromumrüstungen in Fabriken und Lagerhäusern ab und zielt auf eine bundesweite industrielle Energieeinsparung von 5 % bis 2030 ab. Frühe Anwender in Hochtarifregionen verbuchen Amortisationszeiten von vier bis sechs Jahren, die Wirtschaftlichkeit bleibt jedoch fragwürdig, wo die Stromkosten unter 0,12 USD pro kWh liegen. Mit zunehmender Verbreitung von Vorschriften ist der DC-Verteilungsnetz-Markt gut positioniert, um einen wachsenden Anteil am Energieeinsparungskapital zu gewinnen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Vorschriften und Normen für die gebäudeseitige Gleichstromverkabelung | -1.1% | Global, am ausgeprägtesten in Nordamerika, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitionskosten für gleichstromgeeignete Schutzgeräte und Schaltanlagen | -0.9% | Schwellenländer in Asien-Pazifik, Südamerika, Afrika | Kurzfristig (≤ 2 Jahre) |
| Bindung an Wechselstrom-Bestandsanlagen bei Anlagenbetreibern | -0.7% | Nordamerika, Europa, reifes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Mangel an gleichstromqualifizierten Fachkräften bei aufkommenden MVDC-Projekten | -0.5% | Global, ausgeprägt in Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Vorschriften und Normen für die gebäudeseitige Gleichstromverkabelung
Architekten müssen sich durch einen Flickenteppich von Zuständigkeitsbereichen navigieren, in denen viele Vorschriften Spannungen über 60 V Gleichstrom nicht abdecken, was projektspezifische Genehmigungen erzwingt, die Zeitpläne um sechs bis zwölf Monate verlängern.[4]National Fire Protection Association, "NEC 2023 Handbuch," nfpa.org Brasiliens ABNT-Normen lassen die IEC 63290 noch außen vor, während Südafrika auf veraltete Klauseln verweist, die modernen LVDC-Topologien vorausgehen. Versicherungsunternehmen in den Vereinigten Staaten bewerten Prämien, die für Gleichstromanlagen 15–20 % höher sind und unsichere Lichtbogenrisikoprofile anführen. Diese Lücken verlangsamen den Kapitalfluss in den DC-Verteilungsnetz-Markt, insbesondere bei Nachrüstprojekten.
Hohe Anfangsinvestitionskosten für gleichstromgeeignete Schutzgeräte und Schaltanlagen
Da Gleichströme keine natürlichen Nulldurchgänge aufweisen, erfordern Leistungsschalter komplexe Festkörper- oder Hybridunterbrechungsverfahren, die die Kosten im Vergleich zu Wechselstromäquivalenten um das Zwei- bis Dreifache erhöhen. Ein 1.000-A-,1.000-V-Gleichstromleistungsschalter kostet in der Listenpreistabelle 8.000–12.000 USD, während ein Wechselstromäquivalent 3.000–4.000 USD kostet. MVDC-Schaltfelder können 500.000 USD übersteigen, was Amortisationszeiten in Niedertarifregionen untergräbt. Einfuhrzölle von bis zu 25 % in Indien und Nigeria erhöhen die Gesamtinstallationskosten und dämpfen die Attraktivität des DC-Verteilungsnetz-Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Wandler treiben Integrationsökonomie voranDC-DC-Wandler erzielten im Jahr 2025 39,7 % des Umsatzes als Schnittstelle, die 600–800-V-Solaranlagen, 400–750-V-Batterieeinheiten und 380-V- oder 750-V-Verteilungsbusse harmonisiert und bidirektionale Lastflüsse sowie Netzdienstleistungserlöse sicherstellt. Siliziumkarbid-MOSFET-Konstruktionen steigerten den Wirkungsgrad im Jahr 2025 auf über 98 % und reduzierten Wärmeverluste sowie Kühllasten. DC-Leistungsschalter bilden den zweitgrößten Anteil am DC-Verteilungsnetz-Markt, unterstützt durch im Jahr 2024 eingeführte Festkörperunterbrechung unter 2 ms. Fortschrittliche Steuerungssoftware ergänzt Hardware durch vorausschauende Wartung und Umsatzoptimierung, was interne Renditen von bis zu 18 % höher als bei unverwalteten Systemen ergibt. Sekundärgeräte – Schütze, Sicherungen und Messgeräte – ergänzen eine 1,5-Milliarden-USD-Nische, die Spezialanwendungen wie Telekommunikationsunterkünfte und Militärstützpunkte beliefert.
Ein helleres Bild zeichnet sich ab, wenn Galliumnitrid-Bauelemente ausgereift sind und einen Weg zu megawatt-skalierten Wandlern mit 99 % Effizienz eröffnen, die den DC-Verteilungsnetz-Markt langfristig neu gestalten könnten. Anbieter integrieren auch digitale Zwillinge, die Gerätealterung prognostizieren und zustandsbasierte Wartung planen – eine Funktion, die von Rechenzentrumsoperatoren mit 99,999%-Verfügbarkeitsanforderungen geschätzt wird. Chinesische Lieferanten bündeln Wandler mit Lithium-Eisenphosphat-Batterien zu aggressiven Preisen, die europäische Angebote um 25 % unterbieten und die Durchdringung in Südostasien und dem Nahen Osten beschleunigen. Dennoch bleiben geistig-eigentumsintensive Segmente wie Fehlerstrom-Begrenzer von europäischen Platzhirschen dominiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Spannungsebene:
Niederspannungsdominanz spiegelt Dynamik bei Rechenzentren und Gebäuden widerNiederspannungssysteme (bis 1 kV) erzielten im Jahr 2025 49,2 % des Umsatzes, unterstützt durch die Standardisierung von Rechenzentren auf 380 V und die rasche Übernahme in Gewerbegebäuden nach der Veröffentlichung der IEC 63290. Installateure benötigen lediglich Standard-Elektrikerzertifizierungen, was die Arbeitskosten um bis zu 20 % senkt und Projektzeitpläne verkürzt. Mittelspannungs-Gleichstrom (1–15 kV) ist die wachstumsstarke Frontier des Sektors und wird für lange Speiserleitungen in Industriecampus und großskaligen Erneuerbare-Energien-Anlagen eingesetzt. Hitachi Energys 12-kV-Verbindung in einer australischen Lithiumraffinerie verbindet einen 20-MW-Solarpark und 30-MWh-Batteriespeicher direkt mit Elektrolysezellen und eliminiert Zwischenumwandlungsstufen. Hochspannungsverteilung (15–150 kV) bleibt experimentell, beschränkt auf weniger als zehn Pilotstandorte, wobei Kabelinnovationen von Prysmian und anderen eine eventuelle Ausweitung auf Offshore-Erneuerbare vorwegnehmen.
Im Hinblick auf den nächsten Planungszyklus beabsichtigen viele Eigentümer, Campusgelände zukunftssicher zu machen, indem sie MVDC-Leerrohre installieren, auch wenn die anfänglichen Lasten im LVDC-Bereich liegen, und dabei leistungsstärkere EV-Ladegeräte und Wasserstoffelektrolyseure antizipieren. Der Zwei-Ebenen-Ansatz sollte die Umsätze für Kabelhersteller und Schalterhersteller gleichermaßen vertiefen und den DC-Verteilungsnetz-Markt weiter diversifizieren.
Nach Anwendung:
EV-Laden überholt ein reiferes Rechenzentrum-SegmentRechenzentren hielten im Jahr 2025 24,5 % des Umsatzes, das Wachstum verlangsamt sich jedoch, da die erste Migrationswelle bei Hyperscale-Betreibern der Sättigung nahekommt. Im Gegensatz dazu soll die EV-Schnellladeinfrastruktur bis 2031 mit einer CAGR von 13,5 % wachsen, finanziert durch Korridorprojekte in den Vereinigten Staaten, der Europäischen Union und China. Telekommunikationstürme in Indien, Afrika und Südostasien nutzen LVDC zur Integration von Solar und Batterien, ersetzen Dieselgeneratoren und senken Betriebskosten um bis zu 60 %. Universitäts- und Institutsgebäude wenden Gleichstrom auf LED-Beleuchtung und HLK-Antriebe an und verbuchen zweistellige Energieeinsparungen. Industrieparks, Erneuerbare-Energien-Anlagen, Verkehrsknotenpunkte und Verteidigungsstandorte repräsentieren jeweils 5–10 % des Umsatzes, verankert durch sektorspezifische Resilienz- und Dekarbonisierungsziele.
Skaleneffekte begünstigen schlüsselfertige Pakete, die Ladestationen, Energiemanagementsysteme und Batteriespeicher auf einer gemeinsamen DC-Backbone-Struktur zusammenführen, was zu größeren Auftragsvolumina für Leistungselektronikanbieter führt. Gleichzeitig verschärfen Regierungen Leistungsspezifikationen und schreiben eine Effizienz von 97 % bei Nennlast vor – ein Kriterium, das Siliziumbauelemente der letzten Generation wahrscheinlich aus dem DC-Verteilungsnetz-Markt verdrängen wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa DC-Verteilnetz-Markt
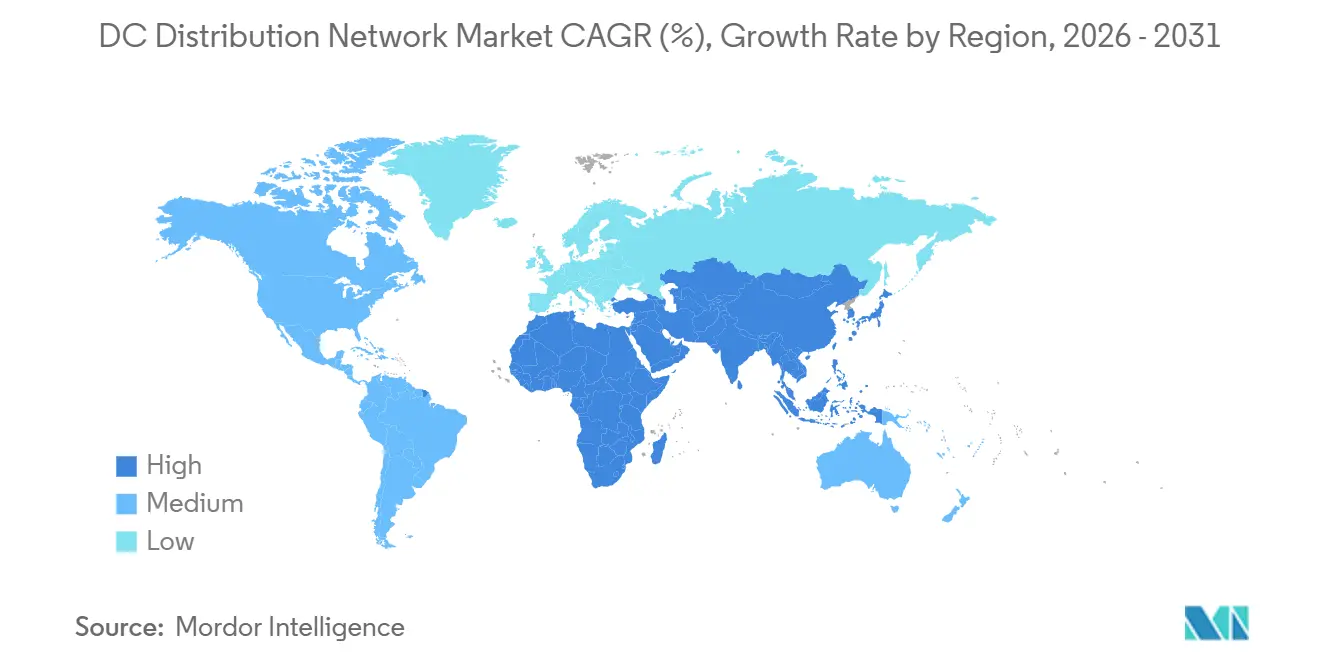
Europas Anteil von 40,8 % im Jahr 2025 spiegelt eine kohärente Politik, leicht verfügbare Subventionen und tiefgreifende Ingenieursexpertise in der Leistungselektronikfertigung wider und stützt den DC Distribution Network Markt in Europa. Das Bundesministerium für Wirtschaft und Klimaschutz hat seine DC-Mikronetz-Förderung bis 2027 verlängert, wobei 200 Millionen EUR für gewerbliche und industrielle Anlagen vorgesehen sind. Nordische Versorgungsunternehmen setzen MVDC-Verbindungen für die Offshore-Windstromsammlung ein, wodurch das Plattformgewicht um 30 % reduziert und das Installationsrisiko gesenkt wird. Frankreich rüstet 50 Regierungsgebäude mit 380-V-LVDC nach, um 20 % Energieeinsparungen zu erzielen, und der britische Netzbetreiber plant MVDC-Verbindungen, um konventionelle Übertragungsaufrüstungen im Wert von 1 Milliarde GBP aufzuschieben. Die politische Synchronisierung im Rahmen der Richtlinie über die Gesamtenergieeffizienz von Gebäuden verkürzt die Genehmigungszyklen und fördert die grenzüberschreitende Gerätebeschaffung, die den DC Distribution Network Markt vergrößert.
APAC DC-Verteilnetz-Markt
Für den asiatisch-pazifischen Raum wird ein CAGR von 9,6 % prognostiziert, da China MVDC-Industrieparks ausbaut und Indien ländliche LVDC-Mikronetze einführt. State Grid China investierte 2025 3,2 Milliarden USD, um Gleichstromspeiser in Industriezonen in Jiangsu und Guangdong zu entwickeln, und festigte damit die Dominanz inländischer Lieferanten. Das indische Bureau of Energy Efficiency führte ein Sternbewertungsprogramm für Mikronetze ein, das steuerliche Anreize an die Leistung knüpft, die Designstandards anhebt und die Replizierbarkeit sicherstellt. Japan und Südkorea experimentieren mit Smart-City-LVDC zur Unterstützung des Peer-to-Peer-Energiehandels, während Australien MVDC für den Fernbergbau finanziert und die Dieselabhängigkeit um 40 % senkt. Die regionale Akzeptanz wird durch aggressive Preisstrategien chinesischer Umrichter- und Schaltanlagenhersteller verstärkt, die integrierte Pakete mit 20–30 % Rabatt gegenüber europäischen Importen vermarkten.
Markt für DC-Verteilnetze in Amerika und MEA
Nordamerika hält 22 % des Umsatzes im Jahr 2025, zeigt jedoch ungleichmäßige Fortschritte. Fünfzig neue Hyperscale-Rechenzentren setzten auf LVDC, doch gewerbliche Bauprojekte stocken aufgrund fragmentierter Vorschriften und zurückhaltender Versorgungsunternehmen. Kaliforniens Self-Generation Incentive Program stellt 200 Millionen USD für DC-Mikronetze in kritischen Einrichtungen bereit, während Kanada LVDC in abgelegenen indigenen Gemeinschaften zur Verdrängung der Dieselstromerzeugung unterstützt. Mexiko erprobt MVDC in Automobilkorridoren, sieht sich jedoch mit regulatorischer Unsicherheit konfrontiert, die private Investitionen trübt. Südamerika sowie der Nahe Osten & Afrika sind kleinere, aber wachsende Beitragsleister; Brasilien genehmigte 2024 sein erstes MVDC-Mikronetz, und die Vereinigten Arabischen Emirate erweiterten ihr 380-V-LVDC-Backbone in Masdar City auf 500 Gebäude. Zusammengenommen signalisieren diese Trends eine stetige, wenn auch regional unterschiedliche Expansion des DC-Verteilnetz-Marktes.

Regulatorisches Umfeld
Normen und Netzcode-Aktivitäten rund um die Gleichstromverteilung in Gebäuden, Rechenzentren und Microgrids werden zunehmend verschärft, was den Bedarf an fallweisen technischen Rechtfertigungen verringert. Bei den Normen bietet IEC 63290 (veröffentlicht 2024) eine Grundlage für die Niederspannungs-Gleichstromverteilung in Gewerbegebäuden, während IEEE die IEEE 2984-2025 (veröffentlicht im November 2025) herausgegeben hat, um die Schutztopologie in Gleichstromverteilnetzen zu leiten. Für Rechenzentren treibt CENELEC die prEN 50600-2-2:2026 voran, einen Entwurf, der die Stromversorgung und -verteilung innerhalb von Rechenzentrumsanlagen abdeckt und die Harmonisierung unterstützt, während Betreiber zu Hochspannungs-Gleichstromarchitekturen übergehen.
Auch die Vorschriften zur Netzanbindung und Resilienz entwickeln sich weiter. In der Europäischen Union hat ACER 2024 und 2025 Empfehlungen herausgegeben, um die Behandlung von HGÜ- und Gleichstromregulierungselementen im Netzkodex zu ändern, was auf fortlaufende Abstimmungsarbeiten für Gleichstromverbindungen in den Mitgliedstaaten hinweist. In den Vereinigten Staaten umfasst die Aktivität auf Bundesstaatenebene die Public Service Commission des District of Columbia, die Chapter 48 (15 DCMR) zur Festlegung von Microgrid-Anforderungen eingeführt hat, während New Mexico 2026 den SB 235 (Microgrid Oversight Act) vorgelegt hat, der einen Rahmen für einen Microgrid Renewable Portfolio Standard enthält. Auf Bundesebene erließ FERC im März 2026 die Order No. 919, mit der aktualisierte Zuverlässigkeitsstandards zum Schutz kritischer Infrastrukturen genehmigt wurden, die Definitionen im Zusammenhang mit virtualisierten Stromsystemen enthalten und die Compliance-Erwartungen für moderne, softwaredefinierte Stromnetzinfrastrukturen prägen.
Wettbewerbslandschaft
Die DC-Verteilungsnetz-Branche ist mäßig konzentriert; die fünf größten Anbieter (ABB, Siemens, Schneider Electric, Vertiv und Eaton) halten zusammen rund 45 % des Umsatzes im Jahr 2025. ABB legt den Schwerpunkt auf MVDC und hat 2024–2025 12 Patente angemeldet, die auf modulare Festkörperleistungsschalter und Fehlerstrom-Begrenzer abzielen, um Schutzkosten um 20 % zu senken. Siemens positioniert sich für LVDC in Gewerbegebäuden und arbeitet mit deutschen und singapurischen Entwicklern zusammen, um IEC-63290-konforme Verkabelung in neue Projekte einzubetten. Die Übernahme eines französischen Wandler-Start-ups durch Schneider Electric im Jahr 2024 fügt bidirektionale Fähigkeiten hinzu, die auf die Monetarisierung von Netzdienstleistungen abzielen.
Vertiv nutzt die Mitgliedschaft im Open Compute Project, um 380-V-Referenzplattformen gemeinsam zu entwickeln, die nun bei Meta- und Microsoft-Bereitstellungen Standard sind, und sichert sich mehrjährige Rahmenverträge. Eaton differenziert sich durch Software; seine Energiemanagementsuite 2025 nutzt maschinelles Lernen zur Optimierung des Batterieeinsatzes und reduziert Lastspitzengebühren um bis zu 15 %. Chinesische Herausforderer – Huawei, Chint und Sungrow – unterbieten westliche Preise um 25–30 %, bündeln Wandler, Batterien und Cloud-Analysen und gewinnen schnell Marktanteile in Asien-Pazifik und dem Nahen Osten.
Die Teilnahme an der Normung verstärkt den Wettbewerbsvorteil; ABB und Siemens leiten mehrere IEC-Arbeitsgruppen und gestalten Schutzanforderungen, die mit ihren Produktstrategien übereinstimmen. Auch die Mitarbeiterskala spielt eine Rolle: ABB betreibt weltweit 15 MVDC-Schulungszentren, ein Netzwerk, das die Inbetriebnahme beschleunigt und das wahrgenommene Risiko bei Industriekunden verringert. Nischenanbieter wie Nextek Power Systems und Alpha Technologies konzentrieren sich auf Telekommunikation und Verteidigung, wo Robustheit Premiumpreise trotz geringer Volumina rechtfertigt. Es wird erwartet, dass die Landschaft sich konsolidiert, da Normen reifen, Skaleneffekte wachsen und Kunden vertikal integrierte Anbieter bevorzugen – was die mittelfristigen Wachstumsaussichten für den DC-Verteilungsnetz-Markt stärkt.
Marktführer der DC-Verteilungsnetz-Branche
ABB Ltd
Siemens AG
Vertiv Group Corp.
Eaton Corporation PLC
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
DC Distribution Network Markt
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
- Hitachi Energy Ltd.
- General Electric Co.
- Mitsubishi Electric Corp.
- Prysmian Group
- Delta Electronics, Inc.
- Nextek Power Systems, Inc.
- Alpha Technologies Ltd.
- Secheron SA
- TE Connectivity Ltd.
- Johnson Controls International plc
- Huawei Technologies Co.
- Legrand SA
- Chint Group
- Littelfuse, Inc.
- Socomec Group

Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken konzentrieren sich auf replizierbare Gleichstrom-Microgrids und Gleichstrom-Backbone-Bereitstellungen auf Anlagenebene, die vor Ort erzeugte Energie, Speicherung und gleichstromnativen Schutz kombinieren, insbesondere dort, wo Stromqualität, Resilienz und die Reduzierung von Umwandlungsverlusten in messbare betriebliche Vorteile münden. Industrie- und Fertigungsstandorte bieten einen praktischen Einstiegspunkt, da sie Lastprofile steuern und interne Architekturen standardisieren können: Im Mai 2026 hat Siemens sein Fertigungs-Microgrid in Wendell, North Carolina, in den vollen Betrieb überführt (1,25 MW Solar und 3,9 MWh Batterie). Im Mai 2026 nahm Delta Electronics Americas ein Anlagen-Microgrid in Detroit (425 kW Solar und 2,8 MWh Speicher) in Betrieb, das mit einem 13,2-kV-Mittelspannungsnetz synchronisiert ist und die Nachfrage nach Gleichstrom-Gleichstrom-Umwandlung, Gleichstromschutz und Steuerungen für netzgekoppelte Microgrid-Betriebsarten weiter untermauert. Im Juli 2026 eröffnete LS Electric in seinem Werk Cheonan eine vollständig gleichstrombetriebene Fertigungsanlage unter Verwendung von Solid-State-Transformatoren, Solid-State-Leistungsschaltern und Energiespeichern, was auf einen breiteren Ausrüstungsbestand rund um gleichstromnatives Schalten und Schutz hinweist, wo etablierte Wechselstrom-Produktportfolios Lücken aufweisen.
Rechenzentren und EV-Schnellladung bleiben hochwertige Adoptionskanäle, mit Chancen im Zusammenhang mit Hochspannungs-Gleichstromverteilung, Modularisierung und Standardisierungsbestrebungen, die das Projektrisiko verringern. Ein konkreter Referenzpunkt ist die Inbetriebnahme von Hongkongs erstem LVDC-Microgrid im Ocean Park im August 2025, das die Kabelübertragungskapazität auf 700 kVA erhöhte und zeigt, wie LVDC zusätzliche Kapazität erschließen kann, wo Platz- und Verkabelungsbeschränkungen limitierend wirken. Gleichzeitig unterstützt die laufende Normungstätigkeit (einschließlich IEC- und CENELEC-Initiativen wie prEN 50600-2-2:2026 und Arbeitsströme zu technischen Spezifikationen für dezentrale Gleichstromverteilung) die Bündelung konformer, referenzarchitekturbasierter Lösungen für 380-V- und aufkommende 800-1.000-V-Gleichstromschienen, insbesondere für Hyperscale- und KI-getriebene Anlagen, bei denen Bauzeit und elektrische Effizienz Beschaffungskriterien sind.
Recent Industry Developments in DC Distribution Network Markt
- Juni 2026: Siemens kündigte eine an NVIDIA DSX Vera Rubin ausgerichtete Referenzarchitektur für KI-Rechenzentren an, die elektrische Designparameter für Anlagen der nächsten Generation umfasst. Der Schritt unterstützt standardisierte, leistungsfähigere gleichstromfähige Verteilungsdesigns und beschleunigt die spezifikationsgetriebene Beschaffung von Schaltanlagen, Schutz und Stromumwandlung.
- Oktober 2025: ABB kündigte eine Zusammenarbeit mit NVIDIA zur Entwicklung von Energielösungen für KI-Rechenzentren der nächsten Generation an, wobei 800-VDC-Architekturen hervorgehoben wurden, die auf eine Skalierung auf Gigawatt-Standorte abzielen. Die Partnerschaft verstärkt die Dynamik hin zu Hochspannungs-Gleichstrom-Backbones und beeinflusst die Komponenten-Roadmaps für Schalter, Umrichter und Stromschienensysteme, die in großen Rechenzentrums-Campussen eingesetzt werden.
- Dezember 2024: Schneider Electric stellte die Galaxy VXL USV und neue KI-fähige Rechenzentrums-Referenzdesigns vor, um Strom- und Nachhaltigkeitsbeschränkungen in hochdichten Computerumgebungen zu adressieren. Die Einführung unterstützt modulare, hocheffiziente Antriebsstränge, die mit Gleichstromverteilungsansätzen kombiniert werden können, während Betreiber Elektroräume und Stromketten für KI-Lasten neu gestalten.


DC Distribution Network Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Einnahmen aus DC Distribution Network-Ausrüstungen und integrierten Systemen, die zur Verteilung und Steuerung von Gleichstrom innerhalb eines definierten Spannungsbereichs in wichtigen Endanwendungsbereichen wie Gebäuden, Industrie, Telekommunikation und Elektrofahrzeugladung eingesetzt werden.
Ausschlüsse aus dem Umfang: Einnahmen aus Kundendienst, Ersatz, Reparatur und Wartung sind ausgeschlossen, sodass die Marktgröße ausschließlich Geräte- und Systemverkäufe widerspiegelt.
Segmentierungsübersicht
- Nach Technologie
- DC-DC-Wandler
- DC-Leistungsschalter
- Fortschrittliche Steuerungssysteme
- Sonstige
- Nach Spannungsebene
- Niederspannung (bis 1 kV)
- Mittelspannung (1 kV bis 15 kV)
- Hochspannung (15 kV bis 150 kV)
- Nach Anwendung
- Rechenzentren
- Telekommunikation und Fernfunkmasten
- Gewerbe- und Institutsgebäude
- Industrieanlagen
- EV-Schnellladeinfrastruktur
- Militär und Verteidigung
- Erneuerbare Energien und Speicher
- Transport und Mobilität
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erfassung der Einsatzorte von DC-Verteilung, um diese Nachfrage anschließend mit messbaren Strom- und Infrastrukturindikatoren zu verknüpfen. Öffentliche Quellen, darunter die Internationale Energieagentur für Strom- und Netzthemen, die US-amerikanische Energieinformationsbehörde für Stromstatistiken sowie Weltbankindikatoren für makroökonomische und Investitionssignale, wurden genutzt, um Annahmen an beobachtbare Aktivitäten zu knüpfen.
Darüber hinaus wurden Normen und technische Leitlinien, wie IEC- und IEEE-Veröffentlichungen sowie relevante nationale Energieregulatoren und Netzbehörden, geprüft, um Spannungsdefinitionen und Sicherheitsanforderungen konsistent zu halten. Import- und Exporthandelsstatistiken sowie Ausschreibungsbekanntmachungen wurden als unterstützende Signale für Gerätebewegungen und neue Projektaktivitäten herangezogen. Anschließend wurden Unternehmensberichte und Investorenpräsentationen auf Produktmix, Preiskommentare und Auftragsmomentum geprüft. In einigen Fällen nutzten Analysten kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Patentdatenbanken und handelsbasierte Versandansichten, um ausgewählte Parameter gegenzuprüfen. Diese Sekundärquellen sind illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Erkenntnisse aus der Sekundärforschung zu überprüfen, insbesondere hinsichtlich typischer Systemkonfigurationen, Preisverhalten und Adoptionsgeschwindigkeit nach Endanwendung. Interviews wurden mit Geräteherstellern, Integratoren, EPC- und Projektbeteiligten sowie großen Endnutzern in den wichtigsten Regionen geführt, sodass Annahmen zu Spannungsaufteilung, Anwendungsanteil und kurzfristiger Projektzeitplanung auf dem basieren, was spezifiziert, beschafft und installiert wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | Führungskräfte (CXOs): 12 % | APAC: 52 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 33 % | EMEA: 30 % |
| Kleinere Akteure: 21 % | Manager: 55 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell wird von oben nach unten aufgebaut, indem der adressierbare Nachfragepool mithilfe von Strom- und Infrastrukturausbausignalen rekonstruiert wird, um anschließend Adoptions- und Ausgabenintensitätsannahmen für die DC-Verteilung innerhalb jeder wichtigen Anwendung anzuwenden. Um die Schätzung praktikabel zu halten, verwendet das Modell wiederholbare Eingaben, darunter neue Rechenzentrumkapazitätserweiterungen und Leistungsdichtetrends, den Ausbau von Schnellladestationen für Elektrofahrzeuge, industrielle Elektrifizierungsaktivitäten, Einsatz von erneuerbaren Energien plus Speicher sowie typische Spannungsbandauswahl je nach Anwendungsfall.
Die Einnahmen werden dann anhand von Stichprobenpreisbereichen für wichtige DC-Verteilungsgeräte und Systempakete geschätzt, die durch Interviews und Gegenprüfungen mit öffentlichen Preiskommentaren und aktuellen Projektmustern verfeinert wurden. Die Gesamtwerte wurden durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch die Zusammenfassung einer Reihe von Lieferanteneinnahmen nach relevanten Produktlinien und anschließende Anpassung für Abdeckungslücken, Kanalmix und regionale Exposition. Wo die Offenlegung durch Lieferanten begrenzt war, wurden Lücken mithilfe von Proxy-Verhältnissen geschlossen, wie dem Geräteanteil an den elektrischen Projektausgaben, und anschließend mit Primäreingaben erneut getestet.
Für die Prognose wurde eine Szenarioanalyse verwendet, um langsamere oder schnellere Adoptionspfade klar darzustellen. Eine leichte multivariate Regressionsansicht wurde ebenfalls als Plausibilitätsprüfung unter Verwendung derselben Nachfrageindikatoren durchgeführt. Endgültige Wachstumsannahmen wurden erst festgelegt, nachdem Experten bestätigt hatten, wie schnell DC-Architekturen spezifiziert werden und wie die Bereitschaft bei Schutz und Normen den Rollout-Zeitplan beeinflusst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Modellergebnisse mit unabhängigen Signalen, darunter regionale Investitionszyklen, Ausschreibungsaktivitäten und das Tempo des Ausbaus in Rechenzentren und Ladeinfrastruktur. Wenn eine Region oder Anwendungslinie einen unerwarteten Sprung zeigte, wurde sie für eine zweite Überprüfung markiert, und die zugrunde liegenden Variablen wie Adoptionsrate, Preisgestaltung und Zeitplanung wurden vor der Freigabe erneut geprüft.
Vor der Veröffentlichung durchläuft die Arbeit mehrstufige Prüfungen im Analystenteam, damit wichtige Annahmen über Anwendungen und Regionen hinweg konsistent sind und die Währungs- und Jahresausrichtung sauber bleibt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter größere Normenänderungen, politische Verschiebungen oder starke Investitionsausgabenschwankungen. Unmittelbar vor der Lieferung überprüft ein Analyst, ob die neuesten öffentlichen Indikatoren in die endgültige Ansicht eingeflossen sind.
Vergleich der globalen Schätzung von Mordor Intelligence für den DC Distribution Networks Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für DC-Verteilungsnetze stimmen häufig nicht überein, selbst wenn das Thema identisch erscheint, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, welche Einnahmenlinien zählen und welche Spannungs- und Anwendungsgrenzen angewendet werden. Unterschiede können auch daher rühren, wie Preise aktualisiert werden, welches Adoptionsniveau in Rechenzentren und Elektrofahrzeugladung angenommen wird und wie häufig Schätzungen aktualisiert werden, um neue Projektpipelines widerzuspiegeln.
Einige Schätzungen beziehen einen breiteren Bereich angrenzender Leistungselektronik- und Stromversorgungseinnahmen ein, was die Gesamtwerte erhöhen kann, selbst wenn der Einsatz von DC-Verteilung über die Endanwendungen hinweg noch ungleichmäßig ist. Bei Mordor Intelligence werden nur DC Distribution Network-Ausrüstungen und integrierte Systeme für Installationen bis zu 1.500 Vdc gezählt, und Einnahmen aus Kundendienst, Ersatz, Reparatur und Wartung werden ausgeschlossen, um Produktverkäufe nicht mit Lebenszyklusdienstleistungen zu vermischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,24 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 17,43 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und scheint eine breitere Komponentengruppe einzuschließen (wie DC-Stromquellen und verwandte Steuerkategorien), was die erfassten Einnahmen über Verteilungsnetze und -systeme hinaus verschieben kann. |
| Branchenpublikation B | 11,90 Milliarden USD (2026) | Weist eine kleinere Zahl für 2026 aus, die wahrscheinlich eine engere Zählung nach Anwendung und eine konservativere Adoptionskurve für DC-Einsätze mit höherer Spannung widerspiegelt, was den kurzfristigen Nachfragepool reduziert. |
Die Streuung über die drei Zahlen wird hauptsächlich durch das erklärt, was als im Umfang enthaltene Einnahmen gezählt wird, zuzüglich der angenommenen Adoptionsgeschwindigkeit in Rechenzentren, Schnellladestationen für Elektrofahrzeuge und industriellen Anwendungen. Durch die explizite Festlegung von Spannungsgrenzen und den Ausschluss von Serviceeinnahmen bleibt die Schätzung auf klare Nachfrageindikatoren zurückführbar und kann reproduziert und aktualisiert werden, wenn neue Ausbaudaten verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der DC-Verteilungsnetz-Markt im Jahr 2026?
Die DC-Verteilungsnetz-Marktgröße beläuft sich im Jahr 2026 auf 21,24 Milliarden USD und soll bis 2031 einen Wert von 31,40 Milliarden USD erreichen.
Welches Segment wird bis 2031 am schnellsten wachsen?
Die EV-Schnellladeinfrastruktur soll mit einer CAGR von 13,5 % wachsen und damit Rechenzentren- und Telekommunikationsbereitstellungen übertreffen.
Warum migrieren Rechenzentren auf 380-V-DC-Verteilung?
Native Gleichstromserverlasten, geringerer Kühlbedarf und ein Rückgang der Leistungsverteilungsverluste um 15–20 % machen 380-V-Architekturen für Hyperscale-Betreiber attraktiv.
Was ist die größte Hürde für die DC-Einführung in Gewerbegebäuden?
Fragmentierte Elektrovorschriften und höhere Anfangsinvestitionskosten für gleichstromgeeignete Schutzgeräte verlängern Genehmigungszeiträume und erhöhen den Kapitalbedarf.
Welche Regionen führen derzeit und welche holen auf?
Europa führt mit einem Umsatzanteil von über 40 %, während Asien-Pazifik die am schnellsten wachsende Region ist und bis 2031 eine CAGR von 9,6 % verzeichnet.
Wie unterscheiden sich DC-Leistungsschalter von Wechselstromleistungsschaltern in Kosten und Funktion?
DC-Leistungsschalter verwenden Festkörper- oder Hybridmechanismen zum Löschen von Lichtbögen ohne Stromnulldurchgänge, was die Kosten auf das Zwei- bis Dreifache von Wechselstromäquivalenten treibt, aber eine Unterbrechung unter 2 ms ermöglicht.
Seite zuletzt aktualisiert am:



