
Marktgröße und Marktanteil für gewerbliche Mikrowellenherde
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.66 Milliarden US-Dollar |
| Marktgröße (2031) | 2.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.53 % |
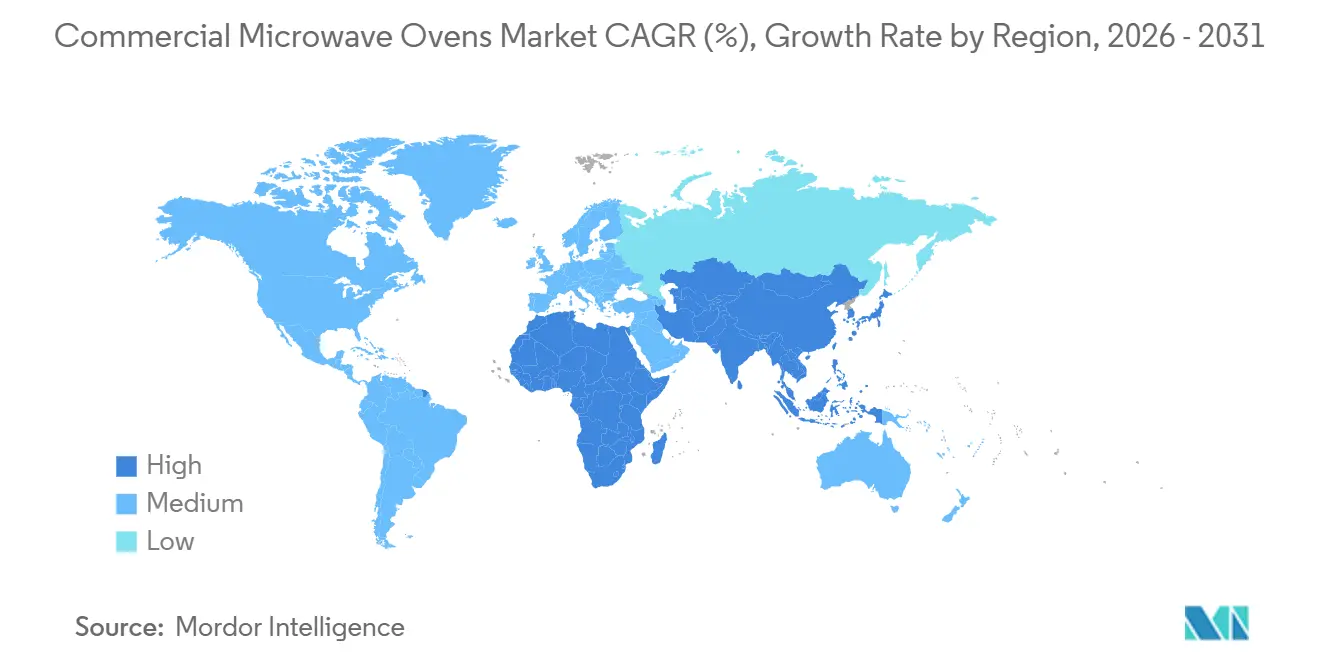
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
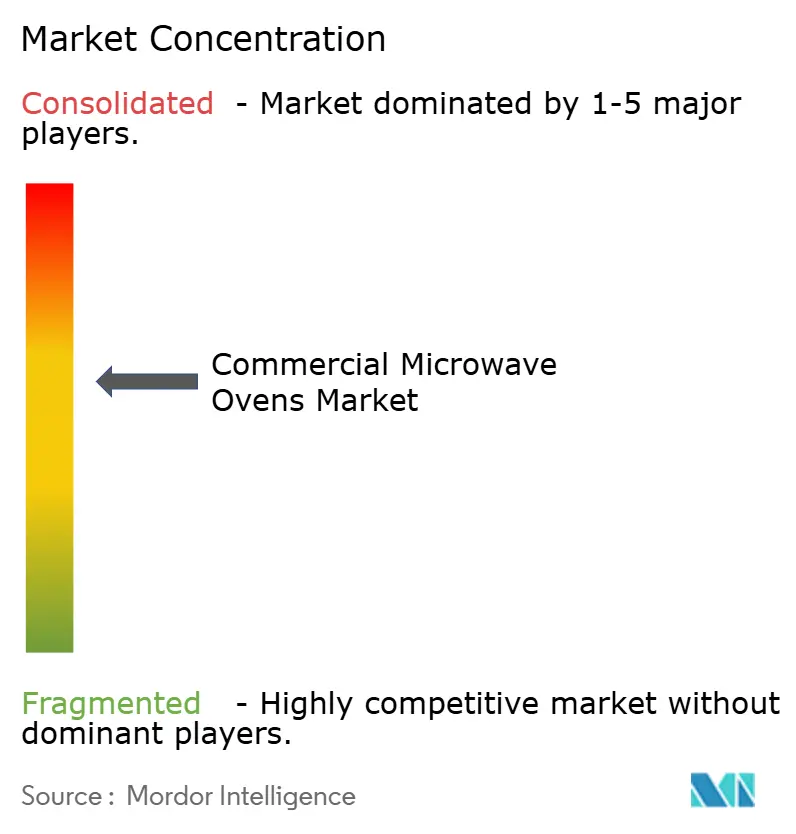
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerbliche Mikrowellenherde von Mordor Intelligence
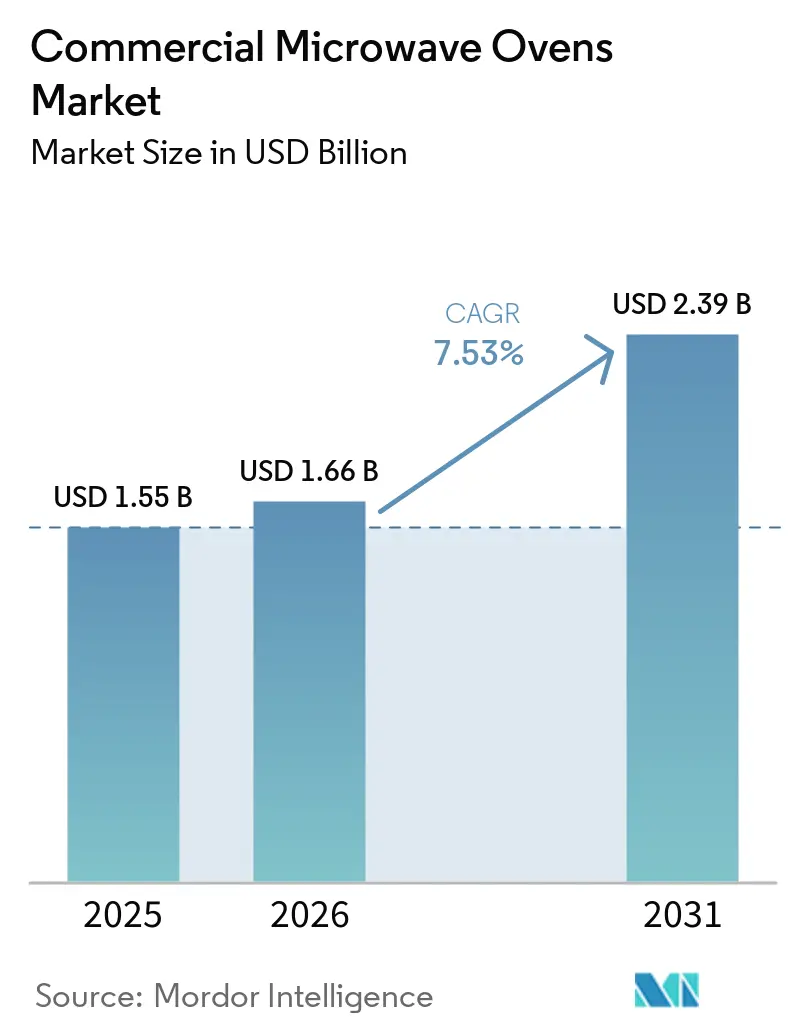
Die Marktgröße für gewerbliche Mikrowellenherde wird voraussichtlich von 1,56 Milliarden USD im Jahr 2025 auf 1,66 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 7,53 % über den Zeitraum 2026–2031 einen Wert von 2,39 Milliarden USD erreichen. Das Wachstumsprofil steht im Einklang mit Modernisierungszyklen in der Küche und einer Verlagerung hin zu programmierbaren, vernetzten Geräten, die die Einarbeitungszeit verkürzen und die Ausgabequalität bei Arbeitskräftemangel stabilisieren. Betreiber bevorzugen abzugsfreie Hochgeschwindigkeitsformate, die warme Speisen ohne Umbau der Belüftung ermöglichen und so den Durchsatz auf kleiner Fläche maximieren. Schwerbetrieb-Modelle über 2 Kilowatt haben die kurzfristigen Käufe angeführt, während Hochgeschwindigkeitskombinationen, die Mikrowelle, Konvektion und Impingement integrieren, aufgrund von Zykluszeiteinsparungen und Menüvielseitigkeit zur beobachtenden Technologie geworden sind. Schnellrestaurantketten verankern die Nachfrage weiterhin, da sie Liefer- und Abholformate skalieren, die auf konsistentes Aufwärmen und schnelle Servicegeschwindigkeit angewiesen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Wattzahl oder Leistungsabgabe hielten Hochleistungsmodelle über 2 Kilowatt im Jahr 2025 einen Anteil von 41,26 % am Markt für gewerbliche Mikrowellenherde und sollen bis 2031 jährlich um 9,37 % wachsen.
- Nach Produkttyp führten Tisch- oder freistehende Geräte mit einem Marktanteil von 49,35 % im Jahr 2025, während Hochgeschwindigkeits- oder Kombiöfen bis 2031 voraussichtlich mit einem CAGR von 11,72 % wachsen werden.
- Nach Endverbraucherbranche entfielen auf Schnellrestaurants im Jahr 2025 42,24 % des Marktanteils für gewerbliche Mikrowellenherde, und Convenience- und Lebensmittelgeschäfte sollen bis 2031 jährlich um 9,33 % wachsen.
- Nach Vertriebskanal entfiel auf B2C oder Einzelhandel im Jahr 2025 ein Anteil von 53,35 % am Markt für gewerbliche Mikrowellenherde, und B2B oder Direktvertrieb sollen bis 2031 einen CAGR von 10,24 % verzeichnen.
- Nach Geografie sicherte sich Nordamerika im Jahr 2025 einen Anteil von 36,65 % am Markt für gewerbliche Mikrowellenherde, und der asiatisch-pazifische Raum soll von 2026 bis 2031 einen CAGR von 11,32 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ~ (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnellrestaurants expandieren und Lieferküchen florieren | +2.1% | Global, mit frühen Gewinnen in Nordamerika, China, Indien | Mittelfristig (2–4 Jahre) |
| Magnetron- und Wechselrichtertechnologien werden energieeffizienter | +0.9% | Europa, US-Ballungsräume mit hohen Stromtarifen, Japan | Langfristig (≥ 4 Jahre) |
| Küchenautomatisierung steigt aufgrund von Arbeitskräftemangel nach Covid | +1.8% | Kernbereich Nordamerika, Ausweitung auf Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Programmierbare Öfen profitieren von strengeren Lebensmittelsicherheitsprüfungen | +0.7% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Abzugsfreie Hochgeschwindigkeits-Kombiöfen erfreuen sich wachsender Beliebtheit | +1.3% | Städtische Märkte weltweit, insbesondere Flächen unter 1.000 Quadratfuß | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Selbstdiagnose reduziert Ausfallzeiten | +0.6% | Frühe Anwender: Japan, Südkorea, US-Schnellrestaurantketten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnellrestaurants expandieren und Lieferküchen florieren
Die Anzahl der Schnellrestaurant-Standorte in den Vereinigten Staaten wächst weiter, unterstützt durch stetiges Wachstum von Jahr zu Jahr und einen starken wirtschaftlichen Gesamtbeitrag. Bestellmuster verlagern sich zunehmend auf den Außer-Haus-Konsum, was höhere Erwartungen an eine konsistente Aufwärmleistung und eine strenge Zeitsteuerung in Spitzenzeiten weckt. Betreiber priorisieren programmierbare Kochzyklen, die die Textur erhalten, kalte Stellen beseitigen und die Lieferzufriedenheit verbessern. Schnellkoch- und Hochgeschwindigkeitsofenformate, die die Zubereitungszeit drastisch reduzieren, ohne die Qualität zu beeinträchtigen, passen gut zu diesen betrieblichen Anforderungen und helfen, Volumenschwankungen im Zusammenhang mit digitalen Bestellungen zu bewältigen. Da der Markt für gewerbliche Mikrowellenherde die schnelle Bereitstellung in wachstumsstarken Regionen betont, sind vertikal integrierte Hersteller, die KI-fähige Systeme mit kurzen Lieferzeiten anbieten, gut positioniert, um die Expansion von Ketten zu unterstützen, insbesondere dort, wo kompakte Stellflächen und Durchsatzeffizienz entscheidend sind.
Magnetron- und Wechselrichtertechnologien werden energieeffizienter
Wechselrichterbasierte Systeme liefern einen kontinuierlichen Energiestrom anstelle des herkömmlichen Ein-Aus-Pulsens, was den Stromverbrauch reduziert und wiederholbare Ergebnisse für empfindliche Produkte unterstützt, die bei Spitzenzyklen verbrennen können. Europäische Betreiber, die mit hohen Stromtarifen konfrontiert sind, haben die Amortisationsmodellierung beschleunigt und bevorzugen Wechselrichterplattformen, die im Vergleich zu gepulsten Altdesigns auch die Lebensdauer der Komponenten verlängern. Etablierte Elektronikunternehmen, die Einnahmen aus angrenzenden hocheffizienten Komponenten generieren, leiten Mittel in die Wechselrichter-Forschung und -Entwicklung, und diese Roadmap beginnt, kommerzielle Plattformen im Einsatz zu beeinflussen. Festkörper-HF-Generatoren, die Magnetrons durch Halbleiter-Leistungsmodule ersetzen, die eine feinere Steuerung und keine Aufwärmverzögerung bieten, bleiben aufgrund höherer Kapitalkosten im Premiumsegment, stellen aber den nächsten Schritt beim Präzisionskochen dar. Da der Markt für gewerbliche Mikrowellenherde in energiesensiblen Regionen reift, orientiert sich die Technologieauswahl zunehmend an den Gesamtbetriebskosten statt am Erstpreis allein – eine Verlagerung, die durch Energieeffizienzvorschriften und Ziele für Lebenszykluseinsparungen verstärkt wird. Unternehmensfinanzberichte zeigen auch, wie Gewinnwachstum in Energie- und Halbleiterbereichen Innovationen unterstützt, die in professionelle Küchenplattformen einfließen können.
Küchenautomatisierung steigt aufgrund von Arbeitskräftemangel nach Covid
Die Vakanzquoten im Restaurantbereich in den Vereinigten Staaten lagen 2024 bei nahezu 12 % und setzten die Personalquoten 2025 weiter unter Druck, was die Automatisierung für viele Ketten auf der kurzfristigen Roadmap hielt. Ein großer Teil der Restaurants setzte 2024 Technologie ein und plant, dies 2025 fortzusetzen, mit dem Ziel, Vorbereitungsarbeiten zu vereinfachen und die Ausgabe mit einfachen Einknopf-Routinen zu standardisieren. Programmierbare Schnellkochzyklen reduzieren die Einarbeitungszeit, indem sie mehrstufige Schritte speichern, die jeder Mitarbeiter während des Ansturms ausführen kann und dabei eine konsistente Qualität aufrechterhalten. Der Kundenbereich profitiert, wenn repetitive Aufgaben im Küchenbereich auf automatisierte Routinen verlagert werden, was hilft, die Servicegeschwindigkeit in Spitzenzeiten aufrechtzuerhalten. Adoptionsmuster deuten darauf hin, dass der Markt für gewerbliche Mikrowellenherde weiterhin Funktionen wie Cloud-Rezepte und vernetzte Servicediagnosen integrieren wird, die die Supportlast senken und die Betriebszeit in stark frequentierten Betrieben stabilisieren. Branchenkommunikationen heben auch Robotikpiloten und andere Automatisierungsprojekte hervor, die vernetzte Öfen ergänzen und helfen, Personalengpässe zu schließen, ohne Sicherheit oder Durchsatz zu beeinträchtigen.
Programmierbare Öfen profitieren von strengeren Lebensmittelsicherheitsprüfungen
Prüfer legen in größeren Betrieben und in der institutionellen Gemeinschaftsverpflegung zunehmend Wert auf digital überprüfbare Kochaufzeichnungen, was die integrierte HACCP-Datenprotokollierung zu einer praktischen Anforderung macht. Programmierbare gewerbliche Mikrowellenherde liefern markierte Zeit-Temperatur-Profile, die den Bedarf an Papierprotokollen beseitigen, und Cloud-Dashboards zeigen Echtzeit-Status und -Verlauf über Flotten hinweg. Multimode-Plattformen, die Mikrowelle mit Dampf und Heißluft kombinieren, unterstützen vielfältige Menüs und erfassen dabei vollständige Kochzyklusaufzeichnungen, die prüferfreundlich sind. Die politische Agenda umfasst auch Maßnahmen zur Lebensmittelkennzeichnung und Ernährung mit Veröffentlichungszielen für 2026, was das Thema Compliance für große Mehrstandortbetreiber und ihre Gerätepartner auf der Tagesordnung hält. Da sich der Markt für gewerbliche Mikrowellenherde an datengesteuerten Prüfungen ausrichtet, bieten vernetzte Plattformen, die Compliance automatisch machen, eine klare Rendite, indem sie Risiken senken und manuelle Nachverfolgungsaufgaben reduzieren[1]. Konnektivitätspakete von Kategorieführern, die Energieberichte und Fernüberwachung umfassen, sind in vielen Installationen bereits Standard und entwickeln sich mit neuen Anforderungen an Cybersicherheit und Datenaustausch in verschiedenen Regionen weiter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ~ (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für Rohstoffe, einschließlich Stahl und Halbleiter | -1.1% | Globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch Schnellkoch-Konvektionsöfen | -0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Erhöhte Cybersicherheitsbedenken im Zusammenhang mit IoT-vernetzten Modellen | -0.4% | Unternehmenssegmente in Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Unsichere Vorschriften zu HF-Emissionen in Schwellenmärkten | -0.3% | Naher Osten, Afrika, ausgewählte südostasiatische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Rohstoffe, einschließlich Stahl und Halbleiter
Inputkostensteigerungen bei Stahl und elektronischen Komponenten beeinflussen Preisangebote und Lieferpläne, was geplante Käufe in preissensiblen Segmenten verzögern kann. Hersteller haben die Exposition teilweise durch Großeinkäufe, Multi-Sourcing-Strategien und Designstandardisierung zur Verbesserung der Komponentenauswechselbarkeit gemindert. Einige Ketten reagieren, indem sie Ersatzzyklen verlängern oder Renovierungen priorisieren, was den Auftragsfluss in Richtung Serviceverträge und Ersatzteile umlenkt. Die Preistransparenz verbessert sich im Rahmen direkter Unternehmensvereinbarungen, aber kleine unabhängige Käufer sind weiterhin mit Listenpreisänderungen und Liefervariabilität konfrontiert. Der Markt für gewerbliche Mikrowellenherde gleicht diese Gegenwinds aus, indem er Energieeinsparungen, Betriebszeitgarantien und Leistungsmerkmale betont, die die Amortisation bei eingeschränkten Kapitalbudgets rechtfertigen, wobei Konnektivitätsfunktionen und Fernüberwachung als zusätzliche Kostenvermeidungshebel in Servicevereinbarungen dargestellt werden. Einkaufsrichtlinien großer Ketten berücksichtigen nun auch Lieferantenlieferzeiten und Teileverfügbarkeit gleichwertig mit Hauptmerkmalen, um das Störungsrisiko in Spitzenzeiten zu reduzieren.
Zunehmender Wettbewerb durch Schnellkoch-Konvektionsöfen
Schnellkoch-Konvektionsplattformen, die auf Hochgeschwindigkeitsluft und intelligente Luftstromsteuerung setzen, konkurrieren auf ähnlichen Geschwindigkeitsniveaus, was die Akzeptanz bei Betreibern verlangsamen kann, die den Mikrowelleneinsatz in Kundenbereichen minimieren möchten. Diese Systeme fördern Bräunungs- und Knuspereigenschaften und haben in Bäckereien und Cafés, wo Textur ein zentrales Merkmal ist, Loyalität aufgebaut. Die Wettbewerbspositionierung hängt daher von Zyklusflexibilität, Stellfläche und elektrischer Last ab, wobei Multimode-Designs mit Mikrowellenanteil oft reine Konvektionslösungen übertreffen, wenn Geschwindigkeit die primäre Einschränkung ist. Produkttrainer und Küchenteams gestalten Pilottests so, dass sie den Zyklusoutput im direkten Vergleich zeigen, was Kopf-an-Kopf-Bewertungen in Kettenspezifikationen unterstützt. Da der Markt für gewerbliche Mikrowellenherde zunehmend Hochgeschwindigkeits-Hybriddesigns aufweist, entwickelt sich die Überschneidung mit Schnellkoch-Konvektion zu einem Funktionswettbewerb, bei dem integrierte Mikrowelleneingaben die Ergebnisse bestimmen, wenn Sekunden bei Warteschlangenzeitmetriken zählen[2]. Laufende Energieeffizienzarbeit und Cloud-Rezeptverwaltung schaffen Differenzierung bei Betriebskosten und Standardisierung, was in Mehrstandortbetrieben wichtig ist, die auf zentralisierte Updates angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wattzahl/Leistungsabgabe:
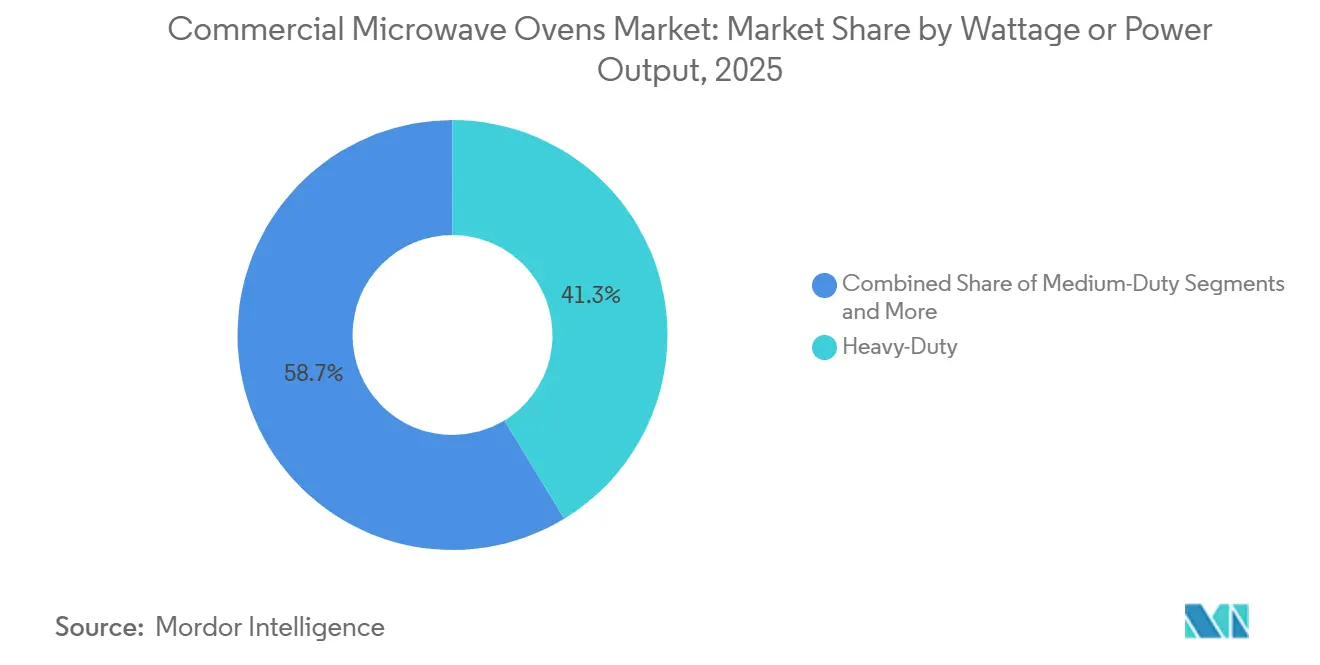
Schwerbetrieb-Dominanz spiegelt Volumenanforderungen widerGewerbliche Schwerbetrieb-Mikrowellenherde über 2,0 Kilowatt hielten im Jahr 2025 einen Marktanteil von 41,26 %, was den Bedarf von Hochdurchsatz-Standorten widerspiegelt, die in Spitzenzeiten Geschwindigkeit und Konsistenz erfordern. Das Segment wird bis 2031 voraussichtlich jährlich um 9,37 % wachsen, unterstützt durch Drive-Through-Formate, die Wartezeiten unter zwei Minuten einhalten müssen und dabei ein breiteres Menü bedienen. Mittelbetrieb-Modelle im Bereich von 1,2 bis 2,0 Kilowatt passen zu mittelgroßen Kantinen und Büros, wo Spitzenlasten vorhersehbar sind und Budgets auf langlebige Einstiegs-Gewerbedesigns abzielen. Leichtbetrieb-Öfen unter 1,2 Kilowatt bedienen kompakte Betriebe, die kleine Stellflächen und einfache Zyklen gegenüber dem gleichzeitigen Aufwärmen mehrerer Artikel priorisieren. Da sich der Markt für gewerbliche Mikrowellenherde an höhere Außer-Haus-Verkäufe anpasst, werden Leistungsstufen zunehmend entsprechend den erwarteten Bestellspitzenprofilen statt nach veralteten Küchenarchetypen spezifiziert.
Technische Roadmaps betonen weiterhin Leistungsdichte und Gleichmäßigkeit, wobei Doppelmagnetron-Designs Geschwindigkeit und Hohlraumabdeckung ausbalancieren, um kalte Stellen bei Schwerbetrieb-Leistungsniveaus zu reduzieren. Produkteinführungen, die schnelleres Aufwärmen und gleichmäßigeren Luftstrom vorantreiben, zeigen, wie die Kategorie in das Hochgeschwindigkeits-Hybridgelände mit besserer Bräunung vordringt und dabei die Mikrowellengeschwindigkeit beibehält. Ein bemerkenswerter Fokus liegt auf Stapelbarkeit und vertikaler Freigabe, was beeinflusst, wie viele Einheiten auf einer Linie passen, ohne Lufteinlassprobleme zu verursachen. Plattformhaltbarkeit und Kühldesign bleiben ebenfalls zentral, da höhere Leistungszyklen thermische Lasten erzeugen, die die Lebensdauer der Komponenten über lange Öffnungszeiten hinweg beeinflussen. Diese Verbesserungen helfen dem Markt für gewerbliche Mikrowellenherde, die Schwerbetrieb-Führung im großen Maßstab aufrechtzuerhalten und die Konsistenz in Kettenküchenumgebungen zu bewahren, wo die Stabilität in Spitzenzeiten am wichtigsten ist.


Nach Produkttyp:
Flexibilität treibt Tischgeräte-Führung, Innovation befeuert HochgeschwindigkeitsaufstiegTisch- und Standgeräte erfassten im Jahr 2025 49,35 % der Marktgröße aufgrund der Plug-and-Play-Installation und der Kompatibilität mit bestehenden Layouts, denen eingebaute Ausschnitte fehlen. Hochgeschwindigkeits- oder Kombinationsöfen, die Mikrowelle, Konvektion und Impingement integrieren, werden bis 2031 voraussichtlich mit einem CAGR von 11,72 % expandieren, was die steigende Nachfrage nach kürzeren Zyklen und vielseitigen Menüs ohne Abzugsumbauten widerspiegelt. Einbauformate behalten ihren Platz in Vollserviceküchen mit geplanten Renovierungen, aber Entscheidungszyklen und Installationskomplexität verlangsamen Marktanteilsgewinne im Vergleich zum Tischgerätewachstum. Die Produktentwicklung zeigt größere Hohlräume in kompakten Rahmen, sodass Standardteller und halbgroße Pfannen passen, was die Nutzung pro Quadratfuß verbessert. Diese Vielfalt hält den Markt für gewerbliche Mikrowellenherde reaktionsfähig gegenüber den Layoutrealitäten von Schnellrestaurants, Convenience-Stores und kleinformatigen Einzelhandelsgeschäften.
Innovationen in der Tischgerätekategorie konzentrieren sich auf stapelbare Designs mit kleinen Stellflächen, die dennoch hohe Luftstromgeschwindigkeiten und Multimode-Flexibilität bieten. Konnektivität und Cloud-Rezeptverwaltung werden zu Standardanforderungen bei Mehrstandortbereitstellungen, was die Umschulungszeit reduziert und die Ergebnisse über Schichten hinweg stabilisiert. Hochgeschwindigkeitsbereiche verbessern weiterhin das Verhältnis von Hohlraum zu Stellfläche und Zyklussteuerungen, um Geschwindigkeitsziele für Pizzen, Sandwiches und Backwaren zu erreichen. Herstellerkommunikationen heben 80 % schnellere Zyklen im Vergleich zu herkömmlichen Methoden hervor, was die Spitzenbereitschaft unterstützt und die Obergrenze für Menüinnovationen an platzbeschränkten Standorten erhöht. Diese Design- und Softwarefortschritte erhalten den Schwung des Marktes für gewerbliche Mikrowellenherde bei Tisch- und Hybridmodellen, die Geschwindigkeit, Qualität und Stellfläche in städtischen Betrieben ausbalancieren.
Nach Endverbraucherbranche:
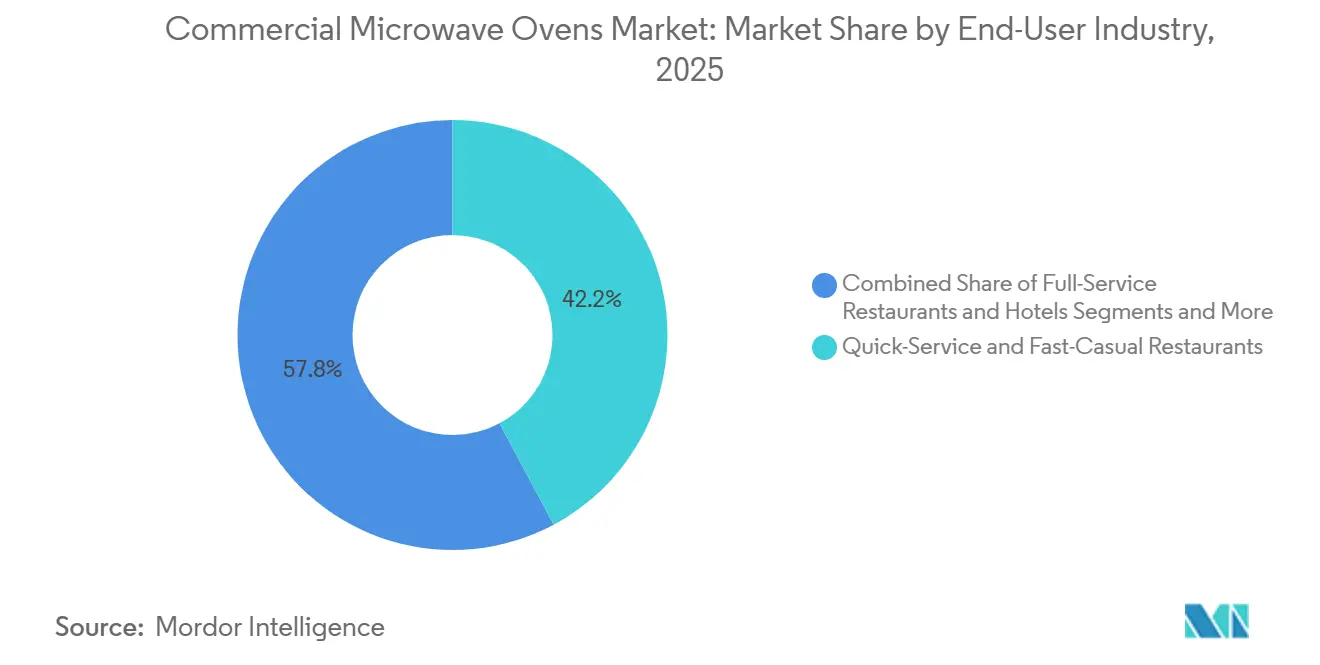
Schnellrestaurants führen den Marktanteil an, Convenience-Stores holen aufSchnell- und Fast-Casual-Restaurants entfielen im Jahr 2025 auf einen Marktanteil von 42,24 % des Endverbraucherumsatzes, unterstützt durch Standortwachstum und erweiterte Menüs, die präzises Aufwärmen unter Zeitdruck erfordern. Convenience- und Lebensmittelgeschäfte werden bis 2031 voraussichtlich jährlich um 9,33 % wachsen, da sich Heiß-Mitnahme-Programme ausbreiten und helfen, ungenutzten Raum in Frühstücks- und Mittagszeiten zu monetarisieren. Vollservicerestaurants und Hotels tragen eine stetige Ersatznachfrage bei und fügen weiterhin Konnektivitätsfunktionen hinzu, um Steuerung und Aufzeichnung zu zentralisieren. Institutionelle Betriebe wie Krankenhäuser, Schulen und Flughäfen setzen auf HACCP-fähige Öfen und Flotten-Dashboards, die Prüfungen und Richtlinienkonformität unterstützen. Der Markt für gewerbliche Mikrowellenherde konsolidiert sich weiterhin um Anwendungsfälle, die schnelle Zyklen mit wiederholbarer Qualität und dokumentierten Kochprofilen verbinden.
Außer-Haus-Verkäufe repräsentieren nun einen größeren Umsatzanteil. Küchenplaner reagieren mit Liniendesigns, die die Last auf mehrere Mikrowellen- oder Hochgeschwindigkeitshohlräume verteilen, um Spitzen ohne Warteschlangenverluste zu bewältigen. Verpackungs- und Zykluskoordination spielen ebenfalls eine Rolle, da Temperaturerhalt und Textur Wiederholungsbestellungen und eine breitere Menüakzeptanz fördern. Diese Faktoren halten die Aufwärmleistung zentral für die Geräteauswahl und erhöhen die Prämie für programmierbare Zyklen, die Geschmack und Struktur über verschiedene Artikel hinweg erhalten. Der Markt für gewerbliche Mikrowellenherde ist daher eng damit verbunden, wie Ketten digitale Produktionsabläufe standardisieren und vernetzte Öfen in breitere Automatisierungsstapel integrieren.
Nach Vertriebskanal:
Einzelhandelsbreite trifft auf DirekteffizienzB2C- oder Einzelhandelsrouten, einschließlich Mehrmarkengeschäfte, exklusive Markenoutlets, Online-Plattformen und andere Verkaufspunkte, hielten im Jahr 2025 53,35 % der Vertriebsmarktgröße aufgrund breiter geografischer Abdeckung und Zubehör-Cross-Selling. B2B oder Direktherstellerverkäufe werden bis 2031 voraussichtlich einen CAGR von 10,24 % verzeichnen, da große Ketten Mengenverträge aushandeln, die Schulungen und dedizierte Support-Servicelevel umfassen. Mehrmarkengeschäfte unterstützen Direktvergleiche für unabhängige Käufer, während Markenshowrooms immersive Demonstrationen nutzen, die Entscheidungszyklen verkürzen. Online-Verkäufe wachsen weiterhin für Kleinbetragsartikel und Nachfüllprodukte, obwohl hochpreisige Öfen weiterhin von Live-Beratungen für Installationsplanung und Finanzierungskonditionen profitieren. Da mehr Unternehmensvereinbarungen Konnektivität, Rezeptverwaltung und Servicepakete einbetten, übernehmen direkte Kanäle im Markt für gewerbliche Mikrowellenherde eine größere Rolle bei Kettenstandardisierungsprogrammen.
Die Leistung des Direktkanals spiegelt auch Herstellerinnovationszentren wider, die Spezifizierer in kontrollierte Testküchen bringen, um Menüartikel zu erproben und Zeitdaten zu sammeln. Die Plattformintegration mit Cloud-Dashboards und Serviceportalen kann in diesen Umgebungen demonstriert werden, was das Vertrauen bei zentralen Küchenteams und Franchisenetzwerken stärkt. Der Einzelhandel spielt weiterhin eine entscheidende Rolle für unabhängige Betreiber, die sofortige Ersatzgeräte oder Einstiegsoptionen mit grundlegender Programmierbarkeit benötigen. Die digitale Entdeckung über Online-Kataloge und Konfiguratoren speist sowohl direkte als auch Einzelhandelswege und schafft einen besser informierten Käufer vor der abschließenden Beratung. Dieser gemischte Ansatz ermöglicht es dem Markt für gewerbliche Mikrowellenherde, sowohl Unternehmens- als auch unabhängige Kunden zu bedienen, ohne die Vorteile zu untergraben, die mit Standardisierung und vertraglich vereinbartem Support einhergehen.
Geografische Analyse
Markt für gewerbliche Mikrowellenherde in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 36,65 %, da eine große installierte Basis und Herausforderungen am Arbeitsmarkt die Nachfrage nach programmierbaren Herden aufrechterhalten haben, die eine gleichbleibende Ausgabequalität mit weniger Fachkräften gewährleisten. Die Leerstandsquoten in der Region lagen während des gesamten Jahres 2024 und bis ins Jahr 2025 bei rund 12 %, was mit Plänen zur Investition in Automatisierung und vernetzte Geräte übereinstimmte, die die Einarbeitungszeit verkürzen und die Konsistenz verbessern. Städtische Betriebe profitieren von abluftfreien Hochgeschwindigkeitsdesigns, die Abzugskosten eliminieren und heiße Speiseangebote in Flächen unter 93 Quadratmetern ermöglichen, insbesondere in dicht besiedelten Einzelhandelskorridoren. Kanadische Ketten setzen weiterhin auf IoT-fähige Geräte, um die Verwaltung mehrerer Standorte mit Cloud-Rezepten und Service-Dashboards zu optimieren. Die grenzüberschreitende Lieferkettenkoordination im Rahmen des USMCA unterstützt den Komponentenfluss, während Zolldiskussionen seit Anfang 2025 die Diversifizierung der Lieferanten stärker in den Fokus gerückt haben, um das Risiko bei komplexen Baugruppen zu steuern.
Markt für gewerbliche Mikrowellenherde im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,32 % wachsen, angetrieben durch eine zunehmende Durchdringung von Restaurantketten und Investitionen in kompakte automatisierte Geräte für Filialen im Kleinformat. Chinas Wachstum im Bereich der Schnellverpflegungsformate und die Fähigkeit regionaler Hersteller, Lieferzeiten zu verkürzen, unterstützen schnellere Rollouts in Städten der zweiten Reihe und darüber hinaus. Indiens Expansion im Bereich der Schnellrestaurants bis 2026 steigert die Nachfrage nach robusten Tisch- und Hochgeschwindigkeitsherden, die unter instabilen Stromnetzen funktionieren, und Franchise-Netzwerke schreiben Cloud-Rezeptanforderungen in ihre Spezifikationen, um Speisekarten standortübergreifend zu koordinieren. Japan und Südkorea führen weiterhin bei vernetzter Diagnose und Fernrezeptverwaltung, was Supportzyklen verkürzt und eine standortübergreifende Optimierung praktikabler macht. Der Markt für gewerbliche Mikrowellenherde profitiert von vertikal integrierten Produktionsstandorten, die KI-fähige Geräte mit kurzen Lieferzeiten in die Filialversorgungsketten Südostasiens liefern können.
Markt für gewerbliche Mikrowellenherde in EMEA und Südamerika
Die Marktgröße in Europa wird durch Ökodesign-Maßnahmen und Energieprioritäten geprägt, die Betreiber zu effizienten Inverter-Plattformen und vernetzter Überwachung für Geräteflotten bewegen. Die Ökodesign-Agenda der Europäischen Union für Kleingeräte umfasst strengere Anforderungen an die Leistungsaufnahme im Standby-Betrieb im Jahr 2026, was mit den Bemühungen der Betreiber übereinstimmt, Stromkosten bei höheren Einzelhandelspreisen in mehreren Mitgliedstaaten zu senken. Lebenszyklusemissionen und Gesamtbetriebskosten fließen in Bewertungen ein, und Zertifizierungen wie Energy Star sowie die Energy Technology List des Vereinigten Königreichs bleiben nützliche Orientierungspunkte bei der Produktauswahl. Netzwerkfähige Kombi- und Hochgeschwindigkeitsplattformen mit veröffentlichter Konformität zur EU-Funkanlagenrichtlinie tragen dazu bei, den Beschaffungsaufwand für Unternehmenskunden mit strengen Cybersicherheitsanforderungen zu reduzieren. Außerhalb Europas konzentriert sich die südamerikanische Nachfrage in Brasilien, Argentinien, Chile und Peru auf die Modernisierung veralteter Geräte in der städtischen Gastronomie, während der Nahe Osten und Afrika weiterhin vom Wachstum im Gastgewerbe in den Ländern des Golfkooperationsrats profitieren, wo Premium-Hotels und Reisedestinationen internationale Standards vorschreiben. Der Markt für gewerbliche Mikrowellenherde in diesen Regionen legt den Schwerpunkt auf Langlebigkeit, Reparierbarkeit und Konformitätsdokumentation, um multinationalen Käufern zu dienen und in lokale Serviceökosysteme eingebunden zu werden.

Regulatorisches Umfeld
Die regulatorischen Anforderungen für gewerbliche Mikrowellenherde basieren auf der Einhaltung von Strahlenschutz- und Elektrosicherheitsvorschriften. In den Vereinigten Staaten müssen Produkte den FDA-Leistungsstandards für Mikrowellen- und HF-emittierende Geräte gemäß 21 CFR 1030.10 entsprechen, einschließlich HF-Leckagegrenzwerten und erforderlichen Sicherheitsverriegelungen. Produktsicherheit und Konformitätsprüfungen orientieren sich zudem an wichtigen Normen wie UL 923 in den Vereinigten Staaten und IEC 60335-2-90:2024 international für gewerbliche Mikrowellenherde, was beeinflusst, wie OEMs Designs validieren und die Konformität für Verkäufe in mehreren Ländern dokumentieren.
Energiebezogene Anforderungen variieren je nach Rechtsordnung und beeinflussen, wie vernetzte und schnelle Modelle für große Flotten geplant werden. In Kanada hat Natural Resources Canada (NRCan) die Standby-Leistungsgrenzwerte für reine Mikrowellenherde verschärft, wobei für nach dem 22. Juni 2026 hergestellte Geräte 0,6 W gelten. In den Vereinigten Staaten veröffentlichte das Department of Energy am 16. Mai 2025 einen Regelungsvorschlag zur Aufhebung der Energieeinsparstandards für Mikrowellenherde, was die Unsicherheit hinsichtlich der föderalen Energieprüf- und Konformitätswege erhöht, auch wenn Betreiber bei der Beschaffung weiterhin Total Cost of Ownership und Effizienzmerkmale priorisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der globalen Beschaffung von Edelstahl sowie elektrischen und elektronischen Komponenten, einschließlich Magnetrons oder aufkommender Festkörper-HF-Module, Wechselrichtern, Netzteilen, Steuerungen, Hohlleitern, Garräumen sowie Tür- und Verriegelungsbaugruppen. Es folgt die OEM-Entwicklung, gemeinsam mit Zertifizierung und Prüfung gegen geltende Sicherheits- und Emissionsanforderungen, dann die Endmontage. Markeninhaber und OEMs wie ACP, Inc. (Ali Group) und Electrolux Professional stützen sich auf verteilte Fertigungs- und Servicenetze, und Produkte werden über Hauptdistributoren, regionale Händler und direkte Unternehmensprogramme geleitet, die Installationsanleitungen, Schulungen und Serviceverträge bündeln, insbesondere für schnelle und Kombigeräte, die in Mehrstandort-Ketten eingesetzt werden.
Logistik- und Handelsbedingungen beeinflussen zunehmend die Lieferkosten und Lieferzeiten, insbesondere für global bezogene Steuerungen und Edelstahl-Baugruppen. Fracht- und Transitvolatilität im Zusammenhang mit wichtigen Engpässen wurde als operative Variable für den Export von Küchengeräten genannt, und Gebührenänderungen wie eine 18%ige Erhöhung der Suezkanal-Transitgebühr ab dem 15. Juli 2026 verdeutlichen, warum Importeure und OEMs Beschaffung, Lagerpuffer und regionale Montageoptionen überdenken. Nachgelagert beeinflussen Serviceorganisationen und Teilevertrieb, einschließlich Magnetrons und Wechselrichtern, Türbaugruppen, Platinen und Filtern, die Betriebszeit und die Gesamtbetriebskosten, wodurch Teileverfügbarkeit und Techniker-Abdeckung entscheidend sind, um Ausschreibungen von Ketten zu gewinnen.
Wettbewerbslandschaft
Der Markt für gewerbliche Mikrowellenherde ist mäßig konzentriert, wobei die fünf größten Unternehmen etwa die Hälfte des globalen Anteils kontrollieren und Möglichkeiten für Spezialisten bieten, die sich auf bestimmte Technologien oder Endverwendungsbedürfnisse konzentrieren. Panasonic, Midea Group mit Galanz, Sharp, das Portfolio der Ali Group einschließlich Merrychef und Amana Commercial sowie Whirlpool bilden die globalen Kernakteure, unterstützt durch Skalierungsproduktion und starke Markenbekanntheit. Samsung und LG erweitern ihre Expertise bei vernetzten Haushaltsgeräten auf professionelle Küchen, indem sie Kameras, KI-basierte Kochlogik und WLAN-Konnektivität für kettenweite Rezeptkonsistenz integrieren. The Middleby Corporation entwickelt seine TurboChef- und Merrychef-Hochgeschwindigkeitsofenlinien weiter innerhalb eines breiteren gewerblichen Gastronomieökosystems, das auf Geschwindigkeit, Betriebszeit und Systemintegration ausgerichtet ist. Multimode-Wettbewerber wie Rational stärken die Nachfrage nach Öfen, die Mikrowelle, Dampf und Heißluft kombinieren, und sprechen Betreiber an, die Multifunktionalität auf kompakter Fläche suchen.
Strategische Initiativen im gesamten Sektor betonen vertikale Integration, vernetzte Serviceplattformen und schnellere Expansion in asiatisch-pazifischen Märkten. Middleby kündigte Pläne an, sein Lebensmittelverarbeitungssegment bis 2026 in ein eigenständiges börsennotiertes Unternehmen auszugliedern, damit seine gewerbliche Gastronomiedivision Akquisitionen mit einer fokussierteren Kapitalstruktur verfolgen kann. Die gewerbliche Gastronomieplattform des Unternehmens erzielte 2024 einen Umsatz von 2,38 Milliarden USD mit bereinigten EBITDA-Margen über 27 %, was eine starke Leistung bei Hochgeschwindigkeitsöfen und vernetzten Diensten widerspiegelt. Panasonic hob seine finanzielle Widerstandsfähigkeit im Jahr 2025 hervor und erweiterte gleichzeitig Partnerschaften rund um KI-fähige Kochassistenten, die helfen, die Ausgabe über Restaurantketten hinweg zu standardisieren. Samsung führte auch KI-gesteuerte Kamerasysteme ein, die Lebensmittel automatisch erkennen und Einstellungen optimieren, was Schulungsanforderungen reduziert und Küchenabläufe vereinfacht.
Produktionsmaßstab und Komponentenzugang werden zunehmend genutzt, um Lieferzeiten zu verkürzen und Lieferketten zu stabilisieren. Midea investierte im ersten Halbjahr 2025 8,8 Milliarden RMB (1,21 Milliarden USD) in Forschung und Entwicklung und erreichte über drei Jahre 43 Milliarden RMB (5,89 Milliarden USD), während die Überseeproduktion ausgebaut wurde, um die regionale Reaktionsfähigkeit zu verbessern und das Logistikrisiko zu reduzieren[3]. Whirlpool verpflichtete sich 2025 zu 300 Millionen USD für US-amerikanische Einrichtungen, um Automatisierung, Energieeffizienz und die inländische Produktion vernetzter Haushaltsgeräte zu verbessern[4]. Alto-Shaam präsentierte neue Schulernährungsöfen und markierte ein Jubiläum mit Energy-Star-zertifizierten Kombimodellen, die für institutionelle Zuverlässigkeit und Effizienz konzipiert sind. Branchenweit stärken Anbieter die Cybersicherheitsdokumentation, um sich entwickelnden EU-Anforderungen gerecht zu werden, während Festkörper-HF-Technologie ein Premium-, aber vielversprechender Weg zu präziserer Energiesteuerung in zukünftigen vernetzten Plattformen bleibt.
Branchenführer im Markt für gewerbliche Mikrowellenherde
-
Panasonic Corporation
-
Midea Group (Galanz)
-
Sharp Corporation
-
Ali Group (Amana / Menumaster)
-
Whirlpool Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gewerbliche Mikrowellenherde
- Panasonic Corporation
- Midea Group (Galanz)
- Sharp Corporation
- Ali Group (Amana, Menumaster)
- Whirlpool Corporation
- Samsung Electronics
- LG Electronics
- AB Electrolux
- Middleby Corporation
- Alto-Shaam
- Duke Manufacturing
- Hatco Corporation
- Welbilt (Merrychef)
- TurboChef Technologies
- ACP Inc.
- Vollrath Company
- Winia Electronics
- BSH Hausgeräte (Bosch)
- Toshiba Corporation
- Rational AG

Marktchancen und Zukunftsaussichten
Konnektivität und Automatisierung schaffen eine klarere Chance für gewerbliche Mikrowellenherde, die sich in umfassendere Küchendatenökosysteme einfügen, statt als eigenständige Geräte zu funktionieren. Standards und Protokolle wie das NAFEM Data Protocol und OPC UA (OPC-30200) bieten nicht-proprietäre Wege zur Integration von Geräten in Software und unterstützen Anwendungsfälle, die bereits in Mehrstandort-Betrieben sichtbar sind, darunter Cloud-Rezeptverwaltung, digitale Kochprotokolle und Fernwartungsdiagnosen. NSF/ANSI 4-2025 (veröffentlicht von NSF International im Januar 2026) verstärkt zudem die Beschaffungsschwerpunkte auf dokumentierte Hygiene- und Leistungsanforderungen für gewerbliche Koch- und Regenerierungsgeräte im Einklang mit dem Marktwandel hin zu programmierbaren und auditfreundlichen Arbeitsabläufen.
Energiekontrolle und Präzisionserwärmung sind ein weiterer Chancenbereich, da Betreiber den Leerlaufverbrauch genauer prüfen und angesichts von Arbeitskräftemangel wiederholbare Ergebnisse anstreben. Wechselrichterbasierte Plattformen gewinnen im gewerblichen Bereich an Bedeutung, da sie Leistungsmodulation und gleichmäßigere Ergebnisse unterstützen, und Produktmaßnahmen von Panasonic Professional Kitchen im Jahr 2026 zeigen aktive Investitionen der Anbieter in diese Richtung, einschließlich neuer, im Jahresverlauf eingeführter Schwerlast-Wechselrichtermodelle. Regional stärken die verschärften Standby-Leistungsanforderungen in Kanada ab Juni 2026 das Geschäftsargument für Niedrig-Leerlauf-Steuerungen und effiziente Leistungselektronik. Gleichzeitig unterstützt der anhaltende Aufstieg lüfterloser, kompakter Hochgeschwindigkeitsformate Einsätze in kleinflächigen Stadtgeschäften, die heiße Menüs ohne Belüftungsnachrüstungen benötigen.
Recent Industry Developments in Markt für gewerbliche Mikrowellenherde
- April 2026: EnWave Corporation unterzeichnete eine exklusive, lizenzgebührenpflichtige gewerbliche Lizenzvereinbarung mit The Dry Hub in Ägypten und verknüpfte diese mit dem Erwerb einer 10-kW-Radiant-Energy-Vacuum-(REV)-Trocknungsmaschine für den gewerblichen Betrieb. Der Deal erweitert die industrielle, mikrowellengestützte Verarbeitungskapazität durch ein Lizenzmodell und zeigt, wie Mikrowellenenergieplattformen über traditionelle Foodservice-Öfen hinaus kommerzialisiert werden.
- Dezember 2025: Sharp Electronics of Canada erweiterte seinen Vorstoß im Bereich gewerblicher Mikrowellenherde in Kanada, indem The Riccio Group (Oakville, Ontario) als autorisierter Distributor benannt wurde, was die breitere Verfügbarkeit von Mittel- und Schwerlast-TwinTouch-Geräten unterstützt. Die Stärkung der regionalen Distribution verbessert Zugang, Servicereichweite und Unterstützung bei Spezifikationen für Foodservice-Käufer, die Geräte standortübergreifend standardisieren.
- Februar 2024: Panasonic setzte eine Auffrischung seiner professionellen Mikrowellenpalette in wichtigen Foodservice-Kanälen um, mit Schwerpunkt auf wechselrichterbasierter Steuerung und verbesserter Programmierbarkeit für wiederholbare Ergebnisse. Die Produktaktualisierungen verstärkten den Trend zu Präzisionserwärmung und vereinfachtem Betrieb, im Einklang mit den Anforderungen von Ketten an standardisierte Prozesse und verkürzte Schulungszeiten.


Markt für gewerbliche Mikrowellenherde Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Markt für gewerbliche Mikrowellenherde als Erlöse aus neuen Mikrowellenherden, die für professionelle Küchen hergestellt und vermarktet werden, wobei Leistungs-Betriebszyklus und Sicherheitszertifizierungen für den Einsatz in der Gastronomie in Restaurants, Hotels, Institutionen und dem Convenience-Einzelhandel geeignet sind.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Haushaltsmikrowellen für den Heimgebrauch aus, ebenso wie Nachmarkt-Serviceleistungen, Ersatzteile und Wiederverkaufswerte von Gebrauchtgeräten.
Segmentierungsübersicht
- Nach Wattzahl / Leistungsabgabe
- Leichtbetrieb (weniger als 1,2 kW)
- Mittelbetrieb (1,2–2,0 kW)
- Schwerbetrieb (mehr als 2,0 kW)
- Nach Produkttyp
- Tischgerät / Standgerät
- Einbaugerät / Überherdgerät
- Hochgeschwindigkeitsgerät / Kombinationsgerät
- Nach Endverbraucherbranche
- Schnell- und Fast-Casual-Restaurants
- Vollservicerestaurants und Hotels
- Convenience- und Lebensmittelgeschäfte
- Institutionelle Gemeinschaftsverpflegung (Krankenhäuser, Schulen, Flughäfen)
- Nach Vertriebskanal
- B2C/Einzelhandel
- Mehrmarkengeschäfte
- Exklusive Markenoutlets
- Online
- Sonstige Vertriebskanäle
- B2B/Direktvertrieb vom Hersteller
- B2C/Einzelhandel
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriger asiatisch-pazifischer Raum
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Identifizierung des tatsächlichen Nachfragepools für gewerbliche Küchen und der anschließenden Erfassung, welche Geräte in diesen Betrieben im Laufe der Zeit installiert und ersetzt werden. Wir nutzen öffentliche Quellen wie das US Census Bureau (Zählungen von Gastronomie- und Beherbergungsbetrieben), Eurostat-Unternehmensstatistiken, UN Comtrade-Handelsströme für Mikrowellenherde und Teile sowie Daten der Internationalen Energieagentur (IEA) zum Stromverbrauch als Kontext, was hilft, Adoptionsmuster nach Region zu plausibilisieren.
Um das Modell in der betrieblichen Realität zu verankern, prüfen wir auch Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktkonformitätshinweise und seriöse Presseberichte über Restauranterweiterungen und Küchenautomatisierung. Bei Bedarf greifen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Import- und Exportdaten auf Sendungsebene sowie Patentdatenbanken zurück, um Funktionsverschiebungen zu erkennen, die die durchschnittlichen Verkaufspreise beeinflussen können. Die oben aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls verwendet, um Lücken zu schließen, Annahmen zu validieren und Definitionen zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was als gewerbliche Einheit gezählt wird, wie sich Ersatzzyklen je nach Küchenformat unterscheiden und wie sich die Preisgestaltung nach Wattzahlklasse und Ausstattungsmerkmalen entwickelt. Wir haben mit Herstellern, Händlern, Servicepartnern und großen Gastronomiekäufern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, sodass regionale Installationsintensität und Kanalmargen in ein globales Modell normalisiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 19 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 25 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 56 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die grundlegende Größenbestimmungslogik verwendet einen Top-down-Ansatz, der die Nachfrage aus der Anzahl der Gastronomiestandorte, den Neueröffnungsraten und dem Ersatzzeitpunkt rekonstruiert, die dann in die jährliche Einheitennachfrage anhand der typischen Mikrowellendurchdringung in jedem Küchenformat umgerechnet werden. Sobald die Einheiten geschätzt sind, werden die Werte anhand regionaler Durchschnittsverkaufspreise berechnet, die Wattzahlbänder, Betriebsklassen und den Anteil der in stark frequentierten Formaten eingesetzten Hochgeschwindigkeits-Kombimodelle widerspiegeln.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Umsatzaufteilungen von Lieferanten, sofern verfügbar, Kanalprüfungen zu Einheitenvolumina und Stichprobenpreispunkte für leichte, mittlere und schwere Produkte. Zu den wichtigsten Eingangsgrößen, die das Modell tendenziell beeinflussen, gehören das Wachstum der Schnellrestaurant- und Convenience-Store-Standorte, die Installationsdichte pro Standort, die an die Nutzungsintensität gebundenen Ersatzzyklen, der durchschnittliche Leistungsklassenmix (als Proxy für den Preis verwendet) sowie die regionale Importabhängigkeit, die Preisgestaltung und Verfügbarkeit beeinflussen kann. Für die Prognose wird eine Szenarioanalyse rund um das Standortwachstum und den Ersatzzeitpunkt angewendet und dann mit Expertenmeinungen zur Preisentwicklung und Funktionsübernahme abgeglichen, damit die endgültige Kurve praxisnah bleibt.
Datenvalidierung und Aktualisierungszyklus
Bevor die Ergebnisse abgeschlossen werden, werden die Ausgaben anhand unabhängiger Signale wie Handelstrends, beobachteten Produktpreisbändern und den impliziten Geräteausgaben pro Gastronomiestandort überprüft. Abweichungen, die zu groß erscheinen, werden bis auf die Treiberebene zurückverfolgt, und Annahmen werden erst nach erneuter Prüfung der Interviewnotizen und Überprüfung der Quellenhistorie angepasst.
Eine zweite Analystenprüfung wird durchgeführt, um sicherzustellen, dass Definitionen und die Logik von Einheiten zu Werten über alle Regionen hinweg konsistent bleiben, gefolgt von gezielten Rückkontakten, wenn sich eine wichtige Annahme ändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse die Nachfrage oder Preisgestaltung wesentlich verändern. Kurz vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße für gewerbliche Mikrowellenherde von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für gewerbliche Mikrowellenherde können stärker voneinander abweichen, als Käufer erwarten, hauptsächlich weil die Marktgrenze nicht immer einheitlich behandelt wird und weil Preis- und Einheitenmix-Annahmen unterschiedlich gehandhabt werden. Unterschiede entstehen auch dadurch, ob die Schätzung an einem klaren Nachfragepool (installierte Basis und Ersatz) verankert ist oder hauptsächlich aus breiten Gerätesummen extrapoliert wird.
Die größten Treiber von Abweichungen in diesem Bereich hängen in der Regel davon ab, ob Hochgeschwindigkeits-Kombiöfen mitgezählt werden, wie Betriebsklassen definiert sind (leicht, mittel und schwer) und ob die Preiskurve für Inflation, Zölle und Kanalaufschläge nach Region aktualisiert wird. Wenn das Modell die Nachfrage an Standorteröffnungen und Ersatzzyklen knüpft und dann die durchschnittlichen Verkaufspreise an Leistungsklasse und Ausstattungsmix ausrichtet, tendiert die Größe dazu, in einem engeren Bereich zu landen. Dies ist der hier verwendete und von Mordor Intelligence angewandte Ansatz.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,66 Milliarden USD (2026) | |
| Fachverlag A | 2,26 Milliarden USD (2024) | Diese Zahl stammt aus einem früheren Jahr und scheint einen breiteren Einheitenumfang mit geringerer Transparenz bei den Betriebszyklus-Definitionen zu verwenden, was angrenzende Ofenformate einbeziehen und den Wert erhöhen kann, bevor der Ersatzzeitpunkt normalisiert wird. |
| Marktanalyse B | 2,65 Milliarden USD (2024) | Die Schätzung ist höher und geht wahrscheinlich von einer schnelleren Verlagerung hin zu Premium-Modellen mit umfangreichen Funktionen in allen Regionen aus, mit begrenzten Belegen für eine separate Preisgestaltung nach Wattzahlklasse und Kanal, was den durchschnittlichen Verkaufspreis überbewerten kann. |
Die Streuung in der Tabelle ist größtenteils durch Umfang und Preismechanik erklärbar und nicht durch eine Meinungsverschiedenheit über das zugrunde liegende Gastronomiewachstum. Indem der Nachfragepool an gewerbliche Küchenstandorte gebunden und dann anhand beobachtbarer Leistungsklassen- und Ausstattungsmix-Preise in Werte umgerechnet wird, bleibt die resultierende Marktgröße auf Eingaben zurückführbar, die überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für gewerbliche Mikrowellenherde und wie ist der Ausblick bis 2031?
Die Marktgröße für gewerbliche Mikrowellenherde beträgt im Jahr 2026 1,66 Milliarden USD und wird bis 2031 voraussichtlich bei einem CAGR von 7,53 % einen Wert von 2,39 Milliarden USD erreichen, was eine anhaltende Nachfrage nach programmierbaren und abzugsfreien Hochgeschwindigkeitsformaten in der Mehrstandortgastronomie widerspiegelt.
Welche Produkttypen wachsen am schnellsten bei gewerblichen Mikrowellenherden?
Hochgeschwindigkeits- oder Kombinationsöfen, die Mikrowelle, Konvektion und Impingement integrieren, werden bis 2031 voraussichtlich jährlich um 11,72 % expandieren, da Betreiber Zykluszeiteinsparungen und Menüvielseitigkeit ohne Abzüge anstreben.
Welche Endverbraucher haben die größte Nachfrage bei gewerblichen Mikrowellenherden?
Schnellrestaurants führten im Jahr 2025 mit einem Anteil von 42,24 % aufgrund ihres hohen Durchsatzbedarfs, während Convenience- und Lebensmittelgeschäfte mit einem CAGR von 9,33 % am schnellsten wachsen, da Heiß-Mitnahme-Angebote expandieren.
Welche Region führt und welche Region wird bei gewerblichen Mikrowellenherden am schnellsten wachsen?
Nordamerika führte im Jahr 2025 mit einem Anteil von 36,65 %, während der asiatisch-pazifische Raum als am schnellsten wachsend mit einem CAGR von 11,32 % von 2026 bis 2031 prognostiziert wird, getragen von Kettenrollouts und kompakten, automatisierten Formaten.
Welche Wattzahlklasse dominiert die Landschaft der gewerblichen Mikrowellenherde?
Schwerbetrieb-Öfen über 2,0 Kilowatt hielten im Jahr 2025 41,26 % des Umsatzes und werden bis 2031 voraussichtlich jährlich um 9,37 % wachsen, da Drive-Through- und lieferlastige Formate auf Geschwindigkeit und Konsistenz setzen.
Wie beeinflusst Konnektivität Kaufentscheidungen bei gewerblichen Mikrowellenherden?
Käufer priorisieren Öfen mit WLAN, Cloud-Rezeptverwaltung und vorausschauender Wartung, da diese Funktionen die Einarbeitungszeit reduzieren, die Compliance verbessern und ungeplante Ausfallzeiten über große Flotten hinweg reduzieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
