
Größe und Marktanteil des asiatisch-pazifischen Pharmalogistikmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 55.03 Milliarden US-Dollar |
| Marktgröße (2026) | 60.58 Milliarden US-Dollar |
| Marktgröße (2031) | 95.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.46 % |
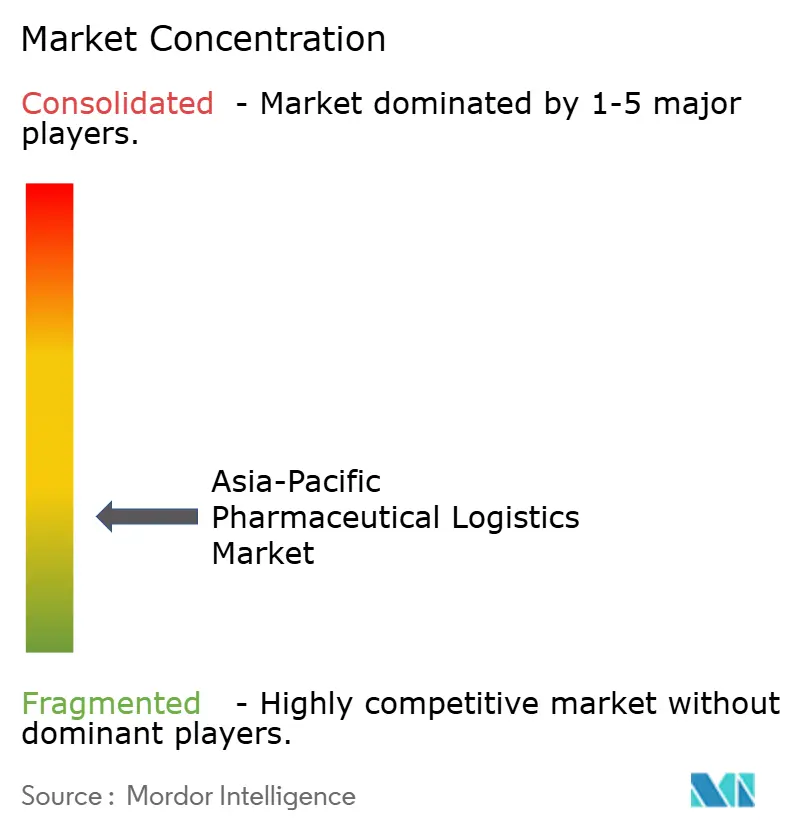
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Pharmalogistikmarktes durch Mordor Intelligence
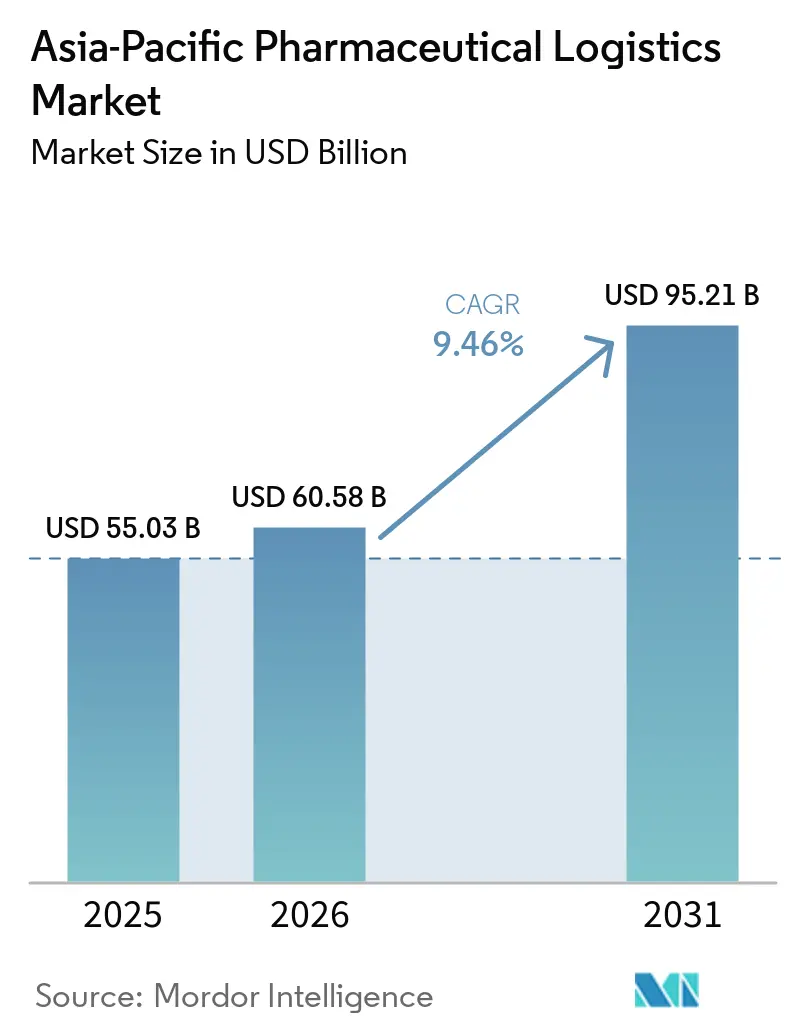
Die Größe des Asien-Pazifik-Marktes für pharmazeutische Logistik wird für 2025 auf 55,03 Milliarden USD, für 2026 auf 60,58 Milliarden USD geschätzt und soll bis 2031 95,21 Milliarden USD erreichen, mit einer CAGR von 9,46 % von 2026 bis 2031.
Die beeindruckende Wachstumsrate spiegelt den raschen Wandel der Region zu einem global integrierten Fertigungs- und Distributionszentrum wider. Die Nachfrage nach komplexen Biologika, eine kontinuierliche politische Unterstützung in China und Indien sowie umfangreiche Investitionen führender Logistikunternehmen untermauern diesen Trend.[1] Die steigende Kapazität in der Impfstoffherstellung, der Ausbau von E-Commerce-Kanälen für Arzneimittel sowie beschleunigte Modernisierungen der Kühlkette in den ASEAN-Ländern tragen zusätzlich zur Dynamik bei. Gleichzeitig treiben Nachhaltigkeitsziele und die Notwendigkeit einer lückenlosen Temperaturkontrolle Innovationen in den Bereichen Verpackung, Modaldiversifizierung und digitale Transparenzlösungen voran. Zusammen positionieren diese Faktoren den Asien-Pazifik-Markt für pharmazeutische Logistik sowohl als Wachstumsmotor als auch als Testfeld für fortschrittliche Lieferkettentechnologien.
Wesentliche Erkenntnisse des Berichts
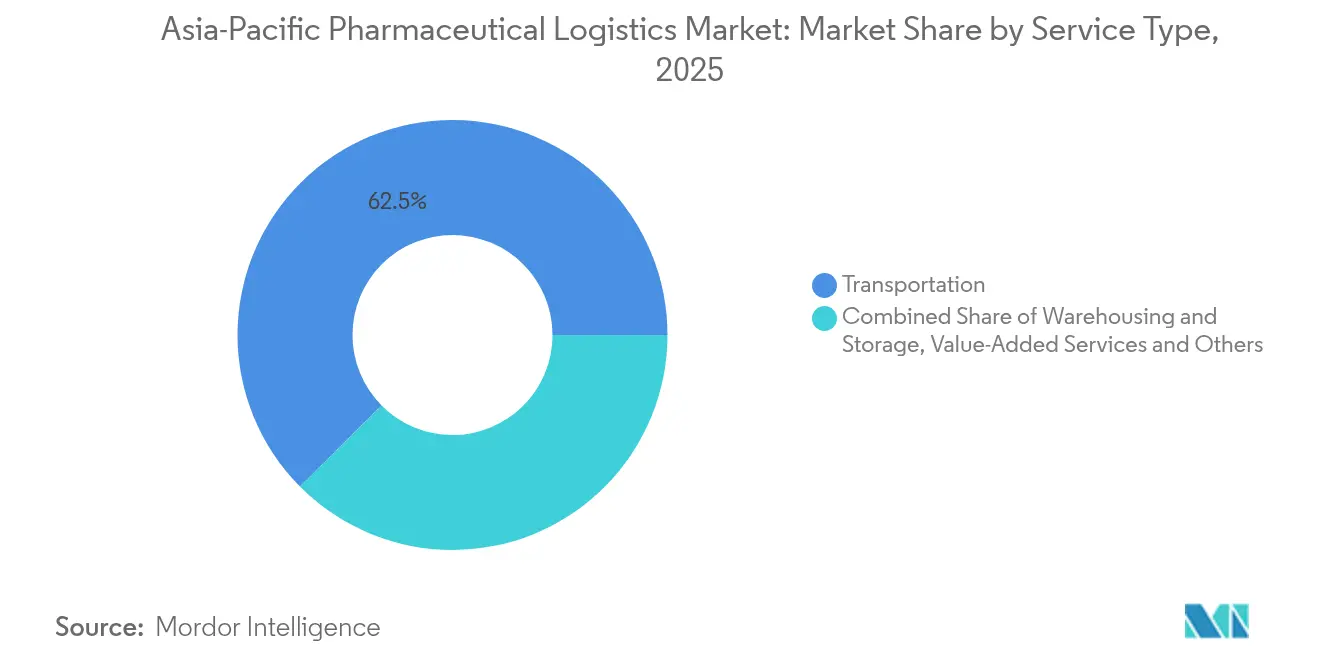
- Nach Dienstleistungsart führten Transportdienstleistungen mit einem Anteil von 62,45 % am Asien-Pazifik-Markt für pharmazeutische Logistik im Jahr 2025; Mehrwertdienste und sonstige Leistungen werden bis 2031 voraussichtlich eine CAGR von 9,75 % verzeichnen, was die wachsende Nachfrage nach integrierten Lieferkettenangeboten widerspiegelt
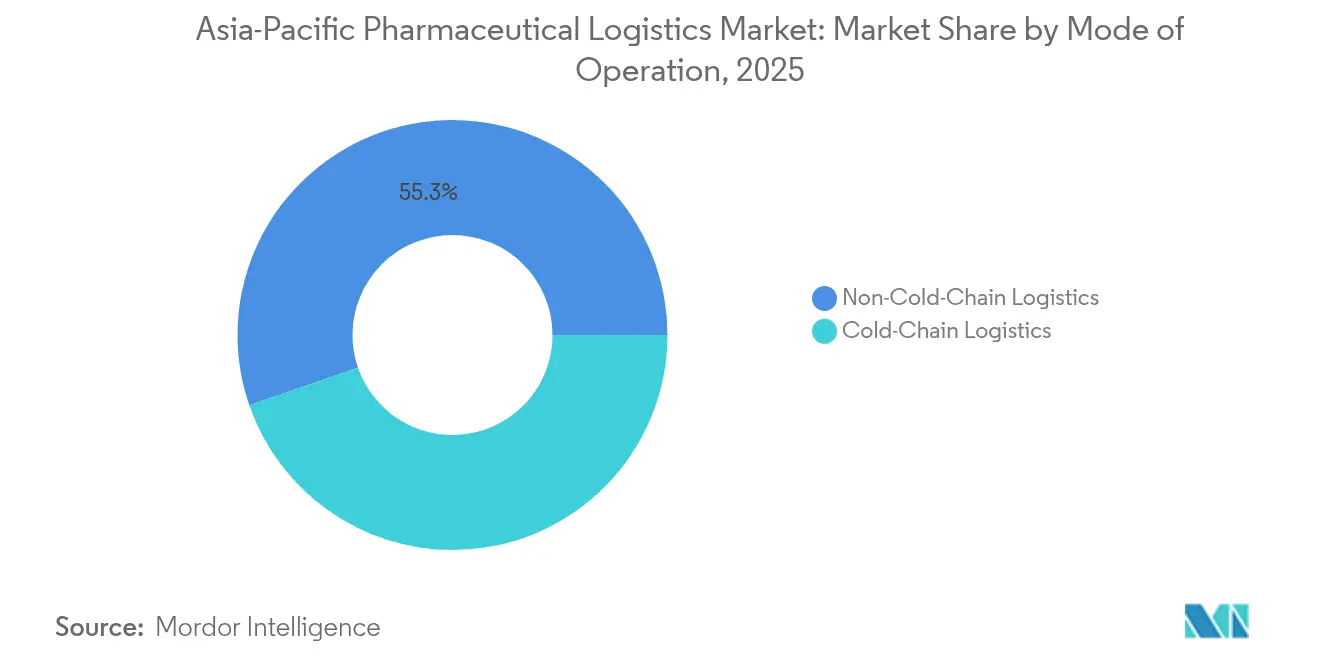
- Nach Betriebsart entfielen 55,30 % der Marktgröße des Asien-Pazifik-Marktes für pharmazeutische Logistik im Jahr 2025 auf Aktivitäten ohne Kühlkette, während die Kühlkettenlogistik bis 2031 aufgrund der Anforderungen an Biologika und Impfstoffe voraussichtlich mit einer CAGR von 9,91 % wachsen wird
- Nach Produkttyp entfielen 35,40 % des Marktanteils des Asien-Pazifik-Marktes für pharmazeutische Logistik im Jahr 2025 auf verschreibungspflichtige Arzneimittel; Zell- und Gentherapien werden bis 2031 voraussichtlich mit einer CAGR von 10,40 % wachsen, da dezentralisierte Fertigungsmodelle skalieren.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 27,60 % am Asien-Pazifik-Markt für pharmazeutische Logistik, während Indien aufgrund politischer Anreize und Exportambitionen voraussichtlich das schnellste Wachstum mit einer CAGR von 10,55 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | Auswirkung in % auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Biologika- und Impfstoffvolumina | +1.2% | Global, mit Schwerpunkt in Singapur, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Ausbau regionaler Pharmaproduktionszentren | +1.0% | China, Indien, mit Ausstrahlungseffekten auf Südostasien | Langfristig (≥ 4 Jahre) |
| Wachstum des E-Commerce-Pharmavertriebs | +0.8% | Kernmärkte des asiatisch-pazifischen Raums, Ausdehnung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Reformen der nationalen Grundarzneimittel-Verteilerzentren (China, Indien) | +0.7% | China, Indien, mit regionalen Auswirkungen auf die Lieferkette | Mittelfristig (2–4 Jahre) |
| ASEAN-BIP-Durchsetzung zur Beschleunigung von Kühlkettenmodernisierungen | +0.6% | ASEAN-Mitgliedstaaten, insbesondere Indonesien, Thailand und Vietnam | Mittelfristig (2–4 Jahre) |
| KI-gestützte Routenoptimierung zur Senkung von Verderbraten | +0.5% | Globale Implementierung mit früher Einführung in entwickelten asiatisch-pazifischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Biologika- und Impfstoffvolumina
Die Nachfrage nach Biologika verändert die Infrastrukturanforderungen im gesamten asiatisch-pazifischen Pharmalogistikmarkt, da Hersteller modulare Anlagen in Auftrag geben, die zwischen mehreren Impfstoffprogrammen wechseln können. Sanofis 595-Millionen-USD-Modulus-Anlage in Singapur veranschaulicht den Kapazitätsaufbau der Region und den daraus resultierenden Bedarf an lückenloser Kryologistik zur Aufrechterhaltung kritischer Qualitätsattribute.[2] Samsung Biologics fügte seiner fünften Anlage im Jahr 2025 eine Kapazität von 180.000 Litern hinzu, während BioNTech Singapur als regionalen mRNA-Hub wählte – beides übt Aufwärtsdruck auf spezialisierte Lagerungs- und Echtzeit-Überwachungsnetzwerke aus. Solche Investitionen erhöhen den Basisstandard für Temperatursicherung, Dokumentation und Sicherheit im asiatisch-pazifischen Pharmalogistikmarkt.
Ausbau regionaler Pharmaproduktionszentren
Die anhaltende Konsolidierung in China und Indien verteilt die Produktionsvolumina auf zweckgebundene Industriezonen und veranlasst eine Neugestaltung der Distributionskorridore. Chinas zentralisiertes Beschaffungswesen umfasst mittlerweile 500 Arzneimittel, was Logistikdienstleister dazu zwingt, größere Liefermengen zu niedrigeren Stückpreisen bei gleichbleibendem Serviceniveau zu handhaben. Indien, das bis 2047 pharmazeutische Exporte im Wert von 350 Milliarden USD anstrebt, steigert den Durchsatz von Fertigarzneimitteln und Wirkstoffvorprodukten (API), die effizient zu Häfen und Flughäfen transportiert werden müssen. Neue Biologikaanlagen in Südkorea und spezialisierte Peptidanlagen unterstreichen die Breite der Produktionsaktivitäten. Diese Entwicklungen steigern die Nachfrage nach harmonisierten Qualitätsprozessen, Zollerleichterungen und multimodaler Konnektivität im asiatisch-pazifischen Pharmalogistikmarkt.
Wachstum des E-Commerce-Pharmavertriebs
Das Wachstum der digitalen Apotheke erhöht die Komplexität der letzten Meile, da Online-Plattformen eine schnelle Abwicklung und rückverfolgbare Lieferung von verschreibungspflichtigen und OTC-Arzneimitteln versprechen. Die regionalen Umsätze digitaler Apotheken werden bis 2026 voraussichtlich 35,33 Milliarden USD übersteigen, was zuverlässige Kommissioniermechanismen und konforme Temperaturregimes für empfindliche Arzneimittel erfordert. Regierungen fördern den Austausch von Generika, wodurch die von Logistikdienstleistern verwaltete SKU-Vielfalt zunimmt. Die Einführung von Telemedizin stieg von 11 % im Jahr 2019 auf 46 % während der Pandemie, was eine Nachfrage nach Heimliefermodellen mit strengem Zustellnachweis und Datensicherheit schuf. Logistikbetreiber reagieren mit Micro-Fulfillment-Centern und API-integrierten Routingssystemen und verankern damit den asiatisch-pazifischen Pharmalogistikmarkt fest im breiteren digitalen Gesundheitsökosystem.
Reformen der nationalen Grundarzneimittel-Verteilerzentren (China, Indien)
Politische Rahmenbedingungen in Asiens zwei größten Volkswirtschaften verschärfen Kostendämpfungs- und Rückverfolgbarkeitsimperative. Chinas Reform der drei medizinischen Verknüpfungen erzielte im Jahr 2024 durchschnittliche Preissenkungen von 63 %, was einen Hochdurchsatz-Vertrieb von zentralen Beschaffungszentren zu Krankenhausnetzwerken bedeutet. [3] Indiens neues Leitliniendokument für Gute Vertriebspraxis schreibt QR-Codes auf Verpackungen und eine Echtzeit-Schnittstelle zu Regulierungsbehörden vor, was Upgrades bei Serialisierung, Scanning und Rückwärtslogistikprozessen erzwingt. Für Logistikdienstleister erstreckt sich die Compliance nun über Temperatur und Sicherheit hinaus auf digitale Nachweise der Rückverfolgungskette und schnelle Rückruffähigkeiten im asiatisch-pazifischen Pharmalogistikmarkt.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | Auswirkung in % auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Infrastrukturkosten für die Kühlkette | -0.9% | Global, mit gravierenden Auswirkungen auf sich entwickelnde asiatisch-pazifische Märkte | Langfristig (≥ 4 Jahre) |
| Komplexe länderübergreifende regulatorische Compliance | -0.7% | ASEAN-Region, Handelskorridore China–Indien | Mittelfristig (2–4 Jahre) |
| Mangel an Biologika-geschultem Personal in Städten der zweiten Reihe | -0.5% | China, Indien, Sekundärmärkte in Südostasien | Mittelfristig (2–4 Jahre) |
| Prüfung der CO₂-Emissionen auf Luftfrachtkorridoren | -0.4% | Global, mit Fokus auf asiatisch-pazifische Luftrouten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Infrastrukturkosten für die Kühlkette
Spezialisierte Lagerräume, validierte Kühltransporter und Mehrtemperaturlager erfordern erhebliches Kapital, was kleinere Betreiber vor Herausforderungen stellt. Obwohl KI-basierte Prognosen den Kapazitätsverschnitt reduzieren, bleibt der absolute Vorlaufaufwand hoch, was den Netzwerkausbau in Schwellenmärkten verlangsamt. Ländliche Pilotprojekte, die gefriergeschützte Boxen testeten, unterstrichen die Leistungsvorteile, zeigten jedoch Nutzlastgewichtsnachteile auf, die eine breite Einführung begrenzten. Die zunehmende Nutzung wiederverwendbarer Thermoverbundverpackungen reduziert Abfall, erfordert jedoch Investitionen in Reinigungs- und Rückwärtslogistikkreisläufe.
Komplexe länderübergreifende regulatorische Compliance
Fragmentierte Rechtsvorschriften in Asien untergraben Skalierungsvorteile. Indonesiens BPO-Zertifikate (Gute Vertriebspraxis), Chinas sich entwickelnde Datensicherheitsgesetze und Vietnams überarbeitete Pharmarechtsvorschriften führen jeweils neue Dokumentations- und Inspektionsebenen ein. Betreiber müssen länderspezifische Standardarbeitsanweisungen (SOPs) aufrechterhalten und gleichzeitig harmonisierte Qualitätsmanagementsysteme betreiben, was den Verwaltungsaufwand erhöht. Diese Komplexität verlangsamt grenzüberschreitende Vorlaufzeiten und erfordert eine kontinuierliche Schulung im gesamten asiatisch-pazifischen Pharmalogistikmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Transport dominiert bei gleichzeitigem Wachstum der MehrwertdiensteTransportdienstleistungen machten im Jahr 2025 62,45 % des Umsatzes im Asien-Pazifik-Markt für pharmazeutische Logistik aus und unterstreichen damit die starke Abhängigkeit der Region von multimodalen Distributionsnetzwerken, die dichte Fertigungscluster mit Krankenhäusern, Apotheken und Exportgateways verbinden. Der Straßengüterverkehr erfasste den Großteil der inländischen Warenströme dank flexibler Planung und Reichweite auf der letzten Meile, während Luftnetzwerke zeitkritische Biologika unter aktiver Temperaturkontrolle abwickelten. Die Seefrachttonnage wuchs, da Hersteller langsamere Produkte auf emissionsärmere Routen verlagerten, und Schienenverbindungen boten einen alternativen Korridor entlang der China-Europa-Achse. Digitale Kontrolltürme, die GPS-, IoT- und Blockchain-Tools integrieren, koordinieren nun modale Übergaben und verbessern die Transparenz und die Einhaltung gesetzlicher Vorschriften im Asien-Pazifik-Markt für pharmazeutische Logistik.
Mehrwertdienste wuchsen mit einer CAGR von 9,75 % und umfassten Bestandsoptimierung, regulatorische Dokumentation und Qualitätssicherung. Pharmazeutische Versender benötigen GDP-zertifizierte Lagerhaltung, die kontrollierte Umgebungs-, Kühl- und Gefrierbereiche innerhalb einzelner Einrichtungen bietet, sowie Sekundärverpackungs- und Etikettierungsdienstleistungen. Echtzeit-Temperaturdashboards, automatisierte Kommissioniersysteme und prädiktive Nachschubversorgungsalgorithmen erhöhen die Serviceerwartungen. Infolgedessen streben Logistikdienstleister zunehmend End-to-End-Verträge an, die Transport, Lagerung und Compliance bündeln, und bewegen den Asien-Pazifik-Markt für pharmazeutische Logistik in Richtung integrierter Lieferkettensteuerung.

Nach Betriebsart:
Kühlkettenbeschleunigung trotz Dominanz der Nicht-KühlketteAktivitäten ohne Kühlkette, die 55,30 % des Umsatzes im Jahr 2025 ausmachten, stützen weiterhin die Verteilung von Grundarzneimitteln. Generika in großen Mengen, feste orale Darreichungsformen und viele Medizinprodukte werden unter kontrollierten Umgebungsbedingungen transportiert und nutzen gut etablierte Cross-Docking-Netzwerke. Die hohe SKU-Geschwindigkeit in E-Commerce-Kanälen verstärkt zusätzlich die Investitionen in regionale Sortierzentren und automatisierte Paketzentren. Diese Dynamiken halten Infrastrukturmodernisierungen ohne Kühlkette fest auf der Investitionsagenda im Asien-Pazifik-Markt für pharmazeutische Logistik.
Der Kühlkettenumsatz wächst mit einer CAGR von 9,91 % schneller, da Biologika, Impfstoffe und Gentherapien zunehmen. Einrichtungen wie der Sanofi-Standort in Singapur setzen auf modulare Layouts mit schnellen Temperaturwiederherstellungsfunktionen, um Abweichungsrisiken zu mindern. Cytivas neues Werk in Südkorea erhöht die vorgelagerte Filtrationskapazität und veranlasst Spediteure, dedizierte kryogene Routen einzuführen. Die Standardisierung im Rahmen der ASEAN-GDP verringert die Leistungsvariabilität und zwingt selbst kleinere Distributoren dazu, kontinuierliche Datenlogger einzusetzen. Infolgedessen erhält das Kühlkettensegment überproportionale Technologieinvestitionen im Asien-Pazifik-Markt für pharmazeutische Logistik.
Nach Produkttyp:
Verschreibungspflichtige Medikamente führen, während Zelltherapien aufsteigenVerschreibungspflichtige Arzneimittel hielten im Jahr 2025 einen Anteil von 35,40 % am Asien-Pazifik-Markt für pharmazeutische Logistik, gestützt durch eine alternde Bevölkerung und die Last chronischer Erkrankungen. Die Mengen werden über eine Mischung aus Krankenhausausschreibungen und dem Apothekeneinzelhandel abgewickelt, wobei Distributoren hohe Serviceniveaus aufrechterhalten, um Engpässe zu vermeiden. Markengebundene Generika aus Indien und China dringen weiterhin in südostasiatische Märkte vor und sorgen für eine robuste Nachfrage nach konformem Transport und Lagerung.
Zell- und Gentherapien weisen zwar ein noch geringes Volumen auf, verzeichnen jedoch mit einer CAGR von 10,40 % die schnellste Umsatzexpansion. Personalisierte Produkte, strenge Zeit-Temperatur-Schwellenwerte und Rückwärtslogistik für wiederverwendbare Kryobehälter differenzieren dieses Teilsegment. China, Japan und Australien beherbergen den Großteil der klinischen APAC-Studien, was die Entwicklungszeiträume verkürzt und agile Lieferketten erfordert. Investitionen in kontrollierte Gefriergeräte, Flüssigstickstoffspeicherung in der Dampfphase und Blockchain-Authentifizierung definieren die logistische Reaktion im Asien-Pazifik-Markt für pharmazeutische Logistik.
Geografische Analyse
China-Markt für pharmazeutische Logistik
China dominierte 2025 mit einem Anteil von 27,60 % am regionalen Umsatz, da zentralisierte Mengeneinkäufe die Sendungskonsolidierung von Herstellern zu öffentlichen Krankenhäusern verstärkten. Der Anteil des Landes an der globalen Arzneimittelentwicklungspipeline stieg 2023 auf 28 %, was die Anforderungen an validierte Lagerung und multimodale Konnektivität intensivierte. Laufende Reformen vereinfachen zwar die Erstattung, erschweren jedoch die Datenverwaltungspflichten im Rahmen neuer Sicherheitsgesetze. Logistikunternehmen reagieren darauf, indem sie die Kapazitäten von Bonded Warehouses in der Nähe von Freihandelszonen ausbauen und KI-gestützte Zolldokumentationstools einsetzen.
Indien-Markt für pharmazeutische Logistik
Indien, mit einer inländischen Pharmabasis von 50 Milliarden USD, verzeichnet bis 2031 die schnellste CAGR von 10,55 %. Produktionsbezogene Anreizprogramme und ein Fokus auf biopharmazeutische Exporte stimulieren die Entwicklung der Kühlkette rund um Hyderabad und Pune. Die Einführung eines temperaturkontrollierten Cross-Docking-Standorts von UPS in Hyderabad zeigt das wachsende Drittanbieter-Engagement im Einklang mit den Standards der Guten Distributionspraxis. Auf politischer Ebene verbessern obligatorische QR-Codes und eine Track-and-Trace-Architektur die Transparenz, erfordern jedoch eine erhebliche IT-Abstimmung im Asien-Pazifik-Markt für pharmazeutische Logistik.
APAC-Markt für pharmazeutische Logistik
Eine Gruppe bestehend aus Japan, Südkorea, Singapur, Australien und wichtigen ASEAN-Mitgliedern bietet Wachstums- und Diversifizierungspotenzial. Japans Plan, im Jahr 2025 43 innovative Arzneimittel einschließlich Gentherapien zuzulassen, erhöht die Nachfrage nach Ultrakälterouten und inländischer kryogener Lagerung. Die Expansion des südkoreanischen Bio-Clusters, unterstrichen durch Projekte von Samsung Biologics und Cytiva, positioniert Incheon und Sejong auf der globalen Biologika-Landkarte. Singapur nutzt seinen Freihandelsstatus und eine strenge regulatorische Aufsicht, um regionale Distributionszentren zu beherbergen, während Australien als mRNA-Lieferkettenzentrum mit Aurora Biosynthetics als Anker hervortritt. Indonesien und Vietnam verfolgen Selbstversorgungspolitiken, die den Bau neuer Lagerhäuser und die Anschaffung von Mehrtemperaturflotten vorantreiben. Insgesamt stärken diese Entwicklungen den Asien-Pazifik-Markt für pharmazeutische Logistik gegen Versorgungsrisiken und verteilen Chancen auf mehrere Rechtsgebiete.
Regulatorisches Umfeld
Die Regulierung im asiatisch-pazifischen Markt für pharmazeutische Logistik verschärft sich in den Bereichen Kühlkettenvalidierung, Rückverfolgbarkeit und Verantwortlichkeit von Drittlogistikdienstleistern, wobei die Anforderungen zwischen den Ländern weiterhin uneinheitlich sind. In China trat die Regulation on the Implementation of the Drug Administration Law am 15. Mai 2026 in Kraft, wodurch die Überwachung von Lagerung und Transport verstärkt und die Erwartungen an konforme Abläufe von Logistikdienstleistern erhöht wurden, die Zulassungsinhaber und Vertriebshändler unterstützen.
Kühlkettenleistung und Rückverfolgbarkeit werden zudem durch Normen und GDP-Rahmenwerke kodifiziert. China führte 2025 die Normen GB/T 34399-2025 (Leistungsqualifizierung für pharmazeutische Kühlketteneinrichtungen) und GB/T 46204-2025 (Rückverfolgbarkeitsmanagement in der Kühlkettenlogistik) ein, was Betreiber zu besser prüfbaren Temperatur- und Chain-of-Custody-Kontrollen drängt. In Südostasien prägen GDP-Leitlinien (zum Beispiel die NPRA-GDP-Richtlinie Malaysias) und ASEAN-weite Angleichungsinstrumente wie die ASEAN Common Technical Requirements (ASEAN CTR) die Dokumentations- und Qualitätspraxis für grenzüberschreitende Warenströme, auch wenn länderspezifische Auslegungen den Compliance-Aufwand erhöhen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von Arzneimittelentwicklern und Herstellern (einschließlich Kapazitätserweiterungen bei Biologika und Impfstoffen) über Verpackung und Spezialtransporteure, Primärtransport (Luft, Straße, See, Schiene) und temperaturgeführte Lagerhaltung bis hin zu nachgelagerten Vertriebshändlern, die Krankenhäuser, Apotheken und zunehmend direkte Patientenkanäle bedienen. Der Transport bleibt die größte Marktdienstleistungskomponente (62,45 % Anteil im Jahr 2025), wobei die Luftfracht zeitkritische und ultrakalte Transporte abwickelt und der Straßentransport die Inlandsverteilung dominiert, während See- und Schienentransport weniger zeitkritische Exportrouten und kohlenstoffärmere Optionen unterstützen.
Spezialisierte Kühlketteninfrastruktur und Compliance-Systeme prägen zunehmend die Wertschöpfung und verbinden Produktionsclusters mit Exportknotenpunkten und urbanen Verbrauchszentren. Zum Kapazitätsausbau, der die Kette umgestaltet, zählen die Eröffnung eines 10.000 m² großen Gesundheitslogistikzentrums durch DHL Supply Chain in Icheon, Südkorea (Juni 2026), sowie die Einführung dedizierter temperaturgeführter Schienendienste, die Hyderabad mit dem Exportknoten Nhava Sheva/JNPT in Indien verbinden (Mai bis Juni 2026, mit CONCOR und Partnern). Klinische Studien- und Advanced-Therapy-Logistik fügen weitere Ebenen hinzu, etwa durch Depotnetzwerke (zum Beispiel den Ausbau der klinischen Logistik von Zuellig Pharma in Japan mit einem Depot in Misato im März 2026), wiederverwendbare thermische Verpackungskreisläufe und strengere Handhabung von Gefahrgütern wie Trockeneis und flüssigem Stickstoff, die an Flughäfen und Grenzübergängen zu Engpässen werden können.
Wettbewerbslandschaft
Der asiatisch-pazifische Pharmalogistikmarkt ist mäßig fragmentiert. DHL vertieft sein Engagement durch die Übernahme von CRYOPDP im Jahr 2025, wodurch spezialisierte Kapazitäten für klinische Studien in 15 Ländern hinzugefügt werden. UPS verfolgt einen ähnlichen Kurs, integriert Andlauer Healthcare und baut die Cross-Dock-Infrastruktur in Indien aus. Kuehne+Nagel investiert in Echtzeit-Monitoring und wiederverwendbare Verpackungspools, um Hersteller fortschrittlicher Therapien anzusprechen.
Regionale Champions wie SF Express, Kerry Logistics und Zuellig Pharma nutzen ihre inländische Reichweite, dedizierte Regulierungsteams und langjährige Gesundheitsverträge, um Marktanteile zu verteidigen. SF Express meldete für das erste Halbjahr 2024 einen Umsatz von 134,4 Milliarden RMB (18,5 Milliarden USD), sieht sich jedoch einem intensivierenden inländischen Wettbewerb gegenüber. Zuellig baut exklusive Impfstoff-Hubs, die eine Same-Day-Lieferung in mehrere ASEAN-Hauptstädte ermöglichen.
Die Technologieeinführung fungiert als Leistungskeil. Die Lagerautomatisierung und der 5G-IoT-Ausbau von Nippon Express beheben Arbeitskräftemangel und verbessern gleichzeitig die Verderblichkeitskontrolle. Blockchain-Pilotprojekte sichern Identitätskettendaten für Zelltherapien, und KI-Routenoptimierer verschieben die modalen Entscheidungen zugunsten emissionsärmerer Optionen. Wettbewerbsunterschiede hängen daher weniger von der Flottengröße und mehr von der digitalen Bereitschaft, regulatorischer Tiefe und Nachhaltigkeitsnachweisen im asiatisch-pazifischen Pharmalogistikmarkt ab.
Führende Unternehmen der asiatisch-pazifischen Pharmalogistikbranche
-
Kuehne + Nagel
-
DSV Panalpina
-
Bio Pharma Logistics
-
DB Schenker
-
DHL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für pharmazeutische Logistik Unternehmen in diesem Bericht
- DHL
- Kuehne + Nagel
- DSV
- UPS
- CEVA Logistics
- Kerry Logistics
- Sinotrans
- Yusen Logistics
- Nippon Express
- Toll Group
- SF Express
- Linfox
- Geodis
- Biocair
- NAF Pharma
- SEKO Logistics
- AIT Worldwide Logistics
- Clinigen Group PLC
- Nichirei Logistics Group Inc
- LX Pantos
Lesen Sie die Analyse der asien-pazifik-markt-für-pharmazeutische-logistik-Unternehmen
Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf GDP-/GxP-konforme Kühlkettenkapazitäten entlang von Produktionskorridoren und an internationalen Knotenpunkten, unterstützt durch einen sichtbaren Strom neuer Hubs, Automatisierungs-Upgrades und multimodaler Korridore. Zu den jüngsten Maßnahmen zählen die Fertigstellung eines 10.000 m² großen DHL Health Logistics Hub durch DHL Supply Chain in Icheon, Südkorea (Juni 2026) mit Ultra-Tieftemperaturfähigkeit, sowie die Eröffnung eines temperaturgeführten Luftfracht-Cross-Dock-Standorts durch Kuehne+Nagel in Hyderabad, Indien (Mai 2026), abgestimmt auf HealthChain- und GxP-Anforderungen. Auch entwicklergeführte Objekte erweitern die Reichweite pharmagerechter Lagerung, darunter die Eröffnung einer automatisierten Smart-Kühlketten-Anlage durch Ally Logistic Property in Shah Alam, Malaysia (Mai 2026).
Ein zweiter Chancenbereich liegt in der grenzüberschreitenden Standardisierung und Bereitschaft zur Rückverfolgbarkeit, da nationale und provinzielle Standards ausgeweitet werden und Käufer eine strengere Prüfbarkeit für Biologika und Impfstoffe verlangen. Chinas Rückverfolgbarkeitsstandard GB/T 46204-2025 und die damit verbundenen Kühlketten-Qualifizierungsstandards treiben die Nachfrage nach Sensorik, Ausnahmemanagement und Dokumentationsdienstleistungen an, die Logistikdienstleister mit Transport und Lagerung bündeln können. Industrielle Clusterinitiativen, die Fertigung und Logistik verbinden, wie das Memorandum zur Entwicklung einer Pharma Eco Zone in Tarlac, Philippinen (Juni 2026, unter Beteiligung von House of Investments und Philippine Pharma Procurement Inc.), zeigen Freiräume für integrierte Standortlogistik, konforme Lagerung und Vertriebsgestaltung innerhalb neuer Pharmazonen und Zulieferparks auf.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für pharmazeutische Logistik
- Juni 2026: DHL Supply Chain eröffnete einen 10.000 m² großen DHL Health Logistics Hub in Icheon, Südkorea, innerhalb eines größeren Lagerkomplexes und erweiterte damit die pharmazentrierten Lager- und Handhabungskapazitäten. Der Standort erweitert die GDP-konforme Infrastruktur in der Nähe eines wichtigen Produktions- und Luftfrachtökosystems und unterstützt höherwertige Biologika- und Medizinprodukteströme. Zudem erhöht sich der Wettbewerbsdruck auf regionale Anbieter, zertifizierte Qualitätssysteme und spezialisierte Temperaturbereiche anzupassen.
- Mai 2026: Kuehne+Nagel eröffnete eine 248 m² große temperaturgeführte Luftfracht-Cross-Dock-Anlage in Hyderabad, Indien, ausgelegt für die Handhabung bei +2 °C bis +8 °C und +15 °C bis +25 °C gemäß HealthChain- und GxP-Anforderungen. Die Ergänzung stärkt die Export- und Interstadttransferebene für Pharmazeutika, die durch den Produktionskorridor Hyderabad transportiert werden. Sie hilft Verladern, die Verweilzeit bei der luftseitigen Konsolidierung und Dekonsolidierung zu verkürzen und gleichzeitig die Temperatursicherung zu verbessern.
- Dezember 2024: Toll Group verpflichtete sich zu Investitionen von über 100 Mio. AUD zum Ausbau der Gesundheitslogistik im asiatisch-pazifischen Raum, einschließlich neuer Anlagen in Melbourne und Richlands in Australien sowie der Erweiterung von Toll City in Tuas, Singapur. Die Investition erweitert die regionale Kapazität und Servicereichweite für kontrollierte und gesundheitsgerechte Logistikabläufe. Sie signalisiert zudem den fortgesetzten Kapitaleinsatz großer Integratoren, um langfristige Gesundheitsverträge zu sichern und die Widerstandsfähigkeit in länderübergreifenden Vertriebsnetzen zu verbessern.
Asien-Pazifik-Markt für pharmazeutische Logistik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt ausgelagerte Logistikdienstleistungen, die für den Transport und die Lagerung pharmazeutischer Produkte im Asien-Pazifik-Raum genutzt werden, einschließlich Transport-, Lager- und Umschlagsaktivitäten, die zur Erfüllung von Qualitäts- und Temperaturanforderungen erforderlich sind.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt keine interne Distribution, die von Arzneimittelherstellern oder Krankenhäusern betrieben wird, wenn diese nicht als Drittlogistikdienstleistung abgerechnet wird.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Transport
- Straßengüterverkehr
- Luftfracht
- Seefracht
- Schienengüterverkehr
- Lagerung & Aufbewahrung
- Mehrwertdienste und Sonstiges
- Transport
- Nach Betriebsart
- Kühlkettenlogistik
- Nicht-Kühlkettenlogistik
- Nach Produkttyp
- Verschreibungspflichtige Medikamente
- OTC-Medikamente
- Biologika & Biosimilars
- Impfstoffe & Blutprodukte
- Materialien für klinische Studien
- Zell- & Gentherapien
- Medizinprodukte & Diagnostik
- Tierarzneimittel
- Sonstiges
- Nach Land
- China
- Indien
- Japan
- Südkorea
- Singapur
- Australien
- Indonesien
- Thailand
- Vietnam
- Rest des asiatisch-pazifischen Raums
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die Grundlage für den Nachfragepool zu schaffen und Definitionen länderübergreifend abzustimmen, bevor eine Modellierung abgeschlossen wurde. Wir haben öffentliche, nicht kostenpflichtige Quellen wie UN-Comtrade-Handelsstatistiken, makroökonomische Indikatoren der Weltbank, nationale Zoll- und Hafenbehördenpublikationen sowie Gesundheits- und Arzneimittelstatistiken von Behörden wie der WHO ausgewertet.
Um pharmazeutische Aktivitäten mit der Logistikintensität zu verknüpfen, haben wir uns auch auf regulatorische und betriebliche Leitlinien gestützt (zum Beispiel GDP und Erwartungen an die Kühlkettenhandhabung), die von Gesundheitsbehörden in der Region veröffentlicht wurden, sowie auf Verbandswebsites und seriöse Presseberichte über Kapazitätserweiterungen und Netzwerkausbau. Jahresberichte von Unternehmen, Investorenpräsentationen und geprüfte Jahresabschlüsse wurden verwendet, um den Dienstleistungsmix und die Umsatzexposition gegenüber der pharmazeutischen Abwicklung zu überprüfen, und anschließend wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten genutzt, um die Prüfung und Validierung zu beschleunigen. Diese Schreibtischquellen sind nur illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls herangezogen, um Datenpunkte zu validieren und Annahmen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu verstehen, was in den einzelnen wichtigen APAC-Routen tatsächlich als pharmazeutische Logistik abgerechnet wird und welcher Anteil temperaturkontrollierte gegenüber Umgebungstransporten ausmacht. Wir haben mit Logistikbetreibern, Kühlkettenspezialisten, Fracht- und Lagerverantwortlichen sowie pharmazeutischen Lieferkettenteams im gesamten APAC-Raum gesprochen, damit Annahmen zu Preisgestaltung, Dienstleistungsanbindung und compliance-getriebenem Umschlag anhand realer Betriebspraktiken überprüft wurden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Führungskräfte der obersten Ebene: 14 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem regionale Pharmaproduktion, -verbrauch und -handelsströme nach Ländern rekonstruiert und anschließend mithilfe von Dienstleistungsintensitätsverhältnissen, die sich für Kühlketten- und Nicht-Kühlkettentransporte unterscheiden, in einen Logistikausgabenpool umgerechnet werden. Sobald der erste Entwurf erstellt ist, wird er durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichprobenpreise für Luft- und Seefracht, Lagerkostensätze und Umsatzzusammenstellungen von Lieferanten mit klarer APAC-Exposition.
Zu den wichtigsten im Modell verwendeten Eingaben gehören pharmazeutische Export- und Importwerte nach Ländern, Signale zur Luftfracht- und Seefracht-Pharmaabwicklung, Kapazitätserweiterungen für temperaturkontrollierte Lagerflächen, die Verschiebung hin zu Biologika und Impfstoffen sowie Kraftstoff- und Frachtpreisbewegungen, die die abgerechneten Logistikraten beeinflussen. Wenn die Unternehmensberichterstattung die pharmazeutische Logistik nicht klar aufschlüsselt, werden Lücken durch die Verwendung von Dienstleistungsmix-Proxys vergleichbarer Betreiber geschlossen und diese Anteile dann in Folgegesprächen einem Stresstest unterzogen.
Die Prognose verwendet eine Szenarioanalyse, unterstützt durch einfache Zeitreihenglättung der stabilsten Treiber, wie z. B. Wachstum der Gesundheitsausgaben, Trendlinien der Handelswerte und das erwartete Tempo der Kühlkettendurchdringung. Die endgültige Prognose wird nur dann angepasst, wenn sich mehrere Eingaben konsistent in eine Richtung bewegen und das primäre Feedback die Änderung der Annahmen unterstützt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Gesamtwerte nicht von realen Betriebssignalen abweichen. Modellausgaben werden mit unabhängigen Indikatoren wie dem Wachstum des Pharmahandels, Luftfrachtvolumina im Zusammenhang mit Gesundheitssendungen und Veränderungen der Kühllagerkapazitäten verglichen, und ungewöhnliche Sprünge werden länderspezifisch überprüft.
Vor der Freigabe werden Annahmen zu Preisgestaltung und Dienstleistungsanbindung von einem weiteren Analysten überprüft, und Ausreißer lösen eine erneute Kontaktaufnahme mit Branchenteilnehmern aus, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. regulatorische Änderungen, größere Kapazitätserweiterungen oder starke Frachtratenkorrekturen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der Marktgröße des Asien-Pazifik-Marktes für pharmazeutische Logistik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die pharmazeutische Logistik im APAC-Raum stimmen häufig nicht überein, da der erfasste Dienstleistungsumfang unterschiedlich ist und das Basisjahr sowie der Währungszeitpunkt nicht immer aufeinander abgestimmt sind. In der Praxis entstehen die größten Unterschiede dadurch, ob Lagerung und Mehrwertabwicklung einbezogen sind und wie Kühlkettenaufschläge in der durchschnittlichen Preisgestaltung behandelt werden.
Luftfracht-Pharmasignale, Handelswachstum nach Ländern und Kapazitätserweiterungen für temperaturkontrollierte Lagerung sind die Prüfgrößen, die Mordor Intelligence an den Umsätzen aus der Drittanbieter-Logistik (Transport plus Lagerung und Umschlag) verankern, anstatt breitere Gesundheitsfracht oder interne Distributionsaktivitäten einzubeziehen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 163 Milliarden USD (2025) | |
| Fachzeitschrift A | 143,22 Milliarden USD (2023) | Unterschiedliches Basisjahr und wahrscheinlich eine breitere Ausgabenperspektive, die weniger explizit darüber ist, was als abgerechnete Drittlogistik gegenüber angrenzenden Distributionskosten gezählt wird. |
| Branchenverleger B | 130 Milliarden USD (2024) | Engerer Umfang, der sich auf Transportdienstleistungen konzentriert, was Lagerung, Verpackung und Mehrwert-Compliance-Abwicklung ausschließen kann, die als Teil der pharmazeutischen Logistik abgerechnet werden. |
Die Tabelle legt nahe, dass die Wahl des Jahres und die Abdeckung des Umfangs den Großteil der Streuung erklären, mehr als eine einzelne Wachstumsannahme. Indem die Eingaben an Handels- und Sendungssignalen verankert werden und Preisgestaltung sowie Dienstleistungsanbindung durch Interviews bestätigt werden, bleibt die endgültige Zahl auf klare Variablen und wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie sind die Wachstumsaussichten für den asiatisch-pazifischen Pharmalogistikmarkt bis 2031?
Die Größe des Asien-Pazifik-Marktes für pharmazeutische Logistik wird für 2025 auf 55,03 Milliarden USD, für 2026 auf 60,58 Milliarden USD geschätzt und soll bis 2031 95,21 Milliarden USD erreichen, mit einer CAGR von 9,46 % von 2026 bis 2031.
Welches Dienstleistungssegment trägt am meisten zum Umsatz bei?
Transportdienstleistungen bleiben dominant und hielten 2025 einen Anteil von 62,45 % des regionalen Umsatzes dank umfangreicher Straßen-, Luft-, See- und Schienennetzwerke, die Produktionscluster mit Endabnehmern verbinden.
Warum wächst die Kühlkettenlogistik schneller als die Nicht-Kühlkette?
Biologika, Impfstoffe und Gentherapien erfordern eine strenge Temperaturkontrolle, was zu einer CAGR von 9,91 % für Kühlkettenaktivitäten im Vergleich zu einem langsameren Wachstum in Umgebungssegmenten führt.
Wie gestalten politische Reformen die Logistiknachfrage in China und Indien?
Zentralisiertes Beschaffungswesen in China und QR-Code-basierte Rückverfolgbarkeit in Indien konsolidieren Volumina, schreiben GDP-Compliance vor und beschleunigen Investitionen in große, automatisierte Verteilzentren.
Welche Rolle spielt Technologie bei der Reduzierung von Verderb und Emissionen?
KI-gestützte Routenoptimierung, IoT-Sensoren und Blockchain-Rückverfolgung reduzieren den Biologika-Verderb um bis zu 15 % und unterstützen modale Verlagerungen hin zu emissionsärmeren Transportoptionen in der gesamten Region.
Wer sind die führenden Unternehmen, die die Wettbewerbsdynamik antreiben?
Globale Großunternehmen wie DHL, UPS und Kuehne+Nagel verbinden sich mit regionalen Spezialisten wie SF Express, Kerry Logistics und Zuellig Pharma, um integrierte, technologiereiche Lösungen anzubieten.