
Marktgröße und Marktanteil der biologischen Sicherheitstests
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.07 Milliarden US-Dollar |
| Marktgröße (2031) | 8.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
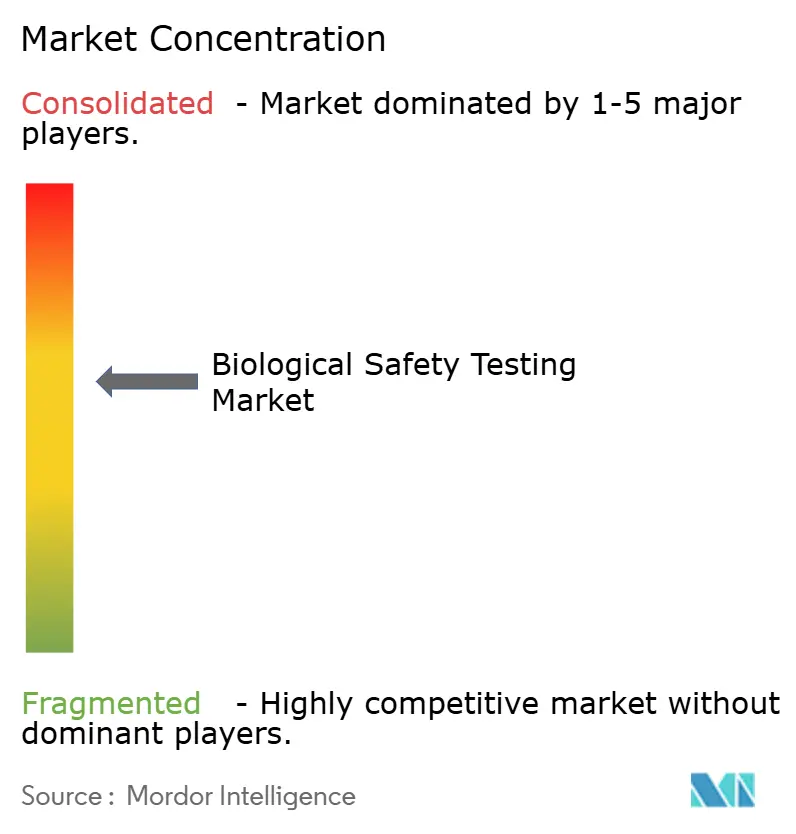
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für biologische Sicherheitstests von Mordor Intelligence
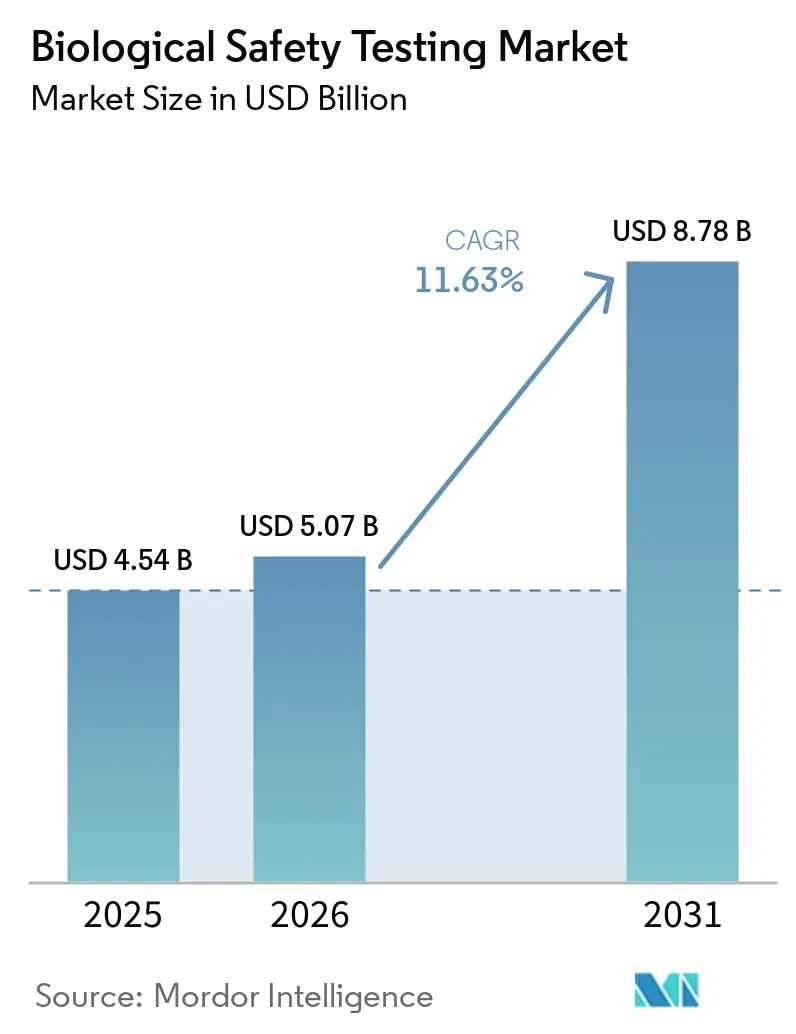
Die Marktgröße für biologische Sicherheitstests wird voraussichtlich von USD 4,54 Milliarden im Jahr 2025 auf USD 5,07 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 11,63 % über den Zeitraum 2026–2031 USD 8,78 Milliarden erreichen. Dieses Wachstum wird durch erhöhte Risikokapitalfinanzierungen in Zell- und Gentherapie-Pipelines, strengere globale Vorschriften zur Kontaminationskontrolle und den wachsenden Trend zur Auslagerung an Auftragsforschungs- und -herstellungsorganisationen (CDMOs) angetrieben. CDMOs machen mittlerweile einen erheblichen Anteil der Ausgaben aus, da Auftraggeber Ressourcen in Richtung klinischer Studien umverteilen. Darüber hinaus wird die Einführung der Validierung von Schnellmethoden zu einem wichtigen Differenzierungsmerkmal, das eine schnellere Markteinführung nach behördlicher Genehmigung ermöglicht. Sterilitätstests bleiben das umsatzstärkste Segment aufgrund ihrer universellen Anwendung bei Injektionspräparaten. Die Erkennung adventiver Viren gewinnt jedoch zunehmend an Bedeutung, insbesondere da Gentherapie-Entwickler die mit replikationskompetenten Lentiviren verbundenen Risiken angehen. Die Wettbewerbslandschaft verschärft sich, da große Laboratorien regionale Anbieter übernehmen, um Qualitätsvereinbarungen über Freigabestandorte in Nordamerika, Europa und dem Asien-Pazifik-Raum zu optimieren. Trotz dieser Fortschritte steht der Markt vor zwei kritischen Herausforderungen: der volatilen Versorgung mit Limulus-Amöbozyten-Lysat und der langsamen behördlichen Akzeptanz von Schnellsterilitätsmethoden. Diese Faktoren werden voraussichtlich die Kostenstrukturen und Lieferantenstrategien in den nächsten vier Jahren beeinflussen.
Wichtigste Erkenntnisse des Berichts
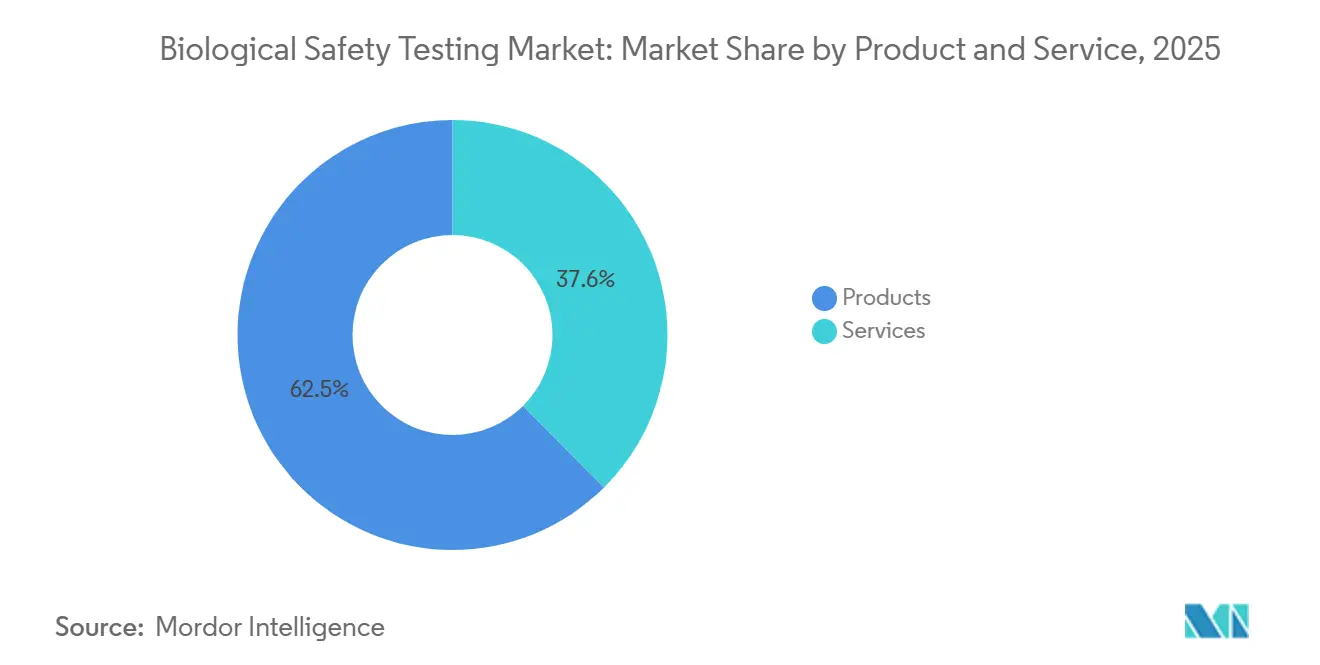
- Nach Produkt und Dienstleistung hielten Reagenzienkits, Kulturmedien und Nachweisgeräte im Jahr 2025 einen Umsatzanteil von 62,45 % am Markt für biologische Sicherheitstests, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 13,54 % wachsen werden.
- Nach Testtyp führten Sterilitätstests mit einem Anteil von 28,54 % am Markt für biologische Sicherheitstests im Jahr 2025; die Erkennung adventiver Viren wird bis 2031 voraussichtlich mit einer CAGR von 13,76 % wachsen.
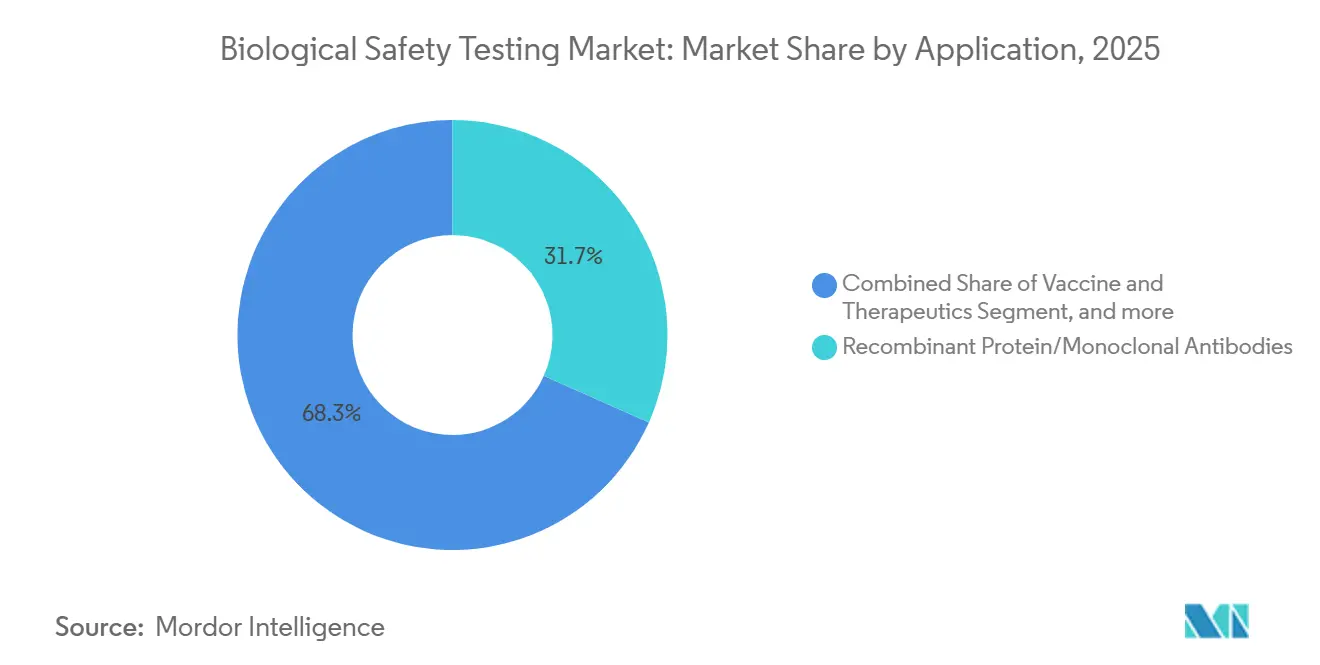
- Nach Anwendung entfielen rekombinante Proteine und monoklonale Antikörper im Jahr 2025 auf einen Anteil von 31,67 % an der Marktgröße für biologische Sicherheitstests, während zelluläre und Gentherapie mit einer CAGR von 14,88 % bis 2031 wächst.
- Nach Endnutzer entfielen auf Biopharma- und Biotechnologieunternehmen im Jahr 2025 47,54 % der Ausgaben, während CDMOs von 2026 bis 2031 voraussichtlich die höchste CAGR von 14,67 % verzeichnen werden.
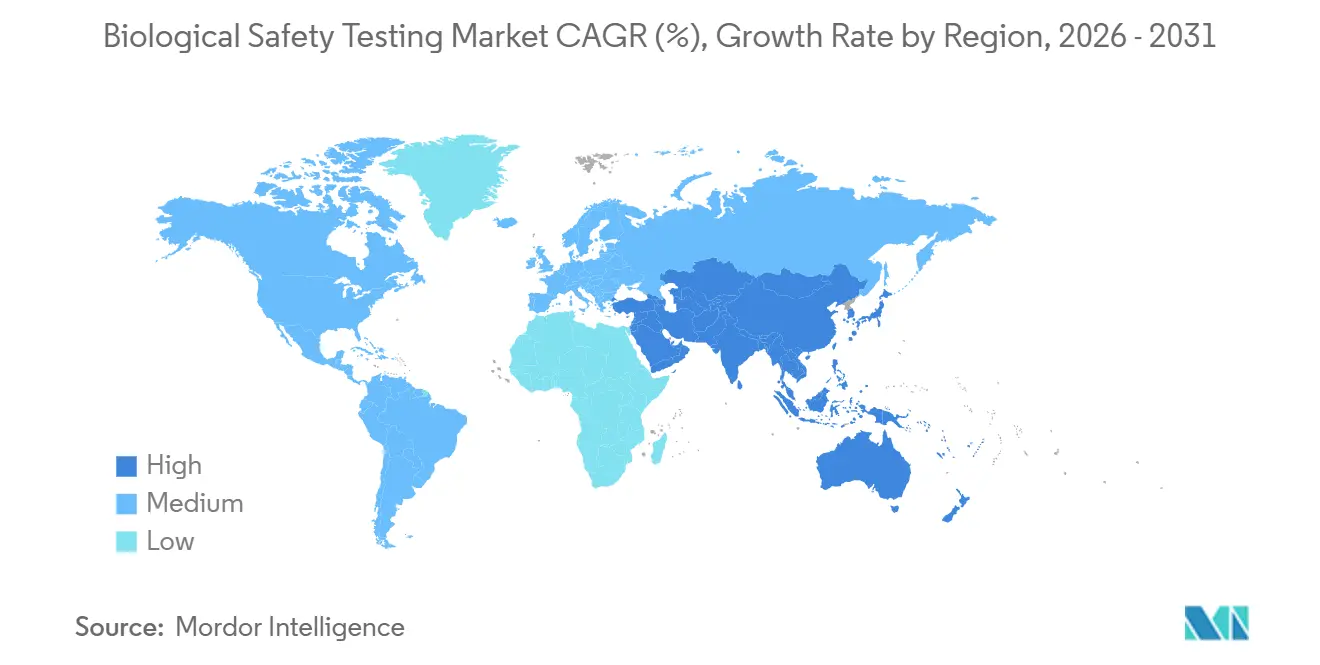
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 41,67 %, während die Asien-Pazifik-Region bis 2031 voraussichtlich mit einer CAGR von 12,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der globalen Biopharma-F&E und Risikokapitalfinanzierung | +2.8% | Nordamerika und Europa als Kernregionen | Mittelfristig (2–4 Jahre) |
| Beschleunigte Kommerzialisierung von Zell- und Gentherapien | +3.2% | Nordamerika und Europa als Kernregionen, Asien-Pazifik als aufstrebende Region | Langfristig (≥4 Jahre) |
| Strenge globale Regulierungsstandards für die Kontaminationskontrolle | +2.1% | Global | Kurzfristig (≤2 Jahre) |
| Wachsende Auslagerung der Qualitätskontrolle an kosteneffiziente CDMOs | +2.5% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Zwillinge und prädiktiver Analytik für die Chargenfreigabe | +1.3% | Frühe Anwender in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Bioabwehr-Bevorratungsinitiativen zur Steigerung der Validierungsnachfrage | +0.9% | Vereinigte Staaten und ausgewählte EU-Mitgliedstaaten | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der globalen Biopharma-F&E und Risikokapitalfinanzierung
Risikokapitalgeber investierten im Jahr 2024 23 Milliarden USD in die Biopharmabranche und lenkten 42 % des Kapitals in Immunologie- und Genbearbeitungsplattformen, die vor der Einreichung von Prüfpräparaten umfangreiche Sicherheitstests erfordern[1]. Daten der Europäischen Arzneimittel-Agentur zeigen einen Anstieg der Biologika-Einreichungen um 19 % im ersten Halbjahr 2025, wobei jede Einreichung Sterilitäts-, Endotoxin- und Mykoplasmen-Panels erfordert. Sponsoren in der Series-B-Phase schließen Dreijahres-Rahmendienstleistungsverträge ab, die die in den Jahren 2024–2025 beobachtete Reagenzienpreisinflation von 8–12 % absichern, und konzentrieren die Ausgaben auf die fünf größten globalen Laboratorien. Pfizer meldete im Jahr 2025 einen Anstieg der ausgelagerten Qualitätskontrollausgaben um 14 %, da sein mRNA-Impfstoffportfolio erweitert wurde, was die Dauerhaftigkeit dieses Trends unterstreicht. Diese Trends erhöhen insgesamt das Basistestvolumen und wandeln Risikokapitalfinanzierungen in planbare Dienstleistungserlöse um.
Beschleunigte Kommerzialisierung von Zell- und Gentherapien
Die US-amerikanische FDA genehmigte im Jahr 2024 acht Zell- und Gentherapie-Produkte und brachte die kumulative Zahl der Zulassungen seit 2017 auf 37. Jede autologe Markteinführung vervielfacht die Nachfrage nach Sicherheitstests und unterstützt die weitere Expansion des Marktes für biologische Sicherheitstests, da Chargen nicht zusammengeführt werden können. Novartis führte im Jahr 2024 mehr als 12.000 Sterilitätstests für sein CAR-T-Netzwerk durch und veranschaulichte damit das Ein-Patient-eine-Charge-Paradigma. Die im Jahr 2025 herausgegebene EMA-Leitlinie verdoppelte die Virustests für lentivirale Vektoren durch die Verpflichtung zu In-vitro- und In-vivo-Assays, während Japan die Sterilitätshaltezeiten von 28 Tagen auf sieben verkürzte und damit die Einführung schneller Methoden in der gesamten Asien-Pazifik-Region ankurbelte. Bluebird Bio reduzierte seine Freigabezykluszeit um 30 %, nachdem es an seinem Standort in Seattle eine automatisierte Mykoplasmen-Erkennung installiert hatte, und bestätigte damit, dass interne Schnellplattformen sich bei hohem Durchsatz schnell amortisieren können. Geografische Cluster verlagern Produktion und Tests zunehmend an denselben Standort, um autologe Produkte innerhalb eines 48-Stunden-Kühlkettenfensters zu halten.
Strenge globale Regulierungsstandards für die Kontaminationskontrolle
Die US-amerikanische Arzneimittelbehörde (FDA) erließ im Jahr 2024 14 Warnschreiben wegen Mängeln bei der Sterilitätssicherung, ein Anstieg von 27 % gegenüber dem Vorjahr, der Sanierungstests an betroffenen Standorten auslöste. Überarbeitete Leitlinien verknüpfen nun Ergebnisse der Umgebungsüberwachung mit Chargenfreigabedaten und erweitern routinemäßige Biobürde-Panels. China glich seine Endotoxingrenzwerte Mitte 2025 an die des USP <85> an und erhöhte damit die Nachtestfrequenz für Injektionspräparate. Gleichzeitig führte ISO 13485:2024 Rückverfolgbarkeitsregeln ein, die die Nachfrage nach der Analyse von Extrahierbaren und Auslaugbaren ausweiteten. Europa führte 2025 ein Kapitel zu Schnellmethoden ein, verweigerte jedoch die vollständige Gleichwertigkeit und verlängerte damit die Anforderungen zur Validierung dualer Methoden. Insgesamt ermutigen diese Vorschriften Auftraggeber, mit Laboratorien zusammenzuarbeiten, die eine Akkreditierung nach aktueller Guter Herstellungspraxis (cGMP) aufrechterhalten und vielfältige Assay-Menüs anbieten.
Wachsende Auslagerung der Qualitätskontrolle an kosteneffiziente CDMOs
CDMOs absorbierten im Jahr 2025 einen erheblichen Anteil der Endnutzerausgaben, da Auftraggeber interne Budgets in Richtung klinischer Pipelines umlenkten. WuXi Biologics verzeichnete im Jahr 2024 ein Umsatzwachstum von 22 % bei integrierten Testdienstleistungen, während Biocon Biologics die EMA-Genehmigung für sein Labor in Bengaluru als qualifizierte-Person-Standort erhielt, was es ermöglicht, Sterilitätsergebnisse mit dem Produkt über Grenzen hinweg zu transportieren. Die Richtlinien der Nationalen Medizinproduktebehörde (NMPA) erlauben es ausländischen Auftraggebern nun, chinesische Auftragslabore in Prüfeinreichungen zu nutzen, was Aufträge von Singapur nach Suzhou umlenkt. Samsung Biologics betreibt drei getrennte Qualitätskontrollsuiten für mehrere Kunden, eine Investition, mit der kleinere CDMOs Schwierigkeiten haben mitzuhalten. Da die Arbeitskosten in US-amerikanischen Biotechnologie-Zentren steigen, bietet die Auslagerung variable Kostenstrukturen und gebündelte Dienstleistungseffizienzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlängerte Validierungszeiträume für neuartige Schnellmikrobiologiemethoden | −1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Volatile Versorgung mit Pfeilschwanzkrebslysat und Unsicherheit bei alternativen Reagenzien | −1.1% | Nordamerika und Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Begrenztes Fachpersonal und steigende Schulungsausgaben | −0.8% | Global, akut in kostenintensiven Biotechnologie-Zentren | Mittelfristig (2–4 Jahre) |
| Margenverengung durch Lieferantenkonsolidierung in der Testlieferkette | −0.6% | Global | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerte Validierungszeiträume für neuartige Schnellmikrobiologiemethoden
Schnellsterilitätsplattformen versprechen Ergebnisse in drei Tagen gegenüber dem 14-tägigen Kompendium-Benchmark; die im Jahr 2024 herausgegebene FDA-Leitlinie erfordert jedoch parallele Äquivalenzstudien über mindestens 30 Produktionschargen, was die Validierungszeiträume für Biologika mit geringem Volumen auf 18–24 Monate verlängert. Charles River Laboratories verzeichnete eine unter der Prognose liegende Einführung seines Celsis-Systems aufgrund dieser Belastung, und der Rahmen des Europäischen Arzneibuchs von 2025 gewährt die vollständige Gleichwertigkeit nur Technologien, die weniger als 10 koloniebildende Einheiten nachweisen, ein Schwellenwert, den viele ATP- und Zytometrieplattformen verfehlen. Auftragslabore können Einzelproduktvalidierungen nicht über Kunden hinweg amortisieren, was den Investitionsappetit mittlerer Unternehmen hemmt. Infolgedessen hatten weniger als 12 % der Biologika-Kunden von Lonza bis Mitte 2025 auf schnelle Sterilitätstests umgestellt. Eine weitverbreitete Einführung ist daher vor 2028 unwahrscheinlich, was die Vorteile der Zykluszeit-Komprimierung im mittelfristigen Zeitraum begrenzen wird.
Volatile Versorgung mit Pfeilschwanzkrebslysat und Unsicherheit bei alternativen Reagenzien
Die Anlandungen des Atlantischen Pfeilschwanzkrebses sanken zwischen 2019 und 2024 um 31 %, was die Preise für Limulus-Amöbozyten-Lysat (LAL)-Reagenzien im Jahr 2024 um 18 % in die Höhe trieb und die Chargenfreigabe bei Lagerengpässen um bis zu 10 Tage verzögerte[2]. Rekombinanter Faktor C (rFC) erhielt 2024 eine vorläufige europäische Zulassung; die USP-Gleichwertigkeit steht jedoch noch aus, was nordamerikanische Auftraggeber in der Schwebe lässt. Eli Lilly qualifizierte rFC für europäische Einrichtungen, verwendet aber in den Vereinigten Staaten weiterhin LAL, was die Qualitätskontrollkomplexität verdoppelt. Japan erlaubt nun rFC, verlangt jedoch eine Validierung über 50 Produktionschargen, eine Hürde ähnlich den Herausforderungen bei Schnellmethoden. Größere CDMOs wie Fujifilm Diosynth sicherten ihr Risiko durch den Abschluss mehrjähriger LAL-Verträge ab. Dennoch bleiben virtuelle Biotechnologieunternehmen der Spotmarktvolatilität ausgesetzt, was in den nächsten zwei Jahren zu Kostenunvorhersehbarkeit führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt und Dienstleistung:
Ausgelagertes Testen gewinnt an DynamikDienstleistungen wachsen bis 2031 mit einer CAGR von 13,54 %, obwohl Produkte im Jahr 2025 62,45 % des Marktes für biologische Sicherheitstests ausmachten. Der hohe Anschaffungspreis automatisierter Mikrobiologieplattformen – oft über USD 500.000 pro Einheit – drängt Auftraggeber in frühen Phasen zur variablen Kostenauslagerung. Reagenzienlieferanten bündeln LAL-Kits mit rFC-Alternativen, um Lysatengpässe zu mildern, während Einwegbehälter nun unter ISO 13485:2024 Analysen von Extrahierbaren und Auslaugbaren erfordern. Eurofins steigerte den Umsatz mit Biopharma-Dienstleistungen im Jahr 2024 um 16 % gegenüber dem Vorjahr, da Kunden Validierungsvorlaufzeiten von 12 bis 18 Monaten im eigenen Haus vermieden.
Strukturelle Verschiebungen begünstigen Dienstleistungen, da CDMOs Kapital über mehrere Kunden amortisieren und schnellere Durchlaufzeiten anbieten können. Laboratorien wie Pacific BioLabs haben Sterilitätszyklen durch gestaffelte Inkubation auf 10 Tage verkürzt, während Produktanbieter aufgrund des Wettbewerbsdrucks bei den Preisen pro Test unter Margendruck stehen. Das Dienstleistungssegment erfasst auch Wert aus neuen Virussicherheitsanforderungen, die viele Auftraggeber intern ohne BSL-2- oder BSL-3-Einrichtungen nicht unterstützen können. Infolgedessen gewinnt die Auslagerung weiter an Dynamik, da Komplexität und regulatorische Erwartungen steigen.

Nach Testtyp:
Virenerkennung übertrifft herkömmliche PanelsSterilitätstests hielten im Jahr 2025 28,54 % des Umsatzes, stehen jedoch vor einer Kommodifizierung, da automatisierte Flüssigkeitshandhabungsgeräte den Arbeitsaufwand reduzieren. Die Erkennung adventiver Viren ist das am schnellsten wachsende Segment mit einer CAGR von 13,76 %, angetrieben durch Bedenken hinsichtlich replikationskompetenter Lentiviren in der Gentherapie. Endotoxin-Assays bleiben margenreich, da Reagenzienknappheit die Preise in die Höhe treibt, doch eine weitverbreitete rFC-Zulassung könnte die Kosten innerhalb von drei Jahren um 20 % senken. Die Mykoplasmenerkennung wechselt zu PCR-basierten Kits, die Vier-Stunden-Ergebnisse liefern und dem Kapitel 2.6.7 des Europäischen Arzneibuchs entsprechen.
Die Segmentdynamik hängt von regulatorischen Anreizen ab. Charles River verzeichnete im Jahr 2024 einen Anstieg des Umsatzes mit Virensicherheit um 21 %, da mehr Kunden sowohl präklinische als auch kommerzielle Tests benötigten. Die Einführung von Schnelltechnologien ist uneinheitlich; BioMérieux brachte einen Multiplex-Assay auf den Markt, der acht Mykoplasmen-Spezies in einem einzigen Durchlauf nachweist, während USP <71>-Revisionen Auftraggeber zur Neuvalidierung von Sterilitätsfiltern zwangen und vorübergehend die Nachfrage nach Auftragslaboren ankurbelten. Die Marktgröße für biologische Sicherheitstests für adventive Virus-Panels wird sich ausweiten, da allogene Therapien die Stammzellbank-Tests vorverlagern.
Nach Anwendung:
CGT-Komplexität treibt Premiumpreise anZelluläre und Gentherapietests werden bis 2031 voraussichtlich mit einer CAGR von 14,88 % wachsen, dem schnellsten unter den Anwendungen, da jede patientenspezifische Charge ein einzigartiges Sicherheitspanel erfordert. Rekombinante Proteine und monoklonale Antikörper machten im Jahr 2025 immer noch 31,67 % des Anwendungsumsatzes aus; Biosimilar-Wege ermöglichen jedoch abgekürzte Tests, was das Wachstum dämpfen könnte. Impfstoffprogramme bleiben Volumentreiber; Moderna führte im Jahr 2024 allein mehr als 8.000 Sterilitäts- und Endotoxintests durch.
Die Preiselastizität begünstigt komplexe Modalitäten. Lonza schätzte, dass Rückverfolgbarkeit und Dokumentation 22 % zu den Kosten pro Charge für autologe Produkte hinzufügen. Das Impfstoffsegment regionalisiert sich, wobei das Serum Institute of India nach der Durchführung von 1.200 Tests über 18 Monate für die WHO-Vorabgenehmigung qualifiziert wurde. Blutprodukte könnten durch die Pathogenreduktions-Technologie gestört werden, was die Häufigkeit zukünftiger Tests auf adventive Agenzien reduzieren könnte. Insgesamt wird die höhere Testintensität bei Gen- und Zelltherapien den Markt für biologische Sicherheitstests mit einer Rate von über zweistelligen Werten wachsen lassen, selbst wenn ausgereifte Biologika stagnieren.
Nach Endnutzer:
CDMOs profitieren von der AuslagerungswelleCDMOs werden bis 2031 voraussichtlich mit einer CAGR von 14,67 % wachsen und den Marktanteil von 47,54 % übertreffen, den Biopharma- und Biotechnologieunternehmen im Jahr 2025 hielten. Die Lohninflation von 12–14 % für Mikrobiologen in den Clustern Boston und San Francisco hat externe Tests für virtuelle Biotechnologieunternehmen attraktiver gemacht. Samsung Biologics berichtete, dass 68 % der Fertigungskunden im Jahr 2025 Tests bündelten, gegenüber 54 % im Jahr 2023, was die Beständigkeit integrierter Verträge unterstreicht.
Akademische Institute lagern weiterhin aus, da die Aufrechterhaltung von Virensicherheitssuiten die Förderbudgets übersteigt. Das Nationale Gesundheitsinstitut (NIH) stellte im Jahr 2024 USD 47 Millionen für Auftragstests bereit, während Gerätehersteller hybride pharmazeutische und Biokompatibilitätspanels für Kombinationsprodukte benötigen. CDMOs teilen sich in Volldienstleister und spezialisierte Labore auf, aber integrierte Dienstleistungspakete erzielen höhere Margen und stärken die Kundenbindung über mehrjährige Programme hinweg.
Geografische Analyse
Markt für biologische Sicherheitstests in Nordamerika
Nordamerika trug 2025 mit einem Umsatzanteil von 41,67 % bei, gestützt durch wagniskapitalfinanzierte Biotech-Cluster und die Durchsetzung überarbeiteter Sterilitätsvorschriften durch die FDA, die die Umgebungsüberwachung mit der Chargenfreigabe verknüpfen. Thermo Fisher schloss eine Erweiterung im Wert von 150 Millionen USD in Rockville ab, um Kapazitäten für 2.000 In-vivo-Virusassays hinzuzufügen, während Kanada die Mycoplasma-PCR-Anforderungen mit USP <63> harmonisierte. Mexikos Grupo PiSA erhielt die FDA-Anerkennung als ausländischer Teststandort, was die Chargenfreigabezeiten für US-amerikanische Auftraggeber verkürzt.
Markt für biologische Sicherheitstests in Europa
Europa profitiert von einem zentralisierten EMA-Zulassungsweg, der den Marktanteil für biologische Sicherheitstests in Deutschland, der Schweiz und Irland konzentriert. Die EU-Labore von Lonza waren im zweiten Halbjahr 2024 zu 87 % ausgelastet. Das Interesse an Schnellmethoden steigt infolge des Kapitels zu alternativen Methoden im Europäischen Arzneibuch; die abweichenden Virussicherheitsvorschriften des Vereinigten Königreichs erfordern jedoch Doppeltests für europaweite Markteinführungen. Frankreich und Italien bauen die CAR-T-Testkapazitäten durch öffentlich-private Partnerschaften aus und stärken damit die regionale Kapazität.
Markt für biologische Sicherheitstests im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 12,54 % von 2026 bis 2031 das stärkste Wachstum verzeichnen, begünstigt durch die Angleichung der NMPA an ICH-Standards und steigende CDMO-Investitionen. WuXis Shanghaier Labor erhielt den EMA-Status als Freigabestandort, und Japan verkürzte die Sterilitätssperrfristen auf sieben Tage, was die Einführung von Schnellmethoden erleichtert. Die drei QC-Suiten von Samsung Biologics in Incheon verdeutlichen die Kapitalintensität, mit der kleinere regionale CDMOs nicht mithalten können. Indiens Biocon erhielt die EMA-Zulassung für sein Labor in Bengaluru, während Australien die Prüfzeit für investigative Tests auf 30 Tage verkürzte und damit Sponsoren in frühen Phasen anzieht.
Markt für biologische Sicherheitstests im Nahen Osten, Afrika und Südamerika
Aufstrebende Regionen wie Südamerika und der Nahe Osten bauen Kapazitäten auf, um die WHO-Präqualifikationsstandards zu erfüllen. Brasilien schreibt nun Mycoplasma-PCR für Zellkulturprodukte vor, und die Vereinigten Arabischen Emirate errichten ein Testzentrum im Wert von 25 Millionen USD im Dubai Science Park. Südafrika hat eine Partnerschaft mit SGS geschlossen, um Verzögerungen beim Probentransport zu reduzieren, was auf ein höheres Maß an regionaler Eigenständigkeit hindeutet.
Regulatorisches Umfeld
Die Anforderungen an die biologische Sicherheitsprüfung für Biologika und fortschrittliche Therapien sind durch die globale Harmonisierung über die ICH verankert, wobei die Bewertung der Virussicherheit durch ICH Q5A(R2) geleitet und über die wichtigsten Behörden umgesetzt wird. In den Vereinigten Staaten veröffentlichte die FDA im Januar 2024 eine an ICH Q5A(R2) angelehnte Leitlinie, die Next-Generation-Sequencing (NGS) und bioinformatische Analysen formal in das von der Behörde empfohlene Instrumentarium zur Virusdetektion und -charakterisierung aufnahm, neben etablierten In-vitro- und In-vivo-Methoden.
Für Gentherapien und andere hochkomplexe Modalitäten verschärfen die Aufsichtsbehörden die Erwartungen an Charakterisierung und Sicherheitsdokumentation, anstatt bestehende Panel-Anforderungen zu lockern. Im April 2026 kündigte die FDA die Verfügbarkeit eines Leitlinienentwurfs zur Sicherheitsbewertung der Genom-Editierung in Gentherapieprodukten mittels NGS an, was den Trend zu einer tieferen molekularen Charakterisierung in Biosicherheitspaketen verstärkt. In Europa befassten sich EMA-Aktualisierungen im Jahr 2025 mit sicherheitsrelevanten In-Prozess-Kontrollen für unverarbeitetes Bulkmaterial, mit ausdrücklicher Aufmerksamkeit für Mykoplasmen- und Fremdstofftests, was die anhaltende Nachfrage nach validierten Biosicherheitsassays über Rohstoffe, Zwischenprodukte und die Freigabe von Fertigprodukten unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der biologischen Sicherheitsprüfung beginnt mit Inputs und Probengenerierung über die Zelllinienentwicklung (Zellbanken und Charakterisierung), Rohstoffqualifizierung, In-Prozess-Kontrollen und Freigabeprüfungen für Zwischenprodukte und fertige Wirkstoffe oder Arzneimittel. Die Prüfabläufe umfassen dann die Methodenauswahl (kompendiale Kulturmethoden sowie molekulare Assays wie qPCR und sequenzierungsbasierte Detektion), die Assayvalidierung unter GMP-Anforderungen und die Durchführung entweder in internen QC-Laboren oder bei ausgelagerten Partnern (spezialisierte CROs und CDMOs), die BSL-2- und GMP-Infrastruktur, geschulte Analysten und Qualitätssysteme für Einreichungen in mehreren Regionen bereitstellen.
Die Wertschöpfung konzentriert sich auf hochkomplexe Dienstleistungen (Virussicherheits- und Fremdstoffprogramme, Zellbanktests und schnelle Methoden) sowie auf Anbieter kritischer Reagenzien und Plattformen, die Sterilitäts-, Endotoxin- und Mykoplasmen-Panels versorgen. Regulatorische Signale verändern die Investitionen in Fähigkeiten entlang der gesamten Kette: Die FDA hob NGS-basierte Ansätze in einem Leitlinienentwurf vom April 2026 zur Sicherheitsbewertung der Genom-Editierung hervor, während das ICH-Lenkungsgremium im November 2025 ein Empfehlungspapier zur ATMP-Qualitätsleitlinie befürwortete, was den Bedarf an modalitätsspezifischen Qualitätsanhängen verstärkt. Diese Schritte erhöhen die Bedeutung standardisierter Dokumentation, digitaler Rückverfolgbarkeit und global vergleichbarer Datenpakete, die große, standortübergreifende Labore und integrierte CDMOs regionenübergreifend umsetzen können.
Wettbewerbslandschaft
Die fünf größten Anbieter – Charles River Laboratories, Eurofins Scientific, SGS, Thermo Fisher Scientific und Lonza – hielten im Jahr 2025 einen geschätzten Anteil von 38–42 % am Umsatz des Marktes für biologische Sicherheitstests. Die Konsolidierung nimmt zu, da Netzwerke regionale Labore übernehmen, um multiregionale Qualitätsvereinbarungen zu optimieren, während Investitionen auf automatisierte Mikrobiologie ausgerichtet sind, um Margen gegen steigende Löhne zu verteidigen. Sartorius zielt darauf ab, die Nachfrage nach Tests vor Ort von Gentherapie-Entwicklern durch tragbare Schnellerkennungssysteme zu erfassen, und die Technologieführerschaft bei der Validierung schneller Sterilitätsmethoden ist ein wichtiges Differenzierungsmerkmal.
Lonzas Patentanmeldung für eine Schnellsterilitätskartusche mit geschlossenem System veranschaulicht das Rennen um die Komprimierung der Zykluszeit. Danahers Übernahme von Abcam schuf einen vertikal integrierten Reagenzien- und Instrumentenlieferanten, der Preise für große CDMOs bündeln kann und unabhängige Labore unter Druck setzt. Kleinere Anbieter konkurrieren durch Nischenfähigkeiten, wie die dedizierten Virensicherheitssuiten von Pacific BioLabs, die das Risiko von Kreuzkontaminationen reduzieren. Regulatorische Rahmenbedingungen ermöglichen hybride Strategien, da die FDA-Leitlinie nun risikobasierte Schnellmethoden für Niedrigrisikoerzeugnisse ohne vollständige Validierung erlaubt, was Labore mit diversifizierten Portfolios begünstigt.
Insgesamt bleibt die Marktkonzentration moderat, zeigt aber eine steigende Tendenz, da globale Akteure ihre Größe für Preisverhandlungen und Technologieinvestitionen nutzen. Laboratorien, die Schnellmethoden zuerst validieren, sind gut positioniert, um Hochdurchsatz-Gentherapie-Aufträge zu gewinnen und einen überproportionalen Wachstumsanteil zu erfassen, während der Markt für biologische Sicherheitstests reift.
Marktführer der Branche für biologische Sicherheitstests
-
Eurofins Scientific
-
Merck KGaA
-
Promega Corporation
-
Thermo Fisher Scientific
-
Lonza Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für biologische Sicherheitstests Unternehmen in diesem Bericht
- Alcami
- Avance Biosciences
- bioMérieux
- Charles River
- Creative BioLabs
- Cytovance Biologics
- Eurofins
- Lonza Group
- Merck KGaA (MilliporeSigma)
- Microbac Laboratories
- Nelson Labs
- Pall Corporation (Danaher)
- Pacific BioLabs
- Promega
- Sartorius
- SGS
- STERIS
- Thermo Fisher Scientific
- Toxikon (Labcorp)
- WuXi App Tec
Lesen Sie die Analyse der biologische Sicherheitstests-Unternehmen
Marktchancen und Zukunftsaussichten
Eine primäre Marktlücke entsteht dort, wo der Ausbau der Fertigungskapazitäten für fortschrittliche Modalitäten die lokale, GMP-fähige Kapazität für Biosicherheitsfreigabeprüfungen übersteigt, insbesondere bei Virussicherheits- und Schnellmikrobiologieprogrammen, die spezialisierte Suiten und validierte Arbeitsabläufe erfordern. Jüngste Kapazitätsschritte von CDMOs und Herstellern schaffen einen direkten Nachfrageeffekt für Prüfleistungen: AGC Biologics kündigte eine Investition von 350 Millionen USD in Yokohama, Japan (April 2026) an, die Zelltherapie-, Mammalien- und mRNA-Fertigung umfasst, und Chime Biologics eröffnete im Juni 2026 seine GMP-2-Anlage in Wuhan mit acht Einweg-Bioreaktoren von je 2.000 l. Jeder neue oder erweiterte Standort erhöht den Bedarf an standortspezifischer Validierung, Zellbankqualifizierung, Mykoplasmen- und Fremdstoffprogrammen sowie Freigabeprüfungen im Rahmen mehrmandantenfähiger Zeitpläne.
Eine weitere Chance liegt in der Weiterentwicklung der Assay-Menüs hin zu molekularen und sequenzierungsgestützten Biosicherheitspaketen, die mit Aufsichtsbehörden und harmonisierten Standards übereinstimmen. Der ICH-Q5A(R2)-Rahmen für Virussicherheit und FDA-Maßnahmen, die NGS-basierte Ansätze zur Sicherheitsbewertung der Genom-Editierung hervorheben, erhöhen die Nachfrage nach Anbietern, die NGS, Bioinformatik und Vergleichbarkeitsdokumentation innerhalb von GMP-Qualitätssystemen operationalisieren können. Schnelle Sterilitätslösungen, einschließlich Ansätzen auf Basis von NAT und anderen schnellen mikrobiellen Nachweistechnologien, schaffen kommerziellen Spielraum dort, wo autologe und zeitkritische Produkte kürzere Durchlaufzeiten benötigen, aber weiterhin eine robuste Validierung und belastbare Datenpakete über Regionen hinweg erfordern.
Neueste Industrielle Entwicklungen in Markt für biologische Sicherheitstests
- Juli 2026: MilliporeSigma (Merck KGaA) unterzeichnete eine fünfjährige Vereinbarung mit Genetix Biotherapeutics als alleiniger Anbieter für analytische und Biosicherheitsfreigabeprüfungen für dessen Gentherapieportfolio. Der Deal formalisiert eine langfristige Auslagerung hochkomplexer Freigabeprüfungen und unterstreicht die Rolle großer Prüforganisationen bei der Unterstützung mehrprogrammiger Gentherapie-Pipelines.
- Mai 2025: Thermo Fisher Scientific brachte die Thermo Scientific 1500 Series Klasse-II-, Typ-A2-Biosicherheitswerkbank auf den Markt, die die Sicherheitsanforderungen von NSF/ANSI 49 erfüllen soll. Obwohl Biosicherheitswerkbänke als übliche Laborinfrastruktur außerhalb des Studienumfangs liegen, signalisiert die Markteinführung anhaltende Investitionen in Kontaminationskontrollumgebungen, die Sterilitäts- und Mikrobiologie-Workflows in Biopharma- und Biotech-Laboren unterstützen.
- April 2024: Merck brachte den Aptegra-CHO-Gentstabilitätsassay als validierte All-in-One-Lösung auf Basis von Ganzgenomsequenzierung und Bioinformatik auf den Markt. Das Produkt komprimiert mehrere ältere Assays in einen einzigen Workflow und unterstützt den Marktwandel hin zu sequenzierungsgestützter Charakterisierung innerhalb von Biosicherheits- und freigaberelevanten Prüfprogrammen.
Markt für biologische Sicherheitstests Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt Erlöse aus biologischen Sicherheitstests, die dazu dienen, zu bestätigen, dass Biologika, Impfstoffe und fortschrittliche Therapien vor der Freigabe frei von Kontaminationen sind, einschließlich wichtiger Assays, die von der Erstellung der Zellbank bis zur kommerziellen Herstellung durchgeführt werden.
Ausschlüsse aus dem Anwendungsbereich: Routinemäßige Umweltüberwachungsgeräte und Sicherheitswerkbänke sind nicht in der Marktgröße enthalten.
Segmentierungsübersicht
- Nach Produkt und Dienstleistung
- Produkte
- Reagenzien und Kits
- Instrumente
- Einwegverbrauchsmaterialien
- Dienstleistungen
- Sterilitätstestdienstleistungen
- Endotoxin- und Pyrogentest-Dienstleistungen
- Zelllinien-Authentifizierung und Charakterisierung
- Produkte
- Nach Testtyp
- Sterilitätstests
- Biobürdetests
- Endotoxin-/LAL-Tests
- Mykoplasmenerkennung
- Erkennung adventiver Viren
- Nach Anwendung
- Rekombinante Proteine / monoklonale Antikörper
- Impfstoffe und Therapeutika
- Zelluläre und Gentherapie
- Blut- und blutbasierte Therapie
- Sonstige Anwendungen
- Nach Endnutzer
- Biopharma- und Biotechnologieunternehmen
- Auftragsforschungs- und -herstellungsorganisationen
- Akademische und Forschungsinstitute
- Medizingerätehersteller
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangsstruktur für das Modell aufzubauen und zu ermitteln, was die Nachfrage nach Sicherheitstests in der Biologika-Herstellung antreibt. Wir stützten uns auf öffentlich zugängliche, nicht kostenpflichtige Quellen wie FDA- und EMA-Leitlinien und -Datenbanken, für Sterilität und Endotoxin relevante Kapitel der USP und des Europäischen Arzneibuches, CDC-Referenzen soweit zutreffend sowie OECD- oder WHO-Publikationen zu Labor- und Biologika-Qualitätspraktiken.
Um diese qualitativen Anforderungen in Größenbestimmungseingaben umzuwandeln, analysierten wir Jahresberichte und Investorenpräsentationen von Unternehmen, Vertragsankündigungen und glaubwürdige Pressemitteilungen, um Verschiebungen im Testmix und Kapazitätserweiterungen im Zeitverlauf zu verstehen. Wir nutzten außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um gemeldete Erlöspools und technologische Veränderungen zu überprüfen, ohne Annahmen zu erzwingen, die nicht nachvollziehbar sind. Die hier aufgeführten Sekundärquellen sind beispielhaft; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Testlaboratorien, Qualitätsteams aus der Biopharmabranche sowie Stakeholdern durchgeführt, die in den Bereichen Chargenfreigabe und Methodenvalidierung in Nord- und Südamerika, EMEA und APAC tätig sind. Die Beiträge dieser Befragten wurden genutzt, um Annahmen zur Testhäufigkeit, zum Outsourcing-Anteil und zur realistischen Preisentwicklung zu verfeinern und anschließend zu überprüfen, ob die Sekundärsignale mit dem Routinebetrieb übereinstimmen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 16 % | APAC: 51 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 28 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 56 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der regulierte Biologika-Output und die Freigabeaktivitäten in einen Nachfragepool für erforderliche Sicherheitstests übersetzt werden, der anschließend anhand der beobachteten Outsourcing-Durchdringung und Dienstleistungsintensität erweitert wird. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch den Stichprobenpreis pro Test multipliziert mit dem geschätzten Testvolumen, sowie durch Plausibilitätsprüfungen anhand offengelegter Testdienstleistungserlöse und Kapazitätssignale.
Zu den wichtigsten Eingaben, die wir verfolgen, gehören die Pipeline und Zulassungen von Biologika und Impfstoffen, Herstellungschargenvolumina und Hochskalierungstrends, der Mix an Hochrisikotests (beispielsweise Sterilität, Endotoxin, Mykoplasmen und Erkennung adventiver Agenzien), der Anteil der an externe Labore ausgelagerten Arbeiten gegenüber internen Arbeiten sowie die Entwicklung der durchschnittlichen Verkaufspreise nach Assay-Typ, da sich die Methoden auf schnellere Formate verlagern. Wo direkte Volumenproxys fehlen, werden Lücken mit konservativen Bandbreiten behandelt, die durch Interview-Feedback eingeengt werden, und Annahmen werden regionenübergreifend einheitlich angewendet.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch Trendglättung der wichtigsten Nachfragetreiber unterstützt wird, und passen dann die Vorausschau auf der Grundlage der Expertenerwartungen zu Kapazitätsauslastung, Einführung neuer Modalitäten (wie Zell- und Gentherapie) und Veränderungen der Testintensität während Technologietransfer und Hochskalierung an.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, darunter Biologika-Herstellungsaktivitäten, Outsourcing-Muster und die implizite Preiskurve nach wichtigen Assay-Familien. Varianzprüfungen werden auf regionaler Ebene und nach Testgruppen durchgeführt, damit ungewöhnliche Ausreißer untersucht und erklärt werden können; anschließend wird das Modell in mehreren Analyseschritten vor der Freigabe überprüft.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa eine bedeutende regulatorische Änderung, ein Anstieg der Biologika-Kapazität oder eine plötzliche Verschiebung im Outsourcing-Verhalten. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit Kunden die aktuellste Sichtweise auf Basis der neuesten öffentlichen Informationen und bei Bedarf erneuter Kontaktaufnahmen erhalten.
Marktgröße des globalen Marktes für biologische Sicherheitstests von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für biologische Sicherheitstests können erheblich variieren, selbst wenn sie oberflächlich ähnlich erscheinen, da jeder Herausgeber die Erlösgrenze und die Zählregeln auf seine eigene Weise definiert. Unterschiede entstehen in der Regel dadurch, welche Produkt- und Dienstleistungslinien berücksichtigt werden, welche Testschritte im Biologika-Workflow einbezogen sind und wie Preisgestaltung und Outsourcing im Zeitverlauf behandelt werden.
Umweltüberwachungsgeräte sind nicht Teil des Anwendungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass einige umfassendere Zahlen höher ausfallen, wenn angrenzende Laborausgabenkategorien in die Sicherheitstests eingebündelt werden. Über den Anwendungsbereich hinaus entstehen Lücken auch durch das für die Währungsumrechnung verwendete Jahr, ob die Schätzungen einen aggressiven Kapazitätsausbau annehmen und wie schnell der durchschnittliche Preis pro Test mit der Skalierung schneller Methoden gesenkt wird – weshalb wir uns auf Querprüfungen zwischen Chargenaktivität, Assay-Mix und durch Interviews bestätigten Preisspannen stützen.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,07 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 5,94 Milliarden USD (2026) | Verwendet einen Produkt-und-Dienstleistungs-Rahmen, der eine breitere Palette testbezogener Käufe erfassen kann, und geht in der Regel von einer schnelleren Expansion der ausgelagerten Dienstleistungsintensität aus, was den Wert für 2026 anhebt. |
| Branchenpublikation B | 5,51 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und wendet dann eine höhere Wachstumskurve in die äußeren Jahre an, mit begrenzter Transparenz darüber, wie Preisänderungen auf Assay-Ebene und Änderungen der Testhäufigkeit regional validiert werden. |
Die Tabelle zeigt, dass der größte Teil der Streuung auf das zurückzuführen ist, was als Teil der Sicherheitstests gezählt wird, zuzüglich der Unterschiede in der Basisjahresgestaltung und der Preisentwicklung. Indem die Eingaben an beobachtbare Freigabeaktivitäten, den Testmix und praktische Outsourcing-Raten geknüpft werden, bleibt die Schätzung leichter prüfbar und wiederholbar, wenn neue öffentliche Daten verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für biologische Sicherheitstests im Jahr 2026?
Die Marktgröße für biologische Sicherheitstests beläuft sich im Jahr 2026 auf USD 5,07 Milliarden.
Welche CAGR wird für biologische Sicherheitstests bis 2031 erwartet?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 11,63 % wachsen.
Welcher Testtyp wächst am schnellsten?
Die Erkennung adventiver Viren ist der am schnellsten wachsende Testtyp, mit einer prognostizierten CAGR von 13,76 % bis 2031.
Warum gewinnen CDMOs Marktanteile bei Testdienstleistungen?
Auftraggeber lagern die Qualitätskontrolle aus, um den Kapitaleinsatz zu reduzieren und gebündelte Fertigungs- und Testverträge zu nutzen, die von CDMOs angeboten werden, die mit einer CAGR von 14,67 % wachsen.
Welche Region wird das schnellste Wachstum verzeichnen?
Der Asien-Pazifik-Raum wird voraussichtlich mit einer CAGR von 12,54 % wachsen, da China, Japan und Indien Vorschriften harmonisieren und die Testinfrastruktur ausbauen.
Welches Versorgungsrisiko könnte den Endotoxintest stören?
Potenzielle Engpässe bei Pfeilschwanzkrebslysat könnten die Kosten erhöhen und die Chargenfreigabe verzögern, bis rekombinanter Faktor C die vollständige regulatorische Gleichwertigkeit erlangt.