
Marktgröße und Marktanteil für Batterieherstellungsanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 18.02 Milliarden US-Dollar |
| Marktgröße (2031) | 23.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batterieherstellungsanlagen von Mordor Intelligence
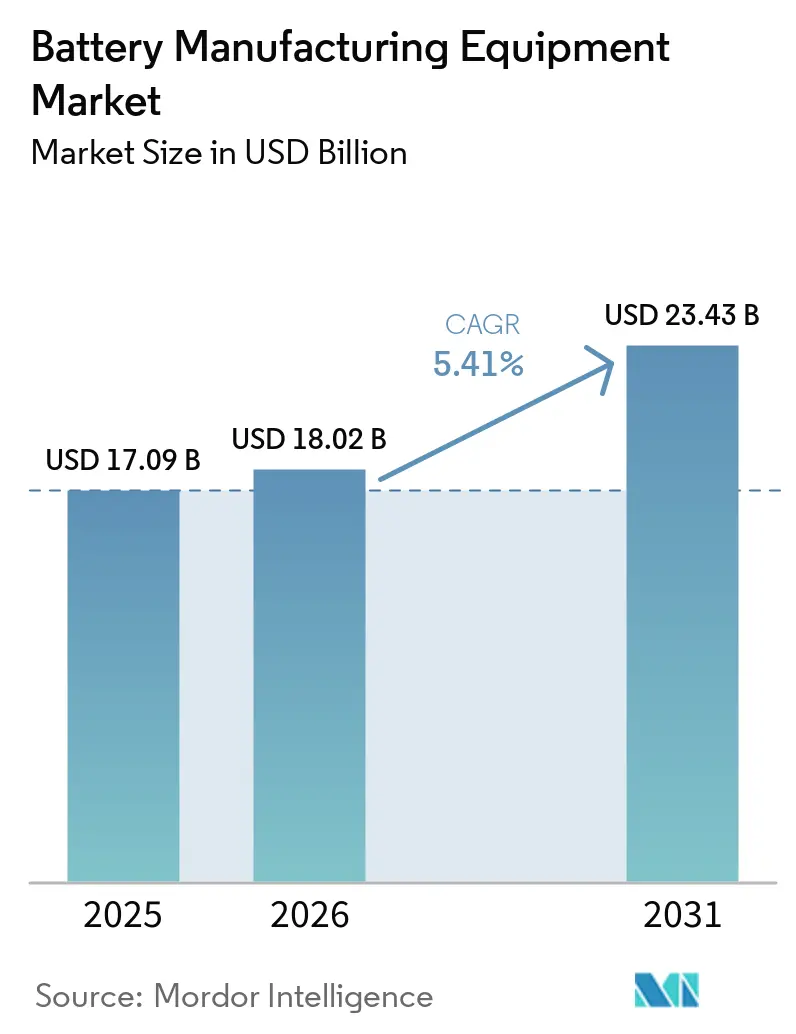
Die Marktgröße für Batterieherstellungsanlagen wird voraussichtlich von 17,09 Milliarden USD im Jahr 2025 auf 18,02 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,41 % über 2026–2031 23,43 Milliarden USD erreichen.
Diese stabile Gesamtkennzahl verbirgt einen schärferen strategischen Schwenk, da Fahrzeughersteller und Netzspeicherentwickler den Kauf schlüsselfertiger Linien im Vorfeld eines bevorstehenden Festkörper-Upgrade-Zyklus beschleunigen, die Erneuerungsintervalle für Anlagen verkürzen und Lieferanten mit modularen Plattformen bevorzugen. Im US-amerikanischen Inflation Reduction Act (IRA) und im europäischen Netto-Null-Industriegesetz verankerte Anreize gestalten die geografische Nachfrage um, während steigende Rohstoffvolatilität die Käufer dazu zwingt, indexierte Klauseln einzubetten, die das Risiko nachgelagert verlagern.[1] Formierungs- und Testanlagen, lange ein nachrangiger Budgetposten, entwickeln sich zum Engpass, da Zellhersteller erkennen, dass nachgelagerte Zykluszeiten vorgelagerte Geschwindigkeitsgewinne zunichte machen. Trockenelektrodenprozesse und KI-gestützte Inline-Inspektion reduzieren Ausschuss und Energieverbrauch, steigern die Gesamtanlageneffektivität (OEE) und vergrößern den Adoptionsvorsprung zwischen frühen Anwendern und veralteten lösungsmittelbasierten Linien. Lieferanten, die Recyclingmodule mit primären Zelllinien bündeln, verschaffen sich ebenfalls einen Vorteil, da neue Vorschriften die Einhaltung von Recyclinginhalt im Gigafactory-Maßstab verlangen.
Wichtigste Erkenntnisse des Berichts
- Nach Batteriechemie entfielen auf Lithium-Ionen-Linien 83,42 % des Umsatzes im Jahr 2025, und Festkörperkonfigurationen werden voraussichtlich bis 2031 mit einer CAGR von 30,2 % wachsen.
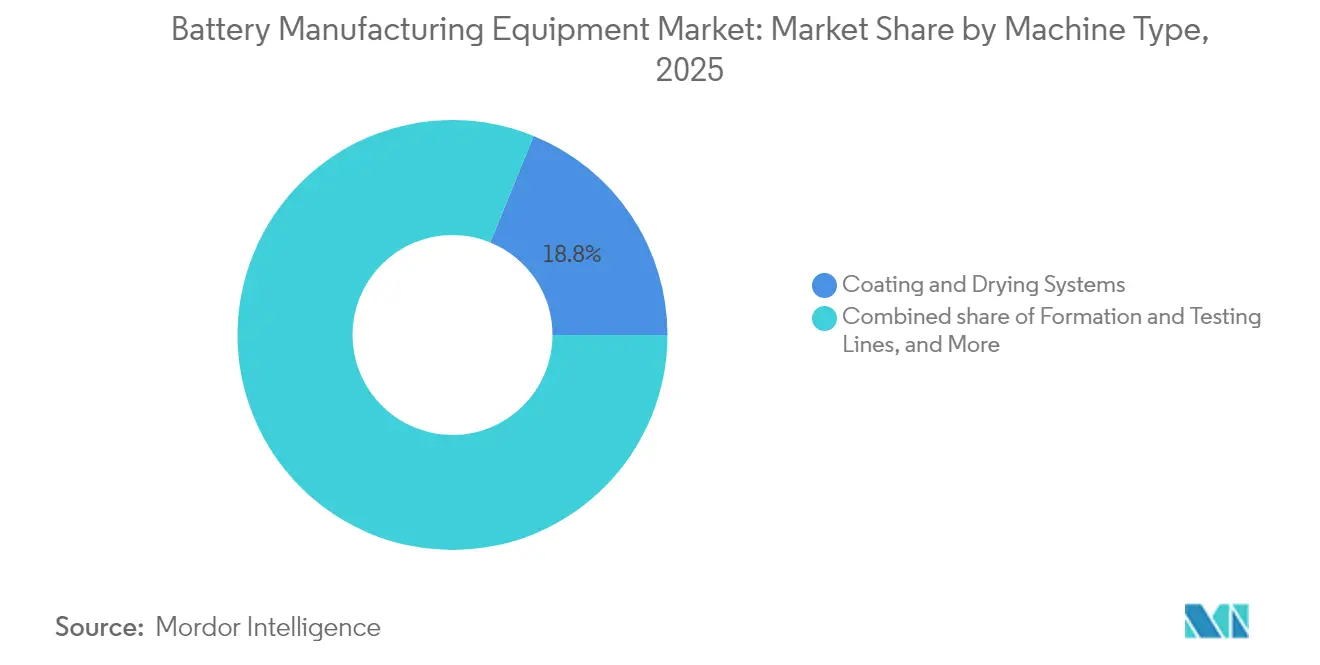
- Nach Maschinentyp hielten Beschichtungs- und Trocknungssysteme im Jahr 2025 einen Marktanteil von 18,84 % am Markt für Batterieherstellungsanlagen, und Formierungs- & Testlinien werden voraussichtlich bis 2031 mit einer CAGR von 12,5 % expandieren.
- Nach Automatisierungsgrad entfielen auf vollautomatische Systeme 59,96 % der Lieferungen im Jahr 2025, und KI-überwachte „Lights-Out”-Linien entwickeln sich mit einer CAGR von 14,92 %.
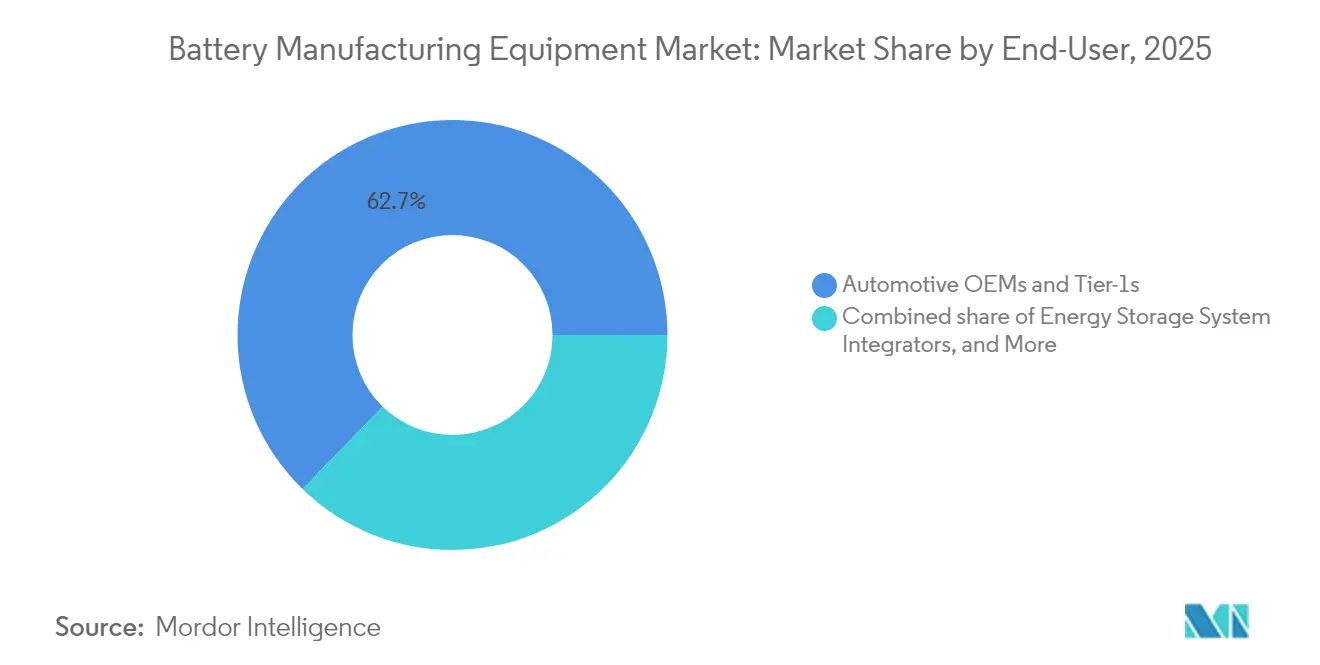
- Nach Endnutzer erzielten Automobil-OEMs und Tier-1-Zulieferer 62,71 % des Umsatzes im Jahr 2025, während Integratoren für Energiespeichersysteme bis 2031 mit einer CAGR von 14,4 % wachsen.
- Nach Geografie führte Asien-Pazifik mit einem Umsatzanteil von 54,73 % am Markt für Batterieherstellungsanlagen im Jahr 2025, während Nordamerika bis 2031 mit einer CAGR von 12,2 % voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Ausbaupläne für EV-Produktionskapazitäten | 1.80% | Global, China, USA, Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen und IRA-gesteuertes Onshoring | 1.50% | Nordamerika, Europa | Kurzfristig (≤2 Jahre) |
| Sinkende $/GWh Gigafactory-Investitionskosten | 0.90% | Global | Langfristig (≥4 Jahre) |
| Aufbau netzgekoppelter Energiespeichersysteme mit Bedarf an Hochdurchsatzlinien | 1.20% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung von Trockenelektroden- und lösungsmittelfreien Beschichtungsverfahren | 0.70% | Nordamerika, Europa, Japan | Langfristig (≥4 Jahre) |
| KI-gestützte Inline-Inspektion zur Steigerung der OEE | 0.60% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Ausbaupläne für EV-Produktionskapazitäten
Automobilhersteller kündigten im Jahr 2024 1,2 TWh neue Lithium-Ionen-Kapazität an – das Dreifache des Niveaus von 2023 –, da Unternehmen die Zellproduktion ins eigene Haus holen, um die Versorgung angesichts geopolitischer Risiken zu sichern.[2] Fords 3,5 Milliarden USD teures Lithium-Eisenphosphat-Werk in Michigan benötigt bis 2026 35 GWh an Beschichtungs-, Stapel- und Formierungsanlagen und setzt Lieferanten unter Druck für schnelle Lieferung. Das Ultium-Cells-Gemeinschaftsunternehmen von General Motors bestellte 12 GWh modulare Linien, die sowohl Pouch- als auch prismatische Formate verarbeiten können, was eine Präferenz für Flexibilität angesichts zukünftiger Chemieungewissheit signalisiert. Die chinesischen Großunternehmen CATL, BYD und EVE Energy schrieben 2024 180 GWh an Ausrüstung aus, doch 15–20 % der Verträge enthalten Klauseln, die eine Verschiebung erlauben, wenn die Lithiumpreise unter 12.000 USD/t fallen, wodurch das Rohstoffrisiko in Anlagengeschäfte eingebettet wird. Volkswagens PowerCo setzte ein OEE-Ziel von 95 % innerhalb von sechs Monaten nach der Inbetriebnahme in seinem Werk in Valencia und schloss Lieferanten ohne Echtzeit-Prozesskontrollalgorithmen aus. Teslas 1,8 Milliarden USD schwere Ausgaben für 4680-Trockenelektroden bis Mitte 2024 zeigen, dass Formate der nächsten Generation den Kapitalbedarf pro Linie verdoppeln können, auch wenn sie niedrigere Zellkosten pro kWh versprechen.
Staatliche Subventionen und IRA-gesteuertes Onshoring
Der Advanced Manufacturing Production Credit des IRA in Höhe von 45 USD/kWh für Zellen stützt die Wirtschaftlichkeit nordamerikanischer Gigafabriken trotz 40–60 % höherer Lohnkosten gegenüber Asien. Panasonics 4 Milliarden USD schweres Projekt in Kansas ist auf diese Gutschriften angewiesen, während LG Energy Solution und SK On jeweils 1,2 Milliarden USD beantragten und nun US-Inhaltsgarantien von Wuxi Lead und Manz fordern. Das Netto-Null-Industriegesetz Europas bietet Investitionssteuergutschriften von bis zu 40 % der Anlagenausgaben, doch die Mitgliedstaaten hatten bis Ende 2024 lediglich 2,1 Milliarden EUR von einem bereitgestellten Betrag von 8 Milliarden EUR ausgezahlt, was Bestellungen verzögert.[3] Kanadas Förderung von 1,3 Milliarden CAD (962 Millionen USD) für Stellantis-LGES und Volkswagen-PowerCo erfordert 60 % regionalen Inhalt, was Dürr und Andritz veranlasst, brachliegende Lackieranlagen in Batterieausrüstungslinien umzuwandeln. Japans Subventionstranche von 350 Milliarden JPY (2,3 Milliarden USD) im Jahr 2024 reserviert Ausgaben für Festkörper-Pilotlinien für inländische Vakuumabscheidungswerkzeuge und schützt Hitachi High-Tech und Ulvac.
Aufbau netzgekoppelter Energiespeichersysteme mit Bedarf an Hochdurchsatzlinien
Stationäre Speicherprojekte mit vier- und achtstündiger Kapazität erfordern prismatische Formate, die mit veralteten zylindrischen Werkzeugen nicht kompatibel sind, was die Anlagennachfrage von Integratoren für Energiespeichersysteme auf eine CAGR von 14,7 % treibt. Versorgungsunternehmen bevorzugen Hochdurchsatzlinien, die die Zykluszeit verkürzen und die Ladezustandskonsistenz über große Zellen hinweg verbessern. Das 280 Millionen USD schwere Gemeinschaftsunternehmen von Fluence in Texas wird 15 GWh prismatische Lithium-Eisenphosphat-Kapazität unter Verwendung maßgeschneiderter Stapel- und Schweißmodule installieren. US-amerikanische Netzausschreibungen schreiben in den USA hergestellte Inhalte vor, um IRA-Gutschriften zu erhalten, was Aufträge zugunsten von Lieferanten lenkt, die lokale Montagezentren eröffnen. Asien-pazifische Versorgungsunternehmen folgen, da Südkorea und Japan die inländische Versorgung für Mandate zur Absicherung erneuerbarer Energien sichern wollen. Der Bedarf an Modulen, die dickere Elektroden und breitere Formate verarbeiten, verlagert die Investitionsausgaben hin zu Hochtonnenpressen und überdimensionierten Formierungskammern, was die durchschnittlichen Anlagenausgaben pro GWh erhöht.
Einführung von Trockenelektroden- und lösungsmittelfreien Beschichtungsverfahren
Teslas Trockenelektrodenprozess verkürzt die Linienlänge um 35 % und den Energieverbrauch um 50 kWh/m², liefert dabei 98,2 % der Energiedichte von Nassbeschichtungen und senkt die Investitionskosten auf 58 Millionen USD/GWh, ein Rückgang von 32 %. CATL rüstet zwei chinesische Linien mit Wuxi Lead-Trockenbeschichtungsmodulen nach, die eine Reduzierung der VOC-Emissionen um 40 % anstreben und Chinas strengere Luftqualitätsvorschriften für 2025 antizipieren. Fraunhofer-Forschungen zeigen, dass wässrige Binderkathoden 94 % Haftung erreichen, aber längere Kalandrierungszeiten benötigen, was die Nachfrage nach Pressen mit verlängerten Walzenzonen steigert. Die separatorfreie Architektur von QuantumScape eliminiert die Nassbeschichtung, komprimiert drei veraltete Schritte in einen einzigen Vakuumabscheidungsdurchgang und verkleinert den Anlagenplatzbedarf um 60 %. Ausstehende EPA-Vorschriften, die die NMP-Exposition auf 10 ppm senken würden, würden Kosten von 15 Millionen USD für Abluftreiniger pro GWh-Linie verursachen und die Einführung lösungsmittelfreier Verfahren beschleunigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Amortisationszeiten schlüsselfertiger Linien | -1.1% | Global, akut in Schwellenmärkten und Tier-2-Zulieferern | Kurzfristig (≤2 Jahre) |
| Rohstoffpreisvolatilität dämpft Bestellungen | -0.9% | Global, mit Ausstrahlungseffekten in China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an Automatisierungsingenieuren für die Zellmontage | -0.7% | Nordamerika, Europa, ASEAN; weniger akut in China, Südkorea | Mittelfristig (2–4 Jahre) |
| Verschärfung der Lösungsmittelverwendungsvorschriften (NMP, VOC) | -0.6% | Europa, Nordamerika, China (nach 2025); begrenzte Auswirkungen in Südostasien | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Amortisationszeiten schlüsselfertiger Linien
Eine vollautomatische Lithium-Ionen-Linie mit 10 GWh benötigt 650–850 Millionen USD und streckt die Amortisationszeit bei aktuellen Zellpreisen von 90–110 USD/kWh auf 7–9 Jahre, was Käufer der zweiten Reihe ohne solide Bilanzen abschreckt. Northvolts Insolvenz im November 2024, verbunden mit 5,8 Milliarden USD Anlagenschulden, verunsicherte Kreditgeber und verschärfte Projektfinanzierungsvereinbarungen. Indiens Reliance New Energy verschob Werkzeugbestellungen, nachdem es einen Kredit von 2,5 Milliarden USD nicht sichern konnte, was unterstreicht, wie das Finanzierungsrisiko die Maschinennachfrage von den EV-Verkaufsentwicklungen entkoppelt. Manz verzeichnete im dritten Quartal 2024 einen Auftragseingangsrückgang von 23 %, da Kunden Käufe phasenweise tätigten und Beschichtungsausrüstung jetzt kauften, die Formierungsausgaben jedoch verschoben. Das US-Energieministerium genehmigte lediglich 1,1 Milliarden USD der für Batterieprojekte im Jahr 2024 beantragten 17 Milliarden USD und ließ Lieferanten mit bedingten Aufträgen zurück, die möglicherweise nie umgewandelt werden.[4] Von Dürr und Bühler eingeführte Leasingmodelle senken die Vorabkosten um 60 %, begrenzen jedoch den Lieferanten-ROIC unter 10 %, was den langfristigen Investitionsappetit dämpft.
Rohstoffpreisvolatilität dämpft Bestellungen
Der Einbruch von Lithiumcarbonat von 80.000 USD/t im Jahr 2022 auf 13.000 USD im August 2024 vernichtete die Margen der Zellhersteller und setzte 6,2 Milliarden USD an Anlagenauftragsbestand einem Stornierungsrisiko aus. CATL verschob 15 GWh der Sichuan-Expansion, während LGES Force-Majeure-Klauseln für 340 Millionen USD an Formierungswerkzeugen nach einem 18-prozentigen EV-Produktionsrückgang eines Kunden geltend machte. Benchmark Mineral Intelligence zählt 22 GWh westlicher Kapazität, die 2024 auf Eis liegt, was 1,8 Milliarden USD entgangenem Anlagenerlös entspricht. Schwankungen von Nickelsulfat zwischen 12.800 und 22.400 USD/t schrecken Käufer davon ab, hochnickelhaltige Kathodenlinien zu bestellen, die nicht für LFP-Chemien umgerüstet werden können. Lieferanten schreiben nun rohstoffindexierte Preise in Verträge, was die Margentransparenz verbessert, aber die Auftragspipelines verkürzt, wie Sovemas Werkzeugabschreibung von 47 Millionen EUR zeigt.[5]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batteriechemie:
Lithium-Ionen behauptet die DominanzLithium-Ionen entfiel 2025 auf 83,42 % des Umsatzes und unterstreicht seine fest verankerte Rolle in EVs und Verbrauchergeräten. Festkörperlinien werden jedoch voraussichtlich mit einer CAGR von 30,2 % wachsen und ein paralleles Ökosystem aus Vakuumabscheidungsbeschichtern und Stapelern in Inertgasatmosphäre antreiben, die fast das Dreifache pro GWh kosten. Toyota gab an, dass das Sulfidelektrolyt-Kit das 2,8-fache des Kapitals von Lithium-Ionen-Äquivalenten erfordert. Solid Powers 62 Millionen USD schwere Pilotbestellung bei Bühler unterstreicht die frühe Nachfrage nach Umgebungen mit weniger als 5 ppm Feuchtigkeit. Natrium-Ionen bleibt eine Nische, bietet aber Formatflexibilität, die die Einführung in der stationären Speicherung steigern könnte, sobald sich die Leistung stabilisiert. Veraltete Blei-Säure- und Nickelsysteme werden voraussichtlich mit einer CAGR von -2,28 % erodieren, obwohl preissensible Märkte ihre Recyclingfähigkeit weiterhin schätzen.
Die steigende Prämie für Festkörperwerkzeuge vergrößert die Marktgröße für Batterieherstellungsanlagen für Nischen-Hochenergiesysteme und verlagert den Lieferantenfokus auf japanische Vakuumspezialisten. Diese hochmargigen Module, gebündelt mit Sulfidhandhabungsoptionen, gleichen das langsamere Wachstum bei ausgereiften Lithium-Ionen-Linien aus. Das Wettbewerbsfeld erweitert sich, da Startups Anlagen direkt mit Zellinnovatoren co-entwickeln und Designzyklen verkürzen. Gleichzeitig treiben regulatorische Recyclinginhalt-Mandate frühe Investitionen in Recyclingmodule an, die neben primären Lithium-Ionen- und Natrium-Ionen-Linien integriert werden können, was den Chemiemix innerhalb schlüsselfertiger Pakete verbreitert.
Nach Maschinentyp:
Formierungsengpass wertet Testlinien aufBeschichtungs- und Trocknungssysteme erzielten 2025 den größten Umsatzanteil von 18,84 % und spiegeln ihre Rolle bei der Elektrodenqualität und Kapitalintensität wider. Mischausrüstung für die Batterieherstellung unterstützt ebenfalls die Elektrodenvorbereitung, während Formierungs- und Testanlagen voraussichtlich mit einer CAGR von 12,5 % expandieren werden, da Zellen der nächsten Generation längere und komplexere Konditionierungszyklen erfordern. Samsung SDIs Gen5-Prismatikprogramm verdoppelte seinen Formierungsplatzbedarf angesichts strengerer Kalenderlebensdauerziele und verzögerte Hochlaufpläne, bis zusätzliche Kammern eintrafen. Kalandrierungspressen wachsen mit einer CAGR von 6,05 %, da hochnickelhaltige Kathoden extremen Walzendruck erfordern, während Schlitz- und Laserkerb-Segmente einem Preisverfall durch chinesische Wettbewerber ausgesetzt sind.
Da die Verweilzeiten länger werden, verlagern Gigafabriken Budgets auf nachgelagerte Anlagen, was den Marktanteil für Batterieherstellungsanlagen von Formierungskammern und KI-überwachten Testgestellen erhöht. Lieferanten, die vorausschauende Wartung mit Kammerdesign kombinieren können, gewinnen Preissetzungsmacht. Gleichzeitig bedroht die Einführung von Trockenelektroden Nassbeschichtungsanbieter, steigert aber die Nachfrage nach hochpräzisen Kalandrierungs- und Vakuumentgasungssystemen. Die Verlagerung zieht Kapital in Recycling- und Schwarzmassenanlagen, da Werke End-of-Life-Ströme vorintegrieren, um EU-Vorschriften zu erfüllen, was die Maschinentypenverteilung innerhalb schlüsselfertiger Bestellungen verbreitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Automatisierungsgrad:
Lights-Out-Linien begegnen dem FachkräftemangelVollautomatische Systeme machten 2025 59,96 % der Gesamtlieferungen aus, aber KI-überwachte Lights-Out-Konfigurationen steigen mit einer CAGR von 14,92 %, da Hersteller gegen einen Mangel an qualifizierten Prozessingenieuren kämpfen. SK Ons Werk in Georgia betreibt unbemannte Nachtschichten, senkt die Lohnkosten um 23 % und steigert die OEE mit Echtzeit-Bildverarbeitungssystemen auf nahezu 98 %. Halbautomatische Linien bleiben in Pilotanlagen unverzichtbar, wo die Chemieiteration schnell ist, doch Lieferanten entwickeln nun modulare Kits, die per Software-Freischaltung aufgerüstet werden können, was die Anlagenlebensdauer verlängert.
In Cloud-Plattformen eingebettete Predictive Analytics steigern den Serviceerlös und vertiefen die Lieferantenbindung, was die Marktgröße für Batterieherstellungsanlagen für digitale Zusatzleistungen erweitert. Lights-Out-Lösungen mindern auch das Sicherheitsrisiko bei lösungsmittelfreien und Hochtemperatur-Festkörperprozessen. Pneumatisch angetriebene Aktuatoren und KI-gesteuerte Roboterplanung verkürzen die Zykluszeiten weiter und ermöglichen Durchsatzgewinne ohne zusätzliche Grundfläche – ein entscheidender Vorteil bei nachrüstungsbeschränkten Brownfield-Standorten in Europa und Japan.
Nach Endnutzer:
ESS-Integratoren diversifizieren die NachfragebasisAutomobil-OEMs und Tier-1-Zulieferer absorbierten 2025 62,71 % der Ausgaben und spiegeln ihren Wettlauf um die Sicherung vertikal integrierter Zellversorgung wider. Integratoren für Energiespeichersysteme werden jedoch voraussichtlich mit einer CAGR von 14,4 % wachsen, da Versorgungsunternehmen Mehrfachstundenprojekte einsetzen, die prismatische LFP-Zellen bevorzugen. Fluences Texas-Gemeinschaftsunternehmen zeigt, wie ESS-spezifische Formate die Werkzeuganforderungen auf robuste Stapel-, Schweiß- und Formierungsinfrastruktur umlenken. Unterhaltungselektronik behält einen Anteil von 14,33 %, wächst aber nur mit einer CAGR von 3,02 %, da dünnere Geräte präzise Nachrüstung statt neuer Beschichtungskapazität benötigen.
Die Diversifizierung in ESS reduziert die Zyklizität, die mit Automobilmodelleinführungen verbunden ist, und verbreitert die Erlösbasis der Batterieherstellungsanlagenbranche. Industrielle Elektrowerkzeug- und Luftfahrtsegmente, obwohl kleiner, erfordern Premium-Inspektions- und Rückverfolgbarkeitsfunktionen, die höhere Margen stützen. Lieferanten, die auf Medizin-, Marine- und Verteidigungsnischen abzielen, bündeln halbautomatische und manuelle Laborausrüstung und erhalten so einen profitablen Long-Tail jenseits der Mainstream-Gigafabriken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Batterieherstellungsanlagen in Asien-Pazifik
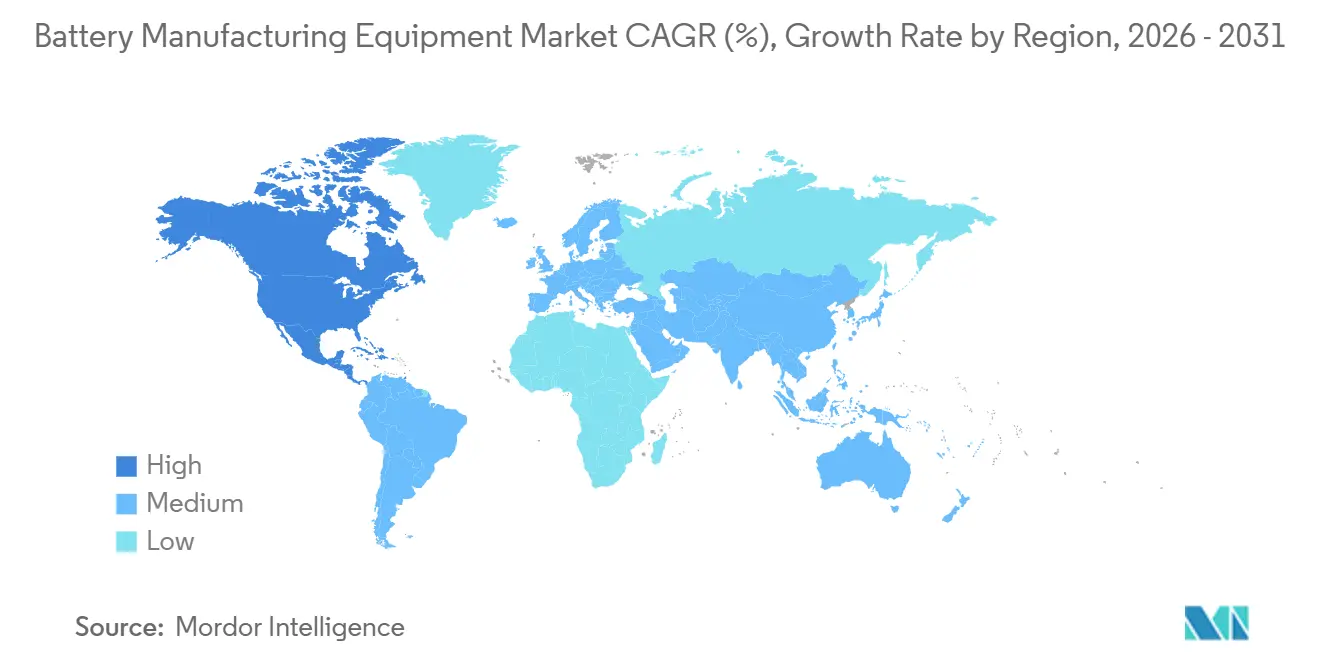
Asien-Pazifik erwirtschaftete 2025 54,73 % des Umsatzes, angeführt von Chinas installierter Kapazität von 480 GWh und Südkoreas Exportorientierung, obwohl sich das regionale Wachstum auf eine CAGR von 3,98 % abschwächt, da der inländische EV-Boom reift. China allein lieferte 38,1 % der globalen Bestellungen, doch Lithiumpreisschwankungen lösten Verschiebungen aus und setzten Lieferanten, die zu stark von der lokalen Nachfrage abhängig sind, unter Druck. Japan und Südkorea beschleunigen staatlich geförderte Festkörper-Pilotprogramme und erhöhen damit ihren gemeinsamen Anteil.
Markt für Batterieherstellungsanlagen in Amerika und EMEA
Nordamerika entfiel 2025 auf 19,12 % der Ausgaben und schreitet mit einer CAGR von 12,2 % voran – dem weltweit schnellsten Wachstum –, da IRA-Gutschriften neue Kapazitäten trotz höherer Lohnkosten risikoärmer machen. US-amerikanische Projekte summieren sich auf 320 GWh, die bis 2030 angekündigt wurden, während Kanada mit einer CAGR von 14,35 % auf der Grundlage der Stellantis-LGES- und Volkswagen-PowerCo-Gemeinschaftsunternehmen wächst. Mexiko folgt mit einer CAGR von 9,42 %, verankert durch Teslas Standort in Nuevo León, obwohl Infrastrukturverzögerungen die Inbetriebnahme um bis zu neun Monate verlängern. Europa sicherte sich 2025 21,83 % des Umsatzes und expandiert mit einer CAGR von 8,55 % unter dem 90-GWh-Ziel des Netto-Null-Industriegesetzes. Deutschland bleibt Europas Kern mit einem globalen Anteil von 8,4 %, aber Bestellungen verlagern sich auf 2025–2026 in Erwartung von Subventionsklarheit. Frankreich und Spanien übertreffen die Region, da Automotive Cells Company und Volkswagen Fördermittel erschließen. Der nordische Schwung verlangsamt sich nach Northvolts Insolvenz, die 1,2 Milliarden EUR an offenen Verträgen überschattet. Südamerika (2,22 %) und Naher Osten & Afrika (2,10 %) verzeichnen mittleres einstelliges Wachstum, da Rohstoffakteure die nachgelagerte Integration anstreben, aber keine ausreichende Subventionstiefe aufweisen.
Wettbewerbslandschaft
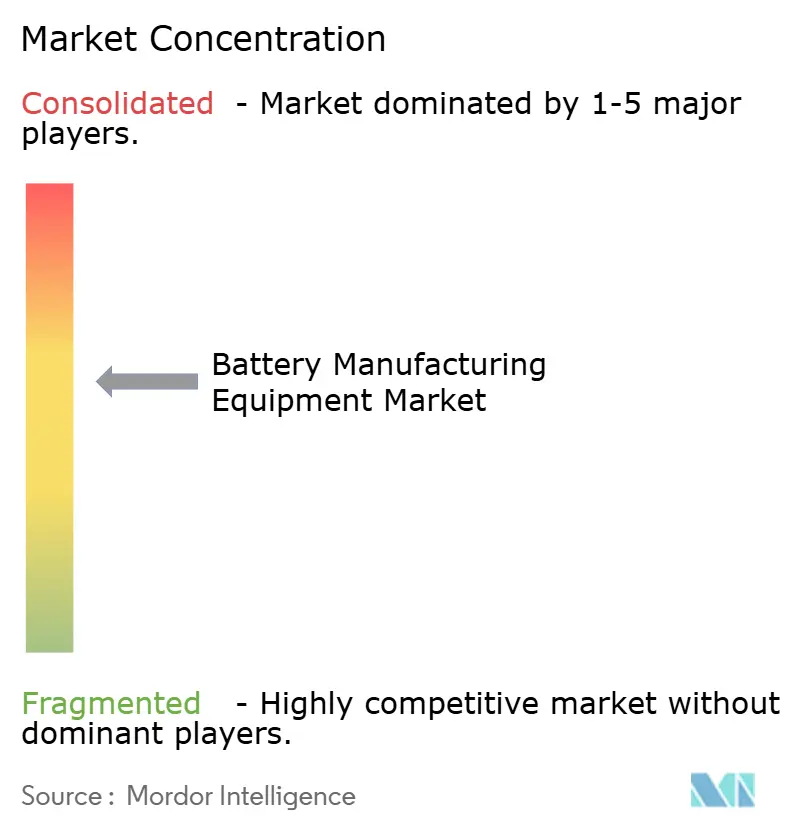
Der Markt für Batterieherstellungsanlagen weist eine moderate Konzentration auf: Die fünf größten Lieferanten – Wuxi Lead, Yinghe Technology, Dürr, Manz und Hitachi High-Tech – kontrollierten 2024 etwa 38 % des Umsatzes, während kein einzelnes Unternehmen einen Anteil von 12 % überschritt. Chinesische Anbieter dominieren kostensensible Beschichtungs- und Stapelwerkzeuge und unterbieten westliche Wettbewerber um bis zu 40 %. Europäische und japanische Marktführer behalten die Führung bei Formierungs-, Test- und Lasersystemen, wo Prozess-IP und After-Sales-Service Aufschläge rechtfertigen.
Strategische Aktivitäten im Jahr 2024 unterstreichen die geografische Diversifizierung. Dürr erwarb einen 35-prozentigen Anteil an einem koreanischen Formierungsspezialisten, und Manz kaufte die Mehrheit eines indischen Startups, um Beschichtungsanlagen zu lokalisieren. Yinghe eröffnete ein technisches Zentrum in Michigan, während TMAX einen Servicehub in Polen einrichtete und lokale Inhaltsvorschriften antizipierte. ABB kooperierte mit Northvolt bei der KI-Roboterplanung und verdeutlichte damit den Wandel von Hardware-Margen hin zu Lifecycle-Software-Erlösen.
Chancen in weißen Flecken entstehen bei Festkörper-Vakuumwerkzeugen, Natrium-Ionen-Mischern und integrierten Recyclinglinien – Bereichen, in denen etablierten Akteuren ausgereifte Angebote fehlen. Lieferanten betten digitale Zwillinge und vorausschauende Wartung ein, um wiederkehrende Erlöse zu sichern. Die Wettbewerbsintensität dürfte zunehmen, da subventionsgetriebene Regionalisierung die Nachfrage fragmentiert und Anbieter belohnt, die modulare, schnell installierbare Linien bereitstellen können, die Chemieübergänge ohne vollständige Werksumbauten risikoärmer machen.
Marktführer der Batterieherstellungsanlagenbranche
-
Wuxi Lead Intelligent Equipment Co., Ltd.
-
Yinghe Technology Co., Ltd.
-
Dürr AG
-
Manz AG
-
Hitachi High-Tech Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batterieherstellungsanlagen Unternehmen in diesem Bericht
- Dürr AG
- Wuxi Lead Intelligent Equipment Co., Ltd.
- Yinghe Technology Co., Ltd.
- Manz AG
- Hitachi High-Tech Corp.
- Schuler AG
- Andritz AG
- Sovema Group S.p.A.
- Komori Corp.
- Bühler Group
- Hanwha Machinery
- PNT Group
- ABB Ltd.
- Siemens AG
- IPG Photonics Corp.
- TMAX (Xiamen Tmax Battery Equipments)
- TOB New Energy Technology Co.
- ACEY New Energy Technology
- Festo AG
- Honeywell International Inc.
Lesen Sie die Analyse der Batterieherstellungsanlagen-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Batterieherstellungsanlagen
- Juli 2025: Der chinesische Maschinenhersteller LEAD Intelligent Equipment hat die Markteinführung eines Hochgeschwindigkeits-Trockenbeschichtungssystems für Batterieelektroden angekündigt. Das System unterstützt Produktbreiten von bis zu 1.000 mm, mit einer Anodenproduktionsgeschwindigkeit von 80 Metern pro Minute und einer Kathodenproduktionsgeschwindigkeit von 60 Metern pro Minute.
- Oktober 2024: Dürr AG gewann einen Auftrag über 420 Millionen EUR für Beschichtungs-, Trocknungs- und Kalandrierungswerkzeuge für eine 25-GWh-Gigafabrik in Tennessee – der bislang größte Batterieauftrag des Unternehmens.
- September 2024: Wuxi Lead und LG Energy Solution verpflichteten sich zu 85 Millionen USD für die gemeinsame Entwicklung von 4680-Formierungslinien mit dem Ziel, die Zykluszeiten um 30 % zu reduzieren.
- August 2024: Manz AG erwarb 60 % eines indischen Batterieausrüstungs-Startups für 32 Millionen EUR, um die Beschichtungs- und Schlitzproduktion zu lokalisieren.
- Juli 2024: Hitachi High-Tech führte ein KI-Vision-Inspektionssystem ein, das die Ausschussleistung von Samsung SDI um 2,8 Prozentpunkte verbesserte.
Berichtsumfang des globalen Marktes für Batterieherstellungsanlagen
Batterieherstellungsanlagen umfassen Maschinen und Ausrüstungen, die bei der Herstellung von Rohmaterialien sowie bei der Verarbeitung und Montage von Batterien eingesetzt werden. Dosiermaschinen, Misch- und Beschichtungsmaschinen und ähnliche Geräte sind für die Rohstoffverarbeitung notwendig, während Montageprozessanlagen Elektrodenstapel- und Schneidemaschinen, Wärmeversiegelungs- und Flüssigkeitsinjektionsmaschinen umfassen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Umsatzes (in Milliarden USD) erstellt. Der Bericht über den globalen Markt für Batterieherstellungsanlagen umfasst:
Segmentierungsübersicht
| Lithium-Ionen |
| Festkörper |
| Natrium-Ionen |
| Blei-Säure |
| Nickelbasiert |
| Flussbatterien (Zn-Br, Vanadium usw.) |
| Beschichtungs- und Trocknungssysteme |
| Kalandrierungspressen |
| Misch- und Homogenisierungsanlagen |
| Schneidemaschinen |
| Laserkerben und Laserschneiden |
| Elektrodenstapelung |
| Vakuumtrocknung und Entgasung |
| Elektrolytbefüllung |
| Montage- und Handhabungsroboter |
| Formierungs- und Testlinien |
| Verpackung und Versiegelung |
| Recycling- und Schwarzmassenverarbeitungsanlagen |
| Manuell/Labormaßstab |
| Halbautomatisch |
| Vollautomatisch |
| KI-überwachte „Lights-Out”-Linien |
| Automobil-OEMs und Tier-1-Zulieferer |
| Integratoren für Energiespeichersysteme |
| Unterhaltungselektronik |
| Industrie und Elektrowerkzeuge |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Australien und Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Batteriechemie | Lithium-Ionen | |
| Festkörper | ||
| Natrium-Ionen | ||
| Blei-Säure | ||
| Nickelbasiert | ||
| Flussbatterien (Zn-Br, Vanadium usw.) | ||
| Nach Maschinentyp | Beschichtungs- und Trocknungssysteme | |
| Kalandrierungspressen | ||
| Misch- und Homogenisierungsanlagen | ||
| Schneidemaschinen | ||
| Laserkerben und Laserschneiden | ||
| Elektrodenstapelung | ||
| Vakuumtrocknung und Entgasung | ||
| Elektrolytbefüllung | ||
| Montage- und Handhabungsroboter | ||
| Formierungs- und Testlinien | ||
| Verpackung und Versiegelung | ||
| Recycling- und Schwarzmassenverarbeitungsanlagen | ||
| Nach Automatisierungsgrad | Manuell/Labormaßstab | |
| Halbautomatisch | ||
| Vollautomatisch | ||
| KI-überwachte „Lights-Out”-Linien | ||
| Nach Endnutzer | Automobil-OEMs und Tier-1-Zulieferer | |
| Integratoren für Energiespeichersysteme | ||
| Unterhaltungselektronik | ||
| Industrie und Elektrowerkzeuge | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Batterieherstellungsanlagen heute?
Die Marktgröße für Batterieherstellungsanlagen erreichte 2026 18,02 Milliarden USD und soll bis 2031 bei einer CAGR von 5,41 % auf 23,43 Milliarden USD steigen.
Welcher Maschinentyp wächst am schnellsten?
Formierungs- und Testlinien sind der am schnellsten wachsende Maschinentyp mit einer CAGR von 12,5 % bis 2031, da längere Konditionierungszyklen zum Hauptengpass werden.
Warum steigt die Nachfrage in Nordamerika so schnell?
IRA-Produktionsgutschriften von bis zu 45 USD/kWh machen inländische Werke finanziell attraktiv und treiben die nordamerikanische Anlagennachfrage auf eine CAGR von 12,2 %.
Welche Auswirkungen werden Festkörperbatterien auf Anlagenlieferanten haben?
Festkörperlinien erfordern Vakuumabscheidungs- und Sulfidhandhabungsmodule, die fast das Dreifache der Standard-Lithium-Ionen-Werkzeuge kosten, und schaffen damit ein hochmargiges paralleles Anlagensegment, das voraussichtlich mit einer CAGR von 30,2 % wachsen wird.
Wie gehen Lieferanten mit der Rohstoffpreisvolatilität um?
Anbieter integrieren zunehmend rohstoffindexierte Preisklauseln und bieten Leasingmodelle zur Risikoverteilung an, obwohl diese Mechanismen die Auftragsbestandstransparenz verkürzen und die Kapazitätsplanung erschweren.
Welche Unternehmen führen das Wettbewerbsfeld an?
Wuxi Lead, Yinghe Technology, Dürr, Manz und Hitachi High-Tech führen die Umsatzrangliste an und halten zusammen etwa 38 % des globalen Gesamtmarktes.