
Marktgröße und Marktanteil für Antikokkzidiale Arzneimittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.74 Milliarden US-Dollar |
| Marktgröße (2031) | 2.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
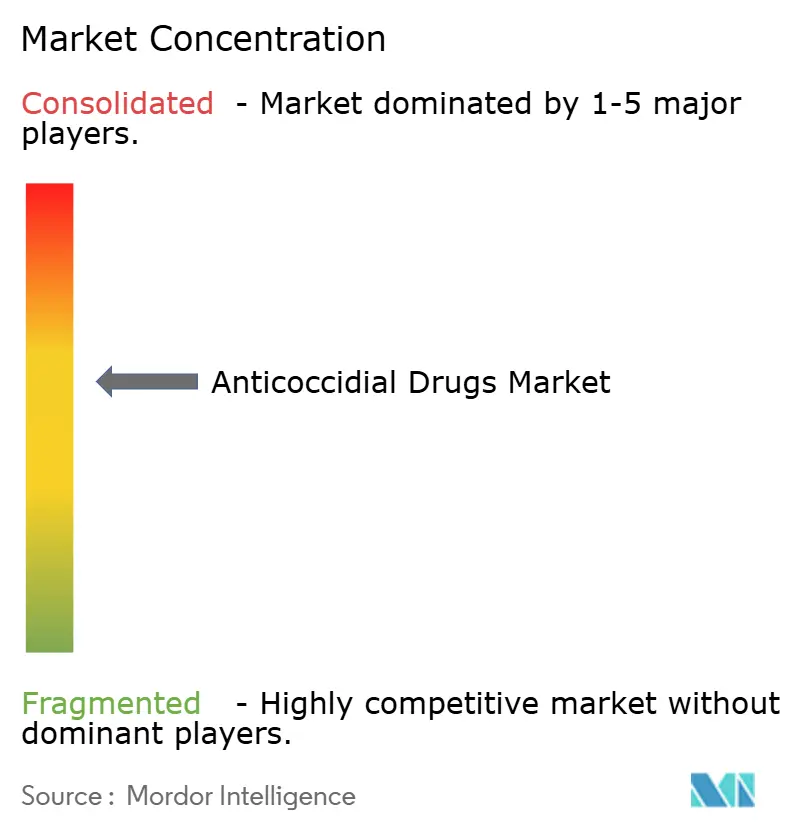
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Antikokkzidiale Arzneimittel von Mordor Intelligence
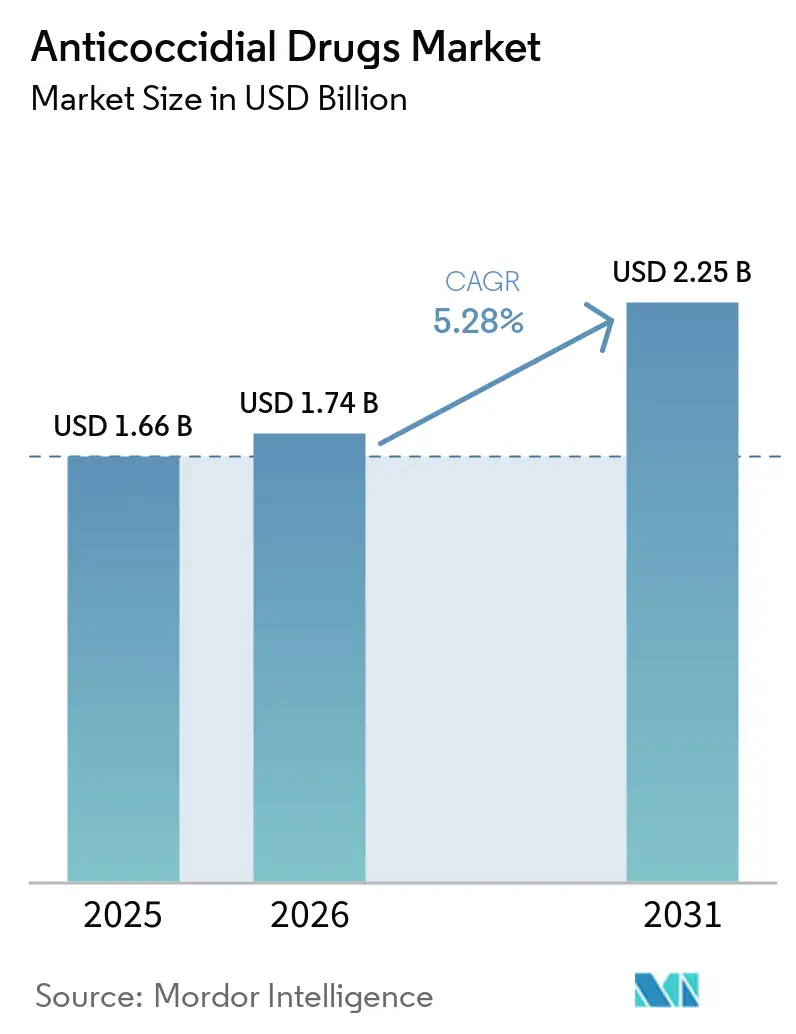
Die Marktgröße für Antikokkzidiale Arzneimittel wurde im Jahr 2025 auf 1,66 Milliarden USD geschätzt und soll von 1,74 Milliarden USD im Jahr 2026 auf 2,25 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,28 % während des Prognosezeitraums (2026–2031).
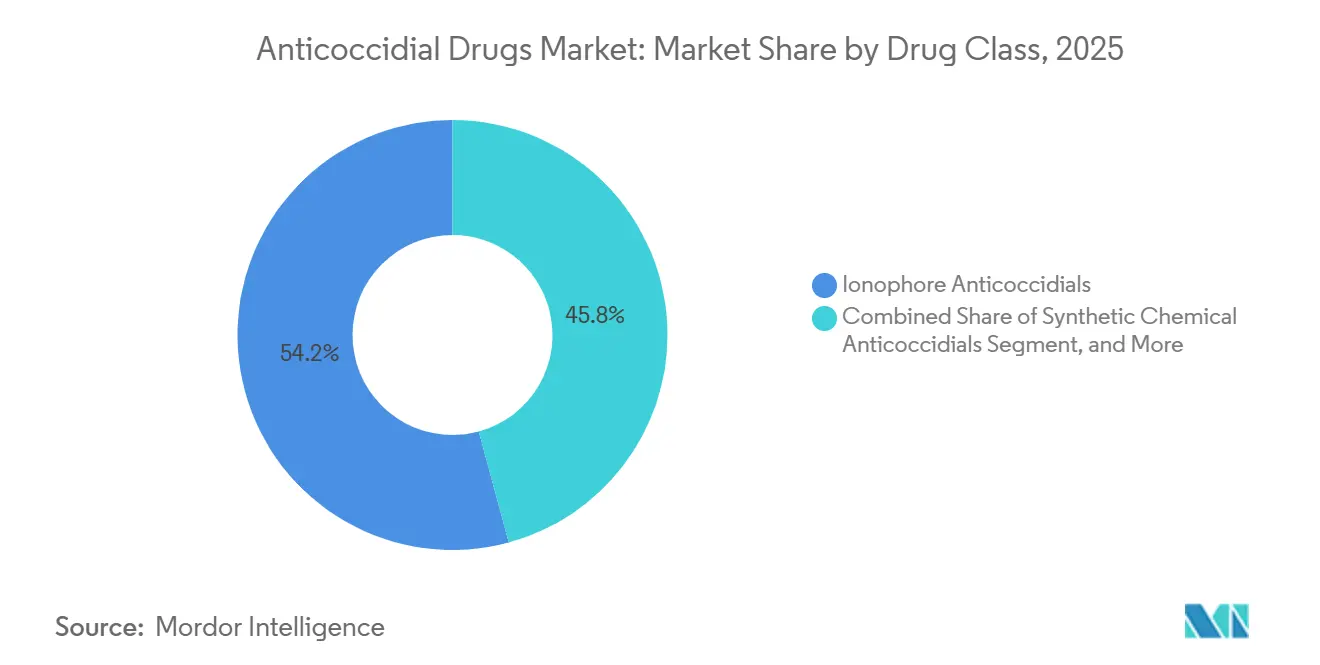
Eine robuste Nachfrage aus integrierten Geflügel- und Rinderbetrieben, zunehmende Rückstandsbeschränkungen in Exportkanälen sowie eine schrittweise Hinwendung zu botanischen Futterzusatzstoffen gestalten die Wettbewerbsdynamik neu. Ionophor-Produkte stützen nach wie vor 54,22 % des Umsatzes im Jahr 2025, doch Formulierer beschleunigen ihre Investitionen in phytogene Mischungen und lebend-attenuierte Impfstoffe, um dem Gegenwind durch antimikrobielle Resistenzen entgegenzuwirken. Chinas Geflügelproduktion von 25,1 Millionen Tonnen im Jahr 2024 und Indiens jährliche Broiler-Expansion von 8 % verstärken die Beschaffung im Asien-Pazifik-Raum, während die Volatilität bei glucosebasierten Fermentationseinsatzstoffen die Margen für Massenproduzenten komprimiert. Die Risiken durch US-amerikanische Abschnitt-232-Zölle und die Tierarzneimittel-Futtermittelrichtlinie der FDA lenken nordamerikanische Käufer weiterhin in Richtung lokal hergestellter Ionophore und Impfstoffrotationen.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führten Ionophore mit einem Marktanteil von 54,22 % am Markt für Antikokkzidiale Arzneimittel im Jahr 2025; botanische und phytogene Alternativen werden voraussichtlich bis 2031 mit einer CAGR von 5,86 % wachsen.
- Nach Tierart entfielen auf Rinder 58,07 % des Marktes für Antikokkzidiale Arzneimittel im Jahr 2025; Heimtiere verzeichnen bis 2031 eine CAGR von 7,99 %.
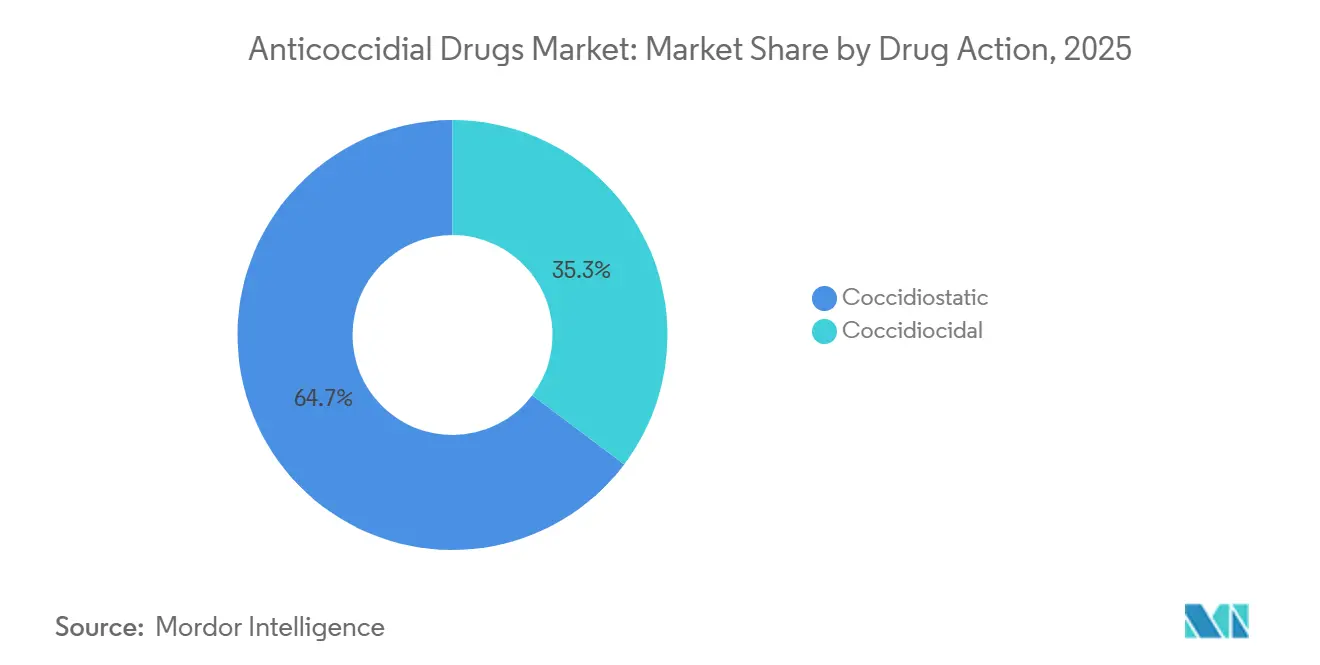
- Nach Arzneimittelwirkung entfielen auf kokzidiostatische Formulierungen 64,72 % des Umsatzes im Jahr 2025, während kokzidiozidiale Wirkstoffe bis 2031 auf eine CAGR von 6,78 % zusteuern.
- Nach Vertriebskanal hielten Tierkliniken im Jahr 2025 einen Anteil von 42,68 % am Markt für Antikokkzidiale Arzneimittel, und Online-Apotheken verzeichneten die schnellste prognostizierte CAGR von 6,98 % bis 2031.
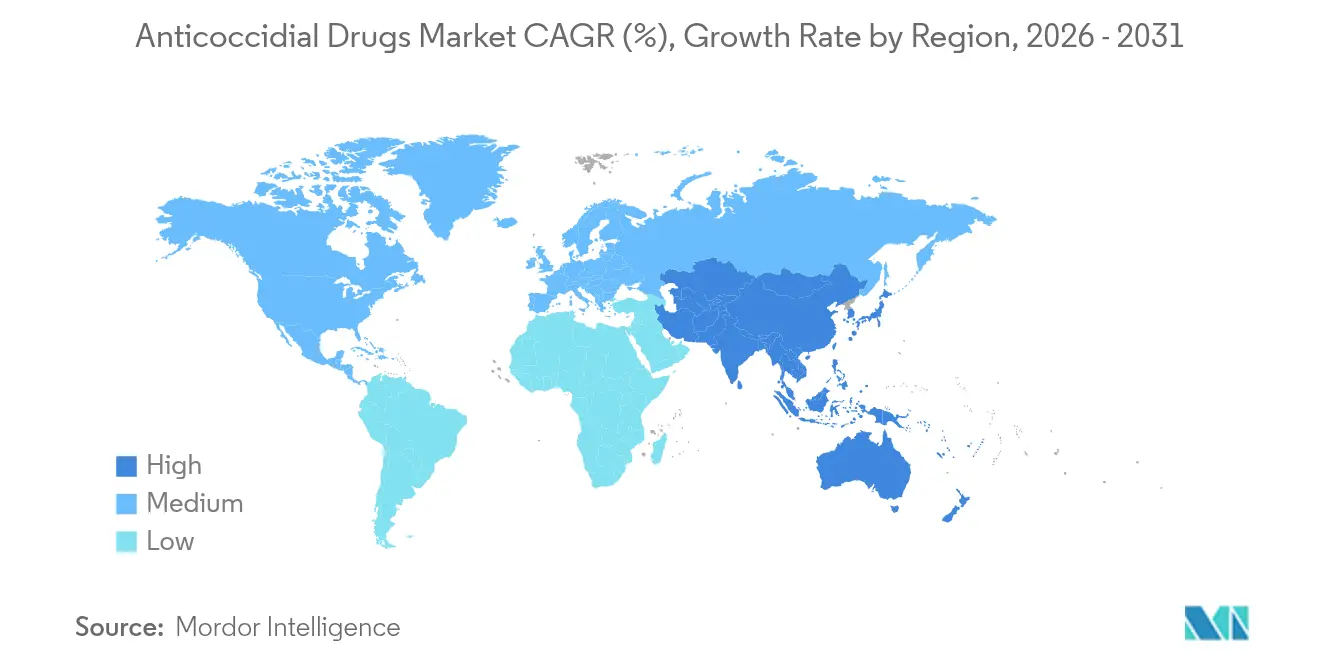
- Nach Geografie entfielen auf Nordamerika 40,91 % des Umsatzes im Jahr 2025; der Asien-Pazifik-Raum wird als am schnellsten wachsende Region mit einer CAGR von 9,35 % zwischen 2026 und 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Antikokkzidiale Arzneimittel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der integrierten Geflügelproduktion in Schwellenländern | +1.8% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung und wirtschaftliche Belastung durch Kokzidiose in der intensiven Tierhaltung | +1.2% | Global, konzentriert in tropischen und subtropischen Zonen | Langfristig (≥ 4 Jahre) |
| Regulatorische Präferenz für antimikrobielle Wirkstoffe ohne medizinische Bedeutung für den Menschen | +0.9% | Nordamerika und EU, mit Einfluss auf exportorientierte Produzenten in Lateinamerika und Asien | Mittelfristig (2–4 Jahre) |
| Branchentrend hin zu präventiven Futterzusatzstoffen zur Verbesserung der Futtereffizienz | +0.7% | Global, stärkste Akzeptanz in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Einführung von Präzisionsdosierung mit mikroverkapselten Antikokkzidialen über IoT-Überwachung | +0.5% | Nordamerika und EU als frühe Anwender, schrittweise Verbreitung auf große Asien-Pazifik-Integratoren | Langfristig (≥ 4 Jahre) |
| Zollbedingte Lokalisierung der Ionophor-API- Herstellung | +0.4% | Vereinigte Staaten, Sekundäreffekte in Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der integrierten Geflügelproduktion in Schwellenländern
Vertikal integrierte Produzenten in China, Indien und den Golfstaaten konsolidieren weiterhin Seuchenkontrollprotokolle und schreiben standardisierte antikokkzidiale Behandlungsschemata vor, die die Sterblichkeit senken und die Futtereffizienz verbessern.[1]Nationales Statistikamt Chinas, "Chinas Geflügelproduktion 2024," stats.gov.cn Ausgeweitete Vertragszüchternetzwerke verankern Ionophor-Rotationsregeln in Liefervereinbarungen, verkürzen Beschaffungszyklen und begünstigen Mengenrabattverhandlungen mit führenden Herstellern.
Zunehmende Verbreitung und wirtschaftliche Belastung durch Kokzidiose in der intensiven Tierhaltung
Die weltweiten wirtschaftlichen Verluste übersteigen 10 Milliarden USD, angetrieben durch suboptimale Gewichtszunahme und erhöhte Futterumwandlungsquoten in Hochdichtesystemen. Käfigfreie Vorgaben in der EU und Nordamerika erhöhen unbeabsichtigt den Streugutkontakt und steigern die Inzidenz um 15–20 %.[2]Europäische Behörde für Lebensmittelsicherheit, "Wohlfahrtsübergang und Kokzidiose-Inzidenz," efsa.europa.eu Die ionophorbasierte Prävention bleibt wirtschaftlich gerechtfertigt, wenn die Sterblichkeit bei Broilern 2 % übersteigt.
Regulatorische Präferenz für antimikrobielle Wirkstoffe ohne medizinische Bedeutung für den Menschen
Die Tierarzneimittel-Futtermittelrichtlinie der FDA nimmt Ionophore von Verboten zur Wachstumsförderung aus und erlaubt deren weiteren rezeptfreien Einsatz, während die EMA Läsionsbewertungs-Benchmarks vorschreibt, aber die Zulassungen für Salinomycin und Monensin aufrechterhält. Formulierer priorisieren Ionophor-Erweiterungen, um diesen regulatorischen Spielraum zu nutzen.
Branchentrend hin zu präventiven Futterzusatzstoffen zur Verbesserung der Futtereffizienz
Mikroverkapselte Mischungen wie Kemins FORMYL ermöglichen eine verzögerte intestinale Freisetzung und liefern eine Steigerung der durchschnittlichen täglichen Gewichtszunahme von 8–12 % bei abgesetzten Ferkeln. Nachhaltigkeits-Scorecards im Einzelhandel von McDonald's und Tyson Foods beschleunigen die Beschaffung von Futtermitteln mit reduziertem Antibiotikagehalt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Antimikrobielle Resistenz und Rotationsermüdung bei bestehenden Arzneimittelklassen | -1.1% | Global, am stärksten ausgeprägt in Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Strenge Rückstandsgrenzwerte und prophylaktische Verbote in wichtigen Exportmärkten | -0.8% | Exportorientierte Produzenten in Brasilien und Thailand, die auf EU und Japan abzielen | Mittelfristig (2–4 Jahre) |
| Schnelle Akzeptanz von multivalenten Eimeria-Impfstoffen in antibiotikafreien Geflügelsegmenten | -0.6% | Nordamerika und Westeuropa, Nischenpenetration in Premiumsegmenten | Kurzfristig (≤ 2 Jahre) |
| Volatile Ionophor-Vorläuferpreise durch Lieferkettenunterbrechungen | -0.5% | Global, übertragen durch Futterzusatzstoff- Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Antimikrobielle Resistenz und Rotationsermüdung bei bestehenden Arzneimittelklassen
Die WHO-Überwachung in 15 Ländern verzeichnete monensinresistente Eimeria in mehr als 40 % der asiatischen Broilerherden, was die effektiven Rotationsfenster von 12 auf 6 Monate verkürzt.[3]Weltgesundheitsorganisation, "AMR-Überwachung in der Tierhaltung 2025," who.int Das Hinzufügen von Arzneimittelklassen erhöht die Futterkosten um bis zu 0,02 USD pro Tier und veranlasst Integratoren trotz höherer Stückpreise zur Hinwendung zu Impfstoffen.
Strenge Rückstandsgrenzwerte und prophylaktische Verbote in wichtigen Exportmärkten
EU- und japanische Rückstandsobergrenzen zwingen brasilianische und thailändische Exporteure zur Einführung mehrtägiger Wartezeiten oder reiner Impfstoffprogramme, was die Behandlungsflexibilität einschränkt und die Futterumwandlungsquoten um 3–4 % erhöht. Kleinbauern haben Schwierigkeiten, parallele antibiotikafreie und konventionelle Produktionslinien zu finanzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Ionophore sichern den Umsatz, Botanika erzielen Innovationsprämien
Ionophor-Antikokkzidiale hielten im Jahr 2025 einen Marktanteil von 54,22 % am Markt für Antikokkzidiale Arzneimittel, angeführt von Monensins breitem Artenlabel und einem Jahresumsatz von über 300 Millionen USD. Regional bevorzugen Asien-Pazifik-Käufer Salinomycin und Narasin für die Pelletierstabilität, während Kombinationsprodukte auf Zuchtherden mit verlängerten Zyklen abzielen.
Botanische Alternativen wachsen mit einer CAGR von 5,86 % und profitieren vom Nachfragesog durch Bio-Zertifizierungen. Rabars Cox-Free reduzierte die Sterblichkeit in Brasilien und Indien um 63 %, während dsm-firmenich's AccuGut C.1 in Feldversuchen eine Futterumwandlungsparität innerhalb von 2 % gegenüber Monensin erzielte. Cevas Anlage in Ungarn, die bis Ende 2026 fertiggestellt sein soll, wird jährlich 8 Milliarden Impfstoffdosen hinzufügen, um das antibiotikafreie Segment zu bedienen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Tierart: Rinderdominanz verdeckt den Anstieg bei Heimtieren
Rinder machten 2025 58,07 % des Marktes für Kokzidiostatika aus, getragen durch die Einführung von Monensin in Feedlots, das die Futtereffizienz um 5–8 % steigert und den Methanausstoß um bis zu 15 % senkt. Geflügel bleibt wertmäßig an zweiter Stelle, volumenmäßig jedoch an erster Stelle, wobei Broiler-Shuttle-Programme Ionophore und Triazine rotieren und die Nachfrage nach Kokzidiostatika für Geflügel aufrechterhalten.
Der Umsatz im Bereich Heimtiere wächst mit einem CAGR von 7,99 %, da Telemedizin-Plattformen die Diagnose von Kokzidiose bei Welpen und Kätzchen normalisieren. Ponazuril-Behandlungen werden für 30–50 USD im Einzelhandel angeboten und erzielen höhere Margen pro Dosis als Nutztiermengen.
Nach Arzneimittelwirkung: Kokzidiostatika führen, Kokzidiozidalia gewinnen wieder an Boden
Kokzidiostatische Formulierungen machten 64,72 % des Umsatzes im Jahr 2025 aus, was den immunmodulatorischen Vorteil von Monensin in der Dauerproduktion widerspiegelt. Dekoquinat bietet zusätzliche Abdeckung für Kälber und Lämmer und ermöglicht eine kontrollierte Exposition.
Kokzidiozidiale Wirkstoffe befinden sich auf einem CAGR-Kurs von 6,78 %, da Resistenzen statische Strategien untergraben. Zoetis' Clinacox Advance verlängerte den Schutz auf 28 Tage und senkte die Sterblichkeit in EU-Versuchen um 35 %.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Kliniken behalten die Kontrolle, E-Commerce skaliert Nachbestellungen
Tierkliniken behielten im Jahr 2025 einen Vertriebsanteil von 42,68 %, indem sie Verschreibungsbefugnis mit Biosicherheitsberatung für Integratoren bündelten. Covetrus bündelt die Kliniknachfrage, um Mengenrabatte zu sichern.
Online-Apotheken, angeführt von Chewy, skalieren mit einer CAGR von 6,98 %, da Blockchain-Register die Rezeptverifizierung vereinfachen und die Lieferzeit auf unter 24 Stunden verkürzen.
Geografische Analyse
Nordamerika machte im Jahr 2025 40,91 % des Umsatzes aus, gestützt durch 9,5 Milliarden US-amerikanische Broiler und 95 Millionen Rinder, die Monensin in Futterprotokolle einbeziehen. Kanadas Premiumeiersektor beschleunigte die Impfstoffakzeptanz, während die Peso-Volatilität in Mexiko die API-Importkosten erhöhte.
Der Asien-Pazifik-Raum wird voraussichtlich mit einer CAGR von 9,35 % wachsen, angetrieben durch Chinas Geflügelproduktion von 25,1 Millionen Tonnen und Indiens Aufstieg als Vertragszüchterstandort. Resistenzherde in Südchina treiben die Nachfrage nach Diclazuril trotz eines um 30–40 % höheren Preises an.
Europas strenge Höchstmengen für Rückstände und Tierschutzvorschriften priorisieren Impfstoffe, während Lateinamerika Ionophor-Wirtschaftlichkeit mit EU-Rückstandskonformität in Einklang bringt. Naher Osten und Afrika sind auf importierte APIs angewiesen; Bimedas Dubai-Hub beliefert nun südafrikanische Integratoren nach der Übernahme von Afrivet.

Regulatorisches Umfeld
Antikokzidien unterliegen in den wichtigsten Märkten unterschiedlichen regulatorischen Pfaden, wobei Kokzidiostatika in manchen Rechtsräumen als Tierarzneimittel und in anderen als Futtermittelzusatzstoffe behandelt werden. Diese Aufteilung wirkt sich auf die Dossiererstellung, die Kennzeichnung und die Verpflichtungen nach der Marktzulassung für Produktteams aus.
In den Vereinigten Staaten regelt die Aufsicht der FDA CVM über medizinische Futtermittel gemäß 21 CFR Part 558 und der Guidance for Industry (GFI) #217 die Wirksamkeitsanforderungen für lebensmittelliefernde Tiere. Internationale Harmonisierungsbemühungen im Rahmen der VICH-Leitliniendokumente tragen zudem dazu bei, doppelte technische Anforderungen in den USA, der EU und Japan zu reduzieren. In Europa beeinflussen Rückstands- und Zulassungskontrollen die Produktauswahl und das Absetzmanagement, wobei die Rückstandshöchstmengen (MRLs) gemäß der Verordnung (EU) Nr. 37/2010 festgelegt werden und die Wirksamkeitsanforderungen durch EMA-Leitlinien für Produkte mit antikokzidiellen Wirkstoffen unterstützt werden. Ein zentraler regulatorischer Bezugspunkt ist die EMA-Leitlinie zum Wirksamkeitsnachweis für antikokzidienhaltige Tierarzneimittel (EMA/CVMP/EWP/755916/2016), die ab 1. Februar 2026 in Kraft tritt und die Anforderungen an Wirksamkeitsnachweise für aviäre und mammalische Zieltierarten erweitert und verschärft. Im Vereinigten Königreich fügen die Veterinary Medicines (Amendment etc.) Regulations 2024 zusätzliche Compliance-Erwägungen für Inhaber von Marktzulassungen hinzu, einschließlich Anforderungen an Niederlassungen, was die regulatorische Sorgfaltspflicht für Unternehmen, die Antikokzidien in britische Vertriebskanäle liefern, erhöht.
Wettbewerbslandschaft
Der Markt für Antikokkzidiale Arzneimittel ist mäßig konzentriert. Zoetis stieg aus dem Massenionophorgeschäft aus, indem es sein MFA-Portfolio im Wert von 400 Millionen USD an Phibro veräußerte, investierte aber im Jahr 2024 686 Millionen USD in Forschung und Entwicklung, um Biologika voranzutreiben. Ceva sammelte im Jahr 2025 5,5 Milliarden EUR ein, um eine Impfstoffanlage mit 8 Milliarden Dosen zu finanzieren, und strebt bis 2027 einen Börsengang an.
Phibros Übernahme fügte sechs Werke hinzu und steigerte den MFA-Umsatz um 9 % im Jahresvergleich, setzte das Unternehmen jedoch dem Risiko einer EU-Neuzulassung von Nicarbazin aus. dsm-firmenich und Rabar differenzieren sich durch IoT-Analysen bzw. phytogene Beschaffung, während US-Zollmaßnahmen inländische Fermentationsanbieter katalysieren könnten.
Marktführer im Bereich Antikokkzidiale Arzneimittel
Phibro Animal Health Corporation
Vetoquinol S.A.
Elanco Animal Health Incorporated
Zoetis Inc.
Virbac S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische Zulassungen und Verlängerungen schaffen zunehmend Freiräume bei zugelassenen Lösungen, insbesondere dort, wo Erzeuger flexible Verabreichungsformate und klarere Compliance bei Rückständen und Absetzfristen benötigen. In den Vereinigten Staaten unterstreicht die FDA-Zulassung der oralen Lösung CocciAid (Amprolium) von Aurora Pharmaceuticals im Mai 2024 die anhaltende Nachfrage nach betriebsinternen Behandlungs- und Präventionsoptionen bei Kälbern, neben futterbasierten Programmen in Intensivsystemen. Im EU-Zulassungsweg für Futtermittelzusatzstoffe veröffentlichte die EFSA im März 2026 ein wissenschaftliches Gutachten, das die Wirksamkeit von Narasin und Diclazuril (Interban) von Elanco bei Hühnern bestätigt und die Bedeutung von Kombinationsprogrammen unterstreicht, bei denen Resistenzmanagement und exportbedingte Rückstandskontrollen die Produktauswahl bestimmen.
Impfstoff- und programmbasierte Kontrolle erweitert zudem das adressierbare Instrumentarium über klassische Ionophor-Rotationen hinaus, wobei gezielte Angebote in Zucht- und Legehennen-bezogene Segmente vordringen, in denen lange Produktionszyklen den Wert einer dauerhaften Kontrolle erhöhen. Die Zulassung des USDA Center for Veterinary Biologics für den Kokzidiose-Impfstoff Advent P von Huvepharma für Broiler-Elterntiere im Mai 2026, der Eimeria necatrix und E. brunetti abdeckt, unterstützt Rotationsstrategien und ermöglicht es Anbietern, Biologika mit medizinischen Futtermitteln und Portfolios zur Darmgesundheit zu kombinieren. Getrennt davon zeigt die Bewegung der Anbieter in Europa hin zu einer 0-Tage-Wartezeit-Positionierung für monensinbasierte Kokzidiostatika, einschließlich der Ankündigung von Huvepharma Coxidin im Mai 2026 im Zusammenhang mit der Zulassungserneuerung, einen betrieblichen Bedarf in integrierten Geflügellieferketten, in denen kontinuierliche Produktion weiterhin mit Rückstandsgrenzen in Exportkanälen vereinbar sein muss.
Aktuelle Branchenentwicklungen
- Mai 2026: Huvepharma erhielt die Zulassung des USDA Center for Veterinary Biologics zur Herstellung und zum Verkauf von Advent P, einem Kokzidiose-Impfstoff für Broiler-Elterntiere, der Eimeria necatrix und E. brunetti einschließt. Die Zulassung erweitert die kommerziell verfügbaren Impfstoffoptionen für Zuchtbetriebe mit langen Zyklen und unterstützt Rotationsprogramme, die die Abhängigkeit von einer einzigen Wirkstoffklasse verringern. Sie verbessert zudem die Fähigkeit von Huvepharma, integrierte Kontrollportfolios anzubieten, die Biologika und Lösungen für medizinische Futtermittel umfassen.
- April 2025: Huvepharma erhielt die FDA-Zulassung für eine Type-A-Kombination aus Monensin und Bacitracin-Methylendisalicylat als medizinisches Futtermittelprodukt für Broiler-Hühner. Dies erweitert die konformen Kombinationsoptionen für Integratoren, die Leistungs- und Krankheitskontrollergebnisse innerhalb regulierter Rahmenwerke für medizinische Futtermittel anstreben. Die Zulassung unterstützt zudem die Produktdifferenzierung, da Käufer ihre Programme unter strengeren Vorgaben zum Antibiotika-Management und zu Rückstandsbeschränkungen standardisieren.
- Oktober 2024: Phibro Animal Health Corporation schloss die Übernahme des Portfolios für medizinische Futtermittelzusätze von Zoetis sowie bestimmter wasserlöslicher Produkte im Wert von 350 Millionen USD ab, wodurch mehr als 37 Produktlinien und sechs Produktionsstandorte in den Vereinigten Staaten, Italien und China hinzukamen. Der Deal erhöhte den Umfang und die Fertigungspräsenz von Phibro bei medizinischen Futtermittelzusätzen und stärkte seine Position im Ionophor-geführten Antikokzidien-Angebot. Er erweiterte zudem die lokalisierten Lieferoptionen für Kunden, die sich mit sich verändernden Handels- und Beschaffungsbedingungen auseinandersetzen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der weltweit erzielte Umsatz mit Produkten zur Vorbeugung oder Behandlung von Kokzidiose bei Tieren, einschließlich Kokzidiostatika und Kokzidiose-Impfstoffen, die über veterinärmedizinische und tiergesundheitliche Kanäle vertrieben werden.
Ausschlüsse: Allgemeine Antibiotika oder Entwurmungsmittel, die nicht für Kokzidiose indiziert sind, werden nicht berücksichtigt; ebenso ausgeschlossen sind Arbeitskosten auf dem Betrieb und betriebliche Managementkosten.
Segmentierungsübersicht
- Nach Produkt
- Ionophor-Antikokkzidiale
- Synthetisch-chemische Antikokkzidiale
- Botanische und phytogene Alternativen
- Kombinationsprodukte
- Lebend-attenuierte und rekombinante Impfstoffe
- Nach Tierart
- Geflügel
- Broiler
- Legehennen
- Zuchttiere
- Rinder
- Schweine
- Schafe und Ziegen
- Aquakultur
- Heimtiere
- Geflügel
- Nach Arzneimittelwirkung
- Kokzidiostatisch
- Kokzidiozidal
- Nach Vertriebskanal
- Tierkliniken
- Tierarztpraxen
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das anfängliche Angebots- und Nachfragebild zu erstellen, bevor die Annahmen durch Interviews überprüft wurden. Wir nutzten öffentliche Landwirtschafts- und Tiergesundheitsindikatoren wie die FAOSTAT-Serien zur Nutztierhaltung und Geflügelproduktion, USDA-Produktions- und Handelstabellen sowie OIE-WAHIS-Tierseuchenberichte, ergänzt durch ausgewählte begutachtete veterinärparasitologische Fachpublikationen, um den Prävalenz- und Resistenzkontext zu bestimmen.
Zur Einordnung regionaler Nutzungsmuster und Preisrealitäten wurden zudem Quellen wie die öffentlichen Bewertungsberichte der Europäischen Arzneimittel-Agentur, die Aktualisierungen des US-amerikanischen FDA Center for Veterinary Medicine sowie nationale Statistiken der Landwirtschaftsministerien herangezogen, soweit verfügbar. Diese wurden durch Geschäftsberichte von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöse Presseberichte zur Geflügelgesundheit ergänzt. Wo relevant, wurden kostenpflichtige Unternehmensfinanzdaten und Intelligence-Abonnements zur Umsatzüberprüfung herangezogen; ein Patentdatenbankabonnement diente dazu, die Innovationsintensität rund um Impfstoffe und neuere Wirkstoffe zu verstehen. Diese Desk-Research-Quellen sind illustrativ; es wurden viele weitere öffentliche und kostenpflichtige Referenzen zur Erhebung, Validierung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der behandelten Population sowie typischer Dosierungs- oder Präventionsmuster bei Geflügel und anderen wichtigen Tierarten, bevor das Umsatzmodell abgeschlossen wurde. Wir sprachen mit Tierärzten, Geflügelintegratoren, Futtermittelvormixteilnehmern, Distributoren und technischen Spezialisten in der Region Asien-Pazifik, EMEA und Amerika, um Annahmen zu Produktmix, Kanalaufteilung und Preisänderungen mit dem angegebenen Kaufverhalten abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 25 % | Führungskräfte (CXOs): 14 % | Asien-Pazifik: 38 % |
| Mittleres Segment: 61 % | Funktions-/Bereichsleiter: 27 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 59 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmungslogik beginnt mit einer Top-down-Rekonstruktion des Nachfragepools, bei der Geflügel- und andere relevante Tierpopulationen mithilfe von Prävalenz-Proxys, typischen Herdenzyklen und regionalen Haltungspraktiken in wahrscheinliche Präventions- und Behandlungsvolumina umgerechnet werden. Diese Volumina werden anschließend anhand einer gemischten Durchschnittsverkaufspreisbetrachtung bewertet, die den Produktklassenmix widerspiegelt – einschließlich Ionophore, synthetisch-chemische Optionen und Impfstoffe – und dann auf die wichtigsten Regionen aufgeteilt.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen plausibilisiert, wie z. B. Stichproben von Lieferantenumsatzbereichen, Kanalüberprüfungen bei Distributoren und einer Plausibilitätsprüfung der impliziten Ausgaben pro Tier in Ländern mit hoher Produktion. Zu den Eingangsgrößen, die das Modell typischerweise beeinflussen, zählen Geflügelproduktions- und Schlachtvolumina, Inzidenz und Saisonalität der Kokzidiose, Veränderungen bei Arzneimittelresistenz und Rotationspraktiken, Impfstoffakzeptanz in Intensivhaltungssystemen sowie Verschiebungen im regulatorischen Druck auf bestimmte Wirkstoffe. Für die Prognose wird eine Szenarioanalyse eingesetzt, die durch eine einfache multivariate Regression unterstützt wird, bei der wichtige Treiber mit Expertenkonsens und öffentlichen Produktionsausblicken projiziert und anschließend auf eine langsamere oder schnellere Einführung von Impfstoffen und botanischen Alternativen hin einem Stresstest unterzogen werden. Wo die direkte Bottom-up-Sichtbarkeit in kleineren Ländern begrenzt ist, werden Lücken durch Proxy-Penetrationsraten aus vergleichbaren Produktionssystemen geschlossen und nach Interviewrückmeldungen angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. Ausgabentrends im Bereich Tiergesundheit, regionales Wachstum der Geflügelproduktion und der implizite Produktmixanteil über Präventions- und Behandlungsanwendungsfälle hinweg. Zeigt ein Land oder Segment einen ungewöhnlichen Sprung, wird die Annahmenkette Schritt für Schritt überprüft, und Folgegespräche werden genutzt, um festzustellen, ob es sich um eine reale Verschiebung oder ein Datenartefakt handelt.
Vor der Freigabe durchlaufen die Schätzungen mehrstufige Analytikerprüfungen, bei denen regionale Gesamtwerte, Preisannahmen und Wachstumstreiber auf interne Konsistenz geprüft werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen hinzugefügt, wie z. B. einer regulatorischen Änderung, einem bedeutenden Krankheitszyklus oder einer wesentlichen Verschiebung bei der Impfstoffakzeptanz. Unmittelbar vor der Auslieferung wird ein abschließender Datendurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der globalen Marktgrößenbestimmung für Kokzidiostatika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Kokzidiostatika weichen häufig voneinander ab, weil die Abgrenzungslinien nicht einheitlich gezogen werden und weil Preis- und Penetrationsannahmen je nach Region variieren. Unterschiede treten auch auf, wenn eine Schätzung ein anderes Basisjahr verwendet oder wenn nach regulatorischen Änderungen und Verschiebungen bei der Impfstoffnutzung keine Aktualisierungen vorgenommen werden.
Die häufigsten Ursachen für Abweichungen in diesem Markt sind, ob lebend-attenuierte oder rekombinante Impfstoffe gemeinsam mit Ionophoren und synthetisch-chemischen Optionen erfasst werden und ob die Umsätze an tatsächlich behandelten oder präventiv versorgten Tieren gemessen werden oder an einem breiteren Ausgabenpool für Tiergesundheit. Die Auswahl des Basisjahres und der Zeitpunkt der Währungsumrechnung können die Spanne weiter vergrößern; die nachstehende Tabelle zeigt, wie das Basisjahr 2026 und der einbezogene Produktkorb den von Mordor Intelligence verwendeten Gesamtwert beeinflussen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,74 Milliarden USD (2026) | |
| Globaler Forschungsanbieter A | 2,99 Milliarden USD (2024) | Basiert auf einem Basisjahr 2024 und verwendet typischerweise einen breiteren Kokzidiostatika-Warenkorb, was die Gesamtwerte erhöhen kann, wenn Impfstoffe und breitere Präventionsinputs mit höheren Penetrationsannahmen hinzugefügt werden. |
| Branchenforschungsanbieter B | 2,10 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und scheint eine schnellere Durchschnittsverkaufspreisprogression und Akzeptanz in geflügellastigen Regionen anzunehmen, während die Logik der behandelten Population und die Kanalüberprüfungen nicht klar dargestellt sind. |
Die Streuung zwischen den drei Zahlen ergibt sich hauptsächlich aus der Jahresauswahl und der Definition von Kokzidiostatika-Umsatz, insbesondere in Bezug auf Impfstoffe und angrenzende Präventionsprodukte. Indem der Nachfragepool an Tierpopulationen, Präventions- und Behandlungsmustern sowie einem transparenten Durchschnittsverkaufspreisaufbau ausgerichtet wird, bleibt unsere Schätzung auf nachvollziehbare und wiederholbare Schritte zurückführbar und kann anhand gängiger Branchensignale überprüft werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Antikokkzidiale Arzneimittel bis 2031 sein?
Die Marktgröße für Antikokkzidiale Arzneimittel wird voraussichtlich bis 2031 einen Wert von 2,25 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 5,28 % wachsen.
Welche Produktklasse dominiert heute den Umsatz?
Ionophor-Antikokkzidiale beherrschen 54,22 % des Umsatzes im Jahr 2025, angetrieben durch Monensins breites Artenlabel und doppelte Ansprüche zur Futtereffizienz.
Was ist das am schnellsten wachsende Tiersegment?
Die Nachfrage im Heimtierbereich wächst mit einer CAGR von 7,99 %, da Tierhalter zunehmend verschreibungspflichtige Behandlungen über Online-Apotheken nachfragen.
Warum ist der Asien-Pazifik-Raum die am stärksten wachsende Region?
Die rasche Geflügelexpansion in China und Indien in Verbindung mit integrierten Geschäftsmodellen treibt den Asien-Pazifik-Raum auf eine regionale CAGR von 9,35 % zu.
Wie gestalten Vorschriften die Produktentwicklung?
FDA-Ausnahmen für Ionophore und EU-Rückstandsobergrenzen lenken Formulierer in Richtung antimikrobieller Wirkstoffe ohne medizinische Bedeutung für den Menschen, Impfstoffe und botanische Mischungen, die den Exportstandards entsprechen.
Seite zuletzt aktualisiert am:



