
Marktgröße und Marktanteil für veterinärdermatologische Arzneimittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.41 Milliarden US-Dollar |
| Marktgröße (2031) | 10.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für veterinärdermatologische Arzneimittel von Mordor Intelligence
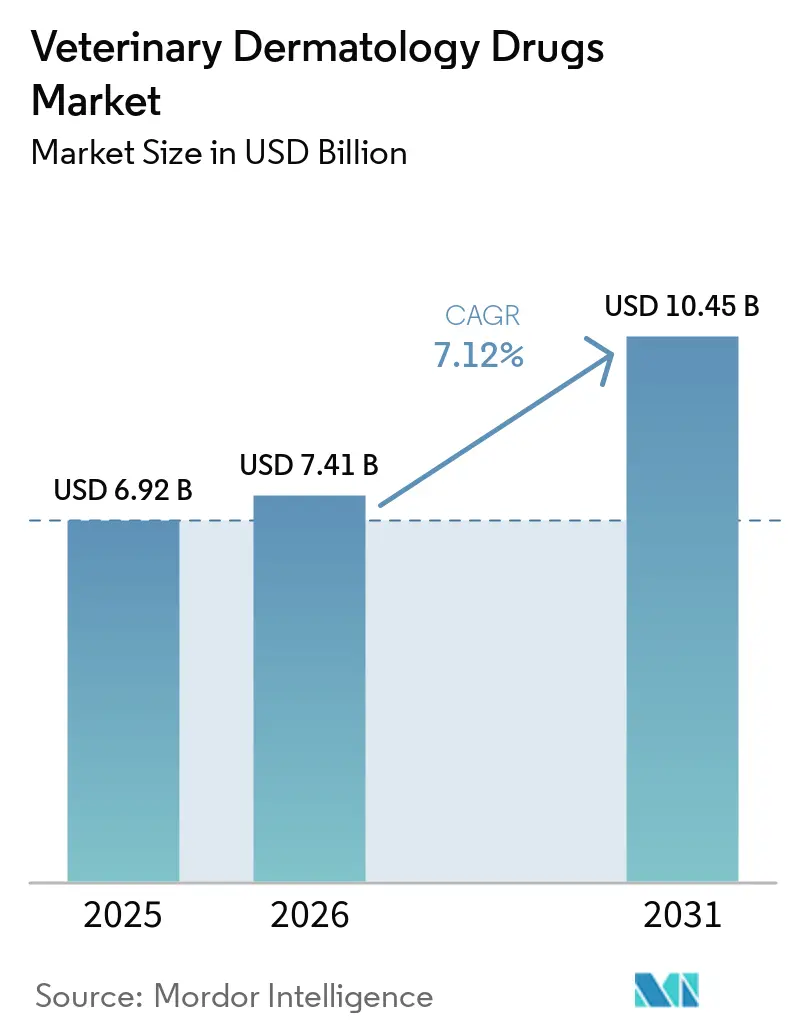
Die Marktgröße für veterinärdermatologische Arzneimittel wurde im Jahr 2025 auf USD 6,92 Milliarden geschätzt und wird voraussichtlich von USD 7,41 Milliarden im Jahr 2026 auf USD 10,45 Milliarden bis 2031 wachsen, bei einer CAGR von 7,12 % während des Prognosezeitraums (2026–2031). Die zunehmende Bereitschaft von Tierhaltern, Hauterkrankungen mit derselben Dringlichkeit wie in der Humanmedizin zu behandeln, zusammen mit dem ganzjährigen Parasitendruck, steigert das Verschreibungsvolumen sowohl im präventiven als auch im chronischen Segment. Antibakterielle Wirkstoffe bilden nach wie vor den Umsatzkern, doch die zweistellige Expansion bei monoklonalen Antikörpern signalisiert eine Verlagerung hin zur gezielten Immunmodulation. Der E-Commerce erweitert den Zugang und die Preistransparenz, während große Einzelhändler die Apothekenabwicklung mit Klinikexpansionen integrieren und damit Marktanteile von traditionellen Tierarztpraxen abziehen. Der Wettbewerbsdruck steigt, da etablierte Anbieter ihre oralen Isoxazolin-Franchises verteidigen und Herausforderer neue JAK-Inhibitoren einführen, alles unter engerer Nachmarktüberwachung durch die Regulierungsbehörden.
Wichtigste Erkenntnisse des Berichts
- Nach Tierart entfielen auf Heimtiere 72,53 % des Umsatzes im Jahr 2025, und es wird erwartet, dass sie zwischen 2026 und 2031 mit einer CAGR von 9,75 % wachsen.
- Nach Verabreichungsweg entfielen auf topische Formulierungen 46,15 % des Umsatzes im Jahr 2025, doch Injektionspräparate wachsen bis 2031 jährlich um 10,82 %.
- Nach Indikation wird erwartet, dass allergische und atopische Dermatitis jährlich um 11,19 % steigt und damit den Anteil von 46,32 % der Parasiteninfektionen im Jahr 2025 übertrifft.
- Nach Vertriebskanal wachsen E-Commerce-Plattformen mit einer CAGR von 12,56 %, während Tierkliniken und -krankenhäuser im Jahr 2025 einen Umsatzanteil von 38,21 % kontrollierten.
- Nach Geografie trug Nordamerika 38,52 % des Umsatzes im Jahr 2025 bei, während Asien-Pazifik bis 2031 mit einer CAGR von 11,32 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit von allergischer und atopischer Dermatitis bei Heimtieren | +1.8% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg der weltweiten Haustierhaltung und Ausgaben durch Humanisierung von Haustieren | +2.1% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Lateinamerika | Langfristig (≥4 Jahre) |
| Schnelle Verbreitung von Therapien mit monoklonalen Antikörpern und JAK-Inhibitoren | +1.5% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Klimabedingte Ausweitung der Verbreitungsgebiete von Ektoparasiten, die Hautinfektionen begünstigt | +1.3% | Global, akut in gemäßigten und subtropischen Zonen | Mittelfristig (2–4 Jahre) |
| KI-gestützte Teledermatologie-Plattformen zur Erweiterung der Frühdiagnosemöglichkeiten | +0.7% | Nordamerika, Pilotanwendung in Asien-Pazifik | Langfristig (≥4 Jahre) |
| Abonnementbasierte Haustierpflegepläne mit gebündelten dermatologischen Präventivmitteln | +0.9% | Nordamerika und Europa, aufkommend im städtischen Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der weltweiten Haustierhaltung und Ausgaben durch Humanisierung von Haustieren
Die Humanisierung von Haustieren wandelt die Dermatologie von einer episodischen Intervention zu einer geplanten Versorgung. Städtische Haushalte reservieren Budgets, die früher für die Kindergesundheit vorgesehen waren, und fördern so die Einhaltung mehrmonatiger atopischer Behandlungsschemata. Das rasche Wachstum der Katzenhaltung in Ostasien und die zunehmende Nutzung von Telemedizin erweitern den Zugang zur Frühdiagnose und vergrößern die behandelte Patientenpopulation. Höhere verfügbare Einkommen in Lateinamerika veranlassen Tierhalter ebenfalls, auf Markenparasitizide statt auf Hausmittel umzusteigen. Zusammen vergrößern diese Trends die zahlende Basis für den Markt für veterinärdermatologische Arzneimittel.
Schnelle Verbreitung von Therapien mit monoklonalen Antikörpern und JAK-Inhibitoren
Biologika, die spezifische Zytokine blockieren, ersetzen breite Antiphlogistika. Cytopoint hat seit seiner Markteinführung weltweit mehr als 10 Millionen Hunde behandelt. Gezielte Biologika wie Cytopoint werden bei atopischer Dermatitis beim Hund eingesetzt. Apoquel bietet durch orale Verabreichung schnelle Linderung, trägt jedoch Kennzeichnungswarnungen bezüglich der Überschneidung mit Lebendimpfstoffen, was Tierärzte dazu veranlasst, Impfungen zeitlich zu staffeln. Elanco's Zenrelia war 2024 Gegenstand einer FDA-Sicherheitsmitteilung über impfinduzierte Erkrankungen, was belegt, dass die Marktüberwachung nach der Zulassung die Akzeptanz verlangsamen kann[2]. Trotz dieser Gegenwindfaktoren wächst das Segment am schnellsten, da Tierhalter höhere Preise für Arzneimittel akzeptieren, die steroidbedingte unerwünschte Ereignisse vermeiden.
Klimabedingte Ausweitung der Verbreitungsgebiete von Ektoparasiten, die Hautinfektionen begünstigt
Wärmere Winter verlängern die Zeckenaktivität in neue Breitengrade und wandeln die saisonale Prävention in ganzjährige Protokolle um. Die asiatische Büffelzecke hat sich bis 2024 in 19 US-Bundesstaaten etabliert und veranlasst Tierärzte, eine ununterbrochene Isoxazolin-Abdeckung zu empfehlen. Europäische Leitlinien empfehlen nun einen kontinuierlichen Schutz in endemischen Gebieten[1]. Längere Expositionssaisons steigern den Absatz von langwirksamen Kautabletten und Injektionspräparaten und stärken den Markt für veterinärdermatologische Arzneimittel.
KI-gestützte Teledermatologie-Plattformen zur Erweiterung der Frühdiagnosemöglichkeiten
Plattformen wie Vetscan Imagyst analysieren Läsionsbilder in Minuten und leiten Allgemeinmediziner zu schnelleren Interventionen an. Der Fernzugang ist in Ländern, in denen zertifizierte Dermatologen rar sind, von entscheidender Bedeutung. Einzelhändler bündeln virtuelle Konsultationen in Treueprogramme, so wie Walmart im Jahr 2025 Pawp-Tele-Veterinärdienste in Walmart+ integriert hat. Die Früherkennung erweitert den adressierbaren Patientenpool und unterstützt ein nachhaltiges Umsatzwachstum.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Biologika und chronische Therapien | -1.2% | Global, akut in preissensiblen Schwellenmärkten | Kurzfristig (≤2 Jahre) |
| Geringes Bewusstsein und eingeschränkter Zugang zur Veterinärversorgung in einkommensschwachen Regionen | -0.9% | Subsahara-Afrika, ländliches Asien, Lateinamerika | Langfristig (≥4 Jahre) |
| Aufkommende Resistenz gegenüber Isoxazolin-Ektoparasitiziden | -0.8% | Brasilien, Südostasien, vereinzelt in Nordamerika | Mittelfristig (2–4 Jahre) |
| Warnhinweise zu Wechselwirkungen zwischen Impfstoffen und Arzneimitteln, die die Akzeptanz neuer JAK-Inhibitoren bremsen | -0.6% | Nordamerika und EU (strenge Pharmakovigilanz) | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Biologika und chronische Therapien
Eine einzelne Dosis eines monoklonalen Antikörpers für einen mittelgroßen Hund kann USD 50–100 kosten, was die Budgets in Schwellenländern ohne robuste Tierkrankenversicherung belastet. Tierhalter im ländlichen Raum greifen häufig auf generische Kortikosteroide zurück und lassen chronische Dermatitis unbehandelt. Der Einsatz bei Nutztieren ist noch seltener, da die Herdenökonomie die Schlachtung gegenüber teuren Einzeltierbehandlungen bevorzugt. Abonnementbasierte Pflegepläne gleichen die Kosten teilweise aus, sind jedoch auf wohlhabendere Regionen konzentriert, was die Akzeptanz ungleichmäßig hält.
Aufkommende Resistenz gegenüber Isoxazolin-Ektoparasitiziden
Studien aus dem Jahr 2024 bestätigten Fluralaner-Resistenz bei brasilianischen Rinderzecken und Afoxolaner-Resistenz bei bestimmten Flohstämmen. Mutationen in Chloridkanälen und metabolische Entgiftung reduzieren die Wirksamkeit und zwingen Kliniker dazu, Wirkstoffklassen zu rotieren und Topika zu kombinieren, was die Therapietreue erschwert. Die Regulierungsbehörden haben noch keine endgültigen Stewardship-Leitlinien festgelegt, was das Risiko einer weiteren Resistenzausbreitung und eine Belastung für den Markt für veterinärdermatologische Arzneimittel erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tierart:
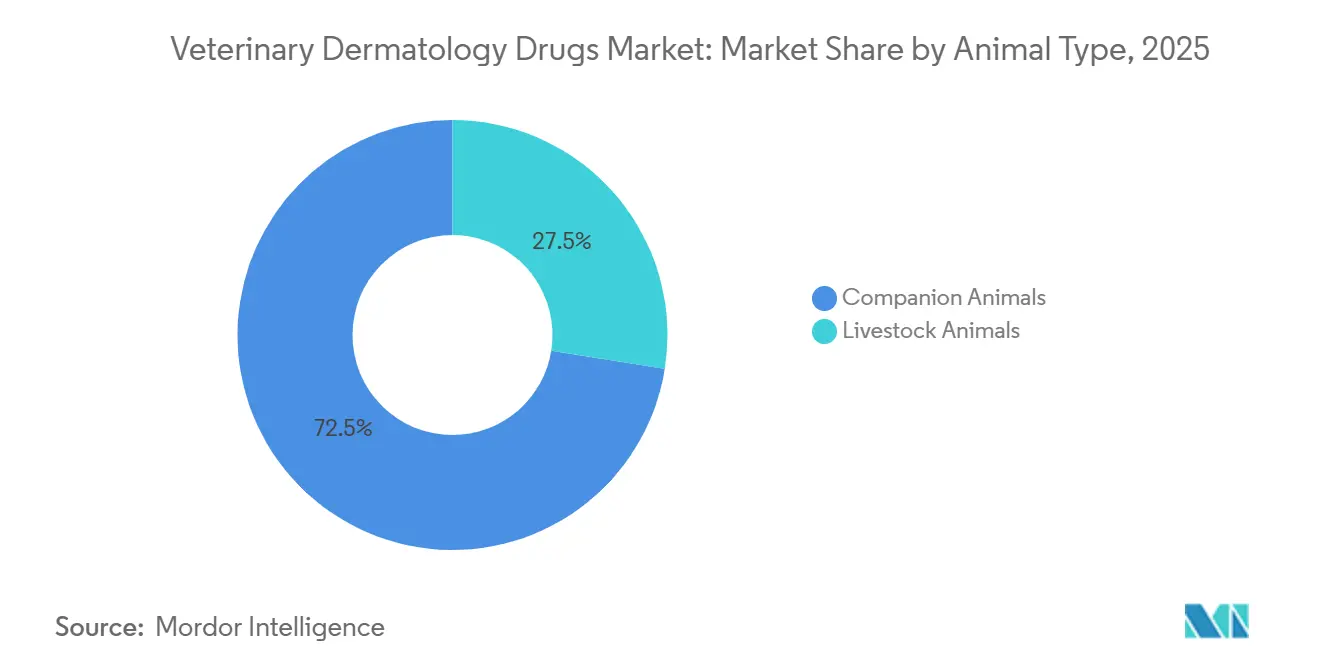
Dominanz der Heimtiere, Nutztiere unterversorgtHeimtiere machten 72,53 % des Umsatzes im Jahr 2025 aus und werden bis 2031 jährlich um 9,75 % wachsen, angetrieben durch Urbanisierung und höhere Ausgaben pro Tier. Nutztiere machen die verbleibenden 27,47 % aus, begrenzt durch Preissensibilität und strenge Antibiotikavorschriften. Die Marktgröße für veterinärdermatologische Arzneimittel im Bereich Heimtiere wird bis 2031 voraussichtlich USD 8 Milliarden überschreiten. Milchbauern wägen häufig die Arzneimittelkosten gegen den Herdenersatz ab, was den Einsatz von Biologika beim Rind einschränkt.
Städtische Millennials in Ostasien bevorzugen aufgrund der Wohnverhältnisse in Apartments Katzen, was die Verschreibungen in der Felinen Dermatologie weiter steigert. Im Gegensatz dazu konzentrieren sich Geflügelbetriebe auf Biosicherheit statt auf Arzneimittel nach einer Infektion, was diese Nische klein hält. Diese Dynamiken stellen sicher, dass Investitionen weiterhin auf Durchbrüche im Bereich Heimtiere ausgerichtet bleiben.


Nach Verabreichungsweg:
Injektionspräparate gewinnen durch Compliance-VorteilTopika führten im Jahr 2025 mit einem Anteil von 46,15 %, doch Injektionspräparate wachsen jährlich um 10,82 %. Das 4- bis 8-wöchige Dosierungsschema von Cytopoint eliminiert das Vergessen durch den Tierhalter und sichert die tierärztliche Aufsicht. Langwirksame Depot-Steroide zur Schubbehandlung befinden sich in klinischen Studien mit dem Ziel, diesen Vorteil zu replizieren. Orale Kautabletten bleiben aufgrund verbesserter Schmackhaftigkeit bei Parasiten beliebt.
Eine AVMA-Umfrage aus dem Jahr 2024 ergab, dass 32,9 % der Tierhalter in Online-Apotheken kaufen, die Therapietreue bei mehrwöchigen oralen Präparaten jedoch zurückblieb, was die Attraktivität von klinisch verabreichten Injektionspräparaten unterstreicht. Der Marktanteil für Injektionspräparate im Markt für veterinärdermatologische Arzneimittel könnte bis 2031 32 % erreichen, wenn das aktuelle Wachstum anhält.
Nach Indikation:
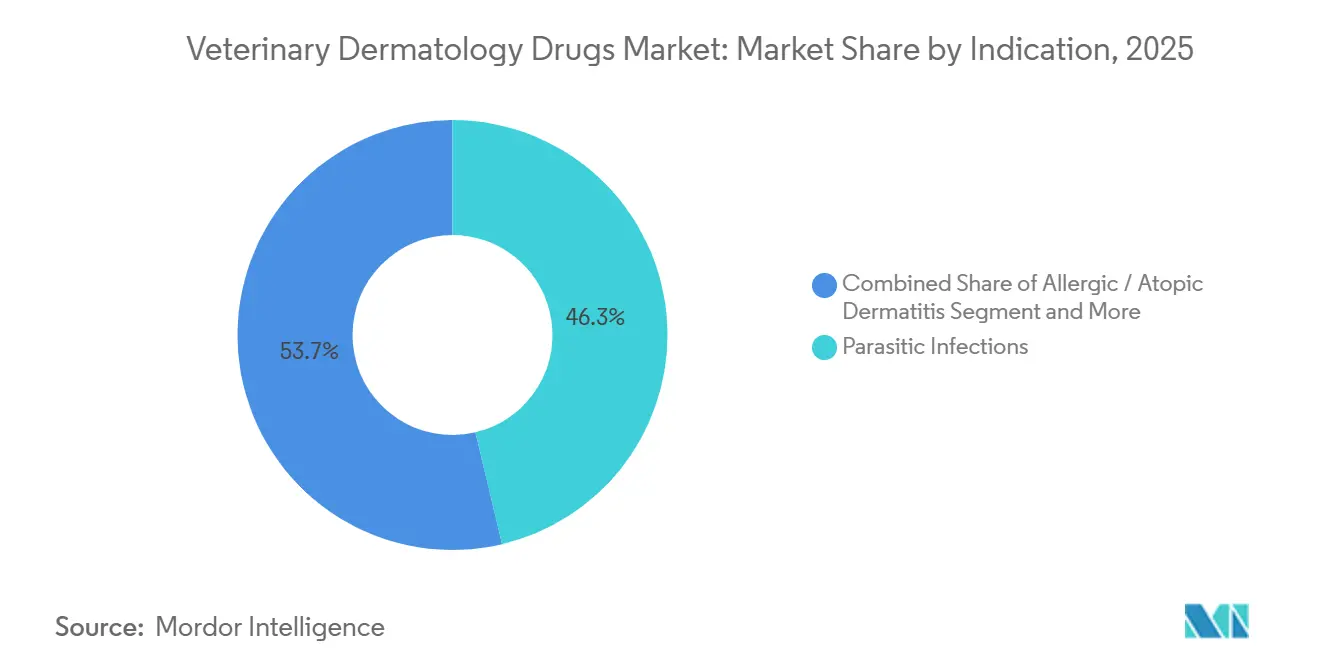
Allergische Dermatitis übertrifft ParasiteninfektionenParasiteninfektionen hielten im Jahr 2025 einen Indikationsanteil von 46,32 %, doch allergische und atopische Dermatitis steigt jährlich um 11,19 %. Genetische Prädispositionen bei beliebten Rassen und zunehmende Umweltallergene machen chronischen Juckreiz zu einem wiederkehrenden Umsatztreiber. Die ganzjährige Parasitenprävalenz verwischt zudem die traditionelle Saisonalität und erweitert die prophylaktische Nachfrage.
Die kontinuierliche Zeckenpräsenz seit der Etablierung von Haemaphysalis longicornis im östlichen Teil der USA verstärkte die Nachfrage nach Produkten mit doppelter Wirkung, die sowohl Parasiten als auch entzündliche Folgeerscheinungen bekämpfen. Tierhalter bevorzugen zunehmend Therapien, die Pruritus ohne systemische Steroide kontrollieren, was die Attraktivität von monoklonalen Antikörpern stärkt.

Nach Vertriebskanal:
E-Commerce stört traditionelle KlinikenTierkliniken behielten im Jahr 2025 38,21 % des Umsatzes, doch der E-Commerce wächst jährlich um 12,56 %. Die Zusammenarbeit von Amazon mit Vetsource liefert verifizierte Rezepte über den Prime-Zwei-Tage-Versand[3]. WalmartPetRx.com verbindet Online-Käufe mit der Abholung in der Filiale, während Tractor Supply ländliche Kunden über Tractor Supply Rx anspricht.
Der Markt für veterinärdermatologische Arzneimittel verzeichnet nun, dass Online-Marktplätze einen wachsenden Anteil gewinnen, da Tierhalter Komfort und wettbewerbsfähige Preise suchen. Die 2024 herausgegebenen regulatorischen Leitlinien schreiben die Validierung von Rezepten vor, was größere Plattformen mit Compliance-Kapazitäten begünstigt.
Geografische Analyse
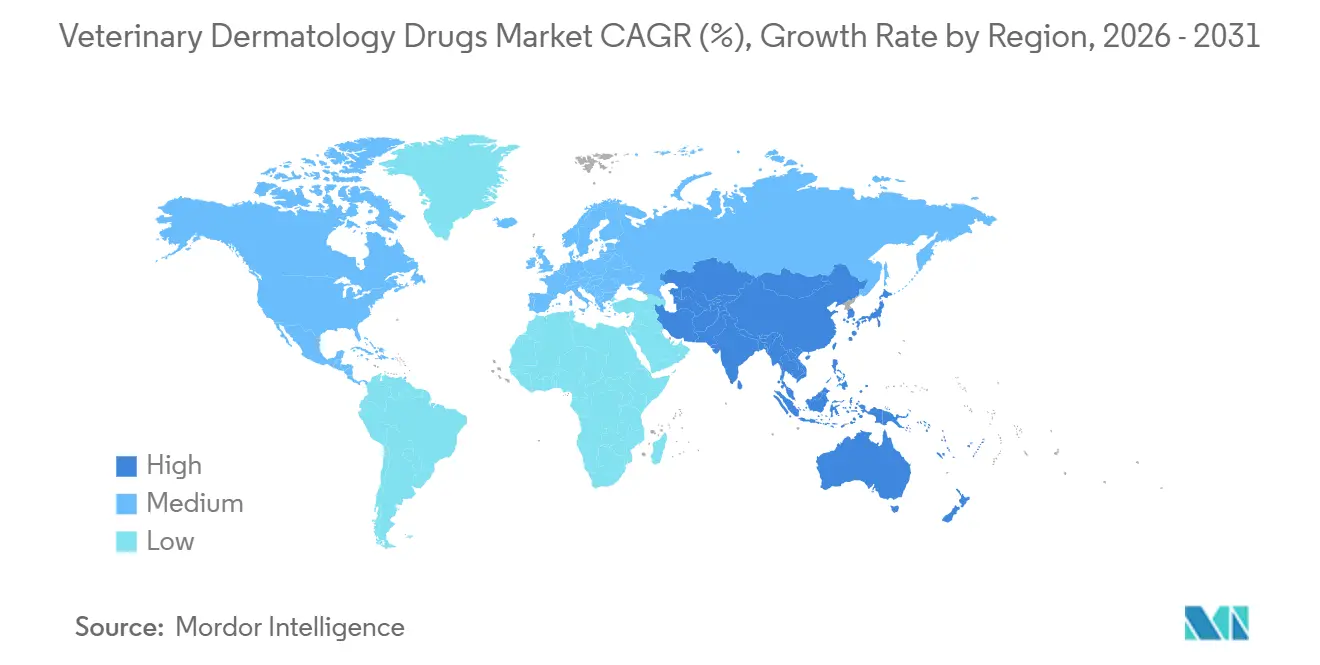
Markt für veterinärdermatologische Arzneimittel in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 38,52 % am Gesamtumsatz, gestützt durch hohe Ausgaben pro Haustier und eine frühe Akzeptanz von Biologika. Das Wachstum flacht ab, da die Durchdringung präventiver Parasitizide nahezu gesättigt ist und der Preiswettbewerb zunimmt. Kanada verzeichnet stetige Zuwächse, während Mexiko aufgrund von Einkommensgefällen und einer geringeren Anzahl an Fachkliniken zurückbleibt.
Markt für veterinärdermatologische Arzneimittel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 11,32 % bis 2031. Steigende verfügbare Einkommen, das städtische Wohnen in Apartments, das Kleintiere begünstigt, sowie die zunehmende Nutzung von Telemedizin stützen die Nachfrage. Die regionale regulatorische Abhängigkeit von den Prüfverfahren der japanischen PMDA beschleunigt die Produktverfügbarkeit und verkürzt die Markteinführungszeiten.
Markt für veterinärdermatologische Arzneimittel in EMEA und Lateinamerika
Europa bleibt ein bedeutender, jedoch langsamer wachsender Markt, der durch strengere Preisvorschriften und bevorstehende Bioäquivalenzleitlinien für Generika eingeschränkt wird, die die Margen von Markenprodukten unter Druck setzen könnten. Das 2024 eingeführte Registrierungssystem für Online-Händler im Vereinigten Königreich standardisiert die E-Pharmazie-Praktiken und könnte Graumarktimporte eindämmen. Lateinamerika sowie der Nahe Osten und Afrika repräsentieren zusammen einen kleineren Anteil, weisen jedoch in großen städtischen Zentren punktuell starkes Wachstum auf, das durch eine begrenzte Kühlketteninfrastruktur für Biologika ausgeglichen wird.

Regulatorisches Umfeld
In den Vereinigten Staaten werden veterinärdermatologische Arzneimittel vom FDA Center for Veterinary Medicine (CVM) reguliert und benötigen im Allgemeinen vor der Vermarktung eine Zulassung über einen New Animal Drug Application (NADA) oder einen Abbreviated NADA (ANADA). Der Pfad der bedingten Zulassung (CNADA) erlaubt eine zeitlich begrenzte Vermarktung, während Wirksamkeitsdaten noch erhoben werden, und die FDA-Aktivitäten in diesem Bereich setzten sich über den Zeitraum 2018-2026 fort. Die FDA erließ zudem eine technische Änderung mit Wirkung ab Februar 2026, die Verwaltungsmaßnahmen für NADAs, ANADAs und CNADAs aktualisiert, die im dritten Quartal 2025 verzeichnet wurden.
In Europa regelt die Verordnung (EU) 2019/6 die Zulassung von Tierarzneimitteln und stärkt die Pharmakovigilanz sowie harmonisierte Anforderungen in allen Mitgliedstaaten. Das Vereinigte Königreich aktualisierte seinen Post-Brexit-Rahmen durch die Veterinary Medicines (Amendment etc.) Regulations 2024 (in Kraft seit Mai 2024), einschließlich Übergangsbestimmungen für die Lieferung bestimmter Produkte bis zum 29. Januar 2027. Die internationale Angleichung wird durch VICH-Leitlinien und das parallele wissenschaftliche Beratungsverfahren von FDA und EMA fortgesetzt, das im Juni 2024 überarbeitete Zeitpläne und Feedback-Prozesse einführte, um konsistentere globale Entwicklungspakete für Dermatologietherapien (einschließlich Biologika) in den wichtigsten Märkten zu unterstützen.
Wettbewerbslandschaft
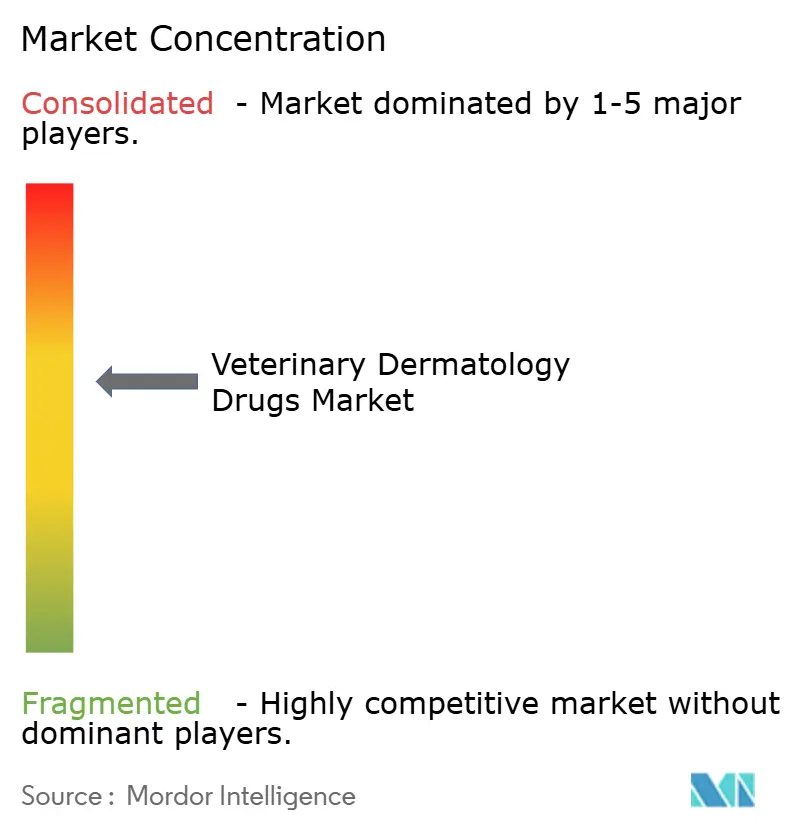
Der Markt ist mäßig konzentriert. Die führenden Hersteller – Zoetis, Elanco, Ceva Sante Animale und Virbac – halten einen Großteil des weltweiten Umsatzes. Zoetis nutzt seine direkte Vertriebsmannschaft und die Integration von Diagnostik, um die Führungspositionen von Cytopoint und Apoquel zu verteidigen. Boehringer Ingelheims NexGard-Franchise übt Druck auf orale Parasitizide aus, während Elancos Credelio sein dermatologisches Portfolio ergänzt.
Das Interesse von Private-Equity-Gesellschaften zeigte sich, als EQT und die Abu Dhabi Investment Authority Dechra im Jahr 2024 übernahmen, was das Vertrauen in Nischen mit wiederkehrenden Umsätzen signalisiert. Technologiepartnerschaften bieten Differenzierung: Die Einführung von Vetscan Imagyst durch Zoetis integriert KI in Klinikabläufe und fördert die Kundenbindung. Nischenanbieter wie Nextmune wachsen durch allergenspezifische Immuntherapie und bieten personalisierte Lösungen für refraktäre Atopie.
Große Einzelhändler gestalten die Kanalökonomie um, anstatt Arzneimittel zu entwickeln. Amazon, Walmart und Tractor Supply investieren in Logistik und abonnementbasierte automatische Nachfüllmodelle, die Kunden binden. Die jüngsten FDA-Leitlinien für Online-Apotheken erhöhen die Compliance-Kosten und begünstigen diese kapitalstarken Marktteilnehmer gegenüber kleineren Web-Händlern.
Marktführer im Bereich veterinärdermatologische Arzneimittel
-
Bimeda, Inc.
-
Zoetis, Inc.
-
Virbac SA
-
Ceva Sante Animale
-
Elanco Animal Health
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für veterinärdermatologische Arzneimittel
- AB Science
- Bimeda
- Bioiberica
- Boehringer Ingelheim
- Ceva
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Indian Immunologicals
- Kyoritsu Seiyaku
- Leti Pharma
- Merck Animal Health (MSD)
- Nextmune AB
- Norbrook Laboratories
- Pharmgate Animal Health
- Toray Animal Health
- Vetoquinol
- Virbac
- Vivaldis
- Zoetis

Marktchancen und Zukunftsaussichten
Steroidsparende Immunmodulatoren erweitern die behandelte Population bei allergischer und atopischer Dermatitis, und regulatorische Maßnahmen im Jahr 2026 deuten auf aktive Innovation in diesem Segment hin. Im Februar 2026 genehmigte die FDA Numelvi (Atinvicitinib)-Tabletten von MSD Animal Health zur Kontrolle von caninem Pruritus, wodurch sich die Auswahl oraler JAK-Inhibitoren für Kliniken, die chronische Dermatitisfälle behandeln, erweitert.
Länger wirkende Biologika und differenzierte Dosierungsintervalle bieten ebenfalls eine Marktlücke für die Compliance der Tierhalter und den Klinikworkflow, unterstützt durch neue Produkte und Daten aus späten Entwicklungsphasen. Elanco startete im Mai 2026 einen phasenweisen US-Markteinführungsprozess für Befrena (Tirnovetmab) nach der USDA-Zulassung im Dezember 2025 als monoklonaler Anti-IL-31-Antikörper für canine allergische und atopische Dermatitis. Akston Biosciences präsentierte 2026 Daten zu AKS-699, die eine anhaltende Pruritus-Kontrolle in caninen Modellen mit weniger Behandlungen in einer direkten IL-31-Vergleichsstudie zeigten. Auf der Angebotsseite steht das Interesse an schneller einsetzbaren Herstellungsansätzen für Biologika, einschließlich pflanzenbasierter Expressionsplattformen, die in aktuellen akademischen und Branchenmaterialien diskutiert werden, im Einklang mit dem Markttrend zu injizierbaren, langwirksamen Therapien, die eine zuverlässige Kühlkette und Chargenkonsistenz in großem Maßstab erfordern.
Recent Industry Developments in Markt für veterinärdermatologische Arzneimittel
- Juli 2026: Zoetis kündigte die Markteinführung von Lenivia (Izenivetmab-Injektion) in Kanada und den Mitgliedstaaten der Europäischen Union an. Der Rollout erweitert die Präsenz von Zoetis bei langwirksamen monoklonalen Antikörper-Injektionen und stärkt klinisch verabreichte Biologika als Kernmodalität neben oralen und topischen Dermatologie-Behandlungsschemata.
- Mai 2026: Elanco startete eine phasenweise US-Markteinführung von Befrena (Tirnovetmab), einer monoklonalen Anti-IL-31-Antikörper-Injektion für canine allergische und atopische Dermatitis, nach der USDA-Zulassung im Dezember 2025. Dies verstärkt die Wettbewerbsintensität bei der gezielten Juckreizkontrolle und fügt eine weitere Marken-Biologika-Option hinzu, die die Verschreibung von Steroiden und einigen chronischen oralen Entzündungshemmern verdrängen kann.
- Dezember 2025: Elanco erhielt die USDA-Zulassung für Befrena (Tirnovetmab), einen monoklonalen Anti-IL-31-Antikörper für canine allergische und atopische Dermatitis. Die Zulassung erweiterte den Pool an regulierten Biologika-Therapien für das Management von chronischem Pruritus und erhöhte die Bedeutung von Pharmakovigilanz und Produktdifferenzierung bei Dosierungsintervall und klinischem Ansprechen.


Markt für veterinärdermatologische Arzneimittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst verschreibungspflichtige und rezeptfreie Arzneimittel, die zur Diagnose, Behandlung und Behandlung von hautbezogenen Erkrankungen bei Tieren eingesetzt werden, einschließlich Therapien bei allergisch bedingter Dermatitis, parasitären Befällen und infektiösen Hauterkrankungen, über gängige Verabreichungswege.
Ausschlüsse aus dem Umfang: Geräte und Hygieneprodukte wie Shampoos, Feuchttücher und Pflegewerkzeuge sind ausgeschlossen, sofern sie nicht als Arzneimitteltherapien reguliert sind.
Segmentierungsübersicht
- Nach Tierart
- Heimtiere
- Nutztiere
- Nach Verabreichungsweg
- Topisch
- Oral
- Injizierbar
- Andere Verabreichungswege
- Nach Indikation
- Parasiteninfektionen
- Allergische/atopische Dermatitis
- Bakterielle und pilzbedingte Hautinfektionen
- Andere Indikationen
- Nach Vertriebskanal
- Tierkliniken und -krankenhäuser
- Apotheken im Einzelhandel
- E-Commerce
- Andere Kanäle
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research half uns, die Marktgrenzen festzulegen und eine übersichtliche Nachfragekarte nach Indikation, Tierart, Verabreichungsweg, Vertriebskanal und Region zu erstellen. Öffentliche Quellen wurden genutzt, um das Tiergesundheitssystem, den Krankheitskontext und politische Signale zu verstehen, die dermatologische Verschreibungen beeinflussen.
Wir haben nicht kostenpflichtige Quellen herangezogen, darunter Veröffentlichungen des FDA Center for Veterinary Medicine, Tiergesundheits- und Zensusberichte des USDA, öffentliche Beurteilungsberichte der Europäischen Arzneimittel-Agentur sowie Krankheits- und Tierpopulationsdaten der WOAH, ergänzt durch begutachtete veterinärdermatologische Fachzeitschriften zu Prävalenzspannen von Erkrankungen und Behandlungsansätzen. Jahresberichte von Unternehmen, Investorenpräsentationen, seriöse Pressemitteilungen sowie ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken wurden ebenfalls genutzt, um Produktaktivitäten in praktische Markteingaben zu übersetzen. Diese Beispiele sind nicht abschließend; es wurden viele weitere Quellen geprüft, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Tierärzte, Dermatologiespezialisten, Händler und Apothekenbeteiligte sowie Branchenexperten, die die Nachfrage nach Tiergesundheitsprodukten in verschiedenen Regionen verfolgen. Ihre Beiträge wurden genutzt, um die Erkenntnisse aus den Sekundärquellen zu überprüfen.
Für eine globale Perspektive wurden Gespräche auf wichtige Nachfragezentren in APAC, EMEA und Amerika verteilt, sodass Preisgestaltung, Kanalstruktur und Wechsel zwischen Arzneimittelklassen vor der Fertigstellung des Modells bestätigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 13 % | APAC: 45 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 28 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 59 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage nach behandelten Fällen nach Region rekonstruiert wird, unter Berücksichtigung des Kontexts der Heimtier- gegenüber der Nutztierpopulation, der erwarteten Inzidenz dermatologischer Fälle sowie des Anteils, der einen Tierarzt aufsucht und eine medikamentöse Therapie erhält. Diese Fallnachfrage wird dann über den typischen Therapiemix und Preisspannen in einen Wert umgerechnet. Sobald diese Struktur vorhanden ist, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben wichtiger Arzneimittelklassen und die Nutzung von Kanalfeedback als Volumenproxys, bevor Anpassungen vorgenommen werden.
Zu den im Modell verwendeten Eingaben gehören (beispielhaft) das Wachstum der Heimtierhaltung, der Anteil allergischer Dermatitis gegenüber parasitären und infektiösen Fällen, die durchschnittliche Behandlungsdauer bei chronischem Schubmanagement, die Aufteilung von topischer, oraler und injizierbarer Anwendung sowie Verschiebungen im Vertrieb zwischen Krankenhausapotheken, Einzelhandel und E-Commerce. Wo ein Segment in einzelnen Ländern keine klare Datenlage aufwies, wurden Lücken durch benachbarte Marktproxys und expertenvalidierte Quoten geschlossen und anschließend erneut geprüft, damit die endgültigen Länder-Aggregationen realistisch blieben.
Prognosen wurden mittels Szenarioanalyse erstellt, gestützt auf Expertenmeinungen zur Preisentwicklung, zur Akzeptanz neuerer immunmodulierender Therapien sowie zu erwarteten Veränderungen im Parasitendruck und im Tierarztbesuchsverhalten. Wenn die Aussichten von einem einzelnen Treiber abhingen, wurde das Modell unter konservativen und aggressiven Bandbreiten getestet, bevor der endgültige Basisfall festgelegt wurde.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale; anschließend werden die Zahlen auf ungewöhnliche Sprünge nach Klasse, Verabreichungsweg, Kanal und Region hin einem Stresstest unterzogen. Wenn ein Ergebnis auf Regionsebene nicht mit bekannten Nachfrageindikatoren übereinstimmt, werden die zugrunde liegenden Annahmen erneut geprüft, die Berechnungen wiederholt und Quellen erneut kontaktiert, wenn die Abweichung nicht eindeutig erklärt werden kann.
Vor der Freigabe durchlaufen die Ergebnisse mehrstufige interne Prüfungen, damit Einheitenlogik, Preislogik und Konvertierungsentscheidungen länderübergreifend konsistent sind. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen bei wesentlichen Ereignissen ausgelöst werden; kurz vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktgröße für veterinärdermatologische Arzneimittel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für veterinärdermatologische Arzneimittel variieren häufig, da jeder Herausgeber die Marktgrenzen unterschiedlich zieht und anschließend unterschiedliche Kombinationen aus Behandlungs-, Preis- und Kanalannahmen verwendet. Unterschiede entstehen auch dadurch, welches Jahr als aktueller Marktstand gilt, wie stark Preisveränderungen angenommen werden und wie streng Schätzungen mit realen Nachfragesignalen abgeglichen werden.
Die Hauptlücke ergibt sich aus Umfangsentscheidungen darüber, was als dermatologisches Arzneimittel gilt und wie breit das Indikationsspektrum gefasst ist. Mordor Intelligence zählt ausschließlich Arzneimitteltherapien, die veterinärdermatologischen Indikationen zugeordnet sind, und hält nicht-medikamentöse Hautpflegeprodukte aus dem Umsatzpool heraus. Die Streuung spiegelt auch wider, dass einige Schätzungen auf aggressiven Adoptionskurven für neuere Therapien basieren oder einen einheitlichen globalen Durchschnittsverkaufspreis-Aufschlag anwenden, während andere die Nachfragemuster von Heim- gegenüber Nutztieren sowie Kanalstrukturverschiebungen, die die realisierten Preise verändern, nicht trennen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,41 Milliarden USD (2026) | |
| Fachzeitschrift A | 8,67 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und neigt dazu, ein höheres Wachstumsprofil auf Basis breiter Ausgabentrends im Heimtiergesundheitsbereich anzuwenden, mit begrenzter Transparenz zum Therapiemix nach Verabreichungsweg und Vertriebskanal. |
| Regionale Unternehmensberatung B | 17,98 Milliarden USD (2025) | Scheint umfassendere veterinärdermatologische Ausgaben über Arzneimitteltherapien hinaus zu bündeln; der Umfang erfasst wahrscheinlich angrenzende Produkte oder Dienstleistungen, was den Wertpool gegenüber einer reinen Arzneimitteldefinition erweitert. |
Die Tabelle zeigt, dass der Großteil der Variation dadurch erklärt wird, was in den Umsatzpool einbezogen wird und wie Preise und Akzeptanz jahresweise fortgeschrieben werden. Indem die Eingaben an die behandelte Nachfrage, den Therapiemix und die Kanalrealität geknüpft bleiben, bleibt die Endzahl auf nachvollziehbare, wiederholbare Schritte zurückführbar, die überprüft und aktualisiert werden können, sobald neue Signale vorliegen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für veterinärdermatologische Arzneimittel bis 2031?
Es wird erwartet, dass der Markt bis 2031 USD 10,45 Milliarden erreicht.
Wie schnell wächst der E-Commerce beim Verkauf von Arzneimitteln für die Tierdermatologie?
Online-Kanäle werden bis 2031 voraussichtlich jährlich um 12,56 % wachsen – die höchste Rate unter allen Vertriebsformen.
Welche Region zeigt das höchste Wachstumspotenzial?
Asien-Pazifik wird zwischen 2026 und 2031 voraussichtlich eine CAGR von 11,32 % verzeichnen und damit alle anderen Regionen übertreffen.
Warum gewinnen Injektionspräparate gegenüber Topika an Marktanteil?
Klinisch verabreichte Injektionspräparate eliminieren das Compliance-Risiko des Tierhalters und bieten langanhaltende Linderung, was eine jährliche Wachstumsrate von 10,82 % für dieses Format antreibt.
Was treibt die Nachfrage nach Allergiebehandlungen bei Haustieren an?
Die zunehmende Häufigkeit von atopischer Dermatitis und die Präferenz der Tierhalter für steroidschonende Optionen treiben ein zweistelliges Wachstum bei gezielten Biologika an.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

