
Deutschland-Büromöbelmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
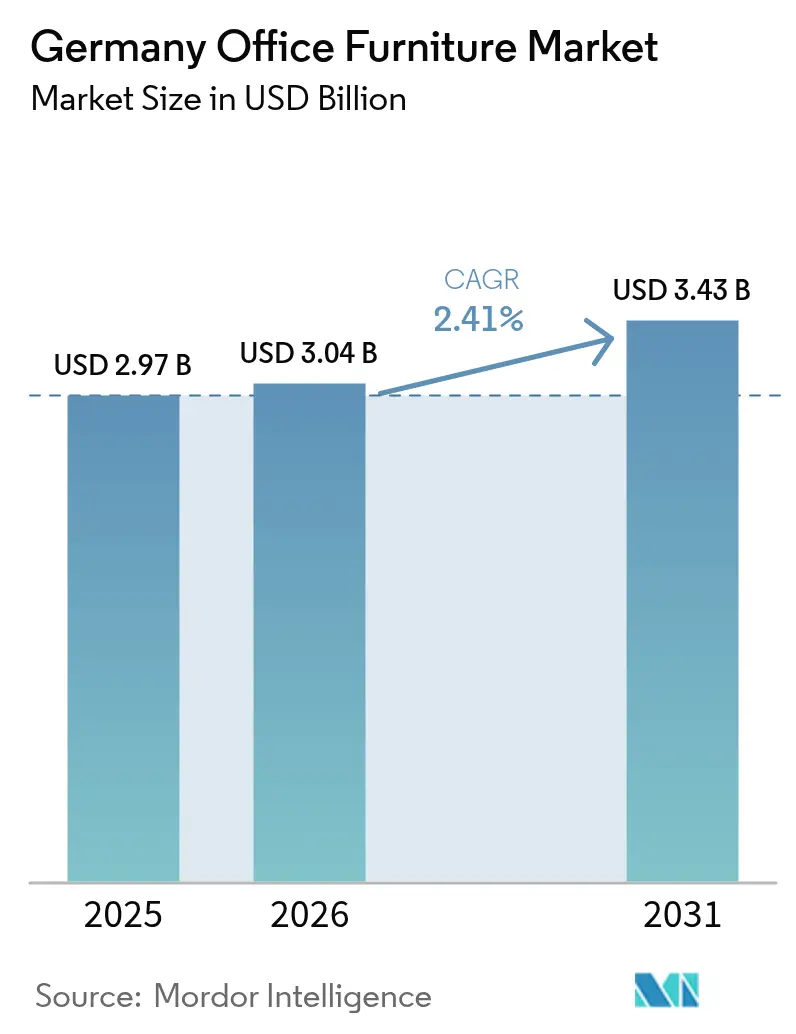
| Marktgröße im Basisjahr (2025) | 2.97 Milliarden US-Dollar |
| Marktgröße (2026) | 3.04 Milliarden US-Dollar |
| Marktgröße (2031) | 3.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.41 % |
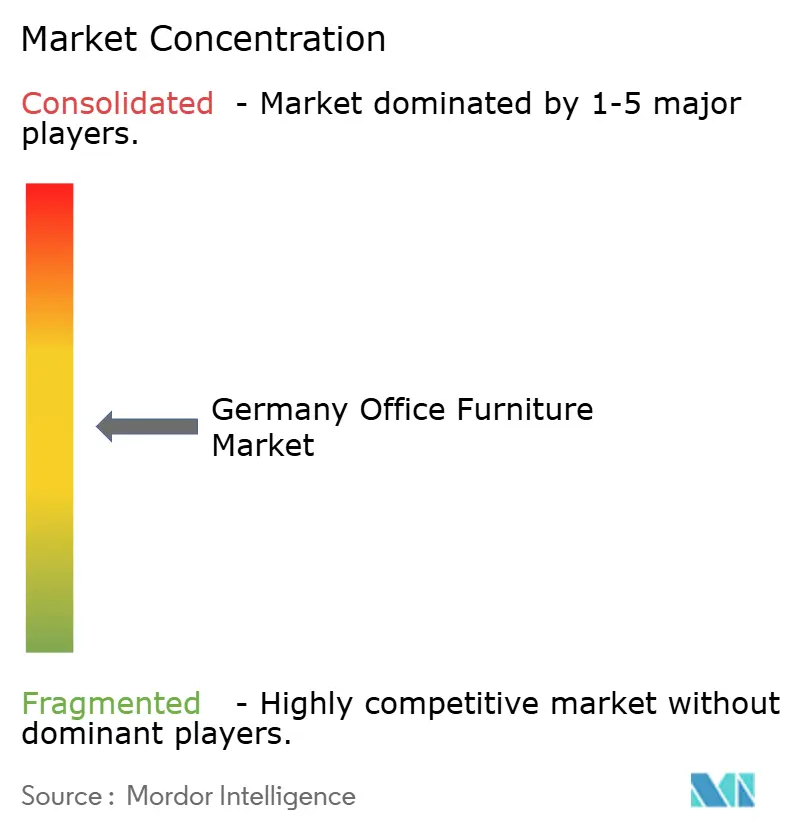
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Deutschland-Büromöbelmarkt Analyse von Mordor Intelligence
Die Größe des Deutschland-Büromöbelmarkts wird voraussichtlich von USD 2,97 Milliarden im Jahr 2025 auf USD 3,04 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 2,41 % über den Zeitraum 2026–2031 USD 3,43 Milliarden erreichen. Der Markt wächst stetig, da Arbeitgeber Räumlichkeiten für hybride Arbeitsmodelle neu planen, in zertifizierte ergonomische Sitzmöbel investieren und eine Kreislaufwirtschafts-Beschaffung bevorzugen, die unternehmerische Nachhaltigkeitsziele unterstützt[1]„Auf dem Weg zur Kreislaufwirtschaft in der Möbelindustrie,” Fraunhofer IPK, ipk.frahofer.de. Große Neubauprojekte in München, Berlin und Frankfurt erschließen weiterhin hochwertige Ausbauprojekte, während Mittelklasseprodukte den Unternehmensbedarf dominieren, da Firmen Qualitätsansprüche mit Kostenkontrolle in Einklang bringen müssen. Gleichzeitig gewinnen Recyclingkunststoff- und Polymerinnovationen aufgrund von Gewicht, Designflexibilität und nachgewiesenen CO₂-Reduzierungen Marktanteile gegenüber traditionellen Materialien. Direktvertrieb durch Hersteller floriert, da professionelle Käufer Individualisierung, Projektlogistik und langfristige Servicevereinbarungen verlangen, die der Einzelhandel selten replizieren kann.
Wesentliche Berichtsergebnisse
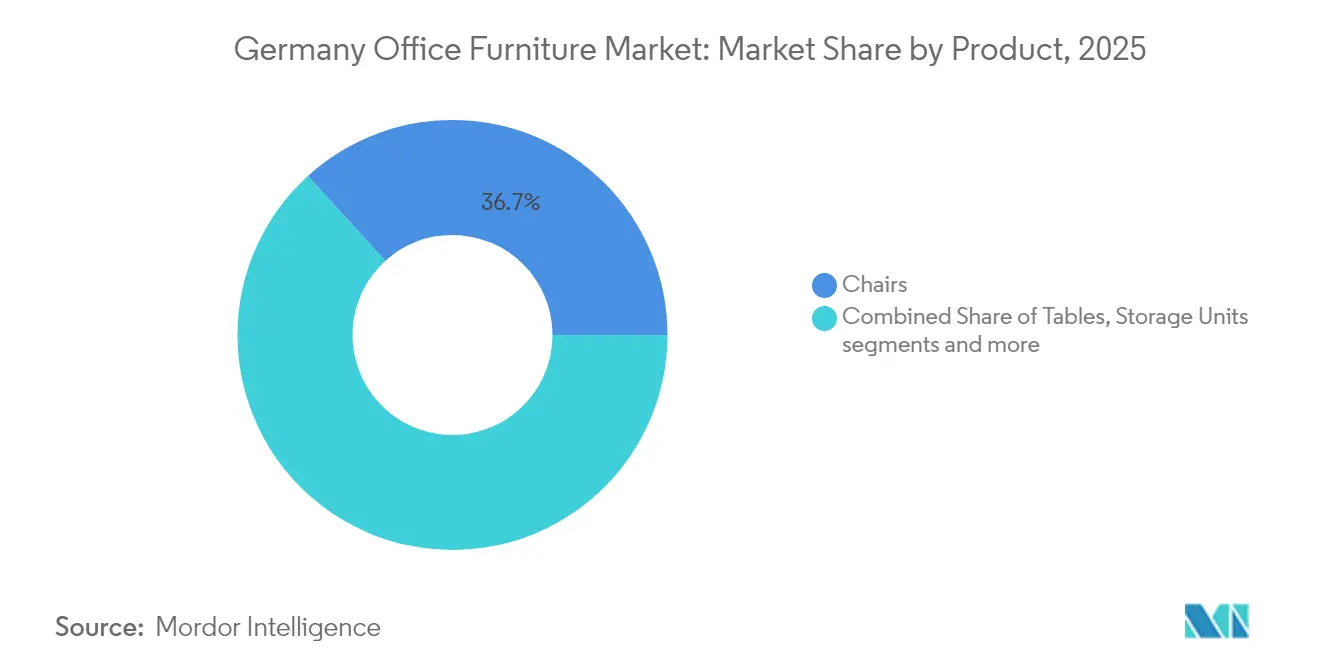
- Nach Produktkategorie entfielen auf Stühle 36,74 % des Umsatzes im Jahr 2025, während Kabinen und Bürotrennwände bis 2031 die schnellste CAGR von 3,69 % verzeichnen werden.
- Nach Material stellte Holz 46,15 % des Gesamtumsatzes im Jahr 2025 dar, jedoch werden Kunststoff- und Polymermaterialien bis 2031 mit einer CAGR von 3,59 % wachsen.
- Nach Preisklasse kontrollierte das Mittelklassesegment 58,22 % des Umsatzes im Jahr 2025 und wird mit einer CAGR von 3,93 % wachsen, womit es sowohl das Economy- als auch das Premiumsegment übertrifft.
- Nach Endnutzer entfielen auf Firmenbüros 42,31 % der Ausgaben im Jahr 2025, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 3,82 % zulegen.
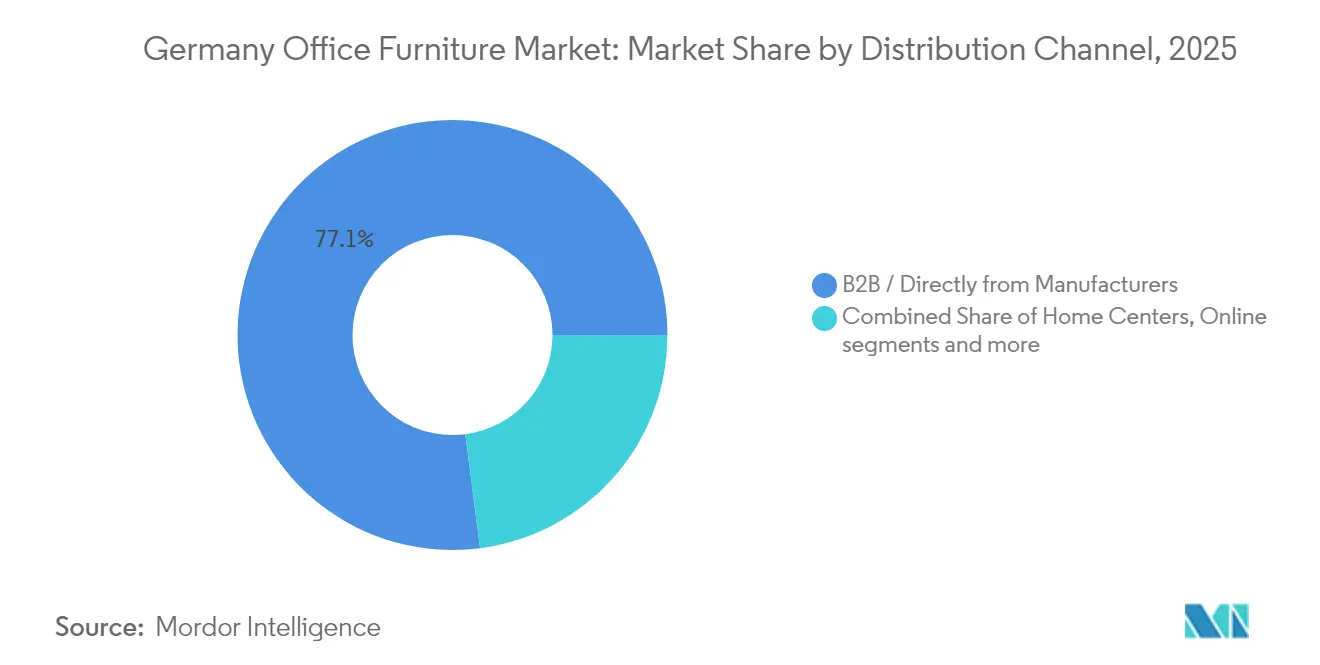
- Nach Vertriebskanal machten direkte B2B-Verkäufe von Herstellern 77,05 % der Nachfrage im Jahr 2025 aus und werden im Prognosezeitraum mit einer CAGR von 4,18 % steigen.
- Nach Geografie führte Mitteldeutschland mit einem Wertbeitrag von 25,11 % im Jahr 2025, während Ostdeutschland die schnellste CAGR von 3,44 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Deutschland-Büromöbelmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei ergonomischen und gesundheitsorientierten Sitzmöbeln | +0.8% | Technologiekorridore München und Frankfurt | Mittelfristig (2–4 Jahre) |
| Neugestaltung von Arbeitsbereichen für hybride Modelle | +0.7% | Berlin, Hamburg, Düsseldorf | Kurzfristig (≤ 2 Jahre) |
| Gewerbebau in Technologiezentren | +0.5% | München Parkstadt Schwabing, Berlin Mitte, Frankfurt CBD | Langfristig (≥ 4 Jahre) |
| Anreize für nachhaltige Beschaffung | +0.4% | Baden-Württemberg, Nordrhein-Westfalen | Mittelfristig (2–4 Jahre) |
| DIN-gesteuerte Nachfrage nach akustischen Mikrokabinen | +0.3% | Unternehmenszentralen bundesweit | Kurzfristig (≤ 2 Jahre) |
| Kreislaufwirtschaftliche Leasingmodelle | +0.2% | Start-up-Ökosysteme in Berlin und München | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei ergonomischen und gesundheitsorientierten Sitzmöbeln
Deutsche Arbeitgeber betrachten Sitzmöbel inzwischen als Instrument zur Risikominimierung und Mitarbeiterbindung und nicht mehr als eine Standardanschaffung. Die Konformität mit DIN EN 1335 ist Grundlage von Ausschreibungslisten, und Marken wie Sedus integrieren Lebenszyklusanalysen bereits in der frühen Designphase, um geringe Umweltauswirkungen nachzuweisen. Unterdessen vermarkten Innovatoren wie Aeris „aktives Sitzen”-Stühle, die die DIN-Anforderungen übertreffen, indem sie Mikrobewegungen fördern – ein Merkmal, das bei gesundheitsbewussten Unternehmen beliebt ist[2]„Standards vs. Gesundheit: Warum innovative Bürostühle jenseits der DIN-Norm so wichtig sind,” Aeris, aeris.de. Unternehmenskäufer berücksichtigen auch Rückkehr-ins-Büro-Ziele; die Bereitstellung komfortabler, höhenverstellbarer Sitzmöbel wird als greifbarer Anreiz angesehen, der die Arbeit vor Ort attraktiver macht. Da arbeitsschutzrechtliche Vorschriften geeignete Ausstattung vorschreiben, erneuern selbst kostenbewusste Unternehmen ihre Stuhlbestände in vorhersehbaren Zyklen und sorgen so für eine stabile Grundnachfrage im Deutschland-Büromöbelmarkt.
Neugestaltung von Arbeitsbereichen für hybride Modelle
Die Büroauslastung ist auf 40–50 % der Werte vor der Pandemie gesunken, was Facility Manager dazu veranlasst, feste Arbeitsplätze zu reduzieren und flexible „aktivitätsbasierte” Zonen einzuführen[3]Spotlight: Die Hybridarbeitswelt und ihre Konsequenzen für die Büromärkte," Savills, savills.co.uk. Hot-Desking-Verhältnisse von 1:1,25 werden praktikabel, wenn sie mit modularen Möbeln kombiniert werden, die Mitarbeiter in wenigen Minuten rollen, stapeln oder falten können, wodurch verschwendete Grundfläche reduziert und die Mietkosten um bis zu USD 750 pro Arbeitsplatz und Jahr gesenkt werden. Anbieter, die koordinierte Ausstattungssets liefern können – Tische mit verriegelbaren Rollen, stapelbare Aufbewahrung, Loungemodule mit integrierter Stromversorgung – gewinnen die Ausschreibungen für Neubauten. IoT-fähige Schreibtische, die Belegungsdaten in Smart-Building-Dashboards einspeisen, finden ebenfalls Eingang in Ausschreibungslisten und signalisieren eine Verbindung von Möbeln und Prop-Tech, die die Beschaffungskriterien im gesamten Deutschland-Büromöbelmarkt neu gestaltet.
Gewerbebau in Technologiezentren
Münchens Parkstadt Schwabing, Berlin Mitte und Frankfurts Bankenviertel ziehen weiterhin globale Unternehmenszentralen und Forschungs- und Entwicklungszentren an, wobei jedes neue Mietverhältnis schlüsselfertige Ausbauvorhaben auslöst, die vollständige Möbelpakete erfordern. Architekten auf diesen Projekten schreiben Recyclingmaterialien, Cradle-to-Cradle-Zertifikate und Akustiklösungen vor, die DGNB-Platinbewertungen erzielen können. Da der Mietermix stark auf Software- und Biowissenschaftsunternehmen ausgerichtet ist, werden häufig Hacking-Räume, Maker-Spaces und Projektzonen benötigt, die mit mobilen Whiteboards und Sitz-Steh-Bänken ausgestattet sind. Lieferanten, die Projektkoordination beherrschen – also Lieferfenster mit engen Bauzeitplänen in Einklang bringen – sichern sich Folgeaufträge in diesen wachstumsstarken Clustern und stärken die regionalen Umsatzströme im Deutschland-Büromöbelmarkt.
Anreize für nachhaltige Beschaffung
Blauer-Engel-Kennzeichnungen sowie FSC- oder PEFC-Herkunftsnachweise sind zu Standardanforderungen in Ausschreibungen geworden. Auftraggeber berücksichtigen CO₂-Daten bis auf Kilogramm-pro-Sitzplatz-Ebene, und Möbel-als-Service-Angebote wie das Abonnementmodell von NORNORM finden Anklang, weil sie eingebettete Emissionen reduzieren und Cashflow für Kerninvestitionen freisetzen. Hersteller mit inländischen Lieferketten gewinnen an Glaubwürdigkeit als Anbieter mit geringen Transportemissionen, während solche ohne nachvollziehbare Rückverfolgbarkeit riskieren, von öffentlichen Ausschreibungen ausgeschlossen zu werden. Da ESG-Offenlegungspflichten verschärft werden, beeinflussen Kreislaufwirtschaftsmetriken wie Reparierbarkeit und Rücknahmeraten Unternehmensbeschaffungen inzwischen genauso stark wie Stil oder Preis und lenken Umsätze hin zu Marken, die geschlossene Designkreisläufe im Deutschland-Büromöbelmarkt verfolgen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schrumpfende gemietete Büroflächen | -0.6% | Sekundäre Geschäftsbezirke in Deutschland | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität | -0.4% | Globale Beschaffungszentren | Kurzfristig (≤ 2 Jahre) |
| EU/deutsche EPR-Konformitätskosten | -0.3% | Bundesweit, mit EU-Ausstrahlungseffekt | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Polsterern | -0.2% | Am stärksten in ostdeutschen Fertigungsclustern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schrumpfende gemietete Büroflächen
Hybrides Arbeiten reduziert die Nachfrage nach Reihen identischer Arbeitsplätze und mindert die an reine Sitzplatzzahlen gebundenen Bestellvolumina. Während repräsentative Innenstadttürme weiterhin attraktiv bleiben, kämpfen Vermieter in Randlagen mit zweistelligen Leerstandsquoten, und Mieter entscheiden sich für kleinere, hochwertigere Einheiten. Möbelproduzenten, die auf große Projektaufträge angewiesen sind, sehen daher schrumpfende Ausschreibungslisten oder eine Aufteilung in phasenweise Beschaffungslose. Anbieter, die sich auf Leasing, Aufbereitung oder schnell umsetzbare Nachrüstpakete umstellen, federn Umsatzrückgänge ab und decken weiterhin den sich wandelnden Raumbedarf des Deutschland-Büromöbelmarkts.
Rohstoffpreisvolatilität
Schwankende Preise für Holz, Metalle und technische Substrate erschweren Kalkulation und Angebotsgültigkeit. Kleinere Betriebe ohne Absicherungsinstrumente sehen sich Margendrück ausgesetzt und sind gezwungen, Listenpreise unterjährig zu erhöhen oder geringere Rentabilität hinzunehmen. Um Auftragspipelines zu schützen, bieten viele nun vorab alternative Materialspezifikationen an – feste Buche, Furnier oder Recyclingpolymer-Optionen –, damit Kunden die Auswahl anpassen können, wenn Spotpreise steigen. Die Turbulenzen beschleunigen die Forschung und Entwicklung im Bereich Biokomposite und Post-Consumer-Kunststoffe, die beide als Puffer gegen Rohstoffschwankungen im Deutschland-Büromöbelmarkt betrachtet werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Stühle führen, Kabinen beschleunigen
Stühle bleiben das Fundament des Deutschland-Büromöbelmarkts und halten 36,74 % des Gesamtumsatzes. Arbeitgeber betrachten ergonomisch zertifizierte Arbeitsstühle als obligatorisch für die Einhaltung von Vorschriften, und Hot-Desking steigert die Nachfrage nach Modellen mit intuitiven Verstellmöglichkeiten, die mehrere Nutzer an einem einzigen Tag bedienen können. Besprechungs- und Besucherstühle erfahren eine Erneuerung, da Unternehmen statische Konferenzräume in dynamische Kollaborationszentren umwandeln, die mit leichten Sitzmöbeln ausgestattet sind, die nach Bedarf umgestellt werden können.
Ein neuer Schwerpunkt entsteht rund um akustische Kabinen und Trennwände, die am schnellsten wachsende Nische mit einer CAGR von 3,69 %. Großraumbüros und Videomeetings belasten die Akustik und fördern das Interesse an Kabinen, die Lärm dämpfen und Sichtschutz bieten. Marken wie Mute-Labs verpacken LED-Beleuchtung, Belüftung und integrierte Stromversorgung in schlüsselfertige Module und machen Kabinen zu einer schnellen Aufwertungsoption für Vermieter, die Mieter ohne Umbaumaßnahmen gewinnen wollen. Da Arbeitsweisen sich ausdifferenzieren, budgetieren selbst kleine Unternehmen für mindestens eine Telefonkabine, um ablenkungsfreie Gespräche zu gewährleisten, was den langfristigen Schwung im Deutschland-Büromöbelmarkt stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Material: Holz dominiert, Kunststoffe steigen
Holzmöbel machen 46,15 % der Ausgaben aus, da deutsche Käufer natürliche Oberflächen mit Qualität gleichsetzen und heimische Wälder zertifizierte Rohstoffe in großem Maßstab liefern. Anbieter betonen die regionale Beschaffung zur Senkung der Transportemissionen und heben die Reparierbarkeit hervor, die die Produktlebensdauer verlängert. Eichen- und Buchenfurniere bleiben mainstreamtauglich, ergänzt durch nachhaltige Oberflächen, die frei von Formaldehyd und Lösungsmitteln sind.
Kunststoffe und fortschrittliche Polymere verzeichnen jedoch die schnellste CAGR von 3,59 %. Hersteller verwenden Recyclingmaterial und farbdurchgefärbte Harze, die Lackierungsschritte reduzieren und damit den CO₂-Fußabdruck verringern. Leichte Schalen senken außerdem die Versandkosten und vereinfachen die Materialtrennung am Lebensende für das Recycling. Verbundwerkstoffe – Polymerhüllen über Metall- oder Holzkernen – gewinnen bei Stühlen und Kabinen an Beliebtheit, wo komplexe Geometrien Ergonomie oder Akustik verbessern. Diese Verschiebung signalisiert eine schrittweise, innovationsgetriebene Diversifizierung der Materialien im Deutschland-Büromöbelmarkt.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Preisklasse: Mittelklasse trifft die Balance
Mittelklasseprodukte erfassen 58,22 % des Umsatzes, da sie die optimale Kombination aus robuster Verarbeitung, DIN-Konformität und wettbewerbsfähigen Garantien zu erreichbaren Preisen bieten. Beschaffungsteams, die mit Kosteneinsparungen beauftragt sind, wählen sicher Marken, die Stahlrahmen, Melaminflächen und zurückhaltendes Design vereinen. Großbestellungen bündeln häufig Mittelklasseschreibtische und -aufbewahrungsmöbel mit einer ausgewählten Anzahl hochwertiger Designstücke für Empfangsbereiche oder Führungsetagen.
Economy-Produkte bedienen Start-ups und Behörden mit knappen Budgets, stoßen jedoch auf Bedenken hinsichtlich Langlebigkeit, die den Großannahme durch Großunternehmen begrenzen. Premiumkollektionen richten sich an Anwaltskanzleien, Beratungsunternehmen und Tech-Einhörner, bei denen Markenprestige höhere Ausgaben rechtfertigt. Ein Teil der Premiumnachfrage verlagert sich nun in Abonnementmodelle, die hochwertige Artikel mit geringerem Anfangsinvestitionsaufwand anbieten, was die traditionellen Preisgrenzen im Deutschland-Büromöbelmarkt weiter verwischt.
Nach Endnutzer: Firmenbüros im Mittelpunkt
Firmenbüros erzeugen 42,31 % der Gesamtnachfrage, da Deutschland globale Automobilhersteller, Banken und Softwareunternehmen beherbergt, die ihre Arbeitsumgebungen ständig erneuern, um Talente anzuziehen. Diese Käufer benötigen synchronisierte Installationen über mehrere Etagen oder Campus hinweg und verlangen präzise Zeitplanung rund um Einzugstermine. Nachhaltigkeitsberichterstattung ist zu einer Standardklausel geworden und verpflichtet Lieferanten, Produktpässe und Kreislaufwirtschaftsmetriken zusammen mit CAD-Zeichnungen zu liefern.
Gesundheitswesen, Bildung und öffentliche Verwaltung erteilen stetige, spezifikationsintensive Aufträge, bei denen Hygiene, Robustheit und Sicherheitszertifizierungen Priorität haben. Das Wachstum ambulanter Kliniken und universitärer Forschungszentren bringt spezialisierte Anforderungen mit sich, wie antimikrobielle Oberflächen und höhenverstellbare Labortische. Einzelhandels- und Gaststättenbackoffices kaufen kleinere Mengen, bevorzugen aber stilvolle, schnell lieferbare Kollektionen, die zur Ästhetik der Kundenbereiche passen. Die differenzierten Kriterien jedes Segments bereichern die Lösungslandschaft für den Deutschland-Büromöbelmarkt.
Nach Vertriebskanal: B2B-Direktvertrieb dominiert
Direkte Herstellerbeziehungen wickeln 77,05 % des Wertes ab, da Unternehmenskunden Layoutplanung, maßgeschneiderte Oberflächen und gestaffelte Lieferungen benötigen, die über den Standardeinzelhandel nicht zu realisieren sind. In diese Netzwerke integrierte Händler bieten lokale Aufmaßnahme, Installation und Service und stellen sicher, dass Garantiebedingungen eingehalten werden. Daher sichern sich Marken, die in digitale Konfiguratoren und Händlerschulungen investieren, einen höheren Umsatzanteil.
Der Einzelhandel bleibt für KMUs und die wachsende Heimarbeitsplatznachfrage relevant, wobei Ausstellungsräume Käufern die Möglichkeit geben, Ergonomie aus erster Hand zu testen. Online-Plattformen sind bei Zubehör und standardisierten Artikeln erfolgreich, schließen aber selten sechsstellige Ausbauprojekte ab. Möbel-als-Service-Betreiber nehmen eine Mittelstellung ein und bündeln Produkte, Logistik und Finanzierung in Abonnements, die Investitionsausgaben verringern und agile Unternehmen ansprechen – ein Modell, das im Deutschland-Büromöbelmarkt zu expandieren bereit ist.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
Mitteldeutschland behält seine Führungsposition dank Frankfurts Finanzcluster, wo globale Banken markante Türme mit hochwertigen Empfangsbereichen, Vorstandsetagen und modernen Handelsplatzkonfigurationen ausstatten. Innenausstattungsstandards betonen Akustikleistung und sichere Kabelführung und lenken Aufträge hin zu spezialisierten Lieferanten, die AV- und Compliance-Hardware nahtlos integrieren können. Die dem Mitteldeutschen Deutschland-Büromöbelmarkt zuzurechnende Marktgröße wird durch dichte Subunternehmernetzwerke gestärkt, die Installationen ohne grenzüberschreitende Logistikverzögerungen abwickeln.
Ostdeutschland verzeichnet das schnellste Wachstum, da Berlins Start-up-Ökosystem Co-Working-Campus und Innovationslabore hervorbringt, die modulare, markenwürdige Inneneinrichtungen benötigen. Mittelgroße Mietverhältnisse sorgen für stetige Möbelbestellungen, die über mehrere Projektphasen verteilt sind, und ermöglichen es Lieferanten, agile Fertigungsprozesse zu verfeinern. Städte wie Leipzig und Dresden ziehen Investitionen aus dem Halbleiter- und Logistikbereich an, wobei jede neue Anlage Verwaltungsbüros und Schulungszentren erfordert, die die regionale Nachfrage im Deutschland-Büromöbelmarkt ausweiten.
Süddeutschland profitiert von Münchens Technologiekorridor und Stuttgarts Ingenieurexzellenz. Hohe Mieten machen Flächeneffizienz entscheidend, sodass Käufer kompakte Sitz-Steh-Schreibtische, stapelbare Loungemodule und integrierte Aufbewahrungslösungen bevorzugen, um die vermietbare Fläche zu maximieren. Westdeutschland nutzt dichte Ballungsräume und ein industrielles Erbe, um die Grundlastnachfrage aufrechtzuerhalten, während Norddeutschlands Hamburg auf Medien- und Schifffahrtsclustern aufbaut und küstenästhetische Oberflächen sowie recycelte Ozeankunststoffe in Möbellinien bevorzugt.
Regulatorisches Umfeld
Büromöbel, die auf dem deutschen Markt in Verkehr gebracht werden, unterliegen Produktsicherheits- und Arbeitsstättenanforderungen, wobei das Produktsicherheitsgesetz (ProdSG) und die Arbeitsstättenverordnung (ArbStättV) den zentralen Rahmen bilden. Für Arbeitsplatzinstallationen veröffentlicht die Bundesanstalt für Arbeitsschutz und Arbeitsmedizin (BAuA) Technische Regeln für Arbeitsstätten (ASR), die die Pflichten der ArbStättV in praktische Kriterien übersetzen, die sich in Spezifikationen für Schreibtische, Sitzmöbel und andere räumliche Elemente widerspiegeln.
Ein wichtiger Meilenstein für die Compliance von Anbietern und Importeuren war der 19. Februar 2026, als ein überarbeitetes ProdSG in Kraft trat, um die deutschen Vorschriften an die EU-Verordnung über die allgemeine Produktsicherheit (GPSR 2023/988) anzupassen, die seit dem 13. Dezember 2024 gilt. Diese Anpassung legt größeren Wert auf dokumentierte Risikobewertungen, deutschsprachige Produktinformationen und die Bereitschaft zur Marktüberwachung. DGUV-Leitlinien, einschließlich der DGUV-Grundsätze für Büromöbel, werden bei der professionellen Beschaffung weiterhin als Referenzpunkt für Haltbarkeit, Stabilität und sichere Funktionalität herangezogen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen und Komponenten, einschließlich zertifizierter Holzplatten und Furniere, Metalle sowie recycelter Kunststoffe und Polymere. Sie ist außerdem abhängig von Beschlägen wie Scharnieren, Schubladensystemen und Hubsäulen, die von spezialisierten Hardware-Anbietern geliefert werden. Die Fertigung umfasst sowohl große Industrieproduzenten als auch kleinere regionale Werkstätten, mit zunehmender Nutzung digitaler Planungs- und Konfigurationsstandards (zum Beispiel OFML), um Produktdaten in Händlertools, Arbeitsplatzplanungssoftware und Ausschreibungsunterlagen zu überführen.
Der Vertrieb wird von direkten B2B-Beziehungen und Händlernetzwerken angeführt, die Raumplanung, individuelle Anpassung, Installation und Kundendienst übernehmen. Einzelhandels- und Online-Kanäle bleiben für standardisierte SKUs und kleinere Käufer relevanter. Die Kette wird durch Compliance- und operative Zwänge neu geformt, einschließlich der Anforderungen an die Sorgfaltspflicht in der Lieferkette für größere Arbeitgeber (Lieferkettengesetz) und der EU-Verordnung über Ökodesign für nachhaltige Produkte (ESPR), die seit Juli 2024 in Kraft ist und die Erwartungen an die Dokumentation von Haltbarkeit, Reparierbarkeit und Recyclingfähigkeit erhöht. Auf der operativen Seite deuten die branchenweit gemeldete schwache Nachfrage im Jahr 2025 und Umstrukturierungsmaßnahmen, einschließlich des Eintritts von König + Neurath in ein Verfahren der Eigenverwaltung Ende 2025, auf den Wert von Working-Capital-Disziplin, kürzeren Lieferzeiten und serviceorientierten Angeboten wie Refurbishment und Rücknahme zur Unterstützung des Durchsatzes hin.
Wettbewerbslandschaft
Deutschlands Büromöbelarena lässt sich am besten als wettbewerblich ausgewogen beschreiben, wobei eine Handvoll großer Industriehersteller die Bühne mit agilen Spezialisten und starken Einzelhandelsketten teilt. Die Einzelhandelskonsolidierung – verdeutlicht durch die Übernahme von Porta durch XXXLutz – hat die Verhandlungsmacht verschoben, doch viele mittelgroße Produzenten halten dagegen, indem sie Designoriginalität, maßgeschneiderte Oberflächen und enge Händlerbeziehungen betonen, die Großflächenbetreiber nicht leicht replizieren können. Regionale Traditionsmarken nutzen zudem den „Made in Germany”-Nimbus, der bei inländischen Käufern Anklang findet, die lokale Beschäftigung und handwerkliche Kontinuität schätzen.
Hersteller differenzieren sich zunehmend über Nachhaltigkeit statt über reine Ästhetik. Unternehmen wie Sedus veröffentlichen transparente Lieferkettendaten und garantieren Ersatzteilversorgbarkeit über mehr als ein Jahrzehnt – eine Zusicherung, die von Facility Managern geschätzt wird, die Kreislaufwirtschafts-Benchmarks anstreben. Akustikkabinenentwickler wie Mute-Labs sichern sich profitable Nischen, indem sie ausgefeiltes Engineering mit evidenzbasierten Produktivitätsnachweisen verbinden; ihre Produkte erscheinen in Ausstellungsräumen neben klassischen Schreibtischen und Stühlen und verdeutlichen, wie Nebenkategorien zu primären Kauftreibern werden können. Komponentenlieferanten – Hersteller von Scharnieren, Gleitern und Hubsäulen – prägen die nachgelagerte Innovation, indem sie kohlenstoffärmere Legierungen und intelligente Aktuatoren einführen, die elegante neue Möbelsilhouetten ermöglichen.
Die digitale Ebene ist die neueste Wettbewerbsgrenze. Zukunftsorientierte Marken statten Schreibtische mit Belegungssensoren und Cloud-Dashboards aus und verkaufen Abonnementsoftware, die untergenutzte Zonen aufdeckt und die Flächenoptimierung unterstützt. Diese Beratungskompetenz rückt Lieferanten in die Nähe des Beratungsgeschäfts, fördert langfristige Kundennähe und wiederkehrende Umsätze. Unternehmen, die sich der Digitalisierung verweigern, riskieren, zu Commodity-Anbietern zu werden, da der Deutschland-Büromöbelmarkt ganzheitliche Lösungen belohnt, die Produkt, Daten und Service verbinden.
Marktführer im Deutschland-Büromöbelmarkt
Sedus
Steelcase Inc.
Haworth Inc.
MillerKnoll Inc.
König + Neurath AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Zirkuläre und servicebasierte Beschaffung schafft Raum für Hersteller, die Rücknahme, Refurbishment und Wiedereinsatz skalieren können, insbesondere da die ESPR Nachhaltigkeitsanforderungen von Ausschreibungssprache in messbare Produktattribute und Dokumentation überführt. Sedus' Schritt hin zu einem zirkulären System in Deutschland (S:ircle, das Mietoptionen, den Kauf aufbereiteter Produkte, Rückgaben und professionelles Refurbishment umfasst) ist ein Beispiel dafür, wie OEMs Produkte mit Lebenszyklus-Dienstleistungen bündeln, die das ESG-Reporting von Unternehmen und Vorgaben zur Flächenoptimierung unterstützen.
Eine zweite Chance ist mit der Zuverlässigkeit der Fit-out-Lieferung bei mehrphasigen Projekten verbunden, bei denen Komponentenplattformen und Prozessverbesserungen das Risiko längerer Lieferzeiten reduzieren. Im Jahr 2026 führte die Demmelhuber Holz und Raum GmbH Hettich AvanTech YOU ein, um die Fertigungseffizienz und die Liefertreue zu verbessern, während Febru die Vertriebsabdeckung erweiterte und weitere Investitionen in Holzverarbeitung und Kantenveredelung plante. Diese Maßnahmen verstärken eine Verschiebung hin zur Lieferantenauswahl auf Basis von Ausführungssicherheit, dokumentierter Compliance und der Fähigkeit, modulare Lösungen für hybride Layouts zu liefern, einschließlich Privatsphäre- und Akustikelementen, die an DIN-Arbeitsplatzanforderungen ausgerichtet sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Sedus führte S:ircle in Deutschland ein, ein Kreislaufwirtschaftssystem, das Miete, den Kauf aufbereiteter Produkte, Produktrückgaben und professionelle Refurbishment-Dienstleistungen umfasst. Der Schritt operationalisiert Rücknahme- und Second-Life-Workflows, die mit strengeren Nachhaltigkeitsanforderungen in Ausschreibungen übereinstimmen, und senkt die Hürden für Kunden, die von kapitalintensiven Fit-outs zu einer lebenszyklusbasierten Beschaffung wechseln.
- Mai 2026: MillerKnoll führte über Knoll das Private-Office-System Konzert auf der Clerkenwell Design Week ein, verfügbar in Europa und dem Nahen Osten über zertifizierte Händler. Die Einführung zielt auf die Nachfrage nach flexiblen, geschlossenen Räumen innerhalb hybrider Büros ab und unterstreicht den Wettbewerbsfokus auf modulare Systeme, die Privatsphäre und schnelle Neukonfiguration unterstützen.
- November 2025: König + Neurath beantragte beim Amtsgericht Frankfurt am Main ein Verfahren der Eigenverwaltung inmitten einer Liquiditätskrise infolge eines starken Auftragsrückgangs seit Mitte 2025. Der Antrag unterstreicht, wie Volatilität beim Zeitpunkt von Unternehmens-Fit-outs mittelständische Hersteller belasten kann, und lenkt die Aufmerksamkeit der Branche verstärkt auf Kostenkontrolle, Portfoliobereinigung und Servicedienstleistungserträge wie Refurbishment und Leasing.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der deutsche Büromöbelmarkt freistehende Einrichtungsgegenstände, die in Büro- und Arbeitsplatzumgebungen verwendet werden, wie Schreibtische, Bürostühle, Aufbewahrungsschränke, Tische und Loungesitzmöbel, bei denen keine Installation erforderlich ist.
Ausschlüsse des Anwendungsbereichs: Fest eingebaute oder installationsgeführte Fit-out-Elemente sowie breitere Bau- und Innenausbaudienstleistungen bleiben außerhalb dieser Marktabgrenzung.
Übersicht der Segmentierung
- Nach Produkt
- Stühle
- Mitarbeiterstühle
- Besprechungsstühle
- Besucherstühle
- Tische
- Konferenztische
- Schreibtische
- Sonstige Tische
- Aufbewahrungseinheiten
- Aktenschränke
- Bücherregale und Regalböden
- Sofas / Weichsitzmöbel
- Kabinen und Bürotrennwände
- Sonstige Büromöbel (Hocker, Empfangsmöbel, Zubehör, Sonstiges)
- Stühle
- Nach Material
- Holz
- Metall
- Kunststoff und Polymer
- Sonstige Materialien
- Nach Preisklasse
- Economy
- Mittelklasse
- Premium
- Nach Endnutzer
- Firmenbüros
- Arztpraxen und Gesundheitseinrichtungen
- Bildungseinrichtungen
- Behörden und öffentliche Verwaltung
- Gaststätten- und Einzelhandels-Backoffice
- Sonstige
- Nach Vertriebskanal
- B2C / Einzelhandel
- Heimwerkermärkte
- Spezialmöbelhändler
- Online
- Sonstige Vertriebskanäle
- B2B / Direktbezug vom Hersteller
- B2C / Einzelhandel
- Nach Geografie
- Norddeutschland
- Westdeutschland
- Mitteldeutschland
- Ostdeutschland
- Süddeutschland
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir haben den Marktrahmen zunächst anhand öffentlicher Statistiken und Branchensignale erstellt, die erklären, wie viele Büromöbel in Deutschland produziert, gehandelt und verbraucht werden. Häufige Referenzen umfassten Quellen wie Destatis, Eurostat, UN Comtrade, die Handelsdatenbank der Europäischen Kommission sowie, soweit verfügbar, deutsche Zoll-Import-Export-Tabellen. Diese halfen uns, praktische Grenzen zu setzen und Sprungveränderungen bei den Bürolinvestitionsmustern zu erkennen.
Anschließend wurden Unternehmensangaben und Branchenberichte verwendet, um Annahmen zu formen, die in staatlichen Tabellen schwer zu beobachten sind, wie typische Vertriebskanäle und Preisentwicklungen nach Material. Wir prüften Geschäftsberichte, Investorenpräsentationen, Trends in Einzelhandelskatalogen und seriöse Wirtschaftspresse und glichen diese anschließend mit kostenpflichtigen Abonnements ab, die für Unternehmensfinanzdaten, Nachrichtenscreening, Patentverfolgung und, falls erforderlich, sendungsbezogene Handelsdaten verwendet werden. Die hier genannten Quellen sind beispielhaft, und wir verwendeten auch andere öffentliche und kostenpflichtige Referenzen, um Datenpunkte zu erfassen, zu überprüfen und bei Unstimmigkeiten zu klären.
Primärinterviews und Umfragen
Um Lücken zu schließen, die durch öffentliche Daten offenblieben, sprachen wir mit Herstellern, Distributoren, Großabnehmern und Branchenexperten, die Arbeitsplatzumgestaltungen und Beschaffungszyklen verfolgen. Diese Beiträge halfen, die Preislogik einschließlich Rabattierung zu validieren, den Online- versus Offline-Mix zu verfeinern und zu verstehen, wie sich die Nachfrage zwischen Neueinrichtungen und Ersatzkäufen in den deutschen Regionen unterscheidet.
Verteilung der Befragten in der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 18 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 18 % | Manager: 42 % |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelsdaten den adressierbaren Büromöbelpool für Deutschland rekonstruieren, der anschließend um den Anteil bereinigt wird, der dem definierten freistehenden Anwendungsbereich entspricht. Um die Gesamtwerte realistisch zu halten, haben wir sie durch selektive Bottom-up-Prüfungen abgeglichen, wie Stichproben von Preisen pro Einheit multipliziert mit geschätzten Stückzahlen für Schreibtische, Sitzmöbel und Aufbewahrung, sowie Prüfungen der Distributorkanäle, soweit Informationen verfügbar waren.
Zu den wichtigsten Eingaben, die zur Gestaltung des Modells verwendet wurden, gehörten Signale zu Bürobeschäftigung und Arbeitsplatznutzung, neue Bürostarts und Refurbishment-Aktivitäten, das Verhältnis von Importen zu Inlandsversorgung sowie die Entwicklung des durchschnittlichen Verkaufspreises nach Material (Holz, Metall, Kunststoffe) und Produktgruppe. Da die Beschaffung häufig projektbasiert ist, wurden auch Ersatzzyklen und der Zeitpunkt von Ausschreibungen als praktische Indikatoren verwendet, wenn Nachfrageschwankungen ungewöhnlich erschienen.
Für die Prognose wurde eine Szenarioanalyse verwendet, unterstützt durch eine leichte multivariate Betrachtung, die die Nachfrage mit makroökonomischen Indikatoren wie Beschäftigung im Dienstleistungssektor, Investitionsstimmung der Unternehmen und Dynamik bei Bau-Refurbishments verknüpft. Wo Bottom-up-Betrachtungen für kleinere regionale Anbieter oder reine Online-Kanäle dünn waren, wurden Annahmen anhand von in Interviews validierten Kanalmix-Bandbreiten aufgefüllt, gefolgt von einer Neugewichtung auf die übergeordneten Kontrollsummen.
Datenvalidierung & Aktualisierungszyklus
Wir validieren Schätzungen, indem wir die Modellergebnisse mit unabhängigen Signalen vergleichen, einschließlich Handelsströmen, der Richtung der Produktion und Preisentwicklungen, die in Katalogen und Beschaffungsrückmeldungen sichtbar werden. Abweichungsprüfungen werden auf Produkt- und Materialebene durchgeführt, damit Ausschläge durch eine echte Verschiebung, wie eine höhere Nachfrage nach Sitzmöbeln, erklärt werden können und nicht durch ein Modellartefakt.
Vor der Freigabe wird die Arbeit in mehreren Schritten überprüft, und Folgeanrufe werden ausgelöst, wenn sich eine Kernannahme ändert oder eine Datenreihe vom Trend abweicht. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wonach ein abschließender Durchgang vor der Auslieferung erfolgt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den deutschen Büromöbelmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für deutsche Büromöbel können selbst dann variieren, wenn die Produktbezeichnungen ähnlich erscheinen, da der Zeitpunkt der Währungsumrechnung, die Preislogik hinter den durchschnittlichen Verkaufspreisen und die Aktualität der Nachfrageprüfungen nicht einheitlich gehandhabt werden. Unterschiede entstehen auch dadurch, was als Büromöbel gilt im Vergleich zu angrenzenden Fit-out-Ausgaben, was die Gesamtsumme unbemerkt aufblähen kann.
Wenn Annahmen häufiger aktualisiert werden, werden kurzfristige Schwankungen bei Beschaffung, Rabattierung und Online-Kanalanteil früher erfasst, was die Größe des aktuellen Jahres verändert, bevor eine langfristige Prognose angewendet wird. In dieser Studie werden Wechselkurse und die ASP-Entwicklung kurz vor der Veröffentlichung erneut überprüft und mit Handels- und Produktionssignalen validiert, ein aktualisierungsgeführter Schritt, der den Wert für 2025 mit dem definierten freistehenden Anwendungsbereich von Mordor Intelligence in Einklang hält.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,97 Mrd. USD (2025) | |
| Branchenverband A | 2,30 Mrd. USD (2025) | Orientiert sich häufig am Wert der Inlandslieferungen in Landeswährung und kann importierte fertige Büromöbel unterzählen, während der Zeitpunkt der Umrechnung und Rabatteffekte unterschiedlich gehandhabt werden. |
| Fachzeitschrift B | 3,60 Mrd. USD (2025) | Kann installationsgeführte Fit-out-Elemente am Arbeitsplatz oder breitere gewerbliche Möbelausgaben mit einbeziehen und höhere Mischpreise anwenden, ohne freistehende Produkte von angrenzenden Kategorien zu trennen. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Umfangsgrenzen und dadurch, wie schnell Preis- und Währungsannahmen vor der Veröffentlichung aktualisiert werden. Indem der Nachfragepool an freistehende Büromöbel gebunden und dann mit mehreren externen Signalen abgeglichen wird, bleibt die endgültige Zahl auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Deutschland-Büromöbelmarkts?
Er beläuft sich im Jahr 2026 auf USD 3,04 Milliarden und sollte bis 2031 USD 3,43 Milliarden erreichen.
Welche Produktkategorie dominiert die Ausgaben?
Ergonomische Stühle führen und repräsentieren 36,74 % des Umsatzes 2025 dank DIN-gesteuerter Konformitätsanforderungen.
Welche Region wächst am schnellsten?
Ostdeutschland, verankert im Berliner Technologiesektor, wird voraussichtlich mit einer CAGR von 3,44 % wachsen.
Wie passen sich Unternehmen an hybrides Arbeiten an?
Sie spezifizieren modulare Schreibtische, mobile Aufbewahrungslösungen und Akustikkabinen, die es Teams ermöglichen, Layouts in Echtzeit umzugestalten.
Warum ist Nachhaltigkeit ein wichtiger Kauftreiber?
Käufer fordern zunehmend FSC-zertifiziertes Holz, Recyclingkunststoffe und Abonnementmodelle, die CO₂-Emissionen um bis zu 70 % reduzieren.
Wer kontrolliert den Vertrieb?
Direkte B2B-Kanäle dominieren, da Unternehmenskunden maßgeschneidertes Design, gestaffelte Lieferungen und langfristigen Service benötigen.
Seite zuletzt aktualisiert am:



