
Größe und Marktanteil des deutschen Marktes für mobile Zahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
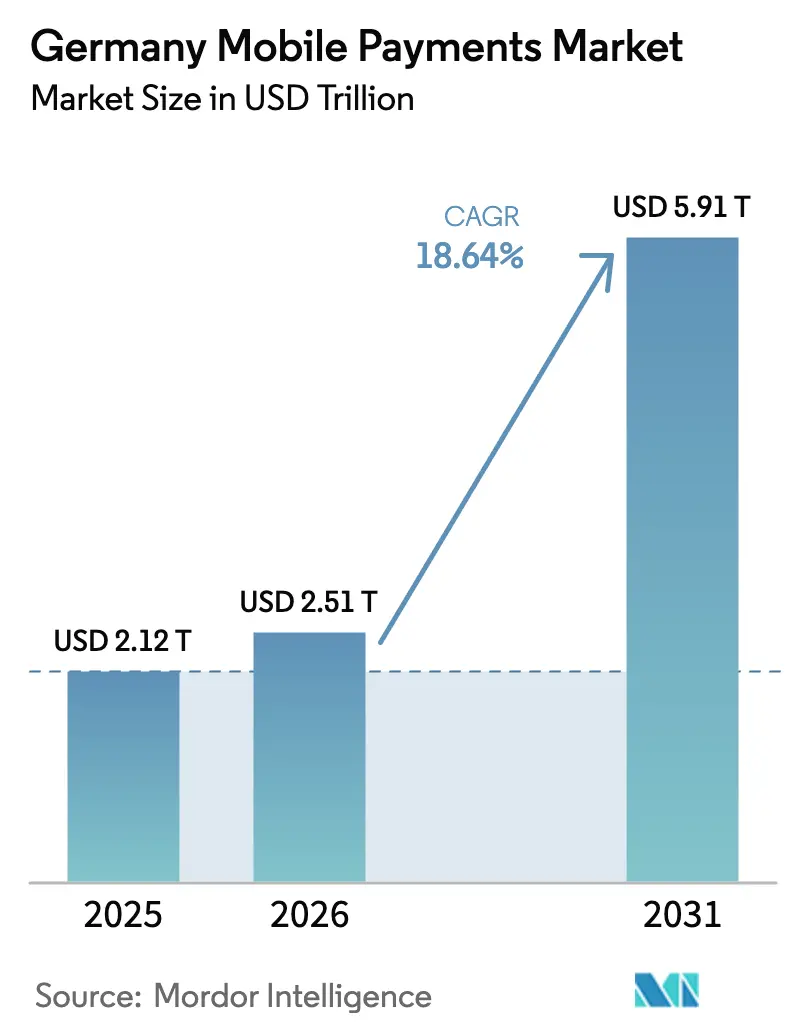
| Marktgröße im Basisjahr (2025) | 2.12 Billionen US-Dollar |
| Marktgröße (2026) | 2.51 Billionen US-Dollar |
| Marktgröße (2031) | 5.91 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 18.64 % |
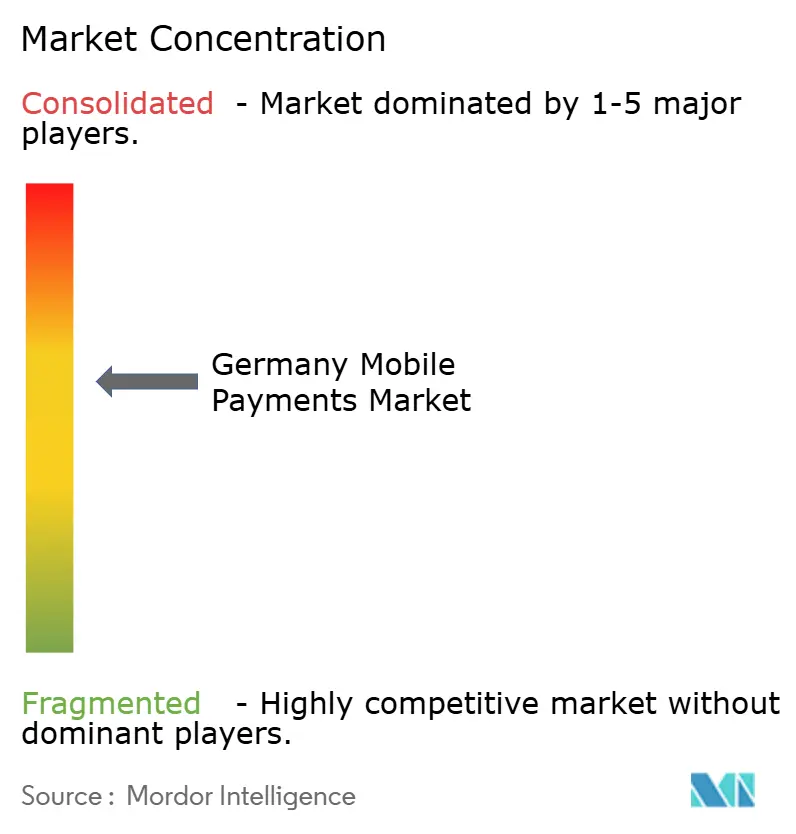
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Marktes für mobile Zahlungen von Mordor Intelligence
Die Größe des deutschen Marktes für mobile Zahlungen wird im Jahr 2026 auf 2,51 Billionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 2,12 Billionen USD, mit Projektionen für 2031 von 5,91 Billionen USD, was einem Wachstum von 18,64 % CAGR über den Zeitraum 2026–2031 entspricht. Schnelle Infrastrukturaufrüstungen, starker regulatorischer Schwung unter PSD3 und eIDAS 2.0 sowie eine entscheidende Verlagerung der Verbraucher von Bargeld zu digitalen Kanälen stützen dieses Wachstum.[1]Europäische Zentralbank, „Zahlungsstatistiken: erstes Halbjahr 2024,” ecb.europa.eu Anforderungen an die Echtzeit-Abwicklung, die bundesweite Einstellung von Giropay und umfangreiche Investitionen des Einzelhandels in kontaktlose Terminals schaffen ein Umfeld, in dem die Zuverlässigkeit des Dienstleistungsangebots die bloße Akzeptanz als primäres Wettbewerbsmerkmal übertrifft. Die zunehmende Zusammenarbeit zwischen Banken und Fintechs, verbunden mit einer Rekordrisikofinanzierung für Zahlungs-Start-ups, beschleunigt die Produktinnovation trotz des Margendrucks durch Interbankenentgeltobergrenzen.[2]Global Payments Inc., „Global Payments und Commerzbank kündigen Gemeinschaftsunternehmen in Deutschland an,” investors.globalpayments.com Cybersicherheit, demografischer Widerstand älterer Nutzer und die Abhängigkeit von US-amerikanischen mobilen Betriebssystem-Ökosystemen dämpfen das Aufwärtspotenzial, doch positioniert der Gesamtimpuls Deutschland als zentrales Testfeld für europäische Initiativen zur Zahlungssouveränität.3Bundeskriminalamt, „Cyberkriminalität,” bka.de
Wichtigste Erkenntnisse des Berichts
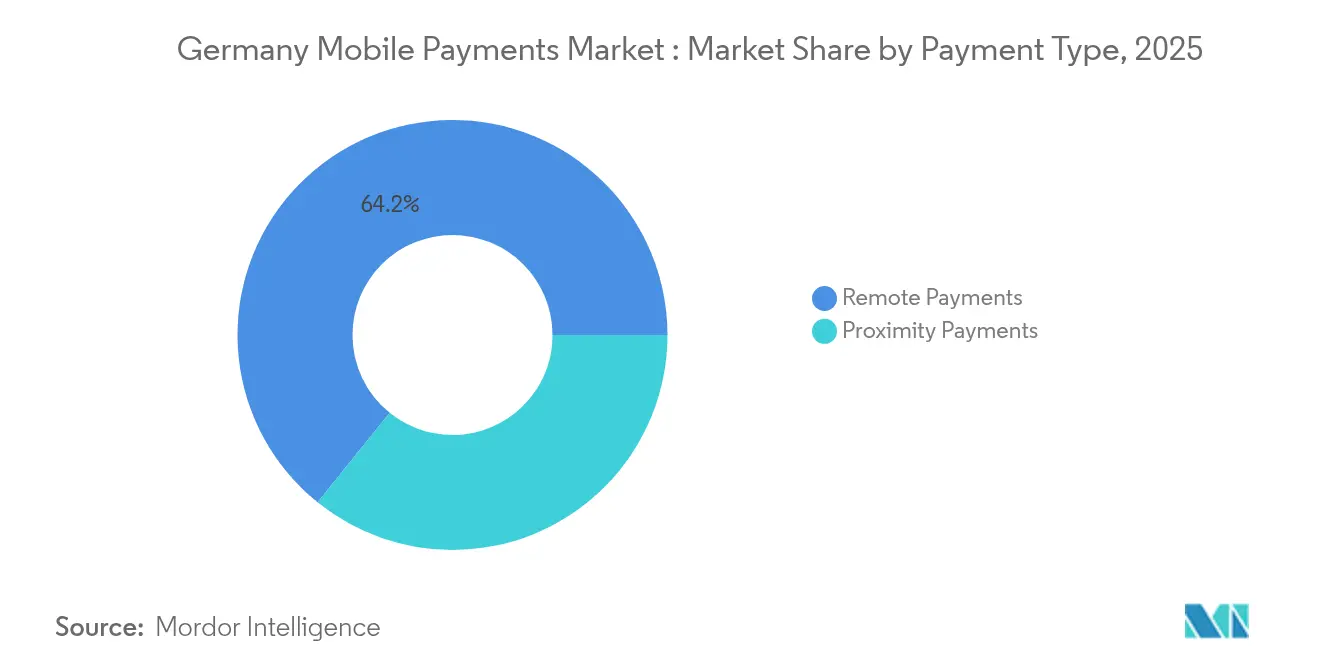
- Nach Zahlungsart führten Remote-Zahlungen mit einem Marktanteil von 64,20 % am deutschen Markt für mobile Zahlungen im Jahr 2025; Proximity-Zahlungen werden voraussichtlich bis 2031 mit einer CAGR von 20,5 % wachsen.
- Nach Transaktionsart entfielen Point-of-Sale-Transaktionen auf 45,40 % der Größe des deutschen Marktes für mobile Zahlungen im Jahr 2025, während andere Transaktionskategorien bis 2031 mit einer CAGR von 22,6 % wachsen sollen.
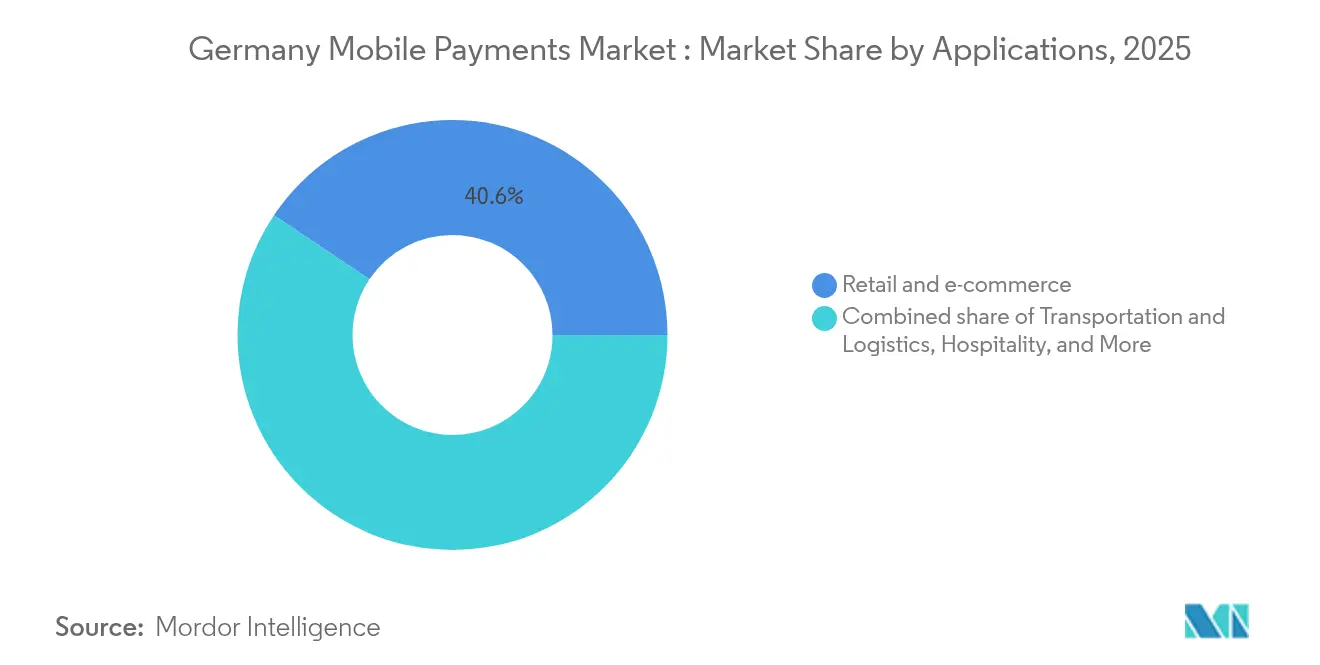
- Nach Anwendung hielt Einzel- und E-Commerce einen Anteil von 40,60 % am deutschen Markt für mobile Zahlungen im Jahr 2025; Transport und Logistik wächst zwischen 2026 und 2031 mit einer CAGR von 23,9 %.
- Nach Endnutzer dominierten Privatnutzer mit 87,30 % den deutschen Markt für mobile Zahlungen im Jahr 2025, während die geschäftliche Nutzung bis 2031 mit einer CAGR von 19,8 % zunimmt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum deutschen Markt für mobile Zahlungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Durchdringung kontaktloser POS-Infrastruktur | +4.2% | National, konzentriert in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| E-Commerce-Expansion bei KMU, die mobilen Checkout einführen | +3.8% | National, stärker in Bayern und Nordrhein-Westfalen | Kurzfristig (≤ 2 Jahre) |
| Echtzeit-TIPS-Integration in mobile Geldbörsen | +3.1% | EU-weit, frühe Einführung in Deutschland | Mittelfristig (2–4 Jahre) |
| Digitale ID und eIDAS-2.0-Geldbörse zur reibungslosen Kundenidentifizierung (KYC) | +2.9% | EU-weit, Pilotprogramme in Deutschland | Langfristig (≥ 4 Jahre) |
| Händlergeführte geschlossene Geldbörsen (z. B. Lidl Pay) | +2.3% | National, einzelhandelskonzentrierte Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Durchdringung kontaktloser POS-Infrastruktur
Die bundesweite Terminaldichte hat einen Punkt erreicht, an dem die Verfügbarkeit Proximity-Zahlungen nicht mehr einschränkt. Kontaktlose Kartentransaktionen stiegen im ersten Halbjahr 2024 um 13,2 % im Jahresvergleich, wobei Deutschland einen nennenswerten Anteil der 25,8 Milliarden erfassten Zahlungen beisteuerte. Einzelhändler wie REWE nutzen Formate mit Computer-Vision, die kassenlosen Checkout mit mobilen Apps kombinieren und den Wettbewerb auf die Optimierung des Nutzererlebnisses verlagern.[4]Retail Technology Innovation Hub, „GenAI, Computer Vision und neue Commerce-Plattformen,” retailtechinnovationhub.com Die Alipay+-Integration der Sparkasse veranschaulicht, wie etablierte Banken aufgerüstete Terminals nutzen, um grenzüberschreitende Zahlungsströme bei Großveranstaltungen zu erfassen. Größeres Vertrauen in die Zuverlässigkeit kontaktloser Zahlungen beschleunigt das Onboarding von Händlern und stärkt den deutschen Markt für mobile Zahlungen.
E-Commerce-Expansion bei KMU, die mobilen Checkout einführen
KMU machen 99 % der deutschen Unternehmen aus und sind zentral für die Digitalisierung des Binnenhandels. Staatliche „Go-Digital”-Förderprogramme senken die Einstiegshürden und ermöglichen es Anbietern wie Stripe und Commerz Globalpay, mobilen Checkout mit mehrwertschaffenden Analyselösungen für kleinere Händler zu bündeln. Partnerschaften zwischen etablierten Banken und Fintechs – exemplarisch durch den Launch der digitalen Karte der Commerzbank – zielen auf Kostensenkung und Optimierung des Betriebskapitals für Händler mit begrenzten IT-Ressourcen. Der deutsche Markt für mobile Zahlungen erschließt dadurch inkrementelle Volumina von zuvor bargeldorientierten Kleinstunternehmern.
Echtzeit-TIPS-Integration in mobile Geldbörsen
Verpflichtende sofortige Euro-Überweisungen innerhalb von 10 Sekunden machen Geschwindigkeit und Kosten zu dauerhaften Differenzierungsmerkmalen. Die länderübergreifende Geldbörse Wero baut auf TIPS-Infrastruktur auf, um US-amerikanische Wettbewerber herauszufordern, und gewinnt frühe Nutzer unter Deutschlands digital aktiven Verbrauchern. Umfragen der Deutschen Bundesbank zeigen, dass 80 % der Einwohner bereits Zugang zu Sofortüberweisungen haben, was die technische Bereitschaft für die Geldbörsen-Integration bestätigt. Da das Ausführungsrisiko bei Latenzzeiten sinkt, verlagert sich der Wettbewerbsfokus auf Treueprogramme, Budgetierungstools und eingebettete Kreditvergabe innerhalb von Geldbörsen.
Digitale ID und eIDAS-2.0-Geldbörse zur reibungslosen Kundenidentifizierung (KYC)
EU-Pilotprojekte zur digitalen Identität ermöglichen die gemeinsame Nutzung von Nachweisen über öffentliche und private Dienste hinweg. Der deutsche Koalitionsvertrag 2025 befürwortet die Nutzung der EUDI-Geldbörse zur Eröffnung von Bankkonten und zur Bestätigung von Zahlungsautorisierungen. Die überarbeiteten Geldwäschebekämpfungsregeln der BaFin erhöhen die Sorgfaltspflicht beim Onboarding und positionieren digitale IDs als kostensparende Compliance-Instrumente. Reibungslose Kundenidentifizierung (KYC) reduziert Abbruchraten bei der Geldbörsen-Registrierung und erhöht die Konversionsrate aktiver Nutzer im deutschen Markt für mobile Zahlungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheits- und Datenschutzbedenken unter PSD3 | -2.8% | EU-weit, verstärkt in Deutschland | Kurzfristig (≤ 2 Jahre) |
| Interbankenentgeltobergrenzen, die Anbietermargendruck erzeugen | -2.1% | EU-weit, Auswirkungen auf den deutschen Betrieb | Mittelfristig (2–4 Jahre) |
| Langsamere Einführung durch ältere Bevölkerungsgruppen | -1.7% | National, ländliche Gebiete stärker betroffen | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von US-amerikanischen Anbietern mobiler Betriebssysteme | -1.4% | National, strategisches Anliegen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheits- und Datenschutzbedenken unter PSD3
Strengere Authentifizierungsregeln erzeugen Reibung, wenn sie schlecht umgesetzt werden. Aufkommende Social-Engineering-Angriffe schüren Verbraucherängste, insbesondere solange Erstattungsrahmen lückenhaft bleiben. Das Bundeskriminalamt weist auf zunehmende Malware- und Phishing-Angriffe auf mobile Geräte hin, was Anbieter dazu veranlasst, biometrische Sicherheitsmechanismen hinzuzufügen, die die Checkout-Zeiten verlängern können. Die Einführung könnte bei älteren Verbrauchern, die ohnehin Bargeld bevorzugen, verlangsamt werden, obwohl nachhaltige Aufklärungskampagnen die Auswirkungen auf den deutschen Markt für mobile Zahlungen abmildern könnten.
Interbankenentgeltobergrenzen, die Anbietermargendruck erzeugen
Entgeltobergrenzen senken die Händlerkosten, komprimieren jedoch die Einnahmen für bankfremde Zahlungsvermittler. Ecommerce Europe drängt darauf, die Interbankenentgeltverordnung zu überarbeiten, um neben Interbankenentgelten auch Netzwerkgebühren abzudecken – ein Schritt, der die Anbieterökonomie weiter aushöhlen könnte. Kleinere Fintechs mit begrenzter Skalierung könnten aus unrentablen Segmenten aussteigen oder Konsolidierungen anstreben, was die Dienstleistungsvielfalt für Händler in der deutschen Branche für mobile Zahlungen möglicherweise einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart: Dominanz von Remote-Zahlungen steht Anstieg von Proximity-Zahlungen gegenüber
Remote-Zahlungen hielten 2025 einen Marktanteil von 64,20 % am deutschen Markt für mobile Zahlungen, angetrieben durch fest verwurzeltes E-Commerce-Verhalten und eine starke Durchdringung des digitalen Bankings. Proximity-Transaktionen holen schnell auf und wachsen mit einer CAGR von 20,5 %, da Händler bundesweit NFC-fähige Terminals einsetzen. Jüngere Bevölkerungsgruppen bevorzugen die Bequemlichkeit des Tap-to-Pay, während ältere Gruppen für Online-Einkäufe weiterhin Remote-Kanäle bevorzugen. Kontaktlose Zuverlässigkeit, QR-Code-Akzeptanz und patentgestützte Innovationen, die NFC-Transaktionen bei niedrigem Akkustand ermöglichen, stimulieren gemeinsam die Nutzung von Proximity-Zahlungen. Inländische Anbieter integrieren Treueprogramme in In-Store-Apps, während globale Geldbörsen die Betriebssystem-Einbindung nutzen, um mit minimalen Grenzkosten zu skalieren. Das zweigleisige Wachstum vergrößert die Gesamtkapazität des deutschen Marktes für mobile Zahlungen, anstatt bestehende Remote-Volumina zu kannibalisieren.
Der Proximity-Schwung wird auch durch die verpflichtende Sofortabwicklung verstärkt, die das wahrgenommene Risiko für Händler bei der Annahme hochpreisiger persönlicher Zahlungen reduziert. Einzelhändler bündeln die Ausgabe digitaler Belege und Kauf-jetzt-zahle-später-Optionen am POS und steigern so den wahrgenommenen Mehrwert. Bei Remote-Kanälen konzentrieren sich Marktplatzplattformen auf die Optimierung gespeicherter Zugangsdaten und die Minderung von Rückbuchungen, um das Kundenvertrauen zu erhalten. Beide Modalitäten konvergieren auf einer einheitlichen Kundenidentitätsschicht, verankert durch die eIDAS-2.0-Geldbörse, die langfristig die Unterschiede innerhalb des deutschen Marktes für mobile Zahlungen verwischen könnte.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Transaktionsart: POS-Führerschaft inmitten von Diversifizierung
Der stationäre Point-of-Sale hielt 2025 einen Anteil von 45,40 % an der Größe des deutschen Marktes für mobile Zahlungen und unterstreicht damit die Widerstandsfähigkeit des stationären Einzelhandels. Nicht-POS-Kategorien – Peer-to-Peer, Abonnement- und eingebettete Finanzierungsströme – werden jedoch voraussichtlich mit einer CAGR von 22,6 % wachsen, da Verbraucher Super-Apps einführen, die Überweisungen, Treueprogramme und Mikro-Investitionen bündeln. Die Echtzeit-Zahlungsinfrastruktur gibt Rechnungsstellern und Versorgungsunternehmen Anreize, sofortige Zahlungslink-Optionen einzubetten und damit veraltete Lastschriftnormen zu verdrängen. Der Aufstieg des „unsichtbaren Checkouts” in Schnellserviceformaten erweitert die POS-Definitionen weiter um sensorbasierte Walk-out-Zahlungen.
Die Roadmaps für Finanz-Super-Apps von N26 und Revolut zielen auf einen breiteren Servicefußabdruck ab und integrieren Gehaltsvorschüsse und Budgetierung. Diese Proliferation erhöht die Wettbewerbsintensität in angrenzenden Bereichen wie Versicherungen und Kleinkrediten und vergrößert damit das Transaktionsuniversum für den deutschen Markt für mobile Zahlungen. Etablierte Acquirer reagieren, indem sie API-Gateways bereitstellen, die es Partnern ermöglichen, Zahlungen direkt von Bankkonten aus zu initiieren und so Karteninterbankenentgelte vollständig zu umgehen.
Nach Anwendung: Beschleunigung in Transport und Logistik
Einzel- und E-Commerce trug 2025 mit 40,60 % zum deutschen Markt für mobile Zahlungen bei und spiegelt das ausgereifte Web-Shop-Ökosystem des Sektors wider. Transport und Logistik führt nun das Wachstum mit einer CAGR von 23,9 % an, katalysiert durch das Deutschland-Ticket der Deutschen Bahn, das 11,2 Millionen monatliche Fahrgäste in gespeicherte Wertabonnementmodelle einbindet. Betreiber des öffentlichen Nahverkehrs integrieren Echtzeit-Betrugserkennung und Open-Banking-Verifizierung für die Verlängerung von Fahrkarten und erweitern so die Anwendungsfälle. Logistikgiganten wie DSV stellen 15,6 Milliarden USD (14,3 Milliarden EUR) für Akquisitionen bereit, die die grenzüberschreitende Rechnungsautomatisierung ermöglichen und das B2B-Zahlungsvolumen steigern. Gastgewerbe, Gastronomie und öffentliche Dienste folgen und profitieren von pandemiebedingten Hygieneprioritäten und digitalen ID-Pilotprojekten für Verwaltungsgebühren.
Gebündelte städtische Programme – wie „Mobilität als Dienstleistung”-Plattformen, die Ticketing mit Fahrradverleihguthaben kombinieren – treiben die integrierte Checkout-Nutzung voran. Eingebettete Versicherungen für die Paketzustellung und On-Demand-Lagerhaltung schaffen zusätzliche Zahlungsereignisse. Diese Synergien vergrößern die Gesamtgröße des deutschen Marktes für mobile Zahlungen über Verbraucher- und Unternehmensausgabenströme hinweg.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Dynamik im Geschäftssegment
Privatnutzer repräsentierten 2025 87,30 % des deutschen Marktes für mobile Zahlungen und spiegeln die Dominanz des Transaktionsvolumens aus Verbraucher-zu-Händler- und P2P-Strömen wider. Die geschäftliche Nutzung wächst mit einer CAGR von 19,8 %, da KMU digitale Kreditkarten, SoftPOS und eingebettete Finanzierungsrechnungsstellung einführen. Unternehmen streben nach Abstimmungseffizienz, Liquiditätstransparenz und Echtzeit-Abwicklung, um das durch Atradius-Umfragen aufgedeckte Risiko verspäteter Zahlungen zu mindern. Fintech-Bank-Gemeinschaftsunternehmen setzen cloudbasierte POS-Plattformen ein, die Buchhaltungsintegrationen bündeln und das B2B-Onboarding beschleunigen.
Unternehmen setzen mobile Geldbörsen auch für Reiseausgaben von Mitarbeitern und Kleineinkäufe ein und reduzieren so den Verwaltungsaufwand für Handkassen. Teilnehmer der Lieferkette nutzen tokenisierte Zahlungen für Frachtverlicherungsauszahlungen und Zollgarantien. Diese unternehmensorientierten Anwendungsfälle diversifizieren die Einnahmen in der deutschen Branche für mobile Zahlungen über rein verbraucherorientierte Kanäle hinaus.
Geografische Analyse
Deutschland bleibt der Kern der breiteren europäischen Transformation, mit 83,8 Millionen Einwohnern und der drittgrößten E-Commerce-Basis des Kontinents, die einen konstanten Transaktionsdurchsatz liefert. Bayern und Nordrhein-Westfalen übertreffen den nationalen Durchschnitt bei der Einführung von mobilem Checkout durch KMU, unterstützt durch lokale Inkubatoren und eine hohe Terminaldichte. Städtische Zentren wie Berlin fungieren als Talentmagneten für Fintech-Risikokapital und kanalisierten 2024 Finanzierungen in Höhe von 1,1 Milliarden USD, die zahlungsspezifische Start-ups hervorbrachten. Ländliche Regionen hinken bei der Glasfaseranbindung und der Technologieakzeptanz älterer Bevölkerungsgruppen hinterher, was ein gleichmäßiges Wachstum von Proximity-Zahlungen behindert; staatliche Breitbandziele zielen jedoch darauf ab, diese Lücke innerhalb von drei Jahren zu schließen.
Richtlinien der Europäischen Union vereinheitlichen technische und Compliance-Standards und ermöglichen es deutschen Anbietern, mit minimalen Lokalisierungskosten regional zu skalieren. Die Sofortzahlungsverordnung legt eine gemeinsame Dienstleistungsgrundlage für alle Mitgliedstaaten fest und positioniert einheimische Plattformen im Wettbewerb um grenzüberschreitende Händlerverträge. Deutschlands hohe grenzüberschreitende E-Commerce-Volumina erhöhen den Druck auf Anbieter, mehrwährungs- und mehrsprachige Checkout-Erlebnisse zu optimieren. Die Einführung von Wero in Deutschland, Frankreich und Belgien zeigt koordinierte Bemühungen zum Aufbau europäischer Zahlungssouveränität und könnte die Abhängigkeit von US-amerikanischen Geldbörsen-Ökosystemen langfristig verringern.
Externe geopolitische Spannungen verdeutlichen strategische Schwachstellen bei der Abhängigkeit von ausländischen Anbietern mobiler Betriebssysteme. Politische Entscheidungsträger betonen die Bereitschaft für den digitalen Euro und den sicheren Elementzugang zum Schutz inländischer Transaktionsdaten. Insgesamt vergrößern geografisch bedingte politische Harmonisierung und Finanzierungsströme gemeinsam das Potenzial des deutschen Marktes für mobile Zahlungen und erhöhen gleichzeitig die Anforderungen an Compliance-Agilität.
Regulatorisches Umfeld
Die Regulierung des Mobile-Payments-Marktes in Deutschland stützt sich auf das Zahlungsdiensteaufsichtsgesetz (ZAG), unter dem die BaFin Zahlungsinstitute und E-Geld-Institute beaufsichtigt, während die Deutsche Bundesbank die Aufsicht und den Betrieb von Zahlungssystemen unterstützt. Im März 2026 wurde das ZAG (im Zuge von Änderungen im Zusammenhang mit dem BRUBEG) angepasst, um den Status von Insolvenzverwaltern und die Insolvenzantragsverfahren für beaufsichtigte Institute zu klären, wodurch die Governance-Anforderungen für Zahlungsdienstleister und ihre Auslagerungsketten verschärft wurden.
Auf EU-Ebene verändert sich das Regelwerk für Zahlungen durch das PSD3- und PSR-Paket, für das im April 2026 ein EU-Kompromisstext finalisiert wurde. Dies verlagert mehr Anforderungen in eine unmittelbar anwendbare Verordnung und verringert den Spielraum für nationale Auslegung. Parallel dazu gestaltet die EU-Verordnung über Sofortzahlungen (EU) 2024/886 die operativen Kontrollen für SEPA-Sofortüberweisungen neu, einschließlich der Anforderungen zur Zahlungsempfängerüberprüfung (Verification of Payee) ab Oktober 2025, was den Ausgangsstandard für Betrugsprävention und Kundenauthentifizierungsabläufe in deutschen Mobile-Payment-Journeys erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Mobile Payments in Deutschland beginnt mit der ermöglichenden Infrastruktur und den Standards und erstreckt sich dann über Finanzinstitute, Zahlungsdienstleister, Wallets, Händler und Endnutzer. Vorgelagert bieten mobile Geräte- und Betriebssystem-Ökosysteme Wallets, POS-Terminal-Anbieter und Acquirer ermöglichen die NFC- und QR-Akzeptanz, und Schema- und Standardisierungsgremien treiben die Interoperabilität voran, darunter Die Deutsche Kreditwirtschaft (DK) und DIN. Der im Januar 2025 von der DK eingeführte giroAPI-Standard und die DIN EN 18184:2025-05 (veröffentlicht im April 2025) für QR-Code-Spezifikationen sind bemerkenswerte Koordinationspunkte, die bankgerechte, standardisierte mobil initiierte Überweisungen unterstützen.
Im mittleren Bereich der Wertschöpfungskette verbinden sich Emittentenbanken und Zahlungsinstitute mit SEPA- und Sofortzahlungsschienen, während Processoren und Acquirer Transaktionen über Kartenschienen und Konto-zu-Konto-Wege leiten. Dies wird zunehmend durch die im Oktober 2025 geltende Frist für die Fähigkeit zum Senden von Sofortzahlungen (SCT Inst) im Euroraum geprägt. Nachgelagert integrieren Händler, insbesondere im Einzelhandel und E-Commerce, Wallets und Checkout-Optionen, einschließlich etablierter internationaler Wallets und der heimischen Debitinfrastruktur (girocard) sowie aufkommender europäischer Systeme wie Wero. Wesentliche Engpässe konzentrieren sich auf die Integrationskomplexität über mehrere Schienen hinweg, Betrugs- und Authentifizierungstools über verschiedene Kanäle sowie Compliance- und Meldepflichten unter der Aufsicht der BaFin.
Wettbewerbslandschaft
Der deutsche Markt für mobile Zahlungen zeichnet sich durch einen dreistufigen Wettbewerb zwischen etablierten Banken, US-amerikanischen Technologiegiganten und europäischen Fintech-Herausforderern aus. Banken wie Deutsche Bank AG und Commerzbank nutzen bestehende Einlagenbeziehungen und betten White-Label-Zahlungsabwickler wie Fiserv oder Global Payments ein, um die Markteinführung von KMU-Angeboten zu beschleunigen. Diese etablierten Akteure behalten regulatorische Glaubwürdigkeit und Kundenvertrauen, müssen jedoch veraltete IT modernisieren, um mit der Fintech-Geschwindigkeit mithalten zu können.
Apple, Google und Samsung nutzen die Betriebssystemintegration, um Standard-Geldbörsen-Positionen zu sichern, sind jedoch für Tokenisierung und Kundenidentifizierung (KYC) auf lokale Emittenten angewiesen. Ihre Dominanz in Geräte-Ökosystemen verankert ein erhebliches Proximity-Transaktionsvolumen und veranlasst Regulierungsbehörden, die Wettbewerbsgerechtigkeit zu überwachen. Europäische Fintechs – Klarna Bank AB, N26 GmbH, Revolut Ltd – wenden Asset-Light-Modelle an, um schnell zu skalieren und Kredit-, Investitions- und Budgetierungsfunktionen hinzuzufügen, um Nutzer zu binden. Zahlungsabwickler wie Adyen N.V., Stripe Inc. und Worldline S.A. konkurrieren durch API-Flexibilität, Betrugsanalysen und Multi-Rail-Routing, das die Interbankenentgeltkosten minimiert.
Patentanmeldungen im Bereich energieeffizienter NFC- und barcode-basierter Zahlungen signalisieren kontinuierliche Hardware-Software-Co-Innovation, die auf Zuverlässigkeit unter ungünstigen Gerätebedingungen abzielt. Wettbewerbsvorteile liegen zunehmend im Ökosystemdesign, das Zahlungen mit Treueprogrammen, Identität und Datenanalyse verbindet. Partnerschaften dominieren strategische Agenden mehr als direkter Wettbewerb, da Banken Fintech-Agilität benötigen, während Fintechs Bilanzsupport und Lizenzierungsbreite erfordern. Folglich tendiert der deutsche Markt für mobile Zahlungen zur Koopetition, bei der gegenseitige Wertschöpfung die Nullsummen-Positionierung überwiegt.
Marktführer in der deutschen Branche für mobile Zahlungen
Google LLC
Apple Pay
PayPal Holdings, Inc.
Samsung Electronics Co. Ltd
Visa Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum ist die Migration von heimischen Debit- und Bankkontozahlungen hin zum Online- und In-App-Mobile-Checkout, wodurch die Abhängigkeit von kartenbasierten Schienen, die viele Wallet-Implementierungen dominieren, verringert wird. Euro Kartensysteme GmbH veröffentlichte im Mai 2026 technische und prozessuale Dokumentation für eine Pilotphase von girocard In-App-Zahlungen und kündigte im Juni 2026 die Rollout-Aktivitäten an. Zusammen schaffen diese Schritte einen konkreten Weg für Händler und Banken, native In-App-girocard-Checkouts unter starker Kundenauthentifizierung zu testen, und unterstützen Chancen für PSPs, Gateway-Anbieter und Händler, heimische Debitoptionen innerhalb von Apps hinzuzufügen. Da diese Abläufe mit Treue- und Rückgabeprozessen gepaart werden, die bereits für Mobilgeräte optimiert sind, können sie das Wertangebot für app-basierten Handel stärken.
Ein weiterer Chancenbereich ist die Skalierung von Konto-zu-Konto-Mobilzahlungen auf Basis der Sofortzahlungsinfrastruktur gemeinsam mit der Standardisierung. Die EU-Verordnung über Sofortzahlungen trat am 9. April 2025 in Deutschland in Kraft und fügt Anforderungen wie die Zahlungsempfängerüberprüfung (Verification of Payee) ab Oktober 2025 hinzu, was Banken und PSPs dazu drängt, Echtzeit-Risikokontrollen und Nutzerkommunikation an der Kasse zu verbessern. Verbraucherseitige Belege stützen ebenfalls die Investitionsfälle für Händler: Die Deutsche Bundesbank berichtet, dass mobile Zahlungsmethoden 2025 10 % aller Zahlungen ausmachten (gegenüber 6 % im Jahr 2023), und mobile Geräte 19,26 % der bargeldlosen Zahlungen darstellten (gegenüber 12,85 % im Jahr 2024). Diese Trends verstärken die Nachfrage nach reibungsloserem Wallet-Onboarding, Sofortabwicklungsoptionen und betrugssicheren Pay-by-Link-Erlebnissen in E-Commerce- und Mobilitäts-Anwendungsfällen.
Aktuelle Branchenentwicklungen
- Juni 2026: ING Deutschland führte Wero für E-Commerce-Zahlungen ein (3. Juni 2026), wodurch Girokontoinhaber direkt von ihren Bankkonten aus online bezahlen können. Dies stärkt den Konto-zu-Konto-Checkout im deutschen E-Commerce und erhöht den Wettbewerbsdruck auf kartenfinanzierte Wallets durch bank-native Zahlungsauslösung.
- Mai 2026: Euro Kartensysteme GmbH veröffentlichte technische und prozessuale Dokumentation für eine Pilotphase von girocard In-App-Zahlungen, die Einzelhändlern und Finanzinstituten erlaubt, mit der Integrationstestung zu beginnen. Dieser Schritt erweitert girocard von der Stärke im physischen POS-Bereich auf den mobilen In-App-Checkout und gibt Händlern eine heimische Debit-Alternative für app-basierten Handel.
- November 2024: Deutsche Sparkassen, Genossenschafts- und Geschäftsbanken bestätigten die Wero-Integration für 2025 und stellten sich damit als große Bankengruppen hinter einen gemeinsamen europäischen Wallet-Ansatz. Diese Koordination erhöhte die adressierbare Nutzerbasis für eine bankgeführte Mobile-Payment-Option und verbesserte den kommerziellen Fall für Händler, an der Kasse eine zusätzliche Wallet-Methode anzubieten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der deutsche Mobile-Payments-Markt als der Wert von Zahlungen gemessen, die über ein Mobilgerät oder ein Wearable initiiert und bestätigt werden, wobei sowohl Nahbereichstransaktionen (wie NFC oder QR) als auch entfernte mobile Transaktionen (wie In-App oder Mobile Web) innerhalb Deutschlands erfasst werden.
Ausgeschlossener Umfang: Wir schließen von Desktops initiierte Online-Zahlungen sowie grenzüberschreitende Überweisungen aus, die außerhalb Deutschlands geleitet und abgewickelt werden.
Übersicht der Segmentierung
- Nach Zahlungsart
- Proximity-Zahlungen
- Remote-Zahlungen
- Nach Transaktionsart
- Peer-to-Peer (P2P)
- Stationärer Point-of-Sale (POS)
- Person-zu-Händler (P2M/Checkout)
- Sonstige Transaktionsarten
- Nach Anwendung
- Einzel- und E-Commerce
- Transport und Logistik
- Gastgewerbe und Gastronomie
- Öffentliche Verwaltung und öffentlicher Sektor
- Sonstige Anwendungen (Bildung, Gesundheitswesen)
- Nach Endnutzer
- Privat
- Geschäftlich
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Kartierung, wie Mobile Payments in Deutschland genutzt werden und welche Schienen und Regeln diese Nutzung prägen. Wir stützten uns auf öffentliche Quellen wie die Zahlungsstatistiken der Deutschen Bundesbank, EZB-Zahlungs- und Kartendaten, das Statistische Bundesamt (Destatis) für den Einzelhandels- und E-Commerce-Kontext sowie Leitlinien der Europäischen Kommission und der EBA zur Zahlungsregulierung und zu Authentifizierungspraktiken. Sofern verfügbar, haben wir auch BIZ-Veröffentlichungen herangezogen, um die Terminologie für Zahlungsinstrumente abzugleichen und langfristige Wachstumsmuster zu überprüfen.
Auf dieser Grundlage haben wir die Erzählung anhand von Unternehmensberichten, Investorenpräsentationen und seriöser Wirtschaftspresse gegengeprüft, mit Fokus auf Wallet-Akzeptanz, Rollout-Geschwindigkeit bei Händlern und Verschiebungen im Verbraucherverhalten. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten half uns, wichtige Ankündigungen und finanzielle Entwicklungen zu verfolgen, ohne uns auf kostenpflichtige Marktberichte zu verlassen, und eine Patentdatenbank wurde genutzt, um zu erkennen, wo aktive Entwicklung stattfindet, insbesondere im Zusammenhang mit mobiler Authentifizierung und Tokenisierung betreffenden Anmeldungen. Die hier aufgeführten Schreibtischquellen sind lediglich beispielhaft, und viele weitere öffentliche Dokumente wurden geprüft, um Datenpunkte zu sammeln, Annahmen zu validieren und Definitionen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um zu bestätigen, was im Tagesgeschäft tatsächlich als Mobile Payments gezählt wird und wo Aufteilungen zwischen Nah- und Fernnutzung notwendig sind. Wir sprachen mit Stakeholdern entlang der Zahlungskette, einschließlich Emittenten, Acquirern, Processoren, Händlern und Ökosystem-Spezialisten, und hielten die Abdeckung in Deutschland ausgewogen, um Eingaben wie durchschnittliche Ticketgröße, Gebührenweitergabe und Wachstumsbeschränkungen zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 19 % |
| Mittleres Segment: 47 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Akteure: 20 % | Manager: 56 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem wir den Wertpool mobil initiierter Zahlungen anhand deutschlandspezifischer Gesamtzahlen von Zahlungsinstrumenten rekonstruieren und dann Annahmen zum Mobil- und Kanalanteil anwenden, die anhand von Interviews überprüft werden. Das Modell wird durch selektive Bottom-up-Prüfungen abgesichert, wie beispielsweise stichprobenartige Zusammenfassungen der Händlerakzeptanz, Wallet-Nutzungsbenchmarks großer Händlergruppen und den implizierten Wert pro aktivem Nutzer unter Verwendung realistischer Aktivitätsraten, sodass Gesamtwerte angepasst werden können, wenn sie abweichen.
Zu den wichtigsten im Modell verwendeten Eingaben zählen die Durchdringung von Smartphones und mobilem Internet, der Anteil kontaktloser und wallet-fähiger Transaktionen an physischen Verkaufsstellen, die Verschiebung des Mixes zwischen stationärem und E-Commerce-M-Commerce, durchschnittliche Transaktionswerte nach Kanal sowie das Wachstum der Händlerakzeptanz für NFC und QR. Wir verfolgen zudem politische und infrastrukturelle Signale, die die Adoptionsgeschwindigkeit verändern können, wie die Durchsetzung der starken Kundenauthentifizierung und Fortschritte bei der digitalen Identität, da diese die Abschlussraten und den Komfort der Verbraucher beeinflussen. Wenn direkte Aufteilungen nicht verfügbar sind, werden Lücken durch begrenzte Bandbreiten aus Primärantworten behandelt und mit bekannten Gesamtwerten abgeglichen, was die Endzahl reproduzierbar macht.
Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, da sich der Markt mit dem Zeitpunkt regulatorischer Änderungen, dem Händler-Rollout und Verschiebungen im Verbraucherverhalten bewegen kann. Die Annahmen für jedes Szenario sind an dieselben Treiber gebunden, die im historischen Aufbau verwendet wurden, und werden dann anhand von Expertenmeinungen verfeinert, wie schnell sich Akzeptanz, Nutzungshäufigkeit und Ticketgröße über den Prognosezeitraum bewegen können.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Gegenprüfungen mit unabhängigen Signalen validiert, darunter breitere Trends beim Wert elektronischer Zahlungen, das Wachstum kontaktloser Transaktionen und die Entwicklung im Einzelhandel und E-Commerce. Wenn eine Kennzahl von bekannten Adoptionsbeschränkungen abweicht, etwa wenn das Akzeptanzwachstum nicht mit dem Feedback der Händler übereinstimmt, wird dies markiert, überarbeitet und anschließend vor der Freigabe erneut überprüft.
Wir führen mehrstufige interne Prüfungen durch, bei denen Annahmen, Formeln und Einheitenkonsistenz von einem anderen Analysten überprüft werden, gefolgt von einem abschließenden Durchgang mit Fokus auf Ausreißer und Jahr-zu-Jahr-Sprünge. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere regulatorische Änderungen oder eine sichtbare Verschiebung der Akzeptanzinfrastruktur. Kurz vor der Auslieferung werden die neuesten Nachrichten und Datenveröffentlichungen erneut überprüft, damit Kunden eine aktualisierte Sicht erhalten, die weiterhin dem angegebenen Umfang und den Definitionen entspricht.
Vergleich der Marktdimensionierung von Mordor Intelligence für den deutschen Mobile-Payments-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Mobile Payments in Deutschland können stark variieren, da Autoren oft unterschiedliche Transaktionsarten mischen, Werte unterschiedlich zählen oder unterschiedliche Basisjahre und Währungszeitpunkte verwenden. Unterschiede zeigen sich auch, wenn sich eine Schätzung auf Einzelhandelszahlungen konzentriert, während eine andere eine breitere Palette von Überweisungen verwendet, die per Telefon initiiert werden.
Internationale Überweisungen, die außerhalb Deutschlands geleitet werden, liegen außerhalb des Untersuchungsbereichs von Mordor Intelligence, und dieser einzelne Ausschluss kann Gesamtwerte erheblich verändern, wenn andere Schätzungen grenzüberschreitende Wallet-Überweisungen als Teil von Mobile Payments behandeln. Weitere Lücken ergeben sich in der Regel daraus, ob Wallet-Finanzierungs- und Bearbeitungsgebühren im Wert enthalten sind, wie mobiler Web-Checkout im Vergleich zu App-Checkout behandelt wird und ob das Wachstum mit einer aggressiven Adoptionskurve statt mit einem treiberbasierten Szenario projiziert wird, das auf Akzeptanz- und Nutzungsbeschränkungen aufbaut.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,12 Billionen USD (2025) | |
| Fachzeitschrift A | 1,65 Billionen USD (2025) | Konzentriert sich typischerweise auf In-Store-Wallet- und kontaktlose Ausgaben und schließt möglicherweise entfernte In-App- und Mobile-Web-Zahlungen aus, was den erfassten Wertpool verringert. Es können auch bestimmte Transaktionsklassen ausgeschlossen werden, indem nur auf Card-Present-Volumina fokussiert wird. |
| Branchenverband B | 2,85 Billionen USD (2025) | Verwendet häufig eine breitere Sichtweise auf digitale Zahlungen, bei der Mobile aus dem gesamten E-Commerce- und Konto-zu-Konto-Wachstum abgeleitet wird, was grenzüberschreitende Wallet-Überweisungen und einige desktop-geführte Checkouts einbeziehen kann, die später auf Mobilgeräten abgeschlossen werden. Der Zeitpunkt der Währungsumrechnung und die Hochrechnung von Gebühren können die Gesamtzahl zusätzlich erhöhen. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was als mobil initiierter Wert gezählt wird und welche Überweisungen als Teil des inländischen Zahlungspools behandelt werden. Indem wir die Eingaben an Akzeptanz, Nutzungshäufigkeit, Kanalmix und durchschnittliche Ticketgröße binden, können wir jeden Schritt erklären und die Dimensionierungslogik reproduzieren, wenn neue Datenpunkte eintreffen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Markt für mobile Zahlungen derzeit?
Der Markt wird im Jahr 2026 auf 2,51 Billionen USD geschätzt und soll bis 2031 5,91 Billionen USD erreichen.
Welche Zahlungsart führt den deutschen Markt für mobile Zahlungen an?
Remote-Zahlungen führen derzeit mit einem Marktanteil von 64,20 %, obwohl Proximity-Zahlungen mit einer CAGR von 20,5 % das am schnellsten wachsende Segment sind.
Wie wird die Sofortzahlungsverordnung die Anbieter beeinflussen?
Ab 2025 müssen alle Euro-Überweisungen innerhalb von 10 Sekunden ohne zusätzliche Gebühren abgewickelt werden, was Anbieter zwingt, in Echtzeit-Infrastruktur zu investieren und ihre Preisgestaltung zu überdenken.
Warum ist Transport das am schnellsten wachsende Anwendungsgebiet?
Der Erfolg des Deutschland-Tickets der Deutschen Bahn und breitere Initiativen zur Mobilität als Dienstleistung integrieren digitale Fahrkarten mit nahtlosen mobilen Zahlungen und treiben eine CAGR von 23,9 % im Segment an.
Was sind die primären Risiken für die deutsche Branche für mobile Zahlungen?
Erhöhte Cybersicherheitsbedrohungen, Komprimierung der Interbankenentgeltmargen und eine langsamere Einführung bei älteren Bevölkerungsgruppen bleiben zentrale Herausforderungen.
Seite zuletzt aktualisiert am:



