
GCC-Papiertütenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 469.53 Millionen US-Dollar |
| Marktgröße (2026) | 505.28 Millionen US-Dollar |
| Marktgröße (2031) | 742.73 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.01 % |
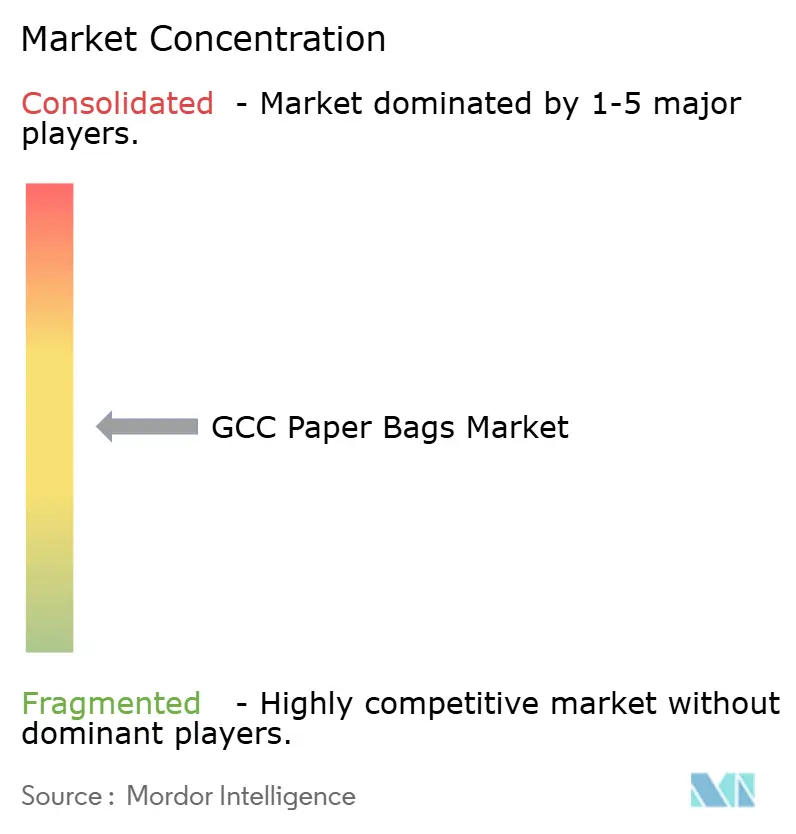
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Papiertütenmarkt Analyse von Mordor Intelligence
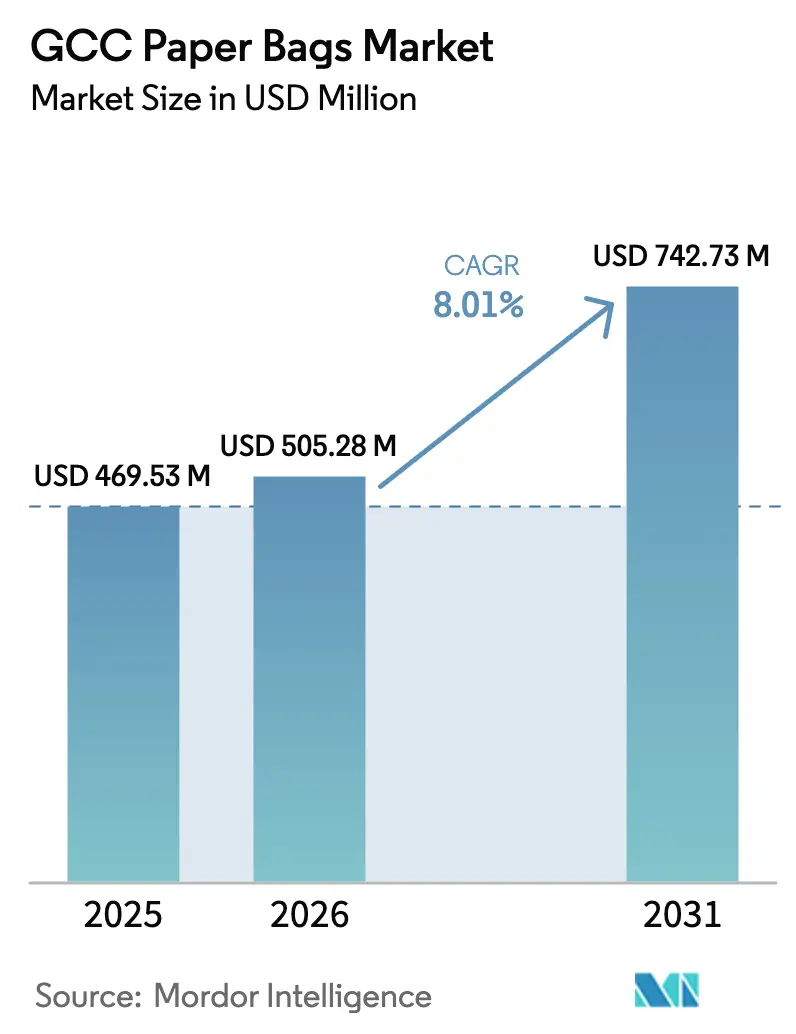
Die Größe des GCC-Papiertütenmarkts wurde im Jahr 2025 auf USD 469,53 Millionen geschätzt und soll von USD 505,28 Millionen im Jahr 2026 auf USD 742,73 Millionen bis 2031 wachsen, bei einer CAGR von 8,01 % während des Prognosezeitraums (2026–2031). Zunehmender regulatorischer Druck auf Einwegkunststoffe, verbunden mit der Suche von Einzelhändlern und Gastronomiebetreibern nach leicht recycelbaren Verpackungen, lenkt Großeinkaufsbudgets in Richtung Kraftpapier. Beschleunigte Kapazitätserweiterungen in regionalen Werken verkürzen die Vorlaufzeiten für Verarbeiter, während integrierte E-Commerce-Plattformen auf Paketformate bestehen, die dem feuchten Golfklima standhalten, ohne die Markenästhetik zu beeinträchtigen. Markeninhaber bevorzugen außerdem Papiersubstrate, die ihnen helfen, bevorstehende Ziele der erweiterten Herstellerverantwortung zu erfüllen, was Verarbeiter dazu veranlasst, sich durch Barrierebeschichtungen, mehrlagige Designs und ISO-zertifizierte Qualitätskontrollen zu differenzieren. Kapitalzuflüsse, ausgelöst durch Anreize der Saudi Vision 2030 und den beschleunigten Zeitplan der Vereinigten Arabischen Emirate zum Ausstieg aus Kunststoffen, verkürzen das Investitionsfenster und zwingen Verarbeiter, Maschinen aufzurüsten, langfristige Zellstoffverträge zu sichern und die Rückwärtsintegration zu stärken. Zusammen signalisieren diese Veränderungen, dass der GCC-Papiertütenmarkt auf einem robusten Wachstumspfad bleiben wird, gestützt durch eine beständige Nachfrage aus den Bereichen Bau, Einzelhandel, E-Commerce und Essenslieferung.
Wichtigste Erkenntnisse des Berichts
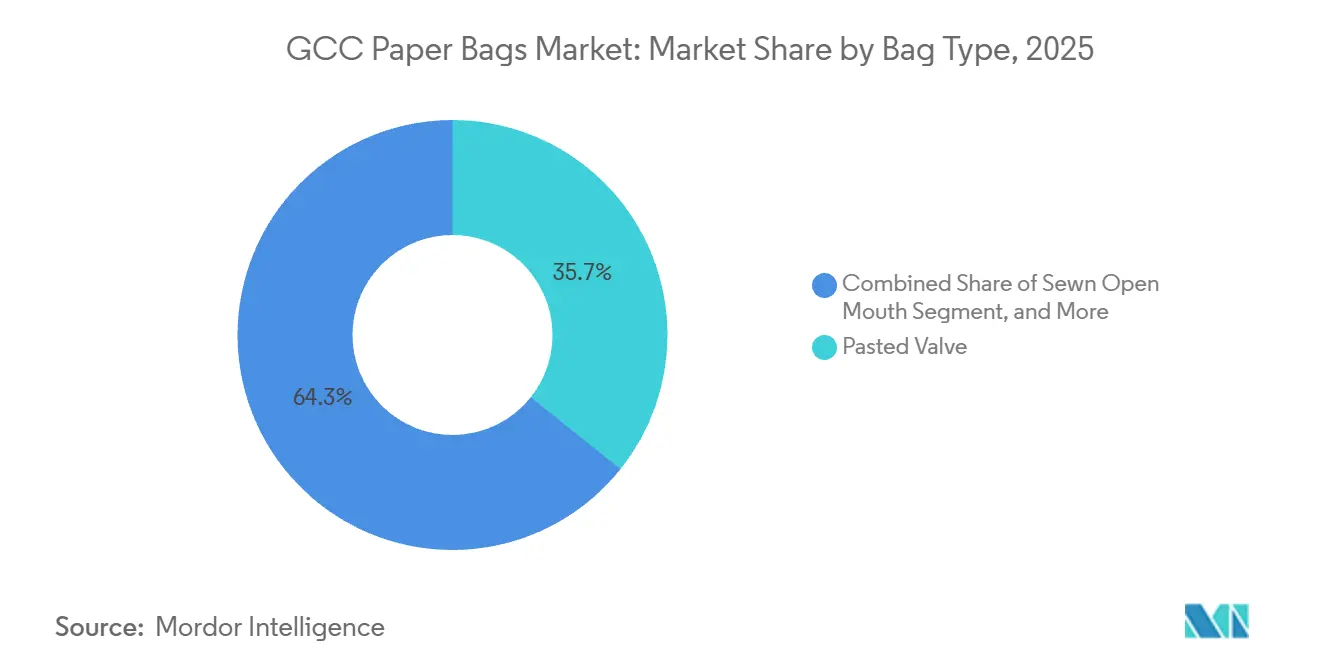
- Nach Tütentyp führten aufgeklebte Ventilbeutel mit einem Marktanteil von 35,72 % am GCC-Papiertütenmarkt im Jahr 2025, während genähte Offenmund-Beutel bis 2031 voraussichtlich mit einer CAGR von 9,31 % wachsen werden.
- Nach Materialtyp entfiel auf Braunkraft im Jahr 2025 ein Marktanteil von 46,79 %, während für beschichtetes Kraft bis 2031 eine CAGR von 9,57 % prognostiziert wird.
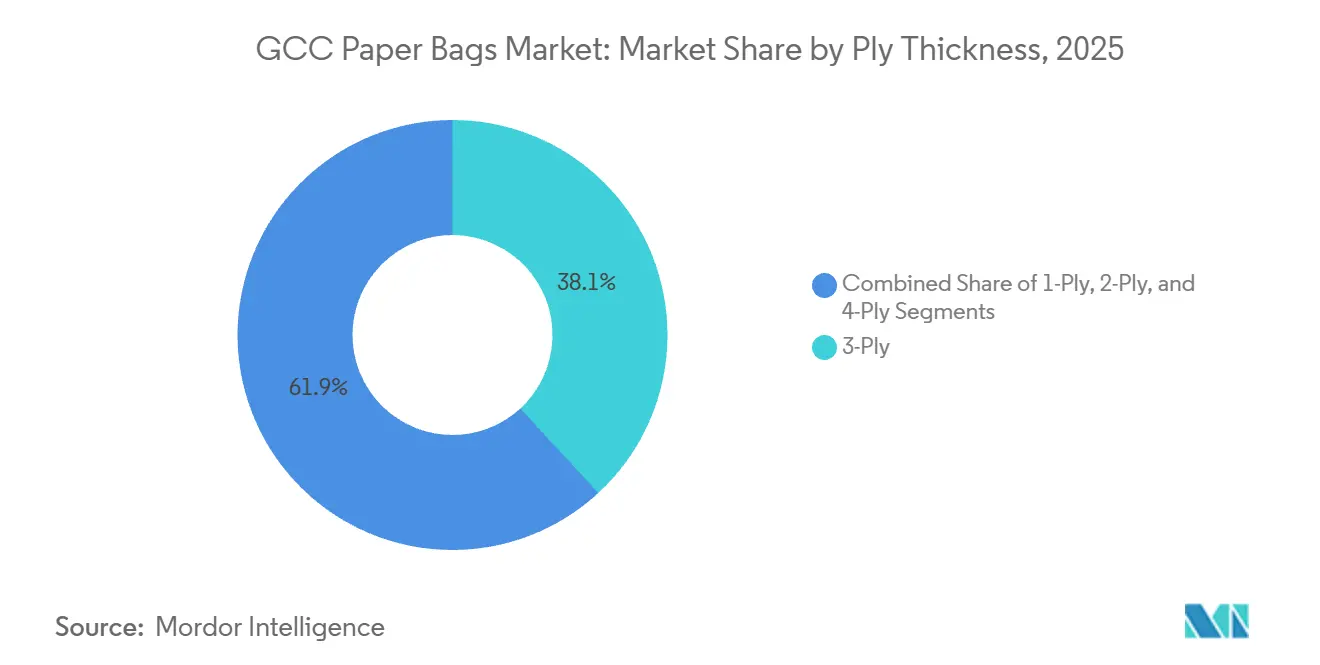
- Nach Lagendicke erfasste das 3-lagige Segment im Jahr 2025 38,14 % der Marktgröße des GCC-Papiertütenmarkts, und 4-lagige Beutel verzeichnen im gleichen Zeitraum eine CAGR von 9,22 %.
- Nach Endverbraucher entfiel auf den Einzelhandel im Jahr 2025 ein Marktanteil von 32,62 % am GCC-Papiertütenmarkt, während E-Commerce bis 2031 voraussichtlich die schnellste CAGR von 9,84 % erzielen wird.
- Nach Geografie kontrollierte Saudi-Arabien im Jahr 2025 42,76 % des Marktanteils am GCC-Papiertütenmarkt, aber die Vereinigten Arabischen Emirate werden voraussichtlich eine CAGR von 10,08 % verzeichnen, die höchste in der Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Nachhaltige Verpackungsvorschriften fördern die Akzeptanz von Papier | +2.1% | VAE, Saudi-Arabien, Oman | Kurzfristig (≤ 2 Jahre) |
| Wachstum von E-Commerce-Paketen fördert schützende Papierversandtaschen | +1.8% | Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Anreize zur Fertigungsdiversifizierung im Rahmen von Vision 2030 | +1.4% | Saudi-Arabien, Ausstrahlungseffekte auf den GCC | Langfristig (≥ 4 Jahre) |
| Boom bei der Essenslieferung steigert die Nachfrage nach Papiertüten zum Mitnehmen | +1.2% | VAE, Saudi-Arabien, Kuwait | Mittelfristig (2–4 Jahre) |
| Pilotprojekte für Kraftzellstoff auf Basis von Dattelpalm-Fasern | +0.7% | Saudi-Arabien, VAE | Langfristig (≥ 4 Jahre) |
| Regionale Kapazitätserweiterungen für recycelten Karton | +0.9% | GCC-weit, angeführt von den VAE und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachhaltige Verpackungsvorschriften fördern die Akzeptanz von Papier
Die Vereinigten Arabischen Emirate haben im Januar 2024 ein bundesweites Verbot von Einwegkunststofftüten durchgesetzt und damit Einzelhändler und Gastronomiebetriebe gezwungen, ihre Beschaffung auf Papiertragetaschen umzustellen. Dubais Resolution 124 von 2023 fügte lokale Strafen hinzu, die die Umstellungsfristen weiter beschleunigten. Oman verschärfte das regionale Regime durch Entscheidung 8/2024, die Importe von Einwegkunststofftüten ab September 2024 blockiert.[1]Omanisches Ministerium für Handel, „Entscheidung 8/2024 zum Verbot von Einwegkunststoffen”, moci.gov.om Da die Umsetzungsfenster kurz waren, profitierten Verarbeiter mit bestehenden Mehrwandkapazitäten von plötzlichen Auftragsanstiegen, während Kunststofffolienspezialisten Regalfläche verloren.
Wachstum von E-Commerce-Paketen fördert schützende Papierversandtaschen
Die von regionalen Fulfillment-Zentren abgewickelten Paketmengen steigen jährlich zweistellig, da die Verbreitung von Smartphones, digitale Zahlungen und die Reichweite der letzten Meile zunehmen. Online-Plattformen erproben vollständig recycelbare gepolsterte Versandtaschen, die Kraftaußenlagen mit Polstereinsätzen kombinieren und herkömmliche Kunststoffblasenumschläge ersetzen. Nachrüstprogramme für automatische Versandtaschen-Ladegeräte schreiten voran, und mehrere Logistikanbieter testen feuchtigkeitskontrollierte Lager zum Schutz von Papierpaketen. Markeninhaber sehen die Recycelbarkeit am Straßenrand als Marketingvorteil und sind zunehmend bereit, einen Aufpreis für fortschrittliche Barrierebeschichtungen zu zahlen. Das Ergebnis ist ein positiver Kreislauf, bei dem hochwertigere Versandtaschenformate sowohl den Umsatz als auch die Marge pro Einheit für Verarbeiter im GCC-Papiertütenmarkt steigern.
Anreize zur Fertigungsdiversifizierung im Rahmen von Vision 2030
Der Öffentliche Investitionsfonds Saudi-Arabiens hat SAR 1,8 Milliarden (USD 480 Millionen) für die PM5-Recyclingkartonmaschine von Middle East Paper Company bereitgestellt und damit die vorgelagerte Faserversorgung im Königreich verankert.[2]Middle East Paper Company, „PM5-Projektankündigung”, mepco.com.saDas Projekt unterstützt die Vision-2030-Ziele zur Lokalisierung industrieller Inputs und zur Reduzierung der Importabhängigkeit. Mit der Hochfahrung neuer Tonnagen erwarten Verarbeiter kürzere Vorlaufzeiten und niedrigere Frachtkosten für Kraftlinerboard, das in den weiteren Golfraum geliefert wird.
Boom bei der Essenslieferung steigert die Nachfrage nach Papiertüten zum Mitnehmen
Cloud-Küchen und Aggregatorplattformen vervielfachen die Bestellhäufigkeit und verlangen fettbeständige, markenfähige Tüten, die 30-minütige Fahrten bei 40 °C Küstenhitze überstehen. Schnellrestaurants standardisieren auf beschichtete Kraftqualitäten, die Ölflecken blockieren und dennoch vollständig recycelbar bleiben. Faltgriffe und verstärkte Böden werden nun spezifiziert, um versehentliches Verschütten bei der Motorradlieferung zu vermeiden. Da Plattformalgorithmen Outlets mit höheren Verpackungsqualitätsbewertungen belohnen, behandeln Restaurants hochwertige Papiertüten als Teil der Kundenerlebnisbudgets und nicht als verzichtbare Kosten. Das kurzfristige Ergebnis ist ein Umsatzanstieg für Verarbeiter, die feuchtigkeitsbarrierebeschichtungen anbieten, die für den direkten Lebensmittelkontakt zertifiziert sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatile Holzzellstoffpreise und Importabhängigkeit | -1.4% | GCC-weit, mit akuter Exposition in den VAE und Katar | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch wiederverwendbare PP- und Baumwolltaschen | -0.9% | Premium-Einzelhandelskanäle in den VAE und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Schwaches GCC-Papierrecycling-Logistiknetzwerk | -0.5% | GCC-weit, am akutesten in Oman und Katar | Mittelfristig (2–4 Jahre) |
| Golfluftfeuchtigkeit beeinträchtigt die Tütenintegrität bei Nassanwendungen | -0.3% | VAE, Katar, Küsten-Saudi-Arabien, Oman | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Holzzellstoffpreise und Importabhängigkeit
Regionale Verarbeiter importieren nach wie vor den Großteil der Jungfasern und binden damit ihre Kostenbasis an globale Rohstoffzyklen. Jüngste Werksschließungen in Nordamerika haben das Angebot verknappt und die Spot-Kraftpreise auf Mehrjahreshochs getrieben, gerade als Verarbeiter Festpreisausschreibungen für Supermarktketten angeboten haben. Frachtaufschläge aus Asien erhöhten den Druck zusätzlich, und nicht alle Kunden akzeptieren vierteljährliche Preisanpassungsklauseln. Kleinere Verarbeiter mit begrenzten Lagerpuffern stehen vor Betriebskapitalproblemen und greifen gelegentlich auf Untergewichtung oder verzögerte Lieferungen zurück, die das Käufervertrauen untergraben. Solange die vorgelagerte Zellstoff-Selbstversorgung nicht beschleunigt wird, wird die Margenvolatilität die kurzfristige Rentabilität im GCC-Papiertütenmarkt weiterhin begrenzen.
Wettbewerb durch wiederverwendbare PP- und Baumwolltaschen
Die Sensibilisierungskampagne von Abu Dhabi hat dazu beigetragen, den Verbrauch von Einwegkunststofftüten seit 2022 um 95 % zu senken und eine 2.000-prozentige Zunahme der Akzeptanz von Mehrwegtaschen ausgelöst.[3]Regierung von Abu Dhabi, „Nachhaltigkeitsinitiativen”, abudhabi.aeEine Wissens-, Einstellungs- und Praxiserhebung aus dem Jahr 2024 ergab, dass 47,1 % der Verbraucher in den VAE auf Mehrwegtaschen umsteigen würden, wenn Anreize geboten würden. Große Supermarktketten wie Lulu und Carrefour bewerben nun gebrandete Polypropylen-Tragetaschen an der Kasse und vergeben zusätzliche Treuepunkte an Kunden, die diese bei späteren Besuchen mitbringen. Einzelhandelseinkäufer stellen fest, dass die monatlichen Papiertütenbestellungen für Premium-Outlets nach dem Start von Tragetaschen-Aktionen Mitte 2025 um 12 % zurückgegangen sind, was auf eine messbare Kanalverschiebung hin zu langlebigen Trägern hindeutet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tütentyp:
Leistungsgetriebene Verschiebung hin zu multifunktionalen FormatenAufgeklebte Ventilformate, die im Jahr 2025 35,72 % des Marktanteils am GCC-Papiertütenmarkt hielten, blieben dominant, weil Zementhersteller staubdichte Verschlüsse benötigen, die mit Rotationspackern kompatibel sind. Baumegaprojekte wie NEOM und The Red Sea Project verbrauchen monatlich Millionen von 50-Kilogramm-Einheiten und sichern die Basisvolumina. Nachgelagert wird für das Segment der genähten Offenmund-Beutel eine CAGR von 9,31 % prognostiziert, angetrieben von Tierfutter- und Getreideverarbeitern, die manipulationssichere Nähte für Rückverfolgbarkeitsaudits schätzen. Flachbodenvarianten, die aufrecht in Einzelhandelsregalen stehen, erschließen sich eine Nischennachfrage von Premium-Kaffeeröstern und Spezialtierfutter. Gekneifter-Boden-Offenmund-Beutel dienen Trockengütern wie Mehl und Zucker und bieten einen Kompromiss zwischen Kosten und Berstfestigkeit. Die Proliferation von Tütentyp-SKUs ermutigt Verarbeiter, in modulare Linien zu investieren, die schnell zwischen Verschlussoptionen wechseln können, was die Anlagenauslastung verbessert.
Aus Europa importierte Anlagen der zweiten Generation ermöglichen es einem Werk, innerhalb einer einzigen Schicht zwischen aufgeklebten Ventil- und Kneifbodendesigns zu wechseln, was Auftragsspitzen glättet. Digitales Stanzen in Kombination mit Inline-Flexodruckmaschinen beschleunigt das individuelle Branding für mittlere Auflagen, eine Funktion, die von E-Commerce-Verkäufern geschätzt wird, die limitierte Merchandise-Editionen auf den Markt bringen. Parallel dazu setzen Qualitätsprüfer Maschinenvisionskameras ein, um die Klebeaufbringung und Stichtdichte zu überprüfen und die Ausschussraten zu senken. Diese Produktivitätsgewinne helfen, Rohstoffpreisschocks abzufedern. Sensibilisierungskampagnen von Verpackungsinstituten unterstreichen auch die Staubemissionsvorteile von Ventilbeuteln und überzeugen Regulierungsbehörden, Mindestleistungsschwellen in neue Zementlogistikrichtlinien aufzunehmen. Insgesamt untermauern evolutionäre Verbesserungen in der Tütentyp-Technik diversifizierte Einnahmequellen für Teilnehmer am GCC-Papiertütenmarkt.


Nach Materialtyp:
Kostenführerschaft trifft auf funktionale InnovationBraunkraft behielt im Jahr 2025 einen Marktanteil von 46,79 %, da seine ungebleichten Fasern das niedrigste Lieferkostenprofil und eine ausreichende Bedruckbarkeit für den Masseneinzelhandel bieten. Dennoch wird für beschichtetes Kraft bis 2031 eine CAGR von 9,57 % prognostiziert, dank proprietärer Barriereschichten, die Fett, Feuchtigkeit und sogar Sauerstoff abweisen. Schnellrestaurants schreiben nun wasserbasierte Dispersionsbeschichtungen vor und vermeiden Polyethylenlaminierungen, die das Recycling erschweren. Gebleichtes Kraft, hell und glatt, bleibt das bevorzugte Substrat für Kosmetikgeschenkpackungen und Luxusbekleidung, aber Preisaufschläge schränken die Akzeptanz bei Lebensmitteltragetaschen ein. Recyceltes Braunkraft aus neuen Kartonmaschinen kompensiert die Exposition gegenüber Jungfasern und beruhigt die ESG-Prüfung durch Unternehmenseinkäufer.
Verarbeiter passen die Flächengewichte zwischen 70 g m⁻² und 120 g m⁻² an, um Steifigkeit und Faltbarkeit in Hochgeschwindigkeits-Form-Füll-Siegelsystemen auszubalancieren. Kürzlich in Dschidda installierte Extrusionsbeschichter können in einem Durchgang doppellagige Barrieren aufbringen und den Energieverbrauch um zweistellige Prozentwerte senken. Inzwischen zeigen Pilotversuche zur Dattelpalm-Faserzellstoffherstellung erste Erfolge, obwohl die Variabilität im Ligningehalt die Bleichsequenzen erschwert. Anmeldungen von geistigem Eigentum auf biobasierten Harzen deuten ferner darauf hin, dass funktionale Leistung und Kreislauffähigkeit nicht mehr gegenseitig ausschließend sind. Diese Materialtyp-Durchbrüche halten den GCC-Papiertütenmarkt im Rampenlicht für Markeninhaber, die sowohl gesetzliche Konformität als auch differenzierte Regalpräsenz anstreben.
Nach Lagendicke:
Strukturelle Integrität treibt Premium-Upselling anDreilagige Konstruktionen erfassten im Jahr 2025 38,14 % der Marktgröße des GCC-Papiertütenmarkts und bieten den optimalen Kompromiss zwischen Kosten und Zugfestigkeit für den allgemeinen Einzelhandel. Vierlagige Beutel werden jedoch voraussichtlich mit einer CAGR von 9,22 % wachsen, da industrielle Abfüller auf höhere Berstgrenzen umsteigen, um Verluste durch automatisierte Palettierer zu mindern. Zweilagige Varianten sind nach wie vor in den Bereichen Bekleidung und Apotheke verbreitet, wo die Lasten leicht sind, aber die einlagige Kategorie wird zunehmend auf Werbeartikel beschränkt. Petrochemische Unternehmen schreiben nun vierlagige Mehrwandsäcke für Polymergranulate vor, nachdem Feldtests 18 % weniger Nahtbrüche als bei dreilagigen Alternativen gezeigt haben.
Investitionen in Mehrfachkopf-Längsschneider und Präzisionsklebeeinheiten halfen regionalen Verarbeitern, enge Lagengewichtstoleranzen einzuhalten, was entscheidend ist, um Bogenkräuselung und Flachlageproblemen auf Abfülllinien vorzubeugen. Klebstofflieferanten führten Stärkegemische mit schnelleren Abbindezeiten ein, was den Liniendurchsatz um 10–15 % steigerte, ohne die Delaminierungsbeständigkeit zu beeinträchtigen. Parallele Forschungs- und Entwicklungsarbeiten untersuchen die Integration von Mikroperforationen, die eingeschlossene Luft beim Befüllen von Ventilbeuteln entweichen lassen und Linienstillstände weiter reduzieren. Kunden, die einst vor dem Preisunterschied zurückschreckten, erkennen nun die Lebenszykluseinsparungen durch reduzierten Produktverlust und weniger Ausfallzeiten. Die Premiumisierung nach Lagendicke vertieft damit die Margenpools im GCC-Papiertütenmarkt.
Nach Endverbraucher:
Kanalausrichtung begünstigt digitale und LiefermodelleDer traditionelle Einzelhandel lieferte im Jahr 2025 noch immer 32,62 % des Marktanteils, da Supermarktkassen schnell von Kunststoff auf Papier umstellten. Zu den Volumenmultiplikatoren gehören Treuekartenprogramme, die Kunden belohnen, die Papier gegenüber Kunststoff wählen. Das E-Commerce-Segment ist bis 2031 auf die stärkste CAGR von 9,84 % ausgerichtet, da Mode, Elektronik und Online-Lebensmittel über die frühen Adoptionsphasen hinauswachsen. Landwirtschaftliche Betriebe und Futtermittelbetreiber bevorzugen genähte Offenmund- und vierlagige Säcke, die in Außenlagern vor Feuchtigkeit schützen. Gastronomiemarken, die einem intensiven Aggregatorbewertungsdruck ausgesetzt sind, zahlen extra für beschichtetes Kraft mit rutschhemmenden Außenseiten, die das Verrutschen von Liefertaschen auf Rollergestellen reduzieren.
Inzwischen betonen Kosmetik- und Körperpflegeboutiquen das Auspackerlebnis und wählen gebleichtes Kraft mit Bandgriffen, um eine Premium-Positionierung zu vermitteln. Pharmazeutische und Spezialchemikalienhersteller verlassen sich auf aufgeklebte Offenmund-Beutel, die nach Guter Herstellungspraxis zertifiziert sind und null Faserablösung gewährleisten. Jede Branche gibt eigene technische Datenblätter heraus, was Verarbeiter unter Druck setzt, breite SKU-Kataloge und schnelle Grafikwechsel zu pflegen. Mit der Reifung des Omnichannel-Einzelhandels wird die kanalübergreifende Markenkonsistenz im Materialerscheinungsbild zu einem neuen Einkaufskriterium, das dem GCC-Papiertütenmarkt Komplexität und Chancen hinzufügt.
Geografische Analyse
Saudi-Arabien Papiertüten-Markt
Saudi-Arabien kontrollierte im Jahr 2025 einen Marktanteil von 42,76 % und spiegelt damit eine unübertroffene Größenordnung in den Bereichen Zement, Petrochemie und Gastronomieservice wider. Die Unterstützung des Public Investment Fund für eine neue Recycling-Wellpappenkarton-Linie mit einer Kapazität von 450.000 t/Jahr sichert die inländische Kraftliner-Versorgung, reduziert den Devisenverlust und stärkt die Margen der Verarbeiter. Mega-Infrastrukturprogramme sorgen für planbare Auftragsbücher bei geklebten Ventilsäcken, während Einzelhandelsketten freiwillige Kunststoffreduzierungsverpflichtungen vor der formellen Gesetzgebung einführen. Die wachsende Präsenz von Schnellrestaurants in Riad und Dschidda stärkt die Nachfrage nach beschichtetem Kraftpapier, und die Vision-2030-Zertifizierungen ermutigen private Investoren, in hocheffiziente Tütenherstellungslinien zu investieren. Insgesamt stellen diese Entwicklungen sicher, dass Saudi-Arabien das volumenmäßige Fundament des GCC Papiertüten-Markts bleibt.
Vereinigte Arabische Emirate Papiertüten-Markt
Für die Vereinigten Arabischen Emirate wird bis 2031 ein CAGR von 10,08 % prognostiziert – das höchste regionale Wachstumstempo. Bundesweite und emiratische Dekrete zum Verbot von Einwegkunststoffen zwangen jeden großen Einzelhändler zu Notbeschaffungsrunden und lösten eine Welle langfristiger Beschaffungsverträge für Papieralternativen aus. Die Anzahl der E-Commerce-Pakete in Dubai stieg stark an, begleitet von Last-Mile-Hubs, die für die Expo-2020-Nachfolgelogistik eingerichtet wurden, was die Akzeptanz von Versandtaschen förderte. Abu Dhabi verzeichnet eine Reduzierung des Plastiktütenverbrauchs um 95 %, doch die Papiernachfrage bleibt bestehen, da Heimlieferungs- und Tourismuskanäle weiterhin Einwegträger benötigen. Verarbeiter mit ISO-zertifizierten Anlagen in der Nähe der Freihandelszone Jebel Ali profitieren von zollfreien Zellstoffimporten aus dem Ausland, was die regulatorisch getriebene Dynamik unterstreicht, die den GCC Papiertüten-Markt antreibt.
Papiertüten-Markt der peripheren Golfstaaten
Katar, Oman, Kuwait und Bahrain bilden ein sekundäres Wachstumscluster, das durch synchronisierte Nachhaltigkeitsagenden gestützt, jedoch durch kleinere Bevölkerungszahlen begrenzt wird. Omans Verbot von Plastiktütenimporten, das im September 2024 in Kraft trat, öffnete eine unmittelbare Versorgungslücke, die Papierhersteller schnell füllten, obwohl die lokale Verarbeitungskapazität begrenzt bleibt. Katar nutzt Einnahmen aus verflüssigtem Erdgas, um Einzelhandels- und Gastgewerbeeinrichtungen zu modernisieren, was sich in verbesserten Verpackungsspezifikationen niederschlägt. Kuwait und Bahrain folgen diesem Beispiel und gleichen ihre Standards mit denen der regionalen Partner an, um den grenzüberschreitenden Handel zu vereinfachen. Angesichts dieser Trends können Verarbeiter, die duale Standorte in Saudi-Arabien und den Vereinigten Arabischen Emiraten betreiben, periphere Golfstaaten über konsolidierte Vertriebszentren bedienen und so sicherstellen, dass eine geografisch bedingte Nachfragefragmentierung die Skaleneffekte für den GCC Papiertüten-Markt nicht untergräbt.
Regulatorisches Umfeld
Beschränkungen für Einwegplastik in der gesamten GCC-Region bleiben der wichtigste politische Hebel zur Beschleunigung der Substitution durch Papiertüten, wobei die VAE den sichtbarsten Durchsetzungsanker darstellen. Das VAE-Ministerium für Klimawandel und Umwelt (MOCCAE) regelt Einwegprodukte im Rahmen der Ministerialverordnung Nr. 380 von 2022, die seit dem 1. Januar 2024 phasenweise umgesetzt wird und ab dem 1. Januar 2026 ausgeweitet wird. Diese Ausweitung wurde als Erweiterung der Liste der eingeschränkten Einwegartikel und als Verschärfung der Compliance-Anforderungen im Einzelhandel und in der Gastronomie kommuniziert. Im Oman blockiert die Entscheidung 8/2024 ab September 2024 die Einfuhr von Einweg-Plastiktüten, was für gcc-weit tätige Einzelhändler und Distributoren grenzüberschreitende Compliance- und Beschaffungsüberlegungen mit sich bringt.
Über die nationalen Vorschriften hinaus richten GCC-Lieferanten ihre Spezifikationen an regionalen Normen aus, die von der Gulf Standardization Organization (GSO) herausgegeben werden, darunter GSO 458:2021 für Packpapier und Papiertüten. Dies prägt die grundlegenden Anforderungen an Kraftpapiersorten, Verarbeitungsqualität und Kennzeichnungspraktiken bei Ausschreibungen. Für Anwendungen mit Lebensmittelkontakt und Take-away verlangen Käufer häufig anerkannte Compliance-Dokumentation für Farben, Beschichtungen und Papiersubstrate, und der regulatorische Wandel hin zu klarerer Kennzeichnung und verifizierten Nachhaltigkeitsangaben erhöht die Bedeutung von Rückverfolgbarkeit, Zertifizierung und Auditbereitschaft entlang der Lieferkette für Papiertüten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Papiertüten in der GCC-Region beginnt mit der Faserbeschaffung (Frischzellstoff und Recyclingfasern), geht über in die Papierherstellung (Kraftpapier und Wellpappenrohpapier) und dann in die Verarbeitung (Bedrucken, Formen, Griffanbringung und Mehrlagenkonstruktion). Nach der Verarbeitung fließt das Produkt an Markeninhaber und Einzelhändler, gefolgt von Sammlung und Recycling am Ende des Lebenszyklus. Die Importabhängigkeit bei Frischzellstoff bleibt für viele Verarbeiter ein zentrales vorgelagertes Merkmal, während Kapazitätserweiterungen bei recyceltem Wellpappenrohpapier in Saudi-Arabien und den VAE die lokale Verfügbarkeit von recyclingbasierten Papiersorten für die Tütenherstellung verbessern. Verarbeitung und Fertigstellung werden weitgehend von regionalen Verpackungsunternehmen wie Hotpack Packaging Industries LLC, Gulf East Paper & Plastic Industries LLC, Al Zaini Converting Industries, Falcon Pack Industries LLC und Huhtamaki Flexibles UAE übernommen, deren Portfolios Einzelhandelstragetaschen und Gastronomieformate umfassen.
Compliance- und Qualitätssicherungsfunktionen sind aufgrund der mit dem Plastikausstieg und Nachhaltigkeitsrichtlinien verbundenen Käuferanforderungen zunehmend in der gesamten Kette verankert. Dazu zählen Nachweise der Materialkonformität, gegebenenfalls Lebensmittelkontakttauglichkeit sowie standardisierte Spezifikationen, die an GSO-Anforderungen wie GSO 458:2021 angeglichen sind. Die Wertschöpfung verschiebt sich zudem hin zu funktionalem Papier, einschließlich beschichtetem und barriereveredeltem Kraftpapier für Feuchtigkeits- und Fettbeständigkeit, sowie hin zu Versorgungssicherheit durch längerfristige Faserverträge, stärker lokalisierte recycelte Rohstoffe und eine Optimierung der Produktionsstandorte, um Spitzenzyklen im Einzelhandel und E-Commerce mit kürzeren Lieferzeiten zu bewältigen.
Wettbewerbslandschaft
Der GCC-Papiertütenmarkt ist mäßig fragmentiert. Globale Verpackungskonzerne wie Mondi, Smurfit Westrock und International Paper konkurrieren direkt mit regionalen Spezialisten wie Hotpack, Gulf East Paper und Middle East Paper Company. Multinationale Unternehmen nutzen die vertikale Integration und besitzen Zellstoff-, Papier- und Verarbeitungsanlagen, die den Rohstofffluss sichern und die Stückkosten stabilisieren. So hat Mondis EUR 1,2 Milliarden (USD 1,36 Milliarden) schwere Erweiterung in Tschechien 210.000 t y⁻¹ Kraftkapazität hinzugefügt und ermöglicht eine Komplettbeschaffung für Golfimporteure. Die Megafusion von Smurfit Westrock im Jahr 2024 bündelte 63 Werke und mehr als 500 Verarbeitungsanlagen und verspricht standardisierte ESG-Audits, die für multinationale Markeninhaber attraktiv sind.
Regionale Champions kontern durch eingebetteten lokalisierten Service, schnellere Durchlaufzeiten und arabischsprachige Grafikfähigkeiten. Hotpacks AED 350 Millionen (USD 95 Millionen) schweres Werk in Malaysia sichert das Zellstoffversorgungsrisiko ab und schafft eine kostenwettbewerbsfähige Exportbasis, während die geplante SAR 1 Milliarde (USD 267 Millionen) schwere Saudi-Einheit die Lieferzyklen für Inlandsprojekte verkürzt. Die Recyclingkartonlinie von Middle East Paper Company sichert den Rohstoff für werkseigene Tütenanlagen, verkürzt Vorlaufzeiten und schützt vor Zellstoffvolatilität. Kleinere Verarbeiter differenzieren sich durch Digitaldruck für Kleinauflagen und Boutique-Designs für Kosmetikgeschäfte.
Asiatische Zellstoffüberschüsse drohen, eine Welle von vergünstigtem Karton in den Golf zu schwemmen und Verarbeiter ohne Rückwärtsintegration unter Druck zu setzen. Infolgedessen suchen mehrere mittelgroße Akteure Private-Equity-Finanzierung, um Minderheitsbeteiligungen an Zellstoffwerken zu erwerben oder langfristige Liefervereinbarungen auszuhandeln. Die Technologieakzeptanz beschleunigt sich, da Maschinenvisions-Qualitätskontrolle, Echtzeit-Feuchtigkeitsüberwachung und automatisierte Palettierer von europäischen Benchmarks in Golfwerke migrieren. Konformitätszertifikate nach ISO-9001 und ISO-14001 sind nun Mindestanforderungen für Regierungs- und Multinationale-Ausschreibungen und errichten formelle Markteintrittsbarrieren. Insgesamt dreht sich der Wettbewerb um Kostenführerschaft versus funktionale Spezialisierung, was den GCC-Papiertütenmarkt fest in der Zone mäßiger Fragmentierung positioniert.
Marktführer im GCC-Papiertütenmarkt
Huhtamaki Flexibles UAE
Hotpack Packaging Industries LLC
Gulf East Paper & Plastic Industries LLC
Al Zaini Converting Industries
Falcon Pack Industries LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC Papiertüten-Markt
- Huhtamaki Flexibles UAE
- Gulf East Paper & Plastic Industries LLC
- Hotpack Packaging Industries LLC
- Falcon Pack Industries LLC
- Al Zaini Converting Industries
- Mondi plc
- BreezPack FZ-LLC
- Middle East Paper Company (MEPCO)
- Segezha Group PJSC
- Novolex Holdings LLC
- Gascogne SA
- Unipack Containers and Carton Products LLC
- Union Paper Mills LLC
- Smurfit Westrock
- Klabin S.A.
- Ronpak Inc.
- Detpak Manufacturing LLC
- Star Paper Mill Paper Industry LLC
- International Paper Company
- Billerud AB
- Printpack Packaging Industries LLC

Marktchancen und Zukunftsaussichten
Der unmittelbarste Freiraum liegt in konformen Substitutionsprogrammen, die durch phasenweise Einwegplastikkontrollen entstehen, insbesondere in den VAE, wo die Ministerialverordnung Nr. 380 von 2022 die Beschränkungen ab dem 1. Januar 2024 vorantrieb und ab dem 1. Januar 2026 weiter ausweitete. Dies unterstützt die Nachfrage nach Papiertütenformaten, die Einzelhandelsaudits bestehen und unter der Golf-Feuchtigkeit leistungsfähig sind, was Verarbeiter begünstigt, die beschichtetes Kraftpapier, verstärkte Böden und gleichbleibende Druckqualität im großen Maßstab für Lebensmittelgeschäfte, Essenslieferungen und Paketsendungen liefern können. Die Angleichung an regionale Normen, einschließlich GSO 458:2021 für Packpapier und Papiertüten, unterstützt zudem die grenzüberschreitende Harmonisierung von Spezifikationen und schafft Spielraum für Lieferanten, SKUs und Dokumentation für länderübergreifende Einzelhandelsgruppen zu standardisieren.
Vorgelagerte und mittelständische Chancen konzentrieren sich auf die Reduzierung von Faser- und Lieferzeitrisiken bei gleichzeitiger Verbesserung der Kreislaufwirtschaftsökonomie, da Verarbeiter weiterhin Kostenrisiken durch importierten Zellstoff und uneinheitliche Recyclinglogistik in der gesamten GCC-Region tragen. Investitionen und Partnerschaften, die die lokale papierbasierte Verpackungskapazität erweitern und die Auswahl an Papiersubstraten vergrößern, können Beschaffungszyklen verkürzen und die Volatilität für Großabnehmer verringern. Beispielsweise gab Hotpack 2026 eine finanzierungsgestützte Expansionsagenda in Saudi-Arabien sowie ein auf papierbasierte Verpackung ausgerichtetes Joint Venture bekannt. Eine parallele Chance liegt in der Vermarktung von verifizierten, klar gekennzeichneten nachhaltigen Verpackungen, einschließlich PFAS-freier oder leichter recyclingfähiger Barrierelösungen, die den Leistungsanforderungen der Gastronomie entsprechen, ohne die Recyclingfähigkeit zu beeinträchtigen. Dies hilft Markeninhabern, sich an interne Nachhaltigkeitsziele anzupassen, während sie einer strengeren Prüfung von Umweltaussagen begegnen.
Recent Industry Developments in GCC Papiertüten-Markt
- Juni 2026: Hotpack gab ein Joint Venture mit dem in Malaysia ansässigen Unternehmen HZ Corporation zur Gründung von HZP Eco Packaging bekannt, das sich auf papierbasierte Gastronomieverpackungen einschließlich Papiertüten konzentriert. Dieser Schritt erweitert Hotpacks Fähigkeiten im Bereich Papierformate und schafft einen weiteren Hebel zur Sicherung der Versorgung von durchsatzstarken Gastronomiekunden, die von Einwegplastik abrücken.
- Mai 2026: Hotpack gab eine Minderheitsbeteiligung von Gulf Islamic Investments (GII) bekannt, um den Ausbau der Produktionskapazität zu unterstützen, einschließlich einer neuen Anlage in Al Kharj, Saudi-Arabien. Die Investition stärkt die lokalisierte Produktionskapazität innerhalb der GCC-Region und unterstützt kürzere Lieferzeiten sowie eine verbesserte Widerstandsfähigkeit gegenüber Engpässen bei importierten Rohstoffen und Fertigwaren.
- Mai 2024: Huhtamaki gab die Konsolidierung seiner drei Produktionsstandorte für flexible Verpackungen in den VAE bekannt, wobei die Fabrik in Jebel Ali erhalten und die Anlage in Ras Al Khaimah erweitert wird. Die Optimierung des Standortnetzes unterstützt einen höheren Durchsatz im Betrieb und verbessert die Reaktionsfähigkeit im Kundenservice für regionale Abnehmer, die ihre Verpackungsspezifikationen im Rahmen von Nachhaltigkeits- und Einwegplastik-Substitutionsprogrammen verschärfen.


GCC Papiertüten-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus dem Verkauf von Papiertüten, die zum Tragen, Verpacken und für die Sekundärverpackung in den GCC-Ländern verwendet werden, erfasst am Verkaufsort durch Tütenverarbeiter und Lieferanten und ausgewiesen in USD.
Umfangsausschlüsse: Ausgeschlossen sind Plastiktüten, wiederverwendbare Stofftaschen sowie Papierverpackungsformate, die keine Tüten sind (wie Wellpappkartons und Kartonagen).
Übersicht der Segmentierung
- Nach Tütentyp
- Flachboden
- Aufgeklebtes Ventil
- Gekneifter Boden Offener Mund
- Aufgeklebter Offener Mund
- Genähter Offener Mund
- Nach Materialtyp
- Braunkraft
- Gebleichtes/Weißes Kraft
- Beschichtetes Kraft
- Recyceltes Braunkraft
- Nach Lagendicke
- 1-lagig
- 2-lagig
- 3-lagig
- 4-lagig
- Nach Endverbraucher
- Einzelhandel
- Landwirtschaft und Tierfutter
- Gastronomie
- Kosmetik und Körperpflege
- E-Commerce
- Sonstige Endverbraucher
- Nach Land
- Saudi-Arabien
- Oman
- Vereinigte Arabische Emirate
- Katar
- Rest des GCC
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die faktische Grundlage für den Nachfragepool bei Papiertüten in der GCC-Region aufzubauen und anschließend erste Annahmen darüber, wie schnell Nutzer von Einwegplastik abrücken, zu überprüfen. Wir haben öffentliche Politikaktualisierungen und Compliance-Zeitpläne durchgesehen, da diese sich direkt auf die Einführung von Papiertüten im Einzelhandel und in der Gastronomie auswirken.
Zu den wichtigsten öffentlichen Quellen zählten Portale für Material- und Abfallpolitik sowie Statistikbehörden in den GCC-Ländern, Zoll- und Handelsstatistiken für Papier und Papierwaren sowie Veröffentlichungen von Verpackungs- und Papierindustrieverbänden und Normungsgremien. Wir nutzten auch Geschäftsberichte, Investorenpräsentationen und seriöse Wirtschaftspresse, um Kapazitätserweiterungen und Produktmix zu verstehen. Wo nötig, zogen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Ansichten auf Sendungsebene für Import und Export sowie Patentdatenbanken heran, um Technologie- und Produkttrends zu validieren. Diese Liste ist lediglich beispielhaft, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, -validierung und Klärung von Annahmen genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Papiertütenverarbeitern, Distributoren, Verpackungseinkäufern im Einzelhandel und in der Gastronomie sowie einigen Logistik- und Beschaffungsspezialisten, die Änderungen der Stückzahlnachfrage frühzeitig erkennen. Da es sich um einen regionalen Markt handelt, wurden die Antworten über die gesamte GCC-Region ausgeglichen, um länderspezifische Unterschiede bei Zeitplan der Regulierung, Preisgestaltung und Nutzerakzeptanz zu bestätigen und diese Überprüfungen anschließend mit den Ergebnissen der Sekundärforschung abzugleichen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 13 % |
| Mittleres Segment: 41 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Akteure: 22 % | Manager: 53 % |
Marktdimensionierung und Prognose
Die Dimensionierung wurde mittels eines Top-down-Nachfragepool-Ansatzes erstellt, bei dem Verpackungsverbrauchssignale nach Ländern rekonstruiert und anschließend anhand realistischer Nutzungsmengen und Preisgestaltung in den Wert von Papiertüten übersetzt werden. Um die Ergebnisse abzusichern, wurden die Gesamtsummen anschließend mit selektiven Bottom-up-Näherungen abgeglichen, etwa stichprobenartigen Kapazitäts- und Auslastungsprüfungen bei Verarbeitern sowie ASP-mal-Volumen-Berechnungen für einige stark nutzende Endverbraucher.
Zu den im Modell verwendeten Eingaben zählten Preisentwicklungen bei Kraftpapier, Kapazitätserweiterungen und Ausfallmuster bei der Verarbeitung, typische Bestellgrößen von Einzelhandels- und Gastronomiebetrieben, das Tempo der Durchsetzung von Plastikbeschränkungen sowie die Mixverschiebung zwischen Tütenmaterialien und Lagendicke, die den Durchschnittspreis verändert. Wo lokale Datenpunkte lückenhaft waren, wurden die Lücken durch Proxy-Verhältnisse aus vergleichbaren GCC-Ländern geschlossen, gefolgt von interviewgestützten Anpassungen, bis die Zahlen mit beobachteten Handels- und Nachfragesignalen übereinstimmten.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit die Akzeptanz unter verschiedenen Pfaden der Politikdurchsetzung und Verbraucherakzeptanz flexibel angepasst werden konnte, und anschließend mittels kurzer Zeitreihen-Trendprüfungen von Import- und Produktionsindikatoren zu einem einzigen Basisszenario geglättet. Annahmen zur Preisentwicklung und zum Mix wurden mit Lieferanten und Käufern validiert, damit die endgültige Prognose widerspiegelt, was tatsächlich kontrahiert und nachgeliefert wird.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden durch wiederholte Triangulation über unabhängige Signale hinweg validiert, einschließlich Handelsströmen, der Richtung der Kapazitätsauslastung und dem in Interviews mitgeteilten Kaufverhalten der Endnutzer. Wenn eine Abweichung zu groß war, wurde der zugrunde liegende Treiber erneut untersucht, und es wurden Folgegespräche ausgelöst, um zu bestätigen, ob es sich um ein einmaliges Ereignis oder eine strukturelle Veränderung handelte.
Vor der Freigabe wird das Modell in mehreren Schritten überprüft, mit Kontrollen der Einheitenkonsistenz, der Preislogik und der korrekten Addition der Ländersummen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa größeren Regulierungsänderungen, umfangreichen Kapazitätserweiterungen oder starken Rohstoffpreisverschiebungen. Unmittelbar vor der Auslieferung wird ein abschließender Prüfdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Die Marktgröße für Papiertüten in der GCC-Region von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößenangaben für GCC-Papiertüten zu sehen, da Publizisten die Produktgrenze nicht immer gleich definieren und unterschiedliche Preislogiken oder Aktualisierungszeitpunkte anwenden können. Unterschiede entstehen auch dadurch, wie jedes Modell den grenzüberschreitenden Handel innerhalb der GCC-Region behandelt und ob Werte auf Verarbeiterebene oder zu einem späteren Zeitpunkt in der Vertriebskette erfasst werden.
In der Praxis sind die größten Treiber der Abweichungen meist Umfangsentscheidungen (zum Beispiel, ob Säcke und industrielle Papierverpackungen in dieselbe Gesamtsumme einbezogen werden), wie durchschnittliche Verkaufspreise aktualisiert werden, wenn sich die Kosten für Kraftpapier schnell verändern, und ob ein Basisszenario oder ein aggressiveres Akzeptanzszenario im Zusammenhang mit der Durchsetzung von Plastikbeschränkungen berichtet wird. Die Spanne wird auch durch den Zeitpunkt der Währungsumrechnung und die Häufigkeit der Datenaktualisierung beeinflusst, da dieser Markt schnell auf politische und Beschaffungszyklen reagiert, was durch eine Basis für 2025 von 469,53 Mio. USD und eine Schätzung für 2026 von 505,28 Mio. USD im von Mordor Intelligence veröffentlichten Modell für GCC-Papiertüten berücksichtigt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 505,28 Mio. USD (2026) | |
| Regionale Beratungsgesellschaft A | 532,50 Mio. USD (2026) | Spiegelt häufig einen breiteren Verpackungsumfang wider, bei dem einige industrielle Säcke und angrenzende Papierverpackungsformate mitgezählt werden, was die Gesamtsumme über die reine Tragetaschennachfrage hinaus anhebt. |
| Fachverlag B | 434,11 Mio. USD (2022) | Verwendet ein älteres Basisjahr und wendet möglicherweise konservative Preisannahmen an, ohne aktuelle Mix-Aufwertungen im Einzelhandel und in der Gastronomie, die den durchschnittlich realisierten Preis erhöhen, vollständig zu erfassen. |
Über die drei Zahlen hinweg gehen die Unterschiede hauptsächlich darauf zurück, was als Papiertüte gezählt wird, welches Jahr als Referenzpunkt verwendet wird und wie Preisgestaltung und Mix fortgeschrieben werden. Indem die Eingaben an beobachtbare Nachfragesignale gebunden und anschließend gegen die Realität der Angebotsseite geprüft werden, bleibt die Schätzung reproduzierbar und lässt sich leichter mit den tatsächlichen Kaufmustern in der GCC-Region abgleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der GCC-Papiertütenmarkt im Jahr 2026?
Die Größe des GCC-Papiertütenmarkts wird im Jahr 2026 auf USD 505,28 Millionen geschätzt.
Welche Wachstumsrate wird für GCC-Papiertüten bis 2031 prognostiziert?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,01 % wachsen.
Welcher Tütentyp hat derzeit den größten Marktanteil?
Aufgeklebte Ventildesigns führten mit 35,72 % der Lieferungen im Jahr 2025, verankert durch die Zementlogistik.
Warum steigt die Nachfrage nach beschichtetem Kraft schnell?
Schnellrestaurants und Paketversender benötigen fett- und feuchtigkeitsbeständige Barrieren, die beschichtetes Kraft bietet, was eine prognostizierte CAGR von 9,57 % antreibt.
Welches Land wird am schnellsten wachsen?
Die Vereinigten Arabischen Emirate werden bis 2031 voraussichtlich mit einer CAGR von 10,08 % wachsen, angetrieben durch strenge Kunststoffverbote und boomenden E-Commerce.
Was ist das wichtigste Hemmnis für Verarbeiter?
Volatile importierte Holzzellstoffpreise komprimieren die Margen für Unternehmen ohne Rückwärtsintegration.
Seite zuletzt aktualisiert am:



