
GCC Internationaler Expresslieferdienst Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
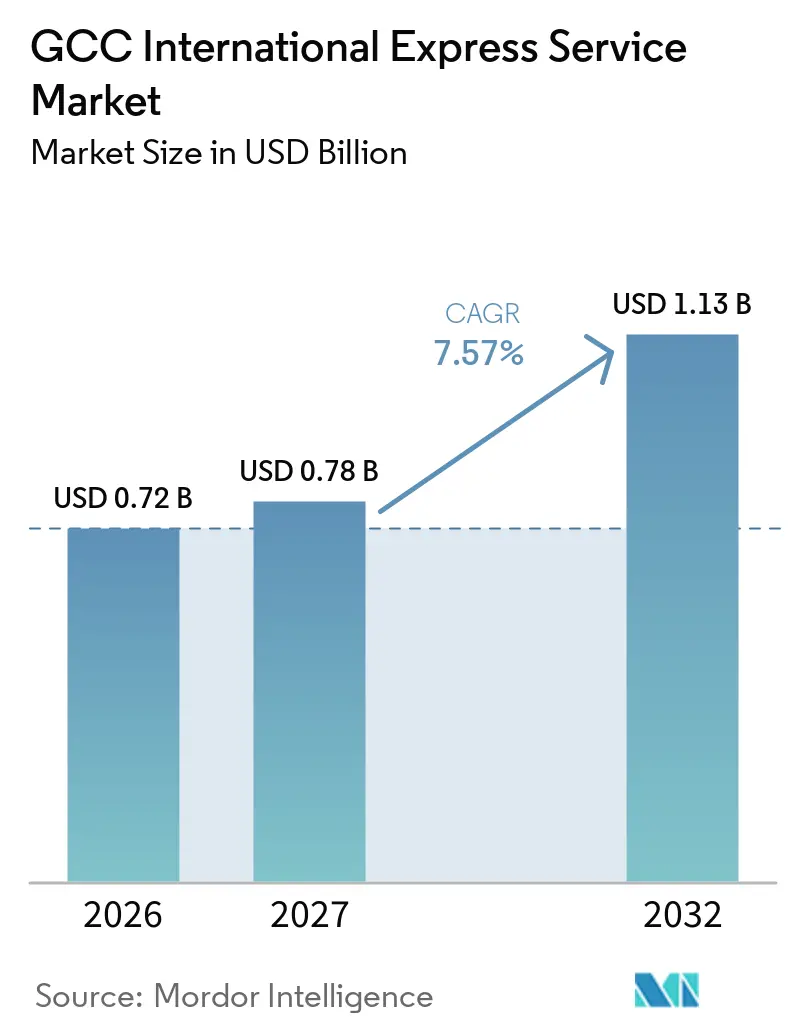
| Marktgröße im Basisjahr (2026) | 0.72 Milliarden US-Dollar |
| Marktgröße (2027) | 0.78 Milliarden US-Dollar |
| Marktgröße (2032) | 1.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.57 % |
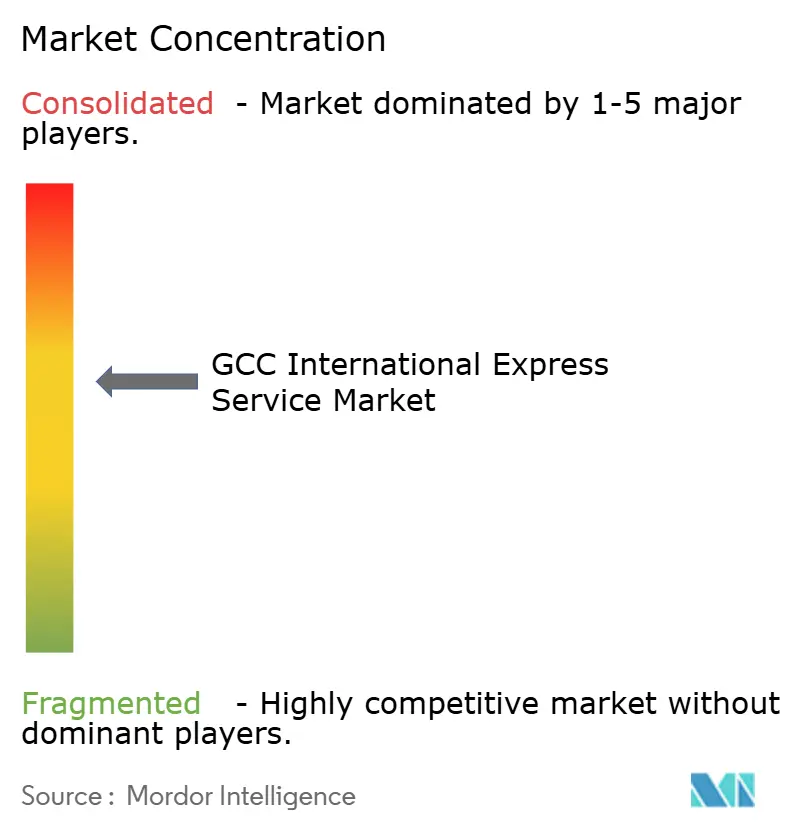
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC Internationaler Expresslieferdienst Marktanalyse von Mordor Intelligence
Die Marktgröße des GCC International Express Service wird im Jahr 2026 auf 0,72 Milliarden USD geschätzt und soll von 0,78 Milliarden USD im Jahr 2027 auf 1,13 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,57 % während des Prognosezeitraums (2027–2032).
Der GCC International Express Service Markt wird durch grenzüberschreitende Online-Käufe, die Modernisierung des Zollwesens und die Rolle des Golfs als Verbindungsglied zwischen asiatischen Exporteuren und Verbrauchern in Afrika und Europa geprägt. Ein einheitlicher 12-stelliger Harmonisierter System-Zolltarif unterstützt die maschinenlesbare Klassifizierung und einheitlichere Abfertigungsverfahren in allen sechs Mitgliedstaaten. Nationale Logistikprogramme bauen Luftfrachtkapazitäten, Zolllager und lokale Lieferabdeckung aus, was das Volumen erhöht, das Spediteure bedienen können. Der GCC International Express Service Markt ist zudem Risiken durch Luftraumstörungen, maritime Engpässe und höhere Arbeitskosten im Zusammenhang mit der Lokalisierung der Belegschaft ausgesetzt. Betreiber reagieren darauf, indem sie Premiumdienste für zeitkritische Sendungen von Standarddiensten für preissensible Pakete und Nachnahmebestellungen trennen.
Wesentliche Erkenntnisse des Berichts
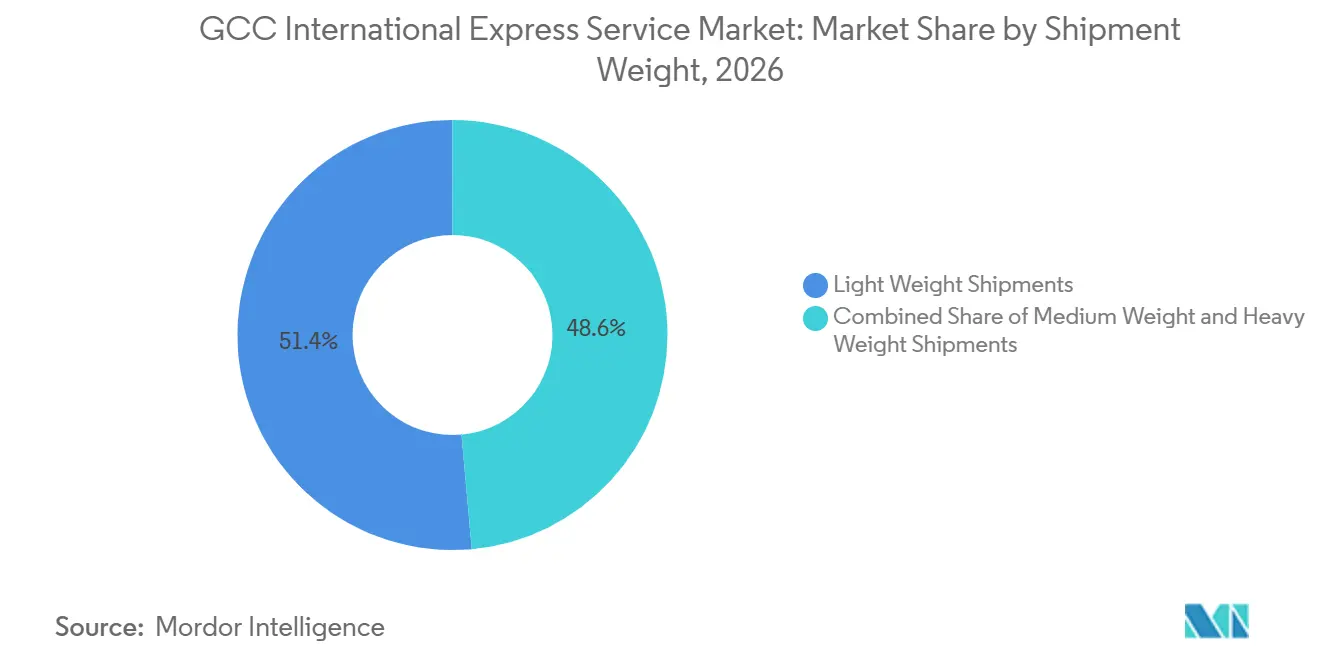
- Nach Sendungsgewicht hielten Leichtsendungen im Jahr 2026 einen Marktanteil von 51,43 % am GCC International Express Service Markt und sollen bis 2032 mit einer CAGR von 7,76 % wachsen.
- Nach Route hielten intraregionale GCC-Sendungen im Jahr 2026 einen Anteil von 74,13 % an der GCC International Express Service Marktgröe, während interregionale Sendungen bis 2032 mit einer CAGR von 7,80 % wachsen sollen.
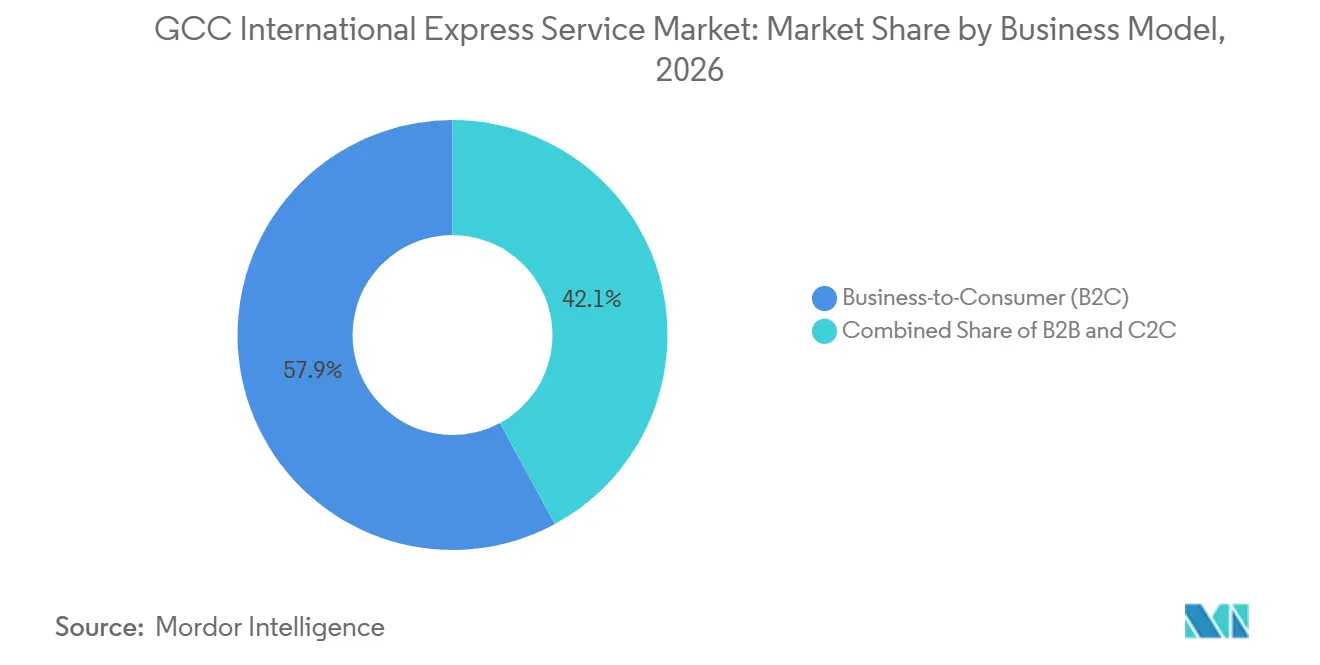
- Nach Geschäftsmodell hielt B2C im Jahr 2026 einen Marktanteil von 57,89 % am GCC International Express Service Markt und soll bis 2032 mit einer CAGR von 8,42 % wachsen.
- Nach Transportmodus hielt die Straße im Jahr 2026 einen Anteil von 50,34 % an der GCC International Express Service Marktgröße, während der Luftweg bis 2032 mit einer CAGR von 8,10 % wachsen soll.
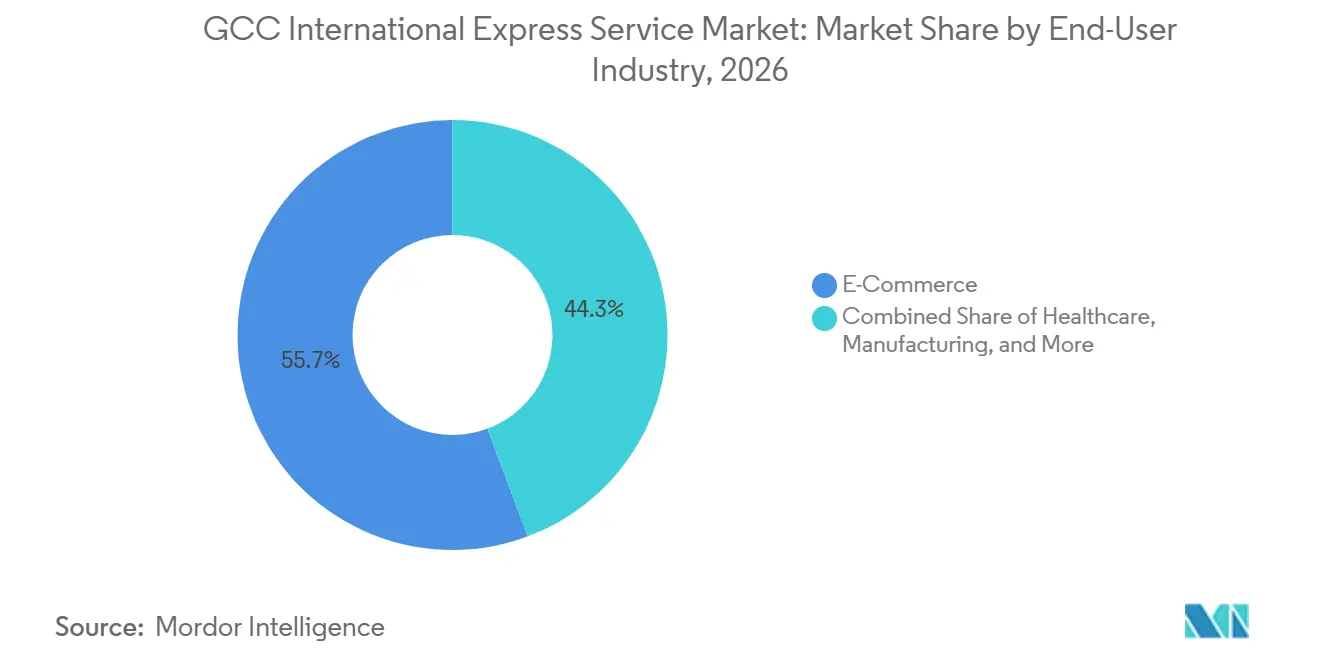
- Nach Endnutzerbranche hielt der E-Commerce im Jahr 2026 einen Anteil von 55,70 % und soll bis 2032 mit einer CAGR von 8,28 % wachsen.
- Nach Land hielt Saudi-Arabien im Jahr 2026 einen Anteil von 53,85 %, während die Vereinigten Arabischen Emirate bis 2032 mit einer CAGR von 8,07 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Wachstum des grenzüberschreitenden E-Commerce | +2.1% | Global, angeführt von den Vereinigten Arabischen Emiraten und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Harmonisierung der GCC-Zölle | +1.3% | Alle sechs GCC-Mitgliedstaaten | Kurzfristig (≤ 2 Jahre) |
| 24-Stunden-Abfertigung an wichtigen Luftfrachtdrehkreuzen | +0.9% | Vereinigte Arabische Emirate und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Zollfreilagerzonen | +0.8% | Vereinigte Arabische Emirate, Oman, Saudi-Arabien, Bahrain | Mittelfristig (2–4 Jahre) |
| Pharmazeutische Kühlkette als Service | +0.7% | Vereinigte Arabische Emirate und Saudi-Arabien, mit Auswirkungen in Katar und Oman | Langfristig (≥ 4 Jahre) |
| Konsolidierung grenzüberschreitender Retouren und Zollrückerstattung | +0.5% | GCC-weit, angeführt von den Vereinigten Arabischen Emiraten und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des grenzüberschreitenden E-Commerce
Der grenzüberschreitende E-Commerce bleibt eine wichtige Quelle der Paketnachfrage für den GCC International Express Service Markt, da Verbraucher zunehmend Produkte bestellen, die nicht in inländischen Lagerbeständen vorgehalten werden. DHL erwartet, dass der GCC-E-Commerce bis 2027 jährlich um fast 11 % wächst, und identifiziert die grenzüberschreitende Logistik als einen bedeutenden Aktivitätsbereich in der Region[1]. Die Liefergeschwindigkeit kann die Kaufbereitschaft eines Käufers beeinflussen, insbesondere bei Produkten mit begrenzter lokaler Verfügbarkeit oder einem kurzen Kaufzyklus. Dies macht vorhersehbare Lieferfenster für Plattformen, Verkäufer und Verbraucher wichtig, anstatt lediglich ein zusätzliches Versandmerkmal darzustellen. Expressanbieter, die Sendungsdaten, Zollabwicklung und Aktualisierungen auf der letzten Meile verknüpfen können, sind besser positioniert, um diese Nachfrage zu bedienen. Der GCC International Express Service Markt hängt daher von der Servicekonsistenz ebenso ab wie vom Paketvolumen, da wiederkehrende Online-Nachfrage schnell zu Anbietern mit besserer Lieferzuverlässigkeit wechseln kann.
Harmonisierung der GCC-Zollgebühren
Der GCC Integrierte Zolltarif wechselte ab Januar 2025 zu einer 12-stelligen Klassifizierungsstruktur in allen Mitgliedstaaten und schuf damit eine gemeinsame Grundlage für die Produktklassifizierung[2]. Eine gemeinsame Struktur gibt Betreibern eine klarere Grundlage für die Vorbereitung von Zollanmeldungen für mehrere GCC-Destinationen. Sie macht auch genaue Produktdaten wertvoller, da die Qualität der eingereichten Informationen beeinflusst, ob eine Sendung die automatisierte Abfertigung passieren kann. Der GCC International Express Service Markt profitiert, wenn Klassifizierungs- und Anmeldeprozesse weniger von manuellen Korrekturen abhängig sind. Betreiber mit integrierten Zollsystemen können die Änderung nutzen, um vermeidbare Datenfehler und Übergaben zu reduzieren. Der verbleibende Vorteil hängt davon ab, wie konsequent Importeure, Marktplätze und Spediteure die Klassifizierungsanforderungen im täglichen Betrieb anwenden.
24-Stunden-Abfertigung an wichtigen Luftfrachtdrehkreuzen
Luftfrachtdrehkreuze in den Vereinigten Arabischen Emiraten und Saudi-Arabien bleiben zentral für zeitkritische Expressbewegungen, da sie internationale Flüge mit regionalen Liefernetzwerken verbinden. Der GCC International Express Service Markt profitiert von Einrichtungen, die hochwertige, temperatursensible und dringende Sendungen ohne unnötige Transferverzögerungen abwickeln können. GSKs regionales Impfstoffverteilungszentrum in Abu Dhabi erhielt 2025 seine ersten Sendungen und verdeutlicht die Bedeutung eines koordinierten Fracht- und Gesundheitslogistikumfelds. Solche Operationen erfordern klare Zollprozesse, dedizierte Abfertigung und zuverlässige Übergaben an lokale Vertriebsnetzwerke. Die Leistung des Drehkreuzes kann beeinflussen, wo Hersteller regionale Lagerbestände platzieren, insbesondere wenn eine verzögerte Sendung die Produktqualität oder -verfügbarkeit beeinträchtigen kann. Investitionen in saudi-arabische Flughafen- und Logistikkapazitäten könnten auch den Wettbewerbsdruck auf etablierte Drehkreuze der Vereinigten Arabischen Emirate erhöhen.
Ausbau von Zollfreilagerzonen
Zollfreilagerzonen ermöglichen die Lagerung, Verarbeitung und Wiederausfuhr von Waren, bevor Zölle oder Mehrwertsteuer beim Eintritt in den Inlandsmarkt anfallen. Diese Struktur kann die Lagerplatzierung für Unternehmen verbessern, die mehrere GCC-Märkte von einem einzigen Standort aus bedienen. DP World und Omans Behörde für Sonderwirtschaftszonen und Freizonen einigten sich 2025 auf die Entwicklung der Sonderwirtschaftszone Al Rawdah nahe der Grenze zwischen Oman und den Vereinigten Arabischen Emiraten[3]. Der GCC International Express Service Markt kann profitieren, wenn Zolllagerung, Zollabwicklung und Versandoperationen in derselben Logistikumgebung betrieben werden. Dies reduziert die Anzahl der erforderlichen Transfers, bevor Pakete in ein Expressnetzwerk eintreten. Der Ansatz ist besonders relevant für Wiederausfuhraktivitäten, regionale Lagerkonsolidierung und Sendungen, die möglicherweise an eine andere GCC-Destination umgeleitet werden.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Begrenzte Infrastruktur auf der letzten Meile außerhalb von Städten der ersten Kategorie | -1.8% | Saudi-Arabien, Oman, Kuwait, Katar | Langfristig (≥ 4 Jahre) |
| Nationalisierung der Belegschaft und Engpässe bei Fachkräften | -1.1% | Saudi-Arabien und die Vereinigten Arabischen Emirate | Mittelfristig (2–4 Jahre) |
| Geopolitische Engpässe und Luftraumstörungen | -1.4% | Global, konzentriert auf GCC-Luft- und Seekorridore | Kurzfristig (≤ 2 Jahre) |
| Frachtssicherheitsvorschriften für Sendungen mit Lithiumbatterien | -0.6% | Global, anwendbar an allen GCC-Luftfrachtgateways | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Letzte-Meile-Infrastruktur außerhalb von Tier-1-Städten
Der GCC International Express Service Markt sieht sich höheren Lieferkosten gegenüber, wenn Netzwerke über die größten Städte hinaus in Gebiete mit geringerer Dichte ausgedehnt werden. Routen außerhalb großer städtischer Zentren können weniger Pakete pro Haltepunkt, längere Fahrstrecken und größere Unsicherheit bei den endgültigen Lieferorten beinhalten. Dies erschwert es, die Kosten pro Lieferung mit den Kundenerwartungen an Expressdienste in Einklang zu bringen. Nachnahmebestellungen können zusätzlichen Aufwand verursachen, da Inkasso, fehlgeschlagene Lieferungen und Rücksendebewegungen zusätzliche Abwicklung erfordern. Die Adressqualität bleibt ebenfalls wichtig, da unklare Standorte Fahrer dazu zwingen können, Kunden anzurufen oder manuelle Suchen durchzuführen. Nationale Adressinitiativen können dies langfristig verbessern, aber Anbieter benötigen dennoch ausreichende Routendichte, um eine erweiterte Abdeckung finanziell tragfähig zu machen.
Nationalisierung der Belegschaft und Engpässe bei Fachkräften
Nationalisierungspolitiken können den Personalbesetzungsdruck für Logistikunternehmen erhöhen, die auf spezialisierte operative Rollen angewiesen sind. Das saudi-arabische Ministerium für Humanressourcen und soziale Entwicklung berichtete 2025 über Fortschritte bei Arbeitsmarktprogrammen und fortgesetzte Durchsetzungsaktivitäten[4]. Der GCC International Express Service Markt muss lokale Einstellungsziele mit dem Bedarf an erfahrenem Zoll-, Gefahrgut-, Kühlketten- und Betriebspersonal in Einklang bringen. Ausbildungsprogramme können Unternehmen helfen, lokale Kapazitäten aufzubauen, aber der Prozess braucht Zeit und kann kurzfristig die Arbeitskosten erhöhen. Größere Spediteure sind möglicherweise besser positioniert, um formelle Entwicklungspfade aufzubauen und Fachkenntnisse während des Übergangs zu erhalten. Kleinere Anbieter können die Einhaltung der Vorschriften schwieriger finden, wenn die betrieblichen Anforderungen gleichzeitig mit Lohn- und Ausbildungskosten steigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sendungsgewicht:
Leichtsendungen führen die E-Commerce-Paketströme anLeichtsendungen hielten im Jahr 2026 einen Marktanteil von 51,43 % am GCC International Express Service Markt und sollen bis 2032 mit einer CAGR von 7,76 % wachsen. Diese Kategorie passt zum Betriebsmodell von Online-Einzelhandelspaketen, Dokumenten, Mustern, kleinen Unterhaltungselektronikgeräten und vielen Gesundheitssendungen. Automatisierte Sortiersysteme sind in der Regel darauf ausgelegt, große Mengen von Paketen innerhalb eines begrenzten Größen- und Gewichtsbereichs zu verarbeiten. Die GCC International Express Service Marktgröße für Leichtsendungen wird durch häufige Bestellungen und nicht durch hohe Einnahmen aus einzelnen Sendungen gestützt. Direktverkäufer an Verbraucher neigen auch dazu, Schönheitsprodukte, Körperpflegeartikel, Accessoires und Elektronik in kleineren Paketen zu versenden. Diese Sendungsprofile belohnen Betreiber, die hohe Volumina mit häufigen Scans und vorhersehbarer Routenführung verarbeiten können.
Mittelschwere Sendungen bedienen Kunden, die eine schnellere Lieferung als Wirtschaftsfracht benötigen, aber nicht die Premiumabwicklung für die kleinsten dringenden Pakete erfordern. Industriekomponenten, Medizinprodukte, Modewaren und Bürobedarf können in diesen Bereich fallen. Schwere Sendungen machen einen kleineren Anteil der Pakettransporte aus, aber ihr Wert pro Sendung kann höher sein, wenn sie produktionskritische Aktivitäten unterstützen. Ein verzögertes Ersatzteil kann Konsequenzen haben, die die zusätzlichen Kosten des Expresstransports überwiegen. Anbieter benötigen daher gewichtsbasierte Preisgestaltung und Netzwerkdesign, das unterschiedliche Servicebedürfnisse erkennt, anstatt ein einziges Liefermodell anzuwenden.

Nach Route:
Intraregionale GCC-Sendungen sichern Einnahmen, während interregionale Sendungen an Tempo gewinnenIntraregionale GCC-Sendungen hielten im Jahr 2026 einen Anteil von 74,13 % an der GCC International Express Service Marktgröße. Diese Ströme profitieren von kürzeren Entfernungen, starken Handelsverbindungen und der Bewegung regionaler Lagerbestände zwischen Golfmärkten. Der von intraregionalen Routen gehaltene Marktanteil spiegelt die Bedeutung von Nachschubsendungen zwischen Freizonen, Lagerhäusern, Einzelhändlern und Geschäftskunden wider. Logistikeinrichtungen der Vereinigten Arabischen Emirate bleiben wichtige Ausgangspunkte für regionale Bewegungen, da viele Unternehmen dort Waren lagern, bevor sie diese im gesamten Golf verteilen. Vorhersehbare Zollbehandlung und etablierte Straßenkorridore können Nächster-Werktag-Dienste auf wichtigen Routen unterstützen. Dies macht regionale Ströme wichtig für Spediteure, die eine stabile Netzwerkauslastung und wiederkehrende kommerzielle Nachfrage benötigen.
Interregionale Sendungen sollen von 2027 bis 2032 mit einer CAGR von 7,80 % wachsen. Diese Ströme verbinden GCC-Käufer und -Verkäufer mit Produktionszentren und Verbrauchermärkten außerhalb der Region. Waren, die in Freizonen eintreten, können verarbeitet, konsolidiert oder umgeleitet werden, bevor sie nach Afrika, Südasien, Europa oder Ostasien versandt werden. FedEx erweiterte seine direkte Präsenz in Saudi-Arabien im September 2025 und führte einen dedizierten Nonstop-Dienst ein, der das Königreich mit den Vereinigten Staaten und Europa verbindet. Direkte Verbindungen können den Bedarf an Zwischentransfers reduzieren und die Serviceoptionen für Unternehmen mit internationalen Kunden stärken. Der GCC International Express Service Markt könnte diese internationalen Verbindungen benötigen, da Exporteure und Online-Verkäufer einen zuverlässigeren Zugang zu Kunden außerhalb des Golfs suchen.
Nach Geschäftsmodell:
B2C-Volumina bestimmen das WettbewerbstempoB2C hielt im Jahr 2026 einen Marktanteil von 57,89 % am GCC International Express Service Markt und soll bis 2032 mit einer CAGR von 8,42 % wachsen. Dieses Wachstum ist mit Marktplatzaktivitäten, Social Commerce und der Verbrauchernachfrage nach internationalen Produkten mit kurzen Lieferfenstern verbunden. Der GCC International Express Service Markt gewinnt B2C-Volumen, wenn Einzelhändler schnelleren Versand am Point of Purchase sichtbar machen. B2C-Bestellungen können jedoch zusätzliche Komplexität erzeugen, da Lieferadressen, Verbraucherverfügbarkeit, Zahlungsmethoden und Rücksendeanfragen stärker variieren als bei vertragsbasierten Geschäftssendungen. Anbieter benötigen mobile Liefertools, die klare Statusaktualisierungen anzeigen und Fahrern ermöglichen, Lieferausnahmen schnell zu verwalten. Die resultierende Servicequalität kann beeinflussen, ob ein Verbraucher für einen zukünftigen Kauf zum selben Verkäufer oder zur selben Plattform zurückkehrt.
B2B-Sendungen bleiben wichtig, da sie pro Sendung mehr Umsatz generieren können und häufig unter formellen Servicevereinbarungen betrieben werden. Finanzdienstleister, Gesundheitskäufer, Hersteller und Großhändler benötigen eine zuverlässige Abwicklung von Dokumenten, Verbrauchsmaterialien, Karten, Teilen und Lagerbestandsauffüllung. Diese Kunden schätzen oft Sendungstransparenz und Ausnahmewarnungen ebenso sehr wie die angegebene Transitzeit. C2C-Aktivitäten sind kleiner, können aber wachsen, wenn Wiederverkaufsplattformen für gebrauchte Elektronik, Luxusgüter und persönliche Gegenstände expandieren. Versicherung, Liefernachweis und Rückverfolgbarkeit können für diese Transaktionen wichtiger sein, da einzelne Absender und Empfänger möglicherweise begrenzte Erfahrung mit Versandverfahren haben.
Nach Transportmodus:
Straße dominiert intraregionale GCC-Ströme, Luftweg beschleunigt sich auf PremiumkorridorenDer Straßentransport hielt im Jahr 2026 einen Anteil von 50,34 % an der GCC International Express Service Marktgröße. Er bleibt eine praktische Option für intraregionale GCC-Sendungen, die Transitzeiten von 1 bis 3 Tagen akzeptieren können. Straßennetze sind besonders relevant für mittelschwere Sendungen, bei denen der Lufttransport im Verhältnis zum Sendungswert kostspielig sein kann. Zollgebundene LKW-Korridore unterstützen auch Bewegungen aus Freizonen der Vereinigten Arabischen Emirate in benachbarte Märkte, während Waren unter Zollkontrolle bleiben. Die GCC International Express Service Marktgröße, die mit Straßendiensten verbunden ist, hängt von der Routenzuverlässigkeit, der Grenzabwicklung und der Verfügbarkeit regionaler LKW-Kapazitäten ab. Straßenoperationen bieten ein Basisvolumen, das Spediteuren hilft, teurere Luftdienste auszugleichen und die Abdeckung auf wichtigen Handelskorridoren aufrechtzuerhalten.
Der Lufttransport soll von 2027 bis 2032 mit einer CAGR von 8,10 % wachsen. Er eignet sich gut für Pharmazeutika, hochwertige Elektronik, Dokumente und interregionale Sendungen, die ein kurzes Lieferfenster erfordern. Emirates SkyCargo berichtete, dass es im vergangenen Jahrzehnt mehr als 1 Million pharmazeutische Sendungen durch Dubai abgewickelt hatte, was das Ausmaß der kontrollierten Gesundheitsfracht verdeutlicht, die durch das Drehkreuz abgewickelt wird. Luftdienste erfordern stärkere Kontrollen für regulierte Fracht, können aber höherwertige Möglichkeiten für Spediteure mit zuverlässigen Flughafen-, Zoll- und Letzte-Meile-Verbindungen schaffen. Schienen- und Kurzseerouten könnten schließlich Straßennetze ergänzen, obwohl ihre Rolle bei Expressdiensten begrenzt bleibt, während Projekte entwickelt werden.
Nach Endnutzerbranche:
E-Commerce verankert die Nachfrage, während Gesundheitssegmente beschleunigenE-Commerce machte im Jahr 2026 einen Anteil von 55,70 % am GCC International Express Service Markt aus und soll bis 2032 mit einer CAGR von 8,28 % wachsen. Die Kategorie ist groß, weil Marktplätze häufige Pakettransporte über nationale Grenzen und innerhalb regionaler Vertriebsnetzwerke erzeugen. Verkäuferrankings, Erfüllungsversprechen und sichtbare Lieferoptionen können Händler dazu veranlassen, Expressdienste zu nutzen, selbst wenn die Margen begrenzt sind. Zollabwicklung ist auch für Verkäufer wertvoll, die Produktregistrierungs- und Konformitätsanforderungen vor der Lieferung erfüllen müssen. Der GCC International Express Service Markt profitiert daher, wenn Plattformen, Händler und Spediteure genaue sendungsbezogene Artikeldaten teilen. Diese Verbindungen reduzieren die Wahrscheinlichkeit, dass ein Paket eine Grenze erreicht, ohne die für die Abfertigung erforderlichen Informationen.
Das Gesundheitswesen ist das am schnellsten wachsende Nicht-E-Commerce-Segment, da Biologika, Impfstoffe und spezialisierte Behandlungen häufig kontrollierten Transport und vollständige Abwicklungsaufzeichnungen erfordern. Die Fertigung schafft auch eine wichtige Expressnachfrage nach Ersatzteilen, elektronischen Komponenten und Ausrüstungen, die zur Vermeidung von Produktionsverzögerungen benötigt werden. Finanzdienstleistungen und der stationäre Einzelhandel schaffen wiederkehrende Nachfrage nach Dokumenten, Kartenbeständen, Nachschubwaren und anderen geplanten Lieferungen. Diese Segmente können weniger Pakete als der E-Commerce bewegen, aber ihre Serviceerwartungen können anspruchsvoller sein. Spediteure können ihre Position stärken, indem sie spezialisierte Prozesse entwickeln, anstatt jede Sendung als ein standardmäßiges Verbraucherpaket zu behandeln.
Geografische Analyse
Saudi-Arabien hielt im Jahr 2026 einen Marktanteil von 53,85 %. Die große Verbraucherbasis des Landes und seine Position als Ziel für regionale Nachschublieferungen und importierte Online-Bestellungen unterstützen dieses Ausmaß. FedEx schloss 2025 den Übergang zu Direktbetriebsoperationen in Saudi-Arabien ab und kündigte ein regionales Riyadh-Drehkreuz an, das Bahrain, Kuwait und Katar verbindet. Die saudi-arabische Logistikentwicklung kann den Zugang des Landes zu internationalen Premiumkorridoren verbessern und stärkere inländische Vertriebsverbindungen schaffen. Die Lieferkosten außerhalb von Riad, Dschidda und Dammam bleiben jedoch eine Herausforderung, wenn die Paketdichte geringer ist. Der GCC International Express Service Markt muss dieses Letzte-Meile-Problem lösen, wenn Spediteure eine breite geografische Nachfrage in profitable Abdeckung umwandeln wollen.
Die Vereinigten Arabischen Emirate sollen von 2027 bis 2032 mit einer CAGR von 8,07 % wachsen. Ihre Freizonen, Luftdrehkreuze und Wiederausfuhraktivitäten ermöglichen es Unternehmen, Lagerbestände für nahe gelegene Golfmärkte sowie Afrika und Südasien zu lagern. Der GCC International Express Service Markt profitiert von dieser Konzentration, da internationale und regionale Ströme dieselbe Logistikinfrastruktur nutzen können. Darüber hinaus verzeichnete der Sharjah-Oman-Logistikkorridor in den ersten 3 Monaten nach seinem Start im Mai 2026 ein Wachstum des Frachtwertes von 66,26 %. Dieses Ergebnis zeigt, dass formelle grenzüberschreitende Verbindungen zuvor verstreute Nachfrage sichtbarer und leichter bedienbar machen können. Anbieter aus den Vereinigten Arabischen Emiraten können diese Netzwerkposition nutzen, um inländische Lieferung, regionale Verteilung und internationale Spedition in einem Betriebsmodell zu kombinieren.
Katar, Bahrain, Kuwait und Oman machen den verbleibenden Anteil am GCC International Express Service Markt aus. Katar unterstützt die Nachfrage nach Premiumprodukten, Finanzdokumenten, Gesundheitsversorgungsgütern und Luftfrachtbewegungen durch den Hamad International Airport. Bahrains Logistikzone bietet Potenzial für Zolllagerung und Wiederausfuhraktivitäten, die mit Saudi-Arabien und Katar verbunden sind. Kuwaits Verbrauchernachfrage kann grenzüberschreitende B2C-Lieferungen unterstützen, obwohl Letzte-Meile-Netzwerke weiterhin auf Kuwait-Stadt konzentriert sind. Oman kann zu einem wichtigeren Konsolidierungsstandort werden, da seine Grenzinfrastruktur und sein Hafenzugang regionale Retouren und Wiederausfuhrströme unterstützen können. DP Worlds Al-Rawdah-Vereinbarung unterstützt auch den langfristigen Fall für Oman als grenzüberschreitenden Logistikstandort.
Wettbewerbslandschaft
Der GCC International Express Service Markt ist mäßig unter globalen Integratoren konsolidiert, die Luftnetzwerke, Zollsysteme und internationale Lieferabdeckung nutzen, um multinationale Kunden zu bedienen. Gleichzeitig konkurrieren regionale Spediteure, Postbetreiber und lokale Letzte-Meile-Anbieter auf der Grundlage lokaler Abdeckung, Zahlungsflexibilität und Lieferausführung um Aufträge. Dies schafft ein geteiltes Wettbewerbsumfeld, anstatt eines, das von einem einzigen Geschäftsmodell kontrolliert wird. Globale Betreiber sind in der Regel stärker in internationalen Verbindungen und komplexen kommerziellen Sendungen. Regionale Anbieter können bei Bargeldinkasso, lokalem Sprachsupport, Adressauflösung und Verbraucherlieferpräferenzen flexibler sein. Der GCC International Express Service Markt belohnt Unternehmen, die internationale Zuverlässigkeit mit lokalem Betriebswissen kombinieren können.
FedEx stärkte seine Präsenz in Saudi-Arabien im September 2025 durch Direktbetriebsoperationen, einen dedizierten Nonstop-Dienst in die Vereinigten Staaten und nach Europa sowie ein regionales Riyadh-Drehkreuz. Dieser Schritt fügt direkte internationale Kapazität hinzu und verbessert gleichzeitig die regionale Netzwerkposition des Unternehmens. DP World und Omans Behörde für Sonderwirtschaftszonen und Freizonen einigten sich auf die Entwicklung der Sonderwirtschaftszone Al Rawdah und schufen damit ein zweites Beispiel für Investitionen, die auf grenzüberschreitende Logistikinfrastruktur ausgerichtet sind. DHLs GCC-E-Commerce-Material zeigt auch, dass grenzüberschreitende Online-Aktivitäten eine wichtige Logistikerwägung für Unternehmen bleiben, die die Region bedienen. Diese Maßnahmen zeigen, dass Netzwerkkapazität, Zollfähigkeit und regionale Lagerplatzierung praktische Wettbewerbsbereiche bleiben.
Pharmazeutische Abwicklung, Retourenkonsolidierung, Zolldatenintegration und Lieferung in Städten der zweiten Kategorie sind Bereiche, in denen sich Anbieter differenzieren können. Gesundheitsdienstleistungen erfordern robuste Abwicklungskontrollen und aufgezeichnete Sendungsbedingungen, was Spediteure mit spezialisierten Einrichtungen und geschulten Teams begünstigen kann. Retourendienste sind wichtig, da Online-Verkäufer eine Möglichkeit benötigen, Waren nach einer grenzüberschreitenden Kundenretoure zu sammeln, zu prüfen, wieder einzulagern oder umzuleiten. Zolldatensysteme können Verzögerungen reduzieren, erfordern aber saubere Produktinformationen von Verkäufern und eine starke Integration mit Abfertigungsprozessen. Der Wettbewerb wird aktiv bleiben, da Anbieter Druck von internationalen Integratoren oberhalb von ihnen und lokal fokussierten Lieferplattformen unterhalb von ihnen ausgesetzt sind.
Führende Unternehmen im GCC Internationalen Expresslieferdienst Markt
-
Aramex PJSC
-
DHL Group
-
FedEx Corporation
-
United Parcel Service, Inc.
-
Saudi Post- SPL (including Naqel Express)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC International Express Service Markt Unternehmen in diesem Bericht
- Aramex PJSC
- DHL Group
- FedEx Corporation
- United Parcel Service, Inc.
- Saudi Post- SPL (including Naqel Express)
- Emirates Post Group
- SMSA Express Transportation Company Ltd.
- Qatar Post
- Postaplus
- Agility Global PLC (Shipa)
- iMile Delivery Services LLC
- AJEX Logistics Services
- J&T Global Express Limited
- S.F. Holding Co., Ltd.
- Asyad Express
- Zajil Express Trading Company L.L.C.
- SkyNet Worldwide Express LLC
- First Flight Couriers (Middle East) L.L.C.
- Century Express Courier Services LLC
- Bahrain Post
- Sa'ee Logistic Services
Neueste Industrielle Entwicklungen in GCC International Express Service Markt
- Juli 2026: FedEx unterzeichnete ein Memorandum of Understanding mit den Dubai Chambers, um die internationale Expansion von in Dubai ansässigen Unternehmen zu unterstützen, und kombinierte dabei FedExs globales Logistiknetzwerk mit bevorzugten Versandprogrammen und Zollberatungsunterstützung für Mitgliedsunternehmen der Dubai Chambers. Das MoU stärkt Dubais Positionierung als globales Handelszentrum, indem es Expresslogistik in institutionelle Geschäftsentwicklungsprogramme integriert.
- Juli 2025: Emirates Post (unter der Muttergesellschaft 7X) unterzeichnete eine neue Vereinbarung mit DHL Express, um DHL Express Easy in ausgewählten Emirates Post-Filialen einzuführen, während 7X gleichzeitig eine Partnerschaft mit Amazon einging, um die städtische Letzte-Meile-Lieferung in den Vereinigten Arabischen Emiraten zu beschleunigen. Die doppelte Partnerschaft verwandelt das landesweite Filialnetzwerk von Emirates Post in einen Multi-Carrier-Zugangspunkt sowohl für internationalen Express als auch für die Erfüllung von inländischem E-Commerce.
- Juli 2025: Asyad Express startete eine technologiegetriebene Plattform für Reverse Logistics, die GCC-weite Abdeckung für E-Commerce-Paketretouren bietet und Abholung an der Haustür, Qualitätsprüfung und Lagerbestandsreintegration mit vollständiger Sendungstransparenz integriert. Die Plattform soll GCC-Einzelhändlern helfen, das Retourenmanagement von einem Kostenfaktor in einen Mechanismus zur Kundenbindung und Zollrückerstattung umzuwandeln.
- Juni 2025: DHL Group kündigte einen Investitionsplan von 500 Millionen EUR (588,2 Millionen USD) an, der auf Saudi-Arabien und die Vereinigten Arabischen Emirate in allen vier Divisionen abzielt. Die Investition ist auf DHLs Strategie 2030 „Accelerate Sustainable Growth” ausgerichtet.
GCC Internationaler Expresslieferdienst Marktberichtsumfang
Segmentierungsübersicht
| Schwergut-Sendungen |
| Leichtgewichtige Sendungen |
| Mittelgewichts-Sendungen |
| Interregional |
| Intraregional |
| E-Commerce |
| Finanzdienstleistungen (BFSI) |
| Gesundheitswesen |
| Fertigung |
| Primärindustrie |
| Groß- und Einzelhandel (stationär) |
| Sonstige |
| Katar |
| Saudi-Arabien |
| VAE |
| Restliche GCC-Staaten |
| Sendungsgewicht | Schwergut-Sendungen |
| Leichtgewichtige Sendungen | |
| Mittelgewichts-Sendungen | |
| Route | Interregional |
| Intraregional | |
| Endverbraucherbranche | E-Commerce |
| Finanzdienstleistungen (BFSI) | |
| Gesundheitswesen | |
| Fertigung | |
| Primärindustrie | |
| Groß- und Einzelhandel (stationär) | |
| Sonstige | |
| Land | Katar |
| Saudi-Arabien | |
| VAE | |
| Restliche GCC-Staaten |
Marktdefinition
- Kurier-, Express- und Paketdienste - Die Kurier-, Express- und Paketdienstleistungen, häufig als KEP-Markt bezeichnet, umfassen Logistik- und Postdienstleister, die auf den Transport kleiner Güter (Pakete/Sendungen) spezialisiert sind. Sie erfassen die Gesamtmarktgröße (USD) und das Marktvolumen (Anzahl der Pakete) von (1) Sendungen/Paketen/Päckchen mit einem Gewicht unter 70 kg / 154 lbs, (2) Geschäftskundenpaketen, d. h. Business-to-Business (B2B) und Business-to-Consumer (B2C) sowie Privatkundenpaketen (C2C), (3) Nicht-Express-Paketzustelldiensten (Standard und verzögert) sowie Express-Paketzustelldiensten (tagesgenauer Express und zeitgenauer Express), (4) inländischen sowie internationalen Sendungen.
- Demografie - Zur Analyse der gesamten adressierbaren Marktnachfrage wurden Bevölkerungswachstum und -prognosen untersucht und in diesem Branchentrend dargestellt. Er zeigt die Bevölkerungsverteilung nach Kategorien wie Geschlecht (männlich/weiblich), Entwicklungsgebiet (städtisch/ländlich) und Großstädte sowie weitere Schlüsselparameter wie Bevölkerungsdichte und Endverbrauchsausgaben (Wachstum und Anteil % am BIP). Diese Daten wurden verwendet, um Schwankungen in der Nachfrage und den Konsumausgaben sowie die wichtigsten Brennpunkte (Städte) der potenziellen Nachfrage zu bewerten.
- Inländischer Kuriermarkt - Der inländische Kuriermarkt bezieht sich auf KEP-Sendungen, bei denen Ursprung und Ziel innerhalb der Grenzen der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) liegen. Er erfasst die Marktgröße (USD) und das Marktvolumen (Anzahl der Pakete) von (1) Sendungen/Paketen/Päckchen mit einem Gewicht unter 70 kg / 154 lbs, einschließlich leichtgewichtiger Sendungen, mittelgewichtiger Sendungen und Schwergut-Sendungen, (2) Geschäftskundenpaketen, d. h. Business-to-Business (B2B) und Business-to-Consumer (B2C) sowie Privatkundenpaketen (C2C), (3) Nicht-Express-Paketzustelldiensten (Standard und verzögert) sowie Express-Paketzustelldiensten (tagesgenauer Express und zeitgenauer Express).
- E-Commerce - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben der Online-Händler über den Online-Vertriebskanal für Kurier-, Express- und Paketdienstleistungen (KEP). Der Umfang umfasst (i) die Lieferkette der Online-Kundenbestellungen eines Unternehmens, (ii) den Prozess der Übergabe eines Produkts vom Herstellungsort bis zum Zeitpunkt der Lieferung an die Verbraucher, einschließlich der Verwaltung von Lagerbeständen (verzögert sowie zeitkritisch), des Versands und der Distribution.
- Exporttrends und Importtrends - Die logistische Gesamtleistung einer Volkswirtschaft ist positiv und signifikant (statistisch) mit ihrer Handelsleistung (Exporte und Importe) korreliert. Daher wurden in diesem Branchentrend der Gesamthandelswert, die wichtigsten Waren/Warengruppen und die wichtigsten Handelspartner für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) zusammen mit den Auswirkungen wichtiger Handels-/Logistikinfrastrukturinvestitionen und dem regulatorischen Umfeld analysiert.
- Finanzdienstleistungen (BFSI) - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben der BFSI-Akteure für Kurier-, Express- und Paketdienstleistungen (KEP). KEP ist für die Finanzdienstleistungsbranche beim Versand vertraulicher Dokumente und Akten von Bedeutung. Die Unternehmen in diesem Sektor sind tätig in (i) Finanztransaktionen (d. h. Transaktionen, die die Schaffung, Liquidation oder Eigentumsübertragung von Finanzanlagen beinhalten) oder in der Erleichterung von Finanztransaktionen, (ii) der Finanzintermediation, (iii) der Risikogemeinschaft durch Übernahme von Renten und Versicherungen, (iv) der Bereitstellung spezialisierter Dienstleistungen zur Erleichterung oder Unterstützung der Finanzintermediation, Versicherung und betrieblicher Leistungsprogramme sowie (v) der Geldpolitik – den Währungsbehörden.
- Kraftstoffpreise - Kraftstoffpreisanstiege können zu Verzögerungen und Störungen für Logistikdienstleister (LDL) führen, während Rückgänge zu höherer kurzfristiger Rentabilität und zunehmendem Marktwettbewerb um die besten Angebote für Verbraucher führen können. Daher wurden die Kraftstoffpreisschwankungen über den Betrachtungszeitraum untersucht und zusammen mit den Ursachen sowie den Marktauswirkungen dargestellt.
- BIP-Verteilung nach Wirtschaftsaktivität - Das nominale Bruttoinlandsprodukt und seine Verteilung auf die wichtigsten Wirtschaftssektoren in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) wurden untersucht und in diesem Branchentrend dargestellt. Da das BIP positiv mit der Rentabilität und dem Wachstum der Logistikbranche zusammenhängt, wurden diese Daten in Verbindung mit Input-Output-Tabellen/Aufkommens- und Verwendungstabellen zur Analyse der potenziell wichtigsten beitragenden Sektoren zur Logistiknachfrage verwendet.
- BIP-Wachstum nach Wirtschaftsaktivität - Das Wachstum des nominalen Bruttoinlandsprodukts in den wichtigsten Wirtschaftssektoren für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) wurde in diesem Branchentrend dargestellt. Diese Daten wurden verwendet, um das Wachstum der Logistiknachfrage aller Marktendverbraucher (hier betrachtete Wirtschaftssektoren) zu bewerten.
- Gesundheitswesen - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure im Gesundheitswesen (Krankenhäuser, Kliniken, medizinische Zentren) für Kurier-, Express- und Paketdienstleistungen (KEP). Der Umfang umfasst KEP-Dienste, die an der verzögerten sowie zeitkritischen Bewegung von Medizinprodukten und -bedarfsartikeln (chirurgische Bedarfsartikel und Instrumente, einschließlich Handschuhe, Masken, Spritzen, Geräte) beteiligt sind. Die Unternehmen in diesem Sektor (i) umfassen diejenigen, die ausschließlich medizinische Versorgung anbieten, (ii) erbringen Dienstleistungen durch ausgebildete Fachkräfte, (iii) umfassen Prozesse einschließlich der Arbeitsbeiträge von Gesundheitspraktikern mit der erforderlichen Expertise und (iv) werden anhand des von den im Sektor tätigen Praktikern gehaltenen Bildungsabschlusses definiert.
- Inflation - Schwankungen sowohl bei der Großhandelspreisinflatoin (jährliche Veränderung des Erzeugerpreisindex) als auch bei der Verbraucherpreisinflation wurden in diesem Branchentrend dargestellt. Diese Daten wurden verwendet, um das Inflationsumfeld zu bewerten, da es eine wichtige Rolle für das reibungslose Funktionieren der Lieferkette spielt und die operativen Kostenbereiche der Logistik direkt beeinflusst, z. B. Reifenpreise, Fahrerlöhne und -leistungen, Energie-/Kraftstoffpreise, Wartungskosten, Mautgebühren, Lagermieten, Zollmaklergebühren, Speditionsraten, Kuriergebühren usw., und damit den gesamten Fracht- und Logistikmarkt beeinflusst.
- Infrastruktur - Da Infrastruktur eine entscheidende Rolle für die Logistikleistung einer Volkswirtschaft spielt, wurden Variablen wie Straßenlänge, Verteilung der Straßenlänge nach Oberflächenkategorie (asphaltiert vs. nicht asphaltiert), Verteilung der Straßenlänge nach Straßenklassifikation (Autobahnen vs. Bundesstraßen vs. sonstige Straßen), Schienenlänge, Containervolumen der wichtigsten Häfen und Frachttonnen der wichtigsten Flughäfen analysiert und in diesem Branchentrend dargestellt.
- Internationaler Expresslieferdienst Markt - Der internationale Expresslieferdienst Markt bezieht sich auf KEP-Sendungen, bei denen Ursprung oder Ziel nicht innerhalb der Grenzen der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) liegen. Er erfasst die Marktgröße (USD) und das Marktvolumen (Anzahl der Pakete) von (1) Sendungen/Paketen/Päckchen mit einem Gewicht unter 70 kg / 154 lbs, einschließlich leichtgewichtiger Sendungen, mittelgewichtiger Sendungen und Schwergut-Sendungen, (ii) interregionaler sowie intraregionaler Sendungen.
- Wichtige Branchentrends - Der Berichtsabschnitt mit dem Titel „Wichtige Branchentrends” umfasst alle wichtigen Variablen/Parameter, die untersucht wurden, um die Marktgrößenschätzungen und -prognosen besser analysieren zu können. Alle Trends wurden in Form von Datenpunkten (Zeitreihen oder neueste verfügbare Datenpunkte) zusammen mit einer Analyse des Parameters in Form eines prägnanten, marktrelevanten Kommentars für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) dargestellt.
- Wichtige strategische Maßnahmen - Die von einem Unternehmen ergriffene Maßnahme zur Differenzierung von Wettbewerbern oder als allgemeine Strategie wird als wichtige strategische Maßnahme (WSM) bezeichnet. Dazu gehören (1) Vereinbarungen, (2) Expansionen, (3) finanzielle Umstrukturierungen, (4) Fusionen und Übernahmen, (5) Partnerschaften und (6) Produktinnovationen. Wichtige Akteure (Logistikdienstleister, LDL) im Markt wurden ausgewählt, ihre WSM wurden untersucht und in diesem Abschnitt dargestellt.
- Logistikleistung - Logistikleistung und Logistikkosten bilden das Rückgrat des Handels und beeinflussen die Handelskosten, wodurch Länder global wettbewerbsfähig werden. Die Logistikleistung wird durch marktweite Strategien im Lieferkettenmanagement, Regierungsdienstleistungen, Investitionen und Richtlinien, Kraftstoff-/Energiekosten, das Inflationsumfeld usw. beeinflusst. Daher wurde in diesem Branchentrend die Logistikleistung der untersuchten Geografie (Land/Region gemäß dem Berichtsumfang) über den Betrachtungszeitraum analysiert und dargestellt.
- Fertigung - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der Fertigungsindustrie (einschließlich Hochtechnologie/Technologie) für Kurier-, Express- und Paketdienstleistungen (KEP). Die betrachteten Endverbraucher sind Unternehmen, die hauptsächlich mit der chemischen, mechanischen oder physikalischen Umwandlung von Materialien oder Substanzen in neue Produkte befasst sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der Aufrechterhaltung eines reibungslosen Rohstoffzuflusses entlang der Lieferkette, ermöglichen die pünktliche Lieferung von Fertigwaren an Händler oder Endkunden und lagern und liefern Rohstoffe an Kunden für die Just-in-Time-Fertigung.
- Sonstige Endverbraucher - Das Segment der sonstigen Endverbraucher erfasst die externen (ausgelagerten) Logistikausgaben des Bau- und Immobiliensektors, der Bildungsdienstleistungen sowie der professionellen Dienstleistungen (Verwaltung, Abfallmanagement, Rechts-, Architektur-, Ingenieur-, Design-, Beratungs-, wissenschaftliche Forschungs- und Entwicklungsdienstleistungen) für Kurier-, Express- und Paketdienstleistungen (KEP). Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der zuverlässigen Bewegung zeitkritischer Bedarfsartikel und Dokumente zu und von diesen Branchen, wie dem Transport von Ausrüstungen oder Ressourcen, dem Versand vertraulicher Dokumente und Akten.
- Primärindustrie - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der AFF-Branche (Landwirtschaft, Fischerei und Forstwirtschaft) sowie der Extraktionsindustrie (Öl und Gas, Steinbruch und Bergbau) für Kurier-, Express- und Paketdienstleistungen (KEP). Die betrachteten Endverbraucher sind Unternehmen, die (i) hauptsächlich mit dem Anbau von Kulturpflanzen, der Tierhaltung, der Holzernte, dem Fischfang und anderen Tieren aus ihren natürlichen Lebensräumen sowie der Erbringung damit verbundener Unterstützungsaktivitäten befasst sind; (ii) natürlich vorkommende Mineralfeststoffe wie Kohle und Erze, flüssige Mineralien wie Rohöl und Gase wie Erdgas abbauen. Hierbei spielen Logistikdienstleister (LDL) (i) eine entscheidende Rolle bei der Beschaffung, Lagerung, dem Umschlag, dem Transport und der Verteilung von Produktionsmitteln (Saatgut, Pestizide, Düngemittel, Ausrüstungen und Wasser) von Herstellern oder Lieferanten zu den Produzenten sowie beim reibungslosen Fluss von Produktionsergebnissen (Erzeugnisse, Agrarprodukte) zu Händlern/Verbrauchern; (ii) decken alle Phasen von vor- bis nachgelagerten Aktivitäten ab und spielen eine entscheidende Rolle beim Transport von Maschinen, Bohrausrüstungen, abgebauten Mineralien, Rohöl und Erdgas sowie raffinierten/verarbeiteten Produkten von einem Ort zum anderen. Dies umfasst sowohl temperaturgeführte als auch nicht temperaturgeführte Logistik, je nach Bedarf entsprechend der Haltbarkeit der transportierten oder gelagerten Waren.
- Erzeugerpreisinflation - Sie gibt die Inflation aus der Sicht der Produzenten an, d. h. den durchschnittlichen Verkaufspreis, den sie für ihre Produktion über einen bestimmten Zeitraum erhalten. Die jährliche Veränderung (Vorjahresvergleich) des Erzeugerpreisindex wird als Großhandelspreisinfation im Branchentrend „Inflation” ausgewiesen. Da der Großhandelspreisindex Preisbewegungen auf umfassendste Weise erfasst, wird er von Regierungen, Banken, Industrie und Wirtschaftskreisen weit verbreitet eingesetzt und gilt als wichtig für die Formulierung von Handels-, Fiskal- und anderen Wirtschaftspolitiken. Die Daten wurden in Verbindung mit der Verbraucherpreisinflation verwendet, um das Inflationsumfeld besser zu verstehen.
- Segmentumsatz - Der Segmentumsatz wurde trianguliert oder berechnet und für alle wichtigen Akteure im Markt dargestellt. Er bezieht sich auf den kurier-, express- und paketdienstleistungsspezifischen (KEP) Umsatz, den das Unternehmen im Basisjahr der Studie in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) erzielt hat. Er wird durch die Untersuchung und Analyse wichtiger Parameter wie Finanzdaten, Serviceportfolio, Mitarbeiterstärke, Flottengröße, Investitionen, Anzahl der präsenten Länder, wichtige betreffende Volkswirtschaften usw. berechnet, die das Unternehmen in seinen Geschäftsberichten und auf seiner Website gemeldet hat. Für Unternehmen mit geringen Finanzoffenlegungen wurden kostenpflichtige Datenbanken wie D&B Hoovers und Dow Jones Factiva herangezogen und durch Branchen-/Experteninteraktionen verifiziert.
- BIP des Transport- und Lagerungssektors - Wert und Wachstum des BIP des Transport- und Lagerungssektors stehen in direktem Zusammenhang mit der Marktgröße des Fracht- und Logistikmarkts. Daher wurde diese Variable über den Betrachtungszeitraum in Wertangaben (USD) und als Anteil % am Gesamt-BIP untersucht und in diesem Branchentrend dargestellt. Die Daten wurden durch prägnante und relevante Kommentare zu Investitionen, Entwicklungen und dem aktuellen Marktszenario unterstützt.
- Trends in der E-Commerce-Branche - Verbesserte Internetkonnektivität und ein Boom bei der Smartphone-Durchdringung, verbunden mit steigenden verfügbaren Einkommen, haben zu einem phänomenalen Wachstum des E-Commerce-Markts weltweit geführt. Online-Käufer verlangen eine schnelle und effiziente Lieferung ihrer Bestellungen, was zu einem Anstieg der Nachfrage nach Logistikdienstleistungen, insbesondere E-Commerce-Fulfillment-Diensten, geführt hat. Daher wurden der Bruttowarenwert (GMV), das historische und prognostizierte Wachstum sowie die Aufschlüsselung der wichtigsten Warengruppen in der E-Commerce-Branche für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) analysiert und in diesem Branchentrend dargestellt.
- Trends in der Fertigungsindustrie - Die Fertigungsindustrie umfasst die Umwandlung von Rohstoffen in Fertigprodukte, während die Logistikbranche den effizienten Rohstofffluss zur Fabrik und den Transport der Fertigprodukte zu Händlern und Verbrauchern sicherstellt. Angebot und Nachfrage beider Branchen sind eng miteinander verknüpft und entscheidend für eine reibungslose Lieferkette. Daher wurden die Bruttowertschöpfung (BVS), die Aufschlüsselung der BVS in wichtige Fertigungssektoren und das Wachstum der Fertigungsindustrie über den Betrachtungszeitraum analysiert und in diesem Branchentrend dargestellt.
- Groß- und Einzelhandel (stationär) - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben von Groß- und Einzelhändlern über den stationären Vertriebskanal für Kurier-, Express- und Paketdienstleistungen (KEP). Die betrachteten Endverbraucher sind Unternehmen, die hauptsächlich mit dem Groß- oder Einzelhandel von Waren, im Allgemeinen ohne Umwandlung, befasst sind und Dienstleistungen im Zusammenhang mit dem Warenverkauf erbringen. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Bedarfsartikeln und Fertigprodukten von Produktionsstätten zu Händlern und schließlich zum Endkunden, wobei Aktivitäten wie Materialbeschaffung, Transport, Auftragsabwicklung, Lagerhaltung und Lagerung, Nachfrageprognose und Bestandsverwaltung abgedeckt werden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Achslast | Die Achslast bezieht sich auf die Gesamtlast (Gewicht), die über die mit einer bestimmten Achse verbundenen Räder auf die Fahrbahn wirkt. Weltweit gibt es Systeme zur Achslastüberwachung, wobei das Überschreiten der von der zuständigen Regulierungsbehörde festgelegten Grenzwerte zu Strafen/Bußgeldern führen kann. Beim Gütertransport auf der Straße kann dies ein wichtiger Kostenfaktor sein, da Kenntnisse über die Achslastgrenzen genutzt werden können, um (i) das Fahrzeug optimal zu beladen und den Gewinn zu maximieren, (ii) das Überschreiten der Grenzwerte und damit verbundene Bußgelder zu vermeiden, (iii) Fahrzeugverschleiß zu vermeiden, (iv) Straßenschäden zu vermeiden, die zu erheblichen öffentlichen Wartungs- und Reparaturkosten führen, und (v) eine bessere Umschlaghäufigkeit zu erzielen. |
| Rückladung | Die Rückladung bezeichnet die Rückwärtsbewegung eines Transportfahrzeugs von seinem ursprünglichen Ziel zu seinem ursprünglichen Abfahrtspunkt und kann je nach Sichtbarkeit des lokalen Frachtökosystems vollständige, teilweise oder leere LKW-Ladungen (den gesamten oder einen Teil des Weges) umfassen. In diesem Zusammenhang ist der Transport leerer Container zum Ausgangspunkt, bekannt als Leerfahrt, ebenfalls ein wesentlicher Faktor angesichts der Container-/Versorgungsengpässe in verschiedenen Regionen, was zu Kostensteigerungen und einer nicht optimalen Gewinnerzielung führt. Im Allgemeinen bieten die Spediteure Rabatte auf die Rückladung an, um Fracht für die Rückfahrt zu sichern. |
| Konnossement (BOL) | Ein Konnossement ist ein Rechtsvertragsdokument, das von einem Spediteur an einen Verlader ausgestellt wird, um den Empfang der Ladung zu bestätigen, und ist ein Nachweis für den Beförderungsvertrag zwischen den beiden Parteien. Im Großen und Ganzen enthält es (i) Art, Menge und sonstige Spezifikationen der beförderten Waren, (ii) Ziel sowie Bedingungen der Sendung, (iii) Spediteur und Fahrer mit allen notwendigen Informationen zur Abwicklung der Sendung, die für Versicherungs- und Zollabfertigungszwecke verwendet werden können, (iv) die Zusicherung, dass die Sendung unbeschädigt und versandfertig an den Empfänger ist. In diesem Zusammenhang ist ein Hauskonnossement (HBL) ein von einem Spediteur oder einem nicht-schifffahrtsbetreibenden Carrier (NVOCC) ausgestelltes Dokument, um den Empfang von Sendungsartikeln (an einen Verlader) zu bestätigen. Wenn Sendungen von mehreren Verladern beteiligt sind, kann ein Hauptkonnossement (MBL) involviert sein, das eine konsolidierte Version desselben für alle vom Spediteur abgewickelten Sendungen (zu einem gemeinsamen Ziel) darstellt und vom Spediteur an den Frachtführer oder den Verlader ausgestellt werden kann (abhängig davon, wer den Transport bucht). |
| Bunkerung | Die Bunkerung ist der Prozess der Kraftstoffversorgung zur Versorgung des Antriebssystems eines Schiffs. Sie umfasst die Logistik des Ladens und Verteilens des Kraftstoffs auf die verfügbaren Kraftstofftanks an Bord. In diesem Zusammenhang ist (i) Schweröl technisch gesehen jede Art von Schweröl, das an Bord von Schiffen verwendet wird. Es verdankt seinen Namen den Behältern auf Schiffen und in Häfen, in denen es gelagert wird; in den Zeiten des Dampfes waren es Kohlenbunker, aber heute sind es Kraftstofftanks, (ii) Bunker bezieht sich auf die Räume (Tanks) an Bord eines Schiffs zur Kraftstofflagerung, (iii) Bunkerhändler ist eine Person, die mit dem Handel von Bunker (Kraftstoff) befasst ist, (iv) Bunkerstopp wird gemacht, wenn ein Frachtschiff in einem Hafen ankert oder anlegt, um Bunkeröl oder Bedarfsartikel aufzunehmen, (v) Bunkerdienstleistung ist die Lieferung einer angeforderten Qualität und Menge von Bunker an ein Schiff. Die Bunkerung ist aus der Sicht der für den Verlader geltenden Frachtpreise von Bedeutung, da von Reedereien Bunkerbeiträge (BUC)/Kraftstoffanpassungsfaktoren (FAF)/Bunkeranpassungsfaktoren (BAF) angewendet werden, um die Auswirkungen von Schwankungen der Bunkerkosten auszugleichen. |
| Kabotage | Transport mit einem in einem Land zugelassenen Fahrzeug, der auf dem Hoheitsgebiet eines anderen Landes durchgeführt wird. Das Kabotagerecht kann den inländischen Güterverkehr auf national registrierte und manchmal auch inländisch gebaute und besatzte Fahrzeuge beschränken, obwohl die Vorschriften je nach Branche/Warengruppe/Land variieren und manchmal den maximal zulässigen Prozentsatz der Kabotage festlegen, der von ausländisch registrierten Fahrzeugen bedient werden kann. |
| C-Commerce | Kollaborativer Handel (auch bekannt als C-Commerce) (i) beschreibt elektronisch ermöglichte Geschäftsinteraktionen zwischen dem internen Personal eines Unternehmens, Geschäftspartnern und Kunden innerhalb einer Handelsgemeinschaft (Branche, Branchensegment, Lieferkette oder Lieferkettenabschnitt); (ii) ist die Optimierung von Angebots- und Vertriebskanälen zur Nutzung der globalen Wirtschaft durch den effizienten Einsatz neuer Technologien. Vorteile des C-Commerce umfassen unter anderem (i) Maximierung der Effizienz und Rentabilität einer Organisation, (ii) Technologieintegration mit physischen Kanälen, um Unternehmen die Zusammenarbeit zu ermöglichen, (iii) erhöhter Informationsaustausch wie Lagerbestand und Produktspezifikationen über das Internet als Vermittler, (iv) erhöhte Wettbewerbsfähigkeit durch Erreichen eines breiteren Publikums. Beispiele für C-Commerce, auch bekannt als Peer-to-Peer-Handel, umfassen (i) Unternehmen, die es Verbrauchern ermöglichen, Gegenstände voneinander zu mieten, oder Marktplätze wie Meta (ehemals Facebook) Marketplace, die den Verkauf gebrauchter Waren ermöglichen; (ii) DoorDash hat sich mit vielen nationalen Marken wie McDonald's und Chipotle zusammengetan, um Fast-Food-Lieferungen anzubieten, und hat sein Geschäftsmodell auf C-Commerce aufgebaut. Seitdem haben sie ihren Lieferservice von Restaurants auf Einzelhändler ausgeweitet und bieten Unternehmen sogar Fahrer-„Flotten” an. |
| Kurier | Ein Unternehmen/eine Firma, das/die Pakete/Sendungen (bis zu 70 kg) inklusive schnellem Tür-zu-Tür-Abhol- und Zustellservice für Waren oder Dokumente, inländisch oder international, auf kommerzieller Vertragsbasis liefert. Beispiele sind DHL Group, FedEx, United Parcel Service of America, Inc., USPS, International Distributions Services, J&T Express, SF Express und viele andere. |
| Cross-Docking | Cross-Docking ist eine Praxis im Logistikmanagement, die das Entladen eingehender Lieferfahrzeuge und das direkte Verladen der Materialien in ausgehende Lieferfahrzeuge umfasst, wobei traditionelle Lagerlogistikpraktiken entfallen und Zeit und Geld gespart werden. Es erfordert eine enge Synchronisierung sowohl der ein- als auch der ausgehenden Bewegungen. Es ist von großer Bedeutung bei der Reduzierung von Kosten im Zusammenhang mit Lagerhaltung und Lagerung (und den damit verbundenen Mehrwertdiensten). |
| Drittlandverkehr | Internationaler Transport zwischen zwei verschiedenen Ländern, der von einem in einem dritten Land zugelassenen Fahrzeug durchgeführt wird. Ein Drittland ist ein anderes Land als das Be-/Einladeland und das Entlade-/Ausladeland. Das Drittlandverkehrsrecht kann den internationalen Güterverkehr auf die in den jeweiligen Ländern registrierten Fahrzeuge beschränken, und manchmal auch auf inländisch gebaute und besatzte Fahrzeuge, obwohl die Vorschriften je nach Branche/Warengruppe/Land variieren und manchmal den maximal zulässigen Prozentsatz des Drittlandverkehrs festlegen, der von ausländisch registrierten Fahrzeugen bedient werden kann. |
| Zollabfertigung | Der Prozess der Anmeldung und Abfertigung von Ladungen durch den Zoll. Er umfasst die Verfahren zur Freigabe von Ladungen durch den Zoll über festgelegte Formalitäten wie die Vorlage von Import-Lizenzen/Genehmigungen, die Zahlung von Importzöllen und sonstige erforderliche Dokumentation je nach Art der Ladung. In diesem Zusammenhang ist ein Zollmakler eine Person oder ein Unternehmen, das von der zuständigen Behörde des Landes lizenziert ist, im Namen von Frachtimporteuren und -exporteuren zu handeln. |
| Gefahrgut | Gefahrgut (oder Gefahrstoffe oder HAZMAT) umfasst entzündliche Flüssigkeiten/Feststoffe, Gase (komprimiert, verflüssigt, unter Druck gelöst), Korrosiva, oxidierende Substanzen, explosive Substanzen und Gegenstände, Substanzen, die bei Kontakt mit Wasser entzündliche Gase abgeben, organische Peroxide, giftige Substanzen, infektiöse Substanzen, radioaktive Materialien, verschiedene Gefahrgüter und Gegenstände. |
| Erstmeile-Zustellung | Die Erstmeile-Zustellung bezieht sich auf (i) die erste Stufe des Fracht-/Sendungs-/Ladungs-/Kuriertransports, (ii) den Transport von Waren von den Räumlichkeiten oder dem Lager eines Händlers zum nächsten Fulfillment-Zentrum/Lager/Drehkreuz, von dem aus die Waren weitergeleitet werden, (iii) den Versand von Waren von lokalen Distributionszentren an Geschäfte (für Einzelhändler), (iv) den Transport von Fertigwaren von einer Fabrik oder einem Werk zu einem Distributionszentrum (für Hersteller), (v) die Abholung von Waren vom Zuhause oder Geschäft des Endkunden, gefolgt vom Transport zu einem Lager oder Lagerort (Umzugsunternehmen), (vi) den Prozess, bei dem Waren von einem Einzelhändler abgeholt und dann an Drittanbieter für Logistikdienstleistungen oder Kurierdienstleister zur Lieferung an den Endverbraucher übergeben werden (E-Commerce). Sobald das Paket das nächste Lager oder das Drehkreuz des Kuriers erreicht, wird es sortiert und weiter transportiert, bis es die Haustür des Kunden erreicht. Wenn man zum Beispiel UPS als Kurier wählt, ist die Erstmeile-Zustellung das Produkt, das vom Lager des Herstellers/Einzelhändlers zum Lager/Fulfillment-Zentrum von UPS geliefert wird. |
| Letzte-Meile-Zustellung | Die Letzte-Meile-Zustellung bezieht sich auf den allerletzten Schritt des Lieferprozesses, bei dem ein Paket von einem Transportdrehkreuz (Lager, Distributionszentrum oder Fulfillment-Zentrum) zu seinem endgültigen Bestimmungsort transportiert wird, bei dem es sich in der Regel um eine Privatadresse/ein Einzelhandelsgeschäft/ein Unternehmen oder einen Paketschließfachstandort handelt. Sie macht etwa die Hälfte der Gesamtkosten des gesamten Prozesses aus Erstmeile-, Mittelmeile- und Letzte-Meile-Zustellung aus, kann jedoch je nach Sendung, Ware, Geschäftsmodell und ähnlichen Faktoren variieren. |
| Milkrun | Ein Milkrun ist eine Liefermethode zum Transport gemischter Ladungen von verschiedenen Lieferanten zu einem Kunden unter Anwendung von Lean-Management-Prinzipien in der Logistik. Anstatt dass jeder Lieferant jede Woche einen LKW schickt, um den Bedarf eines Kunden zu decken, besucht ein LKW (oder Fahrzeug) die Lieferanten, um die Ladungen für diesen Kunden abzuholen. Diese Transportmethode hat ihren Namen von der Praxis der Milchwirtschaft, bei der ein Tankwagen Milch von mehreren Milchviehbetrieben für die Lieferung an ein Milchverarbeitungsunternehmen abholte. Ein Milkrun kann eine effizientere Methode der Logistikabwicklung sein, erfordert jedoch eine ordnungsgemäße Planung. Wenn die Route Produkte verschiedener Unternehmen umfasst, ist eine Einigung über die Kostenteilung und andere Aspekte der kooperativen Liefervereinbarung erforderlich. Sobald die Gruppe diese Fragen klärt, kann diese Liefermethode für alle Zeit und Geld sparen, indem Betriebskosten und Ressourcen gebündelt werden. |
| Mehrläderkombination | Die Mehrläderkombination (englisch: Multi-Country Consolidation, MCC) ist eine kosteneffiziente Lösung, die Ladungen aus verschiedenen Ursprungsländern zu Vollcontainerladungen (FCL) konsolidiert. MCC eignet sich am besten für Unternehmen, die geringe Warenmengen aus mehreren Ländern importieren, aber von den wirtschaftlicheren FCL-Frachtpreisen profitieren möchten. Neben den Kostenvorteilen umfassen weitere Vorteile (i) die Flexibilität, Lieferanten aus einer breiteren Palette von Ursprungsländern auszuwählen, ohne sich um die Logistik zum endgültigen Bestimmungsort aus jedem Ursprungsland kümmern zu müssen, (ii) die Möglichkeit, die am besten geeigneten Lieferanten aus vielen verschiedenen Ländern für die eigenen Geschäftsabläufe auszuwählen. Die Erweiterung der Beschaffungsoptionen durch MCC bietet die Art von Flexibilität, die auf wettbewerbsintensiven globalen Märkten benötigt wird. |
| Q-Commerce | Q-Commerce, auch als Schnellhandel bezeichnet, ist eine Art E-Commerce, bei dem der Schwerpunkt auf schnellen Lieferungen liegt, typischerweise in weniger als einer Stunde. Die Unternehmen, die Q-Commerce-Dienste anbieten, können ein vertikal integriertes Modell haben oder Drittanbieter-Lieferplattformen (ausgelagerte Logistik) nutzen. Es hat Vorteile wie (i) wettbewerbsfähiges Alleinstellungsmerkmal (USP), (ii) Potenzial für höhere Gewinnmargen, (iii) bessere Kundenerfahrung, (iv) garantierte Produktverfügbarkeit, (v) Rückverfolgbarkeit und (vi) Skalierbarkeit. |
| Rückwärtslogistik | Rückwärtslogistik ist eine Art des Lieferkettenmanagements, bei der Waren von Kunden zurück zu Verkäufern oder Herstellern bewegt werden, und kann Prinzipien der Kreislaufwirtschaft (3R) umfassen, d. h. Recycling, Wiederverwendung (Umnutzung, Weiterverkauf), Reduzierung oder Reparatur. In diesem Zusammenhang ist der umgekehrte Handel (oder Recommerce) der Verkauf von zuvor genutzten Artikeln über physische oder Online-Marktplätze/Vertriebskanäle an Käufer, die sie wiederverwenden, recyceln oder weiterverkaufen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Die Marktgrößenschätzungen für die Prognosejahre erfolgen in Nominalwerten. Inflation wird als Teil der Preisgestaltung betrachtet, und der durchschnittliche Verkaufspreis (AVP) variiert über den Prognosezeitraum für jedes Land.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenaussagen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf allen Ebenen und in allen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




