
Marktgröße und Marktanteil für Fused Deposition Modeling (FDM) Technologie 3D-Drucker
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
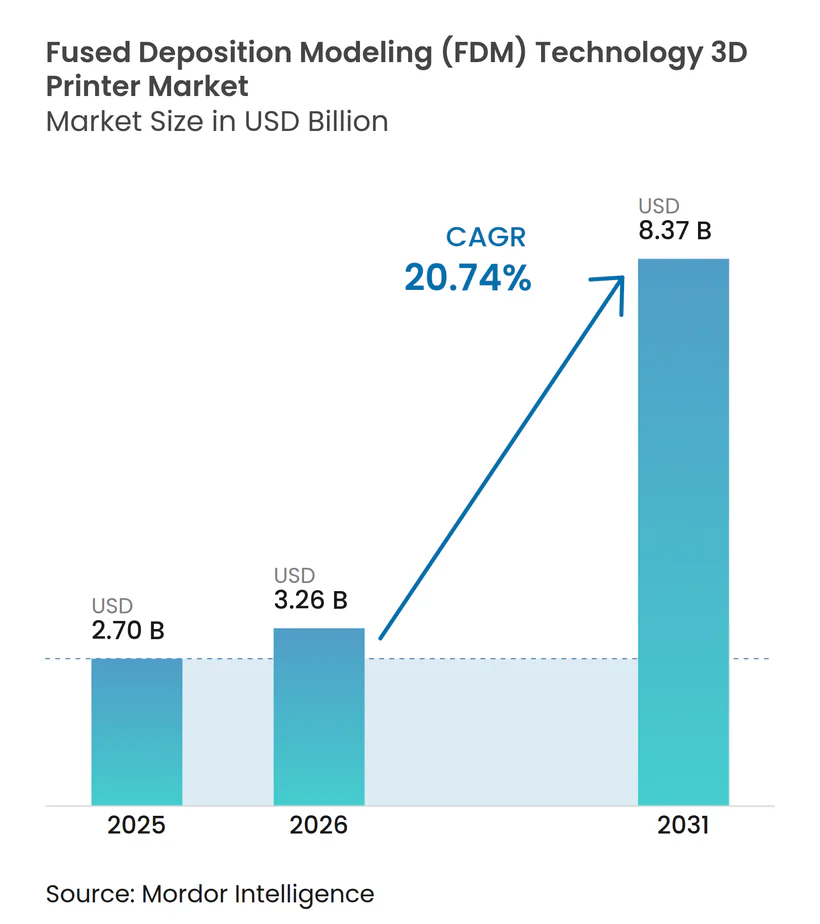
| Marktgröße (2026) | 3.26 Milliarden US-Dollar |
| Marktgröße (2031) | 8.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fused Deposition Modeling (FDM) Technologie 3D-Drucker von Mordor Intelligence
Die Marktgröße für Fused Deposition Modeling 3D-Drucker wurde im Jahr 2025 auf USD 2,7 Milliarden geschätzt und soll von USD 3,26 Milliarden im Jahr 2026 auf USD 8,37 Milliarden bis 2031 wachsen, bei einer CAGR von 20,74 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da sich die Technologie von der reinen Prototypenherstellung hin zur Serienproduktion leichter, funktionskritischer Teile in der Luft- und Raumfahrt, der Automobilindustrie und dem Gesundheitswesen verlagert. Sinkende Preise für technische Thermoplaste, eine breitere Verfügbarkeit von verbundstofffüllenden Filamenten und die Ausweitung verteilter Fertigungsnetzwerke treiben die Akzeptanz näher an die Endnutzer heran. Nordamerikanische Programme zur Rückverlagerung von Verteidigungs- und Raumfahrtkomponenten, kombiniert mit Asiens Drang nach schnellem Prototyping für Unterhaltungselektronik, stärken die Wachstumsdynamik. Gleichzeitig verbessert die durch künstliche Intelligenz ermöglichte Prozessüberwachung die Konsistenz und ermutigt Käufer, Aufträge, die bisher dem Fräsen oder Spritzgießen vorbehalten waren, auf FDM-Plattformen zu verlagern.
Wichtigste Erkenntnisse des Berichts
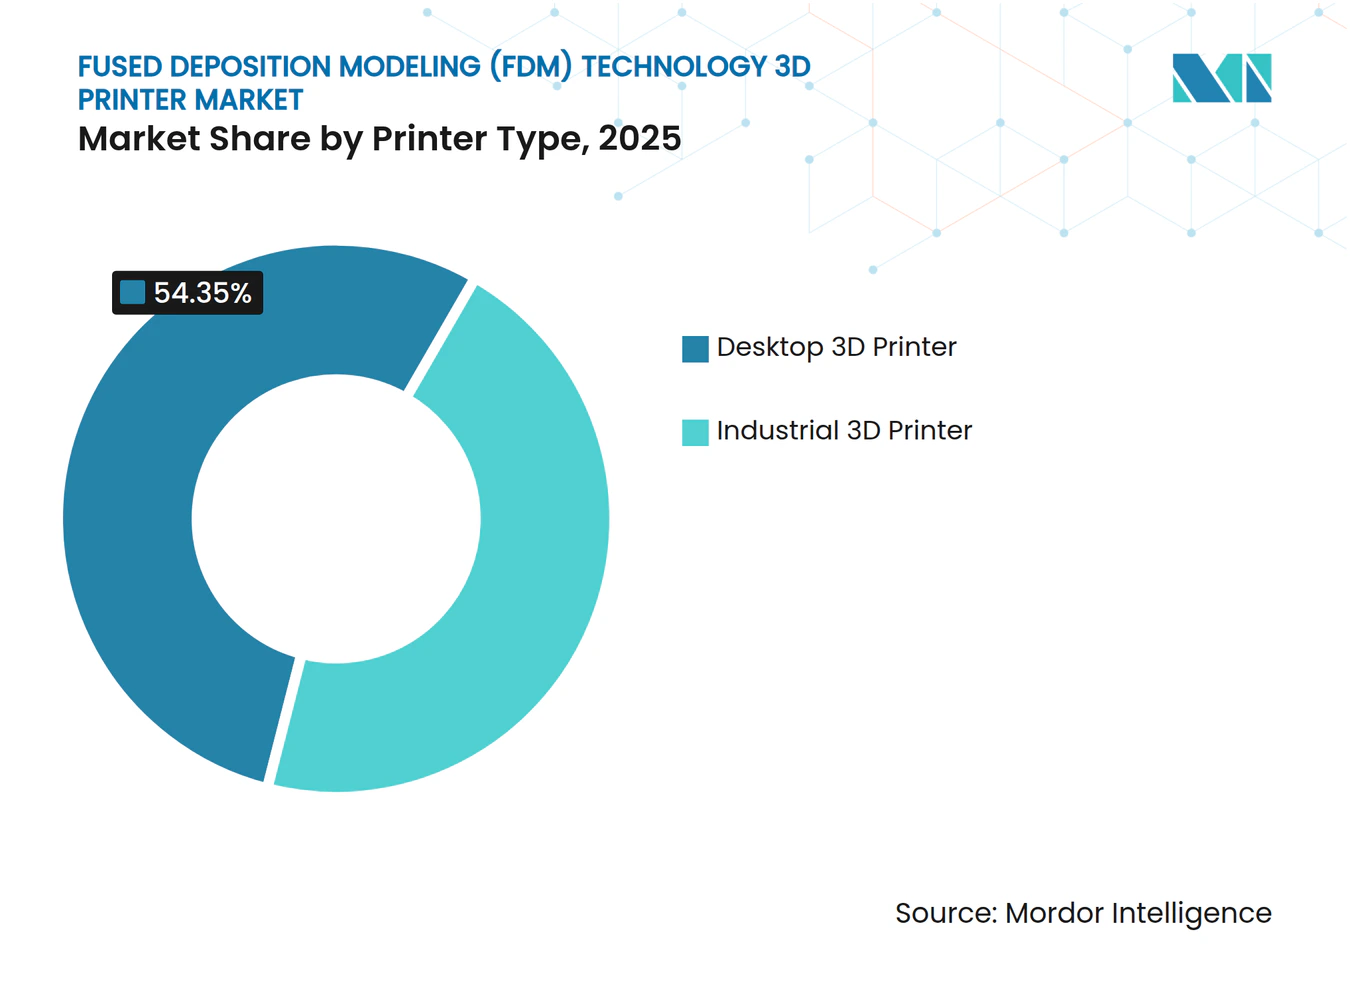
- Nach Druckertyp hielten Desktop-Modelle im Jahr 2025 einen Marktanteil von 54,35 % am Markt für 3D-Drucker mit Fused Deposition Modeling, während Industriesysteme bis 2031 voraussichtlich mit einem CAGR von 21,25 % wachsen werden.
- Nach Material erzielten Standard-Thermoplaste im Jahr 2025 einen Umsatzanteil von 59,25 %; Verbundfilamente sind auf dem Weg, bis 2031 mit einem CAGR von 21,37 % zu wachsen.
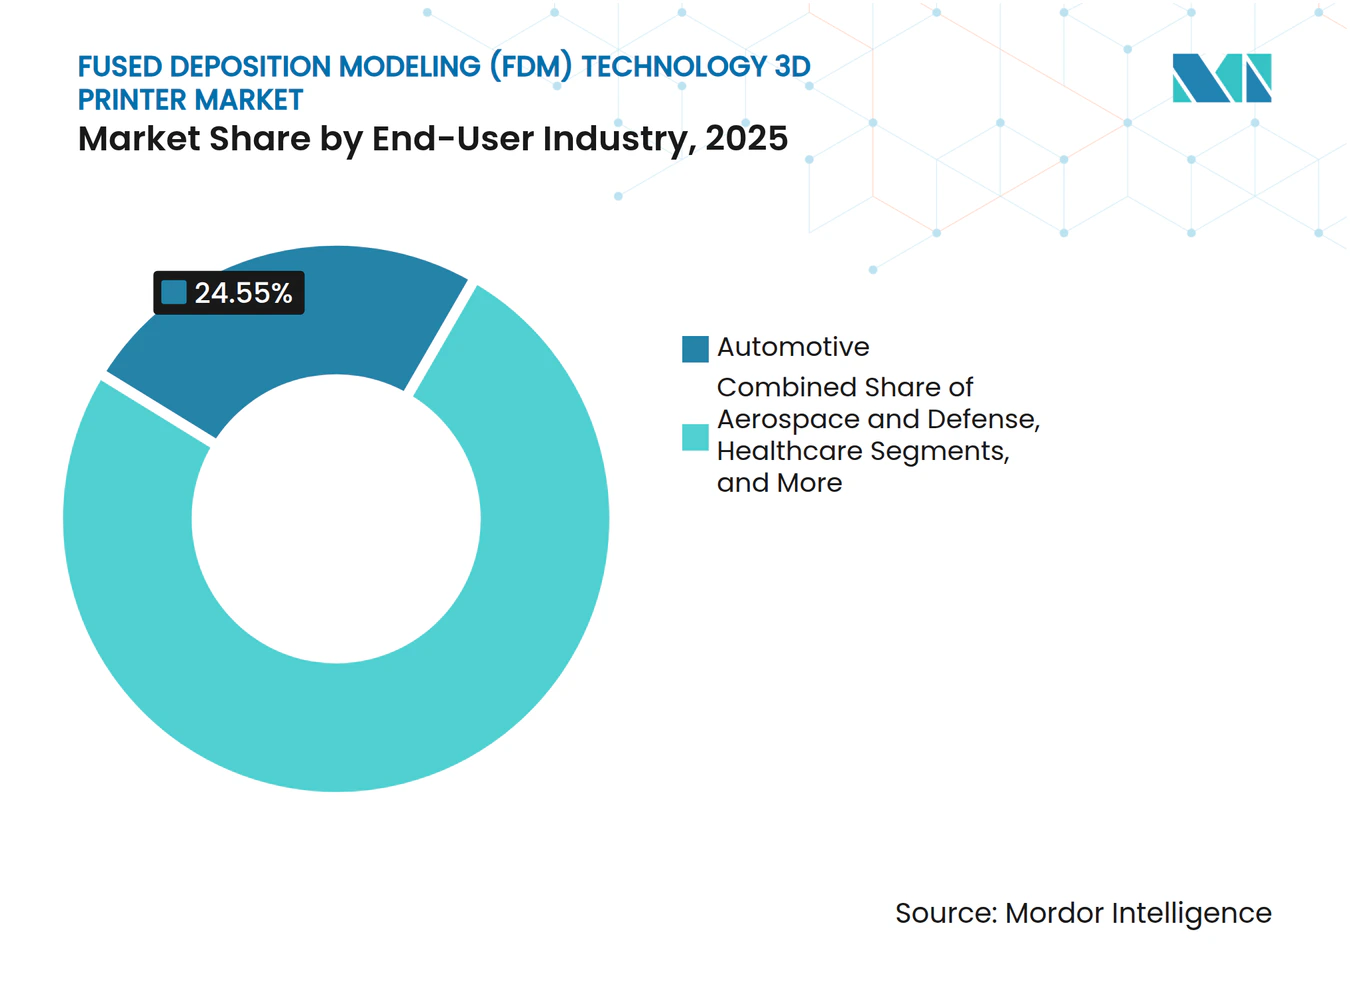
- Nach Endverbraucherbranche führte die Automobilindustrie im Jahr 2025 mit einem Marktanteil von 24,55 %, während Anwendungen im Gesundheitswesen bis 2031 voraussichtlich mit einem CAGR von 22,14 % wachsen werden.
- Nach Komponente entfiel auf Hardware im Jahr 2025 ein Anteil von 81,05 % an der Marktgröße für 3D-Drucker mit Fused Deposition Modeling; Dienstleistungen wachsen bis 2031 mit einem CAGR von 22,38 %.
- Nach Anwendung entfiel auf Prototyping im Jahr 2025 ein Umsatzanteil von 47,75 %, während Endverbrauchsteile bis 2031 voraussichtlich mit einem CAGR von 23,28 % wachsen werden.
- Nach Preissegment dominierte das Einstiegssegment im Jahr 2025 mit einem Anteil von 66,10 %, während das professionelle Segment mit einem CAGR von 21,34 % wachsen soll.
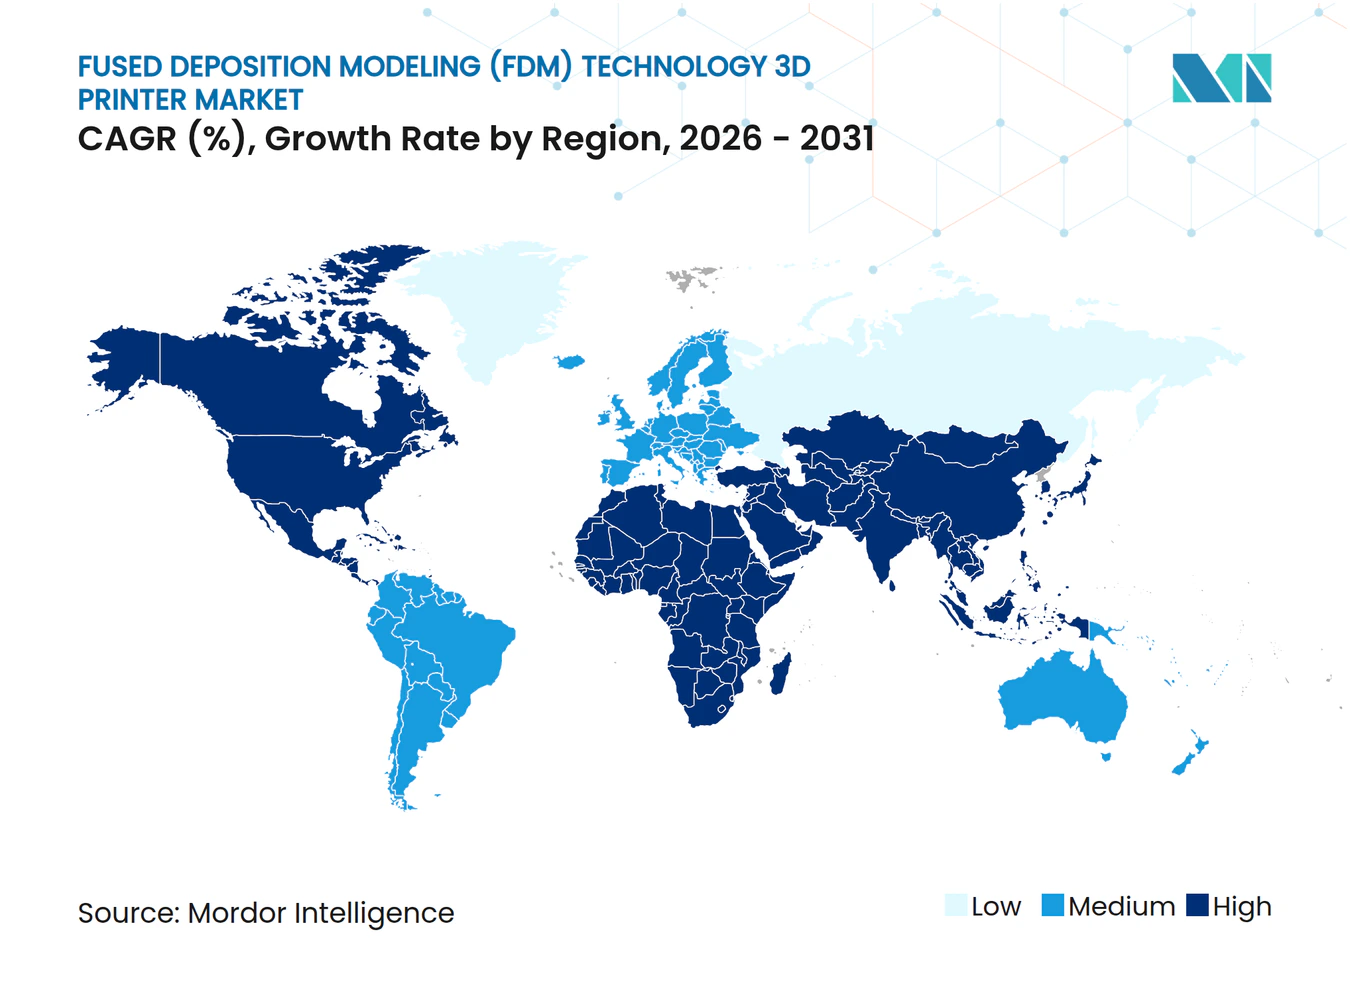
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 36,85 %; Asien soll bis 2031 den schnellsten CAGR von 21,72 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einsatz von Hochleistungs-Ingenieurthermoplaste durch Luft- und Raumfahrt- sowie Verteidigungs-OEMs in Nordamerika | +5.80% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach schnellem, kostengünstigem Prototyping bei asiatischen Unterhaltungselektronikmarken | +4.70% | Asien, insbesondere China, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Steigende Krankenhausausgaben für patientenspezifische chirurgische Modelle in Europa | +3.90% | Europa, mit anfänglicher Konzentration in Deutschland, dem Vereinigten Königreich und Frankreich | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Automobilwerkzeugen in Südamerika mithilfe von FDM-Systemen | +3.20% | Südamerika, hauptsächlich Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Integration von künstlicher Intelligenz und maschinellem Lernen zur Druckoptimierung und Qualitätskontrolle | +2.90% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Entstehung biobasierter/recycelter Filamente zur Stärkung der Nachhaltigkeitsmerkmale in Ozeanien | +2.60% | Ozeanien, mit Ausbreitung der Einführung auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hochleistungsthermoplaste treiben die Einführung in der Luft- und Raumfahrt voran
Der Einsatz von PEEK, PEKK und kohlefaserverstärktem Nylon ermöglicht zertifizierte, leichte Kabinen- und Triebwerkskomponenten, die das Gewicht der Flugzeugzelle um bis zu 30 % reduzieren und damit die Treibstoffkosten senken [1]. Die geplanten Investitionen nordamerikanischer OEMs steigen von USD 714,5 Millionen im Jahr 2017 auf mehr als USD 3 Milliarden im Jahr 2025, was auf eine entschiedene Hinwendung zur additiven Serienproduktion hindeutet.
Asiatische Elektronikunternehmen beschleunigen Iterationszyklen
Chinesische, japanische und südkoreanische Unternehmen setzen nun Flotten von Desktop-FDM-Einheiten in Designbereichen ein, um die Prototypenzeiten für Gehäuse und Steckverbinder um 60 % und die Kosten um 80 % zu senken und damit die Produkteinführungsfenster in intensiv wettbewerbsorientierten Märkten zu verkürzen.
Europäische Krankenhäuser setzen auf patientenspezifische Modelle
Chirurgen in Deutschland, dem Vereinigten Königreich und Frankreich nutzen anatomische FDM-Drucke zur Vorbereitung von Eingriffen, wodurch die Operationszeit um 25 % verkürzt und die Ergebnisse verbessert werden; der regionale Markt für 3D-Druck im Gesundheitswesen soll bis 2032 USD 8,36 Milliarden erreichen.
Südamerikanische Werkzeugfertigung wird ins Unternehmen verlagert
Um die Widerstandsfähigkeit der Lieferkette zu stärken, haben Automobilhersteller in Brasilien und Argentinien begonnen, Produktionslehren intern herzustellen. Dieser Ansatz hat die Abhängigkeit von externen Lieferanten erheblich reduziert und die externen Werkzeugkosten um bis zu 90 % gesenkt. Darüber hinaus wurden die Abläufe durch eine Reduzierung der Vorlaufzeiten um 50 % gestrafft, was schnellere Produktionszyklen ermöglicht. Durch die Einführung der werksinternen Fertigung erzielen diese Automobilhersteller nicht nur Kosteneffizienz, sondern verbessern auch ihre Fähigkeit, schnell auf Marktanforderungen und potenzielle Störungen in der Lieferkette zu reagieren.
Analyse der Auswirkungen von Hemmnissen*
| Analyse der Auswirkungen von Hemmnissen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzug und Grenzen der Maßhaltigkeit bei engtolerierten Teilen | −3.6% | Global; am stärksten in der Luft- und Raumfahrt sowie der Präzisionsbearbeitung | Mittelfristig (2–4 Jahre) |
| Fehlende harmonisierte Zertifizierung für flugtaugliche FDM- Teile | −3.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten hochwertigen Granulaten | −2.8% | Naher Osten, Afrika | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch Vat-Photopolymerisation in Dentalanwendungen | −2.4% | Entwickelte Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Maßhaltigkeitsbeschränkungen begrenzen die Marktdurchdringung
Maßhaltigkeits- und Verzugsprobleme schränken die FDM-Einführung in hochpräzisen industriellen Anwendungen weiterhin ein, insbesondere in der Luft- und Raumfahrt sowie der Medizingeräteherstellung. FDM erreicht typischerweise Toleranzen von ±0,5 % (Untergrenze: ±0,5 mm), was hinter der Präzision konkurrierender Technologien wie SLA und SLS zurückbleibt und die Anwendung bei Komponenten mit engen Toleranzen einschränkt.
Zertifizierungslücken bremsen Flughardware aus
Branchenübergreifende Bemühungen unter der Federführung des Amerikanischen Nationalen Normeninstituts (ANSI) arbeiten daran, Richtlinien für additivgerechtes Design zu kodifizieren. Diese Initiative hat an Bedeutung gewonnen, da das Fehlen einheitlicher Material-Prozess-Standards die Qualifizierung von FDM-Flugkomponenten (Fused Deposition Modeling) weiterhin behindert. Der Mangel an Standardisierung schafft Herausforderungen bei der Gewährleistung von Konsistenz, Zuverlässigkeit und Einhaltung von Branchenanforderungen, die für Luft- und Raumfahrtanwendungen entscheidend sind. Durch die Festlegung dieser Richtlinien zielt die Branche darauf ab, den Qualifizierungsprozess zu rationalisieren, die Zusammenarbeit zu verbessern und die breitere Einführung additiver Fertigungstechnologien im Luft- und Raumfahrtsektor zu fördern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Druckertyp:
Industriesysteme gewinnen an DynamikDas Segment der Industriesysteme im Markt für Fused Deposition Modeling 3D-Drucker soll eine CAGR von 21,25 % verzeichnen und damit Desktop-Einheiten übertreffen, die im Jahr 2025 dennoch einen Marktanteil von 54,35 % hielten. Kleinere Bauvolumen und Preispunkte unter USD 1.000 halten Desktop-Drucker in Schulen und Designstudios dominant.
Industriemaschinen mit geschlossenen Kammern, aktiv beheizten Druckzonen und dualen Hochtemperaturextrudern betreiben PEEK und PEKK nun kontinuierlich und drängen FDM in sicherheitskritische Luft- und Raumfahrtkanäle sowie Automobilhalterungen unter der Motorhaube. Vision Miners 22-IDEX-Plattform ist typisch für den Vorstoß in Richtung automatisierungsgerechter additiver Zellen mit integrierter Materialverfolgung und vorausschauender Wartung. Hersteller schätzen reduzierte Rüstzeiten und höhere Erstgutteile-Raten, was langfristige Flottenaufrüstungen festigt.


Nach Materialtyp:
Verbundwerkstoffe definieren Leistungsgrenzen neuStandard-Thermoplaste wie PLA, ABS und PETG machen 59,25 % des Umsatzes aus, gestützt durch niedrige Kosten und einfache Bedienbarkeit. Das Segment zieht weiterhin neue Nutzer an, insbesondere in der Wissenschaft und in Maker-Gemeinschaften, was eine Grundnachfrage nach Einstiegssystemen sicherstellt.
Verbundstofffüllende Filamente sind der wichtigste Wachstumshebel und expandieren mit einer CAGR von 21,37 %. Kohlefaserverstärktes PLA erreicht nun Zugfestigkeiten von 56,1 MPa und schließt damit die Lücke zu spritzgegossenen technischen Kunststoffen. Die kontinuierliche Entwicklung von Kurzfasermischungen für Hochtemperaturwerkzeuge und Endverwendungsteile hält Materiallieferanten und Drucker-OEMs in engen gemeinsamen Entwicklungszyklen, ein Vorteil, den etablierte Anbieter für stärkere Kundenbindungen nutzen.
Nach Komponente:
Dienstleistungsökosystem expandiertDer Hardwareverkauf trug im Jahr 2025 mit 81,05 % zur Marktgröße für 3D-Drucker mit Fused Deposition Modeling bei. Modulare Portalkonstruktionen, automatische Bettnivellierung und Düsenwechselsysteme verbessern die Betriebszeit in Produktionszellen.
Der Dienstleistungsumsatz wird voraussichtlich jährlich um 22,38 % steigen, da Unternehmen die Optimierung für additive Fertigung, Pilotläufe und Beratung zur Nachbearbeitung auslagern. Erstrangige Zulieferer ohne eigene Additivkompetenz wenden sich an Spezialisten für Materialauswahl und Parameteroptimierung. Dieser beratungsgetriebene Mitnahmeeffekt stärkt den langfristigen Verbrauchsmaterialumsatz führender OEMs und spiegelt den Übergang von Produkt- zu Plattformökonomie wider.
Nach Anwendung:
Endverwendungsteile treiben zukünftiges WachstumPrototyping machte im Jahr 2025 47,75 % der Ausgaben aus; Endverwendungsteile befinden sich jedoch auf einem CAGR-Wachstumspfad von 23,28 %. OEMs verlagern Kleinserienserviceteile und Ersatzteile für Altprodukte auf additive Fertigung, um Werkzeugkosten zu vermeiden. Automobilblechbearbeitungswerke drucken nun maßgeschneiderte Schneidlehren, die Toleranzfenster einhalten und gleichzeitig die Werkzeugkosten um 90 % senken.
Entscheidungsträger wägen die gesamten Landekosten ab, einschließlich Lagerhaltung und Obsoleszenzrisiko, wenn sie additive Fertigungswege genehmigen. Da KI-gesteuerte Überwachung die Oberflächenrauheit in Echtzeit vorhersagt, verbessern sich die Erstgutteile-Raten und beschleunigen die Migration höherwertiger Teile in den Markt für Fused Deposition Modeling 3D-Drucker.
Nach Endverbraucherbranche:
Gesundheitsanwendungen beschleunigen sichDie Automobilindustrie blieb im Jahr 2025 mit einem Umsatzanteil von 22,14 % der größte Beitragszahler, unterstützt durch eine fest verankerte Kultur der schnellen Iteration und Leichtbauzielen bei elektrischen Antriebssträngen.
Krankenhäuser und Gerätehersteller verzeichnen das stärkste Wachstum mit einem CAGR von 19,62 % bei patientenspezifischen chirurgischen Führungen, Schädelimplantaten und anatomischen Lehrmitteln. Eine systematische Überprüfung der Wirbelsäulenchirurgie mit 2.088 Patienten verknüpfte gedruckte Führungen mit reduzierten Komplikationsraten. Wachsende Pipelines biokompatible Materialien und betriebseigene Drucklabore verkürzen Vorlaufzeiten und erschließen eingriffsspezifische Erstattungsmodelle.


Nach Preisklasse:
Professionelles Segment expandiertEinstiegsdrucker mit einem Preis unter 1.000 USD machten im Jahr 2025 66,10 % der Stücklieferungen aus, da Bildungs- und Hobbymarkte wuchsen. Dennoch wird für professionelle Systeme über 10.000 USD bis 2031 ein CAGR von 21,34 % prognostiziert, was die Bereitschaft von Unternehmen widerspiegelt, für industrielle Zuverlässigkeit und größere Bauräume zu zahlen.
Verbundwerkstoff-fähige Drucker wie die F123CR-Serie von Stratasys kombinieren beheizte Kammern und gehärtete Düsen, um den Anforderungen an Produktionswerkzeuge gerecht zu werden, und beschleunigen damit den Upgrade-Zyklus bei hochwertigen Herstellern weiter.
Geografische Analyse
Nordamerika Markt für 3D-Drucker mit Fused Deposition Modeling (FDM) Technologie
Nordamerika erzielte im Jahr 2025 einen Anteil von 36,85 % am globalen Umsatz, da konzentrierte Luft- und Raumfahrt- sowie Verteidigungscluster Hochtemperatur-FDM für nicht sicherheitskritische Flughardware und Kabinenausstattungen einsetzen. Bundesbehörden wie die NASA validieren Druckprozesse in der Schwerelosigkeit, was das industrielle Vertrauen stärkt und die Entwicklung von Standards beschleunigt. Kanadische Medizingeräteunternehmen und mexikanische Fahrzeughersteller generieren zusätzliche Nachfrage, unterstützt durch die grenzüberschreitende Integration der Lieferkette.
APAC Markt für 3D-Drucker mit Fused Deposition Modeling (FDM) Technologie
Asien ist das am schnellsten wachsende Gebiet mit einer CAGR von 19,78 % bis 2031. Chinas Programm „Made in China 2025” leitet Fördermittel an inländische Drucker-OEMs weiter, während Japan und Südkorea hochpräzises Prototyping für Unterhaltungselektronik verfolgen. Indiens Additiv-Politik zielt darauf ab, die inländischen Kapazitäten von Prothesen bis hin zu Luft- und Raumfahrtwerkzeugen auszubauen und damit den lokalisierten Fertigungsbedarf in einem preissensiblen Umfeld zu decken. Staatlich geförderte Qualifizierungszentren senken die Adoptionsbarrieren zusätzlich.
Europa Markt für 3D-Drucker mit Fused Deposition Modeling (FDM) Technologie
Europa bleibt ein reifer, aber innovativer Markt. Deutsche Automobilzulieferer setzen composit-fähige FDM-Linien ein, um das Werkzeuggewicht zu reduzieren, während britische und französische Krankenhäuser eigene Labore für patientenspezifische Modelle einrichten. Politische Anreize, die die Deponieentsorgung besteuern, fördern die Nutzung von Recycling-Filamenten und stehen im Einklang mit dem Europäischen Green Deal.
LATAM und MEA Markt für 3D-Drucker mit Fused Deposition Modeling (FDM) Technologie
Das lateinamerikanische Interesse konzentriert sich auf die Werkzeugfertigung für Automobil- und Landmaschinen in Brasilien und Argentinien. Lokale Universitäten übertragen Forschungsergebnisse zur Prozessoptimierung in industrielle Umgebungen und verringern so die Abhängigkeit von importierten Vorrichtungen. Der Nahe Osten und Afrika verzeichnen eine moderate Akzeptanz, die durch die Kosten importierter Pellets und begrenzte Dienstleistungsbüros eingeschränkt wird. Energiesektorbetreiber erproben jedoch FDM für Wartungsteile vor Ort, um die langen Vorlaufzeiten der internationalen Logistik zu reduzieren.
Wettbewerbslandschaft
Marktkonzentration
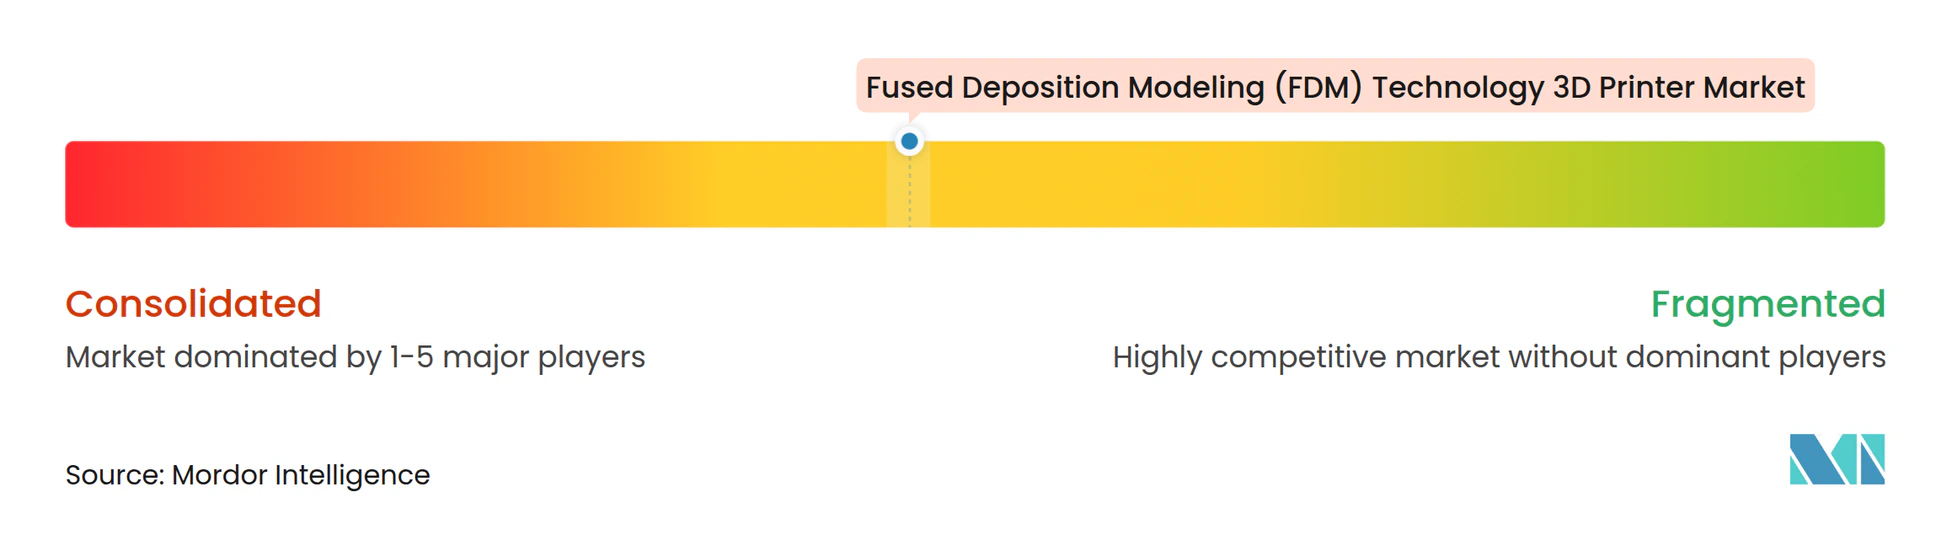
Der Markt für Fused Deposition Modeling 3D-Drucker ist mäßig fragmentiert. Stratasys und 3D Systems halten Legacy-Patente und umfangreiche installierte Basen, sehen sich jedoch agilen Herausforderern aus Asien und spezialisierten Verbundstoffdrucker-Startups gegenüber. Stratasys meldete für das erste Quartal 2025 einen Umsatz von USD 136,0 Millionen mit einem sequenziellen Wachstum von 7 % bei Verbrauchsmaterialien, was eine stärkere Flottenauslastung widerspiegelt [2].
Strategisch vertiefen etablierte Anbieter die vertikale Integration in die Filamententwicklung, um wiederkehrende Margen zu sichern, während horizontale Schritte wie der Launch von Vision Miners Hochtemperaturdrucker auf unterversorgte Industrienischen abzielen. Partnerschaften mit Softwareanalysefirmen betten digitale Zwillingsfähigkeiten ein und ermöglichen Echtzeit-Rückkopplungsschleifen. Startups wie Bambu Lab umwerben Erstnutzer mit automatischer Kalibrierung und Cloud-Ökosystemen, die die Lernkurve abflachen. Die Umfrage des Amerikanischen Nationalen Normeninstituts (ANSI) zu Lücken in der additiven Fertigung signalisiert kollaborative Bemühungen zur Harmonisierung von Designregeln, eine Voraussetzung für eine breitere Luft- und Raumfahrtzertifizierung.
Zu den Chancen im weißen Bereich gehören funktionsspezifische Filamente, antimikrobielle medizinische Materialien, ESD-sichere Elektronikgehäuse und Ultrahochtemperaturharze für Hyperschalltests. Anbieter, die Material, Hardware und Software in validierten Arbeitsabläufen bündeln können, werden Premiummargen erzielen, da Käufer auf ergebnisbasierte Beschaffungsmodelle umsteigen.
Marktführer der Branche für Fused Deposition Modeling (FDM) Technologie 3D-Drucker
-
Stratasys Ltd.
-
3D Systems Corporation
-
Markforged Holding Corp.
-
Ultimaker BV
-
Desktop Metal, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für 3D-Drucker mit Fused Deposition Modeling (FDM) Technologie Unternehmen in diesem Bericht
- Stratasys Ltd.
- 3D Systems Corporation
- Markforged Holding Corp.
- Ultimaker BV
- Prusa Research a.s.
- Creality (Shenzhen Creality 3D Technology Co., Ltd.)
- Bambu Lab Co., Ltd.
- Flashforge (Zhejiang Flashforge 3D Technology Co., Ltd.)
- Anycubic (Shenzhen Anycubic Technology Co., Ltd.)
- Elegoo Inc.
- Desktop Metal, Inc.
- XYZprinting Inc.
- Raise3D Technologies
- Intamsys Technology Co., Ltd.
- MatterHackers Inc.
- Tiertime Corporation
- LulzBot (Aleph Objects Inc.)
- BEEVERYCREATIVE (BEETHEFIRST)
- Robo3D Technologies
- HP Inc.
- BigRep GmbH
- Cincinnati Incorporated (BAAM)
- AON3D
- Fusion3 Design Inc.
- BCN3D Technologies
Neueste Industrielle Entwicklungen in Markt für 3D-Drucker mit Fused Deposition Modeling (FDM) Technologie
- Mai 2025: Stratasys erhöhte seinen Umsatzausblick für 2025 auf USD 570–585 Millionen und hob Luft- und Raumfahrt sowie Automobil als vorrangige Vertikale hervor.
- Mai 2025: Vision Miner brachte das 22-IDEX-Hochtemperatur-FDM-System auf den Markt und erweiterte damit seine Industrielösungen in die Luft- und Raumfahrt- sowie Medizinproduktion.
- April 2025: Die Nationale Luft- und Raumfahrtbehörde (NASA) demonstrierte den Live-Druck von Herzgewebe und die Abscheidung von Edelstahl an Bord der Internationalen Raumstation (ISS) und validierte damit additive Fertigung in der Schwerelosigkeit.
- März 2025: Die Technische Universität Krakau begann ein Projekt zur Formulierung biokompatible Dentalmaterialien aus natürlichen Ausgangsstoffen für den 3D-Druck.
Berichtsumfang des globalen Markts für Fused Deposition Modeling (FDM) Technologie 3D-Drucker
Fused Deposition Modeling (FDM) ist eine weit verbreitete 3D-Drucktechnologie, die Objekte durch sequenzielles Ablagern von geschmolzenem Material aufbaut. Als eine Form der additiven Fertigung funktioniert FDM, indem ein thermoplastisches Filament, üblicherweise PLA, ABS oder PETG, in eine beheizte Düse eingeführt wird, wo das Filament geschmolzen wird.
Die Studie verfolgt den Umsatz, der durch den Verkauf von Fused Deposition Modeling (FDM) Technologie 3D-Druckern durch verschiedene Akteure weltweit erzielt wird. Sie verfolgt auch die wichtigsten Marktparameter, die zugrunde liegenden Wachstumstreiber und die wichtigsten im Markt tätigen Anbieter, die die Marktschätzungen und Wachstumsraten über den Prognosezeitraum unterstützen. Die Studie analysiert ferner die Gesamtauswirkungen der Nachwirkungen von COVID-19 und anderer makroökonomischer Faktoren auf den Markt. Der Berichtsumfang umfasst Marktgrößen und Prognosen für die verschiedenen Marktsegmente.
Der Markt für Fused Deposition Modeling (FDM) Technologie 3D-Drucker ist segmentiert nach Typ (Desktop-3D-Drucker und Industrie-3D-Drucker), Endverbraucherbranche (Automobil, Luft- und Raumfahrt & Verteidigung, Gesundheitswesen, Unterhaltungselektronik, Industriemaschinen und sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika). Die Marktgrößen und Prognosen bezüglich des Werts (USD) für alle oben genannten Segmente werden bereitgestellt.
Segmentierungsübersicht
| Desktop-3D-Drucker |
| Industrie-3D-Drucker |
| Standard-Thermoplaste (PLA, ABS, PETG) |
| Technische Thermoplaste (Nylon, PC, PEEK, PEKK) |
| Verbundstofffüllende Filamente (Kohlenstoff, Glas, Kevlar) |
| Biobasierte und recycelte Filamente |
| Hardware |
| Software |
| Dienstleistungen |
| Prototyping |
| Werkzeuge und Vorrichtungen |
| Endverwendungs-Funktionsteile |
| Bildungs- und Forschungsmodelle |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen |
| Unterhaltungselektronik |
| Industriemaschinen |
| Bildung |
| Sonstige |
| Einstiegsniveau (< USD 1.000) |
| Mittleres Segment (USD 1.000–10.000) |
| Professionell (> USD 10.000) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Druckertyp | Desktop-3D-Drucker | |
| Industrie-3D-Drucker | ||
| Nach Materialtyp | Standard-Thermoplaste (PLA, ABS, PETG) | |
| Technische Thermoplaste (Nylon, PC, PEEK, PEKK) | ||
| Verbundstofffüllende Filamente (Kohlenstoff, Glas, Kevlar) | ||
| Biobasierte und recycelte Filamente | ||
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Anwendung | Prototyping | |
| Werkzeuge und Vorrichtungen | ||
| Endverwendungs-Funktionsteile | ||
| Bildungs- und Forschungsmodelle | ||
| Nach Endverbraucherbranche | Automobil | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Gesundheitswesen | ||
| Unterhaltungselektronik | ||
| Industriemaschinen | ||
| Bildung | ||
| Sonstige | ||
| Nach Preisklasse | Einstiegsniveau (< USD 1.000) | |
| Mittleres Segment (USD 1.000–10.000) | ||
| Professionell (> USD 10.000) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Fused Deposition Modeling 3D-Drucker?
Der Markt für Fused Deposition Modeling 3D-Drucker wird im Jahr 2026 auf USD 3,26 Milliarden geschätzt und soll bis 2031 USD 8,37 Milliarden erreichen.
Welche Region wächst am schnellsten?
Asien wird bis 2031 voraussichtlich einen CAGR von 21,72 % verzeichnen, angetrieben durch die Nachfrage nach Elektronikprototypen und fertigungspolitische Anreize.
Warum sind Verbundstofffilamente wichtig?
Verbundstofffüllende Materialien wie kohlefaserverstärktes PLA erhöhen die Zugfestigkeit um mehr als 20 % und ermöglichen Endverwendungsteile, die zuvor Metall oder gefräste Kunststoffe erforderten.
Wie nutzen Krankenhäuser FDM-Drucker?
Europäische Krankenhäuser erstellen patientenspezifische chirurgische Modelle, die die Operationszeiten um 25 % verkürzen und die Verfahrensgenauigkeit verbessern.