
Marktgröße und Marktanteil für Fruchtfüllungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.96 Milliarden US-Dollar |
| Marktgröße (2031) | 2.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
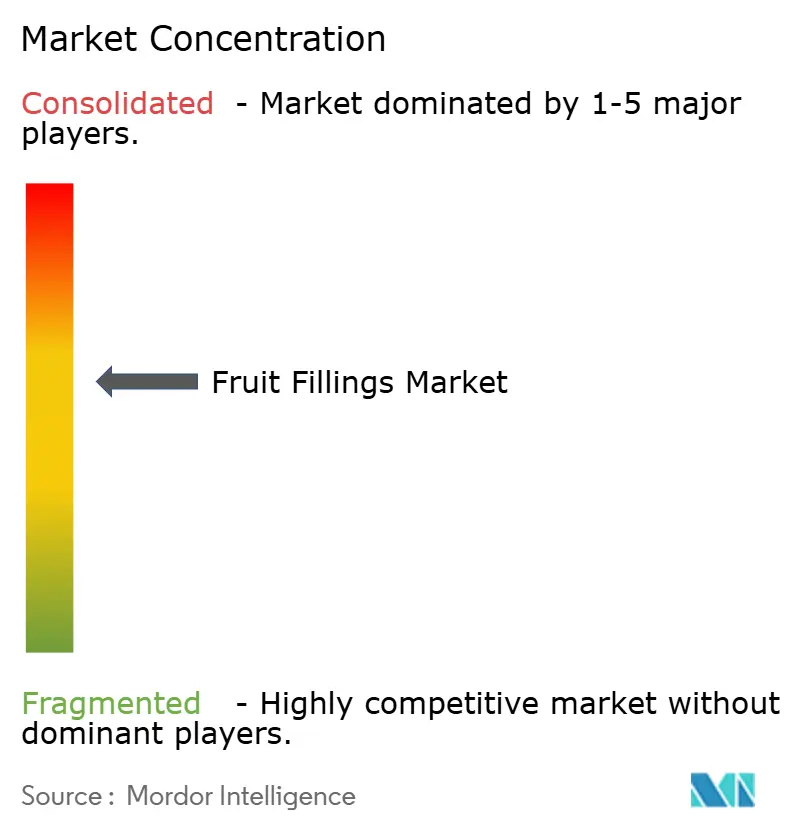
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Fruchtfüllungen von Mordor Intelligence
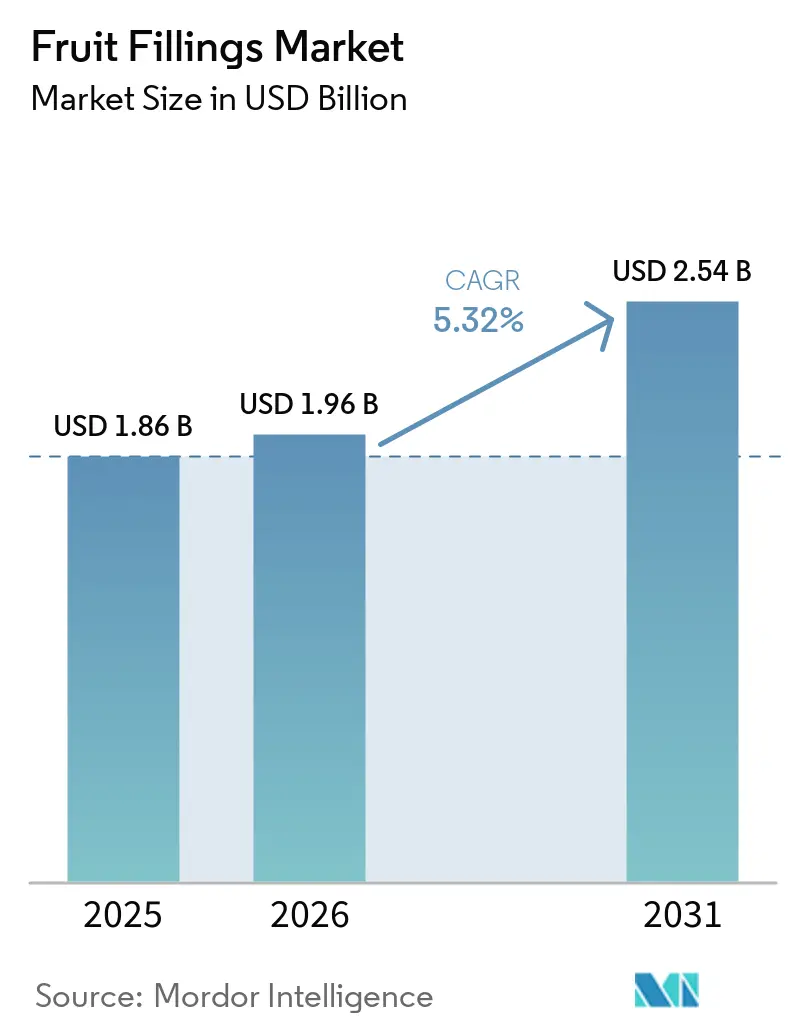
Die Marktgröße für Fruchtfüllungen wird voraussichtlich von 1,86 Milliarden USD im Jahr 2025 auf 1,96 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,32 % über den Zeitraum 2026–2031 einen Wert von 2,54 Milliarden USD erreichen. Das Wachstum wird durch den breiteren Einsatz von Fruchtzubereitungen in Milchprodukten, Tiefkühldesserts und Backwaren unterstützt, wobei Käufer zunehmend Zutatensysteme bevorzugen, die für mehrere Anwendungen geeignet sind. Der Markt wird zudem durch ein stetiges Wachstum der industriellen und Convenience-Backwarenproduktion gestützt, da große Hersteller eine stabile Viskosität, Backleistung und gleichbleibende Textur über Chargen hinweg benötigen. Die Nachfrage nach Clean-Label-Produkten prägt den Markt weiterhin, wobei Hersteller natürliche Farb- und Süßungsmittel suchen, die Etiketten vereinfachen und gleichzeitig Geschmack und optische Attraktivität erhalten. Die Mehrfachverwendung in Back- und Milchproduktanwendungen verbessert die Lieferantenökonomie, da dieselbe Basis für Croissants, Gebäck, Joghurteinlagen und Dessert-Toppings mit minimalem Reformulierungsaufwand eingesetzt werden kann. Der Markt bietet Chancen für Lieferanten, die Formulierungskompetenz, Rohstoffkontrolle und zuverlässigen Service für industrielle Kunden und Gastronomiebetriebe kombinieren können.
Wichtigste Erkenntnisse des Berichts
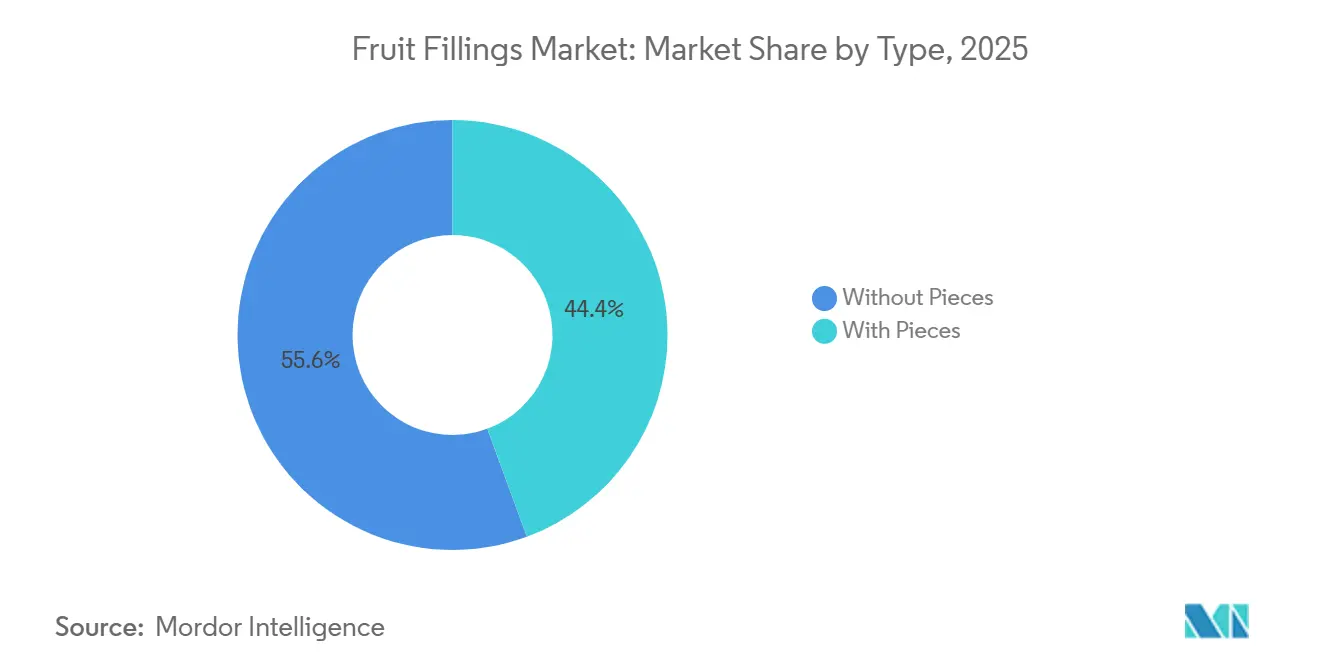
- Nach Produkttyp hielt das Segment ohne Fruchtstücke im Jahr 2025 einen Anteil von 55,64 % am globalen Markt für Fruchtfüllungen, während das Segment mit Fruchtstücken bis 2031 mit einer CAGR von 5,93 % wachsen wird.
- Nach Fruchtkategorie hielt das Segment Beeren im Jahr 2025 einen Anteil von 50,98 % am globalen Markt für Fruchtfüllungen, während tropische Früchte bis 2031 mit einer CAGR von 6,01 % wachsen werden.
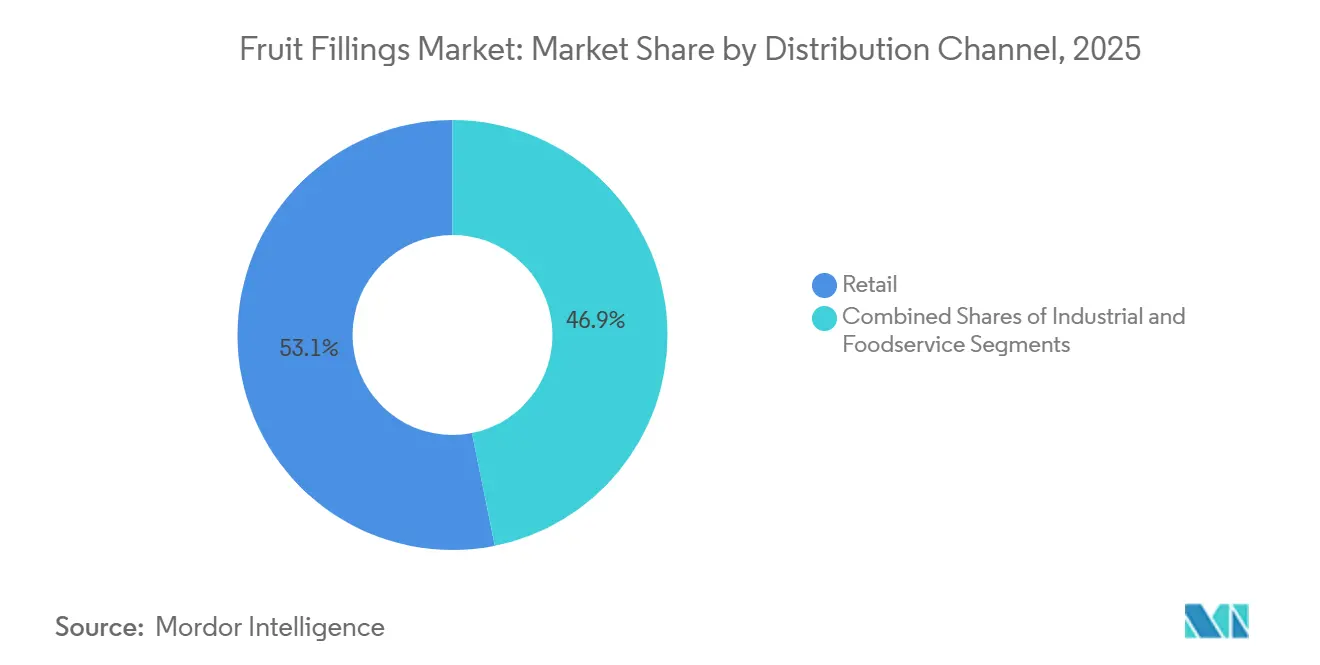
- Nach Vertriebskanal hielt der Einzelhandel im Jahr 2025 einen Anteil von 53,14 % am globalen Markt für Fruchtfüllungen, während die Gastronomie bis 2031 mit einer CAGR von 6,11 % wachsen wird.
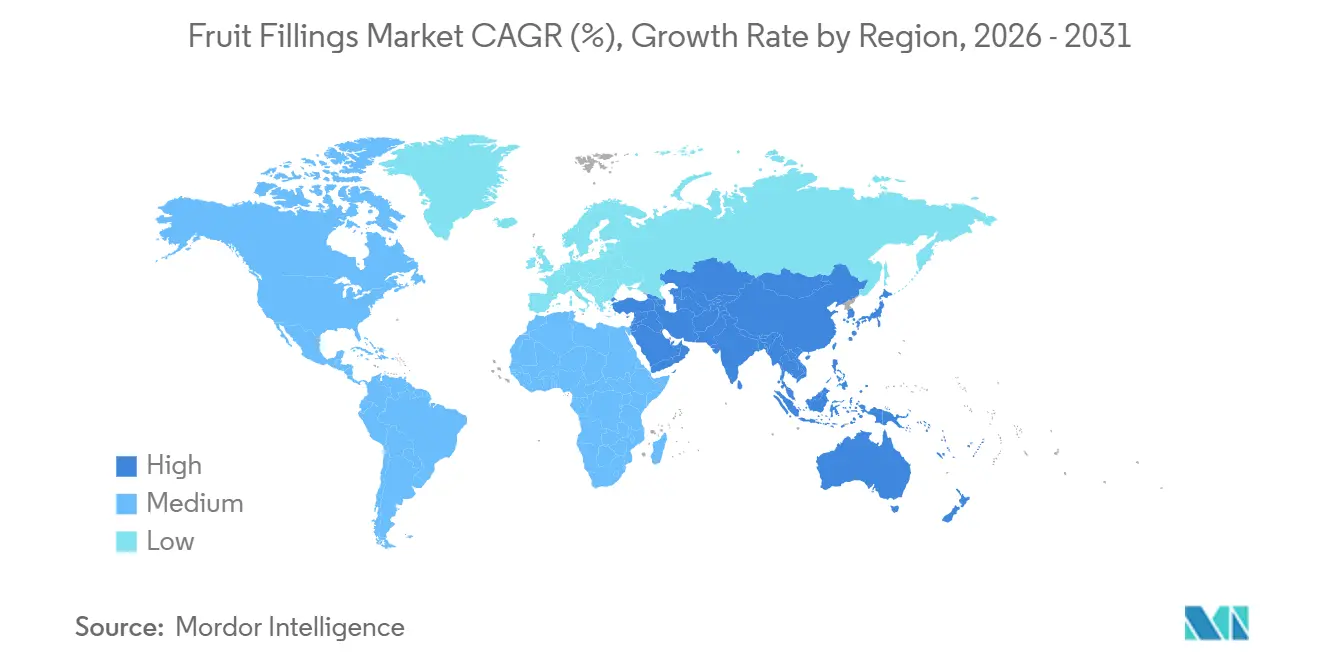
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,08 % am Markt für Fruchtfüllungen, während Asien-Pazifik bis 2031 mit einer CAGR von 6,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Fruchtfüllungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Einsatz von Fruchtfüllungen in Milchprodukten und Tiefkühldesserts | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Expansion von industriellen, Convenience- und verzehrfertigen Backwaren | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von handwerklichen und Gourmet-Backwaren | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit von saisonalen und exotischen Fruchtaromen | +0.7% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Produktinnovation mit neuen Aromen, Texturen und funktionellen Zutaten | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Präferenz für natürliche Farb- und Süßungsmittel | +0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz von Fruchtfüllungen in Milchprodukten und Tiefkühldesserts
Der wachsende Einsatz von Fruchtfüllungen in Milch- und Tiefkühldessertwaren entwickelt sich zu einem wesentlichen Wachstumstreiber für den Markt für Fruchtfüllungen. Verbraucher suchen zunehmend nach Produkten, die Genuss mit natürlichen Zutaten verbinden, was Hersteller dazu veranlasst, Fruchtfüllungen einzusetzen, um Geschmack, Textur, optische Attraktivität und den wahrgenommenen Nährwert zu verbessern. Fruchtfüllungen ermöglichen auch eine Produktdifferenzierung durch saisonale, Premium- und Mischfrucht-Varianten und unterstützen gleichzeitig die Clean-Label-Positionierung durch die Betonung des Einsatzes echter Früchte. Da die Nachfrage nach Premium-Joghurts, Frozen Yogurts, Eiscreme und Milchdesserts weiter steigt, wächst die Nachfrage nach hochwertigen Fruchtfüllungen parallel dazu. Dies spiegelt sich in neuen Produkteinführungen in der Milchwirtschaft wider. Im April 2025 erweiterte Lactalis Canada in Zusammenarbeit mit Nestlé Canada die Marken iÖGO und iÖGO nanö um die Kategorie Frozen Yogurt mit einem Portfolio aus Riegeln, Bechern und Eis am Stiel mit Aromen wie Erdbeer-Cheesecake, Blaubeer-Swirl, Kirsch-Swirl, gemischten Beeren und Pfirsich. Die Produkte wurden mit echten Früchten hergestellt und führten mehrere fruchtbasierte Geschmacksformate in der gesamten Produktlinie ein, was zeigt, wie Fruchteinlagen und -füllungen zu einem zentralen Element der Innovation bei Tiefkühl-Milchdesserts geworden sind. Solche Markteinführungen verstärken die Nachfrage nach spezialisierten Fruchtfüllungen, die während der Verarbeitung und Tiefkühllagerung einen gleichbleibenden Geschmack, ein gleichbleibendes Erscheinungsbild und eine gleichbleibende Stabilität gewährleisten, und unterstützen damit das nachhaltige Wachstum des Marktes für Fruchtfüllungen.
Expansion von industriellen, Convenience- und verzehrfertigen Backwaren
Die Expansion der industriellen Backwarenproduktion und der steigende Konsum von Convenience- und verzehrfertigen Backwaren treiben die weltweite Nachfrage nach Fruchtfüllungen an. Verpackte Kuchen, Muffins, Croissants, Dänisches Gebäck, Torten, Donuts und Snackriegel setzen zunehmend auf Fruchtfüllungen, um Geschmack, Textur, Feuchtigkeitsspeicherung und optische Attraktivität zu verbessern und gleichzeitig die Konsistenz in der Großserienproduktion zu gewährleisten. Da Verbraucher bequeme, hochwertige und unterwegs konsumierbare Backwarenoptionen suchen, weiten Hersteller die Produktion von fruchtgefüllten Backwaren aus und schaffen eine nachhaltige Nachfrage nach backfesten und lagerstabilen Fruchtfüllungen, die industrielle Verarbeitungsprozesse und eine ausgedehnte Distribution überstehen können. Der wachsende Umfang kommerzieller Backbetriebe verstärkt diese Tendenz zusätzlich. Laut einem Bericht des Auslandslandwirtschaftsdienstes (FAS) des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) aus dem Jahr 2025 verfügte China im Mai 2025 über mehr als 338.000 Backwarenverkaufsstellen[1]Quelle: Landwirtschaftsministerium der Vereinigten Staaten, "Baking Ingredients Market Update 2025," usda.gov. Zudem waren 68,4 % des Backwarenkonsums mit dem Frühstück verbunden, was die zunehmende Rolle von Convenience-Backwaren in der täglichen Ernährung widerspiegelt[2]Quelle: Landwirtschaftsministerium der Vereinigten Staaten, "Baking Ingredients Market Update 2025," usda.gov. Der Bericht hebt auch die rasche Expansion von Einzelhandels-Backwarenketten, Supermarktbäckereien und Café-Formaten hervor, die alle weiterhin fruchtgefülltes Gebäck und Backwaren einführen, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Da die industrielle Backwarenproduktion weltweit expandiert und Hersteller ihre verzehrfertigen Produktportfolios diversifizieren, wird die Nachfrage nach leistungsstarken Fruchtfüllungen voraussichtlich stetig wachsen.
Premiumisierung von handwerklichen und Gourmet-Backwaren
Die wachsende Verbraucherpräferenz für handwerkliche und Premium-Backwaren treibt die Nachfrage nach hochwertigen Fruchtfüllungen an, die Geschmack, Textur und optische Attraktivität verbessern. Verbraucher suchen zunehmend nach Gebäck, Dänischem Gebäck, Croissants, Kuchen und anderen Backwaren, die mit authentischen Fruchtzutaten, Clean-Label-Formulierungen und unverwechselbaren Geschmackskombinationen hergestellt werden. Als Reaktion darauf erweitern Backwarenhersteller ihre Portfolios mit Premium-Produkten, die echte Früchte, genussreichen Geschmack und differenzierte Genusserlebnisse betonen. Dies erhöht den Einsatz von Fruchtfüllungen, die gleichbleibende Qualität, lebendiges Erscheinungsbild und hochwertige sensorische Eigenschaften sowohl bei verpackten als auch bei frischen Backwaren liefern. Dieser Trend spiegelt sich in der kontinuierlichen Einführung von Premium- und handwerklichen Backwaren mit fruchtbasierten Füllungen wider. So brachte Sofitel beispielsweise im Mai 2026 seine limitierte La Haute Croissanterie „Fruit Kiss”-Kollektion auf den Markt, bestehend aus zehn fruchtgefüllten Croissants, die mit frischen Fruchtkompotten und Premium-Gebäcktechniken hergestellt wurden. Die Kollektion betont hochwertige Zutaten, verfeinerte Geschmacksprofile und handwerkliches Gebäckhandwerk und verdeutlicht, wie Gourmet-Backwarenmarken zunehmend Premium-Fruchtfüllungen einsetzen, um differenzierte Produkte zu schaffen und die Verbraucherattraktivität zu steigern.
Wachsende Beliebtheit von saisonalen und exotischen Fruchtaromen
Die wachsende Beliebtheit von saisonalen und exotischen Fruchtaromen treibt Innovationen im Markt für Fruchtfüllungen voran, da Hersteller bestrebt sind, Produkte durch einzigartige Geschmacksprofile und global inspirierte Zutaten zu differenzieren. Früchte wie Mango, Guave, Drachenfrucht, Yuzu, Tamarinde, Pandan und Granatapfel werden zunehmend in Back-, Milchprodukt-, Süßwaren- und Dessertanwendungen eingesetzt, um Geschmack, Farbe und Premium-Attraktivität zu verbessern. Dieser Trend ermutigt Zutatenhersteller, ihre Fruchtfüllungsportfolios mit authentischen Geschmacksprofilen, höherem Fruchtgehalt und Formulierungen zu erweitern, die eine gleichbleibende Qualität über ein breites Spektrum von Lebensmittelanwendungen hinweg liefern. Da das Verbraucherinteresse an global inspirierten und hochwertigen Lebensmittelerlebnissen wächst, erweitern Hersteller ihr Angebot mit Fruchtfüllungen, die unverwechselbare saisonale und exotische Fruchtsorten aufweisen. Diese Zutaten unterstützen die Produktdifferenzierung und bieten gleichzeitig lebendige Farbe, authentischen Geschmack und eine ansprechende Textur in Back-, Milchprodukt-, Süßwaren- und Tiefkühldessertanwendungen. Infolgedessen wird die zunehmende Verwendung vielfältiger Fruchtaromen voraussichtlich weitere Innovationen und eine steigende Nachfrage nach spezialisierten Fruchtfüllungslösungen antreiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonale Volatilität im Fruchtangebot und bei der Erntequaliät | -0.8% | Global (Asien-Pazifik und Südamerika am stärksten betroffen) | Langfristig (≥ 4 Jahre) |
| Kurze Haltbarkeit und Abhängigkeit von der Kühlkette bei Premium-Formulierungen | -0.6% | Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Belastung durch Lebensmittelsicherheit, Kennzeichnung und Exportkonformität | -0.5% | Global | Kurz- bis mittelfristig (1–3 Jahre) |
| Formulierungskomplexität bei der Aufrechterhaltung der Texturstabilität unter Gefrier-Tau- und Backbedingungen | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonale Volatilität im Fruchtangebot und bei der Erntequalität
Die saisonale Volatilität im Fruchtangebot und bei der Erntequalität ist ein wesentliches Hemmnis für den Markt für Fruchtfüllungen. Hersteller sind auf eine gleichbleibende Versorgung mit hochwertigen Früchten angewiesen, um standardisierten Geschmack, Textur, Farbe und Verarbeitungsleistung aufrechtzuerhalten. Wettervariabilität, unregelmäßige Niederschläge, Dürren, Hitzewellen und Pflanzenkrankheiten können die Fruchterträge reduzieren und die Qualität beeinträchtigen, was die Beschaffung schwieriger macht und die Preisvolatilität bei Rohstoffen erhöht. Diese Schwankungen können die Produktionsplanung stören und die Verfügbarkeit von für die kommerzielle Verarbeitung geeigneten Früchten einschränken. Nachernteverluste entlang der Fruchtlieferkette verschärfen diese Herausforderung zusätzlich. Laut der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) gingen im Jahr 2024 weltweit 13,2 % der produzierten Lebensmittel zwischen Ernte und Einzelhandel verloren, wobei Obst und Gemüse zu den Gütern gehören, die aufgrund ihrer Verderblichkeit am anfälligsten für Verderb sind[3]Quelle: Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, "Policy Support and Governance Gateway," fao.org. Solche Verluste verringern die Verfügbarkeit von verarbeitungsgeeigneten Früchten, erhöhen die Beschaffungsunsicherheit und die Rohstoffkosten für Hersteller von Fruchtfüllungen. Infolgedessen können Produzenten mit Versorgungsengpässen, inkonsistenter Fruchtqualität und Druck auf die betriebliche Effizienz und die Gewinnmargen konfrontiert sein, insbesondere wenn sie auf saisonale Ernten und externe Lieferantennetzwerke angewiesen sind.
Kurze Haltbarkeit und Abhängigkeit von der Kühlkette bei Premium-Formulierungen
Die wachsende Nachfrage nach Premium-Fruchtfüllungen mit hohem Fruchtgehalt und Clean-Label-Formulierungen stellt aufgrund ihrer kürzeren Haltbarkeit und der stärkeren Abhängigkeit von Kühllagerhaltung und -transport eine erhebliche Herausforderung dar. Im Gegensatz zu herkömmlichen Formulierungen, die auf höherem Zuckergehalt oder Konservierungsstoffen zur Stabilisierung beruhen, sind Premium-Fruchtfüllungen anfälliger für mikrobiellen Verderb und Qualitätsverschlechterung. Hersteller müssen daher während der gesamten Lagerung, des Transports und der Distribution eine strenge Temperaturkontrolle aufrechterhalten, was die Logistikkomplexität und die Betriebskosten erhöht. Die Abhängigkeit von einer robusten Kühlketteninfrastruktur schränkt die kommerzielle Expansion von Premium-Fruchtfüllungen ein, insbesondere in Regionen, in denen die Kühllogistik noch unterentwickelt oder inkonsistent ist. Darüber hinaus erfordern sich entwickelnde Lebensmittelsicherheits-, Rückverfolgbarkeits- und Kühlvorschriften von Herstellern Investitionen in fortschrittliche Überwachungssysteme, digitale Aufzeichnungsführung und moderne Kühllagertechnik, um Konformität und Produktintegrität zu gewährleisten. Diese höheren Infrastruktur- und Konformitätskosten belasten kleine und mittelständische Hersteller unverhältnismäßig stark, schränken ihre Marktbeteiligung ein und verlangsamen die Einführung von Premium-Fruchtfüllungsformulierungen in aufstrebenden Märkten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Formate ohne Fruchtstücke sichern die industrielle Nachfrage, Formate mit Fruchtstücken erzielen handwerkliche Premiumpreise
Das Segment ohne Fruchtstücke hatte im Jahr 2025 den größten Anteil am Markt für Fruchtfüllungen und erzielte 55,64 % des Gesamtumsatzes. Seine Dominanz wird durch überlegene Verarbeitungseffizienz, gleichbleibende Viskosität und Kompatibilität mit Hochgeschwindigkeits-Dosiersystemen in der industriellen Backwarenproduktion angetrieben. Homogene Formulierungen gewährleisten eine präzise Portionskontrolle und stabile Leistung in Anwendungen wie Croissants, Donuts, Süßwarenzentren, Milchprodukten und Tiefkühldesserts. Einmal in kommerzielle Produktionslinien integriert, profitieren diese Formulierungen auch von einer hohen Lieferantenbindung aufgrund strenger Prozessvalidierungsanforderungen.
Das Segment mit Fruchtstücken wird voraussichtlich die schnellste CAGR von 5,93 % im Zeitraum 2026–2031 verzeichnen, unterstützt durch die steigende Nachfrage nach Premium-, handwerklichen und visuell differenzierten Lebensmittelprodukten. Bäcker, Cafés und Gastronomiebetriebe bevorzugen zunehmend Füllungen mit sichtbaren Fruchtstücken, um die Produktauthentizität und die Verbraucherattraktivität zu steigern. Hersteller reagieren darauf, indem sie Formulierungen entwickeln, die die Fruchtintegrität erhalten und gleichzeitig die Verarbeitungsstabilität aufrechterhalten, einschließlich hybrider Formate, die eine glatte Fruchtbasis mit suspendierten Fruchtstücken kombinieren. Diese Innovationen ermöglichen es Lieferanten, die Nachfrage nach Premium-Produkten zu bedienen, ohne die Produktionskomplexität wesentlich zu erhöhen.


Nach Fruchtkategorie: Tropischer Aufschwung fordert die Dominanz der Beeren heraus
Das Segment Beeren hatte im Jahr 2025 den größten Anteil am Markt für Fruchtfüllungen und repräsentierte 50,98 % des Gesamtumsatzes. Seine Führungsposition wird durch den weit verbreiteten Einsatz in Joghurt-, Backwaren-, Süßwaren- und Tiefkühldessertanwendungen gestützt, bei denen Erdbeere, Himbeere und Blaubeere zu den beliebtesten Fruchtaromen gehören. Starke Verbraucherbekanntheit, breite Einzelhandelsakzeptanz und ganzjährige Nachfrage stärken weiterhin die Marktposition des Segments. Hersteller profitieren auch von gut etablierten Lieferketten und umfangreichen Produktportfolios, die auf beerenbasierten Füllungen ausgerichtet sind.
Das Segment tropische Früchte wird voraussichtlich die schnellste CAGR von 6,01 % im Zeitraum 2026–2031 verzeichnen, angetrieben durch das wachsende Verbraucherinteresse an exotischen und Premium-Geschmacksprofilen. Früchte wie Mango, Passionsfrucht und Ananas gewinnen in Back-, Milchprodukt-, Getränke- und Dessertanwendungen an Beliebtheit, da Hersteller die Produktinnovation ausweiten. Wachsende multikulturelle Verbraucherbasen und die Nachfrage nach differenzierten Produkten unterstützen die Einführung zusätzlich. Obwohl tropische Früchte aufgrund ihrer einzigartigen Feuchtigkeits- und Säureeigenschaften fortschrittlichere Formulierungs- und Konservierungstechniken erfordern, bieten diese technischen Fähigkeiten Chancen für spezialisierte Zutatenhersteller.
Nach Vertriebskanal: Einzelhandelsvolumen subventioniert Gastronomie-Innovation
Das Einzelhandelssegment hatte im Jahr 2025 den größten Anteil am Markt für Fruchtfüllungen und erzielte 53,14 % des Gesamtumsatzes. Diese Dominanz wird durch die weitreichende Präsenz von Supermärkten, Verbrauchermärkten und Speziallebensmittelgeschäften gestützt, die lagerstabile und gekühlte Fruchtfüllungen für das Heimbacken und die Dessertzubereitung anbieten. Das wachsende Verbraucherinteresse an Premium-Backzutaten hat auch den Online-Einzelhandelsumsatz gestärkt und ermöglicht es Marken, Heimbackende mit spezialisierten Produkten mit hohem Fruchtgehalt zu erreichen. Breite Produktverfügbarkeit und starke Haushaltsnachfrage stärken weiterhin die Position des Einzelhandelskanals.
Das Gastronomiersegment wird voraussichtlich die schnellste CAGR von 6,11 % im Zeitraum 2026–2031 verzeichnen, angetrieben durch die Expansion von Cafés, Schnellrestaurants, Bäckereien und Großküchen. Gastronomiebetriebe setzen zunehmend auf gebrauchsfertige Fruchtfüllungen, um die Zubereitungszeit zu verkürzen, eine gleichbleibende Produktqualität zu gewährleisten und das Premium-Dessertangebot zu erweitern. Die Eröffnung neuer Standorte und die Aufnahme von gefüllten Backwaren und Dessertartikeln erzeugen eine wiederkehrende Nachfrage nach standardisierten Fruchtfüllungsprodukten. Hersteller reagieren darauf, indem sie Premium-Formulierungen einführen, die auf die betrieblichen Anforderungen professioneller Gastronomiebetriebe zugeschnitten sind.
Geografische Analyse
Nordamerika hatte im Jahr 2025 den größten Anteil am Markt für Fruchtfüllungen und repräsentierte 37,08 % des globalen Umsatzes. Die Position der Region wird durch einen reifen industriellen Backwarensektor, umfangreiche Supermarkt- und Gastronomenetzwerke sowie eine gut entwickelte Kühlketteninfrastruktur gestützt, die die Distribution von Premium-Fruchtfüllungen ermöglicht. Der hohe Konsum von Backwaren, Milchprodukten und Tiefkühldesserts in Kombination mit einer starken Nachfrage nach Convenience-Lebensmitteln trägt weiterhin zum Marktwachstum in den Vereinigten Staaten, Kanada und Mexiko bei.
Asien-Pazifik wird voraussichtlich die schnellste CAGR von 6,21 % im Zeitraum 2026–2031 verzeichnen, angetrieben durch rasche Urbanisierung, steigende verfügbare Einkommen und einen wachsenden Konsum von verpackten Backwaren und Süßwaren. Länder wie China, Indien, Indonesien und andere südostasiatische Märkte investieren stark in Lebensmittelverarbeitungskapazitäten und profitieren gleichzeitig von einer reichhaltigen inländischen Produktion tropischer Früchte. Die wachsende lokale Nachfrage und verbesserte Verarbeitungskapazitäten stärken die Position der Region sowohl als bedeutender Produzent als auch als Verbraucher von Fruchtfüllungen.
Europa bleibt ein technologisch fortschrittlicher und hochkompetitiver Markt, gestützt durch die Präsenz etablierter Fruchtfüllungshersteller und kontinuierliche Produktinnovation. Südamerika profitiert von einer reichhaltigen Fruchtproduktion und wachsenden Exporten von Beeren- und Steinfruchtzutaten, was seine Rolle in der globalen Lieferkette stärkt. Der Nahe Osten und Afrika entwickelt sich zu einem vielversprechenden Markt, angetrieben durch das Wachstum des organisierten Einzelhandels, der Hotellerie und der Schnellrestaurants, mit steigender Nachfrage nach lagerstabilen und zuckerreduzierten Fruchtfüllungsformulierungen.

Wettbewerbslandschaft
Der Markt für Fruchtfüllungen ist mäßig konsolidiert, wobei eine Handvoll multinationaler Hersteller einen erheblichen Anteil am globalen Umsatz hält. AGRANA, Puratos, Zentis, Dawn Foods und Andros gehören zu den wichtigsten Marktteilnehmern und konkurrieren durch umfangreiche Produktionsnetzwerke, starke Forschungs- und Entwicklungskapazitäten, langjährige Beziehungen zu industriellen Lebensmittelherstellern und breite Produktportfolios für Back-, Milchprodukt-, Süßwaren- und Gastronomieanwendungen. Produktindividualisierung, globale Beschaffungsnetzwerke und anwendungsspezifische Formulierungskompetenz bleiben die primären Wettbewerbsdifferenzierungsmerkmale.
Wichtige Unternehmen stärken weiterhin ihre Marktpositionen durch Kapazitätserweiterungen, Produktinnovationen und strategische Investitionen. AGRANA hat sein Netzwerk für Lebensmittel- und Getränkelösungen ausgebaut, um seine europäische Präsenz zu stärken, während Puratos weiterhin in Clean-Label- und Kunden-Co-Development-Initiativen durch seine Backwareninnovationszentren investiert. Zentis erweitert sein Portfolio an Mehrwert-Fruchtzutaten mit Investitionen in fortschrittliche Produktionstechnologien, während Dawn Foods und Andros ihr Premium-Fruchtfüllungsangebot für professionelle Backwaren- und Gastronomiebetriebe weiter ausbauen und das Wachstum in entwickelten und aufstrebenden Märkten unterstützen.
Neben den etablierten Marktführern expandieren regionale Hersteller, indem sie sich auf Spezialfruchtzubereitungen, tropische Fruchtformulierungen und Clean-Label-Lösungen konzentrieren, die auf lokale Verbraucherpräferenzen zugeschnitten sind. Aufstrebende Lieferanten zielen zunehmend auf Chancen in Asien-Pazifik, Lateinamerika und dem Nahen Osten durch flexible Fertigung, exportorientierte Produktion und aseptische oder umgebungsstabile Fruchtfüllungen ab. Da die Nachfrage nach Premium-, zuckerreduzierten und pflanzlich kompatiblen Fruchtfüllungen wächst, werden Nischenhersteller voraussichtlich Marktanteile gewinnen, indem sie anwendungsspezifische und regionale Anforderungen bedienen, die größere globale Unternehmen nicht vollständig abdecken.
Marktführer im Bereich Fruchtfüllungen
-
Puratos Group
-
Agrana Beteiligungs-AG
-
Dawn Food Products
-
Andros Group
-
Zentis Fruchtwelt GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: AGRANA hob die sich entwickelnde Rolle seiner Fruchtzubereitungen in Milchproduktanwendungen hervor und betonte Lösungen, die Früchte mit Protein-, Ballaststoff- und Darmgesundheitszutaten kombinieren und gleichzeitig Clean-Label- und zuckerreduzierte Formulierungen unterstützen. Das Unternehmen skizzierte auch Fortschritte bei der aseptischen Verarbeitung und Fruchteinschlusstechnologien zur Verbesserung von Geschmack, Textur und Produktstabilität in Milchprodukt- und Lebensmittelanwendungen.
- März 2026: Puratos gab die geplante Übernahme von Dawn Foods bekannt, um sein globales Backwarenzutatenportfolio zu erweitern. Die Kombination soll die Fertigungs-, Forschungs- und Entwicklungs- sowie Innovationskapazitäten der Unternehmen in den Bereichen Backwaren- und Patisseriezutaten, einschließlich Fruchtfüllungs- und Süßbackwarenlösungen, stärken.
- Juli 2025: Dawn Foods UK and Ireland erweiterte sein Delifruit-Fruchtfüllungsportfolio um fünf neue Sorten, darunter Ananas, Mango, Waldfrüchte, Apfel & Zimt und Blaubeere. Die neuen Füllungen weisen einen hohen Fruchtgehalt und sichtbare Fruchtstücke auf und sind für frische und gebackene Anwendungen konzipiert, mit Back-, Gefrier-Tau- und Schneidestabilität.


Berichtsumfang des globalen Marktes für Fruchtfüllungen
Dieser Bericht bietet eine umfassende Analyse des Marktes für Fruchtfüllungen nach Produkttyp und umfasst Fruchtfüllungen mit Fruchtstücken und ohne Fruchtstücken. Er bewertet Marktgröße, Wachstumstrends, Nachfragemuster und anwendungsspezifische Vorteile jeder Produktkategorie in den Endverbraucherbranchen.
Die Studie segmentiert den Markt weiter nach Fruchtkategorie, einschließlich Beeren, Zitrusfrüchte, Steinfrüchte, tropische Früchte und andere Fruchtkategorien. Sie bewertet Verbrauchstrends, Produktinnovationen und die sich entwickelnde Nachfrage nach verschiedenen Fruchtaromen in Back-, Milchprodukt-, Süßwaren- und Getränkeanwendungen.
Der Bericht analysiert den Markt auch nach Vertriebskanal und umfasst Industrie-, Gastronomie- und Einzelhandelsumsätze. Das Industriesegment wird weiter untersucht in Backwaren und Gebäck, Milchprodukte und Tiefkühldesserts, Süßwaren, Getränke und Smoothies sowie andere industrielle Anwendungen. Das Einzelhandelssegment umfasst Supermärkte und Verbrauchermärkte, Convenience-Stores, Online-Einzelhandel und andere Einzelhandelskanäle.
Geografisch deckt der Bericht Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit detaillierter Länderanalyse innerhalb jeder Region. Er untersucht regionale Marktdynamiken, Wachstumschancen, Wettbewerbsentwicklungen und Nachfragemuster, um einen umfassenden globalen Ausblick für den Markt für Fruchtfüllungen zu bieten.
| Mit Stücken |
| Ohne Stücke |
| Beeren |
| Zitrusfrüchte |
| Steinfrüchte |
| Tropische Früchte |
| Sonstige |
| Industrie | Bäckerei und Konditorei |
| Milchwirtschaft und gefrorene Desserts | |
| Süßwaren | |
| Getränke und Smoothies | |
| Sonstige | |
| Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandel | |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Mit Stücken | |
| Ohne Stücke | ||
| Nach Fruchtkategorie | Beeren | |
| Zitrusfrüchte | ||
| Steinfrüchte | ||
| Tropische Früchte | ||
| Sonstige | ||
| Nach Vertriebskanal | Industrie | Bäckerei und Konditorei |
| Milchwirtschaft und gefrorene Desserts | ||
| Süßwaren | ||
| Getränke und Smoothies | ||
| Sonstige | ||
| Gastronomie | ||
| Einzelhandel | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandel | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Fruchtfüllungen?
Der Markt für Fruchtfüllungen wurde im Jahr 2025 auf 1,86 Milliarden USD geschätzt und steht im Jahr 2026 bei 1,96 Milliarden USD, mit einem prognostizierten Wert von 2,54 Milliarden USD bis 2031.
Was treibt das Wachstum der Nachfrage nach Fruchtfüllungen bis 2031 an?
Das Wachstum wird durch den breiteren Einsatz in Milchprodukten und Tiefkühldesserts, eine stetige industrielle Backwarenproduktion, die Nachfrage nach Clean-Label-Produkten und eine zunehmende Premiumisierung in Back- und Gastronomiekanälen unterstützt.
Welche Region führt die globale Nachfrage nach Fruchtfüllungen an?
Nordamerika führte im Jahr 2025 mit einem Anteil von 37,08 % aufgrund seiner reifen industriellen Backwarenbasis, starken Einzelhandelsreichweite und zuverlässigen Kühlketteninfrastruktur.
Welche Produkt- und Fruchtkategorien sind heute am wichtigsten?
Formate ohne Fruchtstücke führten die Produkttypnachfrage mit einem Anteil von 55,64 % im Jahr 2025 an, während Beeren die Fruchtmischung mit einem Anteil von 50,98 % anführten, aufgrund des starken Einsatzes in Joghurt, Gebäck und Desserts.
Welcher Kanal bietet Lieferanten die stärkste Wachstumschance?
Der Einzelhandel blieb mit einem Anteil von 53,14 % im Jahr 2025 der größte Kanal, aber die Gastronomie bietet die stärkste Wachstumschance, da sie bis 2031 voraussichtlich mit einer CAGR von 6,11 % wachsen wird.
Seite zuletzt aktualisiert am:



