
フルーツフィリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
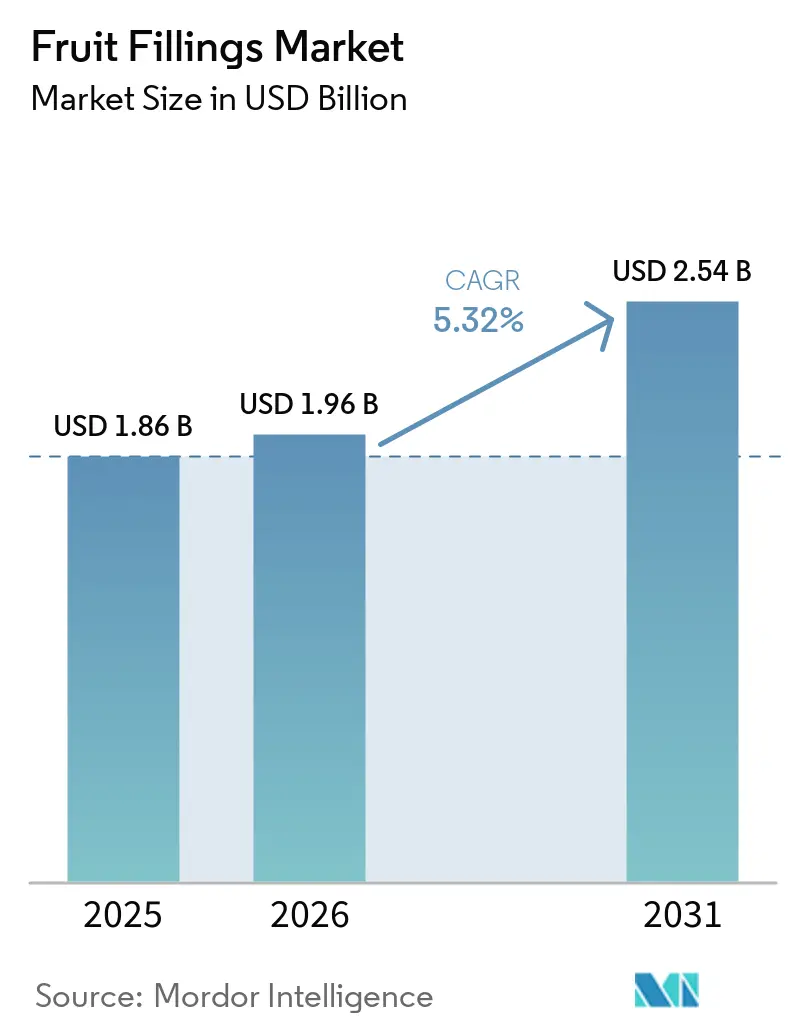
| 市場規模 (2026) | 1.96 十億米ドル |
| 市場規模 (2031) | 2.54 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフルーツフィリング市場分析
フルーツフィリング市場規模は、2025年の18.6億米ドルから2026年には19.6億米ドルへと成長し、2026年~2031年にかけてCAGR 5.32%で2031年までに25.4億米ドルに達すると予測されています。成長は、乳製品、冷凍デザート、ベーカリー用途にわたるフルーツプレパレーションの幅広い活用によって支えられており、購買者は複数の用途に対応できる原料システムをますます好むようになっています。市場はさらに、産業用および利便性の高いベーカリー生産の安定した成長によっても支えられており、大規模生産者はバッチ間で安定した粘度、焼成性能、一貫したテクスチャーを必要としています。クリーンラベルへの需要は引き続き市場を形成しており、メーカーはフレーバーと視覚的な魅力を維持しながらラベルを簡素化する天然着色料および甘味料を求めています。ベーカリーと乳製品用途間のクロスユースはサプライヤーの経済性を向上させており、同一のベースがクロワッサン、ペストリー、ヨーグルトインサート、デザートトッピングに最小限の再処方で対応できます。市場は、処方能力、原材料管理、産業用およびフードサービスアカウント全体にわたる信頼性の高いサービスを組み合わせることができるサプライヤーに機会を提供しています。
主要レポートのポイント
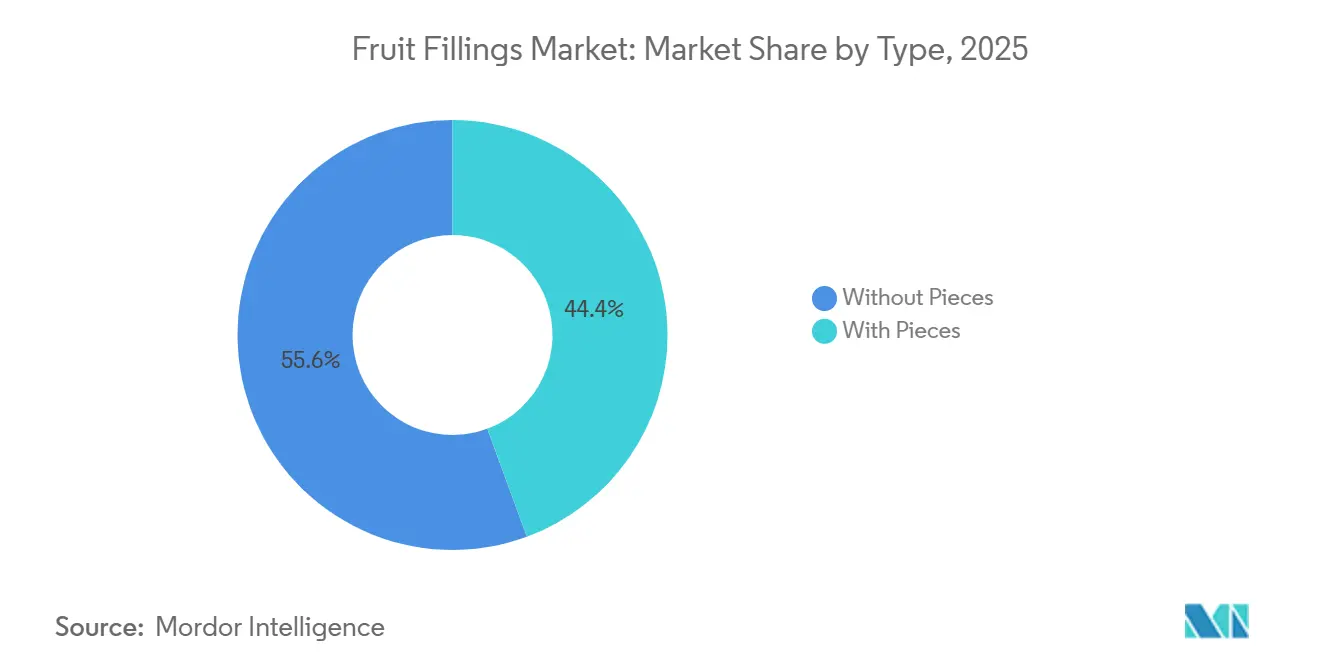
- 製品タイプ別では、ピースなしが2025年のグローバルフルーツフィリング市場において55.64%のシェアを占め、ピース入りは2031年にかけてCAGR 5.93%で成長する見込みです。
- フルーツカテゴリー別では、ベリー類が2025年のグローバルフルーツフィリング市場において50.98%のシェアを占め、トロピカルフルーツは2031年にかけてCAGR 6.01%で成長する見込みです。
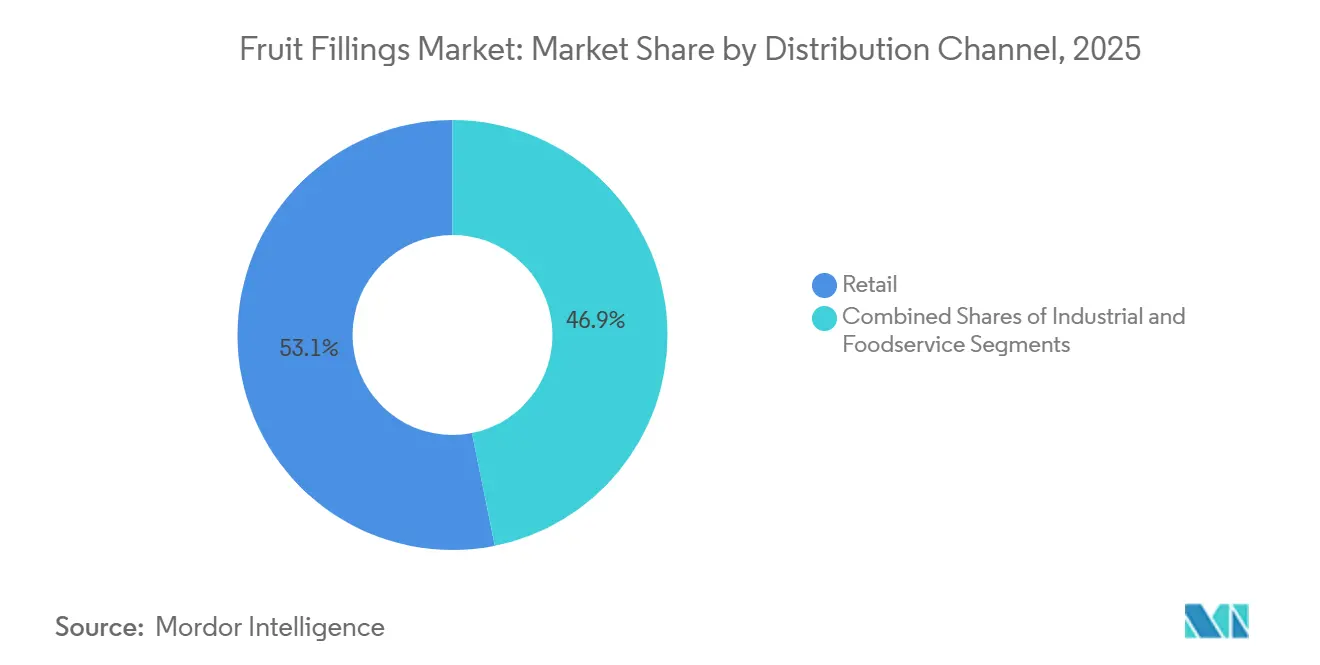
- 流通チャネル別では、小売が2025年のグローバルフルーツフィリング市場において53.14%のシェアを占め、フードサービスは2031年にかけてCAGR 6.11%で成長する見込みです。
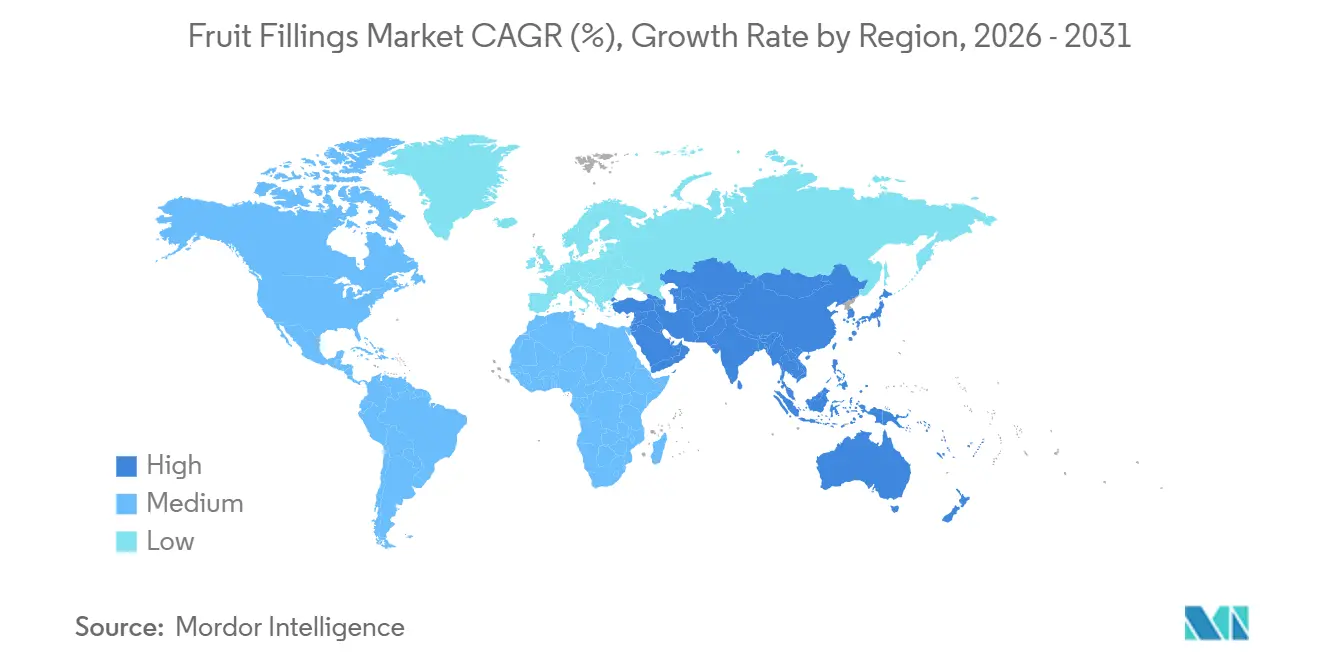
- 地域別では、北米が2025年のフルーツフィリング市場において37.08%のシェアを占め、アジア太平洋は2031年にかけてCAGR 6.21%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のフルーツフィリング市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳製品および冷凍デザートにおけるフルーツフィリングの使用拡大 | +1.1% | グローバル | 中期(2~4年) |
| 産業用・利便性・即食ベーカリー製品の拡大 | +0.9% | グローバル | 短期(2年以内) |
| 職人技・グルメベーカリー製品のプレミアム化 | +0.8% | 北米および欧州 | 中期(2~4年) |
| 季節性・エキゾチックフルーツフレーバーの人気拡大 | +0.7% | アジア太平洋中心、北米への波及 | 中期(2~4年) |
| 新フレーバー・テクスチャー・機能性原料による製品イノベーション | +0.6% | グローバル | 短期(2年以内) |
| 天然着色料および甘味料への嗜好の高まり | +0.5% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
乳製品および冷凍デザートにおけるフルーツフィリングの使用拡大
乳製品および冷凍デザート製品におけるフルーツフィリングの使用拡大は、フルーツフィリング市場の主要な成長ドライバーとして台頭しています。消費者は天然原料と贅沢感を組み合わせた製品をますます求めており、メーカーはフルーツフィリングを活用してフレーバー、テクスチャー、視覚的魅力、および知覚される栄養価を高めています。フルーツフィリングはまた、季節限定・プレミアム・ミックスフルーツバリアントによる製品差別化を可能にし、本物のフルーツ使用を強調することでクリーンラベルポジショニングを支援しす。プレミアムヨーグルト、フローズンヨーグルト、アイスクリーム、乳製品デザートへの需要が高まり続けるにつれ、高品質フルーツフィリングへの需要も並行して拡大しています。これは乳業界全体での新製品発売に反映されています。2025年4月、Lactalis Canadaはカナダのネスレと協力し、iÖGOおよびiÖGO nanöブランドをフローズンヨーグルトカテゴリーに拡大し、ストロベリーチーズケーキ、ブルーベリースワール、チェリースワール、ミックスベリー、ピーチなどのフレーバーを特徴とするバー、タブ、ポップスのポートフォリオを展開しました。製品は本物のフルーツを使用して製造され、シリーズ全体にわたって複数のフルーツベースのフレーバーフォーマットを導入し、フルーツインクルージョンとフィリングが冷凍乳製品デザートのイノベーションの中心となっていることを示しました。このような発売は、加工および冷凍保存全体にわたって一貫した味、外観、安定性を提供する専門的なフルーツフィリングへの需要を強化し、フルーツフィリング市場の持続的な成長を支えています。
産業用・利便性・即食ベーカリー製品の拡大
産業用ベーカリー製造の拡大と利便性・即食(RTE)ベーカリー製品の消費増加が、世界中でフルーツフィリングへの需要を牽引しています。パッケージケーキ、マフィン、クロワッサン、デニッシュペストリー、パイ、ドーナツ、スナックバーはフルーツフィリングに依存してフレーバー、テクスチャー、水分保持、視覚的魅力を高め、大規模生産における一貫性を確保しています。消費者が利便性の高いプレミアムなオンザゴーベーカリーオプションを求めるにつれ、メーカーはフルーツ入り焼き菓子の生産を拡大し、産業加工および長期流通に耐えられる焼成安定・常温安定フルーツフィリングへの持続的な需要を生み出しています。商業ベーカリー事業の規模拡大がこの傾向をさらに強化しています。2025年の米国農務省(USDA)農業対外サービス(FAS)レポートによると、中国は2025年5月時点で338,000以上のベーカリー店舗を有していました[1]出典:米国農務省、「ベーキング原料市場アップデート2025」、usda.gov。また、ベーカリー消費の68.4%が朝食の機会に関連しており、日常の食事における利便性の高いベーカリー製品の役割の増大を反映しています[2]出典:米国農務省、「ベーキング原料市場アップデート2025」、usda.gov。同レポートはまた、小売ベーカリーチェーン、スーパーマーケットベーカリー、カフェ形態の急速な拡大を強調しており、これらはすべて進化する消費者の嗜好に応えるためにフルーツ入りペストリーおよび焼き菓子を継続的に導入しています。産業用ベーカリー生産がグローバルに拡大し、メーカーが即食製品ポートフォリオを多様化するにつれ、高性能フルーツフィリングへの需要は着実に成長すると予測されています。
職人技・グルメベーカリー製品のプレミアム化
職人技・プレミアムベーカリー製品に対する消費者の嗜好の高まりが、フレーバー、テクスチャー、視覚的魅力を高める高品質フルーツフリングへの需要を牽引しています。消費者はますます、本物のフルーツ原料、クリーンラベル処方、独自のフレーバーの組み合わせを使用したペストリー、デニッシュ、クロワッサン、ケーキ、その他の焼き菓子を求めています。これに応えて、ベーカリーメーカーは本物のフルーツ、贅沢な味わい、差別化された食体験を強調したプレミアム製品でポートフォリオを拡大しています。これにより、パッケージおよびフレッシュベーカリー製品全体にわたって一貫した品質、鮮やかな外観、プレミアムな官能特性を提供するフルーツフィリングの使用が増加しています。このトレンドは、フルーツベースのフィリングを特徴とするプレミアム・職人技ベーカリー製品の継続的な導入に反映されています。例えば、2026年5月、Sofitelは限定版La Haute Croissanterie「フルーツキス」コレクションを発売し、フレッシュフルーツコンポートとプレミアムペストリー技術で作られた10種類のフルーツ入りクロワッサンを展開しました。このコレクションは高品質原料、洗練されたフレーバープロファイル、ペストリーの職人技を強調しており、グルメベーカリーブランドが差別化された製品を生み出し消費者の魅力を高めるためにプレミアムフルーツフィリングをますます活用していることを示しています。
季節性・エキゾチックフルーツフレーバーの人気拡大
季節性・エキゾチックフルーツフレーバーの人気拡大が、フルーツフィリング市場のイノベーションを牽引しており、メーカーはユニークな味のプロファイルとグローバルにインスパイアされた原料によって製品を差別化しようとしています。マンゴー、グアバ、ドラゴンフルーツ、ユズ、タマリンド、パンダン、ザクロなどのフルーツは、フレーバー、色彩、プレミアム感を高めるためにベーカリー、乳製品、菓子、デザート用途にますます取り入れられています。このトレンドは、原料メーカーが本物のフレーバープロファイル、より高いフルーツ含有量、幅広い食品用途にわたって一貫した品質を提供する処方でフルーツフィリングポートフォリオを拡大することを促しています。グローバルにインスパイアされたプレミアムな食体験への消費者の関心が高まるにつれ、メーカーは独自の季節性・エキゾチックフルーツ品種を特徴とするフルーツフィリングで製品ラインナップを拡大しています。これらの原料は、ベーカリー、乳製品、菓子、冷凍デザート用途にわたって鮮やかな色彩、本物の味わい、望ましいテクスチャーを提供しながら製品差別化を支援します。その結果、多様なフルーツフレーバーの採用拡大が、専門的なフルーツフィリングソリューションへの継続的なイノベーションと需要を牽引すると予測されています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| フルーツ供給と作物品質の季節的変動 | -0.8% | グローバル(アジア太平洋および南米が最も影響を受けやすい) | 長期(4年以上) |
| プレミアム処方の短い賞味期限とコールドチェーン依存 | -0.6% | アジア太平洋および中東・アフリカ | 中期(2~4年) |
| 食品安全、表示、輸出コンプライアンスの負担 | -0.5% | グローバル | 短期から中期(1~3年) |
| 冷凍解凍・焼成安定条件下でのテクスチャー安定性維持における処方の複雑さ | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フルーツ供給と作物品質の季節的変動
フルーツ供給と作物品質の季節的変動は、フルーツフィリング市場にとって重大な抑制要因です。メーカーは標準化されたフレーバー、テクスチャー、色彩、加工性能を維持するために高品質フルーツの安定供給に依存しています。気象変動、不規則な降雨、干ばつ、熱波、作物病害はフルーツの収量を減少させ品質に影響を与え、調達をより困難にし原材料価格の変動性を高める可能性があります。これらの変動は生産計画を混乱させ、商業加工に適したフルーツの入手可能性を制限する可能性があります。フルーツサプライチェーン全体での収穫後損失がこの課題をさらに複雑にしています。国連食糧農業機関(FAO)によると、2024年には世界で生産された食料の13.2%が収穫から小売の間に失われており、フルーツと野菜はその腐敗しやすさから損耗に最も脆弱な品目の一つです[3]出典:国連食糧農業機関、「政策支援とガバナンスゲートウェイ」、fao.org。このような損失は加工グレードフルーツの入手可能性を低下させ、フルーツフィリングメーカーの調達の不確実性と原材料コストを増大させます。その結果、生産者は特に季節収穫と外部サプライヤーネットワークに依存する場合、供給制約、一貫性のないフルーツ品質、および操業効率と利益率への圧力に直面する可能性があります。
プレミアム処方の短い賞味期限とコールドチェーン依存
高いフルーツ含有量とクリーンラベル処方を持つプレミアムフルーツフィリングへの需要の高まりは、その短い賞味期限と冷蔵保管・輸送への高い依存性から重大な課題をもたらしています。安定性のために高い糖分含有量や保存料に依存する従来の処方とは異なり、プレミアムフルーツフィリングは微生物による腐敗と品質劣化に対してより脆弱です。したがって、メーカーは保管、輸送、流通全体にわたって厳格な温度管理を維持する必要があり、これにより物流の複雑さと運営コストが増大します。堅牢なコールドチェーンインフラへの依存は、特に冷蔵物流が未発達または不安定な地域において、プレミアムフルーツフィリングの商業的拡大を制限しています。さらに、進化する食品安全、トレーサビリティ、冷蔵規制により、メーカーはコンプライアンスと製品の完全性を確保するために高度な監視システム、デジタル記録管理、最新の冷蔵保管設備への投資が必要です。これらの高いインフラおよびコンプライアンスコストは中小規模メーカーに不均衡な負担をかけ、市場参加を制限し、新興市場全体でのプレミアムフルーツフィリング処方の採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ピースなし形態が産業需要を支え、ピース入りが職人技プレミアムを獲得
ピースなしセグメントは2025年のフルーツフィリング市場において最大のシェアを占め、総収益の55.64%を獲得しました。その優位性は、産業用ベーカリー生産で使用される高速デポジットシステムとの優れた加工効率、一貫した粘度、および互換性によって牽引されています。均質な処方は、クロワッサン、ドーナツ、菓子センター、乳製品、冷凍デザートなどの用途にわたって正確な分量管理と安定したパフォーマンスを確保します。商業生産ラインに統合されると、これらの処方は厳格なプロセス検証要件によりサプライヤーの高い維持率からも恩恵を受けます。
ピース入りセグメントは2026年~2031年にかけてCAGR 5.93%の最速成長を記録すると予測されており、プレミアム・職人技・視覚的に差別化された食品への需要の高まりによって支えられています。ベーカリー、カフェ、フードサービス事業者は製品の本物感と消費者の魅力を高めるために目に見えるフルーツピースを含むフィリングをますます好んでいます。メーカーは、滑らかなフルーツベースと浮遊フルーツピースを組み合わせたハイブリッド形態を含む、加工安定性を維持しながらフルーツの完全性を保持する処方を開発することで対応しています。これらのイノベーションにより、サプライヤーは生産の複雑さを大幅に増加させることなくプレミアム製品需要に対応できます。


フルーツカテゴリー別:熱帯果実の急成長がベリー類の優位性に挑戦
ベリー類セグメントは2025年のフルーツフィリング市場において最大のシェアを占め、総収益の50.98%を代表しました。その優位性は、ストロベリー、ラズベリー、ブルーベリーが最も好まれるフルーツフレーバーの一つであるヨーグルト、ベーカリー、菓子、冷凍デザート用途にわたる幅広い使用によって支えられています。強い消費者の親しみやすさ、幅広い小売受容性、通年需要がセグメントの市場ポジションを引き続き強化しています。メーカーはまた、確立されたサプライチェーンとベリーベースのフィリングを中心とした広範な製品ポートフォリオから恩恵を受けています。
トロピカルフルーツセグメントは2026年~2031年にかけてCAGR 6.01%の最速成長を記録すると予測されており、エキゾチックでプレミアムなフレーバープロファイルへの消費者の関心の高まりによって牽引されています。マンゴー、パッションフルーツ、パイナップルなどのフルーツは、メーカーが製品イノベーションを拡大するにつれてベーカリー、乳製品、飲料、デザートにわたって人気を高めています。多文化的な消費者基盤の拡大と差別化された製品への需要が採用をさらに支援しています。トロピカルフルーツはその独自の水分と酸性度の特性から、より高度な処方と保存技術を必要としますが、これらの技術的能力は専門的な原料サプライヤーに機会を提供しています。
流通チャネル別:小売量がフードサービスイノベーションを支援
小売セグメントは2025年のフルーツフィリング市場において最大のシェアを占め、総収益の53.14%を獲得しました。この優位性は、家庭でのベーキングとデザート調理のための常温安定・冷蔵フルーツフィリングを提供するスーパーマーケット、ハイパーマーケット、専門食品店の広範なリーチによって支えられています。プレミアムベーキング原料への消費者の関心の高まりはオンライン小売売上も強化しており、ブランドが専門的な高フルーツ含有量製品でホームベーカーにリーチできるようにしています。幅広い製品の入手可能性と強い家庭需要が引き続き小売チャネルのポジションを強化しています。
フードサービスセグメントは2026年~2031年にかけてCAGR 6.11%の最速成長を記録すると予測されており、カフェ、クイックサービスレストラン、ベーカリー、商業厨房の拡大によって牽引されています。フードサービス事業者は調理時間を短縮し、一貫した製品品質を維持し、プレミアムデザートの提供を拡するためにすぐに使えるフルーツフィリングにますます依存しています。新店舗の開設とフルーツ入りベーカリーおよびデザートアイテムの追加が、標準化されたフルーツフィリング製品への継続的な需要を生み出しています。メーカーはプロのフードサービス顧客の運営ニーズに合わせたプレミアム処方を発売することで対応しています。
地域分析
北米は2025年のフルーツフィリング市場において最大のシェアを占め、グローバル収益の37.08%を代表しました。同地域のポジションは、成熟した産業用ベーカリーセクター、広範なスーパーマーケットおよびフードサービスネットワーク、プレミアムフルーツフィリングの流通を可能にする発達したコールドチェーンインフラによって支えられています。ベーカリー、乳製品、冷凍デザート製品の高い消費と利便性食品への強い需要が、米国、カナダ、メキシコ全体での市場成長を持続的に支えています。
アジア太平洋は2026年~2031年にかけてCAGR 6.21%の最速成長を記録すると予測されており、急速な都市化、可処分所得の増加、パッケージベーカリーおよび菓子製品の消費拡大によって牽引されています。中国、インド、インドネシア、その他の東南アジア市場は食品加工能力に多大な投資を行いながら、トロピカルフルーツの豊富な国内生産から恩恵を受けています。地域需要の拡大と加工能力の向上が、フルーツフィリングの主要な生産者および消費者としての同地域のポジションを強化しています。
欧州は技術的に先進的で高度に競争的な市場であり、確立されたフルーツフィリングメーカーの存在と継続的な製品イノベーションによって支えられています。南米はベリーおよび核果原料の豊富なフルーツ生産と輸出拡大から恩恵を受け、グローバルサプライチェーンにおける役割を強化しています。中東・アフリカは、組織化された小売、ホスピタリティ、クイックサービスレストランの成長によって牽引される有望な市場として台頭しており、常温安定・低糖フルーツフィリング処方への需要が増加しています。

競合ランドスケープ
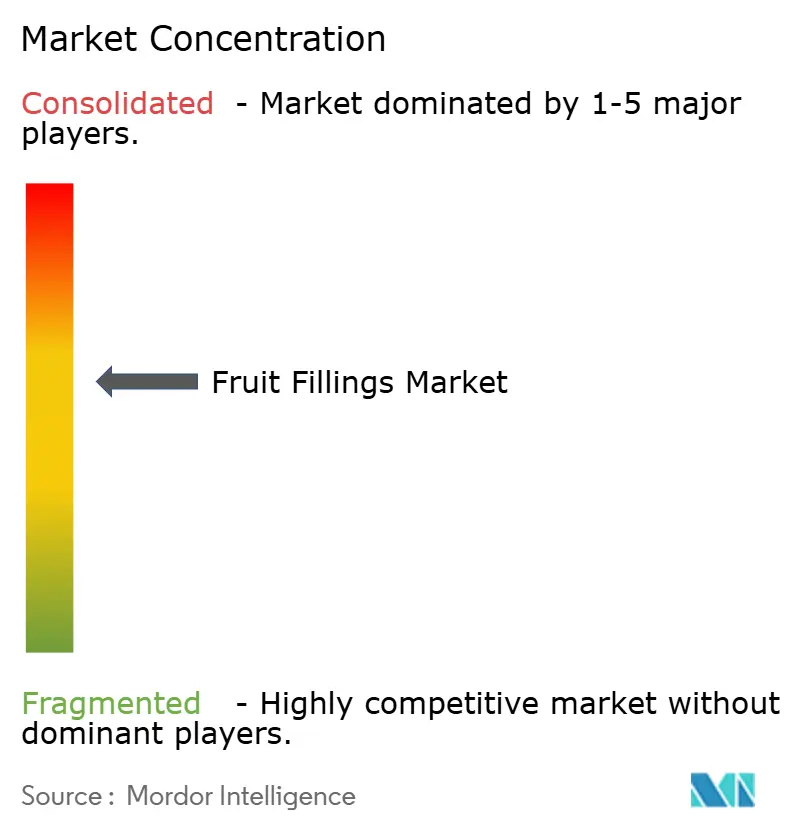
フルーツフィリング市場は適度に集中しており、少数の多国籍メーカーがグローバル収益の相当なシェアを占めています。AGRANA、Puratos、Zentis、Dawn Foods、Androsが主要プレーヤーの一つであり、広範な製造拠点、強力な研究開発能力、産業用食品メーカーとの長年の関係、ベーカリー、乳製品、菓子、フードサービス用途に対応する幅広い製品ポートフォリオを通じて競争しています。製品カスタマイズ、グローバル調達ネットワーク、用途別処方の専門知識が主要な競争差別化要因であり続けています。
主要企業は生産能力の拡大、製品イノベーション、戦略的投資を通じて市場ポジションを強化し続けています。AGRANAは欧州でのプレゼンスを強化するために食品・飲料ソリューションネットワークを拡大し、Puratosはベーカリーイノベーションセンターを通じてクリーンラベルおよび顧客との共同開発イニシアチブへの投資を継続しています。Zentisは高度な生産技術への投資で付加価値フルーツ原料ポートフォリオを拡大し、Dawn FoodsとAndrosはプロのベーカリーおよびフードサービス顧客向けのプレミアムフルーツフィリング製品を拡大し続け、先進市場と新興市場の両方での成長を支援しています。
確立された市場リーダーを超えて、地域メーカーは地域の消費者嗜好に合わせた専門的なフルーツプレパレーション、トロピカルフルーツ処方、クリーンラベルソリューションに注力することで拡大しています。新興サプライヤーは、柔軟な製造、輸出志向の生産、無菌または常温安定フルーツフィリングを通じてアジア太平洋、ラテンアメリカ、中東での機会をますます狙っています。プレミアム・低糖・植物性対応フルーツフィリングへの需要が高まるにつれ、ニッチメーカーは大手グローバル企業が十分に対応していない用途別・地域別要件に対応することで市場シェアを獲得すると予測されています。
フルーツフィリング業界リーダー
Puratos Group
Agrana Beteiligungs-AG
Dawn Food Products
Andros Group
Zentis Fruchtwelt GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:AGRANAは乳製品用途における自社フルーツプレパレーションの進化する役割を強調し、クリーンラベルおよび低糖処方を支援しながらフルーツとタンパク質、食物繊維、腸内健康原料を組み合わせたソリューションを重点的に紹介しました。同社はまた、乳製品および食品用途全体にわたるフレーバー、テクスチャー、製品安定性を向上させるための無菌加工およびフルーツインクルージョン技術の進歩についても概説しました。
- 2026年3月:Puratosはグローバルベーカリー原料ポートフォリオを拡大するためのDawn Foodsの買収計画を発表しました。この統合により、フルーツフィリングおよびスイートベーカリーソリューションを含むベーカリーおよびパティスリー原料にわたる両社の製造、研究開発、イノベーション能力が強化されると期待されています。
- 2025年7月:Dawn Foods UKおよびアイルランドは、パイップル、マンゴー、フォレストフルーツ、アップル&シナモン、ブルーベリーを含む5種類の新バリアントでDelifruitフルーツフィリングポートフォリオを拡大しました。新しいフィリングは高いフルーツ含有量と目に見えるフルーツピースを特徴とし、フレッシュおよびベーク用途向けに設計されており、焼成・冷凍解凍・カット安定性を備えています。


世界のフルーツフィリング市場レポートの範囲
本レポートは、ピース入りおよびピースなしフルーツフィリングを含む製品タイプ別のフルーツフィリング市場の包括的な分析を提供します。各製品カテゴリーの市場規模、成長トレンド、需要パターン、エンドユーズ産業全体にわたる用途別の優位性を評価します。
本調査はさらに、ベリー類、柑橘類、核果類、トロピカルフルーツ、その他のフルーツカテゴリーを含むフルーツカテゴリー別に市場をセグメント化しています。ベーカリー、乳製品、菓子、飲料用途にわたる異なるフルーツフレーバーの消費トレンド、製品イノベーション、進化する需要を評価します。
レポートはまた、産業用、フードサービス、小売販売を含む流通チャネル別に市場を分析しています。産業用セグメントはベーカリー・ペストリー、乳製品・冷凍デザート、菓子、飲料・スムージー、その他の産業用用途にわたってさらに検討されています。小売セグメントにはスーパーマーケット・ハイパーマーケット、コンビニエンスストア、オンライン小売、その他の小売チャネルが含まれます。
地理的には、レポートは北米、欧州、アジア太平洋、南米、中東・アフリカをカバーし、各地域内の詳細な国レベルの分析を提供しています。フルーツフィリング市場の包括的なグローバル見通しを提供するために、地域市場のダイナミクス、成長機会、競争動向、需要パターンを検討しています。
| 果肉入り |
| 果肉なし |
| ベリー類 |
| 柑橘類 |
| 核果類 |
| 熱帯果実 |
| その他 |
| 産業用 | ベーカリー・パティスリー |
| 乳製品・冷凍デザート | |
| 菓子 | |
| 飲料・スムージー | |
| その他 | |
| フードサービス | |
| 小売 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売 | |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| タイプ別 | 果肉入り | |
| 果肉なし | ||
| フルーツカテゴリー別 | ベリー類 | |
| 柑橘類 | ||
| 核果類 | ||
| 熱帯果実 | ||
| その他 | ||
| 流通チャネル別 | 産業用 | ベーカリー・パティスリー |
| 乳製品・冷凍デザート | ||
| 菓子 | ||
| 飲料・スムージー | ||
| その他 | ||
| フードサービス | ||
| 小売 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
フルーツフィリング市場の現在の規模はどのくらいですか?
フルーツフィリング市場は2025年に18.6億米ドルと評価され、2026年には19.6億米ドルに達しており、2031年までに25.4億米ドルの予測値が見込まれています。
2031年に向けてフルーツフィリング需要の成長を牽引しているものは何ですか?
成長は、乳製品および冷凍デザートでの幅広い使用、安定した産業用ベーカリー生産、クリーンラベルへの需要、ベーカリーおよびフードサービスチャネルにおけるプレミアム化の高まりによって支えられています。
フルーツフィリングのグローバル需要をリードしている地域はどこですか?
北米は2025年に37.08%のシェアでリードしており、成熟した産業用ベーカリー基盤、強力な小売リーチ、信頼性の高いコールドチェーンインフラによるものです。
現在最も重要な製品カテゴリーとフルーツカテゴリーはどれですか?
ピースなし形態が2025年に55.64%のシェアで製品タイプ需要をリードし、ベリー類はヨーグルト、ペストリー、デザートにわたる強い使用から50.98%のシェアでフルーツミックスをリードしました。
サプライヤーにとって最も強い成長機会を提供するチャネルはどれですか?
小売は2025年に53.14%のシェアで最大のチャネルであり続けましたが、フードサービスは2031年にかけてCAGR 6.11%で成長すると予測されているため、最も強い成長機会を提供しています。
最終更新日:



