
Markt für frische Beeren: Größe und Marktanteil
Analyse des Marktes für frische Beeren von Mordor Intelligence
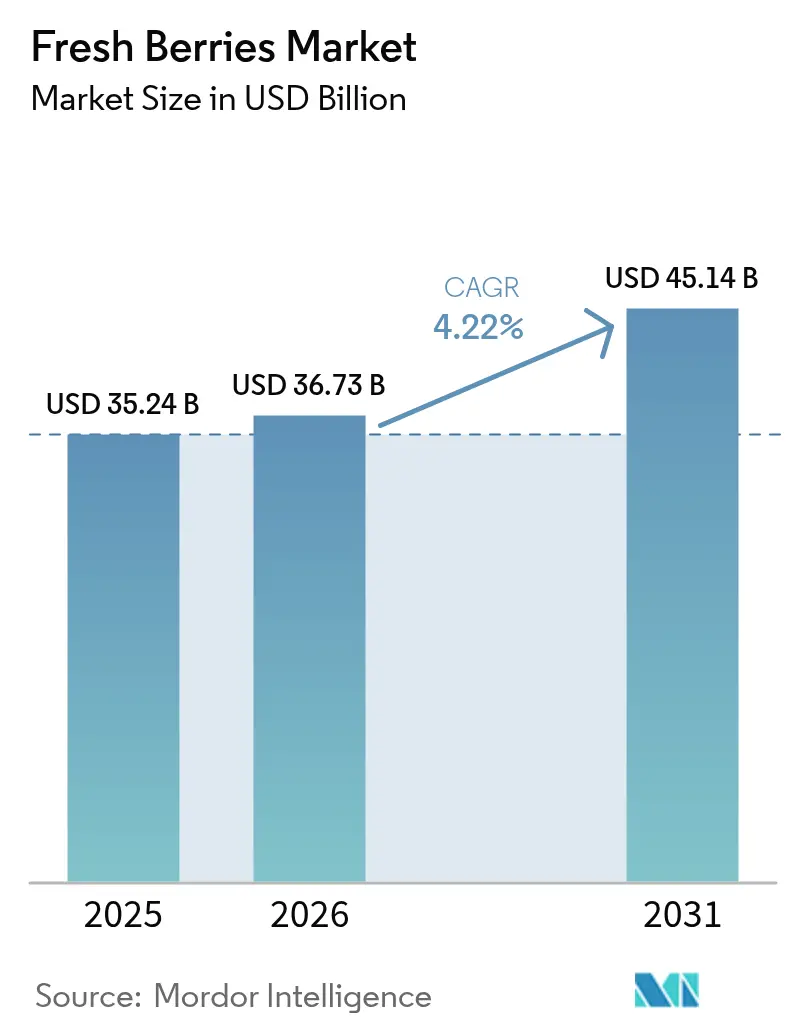
Die Größe des Marktes für frische Beeren wird im Jahr 2026 auf USD 36,73 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 35,24 Milliarden, mit Projektionen für 2031 von USD 45,14 Milliarden, was einem Wachstum von 4,22 % CAGR über den Zeitraum 2026–2031 entspricht. Stetiges Wachstum ergibt sich aus gesundheitsbewussten Ernährungsweisen, der raschen Einführung von Schutzanbausystemen und breiteren globalen Lieferketten, die eine ganzjährige Verfügbarkeit von Premium-Früchten gewährleisten.[1]Quelle: U.S. Department of Agriculture, "U.S. Cranberries on the Up," fas.usda.gov Das Wachstum wird dadurch gestärkt, dass Beeren alle anderen Bio-Frischprodukte im US-amerikanischen Einzelhandel übertreffen und im Jahr 2023 erhebliche Umsätze erzielen. Technologiegestützte Ertragssteigerungen, insbesondere durch proprietäre Sorten, reduzieren das Produktionsrisiko und verbessern gleichzeitig die Geschmackskonsistenz, während die Einführung des E-Commerce die Reichweite bei den Verbrauchern vergrößert. Die Wettbewerbsdynamik zeigt eine duale Struktur, bei der Erzeugergenossenschaften einzelne Beerenarten dominieren, während kapitalstarke Vermarkter durch Übernahmen und Automatisierung expandieren. Der Klimawandel bleibt ein unberechenbarer Faktor, doch Investitionen in Schutztunnel, Substratanlagen und Technologien zur Verlängerung der Haltbarkeit gleichen wetterbedingte Volatilität erheblich aus.
Wichtigste Erkenntnisse des Berichts
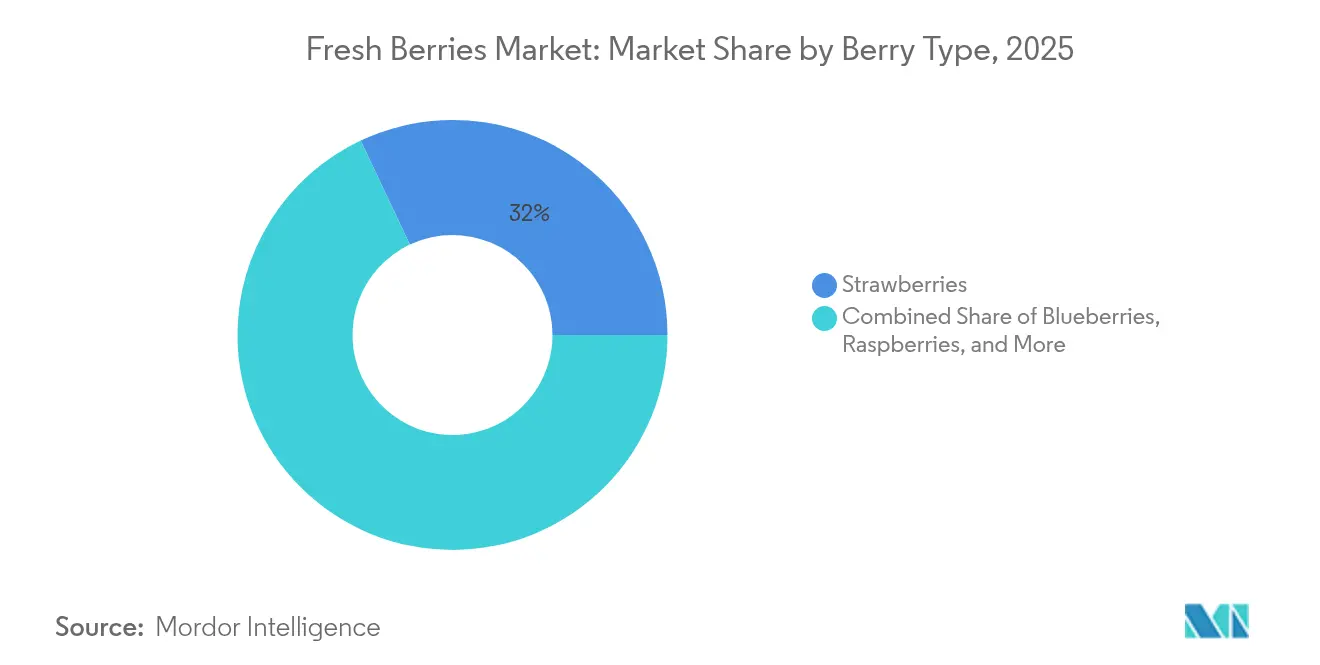
- Nach Beerenart führten Erdbeeren mit einem Marktanteil von 32,02 % am Markt für frische Beeren im Jahr 2025, während Blaubeeren bis 2031 die höchste prognostizierte CAGR von 6,92 % verzeichneten.
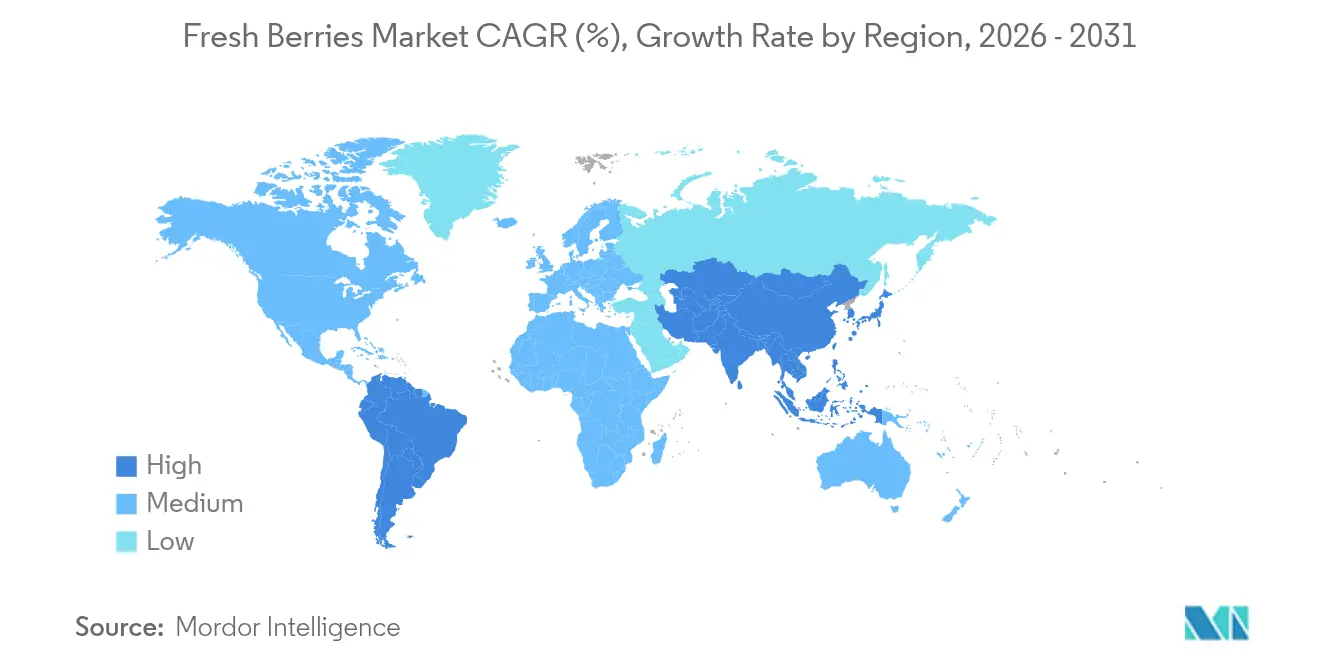
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 31,12 % am Markt für frische Beeren, und der asiatisch-pazifische Raum wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,47 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für frische Beeren
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsorientierte Ernährungsweisen als Antrieb für den Beerenkonsum | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage durch Einführungen von Functional-Food- und Getränkeprodukten | +0.8% | Globale städtische Zentren | Mittelfristig (2–4 Jahre) |
| Einführung von Schutzanbau und Hochdichttunneln | +0.7% | Europa, Nordamerika, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Ertragssteigerungen durch proprietäre Sorten und Genetik | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Fortschrittliche Kühlkettenlogistik und Schutzatmosphärenverpackung | +0.5% | Global, am stärksten in Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Premiumpreise und Margen für Bio-Zertifizierung | +0.4% | Nordamerika, Europa, wohlhabender asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsorientierte Ernährungsweisen als Antrieb für den Beerenkonsum
Das wachsende Interesse der Verbraucher an nährstoffreichen Lebensmitteln positioniert Beeren als Eckpfeiler der präventiven Ernährung. Blaubeeren weisen unter den gängigen Früchten die höchste Antioxidantiendichte auf, wobei Anthocyane mit einer verbesserten glykämischen Kontrolle und kardiovaskulären Gesundheit in Verbindung gebracht werden. Millennials und die Generation Z zeigen die stärkste Präferenz: 33 % der US-amerikanischen Käufer im Alter von 18 bis 29 Jahren kaufen ausschließlich Bio-Erdbeeren, was die Zahlungsbereitschaft für wahrgenommene Gesundheitsvorteile unterstreicht. Die Haushaltsdurchdringung liegt hinter anderen Früchten zurück, sodass das Aufwärtspotenzial selbst in reifen Märkten erheblich bleibt. Produktentwickler reagieren darauf, indem sie Konzentrate und Pulver in Functional Beverages, Frühstücksriegel und Joghurts einarbeiten und so die Vertriebswege erweitern. Das Nettoergebnis ist eine breite, preisresistente Nachfragebasis, die den Markt für frische Beeren vor makroökonomischen Abschwächungen schützt.
Nachfrage durch Einführungen von Functional-Food- und Getränkeprodukten
Lebensmittel- und Getränkehersteller beschleunigen neue Konzepte, die die natürliche Farbe und den Polyphenolgehalt von Beeren für spezifische Gesundheitsaussagen nutzen. Hochdruckverarbeitung und schonende Dehydrierung erhalten die Bioaktivität und ermöglichen eine Clean-Label-Positionierung ohne synthetische Zusatzstoffe. Lebensmittelhersteller integrieren Beeren zunehmend in Produkte, die auf die Stoffwechselgesundheit abzielen, wobei getrocknete Cranberries und beerenhaltige Functional Beverages Premiumpreispunkte erzielen. Das regulatorische Umfeld unterstützt diesen Trend, da Beeren im Allgemeinen eine günstige Behandlung im Rahmen der Gesundheitsaussagenregelungen erfahren. Die Konvergenz von Clean-Label-Trends mit funktioneller Ernährung schafft eine anhaltende Nachfrage seitens der Lebensmittel- und Getränkehersteller.
Ertragssteigerungen durch proprietäre Sorten und Genetik
Züchtungspipelines legen den Schwerpunkt auf Geschmack, Haltbarkeit und Krankheitsresistenz ohne genetische Modifikation. Driscoll's patentiert mehrere proprietäre Sorten, schützt Margen und begrenzt den direkten Preiswettbewerb. California Berry Cultivars führte 2025 zwei neue Erdbeersorten ein, die die Erträge der Erzeuger durch höhere Zuckergehalte und festere Textur steigern. Künstliche Intelligenz beschleunigt die Selektionszyklen. Wissenschaftler des US-Landwirtschaftsministeriums setzen Deep-Learning-Werkzeuge ein, um hitzeresistente Cranberry-Linien zu entwickeln und die Züchtungszeiträume um 40 % zu verkürzen. Proprietäre Genetik dient somit sowohl als Stabilisator der Lieferkette als auch als Markenaufbau-Asset im Markt für frische Beeren.
Fortschrittliche Kühlkettenlogistik und Schutzatmosphärenverpackung
Investitionen in automatisierte Kühlhäuser, Hochleistungstunnel-Gefrieranlagen und Kühlfahrzeuge für die letzte Meile reduzieren Verderb und erweitern die Exportfenster für frische Beeren. Schutzatmosphärenverpackungsfolien verlängern die Haltbarkeit, indem sie den Sauerstoffgehalt senken und den Kohlendioxidgehalt erhöhen, was die Atmung und das Schimmelwachstum verlangsamt. In Pilotprogrammen hielten Schutzatmosphärenverpackungs-Schalen Erdbeeren 14 Tage lang marktfähig, gegenüber 7 Tagen in Standard-Klappschalen, was die Substitution von Luftfracht durch Seefracht ermöglicht und die Logistikkosten um 30 % senkt. Nordamerikanische Betreiber fügten allein im Jahr 2024 300 Millionen Kubikfuß temperaturkontrollierten Lagerraum hinzu, während europäische Einzelhändler bei Eigenmarkenlinien auf vollständig versiegelte Schutzatmosphärenverpackungs-Beerenpackungen umstellten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Verfügbarkeit landwirtschaftlicher Arbeitskräfte und steigende Löhne | −1.1% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Ertragsschwankungen und Extremwetterereignisse | −0.9% | Global | Mittelfristig (2–4 Jahre) |
| Unzureichende Kühlkette in aufstrebenden Verbrauchermärkten | −0.6% | Asiatisch-pazifischer Raum, Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Strengere phytosanitäre Vorschriften und Höchstrückstandsregelungen | −0.4% | Globale Handelskorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Verfügbarkeit landwirtschaftlicher Arbeitskräfte und steigende Löhne
Das H-2A-Programm für vorübergehende landwirtschaftliche Arbeitnehmer zertifizierte im Haushaltsjahr 2024 400.000 Stellen, doch die durchschnittlichen nachteiligen Lohnsätze stiegen auf USD 17,55 und überstiegen in Hochkostenstaaten USD 19. Betriebe für Spezialkulturen wenden nun bis zu 40 % ihrer Gesamtausgaben für Arbeitskräfte auf, was die Margen belastet. Roboter wie Harvest CROO ersetzen 25 Pflücker pro Maschine, doch die Kapitalaufwendungen bleiben für kleine Betriebe unerschwinglich. Die Arbeitsunsicherheit dämpft daher die kurzfristigen Expansionspläne für den Markt für frische Beeren.
Strengere phytosanitäre Vorschriften und Höchstrückstandsregelungen
Die Europäische Union begrenzt Thiacloprid-Rückstände ab Mai 2025 auf 0,01 mg/kg und stellt die Genehmigung von Dimethomorph ein, was sofortige Praxisänderungen erzwingt. Australien klassifiziert verzehrfertige Beeren ab Mitte 2025 als „Risikonahrungsmittel” und verlangt von Importeuren eine Zertifizierung nach dem Hazard Analysis and Critical Control Point (HACCP)-System.[2]Quelle: Ministerium für Landwirtschaft, Fischerei und Forstwirtschaft. "Verzehrfertige Beeren - DAFF," agriculture.gov.au Compliance-Kosten belasten kleinere Exporteure überproportional und könnten die Konsolidierung im Markt für frische Beeren beschleunigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Beerenart: Blaubeeren treiben das Premiumwachstum voran
Erdbeeren erzielten im Jahr 2025 einen Marktanteil von 32,02 % am Markt für frische Beeren, gestützt durch eine stabile globale Nachfrage und eine ganzjährige Tunnelproduktion. Blaubeeren weisen eine CAGR von 6,92 % auf, die höchste innerhalb der Marktgröße für frische Beeren, da steigende verfügbare Einkommen Premiumfrucht-Käufe in China, Peru und aufstrebenden asiatischen Volkswirtschaften unterstützen. Proprietäre Genetik fördert Ertrags- und Geschmacksfortschritte; 70 % der Blaubeerfläche Mexikos weist nun patentierte Sorten auf und sichert so die Preisresistenz. Himbeeren und Brombeeren wachsen mit moderaten Raten und profitieren von Robotik, die die Arbeitsintensität senkt. Cranberries halten durch genossenschaftliches Marketing ein stabiles Volumen aufrecht.
Der Schutzsubstratanbau steigert die Erdbeererträge erheblich und ermöglicht es den Erzeugern, Einzelhandelsverträge kontinuierlich zu erfüllen. Parallele Gewinne entstehen in Hochdichte-Blaubeergärten durch immergrüne Schnittmethoden und Präzisionsfertigation. Da Functional-Food-Marken skalieren, stärkt die Nachfrage nach Beerenpulvern die Kategorie „Sonstige” (Maulbeeren, Stachelbeeren), obwohl das Angebot auf kleine geografische Gebiete konzentriert bleibt. Innovation segmentiert den Markt für frische Beeren daher zunehmend nach Geschmacksprofil, Nährstoffdichte und proprietärem Branding.


Geografische Analyse
Nordamerika hält mit einem Marktanteil von 31,12 % im Jahr 2025 die dominante Position, angetrieben durch eine ausgereifte Infrastruktur, etablierte Vertriebsnetze und eine Premium-Bio-Positionierung, die trotz steigender Produktionskosten höhere Margen ermöglicht. Die Vereinigten Staaten führen die weltweite Cranberry-Produktion mit etwa zwei Dritteln der Weltproduktion an und erzielten 2023 Exporte im Wert von USD 343 Millionen, während Kanada sowohl als bedeutender Produzent als auch als wichtiges Importziel für Gegensaison-Lieferungen fungiert. Mexiko entwickelt sich zu einer wichtigen Versorgungsquelle, wobei die Beerenexporte bis 2025 voraussichtlich 752.000 Metrische Tonnen erreichen werden, was ein anhaltendes Wachstum bei Brombeeren, Himbeeren und Erdbeeren darstellt, obwohl die Blaubeerproduktion mit Wettbewerbsdruck aus Peru konfrontiert ist.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 5,47 % von 2026 bis 2031, angeführt von Chinas Transformation zum weltgrößten Blaubeererzeuger mit 77.000 Hektar unter Anbau und einem jährlichen Ertrag von 520.000 Metrischen Tonnen. Allein die chinesische Provinz Yunnan trägt 30 % der nationalen Produktion bei und erwirtschaftet Einnahmen von über CNY 3 Milliarden (USD 413 Millionen), während sie Beschäftigung für über 100.000 Menschen schafft. Die Übernahme der Costa Group durch Driscoll's erweitert die Hochtech-Gewächshausfläche in Australien und China und verbessert die ganzjährige Produktion. Dennoch schränkt eine unzureichende Kühlkette auf der letzten Meile in Indien und Südostasien eine breitere Marktdurchdringung ein.
Europa verzeichnet stetige Zuwächse, doch Klimaextreme untergraben die traditionelle Freilandproduktion. Zwei Fünftel der britischen Beerenerzeuger sind bis 2026 aufgrund steigender Kosten und des Preisdrucks des Einzelhandels von der Insolvenz bedroht. EU-Mandate zur Pestizidreduzierung erhöhen die Compliance-Kosten, fördern jedoch den Übergang zu Schutzkultur und biologischen Pflanzenschutzmitteln. Südamerika bleibt exportorientiert, wobei Peru seine Blaubeerlieferungen innerhalb von fünf Jahren verdoppelt hat. Staatliche Anreize fördern Kühlkettenzentren an Atlantikhäfen, die Verbindungen nach Nordamerika und Europa herstellen. Der Nahe Osten und Afrika tragen geringe Mengen bei, doch die Importnachfrage beschleunigt sich, insbesondere für Premium-Blaubeeren, da der moderne Einzelhandel in der Region des Golfkooperationsrats expandiert.

Regulatorisches Umfeld
Der Handel und die Produktion von frischen Beeren unterliegen einer Mischung aus Lebensmittelsicherheitsvorschriften, Pflanzenschutzmaßnahmen und Zollmaßnahmen, die sich auf Marktzugang und Compliance-Kosten auswirken. In den Vereinigten Staaten gelten die FDA-Anforderungen gemäß 21 CFR Part 112 (Produce Safety Rule) für den Anbau, die Ernte, das Verpacken und die Lagerung von Beeren. Die Behörde veröffentlichte außerdem eine warenspezifische Präventionsstrategie für Hepatitis-A- und Norovirus-Risiken bei frischen und gefrorenen Beeren, die die Erwartungen an Hygiene, Wasser- und Handhabungskontrollen für eine Hochrisikoware verschärft.
Im grenzüberschreitenden Warenverkehr entwickeln sich die phytosanitären Rahmenwerke weiter. Die Internationale Pflanzenschutzkonvention (IPPC) aktualisierte im April 2026 ihre Liste der Internationalen Standards für phytosanitäre Maßnahmen (ISPM) (einschließlich ISPM 48 zur Feldinspektion), und nationale Regulierungsbehörden hielten Importgesundheitspfade aufrecht, wie etwa die Konsultationen des neuseeländischen MPI zu den Anforderungen an den Import frischer Blaubeeren. Die Volatilität der Handelspolitik bleibt zudem ein Faktor für Beeren, die in die Vereinigten Staaten gelangen, nachdem ein Urteil des US Supreme Court im Februar 2026 die Nutzung von Zöllen auf Grundlage des IEEPA einschränkte, was eine Verschiebung in den Diskussionen über die Zollbefugnis auslöste. In Europa aktualisierten die britischen Änderungen von 2025 zu Official Controls (Plant Health) and Phytosanitary Conditions die Listen der Quarantäneschädlinge, und die britische Regierung kündigte weitere Details zum sich entwickelnden UK-EU-SPS-Ansatz an, die im Sommer 2026 veröffentlicht werden sollen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für frische Beeren erstreckt sich von Züchtung und Pflanzenmaterial (proprietäre Genetik, Baumschulen) über die landwirtschaftliche Produktion (Freilandanbau und geschützte Tunnel-/Substratsysteme), die Ernte (arbeitsintensiv und zunehmend durch Mechanisierung unterstützt) und die Nachernte-Behandlung (Vorkühlung, Sortierung, Clamshell-/Punnet-Verpackung und Formate mit modifizierter Atmosphäre) bis hin zum Kühltransport, Importeuren/Vermarktern sowie Einzelhandels- und Gastronomiekanälen. Genetik und Sortenlizenzierung stellen einen zunehmend strategischen vorgelagerten Hebel dar, wobei sich Zuchtprogramme auf Geschmack, Haltbarkeit und Widerstandsfähigkeit konzentrieren. Branchenberichte im Jahr 2026 hoben neue genetische Entwicklungen bei Erdbeeren und Himbeeren sowie vorkommerzielle Versuche hervor, die künftige Angebotsprofile und markengebundene Programme prägen.
Nachgelagert liegt die Ausführung der Kühlkette und die Kommerzialisierungsmacht bei vertikal integrierten Plattformen und großen Vermarktern, die die Belieferung aus mehreren Ursprungsländern, Verpackungsspezifikationen und Servicelevel für Einzelhändler koordinieren, während Kooperativen in bestimmten Beerenkategorien weiterhin wichtig bleiben. Unternehmen wie Hortifrut und AgroBerries veranschaulichen integrierte Modelle, die kontrollierte Genetik, diversifizierte Anbauregionen und internationale Distribution verbinden, um 365-Tage-Programme zu unterstützen. Die Kette ist Wetter- und Kostenschocks am Ursprungsort ausgesetzt, wie in der Kampagne 2025-2026 zu sehen war, als die marokkanischen Weichobst-Exporte inmitten von Überschwemmungen und Arbeitskräfteengpässen um 5% zurückgingen. Der Wettbewerbsdruck durch steigende chinesische Blaubeervolumina veränderte ebenfalls Preisgestaltung und Handelsströme. Die Beschaffungspraktiken der Einzelhändler beeinflussen die Rentabilität der Erzeuger in Hochkostenregionen, da mehrjährige Lieferverträge und strengere Spezifikationen den Wert zu Lieferanten verschieben, die konstante Mengen und höhere Compliance liefern können.
Marktchancen und Zukunftsaussichten
Chancen entstehen rund um Digitalisierung, Haltbarkeitsverlängerung und Produktionsmodelle mit mehreren Ursprungsländern, die Verschwendung reduzieren und die Transaktionszuverlässigkeit für eine hochgradig verderbliche Kategorie verbessern. Im Juni 2026 startete Nuvagra Berry Marketplace als B2B-Plattform, die Europa und Lateinamerika umfasst, um verifizierbare digitale Handelsströme zu schaffen und die Abhängigkeit von informellen grenzüberschreitenden Geschäftsabschlüssen zu verringern. Diese Entwicklung deutet auf Freiraum für standardisierte, überprüfbare Handelstools hin, die Erzeuger, Exporteure und Käufer verbinden. Auch Verbesserungen bei der Feld-Entscheidungsunterstützung gewinnen an Bedeutung, da Driscoll KI-gesteuerte Tools ausbaut, darunter Schädlingsidentifikation, prädiktive Ertragsmodellierung und BerryGPT-ähnliche Beratung, um historische Daten und Sensordaten in Maßnahmen auf Betriebsebene zu übersetzen, die den Erntezeitpunkt und die Packout-Qualität verbessern können.
Innovationen in Nachernte und Logistik bieten einen weiteren Weg zur Wertschöpfung, da Beeren äußerst empfindlich auf Temperatur- und Atmosphärenkontrolle reagieren. Im Mai 2026 erwarb TransFRESH Corporation Hazel Technologies, um Lösungen für modifizierte Atmosphäre und Frische (einschließlich Membrantechnologie) in Palettenprozesse zu integrieren, was verdeutlicht, wie Verpackung und kontrollierte Umgebungen längere Versandfenster und geringere Schwundraten ermöglichen. Auf Produktions- und Beschaffungsebene erweitern aufstrebende Ursprungsländer und geschützte Systeme die Angebotsoptionen. Mexiko skaliert die Produktion durch Investitionen in verbesserte Sorten und Substrat-Topfkultivierung, um Premium-Saisonfenster anzusteuern, während China seine Exportaktivitäten mit Unterstützung von Transportkorridoren wie der China-Laos-Eisenbahn erhöht. Diese Verschiebungen schaffen umsetzbaren Freiraum für Marken und Einzelhändler, um ganzjährige Programme über diversifizierte Ursprungsportfolios zu sichern, während sie gleichzeitig die Anforderungen an Compliance, Rückverfolgbarkeit und Kühlkettenleistung erhöhen, da immer mehr Volumen über globale Kanäle bewegt wird.
Aktuelle Branchenentwicklungen
- Juli 2026: SanLucar erwarb eine Mehrheitsbeteiligung am in den USA ansässigen Unternehmen Twin River Berries. Die Transaktion stärkte SanLucars Kontrolle über die nordamerikanische Beschaffung und ergänzte die umfassendere Strategie für die 52-wöchige Premium-Obstversorgung nach Asien und andere Märkte. Eine stärkere Integration kann die Programmzuverlässigkeit für wichtige Käufer erhöhen und gleichzeitig den Wettbewerbsdruck auf unabhängige Vermarkter verstärken.
- Juni 2026: Elite Agro Holding eröffnete eine 200 Hektar große Blaubeer- und Himbeerfarm in Kenitra, Marokko, unterstützt durch eine gemeldete Investition von 136 Millionen USD. Das Projekt erweiterte Marokkos moderne Beerenkapazität und stärkte die Rolle der Region bei der Versorgung von Exportprogrammen nach Europa. Die groß angelegte Entwicklung am Ursprungsort erhöhte auch die Nachfrage nach qualifizierter Agronomie, Arbeitskräftelösungen und Kühlkettendurchsatz.
- Januar 2024: Indien senkte die Importzölle auf frische Blaubeeren von 30% auf 10% im Rahmen eines Handelsabkommens mit den Vereinigten Staaten. Die Senkung verbesserte die Preiswettbewerbsfähigkeit importierter Blaubeeren und erweiterte den Zugang für US-Exporteure zu einem großen, wachsenden Verbrauchermarkt. Geringere Zollreibung unterstützt breitere Sortimente im Einzelhandel und kann Investitionen in Importabwicklung und Kühllagerung beschleunigen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für frische Beeren den Wert von Beeren, die zum frischen Verzehr verkauft werden, vom landwirtschaftlichen Betrieb über den Großhandel bis zum Einzelhandel, in den wichtigsten produzierenden und konsumierenden Ländern.
Ausschlüsse des Anwendungsbereichs: Wir schließen verarbeitete Beeren und Beerenzutaten aus, die als gefroren, getrocknet, püriert, entsaftet, konserviert oder hauptsächlich als industrielle Vorprodukte verkauft werden.
Übersicht der Segmentierung
- Nach Beerenart
- Erdbeeren
- Blaubeeren
- Himbeeren
- Brombeeren
- Cranberries
- Sonstige (Maulbeeren, Stachelbeeren usw.)
- Nach Geografie (Produktionsanalyse (Volumen), Verbrauchsanalyse (Volumen und Wert), Importanalyse (Volumen und Wert), Exportanalyse (Volumen und Wert) und Preisentwicklungsanalyse)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Niederlande
- Polen
- Russland
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südamerika
- Brasilien
- Argentinien
- Naher Osten
- Türkei
- Saudi-Arabien
- Afrika
- Südafrika
- Ägypten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung der Lieferkette für frische Beeren und der Überprüfung, was länderübergreifend konsistent berichtet wird. Wir haben öffentliche Quellen wie FAOSTAT, UN Comtrade, USDA und andere nationale Agrarstatistiken, Eurostat sowie Zoll- und Hafenbehördenveröffentlichungen herangezogen, um Produktion, Handelsflussrichtung und saisonale Verfügbarkeit zu verstehen.
Preis- und Verbrauchssignale wurden anschließend mithilfe einer Kombination aus Einzelhandelspreis-Trackern, Großhandelsmarktbulletins und staatlichen Inflations- und Lebensmittelpreisreihen validiert, zusammen mit Geschäftsberichten von Unternehmen, Investorenpräsentationen und seriöser Presse. Bei Bedarf nutzten wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichteninformationen, detaillierte Angaben zu Import- und Exportsendungen sowie Patentdatenbanken, um technologische und verpackungsbezogene Veränderungen zu bestätigen. Diese Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um die Annahmen aus der Schreibtischrecherche zu überprüfen, die den größten Einfluss auf den Wert haben, insbesondere die Preisrealisierung und den Kanalmix für frische Beeren. Wir sprachen mit Erzeugern, Packern, Importeuren und Exporteuren, Distributoren sowie Einkäufern aus Einzelhandel und Gastronomie in den wichtigsten produzierenden und konsumierenden Regionen und glichen anschließend unterschiedliche Ansichten ab, bevor wir das Modell finalisierten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 13% | APAC: 45% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 34% | EMEA: 35% |
| Kleinere Akteure: 16% | Manager: 53% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Das Modell wird mit einem Top-down-Ansatz erstellt, bei dem Produktions- und Handelsdaten in den scheinbaren Verbrauch nach Region rekonstruiert und dann anhand beobachteter Preisbänder über Saisons und Kanäle in Werte umgerechnet werden. Um die Gesamtsummen realistisch zu halten, führten wir auch selektive Bottom-up-Prüfungen anhand von Stichprobenvolumina bei Sendungen, Packformaten und typischer Preisrealisierung nach Beerenart durch, gefolgt von Kanalprüfungen bei Distributoren und Einzelhändlern.
Zu den wichtigsten Eingaben für die Größenbestimmung zählen Beerenproduktionsvolumina (in metrischen Tonnen), Import- und Exportvolumina und -werte, saisonale Preisbewegungen, Ertrags- und Anbauflächentrends sowie die Verschiebung hin zu geschütztem Anbau, die sich auf die Angebotsstabilität auswirkt. Wir verfolgen zudem die Entwicklung der Haushaltsausgaben für frisches Obst und den Anteil der Beeren an den Regalen für frisches Obst in wichtigen Märkten, um eine Überschätzung der Nachfrage zu vermeiden.
Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch kurze Projektionen auf Variablenebene aus Expertenfeedback unterstützt werden, wie etwa erwartete Erweiterungen der Anbauflächen, normale Wetterbereiche, Fracht- und Kühlkettenbeschränkungen sowie die wahrscheinliche Preisentwicklung nach Packmix. Wo Daten auf Länderebene unvollständig sind, werden Lücken durch die Verwendung von Vergleichsmarktverhältnissen und Handelsspiegelstatistiken geschlossen, die anschließend mit Erkenntnissen aus Interviews erneut überprüft werden, bevor sie akzeptiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden validiert, indem das Wertmodell mit unabhängigen Signalen wie Volumenwachstum, Preisentwicklung und berichteten Handelsbilanzen trianguliert wird, was hilft, Fälle zu erkennen, in denen eine einzelne Eingabe die Gesamtsumme verzerren würde. Ausreißer werden Land für Land überprüft, und Annahmen werden überarbeitet, wenn der implizierte Pro-Kopf-Verbrauch oder das Preisniveau außerhalb eines vernünftigen Bereichs liegt.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, und erneute Kontaktaufnahmen werden ausgelöst, wenn Primärfeedback im Widerspruch zu Schreibtischindikatoren steht oder wenn große Abweichungen zwischen benachbarten Märkten auftreten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa größere Ernteschocks, Änderungen der Handelsvorschriften oder anhaltende Preisschwankungen. Unmittelbar vor der Lieferung wird ein letzter Durchgang abgeschlossen, damit die neuesten öffentlichen Veröffentlichungen und Expertenprüfungen in den Zahlen berücksichtigt sind.
Vergleich der Marktgröße für frische Beeren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für frische Beeren zu sehen, da Gruppen die Produktabgrenzung und den Preispunkt unterschiedlich definieren. Die Streuung ergibt sich meist daraus, was als frisch versus verarbeitet gezählt wird, welches Jahr für die Preisgestaltung verwendet wird und ob Handel und Re-Exporte sorgfältig behandelt werden.
Durch die Verfolgung des handelsbereinigten scheinbaren Verbrauchs und die Aktualisierung der Preisannahmen nach Saison und Packmix hält Mordor Intelligence den Wert für frische Beeren an ausschließlich frischebezogene Nachfragesignale gebunden und vermeidet Doppelzählungen zwischen produzierenden und importierenden Ländern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,73 Mrd. USD (2026) | |
| Branchenverlag A | 25,80 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine breite Umsatzperspektive, die den aktuellen Markt nach der jüngsten Preisinflation unterschätzen kann, und normalisiert Re-Exporte in handelsintensiven Zentren möglicherweise nicht vollständig. |
| Branchenverlag B | 25,72 Mrd. USD (2024) | Zentriert die Schätzung auf eine Basis von 2024 und wendet möglicherweise eine gemischte Preisgestaltung über Kanäle hinweg an, was den Wert dort komprimieren kann, wo Premium-Einzelhandelspackformate und höhere Außersaisonpreise relevant sind. |
Der Vergleich zeigt, dass die Auswahl des Jahres und die Behandlung von Handel und Preisgestaltung die Gesamtsumme erheblich verschieben können. Wenn der Anwendungsbereich ausschließlich auf frische Beeren beschränkt bleibt und der Wert aus Produktion, Nettohandel und realistischen Preisbändern neu aufgebaut wird, lässt sich das Ergebnis leichter erklären und über Regionen hinweg wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für frische Beeren im Jahr 2026?
Die Größe des Marktes für frische Beeren beträgt im Jahr 2026 USD 36,73 Milliarden und wird bis 2031 voraussichtlich USD 45,14 Milliarden erreichen.
Welche Region führt beim Verkauf frischer Beeren?
Nordamerika hält einen Marktanteil von 31,12 % am Markt für frische Beeren, unterstützt durch fortschrittliche Kühllagerung und etablierte Einzelhandelskanäle.
Welches ist das am schnellsten wachsende Beerensegment?
Blaubeeren werden voraussichtlich zwischen 2026 und 2031 eine CAGR von 6,92 % verzeichnen, bedingt durch ein wachsendes Gesundheitsbewusstsein und eine größere Anbaufläche unter Schutzkultur.
Wie werden Arbeitskräftemangel die Erzeuger beeinflussen?
Steigende Löhne und begrenzte Visaarbeitskräfte drängen Erzeuger zu Ernterobotern, was den Kapitalbedarf erhöht, aber die langfristige Arbeitsbelastung senkt.
Seite zuletzt aktualisiert am:


