
Marktgröße und Marktanteil für Beeren im Vereinigten Königreich
Marktanalyse für Beeren im Vereinigten Königreich von Mordor Intelligence
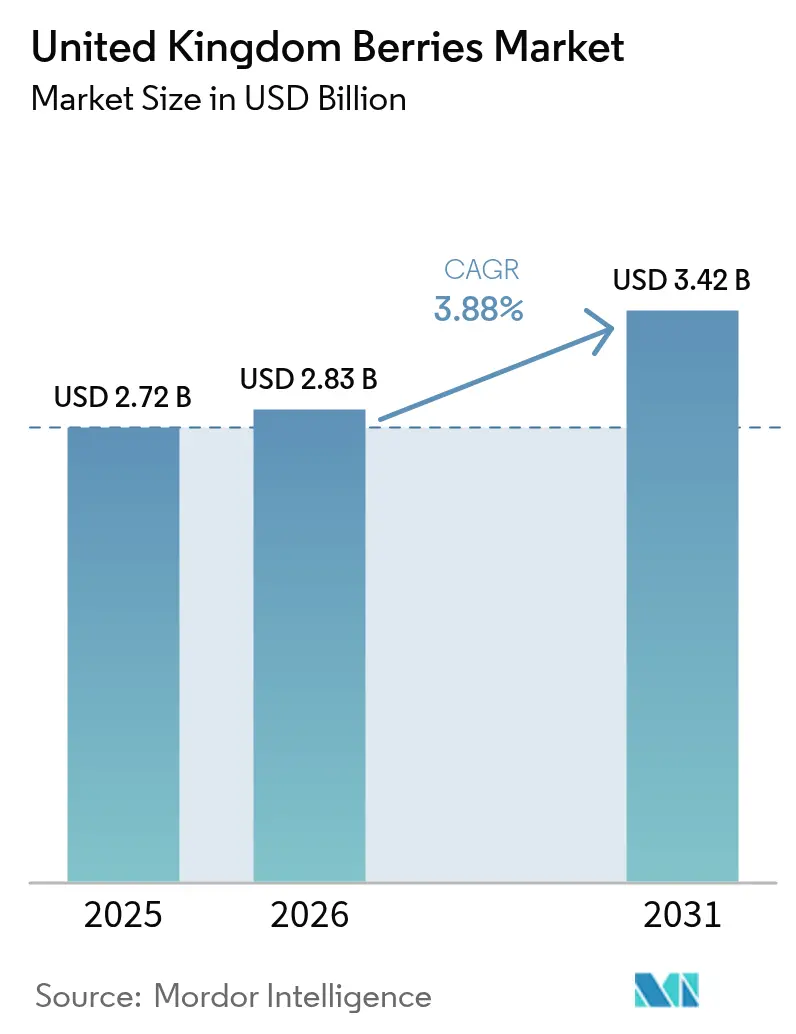
Die Marktgröße für Beeren im Vereinigten Königreich wird im Jahr 2026 auf USD 2,83 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 2,72 Milliarden, mit Prognosen für 2031, die USD 3,42 Milliarden zeigen, und einem Wachstum von 3,88 % CAGR über den Zeitraum 2026-2031. Der Markt zeigt Widerstandsfähigkeit trotz gestiegener Betriebsmittelkosten und Arbeitskräftemangels durch den Einsatz von Schutzanbau und Automatisierung. Die Branche verlagert sich hin zu Polytunneln, Gewächshäusern und vertikalen Systemen, die Erntezeiten verlängern und Erträge steigern. Gemäß der Gartenbaustatistik des Vereinigten Königreichs stiegen die Himbeererträge im Jahr 2024 um 2,7 % gegenüber 2023 auf 11,9 Tonnen/ha. Der durchschnittliche Marktpreis stieg um 13 % auf Euro 10,51 pro kg (USD 12,35 pro kg), was zu einer Steigerung des Gesamterntewertes um 5,5 % führte[1]Quelle: Regierung des Vereinigten Königreichs, "Gartenbaustatistik 2024", gov.uk. Schwankungen der Energiepreise belasten die Margen; starke Verbrauchernachfrage nach Gesundheitsprodukten, Premium-Preisstrategien im Einzelhandel und Kohlenstoffkreditprogramme unterstützen das Marktwachstum. Der Wettbewerb konzentriert sich auf vertikale Integration und Automatisierung, wobei große Erzeuger Skaleneffekte nutzen, um Eigenmarkenverträge zu sichern und die Marktposition im Inland zu stärken.
Wichtigste Erkenntnisse des Berichts
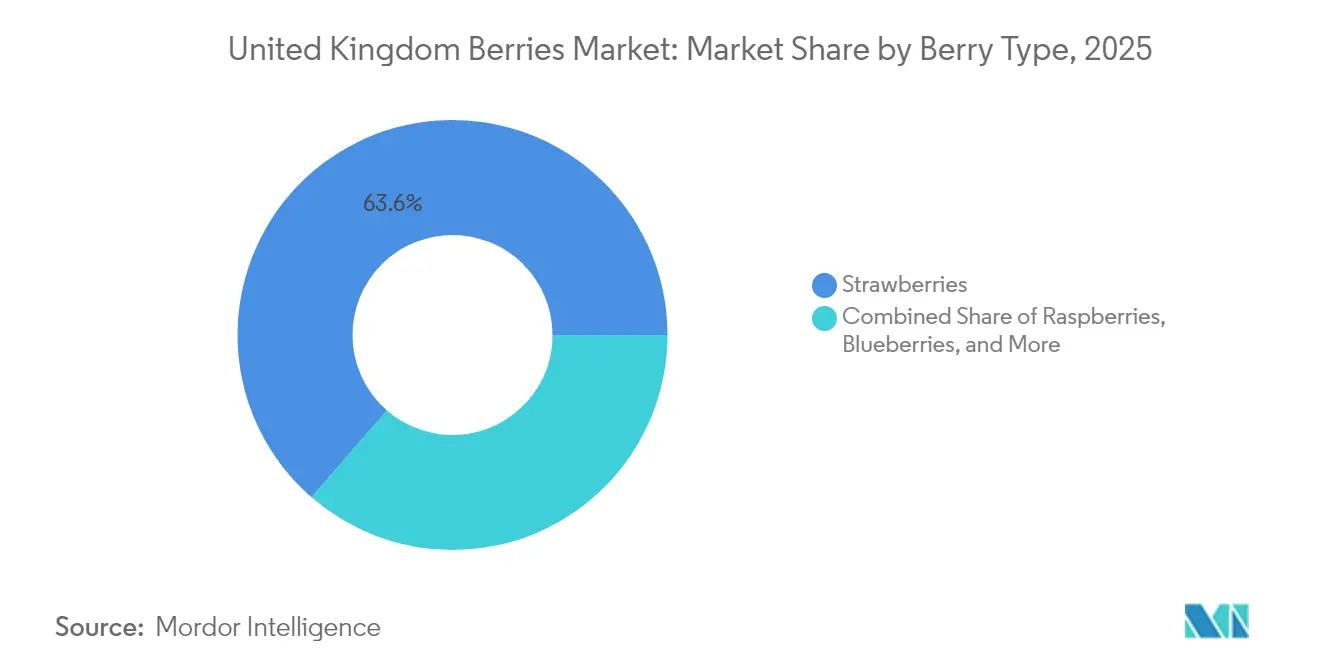
- Nach Beerenart führten Erdbeeren mit einem Marktanteil von 63,62 % am Markt für Beeren im Vereinigten Königreich im Jahr 2025, während Heidelbeeren den schnellsten CAGR von 4,03 % bis 2031 verzeichneten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Beeren im Vereinigten Königreich
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dominanz der Schutzanbauinfrastruktur | +1.0% | England, Schottland und Wales | Mittelfristig (2-4 Jahre) |
| Steigende Verbrauchernachfrage nach frischen lokalen Erzeugnissen | +0.6% | Städtische Zentren im gesamten Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Beerenanbausystemen mit besonders hoher Pflanzdichte | +0.5% | England und Schottland | Langfristig (≥ 4 Jahre) |
| Veredelung von Einzelhandels-Eigenmarken im Premiumsegment | +0.3% | Landesweit | Mittelfristig (2-4 Jahre) |
| Aufkommende Kohlenstoffkrediteinnahmen für Beerenanbauer | +0.2% | England und Wales | Langfristig (≥ 4 Jahre) |
| Einsatz von Ernterobotern bei Arbeitskräftemangel in der Hauptsaison | +0.4% | England und Schottland | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dominanz der Schutzanbauinfrastruktur
Polytunnel und Gewächshäuser dominieren den Beerenanbau im Vereinigten Königreich und liefern bis zu 30 % höhere Erträge im Vergleich zu Freilandanbau[2]Quelle: AHDB, "GrowSave Energiemanagement im Schutzanbau," AHDB.ORG.UK. Anbauer erhöhen ihre Investitionen, um Wetterresistenz und verlängerte Pflücksaisons zu erreichen. Heizkosten machen 30 % der variablen Kosten aus, was den Fokus auf energieeffiziente Technologien lenkt. Feuchtigkeitskontrollversuche erfordern zusätzlich 0,7 kWh pro Quadratmeter; sie verbessern die Fruchtqualität und verdeutlichen das Gleichgewicht zwischen Leistung und Kosten. Das Förderprogramm für nachhaltige Landwirtschaft (Sustainable Farming Incentive) gewährt Subventionen für Boden- und Schädlingsmanagementpraktiken in Schutzanbausystemen, reduziert Investitionskosten und unterstützt die ganzjährige Beerenversorgung auf dem Markt des Vereinigten Königreichs.
Steigende Verbrauchernachfrage nach frischen lokalen Erzeugnissen
Zunehmendes Gesundheitsbewusstsein und die Präferenz für lokale Erzeugnisse haben den Einzelhandelsabsatz von Beeren auf neue Höchststände getrieben, wobei der Erdbeerumsatz im Jahr 2024 GBP 847,5 Millionen (USD 1,06 Milliarden) erreichte[3]Quelle: Evening Standard, "Zukunft des britischen Beerenanbausektors steht auf dem Spiel," STANDARD.CO.UK. Städtische Verbraucher zahlen während der Hauptsaison bereitwillig höhere Preise für britische Beeren, was Anbauer dazu veranlasst, ihre Schutzanbauernte mit Aktionszeiträumen abzustimmen. Der Heidelbeerverbrauch im Vereinigten Königreich von 1 Kilogramm pro Person bildet eine stabile Nachfragebasis und unterstützt das Wachstum der heimischen Produktion. Einzelhändler haben ihre Premium-Beerenauswahl erweitert, um der Verbrauchernachfrage nach höherwertigen Erzeugnissen gerecht zu werden. Im Inland angebaute britische Beeren erzielen während der Hauptanbausaison Premiumpreise, da Verbraucher lokale Herkunft priorisieren. Diese Stärke des heimischen Marktes hilft, die Herausforderungen durch importierte Beeren auszugleichen, insbesondere angesichts der neu geltenden Grenzvorschriften.
Ausbau von Beerenanbausystemen mit besonders hoher Pflanzdichte (SHD)
Anbausysteme mit besonders hoher Pflanzdichte maximieren den Ertrag pro Quadratmeter durch Substratanbau und Techniken des vertikalen Anbaus. Die Partnerschaft von BerryWorld im Jahr 2023 mit Smartkas demonstriert die Übernahme substratbasierter Produktionssysteme, die im Vergleich zu herkömmlichem bodengebundenem Anbau höhere Erträge und eine verbesserte Fruchtqualität liefern. Die Verlagerung der Branche hin zu Tischanbausystemen optimiert den Pflanzenabstand und ermöglicht mechanisierte Ernte. Diese Technologie kommt dem Erdbeeranbau zugute, indem sie Anbausaisons verlängert und die Fruchtkonsistenz verbessert. Zu den wichtigsten Umsetzungsherausforderungen gehören der Bedarf an Fachkenntnissen und erhöhte Energiekosten für die Klimatisierung, obwohl die verbesserten Erträge und Qualitätsprämien diese Investitionen häufig aufwiegen.
Veredelung von Einzelhandels-Eigenmarken im Premiumsegment
Einzelhändler im Vereinigten Königreich weiten ihre Premium-Eigenmarkenprogramme für Beeren aus, um Gewinnmargen zu steigern und Kundentreue durch exklusive Angebote zu stärken. Dieser Trend schafft Chancen für Anbauer, die eine konstante Versorgung aufrechterhalten und hohe Qualitätsstandards erfüllen können, erhöht jedoch gleichzeitig die Betriebsanforderungen und den Wettbewerbsdruck. Der Premiumerdbeerverkauf im Vereinigten Königreich ist um 64 % gestiegen, wobei Einzelhändler wie M&S exklusive Sorten wie Red Diamond-Erdbeeren einführen, die durch verbesserte Geschmacksqualitäten höhere Preise erzielen. Die Premium-Strategie umfasst Heidelbeeren, Himbeeren und Spezialitätenbeeren, wobei Einzelhändler auf innovative Verpackungen und Nachhaltigkeitsmerkmale setzen, um ihre Produkte zu differenzieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Substrat- und Tischanbausysteme | -0.8% | England und Schottland | Mittelfristig (2-4 Jahre) |
| Reibungsverluste in der Lieferkette für Betriebsmittel nach dem Brexit | -0.6% | Gesamtes Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Phytosanitäre Risiken durch Schädlingsbefall | -0.5% | England und Wales | Kurzfristig (≤ 2 Jahre) |
| Volatile Energiepreise mit Auswirkungen auf den Schutzanbau | -0.9% | Gesamtes Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Substrat- und Tischanbausysteme
Der Übergang zu fortschrittlichen Anbausystemen schafft erhebliche finanzielle Hürden, die die Einführungsraten begrenzen und die Liquidität der Anbauer in einer Phase komprimierter Margen belasten. Substrat- und Tischanbausysteme erfordern erhebliche Vorabinvestitionen in Infrastruktur, Klimatisierungsanlagen und spezialisierte Wachstumsmedien, wobei die Installationskosten deutlich höher sind als bei herkömmlichen bodengebundenen Betrieben. Die Kapitalintensität stellt eine Herausforderung dar, da die Mehrheit der Beerenanbauer mit Verlust arbeitet, was ihre Fähigkeit zur Finanzierung von Systemupgrades einschränkt. Kleinere Anbauer haben größere Schwierigkeiten beim Zugang zu Kapitalmärkten für diese Investitionen, was möglicherweise die Branchenkonsolidierung beschleunigt, da größere Betreiber durch fortschrittliche Systeme Vorteile erlangen.
Reibungsverluste in der Lieferkette für Betriebsmittel nach dem Brexit
Der Brexit hat die betrieblichen Komplexitäten und Kosten für Beerenanbauer im Vereinigten Königreich durch zusätzliche Verwaltungsanforderungen und Grenzkontrollen erhöht. Anbauer sehen sich aufgrund neuer Zollverfahren für wesentliche Betriebsmittel, einschließlich Pflanzenmaterialien, Wachstumsmedien und Pflanzenschutzmittel, mit höheren Kosten und möglichen Verzögerungen konfrontiert. Die sechsmonatige Beschränkung des Saisonarbeiterregelwerks (Seasonal Worker Scheme) betrifft Anbauer mit verlängerten Anbausaisons und zwingt sie, Personalübergänge zu verwalten oder mit reduzierter Erntekapazität zu operieren[4]Quelle: USDA Wirtschaftsforschungsdienst, "Brexit und der US-amerikanische Agrarhandel," ERS.USDA.GOV. Diese Verwaltungsanforderungen belasten insbesondere kleine und mittlere Unternehmen und verringern ihre betriebliche Flexibilität auf dem Markt für Beeren im Vereinigten Königreich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Beerenart: Erdbeeren führen, während Heidelbeeren an Dynamik gewinnen
Erdbeeren halten 63,62 % des Marktanteils am Markt für Beeren im Vereinigten Königreich im Jahr 2025, sehen sich jedoch trotz Rekord-Einzelhandelsaktionen mit Margendruck durch gestiegene Arbeits- und Betriebsmittelkosten konfrontiert. Die Kategorie behauptet ihre Preisführerschaft durch Verbrauchertreue und starke Sommernachfrage, unterstützt durch exklusive Sorten und Schutzanbaumethoden, die eine gleichbleibende Qualität liefern. Im Jahr 2024 sind die Produktionskosten seit 2020 um GBP 836 pro Tonne (USD 1.045 pro Tonne) gestiegen, obwohl Schutzanbausysteme und Automatisierung helfen, Produktionsrisiken zu managen. Der Markt für Beeren im Vereinigten Königreich für Erdbeeren wächst weiter durch verbesserte Erträge aus Hochdichtepflanzung, wobei Überproduktion in die Verarbeitung und den Export geleitet wird, um die Preisstabilität zu erhalten.
Heidelbeeren verzeichnen einen prognostizierten CAGR von 4,03 %, angetrieben durch ihre gesundheitlichen Vorteile und vielfältige Konsumgelegenheiten. Produktion in kontrollierten Umgebungen reduziert wetterbedingte Risiken und verlängert Erntezeiten entsprechend dem Einzelhandelsbedarf, verringert die Importabhängigkeit und erweitert den Markt für Beeren im Vereinigten Königreich durch Premiumangebote, einschließlich Snackpackungen und Bioprodukte. Himbeeren und Brombeeren sehen sich den höchsten Kostensteigerungen pro Tonne ausgesetzt, was Erzeuger dazu veranlasst, auf profitablere Alternativen umzusteigen oder Tiefkühlverarbeitungsbetriebe zu integrieren, um minderwertiges Obst zu verwerten und Einnahmen auf dem Markt für Beeren im Vereinigten Königreich zu stabilisieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar


Geografische Analyse
England bleibt das Zentrum der Beerenproduktion im Vereinigten Königreich, mit wichtigen Anbauregionen in Kent, Herefordshire und dem Lea Valley. Die vorhandene Infrastruktur, die Nähe zu London und geeignete Mikroklimata ermöglichen eine effiziente Belieferung der Einzelhändler und beeinflussen den Markt für Beeren im Vereinigten Königreich. Die Gewächshausbetriebe im Lea Valley profitieren von effizienter Logistik, sehen sich jedoch mit höheren Grundstückskosten konfrontiert, was Anbauer dazu veranlasst, vertikale Anbausysteme einzuführen und energieeffiziente Modernisierungen durchzuführen. Kent behauptet seine Position als Garten Englands
, indem es Agrartourismus und Hofläden zur Wertsteigerung der Produkte nutzt. Die Investitionen in Herefordshire in die Tiefkühlbeerenverarbeitung bieten Einnahmediversifizierung und Schutz vor Schwankungen auf dem Frischmarkt.
Schottland führt bei der Himbeer- und Schwarzjohannisbeerproduktion, wobei kühlere Sommertemperaturen die Fruchtqualität und -haltbarkeit verbessern. Die Agrarzählung vom Juni 2024 zeigt eine reduzierte Erdbeeranbaufläche, aber eine gestiegene geschützte Himbeerproduktion, die auf Premiummärkte abzielt. Die Bioproduktionsraten übersteigen den nationalen Durchschnitt und erfüllen die Verbrauchernachfrage nach Produkten mit sauberer Kennzeichnung. Trotz zusätzlicher Transportkosten zu südlichen Vertriebszentren unterstützen schottisches Herkunftsbranding und nachhaltige Praktiken höhere Preise auf dem Markt für Beeren im Vereinigten Königreich.
Wales verfügt über sich entwickelnde Beerenproduktionscluster, die Fördermittel des Programms für nachhaltige Landwirtschaft (Sustainable Farming Incentive) für Boden- und Schädlingsbekämpfungsverbesserungen nutzen. Betriebe kombinieren Selbstpflückaktionen mit Direktverkauf, erhalten Wert in ländlichen Gebieten und bauen Kundentreue unter Touristen auf. Geografische Faktoren begrenzen den Produktionsumfang; lokales Branding und der Fokus auf regenerative Landwirtschaft ermöglichen es walisischen Erzeugern, Premiummarktsegmente zu bedienen und ihre Position auf dem Markt für Beeren im Vereinigten Königreich zu stärken.
Regulatorisches Umfeld
Im Vereinigten Königreich gehandelte und angebaute Beeren unterliegen den Pflanzengesundheits- und amtlichen Kontrollregelungen unter der Leitung von Defra, umgesetzt durch die Animal and Plant Health Agency (APHA) in England und Wales, SASA in Schottland und DAERA in Nordirland. Für frisches Obst und Gemüse werden Importe und Exporte über phytosanitäre Anforderungen und Grenzverfahren geregelt. Die Durchsetzung der Vermarktungsnormen erfolgt durch HMI (England und Wales), SASA (Schottland) und DAERA (Nordirland), was sich auf Klassifizierung, Kennzeichnung und Losvorschriften entlang der Einzelhandelslieferkette auswirkt.
Ab 2026 legt Großbritannien seine amtlichen Kontrollen im Rahmen des Multi-Annual National Control Plan (MANCP) für 2026 bis 2030 fest, der die Sicherheit von Lebens- und Futtermitteln, Tiergesundheit und -wohlergehen sowie Pflanzengesundheitskontrollen umfasst. Die Überwachung von Chemikalien und Pestizidrückständen wird durch den Co-ordinated multi-annual Great Britain Control Plan for Pesticide Residues (2026 bis 2028) verstärkt, der die Erwartungen an die Probenahme von Erzeugnissen und die Prüfprioritäten definiert. Dies erhöht den Wert von Rückverfolgbarkeit und Rückstandsmanagement-Disziplin sowohl für einheimische Erzeuger als auch für Importeure.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Beeren im Vereinigten Königreich beginnt mit Züchtung und Vermehrung (zertifiziertes Pflanzmaterial und Sorten) sowie der Versorgung mit Betriebsmitteln (Substrate, Fertigation, Pflanzenschutz, Verpackung und Energie). Die Primärproduktion konzentriert sich auf geschützte Systeme wie Folientunnel und Gewächshäuser, während die Ernte weiterhin arbeitsintensiv bleibt. Nach der Ernte durchlaufen die Beeren eine schnelle Kühlung, Sortierung und Verpackung in Packhäusern, die zunehmend Automatisierung einsetzen, um den Durchsatz zu bewältigen und Qualitätsanforderungen zu erfüllen.
Nachgelagert fließen die Beeren über Erzeuger-Vermarkter-Gruppen, Großhändler und Vertriebszentren in die großen Einzelhandelskanäle. Premium-Eigenmarkenprogramme und ein strenges Spezifikationsmanagement bestimmen die Sortenauswahl, Erscheinungsanforderungen, Rückstandsgrenzwerte und Liefertaktung. Beschaffungs- und Vertragsstrukturen im Einzelhandel sind ein zentraler Hebel der Wertschöpfungskette, und mehrjährige Vereinbarungen werden genutzt, um die Stabilität für Erzeuger zu verbessern, die mit steigenden Betriebsmittel- und Arbeitskosten konfrontiert sind. Sainsbury's beispielsweise kündigte fünfjährige Verträge mit 62 britischen Beerenfarmen an (einschließlich Partnern wie Angus Soft Fruit, Chambers, Soft Fruits Direct, J.O. Sims und Dyson Farming), die Investitionen in geschützten Anbau, Qualitätssysteme und Packhauskapazitäten unterstützen. Engpässe bleiben vor allem bei der saisonalen Arbeitskräfteverfügbarkeit, den Energiekosten für geschützten Anbau und den Nach-Brexit-Reibungen bei importierten Betriebsmitteln und Pflanzenmaterial konzentriert, was den Bedarf an Betriebskapital erhöht und Skalierung sowie vertikale Koordination wichtiger macht.
Marktchancen und Zukunftsaussichten
Automatisierung und Digitalisierung in Produktion und Nachernte-Prozessen sind ein klarer Chancenbereich, da Erzeuger und Einzelhändler mit strukturellen Arbeitskräftebeschränkungen und strengeren Spezifikationen umgehen müssen. Defras Konzept zur Förderung des britischen Obst- und Gemüsesektors (veröffentlicht im Mai 2024) weist in diese Richtung, mit Zusagen, die Gartenbaufinanzierung ab 2026 auf 80 Millionen GBP und 50 Millionen GBP für Packhaus-Automatisierung zu erhöhen. Dies steht im Einklang mit der Verschiebung des Marktes hin zu geschütztem Anbau und höherem Durchsatz bei der Verpackung für eine konsistente Inlandsversorgung. Auf Einzelhandelsebene schafft eine langfristigere Beschaffung ebenfalls ein investitionsfreundlicheres Nachfragesignal, einschließlich der fünfjährigen Verträge von Sainsbury's mit 62 britischen Beerenfarmen und der angekündigten Investition von Lidl GB im Zusammenhang mit der Steigerung der britischen Beerenvolumina, die Packhaus-Upgrades, Kühlkettenresilienz und verlängerte Anbausaisons unterstützt.
Landwirtschaftliche Technologien werden durch angewandte Versuche und von Innovate UK geförderte Programme getestet, die zu Beerenobstbetrieben passen, einschließlich Bestäubungsüberwachung und Robotik für die Feldlogistik. Im Juni 2026 starteten AgriSound und UK Berry Growers das 18-monatige ADOPT Smart Pollination Project, um bioakustische Sensoren und KI-Analysen auf Erdbeerfarmen zu testen (mit Tasker Partnership und P J Stirling Ltd), mit dem Ziel, die Ertragskonsistenz zu verbessern und das Produktionsrisiko in geschützten Systemen zu verringern. Die britische Regierung kündigte außerdem eine zusätzliche Finanzierung für das Farming Innovation Programme 2026 an (womit es auf 123 Millionen GBP für das Jahr steigt), einschließlich für Beeren relevanter Bereiche wie Robotik und Wassermanagement. Separat schafft der Precision Breeding Act (2025) einen Weg für neue Sorten und unterstützt damit die Verfügbarkeit von an das Inland angepasster Genetik parallel zur Ausweitung des geschützten Anbaus.
Aktuelle Branchenentwicklungen
- Juni 2026: Lidl GB kündigte eine Investition von 500 Millionen GBP an, um die britischen Beerenvolumina zu steigern, einschließlich neuer fünfjähriger Beschaffungsvereinbarungen mit im Vereinigten Königreich ansässigen Beerenlieferanten. Die Initiative unterstützt langfristigere Investitionen in geschützten Anbau und Packhauskapazitäten und verbessert gleichzeitig die Nachfragetransparenz für Erzeuger, die nach Einzelhandelsspezifikationen arbeiten und die Inlandssaison verlängern wollen.
- Mai 2026: Aldi erklärte, dass es ab dem 21. Mai 2026 in allen Filialen zu 100 % britisch angebaute Brombeeren verkaufen wird, bezogen über Driscoll's. Dies verschiebt den frühsaisonalen Regalplatz zugunsten der Inlandsversorgung und verstärkt die Notwendigkeit koordinierter Erzeugerprogramme und Sortenplanung, um die Anforderungen des nationalen Einzelhandelsmaßstabs zu erfüllen.
- April 2026: Sainsbury's kündigte langfristige fünfjährige Verträge mit 62 britischen Beerenfarmen an, einschließlich Lieferanten wie Angus Soft Fruit, Chambers, Soft Fruits Direct, J.O. Sims und Dyson Farming. Mehrjährige Verpflichtungen helfen Erzeugern, Risiken im Zusammenhang mit Automatisierung und geschützten Systemen zu managen, während sie gleichzeitig die Versorgungskontinuität und Qualitätskonsistenz für den Einzelhändler verbessern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Gesamtwert der im Vereinigten Königreich konsumierten Beeren über die wichtigsten Beerenarten hinweg definiert, wobei die Marktgröße anhand von Nachfrage-, Angebots- und Handelssignalen ermittelt und anschließend in USD ausgedrückt wird.
Umfangsausschlüsse: Diese Größenbestimmung fügt bewusst keine angrenzenden Frischobstkategorien hinzu und vermeidet die Erfassung nachgelagerter Einzelhandels-Servicemargen, die nicht Teil des Wertes des Beerenprodukts sind.
Übersicht der Segmentierung
- Nach Beerenart (Produktionsanalyse (Volumen), Verbrauchsanalyse (Volumen und Wert), Importanalyse (Volumen und Wert), Exportanalyse (Volumen und Wert) und Preisentwicklungsanalyse)
- Erdbeeren
- Himbeeren
- Heidelbeeren
- Brombeeren und Johannisbeeren
- Sonstige Beeren (Stachelbeeren, Preiselbeeren usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die faktische Grundlage für das Modell zu schaffen, insbesondere für Volumina, Handelsströme und Preisrichtung entlang der britischen Beeren-Lieferkette. Wir stützten uns auf öffentliche Referenzen wie DEFRA und andere britische Agrarstatistiken, Handelsveröffentlichungen von HM Revenue and Customs, FAOSTAT-Reihen für Gegenprüfungen sowie relevante Datensätze des Office for National Statistics.
Um Annahmen zu präzisieren, die öffentliche Quellen nicht immer klar erklären, überprüften wir zudem Updates von Erzeuger- und Handelsverbänden, peer-reviewte Gartenbau-Publikationen sowie Geschäftsberichte und Investorenpräsentationen von Unternehmen für den operativen Kontext. Parallel dazu wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Import- und Exportdatenbanken auf Sendungsebene selektiv genutzt, um Handelsmischungen zu validieren und Lieferanten-Fußabdrücke auf Plausibilität zu prüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für Datenerhebung, Validierung und Forschungsklärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Erzeuger, Verpacker, Importeure, Vertriebshändler und einzelhandelsnahe Zwischenhändler, damit die Brücke von Volumen zu Wert in klaren kommerziellen Begriffen bestätigt werden konnte. Unsere Gespräche behandelten das Vereinigte Königreich als einen einzigen Ländermarkt, spiegelten jedoch weiterhin unterschiedliche Beschaffungssaisons, die Verbreitung des geschützten Anbaus und die praktische Preisbildung wider, die im Laufe des Jahres zu beobachten ist.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 17 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 22 % | Manager: 44 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Neuaufbau des britischen Nachfragepools unter Verwendung von Verbrauchsvolumensignalen, Inlandsproduktion und Nettohandelsströmen, die dann anhand beobachteter Preisbänder in Wert umgerechnet werden. Diese Gesamtsumme wird durch selektive Bottom-up-Näherungen bestätigt, etwa durch gemessene durchschnittliche Verkaufspreise nach Beerenart, multipliziert mit aus Interviews erhobenen Kanalvolumina, und dann angepasst, wenn die beiden Sichtweisen nicht übereinstimmen.
Zu den wichtigsten Eingaben in diesem Markt zählen jährliche Produktionsvolumina nach Beerenart, Import- und Exportmengen, saisonale Preisbewegungen, Ertragstrends im geschützten Anbau sowie Arbeits- und Energiekostendruck, der Angebot und Preisbildung verschieben kann. Fehlt für eine kleinere Beerenart eine Datenreihe, schließen wir die Lücke mithilfe von Proxy-Beziehungen zu ähnlichen Beeren und testen dies dann mit Expertenrückmeldung, damit die Annahme realistisch bleibt.
Für die Prognose wurde eine Szenarioanalyse rund um die Ausweitung der Inlandsversorgung, die Importabhängigkeit und die Preisnormalisierung verwendet, und der endgültige Verlauf wurde dann basierend darauf gewählt, was Branchenteilnehmer unter typischen Wetter- und Kostenbedingungen als erreichbar ansahen. Wachstumsraten wurden nicht als einheitlicher Pauschalfaktor angewendet, da sich Volumen- und Preistreiber bei Beeren unterschiedlich entwickeln können.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch die Überprüfung, ob die endgültige Wertlinie mit unabhängigen Signalen übereinstimmt, wie Handelssummen, Produktionsvolumina und dem implizierten Durchschnittspreis pro Tonne. Abweichungsmeldungen werden von einem weiteren Analysten überprüft, und wenn eine große Diskrepanz bestehen bleibt, werden Folgefragen an die Befragten ausgelöst, um die Annahme, die die Lücke verursacht hat, erneut zu prüfen.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn eine wesentliche Veränderung eintritt, etwa eine starke Handelsverschiebung, eine Angebotsstörung oder eine erhebliche Preisschwankung. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Datensätze und die aktuellsten Erkenntnisse aus Interviews in den Zahlen berücksichtigt sind.
Vergleich der Marktgröße für Beeren im Vereinigten Königreich von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für britische Beeren können weit voneinander abweichen, da der zugrunde liegende Umfang nicht immer derselbe ist und Preis- und Volumenannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Manche Schätzungen vermischen frische und gefrorene Ware in einer Zeile, andere bleiben näher am Wert des Frischverbrauchs, und die zeitliche Erfassung der Währung kann ebenfalls die USD-Zahl verändern.
Muster bei Import- und Exportwerten, zusammen mit Produktionsvolumina und den daraus abgeleiteten Prüfungen des USD-Werts pro Tonne, sind der Nachweis, der die Schätzung von Mordor Intelligence an einen realistischen britischen Verbrauchspool bindet, anstatt an einen breiteren, zu Einzelhandelspreisen bewerteten Warenkorb. Die Spanne resultiert auch daraus, wie schnell die Preisentwicklung aktualisiert wird, wenn sich die Angebotsbedingungen ändern, sowie daraus, ob angrenzende Obstkategorien oder zusätzliche Kanalaufschläge unauffällig hinzugefügt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,72 Mrd. USD (2025) | |
| Branchenverlag A | 1,80 Mrd. USD (2024) | Wird häufig als kombinierter Wert aus frisch und gefroren mit einem abweichenden Basisjahr dargestellt, was die Vergleichbarkeit verringern kann, wenn sich das britische Preisniveau und die zeitliche Erfassung der Währung zwischen den Jahren verschieben. |
| Beratungsunternehmen B | 1,62 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und eine breitere Kategoriedefinition, die sich stärker auf angegebene Wachstumsraten stützen kann, mit geringerer Transparenz darüber, wie Handels- und Produktionsvolumina zur Verankerung des Nachfragepools verwendet werden. |
Die Tabelle zeigt, dass der größte Teil der Differenz durch die Wahl des Jahres und des Umfangs erklärt wird, insbesondere im Hinblick auf frisch gegenüber gefroren und die für die Wertumrechnung verwendete Preisbasis. Indem die Schritte bis zu Produktion, Nettohandel und Preissignalen nachvollziehbar bleiben, bleibt das Modell leicht überprüfbar und praktisch aktualisierbar, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Beeren im Vereinigten Königreich im Jahr 2026?
Die Marktgröße für Beeren im Vereinigten Königreich beträgt im Jahr 2026 USD 2,83 Milliarden und soll bis 2031 auf USD 3,42 Milliarden wachsen.
Welche Beerenart führt den Absatz im Vereinigten Königreich an?
Erdbeeren führen mit einem Marktanteil von 63,62 % am Markt für Beeren im Vereinigten Königreich im Jahr 2025, unterstützt durch starke Verbraucherpräferenz und sommerliche Saisonalität.
Was treibt das Wachstum bei Heidelbeeren an?
Ein CAGR von 4,03 % wird durch gesundheitliche Positionierung, gezielte Einzelhandelsaktionen und Investitionen vorangetrieben, die die heimische Kapazität ausbauen.
Wie gehen Anbauer mit dem Arbeitskräftemangel um?
Führende Betriebe setzen auf Ernteroboter, Schutzanbau und Anbausysteme mit besonders hoher Pflanzdichte, um die Abhängigkeit von Saisonarbeitskräften zu reduzieren.
Warum sind Energiepreise ein Problem?
Strom und Gas machen bis zu 30 % der Gewächshauskosten aus, was die Rentabilität empfindlich gegenüber Preissprüngen macht.
Können Beerenfarmen Kohlenstoffgutschriften verdienen?
Ja, regenerative Praktiken, die im Rahmen des Förderprogramms für nachhaltige Landwirtschaft (Sustainable Farming Incentive) förderfähig sind, ermöglichen Anbauern den Zugang zu aufkommenden landwirtschaftlichen Kohlenstoffkreditmärkten.
Seite zuletzt aktualisiert am:



