
Marktgröße und Marktanteil für Schifffahrtsagenturdienstleistungen in Singapur
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
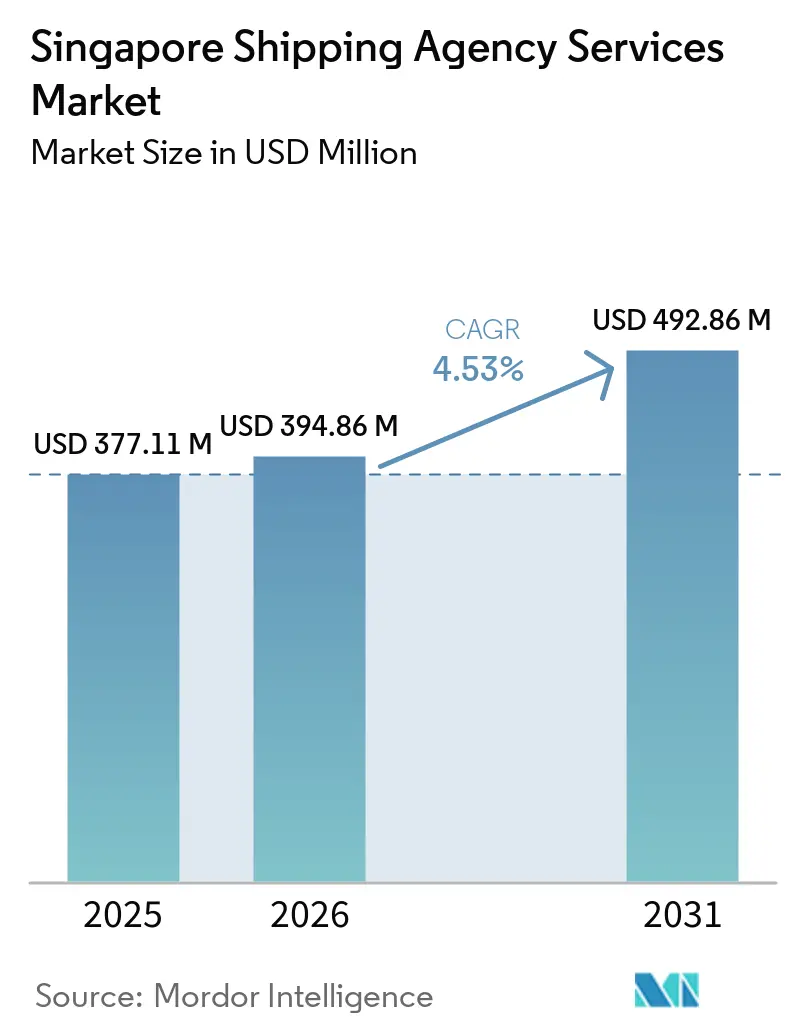
| Marktgröße im Basisjahr (2025) | 377.11 Millionen US-Dollar |
| Marktgröße (2026) | 394.86 Millionen US-Dollar |
| Marktgröße (2031) | 492.86 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.53 % |
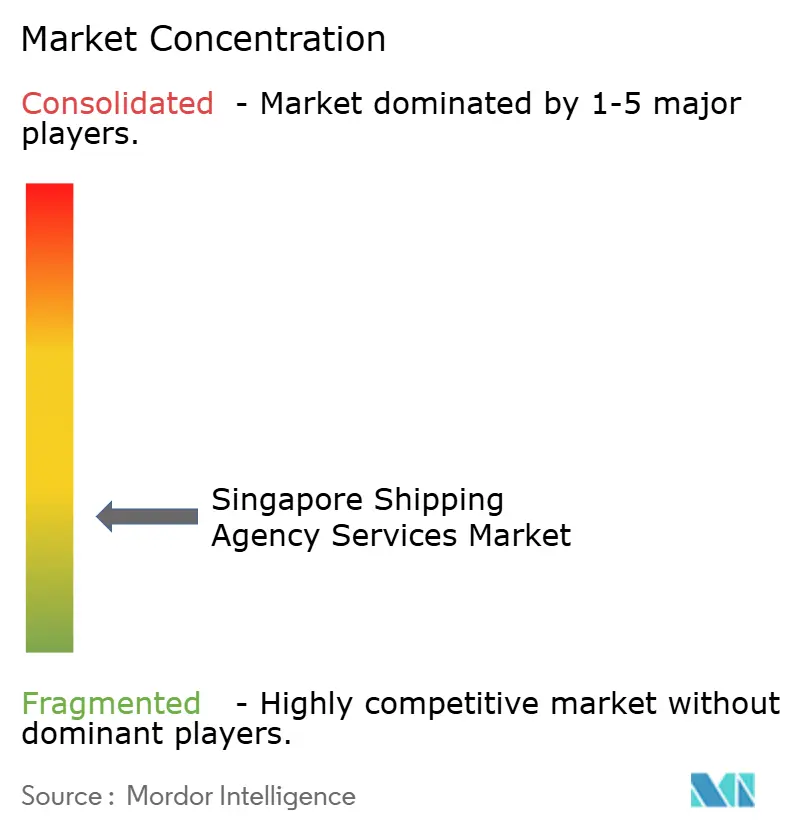
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schifffahrtsagenturdienstleistungen in Singapur von Mordor Intelligence
Der Singapur Schiffsagenturdienstleistungen Markt wurde im Jahr 2025 auf 377,11 Millionen USD geschätzt und wird voraussichtlich von 394,86 Millionen USD im Jahr 2026 auf 492,86 Millionen USD bis 2031 wachsen, bei einem CAGR von 4,53% während des Prognosezeitraums (2026–2031).
Der Singapur Schiffsagenturdienstleistungen Markt wird durch Singapurs Rolle als bedeutender Hafenknotenpunkt gestützt, wo die Aktivität kommerzieller Schiffe einen anhaltenden Bedarf an zugelassenen Agenten schafft. Rekordankünfte von Schiffen, Containerbewegungen und Schiffskraftstoffverkäufe im Jahr 2025 erweiterten die Betriebsbasis für Hafenanlaufunterstützung und Dokumentationsdienstleistungen. Der Singapur Schiffsagenturdienstleistungen Markt profitiert auch davon, dass Methanol-, LNG- und Biokraftstoffoperationen spezialisierte Koordinations-, Zertifizierungs- und elektronische Dokumentationsanforderungen hinzufügen. Digitale Systeme verändern die Art und Weise, wie Agenten Erklärungen, Liegeplatzplanung, Handelsdokumente und Finanzverwaltung verwalten, was Betreiber begünstigt, die ihre Prozesse mit offiziellen Plattformen verbinden können[1]. Der Preiswettbewerb bleibt unter kleineren Anbietern erheblich, während höherwertige Mandate zunehmend von digitaler Kompetenz, Kenntnissen über alternative Kraftstoffe und zuverlässiger Compliance-Ausführung abhängen.
Wichtigste Erkenntnisse des Berichts
- Nach Agenturtyp hielt die Hafenagentur im Jahr 2025 einen Marktanteil von 55,97% am Singapur Schiffsagenturdienstleistungen Markt, während die Charteragentur bis 2031 voraussichtlich mit einem CAGR von 5,33% wachsen wird.
- Nach Kundentyp entfielen auf Schiffseigner im Jahr 2025 49,79% des Umsatzes des Singapur Schiffsagenturdienstleistungen Marktes, während Charterer/Mieter bis 2031 voraussichtlich mit einem CAGR von 5,02% expandieren werden.
- Nach Dienstleistungstyp führten Schifffahrtsdienstleistungen mit einem Marktanteil von 35,1% am Singapur Schiffsagenturdienstleistungen Markt im Jahr 2025, während Zollabfertigung und Handels-Compliance bis 2031 voraussichtlich mit einem CAGR von 5,15% wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Schifffahrtsagenturdienstleistungen in Singapur
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Hafendurchsatzes und der Schiffsankünfte in Singapur | +1.5% | Global, konzentriert am Hafen von Singapur | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Bunkerung und Anlaufstellen für alternative Schiffskraftstoffe | +1.0% | Hafen von Singapur, angrenzende ASEAN-Ankerplätze | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach integrierten Hafenanlauf- und Betreuungsdienstleistungen | +0.7% | Hafen von Singapur, Jurong Port, Tuas Megaport | Mittelfristig (2–4 Jahre) |
| Einführung interoperabler elektronischer Konnossemente | +0.8% | Global, konzentriert auf die Handelsrouten Singapur–ASEAN und Singapur–China | Kurzfristig (≤ 2 Jahre) |
| Strategische Lage an der Straße von Malakka | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Zunehmender Bedarf an Cybersicherheits- und digitaler Compliance-Unterstützung | +0.3% | Global, mit primärer Auswirkung am Hafen von Singapur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Hafendurchsatzes und der Schiffsankünfte in Singapur
Der Markt für Schifffahrtsagenturdienstleistungen in Singapur bezieht eine direkte Volumenbasis aus Schiffsankünften und Containerumschlag, da kommerzielle Anlaufstellen lokale Agenturunterstützung erfordern. Die Schiffsankünfte erreichten im Jahr 2025 3,22 Milliarden BRZ, während der Containerdurchsatz 44,66 Millionen TEU erreichte. Das MPA-Gesetz und die Hafenvorschriften verlangen, dass ein zugelassener Agent Ankunftserklärungen und Abfertigungsdokumentation über digitalPORT@SG™ abwickelt. Das Singapurer Schiffsregister wuchs im Jahr 2025 um 27 % auf 137,46 Millionen BRZ, was die Gruppe der Schiffseigner-Auftraggeber vergrößerte, die lokale Agenten beauftragen können. Diese Ausweitung umfasste LNG-Flottenmanager und Offshore-Schiffsbetreiber, die häufig umfassendere Betreuungsunterstützung statt enger, transaktionsbasierter Dienstleistungen benötigen. Mehr als 150 Hafennutzer hatten sich nach dem Start im Jahr 2024 der Just-In-Time-Planungs- und Koordinierungsplattform angeschlossen, was die Echtzeit-Koordination wichtiger macht, wenn Liegeplatz- und Schiffsdienstleistungsfenster enger werden.
Ausweitung der Bunkerung und Anlaufstellen für alternative Schiffskraftstoffe
Das Volumen alternativer Schiffskraftstoffe am Hafen von Singapur stieg im Jahr 2025 um 44 % auf 1,95 Millionen Tonnen. Biokraftstoffmischungen stiegen um 54 %, LNG stieg um 24 %, und das Methanolvolumen erreichte im Laufe des Jahres 3.000 Tonnen. Singapur erteilte ab dem 1. Januar 2026 kommerzielle Methanol-Bunkergenehmigungen, wodurch neue Arbeitsabläufe gemäß der Technischen Referenz TR129 in die gewöhnliche Hafenanlaufkoordination eingeführt wurden. Agenten müssen kraftstoffspezifische Zertifizierungen, die Überprüfung von Massendurchflussmessern und elektronische Bunkerlieferscheinprozesse während dieser Anlaufstellen koordinieren. Die MPA und Enterprise Singapore aktualisieren die technische Referenz für LNG-Bunkerung im Jahr 2026 zu einem Singapur-Standard, und eine technische Referenz für Ammoniak-Bunkerung wird für 2026 erwartet. Der Markt für Schifffahrtsagenturdienstleistungen in Singapur legt daher größeren Wert auf geschultes Personal, das mehrere Kraftstoffdokumentationsverfahren verwalten kann, ohne die Schiffsfahrpläne zu stören.
Einführung interoperabler elektronischer Konnossemente
Das TradeTrust-Bereitschaftsprogramm wurde am 4. Februar 2026 gestartet und bietet Finanzierung von bis zu 80.000 SGD (62.286,20 USD) pro Paar aus digitaler Handelsplattform und Reederei für die Live-plattformübergreifende Interoperabilität elektronischer Konnossemente[2]. Das Programm adressiert eine praktische Belastung für Schifffahrtsagenten, die zuvor separate Papier- und digitale Dokumentenströme verwalteten. Vier TradeTrust-fähige Plattformen erhielten im Februar 2026 die Genehmigung der Internationalen Gruppe der P&I-Clubs für Versicherungszwecke elektronischer Konnossemente. Ein interoperabler Pilot für digitale Dokumente gegen Zahlung aus dem Jahr 2025, an dem Pacific International Lines, DBS und UOB beteiligt waren, reduzierte die Bearbeitungszeit für Konnossemente von 5–10 Tagen auf 8 Minuten pro Transaktion. Der Markt für Schifffahrtsagenturdienstleistungen in Singapur kann davon profitieren, wenn Agenten sich mit genehmigten Plattformen verbinden und Dokumente über Reederei-, Bank- und Hafenabläufe hinweg koordinieren. Agenturen ohne diese Fähigkeit müssen möglicherweise weiterhin Papierprozesse verwalten, während digital-native Reedereien direkte Kanäle für die Dokumentation schaffen.
Steigende Nachfrage nach integrierten Hafenanlauf- und Betreuungsdienstleistungen
DigitalPORT@SG™ fasste 16 separate Erklärungsformulare in einem Portal zusammen und wurde von mehr als 550 Reedereien für Ankunfts- und Abfahrtsformalitäten genutzt. Diese Konsolidierung macht den Agenten zu einem fortlaufenden Betriebsglied zwischen einem Schiff und den Behörden. OCEANS-X unterstützt System-zu-System-Verbindungen für Abfertigungsanträge und die Buchung von Schiffsdienstleistungen und trennt integrierte Agenturen von Unternehmen, die auf manuelle Portaleingaben angewiesen sind. Die Just-In-Time-Plattform sollte bis Ende 2025 auf Tanker und Ankerplatzanlaufstellen ausgeweitet werden, was den Koordinationsaufwand im Zusammenhang mit Bunkerung, Crewwechseln und Schiffsversorgung vergrößert. Diese Instrumente können die Kosten für die Verwaltung häufiger Hafenanlaufstellen senken, erhöhen aber auch die Bedeutung genauer Einreichungen und schneller Reaktionen. Der Markt für Schifffahrtsagenturdienstleistungen in Singapur belohnt daher Unternehmen, die Hafenformalitäten, Betreuungsarbeit, Buchung von Schiffsdienstleistungen und konsistente digitale Aufzeichnungen in einer Dienstleistungsbeziehung kombinieren können.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Wettbewerbsstruktur und Preisdruck | -0.4% | Hafen von Singapur, inländischer Markt Singapurs | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Schifffahrts- und Hafenbetriebspersonal | -0.3% | National, frühe Auswirkungen in Back-Office-Rollen von Agenturen | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken zwischen digitalen Handelsplattformen | -0.2% | Global, Übertragungseffekte auf die Handelsrouten Singapur–ASEAN | Mittelfristig (2–4 Jahre) |
| Zunehmende Exposition gegenüber Cybersicherheits-, Datenintegritäts- und Haftungsrisiken | -0.2% | Global, konzentriert am Hafen von Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Wettbewerbsstruktur und Preisdruck
Mehr als 100 zugelassene Agenturen konkurrieren um Hafenanlaufmandate in Singapur, darunter internationale Netzwerkbetreiber und Boutique-Unternehmen mit weniger als 10 Mitarbeitern. Diese Struktur hält den Druck auf Auszahlungsmargen und Betreuungsgebühren im unteren Segment aufrecht. Die digitale Integration mit OCEANS-X und TradeTrust-fähigen Plattformen wird für einige Auftraggeber zu einer Mindestanforderung, aber knappe Margen schränken Investitionen kleinerer Agenturen ein. Mitglieder der Singapore Shipping Association identifizierten steigende Betriebskosten als ein führendes Anliegen vor dem MPA-SSA-CEO-Dialog im November 2025[3]. Charterer/Mieter, die die am schnellsten wachsende Kundengruppe darstellen, vergleichen häufig Agenturgebühren zwischen Anbietern und können den Preisfokus für Standarddienstleistungen erhöhen. Der Markt für Schifffahrtsagenturdienstleistungen in Singapur bleibt für Unternehmen attraktiver, die sich durch spezialisierte Kraftstoffarbeit, zuverlässige digitale Ausführung oder breitere Dienstleistungsabdeckung differenzieren.
Mangel an qualifiziertem Schifffahrts- und Hafenbetriebspersonal
Singapurs Schifffahrtssektor beschäftigt mehr als 140.000 Menschen und trägt 6 % zum BIP bei, aber mehr als 12 % der lokalen Schifffahrtsbelegschaft ist älter als 60 Jahre. Eine MPA-Erhebung aus dem Jahr 2025, die mehr als 1.700 Schifffahrtsunternehmen umfasste, identifizierte Cybersicherheit, Schiffsbesichtigung und Nachhaltigkeit als die Bereiche mit dem höchsten Einstellungsbedarf. Diese Fähigkeiten überschneiden sich mit der Dokumentations-, Sicherheits- und Compliance-Arbeit, die nun von Schifffahrtsagenten erwartet wird. Die MPA verbesserte den Tripartite Maritime Training Award im Jahr 2025, indem sie seine Laufzeit von 31 auf 22 Monate verkürzte und die monatliche Beihilfe von 1.200 SGD auf 2.200 SGD (934,29 USD auf 1.712,87 USD) erhöhte. Die Initiative adressiert die Talentpipeline, richtet sich jedoch hauptsächlich an Seefahrerrollen. Kleinere Agenturen könnten weiterhin Schwierigkeiten haben, landseitiges Personal mit den digitalen Dokumentations- und alternativen Kraftstoffkoordinationsfähigkeiten hinzuzufügen, die erforderlich sind, um höhere Anlaufvolumina ohne Qualitätsverlust zu bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Agenturtyp: Hafenagentur hält die größte Umsatzposition, während Charteragentur schneller wächst
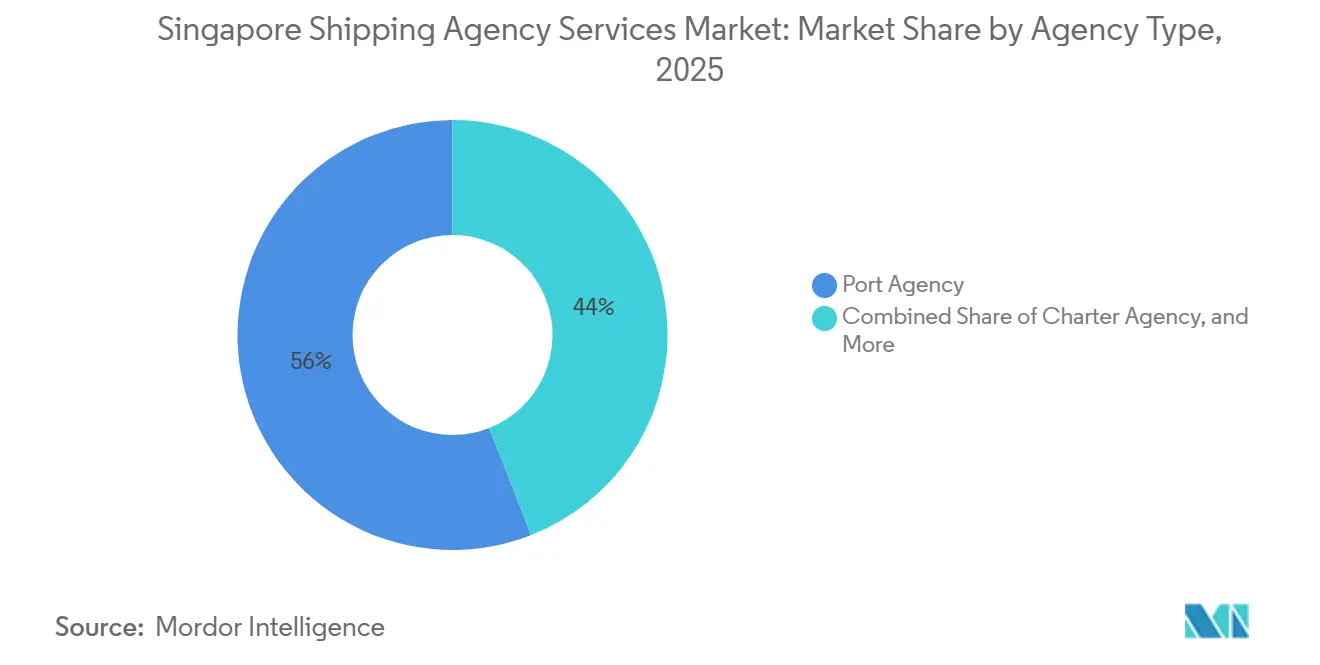
Die Hafenagentur hielt im Jahr 2025 einen Marktanteil von 55,97% am Singapur Schiffsagenturdienstleistungen Markt, da kommerzielle Schiffsankünfte im Rahmen des lokalen Hafenrahmens vollständige Agenturunterstützung benötigen. Die Dienstleistung umfasst An- und Abfahrtsdokumentation, Koordination mit Behörden und praktische Unterstützung während des Aufenthalts eines Schiffes. Die Marktgröße des Singapur Schiffsagenturdienstleistungen Marktes für Hafenagenturen wird durch den wiederkehrenden Charakter der Formalitäten bei jedem kommerziellen Anlauf gestützt. Schiffsversorgung und Bunkerarbeiten in dieser Kategorie sind detaillierter geworden, da die Methanolbunkerung im Januar 2026 begann und Ammoniakverfahren für 2026 in Entwicklung sind. Agenten, die diese Anläufe bearbeiten, müssen kraftstoffspezifische Zertifikate, Massendurchflussmesserkontrolle und elektronische Bunkerlieferscheinaufzeichnungen verwalten. Schutzagentur gewinnt ebenfalls an Relevanz, wenn Charterer und Frachtinteressen einen separaten Agenten beauftragen, um Schiffsversorgungsarrangements für eigene Rechnung zu überwachen. Dies kann die Anzahl der Agenturbeauftragungen im Zusammenhang mit einem Schiffsanlauf erhöhen. Die Frachtagentur profitiert weiterhin von Container-, Trockenmassenladungs-, Flüssigmassenladungs- und Stückgutaktivitäten, einschließlich der im Jahr 2025 in Singapur verarbeiteten 44,66 Millionen TEU. Linienfrachtagenturen erhalten auch eine stabile Mengenbasis aus Schiffsgemeinschaftsvereinbarungen, die durch die bis 2029 verlängerte Gruppenfreistellungsverordnung abgedeckt sind[4].
Die Charteragentur wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,33% wachsen und ist damit die am schnellsten wachsende Agenturkategorie im Singapur Schiffsagenturdienstleistungen Markt. Der Anstieg spiegelt eine breitere Mischung von Charteraktivitäten über Schiffstypen und Handelsrouten hinweg wider. Singapur verfügte über 9 grüne und digitale Schifffahrtskorridore, darunter Korridore mit Indien und Korea, die 2025 eingerichtet wurden. Diese Routen können neue Reisestrukturen und zusätzliche Koordinationsanforderungen für beauftragte Agenten schaffen. Schiffe mit alternativen Kraftstoffen können Chartervertragsklauseln erfordern, die Verantwortlichkeiten für Kraftstoff-Compliance-Prüfungen definieren. Diese Verantwortlichkeiten betreffen häufig den nominierten Agenten während des Anlaufs. Vom Schiffseigner nominierte und vom Charterer nominierte Charteragenturdienstleistungen wachsen daher gemeinsam bei LNG-, methanolfähigen und Projektfrachtsschiffen. Frachtagentur und NVOCC-Unterstützung bleiben preissensibler, da digitale Plattformen die Routinedokumentation vereinfachen können. Ihre Rolle bleibt bestehen, aber ihre Anbieter sind einem größeren Risiko ausgesetzt, ersetzt zu werden, wenn die Arbeit keine spezialisierte lokale Ausführung erfordert.


Nach Kundentyp: Schiffseigner bilden die größte Umsatzbasis, während Charterer das Wachstum anführen
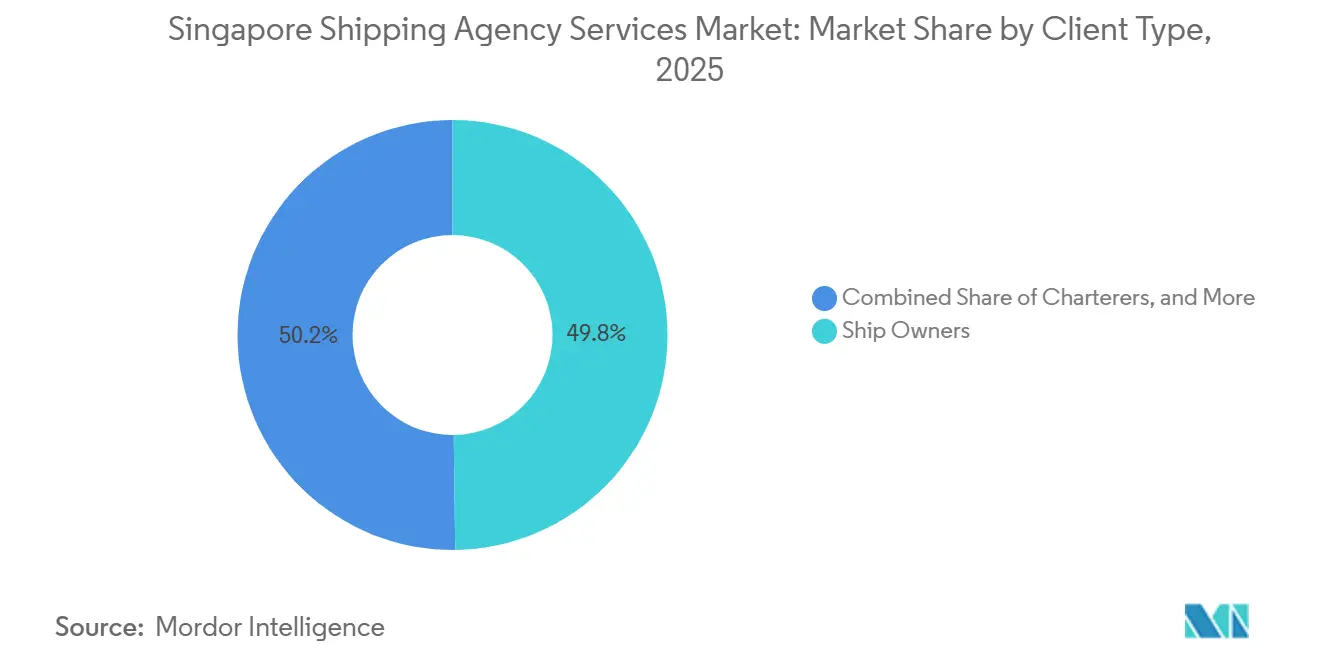
Schiffseigner machten im Jahr 2025 49,79% der Marktgröße des Singapur Schiffsagenturdienstleistungen Marktes aus. Ihre Position ist mit kontinuierlichen lokalen Agenturanforderungen für Hafenformalitäten, Versicherungszertifikatsverwaltung und regulatorische Compliance verbunden. Das Singapur-Schiffsregister erreichte im Jahr 2025 137,46 Millionen BRZ und belegte weltweit den vierten Platz, was die Basis der Schiffseigner-Auftraggeber mit Singapur-Verbindungen erweiterte. Die DocuMind- und DocuMatch-Anwendungen der MPA waren bis Ende 2025 für die branchenweite Einführung vorgesehen und optimierten die Erneuerungsprozesse für Versicherungszertifikate für in Singapur registrierte Schiffe. Schnellere Prozesse können administrative Verzögerungen reduzieren, machen aber auch die Dokumentationsgenauigkeit für Schiffseigner-Auftraggeber sichtbarer. Schiffsmanager und -betreiber bilden eine stabile sekundäre Kundenbasis, da sie ein kontinuierliches Portfolio von Schiffsanläufen betreuen. Fünfunddreißig internationale Schifffahrtsunternehmen eröffneten oder erweiterten im Jahr 2025 ihre Aktivitäten in Singapur, was weitere Beauftragungsmöglichkeiten in den Bereichen LNG, Offshore-Unterstützung und Tankeroperationen schuf. Diese Schiffsklassen erfordern häufig vollständige Schiffsversorgungsunterstützung anstelle eines begrenzten Dokumentationsauftrags.
Charterer/Mieter werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,02% wachsen, der höchsten Rate unter den Kundengruppen im Singapur Schiffsagenturdienstleistungen Markt. Spot- und mittelfristige Charteraktivitäten im Trockenmassenladungs-, Tanker- und LNG-Handel unterstützen den Bedarf an charterer-nominierten Beauftragungen für jede Reise. Offshore-, Energie- und industrielle Projektbetreiber bleiben eine kleinere, aber höherwertige Kundengruppe, da ihre Anläufe Besichtigungsanwesenheit, technische Anwesenheit und Logistikkoordination erfordern können. Spediteure und NVOCCs werden ebenfalls zu wichtigeren beauftragenden Kunden, da sie Agenturunterstützung in digitale Handelsdienstleistungen einbeziehen. Ihre Nutzung der vernetzten Handelsplattform bedeutet, dass ihre Dienstleistungspartner kompatible elektronische Dokumentenprozesse benötigen. Diese Anforderung begünstigt Agenturen, die innerhalb des Handelsdokument-Workflows eines Kunden arbeiten können, anstatt nur traditionelle Hafenanlaufunterstützung zu liefern. Staatliche, marine und institutionelle Schiffsbetreiber bilden eine kleinere Gruppe mit vertraglich stabiler Nachfrage. Singapurs Verteidigungs- und Küstenwachtaktivitäten sowie alliierte Marinebesuche unterstützen diese Kontinuität. Die Mischung der Kundengruppen bedeutet, dass Standard-Hafenanlaufaufgaben und spezialisierte Aufträge gleichzeitig wichtig bleiben.
Nach Dienstleistungstyp: Schifffahrtsdienstleistungen führen, während Zollabfertigung durch digitale Anforderungen expandiert
Schifffahrtsdienstleistungen hielten im Jahr 2025 einen Marktanteil von 35,1% am Singapur Schiffsagenturdienstleistungen Markt. Diese führende Position spiegelt den Umfang der Abfertigungs-, Schiffsdokumentations- und Frachtkoordinationsarbeiten wider, die bei einem Standard-Hafenanlauf erforderlich sind. DigitalPORT@SG™ konsolidierte 16 An- und Abfahrtserklärungsformulare, und mehr als 550 Schifffahrtsunternehmen nutzten das Portal. Diese Struktur macht die formale Dokumentation zu einem wiederkehrenden Dienst, auch wenn sie zunehmend digitaler wird. Bunkerung und Kraftstoffkoordination sowie Besatzungswechsel und Einwanderungsunterstützung sind höherwertige Dienstleistungen, da sie zeitkritische Koordination mit mehreren Parteien erfordern. Die Hafenmarine-Mitteilung Nr. 05 von 2026 und die Hafenmarine-Mitteilung Nr. 46 von 2025 legen die Einwanderungsabfertigungsanforderungen für Seeleute fest, die in Singapur ankommen. Agenten müssen die erforderlichen Dokumente über zugelassene digitale Kanäle einreichen und koordinieren. Dies unterscheidet Anbieter mit integrierten Prozessen von Unternehmen, die auf manuelle Schritte angewiesen sind.
Zollabfertigung und Handels-Compliance werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,15% wachsen, der höchsten Wachstumsrate unter den Dienstleistungskategorien. Das Singapur-Zollrundschreiben Nr. 07/2026 schreibt ab dem 1. August 2026 die vollständig elektronische Einreichung von Anträgen auf gewöhnliche Ursprungszeugnisse vor. Der Singapur Schiffsagenturdienstleistungen Markt ist betroffen, da Agenten, die Exportfracht verwalten, das Onboarding mit autorisierten digitalen Plattformen abschließen müssen. Das ASEAN-Zollerklärungsdokument-Rahmenwerk ist in allen 9 ASEAN-Mitgliedstaaten aktiv und erweitert digitale Zollprozesse auf regionale Handelsrouten. Auszahlungsabrechnung und Finanzverwaltung sind ebenfalls wichtig, wenn Charterer eine zeitnahe Abstimmung von vorläufigen bis endgültigen Auszahlungskonten verlangen. OCEANS-X-integrierte Systeme können diese Arbeit in großem Maßstab unterstützen, während manuelle Wettbewerber weniger Kapazität haben, Echtzeit-Updates bereitzustellen. Digitale Hafenanlauf- und Handelsdokumentationsdienstleistungen starten von einer kleineren Umsatzbasis, aber die Einführung von Handelsvertrauen kann ihre Position verbessern, da elektronische Konnossemente einfacher zu versichern und auszutauschen werden. Die Dienstleistungsmischung verschiebt sich hin zu Betreibern, die physische Hafenunterstützung mit genauen elektronischen Aufzeichnungen verbinden können.
Geografische Analyse
Der Markt für Schifffahrtsagenturdienstleistungen in Singapur konzentriert sich rund um den Hafen von Singapur, Jurong Port, Tuas Megaport und Offshore-Ankerplatzzonen. Die Containerterminals von PSA in Tanjong Pagar, Brani, Keppel und Pasir Panjang bilden einen zentralen Teil dieses Betriebsgebiets, während Offshore-Ankerplätze Agenturarbeit während Liegeplatzewartezeiten, Bunkerung und Crewwechseln hinzufügen. Singapur war im Jahr 2025 mit mehr als 600 Häfen weltweit verbunden und verzeichnete jährlich mehr als 130.000 kommerzielle Schiffsanlaufstellen. Dieses Volumen machte Singapur zu einem hochintensiven Umfeld für lokale Agenturbeauftragungen in Asien. Die Marktgröße für Schifffahrtsagenturdienstleistungen in Singapur wird durch transitbezogene Beauftragungen für Bunkerung, Crewwechsel und Schutzagenturarbeit zusätzlich zu terminalbasierten Vollagenturdienstleistungen gestützt.
Aus Asien stammende und nach Asien bestimmte Frachtströme bilden die Hauptquelle des Schiffsanlaufvolumens und unterstützen die größte Kundenbasis. Reedereien aus China, Japan und Südkorea benötigen Singapur-Agenten für die Umschlagsdokumentation. Das ASEAN-Einheitsfenster ist in allen 9 Mitgliedstaaten aktiv, während bilaterale grüne und digitale Schifffahrtskorridore mit Indien und Korea im Jahr 2025 eingerichtet wurden. Diese Vereinbarungen erhöhen den Bedarf an Agenten, die regionale digitale Dokumente und routenspezifische Prozesse verstehen. Der Singapur-China-Korridor erhielt im Jahr 2025 nationalen Status und erprobt gemeinsame Emissionsberichterstattung und einen breiteren digitalen Dokumentenaustausch, was für Zoll- und Handelsdokumentenagenturen relevant ist.
Europäische und nahöstliche Auftraggeber repräsentieren einen kleineren, aber operativ detaillierteren Anteil der Singapur-Beauftragungen. Ihre Tanker, LNG-Träger und Offshore-Unterstützungsschiffe benötigen häufig vollständige Betreuungsmandate. LNG und Methanol sind in Singapur operativ, während Ammoniak-Bunkerprotokolle im Jahr 2026 entwickelt werden, was den Hafen für Langstrecken-Kraftstoffanlaufstellen aus diesen Regionen relevant macht. Das Singapurer Schiffsregister stand im Jahr 2025 bei 137,46 Millionen BRZ und verbindet lokale Agenten mit Eignern, die auf Routen jenseits Singapurs handeln, einschließlich durch flaggenbezogene Compliance- und Versicherungsdokumentationsmandate.
Wettbewerbslandschaft
Der Markt für Schifffahrtsagenturdienstleistungen in Singapur ist stark fragmentiert, mit mehr als 100 zugelassenen Betreibern. Globale Netzwerkagenturen und Einzel-Schreibtisch-Boutique-Unternehmen konkurrieren im selben Hafen, bedienen aber unterschiedliche Kundenbedürfnisse. Lokale Spezialisten wie Sinoda Shipping Agency, AlfaShip Agencies und Straits Link Ship Agencies konkurrieren durch Auftraggeber-Beziehungen, lokales regulatorisches Wissen und Betriebskontinuität. Internationale Netzwerkbetreiber nutzen globales Volumen und Abdeckung über Märkte hinweg, um Linien- und Tankerauftraggeber anzuziehen. Singapore Shipping Corporation Limited meldete im Geschäftsjahr 2026 ein starkes Wachstum in seinem Schiffseigner-Segment, während der Umsatz zurückging und der Gewinn in seiner Agentur- und Logistiksparte stark fiel, da hochmargige Projektmandate fehlten.
Digitale Infrastruktur ist ein wichtiger Wettbewerbsbereich im Markt für Schifffahrtsagenturdienstleistungen in Singapur. OCEANS-X-Integration, digitalPORT@SG™-Konnektivität und TradeTrust-Teilnahme können einen Betreiber für Auftraggeber nützlicher machen, die eine schnelle, nachvollziehbare Dokumentenabwicklung benötigen. Alternative Kraftstoffkoordination und Cybersicherheits-Compliance sind ebenfalls wichtig, da Methanol- und LNG-Bunkerung spezifische Verfahren haben, Ammoniakstandards im Jahr 2026 voranschreiten und das MPA-Programm für Cybersicherheit in der maritimen Betriebstechnologie im August 2026 gestartet wurde. Agenturen, die diese Anforderungen unterstützen, können um komplexere Mandate konkurrieren, anstatt nur preissensible Anlaufstellen zu bedienen.
Das TradeTrust-Bereitschaftsprogramm hilft Paaren aus digitalen Handelsplattformen und Reedereien, Live-Interoperabilität elektronischer Konnossemente nachzuweisen. Der Schritt der MPA, ab Januar 2026 Methanol-Bunkergenehmigungen auszustellen, erhöht den Wert spezialisierter Agenturkoordination. Swire Shipping erweiterte sein südostasiatisches Agenturnetzwerk durch die Eröffnung einer Niederlassung in Kuala Lumpur im April 2026 unter einheitlicher Singapur- und Malaysia-Agenturleitung. Chancen bestehen in der digitalen Auszahlungsabrechnung, dem Multi-Port-Hub-Agenturmanagement und der ausgelagerten Cybersicherheits- und Compliance-Unterstützung. Boutique-Agenturen können in Routinedienstleistungen aktiv bleiben, während höherwertige digitale Mandate sich stärker unter fähigen Betreibern konzentrieren können.
Branchenführer im Bereich Schifffahrtsagenturdienstleistungen in Singapur
-
Sinoda Shipping Agency Pte Ltd
-
Nortrans
-
Capital Shipping Agency (S) Pte Ltd
-
Singapore Shipping Corporation Limited
-
Trinity Shipping Agency (S) Pte Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Swire Shipping eröffnete eine neue Niederlassung in Kuala Lumpur, Malaysia, unter der erweiterten Aufsicht des ehemaligen Leiters der Swire Shipping Singapore Agency, der nun als Leiter der Singapur- und Malaysia-Agenturen bezeichnet wird, und stärkte damit Singapurs Rolle als regionaler Kontrollknotenpunkt für das südostasiatische Agenturnetzwerk des Reeders.
- Februar 2026: IMDA startete das TradeTrust-Bereitschaftsprogramm und bot Finanzierung von bis zu 80.000 SGD (62.286,20 USD) pro Paar aus digitaler Handelsplattform und Reederei an, um Live-plattformübergreifende Interoperabilität elektronischer Konnossemente zu erreichen, das bis März 2027 läuft. Gleichzeitig erhielten vier TradeTrust-fähige Plattformen, AEOTrade, BlockPeer, Credore™ und SGTraDex, die Genehmigung der Internationalen Gruppe der P&I-Clubs, wodurch elektronische Konnossemente denselben Versicherungsstatus wie Papierdokumente für versicherten Seehandel erhalten.
- Januar 2026: Singapur schloss am 20. Januar 2026 seine erste kommerzielle Methanol-Bunkeroperation ab. Golden Island Pte Ltd lieferte 300 Tonnen Methanol an MV Brave Pioneer, einen im Besitz von Mitsui befindlichen Zweistoff-Trockenfrachtschiff, das von Cargill gechartert wurde, unter MPA-ausgestellten Methanol-Bunkergenehmigungen, die ab dem 1. Januar 2026 gültig sind, und betrieb dies unter TR129 mit Massendurchflussmesserverifizierung und e-BDN-Compliance.
- Januar 2026: Die MPA öffnete am 14. Januar 2026 Bewerbungen für zusätzliche LNG-Bunkerversorgungslizenzen, einschließlich Bestimmungen für seebasiertes LNG-Umladen und die Versorgung mit verflüssigtem Bio-Methan und e-Methan. Sie startete auch neue Standards für Hafenbereichs-LNG-Bunkerschiffe und förderte Singapurs Multi-Kraftstoff-Bunker-Ökosystem.


Berichtsumfang für den Markt für Schifffahrtsagenturdienstleistungen in Singapur
| Hafenagentur | Vollständige Hafenagentur |
| Schutzagentur | |
| Betreuungsagentur | |
| Bunkeragentur | |
| Frachtagentur | Containerfrachtagentur |
| Trockenmassenladungsagentur | |
| Flüssigmassenladungsagentur | |
| Stückgut- und Projektfrachtagentur | |
| Charteragentur | Vom Schiffseigner nominierte Charteragentur |
| Vom Charterer nominierte Agentur | |
| Fracht- und Reisekoordination | |
| Sonstige Agenturtypen |
| Schiffseigner |
| Schiffsmanager und -betreiber |
| Charterer |
| Reedereien und Schiffsbetreiber |
| Frachtinhaber und Händler |
| Spediteure und Nicht-Schiff-betreibende Gemeinfrachtführer |
| Offshore-, Energie- und Industrieprojektbetreiber |
| Staatliche, marine und institutionelle Schiffsbetreiber |
| Hafenabfertigung und Schiffsdokumentation |
| Frachtoperationen und Frachtdokumentation |
| Zollabfertigung und Handels-Compliance |
| Bunkerung und Kraftstoffkoordination |
| Crewwechsel und Einwanderungsunterstützung |
| Schiffsversorgung und Koordination der Schiffsausrüstung |
| Trockendockung, Reparaturen und technische Anwesenheit |
| Logistik, Lagerung und Binnentransportunterstützung |
| Besichtigung, Inspektion und Schadenunterstützung |
| Auszahlungsabrechnung und Finanzverwaltung |
| Digitale Hafenanlauf- und Handelsdokumentationsdienstleistungen |
| Marktgröße und Prognose nach Agenturtyp | Hafenagentur | Vollständige Hafenagentur |
| Schutzagentur | ||
| Betreuungsagentur | ||
| Bunkeragentur | ||
| Frachtagentur | Containerfrachtagentur | |
| Trockenmassenladungsagentur | ||
| Flüssigmassenladungsagentur | ||
| Stückgut- und Projektfrachtagentur | ||
| Charteragentur | Vom Schiffseigner nominierte Charteragentur | |
| Vom Charterer nominierte Agentur | ||
| Fracht- und Reisekoordination | ||
| Sonstige Agenturtypen | ||
| Marktgröße und Prognose nach Kundentyp | Schiffseigner | |
| Schiffsmanager und -betreiber | ||
| Charterer | ||
| Reedereien und Schiffsbetreiber | ||
| Frachtinhaber und Händler | ||
| Spediteure und Nicht-Schiff-betreibende Gemeinfrachtführer | ||
| Offshore-, Energie- und Industrieprojektbetreiber | ||
| Staatliche, marine und institutionelle Schiffsbetreiber | ||
| Marktgröße und Prognose nach Dienstleistungstyp | Hafenabfertigung und Schiffsdokumentation | |
| Frachtoperationen und Frachtdokumentation | ||
| Zollabfertigung und Handels-Compliance | ||
| Bunkerung und Kraftstoffkoordination | ||
| Crewwechsel und Einwanderungsunterstützung | ||
| Schiffsversorgung und Koordination der Schiffsausrüstung | ||
| Trockendockung, Reparaturen und technische Anwesenheit | ||
| Logistik, Lagerung und Binnentransportunterstützung | ||
| Besichtigung, Inspektion und Schadenunterstützung | ||
| Auszahlungsabrechnung und Finanzverwaltung | ||
| Digitale Hafenanlauf- und Handelsdokumentationsdienstleistungen | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Schifffahrtsagenturdienstleistungen in Singapur bis 2031 erreichen?
Der Sektor wird voraussichtlich bis 2031 492,86 Millionen USD erreichen und von 2026 an mit einer CAGR von 4,53 % wachsen.
Welcher Agenturtyp hat die größte Umsatzposition in Singapur?
Die Hafenagentur führte mit 55,97% des Umsatzes im Jahr 2025, da kommerzielle Schiffsanläufe kontinuierliche lokale Unterstützung für Formalitäten und Koordination erfordern.
Was treibt die Nachfrage nach Zollabfertigungsdienstleistungen in Singapur an?
Vollständig elektronische Einreichungen von gewöhnlichen Ursprungszeugnissen ab August 2026 und regionale digitale Zollabläufe unterstützen die Nachfrage nach dieser Dienstleistung.
Warum sind alternative Schiffskraftstoffe für Schifffahrtsagenten relevant?
Methanol-, LNG-, Biokraftstoff- und zukünftige Ammoniakoperationen erfordern zusätzliche Zertifizierungs-, Mess- und elektronische Dokumentationskoordination.
Welche Kundengruppe wächst am schnellsten für Schifffahrtsagenturen?
Charterer/Mieter werden bis 2031 voraussichtlich mit einem CAGR von 5,02% wachsen, da die reisebasierte Charteraktivität zunimmt.
Wie verändert der digitale Handel den Betrieb von Schifffahrtsagenturen?
DigitalPORT@SG™, OCEANS-X und TradeTrust machen integrierte Dokumentations-, Hafenabfertigungs- und Interoperabilitätsfähigkeiten wichtiger.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

