
Marktgröße und Marktanteil der Lebensmittelsicherheitsprüfung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 25.79 Milliarden US-Dollar |
| Marktgröße (2031) | 37.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.56 % |
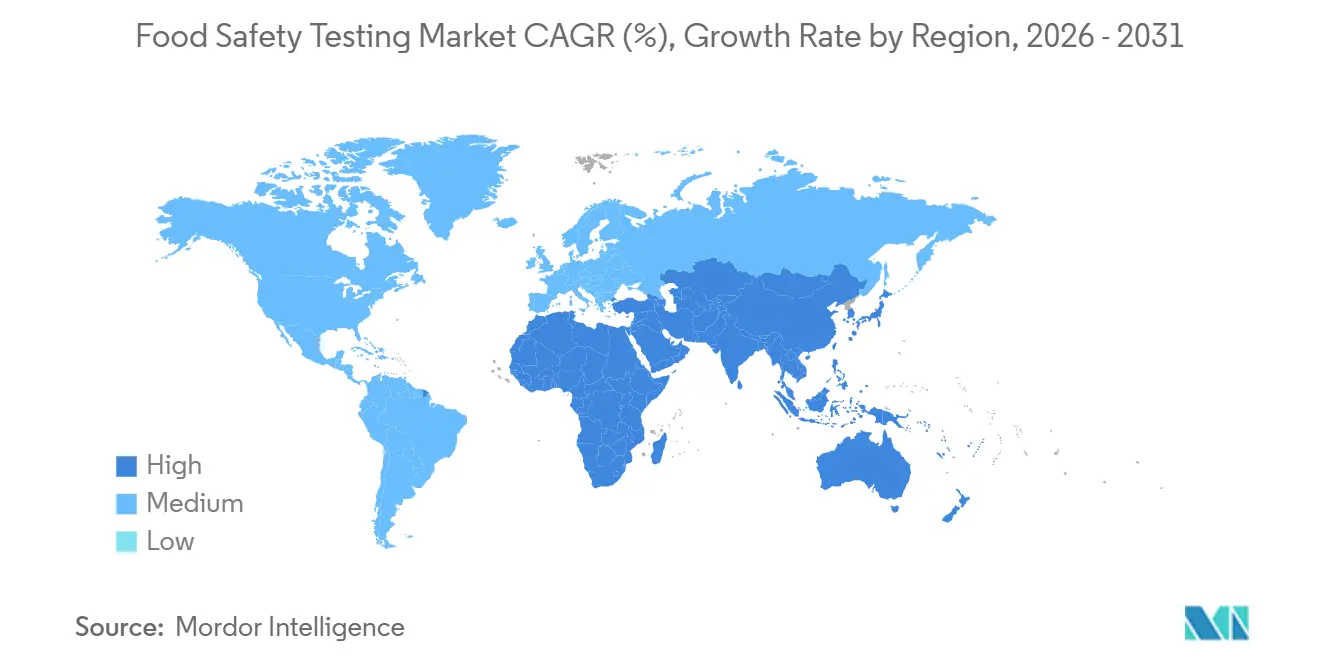
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
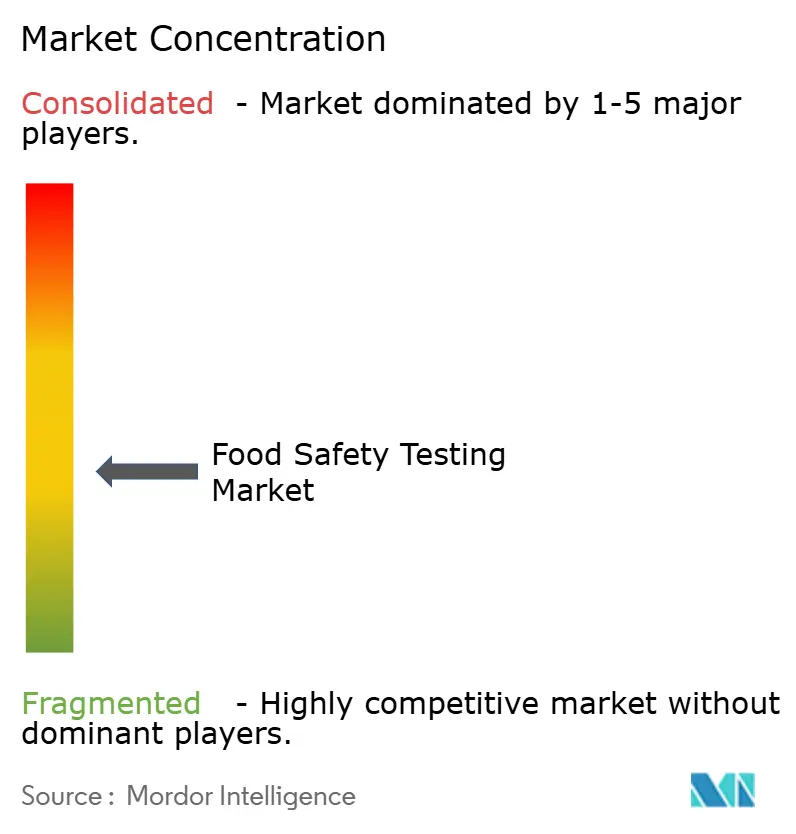
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Lebensmittelsicherheitsprüfung von Mordor Intelligence
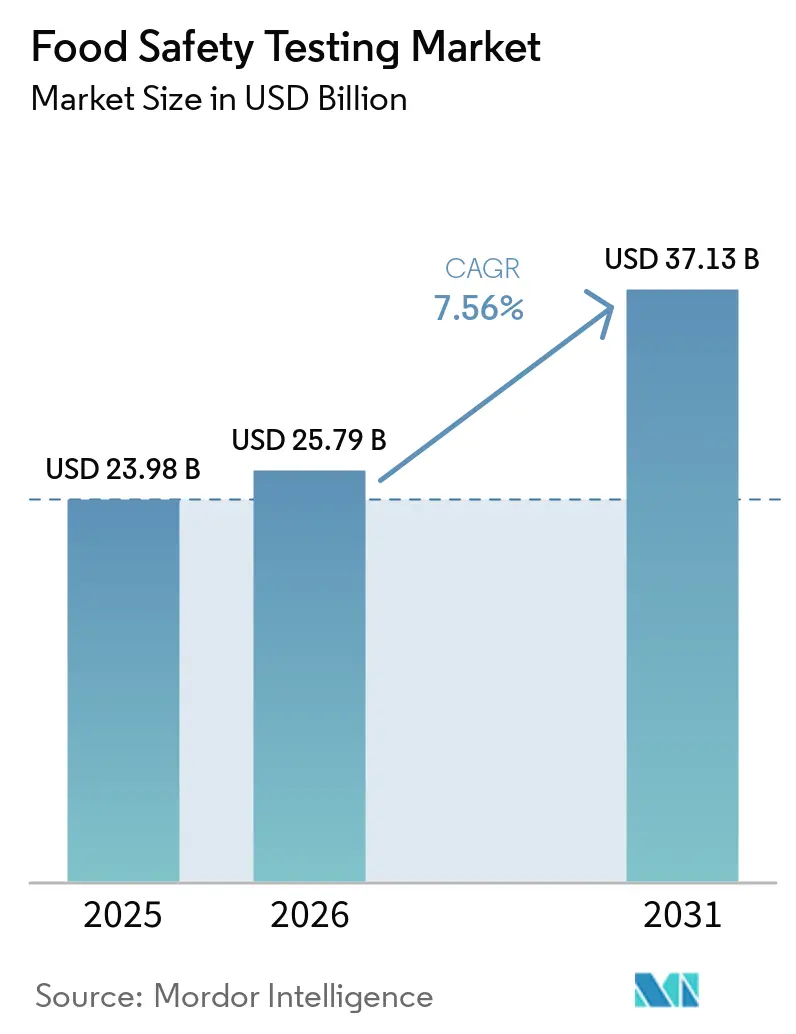
Die Marktgröße der Lebensmittelsicherheitsprüfung betrug 2025 23,98 Milliarden USD, wird 2026 auf 25,79 Milliarden USD geschätzt und soll bis 2031 37,13 Milliarden USD erreichen, mit einem CAGR von 7,56 %. Da Regulierungsbehörden weltweit digitale Rückverfolgbarkeit in Echtzeit, molekulare Diagnostik am selben Tag und transparente Datenweitergabe fordern, verlagert sich der Fokus von episodischer Compliance hin zur prädiktiven Risikominderung. Bis 2026 schreibt der Blueprint „New Era of Smarter Food Safety” der U.S. FDA interoperable elektronische Aufzeichnungen für Hochrisikolebensmittel vor. Gleichzeitig verschärft Europas Überarbeitung der Verordnung (EG) Nr. 178/2002 aus dem Jahr 2025 die Einzelhändlerhaftung, was zu häufigeren Schnelltests vor Ort führt. Laboratorien investieren nun in fortschrittliche Technologien, darunter Gesamtgenomsequenzierung, cloudbasierte LIMS und Multi-Rückstands-LC-MS/MS-Workflows, die es ihnen ermöglichen, Pestizide, Mykotoxine und PFAS in einem einzigen Durchlauf nachzuweisen. Gleichzeitig stärken Länder wie China, Indien und Japan die fortschrittlichen Testkapazitäten im Asien-Pazifik-Raum durch Investitionen in PCR-ausgestattete Inspektionsstationen und Blockchain-Pilotprojekte.
Wichtigste Erkenntnisse des Berichts
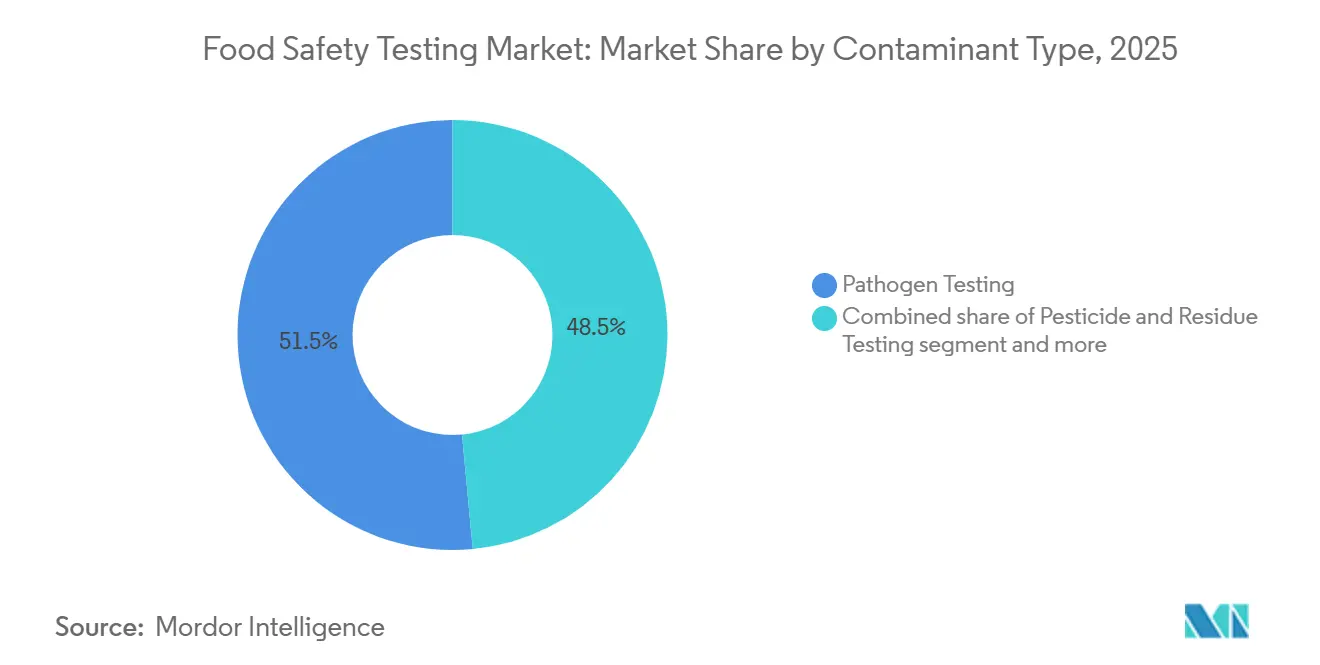
- Nach Schadstofftyp führte die Pathogenprüfung mit einem Marktanteil von 51,50 % bei der Lebensmittelsicherheitsprüfung im Jahr 2025; das GVO-Screening wird bis 2031 voraussichtlich mit einem CAGR von 8,35 % wachsen.
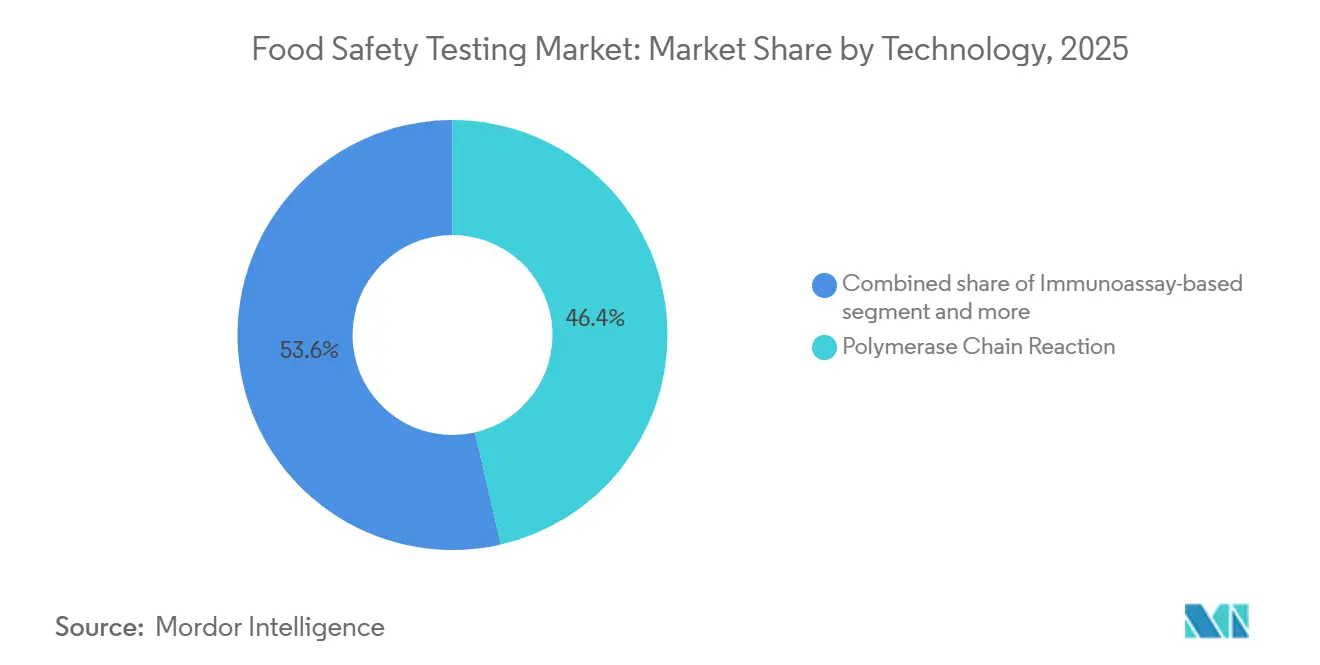
- Nach Technologie erfassten PCR-Plattformen 46,40 % des Umsatzes im Jahr 2025, während Chromatographie und Spektrometrie mit einem CAGR von 8,53 % bis 2031 voranschreiten.
- Nach Anwendung dominierte das Lebensmittelsegment mit 83,66 % des Umsatzes im Jahr 2025; Heimtierfutter und Tierfutter expandieren bis 2031 mit einem CAGR von 8,13 %.
- Nach Geografie entfiel auf Nordamerika ein Anteil von 33,91 % am Umsatz 2025, während für die Asien-Pazifik-Region von 2026 bis 2031 ein CAGR von 8,45 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge globale Lebensmittelsicherheitsvorschriften und deren Durchsetzung | +1.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Häufigkeit von lebensmittelbedingten Erkrankungen und kostspielige Rückrufe | +1.5% | Nordamerika, Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Wachsender grenzüberschreitender Lebensmittelhandel und komplexe Lieferketten | +1.2% | Global, stark in Asien-Pazifik und Naher Osten | Langfristig (≥4 Jahre) |
| Einführung von Gesamtgenomsequenzierung und prädiktiver Analytik | +1.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Haftungsklauseln für Einzelhändler treiben die Einführung von Schnelltests vor Ort voran | +1.0% | Europa, Nordamerika | Kurzfristig (≤2 Jahre) |
| Kältekettenresistente Pathogenvarianten erfordern hochempfindliche Tests | +0.9% | Tropische und subtropische Regionen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale Lebensmittelsicherheitsvorschriften und deren Durchsetzung
Globale Regulierungsrahmen werden zunehmend strenger und treiben die Nachfrage nach fortschrittlichen und häufigen Lebensmitteltestlösungen im Markt für Lebensmittelsicherheitsprüfung an. Das Human Foods Program (HFP) der FDA, das im Oktober 2024 gestartet wurde, hat strategische Prioritäten für das Haushaltsjahr 2025 festgelegt, mit Schwerpunkt auf mikrobiologischer Lebensmittelsicherheit, chemischer Sicherheit und Ernährung.[1] Regierungen wechseln von periodischen Audits zu kontinuierlichem digitalem Monitoring. Gemäß FSMA Abschnitt 204 sind US-amerikanische Lieferanten von Blattgemüse, Nussbutter und Fisch nun verpflichtet, PCR-Ergebnisse auf Chargenebene elektronisch zu erfassen, was Tests auf jeder Stufe der Lieferkette vorschreibt. Diese Verordnung gewährleistet Rückverfolgbarkeit und verbessert die Lebensmittelsicherheit, indem Kontaminationsrisiken frühzeitig in der Lieferkette erkannt werden. Im Jahr 2025 verschärfte die Europäische Behörde für Lebensmittelsicherheit ihre Standards und senkte den Listeria monocytogenes-Schwellenwert in verzehrfertigen Lebensmitteln von 100 KBE/g auf 10 KBE/g, was einen Anstieg der Nachfrage nach hochempfindlichen PCR-Assays auslöste. Diese Änderung spiegelt die wachsende Betonung der Minimierung von Gesundheitsrisiken im Zusammenhang mit lebensmittelbedingten Pathogenen wider. Im selben Jahr schrieb Indien Drittparteitests für verpackte Lebensmittel im modernen Einzelhandel vor und beschleunigte damit den Drang nach ISO/IEC 17025-Akkreditierung. Dieser Schritt zielt darauf ab, Testprotokolle zu standardisieren und das Vertrauen der Verbraucher in die Lebensmittelqualität zu verbessern. Diese Vorschriften erfordern nun eine Bearbeitungszeit von 24 Stunden oder weniger, was Laboratorien dazu veranlasst, die Probenvorbereitung zu automatisieren und cloudbasierte LIMS einzuführen. Die Einführung dieser Technologien verbessert nicht nur die Effizienz, sondern gewährleistet auch die Einhaltung strenger Fristen. Insgesamt bieten diese strengen Vorschriften einen erheblichen Schub für den Markt für Lebensmittelsicherheitsprüfung.
Zunehmende Häufigkeit von lebensmittelbedingten Erkrankungen und kostspielige Rückrufe
Im Jahr 2025 meldete das U.S. CDC mehr als tausend Ausbrüche. Salmonellen und E. coli waren für die Mehrheit dieser Fälle verantwortlich. Diese Ausbrüche verdeutlichen die wachsenden Herausforderungen für die öffentliche Gesundheit und die Wirtschaft durch lebensmittelbedingte Pathogene. Ein Bericht des U.S. Government Accountability Office (GAO) aus dem Jahr 2025 unterstrich die Dringlichkeit und schätzte die jährlichen wirtschaftlichen Kosten lebensmittelbedingter Erkrankungen für die Vereinigten Staaten auf rund 75 Milliarden USD, unter Berücksichtigung von Behandlungskosten, Produktivitätsverlusten und vorzeitigen Todesfällen[3]. Ein bedeutender Milchrückruf in Europa in jenem Jahr unterstrich die finanziellen Risiken weiter, mit Kosten in Höhe von 180 Millionen EUR. Als Reaktion darauf haben Einzelhändler begonnen, Entschädigungsklauseln in ihre Verträge aufzunehmen, wodurch die Rückrufverantwortung effektiv auf Lieferanten und Hersteller verlagert wird. Diese Verlagerung unterstreicht die wachsende Bedeutung der Pathogenprüfung vor dem Versand zur Risikominderung. Ein WHO-Bericht aus dem Jahr 2025 hob hervor, dass Länder mit niedrigem und mittlerem Einkommen zwar mit einer unverhältnismäßig hohen Krankheitslast zu kämpfen haben, ihnen jedoch häufig die notwendigen Testkapazitäten fehlen, um diese Herausforderungen wirksam zu bewältigen. Infolgedessen investieren multinationale Exporteure zunehmend in Drittparteivalidierungen und -zertifizierungen, um die Einhaltung globaler Sicherheitsstandards zu gewährleisten und damit ihre globalen Marken zu schützen, das Vertrauen der Verbraucher zu erhalten und die Gewinnmargen zu sichern.
Wachsender grenzüberschreitender Lebensmittelhandel und komplexe Lieferketten
Im Jahr 2025 erreichte der Lebensmittelhandel beeindruckende 1,9 Billionen USD, wobei Entwicklungsländer 42 % zu den Exporten beitrugen. Mehrkomponentige Produkte, die häufig aus 15 verschiedenen Ländern stammen, stehen vor erheblichen Rückverfolgbarkeitsproblemen aufgrund komplexer Lieferketten und unterschiedlicher Regulierungsstandards in den einzelnen Ländern. Der National Trade Estimate Report 2025 des Handelsbeauftragten der Vereinigten Staaten unterstreicht die Hürden, die durch Lebensmittelsicherheitsvorschriften und technische Handelshemmnisse im globalen Lebensmittelhandel entstehen[2]. Während die Afrikanische Kontinentale Freihandelszone eine Harmonisierung der Standards anstrebt, um den Handel zu vereinfachen, zwingt ihre inkonsistente Umsetzung Importeure dazu, unabhängige Tests an afrikanischen Lieferungen durchzuführen, was sowohl Zeit als auch Kosten erhöht. Chinas Seidenstraßen-Initiativen verstärken die Schwachstellen der Kühlkette in Zentralasien. Hier erhöhen unzureichende Infrastruktur und extreme Witterungsbedingungen das Verderbnisrisiko, was zu einem Anstieg der Nachfrage nach tragbaren PCR-Tests an Grenzübergängen führt, um die Lebensmittelsicherheit zu gewährleisten. Blockchain-Initiativen, wie Walmarts Lebensmittelregister, transformieren Rückrufprozesse. Durch die Verknüpfung von Pathogenzertifikaten mit jeder Charge verkürzen diese fortschrittlichen Systeme die Rückverfolgungszeiten von Tagen auf Sekunden und stärken Transparenz und Effizienz im Lebensmittelsicherheitsmanagement.
Einführung von Gesamtgenomsequenzierung und prädiktiver Analytik
Im Jahr 2025 verarbeitete GenomeTrakr über 500.000 Isolate und erreichte eine 24-Stunden-Ausbruchsquellenzuordnung, was die Geschwindigkeit und Genauigkeit von Untersuchungen lebensmittelbedingter Erkrankungen erheblich verbesserte. Die Sequenzierungskosten sanken auf 50 USD pro Bakteriengenom, was eine routinemäßige Überwachung zugänglicher und praktischer für ein breiteres Spektrum von Laboratorien macht, das über reine Eliteeinrichtungen hinausgeht. Prädiktive KI, die WGS-Daten mit Umgebungssensoren verknüpft, demonstrierte ihr Potenzial bei proaktiven Lebensmittelsicherheitsmaßnahmen; ein ECDC-Pilotprojekt prognostizierte Salmonellen-Hotspots in Geflügeleinrichtungen mit einer Erfolgsquote von 82 % und zeigte damit seinen Nutzen bei der Verhinderung von Ausbrüchen. Trotz anhaltender Zurückhaltung beim Datenaustausch aufgrund von Bedenken hinsichtlich Datenschutz und Wettbewerb erlangten vertikal integrierte Unternehmen durch die Nutzung proprietärer Daten einen Analysevorsprung. Dennoch hebt die weit verbreitete Einführung von WGS die Standards kontinuierlich an und treibt Innovationen im Markt für Lebensmittelsicherheitsprüfung voran.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für fortschrittliche Testgeräte und Laboratorien | -0.8% | Schwellenmärkte, KMU-Laboratorien | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Fachkräften für Lebensmittelmikrobiologie | -0.6% | Nordamerika, Europa | Langfristig (≥4 Jahre) |
| Cybersicherheits- und Datenschutzrisiken in cloudbasierten LIMS | -0.4% | Global, am strengsten in Europa und den Vereinigten Staaten | Kurzfristig (≤2 Jahre) |
| Klimabedingte Entstehung neuer Schadstoffe erschwert Validierungen | -0.5% | Tropische und subtropische Regionen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für fortschrittliche Testgeräte und Laboratorien
LC-MS/MS-Systeme und Hochdurchsatz-PCR-Plattformen haben einen Preis von 150.000–500.000 USD, und Nutzer müssen zusätzlich mit 10–15 % jährlich für Serviceverträge rechnen. Eine ILAC-Umfrage ergab, dass 62 % der Laboratorien in Subsahara-Afrika und Südasien die Gerätekosten als das primäre Hindernis für die Erlangung der ISO/IEC 17025-Akkreditierung identifizieren. Während Leasing und Pay-per-Test-Abonnements einen zugänglicheren Einstiegspunkt bieten, führte Eurofins 2025 ein Sequenzierungsabonnement ein, das eine Verteilung der Kosten auf monatliche Zahlungen ermöglicht. Die Methodenvalidierung bleibt jedoch ein langwieriger Prozess, der 6–12 Monate dauert und zwischen 50.000–100.000 USD an Verbrauchsmaterialien kostet, was wiederum die Technologieaktualisierungszyklen verzögert. Infolgedessen schränkt die kapitalintensive Natur dieser Systeme die Expansionsbemühungen in preissensiblen Regionen ein.
Mangel an ausgebildeten Fachkräften für Lebensmittelmikrobiologie
Im Jahr 2025 kämpften US-amerikanische Laboratorien mit einer Vakanzrate von 23 % für Mikrobiologen in der molekularen Diagnostik, da klinische Sektoren aufgrund höherer Gehälter und besserer Karrieremöglichkeiten im Wettbewerb um Talente gegenüber der Lebensmitteltestbranche die Oberhand behielten. Europa steht bis 2028 vor einem Mangel von 8.000 Fachkräften, bedingt durch das nachlassende Interesse an Karrieren in der Lebensmittelmikrobiologie, da die Universitätseinschreibungen in verwandten Studiengängen von 2020 bis 2024 um 14 % eingebrochen sind. Während die Automatisierung eine gewisse Entlastung bietet – belegt durch Thermo Fishers SureTect-Kartuschen, die die Einarbeitungszeit von 12 Wochen auf nur zwei Wochen reduzieren – erfordert die Interpretation von WGS-Bäumen weiterhin Expertise auf Graduiertenniveau, was ein Engpass bleibt. Diese Qualifikationslücken verzögern nicht nur die Ergebnisvalidierung und Compliance-Berichterstattung, sondern belasten auch die Laborkapazitäten und beeinträchtigen die Gesamteffizienz des Betriebs.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schadstofftyp:
Pathogenprüfung dominiert, GVO-Screening beschleunigt sichIm Jahr 2025 führten Pathogen-Assays den Markt für Lebensmittelsicherheitsprüfung an und machten 51,50 % des Gesamtumsatzes aus. Diese Dominanz resultierte aus obligatorischen Kontrollen auf Salmonellen, Listeria und E. coli in Fleisch-, Milch- und Frischprodukte-Lieferketten. Das Wachstum des Segments wird durch strengere mikrobielle Schwellenwerte seitens der Regulierungsbehörden und die Forderung der Einzelhändler nach Tageszertifikaten zur Sicherstellung der Einhaltung von Lebensmittelsicherheitsstandards gestärkt. Laboratorien optimieren ihre Abläufe, automatisieren Anreicherungs- und PCR-Prozesse und reduzieren die Bearbeitungszeiten von zwei Tagen auf lediglich acht Stunden. Diese Fortschritte steigern nicht nur die Effizienz, sondern helfen Unternehmen auch, der wachsenden Nachfrage nach schnellen und zuverlässigen Tests gerecht zu werden. Infolgedessen ist der Markt für Pathogenerkennung auf ein kontinuierliches Wachstum ausgerichtet, angetrieben durch diese strengen Compliance-Anforderungen und die Notwendigkeit robuster Lebensmittelsicherheitsmaßnahmen.
Während das GVO-Screening eine kleinere Nische einnimmt, weist es die schnellste Wachstumsrate auf, mit einem erwarteten CAGR von 8,35 % bis 2031. Dieser Anstieg ist größtenteils auf EU-Importeure zurückzuführen, die einen strengen Kennzeichnungsschwellenwert von 0,9 % durchsetzen, sowie auf Asien-Pazifik-Exporteure, die den Premium-Europäischen Lebensmittelmarkt im Blick haben, wo die Einhaltung strenger Vorschriften für den Markteintritt entscheidend ist. Unterschiedliche globale Vorschriften zu Gentechnik-Technologien halten die Nachfrage nach Multiplex-PCR-Kits hoch, da diese sowohl zugelassene als auch unbeabsichtigte genetische Ereignisse identifizieren können und so die Einhaltung verschiedener Regulierungsrahmen sicherstellen. Darüber hinaus entwickeln sich zweitrangige Segmente wie die Pestizidrückstandsprüfung weiter und nutzen LC-MS/MS-Suiten, um dank Codex-Grenzwertreduzierungen über 700 Verbindungen abzudecken, während Mykotoxin-Screenings bei Getreidetrockenphasen, die das Kontaminationsrisiko erhöhen, einen Anstieg verzeichnen. Allergenverifizierungen werden breiter, insbesondere mit neuen Vorschriften für Sesam und Senf in Kanada und Australien, was die wachsende Betonung der Verbrauchersicherheit widerspiegelt. Darüber hinaus sorgen Tests auf Schwermetalle und Tierarzneimittelrückstände für stetige Einnahmen aus Meeresfrüchte- und Viehexportzertifizierungen und bieten einen Puffer gegen politische Schwankungen sowie Unterstützung für den globalen Handel mit sicheren und konformen Lebensmitteln.

Nach Technologie:
PCR führt, Chromatographie gewinnt durch Multi-Rückstands-NachfrageIm Jahr 2025 erfassten PCR-Plattformen 46,40 % des Umsatzes im Markt für Lebensmittelsicherheitsprüfung, angetrieben durch ihre überlegenen Nachweisschwellen, Spezifität und Anpassungsfähigkeit an verschiedene Pathogene und GVOs. Diese Plattformen sind hocheffizient bei der Identifizierung von Schadstoffen auf Sub-Zyklus-Ebene und gewährleisten Genauigkeit und Zuverlässigkeit der Ergebnisse. Mittelklasse-Echtzeit-Instrumente, die nun unter 40.000 USD kosten, sind zugänglich geworden und ermöglichen regionalen Laboratorien eine breite Einführung der molekularen Diagnostik. Mit Automatisierungsfortschritten erreichen Laboratorien nun eine Probe-zu-Ergebnis-Bearbeitungszeit von 4 Stunden, was die Arbeitskosten um 30 % senkt und die betriebliche Effizienz erheblich verbessert. Diese starke Position unterstreicht die zentrale Rolle der PCR bei schnellen, zuverlässigen Tests, insbesondere angesichts verschärfter regulatorischer Anforderungen zur Gewährleistung von Lebensmittelsicherheit und Compliance.
Chromatographie und Spektrometrie sind auf dem Vormarsch und verzeichnen einen CAGR von 8,53 %, wobei LC-MS/MS als bevorzugte Wahl für das Screening mehrerer Pestizidrückstände und Mykotoxine führt. Diese Technologien bieten unübertroffene Empfindlichkeit und Präzision und sind damit unverzichtbar für den Nachweis von Schadstoffen in komplexen Lebensmittelmatrizen. Agilents 6495D Triple-Quadrupol-System, das PFAS auf Teile-pro-Billion-Ebene nachweisen kann, entspricht den neuen Compliance-Standards in den USA und Europa und adressiert wachsende Bedenken hinsichtlich chemischer Schadstoffe. Für Feldanwendungen bleiben Immunoassays und Lateral-Flow-Geräte beliebt und bieten Portabilität und Benutzerfreundlichkeit zu Kosten von 5–15 USD pro Probe, was Kleinbauern und budgetbeschränkten Laboratorien entgegenkommt. Gleichzeitig erhalten Spitzentechnologien wie Biosensoren, Sequenzierung der nächsten Generation und CRISPR-Diagnostik in Europa regulatorische Zulassungen. Diese Innovationen versprechen, den Markt zu revolutionieren, indem sie die Reagenzienkosten innerhalb von fünf Jahren möglicherweise auf oder unter PCR-Niveau senken, trotz einiger Validierungshürden. Ihre Einführung könnte die Testeffizienz und Erschwinglichkeit weiter verbessern und den sich entwickelnden Anforderungen der Lebensmittelsicherheitsprüfungslandschaft gerecht werden.
Nach Anwendung:
Lebensmittel verankert Umsatz, Heimtierfutter wächst starkIm Jahr 2025 dominierte der Lebensmittelbereich die Umsatzlandschaft und machte einen erheblichen Anteil von 83,66 % aus. Führend waren dabei Segmente wie Fleisch und Geflügel, Milchprodukte, Frischprodukte und verarbeitete Lebensmittel. Das Segment Fleisch und Geflügel nimmt einen bemerkenswerten Anteil am Markt für Lebensmittelsicherheitstests ein, angetrieben durch die täglichen Vorgaben des USDA FSIS für Salmonellen- und E.-coli-Screenings bei Hackfleischprodukten. Dies gewährleistet die Einhaltung strenger Sicherheitsstandards und minimiert das Risiko lebensmittelbedingter Erkrankungen. Milchverarbeiter testen unterdessen nicht nur auf Krankheitserreger, sondern führen zusätzlich Antibiotika-Rückstandstests durch, um die Einhaltung der EU-Grenzwerte für Tierarzneimittel sicherzustellen. Diese Maßnahmen spiegeln die wachsende Bedeutung von Qualitätssicherung und regulatorischer Compliance im Milchsektor wider. Jüngste Cyclospora-Ausbrüche im Zusammenhang mit importierten Beeren haben den Testbedarf für Obstexporteure erhöht, da diese die Gesundheit der Verbraucher schützen und Exportstandards aufrechterhalten wollen. Darüber hinaus führen Snack-Produktionsbetriebe mit mehreren Linien zunehmend Allergen-Verifizierungsprogramme ein, um der steigenden Prävalenz von Lebensmittelallergien Rechnung zu tragen und die Produktsicherheit für empfindliche Verbraucher zu gewährleisten.
Während Heimtiernahrung und Tierfutter ein kleineres Segment darstellen, verzeichnen sie ein robustes Wachstum mit einem CAGR von 8,13 %. Dieser Anstieg wird maßgeblich durch Premiummarken angetrieben, die Zertifizierungen für krankheitserregerfreie Produkte anstreben, sowie durch Tierhalter, die Qualitätssicherungen auf menschlichem Niveau fordern – was einen Wandel der Verbraucherpräferenzen hin zu hochwertigeren Tierprodukten widerspiegelt. Mit dem vollständigen Inkrafttreten der FDA-Programmstandards für die Regulierung von Tierfutter im Jahr 2024 sind Hersteller nun verpflichtet, wöchentliche Salmonellen-PCR-Tests sowohl an Rohmaterialien als auch an fertigen Produkten durchzuführen. Die FDA-Leitlinien aus dem Jahr 2024 verpflichten Tierfutterproduzenten zur routinemäßigen Probenahme, und USDA-FSIS inspiziert nun auch Betriebe, die monatlich nur 1.000 Pfund produzieren, was den Markt für Salmonellentests erheblich ausweitet. Dieser regulatorische Druck gewährleistet einheitliche Sicherheitsstandards entlang der gesamten Lieferkette. Darüber hinaus intensivieren Nutztierfuttermühlen die Mykotoxin-Tests zum Schutz der Umwandlungsraten, was zu einer konstanten Nachfrage nach Aflatoxin- und DON-Assays führt. Diese Testmaßnahmen sind entscheidend für die Aufrechterhaltung der Tiergesundheit und die Optimierung der Futtereffizienz. Diese Wachstumsdynamik diversifiziert nicht nur die Einnahmequellen der Anbieter, sondern verringert auch deren Abhängigkeit von reiferen Lebensmitteltestkategorien und ermöglicht es ihnen, aufkommende Chancen im Markt für Heimtiernahrung und Tierfutter zu nutzen.
Geografische Analyse
Markt für Lebensmittelsicherheitstests in Nordamerika
Im Jahr 2025 entfiel auf Nordamerika ein Anteil von 33,91 % am globalen Umsatz, gestützt durch die Durchsetzung des FSMA und eine USDA-Initiative im Umfang von 300 Millionen USD zur Finanzierung fortschrittlicher PCR- und LC-MS/MS-Systeme. Der Food Safety Modernization Act (FSMA) hat erhebliche Investitionen in Lebensmittelsicherheitstechnologien angestoßen und die Einhaltung strenger Vorschriften sichergestellt. Kanadas Vorstoß in Richtung digitaler Rückverfolgbarkeit bei Fleisch, Meeresfrüchten und Milchprodukten beschleunigt die Einführung cloudbasierter LIMS und ermöglicht eine bessere Nachverfolgung und Qualitätssicherung entlang der gesamten Lieferkette. Mexikos Ausbau akkreditierter Labore zielt derweil darauf ab, die Exporte von Frischprodukten durch die Erfüllung internationaler Sicherheitsstandards zu steigern und die Wettbewerbsfähigkeit auf den globalen Märkten zu stärken. Obwohl das Wachstum anhält, wird es durch die Reife der installierten Kapazitäten und die durch Konsolidierung gedämpfte Preiskonkurrenz gebremst, was zu einem stabilisierten Marktumfeld führt.
Markt für Lebensmittelsicherheitstests im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist bis 2031 auf einen CAGR von 8,45 % ausgerichtet. Im Jahr 2025 eröffnete China 1.200 neue Inspektionsstationen und vollzog den Übergang von Kulturmethoden zu PCR, was die Geschwindigkeit und Genauigkeit der Pathogenerkennung erheblich verbesserte. Gleichzeitig verpflichtete Indien Molkereigenossenschaften, die auf Exportmärkte ausgerichtet sind, zu vierteljährlichen Pathogenprüfungen, um die Einhaltung internationaler Sicherheitsstandards zu gewährleisten und den Ruf indischer Milchprodukte weltweit zu stärken. Japans auf Blockchain basierende Rückverfolgbarkeitsversuche für importierte Meeresfrüchte, die durch lückenlose Transparenz Rückrufrisiken mindern, werden inzwischen von Südkorea und Singapur nachgeahmt und verdeutlichen den regionalen Fokus auf den Einsatz von Technologie für die Lebensmittelsicherheit. In China gewinnen einheimische Gerätehersteller an Bedeutung, indem sie PCR-Systeme zum halben Preis westlicher Konkurrenten anbieten, was ein wettbewerbsintensives Umfeld schafft und den Zugang zu fortschrittlichen Testlösungen verbessert. Darüber hinaus beschleunigen Fusionen wie die Laborakquisitionen von SGS im Jahr 2025 die Skalierung in Indien und ermöglichen eine bessere Serviceabdeckung sowie betriebliche Effizienz. Der Ausbau der Kühlketteninfrastruktur in Südostasien treibt eine steigende Nachfrage nach tragbaren Schnelltests an Grenzübergängen voran und gewährleistet die Qualität und Sicherheit verderblicher Waren während des Transports.
Markt für Lebensmittelsicherheitstests in EMEA und Südamerika
Europas Einhaltung strenger EFSA-Standards veranlasst den Einzelhandel, vorgelagerte Haftungsrisiken zu übernehmen, was zu einem Anstieg von Vor-Ort-Schnelltests in Logistikzentren führt, um die Compliance sicherzustellen und Risiken zu minimieren. Im Post-Brexit-Umfeld müssen britische Exporteure doppelte Testanforderungen erfüllen – eine Herausforderung, die für multi-jurisdiktionale Unternehmen wie Eurofins und Intertek zum Vorteil wird, da diese gut positioniert sind, um umfassende Testlösungen anzubieten. Osteuropäische Länder leiten EU-Kohäsionsmittel zur Modernisierung von Laboratorien um, mit nennenswerten Kapazitätserweiterungen in Polen und der Tschechischen Republik, die ihre Fähigkeit zur Deckung der wachsenden Nachfrage nach Lebensmittelsicherheitstests verbessern. In Südamerika skalieren auf Pestizidrückstände und Mykotoxine spezialisierte Labore, um Brasiliens Soja- und Rindfleischexporte zu stärken, die Einhaltung internationaler Standards zu gewährleisten und ihre Position auf den globalen Märkten zu festigen. Der Nahe Osten baut zentralisierte Hubs auf, was durch die 40-prozentige Erweiterung der LC-MS/MS-Kapazität der Dubai Municipality im Jahr 2025 unterstrichen wird und die Fähigkeit der Region zu Hochdurchsatztests sowie die Unterstützung des wachsenden Lebensmittelhandels stärkt. Afrikas Wachstumsstory ist gemischt: Während Südafrikas Zitrusexportkontrollen die Nachfrage nach fortschrittlichen Testlösungen ankurbeln, sind Nigeria und Ägypten weiterhin auf extern finanzierte Initiativen angewiesen, was ihre Fähigkeit zum eigenständigen Ausbau der Lebensmittelsicherheitsinfrastruktur einschränkt.
Regulatorisches Umfeld
Die Nachfrage nach Lebensmittelsicherheitsprüfungen wird von Regulierungsbehörden und Normungsgremien geprägt, die auf schnellere Verifizierung, stärkere Rückverfolgbarkeit und eine breitere Überwachung chemischer Risiken hinarbeiten. In den Vereinigten Staaten hat das FDA Human Foods Program (HFP), das im Oktober 2024 gestartet wurde, prioritäre Ergebnisse für 2026 festgelegt, darunter Reformen des GRAS-Rahmenwerks, die die Anforderungen an den Nachweis der Zutatensicherheit neben den traditionellen Erregerkontrollen erhöhen. Separat kündigte die USDA FSIS im April 2026 neue Maßnahmen zur Stärkung der wissenschaftlichen Kapazität an, einschließlich der Einrichtung eines National Food Safety Center in Urbandale, Iowa, und erweiterter Kapazitäten am neuen Science Center in Athens, Georgia, was die staatliche Laborkapazität stärkt, die die Durchsetzung und die Einführung von Methoden unterstützt.
In Europa hat die EU die Harmonisierung der Laborpraxis durch die Durchführungsverordnung (EU) 2026/765 der Kommission (in Kraft getreten am 1. April 2026) vorangetrieben, die aktualisierte Methoden für Probenahme, Analyse und Interpretation von Pestizidrückständen in Lebens- und Futtermitteln festlegt (mit Anwendung ab 1. Januar 2027). International liefern die Ergebnisse der Codex-Alimentarius-Kommission auf ihrer 49. Sitzung im Juli 2026, einschließlich Leitlinien zur vorsorglichen Allergenkennzeichnung und zu Bestimmungen für Notfallkennzeichnungen, einen Bezugspunkt, den viele nationale Regulierungsbehörden und Importprogramme in Prüf- und Dokumentationsanforderungen übersetzen, insbesondere für die Verifizierung von Allergenen und Kennzeichnung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Lebensmittelsicherheitsprüfungen umfasst Entwickler von Methoden und Reagenzien, Geräteanbieter (PCR- und LC-MS/MS-Plattformen), Logistik für die Probenentnahme, Laborbetreiber (zentrale Labore und mobile/Vor-Ort-Einheiten), Datensysteme (LIMS und Rückverfolgbarkeitsplattformen) sowie Endnutzer in den Bereichen Lebensmittel, Tiernahrung und Tierfutter. Die regulatorische Methodenfestlegung wird zunehmend zu einem direkten vorgelagerten Input für Laborabläufe, wie die Einführung der Durchführungsverordnung (EU) 2026/765 der Kommission im April 2026 für die Probenahme und Analyse von Pestizidrückständen zeigt. Dies erfordert von den Laboren, ihre SOPs, QA-Kontrollen und Berichtsformate vor dem Anwendungsdatum am 1. Januar 2027 abzugleichen. Auf der Nachfrageseite koppeln Export- und Importprogramme den Marktzugang an anerkannte Laborfähigkeiten und Akkreditierungen (zum Beispiel ISO/IEC 17025), wodurch Bearbeitungszeit, Nachweiskette und belastbare Interpretationskriterien zu zentralen Differenzierungsmerkmalen des Angebots werden.
Engpässe im Zoll- und Grenzbereich zeigen ebenfalls, wo Prüfkapazitäten und regulatorische Übergänge nicht synchron laufen. Anfang 2026 sah sich Vietnam mit erheblichen Staus in Häfen und an Grenzen konfrontiert, nachdem neue Inspektionsverfahren die verfügbare Prüfkapazität überstiegen. Die Regierung reagierte am 4. Februar 2026 mit der Resolution Nr. 09/2026/NQ-CP, die Decree 46 vorübergehend aussetzte und den Zeitplan bis zum 15. April 2026 anpasste. Solche Störungen verlagern Arbeit hin zu Drittlaboren und erhöhen die Prüfungen an Logistikknoten, während verlängerte Zeitpläne an anderer Stelle (zum Beispiel die um 30 Monate bis Juli 2028 verlängerte Frist zur Einhaltung der US-FDA-Food-Traceability-Regel) den Akteuren der Lieferkette mehr Zeit geben, Prüfergebnisse in elektronische Rückverfolgbarkeitsdatensätze und Datenaustauschprozesse zu integrieren.
Wettbewerbslandschaft
Der Markt für Lebensmittelsicherheitsprüfung weist eine moderate Konzentration auf. Im Jahr 2025 stärkte Eurofins Scientific seine globale Präsenz durch die Hinzufügung von 12 regionalen Laboratorien und die Übernahme des europäischen Netzwerks von FoodChain ID im November und festigte damit seine Führungsposition mit über 900 Einrichtungen weltweit. Diese Expansion hat es Eurofins ermöglicht, eine breitere Kundenbasis zu bedienen und sein Dienstleistungsangebot zu erweitern, was seine Wettbewerbsposition weiter stärkt. SGS SA, das geografische Reichweite mit digitaler Innovation verbindet, führte eine Blockchain-Rückverfolgbarkeitsplattform in Zusammenarbeit mit IBM ein, die mit Branchengrößen wie Nestlé und Unilever debütierte. Diese Plattform verbessert Transparenz und Rückverfolgbarkeit in der gesamten Lieferkette und adressiert die wachsende Verbrauchernachfrage nach Lebensmittelsicherheit und Qualitätssicherung. Bureau Veritas und Intertek erweitern ihre regionalen Präsenzen durch strategische Akquisitionen, hervorgehoben durch Bureau Veritas' Übernahme der britischen Abteilung von Fera Science und Intertek's Expansion in Höhe von 22 Millionen USD in Shanghai. Diese Schritte zielen darauf ab, die Servicezugänglichkeit zu verbessern und der steigenden Nachfrage nach Lebensmittelsicherheitsprüfung in Schlüsselmärkten gerecht zu werden.
Technologische Disruptoren verschärfen den Wettbewerb. Neogen stellte im Januar 2026 ein batteriebetriebenes PCR-System vor, das Listeria-Ergebnisse in 90 Minuten mit drahtlosen Datenuploads liefert und auf Fleischverarbeitungsbetriebe vor Ort abzielt. Diese Innovation adressiert den Bedarf an schnellen und zuverlässigen Testlösungen in der Fleischverarbeitungsindustrie, wo die rechtzeitige Erkennung von Pathogenen entscheidend ist. Mérieux NutriSciences nutzt das Umweltmonitoring und führt ein Abonnementmodell ein, das vierteljährliches Abstrichtupfen mit WGS kombiniert und im ersten Jahr 18 Millionen USD generierte. Dieses Modell generiert nicht nur wiederkehrende Einnahmen, sondern bietet Kunden auch einen proaktiven Ansatz für das Lebensmittelsicherheitsmanagement. Gleichzeitig festigen Agilent und Thermo Fisher ihre Positionen durch vertikale Integration und bieten gebündelte Lösungen aus Instrumenten, Reagenzien und Datensoftware an, um ihre Gewinnmargen zu schützen. Diese Strategie gewährleistet ein nahtloses Kundenerlebnis bei gleichzeitiger Kosteneffizienz und betrieblicher Kontrolle.
Patentanmeldungen aus den Jahren 2024–2025 zeigen einen klaren Trend bei Forschungs- und Entwicklungsinvestitionen: 42 % konzentrierten sich auf schnelle molekulare Diagnostik, 28 % auf Multi-Rückstands-Methoden und 18 % auf Blockchain-Rückverfolgbarkeit. Diese Trends verdeutlichen den Fokus der Branche auf die Weiterentwicklung von Testtechnologien, um sich entwickelnden regulatorischen Standards und Verbrauchererwartungen gerecht zu werden. Die ISO/IEC 17025-Akkreditierung, eine bedeutende Markteintrittsbarriere in Schwellenländern, erfordert eine Investition von 50.000–150.000 USD und ein Engagement von 12–18 Monaten. Diese Akkreditierung gewährleistet die Zuverlässigkeit und Genauigkeit von Testlaboratorien und ist damit ein entscheidender Faktor für Unternehmen, die Glaubwürdigkeit und Vertrauen auf dem Markt aufbauen wollen.
Marktführer der Lebensmittelsicherheitsprüfungsbranche
-
SGS Group
-
Eurofins Scientific SE
-
Bureau Veritas Group
-
Intertek Group Plc
-
ALS Global
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lebensmittelsicherheitstests Unternehmen in diesem Bericht
- Eurofins Scientific
- SGS SA
- Bureau Veritas Group
- Intertek Group plc
- Institut Mérieux
- ALS Global
- TÜV SÜD
- NSF International
- AsureQuality Limited
- UL LLC
- Neogen Corporation
- Microbac Laboratories, Inc
- Dsm-Firmenich (Romer Labs)
- Charm Sciences, Inc.
- Fera Science Limited
- FoodChain ID
- Cotecna Group
- AGQ Labs Group
- Agilent Technologies
- Thermo Fisher Scientific Inc.
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt an der Schnittstelle von schnellerer mikrobiologischer Entscheidungsfindung und digitaler Workflow-Integration, da Regulierungsbehörden und Kunden auf kürzere Freigabezeiten und eine stärkere Dokumentation drängen. Die prioritären Ergebnisse des FDA Human Foods Program für 2026, einschließlich Initiativen zur Reform des GRAS-Systems, erweitern den Bedarf an belastbaren Dossiers zur chemischen Sicherheit und der zugehörigen analytischen Verifizierung, was die Nachfrage nach Multi-Rückstands-LC-MS/MS und modernen Datensystemen unterstützt, die Ergebnisse mit Zutaten, Chargen und Lieferanten verknüpfen können. Parallel dazu stärken technologische Verbesserungen, die Anreicherungsschritte entfernen oder eine höher aufgelöste Charakterisierung hinzufügen, Anwendungsfälle im Umweltmonitoring und in der Ursachenanalyse; zum Beispiel erhielt Neogen im April 2026 die AOAC-Zertifizierung „Performance Tested Methods“ für seinen Schnelltest zur Umweltüberwachung Listeria Right Now, und bioMerieyux führte im Juni 2026 GENE-UP TYPER SLM ein, um eine schnellere Charakterisierung von Salmonella-Stämmen zu unterstützen.
Kapazitätsausbau und regionale Hubs schaffen ebenfalls Freiräume, insbesondere dort, wo Handelswachstum auf begrenzte akkreditierte Laborinfrastruktur trifft. Die Eröffnung eines neuen Labors durch AmSpec im Dubai Science Park im Februar 2026 mit LC-MS/MS, ICP-MS und RT-PCR erweitert die Drittanbieterkapazität in einem logistikintensiven Korridor, der Lebensmittelimporte und Reexporte bedient. Das im Mai 2026 eröffnete Centre for Food Safety Excellence von Kersia in Seneffe, Belgien, fügt einen F&E- und Schulungsankerpunkt hinzu, der die Validierung und Umsetzung von Hygienemaßnahmen in industriellen Umgebungen beschleunigen kann. Gleichzeitig deuten Feststellungen des GAO zu anhaltenden Lücken bei der Erfüllung vorgeschriebener Inspektionsziele auf eine anhaltende Nachfrage nach skalierbaren privaten Prüf- und Dokumentationsdienstleistungen hin, die die Einhaltung inländischer Vorschriften und grenzüberschreitende Sendungen unterstützen können, wenn die Kapazität der Regulierungsbehörden begrenzt ist.
Neueste Industrielle Entwicklungen in Markt für Lebensmittelsicherheitstests
- Juni 2026: bioMerieyux brachte GENE-UP TYPER SLM auf den Markt, eine Echtzeit-PCR-Lösung für die schnelle Charakterisierung von Salmonella-Stämmen und die Unterstützung der Ursachenanalyse. Die Ergänzung um Erkenntnisse auf Stammebene stärkt Ausbruchsuntersuchungen und Korrekturmaßnahmen bei Lieferanten über das reine Präsenz-Absenz-Screening hinaus. Sie erhöht zudem den Wert molekularer Plattformen für Hersteller, die schnellere, umsetzbarere Ergebnisse über mehrere Standorte hinweg suchen.
- April 2026: SGS eröffnete ein neues Labor in Antananarivo, Madagaskar, das Dienstleistungen im Bereich Lebensmittelmikrobiologie und Wasseranalyse anbietet. Die lokale Präsenz unterstützt Exporteure und Importeure, die international abgestimmte Prüfungen benötigen, ohne Proben zu weit entfernten regionalen Hubs zu schicken. Sie erweitert außerdem die Fähigkeit von SGS, Lieferketten in Schwellenmärkten zu bedienen, in denen die Zoll- und Hafenabfertigung von zeitnahen Laborzertifikaten abhängen kann.
- Oktober 2024: SGS North America erweiterte seine Prüfkapazitäten für Lebensmittelsicherheit und Qualitätssicherung in den nordamerikanischen Märkten für Lebensmittel, Tiernahrung und Nutraceuticals. Dieser Schritt erhöhte die Servicebreite für Kunden, die mit strengeren Anforderungen an Erreger, Rückstände und Kennzeichnung über verschiedene Kategorien hinweg konfrontiert sind. Er stärkte zudem die Rolle von TIC-Anbietern als ausgelagerte Kapazität für Marken, die Rückrufrisiken und Dokumentationsanforderungen des Einzelhandels managen.
Markt für Lebensmittelsicherheitstests Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Lebensmittelsicherheitstests Umsätze aus analytischen Testdienstleistungen, die zur Erkennung biologischer, chemischer oder physikalischer Gefahren in Lebensmitteln, Getränken, Heimtiernahrung und Futtermitteln eingesetzt werden, bevor Produkte auf den Markt gebracht werden.
Ausschlüsse aus dem Umfang: Verkäufe von Geräten und Instrumenten, routinemäßige prozessbegleitende Fabrikkontrollen sowie Wasser- oder Umweltüberwachung außerhalb der Lebensmittelproduktionslinie werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Schadstofftyp
- Pathogenprüfung
- Pestizid- und Rückstandsprüfung
- Mykotoxinprüfung
- GVO-Prüfung
- Allergenprüfung
- Sonstige Schadstoffprüfung
- Nach Technologie
- Polymerase-Kettenreaktion
- Immunoassay-basiert
- Chromatographie und Spektrometrie
- Sonstiges
- Nach Anwendung
- Heimtierfutter und Tierfutter
- Lebensmittel
- Fleisch und Geflügel
- Milchprodukte
- Obst und Gemüse
- Verarbeitete Lebensmittel
- Getreide
- Sonstige Lebensmittel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Niederlande
- Polen
- Belgien
- Schweden
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen festzulegen und erste Angebots- und Nachfragesignale zu generieren, die ein Nachwuchsanalyst überprüfen kann. Öffentliche Quellen wie die US-amerikanische FDA, USDA, CDC, EFSA und Codex Alimentarius wurden gesichtet, um Testanforderungen, häufige Gefahren und die Häufigkeit offizieller Warnmeldungen und Rückrufe zu verstehen.
Wir haben außerdem relevante Zoll- und Inspektionsveröffentlichungen gesichtet sowie begutachtete lebensmittelwissenschaftliche Fachzeitschriften zu typischer Schadstoffprävalenz und anerkannten Methoden. Für Kommerzialisierungssignale wurden Jahresberichte und Investorenpräsentationen von Unternehmen, Verbandswebsites sowie seriöse Presseberichte über Laborerweiterungen und die Einführung neuer Methoden herangezogen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um die Umsatzkartierung und die Überprüfung von Technologietrends zu beschleunigen. Diese Beispiele sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Laborleiter, Qualitäts- und Lebensmittelsicherheitsverantwortliche bei Herstellern sowie Beschaffungs- und Compliance-Teams in den wichtigsten Regionen, damit Annahmen aus der Sekundärforschung bestätigt oder angepasst werden konnten. Die Gespräche dienten der Validierung von Testhäufigkeiten, dem Anteil der Auslagerung, typischen Durchlaufzeitanforderungen sowie der Frage, wie sich die Preisgestaltung mit der Methodenwahl und den Akkreditierungsanforderungen verändert. Die Erkenntnisse wurden anschließend über Lebensmittelkategorien und Schadstoffprioritäten hinweg trianguliert, um die Konsistenz des Modells über alle Regionen hinweg zu gewährleisten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 13 % | APAC: 53 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 36 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 51 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der den Nachfragepool anhand von Lebensmittelproduktions- und Handelsströmen, der Intensität von Rückrufen und Warnmeldungen sowie regulatorisch vorgeschriebener Testanforderungen nach Produktkategorie rekonstruiert. Diese Nachfragesignale wurden mithilfe von praxisnahen Häufigkeitsannahmen, die von Experten geteilt wurden, in Testvolumina umgerechnet und anschließend anhand von Dienstleistungspreisen nach Methode und Panel (beispielsweise Krankheitserreger, Allergene, Pestizidrückstände, Mykotoxine und GVO) in Werte übersetzt, bevor die Ergebnisse zum globalen Gesamtwert zusammengeführt wurden.
Selektive Bottom-up-Überprüfungen wurden anschließend eingesetzt, um die Gesamtwerte realistisch zu halten. Dazu gehörten Zusammenfassungen aus einer Stichprobe von Testdienstleistungsumsätzen, Gespräche über Kapazitäten und Auslastung mit Laboren sowie Kanalüberprüfungen zu gängigen Preisspannen für Schnellmethoden im Vergleich zu laborgestützten Bestätigungsverfahren. Wo Offenlegungen unvollständig waren, wurden Lücken durch die Anwendung regionsspezifischer Auslastungsbandbreiten und Mixannahmen geschlossen, die durch Interviews erneut überprüft wurden.
Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch kurzfristige Trendanpassungen an einigen wesentlichen Treibern, darunter die Produktion verpackter Lebensmittel, der grenzüberschreitende Lebensmittelhandel, die Methodenverschiebung hin zu schnelleren molekularen Testverfahren sowie das Tempo neuer Sicherheitsvorschriften und deren Durchsetzung. Ein Basisszenario wurde nach Expertenfeedback dazu finalisiert, wie schnell sich Testhäufigkeit und Auslagerung voraussichtlich verändern werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, sodass das implizierte Testvolumen, die Durchschnittspreise und der regionale Mix innerhalb plausibler Bandbreiten blieben. Große Abweichungen werden gekennzeichnet und anschließend anhand der zugrunde liegenden Eingaben erneut überprüft, gefolgt von einem internen Überprüfungsdurchgang, bei dem Annahmen und Berechnungen vor der Freigabe repliziert werden.
Das Modell wird jährlich aktualisiert, und Zwischenprüfungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Ausbrüche, neue Durchsetzungsmaßnahmen oder erhebliche Laborkapazitätserweiterungen. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchgang durchgeführt, damit die Kunden die aktuellste Einschätzung auf Basis der neuesten öffentlichen Veröffentlichungen und Expertenfeedbacks erhalten.
Schätzung des Marktes für Lebensmittelsicherheitstests von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Lebensmittelsicherheitstests weichen häufig voneinander ab, da jeder Herausgeber die Grenzen dessen, was gezählt wird, unterschiedlich zieht und weil Preis- und Volumenannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden können. Unterschiede treten auch dann auf, wenn eine Schätzung stark auf einer einzelnen Region oder einer einzelnen Lebensmittelkategorie basiert, was den Gesamtwert verschieben kann, selbst wenn die Wachstumsgeschichte ähnlich klingt.
In dieser Studie ist der größte Treiber von Abweichungen in der Regel die Frage, ob Umsätze ausschließlich für Testdienstleistungen an fertigen Lebensmitteln, Getränken, Heimtiernahrung und Futtermitteln vor der Markteinführung gezählt werden oder ob angrenzende Positionen wie Geräteverkäufe und eine umfassendere Umweltüberwachung ebenfalls einbezogen werden. Weitere Unterschiede ergeben sich aus der Annahme zur Testhäufigkeit in normalen Zeiträumen im Vergleich zu Ausbruchszeiträumen, aus der Preisgestaltung des Methodenmix bei der Ausweitung von Schnellverfahren sowie daraus, ob die Währungsumrechnung auf Basis eines Jahresdurchschnitts oder zu einem bestimmten Zeitpunkt erfolgt – was einen globalen Gesamtwert merklich verschieben kann; eine Umfangsauswahl, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,98 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 26,27 Milliarden USD (2025) | Diese Zahl scheint ein breiteres gezähltes Universum zu verwenden, bei dem ein Teil der Ausgaben im Zusammenhang mit umfassenderen Compliance-Programmen und ein aggressiverer Aufschlag beim Methodenmix den erfassten Dienstleistungswert im selben Jahr aufblähen können. |
| Branchenpublikation B | 25,40 Milliarden USD (2025) | Diese Schätzung liegt niveaumäßig näher, wendet jedoch wahrscheinlich eine andere Basisjahranpassung und einen anderen Aktualisierungszeitpunkt für die Preisgestaltung an, was die Zahl für 2025 verschieben kann, wenn eine schnellere Übernahme von Schnelltestverfahren angenommen wird. |
Die Streuung der drei Zahlen erklärt sich weniger durch die Nachfragerichtung als vielmehr durch das, was einbezogen wird und wie Preis und Mix aktualisiert werden. Indem die Zählung auf Testdienstleistungen für fertige Produkte beschränkt und die Häufigkeits- und Preisannahmen mit Feldeingaben erneut überprüft werden, bleibt der Gesamtwert auf klare Treiber und nachvollziehbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Lebensmittelsicherheitsprüfung?
Der Markt ist 2026 25,79 Milliarden USD wert und soll bis 2031 37,13 Milliarden USD erreichen.
Welcher Schadstofftyp generiert den größten Umsatz?
Im Jahr 2025 lieferte die Pathogenprüfung 51,50 % des Gesamtumsatzes, was die strengen Salmonellen-, Listeria- und E. coli-Vorschriften widerspiegelt.
Welches Technologiesegment wächst am schnellsten?
Chromatographie und Spektrometrie schreiten mit einem CAGR von 8,53 % voran, da Laboratorien Multi-Rückstands-LC-MS/MS für Pestizide und PFAS einführen.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Staatliche Investitionen in Inspektionsstationen, obligatorische vierteljährliche Audits und Blockchain-Rückverfolgbarkeitspilotprojekte treiben bis 2031 einen CAGR von 8,45 % an.