
Flare Monitoring Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.13 Milliarden US-Dollar |
| Marktgröße (2031) | 1.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.65 % |
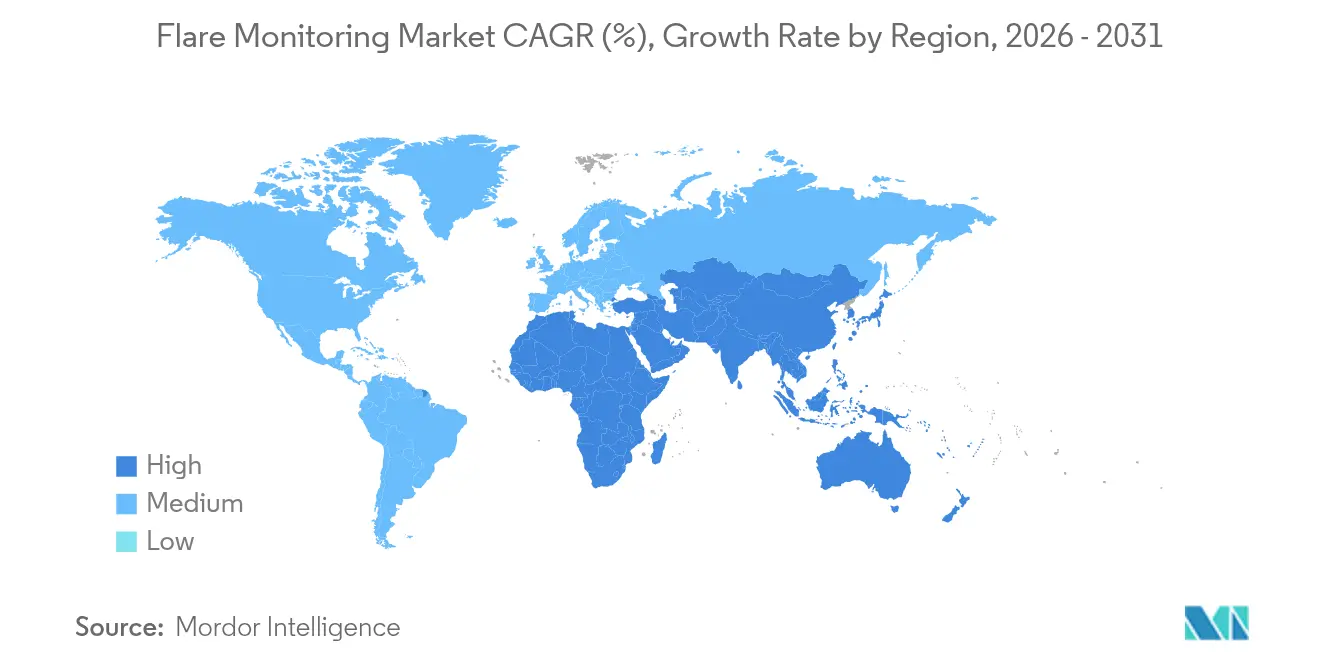
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
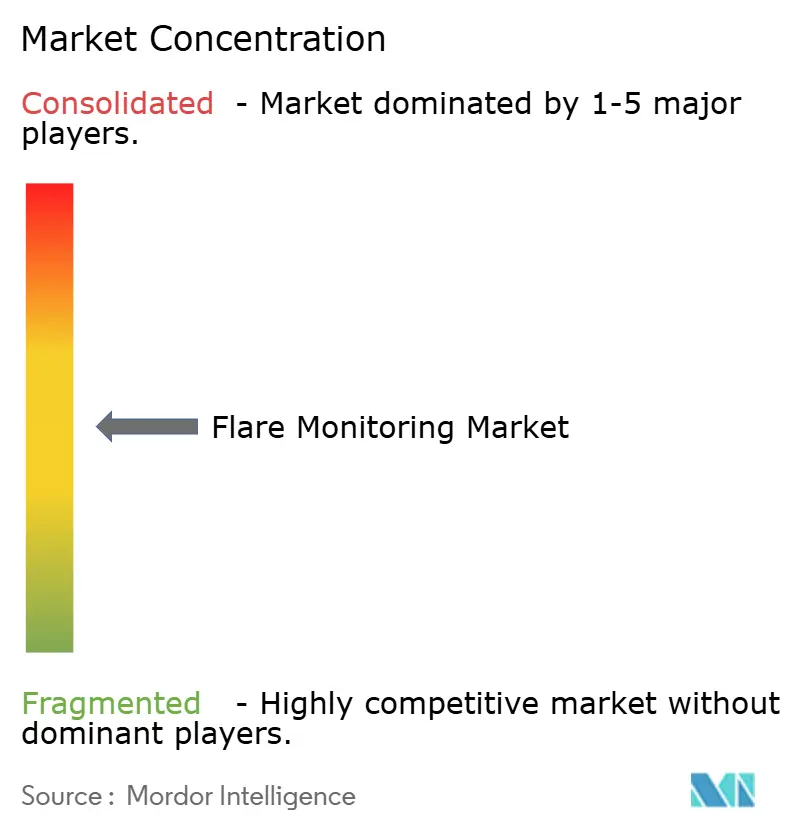
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Flare Monitoring Marktanalyse von Mordor Intelligence
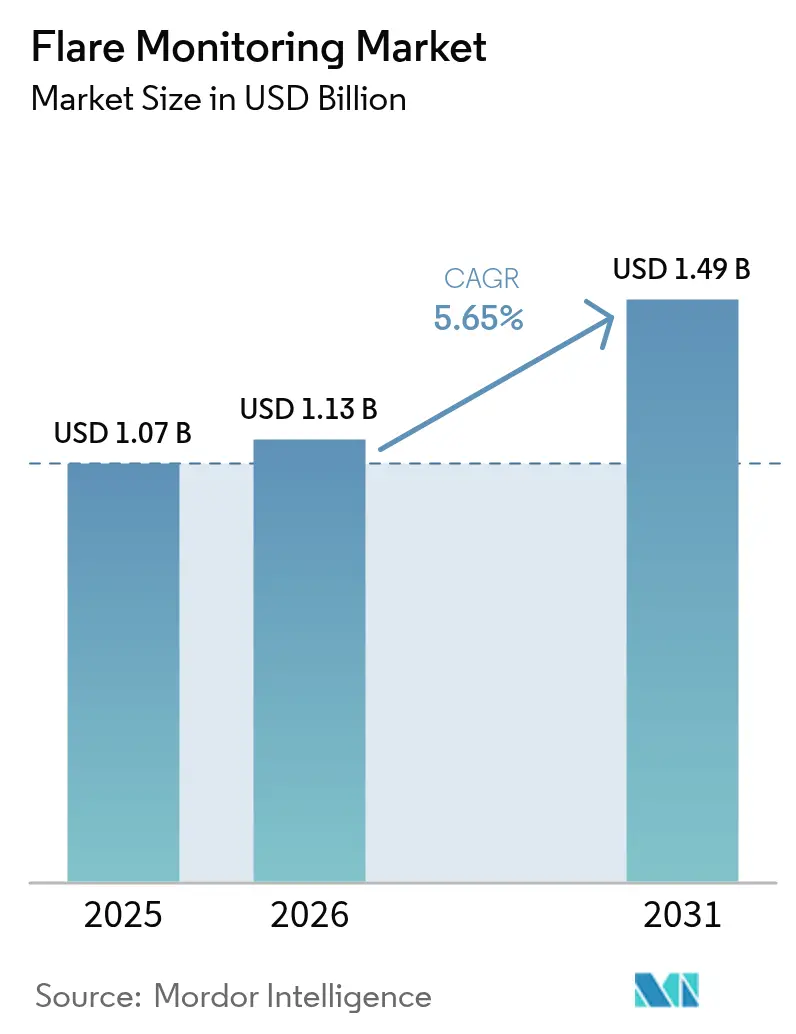
Die Größe des Flare Monitoring Marktes wird voraussichtlich von 1,07 Milliarden USD im Jahr 2025 auf 1,13 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,65 % über den Zeitraum 2026–2031 einen Wert von 1,49 Milliarden USD erreichen. Diese Wachstumsentwicklung wird durch verschärfte Umweltvorschriften wie die U.S. EPA NSPS OOOOb-Methanregeln und die zunehmende Reichweite des EU-Emissionshandelssystems gestützt, die beide eine präzise Emissionsberichterstattung begünstigen. Betreiber reagieren darauf, indem sie kontinuierliche Überwachung integrieren, um Kohlenstoffverbindlichkeiten zu vermeiden und betriebliche Effizienzgewinne zu erzielen, die Kraftstoffverluste reduzieren können. Investitionen in LNG-Exportterminals, Raffinerieerweiterungen in Asien und der Einsatz digitaler Zwillinge auf Offshore-Anlagen erweitern ebenfalls die installierte Basis. Gleichzeitig reduzieren KI-gestützte Videoanalysen und mit dem Edge vernetzten Sensoren Ausfallzeiten und verbessern die Verbrennungseffizienz, wodurch die Einhaltung von Vorschriften kostengünstiger und automatisierter wird.
Wichtigste Erkenntnisse des Berichts
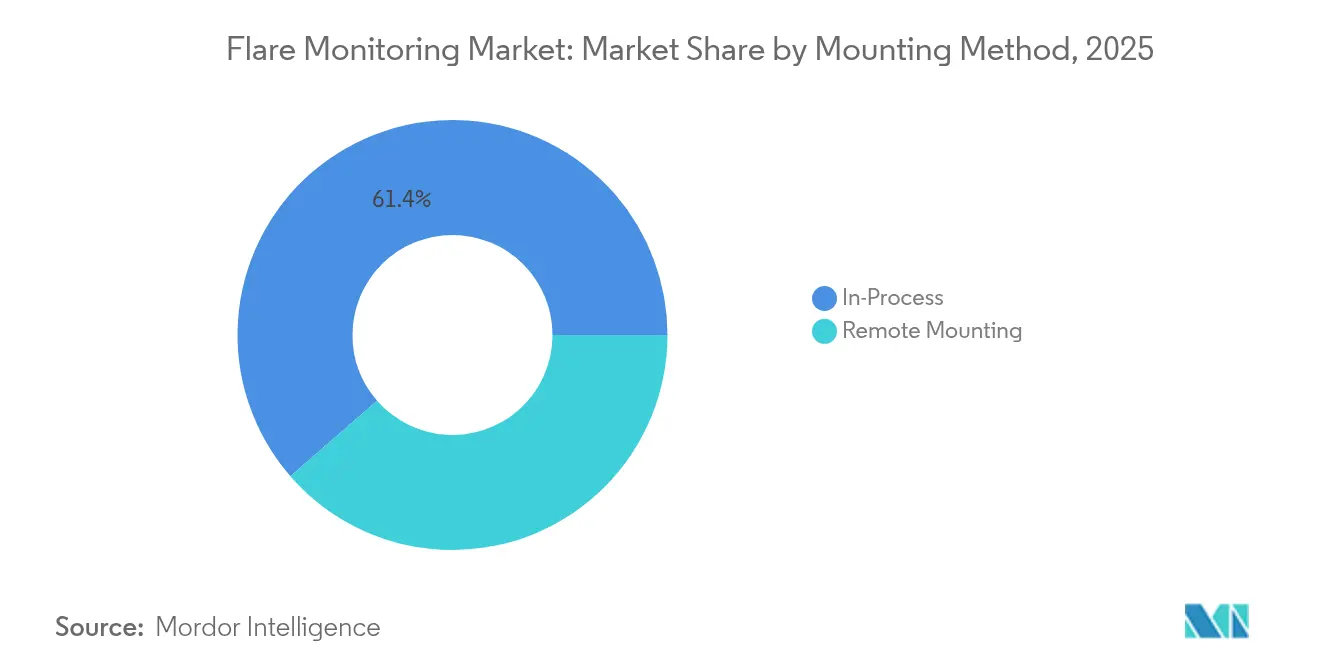
- Nach Montagemethode hielten In-Process-Systeme im Jahr 2025 einen Umsatzanteil von 61,40 %, während die Fernmontage bis 2031 die höchste CAGR von 6,05 % verzeichnete.
- Nach Komponente dominierte Hardware den Flare Monitoring Markt mit einem Marktanteil von 73,10 % im Jahr 2025; Dienstleistungen werden voraussichtlich mit einer CAGR von 6,85 % bis 2031 am schnellsten wachsen.
- Nach Installationstyp entfielen im Jahr 2025 57,20 % der Flare Monitoring Marktgröße auf Onshore-Anlagen, während Offshore-Installationen auf eine CAGR von 6,25 % bis 2031 zusteuern.
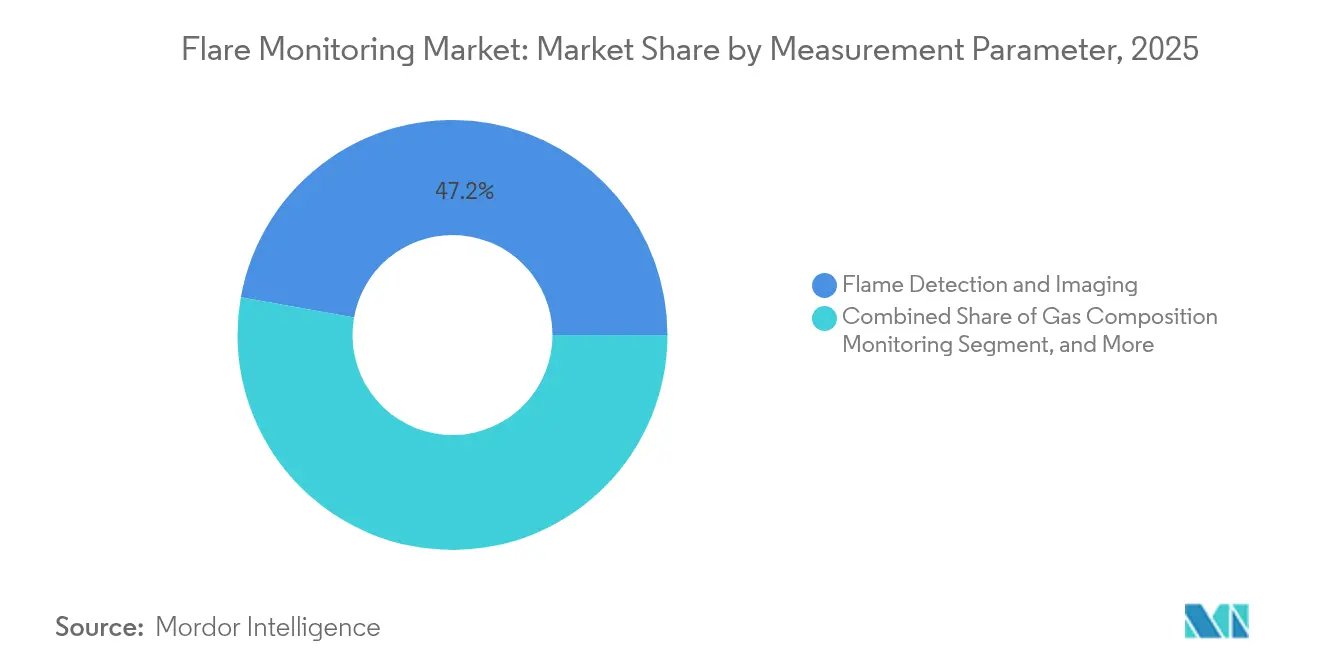
- Nach Messparameter führten Flammenerkennung und -bildgebung im Jahr 2025 mit einem Anteil von 47,20 %, während die Gaszusammensetzungsüberwachung bis 2031 voraussichtlich mit einer CAGR von 7,95 % wachsen wird.
- Nach Endnutzer sicherten sich Ölraffinerien im Jahr 2025 39,60 % des Flare Monitoring Marktanteils; Upstream-Offshore-Betriebe werden bis 2031 voraussichtlich mit einer CAGR von 6,95 % stark wachsen.
- Nach Geographie führte Nordamerika im Jahr 2025 mit einem Anteil von 33,90 %, während Asien-Pazifik bis 2031 eine CAGR von 6,15 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kohlenstoffpreissysteme in Kanada und EU-ETS | +1.20% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| KI-gestützte Videoanalysen | +0.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Durch Schiefergas angetriebenes EPA Quad Oa-Monitoring (USA) | +1.50% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fackelgasrückgewinnungsanreize durch Staatliche Ölgesellschaften des Nahen Ostens | +0.70% | Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Schneller Aufbau von LNG-Exportterminals | +1.10% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digitaler-Zwilling-gestützter Fernbetrieb auf Offshore-Anlagen | +0.40% | Global, Schwerpunkt Offshore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Kohlenstoffpreissystemen in Kanada und EU-ETS
Obligatorische Kohlenstoffgebühren wandeln präzise Fackeldaten in direkte Kosteneinsparungen um. Das EU-ETS reduzierte die Emissionen von erfassten Standorten im Jahr 2023 um 16,5 % und erhält damit Preissignale aufrecht, die eine robuste Messklimatik begünstigen. [1]Generaldirektion Klimapolitik, „Kohlenstoffmarktbericht 2024”, climate.ec.europa.eu Kanadas bundesweite Kohlenstoffgebühr ergänzt diesen Anreiz, und die bevorstehende Erweiterung des ETS2 wird Gebühren auf Transport und Gebäude ausweiten. Da immer mehr Anlagen unter gedeckelte Systeme fallen, betrachten Betreiber präzise Fackelkennzahlen zunehmend als Absicherung gegen steigende Verbindlichkeiten, was die Beschaffung im Flare Monitoring Markt ankurbelt.
KI-gestützte Videoanalysen zur Optimierung der Verbrennungseffizienz
Am Edge eingesetzte maschinelle Lernsysteme erkennen schlechte Verbrennung innerhalb von Millisekunden und ermöglichen Echtzeit-Ventileinstellungen, die die Fackelvernichtungseffizienz steigern und den Treibstoffgasverbrauch senken. Honeywells Suite demonstriert zweistellige Gewinne bei der Mitarbeiterproduktivität, wenn KI die Überwachungsarbeitslasten unterstützt. [2]Honeywell, „Honeywell To Power Energy Sector With New Artificial Intelligence Solutions”, honeywell.com Da Offshore-Anlagen täglich 10 TB Video- und Sensordaten kanalisieren, wandeln automatisierte Analysen diesen Datenstrom in verwertbare Erkenntnisse um und bilden die Grundlage für vorausschauende Wartung und sicherere Betriebsbereiche.
Durch Schiefergas getriebenes Tight-Oil-Wachstum und EPA Quad Oa-Compliance-Pflicht (USA)
Superemittenten-Vorschriften verpflichten nun jeden Beckenproduzenten dazu, Methanspitzen über 100 kg/h zu untersuchen und innerhalb von 15 Tagen durch Dritte verifizierte Berichte einzureichen. [3]U.S. Environmental Protection Agency, „Leitfaden zur Einhaltung von Vorschriften für kleine Unternehmen im Öl- und Erdgassektor: Unterabschnitt OOOOb”, epa.gov Die dezentrale Natur des Schiefergassektors mit Tausenden von Bohrplätzen, die über eine weite Geografie verteilt sind, verstärkt die Nachfrage nach skalierbaren Fernmontagelösungen, die sich nahtlos in bestehende SCADA-Systeme integrieren lassen. Die Vermeidung der neuen Methan-Abfallgebühr hängt vom Einsatz zertifizierter Fackelsensoren ab und erweitert damit direkt den Flare Monitoring Markt.
Fackelgasrückgewinnungsanreize durch Staatliche Ölgesellschaften des Nahen Ostens
Saudi Aramcos 25-Milliarden-USD-Jafurah-Ausbau und der Benchmark nahezu null routinemäßiger Fackelungen erfordern kontinuierliche Verifizierungssysteme zur Verfolgung der erfassten Mengen. ADNOCs CCS-Projekte stützen sich ebenfalls auf hochauflösende Fackeldaten, um Sequestrationsgewinne zu dokumentieren. Diese Programme verwandeln die Überwachung von einem Compliance-Aufwand in ein Profitcenter, das den Verkauf von bisher verbrauchtem Gas maximiert und die regionale Nachfrage fördert.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachrüstungskosten für bestehende Raffinerien in Südostasien | -0.60% | Südostasien | Mittelfristig (2–4 Jahre) |
| Datenlatenz und Cybersicherheitsgrenzen auf Offshore-Plattformen | -0.40% | Global, Schwerpunkt Offshore | Kurzfristig (≤ 2 Jahre) |
| Messunsicherheit beim Methanschlupf | -0.30% | Global | Langfristig (≥ 4 Jahre) |
| Verpflichtungen zur Abschaffung routinemäßiger Fackelungen bis 2030 | -0.80% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungskosten für bestehende Raffinerien in Südostasien
Projekte wie die Erweiterung der Dung-Quat-Raffinerie in Vietnam erfordern Millionen-Dollar teure Rohr- und Elektroinstallationen, bevor Sensoren montiert werden können. Kleinere Betreiber sehen sich mit Cashflow-Hürden konfrontiert und entscheiden sich für phasenweise Installationen, die die Zeitpläne verlängern und die kurzfristige Akzeptanz im Flare Monitoring Markt dämpfen.
Datenlatenz und Cybersicherheitsgrenzen auf Fernplattformen
Die maritime OT-Infrastruktur hinkt modernen IT-Standards hinterher, was die Anfälligkeit für Ransomware erhöht und die Echtzeit-Datengeschwindigkeit einschränkt. Der Colonial-Pipeline-Vorfall von 2021 verdeutlichte das finanzielle Risiko; infolgedessen begrenzen einige Offshore-Betreiber die Bandbreite oder isolieren Netzwerke, was die sofortige Analyse untergräbt und das Wachstumsmomentum dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Montagemethode:
Ferntechnologien gewinnen an DynamikIn-Process-Montagesysteme kontrollierten im Jahr 2025 61,40 % des Flare Monitoring Marktes dank eingebetteter Gasanalysatoren, die Raffinerie-DCS-Plattformen für sofortige Compliance-Berichterstattung speisen. Fernmontageoptiksysteme gewinnen an Bedeutung, da sie die Notwendigkeit von Gerüsten, Kabeltrassen und Heißarbeitserlaubnissen eliminieren und es Brownfield-Anlagen ermöglichen, eine kontinuierliche Überwachung mit minimalen Ausfallzeiten hinzuzufügen. Saudi Aramcos Marjan-GOSP-4-Pilotprojekt überträgt Infrarotbilder in einen Cloud-Zwilling, den Vorgesetzte von jedem Kontrollraum aus öffnen können. Die Einsparungen durch vermiedene Mobilitätsrunden und schnellere Anomalieerkennung überwiegen inzwischen den Kapitalaufwand für gehärtete Multispektrobjektive.
Fernlösungen expandieren mit einer CAGR von 6,05 % und werden ihren Beitrag zur gesamten Flare Monitoring Marktgröße steigern, wenn neue LNG-Terminals 2028 die Inbetriebnahme abschließen. UV-IR-Kameras, drohnengestützte Gasimager und akustische Detektoren verbinden sich nun über drahtlose Mesh-Knoten, die für Klasse-1/Division-2-Bereiche zugelassen sind. Diese Architektur unterstützt unbemannte Anlagen in Schiefergasfeldern, reduziert Reiseemissionen und behält die Echtzeittransparenz über jeden Kamin bei. Da Betreiber Pilotflammen und Verbrennungsindizes verifizieren können, ohne den Standort betreten zu müssen, wird erwartet, dass Fernsysteme im Flare Monitoring Markt bis Ende des Jahrzehnts vom Nischenprodukt zum Mainstream werden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Komponente:
Dienstleistungssegment beschleunigt WachstumHardware – Kameras, Pyrometer, Ultraschallmessgeräte – erwirtschaftete 73,10 % des Umsatzes im Jahr 2025, doch ihre Dominanz schwindet, da Kunden schlüsselfertige Compliance-Lösungen suchen. Der Dienstleistungsbereich verzeichnet die höchste CAGR von 6,85 % und profitiert von der Nachfrage nach Lifecycle-Kalibrierung, KI-Algorithmusabstimmung und vierteljährlicher Berichterstattung, die freiwillige Methanintensitäts-Scorecards erfüllt. Baker Hughes' Fackel. Das IQ-Rollout über 65 BP-Standorte bietet einen Blaupause. Sensoren speisen einen Cloud-Motor, der Ursachendiagnosen an Standortverantwortliche innerhalb von Minuten nach einem Effizienzabfall per E-Mail sendet.
Bei ergebnisbasierten Verträgen garantieren Integratoren Betriebszeit und regulatorische Einreichungsgenauigkeit und verwandeln den Flare Monitoring Markt in eine Quelle wiederkehrender Einnahmen. Firmware-Updates übertragen neue neuronale Netzwerkmodelle direkt auf Edge-Geräte, sodass sich die Leistung ohne Hardwareersatz verbessert. Infolgedessen wird erwartet, dass die Flare Monitoring Marktgröße für Dienstleistungen bis 2031 472,6 Millionen USD übersteigt, während der Hardwareumsatz voraussichtlich relativ stabil bleiben wird.
Nach Installationstyp:
Offshore-Segment treibt Innovationen voranOnshore-Anlagen hielten im Jahr 2025 noch 57,20 % des Flare Monitoring Marktanteils, da Raffineriecluster an der US-Golf-Küste und in der Ostchinesischen Tiefebene mehrere Kamine nebeneinander betreiben. Offshore-Produktionszentren expandieren jedoch mit einer CAGR von 6,25 %, da der Methanschlupf in Flachwasserfackeln 23–66 % erreicht, eine Spanne, die die Aufmerksamkeit von Investoren auf sich zieht. Noble Energys Efficiency-Insights-Tool verfolgt nun Dieselverbrauch, Generatorlast und Fackelvernichtungseffizienz über seine Bohrschifffläche hinweg und reduziert Kraftstoffkosten und Treibhausgasintensität in einem Schritt.
Raue Meeresgischt, Vibrationen und Korrosion zwingen Hersteller, Gehäuse zu verstärken, redundante Faserschleifen hinzuzufügen und KI am Edge einzubetten, um Satellitenlatenz zu überwinden. Digitale-Zwilling-Dashboards ermöglichen es Spezialisten an Land, Fackel-KPIs auf topside-3D-Modelle zu überlagern, wodurch Hubschrauberflüge eingespart werden und Klassifizierungsgesellschafts-Auditregeln eingehalten werden. Diese Fortschritte werden den Anteil der Offshore-Installationen an der Flare Monitoring Marktgröße bis 2031 steigern, insbesondere wenn Brasilien und Guyana neue FPSOs genehmigen, die von Beginn an Tier-III-Verbrennungsüberwachung erfordern.
Nach Messparameter:
Gaszusammensetzungsüberwachung im AufschwungFlammenerkennung und -bildgebung machten 2025 47,20 % des Umsatzes aus, da Sicherheitsvorschriften weiterhin eine sichtbare Bestätigung von Zündflammen und Rauch verlangen. Der am schnellsten wachsende Parameter, die Gaszusammensetzungsüberwachung, soll mit einer CAGR von 7,95 % expandieren, da die Regulierungsbehörden von der reinen Mengenberichterstattung zur komponentenspezifischen Offenlegung übergehen. SLBs einfach zu installierendes Methanmessgerät wird in unter zwei Stunden an eine Leitung geklemmt und zeichnet dennoch Teile-pro-Million-Genauigkeit auf, was eine kontinuierliche Abstimmung mit der gemeldeten Fackelrückgewinnung ermöglicht.
Echtzeit-Speziierung ermöglicht es Betreibern, Luft-Kraftstoff-Verhältnisse abzustimmen, um Ruß zu reduzieren und gleichzeitig die Vernichtungseffizienz zu maximieren. Laserbasierte Spektroskopie, Fourier-Transform-Infrarot-Zellen (FT-IR) und abstimmbare Diodenfelder sind nun in einem einzigen Gestell integriert, das sich bei jeder Schicht automatisch kalibriert. Da die Kohlenstoffbesteuerung zunimmt, verwandeln kompositorische Analysen Fackelwerte in ein „fiskalisches” Signal, das Überzahlungen bei Methangebühren verhindert und damit den Anteil dieses Segments an der gesamten Flare Monitoring Marktgröße steigert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Upstream Offshore führt Wachstum anÖlraffinerien erfassten 39,60 % der Nachfrage im Jahr 2025, unterstützt durch Tier-III-Kraftstoffvorschriften und die Anforderung, die Fackelleistung bei jedem größeren Anlagenstillstand zu zertifizieren. Upstream-Offshore-Betriebe weisen die steilste Wachstumskurve mit einer CAGR von 6,95 % auf, da Tiefwasserentwicklungen Ferndiagnosen erfordern, die in der Lage sind, Lecks unter variierenden Windvektoren zu erkennen. Aker BPs Yggdrasil-Feld integriert Fackeldaten in Reservoirmodelle und zeigt, wie Produktionsingenieure nun Umweltdaten für die Prozessoptimierung nutzen.
LNG-Verflüssigungszüge, petrochemische Cracker und sogar Deponiegas-Anlagen ergänzen die Akzeptanz. Jede steht vor unternehmensweiten ESG-Audits, die die Methanintensität mit Wettbewerbern vergleichen. Dabei aggregiert ein zentrales Analyse-Cockpit Daten von Hunderten von Fackeln weltweit und vergleicht den Verbrennungsschlupf in Echtzeit. Da Investoren jede Anlage mit Ausreißer-Emissionen bestrafen, verzeichnet der Flare Monitoring Markt eine branchenübergreifende Akzeptanzbeschleunigung in der zweiten Hälfte des Prognosezeitraums.
Geografische Analyse
Markt für Flare-Monitoring in Nordamerika
Nordamerika führte den Markt für Flare-Monitoring im Jahr 2025 mit einem Anteil von 33,90 %, gestützt durch die Super-Emittenten-Regelung der EPA und die LNG-Exportkapazität, die bis 2027 von 11,4 Mrd. Kubikfuß pro Tag auf 24,3 Mrd. Kubikfuß pro Tag ansteigen soll. US-amerikanische Schiefergas-Bohrplätze im Permian und Haynesville setzen vernetzte Bildgebungssysteme ein, die Warnmeldungen innerhalb von Minuten übermitteln, während Kanadas CO₂-Abgabe die Rendite präziser Messtechnik steigert. Mexikos LNG-Vorhaben an der Pazifikküste erzeugen zusätzliche Nachfrage, da diese Projekte US-amerikanische Compliance-Standards erfüllen müssen, um asiatische Abnehmer zu bedienen.
Markt für Flare-Monitoring in Europa
Europa belegt den zweiten Platz; der Markt wird durch das EU-ETS und einen Rückgang der erfassten Emissionen um 16,5 % im Jahr 2023 geprägt. Nordsee-Betreiber rüsten elektrifizierte Plattformen nach, die auf hochauflösende Flare-Daten angewiesen sind, um die Einsparungen durch die Elektrifizierung zu validieren. Deutschlands nachgelagerter Sektor und die reifen Felder des Vereinigten Königreichs bevorzugen beide integrierte Hardware-Software-Lösungen, um die jährlichen EU-MRV-Prüfungen zu vereinfachen.
Markt für Flare-Monitoring im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einem CAGR von 6,15 % bis 2031. Chinas Bekenntnis zur Klimaneutralität treibt umfangreiche Raffineriemodernisierungen voran, bei denen automatisierte Flaring-Dashboards integriert werden. Die Kapazitätserweiterungen indischer staatlicher Raffinerien und Vietnams Kapazitätssteigerung um 30 % in Dung Quat erhöhen den Ausschreibungsfluss für schlüsselfertige Lösungen. Japan und Südkorea fungieren mit ihren fortschrittlichen Sensor-OEMs als Technologie-Testfelder vor einem breiteren regionalen Rollout. Insgesamt stellen diese Investitionen sicher, dass der Beitrag der Region zur Marktgröße für Flare-Monitoring weiter zunehmen wird.

Regulatorisches Umfeld
Die Regulierung im Bereich der Messung und Dokumentation von fackelbedingten Emissionen wird strenger, was die Rolle der kontinuierlichen Überwachung stärkt. In den Vereinigten Staaten hat die EPA am 9. April 2026 die Anforderungen für den Öl- und Gassektor durch Änderungen der NSPS und Emission Guidelines für Subparts OOOOb/OOOOc aktualisiert, einschließlich Anpassungen der Überwachungsanforderungen für den Netto-Heizwert (NHV) von Abgas bei Fackeln und geschlossenen Verbrennungsvorrichtungen. Die Überarbeitungen verlängerten zudem den Compliance-Termin für die NHV-Überwachung auf den 1. Juni 2026, wobei die ersten jährlichen Berichte bis zum 30. November 2026 eingereicht werden müssen. Dies schafft einen klaren kurzfristigen Compliance-Meilenstein für prüfbare Überwachungssysteme.
In Europa fügen methanspezifische Vorschriften den CO2-Preismechanismen eine weitere Ebene hinzu. Die EU-Verordnung 2024/1787 schreibt Anforderungen an Messung, Überwachung, Berichterstattung und Verifizierung (MRV) von Methan vor und verbietet routinemäßiges Abfackeln und Ablassen ab dem 5. Februar 2026. Die Verordnung verlangt eine umgehende Meldung größerer Abfackelereignisse und eine jährliche Berichterstattung über Fackelaktivitäten, was die Nachfrage nach Systemen erhöht, die nachvollziehbare, verifizierungsbereite Daten für Regulierungsbehörden und externe Prüfer erzeugen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Fackelüberwachung beginnt mit zentralen Sensor- und Messtechnologien, einschließlich optischer und Infrarot-Bildgebung (UV-IR und multispektrales IR), Ultraschall-Durchflussmessern, Kalorimetern, Gaschromatographen, Massenspektrometern sowie unterstützenden Messumformern und industrieller Edge-Hardware. Diese Komponenten werden zu Überwachungsarchitekturen kombiniert, die auf die in Compliance-Rahmenwerken betonten Parameter abgestimmt sind, wie den Netto-Heizwert (NHV) des Abgases, die Geschwindigkeit an der Fackelspitze und den Zulaufstrom zur Verbrennungssicherung, und liefern dann validierte Signale an das DCS/SCADA der Anlage, Historian-Systeme und Berichtstools. EPA-anerkannte Methoden wie OTM-56, die Video Imaging Spectral Radiometer (VISR)-Technologie für die kontinuierliche autonome Überwachung des Fackel-NHV nutzt, verstärken die Nachfrage nach integrierter Hardware und Software statt periodischer manueller Probenahme.
Nachgelagert bündeln Systemintegratoren und OEMs Installation, Kalibrierung und laufende Dienstleistungen, einschließlich Qualitätskontrollprogrammen, Überwachungsplänen und Prüfungsunterstützung, die Betreiber benötigen, um kontinuierliche Parameterüberwachungssysteme aufrechtzuerhalten. Das Ökosystem erweitert sich zudem um digitale Ebenen, die rohe Sensordatenströme in compliance-taugliche Nachweise und betriebliche Arbeitsabläufe umwandeln, einschließlich Edge-Analytik für Echtzeitberechnungen der Verbrennungseffizienz und der Zerstörungs- bzw. Entfernungseffizienz im Zusammenhang mit standardisierten Berichtsanforderungen (zum Beispiel OGMP 2.0 Level 4-Berichtspraktiken). Die Beschaffung bewertet zunehmend die gesamte Kette, von zertifizierter Messfähigkeit über sicheren Datentransport bis hin zu belastbarer Berichterstattung, da Berichtszeitpläne und Prüfbereitschaft nun zentral für die Gesamtbetriebskosten sind.
Wettbewerbslandschaft
Das Wettbewerbsumfeld ist mäßig fragmentiert. ABB, Siemens, Honeywell und Emerson integrieren DCS-Plattformen mit Multispektral-Imagern und IIoT-Gateways, um Kundentreue zu sichern. Honeywells Rollout der Emissionsmanagement-Suite im Januar 2025 für Marine- und Offshore-Bereiche veranschaulicht die Produktanpassung für Nischenumgebungsautomatisierung. Siemens kontert mit KI-gesteuerter Edge-Firmware, die direkt in vernetzten Kameras eingebettet ist und damit die Latenz verringert.
Spezialisten wie Baker Hughes und SLB zielen auf Schwachstellen ab, nämlich Methananalytik und einfach zu installierende Hardware. Baker Hughes' flare.IQ-Zusammenarbeit mit BP umfasst 65 Fackeln in sieben Regionen und veranschaulicht den Umfang ihrer Partnerschaft durch Dienstleistungsverträge. SLBs Klemm-Messgeräte vom Mai 2024 reduzieren die Installationszeit auf Stunden und locken LNG-Schnellbauer. Konsolidierung ist im Gange; CECO Environmentals Übernahme von Profire Energy für 122,7 Millionen USD erweitert das Brennermanagement zusammen mit Emissionssensoren.
Ungenutztes Potenzial besteht rund um SaaS-Dashboards, die rohe Kamin-Daten in investorengerechte ESG-Kennzahlen übersetzen. Partnerschaften wie die zwischen Endress+Hauser und SICK verbinden Durchflussmessungskompetenz mit Gasanalytik und signalisieren die künftige Konvergenz von Instrumentierung und Cloud-Analytik. Die Wettbewerbsintensität dürfte zunehmen, da regionale Start-ups niedrigere Einstiegshürden durch offene Protokoll-Edge-Computing nutzen.
Marktführer im Flare Monitoring-Bereich
ABB
Siemens AG
Honeywell International Inc.
Emerson Electric Co.
Teledyne FLIR Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flare-Monitoring
- ABB Ltd.
- Siemens AG
- Teledyne FLIR Systems
- Honeywell International Inc.
- Emerson Electric Co.
- Thermo Fisher Scientific Inc.
- Zeeco Inc.
- Ametek Inc.
- MKS Instruments Inc.
- Endress+Hauser AG
- Infrared Cameras Inc.
- LumaSense Technologies (Advanced Energy)
- Fluenta AS
- Eaton (Hernis Scan Systems)
- John Zink Company LLC
- OleumTech Corp.
- Providence Photonics LLC
- Advanced Energy Industries Inc.
- Yokogawa Electric Corporation
- Sensia (Rockwell + SLB)
- Mirico Ltd.
- Spectrex Inc.
- Tekran Instruments Corp.

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt im Übergang von Schätzungen und periodischen Prüfungen zu von Regulierungsbehörden anerkannten kontinuierlichen Überwachungsmethoden für Fackelgasqualität und -leistung. In den Vereinigten Staaten betonen die mit NSPS OOOOb/OOOOc verbundenen Anforderungen und verwandte Rahmenwerke die Überwachung des NHV und anderer Betriebsparameter, während EPA OTM-56 einen autorisierten Weg für die entfernte, kontinuierliche, autonome Bestimmung des NHV in der Fackelverbrennungszone mittels VISR etabliert. Dies schafft Freiraum für Remote-Montage-Plattformen, Edge-Analytik und Monitoring-as-a-Service-Angebote, die den Feldeinsatz reduzieren und die Compliance-Dokumentation über verteilte Anlagen hinweg wiederholbarer machen.
Die Technologiequalifizierung und die Akzeptanz alternativer Methoden unterstützen zudem die kurzfristige Kommerzialisierung fortschrittlicher Analysatoren und Spektroskopie. Im Juli 2024 gab Flotek Industries bekannt, dass sein JP3 Measurement NIR-Spektroskopiesystem die EPA-Zulassung als alternative Methode für die NHV-Überwachung im Rahmen der NSPS OOOOb-Fackelgasmessanforderungen erhalten hat, was signalisiert, dass zugelassene nicht-traditionelle Messansätze von Pilotprojekten in breitere Einsätze übergehen können. Während Betreiber dokumentierte Qualitätskontrollprogramme und vor Ort erforderliche Überwachungspläne für kontinuierliche Systeme operativ umsetzen, wächst die Nachfrage nach integrierten Paketen, die Messhardware, automatisierte QA/QC und prüfbereite Berichterstattung kombinieren, insbesondere für Bestandsanlagen, die Compliance-Upgrades ohne längere Ausfallzeiten benötigen.
Recent Industry Developments in Markt für Flare-Monitoring
- Februar 2026: Emerson stellte den Rosemount QX1000 Continuous Gas Analyzer für die Emissionsüberwachung vor, der paramagnetische O2-Messung mit Quantenkaskadenlaser-Direktabsorptionsspektroskopie für regulatorische Gasströme kombiniert. Die Einführung erweitert Emersons Analysator-Portfolio für kontinuierliche, compliance-orientierte Messungen und stärkt die Fähigkeit, Analysatoren mit Steuerungs-, Edge- und Berichtsebenen zu bündeln, die bei Fackelüberwachungseinsätzen verwendet werden.
- November 2025: Honeywell und TotalEnergies testeten in einem Pilotprojekt KI-gestützte Leitwarten-Betriebssoftware in der Raffinerie Port Arthur und berichteten von einer früheren Vorhersage von Alarmereignissen und reduzierten Fackelemissionen während des Pilotprojekts. Die Initiative verknüpft die Reduzierung von Fackelaktivitäten mit der Digitalisierung der Leitwarte und verstärkt die Nachfrage nach Überwachungsplattformen, die Echtzeitanalysen liefern und proaktive Gegenmaßnahmen statt nachträglicher Berichterstattung ermöglichen.
- Juli 2024: Flotek Industries gab bekannt, dass sein JP3 Measurement NIR-Spektroskopiesystem die EPA-Zulassung als alternative Methode für die Überwachung des Netto-Heizwerts im Rahmen der NSPS OOOOb-Fackelüberwachungsvorschriften erhalten hat. Die Zulassung unterstützt die breitere Einführung spektroskopiebasierter kontinuierlicher Messansätze und bietet Betreibern einen zusätzlichen Compliance-Weg jenseits konventioneller Analysatorkonfigurationen.


Markt für Flare-Monitoring Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Fackelüberwachung feste Systeme zur Überwachung industrieller Fackelmasten, bei denen Flammenpräsenz, Verbrennungsleistung und zugehörige Betriebssignale mittels Sensoren, Analytik und unterstützenden Dienstleistungen erfasst werden.
Ausschlüsse vom Umfang: Tragbare Handgas-Schnüffelgeräte und generische Wärmebildkameras, die nicht in feste Fackelüberwachungssysteme integriert sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Montagemethode
- In-Process-Montage
- Gasanalysator
- Kalorimeter
- Massenspektrometer
- Gaschromatograph
- Fernmontage
- Multispektrum-IR (MSIR)
- Wärmebildkamera (IR)
- UV-IR-Imager
- Sonstige Fernmontage
- In-Process-Montage
- Nach Komponente
- Hardware
- Detektoren und Sensoren
- Bildgebungsgeräte
- Videokameras
- Sender
- Software
- Dienstleistungen
- Hardware
- Nach Installationstyp
- Onshore
- Offshore
- Nach Messparameter
- Gaszusammensetzungsüberwachung
- Durchflussratenüberwachung
- Flammenerkennung und -bildgebung
- Rauch/Rußpartikel-Emission
- Nach Endnutzer
- Ölraffinerien
- Petrochemieanlagen
- Upstream-Öl und -Gas (Onshore)
- Upstream-Öl und -Gas (Offshore)
- LNG- und Gasverarbeitungsanlagen
- Deponien und Biogasanlagen
- Chemische Produktion
- Sonstige Endnutzerindustrien
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Rest von Südamerika
- Asien-Pazifik
- China
- Japan
- Indien
- Südostasien
- Rest von Asien-Pazifik
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Rest von Europa
- Naher Osten und Afrika
- Naher Osten
- Länder des Golfkooperationsrates
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenze festzulegen, typische Anwendungsfälle abzubilden und Referenzindikatoren zu sammeln, die erklären, wo die Nachfrage nach Fackelüberwachung entsteht. Öffentliche Quellen wie Vorschriften und Leitlinien der US-Umweltschutzbehörde (EPA), Referenzdokumente der Europäischen Kommission zu Industrieemissionen, Methan- und Fackelstatistiken der Weltbank und Datensätze von Energieagenturen wurden geprüft, um den regulatorischen Druck und die Fackelintensität zu verstehen. Wir haben zudem Verbandsmaterialien und Fachartikel (einschließlich Studien zu Verbrennung und optischer Sensorik in Peer-Review-Journalen) verwendet, um zu überprüfen, was technisch als Fackelüberwachung im Gegensatz zu angrenzender Instrumentierung gilt.
Auf der kommerziellen Seite haben wir Unternehmensberichte, Investorenpräsentationen, Produktkataloge und glaubwürdige Presseberichterstattung geprüft, um zu verstehen, wie Lösungen über Hardware, Software und Dienstleistungen hinweg gebündelt und bepreist werden. Ausgewählte kostenpflichtige Abonnements wurden nur für Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken verwendet, sodass Produktzyklen und Preislogik anhand aktueller Ankündigungen überprüft werden konnten. Diese Desk-Research-Quellen sind exemplarisch und nicht erschöpfend, da für die Datenerhebung, Validierung und Klärung auch viele andere öffentliche Dokumente und Datensätze herangezogen wurden.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden durchgeführt, um zu bestätigen, was Käufer tatsächlich als Fackelüberwachungssystem erwerben und wie sich die Ausgaben zwischen Neuprojekten, Ersatzbeschaffungen und Serviceverlängerungen aufteilen. Wir sprachen mit Betreibern, Ingenieurteams und lösungsseitigen Experten aus den Bereichen Öl und Gas, Raffination, Petrochemie und regulierten Deponieumgebungen. Die Abdeckung erstreckte sich über APAC, EMEA und Amerika, sodass regionale Compliance-Praktiken verglichen und in den Annahmen zum Kaufverhalten berücksichtigt werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 15 % | APAC: 43 % |
| Mid-Tier: 59 % | Funktions-/Bereichsleiter: 32 % | EMEA: 35 % |
| Kleinere Akteure: 15 % | Manager: 53 % | Amerika: 22 % |
Marktbewertung & Prognose
Das Kernmodell verwendet einen Top-Down-Ansatz, der auf dem installierten Bestand an Fackelmasten und Signalen zur Fackelintensität basiert, die dann in überwachbare Standorte und erwartete Systemausgaben umgesetzt werden. Um die Ergebnisse fundiert zu halten, haben wir die Gesamtwerte mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich stichprobenartiger Systempreise nach Technologie, einer begründeten Aufteilung zwischen Hardware sowie Software und Dienstleistungen, und Kanalprüfungen zu typischen Austauschzyklen.
Zu den wichtigsten Eingaben des Modells zählen die Anzahl regulierter Anlagen mit Fackelmasten, Muster der Fackelnutzung (routinemäßig vs. intermittierend), Emissionsberichtsanforderungen, die eine Überwachung auslösen, typische Systemkonfiguration (Kamera- oder Sensortypen plus Analytik) und Anschlussraten für Wartungs- und Kalibrierungsdienstleistungen. Die Preisgestaltung erfolgt über durchschnittliche Verkaufspreisbänder, die nach Produktgeneration und Integrationstiefe aktualisiert werden. Wo Daten auf Anlagenebene unvollständig sind, werden Lücken mit konservativen Adoptionsbereichen behandelt, statt die aktuellen Durchdringungsraten fortzuschreiben. Die Prognose erfolgt mittels Szenarioanalyse, bei der Basis-, konservative und beschleunigte Compliance-Szenarien angewendet werden, und der endgültige Pfad wird nach Abstimmung mit Expertenmeinungen zu Durchsetzungszeitpunkten und Projektvorlaufzeiten ausgewählt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schritten, damit die Marktgesamtsumme mit realen Signalen übereinstimmt. Wir vergleichen die Modellergebnisse mit unabhängigen Prüfungen wie Veränderungen bei gemeldeten Fackelaktivitäten, neuen regulatorischen Fristen und dem erwarteten Zeitpunkt großer Anlagenaufrüstungen und untersuchen dann Ausreißer, bevor die Freigabe erfolgt. Wenn Interviewrückmeldungen eine bedeutende Veränderung bei Preisgestaltung, Kaufbündeln oder Serviceintensität zeigen, werden die Annahmen überarbeitet und die betroffenen Regionen erneut geprüft.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden durch wesentliche Ereignisse wie größere Regelwerksänderungen oder starke Verschiebungen der Energieaktivität ausgelöst. Vor der Auslieferung führt ein Analyst eine erneute Überprüfung der wichtigsten Eingaben und Währungsumrechnungen durch, damit die Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den Fackelüberwachungsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Fackelüberwachung variieren häufig, selbst wenn dieselben Begriffe verwendet werden, da Abgrenzungen, Preislogik und der Zeitpunkt von Aktualisierungen nicht einheitlich gehandhabt werden. Unterschiede zeigen sich auch, wenn sich eine Studie stark auf einen einzelnen Nachfrageindikator stützt, während eine andere ein breiteres Set an operativen und Compliance-Signalen verwendet.
In dieser Studie werden der Aktualisierungsrhythmus und der Zeitpunkt der Währungsumrechnung als praktische Treiber der Abweichung betrachtet, da viele Fackelprojekte in lokalen Währungen kalkuliert und dann zu unterschiedlichen Zeitpunkten im Jahr umgerechnet werden, was die gemeldete USD-Gesamtsumme verändert. Auch die durchschnittlichen Verkaufspreise (ASPs) werden praxisgerecht gehalten, indem vollständige feste Systeme von angrenzenden Werkzeugen getrennt werden, und die Schätzung wird anhand regulatorischer Berichtsauslöser und des Serviceanschlussverhaltens erneut überprüft. Deshalb entwickelt sich die endgültige Zahl von Mordor Intelligence nicht im Gleichschritt mit den anderswo verwendeten, schnelleren Wachstumsannahmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,13 Mrd. USD (2026) | |
| Fachverlag A | 1,82 Mrd. USD (2026) | Verwendet eine Ab-Werk-Umsatzbetrachtung, die ein breiteres Dienstleistungsset bündelt (etwa Fernüberwachung und Compliance-Berichterstattung, die von den Herstellern der Güter verkauft werden) und schnellere Wachstumsannahmen aus einer anderen historischen Basis anwenden kann, was die Gesamtsumme für 2026 anhebt. |
| Beratungsunternehmen B | 1,33 Mrd. USD (2024) | Verankert die Datenreihe an einem früheren Basisjahr und einem kürzeren Studienzeitraum, und die Umfangsbeschreibung stützt sich auf breite Segmentbezeichnungen mit weniger beobachtbaren Prüfungen des installierten Bestands und der Austauschzeitpunkte, was die Höhe und Steigung der Kurve verändern kann. |
Der Vergleich weist auf eine Spanne hin, die hauptsächlich durch Zeitpunkt- und Umfangsentscheidungen erklärt wird, sowie dadurch, wie Preisgestaltung und Dienstleistungen in den erfassten Umsatz einfließen. Indem wir Annahmen an praktische Standortzahlen, Compliance-Auslöser und aktualisierte ASP-Bänder knüpfen, bleibt unsere Schätzung nachvollziehbar an Schritten orientiert, die wiederholt und neu validiert werden können, sobald neue Projekt- und Regulierungssignale auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Flare Monitoring Marktes?
Der Flare Monitoring Markt wird im Jahr 2026 auf 1,13 Milliarden USD bewertet und soll bis 2031 einen Wert von 1,49 Milliarden USD erreichen.
Welche Region führt den Markt derzeit an?
Nordamerika hält mit einem Anteil von 33,90 % im Jahr 2025 die größte regionale Position inne, angetrieben durch strenge EPA-Methanvorschriften und rasantes LNG-Exportwachstum.
Welches Segment wächst am schnellsten?
Fernmontagssysteme verzeichnen mit einer CAGR von 6,05 % das höchste Segmentwachstum, da Betreiber auf unbemannte und Digitaler-Zwilling-gestützte Betriebsweisen umsteigen.
Warum gewinnen Dienstleistungen an Beliebtheit?
Dienstleistungen sind attraktiv, weil Monitoring-als-Dienstleistung Kosten verteilt, Compliance-Berichterstattung bündelt und Systeme optimiert hält – was zu einer CAGR von 6,85 % im Dienstleistungssegment führt.
Wie beeinflussen Kohlenstoffpreissysteme die Akzeptanz?
Kohlenstoffgebühren in der EU und Kanada machen präzise Fackeldaten für die Kostenkontrolle unverzichtbar; Betreiber, die präzise überwachen, können Verbindlichkeiten ausgleichen und Strafen vermeiden, was Investitionen in Überwachungssysteme ankurbelt.
Welche Herausforderungen begrenzen eine schnellere Akzeptanz?
Hohe Nachrüstungskosten für ältere Raffinerien in Südostasien und Cybersicherheitsbeschränkungen auf entfernten Offshore-Plattformen können Bereitstellungszeitpläne verlangsamen und das Projektrisiko erhöhen.
Seite zuletzt aktualisiert am:



