
Zielfernrohrmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 8.22 Milliarden US-Dollar |
| Marktgröße (2031) | 12.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
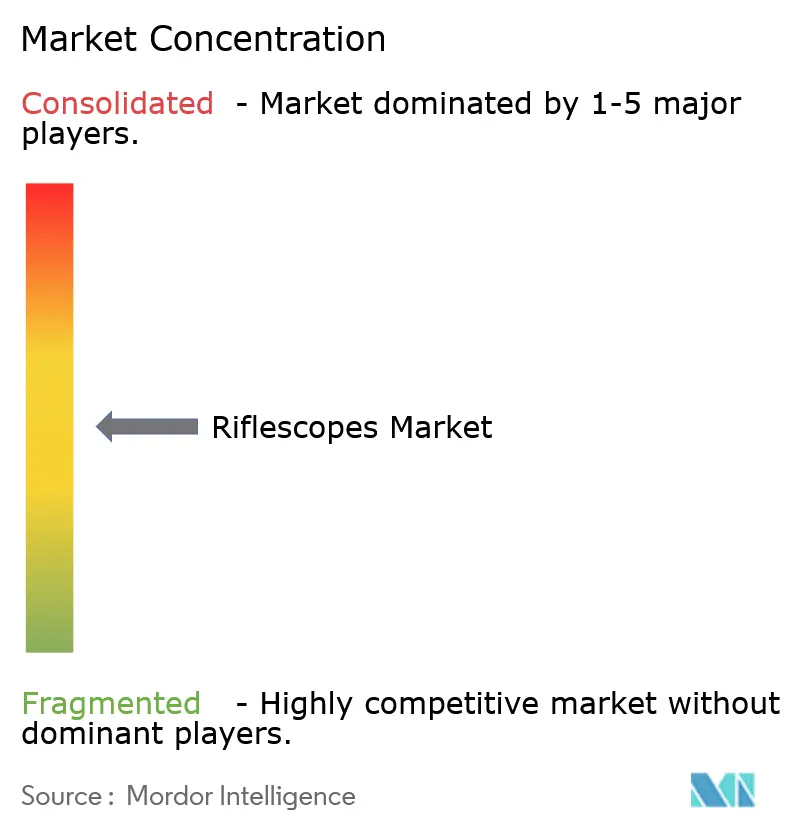
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zielfernrohrmarkt Analyse von Mordor Intelligence
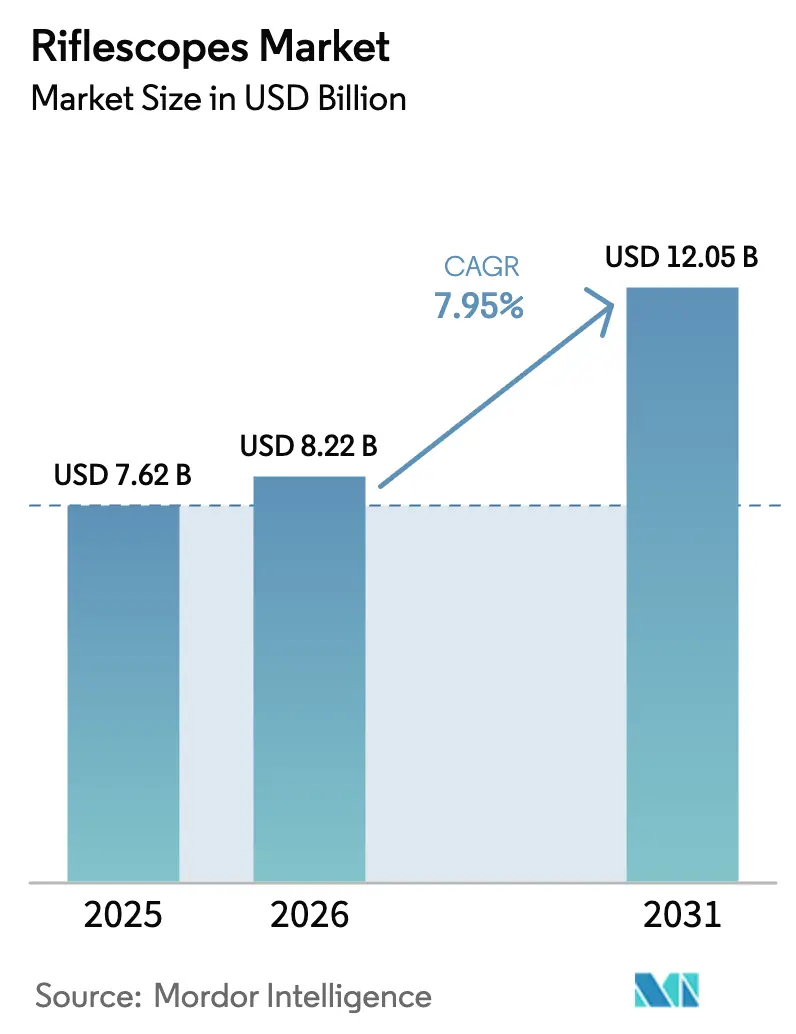
Die Größe des Zielfernrohrmarktes wird voraussichtlich von USD 7,62 Milliarden im Jahr 2025 auf USD 8,22 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 7,95% über 2026–2031 USD 12,05 Milliarden erreichen. Diese Wachstumskurve wird durch einen Anstieg der globalen Verteidigungsbudgets, eine stabile Beteiligung am Freizeitschießen und die beschleunigte Migration von passivem Glas zu digital gestützten Feuerleitoptiken unterstützt. US-amerikanische und alliierte Infanterie-Modernisierungsprogramme schreiben intelligente Zielfernrohre vor, die Laserentfernungsmessung, Umgebungssensorik und aktive Absehen vereinen, während E-Commerce-Kanäle für Verbraucher den Zugang zu mittelpreisigen und Premium-Optiken erweitern. Gleichzeitig treiben sinkende Wärmebildsensorkosten und gelockerte Nachtjagdvorschriften in Europa und mehreren US-Bundesstaaten die Verbreitung der Wärmebildgebung in den Mainstream. Die Wettbewerbsdynamik zeigt, dass Premium-Anbieter ihren Marktanteil durch Militärverträge und Garantiedifferenzierung verteidigen, während ostasiatische Neueinsteiger die Preispunkte mit funktionsreichen Reflexvisieren komprimieren.
Wichtigste Erkenntnisse des Berichts
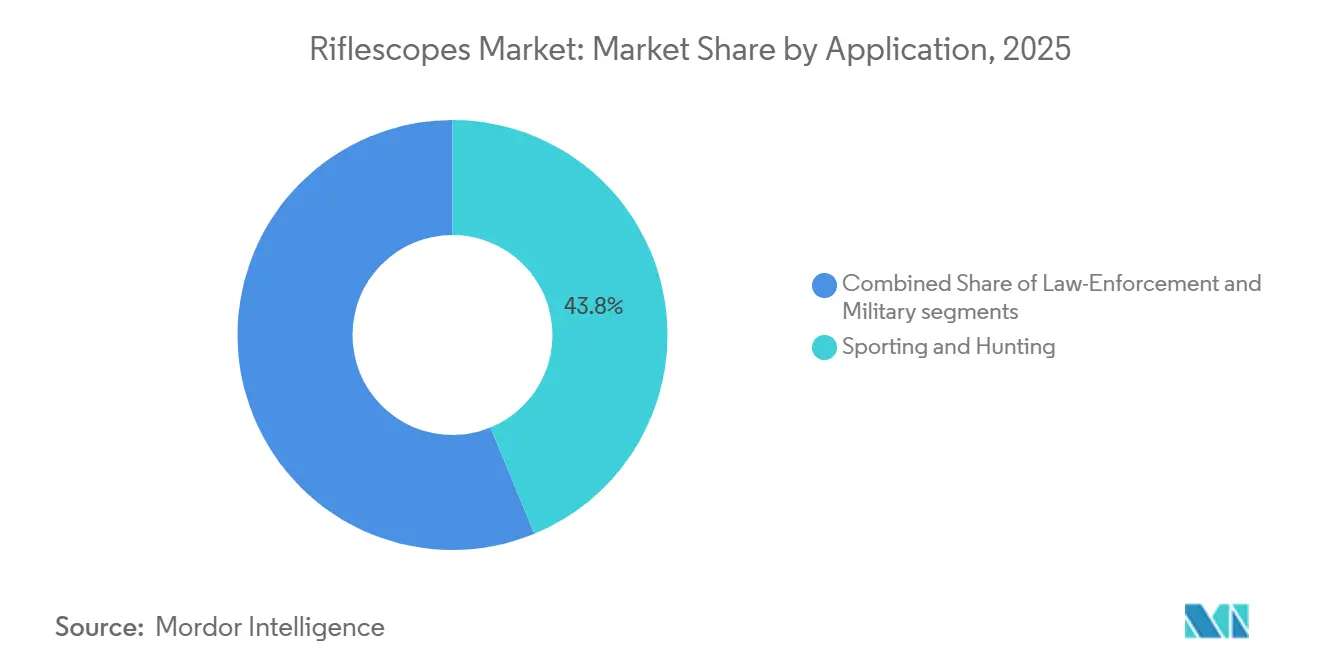
- Nach Anwendung führte Sport und Jagd den Zielfernrohrmarkt mit einem Marktanteil von 43,78% im Jahr 2025 an, während die Beschaffung durch Strafverfolgungsbehörden bis 2031 mit einem CAGR von 9,78% voranschreitet.
- Nach Visiertyp dominierten Teleskopkonfigurationen im Jahr 2025 mit 74,78% des Zielfernrohrmarktes, während Reflex- und Rotpunktvisiere bis 2031 mit einem CAGR von 10,94% wachsen.
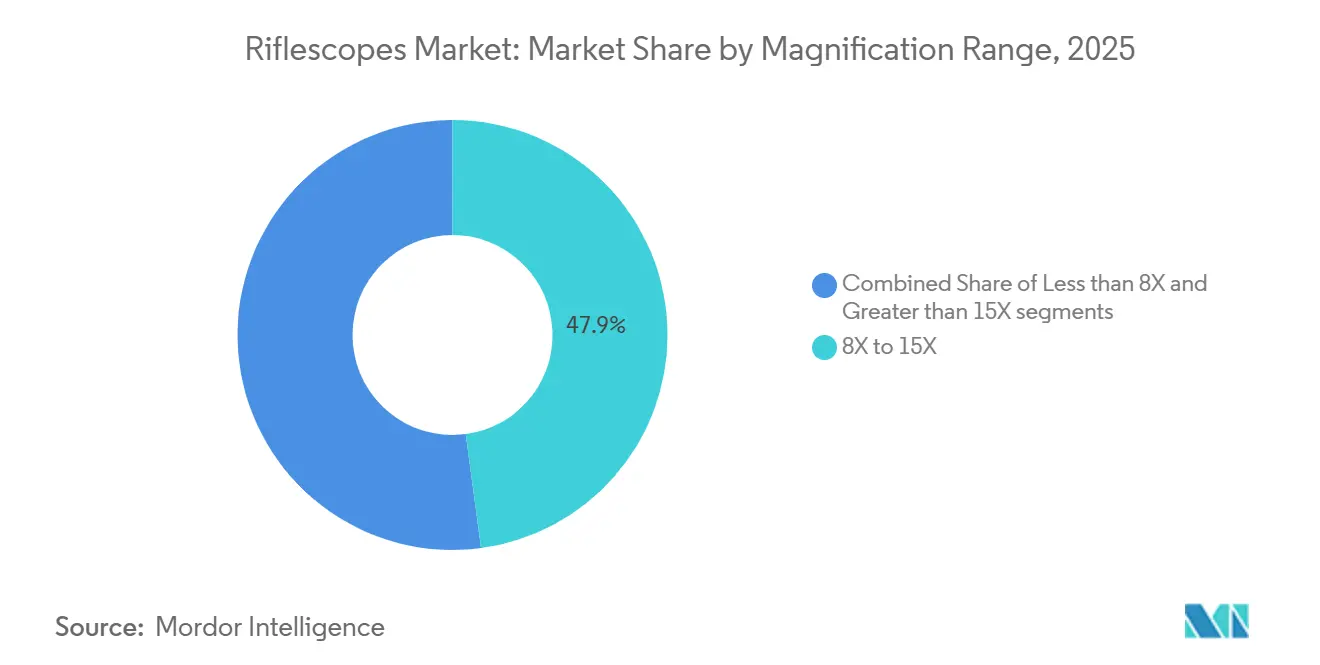
- Nach Vergrößerungsbereich entfielen 8X bis 15X Optiken im Jahr 2025 auf 47,89% der Zielfernrohrmarktgröße, doch Zielfernrohre über 15X werden mit einem CAGR von 8,94% expandieren.
- Nach Technologie entfielen elektro-optische Systeme im Jahr 2025 auf 51,27% des Zielfernrohrmarktanteils, wobei die Wärmebildgebung bis 2031 mit einem CAGR von 8,69% wachsen wird.
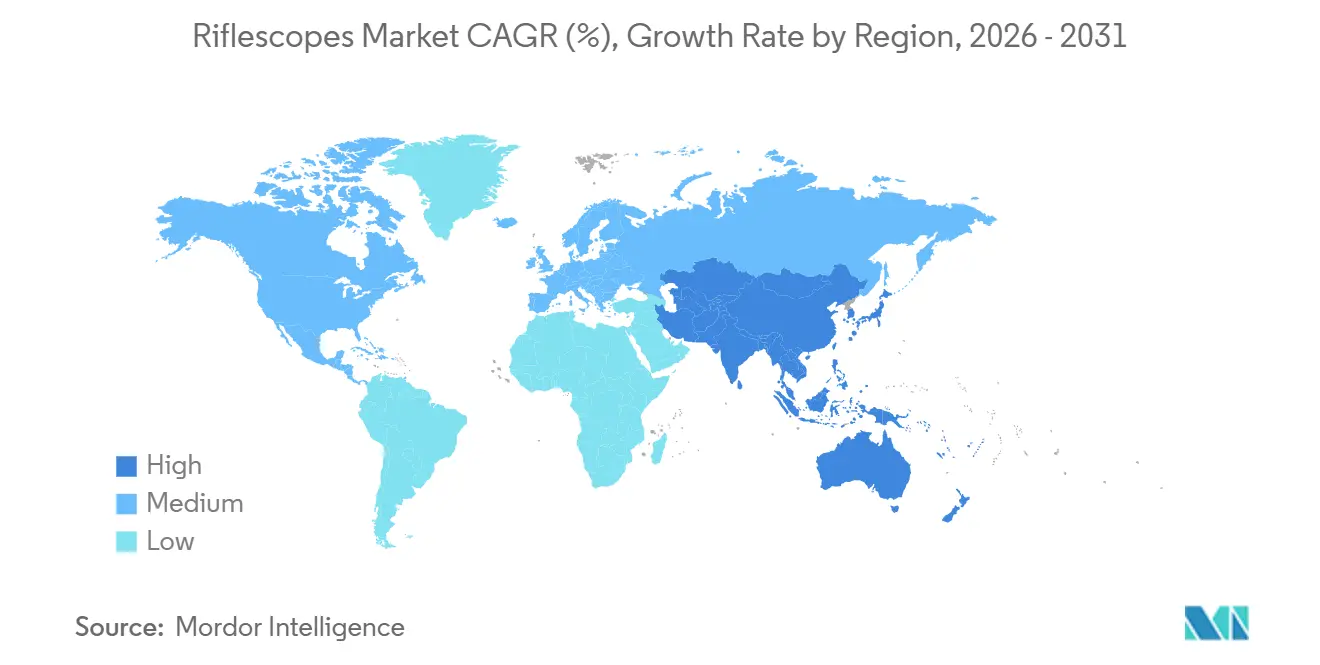
- Nach Geografie hielt Nordamerika im Jahr 2025 40,12% des Zielfernrohrmarktes, während Asien-Pazifik bis 2031 einen CAGR von 9,54% erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Verteidigungsausgaben und Infanterie-Modernisierungsprogramme | +1.20% | Global, insbesondere Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Schnelle optische Technologie-Upgrades (HD-Glas, integrierte Entfernungsmessung) | +1.10% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Beteiligung an Freizeitschießsportarten | +0.80% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der E-Commerce-Kanäle für Jagdoptiken | +0.70% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Wildschweinpopulationen treiben die Nachfrage nach Nachtjagd | +0.60% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Entstehung von KI-gestützten "Smart-Rifle"-Plattformen | +0.30% | Nordamerika, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Beteiligung an Freizeitschießsportarten
Die Beteiligung am Zielschießen in den USA stabilisierte sich im Jahr 2022 bei 47 Millionen Enthusiasten und schuf damit einen verlässlichen Upgrade-Zyklus für mittelpreisige und Premium-Zielfernrohre.[1]U.S. Fish & Wildlife Service, "Nationale Umfrage 2022 zu Fischerei, Jagd und wildtierbezogener Erholung," fws.gov Viele Schützen wechseln von Einstiegs-3-9x-Glas zu Modellen mit höherer Vergrößerung und erster Brennebene, die Präzisionsgewehrdisziplinen unterstützen. In Europa müssen Deutschlands 1,4 Millionen lizenzierte Schützen wiederkehrende Genehmigungsverlängerungen absolvieren, was sie dazu motiviert, mehr für Optiken auszugeben, um den Wert eines begrenzten Waffenbestands zu maximieren. Folglich verzeichnet der Zielfernrohrmarkt eine robuste Nachfrage nach Premium-Europaglas in Mitteleuropa, während das nordamerikanische Volumen wettbewerbsfähige Mittelklassemarken stützt. Die wachsende Beteiligung von Frauen und Hochschul-Schießprogramme fügen neue Kundensegmente hinzu, die leichtere Optiken mit niedriger variabler Leistung bevorzugen. Diese Faktoren heben gemeinsam die durchschnittlichen Verkaufspreise und Stückzahlen im gesamten Zielfernrohrmarkt an.
Steigende globale Verteidigungsausgaben und Infanterie-Modernisierungsprogramme
Die weltweiten Militärausgaben stiegen im Jahr 2024 auf USD 2.718 Milliarden, den steilsten jährlichen Anstieg seit Beginn der Aufzeichnungen, und ein beträchtlicher Teil ist für soldatengetragene Optiken vorgesehen. Das XM157-Programm der US-Armee zeigt einen doktrinären Appetit auf elektro-optische Feuerleitanlagen, die Laserentfernungsmessung mit atmosphärischer Sensorik verbinden.[2]Army Technology, "US-Armee vergibt Vertrag für XM157 Feuerleitanlage," army-technology.com Verbündete Nationen folgen diesem Beispiel: Japan erhöhte seine Verteidigungszuweisung für 2025 um 16,4%, Indien leitet USD 130 Milliarden in inländisch entwickelte Ausrüstung, und Australiens Budget 2024–2025 priorisiert AUKUS-konforme Gewehroptik-Upgrades. Multispektrale Lösungen, die Tages-, Wärmebild- und Laserkanäle zusammenführen, sind nun Standardanforderungen in Sonderoperationsausschreibungen und garantieren margenstarke Folgeaufträge für Unternehmen mit vorherigen NATO-Lagernummern. Diese Beschaffungswellen steigern nicht nur den unmittelbaren Umsatz, sondern treiben auch langfristige Einnahmen durch Ersatzteile, Schulungen und Lebenszyklusupgrades.
Schnelle optische Technologie-Upgrades (HD-Glas, integrierte Entfernungsmessung)
HD-Glas mit extrem niedriger Dispersion, bordeigene ballistische Computer und Bluetooth-Firmware-Updates haben sich innerhalb von drei Jahren von militärischer Exklusivität zu Mainstream-Sportangeboten verschoben. Leicas Calonox Sight aus dem Jahr 2024 verfügt über einen 640×480-Sensor und eine Erkennungsreichweite von 1.700 Metern, erhältlich für USD 4.500, was die Wärmebildgebung für wohlhabende Jäger zugänglich macht.[3]Leica Camera AG, "Calonox Sight Wärmebild-Zielfernrohr," leica-camera.com Die Eliminator-Serie von Burris beleuchtet Haltepunkte automatisch und eliminiert die Notwendigkeit laminierter Abfalltabellen. Angetrieben durch die Deflation der Komponentenkosten sanken die Einzelhandelspreise für Monokulare mit FLIRs 12-Mikron-Detektoren zwischen 2020 und 2024 von USD 800 auf USD 599. Dieser Preisrückgang ermöglichte es Wertmarken, funktionsreiche Elektronik für unter USD 1.000 zu bündeln. Als Reaktion darauf verlängern Premium-Marken nun ihre Garantien und betonen ihre charakteristischen Linsenbeschichtungen. Der Zielfernrohrmarkt spiegelt nun Trends der Unterhaltungselektronik wider und wechselt von einem traditionellen jahrzehntelangen Kaufmuster zu kürzeren Ersatzzyklen.
Ausweitung der E-Commerce-Kanäle für Jagdoptiken
Der Bruttoumsatz bei OpticsPlanet erreichte im Jahr 2024 USD 347 Millionen, wobei Optiken etwa 40% der Transaktionen ausmachten. Direktvertriebskanäle helfen Marken wie Vortex, höhere Margen zu erzielen; der Online-Umsatz betrug im Jahr 2024 durchschnittlich USD 2,83 Millionen pro Monat. Digitale Schaufenster ermöglichen auch die schnelle Vermarktung von Zielfernrohren in limitierter Militärausführung, die Premiumpreise erzielen. Die Leichtigkeit der Online-Bestellung fördert jedoch die Verbreitung von Fälschungen: Leupold meldet weiterhin gefälschte VX-3-Optiken auf globalen E-Marktplätzen. Marken investieren daher in Serialisierung, Blockchain-basierte Herkunftsnachweise und exklusive Online-Bundles, um die Integrität zu wahren und sich von Nachahmern abzuheben.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Vorschriften für Waffenbesitz und Jagd | –0.9% | Europa, Kanada, Teile von Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verbreitung kostengünstiger gefälschter Zielfernrohre aus Ostasien | –0.6% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu nicht vergrößernden Rotpunktvisieren auf modernen Sportgewehren | –0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Strengere Umweltrichtlinien für Bleiglas erhöhen die Produktionskosten | –0.4% | EU-Mitgliedstaaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften für Waffenbesitz und Jagd
Der Erwerb eines deutschen Jagdscheins erfordert einen 120-stündigen Kurs und Gebühren von über EUR 2.000 (USD 2.328,42), was den Pool potenzieller Optikkäufer einschränkt. Frankreich erhebt jährliche Lizenzkosten von EUR 150–390 (USD 174,63–454,04) und begrenzt die Magazinkapazität auf drei Patronen, was die Nachfrage nach taktischen Zielfernrohren dämpft. Die EU-Richtlinie 2017/853 harmonisiert strengere Verlängerungen und medizinische Untersuchungen und schränkt den zivilen Zugang weiter ein.[4]Europäische Union, "REACH-Verordnung 2015/628," eur-lex.europa.eu Diese administrativen und finanziellen Hürden reduzieren die Stückzahlen, veranlassen die verbleibenden Käufer jedoch dazu, sich für hochwertige Optiken zu entscheiden, was den Umsatz abfedert und gleichzeitig die Expansion des Zielfernrohrmarktes begrenzt.
Verbreitung kostengünstiger gefälschter Zielfernrohre aus Ostasien
Leupolds Seriennummernabfrage zeigt einen steigenden Anteil von Fälschungsanfragen auf Plattformen wie AliExpress, wo gefälschte VX-3-Modelle für etwa ein Viertel des Preises authentischer Modelle verkauft werden. Die NRA deckte gefälschte Meprolight- und Magpul-Visiere auf, die beim Rückstoß zerbrachen und Benutzer sowie Behörden einem Haftungsrisiko aussetzten. Während Holosuns legitimes Rotpunktvisier für USD 159 die Preisunterschiede verwischt, untergräbt das unkontrollierte Aufkommen von Fälschungen das Vertrauen der Verbraucher. Große Marken bekämpfen das Problem mit holografischen Aufklebern und Online-Authentizitätsportalen, aber die Durchsetzung hinkt aufgrund von Zuständigkeitshürden hinterher. Der Zielfernrohrmarkt sieht sich daher in den Einstiegssegmenten mit Margenverengung und potenziellen Kosten für Sicherheitsrückrufe konfrontiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Strafverfolgung übertrifft traditionelle SegmenteDie Nachfrage der Strafverfolgungsbehörden nach elektro-optischen und Wärmebildfusionsvisieren wird zwischen 2026 und 2031 mit einem CAGR von 9,78% wachsen und damit den breiteren Zielfernrohrmarkt übertreffen. Sport und Jagd machen im Jahr 2025 immer noch 43,78% des Zielfernrohrmarktanteils aus, angetrieben von 47 Millionen US-amerikanischen Freizeitschützen und Europas 1,5 Millionen lizenzierten Jägern. Behördliche Beschaffungen bündeln Optiken mit neuen Dienstgewehren, wie ein NYPD-Paket im Wert von USD 1,29 Millionen illustriert, das Nightforce-Zielfernrohre enthielt. Militärverträge bleiben unregelmäßig, aber lukrativ; SOCOMs Auftrag für Mehrzweckzielfernrohre im Wert von USD 96 Millionen im Jahr 2024 belegt die Premiumpreisgestaltung.
Die Zuwächse bei der Zielfernrohrmarktgröße im Bereich Strafverfolgung spiegeln Modernisierungsbudgets wider, die Optiken mit niedriger variabler Leistung und aufsteckbare Wärmebildgeräte für Szenarien mit aktiven Schützen priorisieren. Sportoptiken teilen sich auf: Kostenbewusste Käufer entscheiden sich für Zielfernrohre unter USD 500 aus China, während wohlhabende Jäger Zielfernrohre für USD 2.000 oder mehr kaufen. Staatliche Vertriebspipelines bevorzugen Anbieter mit GSA-Zeitplänen und nachgewiesenen Haltbarkeitsmetriken, was Eintrittsbarrieren für neuere Marken schafft. Folglich werden Optikenhersteller, die ziviles Volumen mit institutionellen Verträgen ausbalancieren, überproportionale Marktanteilsgewinne im Zielfernrohrmarkt erzielen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Visiertyp:
Reflexplattformen gewinnen auf Kosten von TeleskopvisierenTeleskopmodelle machten im Jahr 2025 immer noch 74,78% des Zielfernrohrmarktumsatzes aus; Reflex- und Rotpunktplattformen werden jedoch bis 2031 mit einem CAGR von 10,94% wachsen. Aimpoints Fabrikkooperation mit Glock führt eingebaute Rotpunktvisiere auf Dienstpistolen ein und signalisiert institutionelles Vertrauen in nicht vergrößernde Optiken. Gleichzeitig reduzieren Holosuns solarbetriebene Rotpunktvisiere zum Preis von USD 235 den Wartungsaufwand.
Traditionelle Zielfernrohre behalten den Löwenanteil der Zielfernrohrmarktgröße für Jagd und Langstreckensport. Dennoch verlieren Einstiegs-SKUs von 3X bis 9X Volumen an Optiken mit niedriger variabler Leistung von 1X bis 8X und günstige Rotpunktvisiere. Marktführer diversifizieren daher mit Hybriddesigns, die faseroptische Beleuchtung und Schnellwurfhebel integrieren, um relevant zu bleiben. Das Premium-Untersegment des Teleskopsegments genießt jedoch eine isolierte Nachfrage bei Präzisionsgewehrwettbewerbern und hochwertigen Jägern, die robuste Türme und lebenslange Garantien schätzen.
Nach Vergrößerungsbereich:
Ultragroße Reichweiten gewinnen an BedeutungMittelbereichsoptiken von 8X bis 15X hielten im Jahr 2025 einen Marktanteil von 47,89% im Zielfernrohrmarkt und schlugen eine Balance zwischen Vielseitigkeit und Kosten. Doch Zielfernrohre über 15X werden mit einem CAGR von 8,94% expandieren, da Disziplinen wie King-of-2-Miles Optiken mit 25X und mehr popularisieren. Nightforces zivile Variante von 5X bis 25X, zum Preis von USD 2.800–3.200, bedient diesen Anstieg.
Produkte mit niedriger Leistung von 1X bis 4X und 1X bis 6X wachsen in absoluten Zahlen, verlieren jedoch Marktanteile, da Schützen entweder ganz auf Vergrößerung verzichten oder sich für leistungsstarkes Glas für ethische Langstreckenschüsse entscheiden. Digitale Overlays, wie Swarovskis dS Gen II, die den Haltepunkt in Echtzeit berechnen, differenzieren Ultralangstreckenangebote weiter. Der Zielfernrohrmarkt stratifiziert sich daher mit unterschiedlichen Käufersegmenten für dynamische Karabinerwettbewerbe, Mainstream-Jagd und Extremdistanzwettbewerbe.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Wärmebildgebung schließt Lücke zur Elektro-OptikElektro-optische Plattformen dominierten im Jahr 2025 immer noch mit 51,27% des Zielfernrohrmarktanteils; die Wärmebildgebung schreitet jedoch mit einem CAGR von 8,69% voran. FLIRs Preissenkung beim Scout TK auf USD 599 veranschaulicht die Erosion der Sensorkosten. Finnlands gesetzliche Freigabe für Wärmebildjagd auf Wildschweine beschleunigt die Akzeptanz, und Deutschlands staatliche Ausnahmeregelungen verleihen weiteren Schwung.
Exportkontrollobergrenzen begrenzen Auflösung und Bildrate bei international versandten Einheiten und zwingen Anbieter, duale Produktlinien zu pflegen. Dennoch erweisen sich Wärmebild-Aufsteckgeräte, die bestehende Nullpositionen erhalten, als beliebt bei Jägern, die in Premium-Tageszielfernrohre investiert haben. Infolgedessen wird die dem Zielfernrohrmarkt zugeschriebene Größe für Wärmebildgeräte mittelfristig stetig auf die der elektro-optischen Geräte zulaufen.
Geografische Analyse
Zielfernrohrmarkt Nordamerika
Nordamerikas Anteil von 40,12 % am Zielfernrohrmarkt im Jahr 2025 stützte sich auf die Beschaffungspipeline des US-Verteidigungsministeriums und 47 Millionen Freizeitschützen. Die Einführung des XM157 der US-Armee ab 2026 sichert eine wiederkehrende Nachfrage nach Ersatzteilen, während der Auftrag des SOCOM über 96 Millionen USD für Nachtsichtoptiken im Jahr 2024 den Bedarf an multispektralen Systemen unterstreicht. Kanadas Rückgang der Lizenzverkäufe um 8 % spiegelt demografische Verschiebungen wider, dennoch bleiben die Verkäufe von Premiumoptiken aufgrund eines engagierten Kernbestands an Jägern stabil. Mexikos Verbrauchermarkt ist aufgrund strenger Besitzvorschriften vernachlässigbar, was die Nachfrage nach Optiken auf offizielle Behörden beschränkt.
Zielfernrohrmarkt Asien-Pazifik
Der asiatisch-pazifische Raum wird bis 2031 eine CAGR von 9,54 % verzeichnen, angetrieben durch Indiens Verteidigungsbudget von 130 Milliarden USD, Japans Ausgabenerhöhung um 16,4 % und Australiens AUKUS-ausgerichtete Modernisierung. Südkorea lenkt einen Teil seiner Mittelzuweisung von 44,9 Milliarden USD in fortschrittliche Feuerleitanlagen und stärkt damit die lokale optische Fertigung. Chinas heimischer Nachtsichtmarkt überstieg 2019 1 Milliarde RMB (143,10 Millionen USD) und wächst weiterhin mit einer jährlichen Rate von über 20 %, gestützt durch lokalisierte Detektorproduktion.
Zielfernrohrmarkt EMEA und Südamerika
Die Expansion des europäischen Zielfernrohrmarkts wird durch strenge Lizenzierungsvorschriften gedämpft; Deutschland zählt 400.000 Jäger, Frankreich 1,1 Millionen, und eine Vorliebe für Premiumoptiken, die hohe Compliance-Kosten rechtfertigen. Die Verbreitung von Wärmebildoptiken nimmt nach Finnlands regulatorischer Neuausrichtung und deutschen staatlichen Ausnahmeregelungen zu, während Wettkampfschießkreise im Vereinigten Königreich die Nachfrage nach hochvergrößernden Optiken trotz nur 710.000 Waffenscheinen aufrechterhalten. Über Europa hinaus haben die VAE und Saudi-Arabien für das Jahr 2024 jeweils 28 Milliarden USD bzw. 75,8 Milliarden USD für die Verteidigung eingeplant, wobei Infanterieoptiken auf ihren Beschaffungslisten weit oben stehen. Südamerika bleibt ein Nascent-Markt, obwohl Brasiliens regulatorische Lockerung die Beschaffung von Optiken für Strafverfolgungsbehörden moderat steigert. Afrikas fragmentierte Volkswirtschaften begrenzen eine breitere Akzeptanz, abgesehen von einer Nischennachfrage im Bereich des Jagdtourismus in Südafrika.

Regulatorisches Umfeld
Die Regulierung im Zielfernrohrmarkt wird durch Vorschriften zum Waffenzugang für zivile Endnutzer sowie durch Exportkontrollen und Beschaffungsregeln für militärtaugliche und digital gestützte Optiken geprägt. In den Vereinigten Staaten unterliegen Optiken, die speziell für Feuerwaffen auf der USML entwickelt wurden, dem ITAR (verwaltet von der Directorate of Defense Trade Controls im Rahmen des Arms Export Control Act), während viele kommerzielle optische Zielgeräte über die Export Administration Regulations (EAR) durch die BIS kontrolliert werden, einschließlich ECCN 0A504 in der Commerce Control List. Diese Rahmenwerke beeinflussen exportkonfigurierte Varianten, einschließlich thermischer und digitaler Modelle, und wirken sich auf die Vertriebsstrategien globaler Marken aus, die sowohl institutionelle als auch zivile Nachfrage bedienen.
Beschaffungs- und Industriepolitik fügen für Lieferanten von Militärprogrammen eine weitere Compliance-Ebene hinzu. Der FY2026 NDAA, unterzeichnet am 18. Dezember 2025, enthält Anforderungen, die darauf abzielen, die Abhängigkeit des DoD von optischem Glas, Infrarotmaterialien und optischen Systemen aus erfassten Ländern bis zum 1. Januar 2030 zu beseitigen. Dieser Zeitplan zwingt Hauptauftragnehmer und nachgeordnete Zulieferer dazu, den Ursprung zu dokumentieren und alternative Materialien zu qualifizieren. Getrennt davon veröffentlichte die BIS 2025 Überarbeitungen, die die Lizenzierungspraxis für optische Zielgeräte betreffen, was zeigt, wie sich die Exportlizenzierung für Optiken ändern und Vorlaufzeiten sowie adressierbare Exportmärkte für US-Hersteller verschieben kann.
Wettbewerbslandschaft
Die globale Marktkonzentration ist moderat: Die fünf größten Akteure, Leupold & Stevens Inc., Vista Outdoor, Vortex Optics, Burris Company und Nightforce Optics, halten einen bedeutenden Anteil, während der Rest auf eine lange Reihe regionaler Premium-Häuser und preisaggressiver asiatischer Neueinsteiger entfällt. Premium-Anbieter wie Leupold, Vortex und Nightforce verteidigen ihr Terrain mit Militärverträgen, lebenslangen Garantien und hochwertigem Glas und stärken damit ihre Preissetzungsmacht im Segment über USD 1.500. Ostasiatische Herausforderer wie Holosun und HIKMICRO nagen an den Einstiegs- und Mittelklassesegmenten, indem sie solarbetriebene Rotpunktvisiere und Wärmebildoptiken unter USD 1.800 anbieten.
Strategische Schritte tendieren zu vertikaler Integration und Direktvertriebsstrategien. Vortex' E-Commerce-Kanal allein generierte fast USD 34 Millionen im jährlichen Online-Umsatz und ermöglicht die schnelle Einführung von Vertragsklonoptiken ohne Einbeziehung von Distributoren. Aimpoints OEM-Partnerschaft mit Glock platziert sein ACRO P-2 Rotpunktvisier auf Serienwaffen und sichert institutionelles Volumen. Auf der Technologieseite repräsentieren Swarovskis dS Gen II und Zeiss' OLED-Overlays den Vorstoß in Richtung heller Optiken im Premium-Segment. Patentanmeldungen, darunter 12 von Vortex und mehrere von Leupold zwischen 2022 und 2024, unterstreichen eine Verlagerung hin zu eingebetteten Sensoren und modularen Entfernungsmesser-Erweiterungen.
Regulatorische Compliance entwickelt sich zu einem Schutzwall: EU-Vorschriften für bleifreie Produkte erhöhen die Hürden für Billigproduzenten, während US-Exportkontrollregime den Verkauf hochauflösender Wärmebildgeräte einschränken und Unternehmen mit dualen Produktlinien begünstigen. Das Fälschungsrisiko bleibt bestehen; Marken, die Serialisierung und Blockchain-Herkunftsnachweise einsetzen, gewinnen jedoch das Vertrauen der Verbraucher. Insgesamt ist der Zielfernrohrmarkt durch beschleunigte Produktzyklen, höhere Funktionsdichte und Omnichannel-Vertriebsstrategien gekennzeichnet.
Zielfernrohrbranche Marktführer
Nightforce Optics
Leupold & Stevens, Inc.
Revelyst (Vista Outdoor Operations LLC)
Sheltered Wings, Inc. d/b/a Vortex Optics
Burris Company (Beretta Holding S.A.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zielfernrohrmarkt
- Leupold & Stevens, Inc.
- Sheltered Wings, Inc. d/b/a Vortex Optics
- Burris Company (Beretta Holding S.A.)
- Nightforce Optics
- HENSOLDT AG
- SIG SAUER, Inc.
- Carl Zeiss AG
- Swarovski-Optik AG & Co KG
- Steiner Optik GmbH (Beretta Holding S.A.)
- Trijicon, Inc.
- Aimpoint AB
- Holosun Technologies, Inc.
- KAHLES GmbH
- Meopta s.r.o.
- BSA Optics
- Revelyst (Vista Outdoor Operations LLC)
- The Kinetic Group (Czechoslovak Group)

Marktchancen und Zukunftsaussichten
Die Modernisierung der Verteidigung schafft Freiraum für integrierte Feuerleitoptiken, die Direktsichtoptik mit Sensoren, Zielmarkierungslasern und softwarezentrierten Upgrades kombinieren. Im März 2026 veröffentlichte die US Army eine Marktumfrage zu handelsüblichen Direktsichtoptiken, Zielmarkierungslasern und Montagehardware, die mit MIL-STD-1913-Schienen (Picatinny) für Schulterwaffen kompatibel sind. Die Umfrage bevorzugt Anbieter mit modularen Schnittstellen, schneller Einsatzbereitschaft und etablierten Montageökosystemen. Sie steht auch im Einklang mit der im Bericht beschriebenen Verschiebung hin zu digital gestützten Feuerleitoptiken und erweitert die Chancen für Lieferanten, die Optiken, Laser und Montagen als interoperable Kits statt als eigenständige Zielfernrohre anbieten können.
Anforderungen zur Drohnenabwehr und zur Bekämpfung beweglicher Ziele erweitern auch den Einsatz von Smart-Scope-Funktionen über spezialisierte Spezialeinsätze hinaus. Smart Shooter sicherte sich mehrere Folgeaufträge im Jahr 2026 über verschiedene Zweige des US-Militärs für SMASH-Feuerleitsysteme, darunter einen Folgevertrag mit der US Army im Mai 2026 sowie zusätzliche Aufträge der US Navy und des US Marine Corps im Juni 2026, was konkrete Beschaffungsbelege für die Nachfrage nach KI-gestützten Gewehroptiken und Feuerleitsystemen liefert. Auf der kommerziellen Seite aktualisieren Hersteller weiterhin Premium- und Mittelklasse-Portfolios mit neuen optischen Architekturen, wie etwa FN Herstals PUREVIEW-holografischem Mikro-Rotpunktvisier mit Wellenleitertechnologie im April 2026. Zusammen unterstützen diese Entwicklungen die kurzfristige Produktdifferenzierung in den Reflex- und Rotpunktvisier-Kategorien, da Kunden von veralteter Optik aufrüsten.
Recent Industry Developments in Zielfernrohrmarkt
- Juli 2026: Leupold and Stevens kündigte neue beleuchtete Absehen-Optionen für seine Mark 4HD-Zielfernrohre an und erweitert damit die Produktfamilie um Anwendungen bei schlechten Lichtverhältnissen und einsatzorientierte Nutzung. Das Update baut auf der Zielfernrohrlinie auf und adressiert die Nachfrage nach schnellerer Absehenerfassung in Anwendungen der Strafverfolgung und im taktisch orientierten Schießsport.
- Dezember 2025: Meprolight (SK Group) erhielt einen Auftrag der Streitkräfte eines südeuropäischen Landes zur Lieferung seiner MIL-SPEC MVO 1-8x28 LPVO-Zielfernrohre für taktische Einsätze im kurzen bis mittleren Entfernungsbereich. Der Zuschlag unterstützt Premiumpreise für robuste variable Optiken mit niedriger Vergrößerung und unterstreicht die Rolle NATO-konformer militärischer Anforderungen bei der Gestaltung von Produkt-Roadmaps und Qualifizierungspfaden.
- Juli 2024: Das US Special Operations Command vergab einen Multi-Application-Scope-Vertrag im Wert von 96 Millionen USD, was die anhaltenden institutionellen Ausgaben für fortschrittliche soldatengetragene Optiken hervorhebt. Der Zuschlag verweist auf langfristige Aftermarket-Chancen durch Ersatzteile, Schulungen und Lebenszyklus-Support und erhöht die Wettbewerbsanforderungen an Haltbarkeit, Standardisierung und Versorgungssicherheit bei Zielfernrohr-Lieferanten.


Zielfernrohrmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie definieren wir den Zielfernrohrmarkt als Umsätze, die durch am Gewehr montierte Zieloptiken erzielt werden, die für zivile, strafverfolgungsbezogene und militärische Nutzung verkauft werden, einschließlich konventioneller optischer Zielfernrohre und elektronisch unterstützter Zielfernrohre, die die Zielerfassung unterstützen.
Ausgeschlossene Bereiche: Ausgeschlossen sind Feuerwaffenplattformen, Montagen und Ringe als eigenständige Artikel sowie nicht auf Gewehre bezogene tragbare Optiken, sofern sie nicht als Teil einer Zielfernrohreinheit verkauft werden.
Übersicht der Segmentierung
- Nach Anwendung
- Sport und Jagd
- Strafverfolgung
- Militär
- Nach Visiertyp
- Teleskopisch
- Reflex/Rotpunkt
- Nach Vergrößerungsbereich
- Weniger als 8X
- 8X bis 15X
- Größer als 15X
- Nach Technologie
- Elektro-Optisch
- Wärmebildgebung
- Laser
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- VAE
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Nachfrage- und Angebotskontext aufzubauen, der dem Dimensionierungsmodell zugrunde liegt. Wir stützten uns auf öffentliche Verteidigungshaushaltsdokumente und Beschaffungsmitteilungen sowie internationale Handelsstatistiken für optische Instrumente von UN Comtrade und nationalen Zollbehörden, um richtungsweisend zu verstehen, wohin sich Ausgaben und Lieferungen bewegen.
Um die zivile Nachfrage zu untermauern, prüften wir Teilnahme- und Lizenzindikatoren von staatlichen Wildtierbehörden (Jagdlizenzen und -marken) und nationalen Statistikbehörden, sofern die Freizeitbeteiligung erfasst wird, und glichen diese mit veröffentlichten Sicherheits- und Produktstandards von ISO und relevanten nationalen Normungsinstituten ab. Wir nutzten außerdem Patentdatenbanken, um die Entwicklung von Merkmalen bei elektro-optischer und thermischer Zielerfassung zu verfolgen, und prüften Geschäftsberichte, Investorenpräsentationen und seriöse Presse auf Preissignale und Kommentare zum Produktmix. Soweit verfügbar, nutzten wir ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Datenbank auf Sendungsebene für Import und Export zur Ergebnisüberprüfung. Die oben genannten Quellen sind lediglich beispielhaft, und es wurden zahlreiche weitere öffentliche Referenzen zur Datenerhebung, Überprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um das aus öffentlichen Quellen Gewonnene zu überprüfen und die Lücken zu schließen, die typischerweise bei Preisgestaltung, Vertriebskanalmix und Merkmalsakzeptanz auftreten. Wir sprachen mit Herstellern, Distributoren und Einzelhändlern sowie mit Endnutzerexperten aus dem zivilen Schießsport, der Beschaffung bei Strafverfolgungsbehörden und verteidigungsorientierten Programmen. Die Erkenntnisse aus diesen Interviews halfen uns, Annahmen zum Vergrößerungsmix, zur Durchdringung mit thermischen und elektro-optischen Funktionen sowie zu Austauschzyklen über verschiedene Regionen hinweg zu validieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27 % | CXOs: 18 % | APAC: 46 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 39 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 43 % | Amerika: 20 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Beschaffungssignale der Verteidigung, zivile Teilnahmeindikatoren und Handelsströme genutzt werden, um die adressierbaren Ausgaben für Gewehr-Zieloptiken nach Region zu rekonstruieren. Diese Gesamtsummen werden dann anhand beobachteter Mix-Indikatoren nach Visiertyp und Technologie aufgeteilt, und wir passen sie Jahr für Jahr an Preisbewegungen an, damit der Wert nicht überzeichnet wird, wenn die Volumina stabil sind.
Um die Zahlen zu erden, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, etwa mit stichprobenbasierten ASPs multipliziert mit Stückvolumina aus Vertriebskanalprüfungen, sowie mit Umsatz-Aggregationen der Lieferanten für die größten Produktfamilien, sofern Finanzdaten offengelegt sind. Wichtige Modelleingaben umfassen die Verschiebung des Anteils zwischen Teleskop- und Reflexvisier-Produkten, den Vergrößerungsbereich-Mix (unter 8X, 8X bis 15X und über 15X), die Adoptionsrate thermischer und elektro-optischer Funktionen, den Austauschzyklus stark genutzter Geräte sowie die regionale Nachfrage aus Jagdaktivitäten und institutionellen Beschaffungszyklen.
Für die Prognose nutzten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsprüfung, bei der Treiber wie die Richtung der Verteidigungsausgaben, das Niveau der zivilen Teilnahme und die erwartete ASP-Entwicklung variiert und anschließend mit dem Expertenkonsens aus den Interviews abgeglichen wurden. Wo die Bottom-up-Evidenz für kleinere Regionen oder Nischentechnologien dünn ist, werden Lücken durch konservative Durchdringungskurven geschlossen und die resultierenden Anteile anhand von Handels- und Vertriebskanalsignalen validiert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrfache Gegenprüfungen, damit kein einzelner Datenstrom das Gesamtergebnis bestimmt. Wir vergleichen modellierte Gesamtsummen mit unabhängigen Signalen wie Handelswerttrends für relevante optische Kategorien, öffentlicher Beschaffungsaktivität und impliziter Stückwirtschaftlichkeit, die aus Vertriebskanalpreisen abgeleitet wird, und untersuchen jede deutliche Abweichung vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um Annahmen zu testen, und Rückfragen werden ausgelöst, wenn Ausreißer bei regionalen Aufteilungen, Technologieadoption oder Preisentwicklung auftreten. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit Kunden die zum Veröffentlichungszeitpunkt aktuellste Einschätzung erhalten.
Vergleich der Marktgröße für Zielfernrohre von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zielfernrohre unterscheiden sich häufig, da jeder Herausgeber leicht unterschiedliche Entscheidungen darüber trifft, was einbezogen wird, auf welches Jahr sich bezogen wird und wie Preisbewegungen in die Prognose einfließen. Selbst wenn dieselbe Produktbezeichnung verwendet wird, können sich die Gesamtsummen je nachdem verschieben, ob Reflexvisiere zu den Zielfernrohren gezählt werden, wie elektro-optische Merkmale behandelt werden und wie das Timing der Währungsumrechnung über die Regionen hinweg gehandhabt wird.
Die Hauptlücke ergibt sich daraus, ob Reflex- und Rotpunktvisiere sowie Wärmebildkategorien und lasergestützte Visiere vollständig in die Gesamtsumme der Zielfernrohre einbezogen werden, und wie Mordor Intelligence den Anwendungsbereich auf am Gewehr montierte Zieloptiken beschränkt, mit einer konsistenten Aufteilung nach Visiertyp und Technologie, bevor die ASPs Jahr für Jahr fortgeschrieben werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,22 Mrd. USD (2026) | |
| Branchenforschungsverlag A | 7,02 Mrd. USD (2024) | Bezieht sich auf ein früheres Basisjahr und verwendet einen anderen Wachstumshorizont, und der öffentliche Umriss zeigt nicht klar, wie die Einbeziehung des Visiertyps und die jahresweise ASP-Bewegung regionsübergreifend standardisiert werden. |
| Globale Unternehmensberatung B | 8,23 Mrd. USD (2026) | Beginnt nahe demselben Jahreswert, aber Unterschiede in der Gewichtung des Endverbrauchs und darin, wie die Technologieadoption in die Preisgestaltung einfließt, können die implizite Entwicklung im Vergleich zu einem kürzeren Prognosezeitraum verändern. |
Über die Tabelle hinweg erklärt sich die Spannbreite hauptsächlich durch das, was als Zielfernrohrprodukt gezählt wird, sowie durch die Annahmen zum Basisjahr und zur Preisentwicklung. Unsere Ausarbeitung hält die Berechnungen nachvollziehbar anhand beobachtbarer Nachfragesignale und wiederholbarer Aufteilungen nach Visiertyp, Vergrößerungsbereich und Technologie, was es erleichtert, Jahresänderungen abzugleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Zielfernrohrmarkt im Jahr 2026 und wie schnell wird er wachsen?
Die Zielfernrohrmarktgröße erreichte im Jahr 2026 USD 8,22 Milliarden und wird voraussichtlich mit einem CAGR von mehr als 7,95% wachsen und bis 2031 USD 12,05 Milliarden erreichen.
Welche Anwendung wird bis 2031 den größten neuen Umsatz generieren?
Strafverfolgungsbehörden werden voraussichtlich alle anderen Segmente mit einem CAGR von 9,78% übertreffen, da sie veraltetes Glas durch wärmebildfähige und schnell erfassende Optiken ersetzen.
Welcher Technologietrend verändert die Produktportfolios am schnellsten?
Die Wärmebildgebung schreitet mit einem CAGR von 8,69% voran, dank sinkender Sensorkosten und regulatorischer Änderungen, die die Nachtjagd in Europa und Teilen der USA erlauben.
Welche Region bietet die stärksten Wachstumsaussichten?
Asien-Pazifik wird voraussichtlich einen CAGR von 9,54% verzeichnen, angetrieben durch steigende Verteidigungsbudgets in Indien, Japan, Südkorea und Australien.
Wie schützen sich Marken gegen gefälschte Optiken?
Führende Hersteller integrieren nun Seriennummern-Abfragetools, holografische Siegel und Blockchain-basierte Herkunftssysteme, um Verbrauchern die Überprüfung der Echtheit zu ermöglichen und den Markenwert zu schützen.
Warum stellen Rotpunktvisiere eine Herausforderung für traditionelle Optiken mit niedriger Leistung dar?
Wettkampfschießregeln, Präferenzen der Strafverfolgungsbehörden und aggressive Preisgestaltung von USD 159 bis USD 300 durch asiatische Anbieter haben die Nachfrage hin zu nicht vergrößernden Reflexvisieren für Einsätze innerhalb von 100 Metern verschoben.
Seite zuletzt aktualisiert am:



