
Marktgröße und Marktanteil für Füllungen und Toppings
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 30.21 Milliarden US-Dollar |
| Marktgröße (2031) | 38.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Füllungen und Toppings von Mordor Intelligence
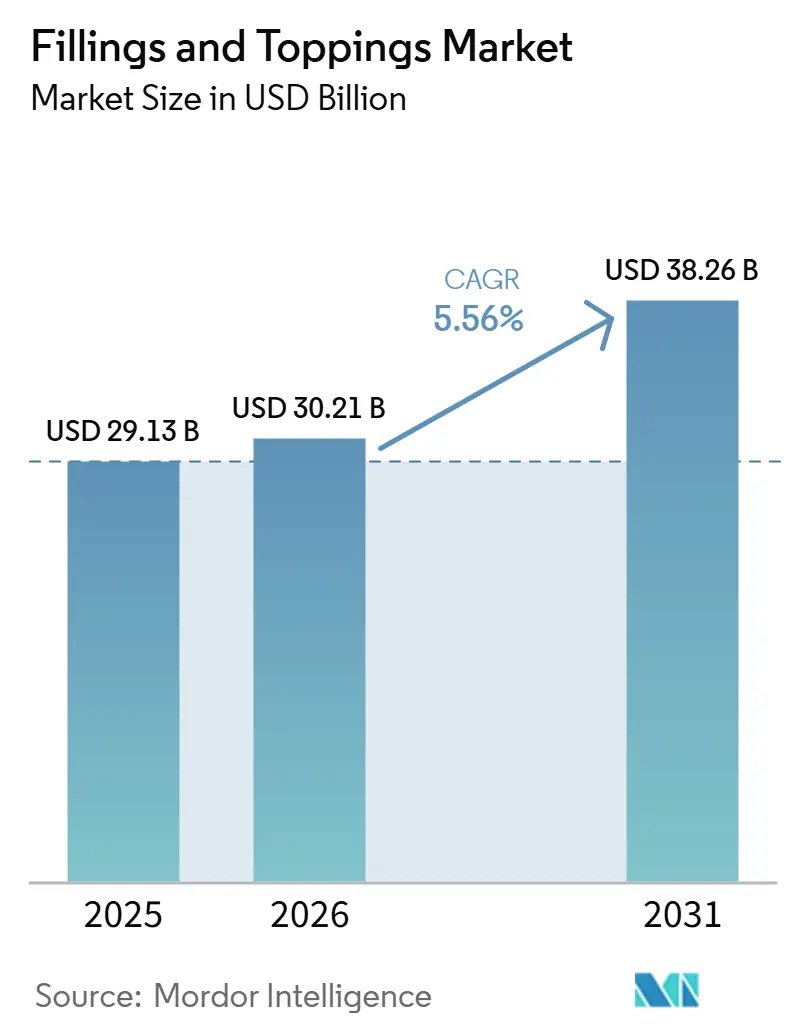
Die Marktgröße für Füllungen und Toppings wurde im Jahr 2025 auf 29,13 Milliarden USD geschätzt und soll von 30,21 Milliarden USD im Jahr 2026 auf 38,26 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,84% während des Prognosezeitraums (2026-2031). Der Markt für Füllungen und Toppings wird durch eine stabile Nachfrage von industriellen Bäckereien, Süßwarenherstellern und Foodservice-Betreibern gestützt, bei denen Füllungen und Backwaren-Toppings heute die Produktstruktur, die Regalattraktivität und die Menüdifferenzierung prägen, anstatt als optionale Ergänzungen zu dienen. Die Nachfragebasis bleibt breit gefächert – von Fruchtfüllungen, cremigen Füllungen, Schokoladenfüllungen, Zuckertoppings, Schokoladentoppings, Käsetoppings bis hin zu Schlagsahne-Toppings –, was dazu beiträgt, dass der Markt für Füllungen und Toppings in den Bereichen Einzelhandel, Foodservice und industrielle Bäckerei widerstandsfähig bleibt. In den Vereinigten Staaten sind die Umsätze mit im Einzelhandel verkauften Backwaren auf dem Weg, im Jahr 2026 97,7 Milliarden USD zu erreichen, was das Ausmaß der nachgelagerten Nachfrage unterstreicht, die den Markt für Füllungen und Toppings speist[1]. Die Wettbewerbsaktivitäten im Markt für Füllungen und Toppings konzentrieren sich auf die Neuformulierung mit Clean-Label-Ansätzen, die Geschmacksanpassung, die Diversifizierung von Kakaorisiken und die regionale Expansion. Gleichzeitig bleiben die Hauptdruckpunkte die Preisvolatilität bei Kakao sowie der Trend zu zuckerärmeren und kalorienärmeren Produktdesigns. Das Ergebnis ist ein Markt, in dem die Mengennachfrage stabil bleibt, der Lieferantenvorteil jedoch zunehmend von der technischen Formulierungstiefe, der Fähigkeit zur gemeinsamen Produktentwicklung mit Kunden und der Fähigkeit abhängt, Premium-Konzepte regional zu lokalisieren.
Wichtigste Erkenntnisse des Berichts
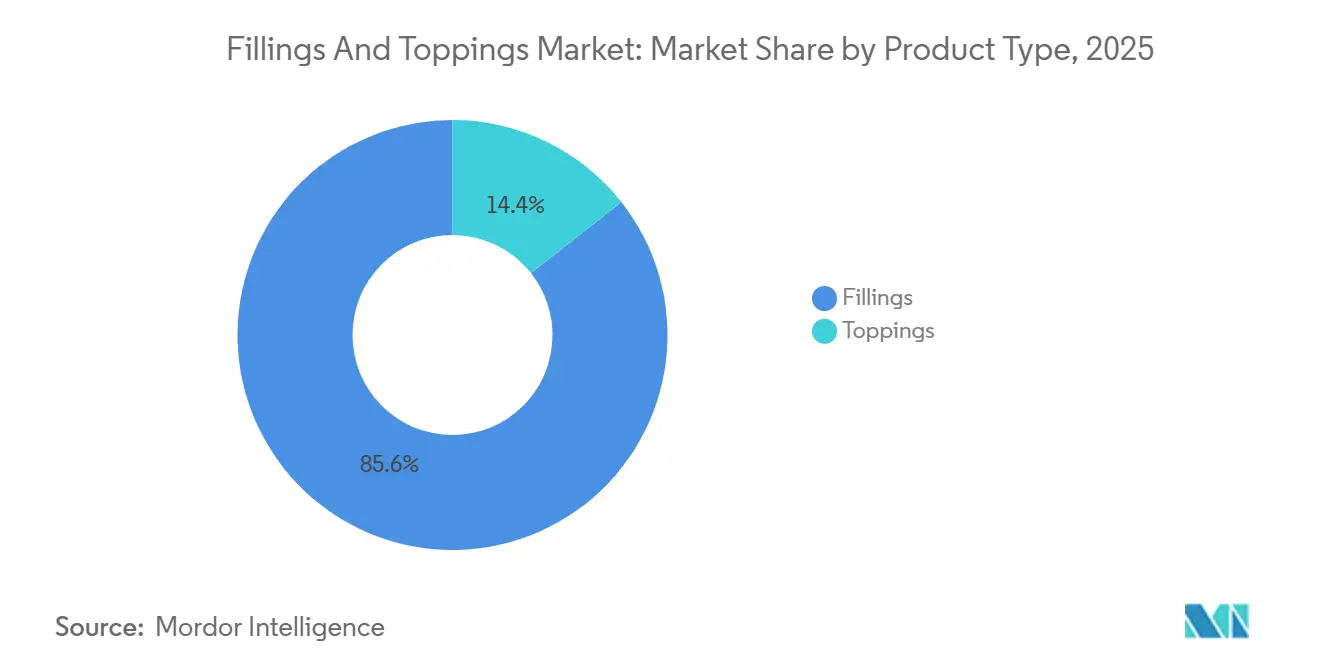
- Nach Produktkategorie hielten Füllungen im Jahr 2025 einen Marktanteil von 85,62 % am Markt für Füllungen und Toppings, während Toppings bis 2031 voraussichtlich mit einer CAGR von 5,58 % wachsen werden.
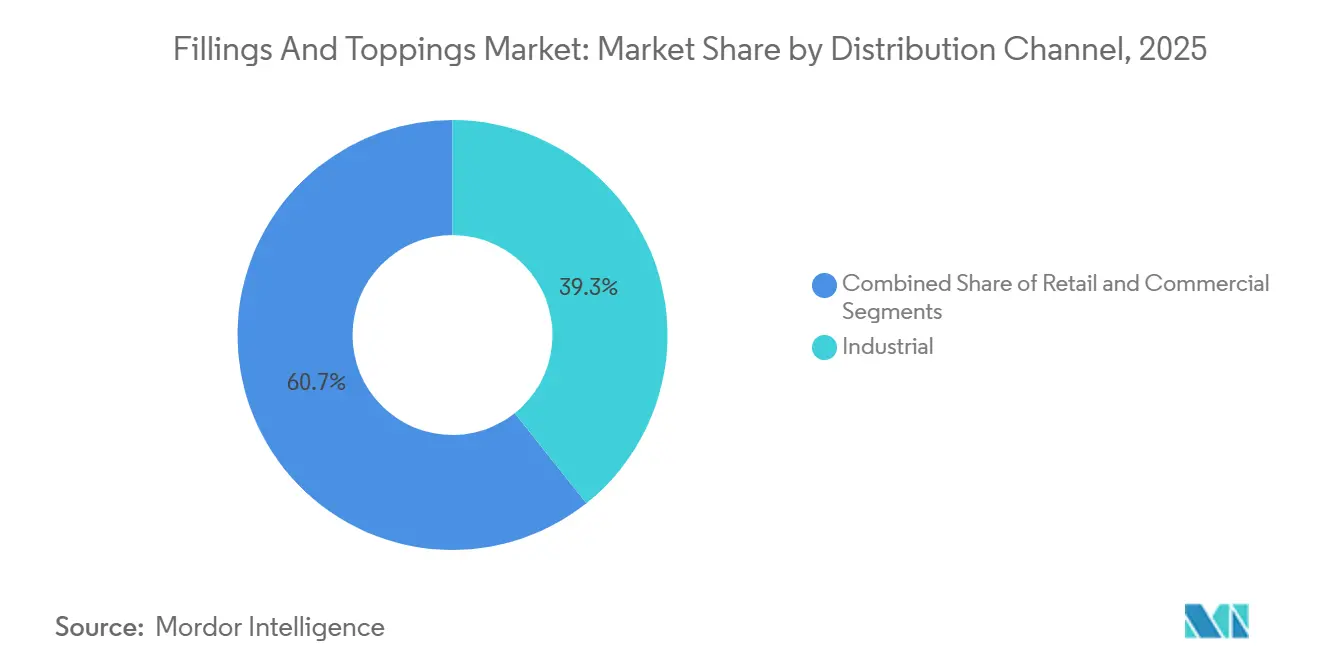
- Nach Vertriebskanal hielt der Industriekanal im Jahr 2025 einen Anteil von 43,23 %, während der Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 6,02 % wachsen wird.
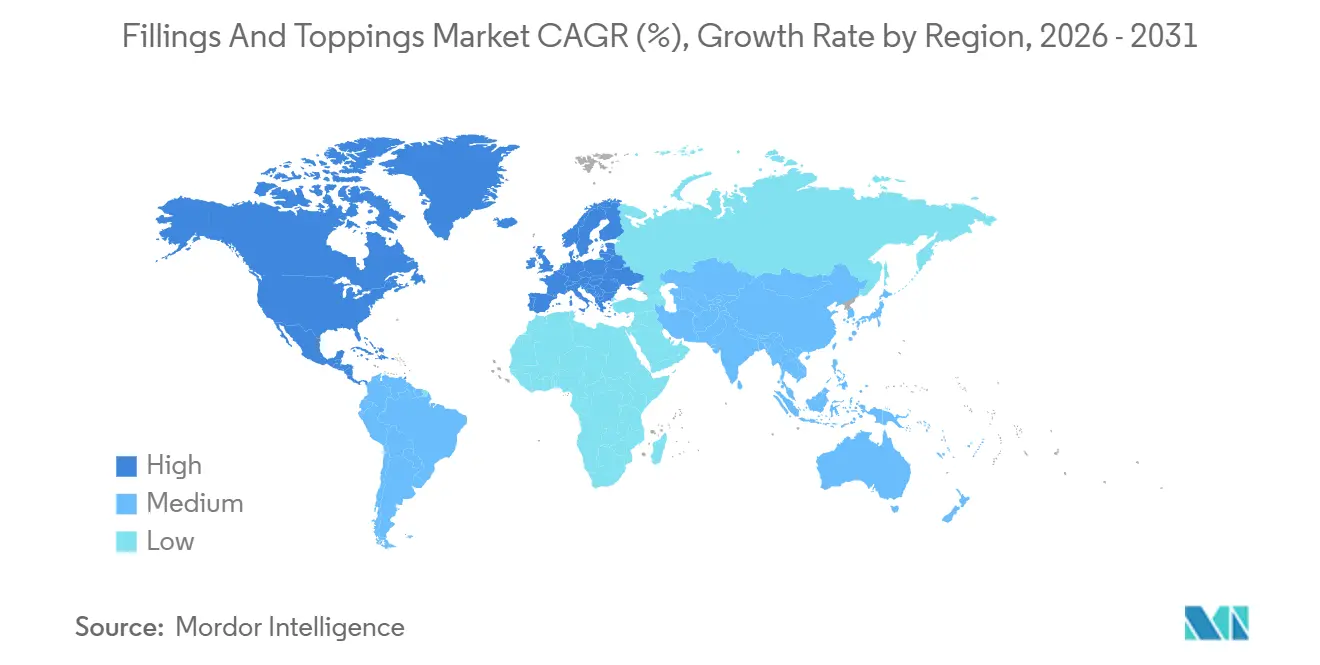
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 37,31 % auf Europa, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,56 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Füllungen aus Backwaren und Süßwaren | +1.4% | Global, konzentriert in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbraucherpräferenz für Premium- und Genusslebensmittel | +1.0% | Europa und Nordamerika, mit schneller Verbreitung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Innovation bei Geschmacksrichtungen und Produktanpassung | +0.8% | Global, schnellste Verbreitung im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum bei verpackten Backwaren und Snackprodukten im Einzelhandel | +0.7% | Global, mit konzentrierter Wirkung in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung von Toppings in der Foodservice-Branche | +0.6% | Nordamerika, asiatisch-pazifischer Raum und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in der Zutatenformulierung | +0.5% | Global, konzentrierte Forschung und Entwicklung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Füllungen aus Backwaren und Süßwaren
Der Markt für Füllungen und Toppings profitiert weiterhin davon, dass Füllungen in Backwaren- und Süßwarenformaten tief verankert bleiben, darunter Croissants, Dänische Gebäckstücke, Kekssandwiches, Eclairs und Schichttorten. Dies ist bedeutsam, weil diese Produkte auf Füllungskonsistenz, Backstabilität und reproduzierbare Geschmacksabgabe angewiesen sind, was die Abhängigkeit von industriellen Zutatenlieferanten mit zunehmendem Volumen erhöht. Frankreich verzeichnete im Jahr 2025 ebenfalls ein bedeutendes Wachstum im Bereich Bäckerei und Pâtisserie, wobei Viennoiserie und einzelne Gebäckkategorien als wichtige Umsatzträger fungierten, was eine starke Nachfrage nach Premium-Frucht- und Cremefüllungen unterstützt. Da Bäckereibetten ihre Produktionsflächen anpassen, um Arbeitskosten zu steuern, wird die Eigenherstellung weniger attraktiv und standardisierte zugekaufte Füllungen werden wichtiger, was die Beschaffungsmacht großer Lieferanten im Markt für Füllungen und Toppings stärkt. Dieses Muster unterstützt eine dauerhafte Umsatztransparenz für Unternehmen, die geschmacksangepasste und prozessstabile Systeme in großem Maßstab liefern können.
Zunehmende Verbraucherpräferenz für Premium- und Genusslebensmittel
Der Markt für Füllungen und Toppings wird auch durch eine widerstandsfähige Verbrauchernachfrage nach Genuss-Backwaren gestützt, selbst wenn die Haushaltsbudgets für Lebensmittel unter Druck stehen. Puratos berichtete, dass 65 % der britischen Verbraucher sich und ihre Familien trotz Budgetbeschränkungen verwöhnen und 60 % aktiv nach Produkten suchen, die Gesundheit mit sensorischem Genuss verbinden, insbesondere bei Backwaren auf Schokoladen- und Kakaobasis. Dies hält Premium-Füllungen und Toppings relevant, weil sie Marken helfen, höhere Regalpreise durch sensorische Attraktivität statt durch bloßes Volumen zu rechtfertigen. Textur ist zu einem stärkeren Kaufsignal im Markt für Füllungen und Toppings geworden, wobei Puratos angibt, dass 67 % der Verbraucher Neuheit durch unerwartetes Mundgefühl suchen, während 75 % der Generation Z und 80 % der Millennials sagen, dass Textur Snack-Gelüste prägt. Infolgedessen werden zähflüssige Füllungen, mousseartige Füllungen und Schlagsahne-Toppings sowohl im Einzelhandel als auch im Foodservice als Produktpositionierungsinstrumente eingesetzt. Dies begünstigt Lieferanten, die komplexe Topping- und Füllungssysteme entwickeln können, während kleinere regionale Hersteller Schwierigkeiten haben, die gleiche funktionale und sensorische Präzision zu erreichen.
Innovation bei Geschmacksrichtungen und Produktanpassung
Geschmacksinnovation ist zu einem der deutlichsten Wege zur Differenzierung im Markt für Füllungen und Toppings geworden, weil sie Produkte von der Rohstoffpositionierung weg und hin zu langfristigen Kundenpartnerschaften bewegt. Im Jahr 2026 verschiebt sich die Geschmacksrichtung in der Bäckerei hin zu süß-scharfen und fruchtig-scharfen Kontrasten, botanischen Noten und global inspirierten Formaten, die eine breitere Verbraucherexposition gegenüber internationalen Küchen widerspiegeln. Im asiatisch-pazifischen Raum bewegen sich Geschmacksrichtungen wie Matcha, Yuzu, Miso-Karamell und tropische Fruchtmischungen über lokale Neuheit hinaus und prägen nun Entwicklungsagenden für exportfähige Bäckereikonzepte. Kerry Group stärkte dieses Anpassungsmodell im Februar 2026 durch die Eröffnung seines Customer Co-Creation Centre in Medellín, Kolumbien, das darauf ausgelegt ist, Geschmacksrichtungen und sensorische Profile zu entwickeln, die auf andine Bäckerei-, Süßwaren- und Snackkategorien zugeschnitten sind. Die US-Patentanmeldung von 2025 für eine gefrier-tau-stabile, thermoreversible gelbasierte Gebäckfüllung zeigt, dass die Anpassung heute über den Geschmack hinaus auf die strukturelle Leistung ausgedehnt wird. Im Markt für Füllungen und Toppings schafft das eine größere Lücke zwischen Lieferanten mit echter Formulierungskompetenz und solchen, die hauptsächlich über das Volumen konkurrieren.
Technologische Fortschritte in der Zutatenformulierung
Der Markt für Füllungen und Toppings wird durch Fortschritte in der Emulgierung, Verkapselung, Hydrokolloidentwicklung und Konservierungstechnologie neu gestaltet. Cargill hob ein synergistisches System hervor, das UniPECTINE-Hochmethoxyl-Pektin mit SimPure-Funktionsstärke für backfeste Fruchtfüllungen kombiniert, was die Gelstabilität, Streichfähigkeit und die Kontrolle der Synärese während thermischer Zyklen verbessert. Im Mai 2025 beschrieb eine Anmeldung beim Europäischen Patentamt eine Keksfüllungszusammensetzung mit reduziertem gesättigtem Fett und ohne Palmöl, hydrierte Fette oder E-Nummer-Zusatzstoffe, was die Formulierungsarbeit mit den sich verschärfenden europäischen Compliance-Anforderungen in Einklang bringt[2]. Nicht-thermische Konservierung gewinnt ebenfalls an Bedeutung, wobei Hochdruckverarbeitung bei 300–500 MPa nachweislich die Hefe- und Schimmelzahlen in Fruchtfüllungen von 4,6 log KBE/g auf unter 1 log KBE/g reduziert, was einen Clean-Label-Weg zur Haltbarkeitskontrolle bietet. Diese Veränderungen sind bedeutsam, weil der Markt für Füllungen und Toppings nun mehrkomponentiges Systemdesign statt isoliertem Zutatenersatz belohnt. Lieferanten mit stärkeren technischen Plattformen gewinnen daher einen klareren Kompetenzvorsprung gegenüber Herstellern, die noch auf ältere Formulierungsansätze setzen.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung der Verbraucher hin zu gesünderen und kalorienärmeren Lebensmitteln | -1.4% | Global, am ausgeprägtesten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Haltbarkeit von Frucht- und milchbasierten Produkten | -0.8% | Global, mit erhöhter Herausforderung im asiatisch-pazifischen Raum und in Schwellenmärkten mit begrenzter Kühlketteninfrastruktur | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Eigenformulierungen | -0.6% | Nordamerika und Europa (große Industriebäckereien) | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheits- und Kennzeichnungsvorschriften | -0.3% | Europa (EFSA-gesteuert gemäß EG 1333/2008), Nordamerika (FDA), mit Verschärfung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung der Verbraucher hin zu gesünderen und kalorienärmeren Lebensmitteln
Der Markt für Füllungen und Toppings sieht sich seinem stärksten strukturellen Hemmnis durch den Wandel hin zu gesünderen und kalorienärmeren Lebensmittelentscheidungen gegenüber. Der Markt verknüpft diesen Wandel nicht nur mit einem breiteren Gesundheitsbewusstsein, sondern auch mit dem zunehmenden Einsatz von GLP-1-Medikamenten, die das Appetitverhalten verändern und den Backwarenkonsum hin zu kleineren Portionen, höherem Proteingehalt und kalorienärmeren Formaten drängen. Das setzt konventionelle Creme- und Schokoladenfüllungsvolumina direkt unter Druck und zwingt Lieferanten gleichzeitig, mehr für die Reformulierung auszugeben. Eine Studie aus dem Jahr 2025 in Molecules ergab, dass pflanzliche Proteine wie Erbse, Kürbis, Hanf, brauner Reis und Sonnenblume als teilweiser Palmfettersatz in Cremefüllungen wirken können, aber Geschmacksmaskierung und oxidative Stabilität bleiben praktische Herausforderungen bei längeren Lagerzeiten. Im Markt für Füllungen und Toppings bedeutet das, dass die Reformulierung kein einfacher Zutatenersatz ist, weil sie die technische Komplexität erhöht und oft die Margen schwächt. Größere Unternehmen sind besser positioniert, um diese Forschungs- und Entwicklungslast zu tragen, während kleinere Hersteller stärker dem Kostendruck und dem Kundenverlust ausgesetzt sind.
Begrenzte Haltbarkeit von Frucht- und milchbasierten Produkten
Die begrenzte Haltbarkeit bleibt ein wesentliches betriebliches Hemmnis für den Markt für Füllungen und Toppings, insbesondere bei feuchtigkeitsreichen Frucht- und Milchanwendungen. Fruchtfüllungen sind anfällig für Pilzverderb durch Schimmelpilze wie Penicillium, Aspergillus und Cladosporium sowie durch säuretolerante Hefen wie Zygosaccharomyces bailii, die schwachen organischen Säurekonservierungsmitteln widerstehen können. Dies wird schwieriger, wenn Zucker reduziert wird, weil ein niedrigerer Zuckergehalt die Wasseraktivität erhöht und sowohl das mikrobielle Risiko als auch die Feuchtigkeitsmigration in den umgebenden Teig steigert. Milchbasierte Cremefüllungen, Buttercreme-Produkte und Käsetoppings fügen eine weitere Schwierigkeitsebene hinzu, weil sie auf stabile Kühlkettenbedingungen angewiesen sind, was die Logistikkosten erhöht und die Distribution in Schwellenmärkten einschränkt. Die Clean-Label-Bewegung verschärft die Herausforderung, indem sie den Einsatz etablierter synthetischer Konservierungsmittel einschränkt, was Hersteller vor die Wahl stellt zwischen teureren natürlichen Antimikrobiotika und kapitalintensiven Prozessen wie der Hochdruckverarbeitung. Im Markt für Füllungen und Toppings ist dieses Hemmnis besonders im asiatisch-pazifischen Raum und in Subsahara-Afrika sichtbar, wo Kühlkettenlücken nach wie vor eine breitere Distribution von Premium-Backwaren mit Milchfüllungen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
Füllungen skalieren, während Toppings Premium-Wachstum erzielenToppings werden voraussichtlich mit einer CAGR von 5,58 % über den Zeitraum 2026–2031 wachsen, was sie zur am schnellsten wachsenden Produktkategorie im Markt für Füllungen und Toppings macht. Ihre Expansion spiegelt einen stärkeren Einsatz bei der Menüdifferenzierung im Foodservice und in Premium-Heimbackformaten wider, bei denen die visuelle Wirkung neben dem Geschmack nun einen kommerziellen Wert hat. Zuckertoppings, Schokoladen- und Karamell-Toppings, Schlagsahne-Toppings und Käse-Toppings erfüllen jeweils unterschiedliche Anwendungsrollen bei Backwaren- und Dessertanlässen. Schokoladen- und Karamell-Toppings profitieren am direktesten von Premium-Süßwaren und visuell ansprechenden Einzelhandelsbäckereiprodukten, während Schlagsahne- und Käse-Toppings in Café-, Brunch- und dessertorientierten Formaten an Dynamik gewinnen. Die sozialen Medien haben dieses Nachfragemuster gestärkt, da Glasuren, geschichtete Oberflächen und visuell auffällige Toppings nun ebenso als Produktmarketinginstrumente wie als Zutaten fungieren.
Füllungen hielten im Jahr 2025 einen Marktanteil von 85,62 % am Markt für Füllungen und Toppings, was zeigt, wie zentral sie über das breiteste Spektrum an Backwarenformaten hinweg bleiben. Fruchtfüllungen profitieren weiterhin von einer gesundheitsnahen Positionierung, die die Nachfrage in Premium-Einzelhandelsbäckereien und funktionalen Snack-Konzepten stützt. Cremige Füllungen bleiben bei großvolumigen Industrieprodukten wie cremegefüllten Keksen und Gebäck wichtig, während Schokoladenfüllungen sowohl Premium-Süßwaren als auch Massenmarkt-Kekslinien bedienen. Eine Studie aus dem Jahr 2025 in Applied Sciences über Apfelcremefüllungsformulierungen für den Gebäcksektor zeigt, wie viel technische Arbeit noch in die Viskositätskontrolle, Texturstabilität und sensorische Balance bei Premium-Frucht-Creme-Formaten fließt. Die Kakaopreisvolatilität übt einen direkteren Kostendruck auf Schokoladenfüllungen aus als auf Frucht- oder Cremealternativen, was einige Industriekäufer still und leise dazu veranlasst, im Rahmen des Kostenmanagements auf frucht- und crembasierte Systeme umzusteigen.


Nach Vertriebskanal:
Industrie verankert das Volumen, während der Einzelhandel beim Wachstum übertrifftDer Einzelhandel wird voraussichtlich mit einer CAGR von 6,02 % über den Zeitraum 2026–2031 wachsen und ist damit der am schnellsten wachsende Vertriebsweg im Markt für Füllungen und Toppings. Dieses Wachstum ist auf ein anhaltendes Engagement beim Heimbacken und auf eine breitere Verfügbarkeit von Premium-Veredelungszutaten in Supermärkten, Convenience-Kanälen und Online-Einzelhandelsgeschäften zurückzuführen. Der Online-Einzelhandel ist besonders nützlich in Ländern, in denen der stationäre Speziallebensmittelhandel begrenzt bleibt, da er den Zugang zu Nischen-Toppings und Premium-Füllprodukten erweitert, ohne dichte Filialnetze zu benötigen. Puratos berichtete im Jahr 2025, dass die Suchanfragen nach „Mini-Desserts in meiner Nähe” um 400 % gestiegen sind und Online-Gespräche rund um Mini-Tartelettes im zweiten Quartal 2025 um 1.500 % zugenommen haben, was auf ein stärkeres Interesse an portionierten und premium-gefüllten Backwarenformaten hindeutet. Dieser Wandel unterstützt die Einzelhandelsnachfrage nach spezialisierten Zutaten und schafft bessere Regalflächenaussichten für verpackte Premium-Toppings und Füllungen.
Der Industriekanal machte im Jahr 2025 43,23 % der Marktgröße für Füllungen und Toppings aus und spiegelt seine Rolle als wichtigster Beschaffungskanal für großvolumige Bäckerei- und Süßwarenhersteller wider. Käufer in diesem Kanal priorisieren Backstabilität, Viskositätskonsistenz, Produktdokumentation und Produktionszuverlässigkeit bei langen Läufen, was dazu neigt, die Lieferantenbindung zu stärken. Diese Beschaffungsstruktur stützt stabile Volumina für den Markt für Füllungen und Toppings, verlangsamt jedoch auch die Reaktionszeit auf neue Geschmackszyklen im Vergleich zu Einzelhandels- und Foodservice-Kanälen. Der Foodservice liegt zwischen diesen beiden Modellen, da er ein bedeutendes Aufwärtspotenzial durch Menüinnovationen hat, während er gleichzeitig operative Einfachheit und gebrauchsfertige Systeme erfordert. In den Vereinigten Staaten prognostiziert die National Restaurant Association Foodservice-Umsätze von 1,55 Billionen USD im Jahr 2026, was eine inkrementelle Nachfrage nach Toppings und Füllungen in Café-Ketten, Casual-Dining-Betrieben und lieferorientierten Küchen unterstützt[3].


Geografische Analyse
Europäischer Markt für Füllungen und Toppings
Europa hielt im Jahr 2025 einen Marktanteil von 37,31 % am Markt für Füllungen und Toppings und war damit der größte regionale Markt. Die Region profitiert von Deutschlands Stärke in der industriellen Bäckerei sowie von Frankreichs ausgeprägter Konditorei- und Pâtisserie-Kultur, die beide eine stetige Nachfrage nach standardisierten Füllungen und hochwertigen Veredelungssystemen unterstützen. Deutschlands Bäckereiballungsräume fördern die Beschaffung großer Mengen backfester Füllungen und Topping-Systeme, während Clean-Label-Präferenzen die Nachfrage nach natürlichen Fruchtfüllungen und pflanzenbasierten Cremealternativen ankurbeln. Italien, die Niederlande, Spanien, Polen, Schweden und die Benelux-Märkte tragen weitere Nachfrage im handwerklichen und hochwertigen Einzelhandelsbäckereibereich bei, wo Zutatenqualität und Geschmacksprovenienz zur Preissetzungsmacht beitragen. Die europäische Compliance prägt den Markt für Füllungen und Toppings zudem durch die Verordnung EG Nr. 1333/2008 und das Neubewertungsprogramm für Lebensmittelzusatzstoffe der EFSA, die beide die Reformulierungsentscheidungen in der gesamten Region lenken.
Asiatisch-pazifischer Markt für Füllungen und Toppings
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 6,56 % über den Zeitraum 2026–2031 wachsen und ist damit das am schnellsten wachsende regionale Segment im Markt für Füllungen und Toppings. China, Indien, Japan, Südkorea, Vietnam, Indonesien, Thailand und Singapur befinden sich in unterschiedlichen Phasen der Backwarenentwicklung, verzeichnen jedoch alle eine stärkere Nachfrage von städtischen Verbrauchern und eine breitere Exposition gegenüber westlich geprägten Café- und Bäckereikonzepten. In China steigern Premium-Bäckeriketten die Nachfrage nach Schokoladen- und Fruchtfüllsystemen, während lokale Geschmackspräferenzen wie Matcha, Taro und schwarzer Sesam hufigere Entwicklungszyklen prägen. In Indien hat die Expansion des organisierten Einzelhandels im Jahr 2024 mehr Regalfläche für verpackte Premium-Backzutaten geschaffen, während die Anforderungen der FSSAI an die Nährwertkennzeichnung auf der Vorderseite der Verpackung die Formulierungsprioritäten in Richtung zuckerreduzierter und Clean-Label-Varianten verschieben. Japan und Südkorea sind weiterhin frühe Anwender von hochwertigen Topping-Systemen und geschmacksbetonten gefüllten Gebäcken, was dem breiteren asiatisch-pazifischen Markt für Füllungen und Toppings eine Premium-Innovationsvorlage bietet, die Lieferanten andernorts anpassen können.
Markt für Füllungen und Toppings in Amerika und MEA
Nordamerika bleibt die zweitgrößte Region im Markt für Füllungen und Toppings, angeführt von den Vereinigten Staaten durch ihre große Lebensmittelverarbeitungsbasis, den gewerblichen Bäckereibereich und ein umfangreiches Gastronomienetzwerk. Kanada unterstützt weiterhin das Wachstum im Premium-Bäckereibereich, während die städtische Mittelschicht Mexikos die Nachfrage nach Füllprodukten sowohl im Einzel- als auch im Gastronomiebereich ausweitet. Südamerika wird von Brasilien und Argentinien angeführt, wo etablierte Bäckerei- und Süßwarentraditionen eine Grundnachfrage nach gefüllten und veredelten Produkten aufrechterhalten. Der Nahe Osten und Afrika sind heute noch kleinere Märkte, doch Investitionen in den modernen Einzelhandel und Schnellrestaurantketten in den Märkten des Golfkooperationsrats schaffen neue Nachfrage nach industriellen und verbraucherorientierten Topping- und Fülllösungen. Die Türkei spielt durch ihre Gebäckkultur und die Vernetzung der Mehlversorgung ebenfalls eine wichtige regionale Rolle, die einen breiteren Zutatenhandel entlang des Korridors unterstützt.
Wettbewerbslandschaft
Marktkonzentration
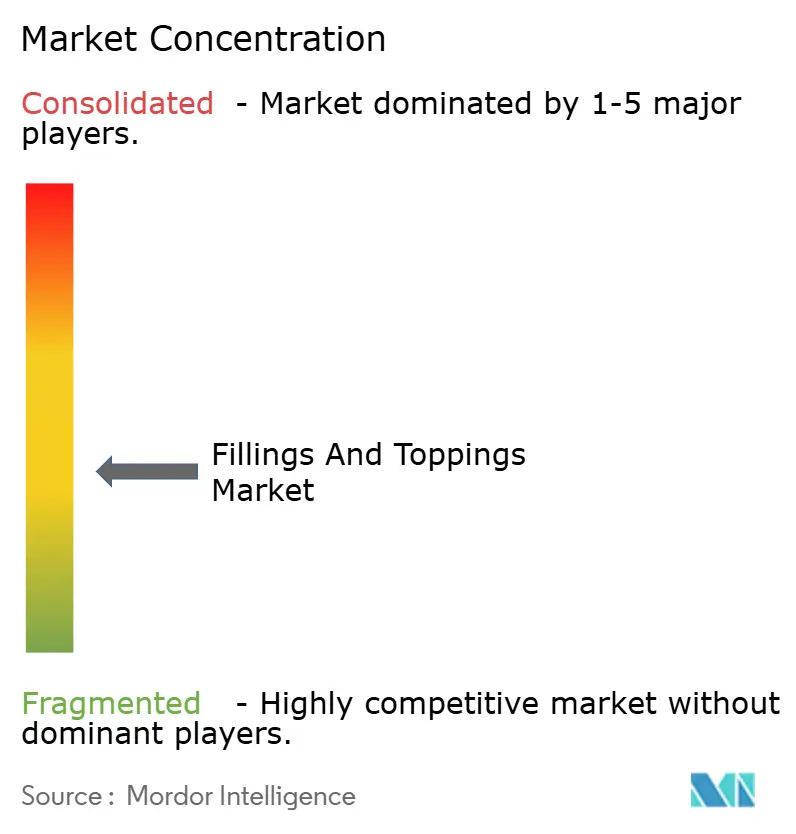
Der Markt für Füllungen und Toppings ist mäßig konsolidiert, wobei Barry Callebaut, Cargill, Puratos, Kerry Group und AGRANA mit der breitesten Produktreichweite und geografischen Abdeckung operieren, während Zentis, Andros, Frujo, Bakels, Skjodt-Barrett und Pecan Deluxe fokussiertere Positionen nach Nische oder Region halten. Der Wettbewerb im Markt für Füllungen und Toppings konzentriert sich auf vier Prioritäten: Reduzierung des Kakaoexposure, Stärkung der Clean-Label-Reformulierung, Aufbau von Co-Entwicklungskapazitäten und selektive Expansion im asiatisch-pazifischen Raum und in Lateinamerika. Dieselbe Wettbewerbsrichtung ist in patentgestützter Formulierungsarbeit zu erkennen, einschließlich der Anmeldung beim Europäischen Patentamt aus dem Jahr 2025 für eine Füllung mit reduziertem gesättigtem Fett, frei von Palmöl, hydrierten Fetten und E-Nummer-Zusatzstoffen. Im Markt für Füllungen und Toppings ist diese Art von Forschung und Entwicklung bedeutsam, weil regulatorische Compliance und Verbraucherkennzeichnungserwartungen die Entwicklungszyklen nun viel schneller als zuvor prägen.
Ein klarer Chancenbereich im Markt für Füllungen und Toppings liegt in regional spezifischen Geschmackssystemen für den asiatisch-pazifischen Raum, wo die Nachfrage nach Lokalisierung tiefer geht, als viele globale Plattformlieferanten derzeit in großem Maßstab liefern können. Ein weiterer offener Bereich liegt in haltbaren, Clean-Label-, milchfreien Füllungen für westliche Verbraucher, die weiterhin Genuss-Backerlebnisse mit einem besseren Gesundheitsprofil wünschen. Kleinere und mittelgroße Akteure wie Frujo a.s. und Skjodt-Barrett Foods versuchen, durch Flexibilität bei Eigenmarken und schnellere Reformulierungszyklen statt durch globale Reichweite zu konkurrieren. Das gibt ihnen etwas Spielraum bei Kunden, bei denen Geschwindigkeit und Anpassung wichtiger sind als Skalierung. Der Markt begünstigt weiterhin größere Plattformen in technisch anspruchsvollen Kategorien, aber schneller agierende Spezialisten können dort relevant bleiben, wo Produktanpassungszyklen kurz sind.
Die Eröffnung des Medellín Co-Creation Centers von Kerry Group im Februar 2026 zeigt einen weiteren Weg, bei dem Lieferanten die Kundenzusammenarbeit vertiefen, anstatt einfach Kapazitäten hinzuzufügen. Die Partnerschaft von Barry Callebaut mit der Giuseppe-Plattform von NotCo deutet auf KI-gestützte Formulierung als praktisches Werkzeug für schnelleres Konzepttesting und kürzere Entwicklungszyklen hin. Zusammengenommen legen diese Schritte nahe, dass der Markt für Füllungen und Toppings nicht nur bei den Zutatenkosten konkurriert, sondern auch bei der Formulierungsgeschwindigkeit, der Compliance-Bereitschaft und der Fähigkeit, lokale Geschmackssignale in skalierbare kommerzielle Produkte zu übersetzen.
Branchenführer im Bereich Füllungen und Toppings
-
Barry Callebaut AG
-
Cargill Inc.
-
Puratos Group
-
Dawn Food Products Inc.
-
Kerry Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Füllungen und Toppings Unternehmen in diesem Bericht
- Barry Callebaut AG
- Cargill, Incorporated
- Puratos Group
- Dawn Food Products Inc.
- Kerry Group plc
- Archer Daniels Midland Company
- AGRANA Beteiligungs-AG
- Corbion N.V.
- Zentis GmbH & Co. KG
- Andros Group
- AAK AB
- Olam Group
- Ingredion Incorporated
- Bakels Group
- Skjodt-Barrett Foods Inc.
- Pecan Deluxe Candy Company
- Parker Food Group
- Stewart Ingredient Systems Inc.
- Frujo a.s.
- Olyra Foods
Neueste Industrielle Entwicklungen in Markt für Füllungen und Toppings
- April 2026: ZYtaste erweiterte sein Backzutaten-Portfolio mit der Einführung einer neuen Reihe von Backfüllungen und Saucen, die für gewerbliche Bäckereien und Lebensmittelhersteller konzipiert sind. Die neuen Produkte bieten verbesserte Backstabilität, verbesserte Textur, reichhaltige Geschmacksprofile und eine verlängerte Haltbarkeit, was sie für Anwendungen wie Kuchen, Gebäck, Donuts, Croissants und andere Backwaren geeignet macht. T
- Juli 2025: Dawn Foods UK and Ireland erweiterte seine Delifruit-Reihe durch die Einführung von fünf neuen gebrauchsfertigen Fruchtfüllungssorten: Ananas, Mango, Waldfrüchte, Apfel & Zimt und Blaubeere. Die neuen Füllungen wurden mit hohem Fruchtgehalt und verbesserter Back-, Gefrier-Tau- und Schneidestabilität entwickelt, um ein breites Spektrum an Bäckereiapplikationen zu unterstützen.
- Juni 2025: Puratos und AMF eröffneten gemeinsam eine hochmoderne Pilotbäckerei am Hauptsitz von Puratos USA in Pennsauken, NJ. Diese Einrichtung beschleunigt Innovationen, indem sie Kunden ermöglicht, bei der Produktentwicklung zusammenzuarbeiten, Rezepte zu optimieren, Zutaten einschließlich Toppings und Füllungen zu testen und Bäckereiteams mithilfe fortschrittlicher Automatisierungs- und Sensorikforschungstools zu schulen.
Globaler Berichtsumfang für den Markt für Füllungen und Toppings
Segmentierungsübersicht
| Toppings | Zuckertoppings |
| Schokoladen- und Karamell-Toppings | |
| Käse | |
| Schlagsahne-Toppings | |
| Sonstige | |
| Füllungen | Fruchtfüllungen |
| Cremige Füllungen | |
| Schokoladenfüllungen | |
| Sonstige |
| Industrie | |
| Gewerbe | Restaurants |
| Hotels | |
| Catering | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Toppings | Zuckertoppings |
| Schokoladen- und Karamell-Toppings | ||
| Käse | ||
| Schlagsahne-Toppings | ||
| Sonstige | ||
| Füllungen | Fruchtfüllungen | |
| Cremige Füllungen | ||
| Schokoladenfüllungen | ||
| Sonstige | ||
| Nach Vertriebskanal | Industrie | |
| Gewerbe | Restaurants | |
| Hotels | ||
| Catering | ||
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert werden Füllungen und Toppings bis 2031 voraussichtlich erreichen?
Der Markt für Füllungen und Toppings wird voraussichtlich bis 2031 einen Wert von 38,26 Milliarden USD erreichen, ausgehend von 30,21 Milliarden USD im Jahr 2026, mit einer CAGR von 4,84 % über den Zeitraum 2026–2031.
Welche Produktkategorie hat den größten Marktanteil?
Füllungen führten den Produktmix mit einem Anteil von 85,62 % im Jahr 2025 an und spiegeln ihre breite Verwendung in Gebäckstücken, Keksen, Kuchen und Süßwaren wider.
Welcher Vertriebsweg wächst am schnellsten?
Der Einzelhandel ist der am schnellsten wachsende Kanal mit einer prognostizierten CAGR von 6,02 % bis 2031, gestützt durch Heimbackaktivitäten und eine breitere Verfügbarkeit von verpackten Premium-Zutaten.
Warum wächst der asiatisch-pazifische Raum schneller als andere Regionen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 6,56 % bis 2031 wachsen, da die städtische Backkultur, die Café-Expansion und die Nachfrage nach lokalisierten Geschmacksrichtungen in den wichtigsten Märkten zunehmen.
Welchen Anteil halten Industriekäufer im Vertrieb?
Industriekanäle machen ab 2024 41,50 % des Marktanteils für Füllungen und Toppings aus.
Was sind die wichtigsten regulatorischen Veränderungen, die Lieferanten betreffen?
Die EU-Verpackungs- und Verpackungsabfallverordnung sowie aktualisierte FDA-Allergenvorschriften stellen neue Nachhaltigkeits- und Sicherheitsanforderungen auf.