
Taille et part du marché des garnitures et fourrages
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 30.21 Milliards de dollars |
| Taille du Marché (2031) | 38.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des garnitures et fourrages par Mordor Intelligence
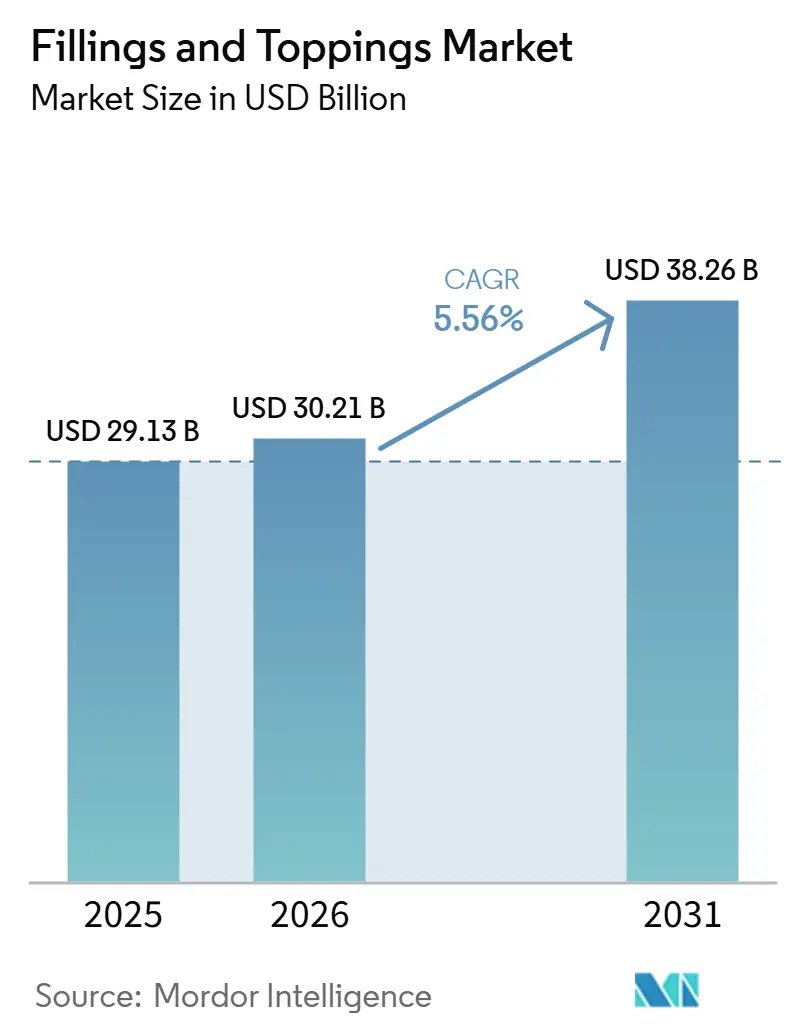
La taille du marché des garnitures et nappages était évaluée à 29,13 milliards USD en 2025 et devrait croître de 30,21 milliards USD en 2026 pour atteindre 38,26 milliards USD d'ici 2031, à un CAGR de 4,84 % durant la période de prévision (2026-2031). Le marché des garnitures et nappages est soutenu par une demande stable des boulangeries industrielles, des producteurs de confiserie et des opérateurs de restauration collective, où les garnitures et les nappages de boulangerie façonnent désormais la structure des produits, l'attrait en rayon et la différenciation des menus plutôt que de servir d'ajouts facultatifs. La base de demande reste large pour les garnitures aux fruits, les garnitures à base de crème, les garnitures au chocolat, les nappages au sucre, les nappages au chocolat, les nappages au fromage et les nappages à la crème fouettée, ce qui contribue à maintenir la résilience du marché des garnitures et nappages dans les circuits de la distribution, de la restauration et de la boulangerie industrielle. Aux États-Unis, les ventes au détail de produits de boulangerie sont en passe d'atteindre 97,7 milliards USD en 2026, ce qui souligne l'ampleur de la demande en aval alimentant le marché des garnitures et nappages[1]. L'activité concurrentielle sur le marché des garnitures et nappages est centrée sur la reformulation à étiquette propre, la personnalisation des saveurs, la diversification du risque cacao et l'expansion régionale. Dans le même temps, les principales pressions restent la volatilité des prix du cacao et l'évolution vers des produits à teneur réduite en sucre et en calories. Il en résulte un marché où la demande en volume reste stable, mais où l'avantage concurrentiel des fournisseurs dépend de plus en plus de la profondeur technique en matière de formulation, de la capacité de co-développement avec les clients et de l'aptitude à localiser des concepts premium à travers les régions.
Principaux enseignements du rapport
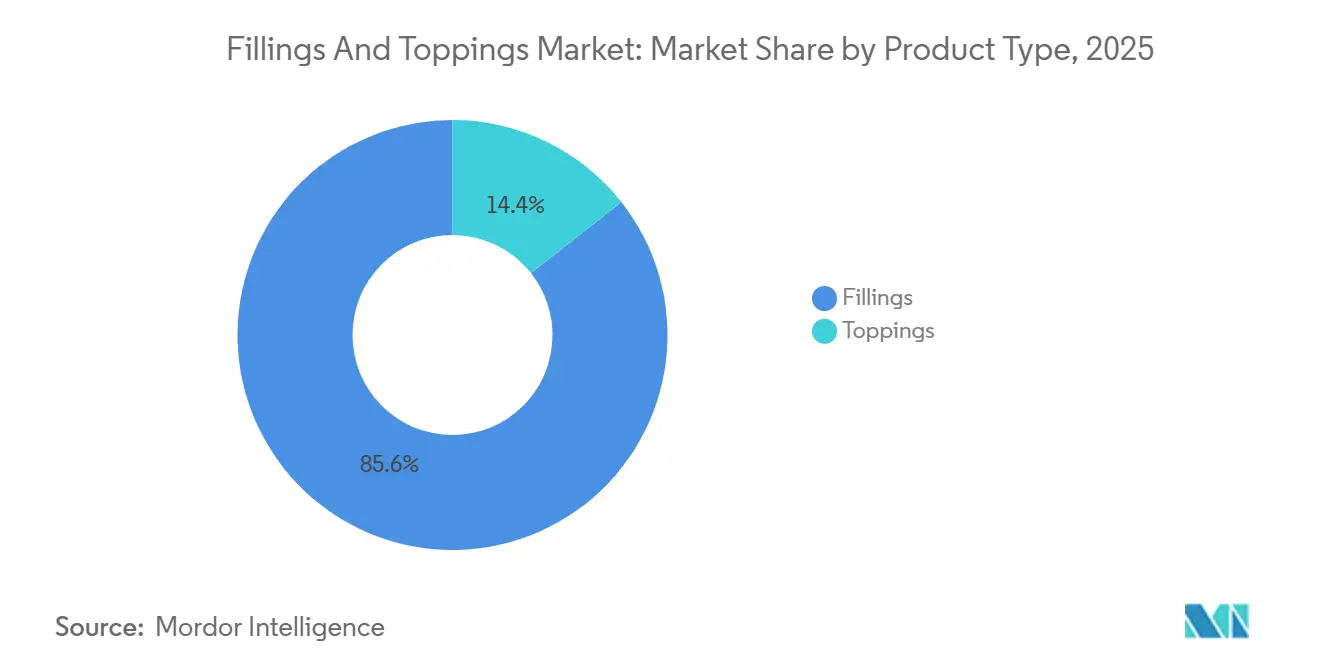
- Par catégorie de produit, les garnitures représentaient 85,62 % de la part du marché des garnitures et nappages en 2025, tandis que les nappages devraient se développer à un TCAC de 5,58 % jusqu'en 2031.
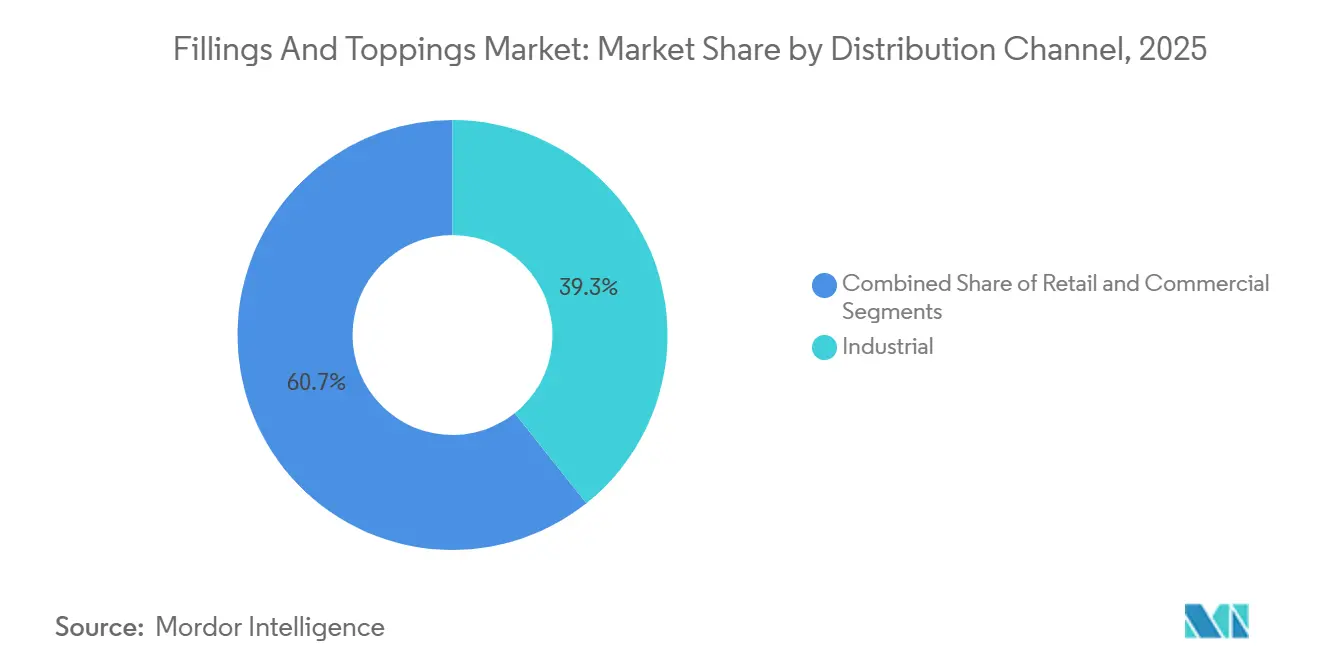
- Par canal de distribution, le circuit industriel détenait une part de 43,23 % en 2025, tandis que le commerce de détail devrait croître à un TCAC de 6,02 % jusqu'en 2031.
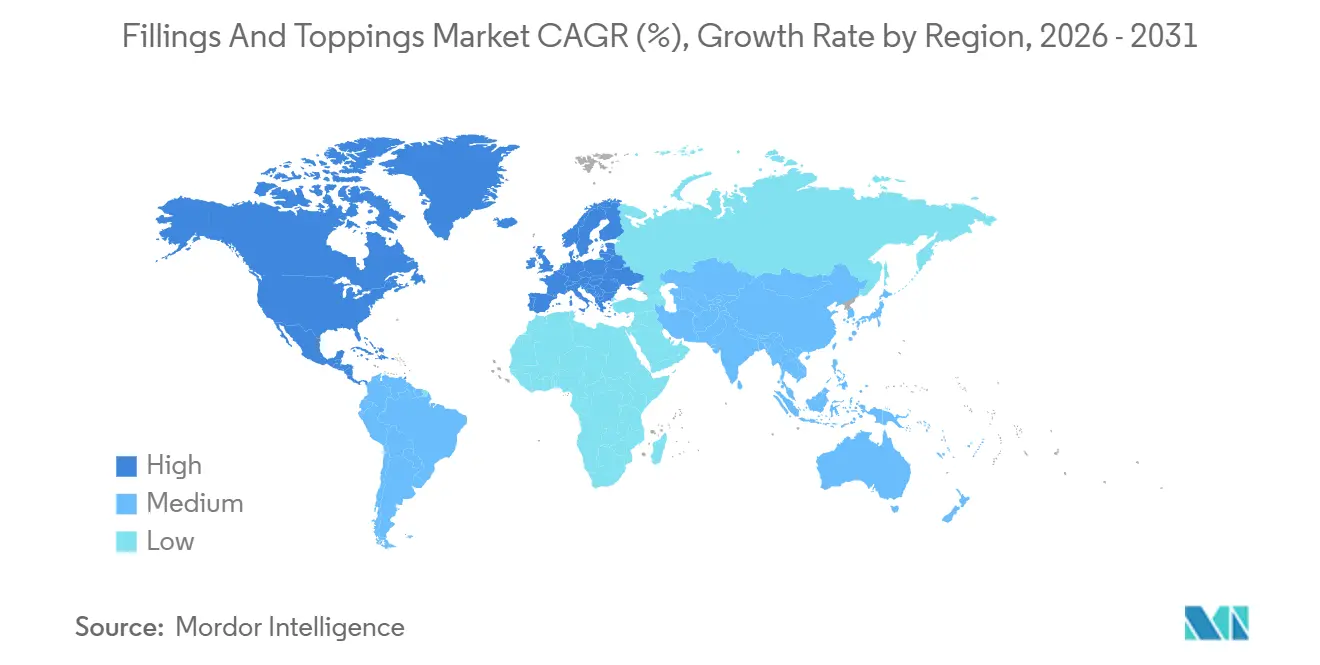
- Par zone géographique, l'Europe représentait une part de 37,31 % en 2025, tandis que la région Asie-Pacifique devrait se développer à un TCAC de 6,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande Croissante de Garnitures Issues des Produits de Boulangerie et de Confiserie | +1.4% | Mondial, concentré en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Préférence Croissante des Consommateurs pour les Aliments Premium et Gourmands | +1.0% | Europe et Amérique du Nord, avec une adoption rapide en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Innovation en Matière de Saveurs et Personnalisation des Produits | +0.8% | Mondial, adoption la plus rapide en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Croissance des Produits de Boulangerie et de Snacking Emballés en Grande Distribution | +0.7% | Mondial, avec un impact concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Utilisation Croissante des Nappages dans la Restauration | +0.6% | Amérique du Nord, Asie-Pacifique et Moyen-Orient | Court terme (≤ 2 ans) |
| Avancées Technologiques dans la Formulation des Ingrédients | +0.5% | Mondial, R&D concentrée en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Garnitures Issues des Produits de Boulangerie et de Confiserie
Le marché des garnitures et nappages continue de bénéficier du fait que les garnitures restent profondément ancrées dans les formats de boulangerie et de confiserie, notamment les croissants, les viennoiseries danoises, les biscuits fourrés, les éclairs et les gâteaux à étages. Cela est important car ces produits dépendent de la consistance des garnitures, de la stabilité à la cuisson et d'une délivrance de saveur reproductible, ce qui accroît la dépendance envers les fournisseurs d'ingrédients industriels à mesure que les volumes augmentent. La France a également enregistré une croissance significative de la boulangerie et de la pâtisserie en 2025, les catégories de viennoiseries et de pâtisseries individuelles jouant le rôle de principaux contributeurs au chiffre d'affaires, ce qui soutient une forte demande pour les garnitures premium aux fruits et à la crème. À mesure que les chaînes de boulangerie ajustent leurs empreintes de production pour gérer les coûts de main-d'œuvre, la préparation en interne devient moins attrayante et les garnitures standardisées sourcées deviennent plus importantes, ce qui renforce le pouvoir d'achat des grands fournisseurs sur le marché des garnitures et nappages. Ce schéma soutient une visibilité durable des revenus pour les entreprises capables de fournir des systèmes personnalisés en saveurs et stables en procédé à grande échelle.
Préférence Croissante des Consommateurs pour les Aliments Premium et Gourmands
Le marché des garnitures et nappages est également soutenu par une demande consommateur résiliente pour les produits de boulangerie gourmands, même lorsque les budgets alimentaires des ménages restent sous pression. Puratos a rapporté que 65% des consommateurs britanniques se font encore plaisir ainsi qu'à leur famille malgré les contraintes budgétaires, et que 60% recherchent activement des produits qui allient santé et plaisir sensoriel, notamment dans les formats de boulangerie à base de chocolat et de cacao. Cela maintient la pertinence des garnitures et nappages premium car ils aident les marques à justifier des prix en rayon plus élevés grâce à l'attrait sensoriel plutôt qu'au simple volume. La texture est devenue un signal d'achat plus fort sur le marché des garnitures et nappages, Puratos indiquant que 67% des consommateurs recherchent la nouveauté à travers une sensation en bouche inattendue, tandis que 75% de la génération Z et 80% des Millennials affirment que la texture façonne leurs envies de snacking. En conséquence, les centres fondants, les garnitures façon mousse et les nappages fouettés sont utilisés comme outils de positionnement produit aussi bien en grande distribution qu'en restauration. Cela favorise les fournisseurs capables de concevoir des systèmes complexes de nappages et de garnitures, tandis que les producteurs régionaux plus petits peinent à atteindre la même précision fonctionnelle et sensorielle.
Innovation en Matière de Saveurs et Personnalisation des Produits
L'innovation en matière de saveurs est devenue l'une des voies les plus claires vers la différenciation sur le marché des garnitures et nappages, car elle éloigne les produits d'un positionnement de commodité et les oriente vers des partenariats clients à plus long terme. En 2026, la direction des saveurs en boulangerie s'oriente vers des contrastes sucré-épicé et fruité-épicé, des notes botaniques et des formats d'inspiration mondiale qui reflètent une exposition plus large des consommateurs aux cuisines internationales. En Asie-Pacifique, des saveurs telles que le matcha, le yuzu, le caramel miso et les mélanges de fruits tropicaux dépassent la nouveauté locale et façonnent désormais les agendas de développement pour les concepts de boulangerie destinés à l'exportation. Kerry Group a renforcé ce modèle de personnalisation en février 2026 avec l'inauguration de son Centre de Co-Création Client à Medellín, en Colombie, conçu pour développer des saveurs et des profils sensoriels adaptés aux catégories de boulangerie, confiserie et snacking andins. La demande de brevet américain de 2025 pour une garniture de pâtisserie stable au cycle gel-dégel à base de gel thermoréversible montre que la personnalisation s'étend désormais au-delà de la saveur pour inclure la performance structurelle. Sur le marché des garnitures et nappages, cela crée un écart plus large entre les fournisseurs dotés d'une véritable capacité de formulation et ceux qui se concurrencent principalement sur le volume.
Avancées Technologiques dans la Formulation des Ingrédients
Le marché des garnitures et nappages est reconfiguré par les avancées en émulsification, encapsulation, ingénierie des hydrocolloïdes et technologie de conservation. Cargill a mis en avant un système synergique combinant la pectine haute méthoxyle UniPECTINE et l'amidon fonctionnel SimPure pour les garnitures aux fruits stables à la cuisson, ce qui améliore la stabilité du gel, la tartinabilité et le contrôle de la synérèse lors des cycles thermiques. En mai 2025, une demande de brevet auprès de l'Office Européen des Brevets a décrit une composition de garniture pour biscuit à teneur réduite en graisses saturées et sans huile de palme, graisses hydrogénées ni additifs portant un numéro E, alignant les travaux de formulation sur les exigences de conformité européennes de plus en plus strictes[2]. La conservation non thermique gagne également en importance, le traitement à haute pression à 300-500 MPa ayant démontré sa capacité à réduire les comptages de levures et moisissures dans les garnitures aux fruits de 4,6 log UFC/g à moins de 1 log UFC/g, offrant ainsi une voie à étiquette propre pour le contrôle de la durée de conservation. Ces changements sont importants car le marché des garnitures et nappages récompense désormais la conception de systèmes multi-composants plutôt que la substitution isolée d'ingrédients. Les fournisseurs dotés de plateformes techniques plus solides acquièrent donc un avantage concurrentiel plus net sur les fabricants qui s'appuient encore sur des approches de formulation plus anciennes.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Évolution des consommateurs vers des aliments plus sains et moins caloriques | -1.4% | Mondial, plus prononcé en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Durée de conservation limitée des produits à base de fruits et de produits laitiers | -0.8% | Mondial, avec des défis accrus en Asie-Pacifique et dans les marchés émergents disposant d'infrastructures de chaîne du froid limitées | Moyen terme (2 à 4 ans) |
| Concurrence des formulations en interne | -0.6% | Amérique du Nord et Europe (grandes boulangeries industrielles) | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire et d'étiquetage | -0.3% | Europe (sous l'impulsion de l'EFSA en vertu du règlement CE 1333/2008), Amérique du Nord (FDA), avec un renforcement en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Évolution des Consommateurs vers des Aliments Plus Sains et Moins Caloriques
Le marché des garnitures et nappages fait face à son frein structurel le plus fort avec l'évolution vers des choix alimentaires plus sains et moins caloriques. Le marché associe cette évolution non seulement à une prise de conscience sanitaire plus large, mais aussi à l'utilisation croissante des médicaments GLP-1, qui modifient le comportement alimentaire et orientent la consommation de produits de boulangerie vers des portions plus petites, une teneur plus élevée en protéines et des formats moins caloriques. Cela exerce une pression directe sur les volumes conventionnels de garnitures à la crème et au chocolat, tout en forçant simultanément les fournisseurs à investir davantage dans la reformulation. Une étude de 2025 publiée dans Molecules a révélé que des protéines végétales telles que le pois, la citrouille, le chanvre, le riz brun et le tournesol peuvent servir de substituts partiels aux graisses de palme dans les garnitures à la crème, mais que le masquage des saveurs et la stabilité oxydative restent des défis pratiques lors de périodes de stockage prolongées. Sur le marché des garnitures et nappages, cela signifie que la reformulation n'est pas un simple remplacement d'ingrédient, car elle accroît la complexité technique et réduit souvent les marges. Les grandes entreprises sont mieux placées pour absorber cette charge de R&D, tandis que les producteurs plus petits sont davantage exposés à la pression sur les coûts et à la perte de clients.
Durée de Conservation Limitée des Produits à Base de Fruits et de Produits Laitiers
La durée de conservation limitée reste un frein opérationnel majeur pour le marché des garnitures et nappages, en particulier dans les applications à forte teneur en humidité à base de fruits et de produits laitiers. Les garnitures aux fruits sont vulnérables aux moisissures fongiques telles que Penicillium, Aspergillus et Cladosporium, ainsi qu'aux levures tolérantes aux acides comme Zygosaccharomyces bailii, qui peuvent résister aux conservateurs à base d'acides organiques faibles. Cela devient plus difficile lorsque la teneur en sucre est réduite, car une teneur en sucre plus faible augmente l'activité de l'eau et accroît à la fois le risque microbien et la migration de l'humidité dans la pâte environnante. Les garnitures à la crème à base de produits laitiers, les produits à base de crème au beurre et les nappages au fromage ajoutent une autre couche de difficulté car ils dépendent de conditions stables de chaîne du froid, ce qui augmente les coûts logistiques et limite la distribution dans les marchés émergents. Le mouvement pour l'étiquette propre aggrave le défi en réduisant l'utilisation des conservateurs synthétiques établis, ce qui laisse les fabricants choisir entre des antimicrobiens naturels plus coûteux et des procédés à forte intensité capitalistique tels que le traitement à haute pression. Sur le marché des garnitures et nappages, ce frein est particulièrement visible en Asie-Pacifique et en Afrique subsaharienne, où les lacunes de la chaîne du froid limitent encore la distribution plus large des produits de boulangerie premium fourrés aux produits laitiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Catégorie de Produits :
Les Garnitures Maintiennent le Volume Tandis que les Nappages Captent la Croissance PremiumLes nappages devraient croître à un TCAC de 5,58 % sur la période 2026-2031, ce qui en fait la catégorie de produits à la progression la plus rapide sur le marché des garnitures et nappages. Leur expansion reflète un recours accru à la différenciation des menus en restauration et aux formats de pâtisserie maison premium, où l'impact visuel revêt désormais une valeur commerciale au même titre que le goût. Les nappages sucrés, les nappages au chocolat et au caramel, les nappages à la crème fouettée et les nappages au fromage occupent chacun des rôles applicatifs distincts dans les occasions de boulangerie et de dessert. Les nappages au chocolat et au caramel bénéficient le plus directement des produits de confiserie premium et des produits de boulangerie au détail à fort impact visuel, tandis que les nappages à la crème fouettée et au fromage gagnent en dynamisme dans les formats café, brunch et dessert. Les réseaux sociaux ont renforcé cette tendance de la demande, car les glaçages, les finitions en couches et les nappages visuellement saisissants fonctionnent désormais autant comme outils de marketing produit que comme ingrédients.
Les garnitures représentaient 85,62 % de la part du marché des garnitures et nappages en 2025, ce qui témoigne de leur importance centrale dans la plus large gamme de formats de boulangerie. Les garnitures aux fruits continuent de bénéficier d'un positionnement favorable à la santé qui soutient la demande dans les concepts de boulangerie premium au détail et de snacking fonctionnel. Les garnitures à base de crème restent importantes dans les produits industriels à grand volume tels que les biscuits et pâtisseries fourrés à la crème, tandis que les garnitures au chocolat servent à la fois la confiserie premium et les lignes de biscuits grand public. Une étude de 2025 publiée dans Applied Sciences sur les formulations de garnitures crème-pomme pour le secteur de la pâtisserie illustre l'ampleur des travaux techniques encore consacrés au contrôle de la viscosité, à la stabilité de la texture et à l'équilibre sensoriel dans les formats premium aux fruits et à la crème. La volatilité des prix du cacao exerce une pression sur les coûts des garnitures au chocolat plus directement que sur les alternatives aux fruits ou à la crème, ce qui incite discrètement certains acheteurs industriels à se tourner vers des systèmes à base de fruits et de crème dans le cadre de la gestion des coûts.


Par Canal de Distribution :
L'Industrie Ancre le Volume Tandis que la Distribution au Détail Surpasse en CroissanceLe commerce de détail devrait se développer à un TCAC de 6,02 % sur la période 2026-2031, ce qui en fait le circuit de mise sur le marché à la croissance la plus rapide dans le marché des garnitures et nappages. Cette croissance est liée à l'engagement soutenu pour la pâtisserie maison et à une disponibilité plus large des ingrédients de finition premium dans les supermarchés, les circuits de proximité et les boutiques en ligne. Le commerce en ligne est particulièrement utile dans les pays où la distribution physique spécialisée en alimentation reste limitée, car il élargit l'accès aux nappages de niche et aux produits de garniture premium sans nécessiter de réseaux de magasins denses. Puratos a indiqué en 2025 que les recherches pour « mini desserts près de chez moi » ont augmenté de 400 % et que les conversations en ligne autour des mini-tartelettes ont progressé de 1 500 % au deuxième trimestre 2025, ce qui témoigne d'un intérêt croissant pour les formats de boulangerie en portions individuelles et à garniture premium. Cette évolution soutient la demande au détail pour des achats d'ingrédients plus spécialisés et crée de meilleures perspectives d'espace en rayon pour les nappages et garnitures premium conditionnés.
Le circuit industriel représentait 43,23 % de la taille du marché des garnitures et nappages en 2025, reflétant son rôle de principal canal d'approvisionnement pour les fabricants de boulangerie et de confiserie à grande échelle. Les acheteurs de ce circuit privilégient la stabilité à la cuisson, la régularité de la viscosité, la documentation produit et la fiabilité de la production en longue série, ce qui tend à renforcer la fidélisation des fournisseurs. Cette structure d'approvisionnement soutient des volumes stables pour le marché des garnitures et nappages, mais elle ralentit également le temps de réaction aux nouveaux cycles de saveurs par rapport aux circuits de détail et de restauration. La restauration se situe entre ces deux modèles, car elle offre un potentiel significatif grâce à l'innovation des menus tout en exigeant une simplicité opérationnelle et des systèmes prêts à l'emploi. Aux États-Unis, la National Restaurant Association prévoit des ventes de restauration à 1,55 billion USD en 2026, ce qui soutient une demande incrémentale de nappages et de garnitures dans les chaînes de cafés, les restaurants à service décontracté et les cuisines orientées vers la livraison[3].


Analyse géographique
Marché européen des Garnitures et Nappages
L'Europe détenait 37,31 % de la part de marché des garnitures et nappages en 2025, ce qui en faisait le plus grand marché régional. La région bénéficie de l'envergure de l'Allemagne dans la boulangerie industrielle et de la forte culture pâtissière de la France, qui soutiennent toutes deux une demande stable pour des garnitures standardisées et des systèmes de finition premium. Les clusters de boulangerie allemands favorisent les achats en grande quantité de garnitures stables à la cuisson et de systèmes de nappage, tandis que les préférences pour les produits à étiquette propre stimulent la demande de garnitures aux fruits naturels et d'alternatives végétales à la crème. L'Italie, les Pays-Bas, l'Espagne, la Pologne, la Suède et les marchés du Benelux génèrent une demande supplémentaire dans la boulangerie artisanale et la grande distribution premium, où la qualité des ingrédients et la provenance des saveurs contribuent à soutenir le pouvoir de fixation des prix. La conformité européenne façonne également le marché des garnitures et nappages à travers le Règlement CE n° 1333/2008 et le programme de réévaluation des additifs alimentaires de l'EFSA, qui orientent tous deux les choix de reformulation dans l'ensemble de la région.
Marché des Garnitures et Nappages en Asie-Pacifique
La région Asie-Pacifique devrait croître à un TCAC de 6,56 % sur la période 2026-2031, ce qui en fait le segment régional à la croissance la plus rapide sur le marché des garnitures et nappages. La Chine, l'Inde, le Japon, la Corée du Sud, le Vietnam, l'Indonésie, la Thaïlande et Singapour se trouvent à différents stades de développement de la boulangerie, mais chacun connaît une demande plus forte de la part des consommateurs urbains et une exposition plus large aux formats de café et de boulangerie de style occidental. En Chine, les chaînes de boulangerie premium stimulent la demande de systèmes de garnitures au chocolat et aux fruits, tandis que les préférences gustatives locales telles que le matcha, le taro et le sésame noir façonnent des cycles de développement plus fréquents. En Inde, l'expansion du commerce de détail organisé en 2024 a ajouté davantage d'espace en rayon pour les ingrédients de boulangerie premium conditionnés, tandis que les exigences d'étiquetage nutritionnel en face avant de la FSSAI orientent les priorités de formulation vers des variantes à teneur réduite en sucre et en étiquette propre. Le Japon et la Corée du Sud restent des adopteurs précoces de systèmes de nappage à haute conception et de pâtisseries fourrées aux saveurs affirmées, ce qui offre au marché plus large des garnitures et nappages en Asie-Pacifique un modèle d'innovation premium que les fournisseurs peuvent adapter ailleurs.
Marché des Garnitures et Nappages dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord reste la deuxième zone géographique en importance sur le marché des garnitures et nappages, portée par les États-Unis grâce à sa grande base de transformation alimentaire, son secteur de boulangerie commerciale et son vaste réseau de restauration hors domicile. Le Canada continue de soutenir la croissance de la boulangerie premium, tandis que la classe moyenne urbaine du Mexique élargit la demande de produits de garniture destinés à la fois à la grande distribution et à la restauration hors domicile. L'Amérique du Sud est portée par le Brésil et l'Argentine, où les traditions établies de boulangerie et de confiserie soutiennent une demande de base pour les produits fourrés et nappés. Le Moyen-Orient et l'Afrique restent plus modestes aujourd'hui, mais les investissements dans le commerce de détail moderne et les chaînes de restauration rapide sur les marchés du Conseil de Coopération du Golfe créent une nouvelle demande pour des solutions de nappage et de garniture industrielles et destinées aux consommateurs. La Turquie joue également un rôle régional important grâce à sa culture pâtissière et à sa connectivité dans l'approvisionnement en farine, ce qui soutient un commerce d'ingrédients plus large à travers le corridor.
Paysage concurrentiel
Concentration du Marché
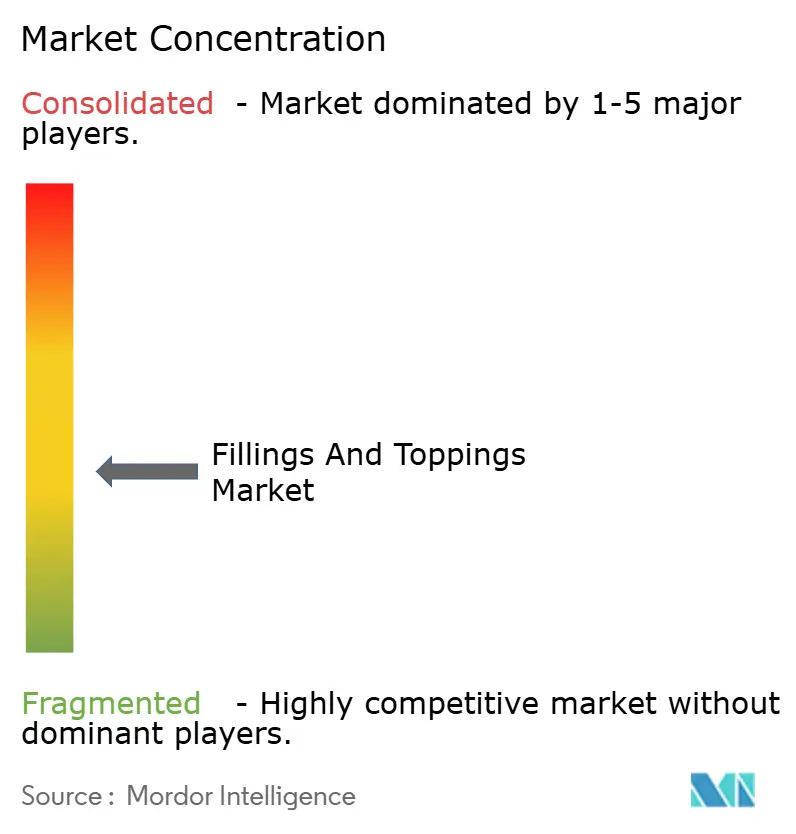
Le marché des garnitures et nappages est modérément consolidé, Barry Callebaut, Cargill, Puratos, Kerry Group et AGRANA opérant avec la portée produit et la couverture géographique les plus larges, tandis que Zentis, Andros, Frujo, Bakels, Skjodt-Barrett et Pecan Deluxe occupent des positions plus ciblées par niche ou par région. La concurrence sur le marché des garnitures et nappages est centrée sur quatre priorités : réduire l'exposition au cacao, renforcer la reformulation en étiquette propre, développer les capacités de co-développement et s'étendre sélectivement en Asie-Pacifique et en Amérique latine. La même orientation concurrentielle est visible dans les travaux de formulation soutenus par des brevets, notamment la demande de brevet de 2025 auprès de l'Office Européen des Brevets pour une garniture à teneur réduite en graisses saturées, sans huile de palme, graisses hydrogénées ni additifs portant un numéro E. Sur le marché des garnitures et nappages, ce type de R&D est important car la conformité réglementaire et les attentes des consommateurs en matière d'étiquetage façonnent désormais les cycles de développement bien plus rapidement qu'auparavant.
Un domaine d'opportunité clair sur le marché des garnitures et nappages réside dans les systèmes de saveurs spécifiques aux régions pour l'Asie-Pacifique, où la demande de localisation est plus profonde que ce que de nombreux fournisseurs de plateformes mondiales peuvent actuellement livrer à grande échelle. Un autre espace ouvert réside dans les garnitures stables à température ambiante, à étiquette propre et sans produits laitiers pour les consommateurs occidentaux qui souhaitent encore des expériences de boulangerie gourmandes avec un profil meilleur pour la santé. Les acteurs plus petits et de taille intermédiaire tels que Frujo a.s. et Skjodt-Barrett Foods tentent de se concurrencer grâce à l'agilité en marque distributeur et à des cycles de reformulation plus rapides plutôt qu'à une envergure mondiale. Cela leur laisse une certaine marge dans les comptes où la rapidité et la personnalisation comptent plus que l'échelle. Le marché favorise encore les grandes plateformes dans les catégories techniquement exigeantes, mais les spécialistes plus agiles peuvent rester pertinents là où les cycles d'adaptation des produits sont courts.
L'ouverture en février 2026 par Kerry Group de son centre de co-création de Medellín montre une autre voie, où les fournisseurs approfondissent la collaboration avec les clients plutôt que de simplement ajouter des capacités. Le partenariat de Barry Callebaut avec la plateforme Giuseppe de NotCo, qui pointe vers la formulation assistée par intelligence artificielle comme outil pratique pour des tests de concepts plus rapides et des cycles de développement plus courts. Pris ensemble, ces mouvements suggèrent que le marché des garnitures et nappages ne se concurrence pas uniquement sur le coût des ingrédients, mais aussi sur la rapidité de formulation, la préparation à la conformité et la capacité à traduire les signaux de goût locaux en produits commerciaux évolutifs.
Leaders du secteur des garnitures et fourrages
-
Barry Callebaut AG
-
Cargill Inc.
-
Puratos Group
-
Dawn Food Products Inc.
-
Kerry Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Garnitures et Nappages Entreprises couvertes dans ce rapport
- Barry Callebaut AG
- Cargill, Incorporated
- Puratos Group
- Dawn Food Products Inc.
- Kerry Group plc
- Archer Daniels Midland Company
- AGRANA Beteiligungs-AG
- Corbion N.V.
- Zentis GmbH & Co. KG
- Andros Group
- AAK AB
- Olam Group
- Ingredion Incorporated
- Bakels Group
- Skjodt-Barrett Foods Inc.
- Pecan Deluxe Candy Company
- Parker Food Group
- Stewart Ingredient Systems Inc.
- Frujo a.s.
- Olyra Foods
Développements industriels récents dans Marché des Garnitures et Nappages
- Avril 2026 : ZYtaste a élargi son portefeuille d'ingrédients de boulangerie avec le lancement d'une nouvelle gamme de garnitures et sauces de cuisson conçues pour les boulangeries commerciales et les fabricants alimentaires. Les nouveaux produits offrent une stabilité à la cuisson améliorée, une texture optimisée, des profils de saveurs riches et une durée de conservation prolongée, les rendant adaptés à des applications telles que les gâteaux, les pâtisseries, les beignets, les croissants et autres produits de boulangerie. T
- Juillet 2025 : Dawn Foods UK and Ireland a élargi sa gamme Delifruit en introduisant cinq nouvelles variétés de garnitures aux fruits prêtes à l'emploi : Ananas, Mangue, Fruits des Bois, Pomme et Cannelle, et Myrtille. Les nouvelles garnitures ont été développées avec une teneur élevée en fruits et une stabilité améliorée à la cuisson, au cycle gel-dégel et à la découpe pour soutenir une large gamme d'applications de boulangerie.
- Juin 2025 : Puratos et AMF ont conjointement inauguré une boulangerie pilote de pointe au siège de Puratos USA à Pennsauken, NJ. Cette installation accélère l'innovation en permettant aux clients de collaborer au développement de produits, d'optimiser les recettes, de tester des ingrédients, notamment des nappages et des garnitures, et de former des équipes de boulangerie à l'aide d'outils avancés d'automatisation et de recherche sensorielle.
Portée du rapport mondial sur le marché des garnitures et fourrages
Aperçu de la segmentation
| Garnitures | Garnitures sucrées |
| Garnitures chocolat et caramel | |
| Fromage | |
| Garnitures à la crème fouettée | |
| Autres | |
| Fourrages | Fourrages aux fruits |
| Fourrages à base de crème | |
| Fourrages au chocolat | |
| Autres |
| Industriel | |
| Commercial | Restaurants |
| Hôtels | |
| Restauration collective | |
| Détail | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Boutiques en ligne | |
| Autres points de vente au détail |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Garnitures | Garnitures sucrées |
| Garnitures chocolat et caramel | ||
| Fromage | ||
| Garnitures à la crème fouettée | ||
| Autres | ||
| Fourrages | Fourrages aux fruits | |
| Fourrages à base de crème | ||
| Fourrages au chocolat | ||
| Autres | ||
| Par canal de distribution | Industriel | |
| Commercial | Restaurants | |
| Hôtels | ||
| Restauration collective | ||
| Détail | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Boutiques en ligne | ||
| Autres points de vente au détail | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des garnitures et nappages d'ici 2031 ?
Le marché des garnitures et nappages devrait atteindre 38,26 milliards USD d'ici 2031 contre 30,21 milliards USD en 2026, avec un TCAC de 4,84 % sur la période 2026-2031.
Quelle catégorie de produits détient la plus grande part ?
Les garnitures ont dominé le mix produit avec une part de 85,62% en 2025, reflétant leur large utilisation dans les viennoiseries, les biscuits, les gâteaux et les articles de confiserie.
Quel circuit de mise sur le marché connaît la croissance la plus rapide ?
Le commerce de détail est le canal à la croissance la plus rapide, avec un TCAC projeté de 6,02 % jusqu'en 2031, soutenu par l'activité de pâtisserie maison et une disponibilité plus large des ingrédients premium conditionnés.
Pourquoi l'Asie-Pacifique croît-elle plus vite que les autres régions ?
La région Asie-Pacifique devrait se développer à un TCAC de 6,56 % jusqu'en 2031, portée par l'essor de la culture boulangère urbaine, l'expansion des cafés et la demande de saveurs localisées dans les principaux marchés.
Quelle part les acheteurs industriels détiennent-ils dans la distribution ?
Les canaux industriels représentent 41,50 % de la part du marché des garnitures et fourrages en 2024.
Quels sont les principaux changements réglementaires affectant les fournisseurs ?
Le règlement de l'UE sur les emballages et les déchets d'emballages et les règles mises à jour de la FDA sur les allergènes imposent de nouvelles exigences en matière de durabilité et de sécurité.