
フィリングおよびトッピング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
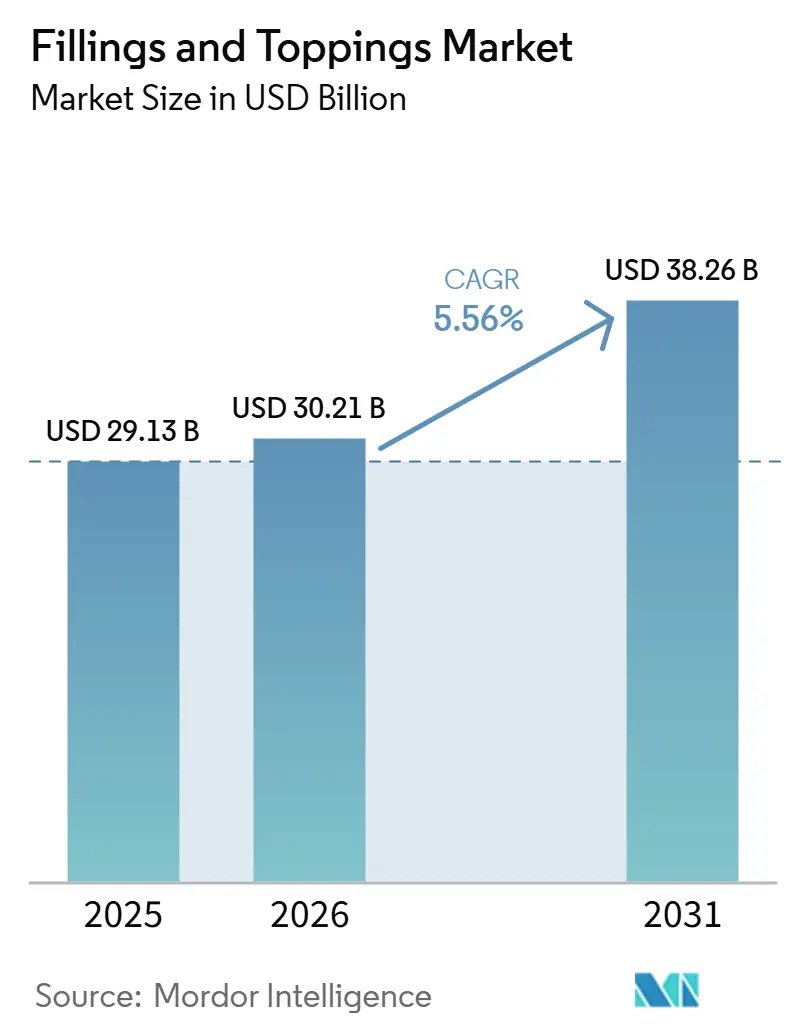
| 市場規模 (2026) | 30.21 十億米ドル |
| 市場規模 (2031) | 38.26 十億米ドル |
| 成長率 (2026 - 2031) | 4.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリングおよびトッピング市場分析
フィリングおよびトッピング市場の規模は2025年に290.13 ビリオン 米ドルと評価され、2026年の302.1 ビリオン 米ドルから2031年には382.6 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは4.84%となっています。フィリングおよびトッピング市場は、産業用ベーカリー、菓子メーカー、フードサービス事業者からの安定した需要に支えられており、フィリングおよびベーカリートッピングは今や、任意の付加要素としてではなく、製品の構造、店頭訴求力、メニューの差別化を形成する要素として機能しています。需要基盤は、フルーツフィリング、クリームベースのフィリング、チョコレートフィリングシュガートッピング、チョコレートトッピング、チーズトッピング、ホイッピングクリームトッピングにわたって幅広く維持されており、フィリングおよびトッピング市場は小売、フードサービス、産業用ベーカリーの各チャネルにわたって底堅さを保っています。米国では、小売焼き菓子の売上高が2026年に977 ビリオン 米ドルに達する軌道にあり、これはフィリングおよびトッピング市場に流入する川下需要の規模を裏付けています[1]。フィリングおよびトッピング市場における競争活動は、クリーンラベルへの処方改良、フレーバーのカスタマイズ、カカオリスクの分散化、および地域展開を中心に展開されています。同時に、主要な課題としてはカカオ価格の変動性と、低糖・低カリー製品設計へのシフトが挙げられます。その結果、数量需要は安定しているものの、サプライヤーの競争優位性はますます、技術的な処方の深度、顧客との共同開発能力、およびプレミアムコンセプトを地域横断的にローカライズする能力に依存する市場となっています。
主要レポートのポイント
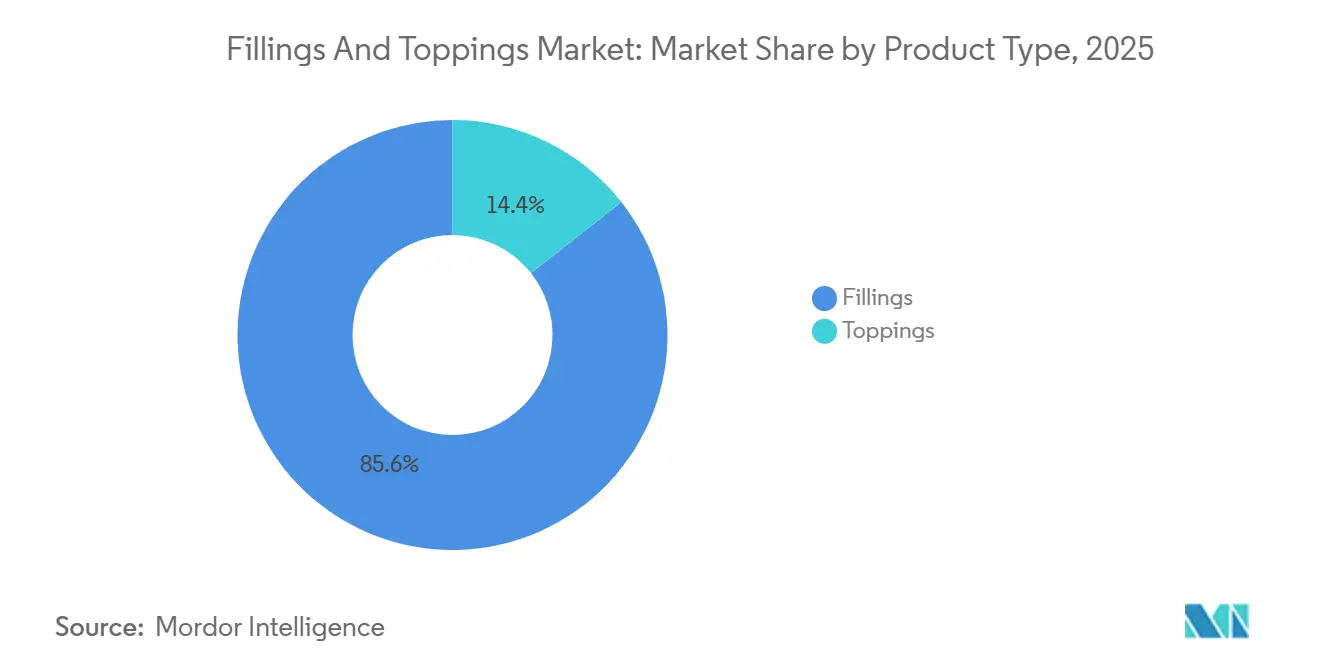
- 製品カテゴリー別では、フィリングスが2025年のフィリングスとトッピングス市場シェアの85.62%を占め、トッピングスは2031年にかけてCAGR 5.58%で拡大する予測されています。
- 流通チャネル別では、産業用が2025年に43.23%のシェアを占め、小売は2031年にかけてCAGR 6.02%で成長すると予測されています。
- 地域別では、欧州が2025年に37.31%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 6.56%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ベーカリーおよび菓子製品からのフィリングスの需要拡大 | +1.4% | グローバル、欧州および北米に集中 | 長期(4年以上) |
| プレミアムおよびインダルジェント食品に対する消費者嗜好の高まり | +1.0% | 欧州および北米、アジア太平洋地域での急速な普及 | 中期(2~4年) |
| フレーバーの革新と製品カスタマイズ | +0.8% | グローバル、アジア太平洋地域および北米での最速普及 | 中期(2~4年) |
| 小売パッケージベーカリーおよびスナック製品の成長 | +0.7% | グローバル、北米・欧州・アジア太平洋地域に集中した影響 | 短期(2年以内) |
| フードサービス産業におけるトッピングスの使用増加 | +0.6% | 北米、アジア太平洋地域、および中東 | 短期(2年以内) |
| 原料処方における技術的進歩 | +0.5% | グローバル、欧州および北米に集中した研究開発 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベーカリーおよび菓子製品からのフィリングスの需要拡大
フィリングスとトッピングス市場は、クロワッサン、デニッシュペストリー、ビスケットサンドイッチ、エクレア、レイヤードケーキなど、ベーカリーおよび菓子のフォーマット全体にフィリングスが深く組み込まれているという事実から引き続き恩恵を受けています。これが重要なのは、これらの製品がフィリングスの一貫性、焼成安定性、および再現性のあるフレーバー提供に依存しており、数量が拡大するにつれて産業用原料サプライヤーへの依存度が高まるためです。フランスでも2025年にベーカリーおよびパティスリーの意味ある成長が記録され、ヴィエノワズリーと個別ペストリーカテゴリーが主要な収益貢献源として機能しており、プレミアムフルーツおよびクリームフィリングスへの強い需要を支えています。ベーカリーチェーンが人件費管理のために生産体制を調整するにつれ、社内での製造は魅力が薄れ、標準化された調達フィリングスの重要性が高まっており、これによりフィリングスとトッピングス市場における大手サプライヤーの調達力が強化されています。このパターンは、フレーバーカスタマイズと工程安定性を備えたシステムを大規模に提供できる企業にとって、持続的な収益の可視性を支えています。
プレミアムおよびインダルジェント食品に対する消費者嗜好の高まり
フィリングスとトッピングス市場はまた、家計の食費が依然として圧迫されている中でも、インダルジェントなベーカリー製品に対する消費者の底堅い需要に支えられています。Puratosは、英国の消費の65%が予算の制約にもかかわらず自分自身や家族へのご褒美を楽しんでいると報告しており、60%は特にチョコレートおよびカカオベースのベーカリーフォーマットにおいて、健康と官能的な楽しみのバランスを取った製品を積極的に求めています。これにより、プレミアムフィリングスとトッピングスは、単純な数量ではなく官能的な訴求力によってブランドが高い棚価格を正当化するのに役立つため、引き続き重要性を保っています。テクスチャーはフィリングスとトッピングス市場における購買シグナルとして強まっており、Puratosは消費者の67%が予期しない食感を通じて新鮮さを求めていると述べており、ジェネレーションZの75%とミレニアル世代の80%がテクスチャーがスナックへの欲求を形成すると回答しています。その結果、とろけるセンター、ムース状のフィリングス、ホイップトッピングスが小売とフードサービスの両方で製品ポジショニングツールとして活用されています。これは複雑なトッピングおよびフィリングシステムを設計できるサプライヤーに有利に働く一方、小規模な地域生産者は同等の機能的・官能的精度を実現することが困難になっています。
フレーバーの革新と製品カスタマイズ
フレーバーの革新は、フィリングスとトッピングス市場において差別化への最も明確な経路の一つとなっています。なぜなら、それが製品をコモディティポジショニングから離れさせ、より長期的な顧客パートナーシップへと向かわせるからです。2026年には、ベーカリーのフレーバー方向性が甘辛・フルーティー辛のコントラスト、ボタニカルノート、そして国際料理への消費者の幅広い接触を反映したグローバルにインスパイアされたフォーマットへとシフトしています。アジア太平洋地域では、抹茶、ゆず、味噌キャラメル、トロピカルフルーツブレンドなどのフレーバーが地域的な新奇性を超え、輸出対応のベーカリーコンセプトの開発アジェンダを形成するようになっています。Kerry Groupは2026年2月、コロンビアのメデジンに顧客共同創造センターを開設し、アンデスのベーカリー、菓子、スナックカテゴリーに合わせたフレーバーと官能プロファイルの開発を目的としたカスタマイズモデルを強化しました。2025年の米国特許出願では、凍結解凍安定性を持つ熱可逆性ゲルベースのペストリーフィリングが示されており、カスタマイズがフレーバーを超えて構造的パフォーマンスにまで及んでいることが示されています。フィリングスとトッピングス市場において、これは真の処方能力を持つサプライヤーと主に数量で競合するサプライヤーとの間の格差をさらに広げています。
原料処方における技術的進歩
フィリングスとトッピングス市場は、乳化、カプセル化、ハイドロコロイドエンジニアリング、および保存技術の進歩によって再形成されています。Cargillは、焼成安定性のあるフルーツフィリングスのために、UniPECTINE高メトキシルペクチンとSimPure機能性デンプンを組み合わせた相乗効果システムを強調しており、熱サイクル中のゲル安定性、スプレッダビリティ、および離水の制御を改善しています。2025年5月、欧州特許庁への出願では、飽和脂肪を低減し、パーム油、水素化脂肪、またはE番号添加物を含まないビスケットフィリング組成物が記述されており、欧州のコンプライアンス要件の厳格化に沿った処方作業が行われています[2]。非熱保存も重要性を増しており、300~500 MPaの高圧処理によりフルーツフィリングス中の酵母およびカビ数を4.6 log CFU/gから1 log CFU/g未満に低減できることが示されており、これにより棚寿命管理へのクリーンラベルの経路が提供されています。これらの変化が重要なのは、フィリングスとトッピングス市場が今や孤立した原料置換ではなく、多成分システム設計を評価するようになっているためです。したがって、より強力な技術プラットフォームを持つサプライヤーは、旧来の処方アプローチに依存し続けるメーカーに対して、より明確な能力上の優位性を獲得しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康的・低カロリー食品への消費者シフト | -1.4% | グローバル、欧州および北米で最も顕著 | 長期(4年以上) |
| フルーツおよび乳製品ベース製品の限られた棚寿命 | -0.8% | グローバル、コールドチェーンインフラが限られたアジア太平洋地域および新興市場での課題が大きい | 中期(2~4年) |
| 社内処方との競合 | -0.6% | 北米および欧州(大規模産業用ベーカリー) | 短期(2年以内) |
| 厳格な食品安全および表示規制 | -0.3% | 欧州(EC 1333/2008に基づくEFSA主導)、北米(FDA)、アジア太平洋地域全体での厳格化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康的・低カロリー食品への消費者シフト
フィリングスとトッピングス市場は、健康的・低カロリー食品の選択へのシフトから最も強い構造的抑制要因に直面しています。市場はこのシフトを、より広い健康意識だけでなく、食欲行動を変化させ、ベーカリー消費を少量、高タンパク、低カロリーフォーマットへと押し進めているGLP-1薬の使用増加にも結びつけています。これは従来のクリームおよびチョコレートフィリングスの数量に直接圧力をかけると同時に、サプライヤーに処方改良への支出増加を強いています。2025年のMolecules誌の研究では、エンドウ豆、カボチャ、麻、玄米、ひまわりなどの植物性タンパク質がクリームフィリングスにおけるパーム脂肪の部分代替物として機能できることが示されましたが、フレーバーマスキングと酸化安定性は長期保存中の実際的な課題として残っています。フィリングスとトッピングス市場において、これは処方改良が単純な原料の入れ替えではないことを意味し、技術的複雑性を高め、しばしばマージンを低下させます。大企業はその研究開発負担を吸収するのに有利な立場にある一方、小規模生産者はコスト圧力と顧客喪失にさらされやすい状況にあります。
フルーツおよび乳製品ベース製品の限られた棚寿命
限られた棚寿命は、特に高水分のフルーツおよび乳製品用途において、フィリングスとトッピングス市場にとって主要な運営上の抑制要因であり続けています。フルーツフィリングスは、ペニシリウム、アスペルギルス、クラドスポリウムなどのカビによる真菌性腐敗、および弱い有機酸防腐剤に耐性を持つZygosaccharomyces bailiiなどの酸耐性酵母に対して脆弱です。砂糖が低減されると水分活性が上昇し、微生物リスクと周囲の生地への水分移行の両方が増加するため、この問題はさらに困難なります。乳製品ベースのクリームフィリングス、バタークリーム製品、チーズトッピングスは、安定したコールドチェーン条件に依存しているため、物流コストが上昇し、新興市場での流通が制限されるという別の困難を加えています。クリーンラベルの動きは、確立された合成防腐剤の使用を狭めることで課題を複合化させており、メーカーはより高コストの天然抗菌剤と高圧処理などの資本集約的なプロセスのどちらかを選択することを余儀なくされています。フィリングスとトッピングス市場において、この抑制要因はアジア太平洋地域とサブサハラアフリカで特に顕著であり、コールドチェーンのギャップが依然としてプレミアム乳製品フィリングベーカリー製品のより広い流通を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:
フィリングスが規模を拡大する一方、トッピングスがプレミアム成長を獲得トッピングスは2026年~2031年にかけてCAGR 5.58%で成長すると予測されており、フィリングスとトッピングス市場において最も成長の速い製品カテゴリーとなっています。その拡大は、フードサービスのメニュー差別化や、視覚的インパクトが味覚と並んで商業的価値を持つプレミアムホームベーキングフォーマットにおける活用の拡大を反映しています。シュガートッピングス、チョコレートおよびキャラメルトッピングス、ホイッピングクリームトッピングス、チーズトッピングスはそれぞれ、ベーカリーおよびデザートの用途において異なる役割を担っています。チョコレートおよびキャラメルトッピングスは、プレミアム菓子や視覚的訴求力の高い小売ベーカリー製品から最も直接的な恩恵を受けており、ホイッピングクリームおよびチーズトッピングスはカフェ、ブランチ、デザート主導のフォーマットで勢いを増しています。ソーシャルメディアはこの需要パターンを強化しており、グレーズ、レイヤードフィニッシュ、視覚的に印象的なトッピングスは今や食材としてと同様に製品マーケティングツールとして機能しています。
フィリングスは2025年のフィリングスとトッピングス市場シェアの85.62%を占めており、最も幅広いベーカリーフォーマットにわたって中心的な存在であり続けていることを示しています。フルーツフィリングスは、プレミアム小売ベーカリーや機能性スナックコンセプトにおける需要を支える健康隣接ポジションから引き続き恩恵を受けています。クリームベースのフィリングスは、クリーム入りクッキーやペストリーなど大量生産の産業用製品において引き続き重要であり、チョコレートフィリングスはプレミアム菓子と大衆市場向けビスケットラインの両方に対応しています。ペストリー分野向けのアップルクリームフィリング処方に関する2025年のApplied Sciences誌の研究は、プレミアムフルーツクリームフォーマットにおける粘度制御、テクスチャー安定性、官能バランスに今なお多大な技術的取り組みが注がれていることを示しています。カカオ価格の変動は、フルーツやクリームの代替品と比較してチョコレートフィリングスにより直接的なコスト圧力をかけており、一部の産業バイヤーがコスト管理の一環としてフルーツおよびクリームベースのシステムへのシフトを静かに促しています。


流通チャネル別:
産業用が数量を支える一方、小売が成長で上回る小売は2026年~2031年にかけてCAGR 6.02%で拡大すると予測されており、フィリングスとトッピングス市場において最も成長の速い販売ルートとなっています。この成長は、持続的なホームベーキングへの関与と、スーパーマーケット、コンビニエンスチャネル、オンライン小売店にわたるプレミアムフィニッシング食材の幅広い入手可能性に結びついています。オンライン小売は、実店舗の門食品小売が限られている国において特に有用であり、密な店舗網を必要とせずにニッチなトッピングスやプレミアムフィリング製品へのアクセスを広げます。Puratos社は2025年に、「近くのミニデザート」の検索が400%増加し、ミニタルトレットに関するオンライン上の会話が2025年第2四半期に1,500%増加したと報告しており、これは一口サイズでプレミアムフィリングを使用したベーカリーフォーマットへの関心の高まりを示しています。このシフトは、より専門的な食材購入に対する小売需要を支え、プレミアムパッケージトッピングスおよびフィリングスの棚スペース拡大の見通しを改善します。
産業用は2025年のフィリングスとトッピングス市場規模の43.23%を占めており、大規模ベーカリーおよび菓子メーカーの主要調達チャネルとしての役割を反映しています。このチャネルのバイヤーは、焼成安定性、粘度の一貫性、製品ドキュメント、長期生産の信頼性を優先する傾向があり、サプライヤーのロックインを強化する傾向があります。この調達構造はフィリングスとトッピングス市場に安定した数量もたらしますが、小売やフードサービスチャネルと比較して新しいフレーバーサイクルへの反応時間を遅らせる側面もあります。フードサービスはこの二つのモデルの中間に位置しており、メニューイノベーションから意味のある上昇余地を持ちながらも、運用のシンプルさとすぐに使えるシステムを必要としています。米国では、全米レストラン協会が2026年のフードサービス売上高を1.55 トリリオン 米ドルと予測しており、カフェチェーン、カジュアルダイニング、デリバリー特化型キッチン全体でトッピングスとフィリングスへの漸進的な需要を支えています[3]。

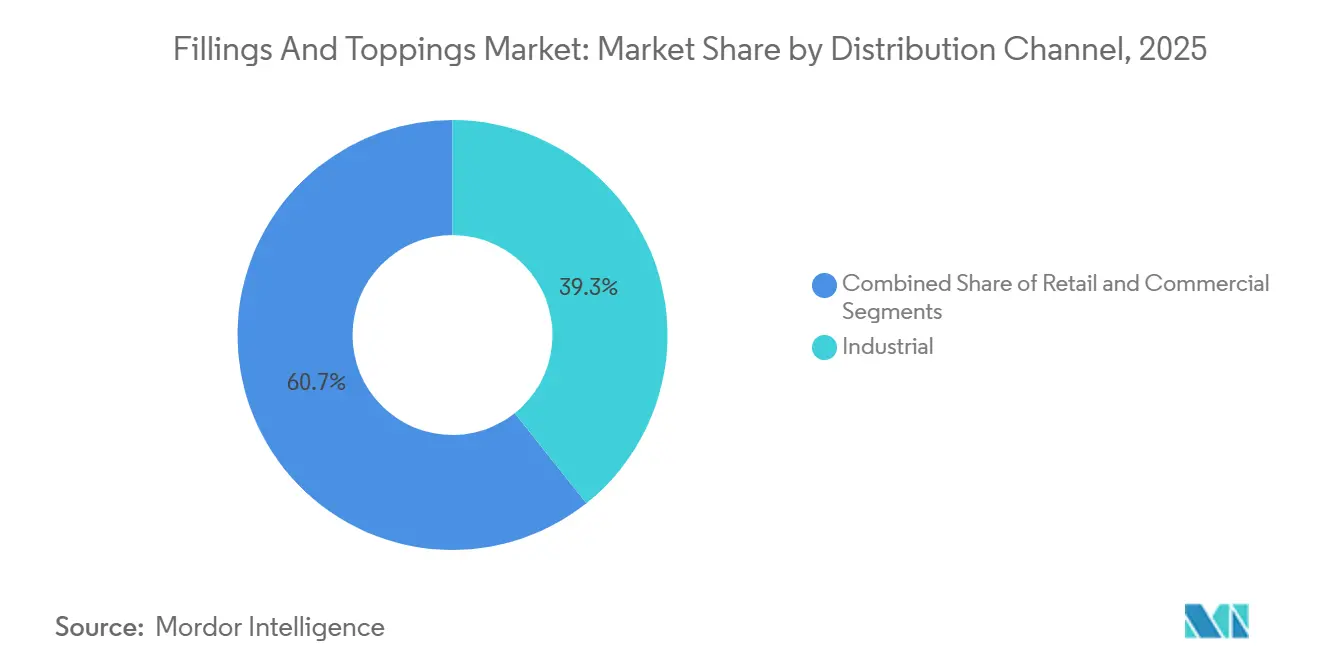
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
ヨーロッパのフィリングとトッピング市場
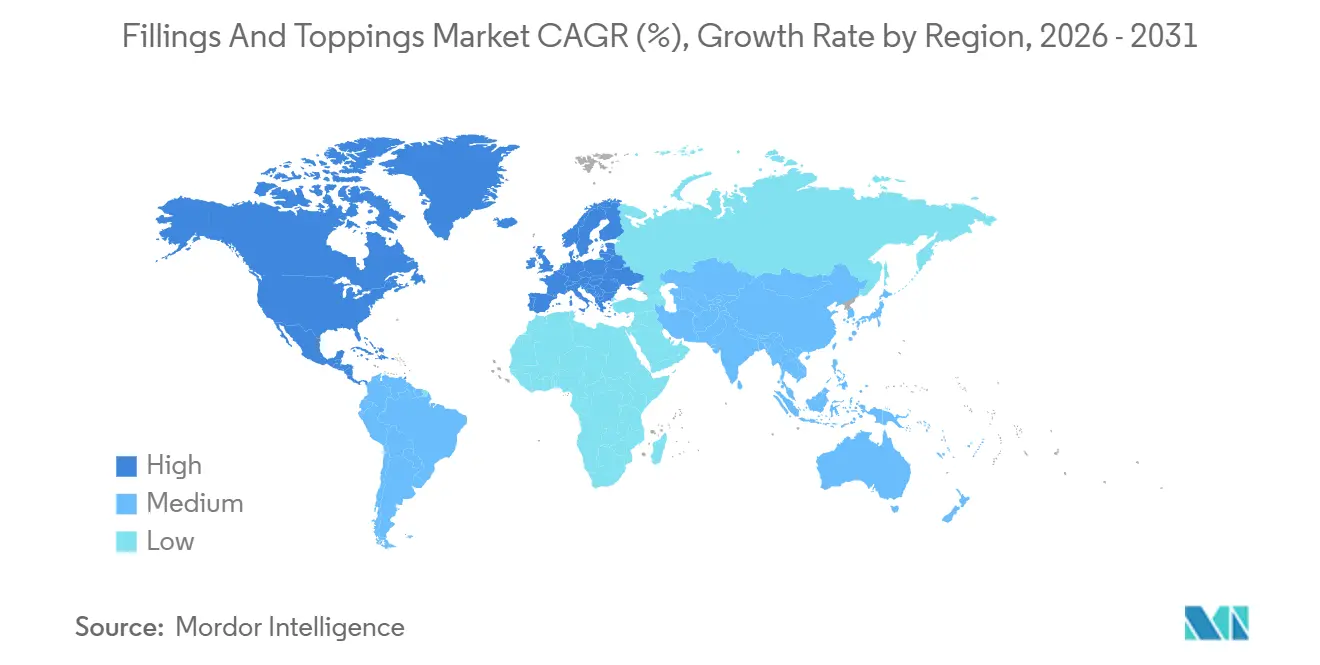
ヨーロッパは2025年のフィリングとトッピング市場シェアの37.31%を占め最大の地域市場となっています。同地域は、ドイツの産業用ベーカリーにおける規模と、フランスの強固なペストリー・パティスリー文化の恩恵を受けており、いずれも標準化されたフィリングおよびプレミアムフィニッシングシステムへの安定した需要を支えています。ドイツのベーカリークラスターは、ベーク安定性フィリングおよびトッピングシステムの大量調達を支援する一方、クリーンラベルへの志向が天然フルーツフィリングおよび植物性クリーム代替品への需要を押し上げています。イタリア、オランダ、スペイン、ポーランド、スウェーデン、ベネルクス市場は、職人技・プレミアムリテールベーカリーにおいてさらなる需要を加えており、原材料の品質とフレーバーの産地がプライシングパワーの維持に貢献しています。欧州のコンプライアンスもまた、規制EC第1333/2008号およびEFSAの食品添加物再評価プログラムを通じてフィリングとトッピング市場を形成しており、いずれも地域全体の処方見直しの方向性を定めています。
アジア太平洋地域のフィリングとトッピング市場
アジア太平洋地域は2026年~2031年にかけてCAGR 6.56%で成長すると予測されており、フィリングスとトッピングス市場において最も成長の速い地域セグメントとなっています。中国、インド、日本、韓国、ベトナム、インドネシア、タイ、シンガポールはベーカリー発展の段階がそれぞれ異なりますが、いずれも都市部の消費者からの需要の高まりと、西洋スタイルのカフェおよびベーカリーフォーマットへの幅広い露出が見られます。中国では、プレミアムベーカリーチェーンがチョコレートおよびフルーツフィリングシステムへの需要を押し上げており、抹茶、タロイモ、黒ごまなどのローカルフレーバーの好みがより頻繁な開発サイクルを形成しています。インドでは、2024年の組織小売の拡大によりプレミアムパッケージベーカリー食材の棚スペースが増加し、FSSAIによる前面栄養表示要件が処方の優先事項を低糖・クリーンラベルバリアントへと押し進めています。日本と韓国は、高デザインのトッピングシステムとフレーバー重視のフィリングペストーの早期採用者であり続けており、これによりアジア太平洋地域全体のフィリングスとトッピングス市場に、サプライヤーが他地域でも応用できるプレミアムイノベーションのテンプレートが提供されています。
南北アメリカおよびMEAのフィリングとトッピング市場
北米は、大規模な食品加工基盤、商業ベーカリーセクター、および広範なフードサービスネットワークを擁するアメリカ合衆国を中心に、フィリングとトッピング市場において第2位の地域であり続けています。カナダはプレミアムベーカリーの成長を引き続き支援しており、メキシコの都市部中間層はリテールおよびフードサービス向けフィリング製品への需要を拡大しています。南米はブラジルとアルゼンチンが牽引しており、確立されたベーカリーおよび菓子の伝統がフィルド・トップド製品への基礎的需要を維持しています。中東・アフリカは現時点では規模が小さいものの、湾岸協力会議市場における近代的小売業およびクイックサービスレストランチェーンへの投資が、産業用および消費者向けトッピング・フィリングソリューションへの新たな需要を生み出しています。トルコもまた、ペストリー文化と小麦粉供給の連結性を通じて重要な地域的役割を果たしており、回廊全体にわたる幅広い原材料貿易を支えています。
競争環境
市場集中度
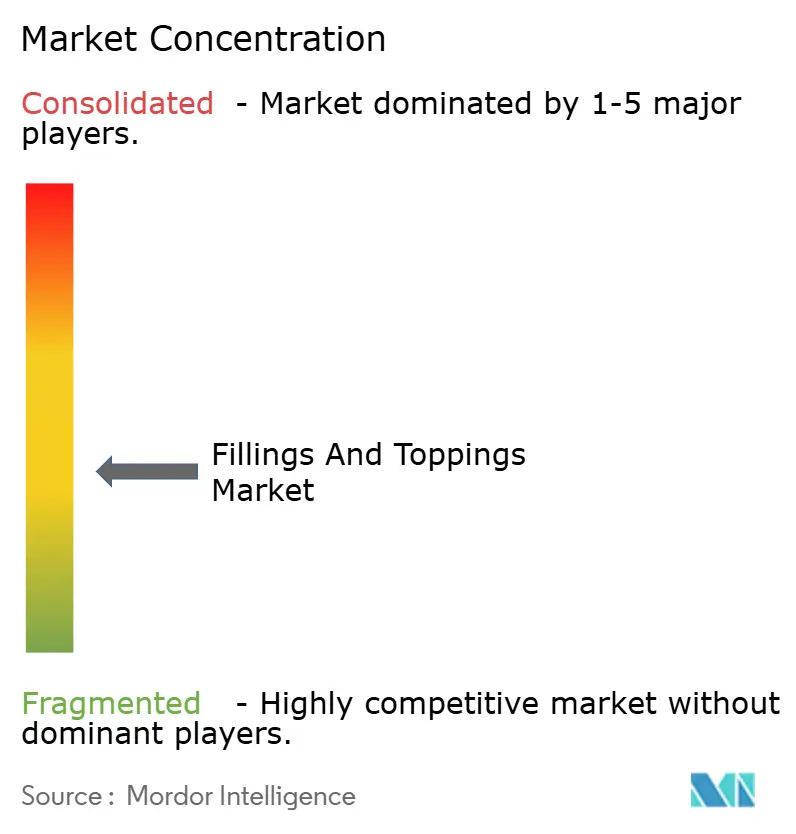
フィリングスとトッピングス市場は中程度に集約されており、Barry Callebaut、Cargill、Puratos、Kerry Group、AGRANAが最も広い製品範囲と地理的カバレッジで事業を展開している一方、Zentis、Andros、Frujo、Bakels、Skjodt-Barrett、Pecan Deluxeはニッチまたは地域によってより集中したポジションを保持しています。フィリングスとトッピングス市場における競争は、カカオエクスポージャーの低減、クリーンラベル処方改良の強化、共同開発能力の構築、アジア太平洋地域およびラテンアメリカへの選択的拡大という4つの優先事項に集中しています。同じ競争方向は、パーム油、水素化脂肪、E番号添加物を含まない飽和脂肪低減フィリングに関する2025年の欧州特許庁出願を含む特許に裏付けられた処方作業にも見られます。フィリングスとトッピングス市場において、この種の研究開発が重要なのは、規制コンプライアンスと消費者のラベル期待が以前よりもはるかに速く開発サイクルを形成しているためです。
フィリングスとトッピングス市場における明確な機会領域は、アジア太平洋地域向けの地域特有のフレーバーシステムにあり、ローカライゼーションへの需要は多くのグローバルプラットフォームサプライヤーが現在大規模に提供できる水準を超えています。もう一つの開放的な空間は、インダルジェントなベーカリー体験を求めながらも健康志向のプロファイルを望む西洋の消費者向けの、棚安定性のあるクリーンラベル・乳製品フリーのフィリングスにあります。Frujo a.s.やSkjodt-Barrett Foodsなどの中小規模のプレイヤーは、グローバルな広がりではなく、プライベートラベルの機動性とより迅速な処方改良サイクルを通じて競争しようとしています。これにより、スピードとカスタマイズが規模よりも重要なアカウントにおいて一定の余地が生まれています。市場は技術的に要求の高いカテゴリーでは依然として大規模プラットフォームに有利ですが、製品適応サイクルが短い場合には、より機動的な専門業者が引き続き関連性を保てます。
Kerry Groupの2026年2月のメデジン共同創造センター開設は別の経路を示しており、サプライヤーが単に能力を追加するのではなく、顧客との協力関係を深めています。Barry CallebautとNotCoのGiuseppeプラットフォームとのパートナーシップは、AIを活用した処方をより迅速なコンセプトテストと短い開発サイクルのための実用的なツールとして示しています。これらの動きを総合すると、フィリングスとトッピングス市場が原料コストだけで競争しているのではなく、処方スピード、コンプライアンス対応力、そして地域の味覚シグナルをスケーラブルな商業製品に変換する能力においても競争していることが示唆されています。
フィリングおよびトッピング業界リーダー
-
Barry Callebaut AG
-
Cargill Inc.
-
Puratos Group
-
Dawn Food Products Inc.
-
Kerry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
フィリングおよびトッピング市場 このレポートでカバーされる企業
- Barry Callebaut AG
- Cargill, Incorporated
- Puratos Group
- Dawn Food Products Inc.
- Kerry Group plc
- Archer Daniels Midland Company
- AGRANA Beteiligungs-AG
- Corbion N.V.
- Zentis GmbH & Co. KG
- Andros Group
- AAK AB
- Olam Group
- Ingredion Incorporated
- Bakels Group
- Skjodt-Barrett Foods Inc.
- Pecan Deluxe Candy Company
- Parker Food Group
- Stewart Ingredient Systems Inc.
- Frujo a.s.
- Olyra Foods
最近の産業開発事情 フィリングおよびトッピング市場
- 2026年4月:ZYtasteは、商業ベーカリーおよび食品メーカー向けに設計された新しいベーキングフィリングスとソースのラインナップを発売し、ベーカリー原料ポートフォリオを拡大しました。新製品は、ケーキ、ペストリー、ドーナツ、クロワッサン、その他の焼き菓子などの用途に適した、強化された焼成安定性、改善されたテクスチャー、豊かなフレーバープロファイル、および延長された棚寿命を提供します。
- 2025年7月:Dawn Foods UKおよびアイルランドは、パイナップル、マンゴー、フォレストフルーツ、アップル&シナモン、ブルーベリーの5種類の新しいすぐに使えるフルーツフィリングバリアントを導入し、Delifruitレンジを拡大しました。新しいフィリングスは、幅広いベーカリー用途をサポートするために、高いフルーツ含有量と強化された焼成・凍結解凍・カット安定性を持って開発されました。
- 2025年6月:PuratosとAMFは、ニュージャージー州ペンサウケンのPuratos USA本社に最先端のパイロットベーカリーを共同開設しました。この施設は、顧客が製品開発で協力し、レシピを最適化し、トッピングスとフィリングスを含む原料をテストし、高度な自動化と官能研究ツールを使用してベーカリーチームをトレーニングできるようにすることで、イノベーションを加速します。
グローバルフィリングおよびトッピング市場レポートの範囲
セグメンテーション概要
| トッピング | 砂糖トッピング |
| チョコレートおよびキャラメルトッピング | |
| チーズ | |
| ホイップクリームトッピング | |
| その他 | |
| フィリング | フルーツフィリング |
| クリームベースのフィリング | |
| チョコレートフィリング | |
| その他 |
| 産業用 | |
| 商業用 | レストラン |
| ホテル | |
| ケータリング | |
| 小売 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売店 | |
| その他の小売店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | トッピング | 砂糖トッピング |
| チョコレートおよびキャラメルトッピング | ||
| チーズ | ||
| ホイップクリームトッピング | ||
| その他 | ||
| フィリング | フルーツフィリング | |
| クリームベースのフィリング | ||
| チョコレートフィリング | ||
| その他 | ||
| 流通チャネル別 | 産業用 | |
| 商業用 | レストラン | |
| ホテル | ||
| ケータリング | ||
| 小売 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売店 | ||
| その他の小売店 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年のフィリングスとトッピングスの予測値は?
フィリングスとトッピングス市場は、2026年の30.21 ビリオン 米ドルから2031年には38.26 ビリオン 米ドルに達すると予測されており、2026年~2031年にかけてCAGR 4.84%で成長します。
最大のシェアを持つ製品カテゴリーはどれですか?
フィリングスは2025年に85.62%のシェアで製品ミックスをリードしており、ペストリー、クッキー、ケーキ、菓子アイテム全体での幅広い使用を反映しています。
最も成長の速い市場への経路はどれですか?
小売は最も成長の速いチャネルであり、2031年にかけてCAGR 6.02%が見込まれており、ホームベーキング活動とプレミアムパッケージ食材の幅広い入手可能性に支えられています。
アジア太平洋地域が他の地域よりも速く成長している理由は何ですか?
アジア太平洋地域は2031年にかけてCAGR 6.56%で拡大すると予測されており、主要市場全体で都市部のベーカリー文化、カフェの拡大、ローカライズされたフレーバーへの需要がまっているためです。
流通における産業用バイヤーのシェアはどのくらいですか?
産業用チャネルは2024年時点でフィリングおよびトッピング市場シェアの41.50%を占めています。
サプライヤーに影響を与える主要な規制変化は何ですか?
EUの包装・包装廃棄物規制と改訂されたFDAアレルゲン規則が、新たなサステナビリティと安全要件を課しています。