
Größe und Marktanteil des europäischen Weizenproteinmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 768.57 Millionen US-Dollar |
| Marktgröße (2031) | 992.15 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.24 % |
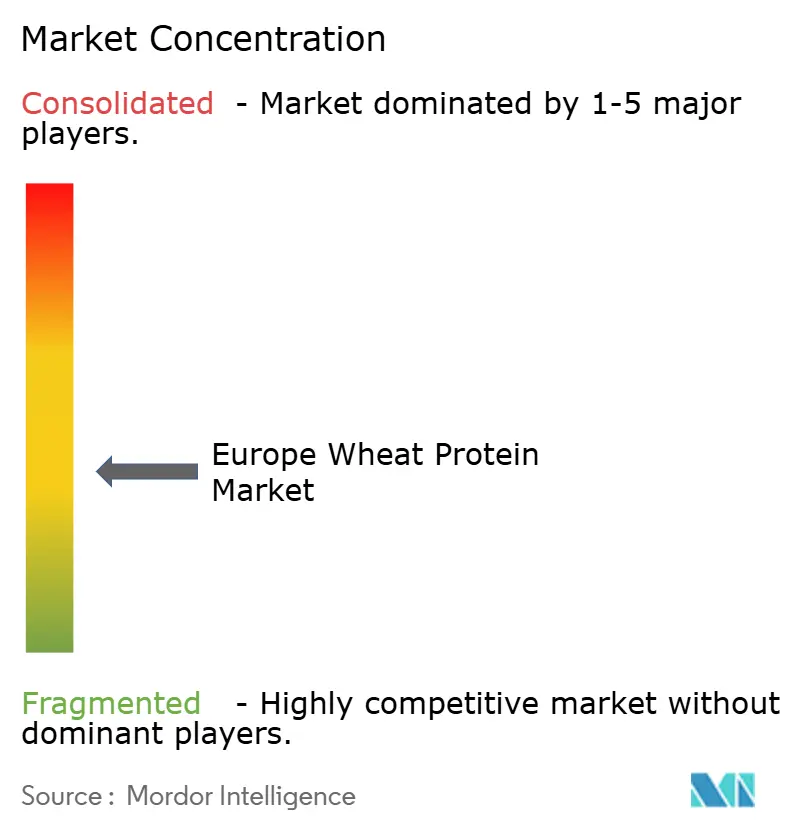
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Weizenproteinmarktes von Mordor Intelligence
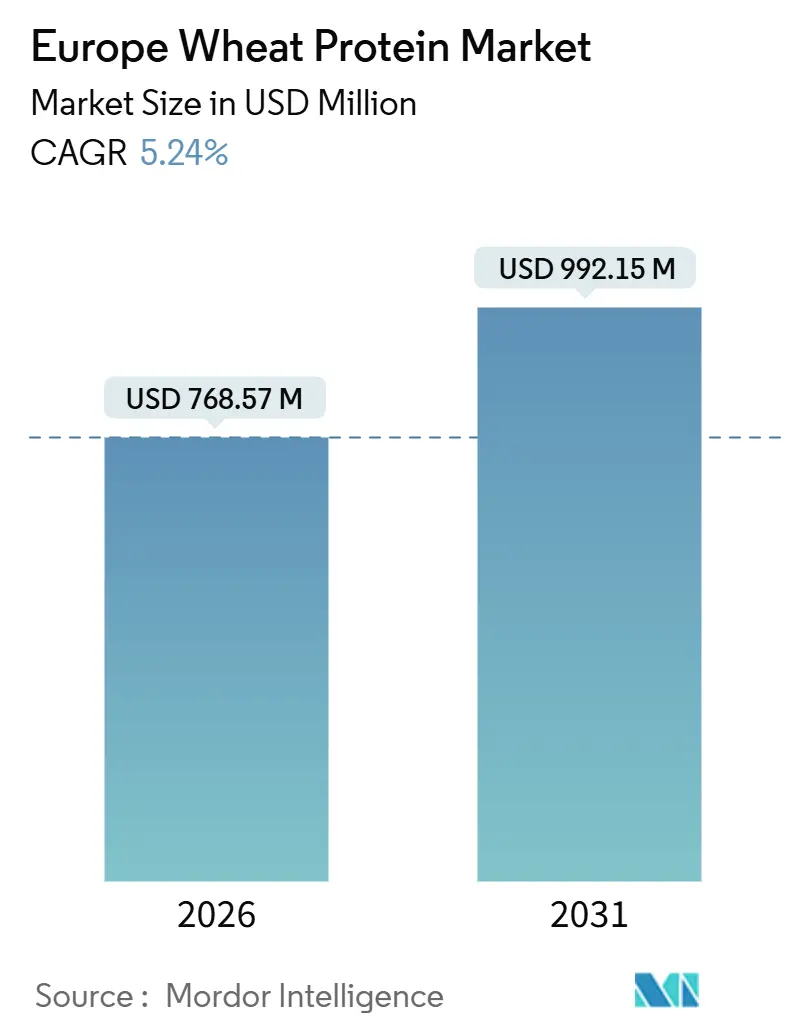
Die Größe des europäischen Weizenproteinmarktes wird voraussichtlich erheblich wachsen und von 768,57 Millionen USD im Jahr 2026 auf 992,15 Millionen USD bis 2031 steigen, bei einem CAGR von 5,24 %. In Bezug auf das Marktvolumen wird erwartet, dass der Markt von 192,04 Tausend Metrischen Tonnen im Jahr 2026 auf 243,35 Tausend Metrische Tonnen bis 2031 wächst, bei einem CAGR von 4,85 % während des Prognosezeitraums (2026–2031). Dieses Wachstum wird durch die steigende Beliebtheit pflanzenbasierter Ernährungsweisen, eine wachsende Präferenz für Clean-Label-Produkte und nachhaltige Lebensmitteloptionen sowie unterstützende staatliche Maßnahmen zur Förderung nachhaltiger Lebensmittelsysteme angetrieben. Deutschland, Frankreich und das Vereinigte Königreich dominieren den Markt aufgrund ihrer fortschrittlichen Lebensmittelverarbeitungskapazitäten und starken Einzelhandelsvertriebsnetze. Um der sich wandelnden Verbrauchernachfrage gerecht zu werden, verbessern die Hersteller ihre Produktionsprozesse durch den Einsatz fortschrittlicher Extraktions- und Fraktionierungstechnologien. Diese Innovationen erweitern den Einsatz von Weizenprotein in verschiedenen Anwendungen, darunter Backwaren, Fleischersatzprodukte, Sporternährung und Körperpflegeprodukte. Solche Entwicklungen ermöglichen es den Herstellern, sich an den Verbraucherpräferenzen auszurichten und gleichzeitig zu den Nachhaltigkeitszielen der Region beizutragen.
Wichtigste Erkenntnisse des Berichts
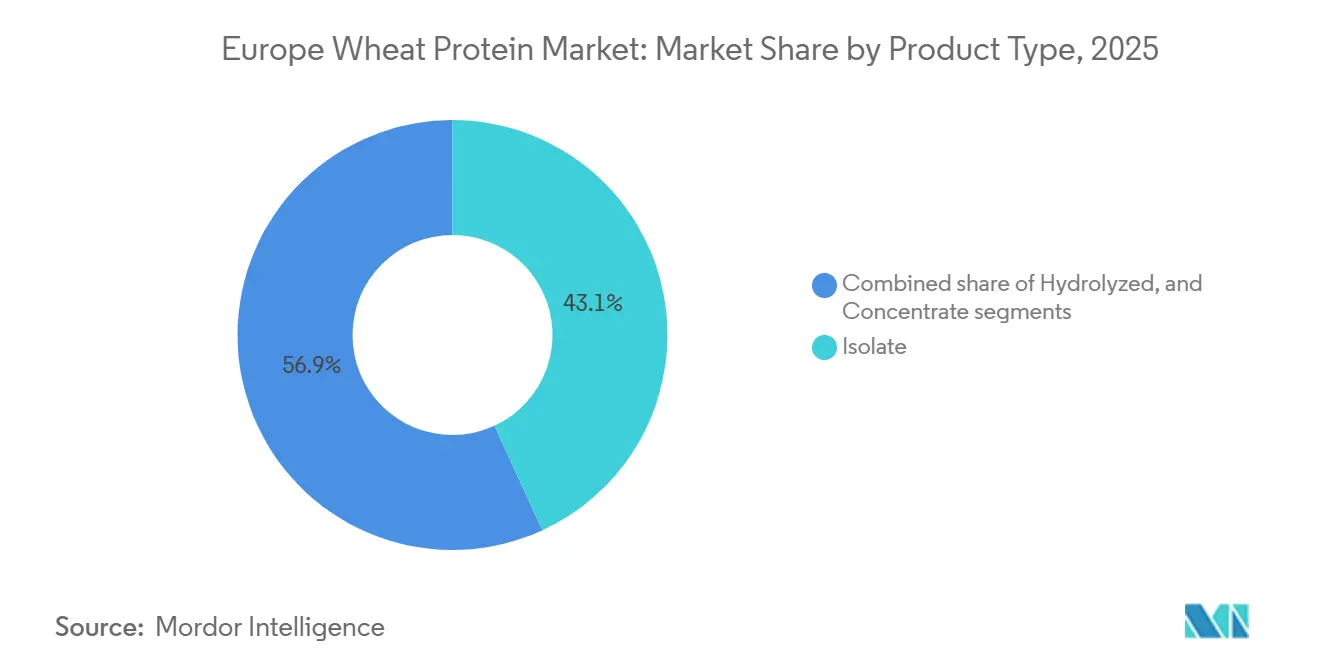
- Nach Produkttyp führten Isolate mit einem Anteil von 43,12 % am europäischen Weizenproteinmarkt im Jahr 2025, während hydrolysiertes Weizenprotein bis 2031 voraussichtlich mit einem CAGR von 7,36 % wachsen wird.
- Nach Form hielt das Trockenformat im Jahr 2025 einen Anteil von 82,74 %; das Flüssigformat soll bis 2031 mit einem CAGR von 5,9 % wachsen.
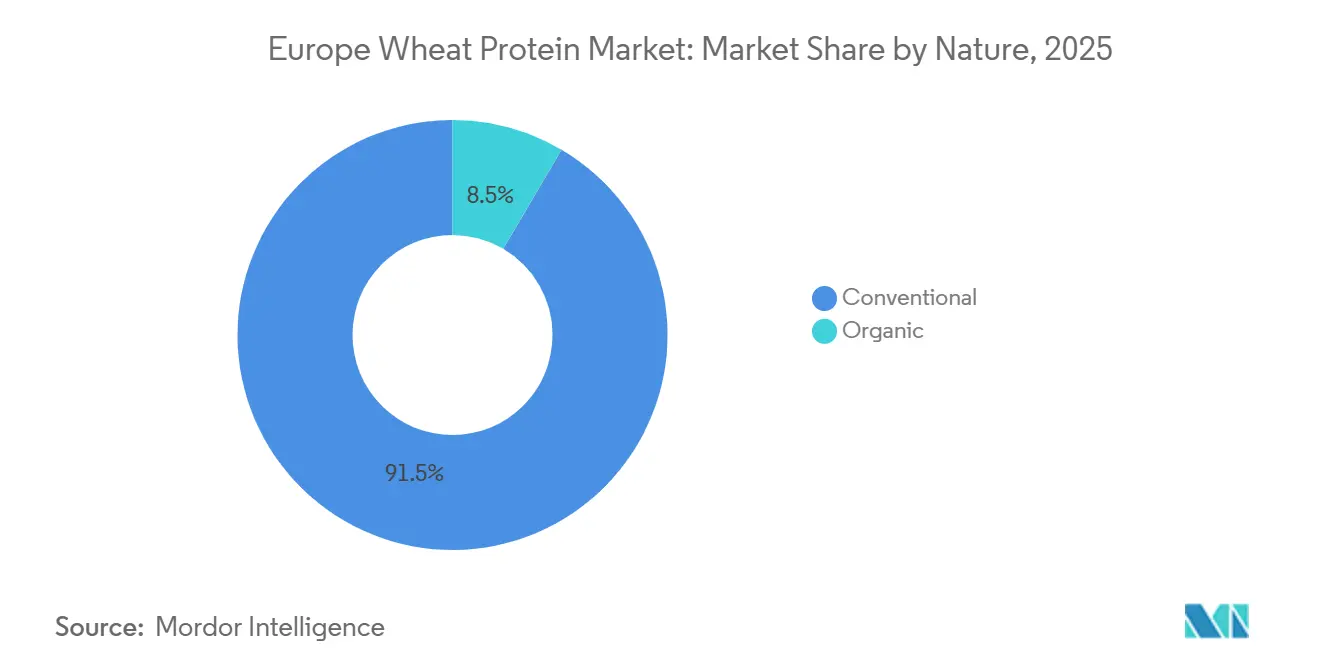
- Nach Art entfiel das konventionelle Segment im Jahr 2025 auf 91,54 % der Größe des europäischen Weizenproteinmarktes, während das biologische Segment im Zeitraum 2026–2031 mit einem CAGR von 8,85 % wächst.
- Nach Anwendung erfasste der Bereich Lebensmittel und Getränke im Jahr 2025 einen Anteil von 80,42 % an der Größe des europäischen Weizenproteinmarktes, während Kosmetik und Körperpflege bis 2031 voraussichtlich mit einem CAGR von 8,73 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 27,31 %; die Niederlande sollen bis 2031 mit einem CAGR von 8,76 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nutzung von Weizenprotein in veganen und pflanzenbasierten Produkten | +2.2% | Deutschland, Vereinigtes Königreich, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Clean-Label-Zutaten | +1.5% | Deutschland, Frankreich, Vereinigtes Königreich, Nordics | Langfristig (≥4 Jahre) |
| Zunehmender Einsatz in Backwaren- und Süßwarenanwendungen | +1.3% | Deutschland, Vereinigtes Königreich, Frankreich, Italien | Kurzfristig (≤2 Jahre) |
| Fitnesstrends steigern die Nachfrage nach Weizenprotein in Nahrungsergänzungsmitteln | +1.1% | Deutschland, Vereinigtes Königreich, Niederlande, Nordics | Mittelfristig (2–4 Jahre) |
| Störungen in der tierischen Proteinversorgung steigern die Nachfrage nach Weizenprotein. | +0.8% | Global, mit Schwerpunkt auf Deutschland, Frankreich | Kurzfristig (≤2 Jahre) |
| Forschung verbessert die Extraktion und Funktionalität von Weizenprotein | +0.7% | Deutschland, Niederlande, Frankreich | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nutzung von Weizenprotein in veganen und pflanzenbasierten Produkten
In Europa setzen Hersteller zunehmend auf Weizenprotein für vegane und pflanzenbasierte Produkte und treiben damit das Marktwachstum voran. Durch die Nutzung der Vielseitigkeit von Weizen entwickeln sie Fleischersatzprodukte, die sowohl Veganer als auch Flexitarier ansprechen, mit Innovationen wie den weizenproteinbasierten Lammstreifen und Würstchen im Hühnchenstil von PLNT. Deutschland unterstützt diesen Wandel durch Initiativen wie die Bereitstellung von 38 Millionen EUR im Haushalt 2024 zur Förderung pflanzenbasierter, zellkultivierter und präzisionsfermentierter Proteine. Technologische Fortschritte von Unternehmen wie Bühler und Andritz skalieren die Weizenproteinproduktion durch Methoden wie Extrusion und Fermentation, senken die Kosten und verbessern die Zugänglichkeit in Lebensmittelsegmenten wie verzehrfertigen Mahlzeiten, Snacks und Backwaren. Die steigende Verbrauchernachfrage nach nachhaltigen, gesundheitsbewussten Optionen und Deutschlands Fokus auf die Reduzierung von Treibhausgasemissionen stärken die Einführung von Weizenprotein weiter, das ernährungsphysiologische und funktionelle Vorteile mit einem geringeren ökologischen Fußabdruck im Vergleich zu tierischen Proteinen bietet.
Steigende Nachfrage nach Clean-Label-Zutaten
Die Clean-Label-Bewegung in Europa verändert Weizenproteinformulierungen, da Verbraucher minimal verarbeitete und transparent bezogene Zutaten fordern. Technologische Fortschritte wie die enzymatische Hydrolyse verbessern die Löslichkeit und Funktionalität von Pflanzenproteinen wie Weizenprotein ohne chemische Zusätze und machen sie für ein breiteres Spektrum von Lebensmittelanwendungen geeignet. In den Proceedings of the National Academy of Sciences veröffentlichte Forschungsergebnisse unterstreichen die Wirksamkeit der enzymatischen Hydrolyse bei der Behebung der geringen Löslichkeit bestimmter Pflanzenproteine. Initiativen der Wageningen University and Research unterstützen Clean-Label-Lösungen weiter, indem sie vereinfachte Zutatenlisten und vertraute Komponenten fördern, um die Akzeptanz und das Vertrauen der Verbraucher zu stärken. Darüber hinaus führten EIT Food und Foundation Earth im August 2024 Umwelt-Lebensmittelbewertungsstandards ein, mit dem Ziel, Verbraucher über die ökologischen Auswirkungen ihrer Lebensmittelentscheidungen aufzuklären und gleichzeitig Nachhaltigkeits- und ethische Beschaffungspraktiken in der Lebensmittelindustrie zu stärken.
Zunehmender Einsatz in Backwaren- und Süßwarenanwendungen
In Europa setzen die Backwaren- und Süßwarensektoren aufgrund sich wandelnder Verbraucherpräferenzen und Brancheninnovationen zunehmend auf Weizenprotein. Weizenprotein verbessert die Textur, Feuchtigkeitsspeicherung und das Nährwertprofil von Backwaren und macht es zu einer Schlüsselzutat in Produkten wie Brot, Gebäck, Kuchen und Brötchen. Die steigende Nachfrage nach gesünderer Ernährung, pflanzenbasierten Diäten und proteinreichen, kohlenhydratarmen Backwaren hat seine Einführung vorangetrieben, wobei seine Rolle als Ersatz für Milch- und Eiproteine die wachsende vegane Bevölkerungsgruppe anspricht. Frankreich und Deutschland nutzen als führende Weizenproduzenten fortschrittliche landwirtschaftliche Praktiken und starke Forschungs- und Entwicklungskapazitäten, um hochwertiges Weizenprotein herzustellen, das sowohl traditionellen als auch glutenfreien Produktanforderungen gerecht wird. Dieser Wandel berücksichtigt die Bedürfnisse von Verbrauchern mit Zöliakie oder Glutenempfindlichkeit und stärkt gleichzeitig die Rolle von Weizenprotein im kulinarischen Erbe Europas. Darüber hinaus positionieren zunehmendes Gesundheitsbewusstsein, Nachhaltigkeitsinitiativen der Europäischen Union und Fortschritte in der Proteinextraktionstechnologie Weizenprotein als umweltfreundlichere Alternative zu tierischen Proteinen mit einem kleineren CO₂-Fußabdruck. Infolgedessen treiben die Backwaren- und Süßwarensektoren ein erhebliches Wachstum im Weizenproteinmarkt voran, der in den kommenden Jahren für eine weitere Expansion bereit ist.
Fitnesstrends steigern die Nachfrage nach Weizenprotein in Nahrungsergänzungsmitteln
Wachsendes Fitnessbewusstsein und aktive Lebensstile treiben eine starke Nachfrage nach Weizenprotein als Schlüsselzutat in der Sporternährung und bei Nahrungsergänzungsmitteln an. Da Verbraucher pflanzenbasierte, allergenfreundliche Proteinquellen suchen, spricht Weizenprotein Sportler und Fitnessstudiobesucher an, die nach Muskelregeneration und leistungssteigernden Optionen jenseits von traditionellem Molkenprotein suchen. Die wachsende Beliebtheit veganer und flexitarischer Ernährungsweisen verstärkt das Interesse an Weizenprotein-Nahrungsergänzungsmitteln weiter, da es einen hohen Glutamingehalt bietet, der für die Muskelreparatur vorteilhaft ist. Marken nutzen diesen Trend, indem sie Proteinpulver, Riegel und trinkfertige Getränke mit Weizenproteinisolaten auf den Markt bringen. Fitness-Influencer in sozialen Medien und personalisierte Ernährungs-Apps steigern ebenfalls das Bewusstsein für die Vorteile von Weizenprotein und beschleunigen die Einführung. Insgesamt positionieren diese Dynamiken Weizenprotein als bevorzugte Lösung in den boomenden globalen Fitness- und Sporternährungsmärkten.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Fälle von Glutenintoleranz und Zöliakie | -1.8% | Vereinigtes Königreich, Deutschland, Italien, Nordics | Langfristig (≥4 Jahre) |
| Zunehmender Einsatz von Ersatzproteinquellen | -1.2% | Deutschland, Frankreich, Niederlande, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Schwankungen bei den Rohstoffpreisen | -0.9% | Alle europäischen Regionen | Kurzfristig (≤2 Jahre) |
| Handelszölle, die Weizeneinfuhren und -ausfuhren beeinflussen | -0.6% | Vereinigtes Königreich, Russland, Übriges Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Fälle von Glutenintoleranz und Zöliakie
Da Zöliakie die europäische Bevölkerung zunehmend betrifft, stehen traditionelle Weizenproteinprodukte vor Herausforderungen. Von der Europäischen Behörde für Lebensmittelsicherheit im Mai 2024 veröffentlichte Daten zeigen, dass über 5 Millionen Menschen in der EU an Zöliakie leiden [1]. Dieses wachsende Gesundheitsproblem schafft jedoch gleichzeitig Nischenmöglichkeiten für spezialisierte Weizenproteinvarianten. Als Reaktion auf diese Gesundheitsprobleme hat die EU strenge Glutenkennzeichnungsvorschriften eingeführt. Im Gegensatz zu den nachsichtigeren und oft freiwilligen Standards der USA setzt die EU eine strikte Einhaltung durch. Die Verordnung (EU) Nr. 828/2014 der Europäischen Kommission schreibt vor, dass Produkte, die als „glutenfrei” gekennzeichnet sind, nicht mehr als 20 Teile pro Million (ppm) Gluten enthalten dürfen. Diese Verordnung soll die Klarheit und Sicherheit für glutenempfindliche Verbraucher stärken. Diese Entwicklungen spiegeln sich in Innovationen wie glutenfreien Weizenmehlen wider, die traditionelle Weizenprodukte nachahmen. Diese Fortschritte befassen sich nicht nur mit Bedenken hinsichtlich Geschmack und Ernährung, sondern richten sich auch gezielt an Menschen mit Glutenempfindlichkeit. Während konventionelles Weizenprotein daher für den Mainstream ein Grundnahrungsmittel bleibt, entwickelt sich der Markt weiter: Spezialisierte und modifizierte Weizenproteine entstehen, um Verbraucher mit Ernährungseinschränkungen zu bedienen.
Zunehmender Einsatz von Ersatzproteinquellen
Europas sich wandelnde Proteinlandschaft übt zunehmend Druck auf Weizenprotein aus, da alternative Quellen, die für ihre besonderen Nährwertvorteile und Nachhaltigkeit gelobt werden, an Popularität gewinnen. Die Einführung von NUTRALYS® Fava S900M durch Roquette, einem Favabohnenproteinisolat mit 90 % Proteingehalt, in Europa und Nordamerika am 28. Mai 2024 veranschaulicht diesen Trend. Unterstützt durch einen Zuschuss von 17 Millionen EUR aus dem Horizon-2020-Programm der EU soll das PLENITUDE-Projekt eine Bioraffinerie errichten, die auf eine jährliche Proteinproduktion von 16.000 Tonnen aus nachhaltigen Rohstoffen abzielt. Diese Initiative entspricht der wachsenden Nachfrage nach pflanzenbasierten und umweltfreundlichen Proteinquellen, die durch Verbraucherpräferenzen und regulatorische Unterstützung für nachhaltige Praktiken angetrieben wird. Angesichts dieser Veränderungen werden Weizenproteinproduzenten dazu gedrängt, ihre Produkte zu differenzieren und sich auf verbesserte Funktionalität, Nachhaltigkeit und maßgeschneiderte Formulierungen für spezifische Anwendungen zu konzentrieren. Darüber hinaus erkunden Hersteller Innovationen in Verarbeitungstechnologien und Partnerschaften, um ihren Wettbewerbsvorteil in einem sich schnell diversifizierenden Markt zu stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Isolate führen, Hydrolysat beschleunigtIm Jahr 2025 dominieren Weizenproteinisolate mit einem Marktanteil von 43,12 % den europäischen Markt, was auf ihren hohen Proteingehalt und ihre funktionellen Vorteile in Premium-Anwendungen zurückzuführen ist. Laut der American Society of Baking wird Weizenproteinisolat (WPI), das einen Mindestproteingehalt von 90 % aufweist, in einem Nassverarbeitungsverfahren hergestellt. Bei diesem Verfahren wird Stärke von Weizenmehl getrennt, während die gewünschten Proteineigenschaften erhalten bleiben. Infolgedessen findet dieser proteinreiche Inhaltsstoff Eingang in eine Vielzahl von Produkten, von Keto- und kalorienarmen Backwaren bis hin zu Babynahrung. Seine Fähigkeit, die Teigstärke und Elastizität zu verbessern, ist für das Hochgeschwindigkeitsbacken von entscheidender Bedeutung. Da die EU bislang keine spezifischen Vorschriften für die WPI-Zusammensetzung – mit Ausnahme von Babynahrung – festgelegt hat, fördert diese Unklarheit ein innovatives Umfeld, wenngleich grundlegende Sicherheitsstandards gelten.
Hydrolysiertes Weizenprotein ist auf dem Vormarsch und wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,36 % wachsen. Seine Attraktivität liegt in seiner überlegenen Verdaulichkeit und Bioverfügbarkeit, was es zu einem begehrten Inhaltsstoff in der Spezialernährung und Kosmetik macht. Die Europäische Behörde für Lebensmittelsicherheit (EFSA) steht an vorderster Front und prüft neuartige Lebensmittel und Zutaten, einschließlich Proteinhydrolysaten, um sicherzustellen, dass sie die Sicherheitsstandards erfüllen, bevor sie auf den Markt kommen, Stand Juli 2025[2]. Das Wachstum dieses Segments wird durch modernste Forschung in der Proteinextraktion und -modifikation gestützt, die die funktionellen Eigenschaften und den Anwendungsbereich von hydrolysierten Weizenproteinen in Lebensmitteln, Kosmetika und Pharmazeutika erweitert.

Nach Form:
Trocken dominiert, Flüssig gewinnt an DynamikIm Jahr 2025 dominiert trockenes Weizenprotein den Markt mit einem Anteil von 82,74 %, aufgrund seiner längeren Haltbarkeit und logistischen Vorteile in Europas vielfältiger Lebensmittelherstellungslandschaft. Für das Vermarktungsjahr 2024/2025 meldete der Getreidemarkt der Europäischen Union, ein wichtiger Lieferant für die Weizenproteinproduktion, eine Weichweizenerzeugung von 111,0 Millionen Tonnen, wie von der Europäischen Kommission festgestellt. Diese stabile Lieferkette stärkt die führende Position von trockenem Weizenprotein. Seine Handhabung und Lagerung sind weniger spezialisiert als sein flüssiges Gegenstück, was es zur bevorzugten Wahl für Hersteller in verschiedenen Anwendungssegmenten macht.
Flüssiges Weizenprotein befindet sich auf einem Wachstumskurs mit einem CAGR von 5,9 % von 2026 bis 2031. Lebensmittel- und Getränkehersteller tendieren zu diesen Lösungen, um die Produktion zu rationalisieren und die Produktkonsistenz zu gewährleisten. Der Europäische Parlamentarische Forschungsdienst unterstreicht die Rolle alternativer Proteinquellen, einschließlich Pflanzenproteine, bei der Stärkung der Ernährungssicherheit und der Minderung von Umweltauswirkungen innerhalb der EU. Dieser Schwerpunkt auf nachhaltigem Protein treibt Innovationen in flüssigen Weizenproteinformulierungen voran, insbesondere in Anwendungen, bei denen eine schnelle Einarbeitung und gleichmäßige Verteilung für Qualität und Effizienz von größter Bedeutung sind.
Nach Art:
Konventionelle Basis, biologisches WachstumIm Jahr 2025 beherrscht konventionelles Weizenprotein mit einem dominanten Anteil von 91,54 % den europäischen Markt, was seine fest verankerten Lieferketten und Kostenvorteile in Mainstream-Lebensmittelanwendungen unterstreicht. Die Agrarpolitik der Europäischen Union bleibt in ihrer Unterstützung für die konventionelle Weizenproduktion standhaft. Laut der Europäischen Kommission wird die gesamte Getreideerzeugung für das Vermarktungsjahr 2025/2026 auf 287,2 Millionen Tonnen prognostiziert, was einem Anstieg von 13,1 % gegenüber dem Vorjahr entspricht. Diese robuste Produktion gewährleistet einen konstanten Fluss an Rohstoffen für die Extraktion von konventionellem Weizenprotein und stärkt seine führende Marktposition in verschiedenen Lebensmittel- und Industriesektoren.
Unterdessen ist biologisches Weizenprotein auf dem Vormarsch, mit einem bemerkenswerten prognostizierten CAGR von 8,85 % für 2026–2031. Dieser Anstieg wird durch eine wachsende Verbraucherneigung zu nachhaltig bezogenen, chemiefreien Zutaten angetrieben. Eine detaillierte Überprüfung in der Fachzeitschrift Resources beleuchtet die Umweltauswirkungen der Weizenproduktion in verschiedenen agrotechnischen Systemen. Sie unterstreicht die Vorteile nachhaltiger Methoden, insbesondere des ökologischen Landbaus, bei der Reduzierung des ökologischen Fußabdrucks. Die Forschung hob die Bedeutung organischer Düngemittel und konservierender Bodenbearbeitung für die Förderung der Nachhaltigkeit hervor, was mit der gestiegenen Nachfrage nach biologisch zertifiziertem Weizenprotein übereinstimmt. Das Europäische Parlament hat darüber hinaus eine Proteinstrategie eingeführt, die die zentrale Rolle nachhaltiger pflanzenbasierter Proteine in modernen Lebensmittelsystemen unterstreicht.
Nach Anwendung:
Lebensmittel und Getränke dominieren, Kosmetik beschleunigtIm Jahr 2025 führt der Lebensmittel- und Getränkesektor den europäischen Weizenproteinmarkt mit einem Anteil von 80,42 % an. Diese Dominanz ist auf die vielseitigen funktionellen Eigenschaften von Weizenprotein zurückzuführen, die in einer Reihe von Produkten genutzt werden, von Backwaren und Fleischalternativen bis hin zu Snacks und verzehrfertigen Produkten. Das Lebensmittel- und Getränkesegment nutzt die einzigartigen Eigenschaften von Weizenprotein: Verbesserung der Textur, Bereitstellung von Struktur und Steigerung der Nährwertprofile, alles bei gleichzeitiger Kosteneffizienz im Vergleich zu anderen Proteinquellen. Das Agriculture and Horticulture Development Board (AHDB) spielt eine zentrale Rolle, indem es wesentliche Marktdaten und -analysen für den Getreide- und Ölsaatensektor, einschließlich Weizen, bereitstellt und damit das Wachstum von Lebensmittelanwendungen unterstützt. Die Europäische Union, die die Bedeutung einer inländischen pflanzenbasierten Proteinversorgung für die Ernährungssicherheit betont, sieht Deutschland an der Spitze mit einer Zuweisung von 38 Millionen Euro für nachhaltige Proteininitiativen im Jahr 2024.
Auf einer anderen Front ist das Segment der Fleischalternativen für ein erhebliches Wachstum mit einem CAGR von 8,62 % von 2026 bis 2031 positioniert. Unterdessen entwickelt sich der Kosmetik- und Körperpflegesektor zum am schnellsten wachsenden Segment für Weizenprotein in Europa. Dieser Anstieg wird durch eine wachsende Verbraucherpräferenz für natürliche und nachhaltige Schönheitszutaten angetrieben. Laufende Forschungen zu Proteinextraktions- und -modifikationstechniken stärken die funktionellen Eigenschaften von Weizenprotein in der Kosmetik, insbesondere hydrolysierte Varianten, die für ihre hautpflegenden und haarkräftigenden Vorteile bekannt sind. Tierfutteranwendungen verzeichnen ebenfalls ein stetiges Wachstum, dank des Nährwerts und der Kosteneffizienz von Weizenprotein für Vieh und Aquakultur. Darüber hinaus unterstreicht der Europäische Parlamentarische Forschungsdienst das Potenzial alternativer Proteinquellen wie Weizen bei der Stärkung der Ernährungssicherheit und der Minderung von Umweltauswirkungen, wodurch das Wachstum in allen Anwendungssegmenten unterstützt wird.
Geografische Analyse
Deutscher Weizenproteinmarkt
Im Jahr 2025 hält Deutschland mit einem Anteil von 27,31 % eine dominante Stellung im europäischen Weizenproteinmarkt, gestützt durch eine robuste und kontinuierlich wachsende Lebensmittelverarbeitungsindustrie. Mit einer Weizenproduktion von 18,53 Millionen Tonnen im Jahr 2024 zählt Deutschland zu den führenden Weizenproduzenten, wie vom Statistischen Bundesamt berichtet[3]. Wegweisende Fortschritte im Bereich Weizenprotein, insbesondere für Fleischalternativen und Backwaren, werden von deutschen Herstellern vorangetrieben. Ein konkretes Beispiel ist die Marke Loryma der Crespel & Deiters Group, die auf weizenbasierte Lebensmittelzutaten spezialisiert ist und Weizenproteine, modifizierte Weizenstärken sowie funktionelle Mischungen umfasst. Angetrieben durch ein Bekenntnis zur Nachhaltigkeit und eine Vorliebe für hochwertige Zutaten wird die steigende Nachfrage nach Weizenproteinprodukten in Deutschland durch ein wachsendes Interesse an Bio- und Clean-Label-Angeboten weiter verstärkt.
Niederländischer Weizenproteinmarkt
Die Niederlande werden voraussichtlich die höchste CAGR von 8,76 % erzielen und vollziehen damit einen ausgeprägten Wandel hin zu pflanzlichen Proteinen. Niederländische Hersteller von Fleischanaloga expandieren rasch, angetrieben durch die steigende Verbrauchernachfrage nach nachhaltigen und pflanzenbasierten Lebensmitteloptionen. Diese Hersteller sind in hohem Maße auf texturiertes und vitales Weizenprotein angewiesen, um den wachsenden Bedarf an innovativen Fleischersatzprodukten zu decken. Die Green Protein Alliance hebt einen starken nationalen Fokus auf die Steigerung des Pflanzenpproteinkonsums hervor, wobei Supermärkte und Lebensmittelhersteller ihre Strategien auf diesen Trend ausrichten. Dieser Wandel unterstreicht das Bekenntnis der Niederlande zur Förderung eines nachhaltigen Lebensmittelökosystems und positioniert Weizenprotein als entscheidende Zutat im Markt für pflanzliche Proteine.
Weizenproteinmarkt im Vereinigten Königreich und in Frankreich
Die Weizenproteinmärkte im Vereinigten Königreich und in Frankreich entwickeln sich rasch, angetrieben durch Verbraucherpräferenzen für gesundheitsorientierte und nachhaltige Lebensmitteloptionen. Im Vereinigten Königreich passt sich die Lebensmittelverarbeitungsindustrie an Herausforderungen wie steigende Zutatenkosten und Inflation an, indem sie sich auf kleinere Verpackungsgrößen und die Beschaffung erschwinglicher Zutaten konzentriert. Trotz dieser Hürden vollzieht der Markt einen Wandel hin zu Clean-Label- und pflanzenbasierten Zutaten, was Chancen für Weizenprotein schafft. Frankreich nutzt unterdessen seine starke landwirtschaftliche Basis und seinen fortschrittlichen Lebensmittelherstellungssektor, um sich auf Backwaren und hochwertige Lebensmittelanwendungen zu konzentrieren. Mit einer reichen kulinarischen Tradition schätzt Frankreich Weizenprotein für seine Fähigkeit, den Geschmack und die Textur traditioneller Produkte zu verbessern, was seine Stellung im europäischen Weizenproteinmarkt weiter festigt.
Regulatorisches Umfeld
Weizenprotein-Inhaltsstoffe, die in Europa für Anwendungen im Lebensmittel- und Getränkebereich verkauft werden, unterliegen den EU-weiten Vorschriften zu Lebensmittelinformationen und Allergenen, wobei Weizen gemäß Anhang II der Verordnung (EU) Nr. 1169/2011 als glutenhaltiges Getreide eingestuft wird, was eine klare Allergendeklaration und Hervorhebung auf Etiketten erfordert. Bei glutenbezogenen Angaben gilt in der Region ein harmonisierter Grenzwert gemäß der Durchführungsverordnung (EU) Nr. 828/2014 der Kommission, wonach Lebensmittel mit der Kennzeichnung „glutenfrei“ 20 mg/kg nicht überschreiten dürfen, was die QS-Prüfung, die Identitätssicherung und das Risikomanagement für Weizenproteinisolate, -konzentrate und -hydrolysate in Verbundlebensmitteln prägt.
Formulierungs- und Verarbeitungsentscheidungen bewegen sich zudem innerhalb der EU-Sicherheitsrahmenwerke für Zusatzstoffe und Verarbeitungshilfsstoffe. Die Verordnung (EG) Nr. 1333/2008 regelt die Verwendung und Sicherheit von Lebensmittelzusatzstoffen über Unionslisten, und die EFSA-Sicherheitsbewertungen für aus Weizen gewonnene Lebensmittelenzyme und -inhaltsstoffe legen besonderes Augenmerk auf die nachgelagerte Aufreinigung und den Rest-Protein- oder Glutengehalt, was die Dokumentation und Validierung für raffinierte oder enzymatisch modifizierte Weizenproteinlösungen beeinflusst.
Wertschöpfungskettenanalyse
Die europäische Weizenprotein-Wertschöpfungskette ist eng mit der regionalen Weizenvermahlungs- und Stärkeverarbeitungsbasis verknüpft. Sie beginnt üblicherweise mit dem Anbau und der Beschaffung von Weizen (insbesondere aus wichtigen Erzeugerländern wie Frankreich und Deutschland), gefolgt von der Vermahlung und der Nassfraktionierung (hydromechanische Trennung), um Stärke- und Gluten-/Proteinströme zu trennen. Nachgelagerte Stufen umfassen die Konzentrierung und Trocknung für Weizenkleber und Isolate sowie weitere Veredelungsschritte wie die enzymatische Hydrolyse zur Herstellung hydrolysierter Weizenproteine für spezialisierte Lebensmittel-, Sporternährungs- sowie Kosmetik- und Körperpflegeanwendungen.
Die mittlere Fertigungsstufe wird von Zutatenverarbeitern und integrierten Agrarlebensmittelunternehmen getragen, die standardisierte Proteine und anwendungsfertige Systeme an Lebensmittel- und Getränkehersteller (Backwaren, Snacks, Fleischalternativen und RTE/RTC) sowie an Tierfutter- und Körperpflegeformulierer liefern. Compliance- und QS-Kontrollpunkte sind entlang der gesamten Vertriebskette verankert, aufgrund der obligatorischen Allergenkennzeichnung gemäß der Verordnung (EU) Nr. 1169/2011 und der Nachweispflicht für „glutenfrei“-Angaben bei 20 mg/kg, was die Bedeutung von Rückverfolgbarkeit, Trennung und analytischer Prüfung bei Lagerung, Mischung und Verpackung der Fertigprodukte erhöht, bevor diese über Distributoren, Handelsmarkenkanäle und industrielle Direktlieferverträge weiterbewegt werden.
Wettbewerbslandschaft
Der europäische Weizenproteinmarkt weist eine moderate Fragmentierung auf. Im europäischen Weizenproteinmarkt konkurrieren eine Mischung aus etablierten Großunternehmen und aufstrebenden Akteuren um die Vorherrschaft in den Segmenten Isolate, Konzentrate und Hydrolysat. Wichtige Akteure wie The Archer-Daniels-Midland Company, Cargill, Incorporated und Roquette Frères nutzen integrierte Lieferketten und vielfältige Produktportfolios. Unterdessen machen Nischenunternehmen durch Innovation und maßgeschneiderte Formulierungen Fortschritte. Regionale Verarbeiter und Eigenmarkenhersteller, die auf lokale Anforderungen abgestimmt sind, prägen die Wettbewerbslandschaft des Marktes weiter. Darüber hinaus sind strategische Kooperationen und Kapazitätserweiterungen entscheidend für die Definition dieser Dynamiken.
Um ihre technologischen Fähigkeiten zu verbessern und wesentliche Rohstoffe zu sichern, setzen Unternehmen zunehmend auf strategische Partnerschaften und vertikale Integration. The Archer-Daniels-Midland Company (ADM) macht bedeutende Fortschritte in der Nachhaltigkeit und zielt auf regenerative Landwirtschaftspraktiken in globalem Maßstab ab, die bis 2025 vier Millionen Acres abdecken. Diese Initiative zielt nicht nur darauf ab, ihre Marktposition zu stärken, sondern entspricht auch der wachsenden Nachfrage nach umweltverantwortlichen Praktiken in der Branche.
Neue Marktteilnehmer treten nicht nur in den Wettbewerb ein; sie etablieren sich in Nischensegmenten, wie biologischem Weizenprotein und hydrolysierten Varianten für die Kosmetik. Diese spezialisierten Angebote bedienen die sich wandelnden Verbraucherpräferenzen für natürliche und funktionelle Zutaten. Dieser Wandel drängt etablierte Akteure dazu, ihre Innovationsbemühungen auszuweiten, um wettbewerbsfähig zu bleiben.
Marktführer der europäischen Weizenproteinindustrie
-
The Archer-Daniels-Midland Company
-
Cargill, Incorporated
-
Roquette Freres
-
Tereos SCA
-
MGP Ingredients, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Weizenprotein-Markt Unternehmen in diesem Bericht
- The Archer-Daniels-Midland Company
- Cargill, Incorporated
- Roquette Freres
- Tereos SCA
- MGP Ingredients, Inc.
- Crespel & Deiters Group
- First Dutch (Royal Ingredients Group)
- Sedamyl S.P.A.
- Sudzucker AG
- Kroner-Starke GmbH
- Bryan W Nash & Sons Ltd.
- Permolex Ltd.
- Kerry Group plc
- AGRANA Beteiligungs-AG
- Lantmannen Group
- Manildra Group
- Nexira SAS
- EURODUNA International GmbH
- The Jackering Group
- Meelunie B.V.
Lesen Sie die Analyse der Europäischer Weizenprotein-Markt-Unternehmen
Marktchancen und Zukunftsaussichten
Der Produkt- und Anwendungsspielraum erweitert sich rund um Formate mit höherer Funktionalität, die die pflanzenbasierte Formulierung vereinfachen, insbesondere texturierte Weizenproteine und hydrolysierte Varianten, die Anforderungen an Textur, Bindung und Löslichkeit erfüllen. Ein konkretes Signal für diese Entwicklung ist die im Juni 2025 erfolgte Einführung von NUTRALYS T WHEAT 600L durch Roquette, das für faserige Textur in Fleischalternativen positioniert ist und aus europäischem Weizen hergestellt wird, was den Wandel von Standard-Gluten zu anwendungsspezifischen, verarbeitungskompatiblen Weizenproteinlösungen in ganz Europa unterstreicht.
Auch politische Impulse fördern Investitions- und Partnerschaftsaktivitäten im Weizenprotein-Ökosystem, indem sie stärkere lokale Proteinwertschöpfungsketten und Verarbeitungskapazitäten priorisieren. Im Juli 2026 veröffentlichte die Europäische Kommission das Dokument COM(2026) 355 final, das Maßnahmen für ein autonomeres EU-Proteinsystem skizziert und dabei Forschung und Innovation für pflanzenbasierte Proteine sowie den Ausbau von Verarbeitungsinfrastrukturen betont. Dieser Hintergrund unterstreicht die anhaltende Betonung von Rückverfolgbarkeit, Nachhaltigkeit und kooperativen Initiativen zwischen Erzeugern, Verarbeitern und Herstellern im Weizenproteinsektor, während gleichzeitig eine Differenzierung innerhalb einer Pflanzenprotein-Landschaft mit wachsendem Wettbewerb durch andere Proteinquellen erfolgt.
Neueste Industrielle Entwicklungen in Europäischer Weizenprotein-Markt
- Juli 2026: Die Europäische Kommission veröffentlichte das Dokument COM(2026) 355 final mit Maßnahmen zum Aufbau eines autonomeren EU-Proteinsystems, einschließlich der Betonung von Forschung und Innovation für pflanzenbasierte Proteine und dem Ausbau von Verarbeitungsinfrastrukturen. Die politische Ausrichtung stärkt die Argumente für lokale Beschaffung, Verarbeitungskapazität und kooperative Projekte, die die Funktionalität und Skalierbarkeit von Pflanzenproteinen in Lebensmittel- und Getränkeformulierungen verbessern, einschließlich Weizenprotein-Inhaltsstoffen.
- Juni 2025: Roquette kündigte eine bedeutende Kapazitätserweiterung für die NUTRALYS-Weizenproteinproduktion in Europa an, was auf eine Skalierung zur Deckung der wachsenden Nachfrage nach texturierten Weizenproteinen in Fleischalternativen hinweist.
- Mai 2024: Die Europäische Behörde für Lebensmittelsicherheit hob das Ausmaß der Zöliakie in der EU hervor, wobei mehr als 5 Millionen Menschen von dieser Erkrankung betroffen sind, was die Bedeutung einer strengen Allergen- und Gluten-Compliance für weizenbasierte Inhaltsstoffe unterstreicht. Dieser Hintergrund erhöht die operative Priorität validierter Kennzeichnung, Trennung und Prüfung in Weizenprotein-Lieferketten, während er zugleich Innovationen bei Formulierungen und Anwendungen fördert, bei denen das Glutenmanagement entscheidend ist.
Europäischer Weizenprotein-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt weizenbasierte Proteine, die als Zutaten in Europa verkauft werden, wobei die Nachfrage in den Bereichen Lebensmittel, Tierfutter und Körperpflege erfasst wird und die Werte in USD zum Zeitpunkt des Verkaufs durch Zutatenhersteller gemessen werden.
Ausschlüsse aus dem Umfang: Wir schließen fertig verpackte Lebensmittel und Nahrungsergänzungsmittel aus, ebenso wie Nicht-Weizenproteine wie Erbsen-, Soja-, Milch- und andere Getreideproteine.
Segmentierungsübersicht
- Nach Produkttyp
- Isolat
- Konzentrat
- Hydrolysat
- Nach Form
- Trocken
- Flüssig
- Nach Art
- Biologisch
- Konventionell
- Nach Anwendung
- Lebensmittel und Getränke
- Backwaren und Süßwaren
- Snacks und Getreide
- Fleisch/Geflügel/Meeresfrüchte und Fleischalternativen
- Verzehrfertige/Kochfertige Lebensmittelprodukte
- Sonstige Anwendungen
- Tierfutter
- Kosmetik und Körperpflege
- Lebensmittel und Getränke
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Polen
- Nordics (Schweden, Dänemark, Finnland, Norwegen)
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die sachliche Grundlage für das Modell zu schaffen und sicherzustellen, dass die Annahmen an Europa-spezifische Produktions-, Handels- und Verwendungsmuster für weizenbasierte Zutaten geknüpft sind. Wir beginnen in der Regel damit, zu kartieren, wie Weizenproteine von der Vermahlung und Stärkeverarbeitung in die Zutatenzulieferkanäle gelangen, und richten diesen Fluss dann an den Nachfragesignalen aus den wichtigsten Endverwendungen aus.
Öffentliche Quellen wie Eurostat, FAOSTAT, UN Comtrade, die Veröffentlichungen der Europäischen Kommission zu Landwirtschaft und Handel sowie wissenschaftliche Publikationen aus der offenen Literatur wurden genutzt, um die Weizenverfügbarkeit, Handelsströme und Anwendungstrends zu verstehen. Daneben haben wir Jahresberichte von Unternehmen, Investorenpräsentationen, Verbandsseiten und seriöse Pressemitteilungen ausgewertet, um Kapazitätsangaben, Produktmixverschiebungen und Preiskommentare gegenzuprüfen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine separate kostenpflichtige Patentdatenbank wurden selektiv eingesetzt, um Eigentumsstrukturen zu validieren und die Innovationsintensität zu plausibilisieren. Die oben genannte Liste der Desk-Research-Quellen ist illustrativ; weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie sich die Nachfrage zwischen Isolat-, Konzentrat- und hydrolysierten Formaten aufteilt und wie sich die Preise nach Form (trocken gegenüber flüssig) in verschiedenen Käufergruppen entwickeln. Wir haben uns auch mit einer Mischung aus Zutatenhändlern, Distributoren und nachgelagerten Nutzern in den wichtigsten europäischen Märkten ausgetauscht, damit das Modell dort korrigiert werden konnte, wo sekundäre Signale entweder fehlten oder zu allgemein waren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem die europäische Nachfrage aus den Verbrauchspools für Zutaten und der handelsbereinigten Verfügbarkeit rekonstruiert und anschließend mithilfe von Preisen auf Kategorieebene in einen Wert umgerechnet wird. Sobald der erste Gesamtwert gebildet war, wurde er durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Umsatzaufteilungen der Lieferanten, Rückmeldungen aus dem Distributionskanal und Stichprobenprüfungen des Volumens nach Anwendung, die dann zur Korrektur etwaiger offensichtlicher Überschätzungen verwendet wurden.
Einige praktische Eingaben haben das Modell angetrieben, darunter der Weizenverarbeitungsertrag und Import-Export-Bewegungen, die Mixverschiebung zwischen Isolaten, Konzentraten und hydrolysierten Produkten, der Anteil von Trocken- gegenüber Flüssigformaten bei den Käufern sowie die typische Anwendungsnachfrage aus den Bereichen Lebensmittel und Getränke, Tierfutter und Kosmetik. Die Preisgestaltung wurde sorgfältig behandelt, da sie sich mit den Weizen- und Energiekosten verändern kann. Wir haben eine stufenweise Durchschnittsverkaufspreis-Progression nach Format und nach Endverwendungsintensität verwendet, anstatt eines einzigen Pauschalpreises für den gesamten Markt. Wenn ein spezifischer Länder- oder Anwendungsdatenpunkt fehlte, wurden Proxy-Verhältnisse aus ähnlichen Märkten angewendet und anschließend durch Expertenfeedback bestätigt.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, die auf einer kurzen Reihe von Treibern verankert war, auf die die Befragten konsistent hinwiesen, wie z. B. pflanzliche Formulierungsaktivitäten, Clean-Label-Reformulierung und relative Preiswettbewerbsfähigkeit gegenüber anderen pflanzlichen Proteinen. Jedes Szenario wurde dann in jährliche Wachstumsraten nach Anwendung umgerechnet, und die endgültige Prognose wurde nach Überprüfung der jüngsten Handels- und Preisentwicklung auf den wahrscheinlichsten Fall ausgerichtet.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Gegenprüfungen, damit die endgültigen Zahlen mit realen Signalen übereinstimmen und nicht nur mit einem einzigen Tabellenkalkulationsergebnis. Wir haben die Gesamtwerte mit unabhängigen Indikatoren wie Handelsbilanzen, Weizenverarbeitungstrends und beobachteten Preisspannen verglichen und dann alle großen Sprünge untersucht, die nicht durch einen bekannten Treiber erklärt werden konnten.
Vor der Freigabe wird das Modell schrittweise überprüft: zunächst auf Eingabeebene, dann auf der Ebene der Länder- und Anwendungsaggregation, gefolgt von einer abschließenden Plausibilitätsprüfung der Wachstumslogik. Wenn größere Unstimmigkeiten auftreten, werden Experten erneut kontaktiert, um zu bestätigen, ob das Problem den Umfang, den Zeitpunkt oder ein einmaliges Ereignis betrifft. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Sichtweise die neuesten verfügbaren Informationen widerspiegelt.
Vergleich der Marktgröße des europäischen Weizenprotein-Markts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass für den europäischen Weizenprotein-Markt unterschiedliche veröffentlichte Marktgrößen zu finden sind, selbst wenn die Quellen scheinbar dasselbe Thema behandeln. Die Unterschiede entstehen in der Regel dadurch, wie der Produktumfang festgelegt wird, welche Jahre als Basisjahre behandelt werden und wie Preise und Volumen in einen einzigen USD-Wert umgerechnet werden.
Bei diesem Markt entstehen die größten Unterschiede in der Regel dadurch, ob angrenzende Zutaten in den Gesamtwert einbezogen werden, wie die Preisgestaltung für Trocken- gegenüber Flüssigformaten gehandhabt wird und ob eine breitere Definition von Proteinzutaten anstelle von reinem Weizen verwendet wird. Einige Schätzungen verwenden auch Preisniveaus aus früheren Jahren oder längere Prognosezeiträume, und diese Entscheidungen können den implizierten aktuellen Jahreswert erhöhen oder senken.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 768,57 Mio. USD (2026) | |
| Marktherausgeber A | 920,50 Mio. USD (2026) | Verwendet einen längeren Zeitrahmen von 2026 bis 2036 und geht in der Regel von einer schnelleren Expansion bei Fleischalternativen aus, was den kurzfristigen Wert bei Rückrechnung anheben kann, und es ist weniger klar, wie Trocken- und Flüssigformate separat bepreist werden. |
| Branchenwiederverkäufer B | 730,30 Mio. USD (2025) | Berichtet ein anderes Basisjahr und wendet möglicherweise einen gemischten Durchschnittspreis über Typen und Anwendungen hinweg an, was den Wert im Vergleich zu einem typ- und formspezifischen Preisaufbau komprimieren kann, und kann auch frühere Währungszeitpunkte widerspiegeln. |
Die Tabelle zeigt, dass die Wahl des Jahres, die Preisbehandlung und die Strenge der Beschränkung auf den reinen Weizenumfang den Großteil der Streuung erklären können. Wenn Isolate, Konzentrate und hydrolysierte Produkte ausschließlich als weizenbasierte Zutatenumsätze in Europa gezählt werden und wenn die Preisgestaltung für Trocken- gegenüber Flüssigformaten separat modelliert wird, ergibt sich ein anderer Gesamtwert – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Weizenproteinmarkt heute?
Der Markt wird im Jahr 2026 auf 768,57 Millionen USD geschätzt und soll bis 2031 einen Wert von 992,15 Millionen USD erreichen.
Welches Segment zeigt das höchste Wachstum?
Hydrolysiertes Weizenprotein, das für seine verbesserte Verdaulichkeit und kosmetische Funktionalität geschätzt wird, weist mit 7,36 % zwischen 2026 und 2031 den schnellsten CAGR auf.
Was sind die wichtigsten Herausforderungen?
Preisvolatilität bei Weizenkörnern, zunehmende Fälle von Zöliakie und Wettbewerbsdruck durch aufkommende Pflanzenproteine können die Wachstumstrajektorien beeinflussen.
Warum wächst der europäische Weizenproteinmarkt?
Die anhaltende Expansion beruht auf der steigenden Nachfrage nach pflanzenbasierten Produkten, unterstützenden Maßnahmen wie Deutschlands Förderung im Rahmen des Programms „Proteine der Zukunft” sowie den einzigartigen funktionellen Eigenschaften der Zutat in Backwaren und Fleischalternativen.