
Größe und Marktanteil des europäischen Probiotika-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.42 Milliarden US-Dollar |
| Marktgröße (2026) | 15.12 Milliarden US-Dollar |
| Marktgröße (2031) | 18.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.10 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Probiotika-Markts von Mordor Intelligence
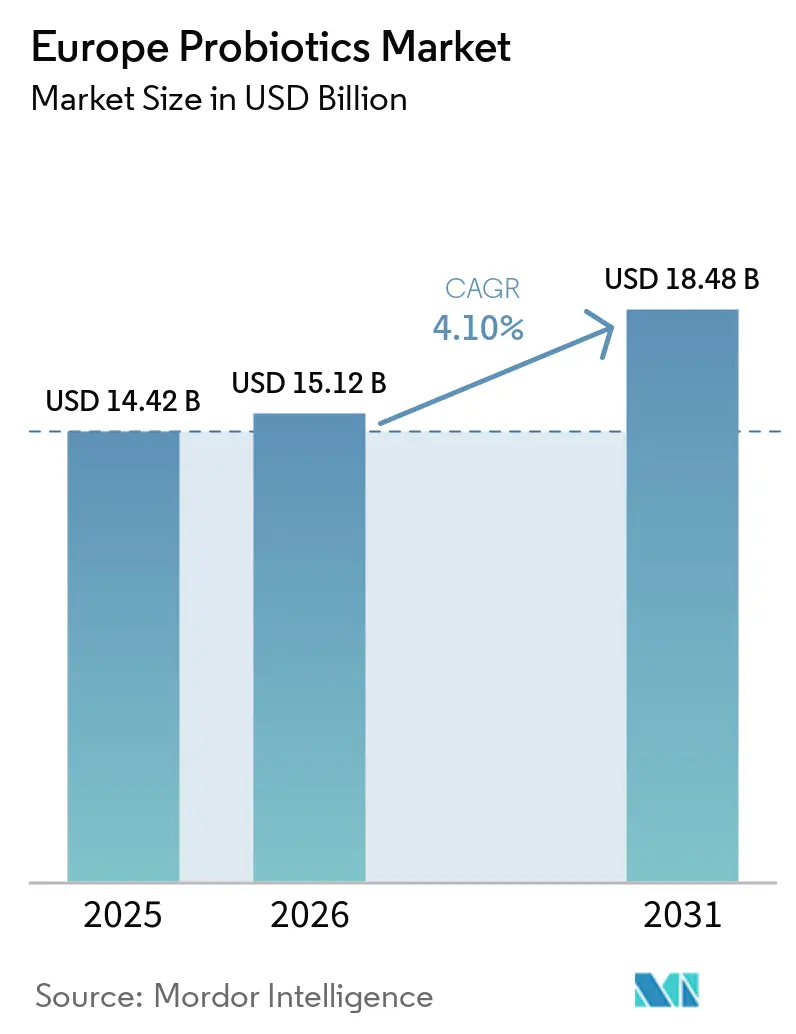
Die Größe des Europa Probiotika-Marktes wird voraussichtlich von 14,42 Milliarden USD im Jahr 2025 auf 15,12 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,10 % über den Zeitraum 2026–2031 18,48 Milliarden USD erreichen. Diese reife Kategorie stützt sich nun auf wissenschaftlich fundierte Stammauswahl, strengere Sicherheitsdossiers und eine przisere Verbraucherkommunikation anstelle von breit angelegten Werbeaktionen. Die Nachfrage bleibt in traditionellen fermentierten Milchprodukten verankert, doch zielgerichtete Innovationen bei Nahrungsergänzungsmitteln und lagerstabilen Lebensmitteln erweitern die Durchdringung über Altersgruppen und Verwendungsanlässe hinweg. Große Lieferanten nutzen konsolidierte Stammbibliotheken und tiefgreifendes regulatorisches Know-how, um ihre Lizenzmacht zu erhalten, während Einzelhändler Eigenmarkenstrategien einsetzen, um Margen zu schützen. Online-Kanäle, Apothekerberatung und ein wachsendes Bewusstsein für präventive Gesundheit sorgen gemeinsam für stetige Mengenzuwächse und fördern Premium-Formate, die klinisch dokumentierte Ergebnisse versprechen.
Wesentliche Erkenntnisse des Berichts
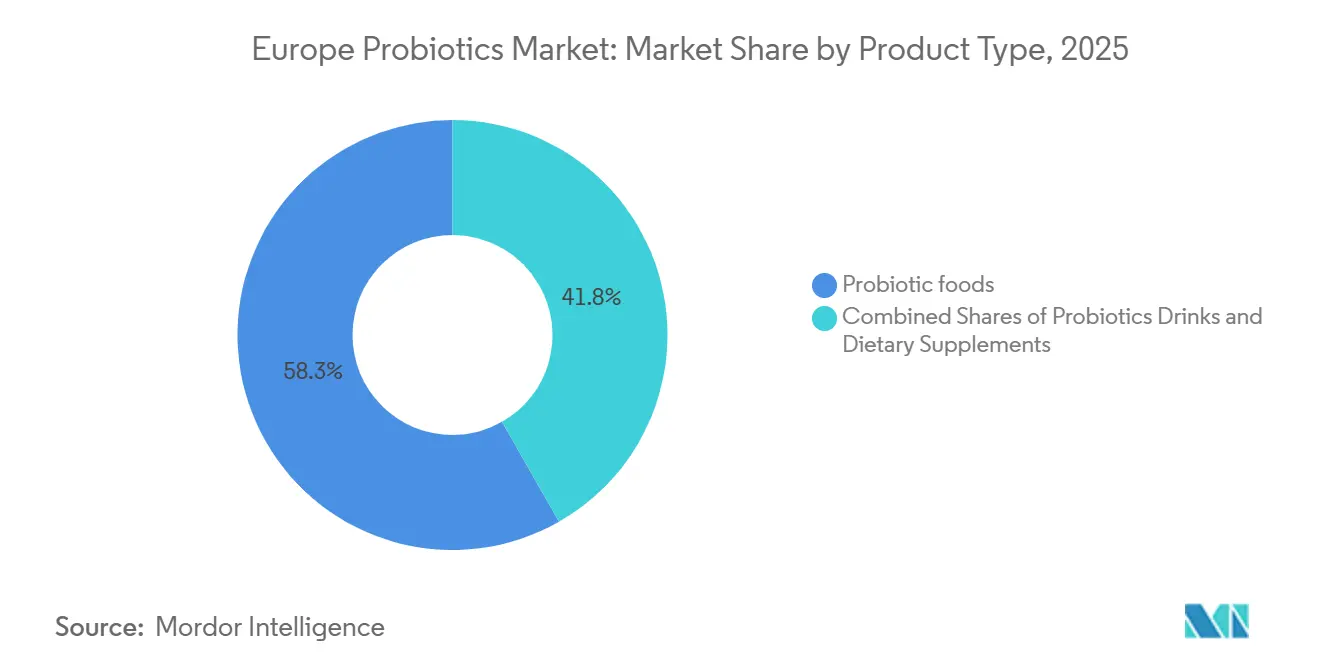
- Nach Produkttyp trugen probiotische Lebensmittel im Jahr 2025 58,25 % des Umsatzes bei, während Nahrungsergänzungsmittel bis 2031 mit einer CAGR von 5,28 % wachsen.
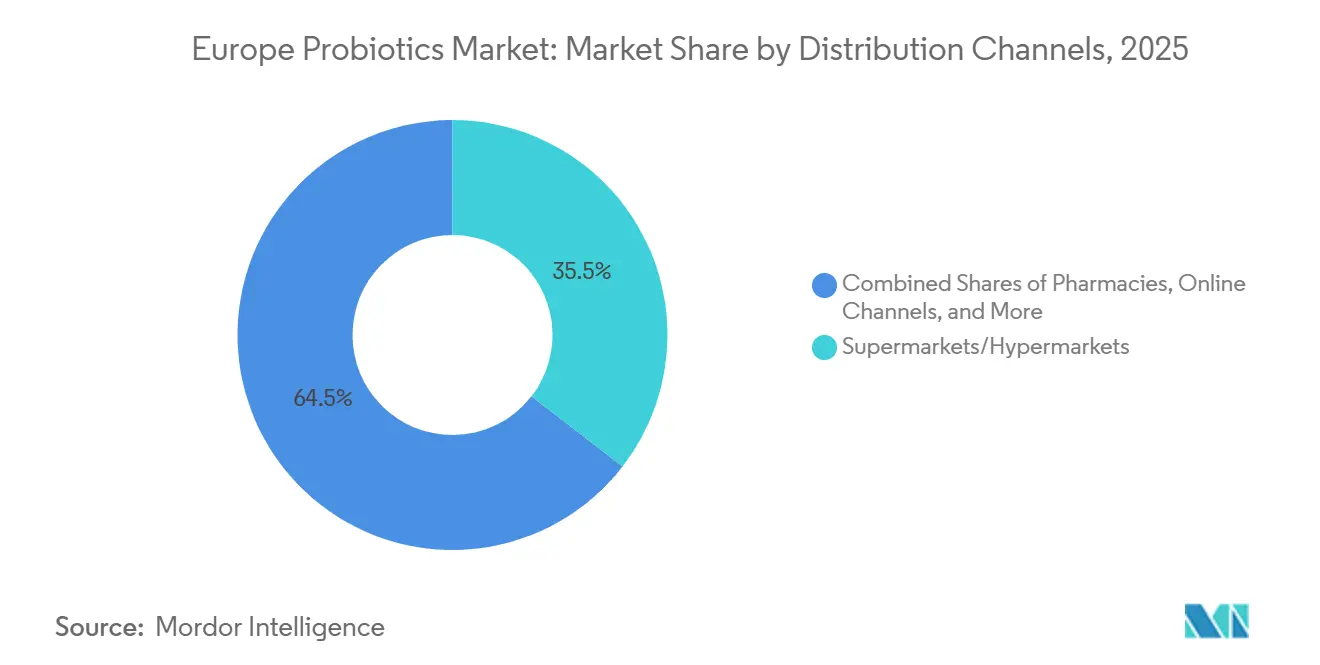
- Nach Vertriebskanal führten Supermärkte und Hypermärkte mit 35,48 % des Umsatzes im Jahr 2025; Apotheken und Drogerien werden voraussichtlich die schnellste CAGR von 5,68 % verzeichnen.
- Nach Geografie entfiel auf das Vereinigte Königreich im Jahr 2025 ein Umsatzanteil von 52,31 %, während Deutschland mit einer CAGR von 5,38 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Einfluss auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsendes Verbraucherinteresse an der Darmmikrobiota für Immunität, Verdauung und psychisches Wohlbefinden | +1.2% | Global, mit stärkster Akzeptanz im Vereinigten Königreich, Deutschland, Niederlande | Mittelfristig (2–4 Jahre) |
| Hoher Konsum von milchbasierten Probiotika | +0.9% | Frankreich, Italien, Spanien, Deutschland (Traditionen fermentierter Milchprodukte) | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu funktionellen Lebensmitteln und Getränken | +0.8% | Vereinigtes Königreich, Deutschland, Niederlande, Nordics | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Zivilisationskrankheiten wie Fettleibigkeit und Verdauungsstörungen | +0.7% | Global, mit erhöhter Inzidenz im Vereinigten Königreich, Deutschland, Spanien | Langfristig (≥ 4 Jahre) |
| Starke Einzelhandelsinfrastruktur, einschließlich Supermärkte und E-Commerce | +0.6% | Vereinigtes Königreich, Deutschland, Frankreich, Niederlande (reife Einzelhandelsnetzwerke) | Kurzfristig (≤ 2 Jahre) |
| Kulturelle Affinität zu fermentierten Lebensmitteln | +0.5% | Frankreich, Italien, Spanien, Griechenland (Mittelmeerdiät-Regionen) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherinteresse an der Darmmikrobiota für Immunität, Verdauung und psychisches Wohlbefinden
Die Forschung zur Darm-Hirn-Achse hat Probiotika neu definiert und sie von Verdauungshilfen zu Interventionen mit systemübergreifenden Vorteilen erhoben. Peer-reviewed-Studien haben spezifische Probiotika-Stämme mit reduzierter Angstsymptomatik, verbesserter kognitiver Leistungsfähigkeit und gestärkter Immunfunktion in Verbindung gebracht. Eine Meta-Analyse aus dem Jahr 2024 in Nutrients zeigte, dass Lactobacillus- und Bifidobacterium-Stämme die Zytokinproduktion und die Synthese kurzkettige Fettsäuren beeinflussen. Diese Mechanismen sind essenziell für die mukosale Immunität und die Verfügbarkeit von Neurotransmitter-Vorläufern. Diese wachsende Evidenzlage prägt das Verbraucherverhalten: 25 % der Erwachsenen im Vereinigten Königreich konsumieren laut YouGov UK 2025 regelmäßig probiotische Getränke, wobei dieser Anteil bei Personen ab 55 Jahren auf 39 % steigt – eine demografische Gruppe, die auf präventive Gesundheitsstrategien setzt. Die Konvergenz der Narrative zu psychischer Gesundheit und Immungesundheit, angetrieben durch ein gesteigertes Gesundheitsbewusstsein im Nachgang der Pandemie, positioniert die Optimierung der Darmmikrobiota als zentralen Wachstumstreiber. Dieser Trend ist besonders ausgeprägt in Märkten, in denen Gesundheitssysteme präventive Ernährung fördern. Das Fehlen von EFSA-genehmigten Angaben für psychobiotische oder immunmodulatorische Wirkungen schränkt jedoch die Marketingsprache ein. Folglich verlassen sich Marken auf indirekte Kommunikation und klinische Zusammenfassungen Dritter statt auf direkte Angaben auf der Verpackung.
Hoher Konsum von milchbasierten Probiotika
Fermentierte Milchprodukte nehmen in der europäischen Ernährung einen bedeutenden Platz ein und verbinden Tradition mit funktionellen Vorteilen, die lange vor der modernen Probiotikawissenschaft bestanden. Gemäß Längsschnittdaten der Europäischen Prospektiven Untersuchung zu Krebs und Ernährung ist der Joghurtkonsum in mediterranen Bevölkerungen mit einem um 24 % reduzierten Risiko für Hüftfrakturen verbunden, wobei jede 200-Gramm-Portion mit einer Abnahme der Frakturinzidenz um 10–15 % assoziiert ist. Italienische Teilnehmer in der Gruppe mit dem höchsten Joghurtkonsum – ungefähr 85–98 Gramm pro Tag – wiesen ein um 35 % geringeres Risiko für Darmkrebs auf. Die Forscher schreiben diesen Nutzen den kombinierten Wirkungen von Kalzium, Protein und lebenden Kulturen zu, nicht allein den Probiotika. Diese epidemiologischen Erkenntnisse stärken das Vertrauen der Verbraucher in milchbasierte Produkte, auch wenn pflanzliche Alternativen an Bedeutung gewinnen. Frankreich, Italien und Spanien dominieren gemeinsam den Markt für fermentierte Milchprodukte, angetrieben durch den Einzelhandelserfolg von Markenjoghurts und Frischkäse, die beide als von Natur aus gesund wahrgenommen werden. Die Hersteller stehen jedoch vor der Herausforderung, diese kulturelle Vorliebe in preislich höherwertige funktionelle Produkte umzuwandeln, ohne preisbewusste Verbraucher zu vergraulen, die Joghurt eher als alltägliches Grundnahrungsmittel denn als hochwertiges Nahrungsergänzungsmittel betrachten.
Verlagerung hin zu funktionellen Lebensmitteln und Getränken
Europäische Verbraucher zeigen eine wachsende Bereitschaft, mehr für Lebensmittel zu zahlen, die über die Grundernährung hinaus gesundheitliche Vorteile bieten. Eine YouGov-Umfrage aus dem Jahr 2025 ergab, dass 58 % der Befragten im Vereinigten Königreich beim Kauf von Lebens- und Genussmitteln natürliche oder biologische Zutaten priorisieren. Diese Präferenz erstreckt sich auch auf Alltagsprodukte wie Frühstückscerealien, Snackriegel und Kombucha, die Probiotika enthalten. Infolgedessen erweitern Probiotika-Lieferanten ihr Angebot von traditionellen gekühlten Milchprodukten auf lagerstabile Kategorien. Sie nutzen Mikroverkapselungstechnologien, um lebende Kulturen beim Backen zu schützen und die Haltbarkeit zu verlängern. In Deutschland und den Niederlanden gewinnen mit Probiotika angereicherte Backwaren und Frühstückscerealien an Bedeutung, getrieben durch die Akzeptanz der Verbraucher für wissenschaftlich gestützte funktionelle Angaben. Der Markt für funktionelle Getränke, zu dem milchbasierte Getränke wie Kefir und Nicht-Milch-Alternativen wie haferbasierende Probiotika-Smoothies gehören, zieht Risikokapitalinvestitionen an und fördert Eigenmarkeninnovationen. Einzelhändler betrachten dieses Segment zunehmend als profitables Wachstumsfeld. Das Wachstum funktioneller Lebensmittel wird jedoch durch die restriktiven Angabengenehmigungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) begrenzt[1]. Diese Einschränkungen verhindern, dass Marken spezifische Vorteile hervorheben, was es schwieriger macht, ihre Produkte von konventionellen Angeboten abzugrenzen.
Zunehmende Verbreitung von Zivilisationskrankheiten wie Fettleibigkeit und Verdauungsstörungen
Da Typ-2-Diabetes, entzündliche Darmerkrankungen und fettleibigkeitsbedingte Erkrankungen immer häufiger auftreten, wenden sich sowohl Kliniker als auch Verantwortliche im Bereich der öffentlichen Gesundheit Ernährungsinterventionen zu, die auf eine Umgestaltung der Darmmikrobiota abzielen. Zahlreiche Meta-Analysen haben einen Zusammenhang zwischen regelmäßigem Joghurtkonsum und einem reduzierten Risiko für die Entwicklung von Typ-2-Diabetes hergestellt. Darüber hinaus deuten mechanistische Studien, wie in BMC Medicine hervorgehoben, darauf hin, dass bestimmte Probiotika-Stämme die Insulinsensitivität verbessern und systemische Entzündungen verringern können. Im Juni 2025 äußerten 22 % der Erwachsenen im Vereinigten Königreich Bedenken hinsichtlich der Lebensmittelerschwinglichkeit, was den Konflikt zwischen Gesundheitszielen und finanziellen Realitäten verdeutlicht. Dieses Szenario hat die Nachfrage nach budgetfreundlichen Probiotika-Optionen angekurbelt. Dazu gehören angereicherte Joghurts und Eigenmarken-Nahrungsergänzungsmittel, die gesundheitliche Vorteile ohne den hohen Preis bieten. In Deutschland erwirtschaftete der Apothekensektor aus dem Probiotika-Verkauf für Verdauungsprobleme ca. USD 173 Millionen. Dies unterstreicht einen breiteren Gesundheitstrend, bei dem rezeptfreie Probiotika routinemäßig für Erkrankungen wie das Reizdarmsyndrom und antibiotika-assoziierte Diarrhö empfohlen werden, wie vom Bundesamt für Verbraucherschutz und Lebensmittelsicherheit festgestellt. Der Bedarf an Probiotika ist besonders ausgeprägt bei alternden Bevölkerungsgruppen, bei denen die Herausforderungen durch Mehrfachmedikationen und deren gastrointestinale Nebenwirkungen sie empfänglicher für wissenschaftlich gestützte Probiotika-Lösungen machen.
Analyse der Hemmniswirkung*
| Hemmnisse | (~)% Einfluss auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Forschungs- und Entwicklungskosten | -0.8% | Global, mit akutem Druck auf kleine und mittelgroße Zulieferer von Inhaltsstoffen | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch alternative Gesundheitsprodukte | -0.6% | Vereinigtes Königreich, Deutschland, Niederlande (reife Nahrungsergänzungsmittelmärkte) | Mittelfristig (2–4 Jahre) |
| Mangelndes Verbraucherbewusstsein in einigen Regionen | -0.5% | Polen, Russland, übriges Europa (östliche und periphere Märkte) | Mittelfristig (2–4 Jahre) |
| Regulatorische Herausforderungen und Beschränkungen bei Produktangaben | -0.7% | EU-weit, geregelt durch die Europäische Behörde für Lebensmittelsicherheit; fragmentierte nationale Durchsetzung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Forschungs- und Entwicklungskosten
Die Einführung eines neuen Probiotika-Stamms auf dem europäischen Markt erfordert erhebliche mehrjährige Investitionen in die Stammcharakterisierung, Sicherheitsdokumentation und randomisierte kontrollierte Studien, die den strengen Anforderungen der Europäischen Behörde für Lebensmittelsicherheit entsprechen. Dieses regulatorische Verfahren verschafft multinationalen Inhaltsstofflieferanten wie Novonesis und DSM-Firmenich einen Vorteil, da sie die Forschungs- und Entwicklungskosten auf ihre globalen Aktivitäten verteilen und auf bestehende Stammbibliotheken zurückgreifen können. Kleinere Akteure hingegen stehen vor einer schwierigen Entscheidung: Entweder lizenzieren sie etablierte Stämme – was die Margen aufgrund von Lizenzgebühren reduziert – oder sie investieren in die Entwicklung proprietärer Stämme, was ein Hochrisikounterfangen mit ungewissem Ertrag darstellt. Die Fusion von Chr. Hansen und Novozymes zu Novonesis im November 2024 unterstreicht den Fokus der Branche auf Skalierung. Infolge dieser Konsolidierung verfügt Novonesis nun über den größten Stammkatalog und das umfangreichste regulatorische Fachwissen der Branche. Marken, die Nischenmärkte wie pädiatrische Probiotika oder Psychobiotika ansprechen, stehen vor zusätzlichen Herausforderungen. Ohne die Möglichkeit, direkte Angaben zu machen, müssen sie sich auf indirektes Marketing und Empfehlungen Dritter verlassen, was die Kosten für die Kundenakquise erheblich erhöht.
Wettbewerb durch alternative Gesundheitsprodukte
Präbiotika, Postbiotika und Synbiotika gewinnen als wissenschaftlich validierte Alternativen an Anerkennung, die einige der regulatorischen und formulierungsbezogenen Herausforderungen im Zusammenhang mit lebenden Probiotika angehen. Präbiotika – nicht verdauliche Ballaststoffe, die selektiv nützliche Darmbakterien fördern – verfügen über von der Europäischen Behörde für Lebensmittelsicherheit genehmigte Angaben zur Verdauungsgesundheit. Sie machen Kühlung oder Vitalitätsprüfungen überflüssig, vereinfachen Lieferkettenabläufe und verlängern die Haltbarkeit. Postbiotika, bestehend aus Metaboliten und Zellfragmenten aus der Probiotika-Fermentation, entwickeln sich zu einer stabilen, hitzebeständigen Option für funktionelle Lebensmittel. Frühe klinische Studien deuten darauf hin, dass ihre immunmodulatorischen Wirkungen mit denen lebender Kulturen vergleichbar sind. Synbiotika, die Präbiotika und Probiotika in einer einzigen Formulierung kombinieren, sprechen Verbraucher an, die umfassende Darmgesundheitslösungen suchen, unterliegen jedoch denselben Angabenbeschränkungen wie eigenständige Probiotika. Diese Wettbewerbsdynamik spiegelt sich im Einzelhandelsangebot wider, wo die Bandbreite an Produkten zur Verdauungsgesundheit auf verschiedene Wirkmechanismen ausgeweitet wurde, was die Sichtbarkeit und Proberatenquoten traditioneller Probiotika-SKUs verringert. Um eine Preisprämie gegenüber Präbiotika- oder Postbiotika-Alternativen zu rechtfertigen, müssen Marken stammspezifische klinische Ergebnisse betonen und mit Formaten wie kauffähigen Gummibonbons oder Brausetabletten innovieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nahrungsergänzungsmittel überholen traditionelle MilchprodukteIm Jahr 2025 hielten probiotische Lebensmittel in Europa einen Marktanteil von 58,25 %, was hauptsächlich durch die breite Verfügbarkeit von Joghurt, fermentierten Milchprodukten und angereicherten Frühstückscerealien im Einzelhandel bedingt war. Joghurt bleibt die führende Unterkategorie, gestützt durch jahrelanges Verbrauchervertrauen und einen exklusiven, von der Europäischen Behörde für Lebensmittelsicherheit (EFSA) genehmigten Anspruch, der seine Kulturen mit einer verbesserten Laktoseverdauung in Verbindung bringt. In Deutschland und den Niederlanden erweitern mit Probiotika angereicherte Backwaren und Frühstückscerealien ihre Präsenz. Mikroverkapselungstechnologien ermöglichen es diesen Produkten, Umgebungsstabilität zu bewahren, Backtemperaturen standzuhalten und längere Haltbarkeiten zu erzielen. Säuglingsnahrung und Babynahrung, die Probiotikastämme wie Bifidobacterium lactis enthalten, werden von der Europäischen Behörde für Lebensmittelsicherheit strengen Sicherheitsbewertungen unterzogen, bei denen Hersteller stammspezifische Sicherheitsdaten für vulnerable Bevölkerungsgruppen vorlegen müssen.
Nahrungsergänzungsmittel sind das am schnellsten wachsende Segment mit einer bis 2031 prognostizierten CAGR von 5,28 %. Dieses Wachstum wird durch Deutschlands apothekenzentriertes Vertriebsmodell und das wachsende Verbraucherinteresse an gezielten Darmgesundheitslösungen unterstützt. Im Jahr 2025 erwirtschafteten auf Verdauungsgesundheit ausgerichtete Probiotika-Nahrungsergänzungsmittel einen Umsatz von 173 Millionen USD, was etwa 8 % des Apotheken-Nahrungsergänzungsmittelmarktes entspricht und laut dem Bundesamt für Verbraucherschutz und Lebensmittelsicherheit jährlich um 7 % wächst[2]. Innovationen bei Formaten wie magensaftresistenten Kapseln, Brausetabletten und hochdosierten Einzelstamm-Formulierungen ermöglichen es Marken, Premiumpreise zu erzielen und sich mit klinischen Belegen zu differenzieren. Probiotische Getränke, zu denen milchbasierte Optionen wie Kefir und nicht-milchbasierte Alternativen wie Hafer- und Kokosgetränke gehören, nehmen eine Nischenposition ein. Nicht-milchbasierte Optionen gewinnen bei laktoseintoleranten und veganen Verbrauchern an Beliebtheit, machen aber nach wie vor einen kleineren Anteil am Gesamtvolumen aus. Der Wandel hin zu Nahrungsergänzungsmitteln spiegelt einen breiteren Trend wider, bei dem Verbraucher Darmgesundheit zunehmend als proaktiven therapeutischen Schwerpunkt betrachten und von Apothekern empfohlene Kapseln gegenüber traditionellen gekühlten Milchprodukten bevorzugen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Nach Vertriebskanälen:
Apotheken gewinnen an BodenIm Jahr 2025 entfielen auf Supermärkte und Hypermärkte 35,48 % des Marktwertes, bedingt durch ihre hohe Kundenfrequenz und häufige Werbeaktionen. Enge Margenschwellen und intensiver Wettbewerb durch Eigenmarken schränken jedoch ihr Gesamtwachstum ein. Apotheken und Drogerien hingegen bieten Glaubwürdigkeit und persönliche Beratung, was Verbraucher anspricht, die mit sensiblen Themen wie Verdauungs- oder Immunitätsproblemen zu tun haben. Dieser Kanal führt mit einer CAGR von 5,68 % bis 2031 und repräsentiert bereits einen bedeutenden Anteil am deutschen Nahrungsergänzungsmittelumsatz.
Apotheker spielen eine entscheidende Rolle, indem sie Stammauswahlen validieren, Dosierungen empfehlen und zu Anwendungszeiträumen beraten. Ihre Fachkompetenz überbrückt effektiv die Lücke, die die Europäische Behörde für Lebensmittelsicherheit hinterlassen hat, die explizite Nutzenaussagen noch nicht genehmigt hat. Gleichzeitig nutzen Online-Plattformen diese Beratungslücke, indem sie Tele-Apotheker-Konsultationen, abonnementbasierte Nachlieferungen und detaillierte Testzusammenfassungen anbieten, um das Verbrauchervertrauen zu stärken. Da Supermarktketten ihr Sortiment straffen und sich zunehmend auf kostengünstigere Eigenmarkenprodukte verlagern, wandern hochmargige therapeutische Probiotika zunehmend in professionelle Kanäle ab. Dieser Übergang stärkt nicht nur den Anteil der Apotheken am europäischen Probiotika-Markt, sondern festigt auch ihren Einfluss auf Markenformulierungsstrategien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Geografische Analyse
Vereinigtes Königreich Probiotika-Markt
Im Jahr 2025 entfiel auf das Vereinigte Königreich ein Anteil von 52,31 % am regionalen Umsatz, gestützt durch etablierte Marken wie Yakult, Actimel und Biomel. Diese Marken haben über Jahrzehnte hinweg Verbraucherloyalität durch konsistente Markenbotschaften und eine breite Verfügbarkeit im Einzelhandel aufgebaut. Eine YouGov-Umfrage aus dem Jahr 2025 ergab, dass 25 % der Erwachsenen im Vereinigten Königreich regelmäßig Probiotika-Getränke konsumieren, wobei dieser Anteil bei Personen ab 55 Jahren auf 39 % ansteigt – einer Altersgruppe, die Verdauungsgesundheit und Immununterstützung priorisiert. Der Markt im Vereinigten Königreich steht jedoch vor wirtschaftlichen Herausforderungen: Im Juni 2025 äußerten 22 % der Erwachsenen Bedenken hinsichtlich der Lebensmittelerschwinglichkeit, was die Akzeptanz von Probiotika-Produkten im Premiumpreissegment einschränken könnte. Das Vertrauen in die Food Standards Agency (FSA) bleibt mit Werten zwischen 64 und 66 % hoch und bildet eine regulatorische Grundlage für künftige Gesundheitsanspruchsgenehmigungen[3]. Dennoch schränkt die Angleichung der FSA an die Standards der Europäischen Behörde für Lebensmittelsicherheit den Spielraum für Innovationen bei Gesundheitsaussagen ein.
Probiotika-Markt im Vereinigten Königreich und Deutschland
Mit einer Supermarktdurchdringung von 65 % und einem Online-Umsatzanteil von 18 % dient die ausgereifte Einzelhandelsinfrastruktur des Vereinigten Königreichs als ideales Testfeld für Innovationen wie lagerstabile probiotische Snacks und abonnementbasierte Nahrungsergänzungsmittelservices. Deutschland wird voraussichtlich die höchste Wachstumsrate unter den wichtigsten Regionen erzielen, mit einer CAGR von 5,38 % bis 2031. Dieses Wachstum wird durch ein apothekenzentriertes Vertriebsmodell und eine kulturelle Präferenz für evidenzbasierte Nahrungsergänzung angetrieben. Die Dominanz der Apotheken bietet eine implizite klinische Empfehlung und unterstützt Premiumpreise, da Verbraucher von Apothekern empfohlene Produkte als zuverlässiger wahrnehmen als Supermarktalternativen.
Weitere europäische Märkte
Deutschlands regulatorischer Rahmen, der vom Bundesamt für Verbraucherschutz und Lebensmittelsicherheit verwaltet wird, setzt strenge Qualitätsstandards durch. Diese Standards erhöhen die Markteintrittsbarrieren, stärken jedoch auch das Verbrauchervertrauen. Frankreich, Italien und Spanien halten gemeinsam einen bedeutenden Anteil am Konsum fermentierter Milchprodukte. So ist beispielsweise der Joghurtkonsum in Italien mit einem um 35 % geringeren Risiko für Darmkrebs verbunden, was die gesundheitlichen Vorteile dieser Kategorie unterstreicht. Im Gegensatz dazu weisen Russland, die Niederlande und Polen aufgrund eines begrenzten Bewusstseins und einer hohen Preissensibilität einen geringeren Pro-Kopf-Konsum von Probiotika auf. Das wachsende Interesse an präventiver Gesundheit und eine sich entwickelnde Einzelhandelsinfrastruktur deuten jedoch auf mittelfristiges Wachstumspotenzial hin. Die Kategorie „Übriges Europa” umfasst vielfältige Märkte mit unterschiedlichen regulatorischen Rahmenbedingungen und unterschiedlichem Verbraucherbewusstsein. Diese Unterschiede erfordern lokalisierte Strategien, die klinische Botschaften mit Erschwinglichkeit in Einklang bringen.
Regulatorisches Umfeld
Europäische Probiotika unterliegen EU-weiten Lebensmittelsicherheits- und Angabenvorschriften, wobei die Europäische Behörde für Lebensmittelsicherheit (EFSA) die wissenschaftlichen Gutachten liefert, die der Vermarktungs- und Dossierstrategie zugrunde liegen. Gemäß Verordnung (EG) Nr. 1924/2006 wird der Begriff „probiotisch" auf EU-Ebene üblicherweise als implizite gesundheitsbezogene Angabe behandelt, und EU-zugelassene gesundheitsbezogene Angaben für Probiotika bleiben äußerst begrenzt, wobei die langjährige Ausnahme für lebende Joghurtkulturen und die Laktoseverdauung prägt, wie Marken fermentierte Milchprodukte gegenüber Nahrungsergänzungsmitteln positionieren.
Zulassungswege für Stämme und Kennzeichnungspflichten werden auch durch den Rahmen für neuartige Lebensmittel (Verordnung (EU) 2015/2283) und die von der Europäischen Kommission geführte Unionsliste beeinflusst, die eine Zulassung erfordern kann, wenn ein Mikroorganismus oder dessen Zubereitung keine anrechenbare Verwendung vor 1997 aufweist. Ein konkreter Referenzpunkt für 2026 ist die Durchführungsverordnung (EU) 2026/391 der Kommission (23. Februar 2026), die die Verwendungsbedingungen und Kennzeichnungsanforderungen für das neuartige Lebensmittel pasteurisiertes Akkermansia muciniphila nach einer positiven Sicherheitsbewertung für die Altersgruppe von 12 bis unter 18 Jahren geändert hat. Parallel dazu verstärken Aktualisierungen wie die Durchführungsverordnung (EU) 2025/1560 der Kommission (30. Juli 2025), die die Bedingungen für zulässige gesundheitsbezogene Angaben im Anhang der Verordnung (EU) Nr. 432/2012 ändert, die Compliance-Anforderungen hinsichtlich präziser Formulierungen und Verwendungsbedingungen, was Unternehmen zu harmonisierten EU-Dossiers drängt, während sie sich mit uneinheitlichen nationalen Durchsetzungspraktiken auseinandersetzen müssen.
Wettbewerbslandschaft
Der Markt weist eine erhebliche Dominanz führender Lieferanten auf. Im Jahr 2024 entstand Novonesis als Ergebnis der Fusion zwischen Chr. Hansen und Novozymes, wobei Chr. Hansens umfangreiche klinische Expertise mit Novozymes' fortschrittlichen Fermentationskapazitäten kombiniert wurde. Diese Zusammenarbeit hat ein Stamm-Repository geschaffen, das in seiner Breite und Tiefe unübertroffen ist. Ebenso nutzt DSM-Firmenich, gegründet im Jahr 2023, seine Fähigkeit, duftgetriebene Verbrauchererkenntnisse mit Fermentationseffizienz zu integrieren, um den Markteintritt zu beschleunigen und Skaleneffekte zu erzielen.
Mittelgroße Akteure tragen mit ihren einzigartigen Strategien zur Wettbewerbslandschaft bei. BioGaia verzeichnete im dritten Quartal 2024 einen Umsatzanstieg von 15 % auf 281,8 Millionen SEK (27 Millionen USD). Dieses Wachstum wurde durch das starke Vertrauen der Verschreiber in sein Lactobacillus reuteri-Produkt angetrieben, insbesondere zur Behandlung von Säuglingskoliken. Im Gegensatz dazu verzeichnete Probi im selben Quartal einen Umsatzrückgang von 19 %, was seine übermäßige Abhängigkeit von einem begrenzten Kundenstamm offenbarte und die mit der Regalrotation verbundenen Risiken verdeutlichte. Aufstrebende Marken wie OptiBac und Winclove umgehen Massenhandelsbarrieren, indem sie Direct-to-Consumer-Modelle einsetzen, Nischenstammvorteile bewerben und strategische Allianzen mit Angehörigen der Gesundheitsberufe eingehen.
Technologische Fortschritte, darunter Mikroverkapselung, genomikgestützte Entdeckung und KI-gestützte Stammauswahl, sind nun entscheidend dafür, welche Unternehmen Premium-Lizenzgebühren erzielen können. Trotz des Innovationsdrucks schränkt die konservative Haltung der Europäischen Behörde für Lebensmittelsicherheit (EFSA) bei der Genehmigung von Aussagen die offenen Marketingbemühungen weiterhin ein. Dieses regulatorische Umfeld begünstigt Unternehmen, die in mehrjährige klinische Studien investieren und harmonisierte europäische Dossiers pflegen können. Die Fähigkeit, ehrgeizige Innovation mit regulatorischer Compliance in Einklang zu bringen, ist zu einem entscheidenden Faktor für den Wettbewerbserfolg im europäischen Probiotika-Markt geworden.
Marktführer im europäischen Probiotika-Sektor
-
Danone S.A.
-
Bio-K Plus International Inc.
-
PepsiCo Inc. (KeVita)
-
Nestlé S.A.
-
Yakult Honsha Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Probiotika-Markt Unternehmen in diesem Bericht
- Danone S.A.
- Nestlé S.A.
- Yakult Honsha Co., Ltd.
- Chr. Hansen/Novonesis
- Archer Daniels Midland Company(ADM)
- Probi AB
- BioGaia AB
- Winclove Probiotics
- OptiBac Probiotics
- AB-Biotics
- Institut AllergoSan (OMNi-BiOTiC)
- Lallemand Health Solutions
- DSM-Firmenich
- IFF Health
- Novozymes A/S
- Sacco System
- Lesaffre International
- General Mills Inc.
- PepsiCo Inc. (KeVita)
- Morinaga Milk Industry
- Reckitt Benckiser Group (Bio-Kult)
- Sanofi SA (Enterogermina)
- Teva Pharmaceutical Industries
- Procter and Gamble Company (Align)
- Church and Dwight Co. Inc. (Culturelle)
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht darin, die Durchdringung über gekühlte Milchprodukte hinaus zu erweitern, indem die Stammglaubwürdigkeit auf raumtemperaturstabile Lebensmittel, Getränke und unterwegs verzehrbare Ergänzungsmittelformate übertragen wird, unterstützt durch bereits am Markt vorhandene Technologien wie Mikroverkapselung und verzögerte Freisetzung. Die Kategorie zeigt auch Spielraum für apothekengeführte, indikationsspezifische Angebote (Verdauungskomfort, antibiotikabegleitende Anwendung, Frauengesundheit und gesundes Altern), bei denen Apothekerberatung und detaillierte Produktaufklärung eingeschränkte Verpackungsangaben ersetzen helfen, was mit Europas Kanalverschiebung hin zu Apotheken und Drogeriemärkten übereinstimmt.
Branchengeführte Arbeit zur Neugestaltung des politischen Diskurses bietet ebenfalls einen klareren Weg für die Marktentwicklung. Im Juni 2026 startete IPA Europe die Plattform Probiotic Value Insights und präsentierte eine sozioökonomische Bewertung, die zeigt, dass eine Steigerung der Probiotikanutzung um 1% eine jährliche wirtschaftliche Wirkung von 10 Milliarden Euro in der gesamten EU erzeugen könnte, was die Geschäftsgrundlage für eine breitere Anwendung in präventionsorientierten Bereichen stärkt. Der Verband hat sich auch am EU-Politikprozess beteiligt (einschließlich Konsultationsthemen zum Biotech Act II), um einen klareren, stärker harmonisierten Rahmen zu befürworten, wie etwa eine zugelassene Positivliste von Stämmen, die die Fragmentierung durch unterschiedliche Ansätze der Mitgliedstaaten bei der Verwendung des Begriffs „probiotisch" auf Etiketten verringern würde. Nachhaltigkeitsbezogene Arbeiten zur Verpackungscompliance, einschließlich Branchenleitlinien im Rahmen der Verordnung über Verpackungen und Verpackungsabfälle, bieten einen weiteren Umsetzungshebel, indem sie Marken zu neu gestalteten Verpackungen und effizienteren Fermentations-Lieferketten drängen, während die Kulturlebensfähigkeit und Rückverfolgbarkeit erhalten bleiben.
Neueste Industrielle Entwicklungen in Europa Probiotika-Markt
- Mai 2026: Yakult European R&D Center B.V. nahm den Vollbetrieb in Wageningen, Niederlande, auf und stärkte damit Yakults regionale Forschungspräsenz für Stammwissenschaft, Produktentwicklung und die Erstellung zulassungsreifer Nachweise. Die Ansiedlung von F&E in einem bedeutenden europäischen Lebensmittel- und Life-Science-Ökosystem unterstützt eine schnellere Iteration bei Formulierungen und angabenkonformer Kommunikation für den europäischen Markt.
- Mai 2026: Nestlé Health Science ging eine Lizenzvereinbarung mit IdB Holding S.p.A. ein, um die Entwicklung voranzutreiben und eine Zulassung der Europäischen Arzneimittel-Agentur zur Vermarktung von VOWST (fäkale Mikrobiota-Sporen, live-brpk) in Europa anzustreben. Die Vereinbarung deutet auf eine tiefere Konvergenz zwischen lebensmittelnaher Mikrobiomwissenschaft und regulierten Therapeutika hin, was klinische Standards anheben und die Erwartungen der Interessengruppen an lebende biotherapeutische Ansätze verändern kann.
- September 2025: Arla Foods führte seine Arla-Cultura-Reihe im Vereinigten Königreich ein, mit laktosefreien Darmgesundheitsmilchprodukten, angereichert mit Probiotika sowie Vitamin D, Calcium, Protein und Ballaststoffen, beginnend mit drei 500-ml-Milchgetränken. Die Einführung erweitert probiotische Milchprodukte auf angereicherte, unverträglichkeitsfreundliche Angebote und erhöht den Wettbewerbsdruck im Vereinigten Königreich, Europas größtem regionalen Markt, wo etablierte Marken und Eigenmarken bereits stark um Kühlregalplatz konkurrieren.
Europa Probiotika-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Europa Probiotika-Markt als der Wert der von Menschen in Europa konsumierten Probiotika-Produkte definiert, bei denen lebensfähige Mikroorganismen zugesetzt werden, um durch regelmäßige Anwendung Verdauungs- und verwandte Wellnessvorteile zu unterstützen.
Ausschlüsse aus dem Umfang: Wir schließen Probiotika für Tierfutter und veterinärmedizinische Verwendungen aus, und wir schließen auch Probiotika aus, die ausschließlich als industrielle Masseninputs ohne direkten Verbraucherverkauf verwendet werden.
Segmentierungsübersicht
- Nach Produkttyp
- Probiotische Lebensmittel
- Joghurt
- Backwaren und Frühstückscerealien
- Säuglingsnahrung und Babyprodukte
- Snacks und Süßwaren
- Sonstige
- Probiotische Getränke
- Milchbasiert
- Nicht milchbasiert
- Nahrungsergänzungsmittel
- Probiotische Lebensmittel
- Nach Vertriebskanälen
- Supermärkte/Verbrauchermärkte
- Apotheken und Drogerien
- Convenience-/Lebensmittelgeschäfte
- Online-Shops
- Sonstige
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Polen
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Kerngrenzen festzulegen, die Länderabdeckung aufzubauen und stabile Nachfragesignale zu sammeln, die jährlich überprüft werden können. Wir stützten uns auf öffentliche und offizielle Quellen wie Eurostat für Bevölkerungs- und Haushaltsindikatoren, nationale Statistikämter für den Einzelhandels- und Lebensmittelverbrauchskontext sowie EU-Institutionen für Vorschriften zu Nahrungsergänzungsmitteln und der Einhaltung von Gesundheitsaussagen. Wo nach Ländern verfügbar, halfen Handels- und Zollveröffentlichungen dabei, den grenzüberschreitenden Verkehr von Probiotika-Nahrungsergänzungsmitteln und Fertigprodukten zu plausibilisieren.
Parallel dazu haben wir Unternehmensgeschäftsberichte, Investorenpräsentationen, Ergebnistranskripte und Produktankündigungen ausgewertet, um die Preisentwicklung und Portfoliomischungen in den Bereichen Lebensmittel, Getränke und Nahrungsergänzungsmittel zu verstehen. Wir nutzten auch kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Nachrichtenintelligenz sowie eine Patentdatenbank, um Stamm- und Formulierungsaktivitäten auf praktische Weise zu verfolgen. Diese Quellen sind illustrativ, und wir haben auch andere öffentliche Materialien zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde mit einer Mischung aus Herstellern, Zutatenspezialisiten, Markeninhabern, Distributoren und einzelhandelsorientierten Stakeholdern durchgeführt, sodass Annahmen zu Preis, Mix und Kanalverschiebung nicht nur auf Desk-Research-Schätzungen beruhen. Die Gespräche umfassten wichtige europäische Märkte sowie kleinere Verbrauchsländer, was dazu beitrug, das Modell an dem auszurichten, was tatsächlich verkauft wird, im Gegensatz zu dem, was hauptsächlich erprobt wird. Wenn eine Datenlücke auftrat, wandten wir uns erneut an die Befragten, um zu bestätigen, ob das Problem definitionsbezogen oder zeitbezogen war.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 37 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Akteure: 18 % | Manager: 53 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Neuaufbau des Nachfragepools nach Ländern, bei dem der Konsum von probiotischen Lebensmitteln, probiotischen Getränken und Nahrungsergänzungsmitteln realistischen Durchdringungs- und Ausgabenbereichen zugeordnet und dann zum Europa-Gesamtwert aggregiert wurde. Um die Ergebnisse zu verankern, wurden diese Gesamtwerte mit selektiven Bottom-up-Näherungen überprüft, wie z. B. Stichprobenpreispunkten nach Format, Kanalprüfungen zur Volumendynamik und lieferantenseitigen Kommentaren zu Mixveränderungen.
Zu den wichtigsten Modellinputs gehörten als illustrative Beispiele die Kategoriedurchdringung nach Land, die Entwicklung des durchschnittlichen Verkaufspreises nach Format, die Aufteilung des Umsatzes nach stationärem Einzelhandel versus Online, die Anteilsverschiebung zwischen milchbasierten und nicht-milchbasierten Getränken sowie das Tempo neuer Produkteinführungen, das die Nachfrage tendenziell voranzieht. Wo Detailangaben auf Länderebene dünn waren, wurden Lücken durch die Verwendung von Proxy-Märkten mit ähnlichem Einkommens- und Einzelhandelsstruktur geschlossen, gefolgt von Anpassungen nach dem Primär-Feedback.
Die Prognose wurde mithilfe einer Szenarioanalyse erstellt, die an eine kleine Gruppe von Treibern geknüpft ist, die die Befragten wiederholt betonten, wie z. B. Preissensitivität, regulatorische Akzeptanz bei Aussagen und das Regalplatzverhalten der Einzelhändler. Jedes Szenario wurde dann mit dem historischen Wachstumspfad abgeglichen, damit die Trajektorie plausibel und in einem Kundengespräch erklärbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse mit unabhängigen Signalen wie der Verbrauchsentwicklung nach Ländern, Kommentaren zur Performance wichtiger Marken und beobachteten Kanalverschiebungen abgeglichen, und Abweichungen werden auf Länder- und Formatebene überprüft. Wenn eine Zahl außerhalb eines vernünftigen Bereichs liegt, verfolgen wir die dahinterliegende Annahme, überarbeiten sie und validieren erneut mit einem neuen Desk-Research-Durchgang oder einer erneuten Kontaktaufnahme mit Marktteilnehmern.
Ein mehrstufiger Überprüfungsprozess wird befolgt, damit Berechnungslogik, Inputs und Umrechnungen über alle Länder hinweg konsistent bleiben und die Ergebnisse von einem anderen Analysten reproduziert werden können. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen oder starke Preisschwankungen. Unmittelbar vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Mordor Intelligence's Schätzung des Europa Probiotika-Marktes im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Probiotika können unterschiedlich aussehen, selbst wenn der Themenname identisch klingt, da die enthaltenen Produktkategorien und Endverwendungen nicht immer gleich sind. Unterschiede entstehen auch dadurch, wie Unternehmen Kanäle behandeln, wie sie Währungen umrechnen und Basisjahre wählen sowie wie häufig Annahmen aktualisiert werden, wenn neue Einführungen und Preisänderungen auftreten.
In diesem Markt sind die größten Treiber hinter Lücken in der Regel, ob Probiotika für Tierfutter mitgezählt werden, ob nur verbraucherfertige Produkte einbezogen werden und wie die Aufteilung zwischen Lebensmitteln, Getränken und Nahrungsergänzungsmitteln im Laufe der Zeit bewertet wird. Ein weiteres häufiges Problem ist die Preisaufbaulogik, bei der eine Schätzung eine schnellere Premiumisierungskurve bei Nahrungsergänzungsmitteln annehmen kann, während eine andere die Preise flacher hält und sich stärker auf Volumenwachstum stützt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,12 Milliarden USD (2026) | |
| Branchenpublikation A | 13,78 Milliarden USD (2024) | Diese Zahl basiert auf einem früheren Basisjahr und vermischt typischerweise funktionelle Lebensmittel und Getränke, Nahrungsergänzungsmittel sowie Tierfutter, was den Umfang und die Preismischung im Vergleich zu einer rein verbraucherorientierten Betrachtung verändert. |
| Branchenpublikation B | 14,72 Milliarden USD (2024) | Diese Schätzung verwendet eine Ausgangsbasis von 2024 und einen breiteren regionalen Gruppierungsansatz für Europa und kann eine andere Annahme dafür anwenden, wie funktionelle Lebensmittel den Wert dominieren, was die Gesamtwerte verschieben kann, wenn Nahrungsergänzungsmittel und Getränke unterschiedlich bewertet werden. |
Die Tabelle zeigt eine Streuung, die hauptsächlich durch die Jahresausrichtung und den Umfang der gezählten Elemente erklärt wird. Im Modell von Mordor Intelligence ist der Wert an Human-Consumer-Probiotika in den Bereichen Lebensmittel, Getränke und Nahrungsergänzungsmittel gebunden und schließt Tierfutter aus, sodass der Gesamtwert nur den Verbrauchernachfragepool widerspiegelt. Mit diesen konsistent gehaltenen und durch Interviews überprüften Umfangsentscheidungen ist die resultierende Zahl leichter auf spezifische Variablen zurückzuführen und in zukünftigen Aktualisierungen zu wiederholen.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert und die prognostizierte Wachstumsrate für den Europa Probiotika-Markt?
Der Markt erreichte im Jahr 2026 15,12 Milliarden USD und soll bis 2031 bei einer CAGR von 4,10 % auf 18,48 Milliarden USD anwachsen.
Welche Produktkategorie wächst in Europa am schnellsten?
Nahrungsergänzungsmittel verzeichnen mit einer CAGR von 5,28 % den stärksten Schwung und profitieren von Apothekenempfehlungen und gezielter Gesundheitspositionierung.
Warum übertreffen Apotheken andere Kanäle beim Wachstum der Probiotika-Umsätze?
Apotheker bieten stammspezifische Beratung, die die eingeschränkten Packungsangaben ersetzt, und ermöglichen so Premium-Preisgestaltung und höheres Verbrauchervertrauen.
Welche neuen Formate erweitern die Verbrauchererreichbarkeit?
Lagerstabile Cerealien, Snackriegel und haltbare Postbiotika-Produkte nutzen Einkapselungs- und Fermentationsfortschritte, um Probiotika über den Milchproduktbereich hinaus auszudehnen.