
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
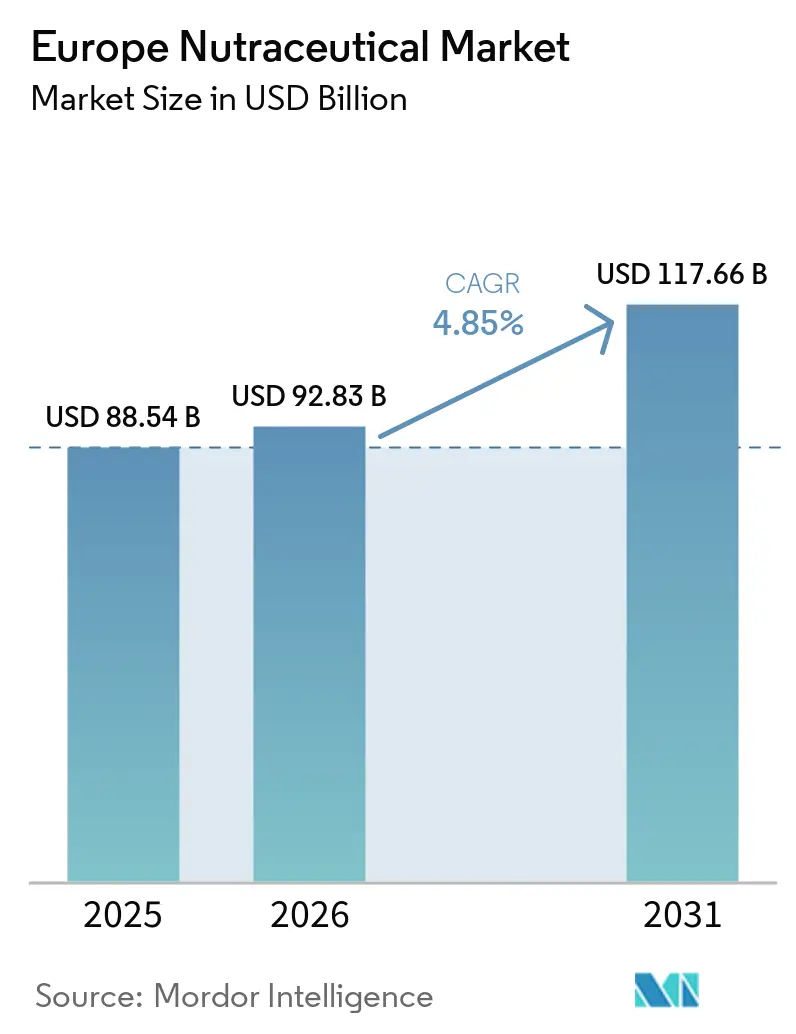
| Marktgröße im Basisjahr (2025) | 88.54 Milliarden US-Dollar |
| Marktgröße (2026) | 92.83 Milliarden US-Dollar |
| Marktgröße (2031) | 117.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.85 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Nutraceutical-Marktes von Mordor Intelligence
Der europäische Nutrazeutika-Markt wurde im Jahr 2025 auf einen Wert von 88,54 Milliarden USD geschätzt und soll von 92,83 Milliarden USD im Jahr 2026 auf 117,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,85 % während des Prognosezeitraums (2026–2031). Dieses Wachstum wird durch steigende Ausgaben für präventive Gesundheitsversorgung und unterstützende Maßnahmen für funktionelle Ernährung angetrieben. Steigende Adipositasraten und die damit verbundenen wirtschaftlichen Kosten treiben den Markt in Richtung evidenzbasierter Lösungen, um den Ausbruch chronischer Krankheiten zu verzögern. Bei den Produkttypen hielten funktionelle Lebensmittel den größten Marktanteil, während Nahrungsergänzungsmittel voraussichtlich am schnellsten wachsen werden. Hinsichtlich der Herkunft erzielten pflanzliche Inhaltsstoffe im Jahr 2025 den höchsten Umsatz, während mikrobielle Alternativen voraussichtlich rasch wachsen werden. Bei den Vertriebskanälen entfielen auf Supermärkte/Hypermärkte die größten Marktanteile, während der Online-Einzelhandel voraussichtlich erheblich wachsen wird. Geografisch gesehen führte Deutschland den Markt an, während das Vereinigte Königreich bis 2031 die höchste CAGR verzeichnen soll. Der Markt bleibt fragmentiert, wobei agile Unternehmen Direktvertriebsmodelle nutzen, um spezifische Gesundheitsbedürfnisse anzusprechen, während etablierte Lebensmittel- und Pharmaunternehmen wie Glanbia PLC, Amway Corp. und andere ihre Portfolios mit klinisch belegten Aussagen ausbauen, um ihre Marktposition zu halten.
Wichtigste Erkenntnisse des Berichts
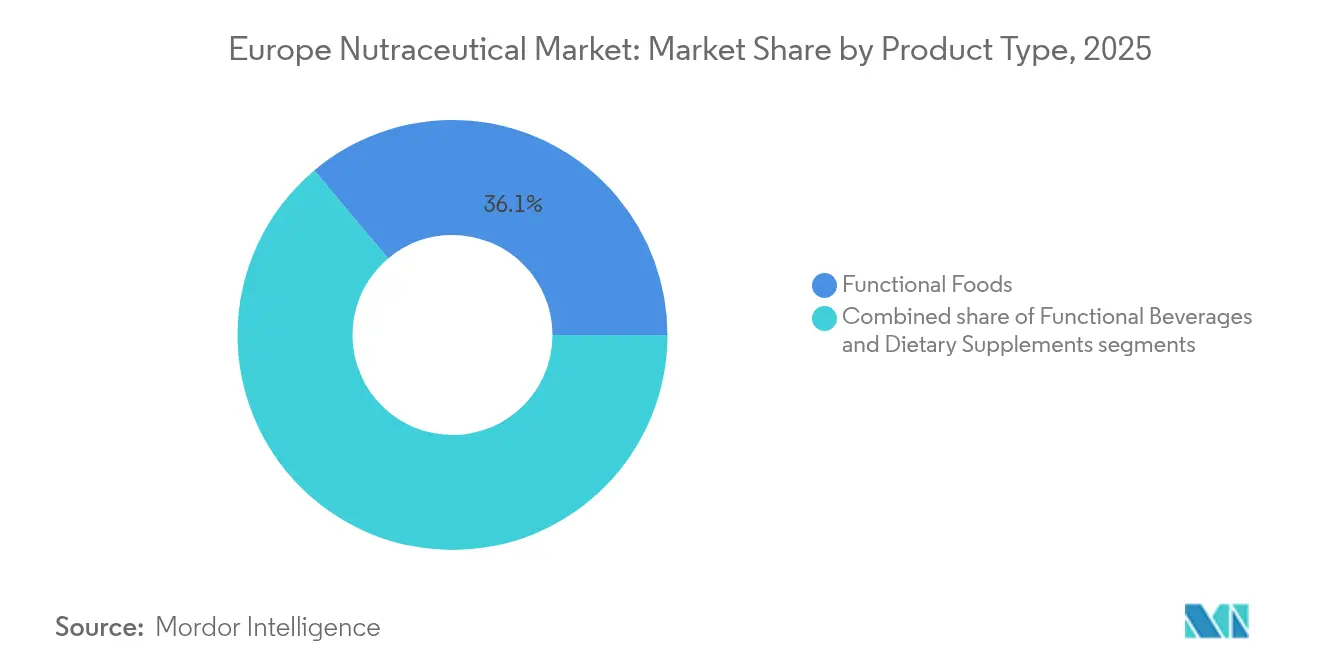
- Nach Produkttyp entfielen im Jahr 2025 36,12 % des europäischen Nutraceutical-Marktanteils auf funktionelle Lebensmittel, während Nahrungsergänzungsmittel bis 2031 voraussichtlich die schnellste CAGR von 6,68 % verzeichnen werden.
- Nach Quelle erzielten pflanzenbasierte Inhaltsstoffe im Jahr 2025 einen Umsatzanteil von 54,05 %, während mikrobielle Alternativen bis 2031 voraussichtlich mit einer CAGR von 6,92 % wachsen werden.
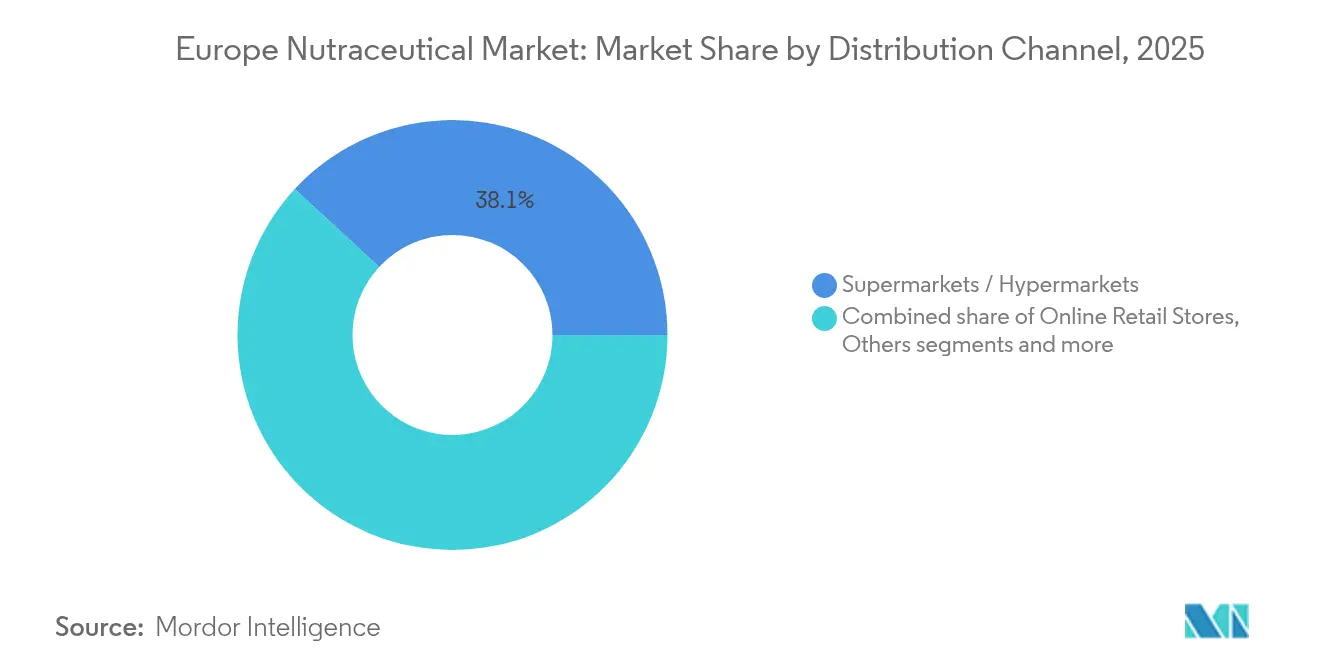
- Nach Vertriebskanal hielten Supermärkte/Hypermärkte im Jahr 2025 38,11 % der Größe des europäischen Nutraceutical-Marktes, während Online-Einzelhandelsgeschäfte im Prognosezeitraum mit einer CAGR von 7,12 % wachsen sollen.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Marktanteil von 19,22 %, während das Vereinigte Königreich auf dem Weg zur höchsten CAGR von 7,38 % bis 2031 ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Verbraucherinteresse an präventiver Gesundheit und Wellness-Ernährung | +1.2% | Stärkste Akzeptanz in Deutschland, Niederlande, Schweden | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung steigert die Nachfrage nach funktioneller Ernährung | +1.5% | Europaweit, insbesondere Deutschland, Italien, Frankreich mit den höchsten Anteilen älterer Bevölkerung | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Clean-Label- und Naturprodukten | +0.8% | Kernmärkte Westeuropa, Ausweitung auf Mittel- und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Hohe Sport- und Fitnessaktivität | +0.6% | Nordeuropa (Schweden, Niederlande, Vereinigtes Königreich) mit Ausstrahlungseffekten auf städtische Zentren | Mittelfristig (2–4 Jahre) |
| Adipositas und Gewichtsmanagement-Bedenken | +1.0% | Gesamteuropäisch, mit besonderem Fokus auf Vereinigtes Königreich, Deutschland, Malta mit den höchsten Adipositasraten | Kurzfristig (≤ 2 Jahre) |
| Integration in öffentliche Gesundheitsprogramme | +0.4% | Frankreich, Niederlande, Schweden als führende Integrationsmodelle | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung steigert die Nachfrage nach funktioneller Ernährung
Europas alternde Bevölkerung erhöht die Nachfrage nach Nutraceuticals, die die kognitive Gesundheit, Knochengesundheit und Herzgesundheit unterstützen. Stand Januar 2024 wurde die Gesamtbevölkerung Europas auf 449,3 Millionen geschätzt, wobei über 21,6 % 65 Jahre und älter waren, laut der Europäischen Union[1]. Da 1 von 6 Europäern vor dem 70. Lebensjahr an nicht übertragbaren Krankheiten stirbt, wie PubMed Central ab Mai 2025 berichtet, fördern politische Entscheidungsträger präventive Ernährung durch Subventionen, um langfristige Gesundheitskosten zu senken[2]. Dies hat zu einem Anstieg von Produkten wie Omega-3-Präparaten zur Cholesterinkontrolle und Kollagenpeptiden für die Gelenkgesundheit geführt, die auf Senioren abzielen, die im Alter aktiv bleiben möchten. Jüngste Produkteinführungen in Europa haben fortschrittliche Formulierungen eingeführt, die diese funktionellen Inhaltsstoffe kombinieren, um die spezifischen Bedürfnisse älterer Erwachsener zu erfüllen. Unternehmen, die sich bei der Produktentwicklung auf die Gesundheit älterer Menschen konzentrieren, profitieren von unterstützenden Maßnahmen wie Mehrwertsteuerreduzierungen auf medizinisch ausgerichtete Nahrungsergänzungsmittel und schnelleren Genehmigungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) für gesundheitsbezogene Angaben im Zusammenhang mit dem Altern.
Wachsendes Verbraucherinteresse an präventiver Gesundheit und Wellness-Ernährung
Der europäische Nutraceutical-Markt wächst, da immer mehr Menschen auf präventive Gesundheit und Wellness setzen. Dieser Wandel hat die Nachfrage nach Produkten erhöht, die chronischen Krankheiten vorbeugen und die allgemeine Gesundheit unterstützen. Verbraucher suchen nach Nahrungsergänzungsmitteln und funktionellen Lebensmitteln, die die Immunität stärken, die Verdauung verbessern, die Energie steigern und das Wohlbefinden fördern. Laut der Weltgesundheitsorganisation sollen bis 2025 8,9 Millionen weitere Menschen in Deutschland eine bessere Gesundheit erleben, was einen breiteren Trend des Gesundheitsbewusstseins in ganz Europa widerspiegelt[3]. Auf der Vitafoods Europe 2024, einer führenden Branchenveranstaltung, präsentierten Unternehmen innovative Produkte, um diesen Bedürfnissen gerecht zu werden. Beispielsweise führte Evonik AvailOm ein, ein Omega-3-Pulver mit Boswellia-Extrakt für die Gelenkgesundheit, sowie IN VIVO BIOTICS, eine synbiotische Lösung zur Verbesserung der Darmgesundheit und Immunität. Diese Entwicklungen unterstreichen den Fokus des Marktes auf die Schaffung effektiver und praktischer Nutraceutical-Produkte, die dem wachsenden Interesse an präventiver Gesundheit entsprechen.
Adipositas und Gewichtsmanagement-Bedenken
Adipositas und Gewichtsmanagement sind große gesundheitliche Herausforderungen in Europa, weshalb Regierungen verschiedene Maßnahmen zur Bekämpfung des Problems eingeführt haben. Dazu gehören Zuckersteuern, klare Nährwertkennzeichnungen auf der Vorderseite der Verpackung und Reformen bei Schulmahlzeitenprogrammen zur Reduzierung des Konsums kalorienreicher Lebensmittel. Laut World Population Review 2025 hat Russland mit 30,3 % die höchste Adipositasrate in Europa[4]. Als Reaktion darauf verlassen sich Verbraucher zunehmend auf Nutraceuticals, um ihre Gewichtsmanagementziele zu unterstützen. Unternehmen betonen von der Europäischen Behörde für Lebensmittelsicherheit (EFSA) genehmigte Angaben zur Gewichtskontrolle, um ihre Produkte von allgemeinen Wellness-Nahrungsergänzungsmitteln abzuheben. Apotheken richten spezialisierte Bereiche ein, die sich auf Anti-Adipositas-Lösungen konzentrieren und eine Kombination aus Messinstrumenten und klinisch validierten Nahrungsergänzungsmitteln anbieten. Dieser wachsende Fokus auf zielgerichtete Lösungen spiegelt die steigende Nachfrage nach wirksamen und wissenschaftlich fundierten Produkten zur Bekämpfung von Adipositas und zur Förderung gesünderer Lebensstile in der Region wider.
Steigende Nachfrage nach Clean-Label- und Naturprodukten
Verbraucher in Europa suchen zunehmend nach Clean-Label- und natürlichen Nutraceutical-Produkten aufgrund des wachsenden Bewusstseins für Zutaten-Transparenz und einer Präferenz für gesündere, minimal verarbeitete Optionen. Sie wünschen sich Produkte ohne künstliche Zusatzstoffe, Konservierungsmittel oder synthetische Inhaltsstoffe und wählen solche mit einfachen, natürlichen Komponenten, die zu einem gesunden Lebensstil passen. Dieser Wandel hat Hersteller dazu veranlasst, bestehende Produkte zu aktualisieren und neue zu entwickeln, die Bio-Zertifizierungen, natürliche Extrakte und umweltfreundliche Verpackungen hervorheben. Beispielsweise wurden auf der Vitafoods Europe 2024 Clean-Label-Produkte wie Naturacare's Vital Extend, eine Zweischichttablette mit natürlichen energiesteigernden Inhaltsstoffen, und SIRIO Pharma's PureOrganix™-Reihe eingeführt, die organische Gummibärchen aus Inhaltsstoffen wie Nachtkerzenöl und Leinöl umfasst und der wachsenden Nachfrage nach natürlichen und transparenten Formulierungen entspricht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Validierungsprozesse der EFSA für gesundheitsbezogene Angaben | -0.8% | Europaweit, mit besonderem Einfluss auf kleinere Unternehmen ohne regulatorische Ressourcen | Mittelfristig (2–4 Jahre) |
| Hohe Produktentwicklungs- und Compliance-Kosten | -0.6% | Gesamteuropäisch, mit besonderem Druck auf KMU und neue Marktteilnehmer | Kurzfristig (≤ 2 Jahre) |
| Verbraucherreaktionen gegen ultra-verarbeitete 'Gesundheits'-Lebensmittel | -0.4% | Zunächst Westeuropa, Ausbreitung auf osteuropäische Märkte | Mittelfristig (2–4 Jahre) |
| Gefälschte und minderwertige Produkte im Online-Handel | -0.3% | Konzentrierte Auswirkungen in europäischen Märkten mit hoher E-Commerce-Durchdringung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Validierungsprozesse der Europäischen Behörde für Lebensmittelsicherheit (EFSA) für gesundheitsbezogene Angaben
Der strenge Genehmigungsprozess für gesundheitsbezogene Angaben durch die Europäische Behörde für Lebensmittelsicherheit (EFSA) schafft erhebliche Hürden für den europäischen Nutraceutical-Markt. Unternehmen müssen einen langwierigen Genehmigungsprozess durchlaufen, der oft 3 bis 5 Jahre dauert und die Durchführung teurer klinischer Studien zur Validierung gesundheitsbezogener Angaben umfasst. Die aktualisierte Europäische Verordnung 2015/2283, die ab 2025 gilt, hat strengere Regeln eingeführt und eine detaillierte Dokumentation der Produktionsprozesse verlangt. Dies hat die Genehmigungsfristen weiter verlängert und die Komplexität der Markteinführung neuer Produkte erhöht. Infolgedessen sind größere multinationale Unternehmen mit eigenen Regulierungsteams besser positioniert, um diese Herausforderungen zu bewältigen. Während der Markt weiter wächst, hat sich das Innovationstempo verlangsamt. Jedes Mal, wenn die Europäische Behörde für Lebensmittelsicherheit (EFSA) neue Regeln einführt oder bestehende aktualisiert, entsteht Unsicherheit für Produktentwickler, was es für Unternehmen schwieriger macht, neue Produkte zu planen und einzuführen.
Hohe Produktentwicklungs- und Compliance-Kosten
Die Einführung eines neuen Inhaltsstoffs auf dem europäischen Nutraceutical-Markt ist aufgrund strenger regulatorischer Anforderungen sowohl kostspielig als auch zeitaufwendig. Unternehmen müssen toxikologische Studien durchführen, gute Herstellungspraktiken (GMP) einhalten und die Einhaltung detaillierter Kennzeichnungsvorschriften sicherstellen. In den Niederlanden beispielsweise verfügt das Nahrungsergänzungsmittel-Meldesystem über mehrere Stufen, wobei Hochrisikoprodukte Sicherheitsbewertungen erfordern, die denen für neuartige Lebensmittelzulassungen ähneln. Diese komplexen und kostspieligen Prozesse zwingen kleinere Unternehmen oft dazu, sich auf Lohnhersteller zu verlassen, was das Wachstum von Nischen- und handwerklichen Marken einschränkt. Dies hat zu einer verstärkten Konsolidierung in der Branche geführt, da größere Unternehmen mit mehr Ressourcen den Markt dominieren. Investoren konzentrieren sich nun darauf, wie effizient Unternehmen regulatorische Kosten verwalten, wie etwa die Kosten für die Erlangung genehmigter gesundheitsbezogener Angaben. Dies verdeutlicht, welche entscheidende Rolle die regulatorische Compliance bei der Gestaltung des Wettbewerbs und der allgemeinen Markttrends spielt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Funktionelle Lebensmittel führen, während Nahrungsergänzungsmittel zulegenFunktionelle Lebensmittel führen den europäischen Nutraceutical-Markt im Jahr 2025 mit einem Anteil von 36,12 % an. Die Beliebtheit von angereicherten Getreideprodukten, probiotischen Milchgetränken und proteinangereicherten Backwaren treibt diese Dominanz voran. Diese Produkte profitieren von starker Sichtbarkeit in Supermärkten, reduziertem Zuckergehalt und hoher Verbraucherloyalität. Ballaststoffangereicherte Frühstücksprodukte und langsam verdauliche Proteine bleiben Haushaltsbasisprodukte, während Süßwarenhersteller Pflanzensterole und Omega-3-Fettsäuren einbeziehen, um gesünderen Snack-Trends gerecht zu werden. Laktosefreie Spezial-Milchgetränke mit Probiotika stärken ihre Position weiter, indem sie die Verdauungsgesundheitsbedürfnisse aller Altersgruppen ansprechen.
Nahrungsergänzungsmittel sollen am schnellsten wachsen, mit einer CAGR von 6,68 % bis 2031, und tragen erheblich zur Größe des europäischen Nutraceutical-Marktes während des Prognosezeitraums bei. Dieses Wachstum wird durch präzise Dosierung, Tele-Ernährungsberatungsdienste und zustandsspezifische Produkte wie Enzymgemische für die Verdauung oder Botanicals zur Linderung der Wechseljahresbeschwerden angetrieben. Personalisierte Tagessachets verbessern die Therapietreue und Kundenbindung, während Clean-Label-Sporternährungs-Kapseln ein breiteres Publikum über Sportler hinaus ansprechen. Da die E-Pharmazie-Vorschriften in der Region strenger werden, sind Marken, die klinisch unterstützte Produkte in praktischen Formaten anbieten, gut positioniert, um Marktanteile sowohl in physischen als auch in Online-Geschäften zu gewinnen.


Nach Quelle:
Pflanzenbasierte Inhaltsstoffe dominieren, mikrobielle Alternativen gewinnen an DynamikPflanzenbasierte Inhaltsstoffe machten im Jahr 2025 54,05 % des europäischen Nutraceutical-Marktanteils aus, angetrieben durch die starke Geschichte der Region mit botanischen Extrakten, pflanzlichen Heilmitteln und fruchtbasierten Antioxidantien. Verbraucher verbinden pflanzenbasierte Produkte mit Sicherheit und Nachhaltigkeit, was Einzelhändler dazu ermutigt, umweltfreundliche Etiketten und Geschichten vom Erzeuger bis zum Verbraucher hervorzuheben. Etablierte Lieferanten nutzen vertikale Integration und Fairtrade-Zertifizierungen, um eine stetige Versorgung mit Rohstoffen sicherzustellen, während Hersteller verschiedene Botanicals kombinieren, um Produkte zu entwickeln, die auf Immunität, Schlaf und Stoffwechsel abzielen. Beispiele wie Kollagen aus Zitrusschalen und fermentierte Soja-Isoflavone zeigen, wie selbst traditionell tierische oder synthetische Inhaltsstoffe auf pflanzenbasierte Optionen umgestellt werden, was dazu beiträgt, ihre führende Position zu erhalten.
Die mikrobielle Produktion soll mit der schnellsten Rate wachsen, mit einer CAGR von 6,92 % bis 2031, was Präzisionsfermentation zu einem wichtigen Treiber des Wachstums des europäischen Nutraceutical-Marktes macht. Fermentationsbasierte Inhaltsstoffe wie Riboflavin, Resveratrol und neue postbiotische Peptide vermeiden landwirtschaftliche Herausforderungen, erfüllen Clean-Label-Anforderungen und reduzieren den CO₂-Fußabdruck, was umweltbewusste Verbraucher anspricht. Kooperationen zwischen Inhaltsstoffherstellern und Biotech-Startups haben die Produktionskosten im Vergleich zu traditionellen Methoden gesenkt und diese Produkte erschwinglicher gemacht. Genehmigungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) für fermentierte Bioaktivstoffe validieren diesen Ansatz weiter und ziehen Investitionen für die Entwicklung neuer Stämme an und steigern deren Einsatz in Nahrungsergänzungsmitteln und angereicherten Lebensmitteln.
Nach Vertriebskanal:
Supermärkte bleiben Anker, während der E-Commerce boomtSupermärkte/Hypermärkte blieben der führende Vertriebskanal und hielten im Jahr 2025 38,11 % des europäischen Nutraceutical-Marktanteils. Diese Dominanz ist auf hohen Kundenverkehr, dedizierte Wellness-Bereiche und Treueprogramme zurückzuführen, die funktionelle Lebensmittel mit Nahrungsergänzungsmitteln kombinieren. Apotheker und Ernährungsberater im Geschäft beraten Kunden zu von der Europäischen Behörde für Lebensmittelsicherheit (EFSA) genehmigten Angaben und schaffen Vertrauen beim Kauf. Eigenmarkenprodukte, die günstiger als nationale Marken sind, sprechen preisbewusste Käufer an, während die prominente Platzierung von Immunitäts-Shots und Proteinriegeln diese Artikel zu regelmäßigen Einkäufen macht. Einige Geschäfte testen sogar Nachfüllstationen für Vitamin-Gummibärchen und zeigen damit Innovationen im stationären Einzelhandel.
Online-Einzelhandelsgeschäfte sollen bis 2031 mit einer CAGR von 7,12 % wachsen und ihren Anteil am europäischen Nutraceutical-Markt ausbauen. Vereinfachte Compliance-Tools ermöglichen es nun, Produkte in wenigen Minuten länderübergreifend zu listen. E-Commerce-Plattformen nutzen KI-basierte Fragebögen und Abonnementangebote, um den Umsatz zu steigern und Kunden zu binden, während schnelle städtische Lieferung den Zugang zu gekühlten Probiotika erweitert. Funktionen wie QR-Codes und Blockchain-Tracking helfen, Bedenken hinsichtlich gefälschter Produkte zu zerstreuen und fördern mehr Käufe von Premium-Artikeln. Da sich die grenzüberschreitende Logistik im Rahmen des Gesetzes über digitale Dienste der Europäischen Union verbessert, werden Online-Geschäfte weiterhin Marktanteile gewinnen, insbesondere bei jüngeren Verbrauchern, die die Bequemlichkeit des Einkaufens über ihr Smartphone bevorzugen.


Geografische Analyse
Deutscher Nutraceutical-Markt
Im Jahr 2025 entfiel auf Deutschland ein Anteil von 19,22 % am europäischen Nutraceutical-Markt, was auf den starken Fokus auf klinische Tests und die Einhaltung strenger Qualitätsstandards zurückzuführen ist. Diese Faktoren machen deutsche Produkte für gesundheitsbewusste und anspruchsvolle Verbraucher besonders attraktiv. Das Land erfüllt zudem die strengen Anforderungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) und gewährleistet damit die Sicherheit und Zuverlässigkeit der Produkte. Deutsche Unternehmen arbeiten aktiv mit Partnern in ganz Europa zusammen und teilen Forschungsergebnisse sowie Fachkenntnisse. Dieses Engagement für Qualität und Innovation hat Deutschland einen starken Ruf aufgebaut und es als wichtigen Marktführer im europäischen Nutraceutical-Markt positioniert.
Nutraceutical-Markt im Vereinigten Königreich
Das Vereinigte Königreich ist der am schnellsten wachsende Markt mit einer prognostizierten CAGR von 7,38 % bis 2031. Seit dem Brexit genehmigt das Vereinigte Königreich neue Lebensmittel schneller und passt Kennzeichnungsvorschriften zügiger an, was ihm einen Wettbewerbsvorteil auf dem Markt verschafft. Lokale Marken konzentrieren sich auf innovative Produkte wie Gummibärchen für die kognitive Gesundheit und Getränke zur Stressreduktion, die dem wachsenden Verbraucherinteresse an geistiger und körperlicher Gesundheit entsprechen. Diese Anpassungsfähigkeit und der Fokus auf sich wandelnde Gesundheitsbedürfnisse haben das Vereinigte Königreich als dynamischen und schnell wachsenden Markt für Nutraceuticals positioniert.
Nutraceutical-Markt in Südeuropa
Südeuropa bietet vielfältige Wachstumschancen im Nutraceutical-Markt. Italien führt beim Pro-Kopf-Ausgaben für Nahrungsergänzungsmittel und treibt die Nachfrage nach hochwertigen Anti-Aging-Produkten an. Spanien integriert funktionelle Lebensmittel in seine mediterrane Ernährung und fördert Produkte wie Aufstriche auf Olivenölbasis und ballaststoffangereichertes Gazpacho. Frankreich verbindet seine kulinarischen Traditionen mit Expertise im Bereich Schönheitsprodukte und steigert damit die Beliebtheit von Nutricosmetics wie Kollagenpräparaten für die Hautgesundheit. Diese regionalen Trends verdeutlichen die einzigartigen Verbraucherpräferenzen und das Wachstumspotenzial in ganz Südeuropa.
Wettbewerbslandschaft
Marktkonzentration
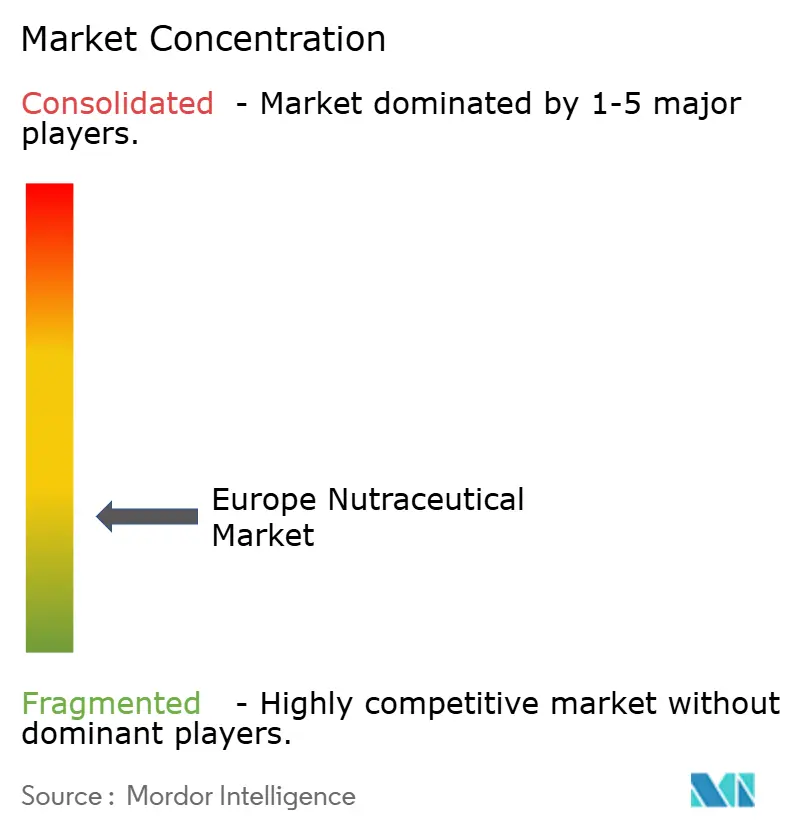
Der europäische Nutraceutical-Markt ist stark umkämpft, ohne dass ein einzelnes Unternehmen die Branche dominiert. Führende Unternehmen wie Nestlé SA, Glanbia PLC und Herbalife Nutrition Ltd. arbeiten daran, ihre Aktivitäten entlang der gesamten Wertschöpfungskette auszubauen – von der Beschaffung von Rohstoffen bis zur Lieferung von Fertigprodukten. Trotz ihrer Bemühungen bleibt ihr kombinierter Marktanteil unter 30 %, was kleineren und innovativen Unternehmen erhebliche Möglichkeiten bietet, in den Markt einzutreten und zu wachsen. Dieses Wettbewerbsumfeld fördert Innovationen und ermöglicht es neuen Marktteilnehmern, sich auf spezifische Verbraucherbedürfnisse zu konzentrieren. Kleinere Unternehmen sind häufig erfolgreich, indem sie einzigartige Produkte anbieten oder Nischensegmente ansprechen, was ihnen hilft, sich einen Platz im Markt zu sichern.
Technologie wird zu einem entscheidenden Faktor für Wachstum und Innovation im Nutraceutical-Markt. So hat beispielsweise die Übernahme von The Akkermansia Company durch Danone dessen Expertise in der Mikrobiomforschung gestärkt und die Entwicklung fortschrittlicher Produkte für die Darmgesundheit ermöglicht. Diese Fortschritte helfen Unternehmen, der wachsenden Nachfrage nach maßgeschneiderten und wirksamen Gesundheitsprodukten gerecht zu werden, die gesundheitsbewusste Verbraucher zunehmend suchen. Technologie ermöglicht es Unternehmen zudem, stärker personalisierte Lösungen zu entwickeln, die Verbraucher ansprechen, die Produkte suchen, die auf ihre spezifischen Gesundheitsbedürfnisse eingehen.
Kooperationen zwischen Unternehmen spielen ebenfalls eine bedeutende Rolle bei der Gestaltung des Marktes, indem sie Innovationen fördern und die Effizienz verbessern. So hat beispielsweise Arla eine Partnerschaft mit Volac geschlossen, um ein Produktionszentrum für proteinreiche Produkte in Wales zu errichten, während AstaReal und Polaris gemeinsam an der Entwicklung von algenbasiertem Astaxanthin in Kombination mit pflanzlichen Omega-3-Fettsäuren für die sportliche Regeneration arbeiten. Start-ups nutzen Regulierungstechnologie, um die Einhaltung der Anforderungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) zu vereinfachen und so einen schnelleren Markteintritt oder Lizenzierungsmöglichkeiten zu ermöglichen. Diese Partnerschaften und Fortschritte helfen Unternehmen, wettbewerbsfähig zu bleiben und gleichzeitig zunehmenden regulatorischen Herausforderungen zu begegnen.
Marktführer der europäischen Nutraceutical-Branche
-
The Coca-Cola Company
-
Nestlé S.A.
-
Amway Corp.
-
Herbalife Nutrition Ltd.
-
Glanbia PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Nutraceutical-Markt Unternehmen in diesem Bericht
- Nestlé S.A.
- Danone S.A.
- Vitabiotics Ltd.
- Bayer AG
- Glanbia PLC
- NTP Biotech
- Amway Corp.
- The Coca-Cola Company
- Red Bull GmbH
- General Mills Inc.
- DSM-Firmenich
- Archer-Daniels-Midland Company
- Gruppo Farmaimpresa SRL
- Biofarma Group
- BASF SE
- Abbott Laboratories
- Lonza Group
- Rain Nutrience Ltd.
- G&G Vitamins
- Herbalife Nutrition Ltd.
Umfang und Methodik
Marktführer im europäischen Nutraceutical-Markt
Der europäische Nutraceutical-Markt ist sehr wettbewerbsintensiv, wobei kein einzelnes Unternehmen die Branche dominiert. Führende Unternehmen wie Nestlé SA, Glanbia PLC und Herbalife Nutrition Ltd. arbeiten daran, ihre Aktivitäten entlang der gesamten Wertschöpfungskette auszubauen, von der Beschaffung von Rohstoffen bis zur Lieferung von Fertigprodukten. Trotz ihrer Bemühungen bleibt ihr kombinierter Marktanteil unter 30 %, was erhebliche Chancen für kleinere und innovative Unternehmen bietet, in den Markt einzutreten und zu wachsen. Dieses Wettbewerbsumfeld fördert Innovation und ermöglicht es neuen Marktteilnehmern, sich auf spezifische Verbraucherbedürfnisse zu konzentrieren. Kleinere Unternehmen sind oft erfolgreich, indem sie einzigartige Produkte anbieten oder Nischensegmente ansprechen, was ihnen hilft, sich einen Platz im Markt zu sichern.
Technologie wird zu einem wichtigen Faktor für Wachstum und Innovation im Nutraceutical-Markt. Beispielsweise hat die Übernahme von The Akkermansia Company durch Danone dessen Expertise in der Mikrobiomforschung gestärkt und die Entwicklung fortschrittlicher Darmgesundheitsprodukte ermöglicht. Diese Fortschritte helfen Unternehmen, der wachsenden Nachfrage nach maßgeschneiderten und wirksamen Gesundheitsprodukten gerecht zu werden, die gesundheitsbewusste Verbraucher zunehmend suchen. Technologie ermöglicht es Unternehmen auch, personalisiertere Lösungen zu entwickeln, die Verbraucher ansprechen, die nach Produkten suchen, die ihre spezifischen Gesundheitsbedürfnisse erfüllen.
Kooperationen zwischen Unternehmen spielen ebenfalls eine bedeutende Rolle bei der Gestaltung des Marktes, indem sie Innovation fördern und die Effizienz verbessern. Beispielsweise hat Arla eine Partnerschaft mit Volac geschlossen, um ein Hochprotein-Produktionszentrum in Wales zu errichten, während AstaReal und Polaris zusammenarbeiten, um algenbasiertes Astaxanthin kombiniert mit pflanzlichen Omega-3-Fettsäuren für die sportliche Erholung zu entwickeln. Startups nutzen regulatorische Technologie, um die Einhaltung der Anforderungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) zu vereinfachen und so einen schnelleren Markteintritt oder Lizenzierungsmöglichkeiten zu ermöglichen. Diese Partnerschaften und Fortschritte helfen Unternehmen, wettbewerbsfähig zu bleiben und gleichzeitig zunehmende regulatorische Herausforderungen zu bewältigen.
Marktchancen und Zukunftsaussichten
Ein wichtiger kommerzieller Freiraum eröffnet sich rund um die regulatorische Harmonisierung der maximal zulässigen Gehalte (MPLs) von Vitaminen und Mineralstoffen: Der Zeitplan der Europäischen Kommission sieht eine öffentliche Konsultation im dritten Quartal 2026 vor, mit einem Rechtsakt, der für das erste Quartal 2028 angestrebt wird. Dies schafft kurzfristigen Bedarf an Reformulierungswerkzeugen, Portfolio-Audits und Nachweispaketen, die über mehrere EU-Märkte hinweg wiederverwendet werden können, insbesondere für schnelldrehende Vitamine/Mineralstoffe und angereicherte funktionelle Lebensmittel, die derzeit unterschiedlichen nationalen Grenzwerten unterliegen.
Innovations- und Betriebsmodellchancen ergeben sich zudem aus wissenschaftlich geleiteter Differenzierung und Modernisierung der Fertigung. Im Dezember 2025 veröffentlichte EFSA-Gutachten zu neuartigen Lebensmitteln, darunter ein Gutachten zu Eimembran-Kollagenpeptiden zur Verwendung in Nahrungsergänzungsmitteln für Erwachsene bei einer Höchstdosis von 500 mg, zeigen einen Weg für Unternehmen auf, hochwertige, zustandsspezifische Formate unter einer klareren Sicherheitsnarrative zu entwickeln. Parallel dazu unterstützen europäische Initiativen der Lebensmittel- und Getränkeindustrie (zum Beispiel FoodDrinkEurope-Arbeitsgruppen zu Netto-Null-Pfaden und Verarbeitungsverbesserungen sowie Technologie-Roadmaps wie die Leitlinien des ENOUGH-Projekts und Agrarlebensmittel-Roadmaps für die Atlantikregion) Investitionen in energieeffiziente Verarbeitung, Elektrifizierung der Wärmeerzeugung und digitale Produktinformationen, was die Compliance-Reibung verringern und gleichzeitig die Markteinführungsgeschwindigkeit für funktionelle Inhaltsstoffe und fertige Nutraceutical-Produkte verbessern kann.
Neueste Industrielle Entwicklungen in Europa Nutraceutical-Markt
- Juni 2026: Nestle ging eine Partnerschaft mit dem Ernährungsbiotechnologieunternehmen Helaina ein, um humanidentische Proteine mithilfe von Helainas Proteinproduktionstechnologie in Ernährungsprodukte zu integrieren. Die Zusammenarbeit unterstreicht eine Verschiebung hin zu fortschrittlicheren bioaktiven Inhaltsstoffplattformen, die klinische Aussagen-Pipelines und Premium-Positionierungen in europäischen Ernährungskategorien stärken können.
- Mai 2026: Nestle Health Science und IdB Holding SpA gaben eine Lizenzvereinbarung für die potenzielle zukünftige Vermarktung von Vowst in Europa bekannt, vorbehaltlich der behördlichen Genehmigung durch die Europäische Arzneimittel-Agentur (EMA). Dieser Schritt verbindet Akteure der medizinischen Ernährung direkter mit mikrobiombezogenen therapeutischen und angrenzenden Ernährungsmöglichkeiten und erhöht die Messlatte für evidenzbasierte Darmgesundheitsangebote.
- Dezember 2025: EFSA veröffentlichte ein Sicherheitsgutachten für Eimembran-Kollagenpeptide als neuartiges Lebensmittel zur Verwendung in Nahrungsergänzungsmitteln für Erwachsene, mit einer maximalen Tagesdosis von 500 mg. Dieser regulatorische Meilenstein unterstützt die Entwicklung neuer Produkte und ermöglicht es Marken und Inhaltsstoffanbietern, differenzierte Kollagenangebote innerhalb eines klareren EU-Sicherheitsbewertungsrahmens zu entwickeln.
Europa Nutraceutical-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der europäische Nutrazeutika-Markt verpackte Produkte, die für gesundheitliche Vorteile über die Grundernährung hinaus positioniert sind, einschließlich funktioneller Lebensmittel, funktioneller Getränke und Nahrungsergänzungsmittel, die über Einzel- und Apothekenkanäle in ganz Europa vertrieben werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt verschreibungspflichtige Arzneimittel und klinische Krankenhausernährung aus, bei denen Produkte als medizinische Behandlungen reguliert und erworben werden.
Segmentierungsübersicht
- Nach Produkttyp
- Funktionelle Lebensmittel
- Frühstückscerealien
- Backwaren und Süßwaren
- Snacks
- Milchprodukte
- Sonstige funktionelle Lebensmittel
- Funktionelle Getränke
- Energydrinks
- Sportgetränke
- Angereicherte Säfte
- Sonstige funktionelle Getränke
- Nahrungsergänzungsmittel
- Vitamine und Mineralstoffe
- Botanicals
- Enzyme
- Omega
- Sonstige Nahrungsergänzungsmittel
- Funktionelle Lebensmittel
- Nach Quelle
- Pflanzenbasiert
- Tierbasiert
- Mikrobienbasiert
- Sonstige
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Apotheken und Drogerien
- Online-Einzelhandelsgeschäfte
- Sonstige
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Polen
- Schweiz
- Russland
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Zunächst haben wir die Marktgrenzen und Ausgangsdatenpunkte mithilfe öffentlicher, nicht kostenpflichtiger Quellen festgelegt, die leicht überprüft werden können. Gängige Eingaben stammten von Eurostat (Bevölkerungs- und Haushaltsausgabenkontext), der EFSA (Leitlinien zu Inhaltsstoffen und Angaben) sowie WHO/OECD-Indikatoren, die helfen, die Nachfrage nach präventiver Gesundheitsversorgung und altersbedingten Verbrauchstrends zu erklären.
Anschließend haben wir die Nachfrage mithilfe von Marken- und Kategoriehinweisen aus Verbandswebsites und seriöser Presse in Werte umgerechnet und dann Kanalmixe und Preisentwicklungen anhand von Unternehmensberichten und Investorenpräsentationen gegengeprüft. Bei Bedarf haben wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportsignale auf Versandebene genutzt, um die Verfügbarkeit von Inhaltsstoffen und Handelsströme zu überprüfen. Diese Desk-Quellen sind nur illustrativ, und wir haben weitere Referenzen verwendet, um die Daten zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Um Lücken zu schließen, die Desk-Quellen nicht gut beantworten, haben wir Annahmen durch Interviews und Umfragen mit Herstellern, Inhaltsstofflieferanten, Distributoren, Einzelhändlern und Fachexperten validiert, die Ernährungs- und Gesundheitskategorien verfolgen. Die Abdeckung war ausgewogen über die wichtigsten europäischen Märkte und den Rest Europas verteilt, sodass Unterschiede in der Kanalstruktur, der Akzeptanz von Angaben und den Preisstaffeln im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 39 % | CXOs: 16 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde mithilfe eines Top-down-Ansatzes dimensioniert, bei dem Kategorienachfragepools aus länderspezifischen Verbrauchskennzahlen, Kanalanteilen und Preisspannen rekonstruiert und dann auf Europa hochgerechnet wurden. Parallel dazu wurden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, beispielsweise durch Stichproben von Marken- und Einzelhandelspreisen, multipliziert mit geschätzten Volumina, gefolgt von Lieferanten- und Distributorenkanalprüfungen zur Anpassung von Ausreißern.
Wesentliche Eingaben für diesen Markt umfassten die Aufteilung zwischen funktionellen Lebensmitteln, funktionellen Getränken und Nahrungsergänzungsmitteln, den Online-Einzelhandelsanteil gegenüber Apotheken und dem modernen Handel sowie das Tempo, mit dem pflanzliche und mikrobielle Beschaffung zunimmt. Wir haben auch verfolgt, wie die Intensität von Angaben Preisprämien antreibt, wie Inflation Packungsgrößen und das Verhalten beim Wechsel zu günstigeren Produkten verändert, und wie der Ländermix (große westliche Märkte gegenüber kleineren Märkten) den gemischten durchschnittlichen Verkaufspreis verschiebt. Wenn Daten für kleinere Länder fehlten, wurden Lücken durch die Anwendung validierter Durchdringungs- und Preisstaffeln aus ähnlichen Märkten geschlossen und die Gesamtwerte auf regionaler Ebene erneut überprüft.
Für die Prognose haben wir eine Szenarioanalyse durchgeführt, unterstützt durch Expertenmeinungen zu Kategoriewachstum und Preisentwicklung, und die Annahmen dann mithilfe exponentieller Glättung in eine jährliche Kurve umgewandelt, damit kurzfristige Volatilität die langfristigen Ergebnisse nicht übermäßig beeinflusst. Die Prognose wurde abschließend anhand von Makrosignalen wie der Entwicklung der Gesundheitsausgaben und dem Wachstum der Einzelhandelskanäle überprüft, um die Trajektorie realistisch zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, einschließlich Kategorieaufteilungen, Kanalstruktur und beobachteter Preisspannen, und dann erneut überprüft, wenn die Abweichung die erwarteten Bandbreiten überschritt. Wir haben auch Anomalieprüfungen auf Länderebene durchgeführt, sodass plötzliche Sprünge auf einen klaren Treiber wie eine Kanalverschiebung oder eine Preisanpassung zurückgeführt werden konnten.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrstufige Analytikerprüfungen, und Experten werden erneut kontaktiert, wenn neue Offenlegungen oder Widersprüche auftreten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Nachfrage, Preisgestaltung oder Regulierung verändern können. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenschätzung von Mordor Intelligence für den Europa Nutrazeutika-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Nutrazeutika unterscheiden sich häufig, weil jede Studie die Grenze zwischen funktionellen Lebensmitteln, funktionellen Getränken und Nahrungsergänzungsmitteln auf leicht unterschiedliche Weise zieht und dann eigene Preis- und Wachstumsannahmen anwendet. Unterschiede entstehen auch durch die Wahl des Basisjahres, was als Nutrazeutika-Angabe gegenüber allgemeinen Wellness-Lebensmitteln gezählt wird, und wie Europa auf Länderebene definiert wird.
Durch die Verfolgung von Kanalmixe auf Kanalebene und die Aktualisierung der Kategoriepreisstaffeln in jedem Zyklus hält Mordor Intelligence die Schätzung auf funktionelle Lebensmittel, funktionelle Getränke und Nahrungsergänzungsmittel fokussiert, die über definierte Einzel- und Apothekenkanäle vertrieben werden, anstatt angrenzende Wellness-Lebensmittelausgaben einzubeziehen, die in Europa nicht einheitlich als Nutrazeutika gekennzeichnet sind.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 88,54 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 131,90 Milliarden USD (2024) | Diese Schätzung verwendet ein früheres Basisjahr und wendet eine breitere Produkteinbeziehung an, die angereicherte und wertgesteigerte Lebensmittel und Öle einschließen kann, die in der Einzelhandelskartierung nicht immer als Nutrazeutika-Kategorien behandelt werden. |
| Branchenpublikation B | 104,77 Milliarden USD (2025) | Der Gesamtwert wird durch ein anderes Wachstumsfenster und eine andere Segmentierungslogik geprägt und kann zu niedrig ausfallen, wenn die Länderabdeckung und Kanaldefinitionen auf Offline versus Online vereinfacht werden, ohne detaillierte Apotheken- und Moderner-Handel-Aufteilungen. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich daraus, was innerhalb der Nutrazeutika-Grenze gezählt wird und wie Preise und Kanäle in Werte umgerechnet werden. Mit klaren Kategorieregeln und wiederholbaren Überprüfungen des Kanalmixes und der Preisgestaltung bleibt die endgültige Zahl auf praktische Eingaben zurückführbar, die aktualisiert werden können, wenn sich der Markt verändert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Nutraceutical-Markt im Jahr 2026?
Die Größe des europäischen Nutraceutical-Marktes wird im Jahr 2026 auf 92,83 Milliarden USD geschätzt.
Wie hoch ist die prognostizierte Wachstumsrate für Nutraceuticals in Europa?
Der Markt soll mit einer CAGR von 4,85 % wachsen und bis 2031 einen Wert von 117,66 Milliarden USD erreichen.
Welche Produktkategorie wächst am schnellsten?
Nahrungsergänzungsmittel sind für die schnellste Expansion mit einer CAGR von 6,68 % bis 2031 positioniert.
Welches Land soll am schnellsten wachsen?
Das Vereinigte Königreich führt das prognostizierte Wachstum mit einer CAGR von 7,38 % an.