
Größe und Marktanteil des europäischen Marktes für Managementberatungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
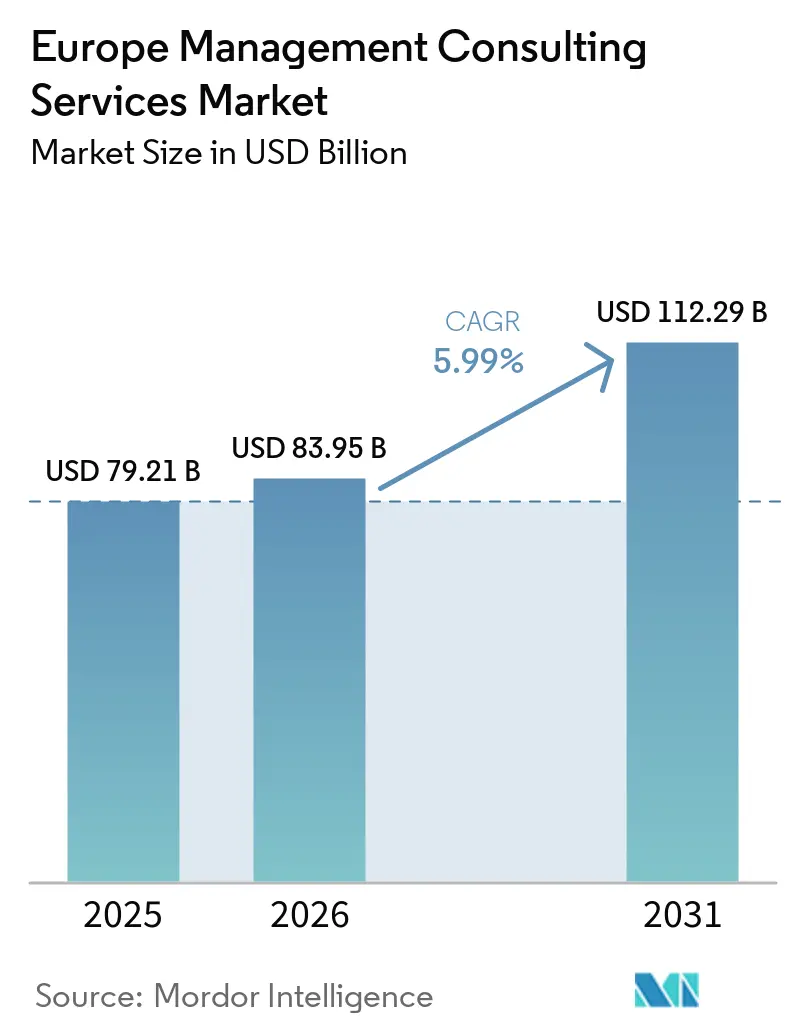
| Marktgröße im Basisjahr (2025) | 79.21 Milliarden US-Dollar |
| Marktgröße (2026) | 83.95 Milliarden US-Dollar |
| Marktgröße (2031) | 112.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.99 % |
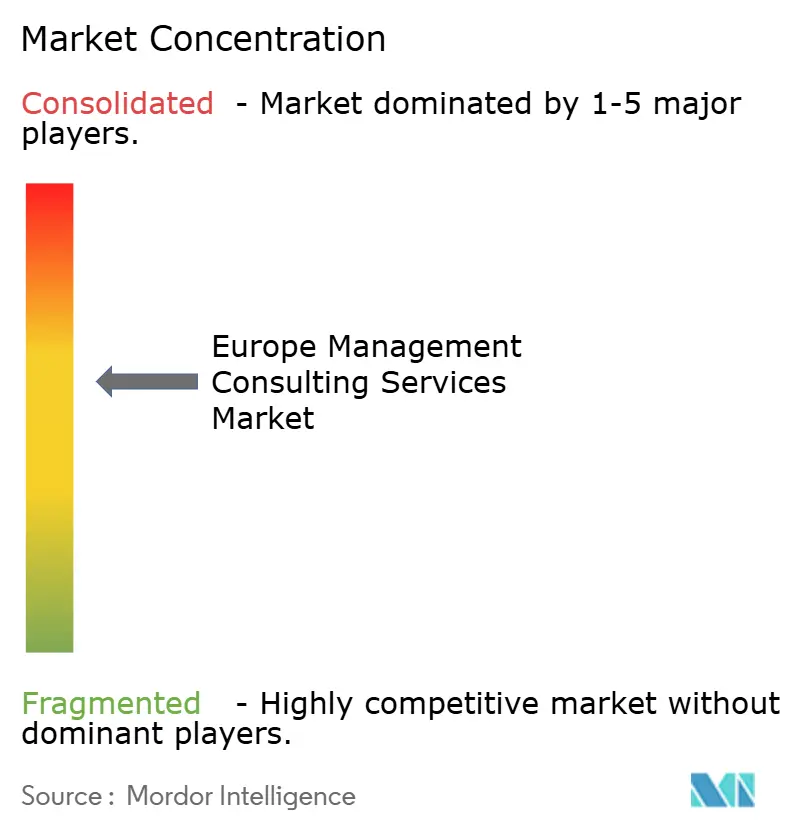
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Managementberatungsdienstleistungen durch Mordor Intelligence
Die Größe des europäischen Marktes für Managementberatung wird im Jahr 2026 auf USD 83,95 Milliarden geschätzt, ausgehend vom Wert von USD 79,21 Milliarden im Jahr 2025, mit Prognosen für 2031 von USD 112,29 Milliarden, wachsend mit einer CAGR von 5,99 % über den Zeitraum 2026–2031. Steigende Investitionen in die digitale Transformation, wachsende ESG-Vorschriften und die beschleunigte KI-Einführung positionieren Beratungsunternehmen als unverzichtbare Partner für strategische Neuausrichtung und betriebliche Effizienz. Engagements zur betrieblichen Exzellenz dominieren die aktuellen Ausgaben, doch die schnelle Skalierung von Generativer-KI-Programmen verlagert Budgetanteile hin zur Digital- und Analyseberatung. Regional gesehen behält DACH die Führungsposition dank der starken Industriebasis Deutschlands, während Mittel- und Osteuropa (MOE) die schnellsten Zuwächse verzeichnet, da EU-Mittel in die Modernisierung fließen. Die Wettbewerbsintensität steigt, da Boutique-Spezialisten und Freiberuflerplattformen Druck auf traditionelle Honorarstrukturen ausüben, was die Big Four dazu veranlasst, verstärkt auf Technologie-Ökosysteme und ergebnisbasierte Preisgestaltung zu setzen.
Wesentliche Erkenntnisse des Berichts
- Nach Beratungsleistungslinie hielt die Betriebsberatung im Jahr 2025 einen Marktanteil von 29,65 % am europäischen Markt für Managementberatung; die Digital-/KI-Beratung schreitet bis 2031 mit einer CAGR von 12,29 % voran.
- Nach Kundenbranche führten Finanzdienstleistungen mit einem Anteil von 33,05 % an der Größe des europäischen Marktes für Managementberatung im Jahr 2025, während das Gesundheitswesen und die Biowissenschaften die schnellste CAGR von 9,92 % bis 2031 verzeichnen.
- Nach Unternehmensgröße entfielen im Jahr 2025 72,15 % der Größe des europäischen Marktes für Managementberatung auf Großunternehmen, und KMU expandieren auf der Grundlage abonnementbasierter Modelle mit einer CAGR von 8,33 %.
- Nach Bereitstellungsmodell entfielen im Jahr 2025 57,62 % des Marktanteils des europäischen Managementberatungsmarktes auf Vor-Ort-Projekte, während die vollständig remote Bereitstellung die höchste CAGR von 14,71 % bis 2031 verzeichnete.
- Geografisch betrachtet dominierte DACH mit einem Marktanteil von 26,28 % am europäischen Managementberatungsmarkt im Jahr 2025, und MOE wird voraussichtlich bis 2031 mit einer CAGR von 7,71 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Anstieg der Ausgaben für digitale Transformation | +1.8% | Global; am stärksten in DACH und UK | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach fortgeschrittener Analytik und KI | +1.5% | DACH; Nordics; Ausstrahlungseffekte auf Südeuropa | Langfristig (≥ 4 Jahre) |
| ESG-bezogene regulatorische Komplexität | +1.2% | EU-weit; insbesondere in DACH und Frankreich | Mittelfristig (2–4 Jahre) |
| Compliance-Vorgaben zur Cybersicherheit | +1.0% | EU-weit; Schwerpunkt auf Finanzdienstleistungen | Kurzfristig (≤ 2 Jahre) |
| Zunahme abonnementbasierter Beratungsleistungen | +0.8% | UK und DACH; Ausweitung auf Südeuropa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Dekarbonisierungs-Roadmaps für KMU | +0.6% | EU-weit; Nordics in Führungsrolle | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Ausgaben für digitale Transformation
Europäische Unternehmen erhöhten ihre Ausgaben für die digitale Transformation im Jahr 2024 auf USD 1,1 Billionen, ein Anstieg von 9 % gegenüber dem Vorjahr, wobei Software und IT-Dienstleistungen den Großteil des Budgets absorbierten [1]. DACH-Unternehmen planen durchschnittliche Investitionen in Generative KI von USD 37 Millionen im Jahr 2025, doch 71 % räumen ein, dass die Fortschritte aufgrund von Talentlücken hinter den Erwartungen zurückbleiben. Industrieikonen wie Fresenius reduzierten die SAP-Administrationsdauer nach der Cloud-Migration um 50 %, was den Vorständen einen greifbaren ROI belegt. Nordische Beratungsunternehmen, inzwischen EUR 2,77 Milliarden wert, führen mehr als ein Drittel ihres Umsatzes auf digitale Projekte zurück. Fertigungsunternehmen wie Evyap haben durch IoT-Analytik den Ausschuss um 23 % reduziert, was die Nachfrage nach durchgängiger Technologieberatung unterstützt.
Wachsende Nachfrage nach fortgeschrittener Analytik- und KI-Beratung
Die Einführung von Generativer KI hat sich von der Proof-of-Concept-Phase hin zu unternehmenskritischen Anwendungen entwickelt: 77 % der europäischen Führungskräfte im Finanzdienstleistungssektor erwarten signifikante Produktivitätssteigerungen, und 68 % prognostizieren eine Neugestaltung von Jobrollen innerhalb von 12 Monaten. Trotz des Interesses fehlen 35 % der Unternehmen konkrete Upskilling-Roadmaps, was Beratungsmöglichkeiten eröffnet. Britische Beratungsunternehmen planen bis 2026 Investitionen von je GBP 1,9 Millionen in den Aufbau von KI-Kompetenzen. Partnerschafts-Ökosysteme sind entscheidend, wie die Kooperation von NTT Data mit Mistral AI zur Bereitstellung souveräner Unternehmens-KI für regulierte Sektoren zeigt. Die Big Four planen gemeinsam mehr als USD 5 Milliarden an Investitionen in KI-Plattformen bis 2030, was auf eine langfristige Erweiterung der Beratungskapazitäten hindeutet.
ESG-bezogene regulatorische Komplexität
Die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) führt 80 Offenlegungsanforderungen und 800 Datenpunkte ein und weitet die Compliance-Pflicht ab 2024 auf rund 50.000 Unternehmen aus. Doppelte Wesentlichkeitsbewertungen fließen nun in Kapitalallokationsstrategien ein und verankern Beratungsunterstützung tief in den Finanz- und Risikofunktionen. BBVAs ESG-durchdrungene digitale Banking-Transformation, die von Beratern unterstützt wurde, erzielte einen Gewinn von EUR 8,02 Milliarden und steigerte gleichzeitig die digitale Kundengewinnung auf 65 %. KMU sind am stärksten betroffen; obwohl 72 % Daten nutzen, bleibt spezialisiertes ESG-Fachwissen knapp, was die Nachfrage nach modularen Beratungsangeboten antreibt. Beratungsunternehmen integrieren Nachhaltigkeitsanalytik zunehmend in zentrale Transformations-Roadmaps, um für ihre Kunden die Betriebsgenehmigung zu sichern.
Compliance-Vorgaben zur Cybersicherheit
Der Digital Operational Resilience Act (DORA) und die NIS2-Richtlinie legen verbindliche Cybersicherheitsstandards für Finanzinstitute und kritische Infrastrukturen fest, die ab Januar 2025 gelten. Europäische Unternehmen weisen 9 % ihrer IT-Budgets für die Informationssicherheit auf, ein Anstieg um 1,9 Prozentpunkte gegenüber dem Vorjahr, während 89 % zusätzliche Einstellungen zur Erfüllung der NIS2-Verpflichtungen erwarten. Die durchschnittlichen Kosten eines Sicherheitsvorfalls sind auf EUR 4,4 Millionen gestiegen, wobei menschliches Versagen 68 % der Vorfälle verursacht, was den Bedarf an integrierter technischer und Change-Management-Beratung unterstreicht. Compliance-bedingte Nachfrage beschleunigt kurzfristige Assessments, SOC-Modernisierungsprojekte und mehrjährige Cyber-Risiko-Governance-Programme für Banken und Versicherungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Gravierender Talentmangel und Fluktuation | −1.2% | Global; besonders ausgeprägt in DACH und UK | Kurzfristig (≤ 2 Jahre) |
| Honorardruckdruck durch professionelles Beschaffungswesen | −0.8% | EU-weit; reife Märkte | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Self-Service-Strategieplattformen | −0.6% | DACH, UK, Nordics | Langfristig (≥ 4 Jahre) |
| Aufstieg von Freiberufler-Beratungsmarktplätzen | −0.4% | UK, DACH; schrittweise EU- Expansion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gravierender Talentmangel und Fluktuation
Die Fluktuation in der europäischen Beratung beträgt durchschnittlich 13,25 %, wobei die Fluktuation im Juniorbereich bei den Big Four 22 % erreicht, angetrieben durch lange Arbeitszeiten und Burnout. Die Lücke vergrößert sich im Bereich Cybersicherheit, wo 76 % der Mitarbeiter keine formalen Qualifikationen besitzen, was das Bereitstellungsrisiko erhöht. Deutsche Unternehmen erhöhen die Gehälter im Jahr 2025 im Durchschnitt um 2,5 % als Teil von Bindungsmaßnahmen, mit Einstiegslohnerhöhungen von 3,5 %. Anhaltende Engpässe begrenzen die Projektanlaufgeschwindigkeit und zwingen Unternehmen dazu, margenstärke Aufträge zu priorisieren und das Wachstum in standardisierten Arbeitsfeldern weiter zu begrenzen.
Honorardruck durch professionelles Beschaffungswesen
Erfahrene Beschaffungsteams nutzen die makroökonomische Unsicherheit, um Tagessätze nach unten zu verhandeln und Leistungsgarantien einzufordern. Deloitte UK verzeichnete 2024 unter Preisdruck einen Rückgang der Beratungseinnahmen um 1 %. Deutsche Berater erwarten für 2025 ein Wachstum von 11,9 % gegenüber 9,4 % bei internationalen Wettbewerbern, was auf lokalen Preiswettbewerb und Marktreife hindeutet. Nachhaltigkeitsberatung verdeutlicht den Druck: Standardaufträge kosten GBP 300–400, während spezialisiertes ESG-Fachwissen über GBP 1.000 hinausgeht, was Unternehmen zwingt, ihren Mehrwert zu beweisen. Freiberuflermarktplätze verstärken die Dynamik, indem sie transparente Benchmarks schaffen und traditionelle Premiummargen erodieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Beratungsleistungslinie:
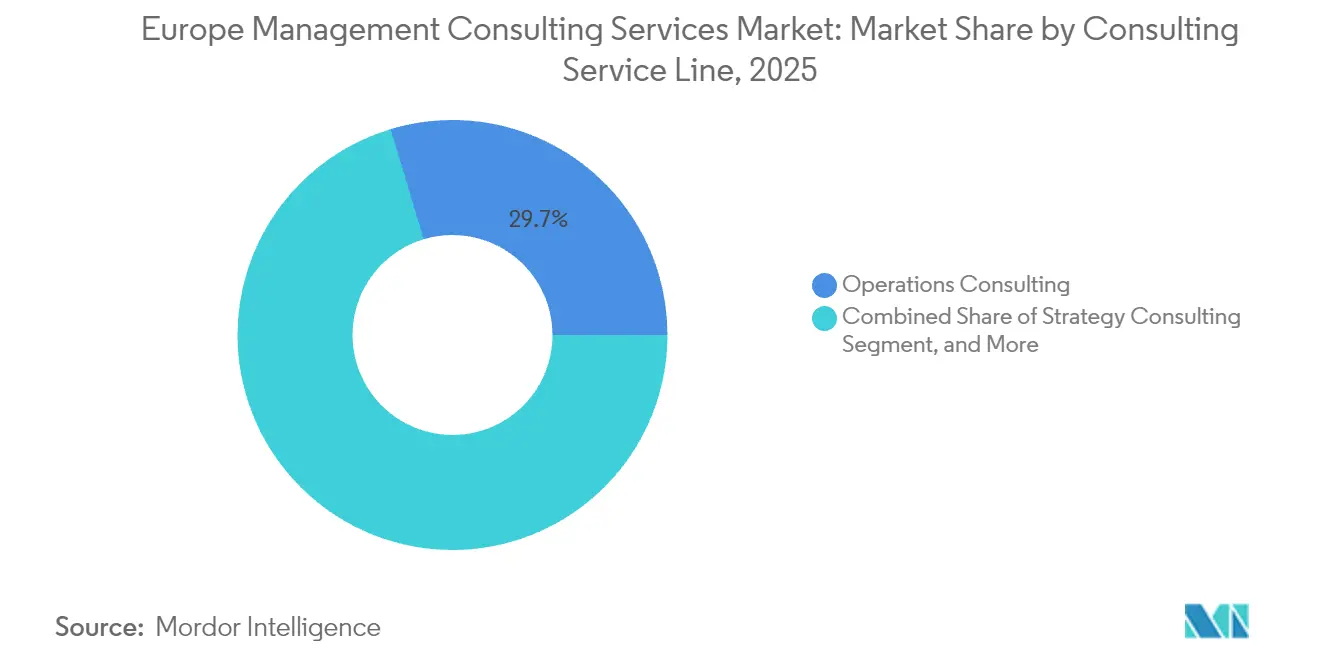
Betriebliche Exzellenz behält die FührungspositionDie Betriebsberatung erfasste 2025 29,65 % der Größe des europäischen Managementberatungsmarktes, da Unternehmen darauf abzielten, Kosten zu optimieren und Liefernetzwerke angesichts volatiler Nachfrage zukunftssicher zu machen. Die Strategieberatung, obwohl grundlegend, rangiert nun hinter digitalen Engagements, da Vorstandsgremien greifbare schnelle Erfolge aus Produktivitätsprojekten anstreben. Die Digital-/KI-Beratung skaliert am schnellsten und schreitet bis 2031 mit einer CAGR von 12,29 % voran, angetrieben durch KI-Roadmap-Gestaltung, Datenplattform-Integration und Cloud-Migrationsaufträge.
Der europäische Managementberatungsmarkt schätzt zunehmend spezialisierte Teildienstleistungen wie Nachhaltigkeitsberatung und Risicocompliance, die parallel zu neuen EU-Richtlinien ansteigen. Technologiezentrierte Aufträge dominieren die Beschaffungspipelines; Banken wie Credit Europe reduzierten die Onboarding-Zeit von zwei Wochen auf 15 Minuten nach der Micro-Services-Umstrukturierung, was die Rendite technologiegeführter betrieblicher Neugestaltung verdeutlicht. Risk-and-Compliance-Arbeit beschleunigt sich aufgrund von DORA und NIS2, während ESG-Beratung unter den CSRD-Regeln an Bedeutung gewinnt. Unternehmen, die domänenübergreifende Teams aufbauen, die Branchenexpertise mit Analysetalent kombinieren, gewinnen mehrjährige Retainer-Vereinbarungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Kundenbranche:
Finanzdienstleistungen bleiben vornFinanzdienstleistungen beanspruchten 2025 33,05 % des Marktanteils am europäischen Managementberatungsmarkt aufgrund regulatorischer Komplexität, Fintech-Disruption und Multi-Cloud-Modernisierung. Das Gesundheitswesen und die Biowissenschaften verzeichnen mit einer CAGR von 9,92 % das schnellste Wachstum, da Anbieter klinische Pfade digitalisieren und die Pharmaindustrie die FuE-Analytik beschleunigt.
Im Bankensektor lieferte BBVAs vollständig digitale Akquisitionsmaschine 11,1 Millionen neue Kunden und einen Gewinn von EUR 8,02 Milliarden, was den ROI der Beratung unterstreicht. Fertigungsaufgaben betonen Industrie-4.0-Nachrüstungen, während öffentliche Projekte auf die Neugestaltung der Bürgererfahrung ausgerichtet sind. Energie-, Einzel- und Logistiksegmente suchen zunehmend nach Dekarbonisierungsplänen und bündeln Strategie mit Umsetzungsunterstützung. Die Integration von KI über alle Branchen hinweg erweitert das adressierbare Ausgabenvolumen für Beratungsunternehmen mit sektoriertem geistigem Eigentum.
Nach Unternehmensgröße:
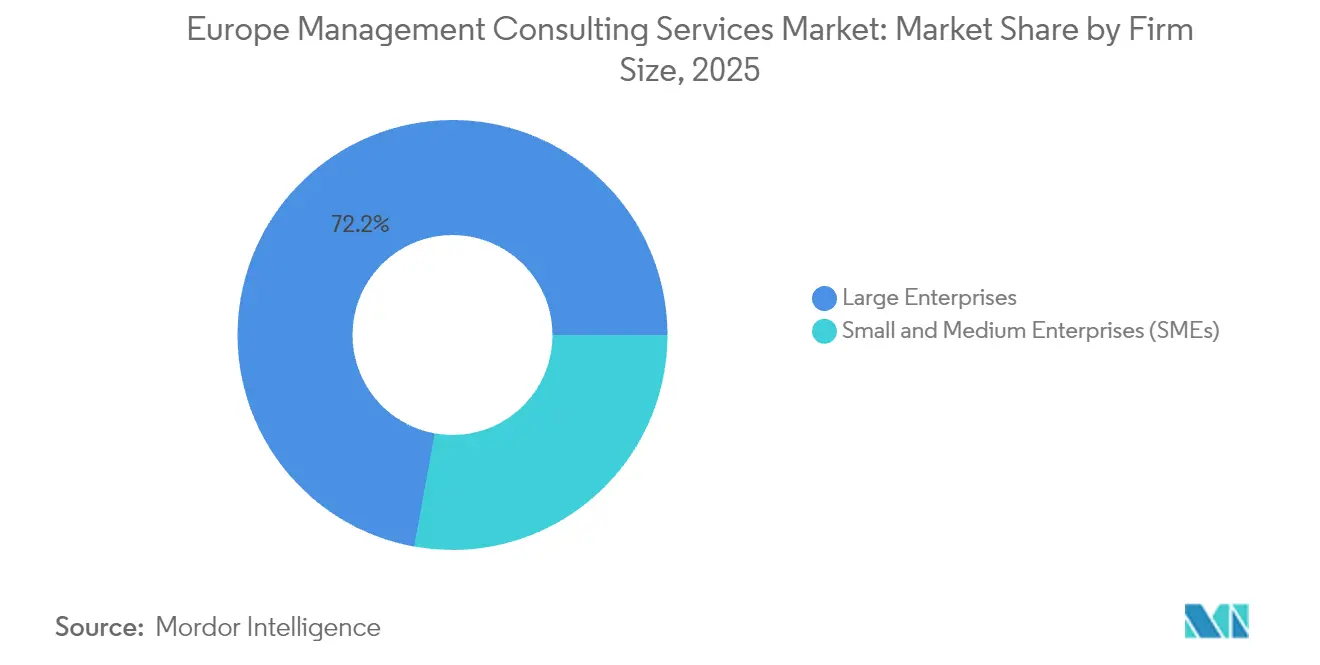
Großunternehmensbudget dominiert, aber KMU-Wachstum steigt stark anGroßunternehmen behielten im Jahr 2025 72,15 % der Ausgaben, was ihren Bedarf an Full-Stack-Transformationspartnern über globale Präsenzen hinweg widerspiegelt. KMU liefern jedoch die schnellste CAGR von 8,33 %, da modulare, abonnementbasierte Beratung hochwertige Beratung erschwinglich macht.
Eurocleares schrittweise Transformation verdeutlicht den Appetit von Großunternehmen auf mehrjährige Programme, die Geschäfts- und IT-Ausrichtung vereinen. Auf der KMU-Seite erschloss die COSME-Garantiefazilität EUR 54 Milliarden an Finanzierungen und stimulierte die Nachfrage nach ausgelagerter Beratung, da Unternehmen auf E-Commerce und grenzüberschreitenden Handel umstellen. Vernetzte Bereitstellungsmodelle ermöglichen es Beratungsunternehmen, lokale Talente mit Remote-Kompetenzzentren zu verbinden und das Preis-Leistungs-Verhältnis für kleinere Kunden zu optimieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Hybride Engagements gewinnen an BedeutungVor-Ort-Projekte machen weiterhin 57,62 % des Marktanteils am europäischen Managementberatungsmarkt aus, insbesondere bei komplexen Change-Programmen, die eine Ausrichtung der Führungsebene und workshop-intensive Gestaltung erfordern. Vollständig remote Engagements wachsen jedoch mit einer CAGR von 14,71 %, da Kunden die virtuelle Zusammenarbeit nutzen, um Reisekosten zu senken und Nischenkenntnisse zu erschließen.
Die RPA-Initiative der Region Mitteldänemark automatisierte 80 Prozesse durch ein weitgehend remote arbeitendes Beratungsteam und sparte im ersten Jahr 50.000 Stunden ein. Hybride Modelle, die kurze Vor-Ort-Sprints mit kontinuierlicher virtueller Bereitstellung kombinieren, entwickeln sich zur Standardlösung für europaweite Rollouts und ermöglichen es Unternehmen, ihren CO₂-Fußabdruck zu managen und wettbewerbsfähige Preise anzubieten.
Geografische Analyse
Markt für Management-Consulting-Dienstleistungen in der DACH-Region
Die DACH-Region blieb 2025 der Anker des europäischen Management-Consulting-Marktes, sicherte sich einen Marktanteil von 26,28 % und erzielte allein in Deutschland einen Umsatz von 3,86 Milliarden EUR bei einem Wachstum von 11,9 %. Starke Industrieakteure und eine hohe FuE-Intensität stützen die Consulting-Nachfrage, während die finanzorientierte Wirtschaft der Schweiz und die Rolle Österreichs als Tor zu Mittel- und Osteuropa weiteren Schwung verleihen. Geplante Investitionen in generative KI von durchschnittlich 37 Millionen USD pro Unternehmen unterstreichen künftige Beratungspipelines trotz Fachkräftemangels. Regulatorische Komplexitäten wie DORA im Bereich der Finanzinstitute schaffen wiederkehrende Compliance-Mandate.
Markt für Management-Consulting-Dienstleistungen in Großbritannien und Irland
Großbritannien und Irland bilden das zweitgrößte Consulting-Cluster Europas und profitieren von Londons globalem Finanzzentrum und Dublins Technologiekonzentration. Der britische Markt strebt 2026 ein Wachstum von 6,1 % an, da Beratungsunternehmen jeweils 1,9 Millionen GBP für den Aufbau von KI-Kapazitäten einplanen. Nach dem Brexit haben Unternehmen über 312 Regionalbüros eröffnet, um lokale Talentpools zu erschließen und die Lohninflation abzufedern. Energiewende-Projekte treiben zweistelliges Wachstum in Schottland und Nordengland an, während die Einhaltung von Vorschriften im Finanzdienstleistungsbereich ein Londoner Kerngeschäft bleibt.
Markt für Management-Consulting-Dienstleistungen in Frankreich, Benelux, den nordischen Ländern und Mittel- und Osteuropa
Frankreich und die Benelux-Länder profitieren von großen Industrie- und Kunden aus dem öffentlichen Sektor; Frankreichs Sovereign-Cloud-Strategie wurde nach der Übernahme der Ciril Group durch Carlyle für 525 Millionen EUR beschleunigt. Die nordischen Länder, mit einem Marktwert von 2,83 Milliarden EUR, zeichnen sich durch digitale Verwaltungsdienstleistungen aus, wobei Schweden ein Wachstum von 6,7 % verzeichnet. Die Beratung zur digitalen Transformation wird dem Markt für Management-Consulting-Dienstleistungen in Polen bis 2031 einen CAGR von 6,78 % hinzufügen, angetrieben durch Cloud-Migration, KI-Einführungen und Cybersicherheitsvorschriften. Mittel- und Osteuropa verzeichnet den stärksten CAGR von 7,71 %, angetrieben durch EU-Strukturfonds und die Verlagerung der Fertigung in die Nähe. Polen und die Tschechische Republik weiten Beratungsverträge zur Digitalisierung der Lieferkette aus, während Ungarn von Projekten zur Elektrifizierung der Automobilindustrie profitiert.
Regulatorisches Umfeld
EU-weite Regulierungen in den Bereichen Digitales, Cybersicherheit und Nachhaltigkeit prägen weiterhin die Nachfrage nach europäischen Management-Consulting-Mandaten, insbesondere in den Finanzdienstleistungen, bei kritischer Infrastruktur und in Großunternehmen mit länderübergreifenden Aktivitäten. Der EU AI Act (Verordnung (EU) 2024/1689) trat am 1. August 2024 in Kraft und wird ab dem 2. August 2026 vollständig anwendbar, wodurch die Anforderungen an KI-Governance, Risikomanagement, Dokumentation und Kontrollen steigen, die die Art und Weise beeinflussen, wie Beratungsunternehmen KI-Roadmaps, Betriebsmodelle und auditfähige Umsetzungen gestalten.
Im Bereich Cybersicherheit hat der Cyber Resilience Act (Verordnung (EU) 2024/2847) horizontale Sicherheitsanforderungen für Produkte mit digitalen Elementen eingeführt (konsolidierte Fassung vom 20. November 2024), wodurch der Bedarf an funktionsübergreifenden Programmen für Produktsicherheit, Lieferantenrisiko und Compliance-by-Design steigt. Auch bei der Konnektivitäts- und Digitalpolitik schreitet die regulatorische Zentralisierung voran: Die Europäische Kommission veröffentlichte am 21. Januar 2026 den Vorschlag für den Digital Networks Act (DNA), um den Europäischen Kodex für die elektronische Kommunikation durch eine unmittelbar anwendbare Verordnung zu ersetzen, und schlug am 3. Juni 2026 ein Europäisches Paket zur technologischen Souveränität vor (einschließlich des Cloud and AI Development Act, CADA, und des Chips Act 2.0). Diese Schritte schärfen die Beratungsnachfrage in Bezug auf Souveränität, Sicherheitsniveaus und EU-konforme Cloud- und KI-Beschaffungsstrategien.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der europäischen Management-Consulting-Dienstleistungen beginnt mit der Nachfragegenerierung durch Vorstände, CIOs und Funktionsverantwortliche, die Transformationsergebnisse anstreben. Sie verläuft weiter über Scoping und Beschaffung (Ausschreibungen, Rahmenverträge und leistungsbasierte Vertragsgestaltung), Leistungserbringung mittels Vor-Ort-, Hybrid- und Remote-Teams und schließlich Phasen der Veränderungsakzeptanz sowie Betrieb/Run, die zunehmend Managed Services umfassen. Wichtige Input-Faktoren sind Spezialistentalente (Branchenexperten, Daten- und KI-Praktiker, Cyber- und Risikoexperten), wiederverwendbares geistiges Eigentum (Methoden, Accelerators, Benchmarks) sowie Technologieökosysteme, die Hyperscaler, SaaS-Anbieter und industrielle Plattformen umfassen.
Partnerschaften und Plattformintegration spielen bei der Leistungserbringung eine zunehmend größere Rolle, da Kunden schnellere Wertschöpfung und engere Abstimmung mit Unternehmenssystemen fordern. Im Jahr 2026 gab Kearney eine strategische Partnerschaft mit Beroe zur Entwicklung agentenbasierter KI-Lösungen für Beschaffung und Supply-Chain-Management bekannt, und BearingPoint gab eine globale Partnerschaft mit Loftware bekannt, um die SAP-orientierte digitale Transformation der Lieferkette zu beschleunigen – ein Beleg dafür, wie Beratungsunternehmen produktisierte Fähigkeiten sowohl in Beratungs- als auch in Umsetzungsarbeit umwandeln. Gleichzeitig setzen sich Beschränkungen und Kostendruck entlang der Kette fort: Engpässe bei Technologie und Komponenten (zum Beispiel verlängerte Lieferzeiten für Halbleiter und Beschränkungen bei fortschrittlicher Verpackungstechnik im Jahr 2026) erhöhen die Komplexität bei Entscheidungen zum Betriebsmodell der Kunden. Dies bindet Beratungsunternehmen stärker in umsetzungsorientiertes Programmmanagement, Lieferantensteuerung und die Neugestaltung durchgängiger Prozesse ein, anstatt eigenständige Strategiearbeit zu leisten.
Wettbewerbslandschaft
Der europäische Managementberatungsmarkt weist eine moderate Konzentration auf: Die Big Four beanspruchen schätzungsweise 55–60 % des regionalen Umsatzes, doch Boutique-Spezialisten und digitale Erstanbieter fressen rasch Marktanteile. Deloitte erzielte im Jahr 2024 einen globalen Umsatz von USD 67,2 Milliarden, wobei EMEA mit einem Wachstum von 8,5 % führend war. PwC, EY und KPMG überschritten jeweils USD 38 Milliarden global, doch britische Beratungseinnahmen gingen zurück, da die Beschaffungsprüfung zunahm und Ermessensausgaben sanken. Um Margen zu verteidigen, leiten etablierte Anbieter USD 5 Milliarden und mehr in Generative-KI-Studios, Datenplattform-Beschleuniger und Managed-Services-Angebote.
Strategische Allianzen unterstützen die Differenzierung: Die Partnerschaft von NTT Data mit Mistral AI positioniert es als souveränen KI-Anführer für regulierte Kunden in den Bereichen Finanzen und Verteidigung. Inzwischen signalisiert Carlyles Übernahme von Ciril Group den Appetit von Private-Equity auf horizontale Cloud- und Cybersicherheitspositionen. Die Gig-Economy übt Preisdruck aus; hochkarätige Freiberufler gewinnen inzwischen komplexe Nachhaltigkeitsaufträge, indem sie Plattformen nutzen, die Nischenkenntnisse mit kurzzyklischen Aufträgen abgleichen, was traditionelle Unternehmen zu ergebnisbasierten Verträgen und proprietären IP-Lösungen drängt.
Boutique-Strategiehäuser – Roland Berger, Oliver Wyman, PA Consulting – nutzen Branchentiefe und agile Bereitstellung, um Transformations-Roadmaps in der Luft- und Raumfahrt, im Gesundheitswesen und in der Energie zu sichern. Technologiegiganten wie Accenture und Capgemini verbinden Beratung mit System-Integrationskapazitäten und bieten Kunden eine Komplettlösung aus einer Hand. Das Wettbewerbs-Schachbrett oszilliert daher zwischen Breite der Kompetenz und Tiefe der Spezialisierung, was Übernahmen, Talentabwerbung und Co-Innovationspartnerschaften antreibt.
Marktführer in der europäischen Managementberatungsdienstleistungsbranche
-
Deloitte Touche Tohmatsu LLP
-
Ernst & Young Global Limited
-
Boston Consulting Group
-
PricewaterhouseCoopers LLP
-
KPMG International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Management-Consulting-Dienstleistungen in Europa Unternehmen in diesem Bericht
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst and Young Global Limited
- KPMG International Limited
- McKinsey and Company, Inc.
- Boston Consulting Group, Inc.
- Bain and Company, Inc.
- Accenture plc
- Booz Allen Hamilton Holding Corporation
- Kearney, Inc.
- Capgemini SE
- BearingPoint Holding B.V.
- Roland Berger Holding GmbH
- Oliver Wyman Group
- Grant Thornton International Ltd
- BDO Global
- PA Consulting Group Limited
- CGI Inc. (CGI Business Consulting)
- Sopra Steria Group SA
- IBM Consulting (International Business Machines Corp.)
- Infosys Consulting (Infosys Ltd.)
- Atos Consulting (Atos SE)
Marktchancen und Zukunftsaussichten
Regulierungsgetriebene Beratung schafft Freiräume für industrialisierte, wiederholbare Angebote, die Compliance, Technologie und Betriebsmodelländerungen kombinieren, insbesondere wenn Anforderungen mehrere Funktionen und Jurisdiktionen betreffen. Der Umsetzungsbedarf der CSRD (einschließlich doppelter Wesentlichkeit, Datenerfassung und Prüfpfaden) sowie der Zeitplan des EU AI Act (vollständig anwendbar ab dem 2. August 2026) veranlassen Unternehmen dazu, KI-Governance, Modellrisikomanagement und Dokumentationsabläufe zu formalisieren. Dieser Wandel verschiebt Mandate von Proof-of-Concepts hin zu Kontrollrahmenwerken, Unternehmensarchitektur und Betriebsverfahren, die einer Prüfung standhalten können.
Initiativen für souveräne Cloud- und digitale Autonomie schaffen ebenfalls Raum für Beratungsunternehmen, um Beschaffungsstrategien mit Sicherheit, Daten-Governance und Umsetzungspartnerschaften zu bündeln. Die Europäische Kommission veröffentlichte am 21. Januar 2026 den Vorschlag für den Digital Networks Act und schlug am 3. Juni 2026 ein Europäisches Paket zur technologischen Souveränität vor, das den Cloud and AI Development Act (CADA) umfasst, der Sicherheitsniveaus einführt, um Abhängigkeiten von nicht-europäischen Cloud- und KI-Anbietern zu adressieren. Diese politische Ausrichtung steht im Einklang mit beobachteten Marktentwicklungen wie der Partnerschaft von NTT Data mit Mistral AI zur Bereitstellung von verwalteter souveräner Unternehmens-KI für regulierte Branchen, was die Nachfrage nach Unternehmen verstärkt, die Zielarchitekturen, Lieferantenzusicherungsansätze und Transformationsroadmaps in den Bereichen Finanzen, Verteidigung und öffentlicher Sektor aufbauen können.
Neueste Industrielle Entwicklungen in Markt für Management-Consulting-Dienstleistungen in Europa
- Juli 2026: Boston Consulting Group erweiterte seine Führungspräsenz in der DACH-Region durch die Ernennung von 15 neuen Partnern in funktionalen und branchenbezogenen Praxisbereichen. Der Schritt erhöht die Seniorkapazität in einem der größten Beratungscluster Europas und unterstützt die Umsetzungstiefe für große Transformations- und KI-Programme in Deutschland, Österreich und der Schweiz.
- Mai 2026: EY und Microsoft gaben eine globale Initiative mit einem Investitionsvolumen von mehr als 1 Milliarde USD bekannt, um Kunden bei der unternehmensweiten Skalierung der KI-Wertschöpfung über die Erprobungsphase hinaus zu unterstützen. Die Initiative stärkt hyperscaler-orientierte Liefermodelle und erweitert paketierte Fähigkeiten, die europäische Kunden für KI-Strategie, -Umsetzung und -Governance beziehen können.
- Juli 2025: NTT Data ging eine Partnerschaft mit Mistral AI ein, um verwaltete souveräne Unternehmens-KI-Dienste für Finanzen, Verteidigung und den öffentlichen Sektor einzuführen. Die Partnerschaft operationalisiert souveräne KI-Lieferoptionen für regulierte Abnehmer und verstärkt die Nachfrage nach Beratungsleistungen in den Bereichen Architektur, Sicherheit, Compliance und organisatorischer Wandel.
Markt für Management-Consulting-Dienstleistungen in Europa Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Einnahmen aus Management-Consulting-Dienstleistungen, die an Organisationen in Europa erbracht werden, wobei Beratung und Projektunterstützung zur Verbesserung von Strategie, Betrieb, Organisationsgestaltung und Leistungsergebnissen bereitgestellt werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt reine Personalaufstockung, Softwarelizenzeinnahmen sowie rein rechtliche oder prüfungsbezogene Aufträge aus, bei denen keine Management-Consulting-Leistungen erbracht werden.
Segmentierungsübersicht
- Nach Beratungsleistungslinie
- Strategieberatung
- Betriebsberatung
- Technologie-/Digitalberatung
- HR-Beratung
- Finanzberatung
- Risiko- und Compliance-Beratung
- Nachhaltigkeits- und ESG-Beratung
- Nach Kundenbranche
- IT und Telekommunikation
- Fertigung
- Energie und Ressourcen
- Öffentlicher Sektor
- Einzelhandel und Konsumgüter
- Gesundheitswesen und Biowissenschaften
- Finanzdienstleistungen
- Transport und Logistik
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Bereitstellungsmodell
- Vor-Ort-Beratung
- Hybrid (Vor-Ort und Remote)
- Vollständig remote/virtuelle Beratung
- Nach Land
- DACH (Deutschland, Österreich, Schweiz)
- UK und Irland
- Frankreich und Benelux (Frankreich, Belgien, Niederlande, Luxemburg)
- Nordics (Schweden, Norwegen, Dänemark, Finnland)
- Südeuropa (Spanien, Italien, Portugal, Griechenland)
- Mittel- und Osteuropa (Polen, Tschechische Republik, Ungarn usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den grundlegenden Rahmen des Marktes festzulegen und sicherzustellen, dass unsere Annahmen mit den in öffentlichen Wirtschafts- und Dienstleistungsdaten sichtbaren Signalen übereinstimmen. Wir haben in der Regel Quellen wie Eurostat-Dienstleistungsstatistiken, nationale statistische Ämter, Veröffentlichungen der Europäischen Kommission, OECD-Datensätze und Branchenverbände für Management-Consulting in Europa ausgewertet. Diese Referenzen halfen uns, das Modell mit Signalen wie der Produktion von Unternehmensdienstleistungen, der Ausgabenbereitschaft von Unternehmen und länderspezifischen Unterschieden abzugleichen.
Wir haben auch Unternehmensunterlagen, Jahresberichte, Investorenpräsentationen und vertrauenswürdige Presseberichte genutzt, um den Umsatzmix, Themen der Dienstleistungsnachfrage und die Preisentwicklung zu verstehen, soweit diese vernünftigerweise abgeleitet werden konnte. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine Nachrichten- und Finanzplattform wurden selektiv eingesetzt, um Querprüfungen zur Größenordnung zu beschleunigen und aktuelle Transaktions- und Restrukturierungssignale zu erfassen. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Materialien wurden gesichtet, um Daten zu sammeln, Zahlen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und kurze Umfragen mit Beratungspraktikern, Auftraggebern von Beratungsleistungen und Kanalpartnern, die an der Projektbesetzung und -durchführung beteiligt sind. Wir haben die wichtigsten europäischen Volkswirtschaften sowie kleinere Märkte abgedeckt, damit länderspezifische Ausgabenmuster, Kaufzyklen und Unterschiede im Branchenmix vor der Finalisierung der Annahmen geprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem die Nachfrage auf europäischer Ebene aus der Aktivität im Bereich Unternehmensdienstleistungen und der Intensität der Beratungsausgaben rekonstruiert und dann anhand von wirtschaftlichem Gewicht und Unternehmensaktivität auf die einzelnen Länder aufgeteilt wird. Sobald diese Struktur vorhanden war, wurden selektive Bottom-up-Prüfungen anhand von Stichproben aus Umsatzmeldungen, beobachteten Projektvolumina und typischen Honorarbandbreiten durchgeführt, um zu prüfen, ob die Gesamtwerte realistisch erscheinen.
Zu den verwendeten Eingaben (als Beispiele) gehören Indikatoren für die Dienstleistungsproduktion, Beschäftigungs- und Lohninflation für professionelle Dienstleistungen, der Anteil der Beratung im Zusammenhang mit Transformationsprogrammen, Investitionszyklen großer Unternehmen und Modernisierungsbudgets des öffentlichen Sektors. Wo Bottom-up-Eingaben in kleineren Ländern oder Nischendienstleistungsbereichen Lücken aufwiesen, wurden Annahmen mithilfe von Analogien aus vergleichbaren Ländern gefüllt und dann in Gesprächen erneut geprüft, damit die endgültigen Gesamtwerte nicht auf einem einzigen schwachen Datenpunkt beruhen.
Für die Prognose wurde eine Szenarioanalyse in Bezug auf Makrowachstum, Geschäftsvertrauen und Transformationsausgaben angewendet, und die Jahreswerte wurden geglättet, um Stufenänderungen zu vermeiden, die nicht den typischen Beratungsbudgetzyklen entsprechen. Als die endgültige Entwicklung feststand, wurden kurze Plausibilitätsprüfungen für Länder und Dienstleistungsbereiche durchgeführt, damit die Wachstumsraten mit dem zugrunde liegenden Nachfragepool konsistent blieben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation aus drei Perspektiven: Sekundärindikatoren, Primärfeedback und interne Konsistenzprüfungen innerhalb des Modells. Ausreißer wurden markiert, wenn ein Land, ein Dienstleistungsbereich oder ein implizierter Preistrend von dem abwich, was Lohninflation, Auslastungsmuster und Budgetsignale der Auftraggeber normalerweise stützen würden.
Vor der Freigabe durchläuft das Modell mindestens zwei Analystenprüfungen, bei denen Annahmen erneut geprüft und Berechnungen wiederholt werden, um Abweichungstreiber zu identifizieren. Wenn sich eine Schlüsselkennzahl wesentlich verändert (zum Beispiel ein bedeutendes Rezessionssignal, eine politische Änderung, die die öffentlichen Ausgaben beeinflusst, oder ein plötzlicher Einstellungsstopp), nehmen wir erneut Kontakt zu den Quellen auf und aktualisieren die betroffenen Annahmen. Berichte werden jährlich aktualisiert, und vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Einschätzung die aktuellsten öffentlichen Informationen widerspiegelt.
Marktgröße für Management-Consulting-Dienstleistungen in Europa von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Für den europäischen Management-Consulting-Markt sind unterschiedliche veröffentlichte Marktgrößen zu beobachten, da Unternehmen häufig nicht dieselben Leistungsgrenzen, Zeitrahmen und Währungsbehandlungen anwenden. Einige Schätzungen vermischen auch Nachfragesignale mit Umsatzzusammenführungen auf Anbieterseite auf eine Weise, die schwer zu vereinbaren ist, was zu einer größeren Bandbreite bei der endgültigen Zahl führen kann.
IT-Outsourcing- und Systemintegrationseinnahmen sind ein häufiger Zusatz und liegen außerhalb des Umfangs von Mordor Intelligence, der hier auf Management-Consulting-Dienstleistungseinnahmen und nicht auf breitere IT-Dienstleistungserbringung beschränkt ist. Eine weitere Abweichung ergibt sich aus dem gewählten Basisjahr, da einige Quellen Werte für 2024 angeben, während unser Bericht auf 2025 verankert ist und dann ab 2026 aufbaut, was den implizierten Ausgangspunkt verändert. Wir beobachten auch Unterschiede, wenn die Preisgestaltung durch aggressive Rateinflation nach vorne getrieben wird oder wenn die Abdeckung durch die Zuweisung von Einnahmen aus mehreren Regionen über den definierten europäischen Geltungsbereich hinausgeht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 79,21 Milliarden USD (2025) | |
| Regionaler Beratungsanbieter A | 107,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint eine breitere Definition widerzuspiegeln, die Management-Consulting mit angrenzenden Beratungs- und Liefereinnahmen vermischen kann, was den Gesamtwert für Europa erhöht. |
| Branchenpublikation B | 64,03 Milliarden USD (2025) | Verwendet einen engeren Nachfragepool und eine restriktivere Interpretation von Business-Management-Consulting, was Teile von Change- und Transformationsarbeiten ausschließen kann, die Auftraggeber weiterhin unter Management-Consulting beauftragen. |
Zusammengenommen lässt sich die Bandbreite hauptsächlich darauf zurückführen, was als Consulting gegenüber angrenzenden Lieferdienstleistungen gezählt wird und wie der Zeitpunkt des Basisjahres gehandhabt wird. Indem das Modell an klare Dienstleistungseinnahmedefinitionen gebunden und die Gesamtwerte anhand praktischer Preis- und Aktivitätsindikatoren geprüft werden, ergibt sich ein Wert, der für die Planung leichter zu erklären und zu wiederholen ist.
Im Bericht beantwortete Schlüsselfragen
Welchen Umsatz erzielt der europäische Managementberatungsmarkt im Jahr 2026?
Der Markt erzielt im Jahr 2026 einen Umsatz von USD 83,95 Milliarden und ist auf Kurs, bis 2031 USD 112,29 Milliarden zu erreichen.
Welche Beratungsleistungslinie wächst in europäischen Beratungsunternehmen am schnellsten?
Die Digital-/KI-Beratung ist die am schnellsten wachsende Linie und expandiert bis 2031 mit einer CAGR von 12,29 %, da die Einführung von Generativer KI skaliert.
Wie groß ist die Beratungsnachfrage von Kunden aus dem Finanzdienstleistungssektor?
Finanzdienstleistungen macht 33,05 % der Ausgaben aus und ist damit der größte Anteil unter allen Kundenbranchen.
Welche Region führt die europäischen Beratungsaktivitäten an?
Die DACH-Region (Deutschland, Österreich, Schweiz) hält mit 26,28 % den höchsten Marktanteil aller regionalen Cluster.