
Größe und Marktanteil des europäischen Employer-of-Record-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
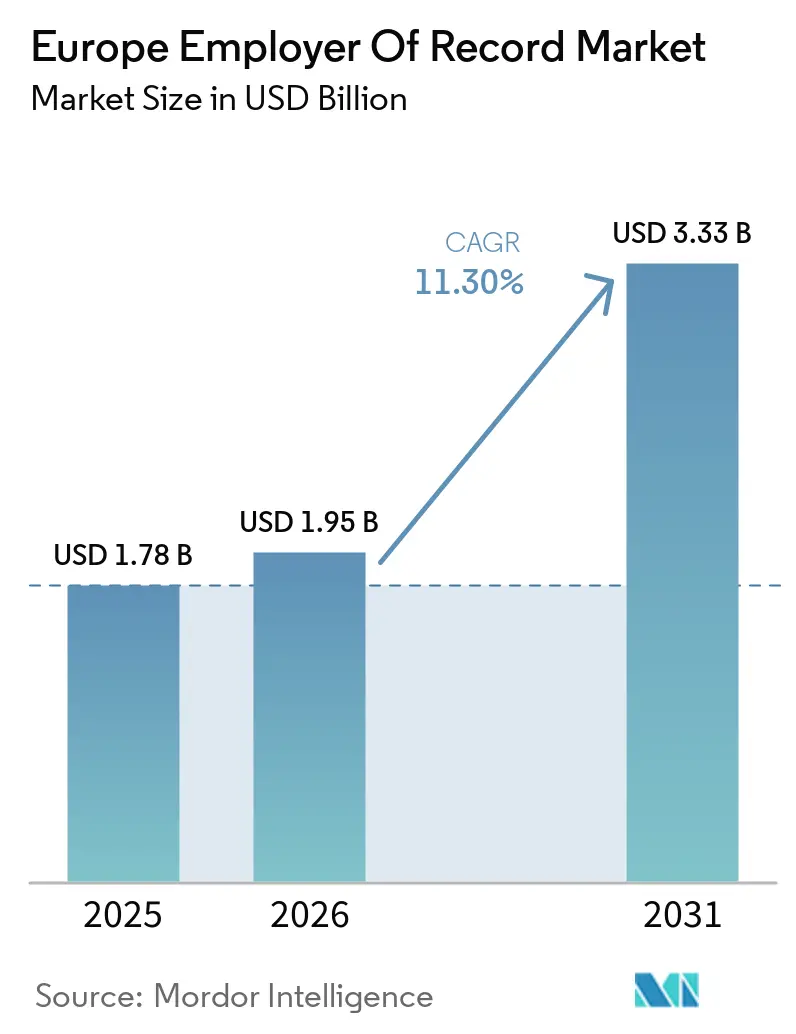
| Marktgröße im Basisjahr (2025) | 1.78 Milliarden US-Dollar |
| Marktgröße (2026) | 1.95 Milliarden US-Dollar |
| Marktgröße (2031) | 3.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.30 % |
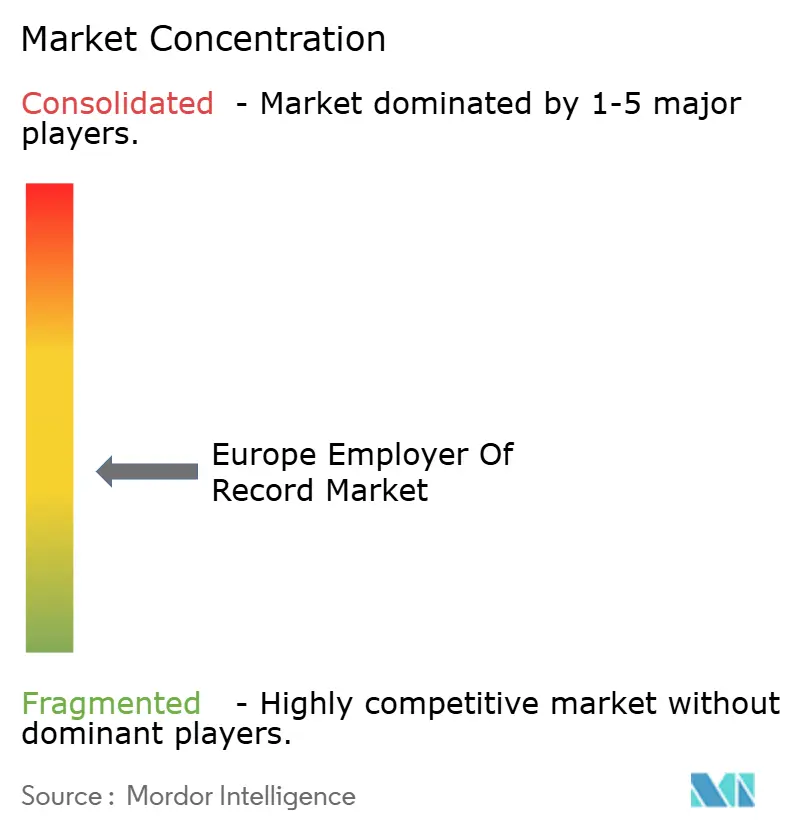
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Employer-of-Record-Marktes von Mordor Intelligence
Die Größe des europäischen Employer-of-Record-Marktes wird für 2025 auf USD 1,78 Milliarden und für 2026 auf USD 1,95 Milliarden prognostiziert und soll bis 2031 USD 3,33 Milliarden erreichen, mit einer CAGR von 11,30 % von 2026 bis 2031. Der europäische Employer-of-Record-Markt wird durch einen anhaltenden Wandel hin zur grenzüberschreitenden Einstellung gestützt, da Unternehmen Talente nun dort rekrutieren, wo Fähigkeiten verfügbar sind, und nicht dort, wo bereits rechtliche Einheiten bestehen. Die 27 separaten Arbeits-, Lohnbuchhaltungs-, Steuer- und Kündigungsregelungen der Region machen die direkte Gründung von Einheiten für viele Expansionen mit geringer Mitarbeiterzahl weiterhin ineffizient, was ausgelagerte Beschäftigungsmodelle auch bei kleinen Einstellungsvolumina relevant hält. Das operative Umfeld ist zudem compliance-intensiver geworden, da mehrere regulatorische Änderungen gleichzeitig in Europa voranschreiten, was die Kosten für die Fehlklassifizierung von Auftragnehmern, Fehler bei der Lohnberichterstattung und Lohnabrechnungsfehler erhöht. Der Wettbewerbsdruck steigt, da globale Plattformen, regionale Spezialisten und technologiegetriebene Neueinsteiger direkter um Unternehmensverträge und mittelständische Kunden konkurrieren, die schnelles Onboarding und transparente Preisgestaltung erwarten. Der europäische Employer-of-Record-Markt hat auch Potenzial zur Vertiefung, da Unternehmen Auftragnehmer in Angestellte umwandeln, selektiver in Mittel- und Osteuropa expandieren und integrierten Lohnbuchhaltungs-, Leistungs-, Steuer- und Compliance-Support stärker schätzen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Lohnabrechnung und Leistungsverwaltung im Jahr 2025 einen Anteil von 38,40 % am europäischen Employer-of-Record-Markt, während Compliance-Management bis 2031 voraussichtlich mit einer CAGR von 13,20 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 67,80 %, während KMU bis 2031 voraussichtlich mit einer CAGR von 13,80 % wachsen werden.
- Nach Branchenvertikale hielt IT und Telekommunikation im Jahr 2025 einen Anteil von 24,60 %, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 14,10 % wachsen werden.
- Nach Geschäftsmodell hielt das Aggregator-Modell im Jahr 2025 einen Anteil von 61,70 %, während das vollständig eigenständige Infrastrukturmodell bis 2031 voraussichtlich mit einer CAGR von 14,40 % wachsen wird.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Anteil von 22,90 % am europäischen Employer-of-Record-Markt, während Deutschland bis 2031 voraussichtlich mit einer CAGR von 13,50 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion grenzüberschreitender Remote-Einstellungen | +3.5% | Global, mit konzentrierten Gewinnen im Vereinigten Königreich, Deutschland, den Niederlanden und den nordischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Komplexe europäische Arbeitsrechts-Compliance | +2.8% | EU-weit, insbesondere Frankreich, Deutschland, Italien und Spanien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Lohnbuchhaltung, Leistungs- und Steuerverwaltung | +2.2% | Global, konzentriert im Vereinigten Königreich, Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Bereitschaft zur EU-Lohntransparenzrichtlinie | +1.8% | 27 EU-Mitgliedstaaten, frühe Vorreiter in Belgien, der Tschechischen Republik, Polen und Finnland | Kurzfristig (≤ 2 Jahre) |
| Markteintritt ohne eigene Rechtspersönlichkeit für Expansionen mit geringer Mitarbeiterzahl | +1.2% | Global, mit Fokus auf aufstrebende Technologiemärkte in Mittel- und Osteuropa, Spanien und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Umwandlung von Auftragnehmern in Angestellte nach Verschärfung der Neuklassifizierung | +0.8% | EU-weit, Niederlande, Deutschland, Spanien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion grenzüberschreitender Remote-Einstellungen
Grenzüberschreitende Einstellungen bleiben einer der deutlichsten Wachstumsmotoren für den europäischen Employer-of-Record-Markt, da Talentbedarf und rechtliche Unternehmensstrukturen praktisch nicht mehr übereinstimmen. Europa erfasste 2024 43 % aller neuen Einstellungen, die auf großen EOR-Plattformen verarbeitet wurden, was es zur am stärksten nachgefragten Region für grenzüberschreitende Vermittlungsaktivitäten machte.[1] Das Vereinigte Königreich führte 2025 die Zielnachfrage mit 12,2 % der neuen internationalen Einstellungen an, die bei finanzierten Start-ups verfolgt wurden, während Deutschland mit 8,8 % folgte. Der europäische Employer-of-Record-Markt profitiert auch von einem Wandel in der Einstellungsabsicht, da immer mehr Unternehmen grenzüberschreitende Beschäftigung nutzen, um knappe Talente in den Bereichen KI, Fintech und Biowissenschaften zu sichern, anstatt niedrigere Arbeitskosten anzustreben. Start-ups, die mindestens USD 100 Millionen aufnehmen, beginnen mit größerer Wahrscheinlichkeit innerhalb von 18 Monaten nach ihrer ersten Auslandseinstellung mit internationalen Einstellungen, was die Premium-Nachfrage nach Anbietern mit tieferer Compliance-Infrastruktur in den wichtigsten europäischen Arbeitsmärkten unterstützt.
Komplexe europäische Arbeitsrechts-Compliance
Der europäische Employer-of-Record-Markt erhält weiterhin Unterstützung durch die ungewöhnlich fragmentierte Arbeitsrechtsstruktur der Region, in der Einstellungs-, Entlassungs-, Lohnbuchhaltungs- und Sozialversicherungspflichten weiterhin nationalen Regeln statt einem einheitlichen Rahmen folgen. Der Europäische Runde Tisch der Industrie identifizierte Arbeits- und Entsenderegeln als anhaltende grenzüberschreitende Hindernisse in seinem Kompendium zum Binnenmarkt 2025, was die Kosten für die länderweise Navigation in Europa unterstreicht. In der Praxis sehen sich Arbeitgeber in Frankreich, Deutschland, Italien, Spanien und anderen wichtigen Märkten weiterhin mit unterschiedlichen Vertragsformen, Tarifvertragspflichten und Arbeitnehmerschutzregeln konfrontiert, was den Wert einer einzigen standardisierten Beschäftigungsstruktur einschränkt. Deutschland veranschaulichte diese Volatilität im Oktober 2025, als überarbeitete Leitlinien der Bundesagentur für Arbeit klarstellten, dass Arbeitnehmer, die ausschließlich außerhalb Deutschlands arbeiten, ohne physisch ins Land zu reisen, nicht den AÜG-Lizenzierungsanforderungen unterliegen. Der europäische Employer-of-Record-Markt profitiert von dieser Art regulatorischer Bewegung, da viele multinationale HR-Teams wechselnde Auslegungen in allen Rechtsordnungen nicht in Echtzeit überwachen können, was ausgelagerte Compliance von einer Bequemlichkeit zu einer betrieblichen Notwendigkeit macht.
Steigende Nachfrage nach Lohnbuchhaltung, Leistungs- und Steuerverwaltung
Der europäische Employer-of-Record-Markt expandiert auch, weil die Lohnbuchhaltungsverwaltung im gleichen regulatorischen Zyklus über mehrere Länder hinweg schwieriger zu handhaben geworden ist. Deutschlands gesetzlicher Mindestlohn stieg ab dem 1. Januar 2026 auf EUR 13,90/Std. (USD 15,70/Std.), während Irland die automatische Renteneinschreibung einführte und die Niederlande einen neuen Tarifvertrag für Zeitarbeiter vorantrieben. Diese überlappenden Änderungen sind bedeutsam, da die Lohngenauigkeit nun von laufenden lokalen Aktualisierungen abhängt und nicht mehr von einem festen jährlichen Regelwerk. EOR-Anbieter übernehmen Steuereinbehalt, Berechnung von Arbeitgeberbeiträgen, Verwaltung gesetzlicher Leistungen und länderspezifische Lohnabrechnung, was das treuhänderische Risiko für Finanz- und HR-Teams mit verteilter Belegschaft reduziert. Der europäische Employer-of-Record-Markt bewegt sich auf ein Plattformmodell zu, da Lohnbuchhaltungsdienstleistungen enger mit System-of-Record-Daten, Workflow-Automatisierung und Compliance-Überwachung verknüpft werden. Diese Richtung wurde 2026 bestätigt, als Deel seine Positionierung im Lohnbuchhaltungs-Ökosystem durch die Workday Global Payroll Cloud-Zertifizierung stärkte, was auf höhere Wechselkosten für Unternehmenskäufer hinweist, die integrierte Systeme nutzen.
Bereitschaft zur EU-Lohntransparenzrichtlinie
Der europäische Employer-of-Record-Markt verzeichnet kurzfristige Compliance-Nachfrage durch die Einführung der EU-Lohntransparenzrichtlinie, die verändert hat, wie Arbeitgeber sich auf Offenlegung, Berichterstattung und Lohndiskriminierungsprüfung vorbereiten müssen. Die EU-Mitgliedstaaten waren verpflichtet, die Richtlinie bis zum 7. Juni 2026 umzusetzen, während Arbeitgeber mit 250 oder mehr Beschäftigten ab 2027 mit der jährlichen Berichterstattung auf Basis der Daten von 2026 beginnen müssen, und Arbeitgeber mit 100–149 Beschäftigten ab 2031 folgen werden. Frankreich zeigte, wie ungleichmäßig dieser Prozess verlaufen kann, als das Arbeitsministerium am 6. März 2026 einen Entwurf eines Umsetzungsgesetzes an die Sozialpartner übermittelte und signalisierte, dass die parlamentarische Verabschiedung wahrscheinlich auf Herbst 2026 verschoben werden würde.[2] Für Organisationen, die EOR-Strukturen in der EU nutzen, besteht die Hauptherausforderung nicht nur in der Lohnoffenlegung, sondern auch in der Unklarheit darüber, welche Pflichten in jeder Rechtsordnung beim Kunden und welche beim EOR liegen. Diese Mehrdeutigkeit macht Compliance-Management zu einem sichtbareren Teil des Serviceangebots und stärkt die Nachfrage nach Anbietern, die rechtliche Änderungen operationalisieren können, anstatt sie nur zu beschreiben. Der europäische Employer-of-Record-Markt profitiert daher, wenn regulatorische Fristen die Kaufentscheidungen beschleunigen und Arbeitgeber zu Partnern drängen, die konforme Lohnpraktiken frühzeitig dokumentieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe gesetzliche Beschäftigungskostenbelastung | -1.6% | Frankreich, Italien, Belgien (Arbeitgeberzuschlag 35 %–47 % des Bruttogehalts), breite EU-Exposition | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung über europäische Rechtsordnungen hinweg | -1.2% | EU-weit, verstärkt in Deutschland, Frankreich, den Niederlanden und den regulierten nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Beschränkungen der Arbeitnehmerüberlassung in stark regulierten Märkten | -0.5% | Deutschland, Niederlande, Schweden, Österreich | Mittelfristig (2–4 Jahre) |
| Kundenmigration zu eigenen Unternehmensmodellen im großen Maßstab | -0.4% | Global, konzentriert bei Großunternehmen mit mehr als 100 Mitarbeitern pro europäischem Land | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe gesetzliche Beschäftigungskostenbelastung
Der europäische Employer-of-Record-Markt sieht sich weiterhin mit Reibungsverlusten durch die hohen Kosten formeller Beschäftigung in mehreren westeuropäischen Ländern konfrontiert. In Frankreich, Italien und Belgien können die arbeitgeberseitigen gesetzlichen Kosten 35 %–47 % des Bruttogehalts hinzufügen, während viele andere europäische Länder im Bereich von 25 %–35 % liegen und Dänemark, Rumänien und Ungarn mit 5 %–20 % niedriger angesiedelt sind. Diese Abgaben werden direkt in die EOR-Preisgestaltung weitergegeben, was bedeutet, dass Kundenbudgets stark ansteigen können, sobald Sozialversicherungsbeiträge, Rentenverpflichtungen, Arbeitslosenversicherung und Krankenversicherung vollständig in die Gesamtbeschäftigungskosten eingerechnet werden. Das Ergebnis ist, dass einige Käufer die dauerhafte Umwandlung von Mitarbeitern verzögern oder Einstellungspläne in Hochkostenländern einschränken, selbst wenn die Talentanfrage real ist. Gleichzeitig erlegen dieselben Länder oft strengere Kündigungsrahmen und formalere Arbeitnehmerschutzmaßnahmen auf, sodass der europäische Employer-of-Record-Markt weiterhin relevant bleibt, da Arbeitgeber operative Flexibilität schätzen, auch wenn die Beschäftigungskostenbelastung das Gesamtvolumenwachstum beeinträchtigt.
Regulatorische Fragmentierung über europäische Rechtsordnungen hinweg
Der europäische Employer-of-Record-Markt sieht sich auch mit einer strukturellen Begrenzung konfrontiert, da die Leistungserbringung weiterhin rechtsordnungsweise neu aufgebaut werden muss, anstatt unter einem einzigen Arbeitsmodell eingesetzt zu werden. Der Europäische Runde Tisch der Industrie hob anhaltende Unterschiede in Arbeits- und Entsenderegeln zwischen den Mitgliedstaaten hervor, die weiterhin Reibungsverluste für grenzüberschreitende Arbeitgeber erzeugen. Frankreich, Polen und die Niederlande bleiben Beispiele dafür, wie materiell unterschiedlich Vertragsbedingungen, Lohnbuchhaltungsregistrierungsregeln und Arbeitnehmerschutzanforderungen sein können, was eine vollständige Produktstandardisierung in Europa verhindert. Die EU-Richtlinie zur Plattformarbeit fügt eine weitere Ebene hinzu, da sie die operative Form der Beschäftigungsvermutung jedem Mitgliedstaat überlässt, was bedeutet, dass Harmonisierung im Prinzip in der Praxis weiterhin länderspezifische Compliance-Arbeit erzeugt. Dies hält rechtliche Überwachung, lokale Beratungskapazität und Implementierungskosten für Anbieter hoch und begünstigt größere Betreiber, während es gleichzeitig die Margenexpansion im europäischen Employer-of-Record-Markt einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
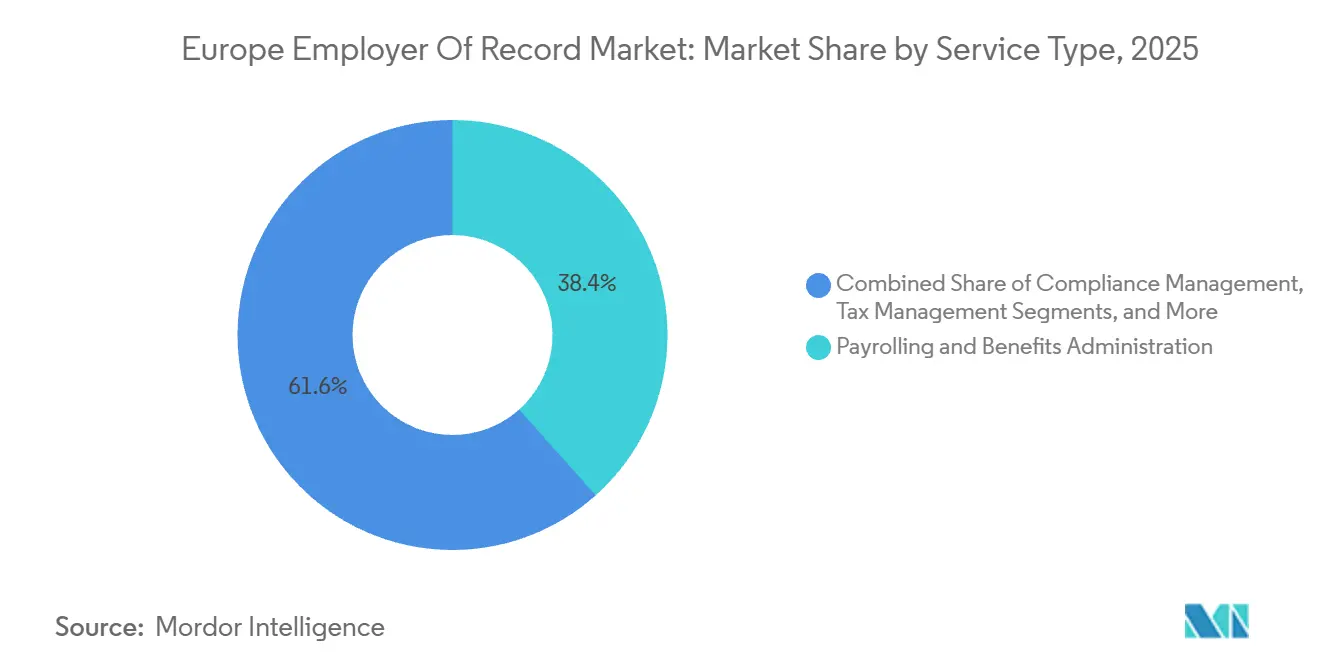
Compliance-Anforderungen verändern den UmsatzmixLohnabrechnung und Leistungsverwaltung hielt 2025 einen Anteil von 38,40 % an der Größe des europäischen Employer-of-Record-Marktes, was sie als größten Servicetyp beibehielt. Diese Position spiegelt die praktische Realität wider, dass jedes EOR-Engagement weiterhin von lokaler Lohnabrechnung, gesetzlicher Leistungsanmeldung und genauem Steuereinbehalt abhängt. Compliance-Management ist zwar derzeit kleiner im Umsatzanteil, wird aber voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,20 % wachsen, was es zum am schnellsten wachsenden Servicetyp im europäischen Employer-of-Record-Markt macht. Diese Beschleunigung ist mit dem kombinierten Effekt der Lohntransparenzrichtlinie, der Richtlinie zur Plattformarbeit und häufigen nationalen Arbeitsrechtsaktualisierungen verbunden, die gleichzeitig in der Region voranschreiten. SteuerManagement und HR-Outsourcing bleiben wichtige Teile des Servicemixes, und HR-Outsourcing gewinnt bei Käufern an Bedeutung, die Beschäftigungs-Compliance und Personaloperationen auf einer einzigen Plattform verwalten möchten.
Der Servicemix verlagert sich von der Transaktionsausführung hin zur proaktiven Überwachung, was verändert, wie Käufer den Wert im europäischen Employer-of-Record-Markt beurteilen. Anbieter, die automatisierte Compliance-Warnungen mit Lohnabrechnung kombinieren, werden zunehmend als Compliance-Infrastrukturpartner und nicht als Personalvermittler bewertet. Die Einführung von G-P Gia durch G-P im Jahr 2025 spiegelte diese Richtung wider, da die Plattform entwickelt wurde, um Änderungen im Arbeitsrecht zu überwachen, Dokumentation zu erstellen und Compliance-Reaktionen in mehr als 180 Ländern zu leiten.[3] Andere Servicetypen, einschließlich Onboarding-Unterstützung und Einwanderungshilfe, gewinnen ebenfalls an Relevanz, da Unternehmen selektiver nach Mittel- und Osteuropa expandieren, wo das Talentangebot schneller wächst als die interne HR-Abdeckung. Die Unternehmens-Due-Diligence legt nun auch mehr Gewicht auf ISO-27001-Zertifizierung und umfassendere Datensicherheitskontrollen, was etablierten Anbietern eine weitere Grundlage zur Differenzierung in der europäischen Employer-of-Record-Branche bietet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen verankern weiterhin den Umsatz, während KMU schneller wachsenGroßunternehmen machten 2025 67,80 % des europäischen Employer-of-Record-Marktes aus, was sie zur Kernertragsgrundlage der Kategorie machte. Ihr Vorsprung ergibt sich aus dem Umfang, da Unternehmenskunden häufig Lohnbuchhaltungs- und Beschäftigungsunterstützung in 5 oder mehr europäischen Ländern unter einem einzigen Vertragsrahmen benötigen. Der europäische Employer-of-Record-Markt bleibt für diese Gruppe attraktiv, da er die Belastung durch die Verwaltung von Betriebsratsbedingungen, gesetzlichen Leistungsprüfungen und DSGVO-sensiblen Mitarbeiterdaten über mehrere Rechtsordnungen hinweg reduziert. Er bietet Beschaffungsteams auch eine sauberere Möglichkeit, die Compliance-Verantwortung zu konsolidieren, wenn die Expansion über mehrere kleinere Arbeitsmärkte verteilt ist. Diese Kombination hält die Unternehmensnachfrage relativ dauerhaft, auch wenn sich der Expansionszeitplan ändert.
KMU werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,80 % wachsen, was sie zur am schnellsten wachsenden Organisationsgruppe macht. Dieses Wachstum wurde durch technologieorientierte Anbieter wie Deel, Remote und RemoFirst unterstützt, die Verpflichtungsschwellen senkten, das Onboarding vereinfachten und die Preisgestaltung für kleinere Käufer transparenter machten. Deels globale Einstellungsdaten von 2026 zeigten auch, dass Start-ups, die mindestens USD 100 Millionen aufnehmen, mit größerer Wahrscheinlichkeit innerhalb von 18 Monaten nach ihrer ersten internationalen Einstellung grenzüberschreitend einstellen, was einen Teil der KMU-Nachfrage mit Finanzierungszyklen und nicht nur mit organischem Wachstum verknüpft. Ein weiteres Muster im europäischen Employer-of-Record-Markt ist die hybride Beschaffung, bei der Unternehmen mit 80–200 internationalen Mitarbeitern einen globalen EOR für Länder mit geringerem Volumen und Spezialanbieter für komplexe Märkte wie Deutschland und Frankreich nutzen.
Nach Branchenvertikale:
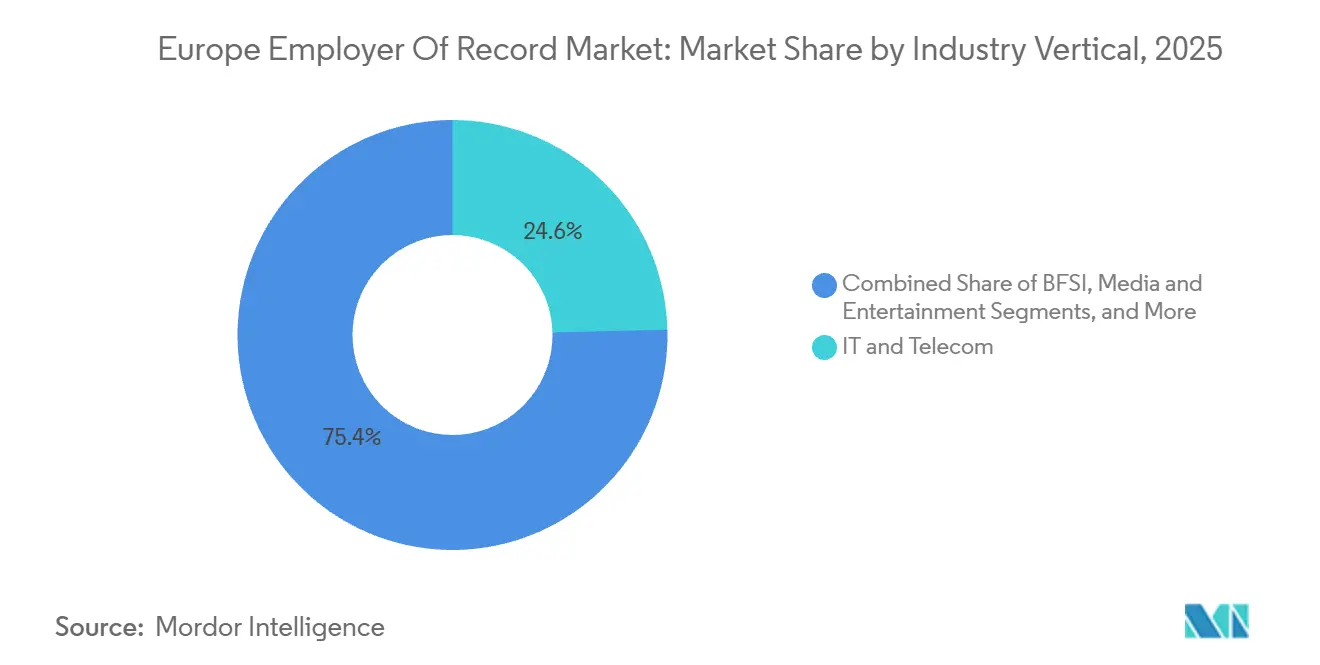
Technologie führt die Einführung an, während Gesundheitswesen und Biowissenschaften beschleunigenIT und Telekommunikation hielt 2025 einen Anteil von 24,60 %, was es zur größten Vertikale im europäischen Employer-of-Record-Markt machte. Der Technologiesektor nutzt verteilte Einstellungsmodelle seit längerem als die meisten Sektoren, sodass die EOR-Einführung bereits in die Art und Weise eingebettet ist, wie viele Unternehmen KI-, Cloud- und Cybersicherheitstalente in London, Berlin, Amsterdam und Stockholm rekrutieren. Das Gesundheitswesen und die Biowissenschaften werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,10 % wachsen, was sie zur am schnellsten wachsenden Vertikale macht. Dieses Tempo ist mit der Ausbreitung klinischer Studiennetzwerke, Teams zur Vermarktung von Medizinprodukten und Stellen für regulatorische Angelegenheiten verbunden, die eine Beschäftigung im Land ohne sofortige Unternehmensgründung erfordern. Das Modell ist besonders nützlich, wenn Sponsoren Forscher und Spezialisten in Polen, Spanien, der Tschechischen Republik und Deutschland innerhalb kurzer Betriebsfenster einbinden müssen.
BFSI und Fertigung bleiben bedeutende, aber stärker eingeschränkte Teile des europäischen Employer-of-Record-Marktes. Im BFSI-Bereich kann die Aufsichtskontrolle bei lizenzierten Einheiten einschränken, wie weit EOR-Strukturen für regulierte Rollen genutzt werden können, was die adressierbare Nachfrage im Vergleich zu anderen White-Collar-Funktionen reduziert. Die Fertigung hat einen engeren Anwendungsfall, da physische Standortoperationen die Anzahl der Rollen reduzieren, die durch grenzüberschreitende Remote-Einstellungen besetzt werden können. Medien und Unterhaltung, Einzelhandel und E-Commerce sowie andere Vertikalen bauen stetigen Schwung auf, da Streaming-Unternehmen und grenzüberschreitende Händler Inhalts-, Vertriebs- und Supportteams erweitern, ohne in jedem Land Einheiten zu gründen. Professionelle Dienstleistungsunternehmen nutzen EOR-Vereinbarungen auch, um neue europäische Märkte zu testen, bevor sie entscheiden, ob eine dauerhafte Niederlassung gerechtfertigt ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell:
Eigenständige Infrastruktur gewinnt gegenüber der Aggregator-Reichweite an BodenDas Aggregator-Modell hielt 2025 61,70 % des europäischen Employer-of-Record-Marktes, was es als führendes Geschäftsmodell nach Umsatz beibehielt. Es erreichte diesen Umfang, indem es Anbietern ermöglichte, über lokale Partnernetzwerke schnell in Länder einzutreten, anstatt vollständig eigene rechtliche Einheiten in jedem Markt zu haben. Das vollständig eigenständige Infrastrukturmodell wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,40 % wachsen, was es zum am schnellsten wachsenden Ansatz macht, da Unternehmenskäufer mehr direkte Kontrolle und klarere Compliance-Verantwortlichkeit fordern. Der europäische Employer-of-Record-Markt bewegt sich daher in seinen größten Konten von einer Breiten-Phase zu einer Tiefe-und-Sicherheits-Phase. Globalization Partners hat weiterhin vollständig eigenständige Abdeckung und Compliance-as-Code-Architektur als seinen Kerndifferenziator in mehr als 180 Ländern positioniert.
Diese Divergenz verändert das Wettbewerbsverhalten im gesamten europäischen Employer-of-Record-Markt. Aggregator-geführte Anbieter konkurrieren weiterhin effektiv bei Geschwindigkeit, leichterer Preisgestaltung und breiter Abdeckung in den KMU- und mittelständischen Segmenten. Vollständig eigenständige Modelle haben nun eine stärkere Anziehungskraft bei großen Unternehmensgeschäften, bei denen Beschaffungsteams Entitätseigentum, lokale Ausführung und rechtliche Verantwortlichkeit genauer prüfen. Remotes Expansion unterstützt diese Verschiebung, wobei das Unternehmen mehr als 100 eigene rechtliche Einheiten weltweit meldete und im Mai 2026 USD 300 Millionen ARR überschritt, während das Lohnbuchhaltungswachstum 300 % im Jahresvergleich überstieg. Ein mittlerer Weg entsteht auch, da Aggregator-Modellanbieter selektiv Einheiten im Vereinigten Königreich, Deutschland und Frankreich erwerben, um die Compliance-Lücke zu schließen, ohne vollständig eine globale eigenständige Unternehmensstruktur zu replizieren.
Geografische Analyse
Vereinigtes Königreich und Frankreich Employer of Record Markt
Das Vereinigte Königreich hielt im Jahr 2025 einen Anteil von 22,90 % am europäischen Employer of Record Markt und war damit der größte Ländermarkt in der Region. Seine Führungsposition spiegelt eine starke Kombination aus Technologie-, Unternehmensdienstleistungs- und Finanzdienstleistungseinstellungen wider, ebenso wie seine Position als häufigstes Ziel für grenzüberschreitende Einstellungen bei finanzierten Start-ups. Der Employment Rights Act 2025 verstärkte diese Bedeutung, da seine schrittweise Einführung ab Februar 2026, kombiniert mit Änderungen beim gesetzlichen Krankengeld und Elternurlaub ab April 2026 sowie der Einführung der Fair Work Agency am 7. April 2026, die Compliance-Komplexität bei Direkteinstellungen für Arbeitgeber erhöhte. Frankreich blieb einer der wichtigsten westeuropäischen Märkte, da hohe Arbeitgeberbeiträge, rechtsverbindliche sektorale Tarifverträge und sich verändernde Umsetzungsregeln zur Lohntransparenz die lokale Personalverwaltung anspruchsvoll gestalten. Der Umsetzungsprozess der Lohntransparenzrichtlinie in Frankreich blieb Anfang 2026 ungeklärt, wobei das Arbeitsministerium darauf hinwies, dass die vollständige Übernahme der Lohntransparenzrichtlinie voraussichtlich auf Herbst 2026 verschoben werden würde.
Nord- und Westeuropa Employer of Record Markt
Deutschland wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,50 % wachsen, was es zur am schnellsten wachsenden Region im europäischen Employer of Record Markt macht. Das Wachstum ist auf eine hohe eingehende Einstellungsnachfrage sowie auf die Komplexität des AÜG-Regimes zurückzuführen, das eine 18-monatige Einsatzobergrenze und Lizenzanforderungen für die Arbeitnehmerüberlassung in vielen Fällen umfasst. Die Überarbeitungen der Leitlinien vom Oktober 2025, die Arbeitnehmer, die ausschließlich außerhalb Deutschlands tätig sind und das Land nicht physisch betreten, von der Regelung ausnahmen, beseitigten eine wichtige Hürde für Remote-Einstellungsmodelle.[4] Die Niederlande stechen ebenfalls hervor, da die Durchsetzung des DBA-Gesetzes ab Januar 2025 den Druck auf Unternehmen erhöhte, Auftragnehmer in regulär beschäftigte Mitarbeiter umzuwandeln, während die nordischen Länder weiterhin technologiegetriebene Nachfrage anziehen, da hohe digitale Reife auf starke Tarifvertragsstrukturen und hohe Lohnniveaus trifft.
Süd- und Osteuropa Employer of Record Markt
Spanien und Italien bleiben wichtige, aber strukturell unterschiedliche Teile des europäischen Employer of Record Marktes. Spanien hat frühzeitig Konsultationen zur EU-Richtlinie über Plattformarbeit eingeleitet, was für Unternehmen relevant ist, die weiterhin auf plattformbasierte Auftragnehmerstrukturen angewiesen sind und möglicherweise Wege zur Umwandlung in Arbeitsverhältnisse benötigen. Italiens Arbeitgeberbeitragsbelastung von 35 % bis 40 % kann das Mengenwachstum begrenzen, doch transparente Preisgestaltung und formelle Compliance-Unterstützung erhalten die Relevanz der Anbieter in diesem Markt aufrecht. Russland ist für die meisten globalen Anbieter zu einer minimalen Restchance geworden, da geopolitische Einschränkungen seit 2022 viele Betreiber dazu veranlasst haben, ihre Aktivitäten zu reduzieren oder den Markt zu verlassen, während mittel- und osteuropäische Länder wie Polen, die Tschechische Republik, Rumänien, Ungarn und Bulgarien zu aktiveren Talentquellen für Technologie- und Professional-Services-Einstellungen geworden sind.
Wettbewerbslandschaft
Der europäische Employer-of-Record-Markt hat eine halbkonsolidierte Spitzenebene über einem fragmentierten Mittelmarkt und einem langen Schwanz. Globalization Partners, Deel und Remote stehen an der Spitze dieser oberen Schicht, da sie breitere rechtliche Abdeckung, stärkere Produktinvestitionen und sichtbarere Unternehmensbeziehungen als die meisten kleineren Wettbewerber kombinieren. G-P meldete einen Rekordumsatz 2025, ein Kundenwachstum von rund 30 % und eine fortgesetzte Erweiterung der Integrationen mit SAP, Workday, ADP und UKG, was seine Position in Unternehmenskaufzyklen stärkte. Es sicherte sich auch die Spitzenposition in der IEC Group Global EOR-Studie 2026 und wurde als Marktführer in der QKS SPARK Matrix für EOR-Lösungen 2026 anerkannt. Deel und Remote haben die Kategorie ebenfalls vorangetrieben, wobei Deel USD 1,4 Milliarden ARR überschritt und 2026 seine KI-Belegschaftssuite vorstellte, während Remote USD 300 Millionen ARR überschritt und ein Lohnbuchhaltungswachstum von über 300 % im Jahresvergleich meldete.
Die nächste Wettbewerbsebene konzentriert sich auf Nischenabdeckung und spezifische Käuferschmerzpunkte im europäischen Employer-of-Record-Markt. Weißer Raum ist am stärksten in Mittel- und Osteuropa, bei Einstellungen im Gesundheitswesen und in den Biowissenschaften sowie bei modularen Lösungen für KMU, die geringere feste Verpflichtungen wünschen. Anbieter wie WorkMotion, Boundless, Native Teams und Playroll nutzen regionale Spezialisierung, einfacheres Onboarding und gezielte Servicemodelle, um dort zu konkurrieren, wo die größten globalen Plattformen nicht immer die maßgeschneiderteste Lösung bieten. Vistras Partnerschaft mit Oyster im April 2026 zeigte, wie sich der Markt auch auf hybride Betriebsmodelle zubewegt, die Kunden helfen, von der EOR-Nutzung in die Entitätsverwaltung und breitere Lohnbuchhaltungsunterstützung zu wechseln, wenn ihre europäische Belegschaft wächst.[5]
Die Wettbewerbsstrategie im europäischen Employer-of-Record-Markt wird zunehmend durch Compliance-Tiefe und nicht allein durch geografische Anzahl geprägt. Käufer stellen härtere Fragen zu eigenen Einheiten, Lohngenauigkeit, Daten-Governance, lokalem Beratungssupport und der Fähigkeit, regulatorische Änderungen zu absorbieren, ohne die Mitarbeitererfahrung zu stören. Deshalb werden KI-gestützte Compliance-Überwachung, HCM-Integrationen und stärkere länderspezifische Infrastruktur bei Verlängerungen und großen Unternehmensausschreibungen immer wichtiger. Die DSGVO bleibt auch ein bedeutender operativer Filter, da jeder Anbieter, der EU-Mitarbeiterdaten verarbeitet, Plattformarchitektur, Sicherheitskontrollen und Datenspeicherungspraktiken an strenge regionale Anforderungen anpassen muss.
Marktführer der europäischen Employer-of-Record-Branche
-
Globalization Partners LLC
-
Deel Inc.
-
Remote Technology, Inc.
-
Velocity Global, LLC
-
Papaya Global Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Employer of Record Markt Unternehmen in diesem Bericht
- Globalization Partners LLC
- Deel Inc.
- Remote Technology, Inc.
- Velocity Global, LLC
- Papaya Global Ltd.
- Oyster HR, Inc.
- Multiplier Technologies Pte. Ltd.
- Atlas Technology Solutions, Inc.
- WorkMotion Software GmbH
- RemoFirst Inc.
- Safeguard Global
- Playroll Limited
- Native Teams Limited
- Boundless Technologies
- Lano Software GmbH
- Omnipresent
- Remote People
- Mauve Group
- Mercans
- Acumen International
- Skuad
- Horizons
- New Horizons Global Partners
Neueste Industrielle Entwicklungen in Europa Employer of Record Markt
- Mai 2026: RemotePass sammelte USD 17,4 Millionen in einer Series-B-Finanzierungsrunde ein, die von EBRD Venture Capital angeführt wurde, mit Beteiligung von 500 Global und bestehenden Investoren, um die Expansion in Europa und den Vereinigten Staaten zu finanzieren, die lokalisierte Compliance-Abdeckung zu vertiefen und KI-gestützte Automatisierungsfähigkeiten aufzubauen. Das Unternehmen erreichte Anfang 2025 die Nettoprofitabilität, eine bemerkenswerte Unterscheidung in einem Sektor, der von Venture-Scale-Plattformen dominiert wird, die mit negativer Stückökonomie operieren.
- Mai 2026: Remote Technology, Inc. gab bekannt, dass sein Lohnbuchhaltungsgeschäft ein Wachstum von mehr als 300 % im Jahresvergleich überschritt, wobei das Unternehmen USD 300 Millionen ARR überschritt und einen positiven Cashflow-Status erreichte. Gleichzeitig startete das Unternehmen Remote MCP, eine Infrastrukturschicht, die KI-Agenten den Zugriff auf Remotes Live-Lohnbuchhaltung, Compliance-Daten und Organisationsstruktur für die automatisierte Workflow-Ausführung ermöglicht.
- April 2026: Vistra und Oyster HR, Inc. gaben eine strategische EOR-Partnerschaft bekannt, die es Kunden ermöglicht, nahtlos von Oysters agiler EOR-Plattform zu Vistras vollständiger Suite aus Entitätsverwaltung, globaler Lohnabrechnung und Beratungsdienstleistungen zu wechseln, wenn ihr internationaler Fußabdruck reift; die Lösung wurde sofort für Unternehmen weltweit verfügbar gemacht.
- Februar 2026: Oyster HR, Inc. startete People Partner Services, ein Beratungsangebot, das erfahrene länderübergreifende HR-Expertenberatung für die gesamte globale Belegschaft der Kunden erweitert, einschließlich Mitarbeiter, die über eigene rechtliche Einheiten der Kunden eingestellt wurden. Die Einführung wurde durch Everest Group-Forschung unterstützt, die darauf hinweist, dass Automatisierung allein die Komplexität der globalen Beschäftigungs-Compliance nicht bewältigen kann.
Berichtsumfang des europäischen Employer-of-Record-Marktes
Der europäische Employer-of-Record-Markt bezieht sich auf den Markt für Beschäftigungslösungen und -plattformen, die es Unternehmen ermöglichen, Mitarbeiter in europäischen Ländern rechtlich einzustellen, einzubinden, zu verwalten, zu bezahlen und zu verwalten, ohne eine lokale rechtliche Einheit zu gründen. Employer-of-Record-Anbieter fungieren als offizieller rechtlicher Arbeitgeber im Namen von Kundenorganisationen und verwalten dabei Arbeitsverträge, Lohnabrechnung, Steuererklärungen, gesetzliche Leistungen, Sozialversicherungsbeiträge, Arbeitsrechts-Compliance, Einwanderungsunterstützung und Personalverwaltung gemäß den länderspezifischen Beschäftigungsvorschriften in Europa.
Der Bericht über den europäischen Employer-of-Record-Markt ist segmentiert nach Servicetyp (Lohnabrechnung und Leistungsverwaltung, Compliance-Management, Steuermanagement, HR-Outsourcing und andere Servicetypen), Unternehmensgröße (KMU und Großunternehmen), Branchenvertikale (IT und Telekommunikation, BFSI, Medien und Unterhaltung, Gesundheitswesen und Biowissenschaften, Fertigung, Einzelhandel und E-Commerce, andere Branchenvertikalen), Geschäftsmodell (Aggregator-Modell und vollständig eigenständiges Modell) sowie Geografie (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, nordische Länder, Spanien, Italien, Russland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lohnabrechnung und Leistungsverwaltung |
| Compliance-Management |
| Steuermanagement |
| HR-Outsourcing |
| Andere Servicetypen |
| KMU |
| Großunternehmen |
| IT und Telekommunikation |
| BFSI |
| Medien und Unterhaltung |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzelhandel und E-Commerce |
| Andere Branchenvertikalen |
| Aggregator-Modell |
| Vollständig eigenständiges Modell |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Niederlande |
| Nordische Länder |
| Spanien |
| Italien |
| Russland |
| Übriges Europa |
| Nach Servicetyp | Lohnabrechnung und Leistungsverwaltung |
| Compliance-Management | |
| Steuermanagement | |
| HR-Outsourcing | |
| Andere Servicetypen | |
| Nach Unternehmensgröße | KMU |
| Großunternehmen | |
| Nach Branchenvertikale | IT und Telekommunikation |
| BFSI | |
| Medien und Unterhaltung | |
| Gesundheitswesen und Biowissenschaften | |
| Fertigung | |
| Einzelhandel und E-Commerce | |
| Andere Branchenvertikalen | |
| Nach Geschäftsmodell | Aggregator-Modell |
| Vollständig eigenständiges Modell | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Nordische Länder | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Employer-of-Record-Markt?
Der europäische Employer-of-Record-Markt wurde 2025 auf USD 1,78 Milliarden bewertet, stand 2026 bei USD 1,95 Milliarden und wird bis 2031 voraussichtlich USD 3,33 Milliarden bei einer CAGR von 11,30 % erreichen.
Welche Servicekategorie generiert den meisten Umsatz bei europäischen Employer-of-Record-Dienstleistungen?
Lohnabrechnung und Leistungsverwaltung führte 2025 mit einem Anteil von 38,40 %, was zeigt, dass Lohnabrechnung, Steuereinbehalt und gesetzliche Leistungen weiterhin die Kerndienstleistungsbasis bilden.
Welche Kundengruppe expandiert in Europa am schnellsten?
KMU werden voraussichtlich bis 2031 mit einer CAGR von 13,80 % wachsen, unterstützt durch geringere Onboarding-Hürden, klarere Preisgestaltung und einfacheren Zugang zu technologieorientierten Plattformen.
Welche Branchenvertikale wächst bei der Einführung von Employer-of-Record-Lösungen in Europa am schnellsten?
Gesundheitswesen und Biowissenschaften wird voraussichtlich mit einer CAGR von 14,10 % wachsen, angetrieben durch grenzüberschreitende Spezialisteneinstellungen, die Ausweitung klinischer Studien und den Bedarf an konformer Beschäftigung im Land.
Welches Land führt die Nachfrage in der Region an?
Das Vereinigte Königreich hielt 2025 den größten Anteil mit 22,90 %, unterstützt durch starke Technologie- und Finanzdienstleistungseinstellungen und steigende Compliance-Komplexität bei der direkten Beschäftigung.
Was verändert den Wettbewerb unter Employer-of-Record-Anbietern in Europa?
Der Wettbewerb verlagert sich von einfacher Länderabdeckung hin zu eigenständiger Entitätstiefe, Lohnbuchhaltungsintegration, KI-gestützter Compliance-Unterstützung und stärkerer rechtlicher Ausführung in komplexen Märkten wie Deutschland und Frankreich.