
Größe und Marktanteil des europäischen Marktes für Maschinenzustandsüberwachung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.05 Milliarden US-Dollar |
| Marktgröße (2026) | 1.13 Milliarden US-Dollar |
| Marktgröße (2031) | 1.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.60 % |
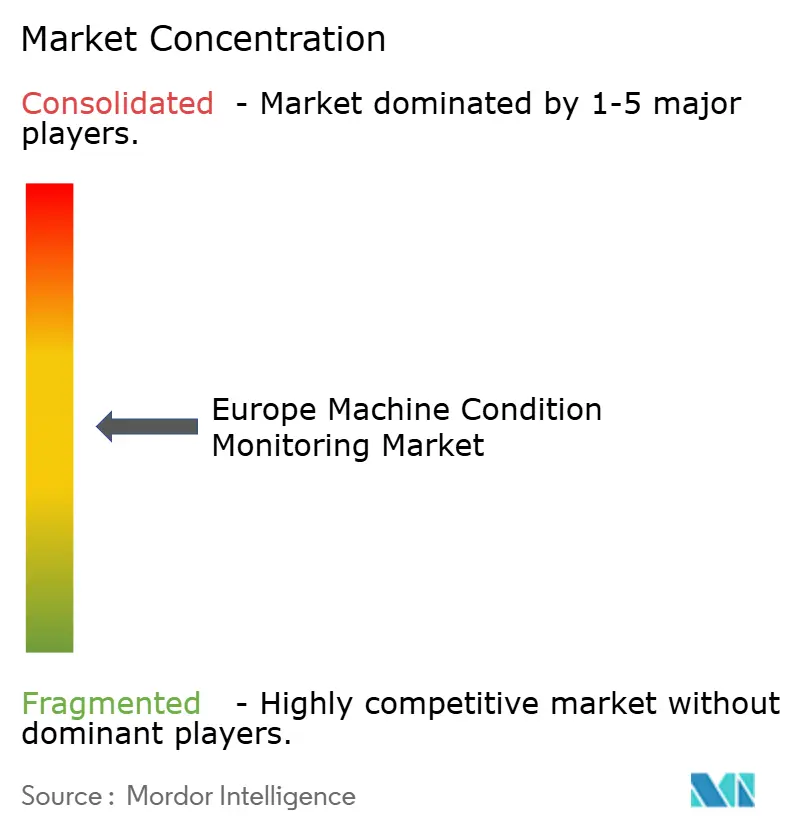
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Maschinenzustandsüberwachung von Mordor Intelligence
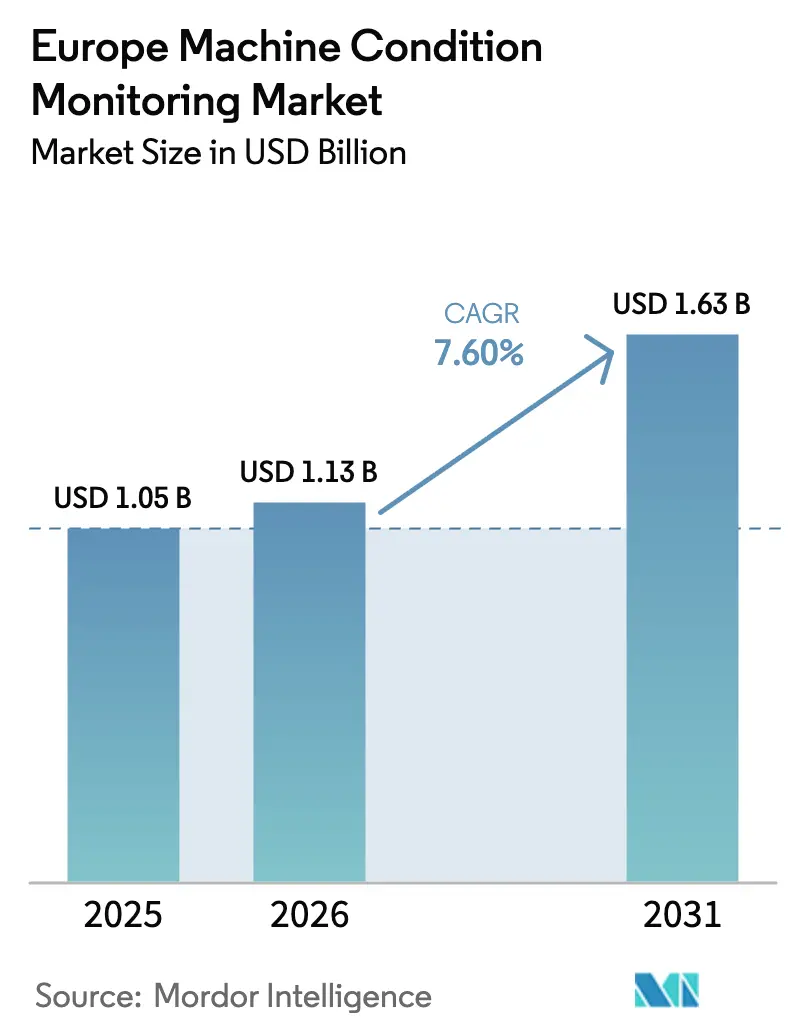
Die Größe des europäischen Marktes für Maschinenzustandsüberwachung wird im Jahr 2026 auf USD 1,13 Milliarden geschätzt, ausgehend von einem Wert von USD 1,05 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 1,63 Milliarden, was einer Wachstumsrate von 7,60 % CAGR über den Zeitraum 2026–2031 entspricht. Diese Expansion steht im Einklang mit beschleunigten Industrie-4.0-Programmen, insbesondere in deutschen Automobilwerken und spanischen Prozesslinien, wo randbasierte Diagnose Ausfallzeiten reduziert und kostspielige Linienstillstände verhindert. Regulatorische Katalysatoren wie die NIS2-Richtlinie erhöhen die Cybersicherheitsanforderungen für vernetzte Anlagen und fördern eine größere Nachfrage nach sicheren Echtzeit-Überwachungsplattformen. Anbieter, die herkömmliche Schwingungsanalytik mit durch künstliche Intelligenz gestützten kontextuellen Erkenntnissen verbinden, gewinnen Wettbewerbsvorteile, während Abonnementpreismodelle große Kapitalausgaben in handhabbare Betriebskosten umwandeln. Unterdessen stärkt der 5G-Ausbau in Europa zusammen mit dem wachsenden Fachkräftemangel bei qualifizierten Wartungstechnikern die Wirtschaftlichkeit automatisierter Zustandsbewertungslösungen.
Wesentliche Erkenntnisse des Berichts
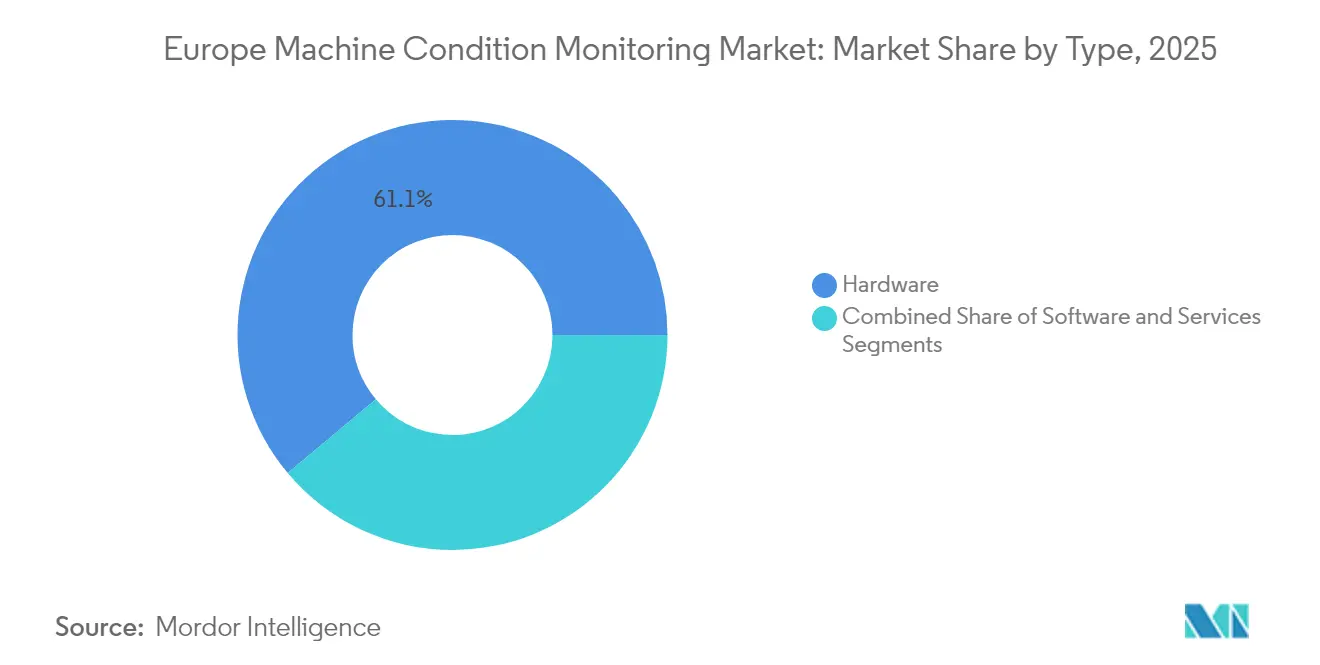
- Nach Typ führte Hardware im Jahr 2025 mit einem Umsatzanteil von 61,10 % am europäischen Markt für Maschinenzustandsüberwachung, während Dienstleistungen auf dem Weg zur schnellsten CAGR von 8,65 % bis 2031 sind.
- Nach Überwachungstechnik entfielen im Jahr 2025 56,20 % des Marktanteils am europäischen Markt für Maschinenzustandsüberwachung auf Online-Systeme; Rand-KI-Sensoren verzeichneten die schnellste CAGR von 8,72 %.
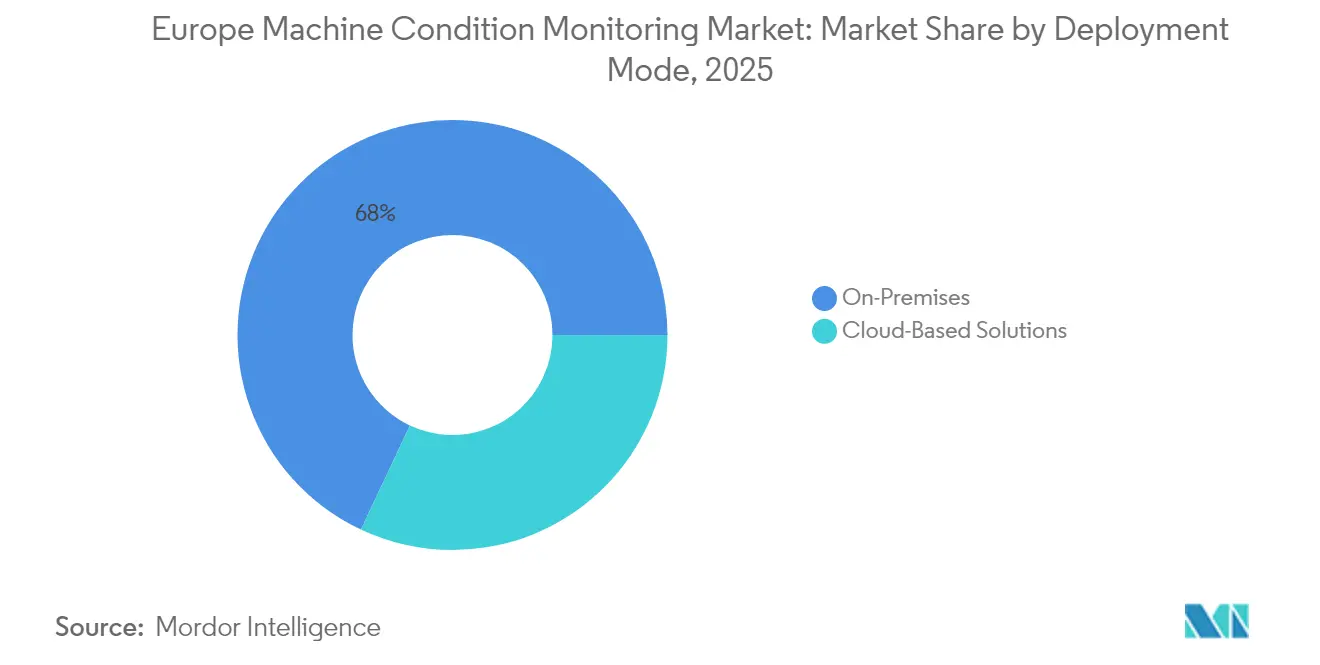
- Nach Bereitstellungsmodus dominierten On-Premises-Plattformen im Jahr 2025 mit einem Anteil von 68,00 % am europäischen Markt für Maschinenzustandsüberwachung, während Cloud-Lösungen mit zunehmender Reife der Sicherheitsrahmen mit einer CAGR von 8,55 % expandieren sollen.
- Nach Endnutzerbranche entfielen 29,90 % der Marktgröße des europäischen Marktes für Maschinenzustandsüberwachung im Jahr 2025 auf Öl und Gas, und die diskrete Fertigung weist bis 2031 die stärkste CAGR von 9,05 % auf.
- Nach Land trug Deutschland im Jahr 2025 28,10 % des Umsatzes des europäischen Marktes für Maschinenzustandsüberwachung bei, während Spanien über den Prognosezeitraum mit einer CAGR von 8,95 % zulegen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Steigerung der Geräteleistung durch vorausschauende Wartung | +1.8% | Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Ausbreitung von Industrie 4.0 in der Fertigung | +2.1% | Deutschland, Italien, Spanien | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu Fernbetrieb und Arbeitssicherheit | +1.2% | Vereinigtes Königreich, Frankreich, Deutschland | Kurzfristig (≤ 2 Jahre) |
| Zunehmender regulatorischer Druck auf die Betriebszeit kritischer Infrastrukturen | +0.9% | Deutschland, Niederlande, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Rand-KI-Smartsensoren ermöglichen Echtzeitanalysen | +1.4% | Deutschland, Spanien, Niederlande | Langfristig (≥ 4 Jahre) |
| Aufkommen abonnementbasierter Überwachungsplattformen | +0.7% | Vereinigtes Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigerung der Geräteleistung durch vorausschauende Wartung
Deutsche, französische und niederländische Hersteller betrachten reaktive Wartung inzwischen als Gewinnverlust, wobei Studien zeigen, dass dadurch bis zu 70 % der potenziellen Anlagenlebensdauer verschwendet werden kann. Das von der deutschen Bundesregierung mit EUR 133 Millionen (USD 150,5 Millionen) geförderte Konsortium Manufacturing-X verknüpft Maschinenzustandsdaten und Produktionskennzahlen, um ungeplante Ausfallzeiten um 25–30 % zu reduzieren und die Anlagenlebensdauer um 15–20 % zu verlängern. Schaefflers Online-System über 58 Antriebe in seinem europäischen Logistikzentrum erzielte sechsstellige Kosteneinsparungen und bestätigte damit die Erwartungen an den Return on Investment.[1] Die Integration von Schwingungs- und elektrischen Signaturerkenntnissen deckt Grundursachenfehler früher auf und verlagert Wartungskapazitäten hin zu kontinuierlichen Verbesserungsaufgaben. Die daraus resultierenden Gewinne erhöhen die Anlagenverfügbarkeit und machen vorausschauende Ansätze zur Standardpraxis in mittelständischen Fabriken.
Einführung von Industrie 4.0 in Fertigungs- und Prozessindustrien
Europas Übergang zur datengesteuerten Produktion verbindet Sensoren auf der Produktionsebene mit Enterprise-Resource-Planning- und Manufacturing-Execution-Anwendungen. Starke 5G-Abdeckung in Deutschland, Italien und Spanien ermöglicht eine sichere, schnelle Datenübertragung zwischen Maschinen und digitalen Zwillingen und erschließt kontinuierliche Verbesserungskreisläufe. Siemens' Digital Drivetrain (veröffentlicht 2024) veranschaulicht, wie ein Automatisierungsanbieter eingebettete Analysen direkt in Motorantriebspakete integriert.[2] Prozessbetreiber integrieren Temperatur-, Druck- und Schwingungsdatenströme in einer einzigen Ansicht, wodurch Korrelationen zwischen dem Anlagenzustand und der Produktausbeute sichtbar werden, die bisher verborgen blieben. Standardisierungsbemühungen im Rahmen von Manufacturing-X senken Integrationshürden, beschleunigen standortübergreifende Einführungen und beflügeln den europäischen Markt für Maschinenzustandsüberwachung.
Rand-KI-Smartsensoren ermöglichen Echtzeitanalysen
Die Einbettung von Machine-Learning-Kernen in Sensoren beseitigt Latenz- und Bandbreitenhindernisse. Die multimodale Plattform des Fraunhofer IPMS reduziert das Datenaufkommen um 90 % und gibt Millisekunden-Alarme für missionskritische Geräte aus. Analog Devices' Voyager4 integriert MEMS-Beschleunigungsmesser und bordeigene KI, um Lagerfehler ohne Server oder Gateway zu erkennen. Solche Geräte passen Abtastraten basierend auf der Last neu ab und verlängern so die Batterielebensdauer in abgelegenen Pumpen und Förderanlagen. TinyML-Algorithmen fördern die Mustererkennung, die früher nur Fortune-500-Werken zugänglich war, und demokratisieren so fortschrittliche Diagnosen für kleine und mittlere Unternehmen, wodurch der Adoptionskorridor für den europäischen Markt für Maschinenzustandsüberwachung erweitert wird.
Zunehmender regulatorischer Druck auf die Anlagenverfügbarkeit in kritischen Infrastrukturen
Die NIS2-Richtlinie erfasst nun Fertigungs- und wesentliche Infrastrukturen und ahndet unzureichende Resilienzprogramme mit Bußgeldern von bis zu EUR 10 Millionen oder 2 % des weltweiten Umsatzes.[3] Der NIS360-Bericht 2024 der Europäischen Agentur für Netz- und Informationssicherheit hebt sechs Sektoren in einer „Risikozone” hervor und veranlasst Betreiber dazu, proaktive Fehlererkennung zu rechtfertigen. Da Betreiber Vorfälle innerhalb von 24 Stunden melden müssen, ist die kontinuierliche Überwachung zu einer Compliance-Anforderung geworden und nicht mehr zu einem optionalen Produktivitätswerkzeug. Diese Verlagerung lenkt frisches Kapital in sichere, dauerhaft aktive Systeme und hebt langfristige Ausgabenprognosen im europäischen Markt für Maschinenzustandsüberwachung an.
Analyse der Auswirkungen von Hemmnissen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Kostenimplikationen von Nachrüstungen und Integration | -1.4% | Italien, Spanien, Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Makroökonomische und geopolitische Unsicherheiten | -0.8% | Deutschland, Vereinigtes Königreich, Frankreich | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Dateneigentümerschaft | -1.1% | Deutschland, Niederlande, Frankreich | Mittelfristig (2–4 Jahre) |
| Mangel an Schwingungsanalysten | -0.9% | Deutschland, Vereinigtes Königreich, Spanien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenimplikationen von Nachrüstungen und Integration
Herkömmliche Pumpen, Turbinen und Extruder verfügen häufig weder über Befestigungspunkte noch über digitale Schnittstellen für heutige mehrachsige Beschleunigungsmesser. Die Integration drahtloser Netzwerke mit speicherprogrammierbaren Steuerungen aus den 1990er Jahren kann die Projektkosten allein durch Sensorkosten um 30–40 % erhöhen. Gefahrenbereichszertifizierungen in petrochemischen Anlagen verdoppeln darüber hinaus die Ausgaben für explosionsgeschützte Hardware, insbesondere in älteren Anlagen in Italien, Spanien und Osteuropa. Unterschiedliche nationale Elektrovorschriften, CE-Kennzeichnungs-Nuancen und ATEX-Regeln verlängern Projektzeitpläne und verwässern Return-on-Investment-Berechnungen, was die Einführung in preissensiblen Segmenten des europäischen Marktes für Maschinenzustandsüberwachung verlangsamt.
Bedenken hinsichtlich Cybersicherheit und Dateneigentümerschaft in vernetzten Anlagen
Das Hinzufügen von Tausenden von funkeausgestatteten Knoten vervielfacht Angriffsvektoren. Hersteller befürchten, dass ein kompromittiertes Sensornetzwerk NIS2-Bußgelder auslösen oder ungeplante Abschaltungen erzwingen könnte. Deutsche Automobilhersteller bestehen auf Zero-Trust-Architekturen mit Verschlüsselung auf Geräteebene, bevor sie Cloud-Verbindungen zulassen. Datensouveränitätsgesetze verlangen, dass Analyseserver in EU-Jurisdiktionen angesiedelt sind, was das länderübergreifende Flottenmanagement erschwert. Vielen mittelständischen Betrieben mangelt es an internem Sicherheitspersonal, sodass sie auf externe verwaltete Sicherheitsdienste zurückgreifen, die die Betriebskosten erhöhen und Bereitstellungszyklen in der europäischen Maschinenzustandsüberwachungsbranche verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Hardware-Fundament unterstützt DienstleistungswachstumHardware behielt im Jahr 2025 mit 61,10 % einen führenden Umsatzanteil, unterstützt durch unverzichtbare Beschleunigungsmesser, Ultraschallsonden und Infrarotkameras, die die erste Verteidigungslinie eines jeden Überwachungsprogramms bilden. Schwingungsinstrumente dominieren, da rotierende Maschinen allgegenwärtig bleiben, während Thermografiegeräte für Hochspannungsschaltanlagenprüfungen an Bedeutung gewinnen. Die Marktgröße des europäischen Marktes für Maschinenzustandsüberwachung im Hardwarebereich erreichte im Jahr 2025 USD 641,55 Millionen. Dienstleistungen weisen jedoch mit einer CAGR von 8,65 % eine steigende Dynamik auf, da Abonnementmodelle boomen. Anbieter bündeln nun Sensorleasing, Datenhosting und monatliche Gesundheitsberichte, die von Finanzvorständen, die Kostensicherheit anstreben, akzeptiert werden. Software, obwohl ein kleinerer Anteil, liefert die Analyse-Engine, die Signalströme in umsetzbare Arbeitsaufträge umwandelt. Machine-Learning-Module automatisieren die Fehlerklassifizierung und schließen eine Qualifikationslücke für knappe Schwingungsexperten.
Da Hardware als Ausgangspunkt für nachgelagerte Dienstleistungserlöse dient, verfolgen Anbieter Rasierer-und-Klingen-Strategien und bieten kostengünstige drahtlose Kits an, die später mehrstandortübergreifende Serviceverträge verankern. Hybridlösungen, die Schmierölanalyse und elektrische Signaturüberwachung integrieren, bereichern den Kontext für die Ursachenanalyse und stärken Cross-Selling-Möglichkeiten. Thermografie- und Ultraschall-Skids schützen elektrische Anlagen bzw. Druckluftsysteme und erweitern so den Wallet-Anteil bei etablierten Großkunden.


Nach Überwachungstechnik:
Online-Systeme als Anker, Rand-KI-Sensoren als SpitzenreiterOnline-Installationen machten im Jahr 2025 56,20 % des Umsatzes aus, da Eigentümer kritischer Anlagen sich nicht auf periodische Kontrollen verlassen wollen. Hochgeschwindigkeitsturbinen, Kompressoren und Schienenweichen übertragen nun pausenlos Daten, sodass Verschlechterungen Stunden und nicht Wochen vor dem Ausfall erkannt werden können. Der Marktanteil des europäischen Marktes für Maschinenzustandsüberwachung für Online-Lösungen beruht auf ausgereiften drahtlosen Mesh-Protokollen und langlebigen Batterien, die den Verkabelungsaufwand reduzieren. Tragbare Geräte werden weiterhin bei unkritischen Förderanlagen eingesetzt und werden aufgrund ihrer Flexibilität und geringen Anfangsinvestitionskosten bevorzugt.
Rand-KI-Sensoren erregen mit einer prognostizierten CAGR von 8,72 % Aufmerksamkeit. Durch die Verlagerung des Musterabgleichs in das Gerät leiten diese Knoten nur verdichtete Fehlerindikatoren weiter, was Bandbreitengebühren reduziert und Private-LTE-Bereitstellungen tief in Raffinerien ermöglicht. Der KONUX-Rollout der Deutschen Bahn zeigt, wie die kontinuierliche Weichenüberwachung präventive Außendienstteams auslöst und Netzwerkstörungsminuten reduziert. Hybride Ansätze entstehen: Techniker erfassen Schnellstreckenablesungen über Bluetooth-Handgeräte und laden diese dann zur Trendkorrelation auf Flottenübersichten hoch, um eine maximale Abdeckung bei kontrollierten Ausgaben zu erreichen.
Nach Bereitstellungsmodus:
On-Premises-Sicherheit überwiegt, Cloud gewinnt an BodenOn-Premises-Plattformen sicherten sich 68,00 % der Ausgaben im Jahr 2025, was den Anspruch europäischer Hersteller auf lokale Datenverwaltung angesichts sich weiterentwickelnder Cybersicherheitsgesetze widerspiegelt. Werke hosten Server in sicheren Racks, gewährleisten Zugriff auf Alarme in unter einer Millisekunde und vereinfachen NIS2-Prüfpfade. Dennoch belegt das Cloud-Wachstum mit einer CAGR von 8,55 % den Trend hin zu skalierbaren Analysen. Hyperscaler betreiben nun EU-exklusive Rechenzentren mit ISO-27001-Kontrollen, die Souveränitätsbedenken mildern und unternehmensweites Benchmarking auf der Grundlage von Gigabytes an Schwingungsspektren ermöglichen.
Hybridarchitekturen kombinieren beides: Die Vorverarbeitung erfolgt am Rand für Echtzeitalarme, anschließend werden Trendfunktionen für tieferes Machine-Learning-Training in regionale Clouds hochgeladen. Diese Topologie bietet einen sicherheitsorientierten Pfad für risikoaverse Sektoren, insbesondere Pharmazie und Verteidigung, wo Latenz, Datenschutz und Compliance zusammentreffen. Da Versicherungsgesellschaften beginnen, Werke für dokumentierte vorausschauende Programme zu belohnen, akzeptieren Finanzvorstände Abonnement-OPEX-Gebühren anstelle unvorhersehbarer Ausfallkosten, was zusätzliche Arbeitslasten in die Cloud verlagert.
Nach Endnutzerbranche:
Öl und Gas führend, diskrete Fertigung beschleunigtÖl und Gas behielt 29,90 % des Umsatzes im Jahr 2025; Offshore-Plattformen, Pipelines und nachgelagerte Raffinerien stützen sich auf kontinuierliche Diagnose, um Umwelt- und Sicherheitsrisiken zu mindern. Alternde Kompressoren und Pumpen, die unter der EU-Methanverordnung vorgeschrieben sind, müssen mechanische Integrität nachweisen, was Sensornachrüstungen antreibt. Dennoch zeigt die diskrete Fertigung bis 2031 eine CAGR von 9,05 %. Automobil-, Elektronik- und Verpackungslinien integrieren intelligente Diagnostik an jedem Servomotor und Getriebe und verknüpfen Zustandskennzahlen mit Just-in-Time-Zeitplänen.
Die Prozessfertigung – Chemie, Lebensmittel und Getränke – bleibt ein starker Anwender, bei dem ununterbrochener Durchsatz hohe Zuverlässigkeit erfordert. Luft- und Raumfahrt-, Marine- und Verteidigungssektoren erfordern robuste, EMV-resistente Ausrüstung und verschlüsselte Kommunikation und positionieren Nischenanbieter für Premiummargen. Stromerzeuger integrieren Zustandsdaten mit Energiehandelsplattformen und prognostizieren die Anlagenverfügbarkeit für Day-Ahead-Märkte.
Geografische Analyse
Deutscher Markt für Maschinenzustandsüberwachung
Deutschland erwirtschaftete im Jahr 2025 28,10 % des europäischen Marktes für Maschinenzustandsüberwachung, gestützt durch Automobil-, Chemie- und Maschinenbaucluster. Das staatlich geförderte Programm Manufacturing-X vernetzt OT-IT-Daten in 115 Unternehmen und schafft damit einen fruchtbaren Boden für den Einsatz von Sensoren. Ein bis 2027 auf 200.000 Techniker geschätzter Fachkräftemangel drängt Unternehmen dazu, Zustandsprüfungen zu automatisieren. Trotz eines robusten 5G-Netzes kann eine lückenhafte Glasfaserversorgung die Cloud-Einführung in ländlichen Betrieben verlangsamen und die Nachfrage nach On-Premises-Lösungen aufrechterhalten. Die Präsenz von Siemens, Schaeffler und Bosch fördert ein tiefes Ökosystem aus Pilotprojekten und Fallstudien von Early Adoptern.
Spanischer Markt für Maschinenzustandsüberwachung
Spanien ist der am schnellsten wachsende Markt der Region mit einer CAGR von 8,95 %. Hohe KI-Adoptionsraten – 70 % der Unternehmen verzeichnen Produktivitätssteigerungen – gehen Hand in Hand mit Industrie-4.0-Subventionen. Der Ausbau erneuerbarer Energien, insbesondere von Windparkflotten in unwegsamem Gelände, erfordert drahtlose, solarbetriebene Überwachungsknoten. Die Übernahme des lokalen Integrators WIP Industrial Automation durch Lear im Jahr 2024 unterstreicht das globale Vertrauen in den Markt. Madrids Engagement für digitale Weiterbildung beschleunigt die Einführung zusätzlich und positioniert Spanien als Technologieexportzentrum für Lateinamerika.
Weitere europäische Märkte
Das Vereinigte Königreich, Frankreich und Italien bilden reife, aber chancenreiche Märkte, in denen der Anlagenersatz für stetige Sensor-Erneuerungszyklen sorgt. Die Komplexität der Zollabwicklung nach dem Brexit veranlasst britische Werke dazu, die Betriebszeit durch prädiktive Erkenntnisse zu optimieren. Die Niederlande nutzen ihre petrochemischen Häfen und Logistikzentren, was ATEX-zertifizierte Sensoren und fortschrittliche Schmierungsanalytik erfordert. Osteuropa, zusammengefasst als Rest Europas, weist vielversprechende Greenfield-Projekte in Automobil- und Batterieherstellungskorridoren auf, obwohl Budgetbeschränkungen Käufer häufig zunächst zu tragbaren Geräten lenken.
Regulatorisches Umfeld
Das europäische Regulierungsumfeld für die Maschinenzustandsüberwachung verschärft sich in den Bereichen vernetzte Maschinen, Cybersicherheit und Informationstransparenz. Die Verordnung (EU) 2023/1230 über Maschinen ersetzt die Richtlinie 2006/42/EG und wird ab dem 20. Januar 2027 verbindlich anwendbar, wodurch die Compliance-Anforderungen auf Cybersicherheit und KI-fähige Funktionen ausgeweitet werden, die sich mit Fernüberwachungsportalen und vernetzten Diagnosesystemen überschneiden.
Im Vorfeld der Anwendbarkeit müssen die Mitgliedstaaten der Europäischen Kommission bis Oktober 2026 die nationalen Sanktionsvorschriften mitteilen, was die Dringlichkeit der Compliance für OEMs, Integratoren und Endnutzer erhöht, die Sensoren und Gateways nachrüsten. Gleichzeitig unterstützen Anforderungen an die Cybersicherheitsresilienz vernetzter Anlagen, einschließlich der durch NIS2 vorangetriebenen Risikomanagement- und Vorfallreaktionserwartungen, auf die im Marktkontext verwiesen wird, die Nachfrage nach gehärteten Architekturen, Audit-Trails und sicherer Datenverarbeitung in Überwachungsanwendungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Beschaffung von Sensoren und Hardwarekomponenten, einschließlich MEMS-Beschleunigungssensoren, piezoelektrischer Elemente und eingebetteter Elektronik, gefolgt von Geräte- und Systemintegration wie Gateways, Edge-Verarbeitung und Konnektivität. Analysesoftware, die entweder vor Ort oder in der Cloud eingesetzt wird, bildet dann die Grundlage für wiederkehrende Dienstleistungen wie Ferndiagnose, Zuverlässigkeitstechnik und verwaltete Überwachung.
Europas Abhängigkeit von importierten Rohstoffen und kritischen Komponenten für industrielle Sensoren und Elektronik, einschließlich MEMS-Fertigung und kundenspezifischer ASICs, kann Lieferzeiten und Kosten für Edge-KI-Sensorprogramme beeinflussen. Im Midstream-Bereich konzentriert sich die Montage- und Integrationstätigkeit für Teile der Produktionskette auf Mittel- und Osteuropa, während etablierte Anbieter und Spezialisten wie Siemens, SKF und Schaeffler Hardware, Analysen und Dienstleistungen zu Lifecycle-Angeboten bündeln. Nachgelagert kaufen Endnutzer in Öl und Gas, Energieerzeugung, Prozessfertigung und diskreter Fertigung typischerweise über eine Mischung aus direkten Unternehmensverträgen und Vertriebspartnern, wobei mehr Wert in Softwareabonnements und Dienstleistungen erfasst wird, die Sensordaten in Arbeitsaufträge, Compliance-Dokumentation und Verfügbarkeitsergebnisse übersetzen.
Wettbewerbslandschaft
Der europäische Markt für Maschinenzustandsüberwachung balanciert zwischen diversifizierten Automatisierungskonglomeraten und agilen Sensorspezialisten. Siemens, Emerson und Honeywell nutzen ihre installierte Basis und bündeln Software, Gateways und professionelle Dienstleistungen. Emersons Übernahme von AspenTech für USD 7,2 Milliarden im Jahr 2025 signalisiert den Appetit, margenstarke Analysen zu besitzen.[4] SKF, Schaeffler und NSK festigen ihre Stellung in der lagerzentrierten Diagnose, indem sie intelligente Schmiergeräte und elektromechanische Antriebsdaten integrieren. Honeywell und Danfoss verbinden cybersicherheitsgehärtete Steuerungen mit Cloud-Dashboards und erfüllen so die strengeren NIS2-Klauseln.
Rand-Analyse-Start-ups füllen die Lücken. Samotics erhielt EUR 20 Millionen Finanzierung von der Europäischen Investitionsbank, um die elektrische Signaturanalyse für untergetauchte Pumpen zu verfeinern. KONUX nutzt KI zur Überwachung der Schienenweichengeometrie und kooperiert mit der Deutschen Bahn bei mehrjährigen Rollouts. Fraunhofer-Ausgründungen vermarkten ultraverlustarme neuronale Netze und umwerben kleine und mittlere Unternehmen, denen Datenwissenschaftler fehlen. Unterdessen veröffentlichen Händler wie EU Automation Implementierungsleitfäden, die Einführungshürden für mittelgroße Betriebe senken.
Preissetzungsmacht begünstigt Anbieter, die geschlossene Lösungen und messbaren Return on Investment liefern. Da vorausschauende Programme Garantieansprüche reduzieren, entstehen OEM-Allianzen: ABBs Übernahme der Födisch Group stärkt die Diagnose zur Einhaltung von Umweltvorschriften. Die Fusions- und Übernahmedynamik dürfte anhalten, da Unternehmen Portfolio-Breite über Sensoren, Konnektivität, KI und Dienstleistungen anstreben, um Endanwender zu bedienen und Lieferantenlisten unter Cybersicherheits-Beschaffungsrichtlinien zu konsolidieren.
Führende Unternehmen der europäischen Maschinenzustandsüberwachungsbranche
-
SKF AB
-
Schaeffler Technologies AG and Co. KG
-
Emerson Electric Co.
-
Honeywell International Inc.
-
General Electric Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Maschinenzustandsüberwachung
- SKF AB
- Schaeffler Technologies AG and Co. KG
- Emerson Electric Co.
- Honeywell International Inc.
- General Electric Company
- Siemens AG
- Brüel and Kjær Vibro A/S
- Baker Hughes Company
- Meggitt PLC
- Pruftechnik Dieter Busch GmbH
- I-care NV
- SPM Instrument AB
- Spectris PLC
- PCE Instruments (PCE Holding GmbH)
- PCB Piezotronics Inc.
- Rockwell Automation Inc.
- Parker Hannifin Corporation
- Fluke Corporation
- Ametek Inc. (Spectro Scientific)
- ALS Limited
- National Instruments Corporation
- FLIR Systems Inc.
- ABB Ltd.

Marktchancen und Zukunftsaussichten
Die durch Compliance getriebene Modernisierung ist eine zentrale Chance im Vorfeld der verbindlichen Anwendbarkeit der Maschinenverordnung ab dem 20. Januar 2027. Die stärkere Betonung der Verordnung auf Cybersicherheit und digitale Funktionalität erhöht die Nachfrage nach sicheren Zustandsüberwachungs-Stacks, die gehärtete Geräte, kontrollierten Fernzugriff und nachvollziehbare digitale Dokumentation kombinieren, insbesondere da Anlagen von punktuellen Prüfungen zu permanenter Überwachung übergehen und OEMs überwachungsfähige Designs integrieren.
Die Erweiterung der Fähigkeiten ist bereits im Markt sichtbar. SKFs Übernahme von G-Tech Instruments im März 2026 soll die diagnostischen Werkzeuge in den Bereichen Schifffahrt, Bahn und Energie erweitern, während Schaefflers FAG OPTIME E-CM-Einführung im Februar 2026 auf die elektrische Zustandsüberwachung von Drehstrommotoren zielt. Die separate Partnerschaft für souveräne KI-Rechenleistung zwischen SKF AB und Sferical AI in Schweden im April 2026 unterstützt weitere Arbeiten zur vorausschauenden Instandhaltung und digitalen Produktentwicklung.
Recent Industry Developments in Europäischer Markt für Maschinenzustandsüberwachung
- März 2026: SKF AB unterzeichnete eine Vereinbarung zur Übernahme von G-Tech Instruments Inc., einem in Taiwan ansässigen Spezialisten für Schwingungsanalysatoren und Diagnosewerkzeuge, um sein Portfolio an Zustandsüberwachungsdiensten zu erweitern. Der Schritt erweitert SKFs Sensor- und Diagnose-Ökosystem und stärkt seine Wettbewerbsposition in europäischen und für Mordor relevanten Märkten. Die Übernahme erweitert die regionalen Fähigkeiten und beschleunigt die Integration fortschrittlicher Diagnostik in bestehende Angebote.
- Februar 2026: SKF AB stellte auf der Fachmesse Maintenance Dortmund 2026 eine verbesserte Version des SKF Quick Collect Sensors (CMDT 392) vor. Dieses Produktupgrade verbessert die Fähigkeiten der Schwingungs- und Zustandsüberwachungsgeräte und ermöglicht eine präzisere Datenerfassung am Edge. Die aktualisierte Hardware stärkt SKFs Portfolio und unterstützt eine schnellere Bereitstellung von Echtzeitanalysen für Instandhaltungsteams.
- Januar 2026: Schaeffler Technologies AG & Co. KG kündigte die Einführung von FAG OPTIME E-CM an, einem System zur elektrischen Zustandsüberwachung von Drehstrommotoren durch Analyse von elektrischen Strömen und Spannungen. Die Erweiterung dehnt den Umfang der Motorzustandsüberwachung auf den elektrischen Bereich aus. Sie ermöglicht stärker integrierte Überwachungslösungen über Antriebssysteme hinweg und stärkt Schaefflers Position in der intelligenten Lager- und Motordiagnostik.


Europäischer Markt für Maschinenzustandsüberwachung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Lösungen, die den Zustand von Industriemaschinen in Europa überwachen, damit Ausfälle frühzeitig erkannt werden können, typischerweise unter Verwendung von Sensoren, Software und zugehörigen Dienstleistungen, die Instandhaltungsentscheidungen unterstützen.
Ausschlüsse: Wir schließen allgemeine Anlagensteuerungen aus, die den Gerätezustand nicht messen, sowie einmalige Reparaturarbeiten, die nicht als Überwachungsdienstleistung verkauft werden.
Übersicht der Segmentierung
- Nach Typ
- Hardware
- Ausrüstung zur Schwingungszustandsüberwachung
- Thermografieausrüstung
- Ultraschalldetektionssysteme
- Schmierölanalyse
- Stromsignaturanalyse
- Schallemissionsüberwachung
- Software
- Dienstleistungen
- Hardware
- Nach Überwachungstechnik
- Online-Zustandsüberwachung
- Tragbare Zustandsüberwachung
- Rand-KI-fähige Sensoren
- Nach Bereitstellungsmodus
- On-Premises
- Cloud-basierte Lösungen
- Nach Endnutzerbranche
- Öl und Gas
- Stromerzeugung
- Prozessfertigung
- Diskrete Fertigung
- Luft- und Raumfahrt und Verteidigung
- Automobil und Transport
- Marine, Bergbau und Metalle
- Weitere Endnutzerbranchen
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird verwendet, um die Marktgrenzen festzulegen, die länderspezifische Sicht aufzubauen und Realitätschecks für die Nachfrage zu erstellen. Wir haben öffentliche Quellen ausgewertet, die die industrielle Aktivität und die Instandhaltungsprioritäten in Europa erläutern, wie etwa Eurostat-Industrieproduktionsreihen, Dokumente der Europäischen Kommission zu Fertigung und Digitalisierung sowie nationale Statistikämter großer Volkswirtschaften.
Um die technische Seite zu verankern, verwendeten wir außerdem offene Publikationen und Leitfäden von Gruppen wie ISO/IEC-Seiten zu Konzepten der Zustandsüberwachung, EU-OSHA-Sicherheitsmaterialien, wo relevant, sowie peer-review-geprüfte Arbeiten zur Schwingungsüberwachung und Diagnostik rotierender Anlagen. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Fachpresse wurden ausgewertet, um die Angebotsmischung über Hardware, Software und Dienstleistungen zu verstehen. Wir nutzten ein bezahltes Abonnement für Unternehmensfinanzdaten und Nachrichten, um Produkteinführungen, Partnerschaften und regionale Veränderungen zu verfolgen. Diese Liste ist nicht abschließend, und viele weitere öffentliche Quellen wurden zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um zu bestätigen, was in Europa tatsächlich gekauft wird, wie sich Budgets zwischen Online-Systemen und tragbaren Lösungen aufteilen, und wie Cloud-Implementierungen je Anlagentyp voranschreiten. Wir sprachen mit einer Mischung aus Lösungsanbietern, Distributoren, Instandhaltungsdienstleistern und Endnutzern aus Prozess- und diskreten Industrien. Anschließend überprüften wir die Annahmen anhand des länderspezifischen Kontexts in den wichtigsten europäischen Volkswirtschaften.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 32% | CXOs: 17% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 31% |
| Kleinere Marktteilnehmer: 21% | Manager: 52% |
Marktgrößenbestimmung & Prognose
Das Größenmodell beginnt mit einem Top-Down-Aufbau des Nachfragepools, bei dem die Intensität des industriellen Anlagenbestands und Signale zur Digitalisierung der Instandhaltung genutzt werden, um die Ausgaben für Zustandsüberwachung in Europa zu rekonstruieren. Die Ländersummen werden zunächst anhand von Indikatoren wie Trends der Industrieproduktion, Dichte rotierender Anlagen in Energie- und Prozessanlagen, typischer Überwachungsdurchdringung für kritische Anlagen und der Aufteilung zwischen kontinuierlicher Online-Überwachung und periodischen tragbaren Prüfungen gebildet.
Diese Ergebnisse werden dann durch selektive Bottom-up-Annäherungen bestätigt, einschließlich Hinweisen zu Lieferantenumsätzen nach Region, Kanalprüfungen zu üblichen Preisbändern (Sensoren, Analysatoren und Software-Abonnements) sowie Stichprobenvolumen nach Anwendung multipliziert mit einer beobachteten durchschnittlichen Verkaufspreisspanne. Wo Bottom-up-Informationen unvollständig sind, werden Lücken durch konservative Abdeckungsquoten behandelt und anschließend mit Interviewrückmeldungen angepasst, damit Schätzungen für kleinere Länder nicht überhöht werden.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regression, um den Pfad realistisch zu halten. Zu den Eingaben zählen die Investitionsrichtung bei der Fabrikautomation, Nachrüstzyklen in Energie und Versorgung, die Verfügbarkeit von Fachkräften in der Instandhaltung sowie das Tempo der Cloud-Einführung für Analysen. Die Wachstumsraten wurden durch Verschiebungen in der Technikmischung (zum Beispiel Adoptionsmuster von Schwingungs- und Ultraschallmessung) und durch die Exposition der Endnutzer gegenüber Ausfallkosten stresstestet.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Abgleiche mit unabhängigen Signalen validiert, wie etwa der Richtung der Fertigungsleistung, den Investitionszyklen für Großanlagen in Energie sowie Öl und Gas, und beobachteten Aussagen zur Einführung in Unterlagen und Interviews. Wenn ein Land oder eine Technik einen starken Sprung zeigt, wird das Modell erneut geöffnet und die Annahmen werden überprüft. Kann die Abweichung nicht durch bekannte Ereignisse erklärt werden, führen wir eine zweite Gesprächsrunde durch.
Vor der Freigabe wird die Arbeit schrittweise überprüft, damit Eingaben, Berechnungen und Umrechnungsannahmen über Länder und Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa regulatorischen Veränderungen, großen Preisänderungen oder plötzlichen Verlangsamungen der industriellen Aktivität. Unmittelbar vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Marktgröße von Mordor Intelligence für Maschinenzustandsüberwachung in Europa im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für diesen Bereich können stärker variieren, als Käufer erwarten, hauptsächlich weil Unternehmen die Grenze zwischen Zustandsüberwachung, breiterer vorausschauender Instandhaltungssoftware und benachbarten Automatisierungssystemen unterschiedlich ziehen. Auch das Timing spielt eine Rolle, da sich die industriellen Ausgaben in Europa mit Energiepreisänderungen und Produktionszyklen schnell verändern können, was das Basisjahr und den Ausgangspunkt beeinflusst.
Wesentliche Lücken entstehen meist dadurch, was als Marktumsatz gezählt wird, wie Cloud-Abonnements annualisiert werden, und ob Dienstleistungen als wiederkehrende Überwachungsverträge oder als allgemeine Instandhaltungsarbeit behandelt werden. Durch die Verfolgung der Exposition des Anlagenbestands und des Erneuerungsrhythmus verknüpft Mordor Intelligence die Marktsumme mit Ausgaben für Online- und tragbare Überwachung nur dann, wenn diese als Hardware, Software oder Dienstleistungen der Zustandsüberwachung verkauft werden. Dies hält die Abgrenzung über Länder hinweg konsistent und reduziert Doppelzählungen mit breiteren Automatisierungsbudgets.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,05 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 0,69 Mrd. USD (2019) | Verwendet ein älteres Basisjahr und einen kürzeren Zeithorizont und scheint neuere Cloud-Analyse-Abonnements zu unterzählen, die nach 2020 in mehreren europäischen Branchen üblicher wurden. |
| Fachverlag B | 1,03 Mrd. USD (2027) | Verfolgt einen engeren Zeitraum und wendet möglicherweise eine niedrigere Durchdringungskurve für Online-Zustandsüberwachung in Prozessanlagen an, was die Summe bei Vergleich auf ähnlicher Jahresbasis verringert. |
Der Vergleich zeigt, dass die Abweichung hauptsächlich durch die Wahl des Basisjahres und die Art der Umsatzerfassung von Abonnementsoftware und Überwachungsdienstleistungen erklärt wird. Klare Abgrenzungen, praktische Nachfragetreiber und wiederholbare länderweise Prüfungen machen die Endzahl leichter nachvollziehbar und wiederverwendbar bei der Budgetplanung oder Wachstumsschätzung.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Maschinenzustandsüberwachung im Jahr 2026?
Er wird auf USD 1,13 Milliarden bewertet und soll bis 2031 bei einer CAGR von 7,60 % USD 1,63 Milliarden erreichen.
Welches Land trägt den größten Umsatz bei?
Deutschland führt mit 28,10 % des Umsatzes im Jahr 2025, bedingt durch seine robuste Fertigungsbasis und die frühe Einführung von Industrie 4.0.
Welche Überwachungstechnik wächst am schnellsten?
Rand-KI-fähige Sensoren sollen zwischen 2026 und 2031 mit einer CAGR von 8,72 % wachsen.
Warum überholen Dienstleistungen das Hardware-Wachstum?
Abonnementbasierte Verträge, die Analysen und Wartung bündeln, wandeln CAPEX in OPEX um und liefern vorhersehbare Kosteneinsparungen, was eine CAGR von 8,65 % für Dienstleistungen antreibt.
Welche Vorschrift beeinflusst Investitionsentscheidungen?
Die NIS2-Richtlinie stellt strenge Anforderungen an Cybersicherheit und Resilienz und macht Echtzeitüberwachung für die Einhaltung von Vorschriften unerlässlich.
Welche Branche bietet die größten Wachstumschancen jenseits von Öl und Gas?
Die diskrete Fertigung – insbesondere Automobil und Elektronik – wird mit einer CAGR von 9,05 % wachsen, da Werke den Maschinenzustand mit Produktionsqualitätskennzahlen verknüpfen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
