
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 9.86 Milliarden US-Dollar |
| Marktgröße (2027) | 11.42 Milliarden US-Dollar |
| Marktgröße (2032) | 23.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.31 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für grüne Rechenzentren von Mordor Intelligence
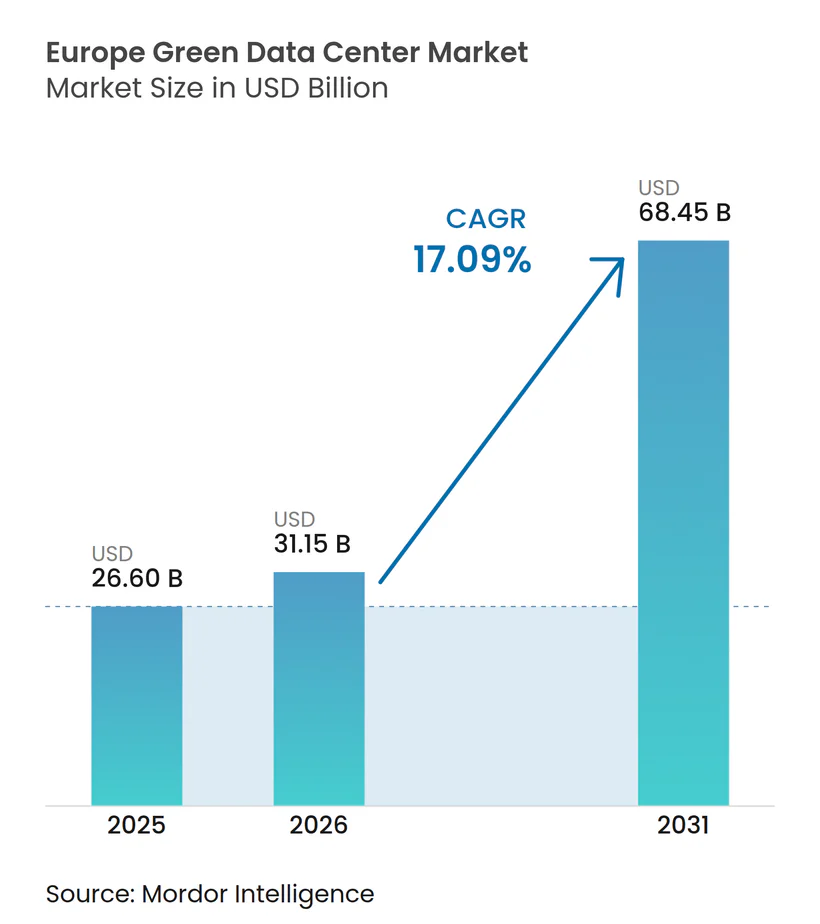
Die Marktgröße für grüne Rechenzentren in Europa wird für 2026 auf 9,86 Milliarden USD, für 2027 auf 11,42 Milliarden USD und bis 2032 auf 23,28 Milliarden USD prognostiziert, mit einer CAGR von 15,31 % von 2027 bis 2032. Die Nachfrage wird durch Cloud-Expansion, KI-Workloads und den Bedarf von Unternehmen an kohlenstoffärmeren Rechenkapazitäten geprägt. Die EU-Energieeffizienzrichtlinie verpflichtet größere Einrichtungen zur Meldung von Energieleistungsdaten, wodurch Effizienz, Wasserverbrauch, Wärmerückgewinnung und erneuerbare Energiebeschaffung in Beschaffungsentscheidungen stärker sichtbar werden. Betreiber reagieren darauf, indem sie Greenfield-Campusse an energiereichen Standorten errichten, während bestehende Standorte Upgrades zur Unterstützung höherer Rack-Dichten in Betracht ziehen. Netzzugang, Kühlinvestitionen und Compliance-Berichterstattung bleiben wesentliche Einschränkungen, insbesondere in etablierten Knotenpunkten. Der Markt für grüne Rechenzentren in Europa begünstigt daher Anbieter, die Strom sichern, Umweltleistungen dokumentieren und sowohl große KI-Trainingslasten als auch lokale Inferenznachfrage bedienen können.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp hielten Hyperscale- und Cloud-Dienstanbieter-Einrichtungen im Jahr 2026 einen Marktanteil von 38,64 % am Markt für grüne Rechenzentren in Europa und werden voraussichtlich bis 2032 mit einer CAGR von 16,09 % wachsen.
- Nach dem Reifegrad der grünen Nachhaltigkeit entfielen auf energieeffiziente grüne Einrichtungen im Jahr 2026 42,17 % des Marktanteils am Markt für grüne Rechenzentren in Europa, während netto-null-ausgerichtete und kohlenstoffnegative Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 16,11 % wachsen werden.
- Nach Entwicklungstyp hielten Greenfield-Einrichtungen im Jahr 2026 einen Marktanteil von 57,31 % am Markt für grüne Rechenzentren in Europa, während nachhaltige Nachrüstung und Modernisierung bis 2032 voraussichtlich mit einer CAGR von 15,92 % wachsen wird.
- Nach IT-Leistungsdichteklasse entfielen auf Standarddichte-Installationen im Jahr 2026 48,59 % des Marktanteils am Markt für grüne Rechenzentren in Europa, während das KI- und HPC-Dichtesegment bis 2032 voraussichtlich mit einer CAGR von 15,87 % wachsen wird.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Marktanteil von 22,86 % am Markt für grüne Rechenzentren in Europa, während Spanien bis 2032 voraussichtlich mit einer CAGR von 16,04 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
600+
Rechenzentrumsberichte von Mordor Intelligence
umfasst Bau, KI-Einrichtungen, Server und mehr - global, regional oder auf Länderebene, bis hin zu einzelnen Rechenzentrumskomponenten
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern auf den Europa Grünes Rechenzentrum Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg von Cloud- und Big-Data-Workloads | +3.8% | Global, konzentriert in Deutschland, Vereinigtes Königreich, Irland | Kurzfristig (≤ 2 Jahre) |
| EU-Green-Deal und Anforderungen zur Einhaltung des Fit-for-55-Pakets | +2.9% | EU-weit, am stärksten in Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Hyperscale- und Edge-Kapazitätserweiterung in FLAP-D-Märkten | +2.3% | FLAP-D-Kern, Ausstrahlungseffekte auf Spanien, Nordics | Kurzfristig (≤ 2 Jahre) |
| Langfristige Stromabnahmeverträge für erneuerbare Energien und Betrieb mit niedrigem PUE | +1.6% | Spanien, Irland, Finnland, Niederlande | Mittelfristig (2–4 Jahre) |
| Fernwärmenachfrage nach Abwärme aus Rechenzentren | +1.1% | Nordics, Deutschland, Italien, Ausstrahlungseffekte auf Spanien | Langfristig (≥ 4 Jahre) |
| Scope-3-fokussierte grüne Service-Level-Vereinbarungen | +0.8% | EU-weit, frühe Gewinne in Deutschland, Frankreich, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg von Cloud- und Big-Data-Workloads
KI-Training- und Inferenz-Workloads verändern die Art der Kapazitäten, die europäische Betreiber bereitstellen müssen. KI-Training kann größere Entfernungen zu Nutzern tolerieren, benötigt jedoch erhebliche Leistung und spezialisierte Kühlung. Inferenz-Workloads erfordern niedrige Latenz und verbleiben daher näher an etablierten Nachfragezentren. Diese Aufteilung begünstigt Einrichtungen in nordischen und iberischen Standorten für das Training sowie Einrichtungen in FLAP-D-Märkten für die Inferenz. Sie erfordert auch, dass Betreiber unterschiedliche Designs, Kühlsysteme und Stromanordnungen in ihren Portfolios vorhalten. Der Markt für grüne Rechenzentren in Europa profitiert von diesem breiteren Kapazitätsbedarf, da beide Einrichtungstypen eine nachgewiesene Energieeffizienz und erneuerbare Energie benötigen.
EU-Green-Deal und Anforderungen zur Einhaltung des Fit-for-55-Pakets
Die Energieeffizienzrichtlinie verpflichtet Rechenzentren mit einer installierten IT-Leistungsaufnahme von mindestens 500 kW zur jährlichen Meldung von Energieleistungsdaten an eine europäische Datenbank. Die Informationen umfassen Indikatoren, die es Kunden und Behörden ermöglichen, die Leistung in den Bereichen Energie, Wasser, Wärmerückgewinnung und erneuerbare Energie zu vergleichen. Einrichtungen mit einer Nennenergieeingabe von mehr als 1 MW müssen zudem die Wärmerückgewinnung bewerten oder darlegen, warum eine Rückgewinnung technisch nicht machbar ist. Deutschland ergänzt dies durch nationale Anforderungen im Rahmen des Energieeffizienzgesetzes, einschließlich Bestimmungen zu erneuerbaren Energien und Abwärme. Größere Anbieter können die direkte Überwachung von Geräten und Mieterlasten nutzen, um diese Meldepflichten effizienter zu erfüllen. Der Markt für grüne Rechenzentren in Europa belohnt damit Anbieter mit starken Leistungsdaten und etablierten Compliance-Prozessen.
Hyperscale- und Edge-Kapazitätserweiterung in FLAP-D-Märkten
Die FLAP-D-Kernmärkte bleiben wichtig, da sie Unternehmensnachfrage, Netzdichte und Cloud-Interkonnektivität vereinen. Ihre Rahmenbedingungen verändern sich ebenfalls, da neue Kapazitäten aufgebaut werden. Betreiber erschließen Standorte außerhalb der Kernstädte, wenn Stromzugang und Genehmigungsbedingungen günstiger sind. Diese Standorte können große Campusse unterstützen, während Edge-Standorte näher an den Nutzern latenzempfindliche Anwendungen bedienen können. Der Europäische Rechenzentrumverband identifiziert bedeutende geplante Investitionen in die europäische Rechenzentrumsinfrastruktur bis 2031, was den Umfang des erforderlichen Ausbaus widerspiegelt.[1] Dieses Muster verleiht dem Markt für grüne Rechenzentren in Europa eine breitere geografische Basis, während der strategische Wert etablierter Knotenpunkte erhalten bleibt.
Langfristige Stromabnahmeverträge für erneuerbare Energien und Betrieb mit niedrigem PUE
Langfristige Abnahmeverträge für erneuerbare Energie werden zunehmend zentral für Standort- und Betriebsentscheidungen von Rechenzentren. Diese Vereinbarungen helfen Betreibern, eine kohlenstoffärmere Strombeschaffung nachzuweisen und die Stromkostenexposition zu steuern. Sie werden auch komplexer, da Solarenergie, Windleistung, Speicher und gesicherte Versorgung kombiniert werden müssen, um den kontinuierlichen Bedarf von Rechenzentren zu decken. Solaria und Merlin Properties unterzeichneten im Februar 2026 eine hybride Vereinbarung für Photovoltaik-Erzeugung und Batteriespeicherung, die mit einem 213-MW-Campus in Madrid verknüpft ist. Die Vereinbarung verdeutlicht, warum iberische Projekte Erzeugungsanlagen mit Speicher kombinieren, anstatt sich auf eine einzige erneuerbare Quelle zu verlassen. Niedriger PUE-Betrieb und stärkere erneuerbare Energiebeschaffung verbessern gemeinsam das Betriebsprofil des Marktes für grüne Rechenzentren in Europa.
Analyse der Auswirkungen von Hemmnissen auf den Europa Grünes Rechenzentrum Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben für Flüssigkühlung und Integration erneuerbarer Energien | -2.3% | EMEA-weit, am stärksten in Zürich, London, Stockholm | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen beim Netzanschluss in stromknappen Knotenpunkten | -1.7% | Deutschland, Vereinigtes Königreich, Irland, Niederlande, Ausstrahlungseffekte auf Spanien | Mittelfristig (2–4 Jahre) |
| Prüfung des eingebetteten Kohlenstoffs in Stahl und Beton | -0.8% | EU-weit, am sichtbarsten in Vereinigtes Königreich, Deutschland, Frankreich | Langfristig (≥ 4 Jahre) |
| Mangel an Fachkräften für nachhaltige Rechenzentrumsplanung | -0.6% | EU-weit, am stärksten in FLAP-D-Städten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben für Flüssigkühlung und Integration erneuerbarer Energien
Hochdichte KI-Installationen erfordern häufig Flüssigkühlung, fortschrittliche Elektrosysteme und ein verbessertes Wassermanagement. Diese Faktoren erhöhen die Kosten sowohl für Neubauten als auch für Modernisierungsprogramme. Nachrüstungen können spezialisiertes Fachwissen und lange Lieferzeiten für Ausrüstung erfordern, was das Projektausführungsrisiko erhöht. Betreiber müssen zudem erneuerbare Versorgungsvereinbarungen sichern, die rund um die Uhr zuverlässigen Strom liefern können. Diese Kostenbelastung ist für Anbieter mit etablierten Kapitalressourcen und Strombeziehungen leichter zu tragen. Sie kann daher Investitionen bei größeren Anbietern konzentrieren, während sie gleichzeitig eine Rolle für spezialisierte Kühl- und Energiedienstleister im Markt für grüne Rechenzentren in Europa schafft.
Netzanschluss-Verzögerungen in stromknappen Knotenpunkten
Lange Netzanschluss-Zeiträume sind eine wesentliche Einschränkung für die Entwicklung europäischer Rechenzentren. Amazon Web Services identifizierte Anschluss-Zeiträume als einen Schlüsselfaktor bei der europäischen Standortwahl und stellte fest, dass Anschlüsse in Europa bis zu 7 Jahre dauern können, verglichen mit etwa 2 Jahren in den Vereinigten Staaten. Die Verzögerung kann den normalen Planungs- und Bauzeitraum für ein Rechenzentrum überschreiten. Bestehende Betreiber mit gesicherter Stromkapazität befinden sich daher in einer stärkeren Position als Neueinsteiger. Die Einschränkung fördert Investitionen an Standorten mit mehr verfügbarer Energie und klareren Lieferplänen. Sie erhöht auch den Wert von Erweiterungs- und Nachrüstungsprojekten an angeschlossenen Campussen im gesamten Markt für grüne Rechenzentren in Europa.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Europa Grünes Rechenzentrum Markts
Nach Rechenzentrumstyp:
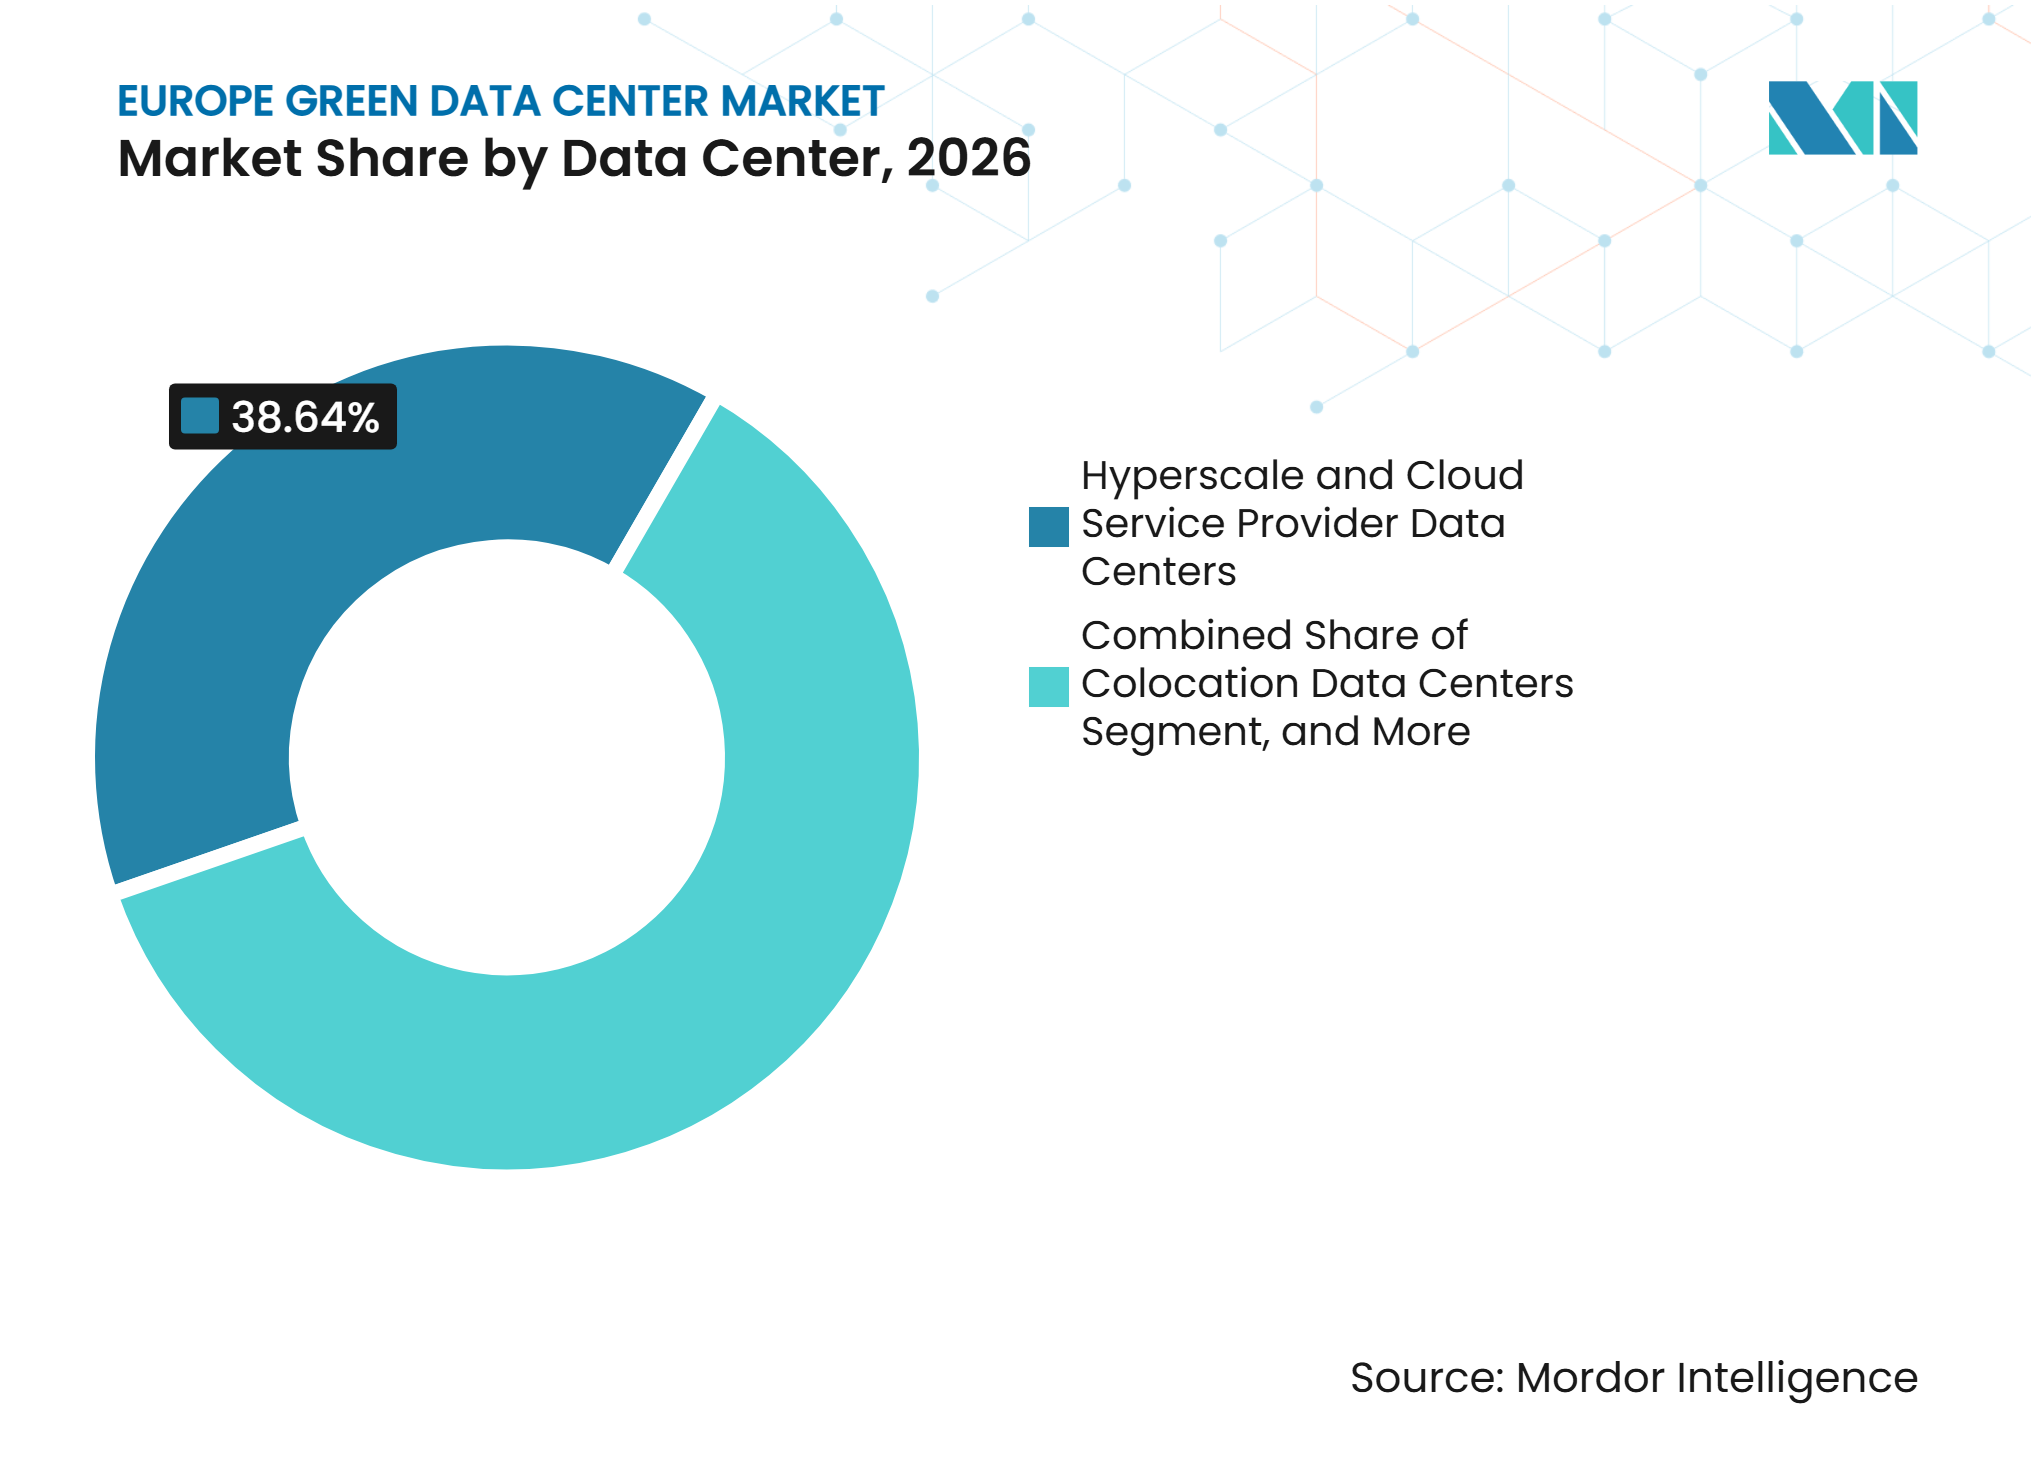
Hyperscale-Campusse unterstützen den Bedarf an großmaßstäblicher KapazitätHyperscale- und Cloud-Dienstanbieter-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 38,64 % am Markt für grüne Rechenzentren in Europa und werden voraussichtlich bis 2032 mit einer CAGR von 16,09 % wachsen. Ihre Position spiegelt die Migration von Unternehmen zu Cloud-Diensten und den Bedarf wider, GPU-intensive KI-Workloads in großem Maßstab zu hosten. Diese Einrichtungen können große Programme zur Beschaffung erneuerbarer Energien organisieren und standardisierte Designs an mehreren Standorten betreiben. Sie sind auch besser positioniert, um direkte Gerätetelemetrie für Energieberichterstattung und Betriebsoptimierung zu nutzen. Die Marktgröße für grüne Rechenzentren in Europa für diesen Typ wird durch den Bedarf an dedizierter, KI-fähiger Kapazität gestützt. Neue Hyperscale-Campusse werden zunehmend außerhalb traditioneller Knotenpunkte angesiedelt, wo Land und Strom verfügbarer sind.
Colocation bleibt wichtig, da viele Unternehmen carrier-reiche Standorte und flexible Kapazitäten benötigen, ohne eigene Einrichtungen bauen zu müssen. Große Colocation-Campusse bedienen Cloud-Anbieter und KI-Plattformen, die industrielle Installationen in großem Maßstab benötigen. Unternehmensrechenzentren stehen unter zunehmendem Druck, kohlenstoffarmes Computing nachzuweisen, was hybride Cloud-Vereinbarungen attraktiver machen kann. In diesen Vereinbarungen übernimmt ein Cloud- oder Colocation-Anbieter einen Großteil der Last der Beschaffung erneuerbarer Energien und des Effizienzmanagements. Edge- und Mikro-Rechenzentren gewinnen ebenfalls an Relevanz, wenn Inferenzdienste einen latenzarmen Zugang in der Nähe der Nutzer benötigen. Städtische Edge-Einrichtungen können nützliche Verbindungen zu Fernwärmesystemen haben, da die nahe gelegene Wärmenachfrage die Abwärmerückgewinnung unterstützen kann.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Reifegrad der grünen Nachhaltigkeit:
Leistungsberichterstattung unterstützt die Einführung von Netto-NullEnergieeffiziente grüne Einrichtungen hielten im Jahr 2026 einen Marktanteil von 42,17 % am Markt für grüne Rechenzentren in Europa, während netto-null-ausgerichtete und kohlenstoffnegative Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 16,11 % wachsen werden. Energieeffiziente grüne Standorte haben im Allgemeinen PUE und erneuerbare Energiebeschaffung verbessert, ohne vollständig auf Lebenszykluskohlenstoffbilanzierung umzusteigen. Diese Position wird zunehmend schwieriger aufrechtzuerhalten, da Berichterstattungsregeln den Vergleich der Standortleistung erleichtern. Die Energieeffizienzrichtlinie und der vorgeschlagene EU-Bewertungsrahmen machen Energie- und Wasserleistung für Kunden und Regulierungsbehörden sichtbarer. Die Marktgröße für grüne Rechenzentren in Europa, die mit höheren Reifegradstufen verbunden ist, wird durch Kunden gestützt, die verifizierte Scope-3-Emissionsinformationen benötigen. Anbieter, die bereits vollständige Betriebsdaten vorhalten, haben einen Vorteil bei der Geltendmachung dieser Ansprüche.
Erneuerbar-ausgerichtete Einrichtungen nehmen eine mittlere Position ein, da sie erneuerbare Energie gesichert haben, aber möglicherweise noch keine vollständige Lebenszykluskohlenstoffbilanzierung bereitstellen. Kohlenstoffneutrale Einrichtungen stehen ebenfalls unter Druck, da Kunden klarere Nachweise zu Bau- und Lieferkettenemissionen suchen. Colt Data Centre Services berichtete in seinem Nachhaltigkeitsbericht 2025, dass seine kombinierten Scope-1-, Scope-2- (marktbasiert) und Scope-3-Emissionen gegenüber dem Basisjahr 2019 um 27 % gesunken sind. Das Unternehmen berichtete auch über erneuerbare Elektrizität für den gesamten Scope-2-Verbrauch und einen erneuerbaren Anteil von 90 % am Gesamtenergieverbrauch. Der EU-Rahmen für nachhaltige Finanzen ist bedeutsam, da Rechenzentren, die grüne Finanzierungen anstreben, die Einhaltung relevanter Umweltkriterien nachweisen müssen. Infolgedessen ist der Nachhaltigkeitsreifegrad zunehmend sowohl mit dem Kapitalzugang als auch mit der Kundennachfrage verknüpft.
Nach Entwicklungstyp:
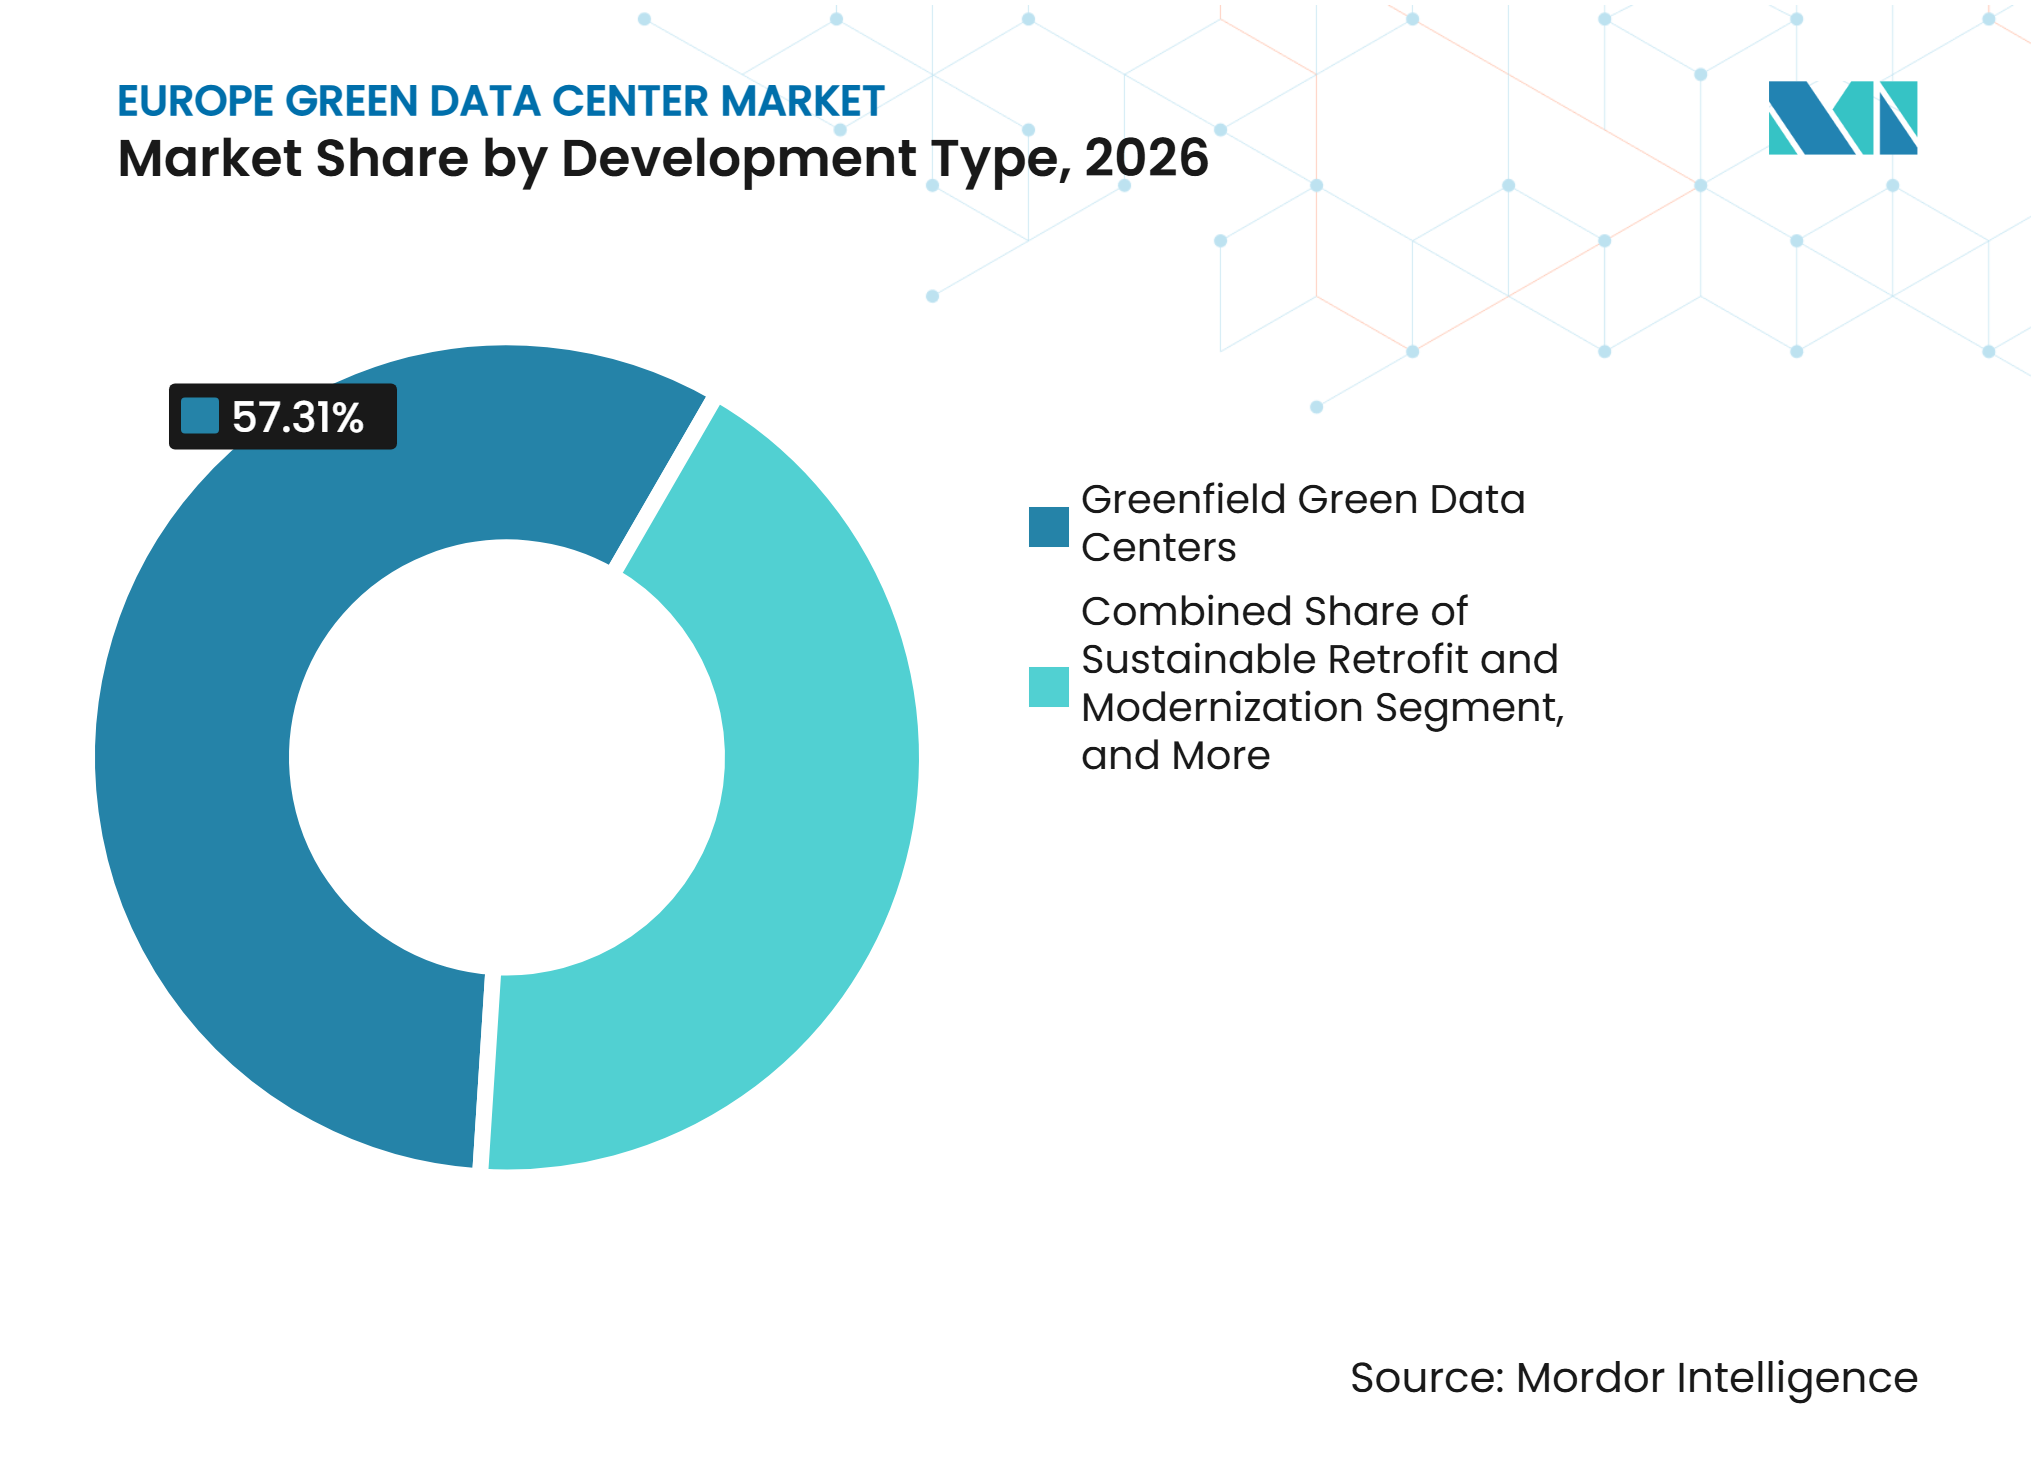
Neubau führt, während Nachrüstungen an Bedeutung gewinnenGreenfield-Einrichtungen machten im Jahr 2026 57,31 % des Marktanteils am Markt für grüne Rechenzentren in Europa aus, während nachhaltige Nachrüstung und Modernisierung bis 2032 voraussichtlich mit einer CAGR von 15,92 % wachsen wird. Neubau bleibt notwendig, da KI-Infrastruktur häufig mehr Strom, Fläche und Kühlkapazität benötigt, als ältere Gebäude bieten können. Greenfield-Standorte können auch nach der Nähe zu erneuerbarer Energie und verfügbarer Netzkapazität ausgewählt werden. Diese Projekte geben Betreibern mehr Kontrolle über das Einrichtungsdesign, Wärmerückgewinnungssysteme und zukünftige Rack-Dichten. Die Marktgröße für grüne Rechenzentren in Europa wird nach wie vor hauptsächlich durch Neubauten gestützt, insbesondere in aufstrebenden Kapazitätskorridoren. Dennoch erhöhen Stromengpässe an etablierten Knotenpunkten den Wert angeschlossener bestehender Standorte.
Nachrüstungsprojekte können Betreibern ermöglichen, zusätzliche Kapazitäten auf den Markt zu bringen, ohne auf einen neuen Netzanschluss warten zu müssen. Sie können auch luftgekühlte Hallen aufrüsten, um höhere Dichteanforderungen zu erfüllen, wenn die Gebäudebedingungen dies erlauben. Dieser Weg erfordert sorgfältige Planung, da Kühlgeräte, Wassermanagement und Elektrosysteme möglicherweise wesentliche Änderungen benötigen. Die Erweiterung bestehender grüner Campusse ist ein weiterer praktischer Weg für Betreiber, die bereits angeschlossene Stromkapazitäten kontrollieren. Dieser Ansatz reduziert Standort- und Genehmigungsrisiken, kann jedoch nicht immer die physische Flexibilität eines Greenfield-Campus erreichen. Im Laufe der Zeit werden reife und stromknappe Standorte wahrscheinlich einen höheren Wert auf Nachrüstungen und Erweiterungen legen, da ungenutzte angeschlossene Kapazitäten knapper werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach IT-Leistungsdichteklasse:
KI-Nachfrage erhöht den Bedarf an Hochdichte-DesignsStandarddichte-Installationen unter 10 kW pro Rack hielten im Jahr 2026 einen Marktanteil von 48,59 % am Markt für grüne Rechenzentren in Europa, während KI- und HPC-Dichte über 20 kW pro Rack bis 2032 voraussichtlich mit einer CAGR von 15,87 % wachsen wird. Standarddichte-Konfigurationen bleiben in Unternehmens- und Legacy-Cloud-Anwendungen weit verbreitet. Ihre installierte Basis ist groß, da viele Workloads für konventionelle luftgekühlte Racks konzipiert wurden. KI-Cluster stellen andere Anforderungen, da GPU-Systeme deutlich höhere Rack-Lasten erfordern können. Direkt-zu-Chip- und Immersionskühlung können diese Umgebungen unterstützen und gleichzeitig den Kühlenergieverbrauch bei hohen Dichten senken. Die Marktgröße für grüne Rechenzentren in Europa für KI- und HPC-Kapazität ist daher ebenso sehr mit Kühlsystemen und elektrischer Architektur verknüpft wie mit der Servernachfrage.
Hochdichte-Installationen von 10–20 kW pro Rack bieten eine Zwischenlösung für anspruchsvolle Cloud- und Finanzdienstleistungs-Workloads. Betreiber bewerten sowohl Betriebseffizienz als auch Bauemissionen bei der Wahl von Einrichtungsdesigns. Lebenszyklusbewertungsstandards wie EN 15978 sind relevant, wenn Entwickler die Kohlenstoffauswirkungen verschiedener Baumaterialien und Baumethoden untersuchen. Hochdichte flüssiggekühlte Systeme können auch niedrigere PUE-Werte unterstützen als vergleichbare luftgekühlte Systeme bei gleicher Last. Die Energieeffizienzrichtlinie verstärkt diese Überlegung, indem sie die PUE-Leistung in der jährlichen Berichterstattung sichtbar macht. Die Verschiebung eliminiert keine Standarddichte-Infrastruktur, erweitert jedoch die erforderlichen Designoptionen im gesamten Markt für grüne Rechenzentren in Europa.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Marktanteil von 22,86 % am Markt für grüne Rechenzentren in Europa, gestützt durch Frankfurts Rolle als wichtiger kontinentaler Interkonnektions- und Colocation-Knotenpunkt. Der Deutsche Rechenzentrumverband identifizierte Frankfurt als Standort von 29 % der FLAP-D-Kapazität bis Mitte 2026. Deutschlands Rechenzentren verbrauchten im Jahr 2025 21,3 Milliarden kWh, während die Deutsche Energie-Agentur erwartet, dass die Nachfrage bis 2030 31 TWh erreichen wird. Dieser Umfang macht erneuerbare Energiebeschaffung und Wärmerückgewinnung zu zentralen Elementen der Kapazitätsplanung. Das deutsche Energieeffizienzgesetz verpflichtet Einrichtungen zur Erfüllung festgelegter Anforderungen an erneuerbare Energien und Abwärme. Das Umweltbundesamt stellte fest, dass 80 % der Einrichtungen im ersten nationalen Register bereits ihren gesamten Strom auf Bilanzierungsbasis aus erneuerbaren Energien bezogen.[2] Google hat zudem Pläne beschrieben, Abwärme aus Rechenzentren in das Fernwärmenetz Dietzenbach einzuspeisen, was die wachsende praktische Rolle der Wärmerückgewinnung im Land zeigt. Netzengpässe rund um Frankfurt lenken einige Investitionen nach Berlin, München und andere Standorte mit besser zugänglicher Stromversorgung.
Spanien
Spanien wird bis 2032 voraussichtlich mit einer CAGR von 16,04 % wachsen, der höchsten Rate unter den geografischen Segmenten im Markt für grüne Rechenzentren in Europa. Seine Attraktivität spiegelt die Verfügbarkeit erneuerbarer Energie, Standorte und sein Potenzial wider, stromintensive KI-Trainings-Workloads zu hosten. SpainDC meldete Ende 2025 eine installierte Kapazität von 439 MW und prognostiziert bis 2030 2.537 MW. Madrid verfügt über eine erhebliche geplante Projektbasis, während Betreiber wie Iberdrola-Echelon, Merlin Edged, Digital Realty, Equinix und Microsoft Aktivitäten im Land angekündigt haben. Die Vereinbarung von Solaria und Merlin vom Februar 2026 kombiniert 426 MW Photovoltaik-Erzeugung mit 600 MWh Speicherkapazität für einen 213-MW-Campus in Madrid. Das Projekt demonstriert eine Bewegung hin zu integrierten Stromanordnungen, die erneuerbare Erzeugung mit Speicherung kombinieren. Diese Konfiguration kann die Übereinstimmung zwischen Solarproduktion und kontinuierlichem Rechenzentrumsverbrauch verbessern. Spaniens Nationaler Energie- und Klimaplan rahmt auch das politische Umfeld für die Entwicklung des Energiesystems und das Nachfragewachstum.
Vereinigtes Königreich, Italien, Nordics und andere Märkte
Das Vereinigte Königreich verfügt über eine große operative Basis und bleibt trotz erheblicher Netzengpässe attraktiv. RWE und Telehouse unterzeichneten im März 2025 einen 10-jährigen Vertrag für erneuerbare Elektrizität für Telehouses Londoner Docklands-Campus, was zeigt, dass langfristige Verträge für saubere Energie eine wichtige Betriebsstrategie im Land bleiben. Italien gewinnt durch Wärmerückgewinnungsprojekte an Aufmerksamkeit, die Rechenzentrumsoperationen mit der Fernwärmenachfrage verbinden. TIM Enterprise und GETEC Italia beschrieben ein Projekt in Rozzano, das zurückgewonnene Wärme an mehr als 5.000 Haushalte in Mailand liefert. Die Nordics bieten Wasserkraft, Geothermie, kühlere Klimata und entwickelte Fernwärmesysteme. Fortum begann im Mai 2026 mit der Wärmeproduktion an 2 finnischen Rechenzentrumsstandorten, wobei das fertiggestellte System voraussichtlich 72 Wasser-zu-Wasser-Wärmepumpen nutzen und bis zu 180 MW Fernwärme bereitstellen wird. Die Internationale Energieagentur hat ein erhebliches Fernwärmepotenzial aus Abwärme von Rechenzentren in ganz Europa identifiziert. Polen, die Niederlande, Irland und Portugal erhalten ebenfalls Investitionen, da Anbieter Alternativen zu überlasteten Kernknotenpunkten suchen. Diese Märkte unterscheiden sich in Stromzugang, Konnektivität und Regulierung, sodass Betreiber Standortstrategien auf lokale Netz- und Compliance-Bedingungen abstimmen müssen.
Regulatorisches Umfeld
Die EU-Politik verschärft die Nachhaltigkeitsberichterstattung und Vergleichbarkeit für Rechenzentren im Rahmen der Energieeffizienzrichtlinie (EU) 2023/1791. Die Richtlinie verpflichtet Einrichtungen mit einer installierten IT-Leistungsnachfrage von 500 kW oder mehr, jährliche Energie- und Nachhaltigkeitskennzahlen (einschließlich PUE und verwandter Indikatoren) über nationale Programme oder direkte Meldung an eine europäische Datenbank zu übermitteln. Dies verschiebt die Compliance von freiwilligen Angaben zu standardisierten, prüfbaren KPI-Veröffentlichungen und wirkt sich auf die Kundenbeschaffung und Colocation-Verträge aus, bei denen Betreiber- und Mieterdaten in Berichtsergebnisse zusammengeführt werden müssen.
Die EU ist außerdem von der Berichterstattung zu einem gemeinsamen Bewertungsansatz übergegangen, mit der Delegierten Verordnung (EU) 2024/1364 der Kommission, die die Messmethoden und KPIs der ersten Phase für ein Unions-Bewertungssystem festlegt. Im März 2026 startete die Europäische Kommission eine Feedback-Anfrage zum Bewertungssystem für Rechenzentren, wobei die Arbeit an einer Regelung der zweiten Phase fortgesetzt wird, die elektronische Kennzeichnungen umfasst und deren Verabschiedung für das zweite Quartal 2026 geplant ist. Dies verstärkt den Druck auf verifizierte Leistungsnachweise, Nachweise zur erneuerbaren Beschaffung und Transparenz bei der Abwärmenutzung in den Mitgliedstaaten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für grüne Rechenzentren in Europa umfasst Zulieferer von Ausrüstung und Materialien (effiziente Strom- und Kühlsysteme, Server, Netzwerkausrüstung und Managementsoftware), Engineering- und Systemintegrationspartner, Bau- und Inbetriebnahmepartner sowie den laufenden Betrieb, bei dem Überwachungsdienste und professionelle Dienstleistungen die kontinuierliche Optimierung und Compliance-Berichterstattung unterstützen. Die Energiebeschaffung ist ein zentraler Hebel der Wertschöpfungskette, wobei Betreiber erneuerbare PPAs und Herkunftsnachweise nutzen, während Versorger und Netzbetreiber die Anschlusszeit in Regionen mit knapper Stromkapazität einschränken. Dadurch werden Anschlussplanung und Flexibilitätslösungen wie Batteriesysteme und fortschrittliche Steuerungen zu einer zunehmend vorgelagerten Abhängigkeit.
Nachgelagert integrieren Unternehmen, Cloud- und Hyperscale-Käufer sowie Mieter aus dem öffentlichen Sektor Nachhaltigkeitskennzahlen in Ausschreibungen, was die Rolle von DCIM, CO2-Bilanzierung und prüfungsfähigen Berichtsdiensten neben der physischen Infrastruktur erhöht. Die Integration der Wärmerückgewinnung entwickelt sich ebenfalls zu einer eigenständigen Betriebsebene, die Betreiber mit Kommunen und Fernwärmeunternehmen verbindet. Beispielsweise haben Equinix und A2A eine Partnerschaft in Mailand gestartet, um Wärme aus Rechenzentren für das lokale Fernwärmenetz zurückzugewinnen, was zeigt, wie Abwärme als operative Leistung statt als Nebenprodukt strukturiert werden kann. Mit der Reifung der EU-Berichts- und Bewertungsrahmen verschiebt sich die Wertschöpfungskette zunehmend hin zu gebündelten Angeboten, die hochdichtes, für Flüssigkeitskühlung geeignetes Design mit Messtechnik, Datenverwaltung und Compliance-Workflows kombinieren, die über Multi-Standort-Portfolios hinweg aufrechterhalten werden können.
Wettbewerbslandschaft
Marktkonzentration
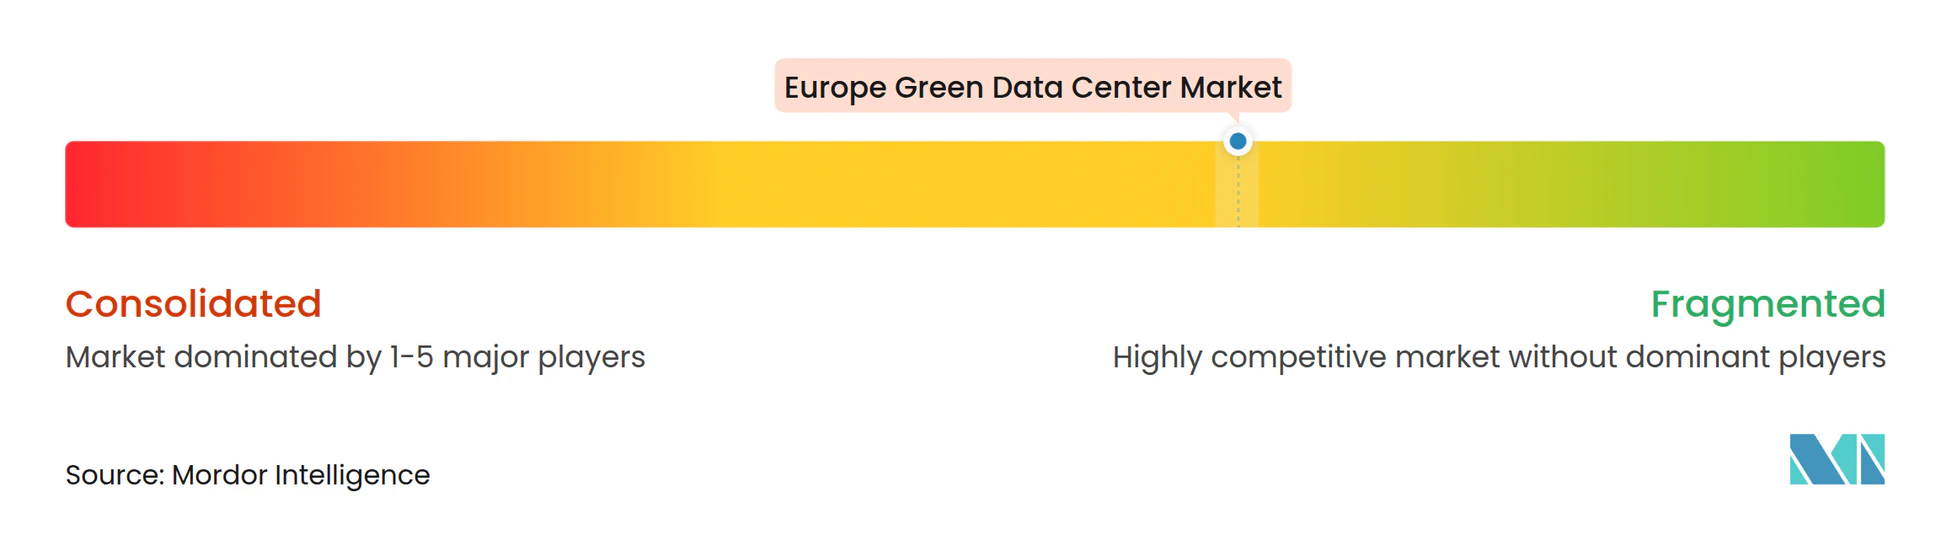
Der Markt für grüne Rechenzentren in Europa vereint große multinationale Betreiber mit regionalen Spezialisten, die bei Standort, Stromzugang, Konnektivität und Nachhaltigkeitsnachweisen konkurrieren. Equinix, Digital Realty, NTT DATA und Vantage Data Centers haben bedeutende Positionen in der Kern-Colocation- und Hyperscale-Versorgung. Regionale Betreiber wie Green Mountain, NorthC Datacenters, maincubes und Data4 konkurrieren durch lokales Marktwissen und differenzierte Positionierung bei erneuerbarer Energie oder Wärmerückgewinnung. Equinix schloss im Juni 2026 die Übernahme von atNorth ab und erweiterte damit seine nordische Plattform und sicherte sich zusätzliche Stromkapazitäten.[3] Die Transaktion zeigt, wie der Zugang zu sauberem Strom und operativen Campussen Akquisitionsaktivitäten beeinflussen kann. Große Betreiber nutzen auch gemeinsame Strukturen mit Versorgungsunternehmen und Entwicklern erneuerbarer Energien, um Strom zu sichern, bevor Kapazitäten verfügbar werden. Diese Strategie kann in stromknappen Märkten wertvoller sein als ein konventioneller Erweiterungsplan.
Digital Realty erweitert seine europäische Plattform durch Campus-Projekte in Barcelona und seinen Eintritt in Portugal. Sein Ansatz spiegelt den Wert wider, in Märkten präsent zu sein, in denen Netzkapazität und Landverfügbarkeit günstiger sein können als in traditionellen Knotenpunkten. NTT DATA hat erneuerbare Stromanordnungen in mehreren europäischen Ländern verfolgt und damit die Bedeutung regionaler Strombeschaffung unterstrichen. Abwärmepartnerschaften werden zu einer weiteren Differenzierungsquelle, da sie Kühlkosten senken und Verbindungen zu lokalen Versorgungsunternehmen schaffen können. Anbieter mit ISO-50001-Zertifizierung und Ausrichtung am EU-Verhaltenskodex zur Energieeffizienz von Rechenzentren können in Unternehmensbeschaffungsprozessen besser positioniert sein. Starke Berichtssysteme sind ebenso wichtig, da Käufer zunehmend Nachweise zu PUE, erneuerbarer Energiebeschaffung, Wasserverbrauch und Kohlenstoffleistung suchen. Der Wettbewerb erstreckt sich daher über physische Kapazitäten hinaus auf die Fähigkeit, glaubwürdige Umweltdokumentation bereitzustellen.
Neocloud-Anbieter fügen eine weitere Wettbewerbsgruppe hinzu, indem sie KI-fähige Campusse mit Flüssigkühlung und Hochdichte-Designs entwickeln. Ihr flexibler Installationsansatz kann Kunden ansprechen, die spezialisierte GPU-Kapazitäten ohne eine langfristige Ankeranordnung suchen. Tier-2-Städte wie Warschau, Wien, Barcelona und Oslo bieten Chancen, da Landverfügbarkeit, Stromversorgung und internationale Konnektivität sich verbessern. Gleichzeitig müssen Betreiber den eingebetteten Kohlenstoff aus dem Bau managen und glaubwürdige Scope-3-Berichterstattung für regulierte Kunden vorweisen. Kleinere regionale Anbieter können wettbewerbsfähig bleiben, wenn sie Zugang zu gesicherter lokaler Energie oder starken Fernwärmepartnerschaften haben. Der Markt ist daher unter den größten Betreibern mäßig fragmentiert, wobei lokale Akteure wettbewerbsfähig werden. Die Fähigkeit, Strom zu sichern, Upgrades zu finanzieren und regulatorische Berichterstattungserwartungen zu erfüllen, wird weiterhin die Wettbewerbspositionen bestimmen.
Marktführer der europäischen Branche für grüne Rechenzentren
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
-
NTT DATA Corporation
-
Vantage Data Centers Management Company, LLC
-
Global Switch Holdings Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Grüne Rechenzentren Markt Unternehmen in diesem Bericht
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- Vantage Data Centers Management Company, LLC
- Global Switch Holdings Limited
- CyrusOne LLC
- Telehouse International Corporation of Europe Ltd.
- STACK Infrastructure
- Iron Mountain Incorporated
- Interxion Holding N.V.
- Data4 Group
- ST Telemedia Global Data Centres
- Colt Data Centre Services
- OVH Groupe S.A.
- Orange Business
- KDDI Corporation
- Atos SE
- maincubes One GmbH
- Green Mountain AS
- NorthC Datacenters B.V.
- EdgeConneX Inc.
Lesen Sie die Analyse der Europa Grüne Rechenzentren Markt-Unternehmen
Marktchancen und Zukunftsaussichten
Compliance-getriebene Transparenz schafft Freiraum für Plattformen und Dienste, die verpflichtende Berichterstattung in operative Vorteile umwandeln, insbesondere Überwachung, Lebenszyklusmanagement und KPI-Absicherung für Einrichtungen über dem 500-kW-Schwellenwert gemäß der Energieeffizienzrichtlinie. Der Übergang der EU zu einem gemeinsamen Bewertungssystem und einem Kennzeichnungsprozess, mit der ersten, durch die Delegierte Verordnung (EU) 2024/1364 definierten Phase und weiteren Kommissionsmaßnahmen im Jahr 2026, erhöht die Nachfrage nach standardisierter Messung, Unterzählern und Datenpipelines, die Colocation-Betreiber auf Mieter ausdehnen können, ohne vertragliche Grenzen zu stören.
Stromzugang und Netzbeschränkungen treiben ebenfalls neue Standort- und Designmodelle voran, die grünes Computing mit dedizierter erneuerbarer Erzeugung und Flexibilitätsanlagen verbinden, anstatt sich nur auf den konventionellen Netzausbau zu verlassen. Projektankündigungen spiegeln diese Richtung wider, darunter die Pläne von Pantheon Atlas für einen großen Hyperscale-KI-Campus in Kroatien, der um Solar- und Batteriespeicher konzipiert ist, sowie die Pure Data Centres Group, die ein 550-MW-KI-Campus-Projekt in Finnland startet. Diese Schritte deuten auf ein wachsendes Interesse an erneuerbaren-reichen Regionen hin, die hochdichtes Computing mit kohlenstoffärmerem Strom unterstützen können. Gleichzeitig zeigen Partnerschaften, die eine direkte Koppelung zwischen Rechenzentren und Offshore-Windenergie untersuchen, wie Vattenfall mit Project Enki und ABB, einen aktiven Weg zur Integration von Computing-Lasten mit dem Ausbau erneuerbarer Energien und zur Bewältigung von abgeregeltem Strom. Wärmerückgewinnungsprojekte, beispielsweise Equinix und A2A in Mailand, veranschaulichen ebenfalls einen Weg, die lokale Akzeptanz und Wirtschaftlichkeit durch die Bereitstellung von Fernwärmevorteilen zu verbessern.
Aktuelle Branchenentwicklungen im Europa Grünes Rechenzentrum Markt
- November 2026: Ignis und Rebi unterzeichneten eine Absichtserklärung zur Erkundung von Fernwärmenetzen, die durch Abwärme aus Rechenzentren in Spanien gespeist werden, mit dem Ziel der Wärmeversorgung für Wohn-, Gewerbe- und Industriekunden. Die Vereinbarung markiert einen ersten Schritt zur Replikation der nordischen Abwärmeverwertung in Südeuropas am schnellsten wachsendem Rechenzentrumsmarkt, wobei die Machbarkeit von der Nähe zur Wärmenachfrage und technischen Konnektivitätsbedingungen abhängt.
- September 2026: Die Europäische Kommission schlug am 21. September 2026 ein gemeinsames EU-weites Rechenzentrum-Bewertungsschema vor, das darauf abzielt, die Transparenz bei Energie- und Wasserverbrauch zu standardisieren, Vergleiche zwischen Mitgliedstaaten zu erleichtern und Designs zu fördern, die den Energie- und Wasserverbrauch senken und den Einsatz erneuerbarer Energien erhöhen. Eine Aufforderung zur Stellungnahme zu den Entwurfsregeln lief im Frühjahr 2026 vier Wochen lang, und der endgültige Vorschlag positioniert das Schema als Voraussetzung für die nächste Welle verbindlicher Leistungsstandards im Rahmen der Energieeffizienzrichtlinie.
- August 2026: Das Bundesministerium für Wirtschaft und Klimaschutz veröffentlichte am 14. August 2026 das erste offizielle Energieeffizienzregister für Rechenzentren in Deutschland, das 319 Einrichtungen umfasst. Eine erste Analyse des Umweltbundesamtes, veröffentlicht am 21. September 2026, ergab, dass 80 % der gelisteten Einrichtungen bereits 100 % ihres Stroms auf Bilanzierungsbasis aus erneuerbaren Energien beziehen, vor der EnEfG-Frist im Januar 2027.
- Juni 2026: Equinix und CPP Investments schlossen die Übernahme von atNorth, einem der größten nordischen nachhaltigen Rechenzentrumsoperatoren Europas, für 4,2 Milliarden USD ab. Der Deal gewährt Equinix 1 GW gesicherte Stromkapazität in der nordischen Region sowie mehrere operative Einrichtungen in Schweden und Finnland und erweitert damit sein Portfolio an erneuerbaren Energien erheblich vor den sich verschärfenden EU-Anforderungen zur Nachhaltigkeitsberichterstattung.
Europa Grüne Rechenzentren Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für grüne Rechenzentren in Europa die Umsätze aus dem Betrieb von Rechenzentrumseinrichtungen, die konzipiert und betrieben werden, um Umweltauswirkungen zu reduzieren, hauptsächlich durch bessere Energieeffizienz, kohlenstoffärmere Stromnutzung sowie verbesserte Kühl- und Stromsysteme.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Grundstücks- und Gebäudehüllen-Immobilientransaktionen sowie reine Bauphaseninvestitionen, die nicht mit dem laufenden Einrichtungsbetrieb verbunden sind.
Segmentierungsübersicht
- Nach Komponente
- Nach Dienstleistung
- Systemintegration
- Überwachungsdienste
- Professionelle Dienstleistungen
- Sonstige Dienstleistungen
- Nach Lösung
- Strom
- Kühlung
- Server
- Netzwerkausrüstung
- Verwaltungssoftware
- Sonstige Lösungen
- Nach Dienstleistung
- Nach Rechenzentrumstyp
- Colocation-Anbieter
- Hyperscaler/Cloud-Dienstleister
- Unternehmen und Edge
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Branchenvertikale
- Gesundheitswesen
- Finanzdienstleistungen
- Öffentliche Verwaltung
- Telekommunikation und IT
- Fertigung
- Medien und Unterhaltung
- Sonstige Vertikalen
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Niederlande
- Irland
- Norwegen
- Schweden
- Dänemark
- Spanien
- Italien
- Russland
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit öffentlichen Daten, die zeigen, wie schnell die Rechenzentrumskapazitätsnachfrage in Europa steigt und was Nachhaltigkeitsregeln in der Praxis bedeuten. Zu den typischerweise verwendeten Quellen gehören Politikseiten der Europäischen Kommission, Eurostat-Energie- und Industriestatistiken, die Europäische Umweltagentur, nationale Netzbetreiber und Energieregulatoren sowie Normungsgremien wie ISO und ETSI für Effizienz- und Berichterstattungsleitlinien.
Anschließend wird die Marktlogik anhand öffentlicher Mitteilungen von Betreibern und Anbietern wie Jahresberichten, Nachhaltigkeitsberichten und Einrichtungsankündigungen sowie vertrauenswürdiger Branchenpresse und Verbandsmitteilungen fundiert. Parallel dazu nutzen wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenscreening sowie eine weitere kostenpflichtige Patentdatenbank, um Innovationssignale in den Bereichen Kühlung, Energiemanagement und Energieeffizienz zu verfolgen, die die Adoption beeinflussen können. Die hier aufgeführten Quellen sind nur illustrativ; zusätzliche Referenzen wurden verwendet, um Eingaben zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Anschließend validieren wir die Marktmechanismen durch Experteninterviews und strukturierte Umfragen mit Rechenzentrumsoperatoren, Colocation-Anbietern, Cloud- und Unternehmenskäufern sowie unterstützenden Ökosystemteilnehmern wie Strom- und Kühlspezialisten. Wir stellen sicher, dass der Befragtenmix wichtige europäische Teilregionen abdeckt, sodass die Ansichten Unterschiede in Netzengpässen, Verfügbarkeit erneuerbarer Energien und regulatorischer Auslegung widerspiegeln, und nutzen dann das Feedback, um Annahmen zu verfeinern und in der Desk Research identifizierte Lücken zu schließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 47 % | Bereichs-/Abteilungsleiter: 33 % |
| Kleinere Akteure: 15 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels einer Top-down-Nachfragerekonstruktion, bei der regionale Rechenzentrumsaktivitäten in adressierbaren grünen Ausgaben übersetzt und dann durch Adoptions- und Zulässigkeitsregeln gefiltert werden, die an Effizienz- und Nachhaltigkeitskriterien geknüpft sind. Um das Modell an realen Marktsignalen zu verankern, werden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichproben von Einrichtungskapazitätserweiterungen multipliziert mit indikativen Ausgaben pro MW sowie Gegenprüfungen mit offengelegten Umsatzmischungen relevanter Teilnehmergruppen.
Zu den im Modell verwendeten Eingaben gehören Strom- und Rack-Dichtetrends, Verbesserungsverläufe des Einrichtungs-PUE, Intensität der Beschaffung erneuerbarer Elektrizität, Strompreisniveaus und -volatilität sowie länderspezifische Kapazitätserweiterungspipelines. Wo Bottom-up-Belege für kleinere Länder unvollständig sind, werden Lücken durch Proxy-Verhältnisse geschlossen, die aus Stromverfügbarkeit, angekündigter Kapazität und normalisierten Auslastungsannahmen abgeleitet und dann in Interviews einem Stresstest unterzogen werden. Die Prognose erfolgt mittels Szenarioanalyse, bei der Variablen wie Strompreisausblick, Verfügbarkeit erneuerbarer Energien und Intensität der Politikdurchsetzung angepasst und dann mit Expertenkonsens überprüft werden, um den Zukunftspfad realistisch zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mehrere Signale hinweg überprüft, und jede starke Stufenänderung wird untersucht, bevor die Zahlen finalisiert werden. Wir führen Varianzprüfungen nach Land und Jahr durch, vergleichen das implizierte Wachstum mit Kapazitäts- und Stromengpässen und wenden dann eine zweite Analystenprüfung an, damit die Annahmen im gesamten Modell konsistent bleiben.
Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige politische Änderungen, Hyperscale-Bauankündigungen oder bedeutende Verschiebungen bei den Strompreisen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit der Datensatz und die Annahmen die neuesten öffentlichen Veröffentlichungen und Feldrückmeldungen widerspiegeln.
Vergleich der Marktgröße für grüne Rechenzentren in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für grüne Rechenzentren in Europa können weit auseinanderliegen, selbst wenn das Thema gleich klingt. Dies liegt in der Regel daran, dass Gruppen unterschiedliche Umsatzpools zählen, unterschiedliche Zeitpunkte für die Währungs- und Inflationsbereinigung verwenden und unterschiedliche Regeln dafür anwenden, was als „grün” im Gegensatz zu einfach „neu” oder „effizient” gilt.
Durch die Verfolgung konsistenter Zulässigkeitsregeln auf Einrichtungsebene und die Aktualisierung von Währungszeitpunkt und strombezogenen Annahmen hält Mordor Intelligence die Schätzung auf die laufenden Betriebsumsätze europäischer Rechenzentren ausgerichtet, die definierte Nachhaltigkeitskriterien erfüllen, anstatt breite Rechenzentrum-Investitionsgesamtwerte oder angrenzende Baubudgets einzumischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,60 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 8,88 Milliarden USD (2023) | Diese Schätzung wird als Investitionswert dargestellt, der laufende Betriebsumsätze ausschließen kann und auch den Zeitpunkt basierend auf Projekt-Capex-Zeitplänen statt auf laufenden Einrichtungsausgaben verschieben kann. |
| Branchenpublikation B | 6,50 Milliarden USD (2024) | Der engere Gesamtwert deutet auf einen engeren Einschlussbereich hin, bei dem nur ausgewählte Dienstleistungs- und Lösungsumsätze gezählt werden und breitere Umsatzpools auf Einrichtungsebene ausgelassen oder auf separate Kategorien aufgeteilt werden können. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, was gezählt wird und wann es als Marktwert anerkannt wird. Wenn der Geltungsbereich auf Betriebsumsätze aus grün-qualifizierten Einrichtungen beschränkt und mit Kapazitäts- und Stromindikatoren gegengeprüft wird, ist die resultierende Zahl leichter nachzuverfolgen, zu wiederholen und zu aktualisieren, wenn sich der Markt verändert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für grüne Rechenzentren in Europa?
Die Marktgröße für grüne Rechenzentren in Europa wird für 2026 auf 9,86 Milliarden USD, für 2027 auf 11,42 Milliarden USD und bis 2032 auf 23,28 Milliarden USD prognostiziert.
Welche CAGR wird für grüne Rechenzentren in Europa prognostiziert?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 15,31 % wachsen.
Welcher Rechenzentrumstyp hält den größten Anteil in Europa?
Hyperscale- und Cloud-Dienstanbieter-Einrichtungen halten mit 38,64 % im Jahr 2026 den größten Marktanteil.
Warum sind KI-Workloads wichtig für Investitionen in grüne Rechenzentren?
KI-Workloads erfordern Hochdichte-Strom- und Kühldesigns, was die Nachfrage nach Flüssigkühlung, erneuerbarer Energie und effizienter Einrichtungsinfrastruktur erhöht.
Welches europäische Land hat die höchste prognostizierte Wachstumsrate?
Spanien wird bis 2032 voraussichtlich mit einer CAGR von 16,04 % wachsen, gestützt durch die Verfügbarkeit erneuerbarer Energie und geplante Kapazitätserweiterungen.
Wie wirken sich europäische Vorschriften auf Rechenzentrumsoperatoren aus?
Die Energieeffizienzrichtlinie verpflichtet größere Einrichtungen zur jährlichen Meldung von Leistungsdaten, während nationale Vorschriften zusätzliche Anforderungen an erneuerbare Energien und Abwärme stellen können.
Weitere Berichte über Rechenzentren
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Spanien Rechenzentrums-Stromversorgungsmarkt Stromsysteme in Spanien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Italien Rechenzentrums-Rack-Markt Nachfrage nach Racks in Italien, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Deutschland Rechenzentrums-Kühlungsmarkt Kühlung in Deutschland, aufgeschlüsselt nach Kühltechnologie, Typ und Endanwenderbranche.
- Japan-Markt für Rechenzentrumskühlung Japans Kühlungsmarkt, aufgeteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Europa Rechenzentrumsbau-Markt Bau in Europa, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Europa Markt für Rechenzentrums-Interconnect Interconnect in Europa, unterteilt nach Einrichtungsgröße und Tier.
- Markt für RFID in Rechenzentren Asset-Tracking weltweit, unterteilt nach Komponente, Tag-Typ und Rechenzentrumstyp.
- Saudi-Arabien Rechenzentrum Strom-Markt Stromversorgungssysteme in Saudi-Arabien, unterteilt nach Komponente, Einrichtungstyp und Einrichtungsgröße.