
Marktgröße und Marktanteil des europäischen Marktes für Kosmetik- und Parfümerie-Glasflaschen-Verpackung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
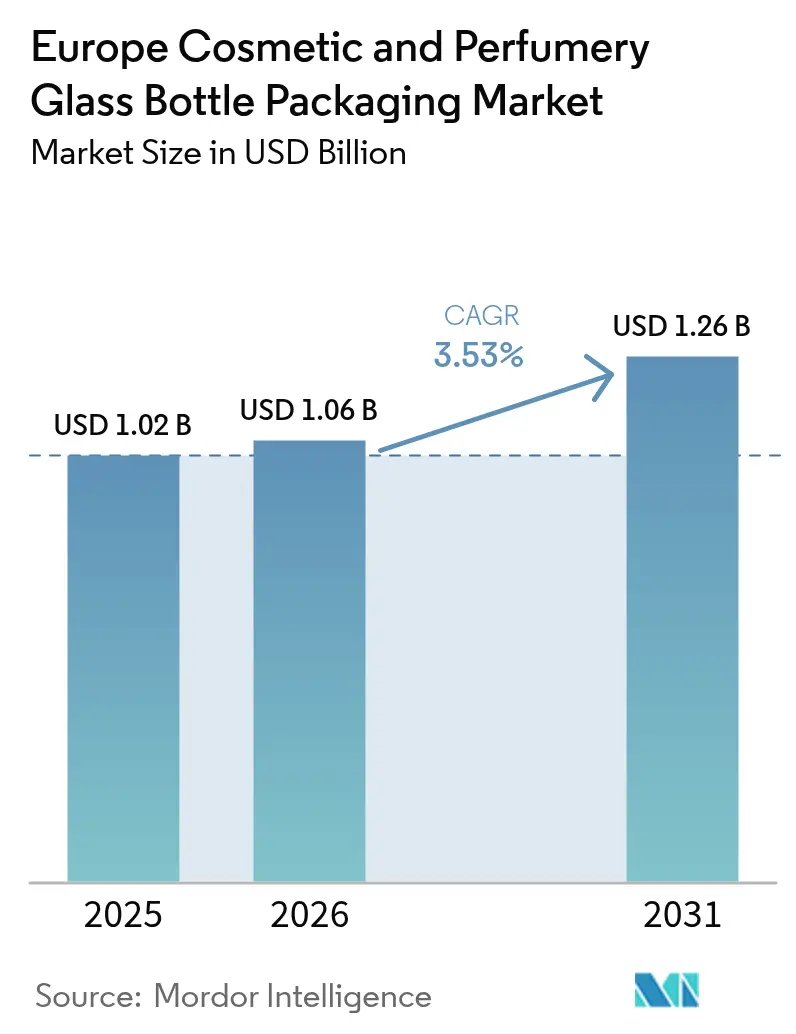
| Marktgröße im Basisjahr (2025) | 1.02 Milliarden US-Dollar |
| Marktgröße (2026) | 1.06 Milliarden US-Dollar |
| Marktgröße (2031) | 1.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.53 % |
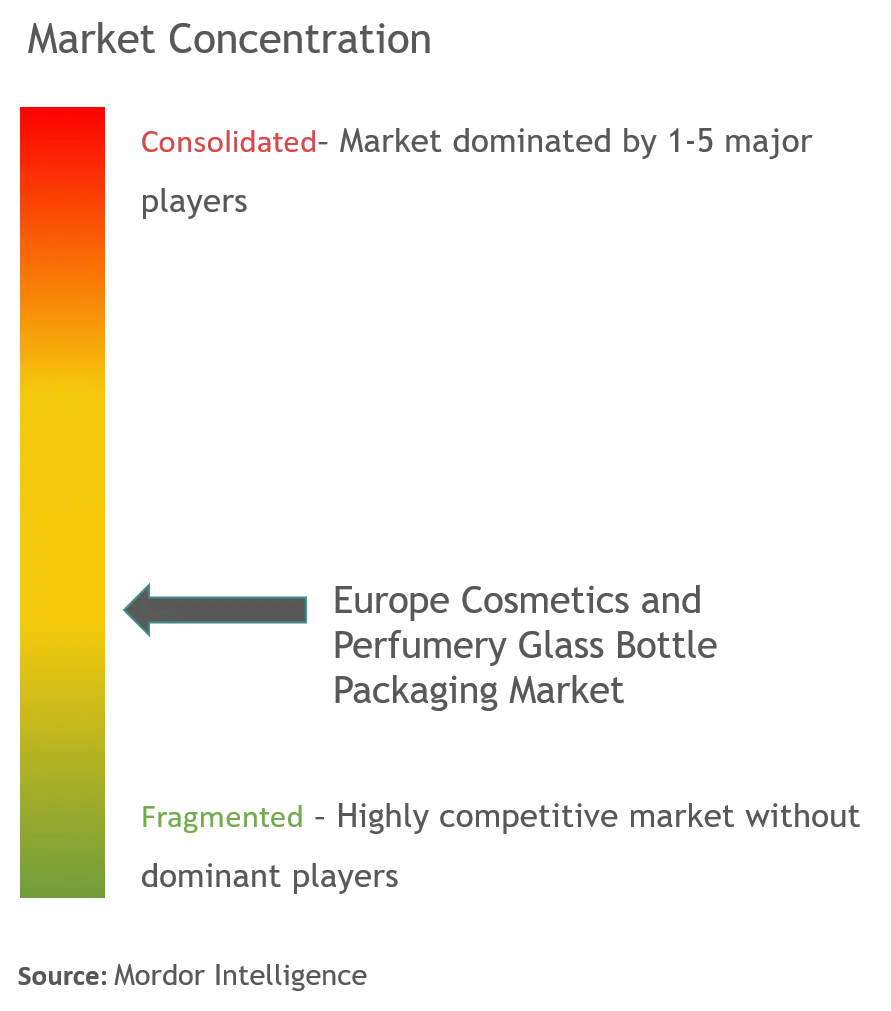
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für europäische Kosmetik- und Parfümerie-Glasflaschen-Verpackung von Mordor Intelligence
Der europäische Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung wurde im Jahr 2025 auf USD 1,02 Milliarden geschätzt und soll von USD 1,06 Milliarden im Jahr 2026 auf USD 1,26 Milliarden bis 2031 wachsen, bei einer CAGR von 3,53 % während des Prognosezeitraums (2026–2031). Dieses moderate Gesamtwachstum verschleiert einen Wandel hin zu Zusammensetzungen mit hohem PCR-Anteil (Post-Consumer-Recyclat), Ofenelektrifizierung und wiederbefüllbaren Formaten, die Kapitalausgaben, Lieferantenauswahl und Flaschendesign neu gestalten. Luxushäuser integrieren Mindestanforderungen an Recyclingglas in ihre Spezifikationen, während spezialisierte Hersteller hybride Methan-Elektro-Öfen installieren, die zweistellige Gaseinsparungen versprechen, aber Investitionen in Millionenhöhe erfordern. Die Kosteninflation verlagert sich daher von der Energie hin zu Ausrüstung, und Produzenten, die diese Investitionen auf Lebensmittel-, Spirituosen- und Pharmalinien verteilen können, sind besser positioniert, um ihre Margen zu verteidigen. Gleichzeitig nutzen Nischen-Beauty-Marken Lager-Braunglasfläschchen und digitale Dekoration, um auf Basis von Nachhaltigkeitsargumenten zu konkurrieren, anstatt auf maßgefertigte Formen angewiesen zu sein, und vergrößern damit die adressierbare Kundenbasis für mittelgroße Hersteller.
Wichtigste Erkenntnisse des Berichts
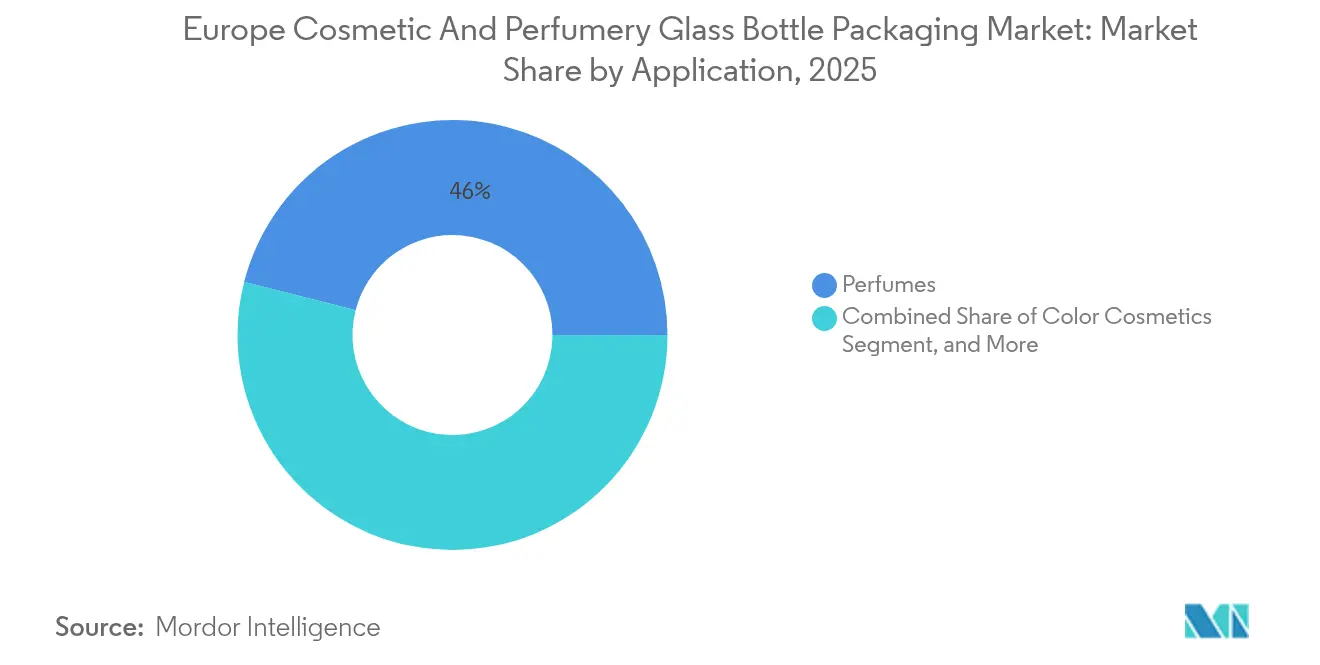
- Nach Anwendung führten Parfüme den europäischen Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung mit einem Anteil von 46,02 % im Jahr 2025 an; die Hautpflege wird voraussichtlich bis 2031 mit einer CAGR von 4,56 % wachsen.
- Nach Kapazität erfasste das Segment 50–100 ml einen Anteil von 42,10 % am europäischen Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung im Jahr 2025, während das Segment 100–150 ml voraussichtlich das schnellste Wachstum mit einer CAGR von 5,49 % bis 2031 verzeichnen wird.
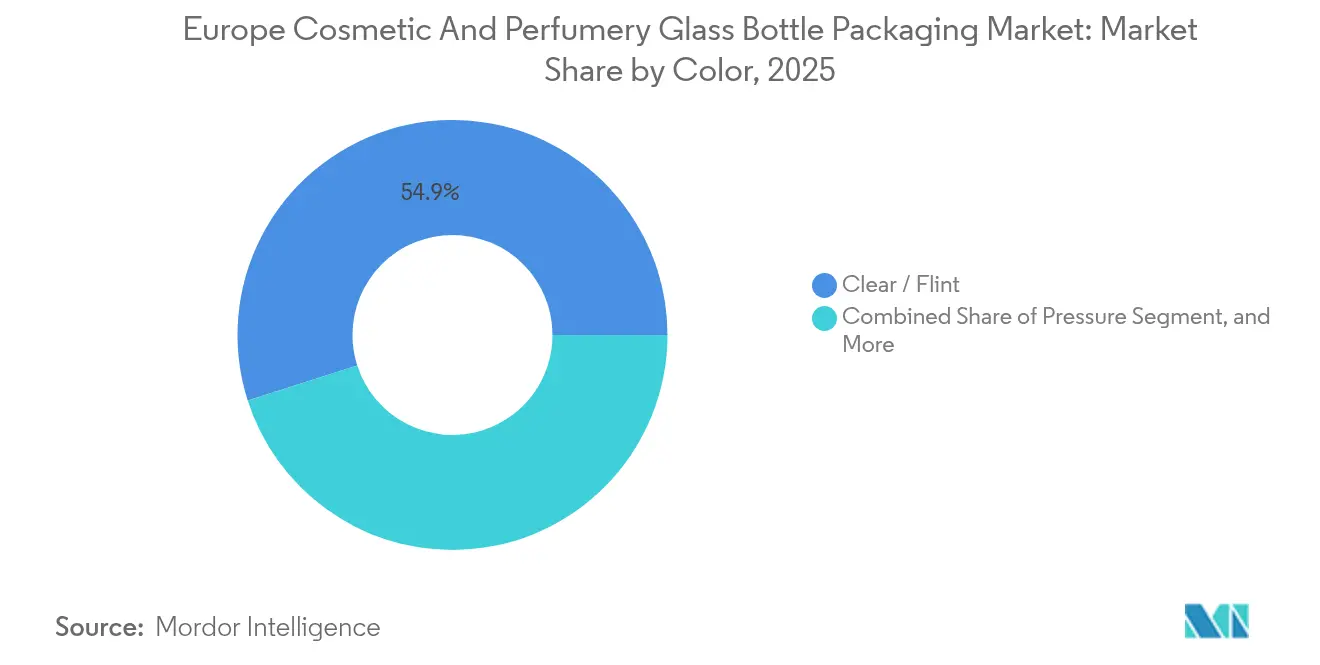
- Nach Farbe entfielen im Jahr 2025 54,92 % des Marktanteils am europäischen Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung auf Weißglas; Braunglas soll im Zeitraum 2026–2031 mit einer CAGR von 4,81 % wachsen.
- Nach Endverbraucher hielten Luxusmarken im Jahr 2025 einen Anteil von 47,70 % am europäischen Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung; Indie- und Handelsmarken werden bis 2031 voraussichtlich mit einer CAGR von 5,17 % wachsen.
- Nach Land dominierte Deutschland den europäischen Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung mit einem Anteil von 22,35 % im Jahr 2025, während Spanien die höchste CAGR von 5,86 % bis 2031 erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Tropfflaschen | +0.6% | Deutschland, Frankreich, Benelux (Märkte mit hohem Serum-Anteil) | Mittelfristig (2–4 Jahre) |
| Zunehmende Betonung von Verpackungen zur Produktdifferenzierung | +0.5% | Global, mit Premium-Konzentration in Frankreich, Vereinigtem Königreich, Italien | Langfristig (≥ 4 Jahre) |
| Premiumisierung der europäischen Duft- und Hautpflegesegmente | +0.8% | Frankreich, Deutschland, Vereinigtes Königreich, Italien (Luxus-Zentren) | Langfristig (≥ 4 Jahre) |
| EU-Verordnung über Verpackungen und Verpackungsabfälle beschleunigt die Einführung von Glas mit hohem PCR-Anteil | +0.9% | EU-27 (regulatorisches Mandat) | Kurzfristig (≤ 2 Jahre) |
| Ausbau wiederbefüllbarer und rückgabefähiger Glassysteme im Luxus-Beauty-Bereich | +0.5% | Frankreich, Deutschland, Benelux (frühadoptierende Luxusmarken) | Mittelfristig (2–4 Jahre) |
| Automatisierungsinvestitionen aufgrund von Fachkräftemangel bei Glasmachern | +0.3% | Deutschland, Italien, Frankreich (lohnintensive Fertigungszentren) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Tropfflaschen
Formulierungsspezialisten, die hochkonzentrierte Seren entwickeln, bevorzugen Glasdropper, da dieses Format präzise Dosierung signalisiert, die wahrgenommene Wirksamkeit steigert und Preisaufschläge von 15–25 % gegenüber Schraubverschlussflaschen erzielt.[1]Virospack, "Einführung von Rohrglasampullen," virospack.com Die Einführung von Rohrglasampullen mit Blowback- und Antirotations-Patenten durch Virospack im Jahr 2024 unterstreicht, dass maßliche Wiederholbarkeit – nicht die Ofenleistung – der entscheidende Faktor ist, der Hersteller dazu veranlasst, Flaschenhälse gemeinsam mit Verschlusslieferanten zu entwickeln. Da der europäische Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung seinen Fokus auf Wirkstoffe vertieft, erschließen Flaschen unter 50 ml neue Formulierungen, die auf Tropfverschlüsse zur Dosierung von Retinol, Niacinamid und Mikrobiom-Kulturen angewiesen sind. Deutsche und niederländische Abfüller, die häufig nach pharmazeutischen Reinraumstandards arbeiten, nutzen ihre Qualitätssicherungs-Zertifizierungen, um Komplettaufträge von klinisch ausgerichteten Beauty-Startups zu gewinnen, denen eigene Abfülllinien fehlen. Das Nettoergebnis ist eine Verlagerung hin zu kleinseriigen, margenstarken Aufträgen, die Hersteller mit schneller Umrüstfähigkeit und digital gestützter Dekoration bevorzugen.
Zunehmende Betonung von Verpackungen zur Produktdifferenzierung
Luxus- und Premium-Massenmarken rüsten ihre Dekoration gleichermaßen auf, um Exklusivität zu vermitteln und gleichzeitig die Recyclingfähigkeit zu erhalten. Bormioli Luigi eröffnete 2024 eine Vakuumaufdampfanlage, die gesamte Flaschen ohne Lacke metallisiert und es Herstellern ermöglicht, den Behälter im Weißglas-Recyclingkreislauf zu halten.[2]Packaging Connections, "Bormioli Luigi stellt Hybridofen vor," packagingconnections.com Baralan führte 2025 anschließend eine 3D-Relieftechnologie ein, bei der erhabene Logos direkt in die Form eingebettet werden, sodass taktiles Branding sekundäre Etiketten ersetzt. Diese Möglichkeiten beschleunigen die Markteinführung, da die Dekoration integraler Bestandteil ist und kein Nachbearbeitungsschritt – was die Zykluszeiten für Kleinserien verkürzt, die Indie-Marken benötigen. Hersteller, die Design, Formgebung und Dekoration bündeln können, erzielen daher einen höheren Umsatzanteil – ein Trend, der in Frankreich und Italien sichtbar ist, wo integrierte Glaswerke vollständige Service-Prototypen in weniger als acht Wochen liefern können. Der europäische Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung profitiert davon, dass Markenmanager zunehmend Budgets von digitaler Werbung zurück in physische Differenzierung umleiten und damit das Wertwachstum beleben, selbst wenn die Stückverkäufe stagnieren.
Premiumisierung der europäischen Duft- und Hautpflegesegmente
Düfte mit Preisen über EUR 100 (USD 109) pro 75 ml wachsen schneller als der Gesamtduftmarkt, und die Ästhetik schwerer, dickwandiger Weißglasflaschen bleibt zentral für die wahrgenommene Luxuswirkung.[3]Formes de Luxe, "Investitionskonsortium zur Übernahme von Verescence," formesdeluxe.com Verescence, das LVMH, Puig und L'Oréal beliefert, produziert jährlich über 600 Millionen Flaschen und betreibt fünf spezialisierte Dekorationswerke – ein Beleg dafür, wie Produktionsvolumen und handwerkliche Qualität im Premiumsegment koexistieren. Im Hautpflegebereich ersetzen hochwertige Gläser mit einem Gewicht von 150–200 g Kunststoff im Segment über EUR 50, da Verbraucher Glas mit Produktreinheit und Inertheit assoziieren. Deutsche Facheinzelhändler berichten, dass Gesichtsseren in Braunglasflaschen trotz höherer Regalpreise diejenigen in Kunstharztropfern zweistellig übersteigen. Das Interesse von Private-Equity-Investoren unterstreicht die Dynamik, die der Verkauf von Verescence im Jahr 2025 an ein von Movendo Capital geführtes Konsortium signalisiert: Investoren sehen Wachstumspotenzial im Premiumglas, nicht in standardisierten Getränkeprodukten. Der europäische Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung entwickelt sich daher in Richtung Wert pro Tonne statt Volumen und schützt die Hersteller vor den zyklischen Tiefständen im Massengetränkebereich.
EU-Verordnung über Verpackungen und Verpackungsabfälle beschleunigt die Einführung von Glas mit hohem PCR-Anteil
Die Verordnung (EU) 2023/1545 schreibt gestufte Anforderungen an den Rezyklatanteil vor und ermutigt Kosmetikmarken, verifiziertes Post-Consumer-Recyclat zu verwenden. Jede Erhöhung des PCR-Anteils um 10 % reduziert die CO₂-Emissionen um etwa 5 %, was mit den Netto-Null-Verpflichtungen der Unternehmen übereinstimmt. Die Infini-20- und Infini-40-Linien von Verescence übertreffen die Verordnungsanforderungen bereits und verzeichneten 2023 eine PCR-Integration von 77 %, was das Unternehmen als bevorzugten Lieferanten für Marken positioniert, die Scope-3-Kohlenstoffreduktionen anstreben. PCR birgt jedoch Farbtönungen und Defektrisiken, sodass Hersteller optische Sortiersysteme für Scherben installieren und in fortschrittliche Vorherdkontrollen investieren, um die Schmelze zu stabilisieren. In Spanien und Frankreich kofinanzieren regionale Regierungen Scherbenaufbereitungszentren, wodurch die Länge der Rückwärtslogistikkreisläufe verkürzt und die Flasche-zu-Flasche-Ausbeuten erhöht werden. Der europäische Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung bewegt sich damit auf geschlossene Beschaffungsverträge zu, bei denen Marke, Abfüller und Hersteller PCR-Qualitäts-KPIs teilen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von Kunststoffverpackungen als Substitut für Glasflaschen | -0.4% | Massmarktsegmente in ganz Europa (preissensitiver Einzelhandel) | Mittelfristig (2–4 Jahre) |
| Hohe Energiekosten und CO₂-Fußabdruck der Glasproduktion | -0.6% | Deutschland, Italien, Frankreich (energieintensive Fertigung) | Kurzfristig (≤ 2 Jahre) |
| Frachtaufschläge für zerbrechliche E-Commerce-Waren | -0.2% | Vereinigtes Königreich, Deutschland, Benelux (hohe E-Commerce-Durchdringung) | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Sodaasche-Versorgung mit Auswirkungen auf die Ofenplanung | -0.3% | EU-27 (importabhängige Lieferketten) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Kunststoffverpackungen als Substitut für Glasflaschen
Unterhalb von EUR 20 verdrängen PET und monomateriales PP den Glasanteil, da Fracht, Bruch und Gefahrgutaufschläge beim E-Commerce-Versand 25–40 % der Kosten hinzufügen. Quadpacks Lola-PET-Tiegel aus dem Jahr 2025 adressiert diese Preissensitivität durch ein Einzel-Polymer-Pack, das auf die Gewichtsnachteile von Glas verzichtet. Der Leitfaden von DHL für den Kosmetiksektor hebt hervor, dass alkoholreiche Parfüme in Glas der Gefahrguteinstufung unterliegen, was den Compliance-Aufwand für kleine Online-Händler erhöht. Das EU-Mikroplastikverbot ab 2027 wird jedoch bestimmte Kunststoffzusätze, Aluminium und Bio-PET verbieten und für kostengetriebene Marken eine mittelfristige Entlastung bieten. Hersteller reagieren mit der Gewichtsreduzierung von Weißglasflaschen, aber die Akzeptanz ist unterschiedlich: Drogeriemärkte berechnen die gesamten Gesamtkosten, ohne den Nachhaltigkeitsansprüchen einen monetären Wert beizumessen, sodass Glas unterliegt, sofern ein Lieferant keine Parität bei Gramm pro Dosis nachweisen kann.
Hohe Energiekosten und CO₂-Fußabdruck der Glasproduktion
Ofenbrennstoff bleibt der höchste variable Kostenfaktor. Die Erdgaspreise liegen zwar unter dem Spitzenwert von 2022, übertreffen jedoch immer noch den Stand von 2019 um durchschnittlich 50–70 %, und Strom bleibt volatil, da Atomkraftabschaltungen das Angebot verknappen. O-I Glass investierte EUR 95 Millionen (USD 103 Millionen) in die Installation von Sauerstoff-Brennstoff-Öfen in Frankreich und erzielt nach eigenen Angaben 18 % CO₂-Einsparungen. Der Hybridofen von Bormioli Luigi aus dem Jahr 2024, mitfinanziert durch den EU-Innovationsfonds, kombiniert Methan mit elektrischer Verstärkung und reduziert den Gasverbrauch um 30 %. Die Finanzierung dieser Umbauten ist bei einem Umsatzwachstum von 3,58 % CAGR anspruchsvoll, daher quersubventionieren Hersteller mit diversifiziertem Getränke- oder Pharmageschäft die Kosmetikkapazität. Inzwischen indexieren Vertragskonditionen Glaspreisaufschläge an den deutschen Day-Ahead-Strompreis, was die Energievolatilität direkt an Markenkunden weitergibt und die Budgetplanung für Verpackungen erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Parfüme verankern den Wert, Hautpflege erschließt inkrementelles WachstumParfüme hielten 2025 einen Anteil von 46,02 %, was die Bedeutung von Dufterhaltung und Markenerzählung unterstreicht, die auf inertes, duftundurchlässiges Glas angewiesen sind. EDP- und Extrait-Konzentrationen erfordern dickwandige Flaschen, um Verdunstung und Oxidation zu verhindern, und führende Häuser weisen bis zu 15 % der Ab-Werk-Kosten für die Primärverpackung auf – deutlich über dem Kosmetikdurchschnitt. Innerhalb Europas verkaufen Flaggschiff-SKUs wie Lancôme La Vie Est Belle und Dior Sauvage jährlich jeweils über 3 Millionen Einheiten in Weißglasflaschen, die als Quasi-Sammelstücke fungieren. Der europäische Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung profitiert davon, dass Nachfüll-Pods dieselben hochwertigen Verhältnisse nutzen, um in bestehende Flaschengeometrien zu passen, und damit eine Basisnachfrage nach Ersatzlieferungen einbetten.
Die Hautpflege, die nur 33 % des Volumens ausmacht, wächst mit einer CAGR von 4,56 %, da klinisch orientierte Seren zunehmen. Airless-Pumpen, die in Glaszylinder integriert sind, erfüllen nun den pharmazeutischen Verpackungsstandard ISO 15378 und ermöglichen es Kosmetikunternehmen, eine 36-monatige Stabilität für Retinoide und Peptide zu validieren. Tropfflaschen machen in Frankreich und den Niederlanden nahezu die Hälfte aller neuen Hautpflege-Behandlungseinführungen aus, wo Dermokosmetika häufig Dermatologiempfehlungen erhalten. Indie-Marken bevorzugen häufig Braunglastropfer unter 30 ml, um Apotheker-Assoziationen zu stärken und UV-Abbau zu minimieren. In beiden Bereichen nutzt die europäische Kosmetik- und Parfümerie-Glasflaschen-Verpackungsbranche pharmazeutisches Know-how, Reinraum-Formgebung, EO-Sterilisation und Manipulationsschutz-Bänder, um wertschöpfende Dienstleistungen anzubieten, die Kunststoff nicht bieten kann.


Nach Kapazität:
Mittlere Formate dominieren, große Formate wachsen schnellerFlaschen zwischen 50 ml und 100 ml hielten 2025 einen Anteil von 42,10 % am europäischen Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung, da sie mit der Handtaschentauglichkeit und den Duty-free-Zollgrenzen harmonieren. Die Größe 75 ml bleibt das Flaggschiff-Format für Prestige-Düfte und treibt Skaleneffekte bei der Formkavitation und Kartongrößen voran. Das Segment 100–150 ml wird jedoch mit einer CAGR von 5,49 % wachsen, gestützt durch Nachtcremes im „Value-Tiegel”-Format und hochwertige Körperöle, die Vorratspacks rechtfertigen. Vetropacks geplante thermisch gehärtete Leichtglastechnologie verspricht 30 % leichteres Glas in diesem Bereich ohne Einbußen bei der Fallsicherheit – ein Durchbruch, der die Einführung im gehobenen Massensegment beschleunigen könnte.
Formate unter 30 ml florieren bei Booster-Konzentraten und Entdeckungssets, wo niedrigere Füllmengen eine Einzelhandelspreisgestaltung von EUR 1 pro Milliliter ermöglichen. Für Ampullen unter 10 ml konkurrieren Kunststoff- und Aluminium-Blisterstreifen jedoch aufgrund von Handgepäckregeln im Flugverkehr und des Gewichts der Sekundärverpackung aggressiv. Am anderen Extrem bleiben Formate über 150 ml eine Nische, gewinnen jedoch bei Badeelixieren und Kur-Ölen, die über Direkt-an-Verbraucher-Kanäle verkauft werden, an Bedeutung. Diese tendieren dazu, Weißglas oder beschichtetes Schwarzglas zu verwenden, um Ritualcharakter und Ästhetik zu betonen und die erlebnisorientierten Vorteile von Glas zu stärken. Für Hersteller bestimmt der Kapazitätsmix die Ofenplanung: Kleine Formate erfordern Eng-Hals-Press-und-Blas-Verfahren, während Tiegel Breitmund-Pressen benötigen, sodass Multi-IS-Linien wöchentlich Formen rotieren, um Umrüstverluste mit Lagerrisiken in Einklang zu bringen.
Nach Farbe:
Weißglas führt, Braunglas gewinnt an DynamikKlares Glas oder Weißglas machte 2025 54,92 % des Volumens aus, hauptsächlich weil Transparenz die Farbe des Safts in Düften zur Geltung bringt und Texturverläufe in Hautcremes sichtbar macht. Die Dekoration kann dann über Innen-Lacke oder externe Metallisierung Farbe hinzufügen, ohne den Basisrohstoff zu beeinträchtigen. Braunglas ist jedoch der am schnellsten wachsende Bereich mit einer CAGR von 4,81 %, da „Clean Beauty”- und Probiotika-Seren häufig UV-Schutz und Apotheker-Ästhetik hervorheben. Vitamin-C-Seren zersetzen sich in Braunglas laut Stabilitätstests von Lieferanten 50 % langsamer als in Weißglas, was Marken ermöglicht, die Haltbarkeitsgarantien auf 24 Monate auszudehnen.
Die Farbsegmentierung spielt auch bei Nachfüllsystemen eine Rolle, bei denen durchscheinende Schalen mit inneren PET-Kartuschen es Verbrauchern ermöglichen, den Füllstand zu überwachen, während die strukturelle Außenflasche makellos bleibt. Das Mischen von Scherbenbatches erschwert jedoch das Recycling, da Farbverunreinigungen Weißglasbatches mindern. Deutschlands Duales System schreibt farb-sortierte Rückgaben vor und verschafft seinen Herstellern eine überlegene Scherbenreinheit und damit einen Kostenvorteil gegenüber Weißglasschmelzen. Südliche Märkte mit Einwegsammlung haben Schwierigkeiten, farb-sortierten PCR zu liefern, und zwingen Hersteller, hochwertigen Scherben zu Premiumpreisen zu importieren – ein Logistikkostenfaktor, der nun durch Kraftstoffaufschläge verstärkt wird.
Nach Endverbraucher:
Luxus behält die Skalenvorteile, Indie-Marken liefern WachstumLuxuskonzerne, darunter LVMH, Estée Lauder und Chanel, hielten 2025 einen Anteil von 47,70 % und setzten mehrjährige Rahmenverträge ein, die die Ofenauslastung für Lieferanten wie Verescence und Stoelzle sicherstellen. Diese Verträge bündeln häufig die Exklusivität des Formenbesitzes und verhindern, dass Hersteller ungenutzte Kapazitäten weiterverkaufen, bieten jedoch die langfristige Planungssicherheit, die für die Finanzierung von Ofenumbauten unerlässlich ist. Hochpreisige Marken verlangen zudem die ISO-50001-Zertifizierung und eine vollständige Scope-3-CO₂-Bilanzierung, was die Einstiegshürde für kleinere Glaswerke erhöht.
Indie- und Handelsmarken wachsen mit einer CAGR von 5,17 % durch den Einsatz von Vertragsabfüllern wie Quadpack und Lumson. Mindestbestellmengen von 5.000 Einheiten ermöglichen Test-and-Learn-Produkteinführungen ohne Lagerobsoleszenz. Digitaler Tintenstrahldruck unterstützt eine Lieferzeit von 10 Tagen – entscheidend für Social-Commerce-Flash-Sales. Obwohl die Stückökonomie knapp ist, zahlen Indie-Marken 30 % mehr pro Flasche als ihre Luxuspendants; sie kompensieren dies durch Direkt-an-Verbraucher-Margen und Crowdfunding. Für Hersteller besteht die Herausforderung in der betrieblichen Flexibilität: Kurzserien riskieren Ofenstillstandszeiten, sodass KI-gestützte Chargenplanungstools unabhängige Aufträge als Füller zwischen Luxus-Kampagnen einplanen, um die Tonnage pro Tag zu maximieren.
Geografische Analyse
Markt für kosmetische und parfümerie Glasflasche Verpackungen in Deutschland
Deutschland trug 2025 22,35 % der Nachfrage bei, angetrieben durch inländische Schönheitsausgaben in Höhe von 24,0 Milliarden USD (22,0 Milliarden EUR) sowie einem Netzwerk von Präzisionsglasherstellern, das sich in Bayern und Thüringen konzentriert. Das Werk von Gerresheimer in Lohr am Main wurde mit einer Hybridofennachrüstung versehen, die den Gasverbrauch um 15 % senkte und die CO₂-Emissionen um 40 % verringerte, wodurch Deutschland seine Position als führender Pilotstandort für dekarbonisiertes Schmelzen auf dem Kontinent festigte. Der Markt profitiert zudem vom Apotheken-Kanal für Dermatokosmetika, bei dem die regulatorische Rckverfolgbarkeit Glas gegenüber Kunststoff bevorzugt. Deutschlands duales Recyclingsystem erfasst 85 % des Behälterglases, führt hochwertigen Scherben zurück in den Kosmetikkreislauf und senkt die effektiven Kosten pro Tonne.
Markt für kosmetische und parfümerie Glasflasche Verpackungen in Spanien
Spanien wird, obwohl es aktuell nur 12 % des Volumens ausmacht, bis 2031 mit einer CAGR von 5,86 % das stärkste regionale Wachstum verzeichnen. Eine Ausweitung der inländischen Schönheitsausgaben um 5,30 %, ein Exportmotor im Wert von 7,8 Milliarden USD (7,2 Milliarden EUR) sowie die Investitionen von Verescence in La Granja sind sich gegenseitig verstärkende Rückenwinde. Die Regionalregierung Kataloniens subventioniert Scherbenverwertungsanlagen und beschleunigt damit die geschlossene PCR-Versorgung, die mit der EU-Verpackungsverordnung (PPWR) in Einklang steht. Der spanische Duftmarktführer Puig kanalisiert die lokale Flaschenversorgung in seine Marken und Lohnabfüllverträge und sichert so die Ofenauslastung. Der Tourismus-Aufschwung befeuert den Duty-free-Parfümverkehr über die Flughäfen Barcelona und Madrid und steigert die Nachfrage nach hochpreisigen Flaschen.
Markt für kosmetische und parfümerie Glasflasche Verpackungen in Frankreich
Frankreich bleibt die dominierende Exportmacht mit Kosmetiklieferungen im Wert von 25,4 Milliarden USD (23,3 Milliarden EUR) im Jahr 2024 und hält damit eine umfangreiche Kapazität in der Normandie und im Loiretal aufrecht. Das PFAS-Verbot, das ab Januar 2026 gilt, sowie die Erweiterung der Allergen-Kennzeichnung im Jahr 2026 drängen Formulierer zu stabilen, inerten Behältern und bevorzugen dickwandiges Glas. Verescence, Pochet und SGD Pharma teilen ein tiefes Verständnis für dekorative Fertigungskompetenzen, wodurch französische Marken das Flaschendesign weiterentwickeln können, ohne Kapazitäten importieren zu müssen. Staatlich geförderte Grüne-Kredit-Programme finanzieren unterdessen die Hybridisierung veralteter Öfen und schließen die Lücke zwischen Nachhaltigkeitsanspruch und Investitionskostenbeschränkungen.
Weitere europäische Märkte
Italien und das Vereinigte Königreich vervollständigen die wichtigsten Blöcke, jeweils mit ausgereiften, aber premiumorientierten Ausgaben. Italiens Bormioli Luigi und Zignago Vetro sind führend bei leichten Gläsern, während britische Konverter traditionelle Duftmarken bedienen, die mit Grenzreibungen nach dem Brexit umgehen müssen. Der Benelux-Raum beherbergt trotz seiner geringen Größe Logistikdrehkreuze und den Dekorationsstandort von Verescence in Belgien, von dem aus bernsteinfarbene Serumflaschen über Nacht in ganz Nordeuropa verteilt werden. In Mittel- und Osteuropa gibt es punktuell ein Wachstum von 4–5 %, da steigende Einkommen die Ausgaben für Schönheitsprodukte ankurbeln; die dortige Glasversorgung importiert jedoch nach wie vor Formen und Dekorationen aus Westeuropa, was die lokale Flaschenvielfalt einschränkt.
Regulatorisches Umfeld
Kosmetische Produkte, die auf dem EU-Markt bereitgestellt werden, müssen der Verordnung (EG) Nr. 1223/2009 entsprechen, die Sicherheits- und Produktinformationsanforderungen regelt, die sich auf die Primärverpackungsgestaltung und Kennzeichnung auswirken, einschließlich der Offenlegung von Duftstoffallergenen. Ein wichtiger kurzfristiger Compliance-Meilenstein ist die aktualisierte Kennzeichnung von Duftstoffallergenen gemäß der Verordnung (EU) 2023/1545 der Kommission (zur Änderung von Anhang III). Die Vorschrift erlaubt das Inverkehrbringen nicht konformer Produkte bis zum 31. Juli 2026 und deren Bereitstellung auf dem Markt bis zum 31. Juli 2028, was die Zeitpläne für Artwork-Änderungen und den Abverkauf von Verpackungsbeständen bei Duft- und Hautpflegelinien verkürzt.
Für die Nachhaltigkeit von Verpackungen ist die Verordnung über Verpackungen und Verpackungsabfälle (PPWR), Verordnung (EU) 2025/40, am 11. Februar 2025 in Kraft getreten und gilt ab dem 12. August 2026. Sie führt EU-weite Anforderungen zur Minimierung von Verpackungen, zur Kennzeichnung und zur recyclinggerechten Gestaltung ein, mit einer Leistungsbewertung (A, B, C) und Einschränkungen für Verpackungen unterhalb der Klasse C ab dem 1. Januar 2030. Dies zwingt Glasflaschenlieferanten und Markeninhaber dazu, die Recyclingfähigkeit zu dokumentieren und überflüssige Komponenten zu reduzieren, während die hochwertige Ästhetik erhalten bleibt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Versorgung mit Rohstoffen und Altglas (Quarzsand, Soda, Kalkstein und Post-Consumer-Recyclingglas), gefolgt vom Schmelzen und Formen von Behälterglas (Press-Blas- und Engmundprozesse) und anschließenden wertschöpfenden Schritten wie Tempern, Prüfung und spezieller Dekoration. In Europa bedienen Lieferanten wie Verescence, Pochet, Stoelzle und Zignago Vetro den Bereich Kosmetik- und Parfümflakons, während die nachgelagerte Dekoration und Montage Siebdruck, Heißprägung, Lackierung/Metallisierung sowie die Integration von Verschlüssen und Ausgabesystemen (Tropfeinsätze, Pumpen und Airless-Lösungen) umfassen. Diese Schritte werden oft mit von der Marke zugelassenen Komponentenlieferanten koordiniert.
Der Vertrieb erfolgt entweder direkt von Glasherstellern an Luxushäuser und große Abfüller über Rahmenverträge oder über Verpackungsdistributoren und Servicepartner, die die Nachfrage von Indie- oder Handelsmarken bündeln und kleinere Losgrößen verwalten. Die Kette wird zunehmend durch PCR- und Kreislaufwirtschaftsanforderungen geprägt, die vorgelagerte Schritte wie Altglasqualifizierung, optische Sortierung und Rückverfolgbarkeit hinzufügen. Entwicklungszyklen werden zudem durch räumlich zusammengelegte Design- und Industrialisierungskapazitäten verkürzt, einschließlich technischer Validierung und Dekoration unter einem Dach, was die Iterationszeit für neue Formen und dekorierte SKUs verkürzen kann.
Wettbewerbslandschaft
Konsolidierung prägt den europäischen Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung. Der Erwerb von Bormioli Pharma durch Gerresheimer für EUR 800 Millionen (USD 872 Millionen) im Jahr 2024 fügte neun Werke und erhebliche Verschlusskapazität hinzu und ermöglicht eine Komplettversorgung mit Tiegeln, Fläschchen und Droppern. Verallias Übernahme des italienischen Arms von Vidrala für EUR 230 Millionen (USD 251 Millionen) stärkte die kategorieübergreifende Skalierbarkeit und ermöglicht es, Formen zwischen Lebensmittel- und Beauty-Aufträgen zu verlagern. Private-Equity-Kapital floss ein, als Movendo Capital und Draycott Verescence im Jahr 2025 übernahmen, was signalisiert, dass Investoren luxusgewichtete Portfolios schätzen, die vor Schwankungen im Getränkevolumen geschützt sind.
Strategisch konzentrieren sich die Akteure auf drei Schlüsselhebel: Ofenhybridisierung, Automatisierung und die Entwicklung von Nachfüllsystemen. Stoelzles KI-Prozesskontrolle reduziert den Ausschuss um 8 %, was zu einem direkten EBIT-Zuwachs führt, da Ausschussschmelzen nicht abrechenbare Energie verbrauchen. Bovones 7-Achsen-Roboterpolieren reduziert manuelle Defekte und erhöht den A-Qualitäts-Ausstoß, der für die Klarheit von Duftflakons entscheidend ist. Bei der Dekarbonisierung setzen O-Is Sauerstoff-Brennstoff-Öfen und Bormioli Luigis Methan-Elektro-Hybride Maßstäbe, die Regulierungsbehörden möglicherweise als bewährte Verfahren kodifizieren. Der Verlust von Fachkräften beschleunigt die Einführung von Robotik, wobei Vetropacks automatisiertes italienisches Lager 3–5 % der Handlingverluste eliminiert und 24-Stunden-Versandfristen ermöglicht.
Innovationspotenzial liegt in wiederbefüllbarer Architektur und fortschrittlichen PCR-Formulierungen. Lumsons Slim-50-ml-Tiegel verfügt über einen Drehverschluss-Becher, der nur das innere Schälchen zu ersetzen erlaubt und die Glasmasse im Lebenszyklus um 60 % reduziert. Techniplasts RT-Lift-Technologie ermöglicht vertikale Kartuschenwechsel ohne das Abschrauben ganzer Baugruppen und ist ideal für Augencreme-Tiegel, bei denen Drehmoment Spannungsrisse verursachen kann. Kleinere Akteure, die diese Mechaniken beherrschen, können ihren Einfluss durch die Lizenzierung von geistigem Eigentum an große Marken über ihre Größe hinaus entfalten. Branchenzertifizierungen sind zum Standarderfordernis geworden: ISO 9001 und 22716 gewährleisten die GMP-Konformität im Kosmetikbereich, ISO 14001 bestätigt das Umweltmanagement, und die bevorstehende ISO 23969 wird die PCR-Rückverfolgbarkeit regeln und den Compliance-Burggraben für etablierte Akteure stärken.
Marktführer im europäischen Markt für Kosmetik- und Parfümerie-Glasflaschen-Verpackung
Verescence France SASU
Vitro S.A.B. de C.V.
Zignago Vetro SpA
Piramal Glass Private Limited
Pragati Glass Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kosmetische und parfümerie Glasflasche Verpackungen in Europa
- Verescence France SASU
- Vitro S.A.B. de C.V.
- Zignago Vetro SpA
- Piramal Glass Private Limited
- Pragati Glass Private Limited
- Roma International PLC
- Saver Glass SAS
- SGB Packaging Group Inc.
- SKS Bottle and Packaging Inc.
- Stölzle-Oberglas GmbH
- APG Group BV (Verbeeck Packaging Group)
- Baralan International SpA
- Bormioli Luigi SpA
- Consol Glass (Pty) Ltd
- Continental Bottle Company Ltd
- Gerresheimer AG
- Heinz-Glas GmbH and Co. KGaA
- Lumson SpA
- Pochet du Courval SA
- Quadpack Industries SA
- Vidrala SA

Marktchancen und Zukunftsaussichten
Die ab dem 12. August 2026 geltende PPWR (EU) 2025/40 schafft unmittelbaren Spielraum für konforme Verpackungsneugestaltungen, insbesondere dort, wo Marken das Verpackungsgewicht und -volumen reduzieren und Recyclingfähigkeitsbewertungen über mehrkomponentige Prestigeverpackungen hinweg nachweisen müssen. Glasflaschenhersteller und Dekorationsunternehmen, die dokumentierten PCR-Gehalt, engere Maßtoleranzen für Nachfüllsysteme und einfachere, etikettenfreie Dekoration (zum Beispiel Relief- und Formmarkierung) liefern können, rücken näher an die Entscheidungszyklen der Marken heran, da die Beschaffung sich von Stückpreisen hin zu Compliance, Scope-3-Bilanzierung und Recyclingfähigkeit verschiebt.
Das Chancenpotenzial wird durch aktive Branchenprogramme und Investitionsausgaben gestärkt, die sowohl auf recycelte Rohstoffe als auch auf CO2-ärmeres Schmelzen ausgerichtet sind. Cosmetics Europe hat im Juli 2025 mit Close the Glass Loop eine Partnerschaft geschlossen, um das Ziel einer 90%igen EU-Glassammlung bis 2030 zu unterstützen und so die Verfügbarkeit und Qualität des für hochgradig PCR-haltige Kosmetikflakons benötigten Altglases zu verbessern. Auf der Angebotsseite schreiten größere Ofenmodernisierungen und neue Kapazitäten voran, darunter der Abschluss einer Investition von 100 Millionen EUR durch Gerresheimer in Lohr mit einem Oxy-Hybrid-Ofen im Mai 2025 sowie die Sicherung einer Finanzierung von 504 Millionen EUR durch Ciner Glass für seine Behälterglasanlage in Lommel, Belgien (1.300 Tonnen/Tag), deren Betrieb im zweiten Quartal 2026 aufgenommen werden soll. Zusammen erweitern diese Entwicklungen den regionalen Zugang zu Behälterglasproduktion, die über verschiedene Endmärkte, einschließlich der Beauty-Branche, verteilt werden kann.
Recent Industry Developments in Markt für kosmetische und parfümerie Glasflasche Verpackungen in Europa
- Mai 2026: Verescence kündigte den Flakon für Emporio Armani POWER OF YOU an, der an seinem Standort Mers-les-Bains unter Verwendung von 20% Post-Consumer-Recyclingglas produziert wird. Der Launch zeigt, dass Premium-Duftprogramme PCR-Ziele von Pilotprojekten hin zu markenbezogenen, hochsichtbaren SKUs verschieben und dabei die Lieferantenqualifizierung hinsichtlich Altglasqualität und kosmetischer Fehlerkontrolle verschärfen.
- März 2025: Baralan führte eine 3D-Dekorationstechnologie neben seinem nachfüllbaren Glassystem Re-Charge ein, wodurch erhabene Markenprägungen direkt in die Form integriert werden und gleichzeitig auf Wiederverwendung ausgerichtete Verpackungsarchitekturen ermöglicht werden. Diese Kombination verschiebt die Differenzierung hin zu formintegrierten taktilen Effekten und Nachfüllmechaniken, verringert die Abhängigkeit von sekundären Etiketten und hilft kleineren Marken, Premiummerkmale bei kürzeren Vorlaufzeiten zu erreichen.
- Oktober 2024: Stoelzle Perfumery and Cosmetics brachte seine Phoenix-Kollektion gewichtsreduzierter Glasparfümflaschen auf den Markt, die auf umweltfreundliches Design ausgerichtet ist. Dies unterstützt die Gewichtsreduzierung als Weg zu geringeren Transportemissionen und verbesserter E-Commerce-Wirtschaftlichkeit, während Glas weiterhin als Hauptmaterial für die Präsentation von Prestigedüften erhalten bleibt.


Markt für kosmetische und parfümerie Glasflasche Verpackungen in Europa Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Dieser Markt umfasst den Wert von Glasflaschen, die zur Verpackung von Kosmetik- und Parfümprodukten in Europa verwendet werden, gemessen auf Verpackungsebene in USD für die definierten Studien- und Prognosejahre.
Ausgeschlossen: Nicht flaschenförmige Glasformate (wie Gläser und Fläschchen) sowie jegliche nicht-gläserne Primärverpackung sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Anwendung
- Parfüme
- Hautpflege
- Dekorative Kosmetik
- Sonstige Anwendungen
- Nach Kapazität
- Bis zu 50 ml
- 50–100 ml
- 100–150 ml
- Über 150 ml
- Nach Farbe
- Klar / Weißglas
- Braunglas
- Sonstige Farben
- Nach Endverbraucher
- Luxusmarken
- Gehobenes Massensegment
- Massenmarkt
- Indie- / Handelsmarken
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Benelux
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Zusammenstellung des Nachfragekontexts für Kosmetik und Duftstoffe in Europa und wurde dann auf die Glasflaschenverpackung eingegrenzt. Wir nutzten öffentliche Quellen wie Eurostat, UN Comtrade, nationale Statistikbehörden sowie Zoll- und Handelsveröffentlichungen, um Handelsströme, Fertigungsaktivitäten und länderspezifische Verschiebungen abzubilden. Zudem überprüften wir Veröffentlichungen von Branchenverbänden wie FEVE (European Container Glass Federation) und breitere Updates von Verpackungsverbänden, um Themen wie Recyclinganteil, Energiewende und Nachfüllimpuls zu verfolgen.
Auf der Angebotsseite stützten wir uns auf Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen, um Kapazitätsänderungen, Anlagenmodernisierungen und den Portfoliofokus bei Kosmetik- und Parfümflaschen abzubilden. Bei Bedarf wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Handelsdatenbank auf Sendungsebene genutzt, um Umsätze, Exportmischungen und Preisbewegungen zu überprüfen und dann Ausreißer zu kennzeichnen, die einer weiteren Untersuchung bedurften. Diese Schreibtischquellen sind lediglich beispielhaft, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Befragungen
Primärinterviews und Befragungen wurden genutzt, um das, was wir in öffentlichen Daten sahen, zu überprüfen, insbesondere hinsichtlich Flaschenspezifikationen, Preislogik und der Frage, wie sich die Nachfrage zwischen Parfüms und Kosmetika in den wichtigsten europäischen Ländern aufteilt. Wir sprachen mit Interessenvertretern entlang der gesamten Wertschöpfungskette, darunter Entscheidungsträger im Verpackungsbereich, Beschaffungs- und Lieferkettenfunktionen sowie kommerzielle Teams, und suchten anschließend einige Befragte erneut auf, wenn Annahmen zu Recyclinganteil und Premiummix zu großen Schwankungen bei den Dimensionierungsergebnissen führten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Oberste Ebene: 39% | CXOs: 12% |
| Mittlere Ebene: 46% | Funktions-/Bereichsleiter: 40% |
| Kleinere Akteure: 15% | Manager: 48% |
Marktdimensionierung und -prognose
Die Dimensionierung wurde mit einem Top-down-Ansatz erstellt, bei dem die Nachfrageindikatoren für Kosmetik und Duftstoffe in Europa nach Land rekonstruiert und anschließend durch den Anteil, der typischerweise Glasflaschen verwendet, sowie durch den Größen- und Farbenmix auf dem Markt gefiltert wurden. Die Gesamtwerte wurden durch selektive Bottom-up-Prüfungen bestätigt, bei denen Lieferantenumsätze richtungsweisend, gemusterte Flaschenpreisspannen nach Kapazität und Volumen-Plausibilitätsprüfungen aus Kanalgesprächen herangezogen wurden, was half, Länderaufteilungen anzupassen, wenn Handelssignale und lokale Nachfrage nicht übereinstimmten.
Zu den im Modell verwendeten Eingaben zählten der Mix aus Parfüms gegenüber Hautpflege und dekorativer Kosmetik, durchschnittliche Flaschenkapazitätsbereiche (bis 50 ml, 50-100 ml, 100-150 ml und über 150 ml), Farbmix (klar oder flintfarben gegenüber Amber und anderen Farben), Endnutzer-Mix (Luxus, Premium-Massenware, Massenmarkt und Indie- oder Handelsmarken) sowie die Verbreitung von Recyclinganteilen, da sie Preisgestaltung und Verfügbarkeit beeinflusst. Konnte für ein kleineres Land kein Bottom-up-Näherungswert erstellt werden, wurde die Lücke anhand von Verhältniswerten vergleichbarer Länder mit ähnlichem Produktmix und Importabhängigkeit geschlossen und anschließend in Primärgesprächen erneut überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Premiumisierung, Aufnahme von Nachfüllsystemen und energiebedingter Glaskostendruck explizit nach Ländergruppen variiert werden konnten. Die Szenariogewichtungen wurden an das ausgerichtet, was Experten als den wahrscheinlichsten Planungsfall beschrieben, und der daraus resultierende Wachstumspfad wurde vor der Finalisierung der CAGR-Trajektorie mit den jüngsten Trends bei Verpackungs- und Beauty-Nachfrage verglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, einschließlich des Vergleichs der impliziten Flaschenpreisgestaltung mit typischen Kapazitätsbereichen, der Überprüfung der Länder-Gesamtwerte anhand von Handels- und Produktionssignalen sowie der Überprüfung der Jahr-für-Jahr-Entwicklungen auf plötzliche Sprünge ohne klaren Auslöser. Konnte eine Abweichung nicht durch Änderungen im Luxusmix, im Recyclinganteil oder bei Kapazitätsverschiebungen erklärt werden, wurden die Befragten erneut kontaktiert und die Annahmen präzisiert.
Vor der endgültigen Freigabe erfolgt eine zweite Analystenprüfung, damit die Eingaben und Berechnungen über Länder und Anwendungen hinweg nachvollziehbar und konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätserweiterungen, regulierungsbedingte Verschiebungen des Recyclinganteils oder anhaltende Preisbewegungen. Vor der Lieferung wird das Modell mit den aktuellsten verfügbaren Indikatoren erneut ausgeführt, damit die endgültige Ansicht die aktuellsten Marktbedingungen widerspiegelt.
Marktgröße für Kosmetik- und Parfümglasflaschenverpackungen in Europa von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diesen Bereich können weit voneinander abweichen, da die Abgrenzungen unterschiedlich gesetzt werden und die Preis- und Volumenannahmen nicht immer auf denselben Signalen beruhen. Unterschiede ergeben sich auch daraus, ob sich die Schätzung ausschließlich auf Flaschen konzentriert oder auch benachbarte Glasformate einbezieht, sowie daraus, wie schnell Annahmen aktualisiert werden, wenn sich Kosten und Premiummix ändern.
Import- und Exportmuster für Glasverpackungen in wichtigen europäischen Zentren, zusammen mit länderspezifischen Prüfungen der Beauty- und Duftstoffnachfrage, sind die Belegpunkte, die den Wert von Mordor Intelligence für 2025 an den reinen Flaschenverbrauch für Kosmetik und Parfümerie binden, anstatt an breitere Umsatzpools für Glasverpackungen. Andere Schätzungen verschieben sich oft aufgrund breiterer Umfangsentscheidungen (Hinzufügen von Gläsern oder Fläschchen), aggressiver Premiumpreiskurven oder der Verwendung eines längeren Prognosezyklus, der den Recyclinganteil und die Weitergabe von Energiekosten nicht jährlich überprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,02 Mrd. USD (2025) | |
| Branchenforschungsportal A | 2,12 Mrd. USD (2025) | Diese Zahl verwendet einen breiteren Umfang für Glasverpackungen bei Kosmetik und Parfüm, der nicht-flaschenförmige Formate einschließt, und das Flaschensegment wird vor der Ausweisung der Gesamtwerte nicht klar abgegrenzt. |
| Markt-Tracker B | 2,43 Mrd. USD (2022) | Der angegebene Wert bezieht sich auf ein früheres Jahr und scheint höhere angenommene Preise und breitere Länderzusammenfassungen anzuwenden, ohne klar nach Kapazitätsbereichen, Farbmix und Premiumanteil der Endnutzer zu normalisieren. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was als im Umfang enthaltene Verpackung gezählt wird, und dadurch, wie die Preisgestaltung zwischen Luxus- und Massenendnutzern fortgeschrieben wird. Indem der Umfang auf Glasflaschen beschränkt bleibt und Preis- und Mixannahmen an beobachtbare Ländersignale zurückgebunden werden, bleibt die resultierende Zahl leichter nachvollziehbar und in zukünftigen Aktualisierungen reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert hat das europäische Segment für Kosmetik- und Parfümerie-Glasflaschen-Verpackung im Jahr 2026?
Das Segment wird im Jahr 2026 auf USD 1,06 Milliarden geschätzt und soll bis 2031 USD 1,26 Milliarden erreichen.
Wie schnell schreitet die Einführung von Glas mit hohem PCR-Anteil im Rahmen der EU-Verordnung über Verpackungen und Verpackungsabfälle voran?
Die PCR-Integration steigt stark an, wobei führende Lieferanten bereits 20–40 % Recyclatanteil einbetten und berichten, dass 77 % des Gesamtausstoßes von 2023 mit PCR-Glas produziert wurden.
Warum wechseln Hautpflegemarken zu Glasdropperflaschen?
Dropperformate signalisieren präzise Dosierung, rechtfertigen Preisaufschläge von 15–25 % und schützen hochkonzentrierte Wirkstoffe, was sie zur bevorzugten Wahl für Seren und Behandlungskonzentrate macht.
Welche europäische Region wird bis 2031 das schnellste Wachstum bei Kosmetikglasverpackungen verzeichnen?
Spanien soll mit einer CAGR von 5,86 % wachsen, unterstützt durch exportorientierte Dufthäuser und rasantes E-Commerce-Wachstum.
Wie gestalten hohe Energiekosten die Produktionsstrategien für Glasbehälter?
Produzenten investieren in hybride Methan-Elektro-Öfen und Sauerstoff-Brennstoff-Technologie, um den Gasverbrauch um 15–30 % zu senken und die standortbezogenen CO₂-Emissionen um bis zu 18 % zu reduzieren.
Welche Innovation ermöglicht leichtere Kosmetikglasflaschen ohne Einbußen bei der Haltbarkeit?
Thermisch gehärtete Leichtgewichtflaschen, die 2026 für den industriellen Rollout vorgesehen sind, reduzieren das Gewicht um rund 30 %, während die für Nachfüllzyklen erforderliche strukturelle Festigkeit erhalten bleibt.
Seite zuletzt aktualisiert am:



