
Ethernet Controller Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
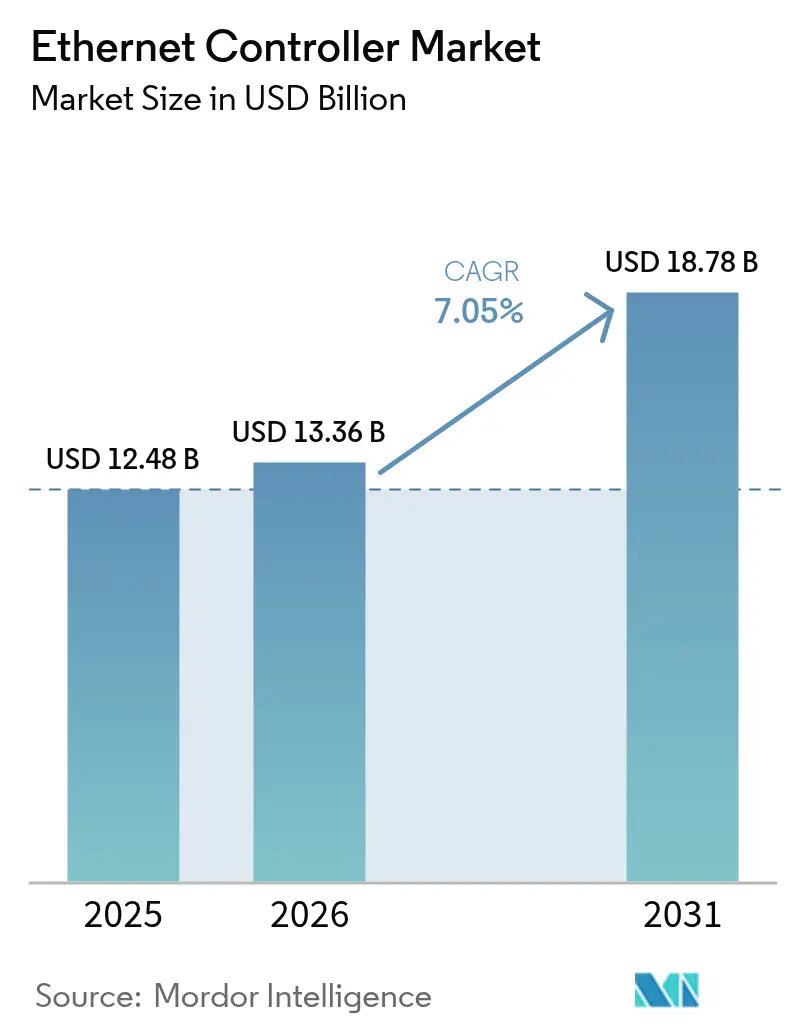
| Marktgröße (2026) | 13.36 Milliarden US-Dollar |
| Marktgröße (2031) | 18.78 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.05 % |
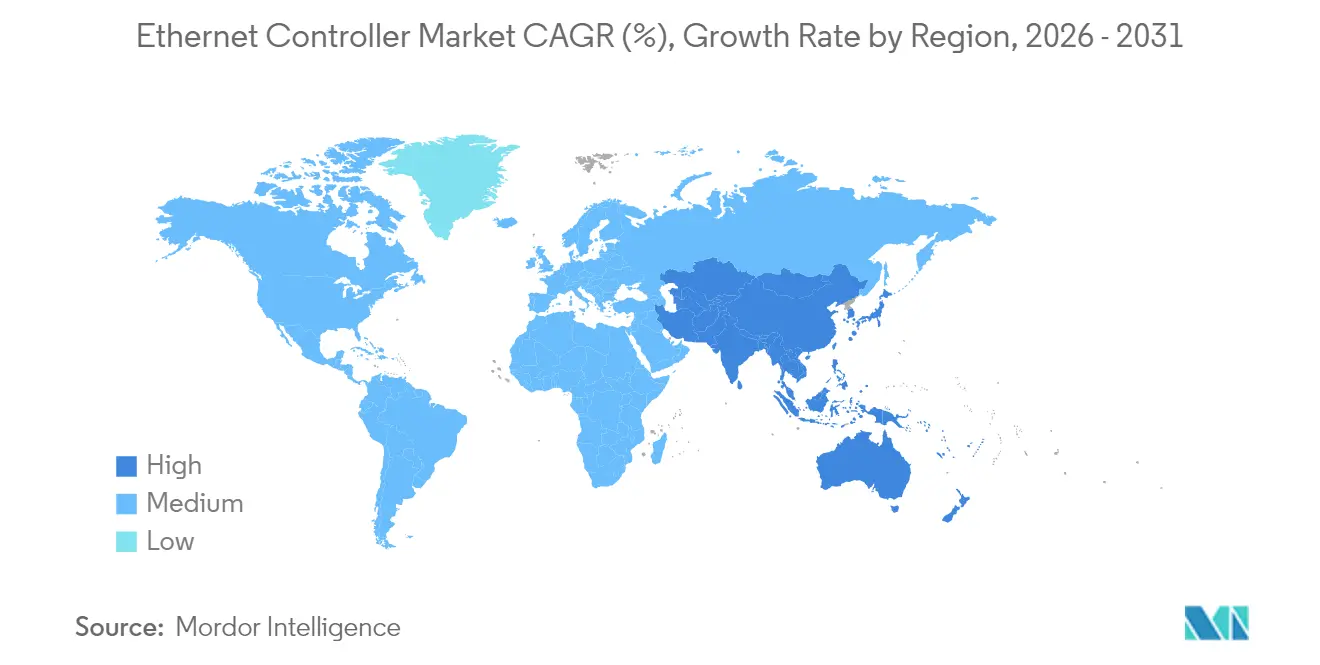
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ethernet Controller Marktanalyse von Mordor Intelligence
Der Ethernet Controller Markt wurde im Jahr 2025 auf USD 12,48 Milliarden bewertet und soll von USD 13,36 Milliarden im Jahr 2026 auf USD 18,78 Milliarden bis 2031 anwachsen, bei einer CAGR von 7,05 % während des Prognosezeitraums (2026-2031).
Kontinuierliche Hyperscale-Rechenzentrum-Investitionen in 800-G- und 1,6-T-Ethernet, der rasche Übergang zu zonalen E/E-Fahrzeugarchitekturen sowie PoE++-Rollouts in intelligenten Gebäuden sichern eine starke Umsatzsichtbarkeit trotz kurzfristiger Halbleiterversorgungsengpässe. Anbieter differenzieren sich durch leistungsoptimierte Designs, MAC-PHY-Integration und Smart-NIC-Offload-Engines, die die Gesamtbetriebskosten für Hyperscaler senken. Der Wettbewerbsdruck steigt, da asiatische Halbleiterfabriken mit aggressiver Preisgestaltung um Design-Wins konkurrieren, während gleichzeitig Engpässe bei Legacy-Knoten die PHY-Produktionskapazität belasten. Die Chancen bleiben für Zulieferer attraktiv, die Funktionssicherheitsmerkmale für autonome Fahrzeuge, Einzelpaar-PHYs für raue Industriestandorte und Hochleistungs-PoE-Controller für Subsysteme intelligenter Gebäude einbetten, während der Ethernet Controller Markt ein ausgewogenes Wachstum in den Bereichen Verbraucher, Unternehmen und Betriebstechnologie anstrebt.
Wichtigste Erkenntnisse des Berichts
- Nach Bandbreitentyp führte Gigabit-Ethernet im Jahr 2025 mit einem Umsatzanteil von 28,05 % am Ethernet Controller Markt, während das kombinierte Segment 200/400/800 G und 1,6 T bis 2031 voraussichtlich mit einer CAGR von 12,1 % wachsen wird.
- Nach Funktion entfielen im Jahr 2025 30,75 % des Ethernet Controller Marktanteils auf integrierte MAC-PHY-Geräte, während Smart-NIC- und IPU-Lösungen bis 2031 voraussichtlich mit einer CAGR von 12,95 % wachsen werden.
- Nach Endnutzer entfielen auf Router und Switches im Jahr 2025 33,25 % der Ethernet Controller Marktgröße; industrielle Automatisierungsgeräte verzeichnen zwischen 2026 und 2031 die schnellste CAGR von 11,3 %.
- Nach Anwendung hielten Rechenzentrum- und Cloud-Workloads im Jahr 2025 einen Anteil von 35,45 %, während vernetzte Fahrzeugelektronik über den Prognosezeitraum eine CAGR von 12,4 % verzeichnen dürfte.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 38,20 %; für die Region Naher Osten & Afrika wird bis 2031 eine CAGR von 12,7 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| KI-getriebene Nachfrage nach 800-G- und 1,6-T-Ethernet in Hyperscale-Rechenzentren | +2.8% | Nordamerika, Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Zonale E/E-Fahrzeugarchitekturen, die Multi-Gig Automotive Ethernet einführen | +1.9% | Europa, Nordamerika, Global | Langfristig (≥ 4 Jahre) |
| Industrielles 10BASE-T1L ermöglicht Einzelpaar-IIoT-Sensorkonnektivität | +1.2% | Europa, Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Wachsende Einführung von EtherCAT für die Echtzeit-Maschinensteuerung | +0.8% | Deutschland, globale Industriecluster | Langfristig (≥ 4 Jahre) |
| Rasche Verbreitung von USB-zu-Ethernet-Adaptern für Ultra-Thin-Clients | +0.6% | Nordamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Obligatorischer PoE++-Einsatz in der Beleuchtung und Sicherheit intelligenter Gebäude | +0.9% | Nordamerika, Europa | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-getriebene Nachfrage nach 800-G- und 1,6-T-Ethernet in Hyperscale-Rechenzentren
Das Training großer Sprachmodelle treibt den Ost-West-Datenverkehr über die Grenzen herkömmlicher 100-G-Switching-Lösungen hinaus und veranlasst Cloud-Betreiber zur Migration auf 800-G- und 1,6-T-Ethernet-Fabrics, die Kosten und Leistung in Einklang bringen. Das Ultra Ethernet Consortium stimmt Siliziumanbieter und Hyperscaler auf stauerkennenden Transport und deterministische Latenzfunktionen ab, die für KI-Workloads erforderlich sind. Broadcom meldete für das Geschäftsjahr 2024 einen KI-Netzwermumsatz von USD 4,4 Milliarden, wobei Switching-ASICs den Ethernet Controller Markt antreiben, da Betreiber von InfiniBand abrücken. Intel ergänzte seine E810-Controller um Anwendungsgerätewarteschlangen und PTP-Zeitstempel zur Optimierung der synchronisierten verteilten Schulung. Während der Ethernet Controller Markt von standardisierten Werkzeugen und Multi-Vendor-Sourcing profitiert, müssen Anbieter weiterhin bei Telemetrie- und Flusskontrollmechanismen innovieren, um die Parität mit proprietären Fabrics in latenzempfindlichen KI-Pipelines aufrechtzuerhalten. Die Standardisierungsarbeit innerhalb von IEEE 802.3df zielt darauf ab, 1,6-T-Signalisierungs- und Leitungsmodulierungsschemata zu kodifizieren, die der zweiten Generation von KI-Cluster-Rollouts zugrunde liegen werden.
Zonale E/E-Fahrzeugarchitekturen, die Multi-Gig Automotive Ethernet einführen
Erstausrüster wechseln von domänenbasierten Netzwerken zu zonalen Topologien und ersetzen ältere CAN- und LIN-Busse durch 2,5-G-, 5-G- und 10-G-Automotive-Ethernet-Backbones, die in der Lage sind, Radar-, Lidar- und Kameradatenströme in zentralisierten Rechenknoten zu aggregieren. Texas Instruments' DP83TG720S-Q1-PHY liefert 1-G-Übertragung über ein einzelnes verdrilltes Kabelpaar und erfüllt ISO-26262-ASIL-B-Budgets, was eine Reduzierung des Kabelbaumgewichts ermöglicht. Marvells Übernahme des Automotive-Ethernet-Geschäfts von Infineon für USD 2,5 Milliarden unterstreicht den Wert ASIL-konformer PHY-geistiger Eigentumsrechte innerhalb des Ethernet Controller Marktes. NXP integriert zeitkritisches Networking in Controller, um Mikrosekunden-Determinismus für Drive-by-Wire- und ausfallsichere Lenksysteme zu gewährleisten. Anforderungen an Over-the-Air-Aktualisierungsfähigkeit und Security-by-Design erheben Ethernet weiter zu einem vereinheitlichenden Transport für Fahrzeugsoftwareplattformen. Regulatorischer Druck durch UNECE R155 zur Cybersicherheit und R156 zu Softwareaktualisierungsregeln beschleunigt die Einführung und verankert Multi-Gig-Ethernet als Grundlage zukünftiger Elektrofahrzeugplattformen.
Industrielles 10BASE-T1L ermöglicht Einzelpaar-IIoT-Sensorkonnektivität
Der gemäß IEEE 802.3cg definierte 10BASE-T1L-PHY erweitert 10 Mb/s Ethernet über 1 km Einzelpaar-Twisted-Pair-Verkabelung und ermöglicht es eigensicherer Feldinstrumentierung, sich direkt mit Anlagennetzwerken zu verbinden. Analog Devices' AD7421 und onsemis NCN26010 integrieren die Stromversorgung, sodass Temperatur- und Vibrationssensoren weniger als 500 mW verbrauchen können, während sie Ethernet-APL-Konnektivität in Zone-0-Gefahrenbereichen bereitstellen. Die Eliminierung von Protokollgateways reduziert die Latenz, vereinfacht die Wartung und passt zu cloudbasierten Analysestrategien, die native IP-Endpunkte bevorzugen. Frühe Implementierungen in petrochemischen und pharmazeutischen Anlagen demonstrieren eine 30%ige Reduzierung der Verdrahtungskosten gegenüber herkömmlichen 4-20-mA-Schleifen, was die Trajectory des Ethernet Controller Marktes in Richtung Edge-to-Cloud-Transparenz stärkt. Zertifizierungsschemata unter IECEx und ATEX validieren den sicheren Betrieb und erweitern den adressierbaren Umfang für Anbieter, die robuste MAC-PHY-Lösungen anbieten.
Wachsende Einführung von EtherCAT für die Echtzeit-Maschinensteuerung
IEEE 802.3bt ermöglicht 90 W Leistung über Vier-Paar-Verkabelung, sodass LED-Leuchten, PTZ-Kameraarrays und Wi-Fi-7-Zugangspunkte auf einer einzigen strukturierten Verkabelungsschicht konvergieren können. Siemon führte Kategorie-6A-Infrastruktur ein, die PoE++ mit voller Leistung über 100-m-Läufe unterstützt, ohne 55 °C Bündeltemperaturen zu überschreiten. Signify integriert Ethernet-betriebene Treiber in kommerzielle Leuchten und ermöglicht so granulare Dimmung und belegungsbasierte Automatisierung. Gebäudeeigentümer profitieren von zentraler Energiemessung und können auf separate Wechselstromkreise verzichten - ein Vorteil, der durch Nachhaltigkeitsvorschriften gemäß LEED v4.1 verstärkt wird. Für Controller-Anbieter eröffnet die Integration von PoE-Sourcing-Schaltkreisen mit fortschrittlicher Telemetrie neue Anknüpfungspunkte in Beleuchtungs- und Sicherheitsökosystemen und steigert die Relevanz des Ethernet Controller Marktes bei intelligenten Gebäudesanierungen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Anhaltende Legacy-Knoten-Halbleiterengpässe, die den PHY-Versorgung belasten | -1.4% | Asien-Pazifik- Fabriken, Globale OEMs | Kurzfristig (≤ 2 Jahre) |
| Starke Margenkompression durch kostengünstige asiatische Fabriken und Design-Wins | -0.9% | Ausgehend von APAC, globale Auswirkungen | Mittelfristig (2-4 Jahre) |
| InfiniBand und proprietäre KI-Fabrics, die die Ethernet-Latenz herausfordern | -0.7% | Nordamerika, Europa KI-Cluster | Mittelfristig (2-4 Jahre) |
| Steigende Leistungsverbrauchsgrenzen innerhalb von KI-Clustern | -0.5% | Globale Hyperscale-Rechenzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Legacy-Knoten-Halbleiterengpässe, die den PHY-Versorgung belasten
Analogintensive Ethernet-PHYs bleiben an 28-nm- und ältere Knoten gebunden, bei denen Wafer-Engpässe fortbestehen, da Gießereien Kapital für fortschrittliche Prozesse umleiten. Reuters verknüpfte die Substratunterbrechungen Ende 2024 in Quarzbergwerken in North Carolina mit verlängerten Vorlaufzeiten von mehr als 52 Wochen für bestimmte 65-nm-PHY-Produktlinien. TSMC kommentierte, dass die Erweiterung der Kapazität für ältere Knoten angesichts des Werkzeugmangels und niedrigerer durchschnittlicher Verkaufspreise wirtschaftlich schwierig bleibt. Automobilhersteller und industrielle OEMs, die eine 15-jährige Lebensdauer und Klassen für extreme Temperaturen benötigen, sind den schwersten Zuteilungen ausgesetzt und zwingen Controller-Zulieferer dazu, Dual-Source-Packaging zu betreiben und zweitrangige Gießereien zu erkunden. Der Engpass gefährdet die kurzfristige Umsatzrealisierung, auch wenn die Gesamtnachfrage im Ethernet Controller Markt gesund bleibt.
Starke Margenkompression durch kostengünstige asiatische Fabriken und Design-Wins
Analogintensive Ethernet-PHYs bleiben an 28-nm- und ältere Knoten gebunden, bei denen Wafer-Engpässe fortbestehen, da Gießereien Kapital für fortschrittliche Prozesse umleiten. Reuters verknüpfte die Substratunterbrechungen Ende 2024 in Quarzbergwerken in North Carolina mit verlängerten Vorlaufzeiten von mehr als 52 Wochen für bestimmte 65-nm-PHY-Produktlinien. TSMC kommentierte, dass die Erweiterung der Kapazität für ältere Knoten angesichts des Werkzeugmangels und niedrigerer durchschnittlicher Verkaufspreise wirtschaftlich schwierig bleibt. Automobilhersteller und industrielle OEMs, die eine 15-jährige Lebensdauer und Klassen für extreme Temperaturen benötigen, sind den schwersten Zuteilungen ausgesetzt und zwingen Controller-Zulieferer dazu, Dual-Source-Packaging zu betreiben und zweitrangige Gießereien zu erkunden. Der Engpass gefährdet die kurzfristige Umsatzrealisierung, auch wenn die Gesamtnachfrage im Ethernet Controller Markt gesund bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bandbreitentyp:
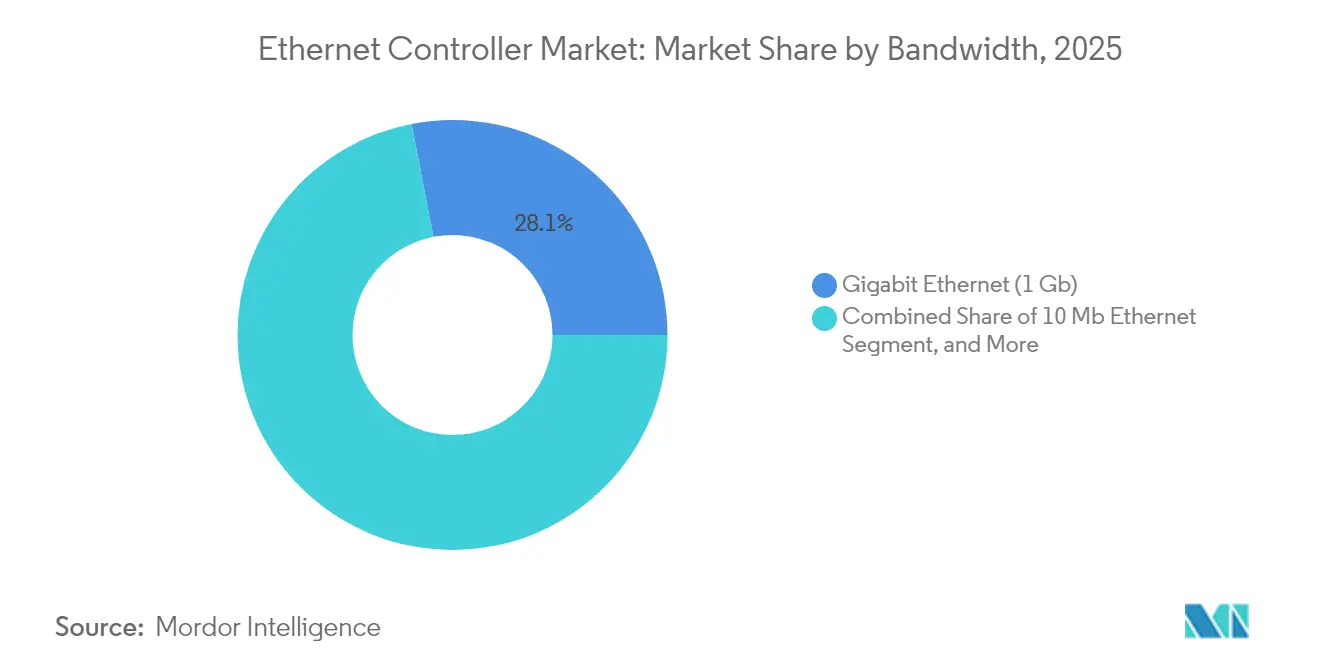
Hochgeschwindigkeitseinführung verändert die EinsatzökonomieGigabit-Ethernet behauptete im Jahr 2025 einen Umsatzanteil von 28,05 %, da Unternehmen, kleine Rechenzentren und industrielle Controller weiterhin ausgereifte 1-Gb/s-Designs für planbare Workloads qualifizieren. Dennoch treiben Hyperscaler nun eine CAGR von 12,1 % für kombinierte 200-G-, 400-G-, 800-G- und aufkommende 1,6-T-Optionen voran, was sicherstellt, dass sich die Ethernet Controller Marktgröße für Hochgeschwindigkeitsports bis 2031 mehr als verdoppeln wird. Ingenieure bevorzugen PAM4-Signalisierung mit integrierter DSP-Entzerrung, um den Frontpanel-Platzbedarf zu verringern und gleichzeitig die Kanaldämpfungsbudgets zu begrenzen.
Bei den Übergangsgeschwindigkeiten helfen 2,5-G- und 5-G-Lösungen kommerziellen Campus-Netzwerken, Wi-Fi-7-Datenverkehr über vorhandene Cat-5e-Verkabelung zu übertragen, während 10 G und 25 G im Speicher- und Telekommunikationszugangsaggregationsbereich beliebt bleiben. Der Ethernet Controller Markt verzeichnet ein erneutes Interesse an 10-Mb/s-Einzelpaarimplementierungen für Fabriksensoren mit langen Reichweiten, eine Nische, die ein stetiges Volumen, jedoch begrenzte Umsätze erzielen dürfte. Anbieter balancieren Chip-Flächen-Kompromisse durch die Produktion segmentierter Siliziumfamilien anstelle von Einheitslösungs-PHYs - eine Strategie, die die Bruttomarge trotz zunehmendem Preisdruck bei älteren Knoten sichert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Funktion:
Integration und Offload definieren den Siliziumwert neuIntegrierte MAC-PHY-Geräte erfassten im Jahr 2025 30,75 % des Ethernet Controller Marktanteils, da OEMs der Einsparung von Stücklistenkosten und der vereinfachten Leiterplattenführung in Consumer- und Low-End-Enterprise-Geräten Priorität einräumten. Umgekehrt skalieren Smart NICs und Infrastrukturverarbeitungseinheiten (IPUs) mit einer CAGR von 12,95 %, da Cloud-Architekten TLS-Terminierung, VXLAN-Kapselung und Speicher-RDMA auf dedizierte Beschleuniger verlagern, die Host-Kerne für umsatzgenerierende Berechnungen freisetzen.
Diskrete PHYs bleiben bei Herstellern optischer Module und robusten Industrieplatinen, die Konfigurationsflexibilität und erweiterte Temperaturbewertungen fordern, erhalten. USB-zu-Ethernet-Bridge-Controller expandieren in Ultra-Thin-Laptops und Tablets, was den Bedarf der Mitarbeiter an kabelgebundenem Gigabit-Docking in bandbreitenbeschränkten Büros widerspiegelt. Power-over-Ethernet-Sourcing-Silizium, das 802.3bt erfüllt, ist ein weiterer Wachstumsbereich, insbesondere wenn es mit Telemetrie-Engines kombiniert wird, die Gebäudemanagementsystem-Dashboards speisen. Im Prognosehorizont wird die Ethernet Controller Marktgröße für offload-zentrierte Geräte voraussichtlich die Umsatzlücke gegenüber herkömmlichen integrierten Lösungen schließen, obwohl die Stückvolumina weiterhin Einzel-Chip-MAC-PHYs in Consumer-SKUs mit hoher Stückzahl begünstigen werden.
Nach Endnutzer:
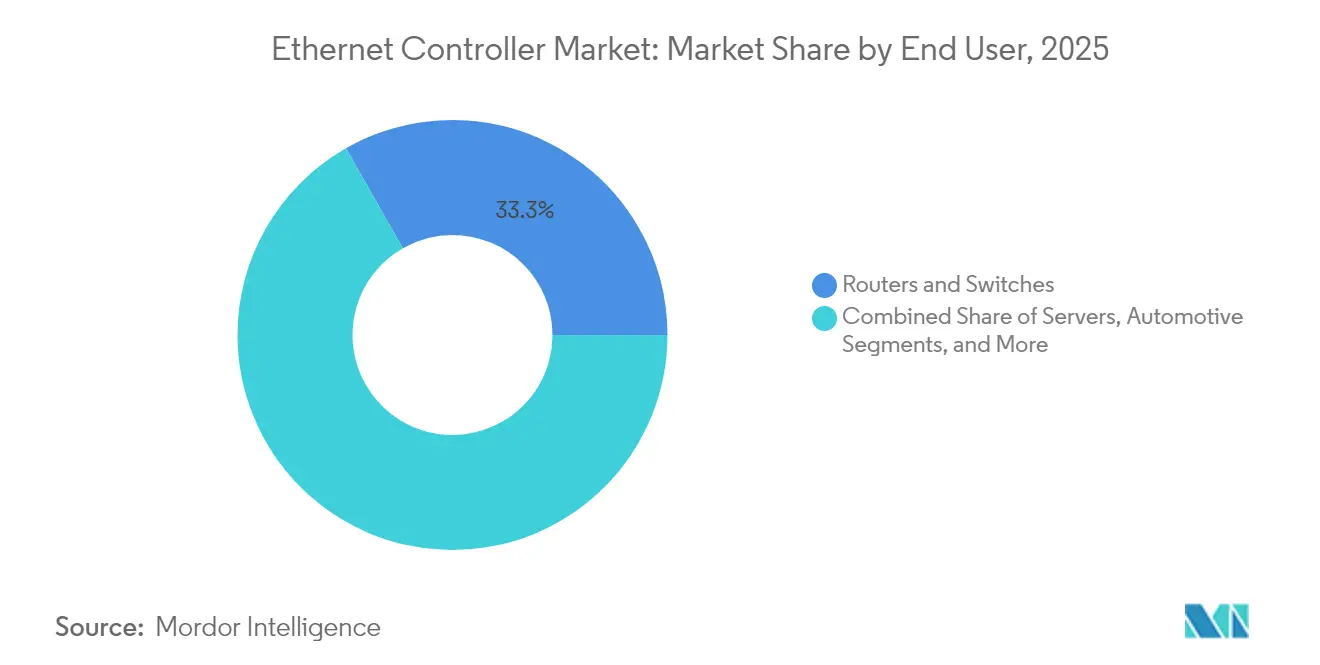
Software-definierte Infrastruktur hebt neue Sektoren anRouter und Switches blieben mit 33,25 % im Jahr 2025 die dominante Endnutzergruppe, gestützt durch Spine-Leaf-Erneuerungszyklen, die mit der Markteinführung der nächsten Generation von Merchant-Silizium übereinstimmen. Dennoch liefern Kunden der industriellen Automatisierung nun eine CAGR-Triebkraft von 11,3 %, da Echtzeit-Controller und Sensor-Gateways in Mainstream-Ethernet-Topologien einbezogen werden, die deterministischen Datenverkehr neben Standard-TCP-Flows verarbeiten können.
Server-NIC-Lieferungen verfolgen den gesamten Rechenzentrum-Fußprintzuwachs, weisen jedoch eine Verschiebung zu höheren durchschnittlichen Verkaufspreisen bei Smart NICs auf. Automobil-OEMs haben zwar ein kleineres Volumen, verlangen jedoch Premiumpreise für AEC-Q100-qualifizierte PHYs und Achtjahres-Versorgungsverpflichtungen, was die gemischten Margen im Ethernet Controller Markt steigert. Consumer-Elektronik, angeführt durch USB-2,5-G-Dongles für Cloud-Gaming und Live-Streaming-PCs, bleibt zyklisch, ist jedoch strategisch wichtig für die Skalenökonomie der Anbieter. Luft- und Raumfahrt sowie Medizingerätehersteller fügen Nischenebenen der Nachfrage hinzu, die Anbieter belohnen, die strenge regulatorische Zertifizierungen anstreben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
KI-Clouds und intelligente Fahrzeuge preschen voranRechenzentrum-/Cloud-Plattformen generierten 2025 35,45 % der Controller-Umsätze, da globale GPU-Farmen zunahmen. Die Ethernet Controller Marktgröße, die mit KI-Trainingsknoten verbunden ist, wird in absoluten Dollar am stärksten wachsen, auch wenn das Stückzahlwachstum für Mainstream-Server nach 2027 abflacht. Telekommunikations-5G-Open-RAN-Installationen stellen einen zuverlässigen CAGR-Treiber im mittleren einstelligen Bereich dar, da Netzbetreiber Basisbandpools und Fronthaul-Links virtualisieren.
Vernetzte Fahrzeuge verzeichnen die schnellste CAGR von 12,4 % bis 2031, da nächste Generation von Elektrofahrzeugmodellen Multi-Gig-Backbones für hochauflösende Sensor-Nutzlasten sowie zentralisierte Rechenzonen integrieren. Intelligente-Fabrik-Projekte übernehmen Einzelpaar-Topologien zur Versorgung von Feldgeräten mit Schleifenstrom, während Unternehmens-Campus-Netzwerke modernisiert werden, um Edge-KI-Inferenzboxen an Verkabelungsverteilern zu unterstützen. Diese vielfältigen Anwendungsfälle erweitern die gesamte adressierbare Chance und schützen den Ethernet Controller Markt vor makroökonomischer Schwäche in einem einzelnen Bereich.
Geografische Analyse
APAC-Ethernet-Controller-Markt
Asien-Pazifik führte den Ethernet-Controller-Markt mit einem Anteil von 38,20 % im Jahr 2025 an, gestützt durch Chinas Halbleiterfertigungs-Ökosysteme, Japans Dominanz in der Automobilelektronik und Südkoreas frühe Einführung von 5G-RAN-Fronthaul über Ethernet. Lokale Initiativen zur Eigenversorgung der Lieferkette fördern zusätzliche Design-Wins für inländische fabless-Unternehmen, während globale Anbieter weiterhin Hochgeschwindigkeits-Optik- und Smart-NIC-Sockel besetzen, die von fortschrittlichen Prozessknoten abhängen. Staatliche Subventionen für den Aufbau von KI-Supercomputern stärken die regionale Nachfrage nach 800-G-Switch-Silizium und sichern ein zweistelliges Wachstum trotz episodischer Unsicherheiten durch Exportkontrollen.
Nordamerika-Ethernet-Controller-Markt
Nordamerika bleibt das Innovationszentrum für KI-optimierte Rechenzentrumsstrukturen, was zu überdurchschnittlichen Durchschnittsverkaufspreisen führt, die den regionalen Umsatzanteil im Verhältnis zu den Stücklieferungen erhöhen. Der Ethernet-Controller-Markt profitiert davon, dass etablierte Cloud-Giganten programmierbare Smart-NIC-Architekturen standardisieren, sowie von Tier-1-Automobilzulieferern in Michigan und Ontario, die zonale Steuergeräte prototypisch entwickeln. Bundesanreize im Rahmen des CHIPS and Science Act fördern inländische Verpackungslinien für Automobil-PHYs und könnten das Versorgungsrisiko mittelfristig verringern.
EMEA- und Südamerika-Ethernet-Controller-Markt
Der Nahe Osten und Afrika verzeichnet bis 2031 eine CAGR von 12,7 %, getragen von durch Staatsfonds finanzierten Hyperscale-Campussen, Smart-City-Projekten in Saudi-Arabien und den Vereinigten Arabischen Emiraten sowie von Greenfield-Industriezonen, die Ethernet-basiertes Condition-Monitoring einsetzen. Glasfaserausbau entlang des Africa Coast to Europe (ACE)-Kabelsystems sowie bildungsbezogene Cloud-Initiativen stimulieren zusätzlich die Controller-Importe. Europa zeigt eine stetige Nachfrage, die sich auf Deutschlands Industrie-4.0-Programme und Frankreichs KI-Cloud-Cluster konzentriert, während Südamerikas Wachstum sich um brasilianische Rechenzentrumsexpansionen und argentinische Automobil-Neugestaltungen gruppiert. In allen Regionen bleiben handelspolitische Schwankungen und Währungsvolatilitäten sekundäre Variablen, die die Marktteilnehmer im Ethernet-Controller-Markt genau beobachten.

Regulatorisches Umfeld
Design und Vermarktung von Ethernet-Controllern sind an globale Standards und regionale Regelungen zur Geräteautorisierung gebunden. Die IEEE-802.3-Arbeitsgruppen definieren weiterhin die Roadmap der physischen Schicht, die von Halbleiterherstellern und OEMs genutzt wird, einschließlich der Veröffentlichung von IEEE 802.3dg im Juni 2026 für den Betrieb mit 100 Mb/s und Energieübertragung über ein einzelnes symmetrisches Adernpaar, was industrielle Single-Pair-Ethernet-Controller- und PHY-Implementierungen unterstützt.
Der Marktzugang wird zudem durch telekommunikations- und nationale-sicherheitsbezogene Vorschriften geprägt, die beeinflussen, welche Hardware eingesetzt werden darf und wie sie autorisiert wird. In Nordamerika unterhält die FCC Anforderungen zur Geräteautorisierung im Zusammenhang mit der Covered List (DA 26-278A1) und erweiterten Maßnahmen zur Covered List im März 2026, die neue Geräteautorisierungen für bestimmte im Ausland produzierte Router einschränken und die Compliance- und Rückverfolgbarkeitsanforderungen in den Lieferketten für Netzwerkgeräte verschärfen. In Europa tritt das EU-Gigabit-Infrastruktur-Gesetz (Verordnung (EU) 2024/1309) für Genehmigungsanträge nach dem 12. Februar 2026 in Kraft, was glasfaserfertige Gebäudeinfrastruktur und standardisierte Schnittstellen fördert, die in die Spezifikationen von Netzwerkgeräten auf Gebäudeseite einfließen. In Kanada schreibt die CRTC-Telekom-Anordnung 2026-77 aggregierten Großhandelszugang zu FTTP vor, was den Bedarf an genehmigten Tarifen und Ethernet-Schnittstellenunterstützung (einschließlich 1 GE, 10 GE und 100 GE) in Zugangs- und Aggregationsgerätedesigns verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten EDA/IP- und Prozesstechnologieentscheidungen, geht dann über Wafer-Lieferung, Foundry-Kapazitäten für ausgereifte und fortschrittliche Prozessknoten, Verpackung und Test, und schließlich zur OEM-Integration in NICs, Switches/Router, industrielle Gateways und Automotive-ECUs. Broadcom, Intel, Marvell, Texas Instruments, NXP, Microchip, Analog Devices, onsemi und Realtek decken unterschiedliche Punkte dieser Kette ab. Hyperscale- und Unternehmensplattformen ziehen Hochgeschwindigkeits-Controller und Smart-NIC/IPU-Designs über ODMs und Systemintegratoren, während Kunden aus Industrie und Automobilbranche verstärkten Wert auf erweiterte Temperaturklassen, Langlebigkeitsprogramme und an funktionale Sicherheit ausgerichtete Validierung legen.
Angebotsseitige Beschränkungen bleiben ein wiederkehrender Engpass für analogintensive PHY-Familien und für Hochgeschwindigkeitsbauteile, die um Spitzenkapazitäten konkurrieren. Der Berichtskontext verweist auf anhaltende Engpässe bei Legacy-Knoten für die PHY-Produktion, während die Branchenverfolgung verlängerte Lieferzeiten für Hochgeschwindigkeits-Rechenzentrumskomponenten im Vergleich zu ausgereiften 1G/10G-Bauteilen hervorhebt, was den Bedarf an Multi-Sourcing bei Verpackungs- und Foundry-Partnern verstärkt. Nachgelagert werden Ökosystem-Partnerschaften und disaggregierte Hardware-/Software-Stacks zunehmend genutzt, um Qualifizierungszyklen zu verkürzen und Integrationsrisiken bei KI-Racks im großen Maßstab zu reduzieren, einschließlich Kooperationen, die Merchant-Silizium, Switch-Betriebssysteme und Rack-Plattformen zu wiederholbaren, hochvolumigen Einsätzen verbinden.
Wettbewerbslandschaft
Der Ethernet Controller Markt weist eine moderate Konzentration auf: Intel, Broadcom und Marvell kontrollieren zusammen deutlich mehr als die Hälfte des globalen Umsatzes und nutzen den Zugang zu fortschrittlichen Prozessen, interne IP-Bibliotheken und umfangreiche Software-Ökosysteme. Intels integrierte LOM-Strategie sichert Desktop- und Server-Steckplätze, obwohl die jüngsten I226-V-Zuverlässigkeitskorrekturen die Reputationsrisiken strenger Siliziumvalidierung verdeutlichen. Broadcom führt bei Switching-ASICs und Smart NICs und nutzt die Dominanz bei Merchant-Silizium für angrenzende Controller-Anbindungsraten, insbesondere in Hyperscale-Leaf-Spine-Topologien. Marvell stärkt seine Automobil-Kompetenz durch die Infineon-Portfolioakquisition und positioniert sich an der Konvergenz zonaler Architekturen und Ethernet-basierter Batteriemanagementsysteme.
Der Wettbewerbsdruck verstärkt sich durch Realtek, MaxLinear und aufkommende chinesische Fabless-Häuser, die kostensensitive 2,5-G- und darunter liegende Segmente mit Preisen ansprechen, die 20-30 % unter den Preisen etablierter Anbieter liegen. Von strategischen Cloud-Investoren finanzierte Start-ups verfolgen die Datenebenen-Offload mit Chiplets und RISC-V-Kernen in der Hoffnung, ältere FPGA-basierte Beschleuniger zu verdrängen. Geistige Eigentumsrechte liegen in Entzerrungsalgorithmen, Zeitsynthronisierungsgenauigkeit und zertifizierten Funktionssicherheitsstacks; diese Attribute schützen etablierte Anbieter vor reinen Commodity-Neueinsteigern. Dennoch motiviert die Margenkompression im Low-End-Bereich etablierte Anbieter dazu, IP-reichen Hochgeschwindigkeits- und vertikalspezifischen Designs Priorität einzuräumen, was F&E-Ausgaben von 15-17 % des Nettoumsatzes aufrechthält. Insgesamt unterstreichen diese Dynamiken einen ausgewogenen, aber hart umkämpften Ethernet Controller Markt, der auf die nächste disruptive Architekturveränderung wartet.
Führende Unternehmen der Ethernet Controller-Branche
Intel Corporation
Broadcom Inc.
Microchip Technology Inc.
Cirrus Logic Inc.
Texas Instruments Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Ethernet-Controller-Markt
- Intel Corporation
- Broadcom Inc.
- Marvell Technology Group
- Texas Instruments Inc.
- Microchip Technology Inc.
- Realtek Semiconductor Corp.
- Silicon Laboratories Inc.
- Cadence Design Systems Inc.
- Analog Devices Inc.
- NXP Semiconductors
- Renesas Electronics Corp.
- Infineon Technologies AG
- MaxLinear Inc.
- onsemi
- ASIX Electronics Corp.
- MediaTek Inc.
- Qualcomm Technologies Inc.
- STMicroelectronics

Marktchancen und Zukunftsaussichten
Produkt- und Standard-Roadmaps erweitern den Spielraum im Bereich 200G pro Lane und darüber, ebenso wie Single-Pair-Ethernet für industrielle Sensorik und automobile Zonal-Backbones. Intel führte im Juni 2026 seine Ethernet-E835-Controller und -Adapter mit einer Kapazität von bis zu 200 GbE und rekonfigurierbaren Portmodi ein, was den Fokus der Anbieter auf flexible, hochdichte Konnektivität für Rechenzentren-, KI-, Edge- und Telekom-Kernanwendungen widerspiegelt. Gleichzeitig treibt das Ultra Ethernet Consortium das Staumanagement und Metadatendienste für KI/HPC-Verkehrsmuster voran, was Differenzierung hinsichtlich Telemetrie, Transportmerkmalen und Offload-Engines unterstützt, anstatt sich allein auf den PHY-Durchsatz zu verlassen.
Industrie- und Gebäudenetzwerke schaffen Anbindungsmöglichkeiten, bei denen Leistung, Reichweite und Determinismus ebenso wichtig sind wie Bandbreite. IEEE 802.3dg (veröffentlicht im Juni 2026) unterstützt den Betrieb über ein einzelnes Adernpaar mit Energieübertragung und ergänzt die im Bericht genannten IEEE-802.3cg-basierten 10BASE-T1L-Implementierungen, wodurch native Ethernet-Endpunkte in gefährlichen und weiträumigen Umgebungen ermöglicht werden, wenn sie mit IECEx/ATEX-konformen Produktstrategien kombiniert werden. Bei Smart-Building-Implementierungen treibt IEEE 802.3bt PoE++ (bis zu 90 W) weiterhin integrierte PoE-Steuerung und -Überwachung in Beleuchtung, Sicherheit und WLAN-Zugang voran, und Anbieter, die PoE-Leistungsstufen mit Telemetrie und verwaltbaren MAC/PHY-Funktionen kombinieren, erzielen einen klareren Mehrwert bei Nachrüstungen, die eine einzige strukturierte Verkabelungsschicht sowohl für die Installationsvereinfachung als auch für die Energiemessung nutzen.
Recent Industry Developments in Ethernet-Controller-Markt
- Juni 2026: Intel brachte die Produktlinie der Ethernet-E835-Controller und -Netzwerkadapter auf den Markt, die von 10GbE bis 200GbE für Rechenzentrums-, KI-, Edge- und Telekominfrastruktur skaliert. Die Einführung betont dichte, virtualisierte Einsätze, bei denen die Effizienz des Controllers und Softwarefunktionen den Gesamtdurchsatz des Systems und die CPU-Auslastung des Hosts beeinflussen.
- Januar 2025: Marvell schloss die Übernahme der Automotive-Ethernet-Vermögenswerte von Infineon im Wert von 2,5 Milliarden USD ab und erweiterte damit sein Portfolio an automobilgerechten PHYs und Switches für zonale Fahrzeugnetzwerke. Der Deal stärkte den Zugang zu funktionaler-Sicherheit-orientierter IP und langfristigen Automobilprogrammen und erhöhte die Wettbewerbsintensität bei Multi-Gig-Automotive-Ethernet-Designs.
- Oktober 2024: Texas Instruments brachte den DP83TG720S-Q1, einen 1G-Single-Pair-Automotive-Ethernet-PHY mit funktionalen Sicherheitsdiagnosen für zonale Steuergeräte, auf den Markt. Das Produkt unterstützt die Reduzierung des Kabelbaumgewichts und ASIL-konforme Designansätze, was mehr OEMs und Tier-1-Zulieferer dazu bewegt, Single-Pair-Ethernet-Konnektivität in Architekturen der nächsten Generation von Elektrofahrzeugen zu qualifizieren.


Ethernet-Controller-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt ist definiert als Umsatz, der durch Ethernet-Controller-ICs und Controller-Lösungen erzielt wird, die Ethernet-Konnektivität in Geräten wie Servern, Routern, Switches, Industriegeräten und vernetzter Elektronik über die wichtigsten globalen Regionen ermöglichen.
Ausschlüsse aus dem Anwendungsbereich: Wir schließen Ethernet-Switches, Kabel und Steckverbinder sowie eigenständige Netzwerkdienste aus. Wir zählen zudem keine reinen Wi-Fi-Konnektivitätskomponenten.
Übersicht der Segmentierung
- Nach Bandbreitentyp
- 10-Mb-Ethernet
- Fast Ethernet (100 Mb)
- Gigabit-Ethernet (1 Gb)
- 2,5-/5-Gb-Multi-Gig-Ethernet
- 10-Gb-Ethernet
- 25-/40-/50-Gb-Ethernet
- 100-Gb-Ethernet
- 200-/400-/800-Gb- und 1,6-Tb-Ethernet
- Nach Funktion
- Diskreter PHY
- Integrierter MAC-PHY-Controller
- Smart NIC / IPU
- USB-zu-Ethernet Controller
- Einzelpaar-MAC-PHY (SPE / APL)
- PoE-/PoE++-Controller
- Nach Endnutzer
- Server
- Router und Switches
- Industrieautomatisierung und IIoT
- Automobil
- Consumer-Elektronik und intelligente Heimgeräte
- Sonstige
- Nach Anwendung
- Rechenzentrum und Cloud
- Telekommunikation und 5G RAN
- Edge und Unternehmens-Campus
- Intelligente Fabrik / Industrie 4.0
- Vernetzte Fahrzeuge (ADAS und IVI)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Naher Osten und Afrika
- GCC
- Südafrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit dem Aufbau der Bedarfskarte rund um Ethernet-Ports und die Systeme, die typischerweise mit Ethernet-Konnektivität ausgeliefert werden. Wir prüfen öffentliche Quellen wie Aktualisierungen der IEEE-Ethernet-Standards, digitale und branchenbezogene Indikatoren der OECD und der Weltbank sowie staatliche Handelsstatistiken für Elektronikkomponenten, soweit auf einer relevanten Ebene verfügbar. Wir nutzen zudem Zoll- und Versandveröffentlichungen sowie öffentliche Informationen von Branchengruppen und Foren im Zusammenhang mit Netzwerk- und Rechenzentrums-Ökosystemen.
Um das Modell an der tatsächlichen Geschäftstätigkeit zu verankern, lesen wir zudem Unternehmensmeldungen, Jahresberichte und Investorenpräsentationen, die Konnektivität, Netzwerk-Silizium und eingebettete Netzwerkanbindung behandeln. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wird verwendet, um Umsatzangaben und Unternehmensstrukturen zu standardisieren, und eine Patentdatenbank wird geprüft, um zu erkennen, wohin sich der Entwicklungsfokus verschiebt (zum Beispiel höhere Ethernet-Geschwindigkeiten und Integrationstrends). Die aufgeführten Sekundärquellen sind lediglich beispielhaft. Viele weitere öffentliche Dokumente wurden zur Datenerhebung, Überprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird verwendet, um zu prüfen, was wir aus öffentlichen Daten erarbeitet haben, insbesondere hinsichtlich Anbindungsraten, typischer Preisbänder je Geschwindigkeitsklasse und der Frage, wie Design-Wins im Laufe der Zeit in Lieferungen übergehen. Wir sprachen mit Personen aus Chipdesign, Komponentenvertrieb, OEM- und ODM-Produktteams sowie Systemintegratoren. Die Abdeckung war ausgewogen über APAC, EMEA und Amerika verteilt, sodass regionale Mischungsannahmen nicht auf eine einzelne Region überangepasst wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 14% | APAC: 45% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 39% | EMEA: 35% |
| Kleinere Akteure: 19% | Manager: 47% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem die Nachfrage nach Ethernet-Endpunkten aus Serverlieferungen, Produktionssignalen für Netzwerkgeräte sowie industriellen und telekommunikationsbezogenen Ausbauten rekonstruiert und anschließend auf Controller-Anbindungsraten nach Geräteklasse abgebildet wird. Sobald dieser Nachfragepool gebildet ist, wird er unter Verwendung von Preisbändern, die Geschwindigkeitsmix und Integrationsgrad (diskrete PHY versus integrierte Controller-Lösungen) widerspiegeln, in Wertangaben umgerechnet.
Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, etwa stichprobenartigen ASP-Werten multipliziert mit geschätzten Stückzahlen für gängige Endverbrauchskategorien, ergänzt durch Kanalfeedback zu Mixverschiebungen. Zu den Eingabefaktoren, die das Modell beeinflussen, zählen Rechenzentrumsbauaktivitäten, Intensität der Netzwerkerneuerung in Unternehmen, 5G- und Telekomgeräteeinsätze, Adoption von Netzwerktechnik in der industriellen Automatisierung sowie die Verschiebung des Mixes von Fast Ethernet hin zu Gigabit und darüber. Für die Prognose führen wir Szenarioanalysen durch und fortschreiben Variablen anhand erwarteter Lieferungstrends und von Experten vereinbarter Preiserosionskurven. Anschließend wenden wir Glättung an, damit einmalige Ausschläge die Prognose nicht verzerren. Wo kleineren Anwendungen saubere öffentliche Stückzahlendaten fehlen, werden Lücken mittels konservativer Anbindungsraten-Bandbreiten behandelt, die in Interviews erneut geprüft und während der Analystenprüfung angepasst werden.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale überprüft, etwa berichteter Kommentare zu Netzwerk-Silizium in öffentlichen Meldungen, Verschiebungen bei der Einführung von Ethernet-Geschwindigkeiten und regionalen Infrastrukturausgabenmustern, die die Nachfrage typischerweise beeinflussen. Bei größeren Abweichungen wird der Vorgang erneut geöffnet, Annahmen werden überprüft, und Befragte werden erneut kontaktiert, wenn ein wichtiger Treiber nicht mit dem aktuellen Marktverhalten übereinzustimmen scheint.
Vor der Freigabe wird die Arbeit in mehreren Schritten überprüft, mit einem separaten Durchgang für Einheitenlogik, Preislogik und Währungskonsistenz, gefolgt von einer abschließenden Plausibilitätsprüfung im breiteren Kontext von Halbleitern und Netzwerkgeräten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn größere Ereignisse die Lieferungsprognose, Preisgestaltung oder Technologieübergänge verändern. Unmittelbar vor der Lieferung führen wir eine schnelle Aktualisierungsrunde durch, damit der Kunde die aktuellste verfügbare Sicht erhält.
Vergleich der Marktgröße von Mordor Intelligence für Ethernet-Controller mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Ethernet-Controller können weit voneinander abweichen, da die zugrunde liegenden Nachfragesignale und das, was erfasst wird, nicht immer übereinstimmen. Unterschiede ergeben sich meist daraus, wie Unternehmen integrierte Controller im Vergleich zu diskreten PHY-Komponenten behandeln, wie sie mit Geschwindigkeitsmix und Preiserosion umgehen und welches Jahr sie als effektives Basisjahr betrachten.
Signale zur Übernahme von Portgeschwindigkeiten (insbesondere die Verschiebung hin zu höheren Ethernet-Geschwindigkeiten bei Servern und Netzwerkgeräten) und Prüfungen von Lieferungstrends sind die Belege, die die Schätzung von Mordor Intelligence in Höhe von 13,36 Milliarden USD (2026) an eine realistische Controller-Anbindungs- und Preiskurve binden. Einige veröffentlichte Zahlen stützen sich stärker auf frühe Prognoseannahmen, breitere Konnektivitätskomponenten oder schnellere Wachstumserwartungen ohne dieselben Gegenprüfungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,36 Milliarden USD (2026) | |
| Globale Beratungsgesellschaft A | 12,19 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Gruppierung, die den Controllerwert mit angrenzenden Konnektivitätskomponenten verschmelzen kann. Die Überleitung von 2024 auf spätere Jahre stützt sich stärker auf die angegebene CAGR als auf eine Neuvalidierung von Geschwindigkeitsmix und Preisgestaltung. |
| Branchenforschungsgruppe B | 10,66 Milliarden USD (2024) | Stützt sich bei einigen Endanwendungen auf eine engere Interpretation dessen, was als Ethernet-Controller gezählt wird, und die Größenbestimmung erscheint stärker abhängig von einem einzelnen Wachstumspfad und Annahmen zum Währungszeitpunkt für das Basisjahr. |
Der Vergleich zeigt, dass die Wahl des Jahres und die Abgrenzung des Anwendungsbereichs schnell eine Spanne von mehreren Milliarden Dollar erzeugen können. Wenn der Nachfragepool aus sichtbaren Liefer- und Übernahmeindikatoren aufgebaut und dann mit klarer Preislogik abgeglichen wird, wird die daraus resultierende Zahl leichter reproduzierbar und erklärbar, selbst wenn sich Technologiemix und Endverbrauchszyklen verschieben.


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Ethernet Controller Marktes im Jahr 2026?
Die Ethernet Controller Marktgröße betrug im Jahr 2026 USD 13,36 Milliarden.
Wie schnell wird das globale Marktwachstum erwartet?
Der Umsatz soll mit einer CAGR von 7,05 % wachsen und bis 2031 USD 18,78 Milliarden erreichen.
Welches Bandbreitensegment gewinnt den größten Schwung?
Das aggregierte 200-G-1,6-T-Segment soll aufgrund von KI-Rechenzentrum-Upgrades eine CAGR von 12,1 % erzielen.
Warum ist Automotive Ethernet jetzt wichtig?
Zonale E/E-Architekturen benötigen Multi-Gig-Verbindungen zur Übertragung von ADAS-Sensordaten und treiben so ein zweistelliges Wachstum bei automobilgerechten Controllern voran.
Was macht PoE++ für Gebäudeeigentümer attraktiv?
Bis zu 90 W je Port versorgt LED-Beleuchtung, Kameras und Wi-Fi-7-Zugangspunkte über ein einzelnes Kabel und reduziert dabei Elektroinstallationskosten sowie ermöglicht Energieüberwachung.
Welche Region wird bis 2031 am schnellsten wachsen?
Der Nahe Osten und Afrika soll aufgrund von Smart-City- und Hyperscale-Rechenzentrum-Investitionen mit einer CAGR von 12,7 % wachsen.
Seite zuletzt aktualisiert am:



